Digital-Turbine-Aktie: Das Geschäft verdient seine Zinsen wieder — die Bilanz noch nicht
Die Apps, die auf einem neuen Android-Handy schon vor dem ersten Entsperren warten, liefert oft Digital Turbine aus. Von April bis Juni 2026 verdiente dieses Geschäft seine Zinsen fast doppelt: 23,1 Millionen US-Dollar Betriebsgewinn gegen 12,9 Millionen Zinsaufwand. Dahinter stehen 387,8 Millionen Schulden, eine Gebührenfrist zum Jahresende und ein „Wenn“ vor der Zusage, dass das Geld zwölf Monate reicht. Wir zeigen, warum ein starkes Quartal hier noch keine Entwarnung ist.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 3. November 2026
- Schlusskurs
- 9,20 $ +8,60 %
- Marktkapitalisierung
- 1,1 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 4/10
Kursentwicklung seit 24. Juli 2026: +8,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,80 $ bis 14,40 $ · Letzter Kurs: 9,20 $ (Stand: 3. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die besonders gern bei Turnaround-Geschichten zuschnappt, und sie fühlt sich an wie Belohnung für Geduld: die Trendwende-Falle. Sie funktioniert so — eine Zahl, die jahrelang fiel, steigt endlich wieder, und dein Kopf schließt das Kapitel: „Geschafft, die Kurve ist genommen.“ Bei Digital Turbine, Inc. (Nasdaq: APPS) aus Austin in Texas liegt diese Kurve tatsächlich vor: Der Umsatz stieg im Geschäftsjahr 2026 um 15,2 Prozent auf 565,3 Millionen US-Dollar, und nach zwei Verlustjahren steht wieder ein Betriebsgewinn von 34,0 Millionen in den Büchern. Nur endet die Rechnung dort nicht. Im selben Geschäftsjahr kostete der Schuldendienst 58,6 Millionen US-Dollar an Zinsen. Machen wir also einen Deal: Bevor wir der Kurve glauben, lesen wir gemeinsam nach, was Digital Turbine der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für das Geschäftsjahr 2026, die Ad-hoc-Meldung (8-K) vom 23. April 2026, die Einladung zur Hauptversammlung (DEF 14A) vom 13. Juli 2026 und seit diesem Update auch den Quartalsbericht (10-Q) zum 30. Juni 2026. Falschangaben in einem SEC-Bericht sind strafbewehrt. Und diese Berichte erzählen von einem Geschäft, das wieder wächst, von einer Kreditauflage, die acht Monate nach dem Vertragsabschluss gegen eine Gebühr von 5,0 Millionen gelockert wurde, und von einem Eigenkapital, hinter dem materiell nichts steht.
Update Oktober 2026: Was das erste Quartal des Geschäftsjahres 2027 zeigt
Diese Analyse erschien am 26. Juli 2026 auf Basis des Geschäftsberichts für das Geschäftsjahr 2026. Seitdem hat Digital Turbine den Quartalsbericht (10-Q) für das erste Quartal des Geschäftsjahres 2027 vorgelegt — die Monate April bis Juni 2026, eingereicht am 5. August 2026 —, dazu die Ergebnismeldung (8-K) vom 4. August und eine korrigierte Fassung (8-K/A) vom 5. August. Wir haben außerdem alle Pflichtmeldungen bis zum 1. Oktober 2026 gelesen und die Mitschrift der Telefonkonferenz mit Analysten vom 4. August ausgewertet. Die Kapitel weiter unten sind an den Stellen nachgezogen, an denen sich der Stand geändert hat.
Das Quartal in Zahlen. Der Umsatz stieg gegenüber dem Vorjahresquartal um 26,8 Prozent auf 166,0 Millionen US-Dollar. Das Geschäft auf dem Gerät (On Device Solutions) wuchs um 15,2 Prozent auf 110,0 Millionen, die Werbeplattform (App Growth Platform) um 55,9 Prozent auf 56,6 Millionen. Neu ist die Breite: Diesmal legten alle Regionen zu — USA und Kanada um 16,0 Prozent auf 62,1 Millionen, Europa, Naher Osten und Afrika um 16,3 Prozent auf 43,5 Millionen, Asien-Pazifik und China um 49,1 Prozent auf 58,8 Millionen (dazu 2,1 Millionen aus Lateinamerika; abgezogen werden 0,6 Millionen konzerninterner Umsatz). Gut die Hälfte des Zuwachses (55 Prozent) kam zwar weiter aus Asien, aber nicht mehr fast alles. Die durchgereichte Umsatzbeteiligung sank auf 42,8 Prozent des Umsatzes (Vorjahresquartal 44,4 Prozent), die Verwaltungskosten fielen um 23,1 Prozent auf 33,0 Millionen.
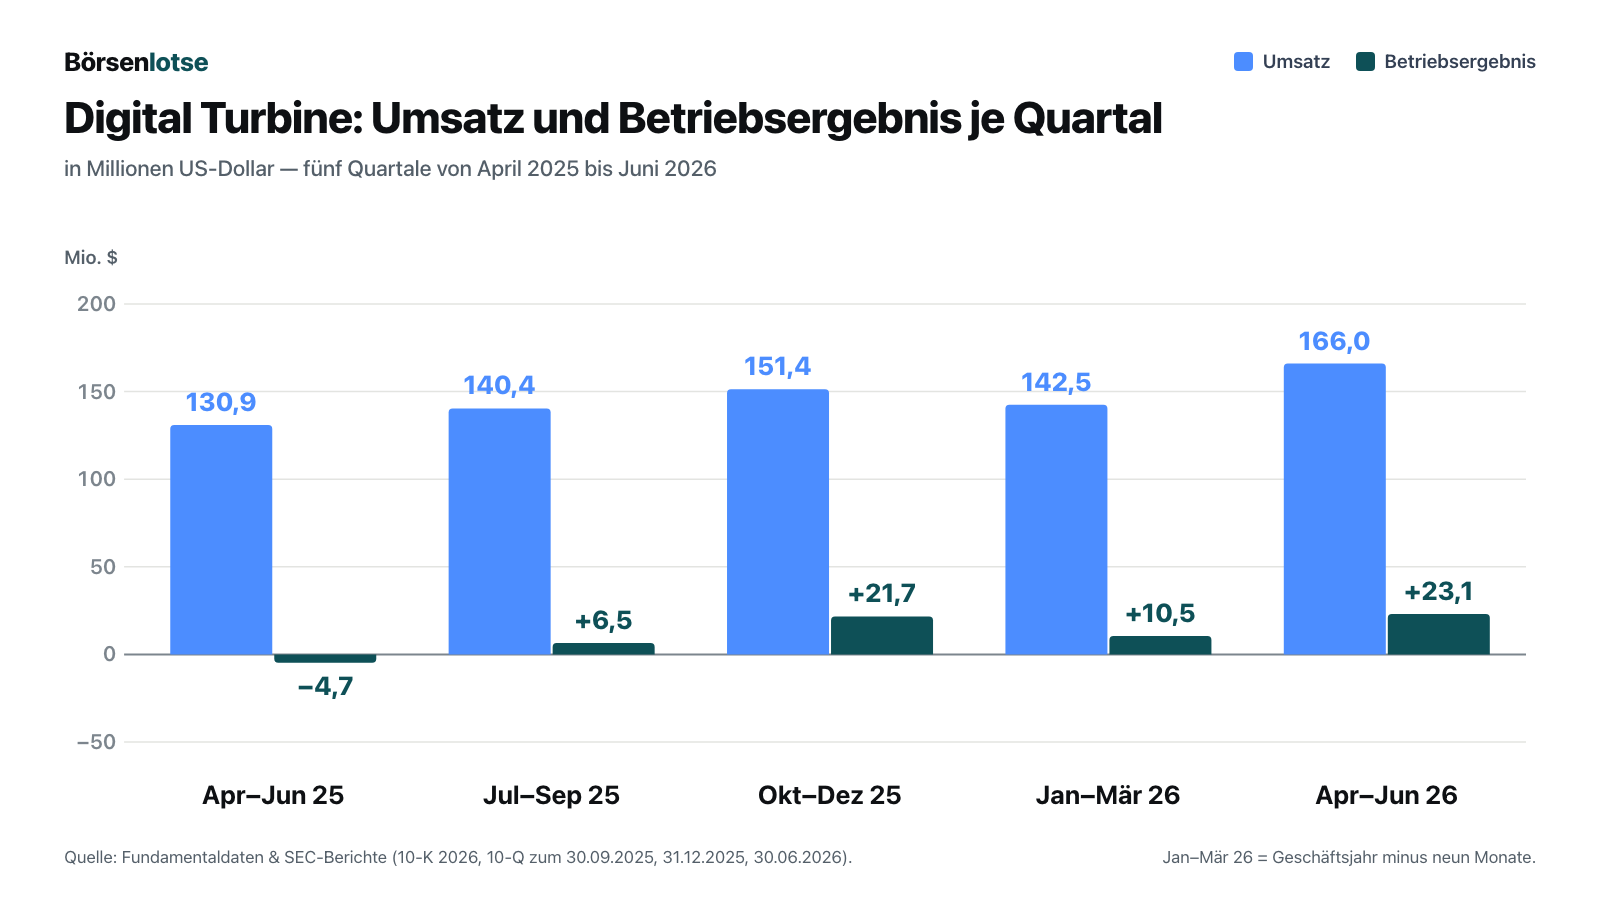
Die Zinsrechnung, neu aufgemacht. Der Betriebsgewinn lag bei 23,1 Millionen US-Dollar nach minus 4,7 Millionen im Vorjahresquartal. Der Zinsaufwand stieg um 29,5 Prozent auf 12,9 Millionen, weil der Durchschnittszins von 8,63 auf 11,65 Prozent kletterte. Die Zinsdeckung des Quartals beträgt damit 1,8 — das Geschäft hat seine Zinsen in diesen drei Monaten fast zweimal verdient. Ehrlich gerechnet gehört aber der Zwölf-Monats-Blick dazu, denn das Quartal Januar bis März 2026 war schwach: Von Juli 2025 bis Juni 2026 stehen rund 61,8 Millionen Betriebsgewinn gegen rund 61,5 Millionen Zinsaufwand. Die Zinsdeckung liegt auf Jahressicht also bei rund 1,0 — besser als die 0,58 des Geschäftsjahres 2026, aber noch ohne Puffer. Merke: Ein starkes Quartal verschiebt die Rechnung. Es dreht sie noch nicht.
Warum trotzdem ein Verlust dasteht. Unter dem Strich meldet Digital Turbine minus 11,3 Millionen US-Dollar (minus 0,09 US-Dollar je Aktie). Zwei Posten ohne Geldfluss erklären den Verlust mehr als vollständig: 10,8 Millionen Buchverlust auf die Optionsscheine der Kreditgeber — sie werden mit steigendem Aktienkurs mehr wert und belasten dann das Ergebnis — und 9,3 Millionen Abwertung einer nicht börsennotierten strategischen Beteiligung. Bares Geld floss dagegen herein: Das laufende Geschäft brachte 17,9 Millionen (Vorjahresquartal 8,8 Millionen), nach 6,7 Millionen Investitionen blieben rund 11,2 Millionen frei. Die gezahlten Zinsen lagen mit 11,6 Millionen — anders als im Geschäftsjahr 2026 — klar unter dem operativen Mittelzufluss. Und die Position, die den Mittelzufluss des Geschäftsjahres 2026 aufgebläht hatte — noch nicht ausgezahlte Umsatzbeteiligungen an Partner —, blieb mit 85,8 Millionen fast unverändert (31. März 2026: 87,2 Millionen); sie hat sich also nicht gegen das Unternehmen gedreht.
Eine Korrektur über Nacht. Wer nur die Ergebnismeldung vom 4. August 2026 gelesen hat, kennt einen anderen Quartalsverlust: minus 3,2 Millionen US-Dollar oder minus 0,03 US-Dollar je Aktie — diese Zahl nannte auch der kommissarische Finanzchef Josh Kinsell am selben Abend in der Telefonkonferenz, mit dem ausdrücklichen Hinweis, im Quartalsbericht werde noch eine Korrektur ohne Geldfluss gegen den Gewinnvortrag abgeschlossen, die den Nettoverlust berühren würde („finalizing a non-cash adjustment in our Form 10-Q that may be recorded against beginning retained earnings“). Einen Tag später ersetzte Digital Turbine die Meldung durch eine korrigierte Fassung (8-K/A) mit minus 11,3 Millionen oder minus 0,09 US-Dollar je Aktie. Der Unterschied von 8,2 Millionen ist ein Buchungsfehler aus einem früheren Zukauf, den das Unternehmen selbst als unwesentlich einstuft („immaterial error“): Verbindlichkeiten in dieser Höhe hätten nie angesetzt werden dürfen. In der ersten Fassung lief ihre Auflösung als Ertrag durch das Quartal, in der korrigierten wird sie rückwirkend dem Eigenkapital zugeschlagen — zum 31. März 2026 steigt es dadurch von 192,2 auf 200,3 Millionen. Auf Mittelzufluss und Kreditauflagen hatte das keinen Einfluss, und zum 30. Juni 2026 steht in beiden Fassungen dasselbe Eigenkapital von 190,6 Millionen. Merke: Die gültige Zahl ist die aus dem Quartalsbericht — minus 11,3 Millionen.
Die Prognose. Digital Turbine hob am 4. August die Erwartung für das Geschäftsjahr 2027 (bis 31. März 2027) an: 650 bis 670 Millionen US-Dollar Umsatz und 145 bis 155 Millionen bereinigtes operatives Ergebnis vor Abschreibungen (bereinigtes EBITDA). Die erste Spanne vom 26. Mai 2026 hatte bei 630 bis 650 und 135 bis 145 Millionen gelegen. Wichtig zur Einordnung: Das „bereinigte EBITDA“ ist eine Kennzahl des Unternehmens, aus der Zinsen, Abschreibungen, aktienbasierte Vergütung und Bewertungseffekte herausgerechnet sind. Im Quartal lag es bei 42,5 Millionen — fast das Doppelte des Betriebsgewinns. Eine Prognose für das Nettoergebnis gibt das Unternehmen ausdrücklich nicht ab. Vorstandschef Bill Stone sagte in derselben Konferenz, die Nettoverschuldung liege nach Unternehmensrechnung inzwischen beim 2,5-Fachen des bereinigten EBITDA, nach mehr als dem Fünffachen ein Jahr zuvor; als Gegenwind nannte er Preisprobleme bei Arbeitsspeicher-Chips (DRAM) in der Lieferkette, die auf die weltweiten Gerätestückzahlen drücken.
Was sich an den Schulden bewegt hat. Zum 30. Juni 2026 schuldete Digital Turbine 387,8 Millionen US-Dollar (31. März: 391,2 Millionen), verteilt auf zwei Tranchen: 285,0 Millionen zu einem Effektivzins von 11,2 Prozent und 102,8 Millionen zu 11,6 Prozent. Getilgt wurden 4,7 Millionen aus dem Verkauf einer stillgelegten Werbebörse, die 2021 mit dem Zukauf AdColony gekommen war. Kurz nach dem Quartalsende sank die Zinsmarge der größten Tranche um 0,5 Prozentpunkte, weil eine Verschuldungsschwelle des Kreditvertrags erreicht wurde. Alle Auflagen waren zum 30. Juni eingehalten. Neu im Bild: Ab dem 30. September 2026 sind vierteljährlich 2,3 Millionen zu tilgen; zudem fließt laut Kreditvertrag ab dem Geschäftsjahr 2027 die Hälfte jedes Überschuss-Mittelzuflusses verpflichtend an die Kreditgeber. Und eine Frist steht im Bericht, die man sich merken sollte:
„Under the Financing Agreement, the Company is required to pay duration fees of $5,000 if one of the two remaining tranches of term loans is not repaid by December 31, 2026. See Note 9—Debt in the notes to the condensed consolidated financial statements included in Item 1 of this Quarterly Report on Form 10-Q for a discussion of the exit and duration fees. If we successfully refinance such loans on acceptable terms, we believe our existing cash and cash equivalents, cash flow from operations, and ability to access debt financing arrangements would be sufficient to meet our working capital and other business requirements for at least 12 months from the filing date of this Report.“
Übersetzung: „Nach dem Finanzierungsvertrag muss die Gesellschaft Laufzeitgebühren von 5,0 Millionen US-Dollar zahlen, wenn eine der beiden verbleibenden Darlehenstranchen nicht bis zum 31. Dezember 2026 zurückgezahlt ist. Zu den Ausstiegs- und Laufzeitgebühren siehe Note 9 — Schulden im Anhang des verkürzten Konzernabschlusses in Item 1 dieses Quartalsberichts auf Form 10-Q. Sofern es uns gelingt, diese Darlehen zu annehmbaren Bedingungen zu refinanzieren, gehen wir davon aus, dass unsere vorhandenen Zahlungsmittel und Zahlungsmitteläquivalente, der Mittelzufluss aus dem laufenden Geschäft und unser Zugang zu Fremdfinanzierungen ausreichen würden, um unseren Betriebsmittelbedarf und die übrigen geschäftlichen Anforderungen für mindestens zwölf Monate ab dem Einreichungsdatum dieses Berichts zu decken.“
— Digital Turbine, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Liquidity and Capital Resources“

Was nach dem Quartal geschah. Am 25. August 2026 stimmte die Hauptversammlung der Aufstockung des Vergütungsplans um 10.630.000 Aktien zu (61,3 Millionen Ja- gegen 3,1 Millionen Nein-Stimmen). Deutlich knapper fiel das nicht bindende Votum zur Vorstandsvergütung aus: 37,9 Millionen Stimmen dafür, 26,5 Millionen dagegen — rund 41 Prozent Ablehnung. Am 2. September erhielten die vier wichtigsten Manager neue Zuteilungen über zusammen 766.866 Aktien, je zur Hälfte an Leistungsziele bis Juni 2029 gebunden. Am 23. September kündigte Chief Business Officer Michael Akkerman zum 30. Oktober 2026, um anderswo Vorstandschef zu werden; der Finanzvorstand ist weiterhin nur kommissarisch besetzt. Und am 1. Oktober 2026 reichte Digital Turbine einen neuen Universal-Shelf ein — einen vorab genehmigten Rahmen, mit dem es ohne weitere Wartezeit Aktien oder Anleihen ausgeben könnte; der vorige vom 5. August 2025 hatte den Aktienverkauf über den Markt getragen — und ließ die 1.222.418 Aktien aus den Optionsscheinen der Kreditgeber erneut zum Wiederverkauf registrieren (erstmals per Prospektnachtrag vom 22. Oktober 2025). Am 30. September 2026 waren laut Prospektnachtrag 121.721.855 Aktien im Umlauf, der Schlusskurs dieses Tages lag bei 11,10 US-Dollar.
Unsere Einordnung des Quartals: Es ist das stärkste operative Quartal in dieser Betrachtung, und es ist breiter getragen als das Geschäftsjahr davor. Die zentrale Frage dieser Analyse — ob das Geschäft schneller wächst, als die Kapitalstruktur es aufzehrt — ist damit nicht beantwortet, aber erstmals offen statt klar negativ. Die Zinsdeckung auf zwölf Monate steht bei rund 1,0, die Schulden bei 387,8 Millionen, und das „Wenn“ vor der Zwölf-Monats-Aussage steht mit derselben Bedingung im neuen Bericht. Die nächste Wegmarke ist der 31. Dezember 2026.
Die Firmengeschichte für Anleger
-
2022
Umsatzgipfel
Im Geschäftsjahr 2022 erreichte der Umsatz 747,6 Millionen US-Dollar — danach fiel er drei Jahre in Folge bis auf 490,5 Millionen.
-
2024
Firmenwert-Abschreibung
Im Geschäftsjahr 2024 schrieb Digital Turbine 336,6 Millionen US-Dollar Firmenwert ab; das Eigenkapital fiel von 605,2 auf 213,9 Millionen.
-
2025
Refinanzierung bei Blue Torch
Am 29. August 2025 löste ein Darlehen über 430,0 Millionen US-Dollar die Bankenlinie ab — teurer, besichert mit praktisch dem gesamten Vermögen.
-
2026
Auflage gelockert
Am 20. April 2026 sank die Mindestliquidität von 20 auf 15 Millionen US-Dollar, gegen eine Gebühr von 5,0 Millionen — acht Monate nach Vertragsschluss.
-
2026
Starkes Quartal, höhere Prognose
Am 4. August 2026 meldete Digital Turbine 26,8 Prozent Umsatzwachstum und hob die Jahresprognose an; der Betriebsgewinn deckte die Zinsen im Quartal 1,8-fach.
-
2026
Rahmen für neue Aktien erneuert
Am 1. Oktober 2026 erneuerte Digital Turbine seinen Universal-Shelf — ein möglicher Weg zur Refinanzierung über neue Aktien, mit Verwässerung für die heutigen Aktionäre.
Was Digital Turbine eigentlich macht — die Software im Auslieferungszustand deines Handys
Digital Turbine ist kein App-Anbieter, obwohl der Ticker APPS das nahelegt. Der Konzern verkauft etwas viel Unauffälligeres: den Platz auf deinem Handy, bevor du es zum ersten Mal benutzt. Das Alltagsbild dazu: Du kaufst ein neues Android-Telefon, entsperrst es zum ersten Mal, und während der Einrichtung erscheinen Apps, die du nie heruntergeladen hast. Genau diesen Vorgang steuert Digital Turbine — im Auftrag des Mobilfunkanbieters oder des Geräteherstellers, der dafür einen Anteil an den Werbeeinnahmen bekommt. Die App-Anbieter zahlen für die Installation, der Netzbetreiber kassiert mit, Digital Turbine behält die Differenz.
Der Konzern berichtet in zwei Segmenten. On Device Solutions ist das eben beschriebene Geschäft auf dem Gerät: App-Auslieferung über Mobilfunkanbieter und Gerätehersteller, dazu Inhalte-Kacheln wie Nachrichten und Wetter auf der Startseite des Browsers oder im Sperrbildschirm, und das hauseigene Werkzeug SingleTap, mit dem sich eine App mit einer einzigen Berührung installieren lässt. Dieses Segment brachte im Geschäftsjahr 2026 382,4 Millionen US-Dollar Umsatz. App Growth Platform ist die Werbeseite: eine Handelsplattform, auf der Werbeplätze in fremden Apps in Echtzeit versteigert werden, plus Werkzeuge für Werbetreibende und App-Anbieter. Dieses Segment kam auf 185,7 Millionen US-Dollar. Zwischen beiden werden 2,9 Millionen konzerninterner Umsatz herausgerechnet, macht zusammen 565,3 Millionen US-Dollar.
Ein Fachbegriff, der bei Digital Turbine über alles entscheidet, heißt Revenue Share — die Umsatzbeteiligung, die an Netzbetreiber, Gerätehersteller und App-Anbieter durchgereicht wird. Sie ist mit Abstand der größte Kostenblock: 243,6 Millionen US-Dollar im Geschäftsjahr 2026, das sind 43,1 Prozent des gesamten Umsatzes (Vorjahr: 48,0 Prozent). Im Alltagsbild: Von jedem eingenommenen Dollar wandern rund 43 Cent sofort weiter an die Partner, bevor der erste eigene Mitarbeiter bezahlt ist. Dass dieser Anteil um fast fünf Prozentpunkte gesunken ist, ist eine der ehrlich guten Nachrichten dieses Geschäftsjahres.
Und damit ist das Spannungsfeld dieser Analyse benannt, das sich durch jedes Kapitel zieht: Das operative Geschäft hat 2026 tatsächlich die Kurve genommen — aber die Kapitalstruktur, die aus den Zukäufen der Jahre 2021 und 2022 stammt, verbraucht den Gewinn schneller, als das Geschäft ihn erwirtschaftet.
Wo die Aktie auf unseren Tisch kam — Platz 16 in der Wochenliste
Anlass der Erstfassung im Juli 2026 — die Platzierungen in diesem Kapitel sind eine Momentaufnahme jener Woche, kein aktuelles Signal. Digital Turbine ist uns nicht über eine Pressemitteilung aufgefallen, sondern über eine Rangliste unseres hauseigenen Aktien-Scanners. In der Liste Richard Moglen: 1 Week Top Performers (US-Auswahl) stand der Titel auf Platz 16 von 28, mit einem Relative-Stärke-Rating von 95 von 100, Stand 25. Juli 2026. Diese Liste wird täglich neu gerechnet — die Platzierung ist eine Momentaufnahme dieses Tages, kein Dauerzustand. Zum Nachmachen: Die Rangliste steht offen in der Scanner-Übersicht und sortiert nach dem Relative-Stärke-Rating.
Die drei Bedingungen dieser Liste übersetzt und bewertet: Mindestens 15 Prozent Kursgewinn über vier Handelstage — ein reines Momentum-Kriterium; es sagt nichts über die Firma, nur über die Nachfrage nach ihren Aktien in dieser Woche. Durchschnittliches Handelsvolumen von mindestens 10 Millionen US-Dollar am Tag — dieser Filter hält Papiere heraus, aus denen man im Zweifel nicht wieder herauskommt. Relative-Stärke-Rating von mindestens 70 — die Kennzahl misst, wie sich ein Kurs im Vergleich zum Gesamtmarkt geschlagen hat, auf einer Skala bis 100. Ein Wert von 95 heißt: Nur fünf Prozent aller beobachteten Aktien liefen besser.
Es ist nicht die einzige Liste, in der die Aktie steht. Zum 26. Juli 2026 erfüllte Digital Turbine 17 unserer Scanner-Strategien — darunter „Mark Minervini: Power Play“, „Stan Weinstein: Stage 2“, „RS-Leader (≥90)“, „Qullamaggie: Top Gainers 1M“ und „Institutionelle Akkumulation“. Diese Konfluenz ist bemerkenswert, aber sie hat einen gemeinsamen Nenner, den man kennen muss: Es sind fast ausschließlich Momentum- und Trendfilter. Sie messen dasselbe Phänomen aus verschiedenen Winkeln — nämlich, dass viele Leute diese Aktie kaufen. Kein einziger dieser Filter prüft, ob die Zinsen bezahlbar sind. Merke dir den Satz gleich zu Beginn: Ein Momentum-Scanner findet Bewegung, keine Qualität. Also schauen wir in die Bücher. Wer den Vergleich sucht: In derselben Wochenliste steht auf Platz 5 Bandwidth, die wir gesondert analysiert haben.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt, und das ist mehr, als die Schlagzeile „drittes Verlustjahr in Folge“ vermuten lässt. Digital Turbine hat 2022 einen Gipfel erlebt und ist danach hart abgestürzt: vom Umsatz-Höchststand 747,6 Millionen US-Dollar im Geschäftsjahr 2022 ging es über 665,9 und 544,5 Millionen bis auf 490,5 Millionen im Geschäftsjahr 2025 — ein Rückgang um 34 Prozent in drei Jahren. Im Geschäftsjahr 2026 stieg der Umsatz erstmals wieder, um 15,2 Prozent auf 565,3 Millionen.

Wichtiger als die Gesamtzahl ist, woher das Wachstum kam — und hier wird es unbequem für jede Erzählung von einer breiten Erholung. Nach Regionen aufgeschlüsselt sieht das Geschäftsjahr 2026 gegenüber dem Vorjahr so aus: USA und Kanada 227,7 Millionen US-Dollar nach 232,1 Millionen — leicht rückläufig. Europa, Naher Osten und Afrika 162,5 nach 163,1 Millionen — praktisch unverändert. Asien-Pazifik und China 174,4 nach 95,5 Millionen — plus 82,6 Prozent. Der gesamte Konzernzuwachs von 74,7 Millionen US-Dollar stammte im Geschäftsjahr 2026 also aus einer einzigen Region, und in den beiden etablierten Märkten stagnierte oder schrumpfte das Geschäft. Der Geschäftsbericht führt den Zuwachs auf höhere Gerätestückzahlen im Ausland zurück. Im ersten Quartal des Geschäftsjahres 2027 hat sich das Bild verbreitert: Dort wuchsen auch die USA und Kanada (plus 16,0 Prozent) sowie Europa (plus 16,3 Prozent), Asien blieb mit plus 49,1 Prozent aber der stärkste Treiber.
Auch operativ hat sich echt etwas bewegt. Der größte Kostenblock, die durchgereichte Umsatzbeteiligung, stieg nur um 3,5 Prozent, während der Umsatz um 15,2 Prozent zulegte — die Quote fiel von 48,0 auf 43,1 Prozent. Die Verwaltungskosten sanken um 18,2 Prozent auf 142,1 Millionen US-Dollar, unter anderem weil die aktienbasierte Vergütung von 33,5 auf 16,4 Millionen halbiert wurde und Abschreibungen auf alte Zukäufe ausliefen. Die Belegschaft ging von 647 auf 620 Vollzeitkräfte zurück. Das Transformationsprogramm, das im Oktober 2024 begann und zwei Entlassungsrunden umfasste, war im vierten Quartal des Geschäftsjahres 2025 abgeschlossen; im Geschäftsjahr 2026 kostete es nur noch 0,6 Millionen US-Dollar. Merksatz: Der Sparplan hat geliefert. Das Zinsproblem hat er nicht gelöst.
Und ein Quartal verdient besondere Erwähnung, weil es die Trendwende-Erzählung überhaupt erst plausibel gemacht hat: Im dritten Quartal des Geschäftsjahres 2026 — dem Weihnachtsquartal bis zum 31. Dezember 2025 — verdiente Digital Turbine erstmals seit Langem wieder Geld: 151,4 Millionen US-Dollar Umsatz (plus 12,4 Prozent), 21,7 Millionen Betriebsgewinn und 5,1 Millionen Nettogewinn. Wer weiterrechnet, sieht allerdings auch das vierte Quartal: Zwischen dem Neunmonatsverlust von 30,4 Millionen und dem Jahresverlust von 37,7 Millionen liegen rechnerisch 7,3 Millionen zusätzlicher Verlust im Quartal Januar bis März 2026. Ein gutes Quartal ist eben noch kein gutes Jahr.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Betriebsgewinn reichte im Geschäftsjahr 2026 nicht für die Zinsen
Die Zinsdeckung ist eine der wenigen Kennzahlen, die man ohne Vorwissen versteht: Sie teilt den Betriebsgewinn durch den Zinsaufwand und beantwortet die Frage, wie oft ein Unternehmen seine Zinsen aus dem laufenden Geschäft bezahlen könnte. Ein gesunder Wert liegt bei 3 oder darüber; unter 1 heißt schlicht: Das Geschäft verdient die Zinsen nicht. Digital Turbine kommt im Geschäftsjahr 2026 auf 34,0 geteilt durch 58,6 — also 0,58. Im ersten Quartal des Geschäftsjahres 2027 waren es 1,8, auf die zwölf Monate bis Juni 2026 gerechnet rund 1,0 (Einzelheiten im Update oben). Die Wahrheit ist also nicht verschwunden — sie ist kleiner geworden.
Der Weg vom Betriebsgewinn zum Jahresverlust ist deshalb kurz und lehrreich:

Der Zinsaufwand ist innerhalb eines Jahres um 68,4 Prozent gestiegen, von 34,8 auf 58,6 Millionen US-Dollar. Der Grund steht im Geschäftsbericht: Der gewichtete Durchschnittszins auf die Konzernschulden kletterte von 8,4 auf 11,3 Prozent. Das ist keine Marktbewegung, das ist eine bewusste Entscheidung — Digital Turbine hat im August 2025 eine Bankenkreditlinie gegen ein deutlich teureres Darlehen getauscht. Warum, und zu welchem Preis, steht in der nächsten Wahrheit.
Unbequeme Wahrheit Nr. 2: Mit Gebühren kostete eine Tranche bis März 2026 effektiv 20,62 Prozent
Am 29. August 2025 löste Digital Turbine seine Kreditlinie bei der Bank of America und einem Bankenkonsortium ab und nahm stattdessen ein Darlehen bei Blue Torch Finance LLC auf — einem auf private Unternehmenskredite spezialisierten Finanzierer (Private Credit), der in der Regel höhere Zinsen verlangt als eine Bank. Die Konditionen: drei Tranchen über zusammen 430,0 Millionen US-Dollar, vier Jahre Laufzeit bis zum 29. August 2029, Zinsmarge von 7,50 bis 8,00 Prozentpunkten über dem Referenzzins SOFR, besichert mit praktisch dem gesamten Konzernvermögen. Zum 31. März 2026 standen davon noch 391,2 Millionen US-Dollar aus, zu einem Effektivzins von 11,7 Prozent; zum 30. Juni 2026 waren es 387,8 Millionen zu 11,2 und 11,6 Prozent.
Der eigentliche Preis steht aber nicht im Zinssatz, sondern in den Gebühren. Der ursprüngliche Vertrag sah Ausstiegs- und Laufzeitgebühren vor, die fällig werden sollten, wenn eine bestimmte Tranche nicht bis August 2026 zurückgezahlt ist — und die dann einfach auf die Schuldsumme aufgeschlagen werden:
„In the event that the Company does not prepay the applicable term loan principal by August 2026, the Company would be required to add total exit fees of $8,100 and duration fees of $21,500 to its principal balance. The Company uses the effective interest method to recognize the exit and duration fees over the term of the debt. The effective interest rate for the period from the date of issuance through March 31, 2026 on the effected tranche was 20.62%.“
Übersetzung: „Zahlt die Gesellschaft die betreffende Darlehenstranche nicht bis August 2026 vorzeitig zurück, müsste sie Ausstiegsgebühren von insgesamt 8,1 Millionen und Laufzeitgebühren von 21,5 Millionen US-Dollar ihrer Darlehenssumme zuschlagen. Die Gesellschaft erfasst die Ausstiegs- und Laufzeitgebühren nach der Effektivzinsmethode über die Laufzeit der Schuld. Der Effektivzins für den Zeitraum von der Ausgabe bis zum 31. März 2026 betrug auf der betroffenen Tranche 20,62 Prozent.“
— Digital Turbine, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Note 12 „Debt“

Nach der Vertragsänderung vom April 2026 (nächste Wahrheit) sind diese Gebühren gedeckelt: Bis zum 30. Juni 2026 wurden 5,85 Millionen Ausstiegs- und 10,75 Millionen Laufzeitgebühren auf die Darlehenssumme aufgeschlagen; offen ist noch eine Laufzeitgebühr von 5,0 Millionen, falls eine bestimmte Tranche bis 31. Dezember 2026 ungetilgt bleibt. Der Effektivzins auf der betroffenen Tranche sank laut Quartalsbericht auf 17,21 Prozent — immer noch rund das Anderthalbfache der übrigen Schuld.
Um die Schuld zu drücken, verkaufte Digital Turbine parallel eigene Aktien über den Markt. Am 5. August 2025 schloss der Konzern einen Vertrag über bis zu 150 Millionen US-Dollar mit zwei Banken; verkauft wurden 9.945.136 Aktien zu durchschnittlich 5,89 US-Dollar, was 58,6 Millionen US-Dollar brutto einbrachte. Der Erlös musste laut Kreditvertrag direkt in die Tilgung fließen — insgesamt gingen im Geschäftsjahr 2026 55,0 Millionen US-Dollar an Blue Torch zurück. Am 2. Februar 2026 kündigte Digital Turbine diesen Verkaufsvertrag von sich aus. Die Zahl der ausstehenden Aktien stieg im Geschäftsjahr trotzdem von 105.977.642 auf 120.315.203 — gut 13,5 Prozent mehr Stücke für dieselbe Firma. Am 30. September 2026 waren es 121.721.855.
Unbequeme Wahrheit Nr. 3: Acht Monate später wurde die Auflage gelockert — gegen Gebühr
Kreditverträge enthalten Auflagen — im Fachjargon „Covenants“. Das sind Versprechen des Schuldners, bestimmte Kennzahlen einzuhalten; wer sie bricht, riskiert, dass der ganze Kredit sofort fällig gestellt wird. Blue Torch verlangte zwei davon: eine Obergrenze für die Verschuldungsquote und eine Mindestliquidität — 10 Millionen US-Dollar bis zum 31. März 2026, danach 20 Millionen, davon mindestens 10 Millionen in den USA.
Am 20. April 2026, drei Wochen nachdem die höhere Schwelle in Kraft getreten war, wurde der Vertrag geändert:
„On April 20, 2026, Digital Turbine, Inc. (the ‚Company‘) amended its Financing Agreement (the ‚Financing Amendment‘) among the Company, certain other wholly owned subsidiaries of the Company, as guarantors, Blue Torch Finance LLC, as administrative agent and as collateral agent, and the lenders from time to time party thereto to, among other things, amend the liquidity covenant to reduce the liquidity requirement for the period between April 1, 2026 and December 31, 2026 to $15,000,000.“
Übersetzung: „Am 20. April 2026 änderte Digital Turbine, Inc. (die ‚Gesellschaft‘) ihren Finanzierungsvertrag zusammen mit bestimmten weiteren hundertprozentigen Tochtergesellschaften als Garantiegeber, mit Blue Torch Finance LLC als Verwaltungs- und Sicherheitentreuhänder sowie den jeweiligen Darlehensgebern — unter anderem, um die Liquiditätsauflage für den Zeitraum vom 1. April 2026 bis zum 31. Dezember 2026 auf 15.000.000 US-Dollar zu senken.“
— Digital Turbine, Inc., SEC-Ad-hoc-Meldung 8-K vom 23. April 2026, Item 1.01

Diese Lockerung war nicht umsonst; einen Grund für die Änderung nennt die Pflichtmeldung nicht. Der Anhang des Geschäftsberichts nennt den Preis: eine Änderungsgebühr von 5,0 Millionen US-Dollar, die als zusätzliche Finanzierungskosten über die Restlaufzeit verteilt wird. Im Gegenzug wurden die verbleibenden Ausstiegsgebühren auf 1,35 Millionen begrenzt und künftige Laufzeitgebühren auf 5,0 Millionen gedeckelt — letztere entfallen ganz, wenn eine bestimmte Tranche bis zum 31. Dezember 2026 zurückgezahlt wird. Am selben Tag setzte der Konzern außerdem bis zum 1. Oktober 2026 seine Pflicht aus, die Aktien aus den Optionsscheinen der Kreditgeber zum Wiederverkauf zu registrieren — am 1. Oktober 2026 wurden die 1.222.418 Aktien dann erneut registriert, nachdem sie schon im Oktober 2025 einmal zum Wiederverkauf registriert worden waren. Zum 31. März 2026 hielt Digital Turbine alle Auflagen ein, und die Kasse lag mit 37,7 Millionen US-Dollar über beiden Schwellen; zum 30. Juni 2026 galt dasselbe bei 42,9 Millionen frei verfügbarer Kasse. Trotzdem gilt: Die Lockerung hatte einen Preis — 5,0 Millionen US-Dollar Änderungsgebühr.
Unbequeme Wahrheit Nr. 4: Die Zwölf-Monats-Aussage steht unter einer Bedingung
In US-Geschäftsberichten steht meist ein Absatz, den erfahrene Leser zuerst suchen: die Aussage der Geschäftsführung, ob das Geld für die nächsten zwölf Monate reicht. Bei Digital Turbine steht sie da — aber sie beginnt mit einem Wenn:
„If we successfully refinance such loans on acceptable terms, we believe our existing cash and cash equivalents, cash flow from operations, and ability to access debt financing arrangements would be sufficient to meet our working capital and other business requirements for at least 12 months from the filing date of this Annual Report.“
Übersetzung: „Sofern es uns gelingt, diese Darlehen zu annehmbaren Bedingungen zu refinanzieren, gehen wir davon aus, dass unsere vorhandenen Zahlungsmittel und Zahlungsmitteläquivalente, der Mittelzufluss aus dem laufenden Geschäft und unser Zugang zu Fremdfinanzierungen ausreichen würden, um unseren Betriebsmittelbedarf und die übrigen geschäftlichen Anforderungen für mindestens zwölf Monate ab dem Einreichungsdatum dieses Jahresberichts zu decken.“
— Digital Turbine, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 7 „Liquidity and Capital Resources“

Zur Einordnung, ohne Dramatik: Das ist kein förmlicher Zweifel an der Fortführung — den müsste der Abschlussprüfer eigens vermerken, und Grant Thornton hat das nicht getan. Der Prüfer hat im Gegenteil auch die interne Kontrolle als wirksam bestätigt. Es ist aber auch nicht die übliche unbedingte Formel. Der Konzern schreibt im selben Abschnitt ausdrücklich, er suche derzeit eine Refinanzierung einzelner Tranchen und prüfe zugleich, sich über die Ausgabe von Aktien oder aktienähnlichen Papieren frisches Kapital zu beschaffen. Merksatz: Ein „wenn“ in diesem Absatz ist eine Nachricht. Der Quartalsbericht zum 30. Juni 2026 wiederholt den Satz nahezu wortgleich, die Bedingung „If we successfully refinance such loans on acceptable terms“ sogar Wort für Wort — trotz des starken Quartals.
Unbequeme Wahrheit Nr. 5: Ohne Firmenwert und immaterielle Werte ist das Eigenkapital negativ
Zum 31. März 2026 wies Digital Turbine im Geschäftsbericht ein Eigenkapital von 192,2 Millionen US-Dollar aus; nach der Korrektur vom August 2026 sind es 200,3 Millionen. Zum 30. Juni 2026 stehen 190,6 Millionen US-Dollar in der Bilanz. Der Blick auf die Aktivseite erklärt, woraus dieses Eigenkapital besteht: 222,9 Millionen US-Dollar Firmenwert und 208,5 Millionen sonstige immaterielle Werte — zusammen 431,4 Millionen von 843,5 Millionen Bilanzsumme. Der Firmenwert ist im Alltagsbild der Aufpreis, den ein Käufer über den Wert der einzelnen gekauften Gegenstände hinaus bezahlt hat; er lässt sich nicht verkaufen und nicht beleihen. Zieht man Firmenwert und immaterielle Werte vom Eigenkapital ab, bleibt ein materieller Buchwert von minus 240,8 Millionen US-Dollar (31. März 2026 nach Korrektur: minus 240,2 Millionen).
Dass diese Buchwerte keine Sicherheit sind, hat der Konzern selbst bewiesen: Im Geschäftsjahr 2024 schrieb Digital Turbine 336,6 Millionen US-Dollar Firmenwert in einem einzigen Jahr ab. Das Eigenkapital fiel damals von 605,2 auf 213,9 Millionen; der Jahresverlust betrug 420,4 Millionen US-Dollar oder 4,16 US-Dollar je Aktie. Der aufgelaufene Bilanzverlust stand zum 30. Juni 2026 bei 728,3 Millionen US-Dollar. Was das für die Aktie bedeutet, sagen Geschäfts- und Quartalsbericht ungewöhnlich direkt: Da praktisch das gesamte Vermögen an den Kreditgeber verpfändet ist, bliebe im Fall einer Verwertung „little, if any“ — wenig bis nichts — für die Aktionäre übrig.
Unbequeme Wahrheit Nr. 6: Wenige Netzbetreiber, ein Kunde mit 20,6 Prozent der Forderungen — und ein kommissarischer Finanzvorstand
Das Geschäft auf dem Gerät funktioniert nur, solange Mobilfunkanbieter und Gerätehersteller mitspielen. Der Geschäftsbericht ist da unmissverständlich:
„In our ODS business, we rely on wireless carriers and OEMs to distribute our products and services. A significant portion of our ODS business is derived from a limited number of wireless carriers. Our failure to maintain our relationships with these carriers, establish relationships with new carriers, or a loss or change of terms could materially reduce our revenue and thus harm our business, operating results, and financial condition.“
Übersetzung: „In unserem Geschäft auf dem Gerät sind wir bei der Verbreitung unserer Produkte und Dienste auf Mobilfunkanbieter und Gerätehersteller angewiesen. Ein erheblicher Teil dieses Geschäfts stammt von einer begrenzten Zahl von Mobilfunkanbietern. Gelingt es uns nicht, die Beziehungen zu diesen Anbietern zu halten oder neue aufzubauen, oder verlieren wir sie beziehungsweise ändern sich die Konditionen, könnte das unseren Umsatz erheblich mindern und damit unser Geschäft, unsere Ertragslage und unsere Finanzlage schädigen.“
— Digital Turbine, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1A „Risk Factors“

Wie eng diese Abhängigkeit inzwischen ist, zeigt eine Zahl im Anhang, die es im Vorjahr noch nicht gab: Zum 31. März 2026 entfielen 20,6 Prozent aller Forderungen auf einen einzigen Kunden — zum 31. März 2025 lag kein Kunde über 10 Prozent. Den Namen des Kunden nennt der Geschäftsbericht nicht, und der Quartalsbericht zum 30. Juni 2026 enthält dazu keine neue Angabe. Beim Umsatz bleibt zwar in allen drei Berichtsjahren kein einzelner Partner über der Zehn-Prozent-Marke; auf der Forderungsseite hat sich das Bild aber binnen eines Jahres deutlich verdichtet. Dazu passt ein Detail, das die Wettbewerbsfrage stellt: Als Hauptkonkurrenz nennt der Geschäftsbericht den App-Store Google Play — als gewichtigere Konkurrenz neben kleineren Anbietern aber hauseigene Lösungen der Netzbetreiber und Gerätehersteller, also genau jener Partner, von denen der Umsatz abhängt.
Und eine Personalie, die auch beim Update noch offen ist: Finanzvorstand Steve Lasher trat am 22. Mai 2026 zurück, wirksam zum 31. Mai. Chefbuchhalter Josh Kinsell führt die Finanzen seit dem 1. Juni 2026 kommissarisch; der Konzern hat eine Personalberatung mit der Suche beauftragt. Noch in der Pflichtmeldung vom 1. Oktober 2026 unterschreibt Kinsell als „Chief Financial Officer (Interim)“ — die Stelle ist also seit vier Monaten nicht dauerhaft besetzt, vor einer anstehenden Refinanzierung. Dazu kommt ein zweiter Abgang: Chief Business Officer Michael Akkerman verlässt das Unternehmen zum 30. Oktober 2026, um anderswo Vorstandschef zu werden.
Die Bewertung — was der Markt heute für dieses Geschäft zahlt
Ein Vorwort zur Ehrlichkeit: Kurse ändern sich täglich, deshalb dient hier ein datierter Anker als Größenordnung, kein Kaufargument. Am 30. September 2026 schloss die Aktie bei 11,10 US-Dollar — so steht es im Wertpapierprospekt vom 1. Oktober 2026. Bei 121.721.855 ausstehenden Aktien zum selben Stichtag ergibt das einen Börsenwert von rund 1,35 Milliarden US-Dollar. Zum Vergleich: Bei Erscheinen dieser Analyse (Schlusskurs 8,45 US-Dollar am 24. Juli 2026) waren es rund 1,02 Milliarden, der Kurs liegt also gut 31 Prozent höher. Die 52-Wochen-Spanne reichte von 2,74 bis 15,34 US-Dollar (Datenstand 2. Oktober 2026); die Aktie schwankt erheblich, das Beta liegt bei rund 2,9 — sie bewegt sich also im Schnitt fast dreimal so stark wie der Gesamtmarkt.
Daraus lassen sich vier Größenordnungen ableiten, alle auf die zwölf Monate von Juli 2025 bis Juni 2026 gerechnet. Erstens das Kurs-Umsatz-Verhältnis: Der Umsatz dieser zwölf Monate lag bei 600,3 Millionen US-Dollar, der Börsenwert entspricht also rund dem 2,25-Fachen — gut ein Viertel mehr als beim Erscheinen der Analyse. Der Markt preist damit eine Fortsetzung der Erholung ein. Zweitens der Unternehmenswert: Börsenwert plus Nettoverschuldung von 344,9 Millionen US-Dollar (387,8 Millionen Schulden minus 42,9 Millionen frei verfügbare Kasse, 30. Juni 2026) ergibt rund 1,70 Milliarden. Wer die Firma ganz kaufen wollte, zahlte die Schulden mit. Drittens der Verschuldungsgrad: Der operative Gewinn vor Abschreibungen lag in diesen zwölf Monaten bei rund 126,7 Millionen US-Dollar (61,8 Millionen Betriebsgewinn plus 64,9 Millionen Abschreibungen). Die Nettoverschuldung entspricht damit dem 2,7-Fachen — deutlich weniger als das 3,4-Fache aus dem Geschäftsjahr 2026. Das Unternehmen selbst nennt 2,5, rechnet aber mit seinem bereinigten EBITDA. Viertens ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es weiter keinen Gewinn unter dem Strich gibt.
Eine weitere Zahl rundet das Bild. Der freie Mittelzufluss — Geld aus dem laufenden Geschäft minus Investitionen — betrug in den zwölf Monaten bis Juni 2026 rund 21,2 Millionen US-Dollar (50,9 minus 29,7 Millionen). Gemessen daran kostet die Aktie rund das 64-Fache dieses Betrags. Dieser Preis setzt voraus, dass das Unternehmen seine Zinsen bald mit deutlichem Abstand verdient — auf zwölf Monate gerechnet verdient es sie bisher gerade so.
Der Blick der Profis hat sich seit Juli gedreht: Alle drei erfassten Häuser raten inzwischen zum Kauf, zwei davon ausdrücklich stark, das Konsens-Kursziel liegt bei rund 16,33 US-Dollar (Datenstand 2. Oktober 2026) — eine schmale Basis von drei Häusern. Ein möglicher Grund für den Abstand zu unserer roten Einstufung: Das Unternehmen gibt seine Prognose im bereinigten EBITDA an, einer Kennzahl, in der die Zinsen nicht vorkommen — unsere Einstufung setzt dagegen beim Betriebsgewinn nach Zinsen an. Die Wette auf fallende Kurse bleibt trotzdem erheblich: 10,2 Millionen Aktien sind leerverkauft, rund 9,3 Prozent des Streubesitzes (selbst errechnet: 10,2 von 109,2 Millionen frei handelbaren Aktien laut Fundamentaldaten). Steigen die Kurse, geraten Leerverkäufer unter Druck, ihre Positionen durch Rückkäufe zu schließen — das kann Kursausschläge in beide Richtungen verstärken.
Chancen und Risiken auf einen Blick
Was für Digital Turbine spricht:
- Das Geschäft wächst wieder — und breiter. Plus 15,2 Prozent Umsatz im Geschäftsjahr 2026, plus 26,8 Prozent im ersten Quartal des Geschäftsjahres 2027, diesmal in allen Regionen; die Werbeplattform wuchs im Quartal um 55,9 Prozent.
- Die Kostenseite ist bereinigt. Verwaltungskosten minus 18,2 Prozent im Geschäftsjahr 2026 und minus 23,1 Prozent im ersten Quartal 2027; die durchgereichte Umsatzbeteiligung fiel von 48,0 über 43,1 auf 42,8 Prozent des Umsatzes.
- Im Quartal trug das Betriebsergebnis die Zinsen. 23,1 Millionen US-Dollar Betriebsgewinn gegen 12,9 Millionen Zinsaufwand im Quartal April bis Juni 2026 (Zinsdeckung 1,8); die Jahresprognose wurde auf 650 bis 670 Millionen Umsatz angehoben.
- Bares Geld fließt. 17,9 Millionen US-Dollar operativer Mittelzufluss im Quartal, rund 21,2 Millionen frei über zwölf Monate; die gezahlten Zinsen (11,6 Millionen) lagen im Quartal klar darunter.
- Die Position auf dem Gerät ist schwer nachzubauen. Wer Apps schon während der Ersteinrichtung ausspielen will, braucht Verträge mit Netzbetreibern und Herstellern — die hat Digital Turbine über Jahre aufgebaut; im Quartal April bis Juni 2026 kündigte das Unternehmen eine Partnerschaft mit dem Netzbetreiber Orange an.
Was dagegen spricht:
- Auf zwölf Monate reicht es gerade. Von Juli 2025 bis Juni 2026 standen rund 61,8 Millionen Betriebsgewinn gegen rund 61,5 Millionen Zinsaufwand — Zinsdeckung rund 1,0, kein Puffer; im Geschäftsjahr 2026 waren es 0,58.
- 387,8 Millionen US-Dollar Schulden bei einem Spezialfinanzierer (30. Juni 2026), besichert mit praktisch dem gesamten Vermögen, Effektivzins 11,2 und 11,6 Prozent, auf einer Tranche 17,21 Prozent; bleibt eine bestimmte Tranche bis 31. Dezember 2026 ungetilgt, kostet das 5,0 Millionen.
- Die Zwölf-Monats-Aussage steht weiter unter einem „Wenn“. Auch der Quartalsbericht zum 30. Juni 2026 macht sie von einer gelungenen Refinanzierung abhängig; die Liquiditätsauflage war im April 2026 gegen 5,0 Millionen Gebühr gesenkt worden.
- Materiell negatives Eigenkapital. 190,6 Millionen ausgewiesenes Eigenkapital stehen 431,4 Millionen Firmenwert und immaterielle Werte gegenüber (30. Juni 2026); im Geschäftsjahr 2024 wurden 336,6 Millionen Firmenwert in einem Jahr abgeschrieben.
- Verwässerung ist vorbereitet. Am 1. Oktober 2026 wurde die Vorratsregistrierung für neue Aktien (Universal-Shelf) erneuert, die Hauptversammlung gab 10,63 Millionen zusätzliche Aktien für die Mitarbeitervergütung frei, und der Kreditvertrag verlangt, Erlöse aus Aktienausgaben in die Tilgung zu stecken.
- Gegenwind bei den Gerätestückzahlen. Vorstandschef Bill Stone nannte in der Telefonkonferenz vom 4. August 2026 Preisprobleme bei Arbeitsspeicher-Chips (DRAM) in der Lieferkette als Belastung der weltweiten Gerätestückzahlen — und an den Stückzahlen hängt das Geschäft auf dem Gerät.
- Konzentration und Führung. Ein Kunde stand zum 31. März 2026 für 20,6 Prozent der Forderungen, hauseigene Lösungen der wichtigsten Partner zählen zu den gewichtigsten Konkurrenten, der Finanzvorstand ist seit dem 1. Juni 2026 nur kommissarisch besetzt, und der Chief Business Officer geht Ende Oktober 2026.
Ein menschliches Fazit
Zurück zur Trendwende-Falle vom Anfang. Sie ist deshalb so hartnäckig, weil sie mit einer richtigen Beobachtung beginnt: Digital Turbine hat 2026 tatsächlich die Kurve genommen. Der Umsatz wächst wieder, der größte Kostenblock schrumpft anteilig, die Verwaltung ist um fast ein Fünftel billiger geworden, und das Betriebsergebnis steht nach zwei Verlustjahren wieder im Plus. Das ist keine Erzählung, das ist testiert und nachlesbar.
Der Fehler liegt nicht in der Beobachtung, sondern im Punkt, an dem wir aufhören zu lesen. Im Geschäftsjahr 2026 stand zwei Zeilen unter dem Betriebsgewinn ein Zinsaufwand, der größer war als er. Das erste Quartal des Geschäftsjahres 2027 hat diese Zeile kleiner gemacht: 23,1 Millionen Betriebsgewinn gegen 12,9 Millionen Zinsen, Wachstum in allen Regionen, eine angehobene Prognose. Und genau hier schnappt die Trendwende-Falle ein zweites Mal zu — denn jetzt fühlt sich die Kurve noch richtiger an. Wer weiterliest, findet auf zwölf Monate gerechnet eine Zinsdeckung von rund 1,0, 387,8 Millionen Schulden, eine Gebührenfrist zum 31. Dezember 2026, dasselbe „Wenn“ vor der Zwölf-Monats-Aussage und einen am 1. Oktober erneuerten Rahmen für neue Aktien. Digital Turbine ist damit weder eine Trümmerfirma noch ein vollendeter Turnaround — es ist ein Unternehmen, dessen Geschäft die Bilanz gerade einholt, aber noch nicht überholt hat. Ob das gelingt, entscheidet sich an der Refinanzierung: Gelingt sie zu annehmbaren Bedingungen, hat das Geschäft Zeit; gelingt sie nur über viele neue Aktien, bezahlen die heutigen Aktionäre die Erholung mit.
Woran du das bis zum Jahresende ablesen kannst, steht in drei Pflichtmeldungen: Erstens eine Ad-hoc-Meldung (8-K) zur Ablösung oder Refinanzierung der im Kreditvertrag bestimmten Blue-Torch-Tranche vor dem 31. Dezember 2026 — wird sie rechtzeitig getilgt, entfällt die Gebühr von 5,0 Millionen. Zweitens ein Prospektnachtrag (424B5) unter der neuen Vorratsregistrierung — er zeigt, ob und wie viele neue Aktien dafür ausgegeben werden. Drittens der Quartalsbericht (10-Q) zum 30. September 2026: Liegt die Zinsdeckung auf zwölf Monate dann deutlich über 1,0 und verschwindet das „Wenn“ vor der Zwölf-Monats-Aussage, wäre das der belegte Schritt, an dem unsere Einstufung von Rot auf Gelb wechseln würde.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Digital Turbine, Inc. — Quartalsbericht 10-Q zum 30. Juni 2026 (erstes Quartal des Geschäftsjahres 2027) (eingereicht 5. August 2026)
- Digital Turbine, Inc. — Ad-hoc-Meldung 8-K vom 4. August 2026, Item 2.02 (Quartalszahlen und Prognose)
- Digital Turbine, Inc. — korrigierte Ad-hoc-Meldung 8-K/A vom 5. August 2026, Item 2.02 (Eigenkapital-Korrektur)
- Digital Turbine, Inc. — Ad-hoc-Meldung 8-K vom 25. August 2026, Items 5.02 und 5.07 (Abstimmungsergebnisse der Hauptversammlung)
- Digital Turbine, Inc. — Ad-hoc-Meldung 8-K vom 8. September 2026, Item 5.02 (Langfrist-Zuteilungen an das Management)
- Digital Turbine, Inc. — Ad-hoc-Meldung 8-K vom 24. September 2026, Item 5.02 (Rücktritt des Chief Business Officer am 23. September)
- Digital Turbine, Inc. — Registrierungserklärung S-3ASR vom 1. Oktober 2026 (Universal-Shelf)
- Digital Turbine, Inc. — Prospektnachtrag 424B7 vom 1. Oktober 2026 (Wiederverkauf von 1.222.418 Optionsschein-Aktien; Aktienzahl und Schlusskurs zum 30. September 2026)
- Mitschrift der Telefonkonferenz zum ersten Quartal des Geschäftsjahres 2027 vom 4. August 2026 (The Motley Fool, veröffentlicht über Webull)
- Digital Turbine, Inc. — Geschäftsbericht 10-K für das Geschäftsjahr zum 31. März 2026 (eingereicht 26. Mai 2026)
- Digital Turbine, Inc. — Quartalsbericht 10-Q zum 30. September 2025 (eingereicht 4. November 2025, Quartalszahlen Juli bis September 2025)
- Digital Turbine, Inc. — Quartalsbericht 10-Q zum 31. Dezember 2025 (eingereicht 3. Februar 2026)
- Digital Turbine, Inc. — Ad-hoc-Meldung 8-K vom 23. April 2026, Item 1.01 (Änderung des Finanzierungsvertrags)
- Digital Turbine, Inc. — Ad-hoc-Meldung 8-K vom 26. Mai 2026, Item 2.02 (Jahreszahlen)
- Digital Turbine, Inc. — Einladung zur Hauptversammlung DEF 14A vom 13. Juli 2026
- Digital Turbine, Inc. — Geschäftsbericht 10-K für das Geschäftsjahr zum 31. März 2024 (eingereicht 28. Mai 2024, Quelle der Umsatzzahlen für die Geschäftsjahre 2022 und 2023)
- SEC EDGAR — Einreichungsübersicht Digital Turbine, Inc. (CIK 0000317788)
- Fundamentaldaten (Kennzahlen, Kursreihe, Analystenschätzungen, Leerverkäufe), Datenstand 2. Oktober 2026; Erstfassung: Datenstand 26. Juli 2026, Schlusskurs vom 24. Juli 2026
Hinweis: Dieser Beitrag ist eine journalistische Einordnung öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren und keine persönliche Empfehlung. Aktien können erheblich an Wert verlieren; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den oben verlinkten Originalquellen und tragen ihren jeweiligen Stichtag; für Vollständigkeit und Richtigkeit der zugrunde liegenden Berichte übernehmen wir keine Gewähr. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 747,6 | 665,9 | 544,5 | 490,5 | 565,3 |
| Betriebsergebnis (EBIT) | 92,2 | 46,2 | -374,4 | -54,1 | 34,0 |
| Nettogewinn | 35,5 | 16,7 | -420,2 | -92,1 | -37,7 |
| Nettomarge | 4,8 % | 2,5 % | -77,2 % | -18,8 % | -6,7 % |
| Gewinn je Aktie | 0,35 $ | 0,16 $ | -4,16 $ | -0,89 $ | -0,33 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
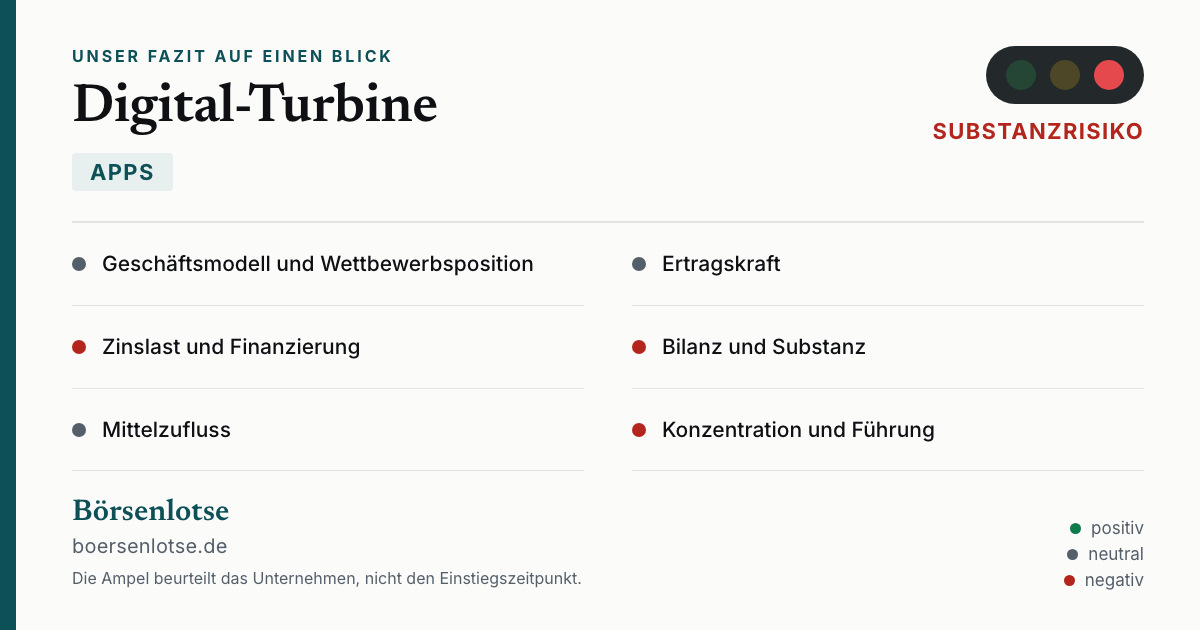
Unser Fazit auf einen Blick
- Geschäftsmodell und Wettbewerbsposition neutral
- Der Platz auf dem Gerät vor der ersten Nutzung ist schwer nachzubauen und über Jahre gewachsene Vertragsarbeit; im Quartal April bis Juni 2026 kam eine Partnerschaft mit Orange hinzu. Als Hauptkonkurrenz nennt der Geschäftsbericht den App-Store Google Play, als gewichtigere Konkurrenz neben kleineren Anbietern aber hauseigene Lösungen der Netzbetreiber und Gerätehersteller — also genau der Partner, von denen der Umsatz abhängt.
- Ertragskraft positiv
- Das Betriebsergebnis drehte im Geschäftsjahr 2026 auf plus 34,0 Millionen US-Dollar und lag im ersten Quartal des Geschäftsjahres 2027 bei 23,1 Millionen, getragen von 26,8 Prozent Umsatzwachstum in allen Regionen und 23,1 Prozent niedrigeren Verwaltungskosten. Die Jahresprognose wurde angehoben. Unter dem Strich steht wegen Bewertungseffekten weiter ein Verlust.
- Zinslast und Finanzierung negativ
- Im Quartal deckte der Betriebsgewinn die Zinsen 1,8-fach, auf zwölf Monate bis Juni 2026 aber nur rund 1,0-fach (rund 61,8 gegen rund 61,5 Millionen US-Dollar). 387,8 Millionen Schulden kosten 11,2 bis 11,6 Prozent, auf einer Tranche 17,21 Prozent; die Refinanzierung steht aus, und zum 31. Dezember 2026 läuft eine Gebührenfrist über 5,0 Millionen.
- Bilanz und Substanz negativ
- Dem Eigenkapital von 190,6 Millionen US-Dollar (30.06.2026) stehen 222,9 Millionen Firmenwert und 208,5 Millionen sonstige immaterielle Werte gegenüber; materiell bleiben minus 240,8 Millionen. Praktisch das gesamte Vermögen ist an den Kreditgeber verpfändet, und die Zwölf-Monats-Aussage im Quartalsbericht steht weiter unter der Bedingung einer gelungenen Refinanzierung.
- Mittelzufluss neutral
- Das laufende Geschäft brachte im ersten Quartal des Geschäftsjahres 2027 17,9 Millionen US-Dollar, über zwölf Monate 50,9 Millionen; frei blieben rund 21,2 Millionen. Die gezahlten Zinsen lagen im Quartal mit 11,6 Millionen klar darunter, nachdem sie im Geschäftsjahr 2026 mit 47,1 Millionen noch über dem operativen Mittelzufluss von 41,8 Millionen gelegen hatten.
- Konzentration, Führung und Verwässerung negativ
- Zum 31. März 2026 entfielen 20,6 Prozent aller Forderungen auf einen einzigen Kunden. Der Finanzvorstand ist seit dem 1. Juni 2026 nur kommissarisch besetzt, der Chief Business Officer geht zum 30. Oktober 2026, und rund 41 Prozent der abgegebenen Stimmen lehnten die Vorstandsvergütung ab. Über die am 1. Oktober 2026 erneuerte Vorratsregistrierung (Universal-Shelf) kann das Unternehmen ohne weitere Wartezeit neue Aktien ausgeben.
Digital Turbine ist die Trendwende-Falle in zweiter Auflage: Im Geschäftsjahr 2026 zeigte das operative Geschäft nach oben und die Kapitalstruktur nach unten. Das erste Quartal des Geschäftsjahres 2027 hat den Abstand verkleinert — 26,8 Prozent Umsatzwachstum in allen Regionen, 23,1 Millionen US-Dollar Betriebsgewinn gegen 12,9 Millionen Zinsen, eine angehobene Prognose. Auf zwölf Monate gerechnet deckt der Betriebsgewinn die Zinsen aber nur rund einmal, 387,8 Millionen Schulden sind mit praktisch dem gesamten Vermögen besichert, das materielle Eigenkapital liegt bei minus 240,8 Millionen, und die Zwölf-Monats-Aussage beginnt weiter mit einem Wenn. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil die Substanz hinter dem besseren Geschäft noch nicht trägt: Auf zwölf Monate bis Juni 2026 deckt der Betriebsgewinn die Zinsen nur rund einmal (rund 61,8 gegen rund 61,5 Millionen US-Dollar), das Eigenkapital ist ohne Firmenwert und immaterielle Werte mit minus 240,8 Millionen negativ, und die Zwölf-Monats-Aussage im Quartalsbericht hängt weiter an einer gelungenen Refinanzierung — kein förmlicher Fortführungszweifel, aber Zinsdeckung genau an der Schwelle, und zwischen zwei Stufen gilt die vorsichtigere.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Update vom 3. Oktober 2026: Die Analyse vom 26. Juli 2026 wurde um den Quartalsbericht (10-Q) zum 30. Juni 2026 (erstes Quartal des Geschäftsjahres 2027, eingereicht 05.08.2026), die Ergebnismeldungen 8-K vom 04.08.2026 und 8-K/A vom 05.08.2026, die Pflichtmeldungen bis 01.10.2026 und die Mitschrift der Telefonkonferenz vom 04.08.2026 ergänzt. Die Platzierung im hauseigenen Aktien-Scanner (Platz 16 von 28 in „Richard Moglen: 1 Week Top Performers“, Stand 25. Juli 2026) ist eine Momentaufnahme der Erstfassung.
- Alle Zahlen tragen ihren eigenen Stichtag: Jahreszahlen aus dem Geschäftsbericht 10-K für das Geschäftsjahr 2026 (eingereicht 26.05.2026), Quartalszahlen aus den 10-Q zum 30.09.2025, 31.12.2025 und 30.06.2026, Eigenkapital zum 31.03.2026 in der korrigierten Fassung der 8-K/A vom 05.08.2026, Aktienzahl und Schlusskurs zum 30.09.2026 aus dem Prospektnachtrag 424B7 vom 01.10.2026. Zwölf-Monats-Werte sind selbst errechnet (Geschäftsjahr 2026 plus erstes Quartal 2027 minus erstes Quartal 2026); beim Zinsaufwand sind das 58,6 plus 12,9 minus 10,0 Millionen, also rund 61,5 Millionen. Bewertungskennzahlen mit Datenstand 2. Oktober 2026 — evergreen gemeint, kein Tageskurs als Kaufargument.
- Verwechslungsgefahr: Der Ticker APPS gehört Digital Turbine, Inc. aus Austin (CIK 0000317788), nicht einem App-Store-Betreiber. Die Gesellschaft hieß bis 2015 Mandalay Digital Group, davor NeuMedia und Mandalay Media; die SEC-Registrierung reicht unter wechselnden Namen bis 1995 zurück. Die 2024 übernommene One Store International Holding B.V. ist eine kleine Beteiligung (Kaufpreis 1,9 Millionen US-Dollar), nicht der koreanische App-Store One Store selbst.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 3. Oktober 2026. Was sich seitdem bei APPS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Digital Turbine Inc (APPS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Digital Turbine liefert Software, die Apps schon bei der Ersteinrichtung neuer Android-Geräte auf das Telefon bringt — im Auftrag von Mobilfunkanbietern und Geräteherstellern, die am Erlös beteiligt werden (Segment On Device Solutions, 382,4 Millionen US-Dollar im Geschäftsjahr 2026). Dazu kommt eine Werbevermarktung für App-Anbieter mit Echtzeit-Auktionen (App Growth Platform, 185,7 Millionen). Das Geschäftsjahr endet am 31. März; das Geschäftsjahr 2026 deckt im Wesentlichen das Kalenderjahr 2025 ab.
Von April bis Juni 2026 stieg der Umsatz um 26,8 Prozent auf 166,0 Millionen US-Dollar, getragen von der Werbeplattform (plus 55,9 Prozent) und erstmals wieder von allen Regionen. Der Betriebsgewinn lag bei 23,1 Millionen nach minus 4,7 Millionen im Vorjahresquartal. Netto blieb ein Verlust von 11,3 Millionen US-Dollar, vor allem wegen 10,8 Millionen Buchverlust auf Optionsscheine der Kreditgeber und 9,3 Millionen Abwertung einer Beteiligung. Die Zahlen stehen im Quartalsbericht (10-Q) vom 5. August 2026.
Im Quartal April bis Juni 2026 ja: 23,1 Millionen US-Dollar Betriebsgewinn standen 12,9 Millionen Zinsaufwand gegenüber, eine Zinsdeckung von 1,8. Auf die zwölf Monate von Juli 2025 bis Juni 2026 gerechnet stehen aber rund 61,8 Millionen Betriebsgewinn gegen rund 61,5 Millionen Zinsen — eine Zinsdeckung von rund 1,0. Im Geschäftsjahr 2026 waren es 0,58 (34,0 gegen 58,6 Millionen).
Zum 30. Juni 2026 schuldete Digital Turbine 387,8 Millionen US-Dollar bei Blue Torch Finance, verteilt auf zwei Tranchen mit 285,0 Millionen (Effektivzins 11,2 Prozent) und 102,8 Millionen (11,6 Prozent), fällig am 29. August 2029 und besichert mit praktisch dem gesamten Vermögen. Bleibt eine bestimmte der beiden Tranchen bis 31. Dezember 2026 ungetilgt, werden 5,0 Millionen Laufzeitgebühr fällig. Die frei verfügbare Kasse lag bei 42,9 Millionen.
Am 4. August 2026 hob das Unternehmen seine Prognose für das Geschäftsjahr bis 31. März 2027 auf 650 bis 670 Millionen US-Dollar Umsatz und 145 bis 155 Millionen bereinigtes EBITDA an; zuvor waren es 630 bis 650 und 135 bis 145 Millionen. Das bereinigte EBITDA rechnet Zinsen, Abschreibungen, aktienbasierte Vergütung und Bewertungseffekte heraus. Eine Prognose für das Nettoergebnis gibt Digital Turbine nicht ab.
Mit der Registrierung auf Form S-3ASR hat Digital Turbine seinen vorab genehmigten Rahmen erneuert (der vorige stammte vom 5. August 2025), um ohne Wartezeit Aktien, Vorzugsaktien, Anleihen oder Optionsscheine auszugeben — Menge, Preis und Bedingungen werden erst bei einer Ausgabe festgelegt. Eine Ausgabe selbst ist damit noch nicht erfolgt. Am selben Tag wurden die 1.222.418 Aktien aus den Optionsscheinen der Kreditgeber erneut zum Wiederverkauf registriert (erstmals im Oktober 2025); ausstehend waren am 30. September 2026 121.721.855 Aktien.
Die Zahl der ausstehenden Aktien stieg im Geschäftsjahr 2026 von 105.977.642 auf 120.315.203 — gut 13,5 Prozent mehr —, vor allem durch den Verkauf von 9.945.136 Aktien über den Markt zu durchschnittlich 5,89 US-Dollar. Bis zum 30. September 2026 kamen nur gut 1,4 Millionen dazu (121.721.855). Am 25. August 2026 genehmigte die Hauptversammlung allerdings 10.630.000 zusätzliche Aktien für die Mitarbeitervergütung.
Nach den eigenen Berichten nutzt Digital Turbine künstliche Intelligenz, verkauft sie aber nicht als eigenes Produkt mit eigener Umsatzzeile. Der Geschäftsbericht für das Geschäftsjahr 2026 schreibt, man baue KI zunehmend in einzelne Angebote ein und sei bei Kerndaten und Infrastruktur auf externe KI-Partner angewiesen. Der Quartalsbericht zum 30. Juni 2026 nennt Kooperationen mit Google Cloud und Databricks und beschreibt, dass KI direkt in die Systeme für Zielgruppenansprache und Echtzeit-Optimierung eingebaut wird.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.