Cosmecca Korea: Vom ewigen Dritten zum Star der K-Beauty-Welle — mit einer Anklage in der Familie
Cosmecca Korea (KOSDAQ: 241710) stellt BB-Cremes, Masken und Make-up für Amorepacific, Missha und ein Dutzend K-Beauty-Indie-Marken her, ohne je einen eigenen Markennamen auf die Tube zu drucken. 2025 wuchs der Konzernumsatz um 22,2 Prozent auf 640,9 Milliarden Won, umgerechnet rund 407 Millionen Euro, das Betriebsergebnis um 38,4 Prozent — und die Aktie ist seit Jahresbeginn 2026 um rund 92 Prozent gestiegen (zeitweise mehr als verdoppelt). Am 11. August 2026 wurden die beiden Söhne der Gründerfamilie wegen des Verdachts auf Insiderhandel angeklagt, ein Jahr zuvor lehnte die Börse den Aufstieg in die erste Liga ab. Keine Kauf- oder Verkaufsempfehlung — nur die Frage, was von den glänzenden Zahlen übrig bleibt, wenn man auch die Fußnoten liest.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 130.800,00 ₩ -4,10 %
- Marktkapitalisierung
- 1.423,0 Mrd. ₩
- Wachstums-Score
- 7/10
- AAQS
- 10/10
Kursentwicklung seit 3. September 2026: -2,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Tagesschlusskurse seit 24. Nov 2025, um Splits und Dividenden bereinigt.
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Bias, der leiser ist als die Angst, etwas zu verpassen, aber genauso teuer: der Halo-Effekt. Wenn eine Firma in einer Zahl brilliert — Umsatzwachstum, Kurs, Marktanteil —, unterstellt unser Gehirn automatisch, dass auch die anderen Zahlen stimmen und das Management vertrauenswürdig ist. Bei Cosmecca Korea lohnt es sich, genau diesen Reflex zu prüfen. Die Firma wuchs 2025 um 22,2 Prozent, im ersten Halbjahr 2026 nochmals deutlich schneller, und die Aktie ist seit Jahresbeginn um rund 92 Prozent gestiegen (zeitweise mehr als verdoppelt). Am 11. August 2026 klagte die Staatsanwaltschaft zugleich zwei Söhne der Gründerfamilie wegen Insiderhandels an. Beides steht in denselben acht Monaten — und beides gehört zur selben Firma.
Der Deal für diesen Text: keine Empfehlung, kein Kursziel. Wir lesen den Halbjahresbericht vom 14. August 2026, den geprüften Jahresbericht 2025 und die koreanischen Pflichtmeldungen im Offenlegungssystem DART — und schauen, was von der glänzenden Fassade übrig bleibt, wenn man die Fußnoten liest. Das zentrale Spannungsfeld dieser Analyse: Die operativen Zahlen von Cosmecca Korea sind so gut wie seit Jahren nicht. Die Governance-Fragen rund um die Gründerfamilie sind es auch — nur in die andere Richtung.
Was Cosmecca Korea eigentlich macht
Cosmecca Korea aus Eumseong, rund 100 Kilometer südlich von Seoul, stellt seit 1999 Kosmetik für andere her: Toner, Cremes, Seren, Masken, Sonnenschutz und Make-up-Produkte wie BB- und CC-Creme, Foundation, Lippenstift und Lidschatten — als ODM-Hersteller (Original Development Manufacturing), der Kunden fertige Rezepturen anbietet, statt nur nach Bestellzettel zu produzieren. Das Unternehmen gilt als einer der Pioniere der BB-Creme, jenes Produkts, das den K-Beauty-Trend Anfang der 2010er-Jahre mitbegründete. Kunden sind etablierte koreanische Marken wie Amorepacific, Missha, Hanskin, Tonymory und Etude House ebenso wie eine wachsende Zahl unabhängiger Indie-Marken — etwa Roundlab oder Abib, deren Produkte über soziale Medien zu Verkaufshits wurden, ohne dass der Name Cosmecca je auf der Verpackung stünde. Der Jahresbericht 2025 beschreibt das eigene Geschäftssystem so:
„당사는 화장품의 단순 주문생산(OEM)을 수행하기보다 보유한 처방을 고객사에 적극 제시하는 자체 연구개발 경쟁력(ODM)을 보유하였습니다. 특히, 코스메카코리아의 OGM(Original Global Standard and Good Manufacturing)은 글로벌 화장품 시장에서 고객사의 비즈니스에 최적화된 서비스를 제공하기 위해 개발된 시스템입니다.“
Übersetzung: „Statt einfacher Auftragsfertigung (OEM) verfügen wir über eigene Forschungs- und Entwicklungskompetenz (ODM), mit der wir Kunden aktiv eigene Rezepturen anbieten. Insbesondere ist unser OGM-System (Original Global Standard and Good Manufacturing) dafür entwickelt, im globalen Kosmetikmarkt eine auf das jeweilige Kundengeschäft zugeschnittene Dienstleistung zu bieten.“
— Cosmecca Korea, Jahresbericht Geschäftsjahr 2025 (사업보고서), Abschnitt IV.2 „개요“, eingereicht (korrigierte Fassung) am 30. März 2026
Produziert wird über drei getrennte Landesgesellschaften: die koreanische Muttergesellschaft (Werk Incheon, Ausbau in Cheongju für Hydrogel-Masken und ein neues Forschungszentrum in Pangyo), eine chinesische Tochter in Pinghu sowie — seit 2018 — Englewood Lab mit Sitz in Totowa, New Jersey, die zusätzliche Produktionskapazität in den USA sicherte. 2025 erwirtschafteten die Landesgesellschaften vor der konzerninternen Umsatzeliminierung 441,5 Milliarden Won in Korea, 216,8 Milliarden in den USA und 34,0 Milliarden in China; nach Abzug der Innenumsätze weist der Konzernabschluss die eingangs genannten 640,9 Milliarden Won aus (Jahresbericht 2025, Segmentergebnis nach Landesgesellschaft). Wichtig für alles Folgende: Cosmecca Korea reicht kein 10-K und kein 10-Q ein — die Pflichtberichte liegen im koreanischen System DART, bilanziert wird nach K-IFRS. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäftsberichte (Jahres-/Halbjahresbericht, DART/Korea Exchange)“ statt „SEC-Berichte“.
Die Firmengeschichte für Anleger
-
1999
Gründung
Cosmecca Korea wird am 5. Oktober 1999 gegründet — der Grundstein für ein Unternehmen, das später zum Pionier der BB-Creme und der K-Beauty-Welle wird.
-
2016
KOSDAQ-Notierung
Am 28. Oktober 2016 geht Cosmecca Korea an die KOSDAQ — seither ist die Aktie öffentlich handelbar, aber auf die zweite koreanische Börsenliga beschränkt.
-
2018
Erwerb Englewood Lab
Mit der Übernahme der US-Firma Englewood Lab sichert sich Cosmecca zusätzliche Produktionskapazität in den USA — Jahre später wird genau diese Beteiligung zum Zentrum eines Insiderhandel-Vorwurfs gegen zwei Familienmitglieder.
-
2025
KOSPI-Umlistung abgelehnt
Am 1. September 2025 lehnt die Korea Exchange den Antrag auf Umlistung von der KOSDAQ an die erste Börsenliga KOSPI ab — laut Berichterstattung wegen Zweifeln an der Unabhängigkeit der Unternehmensführung.
-
2026
Governance-Reform
Im März 2026 schafft das Unternehmen das System des hauptamtlichen Prüfers ab und richtet einen Prüfungs- und einen Compliance-Ausschuss ein — die operative Doppelrolle der Gründerfamilie bleibt bestehen.
-
2026
Aufstockung auf bis zu 66,7 Prozent
Per Tenderangebot bis 23. März 2026 stockt Cosmecca Korea die Beteiligung an Englewood Lab auf bis zu 66,7 Prozent auf, für rund 43 Milliarden Won aus eigenen Mitteln.
-
2026
Insiderhandel-Anklage
Am 11. August 2026 klagt die Staatsanwaltschaft Suwon/Seongnam zwei Söhne der Gründerfamilie wegen des Verdachts auf Insiderhandel mit Englewood-Lab-Aktien aus dem Jahr 2018 an — ein offenes Verfahren, das die operative Führung direkt betrifft.
Wie die Aktie auf unseren Tisch kam
Cosmecca Korea war lange die Nummer drei einer Drei-Firmen-Branche, deutlich überschattet von den beiden Platzhirschen Cosmax und Kolmar Korea, die beide ein Vielfaches des Umsatzes stemmen. 2025 und 2026 begann sich das zu verschieben: Laut Wirtschaftspresse legte die Cosmecca-Aktie binnen eines Monats bis zum 11. August 2026 um 31,8 Prozent zu — mehr als Cosmax (21,6 Prozent) und deutlich mehr als Kolmar Korea (1,3 Prozent). Am 11. August 2026 selbst sprang der Kurs um 15,2 Prozent auf 109.400 Won, Tageshoch 116.800 Won, ein neues 52-Wochen-Hoch. Am 28. August 2026 erreichte die Aktie mit einem Schlusskurs von 153.900 Won ein neues 52-Wochen-Hoch (Tageshoch 155.500 Won am 31. August 2026; Fundamentaldaten). Mehrere Analysehäuser zogen mehrfach nach: Samsung Securities hob das Kursziel von 110.000 auf 130.000 Won an, NH Investment von 115.000 auf 140.000 Won, Kyobo Securities von 130.000 auf 150.000 Won, Hana Securities nahm die Coverage neu mit 147.000 Won auf.
Auffällig ist der zeitliche Rahmen: Der Kurssprung folgte einige Monate auf ein Tenderangebot, mit dem Cosmecca Korea die eigene Beteiligung an der US-Tochter Englewood Lab von 50 auf bis zu 66,7 Prozent aufstockte (Angebotszeitraum bis 23. März 2026, Preis 13.000 Won je Aktie, rund 43 Milliarden Won, aus eigenen Mitteln finanziert) — und fiel in dasselbe Jahr wie die Anklage gegen zwei Familienmitglieder wegen privater Aktienkäufe bei genau dieser Tochter aus dem Jahr 2018, dazu gleich mehr. Eine Aktie, die in wenigen Wochen zweistellig zulegt, während im Hintergrund eine Governance-Geschichte läuft, ist für uns ein Grund, die Berichte zu lesen — kein Ersatz dafür. Mitschriften von Analystenkonferenzen gibt es für diese Firma nicht; dazu im nächsten Kapitel mehr.
Die Zahlen über die Jahre — ehrlich gewürdigt
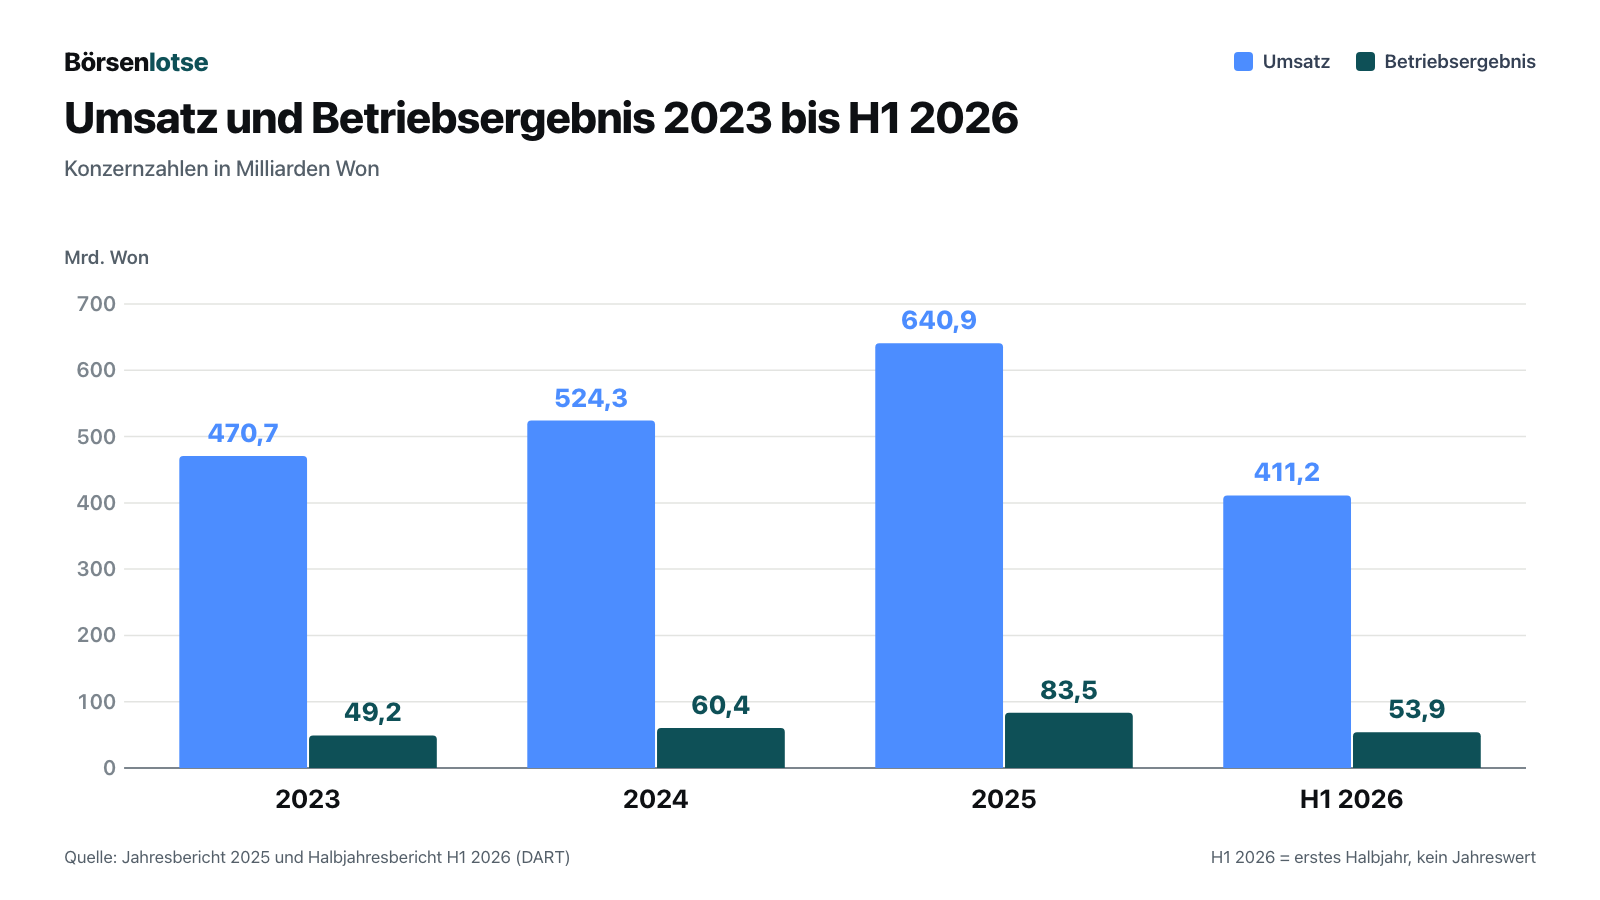
Erst das, was wirklich überzeugt: Der Konzernumsatz wuchs von 470,7 Milliarden Won (2023) über 524,3 Milliarden (2024) auf 640,9 Milliarden Won im Jahr 2025 — ein Plus von 22,2 Prozent, umgerechnet rund 407 Millionen Euro zum Referenzkurs vom 3. September 2026 (1.576,60 Won je Euro). Das Betriebsergebnis wuchs noch schneller: von 49,2 über 60,4 auf 83,5 Milliarden Won, plus 38,4 Prozent — die Bruttomarge kletterte von 22,9 auf 24,7 Prozent. Im ersten Halbjahr 2026 beschleunigte sich das Tempo weiter: 411,2 Milliarden Won Umsatz (Q1: 185,1 Milliarden, plus 56,4 Prozent zum Vorjahr; Q2: 226,1 Milliarden, plus 39,8 Prozent) und 53,9 Milliarden Won Betriebsergebnis — schon rund 89 Prozent dessen, was im gesamten Geschäftsjahr 2024 anfiel (60,4 Milliarden Won). Der Jahresbericht 2025 führt das Wachstum auf eine Mischung aus Marktzyklus und eigener Positionierung zurück:
„당사는 2025년(제27기) 연결 기준 매출은 전기대비 22.2% 성장한 640,929백만원, 영업이익은 전기대비 38.4% 증가한 83,537백만원을 기록하였습니다.“
Übersetzung: „Unser Unternehmen erzielte 2025 (27. Geschäftsjahr) auf Konzernbasis einen um 22,2 Prozent auf 640.929 Millionen Won gestiegenen Umsatz und ein um 38,4 Prozent auf 83.537 Millionen Won gestiegenes Betriebsergebnis.“
— Cosmecca Korea, Jahresbericht Geschäftsjahr 2025 (사업보고서), Abschnitt IV.2 „개요“, eingereicht am 30. März 2026
Beim Nettogewinn wird die Rechnung differenzierter, weil gut ein Fünftel davon nicht den Cosmecca-Aktionären zusteht: Der Konzerngewinn stieg von 33,9 (2023) über 53,7 (2024) auf 57,8 Milliarden Won (2025, plus 7,7 Prozent) — davon entfielen aber nur 45,4 Milliarden Won auf die Aktionäre des Mutterkonzerns, der Rest (12,4 Milliarden Won) auf Minderheitsgesellschafter. Warum das so ist und warum es für die Bilanz mehr bedeutet als eine Fußnote, steht in der ersten unbequemen Wahrheit.
Was das Management versprochen hat — und was daraus wurde
Zuerst die Transparenz-Fußnote: Für Cosmecca Korea existieren keine öffentlich zugänglichen Mitschriften von Analysten- oder Earnings-Calls — wir haben unser Transkript-Archiv am 3. September 2026 gezielt abgefragt (null Treffer für diesen Ticker). Was das Management ankündigt, lässt sich deshalb nur aus dem MD&A-Kapitel des Jahresberichts und aus Pflichtmeldungen rekonstruieren — die belastbarste verfügbare Quelle, aber eine, die das Unternehmen selbst formuliert.
Versprechen 1: Wachstum über den Marktzyklus hinaus. Der Jahresbericht 2025 verweist auf eine Marktstudie von Global Growth Insights, wonach der globale Kosmetik-ODM/OEM-Markt von rund 73,3 Milliarden US-Dollar (2025) auf 77,4 Milliarden (2026) und langfristig auf 126,0 Milliarden US-Dollar (2035) wachsen soll — getragen von Produktindividualisierung, Eigenmarken-Nachfrage und der Auslagerung von Entwicklung und Produktion durch globale wie Indie-Marken. Cosmecca positioniert sich explizit als ODM- statt reiner OEM-Anbieter, der eigene Rezepturen anbietet. Die Halbjahreszahlen 2026 bestätigen die Wachstumserzählung bislang: Das operative Tempo hat sich gegenüber 2025 nochmals beschleunigt, laut Wirtschaftspresse (Hankyung, 11.08.2026) wurde die eigene Jahresprognose 2026 zwischenzeitlich auf ein Umsatzwachstum von 30 Prozent angehoben.
Versprechen 2: Diversifizierung statt Klumpenrisiko. Der Segmentanhang bestätigt das nüchtern: Kein einzelner externer Kunde erreichte weder im ersten Halbjahr 2026 noch im Vorjahreszeitraum 10 Prozent der Konzernerlöse. Für das US-Geschäft nennt der Jahresbericht 2025 konkret die Ausweitung der FDA-OTC-Sonnenschutz-Produktlinien bei lokalen und K-Beauty-Marken als Wachstumstreiber — und das trug sichtbar: Der US-Betriebsgewinn verdoppelte sich 2025 nahezu (plus 98,8 Prozent auf 37,4 Milliarden Won). Eingehalten wurde dieses Versprechen also — mit einer Einschränkung, die im Kapitel zu den unbequemen Wahrheiten folgt: Ausgerechnet dieses profitabelste Standbein ist das, an dem die Governance-Fragen hängen.
Versprechen 3: „Solide Finanzstruktur“ trotz Zukäufen. Der Jahresbericht 2025 beziffert die eigene Bilanz als „견실한 재무구조“ (solide Finanzstruktur) mit einer Konzern-Eigenkapitalquote von 53,2 Prozent und einer Schuldenquote von 87,9 Prozent — beides moderate, nicht alarmierende Werte. Das stimmt für sich genommen. Was der Satz nicht erwähnt: Ein Teil des Eigenkapitalzuwachses wird durch denselben Zukauf wieder aufgezehrt, der das profitable US-Geschäft stärkt. Auch dazu mehr im nächsten Kapitel.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Rekordgewinn, aber schrumpfendes Eigenkapital
Der Jahresbericht 2025 erklärt in einem einzigen Satz, warum die Kapitalrücklage trotz eines guten Jahres sank:
„자본잉여금은 전년 69,037백만원에서 62,803백만원으로 6,234백만원(9.0%) 감소하였습니다. 이는 잉글우드랩㈜ 지분 추가 취득(공개매수 방식, 지분율 39% → 50%)에 따른 종속기업 지분 변동 효과가 자본잉여금에서 차감 반영된 결과입니다.“
Übersetzung: „Die Kapitalrücklage sank von 69.037 Millionen Won im Vorjahr um 6.234 Millionen Won (9,0 Prozent) auf 62.803 Millionen Won. Dies ist das Ergebnis des Effekts der Änderung der Beteiligungsquote an der Tochtergesellschaft durch den zusätzlichen Erwerb von Anteilen an Englewood Lab Inc. (per Tenderangebot, Beteiligungsquote 39 auf 50 Prozent), der von der Kapitalrücklage abgezogen wurde.“
— Cosmecca Korea, Jahresbericht Geschäftsjahr 2025 (사업보고서), Abschnitt IV.3 „자본“, eingereicht am 30. März 2026
Übersetzt für Nicht-Bilanzierer: Wenn ein Mehrheitsgesellschafter Anteile von Minderheitsgesellschaftern zukauft, ohne dass sich die Kontrolle ändert, läuft der Kaufpreis nicht über die Gewinn- und Verlustrechnung — er wird direkt mit dem Eigenkapital verrechnet. Genau das geschah 2025 (39 auf 50 Prozent Englewood Lab) und ein zweites Mal im ersten Halbjahr 2026 (50 auf bis zu 66,7 Prozent, rund 43 Milliarden Won). Das Ergebnis lässt sich in den Zahlen direkt nachvollziehen: Trotz eines Halbjahresüberschusses von 39,9 Milliarden Won sank das ausgewiesene Konzern-Eigenkapital von 336,2 Milliarden Won (31.12.2025) auf 334,6 Milliarden Won (30.06.2026) — ein Rückgang, den man in der Gewinnrechnung nirgends findet.

Zur Einordnung der Größenordnung: 2023 gehörten von 242,2 Milliarden Won Konzern-Eigenkapital noch 72,6 Milliarden (30 Prozent) den Minderheiten, 2024 waren es 89,2 von 307,6 Milliarden (29 Prozent). Der Anteil schwankt, bleibt aber strukturell hoch — wer Cosmecca-Aktien kauft, kauft nur einen Teil des ausgewiesenen Konzernvermögens, den Rest teilt man sich mit den verbliebenen Englewood-Lab-Minderheitsgesellschaftern.
Unbequeme Wahrheit Nr. 2: Die zweite Generation steht wegen genau dieser Tochter vor Gericht
Am 11. August 2026 — drei Tage vor dem Halbjahresbericht — klagte die Staatsanwaltschaft Suwon (Zweigstelle Seongnam) laut koreanischer Wirtschaftspresse zwei Söhne der Gründerfamilie wegen des Verdachts auf Verstoß gegen das Kapitalmarktgesetz an, ohne Untersuchungshaft (불구속 기소): den Präsidenten des Korea-Geschäfts von Cosmecca Korea und den CEO der US-Tochter Englewood Lab. Der Vorwurf laut Berichterstattung: 2018 sollen beide vorab gewusst haben, dass der Quartalsumsatz von Englewood Lab um mehr als 30 Prozent zum Vorjahr steigen würde — eine nicht öffentliche Information. Laut Anklage sollen sie mit Krediten über je 2,5 Milliarden Won, besichert mit Cosmecca-Korea-Aktien, rund 900.000 Aktien von Englewood Lab gekauft haben (445.000 zu 5.550 Won, 430.000 zu 4.960 Won) und dadurch zusammen einen unrechtmäßigen Gewinn von rund 2,1 Milliarden Won erzielt haben. Die Staatsanwaltschaft wird mit den Worten zitiert, sie werde „den Anklagevorwurf aufrechterhalten und künftig konsequent gegen unfaire Handlungen am Kapitalmarkt vorgehen“ (Joongboo Ilbo, 11. August 2026). Eine Stellungnahme der beiden Beschuldigten oder von Cosmecca Korea zu den Vorwürfen lag zum Datenstand dieser Analyse nicht vor. Das Verfahren ist zum Datenstand dieser Analyse nicht rechtskräftig entschieden — es gilt die Unschuldsvermutung, und die betroffene Aktiengesellschaft selbst führt den Fall in ihren eigenen DART-Pflichtmeldungen nicht als Eventualverbindlichkeit — vermutlich, weil er formal gegen Einzelpersonen läuft, nicht gegen das Unternehmen.
Bemerkenswert ist die zeitliche Nähe zu den beiden aktuellen Tenderangeboten für dieselbe Beteiligung: Ausgerechnet während Cosmecca Korea 2025 und 2026 mit eigenen Mitteln Anteile an Englewood Lab von 39 auf zuletzt bis zu 66,7 Prozent aufstockt, steht die Beteiligung an derselben Tochter im Zentrum eines Insiderhandel-Vorwurfs gegen zwei Familienmitglieder, die zugleich operative Führungsverantwortung für das Korea- und das US-Geschäft tragen.
Unbequeme Wahrheit Nr. 3: Der Aufstieg in die erste Liga wurde abgelehnt
Am 1. September 2025 erhielt Cosmecca Korea die Ablehnung ihres Antrags auf Umlistung von der KOSDAQ an die KOSPI, die erste Börsenliga Südkoreas — und meldete dies am 2. September 2025 per DART-Pflichtmeldung:
„1. 유가증권시장 상장을 위한 상장예비심사 미승인 통보 접수 - 상장주선인: 엔에이치투자증권 주식회사 - 상장예비심사 청구일자: 2025년 06월 30일 - 상장예비심사 미승인일자: 2025년 09월 01일 - 당사는 유가증권시장 상장을 위한 상장예비심사에 대하여 미승인 통보를 받았습니다.“
Übersetzung: „1. Erhalt der Nicht-Genehmigung der vorläufigen Notierungsprüfung für die Notierung an der Börse (KOSPI) — Notierungsvermittler: NH Investment & Securities — Datum des Antrags auf vorläufige Notierungsprüfung: 30. Juni 2025 — Datum der Nicht-Genehmigung: 1. September 2025 — Unser Unternehmen hat die Mitteilung erhalten, dass die vorläufige Notierungsprüfung für die Notierung an der Börse (KOSPI) nicht genehmigt wurde.“
— Cosmecca Korea, Sonstige Betriebsmitteilung (기타 경영사항), „유가증권시장 상장예비심사 미승인 통보“, eingereicht am 2. September 2025
Die Meldung selbst nennt keinen Grund — sie verweist nur auf ihre eigene Vorgeschichte, den Beschluss zur Zustimmung des Delistings von der KOSDAQ vom 10. Mai 2024 und das Ergebnis der außerordentlichen Hauptversammlung vom 29. August 2024, die dem Wechsel zustimmte. Laut dem Wirtschaftsportal News.tf (19. Mai 2026) nannte die Korea Exchange als Ablehnungsgrund Zweifel an der Unabhängigkeit der Unternehmensführung — konkret die auf die Gründerfamilie konzentrierte Doppelrolle von Cho Im-rae und Park Eun-hee als gemeinsame Geschäftsführung, die Aufsichtsratskontrolle und Transparenz schwächen könne. Das Unternehmen reagierte zunächst laut demselben Bericht mit der Ankündigung, die geforderten Governance-Verbesserungen „demütig anzunehmen“. Im März 2026 folgten konkrete Maßnahmen: Es schaffte das System des hauptamtlichen internen Prüfers ab und richtete stattdessen einen mehrheitlich mit externen Direktoren besetzten Prüfungsausschuss sowie einen Compliance-Ausschuss ein. Am operativen Kern der Führung — Park Eun-hee und Cho Im-rae bleiben geschäftsführende Direktoren, ihre beiden Söhne leiten die operativen Geschäfte in Korea und den USA — änderte das nichts. Ob das der Korea Exchange beim nächsten Anlauf reicht, ist zum Datenstand dieser Analyse offen; ein neuer Antrag ist in den bis 3. September 2026 gesichteten DART-Meldungen nicht verzeichnet.
Bewertung: was die Börse für die Nummer drei zahlt
Zum Schlusskurs vom 3. September 2026 (134.200 Won, umgerechnet rund 85 Euro) und mit 10.680.000 Aktien kostet Cosmecca Korea an der Börse rund 1.433,3 Milliarden Won — etwa 909 Millionen Euro oder 1.054 Millionen US-Dollar. Gemessen am testierten Jahresergebnis 2025 (Ergebnis je Aktie 4.255 Won) ergibt das ein Kurs-Gewinn-Verhältnis von rund 32; gemessen am Buchwert der Aktionäre des Mutterkonzerns (23.663 Won je Aktie zum 31.12.2025) ein Kurs-Buchwert-Verhältnis von rund 5,7 — beides Bewertungen, die eine Fortsetzung des aktuellen Wachstumstempos einpreisen, nicht nur den Status quo. Schreibt man das Betriebsergebnis des ersten Halbjahres 2026 (53,9 Milliarden Won) auf das Gesamtjahr fort, ergäbe sich ein deutlich günstigeres Bild — mit dem üblichen Vorbehalt gegen das Fortschreiben eines einzelnen starken Halbjahres in einem saisonal nicht immer gleichmäßigen Kosmetikgeschäft. Ein Kurs-Umsatz-Verhältnis sagt bei einem ODM-Hersteller wenig über die tatsächliche Wertschöpfung aus, da der Materialeinsatz je nach Produktmix stark schwankt; wir verzichten deshalb bewusst darauf. Zur Einordnung des Umfelds lohnt der Vergleich mit unserer Analyse von PharmaResearch, einem weiteren koreanischen KOSDAQ-Titel aus dem Hautpflege-Umfeld — dort zeigt sich, wie unterschiedlich stark Verwässerung den Aktionärsanteil verändern kann. Und wie eng Familienkontrolle, Minderheitenanteile und Governance-Fragen bei koreanischen KOSDAQ-Konzernen zusammenhängen können, zeigt unsere Analyse von MK Electron.
Chancen und Risiken auf einen Blick
Chancen:
- Beschleunigtes Wachstum: Konzernumsatz 2025 plus 22,2 Prozent, Betriebsergebnis plus 38,4 Prozent; im ersten Halbjahr 2026 Umsatz plus rund 47 Prozent, Betriebsergebnis bereits bei rund 89 Prozent des Gesamtjahres 2024 (Halbjahresbericht vom 14.08.2026).
- Diversifizierte Kundenbasis: Kein einzelner Kunde erreicht 10 Prozent der Konzernerlöse — Wachstum stützt sich auf viele etablierte und Indie-Marken statt auf wenige Großkunden.
- Profitables US-Geschäft: Englewood Lab steigerte den Betriebsgewinn 2025 um 98,8 Prozent auf 37,4 Milliarden Won, getrieben von FDA-OTC-Sonnenschutzprodukten und automatisierter Fertigung.
- Verbesserte Kreditwürdigkeit: NICE D&B stufte das Rating im April 2026 von BBB+ auf A- hoch, Korea Ratings bestätigte A- im Juni 2026 — solide Eigenkapitalquote von 53,2 Prozent (Konzern, 31.12.2025).
Risiken:
- Governance und laufendes Verfahren: Zwei Familienmitglieder in operativer Führungsverantwortung wurden am 11. August 2026 wegen des Verdachts auf Insiderhandel angeklagt (unrechtmäßiger Gewinn laut Anklage rund 2,1 Mrd. Won); das Verfahren ist offen, es gilt die Unschuldsvermutung.
- KOSPI-Umlistung abgelehnt: Am 1. September 2025 lehnte die Korea Exchange den Aufstieg in die erste Börsenliga ab; die Reformmaßnahmen vom März 2026 (Prüfungs- und Compliance-Ausschuss) lassen die Doppelrolle der Gründer in der operativen Führung unverändert.
- Minderheitenanteile: Rund ein Viertel des Konzern-Eigenkapitals gehört nicht den Cosmecca-Aktionären, sondern Minderheitsgesellschaftern vor allem der US-Tochter Englewood Lab — weitere Aufstockungskäufe zehren direkt am Eigenkapital, ohne durch die Gewinnrechnung zu laufen.
- China-Geschäft in der Verlustzone: Zweites Verlustjahr in Folge (2025: minus 1,9 Mrd. Won operativ, Umsatz minus 15,9 Prozent) bei sinkender Nachfrage und verschärftem lokalem Wettbewerb.
- Hohe Bewertung: Kurs-Gewinn-Verhältnis rund 32 und Kurs-Buchwert-Verhältnis rund 5,7 auf Basis des Jahresergebnisses 2025 preisen anhaltend hohes Wachstum ein; ein Nachlassen des Wachstumstempos träfe den Kurs überproportional.
- Kein Zweitlisting: Die Aktie notiert ausschließlich an der KOSDAQ; Handel aus Deutschland läuft über Broker mit Zugang zur Korea Exchange, mit Währungsrisiko (Won) und teils höheren Ordergebühren.
Ein menschliches Fazit
Zurück zum Halo-Effekt vom Anfang. Cosmecca Korea liefert gerade die Zahlen, von denen ein Kosmetik-ODM-Hersteller träumt: zweistelliges Umsatzwachstum, sich beschleunigende Margen, ein US-Geschäft, das sich in einem Jahr im Gewinn verdoppelt. Das ist real, und es hat die Aktie zu Recht bewegt. Aber dieselbe Firma hat 2025 den Sprung in die erste Börsenliga nicht geschafft, und im August 2026 stehen zwei Mitglieder der Führungsfamilie wegen eines Insiderhandel-Vorwurfs vor Gericht, der ausgerechnet die Tochter betrifft, in die dasselbe Unternehmen gerade mit vollen Händen investiert. Keins von beidem macht das andere ungültig. Wer die Wachstumszahlen liest und dabei die Fußnoten zum Eigenkapital, zur Umlistung und zur Anklage überspringt, sieht nur die Hälfte der Firma — und genau das ist der Halo-Effekt in Aktion. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Cosmecca Korea — Halbjahresbericht H1 2026 (반기보고서, eingereicht 14. August 2026) — jüngster Periodenbericht; Quelle der Halbjahreszahlen, Produkt- und Regionalumsatz, Kundenkonzentration, Aktionärsstruktur, Aktienzahl, Eventualverbindlichkeiten, Nachtragsbericht
- Cosmecca Korea — Jahresbericht Geschäftsjahr 2025 (사업보고서, [기재정정], eingereicht 30. März 2026) — geprüfter Konzern- und Einzelabschluss 2023–2025, MD&A, Segmentergebnis nach Landesgesellschaft, Eigenkapital-Brücke, Dividendenabschnitt
- Cosmecca Korea — Sonstige Betriebsmitteilung „유가증권시장 상장예비심사 미승인 통보“ (eingereicht 2. September 2025) — Ablehnung der KOSPI-Umlistung, Verweis auf die Beschlüsse vom 10. Mai und 29. August 2024
- Joongboo Ilbo — „호재성 미공개 정보 이용해 20억 부당이득 챙긴 화장품 오너 2세 기소“ (11. August 2026) — Anklage gegen zwei Söhne der Gründerfamilie wegen Insiderhandels, Staatsanwaltschaft Suwon/Seongnam
- Hankyung — Berichterstattung vom 11. August 2026 zu Kursverlauf, Wettbewerbsvergleich (Cosmax, Kolmar Korea) und angehobener Jahresprognose 2026
- Herald Business / eDaily / Digital Today — Berichterstattung Februar/März 2026 zum Tenderangebot für Englewood-Lab-Anteile (39 auf 50 Prozent 2025, auf bis zu 66,7 Prozent 2026)
- News.tf — Berichterstattung vom 19. Mai 2026 zur KOSPI-Ablehnung und zur Governance-Kritik an der fortbestehenden Doppelführung durch die Gründerfamilie
- Fundamentaldaten — Kurse, Marktkapitalisierung, KGV/KBV; Datenstand 3. September 2026. Wechselkurse: Referenzkurse vom 3. September 2026 (1 Euro = 1.576,60 Won, 1 US-Dollar = 1.359,46 Won)
Transparenzhinweis: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Kauf- und keine Verkaufsempfehlung. Aktien unterliegen Kursschwankungen bis hin zum Totalverlust. Für Cosmecca Korea liegen keine öffentlich zugänglichen Earnings-Call-Mitschriften vor; das Kapitel zu den Management-Aussagen stützt sich auf Pflichtberichte und IR-Veröffentlichungen des Unternehmens. Das im Text beschriebene Ermittlungsverfahren gegen zwei Familienmitglieder ist nicht rechtskräftig entschieden; es gilt die Unschuldsvermutung. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Wertpapieren der Cosmecca Korea Co., Ltd.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen ₩, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 396.465,8 | 399.399,2 | 470.719,1 | 524.328,6 | 640.929,1 |
| Betriebsergebnis (EBIT) | 18.021,3 | 10.144,3 | 48.980,2 | 60.095,9 | 83.536,9 |
| Nettogewinn | 8.904,1 | 2.656,0 | 22.319,3 | 42.800,1 | 45.439,9 |
| Nettomarge | 2,2 % | 0,7 % | 4,7 % | 8,2 % | 7,1 % |
| Gewinn je Aktie | 833,72 ₩ | 248,69 ₩ | 2.089,82 ₩ | 4.007,50 ₩ | 4.254,67 ₩ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Operative Dynamik positiv
- Konzernumsatz 2025 plus 22,2 Prozent, Betriebsergebnis plus 38,4 Prozent; H1 2026 nochmals beschleunigt (Umsatz rund plus 47 Prozent, Betriebsergebnis 53,9 Mrd. Won — rund 89 Prozent des gesamten Jahres 2024).
- Kundenbasis positiv
- Kein einzelner Kunde erreicht 10 Prozent der Konzernerlöse (Halbjahresbericht 2026); Wachstum stützt sich auf breite Basis etablierter und Indie-Marken statt weniger Großkunden.
- Bilanz und Finanzierung positiv
- Konzern-Eigenkapitalquote 53,2 Prozent, Schuldenquote 87,9 Prozent (31.12.2025) — moderate, nicht alarmierende Werte; Kreditrating im April 2026 von BBB+ auf A- hochgestuft (NICE D&B).
- Governance und laufendes Verfahren negativ
- Zwei Familienmitglieder in operativer Führungsverantwortung wurden am 11.08.2026 wegen des Verdachts auf Insiderhandel angeklagt (unrechtmäßiger Gewinn laut Anklage rund 2,1 Mrd. Won); Verfahren offen, Unschuldsvermutung gilt.
- Börsenstatus negativ
- KOSPI-Umlistung am 01.09.2025 abgelehnt, laut Berichterstattung wegen Zweifeln an der Governance-Unabhängigkeit; Reformmaßnahmen März 2026 lassen die operative Doppelrolle der Gründerfamilie unverändert.
- Konzernstruktur und Bewertung negativ
- Rund ein Viertel des Konzern-Eigenkapitals gehört Minderheitsgesellschaftern der US-Tochter; weitere Anteilskäufe zehren direkt am Eigenkapital. Zugleich preist ein KGV von rund 32 und ein KBV von rund 5,7 anhaltend hohes Wachstum ein.
Cosmecca Korea ist die wachstumsstärkste der drei großen koreanischen Kosmetik-ODM-Firmen, mit einer diversifizierten Kundenbasis und einer soliden, sich verbessernden Bilanz. Zugleich wurden im August 2026 zwei Familienmitglieder in operativer Führungsverantwortung wegen Insiderhandel-Verdachts angeklagt, ein Jahr zuvor lehnte die Börse den Aufstieg in die erste Liga ab, und ein erheblicher Teil des ausgewiesenen Eigenkapitals gehört gar nicht den Cosmecca-Aktionären. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die gelbe Ampel misst eine offene Governance-Frage, kein Substanzrisiko: Operativ und bilanziell steht Cosmecca Korea solide da — moderate Verschuldung, verbessertes Rating, breite Kundenbasis, kein Hinweis auf Going Concern oder negative Eigenkapitalentwicklung im eigentlichen Sinn. Was die Ampel von Grün abhält, ist die Kombination aus laufendem Ermittlungsverfahren gegen zwei Familienmitglieder in operativer Führungsverantwortung, der abgelehnten KOSPI-Umlistung wegen Governance-Zweifeln und einer Eigenkapitalstruktur, die zu einem erheblichen Teil Minderheitsgesellschaftern gehört. Keine dieser drei Fragen ist für sich existenzbedrohend — zusammen sind sie eine wesentliche offene operative Frage, keine bloße Preis- oder Bewertungsfrage.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger: Kursanstieg von rund 92 Prozent seit Jahresbeginn 2026 (zeitweise mehr als verdoppelt) und Insiderhandel-Anklage gegen zwei Familienmitglieder am 11.08.2026, fast zeitgleich mit dem Halbjahresbericht vom 14.08.2026 als jüngstem Periodenbericht.
- Kein SEC-Filer: Belegkette über DART (반기보고서/사업보고서), K-IFRS, Geschäftsjahr = Kalenderjahr; keine Earnings-Call-Mitschriften verfügbar (Transkript-Archiv am 03.09.2026 geprüft: null Treffer).
- Das Insiderhandel-Verfahren ist nicht rechtskräftig entschieden; es gilt die Unschuldsvermutung. Die betroffene Gesellschaft selbst führt den Fall nicht als Eventualverbindlichkeit — nach unserer Einschätzung vermutlich, weil er formal gegen Einzelpersonen läuft, nicht gegen das Unternehmen.
Aktien-Wächter
Diese Analyse ist Stand 3. September 2026. Was sich seitdem bei 241710.KO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Cosmecca Korea Co. Ltd (241710.KO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Cosmecca Korea (KOSDAQ: 241710) aus Eumseong, Südkorea, entwickelt und fertigt Hautpflege- und Make-up-Produkte im Auftrag anderer Marken (ODM/OEM) — darunter Amorepacific, Missha und zahlreiche K-Beauty-Indie-Marken. Das Unternehmen gilt als einer der Pioniere der BB-Creme. Produziert wird über drei Landesgesellschaften in Korea, den USA (Englewood Lab, seit 2018) und China.
Der Konzernumsatz wuchs von 470,7 Milliarden Won (2023) über 524,3 Milliarden (2024) auf 640,9 Milliarden Won im Jahr 2025 — ein Plus von 22,2 Prozent. Im ersten Halbjahr 2026 beschleunigte sich das Wachstum weiter auf 411,2 Milliarden Won, mehr als 60 Prozent des gesamten Vorjahresumsatzes in nur sechs Monaten (Halbjahresbericht vom 14.08.2026).
Am 11. August 2026 klagte die Staatsanwaltschaft Suwon/Seongnam laut koreanischer Wirtschaftspresse zwei Söhne der Gründerfamilie — die operative Führungsverantwortung für das Korea- und das US-Geschäft tragen — wegen des Verdachts auf Insiderhandel im Zusammenhang mit Aktien der US-Tochter Englewood Lab an. Das Verfahren ist nicht rechtskräftig entschieden, es gilt die Unschuldsvermutung.
Die Korea Exchange lehnte den Antrag auf vorläufige Notierungsprüfung für die KOSPI am 1. September 2025 ab (DART-Meldung vom 02.09.2025). Als Grund nannte die Börse laut dem Wirtschaftsportal News.tf (19. Mai 2026) Zweifel an der Unabhängigkeit der Unternehmensführung, konkret die auf die Gründerfamilie konzentrierte gemeinsame Geschäftsführung durch Cho Im-rae und Park Eun-hee. Reformmaßnahmen (Prüfungsausschuss, Compliance-Ausschuss) folgten im März 2026.
Weil ein erheblicher Teil der US-Tochter Englewood Lab weiterhin Minderheitsgesellschaftern gehört. Zum 31. Dezember 2025 entfielen 83,5 von 336,2 Milliarden Won Konzern-Eigenkapital — rund ein Viertel — auf Minderheitsanteile. Käufe weiterer Englewood-Lab-Anteile (2025 von 39 auf 50 Prozent, 2026 auf bis zu 66,7 Prozent) werden direkt mit dem Eigenkapital verrechnet, nicht über die Gewinnrechnung.
Ja, seit dem Geschäftsjahr 2024. Für 2024 wurden insgesamt 1.068 Millionen Won ausgeschüttet (Ausschüttungsquote 2,02 Prozent), für 2025 waren es 3.952 Millionen Won (Ausschüttungsquote 6,83 Prozent). Für 2023 gab es keine Dividende. Ein Aktienrückkaufprogramm besteht laut Halbjahresbericht 2026 nicht.
Cosmecca Korea ist mit deutlichem Abstand die Nummer drei der koreanischen Kosmetik-ODM-Branche hinter Cosmax und Kolmar Korea, die jeweils ein Vielfaches des Umsatzes erwirtschaften. Laut Wirtschaftspresse zeigte Cosmecca 2025/2026 aber die stärkste Wachstums- und Kursdynamik der drei Firmen.
Cosmecca Korea notiert ausschließlich an der koreanischen KOSDAQ (Kürzel 241710); ein Zweitlisting nennen die DART-Berichte nicht. Der Handel läuft daher über Broker mit Zugang zur Korea Exchange, verbunden mit Währungsrisiko (Won) und je nach Broker höheren Ordergebühren.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


