Build-A-Bear: Vier Analysten sehen 52 Prozent Kurspotenzial — das Unternehmen selbst kappt die Prognose und trennt sich vom Wachstumschef
Eine Aktie, die von 74 auf 28 US-Dollar gefallen ist, mit einem KGV von 7 und einer Shortquote von 27,6 Prozent des Streubesitzes — das riecht nach der nächsten GameStop-Story und wird in Short-Squeeze-Diskussionen in Anlegerforen entsprechend gehandelt. Build-A-Bear Workshop war drei Geschäftsjahre in Folge profitabel, zahlt eine Dividende und kauft eigene Aktien zurück. Doch die US-Börsenaufsicht SEC zeigt auch: Einen Tag bevor das Unternehmen am 27. August 2026 seine Jahresprognose senkte, hatte es bereits den Chief Growth Officer ohne wichtigen Grund („without cause“) entlassen — 2,5 Monate nach einem neuen Vertrag —, und ein Teil der guten Zahlen aus dem ersten Quartal stammte aus einer Zollrückerstattung, nicht aus dem Laden. Keine Anlageberatung — nur der Blick darauf, wie weit Hoffnung und Bilanz bei Build-A-Bear auseinanderliegen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 25,50 $ -3,40 %
- Marktkapitalisierung
- 0,3 Mrd. $
- KGV
- 6,3
- Wachstums-Score
- 6/10
- AAQS
- 4/10
Kursentwicklung seit 9. September 2026: -9,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 25,50 $ bis 74,20 $ · Letzter Kurs: 25,50 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Versuchung: die nächste GameStop-Story
Vier Analysten sagen: 52 Prozent Luft nach oben. 27,6 Prozent des Streubesitzes sind leerverkauft. Und das Unternehmen selbst hat gerade seine eigene Jahresprognose gekappt und den Chef für Wachstum vor die Tür gesetzt. Drei Fakten, die eigentlich nicht zusammenpassen — und genau in dieser Lücke wohnt die menschliche Schwäche, die Aktien wie Build-A-Bear Workshop im September 2026 anzieht: die Angst, eine zweite GameStop-Story zu verpassen, wenn die Leerverkäufer ihre Positionen eindecken müssen. Der Kurs ist von seinem 52-Wochen-Hoch bei 74,33 US-Dollar um fast zwei Drittel auf zeitweise 27,50 US-Dollar gefallen, das Kurs-Gewinn-Verhältnis liegt bei gerade einmal 6,98 — die Zutaten für eine Short-Squeeze-Wette sind alle da. Nur beantwortet das noch nicht die eigentliche Frage: Wetten die Leerverkäufer gegen eine gesunde Firma, oder haben sie etwas gesehen, das die Analysten übersehen?
Nur: Build-A-Bear ist kein Unternehmen ohne operatives Geschäft, das nur von Optionsscheinen lebt. Es ist ein profitabler, dividendenzahlender Einzelhändler mit einer sauberen Bilanz — und genau deshalb lohnt sich der zweite Blick in die Berichte an die US-Börsenaufsicht SEC. Dort steht sowohl, warum die Aktie so günstig aussieht, als auch, warum sie es vielleicht zu Recht ist.
Die Firmengeschichte für Anleger
-
2004
Börsengang an der NYSE
Build-A-Bear notiert seither ununterbrochen unter dem Ticker BBW.
-
2024
Neues 100-Mio.-Dollar-Rückkaufprogramm (11.09.2024)
Der Vorstand ersetzte das alte Programm durch ein neues Volumen von bis zu 100 Millionen US-Dollar für eigene Aktien.
-
2026
Geschäftsbericht für GJ2025 mit Rekord-Vorsteuergewinn (16.04.2026)
67,2 Millionen US-Dollar Vorsteuergewinn — laut 10-K der höchste Wert in der 28-jährigen Firmengeschichte; der Umsatz von 529,8 Millionen lag über den beiden Vorjahren.
-
2026
CEO-Wechsel angekündigt (12.03.2026)
Sharon Price John kündigte ihren Rückzug zum 11.06.2026 an, J. Christopher Hurt rückte nach — ein geplanter Übergang, kein Bruch, aber der Beginn einer Häufung von Personalwechseln.
-
2026
Neuer Vertrag für Chief Growth Officer Henderson (11.06.2026)
Ein „Amended and Restated Employment Agreement“ wurde zu diesem Tag wirksam — 2,5 Monate vor seiner Entlassung.
-
2026
Prognosesenkung und Trennung vom Wachstumschef (27.08.2026)
Gesenkte Jahresprognose und die einen Tag zuvor wirksam gewordene Entlassung von David Henderson ohne genannten Anlass — beides offengelegt in derselben Pflichtmitteilung.
-
2026
Erneute Quartalsdividende beschlossen (09.09.2026)
0,23 US-Dollar je Aktie, zahlbar am 08.10.2026 — die Kapitalrückführung läuft trotz schwächerer Zahlen unverändert weiter.
-
2026
Quartalsbericht für Q2 GJ2026 eingereicht (10.09.2026)
Der Quartalsbericht bestätigt die vorläufigen Zahlen und ergänzt sie: Kasse 14,0 Millionen US-Dollar, Retail-Bruttomarge 360 Basispunkte schwächer, die Zollrückerstattung vereinnahmt und abgeschlossen, 12.319.335 Aktien zum 08.09.2026.
Was Build-A-Bear macht
Build-A-Bear Workshop, Inc. betreibt seit 1997 das Konzept, das seinen Namen trägt: Kinder (und zunehmend auch Erwachsene) stopfen sich in den Läden ihr eigenes Plüschtier, wählen Kleidung, Geräusche und Duftstoffe dazu und nehmen ein personalisiertes Produkt statt eines Fertigartikels mit. Der 1997 gegründete, 2004 an die Börse gegangene Konzern (NYSE: BBW) gliedert sein Geschäft laut Geschäftsbericht (10-K) für 2025 in drei Segmente: Direct-to-Consumer (eigene und E-Commerce-Verkäufe), Commercial (Großhandel und Partnerstandorte, etwa in Freizeitparks oder bei Handelspartnern) und International Franchising (Lizenzgebühren aus Auslandsstandorten). Zum 31. Januar 2026 beschäftigte das Unternehmen rund 1.200 Vollzeit- und 4.300 Teilzeitkräfte. CEO ist seit 11. Juni 2026 J. Christopher (Chris) Hurt. Das Unternehmen hatte den Wechsel bereits am 12. März 2026 per Pflichtmitteilung (8-K) angekündigt: Die langjährige Vorstandschefin Sharon Price John trat „als Teil eines geplanten Nachfolgeprozesses“ zum Tag der Hauptversammlung am 11. Juni 2026 in den Ruhestand — genau dieses Datum nennt die Mitteilung als Wirksamkeitstag von Hurts Beförderung. Hurt, seit 2015 im Haus und zuletzt Chief Operations and Experience Officer, führt seither das operative Geschäft; Sharon John blieb dem Unternehmen als Direktorin im Verwaltungsrat erhalten. Non-Executive Chairman ist Craig Leavitt (Stand Geschäftsbericht 16.04.2026), Finanzchef ist Voin Todorovic, der zum selben 11. Juni 2026 zusätzlich die Rolle des Chief Administrative Officer übernahm. Weil der Wechsel exakt am Tag der Hauptversammlung stattfand, unterzeichnete den am 11.06.2026 eingereichten Quartalsbericht (10-Q) noch Sharon John als „Principal Executive Officer“ — das ist kein Widerspruch, sondern der letzte Amtstag.
Wo die Aktie auf unseren Tisch kam
Build-A-Bear taucht in unserem hauseigenen Aktien-Scanner als Short-Interest-Ausreißer auf: 27,6 Prozent des frei handelbaren Streubesitzes sind leerverkauft, bei einem Kurs-Gewinn-Verhältnis von 6,98 auf Basis der letzten zwölf Monate (Datenstand 09.09.2026). Diese Kombination — hohe Shortquote plus niedrige Bewertung — ist genau das Muster, das Short-Squeeze-Diskussionen befeuert: Wenn genug Leerverkäufer gleichzeitig eindecken müssen, kann ein Kurs schnell nach oben schießen, unabhängig davon, ob die Fundamentaldaten das rechtfertigen. Gleichzeitig zeigen vier von vier erfassten Analysten ein Kursziel von im Schnitt 43 US-Dollar — 52 Prozent über dem Schlusskurs von 28,20 US-Dollar am 09.09.2026. Der Markt ist sich also uneinig: Die einen wetten auf fallende, die anderen auf steigende Kurse. Das allein ist noch kein Kaufsignal — es ist der Anlass, genauer hinzuschauen.
Die Zahlen über die Jahre
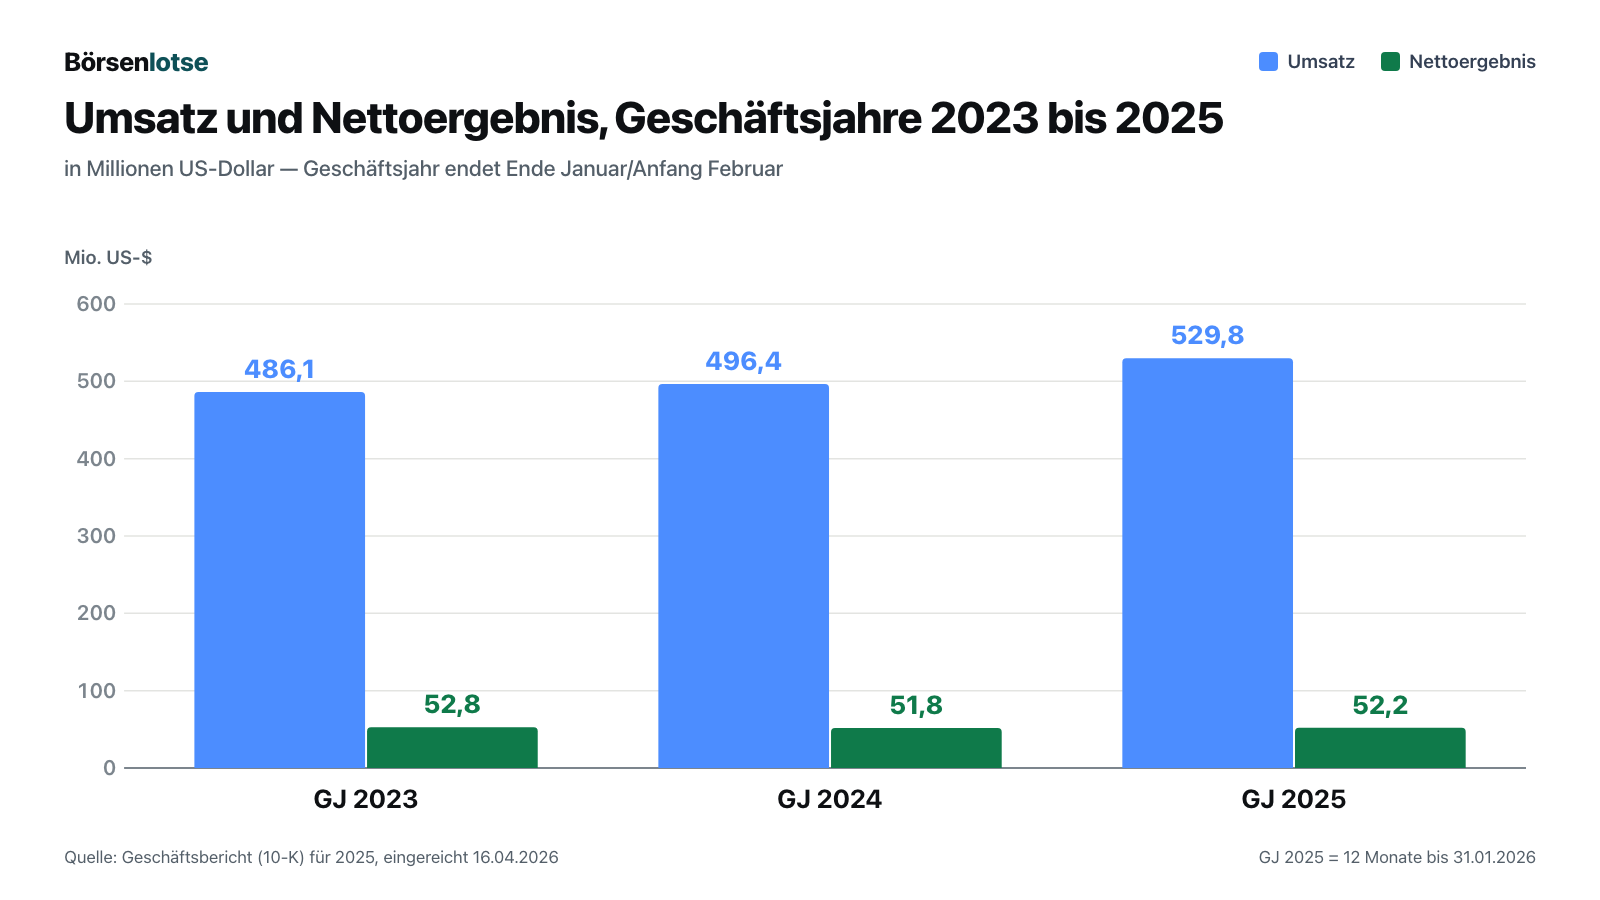
Auf Jahresbasis sieht die Geschichte zunächst nach einer soliden Erfolgsserie aus. Build-A-Bear steigerte den Umsatz von 486,1 Millionen US-Dollar im Geschäftsjahr 2023 über 496,4 Millionen (2024) auf einen Rekord von 529,8 Millionen US-Dollar im Geschäftsjahr 2025 (endete am 31. Januar 2026) — bei einem nahezu konstanten Nettoergebnis von 52,8, 51,8 und 52,2 Millionen US-Dollar.
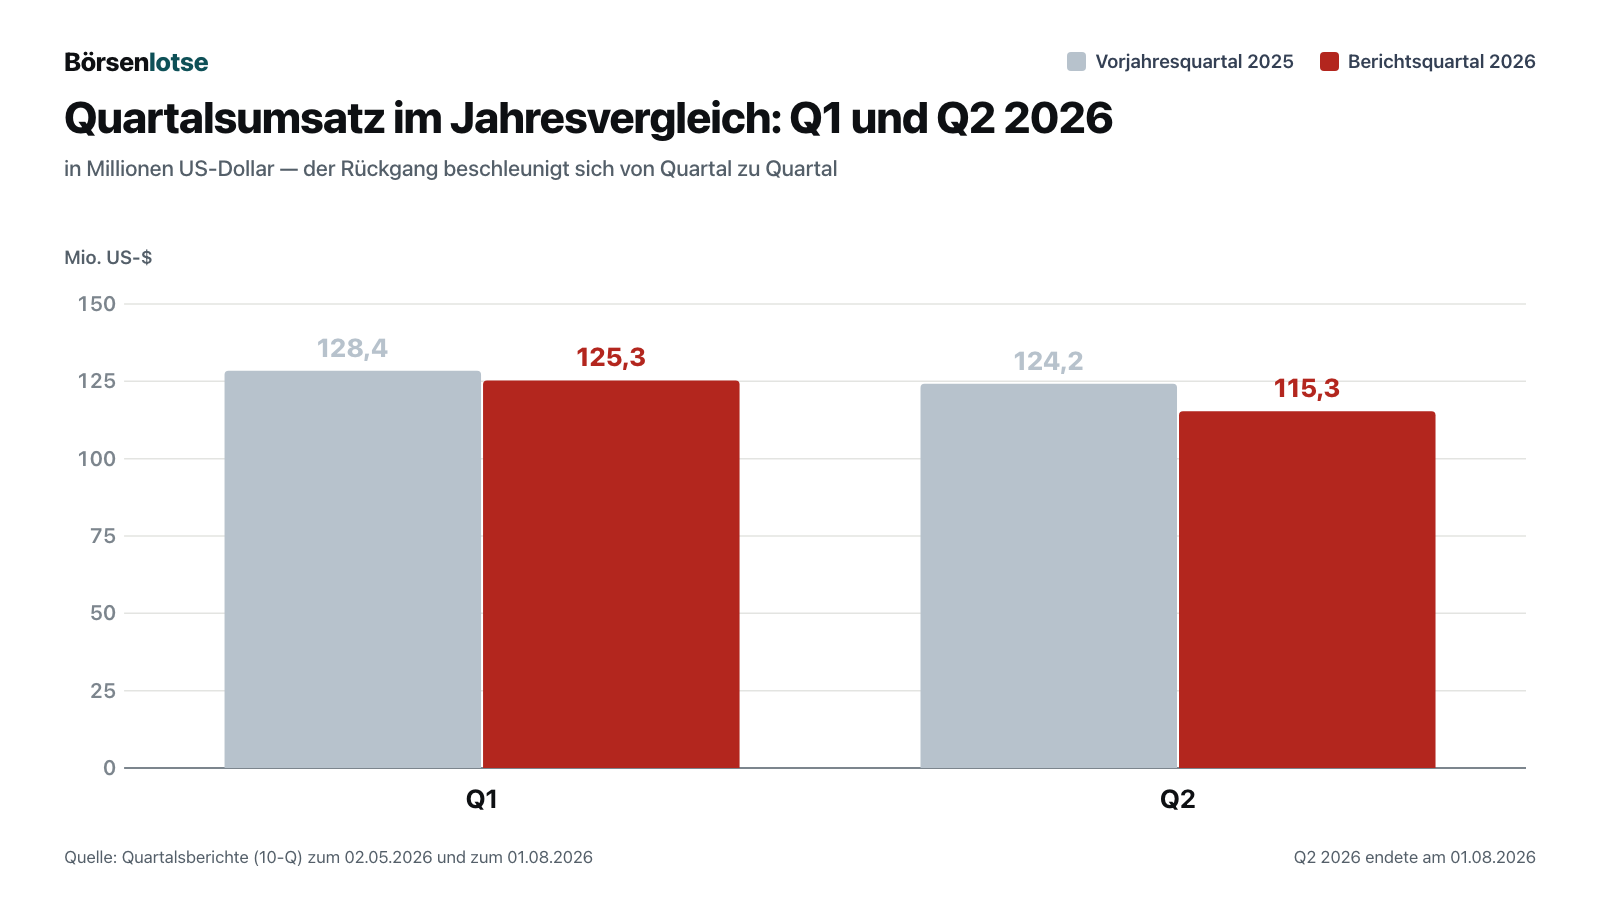
Doch die beiden jüngsten Quartale brechen mit diesem Muster. Im ersten Quartal 2026 (13 Wochen bis 02.05.2026) sank der Umsatz um 2,4 Prozent auf 125,3 Millionen US-Dollar gegenüber 128,4 Millionen im Vorjahresquartal — das Nettoergebnis stieg trotzdem von 15,3 auf 18,3 Millionen US-Dollar. Im zweiten Quartal 2026 (13 Wochen bis 01.08.2026) beschleunigte sich der Rückgang: Der Umsatz fiel um 7,2 Prozent von 124,2 auf 115,3 Millionen US-Dollar, das Vorsteuerergebnis sank von 15,3 auf 11,6 Millionen US-Dollar.
Der am 10. September 2026 eingereichte Quartalsbericht (10-Q) für dieses zweite Quartal bestätigt diese Zahlen nicht nur, er zeigt auch, woher der Rückgang kommt. Die Bruttomarge im Einzelhandelsgeschäft fiel um 360 Basispunkte — das sind 3,6 Prozentpunkte —, und das Unternehmen nennt dafür zwei Gründe: „occupancy cost deleverage and increased promotional activity“, also Mietkosten, die sich auf weniger Umsatz verteilen, und mehr Rabattaktionen. Beides sind Zeichen dafür, dass Umsatz gekauft werden musste. Unter dem Strich sank das Nettoergebnis im zweiten Quartal um 29 Prozent von 12,4 auf 8,8 Millionen US-Dollar, der verwässerte Gewinn je Aktie von 0,94 auf 0,70 US-Dollar. Verstärkt wurde das von der Steuerquote, die von 19,3 auf 24,7 Prozent stieg.
Fairerweise gehört die Gegenrechnung dazu: Über das gesamte erste Halbjahr 2026 lag das Vorsteuerergebnis mit 35,5 Millionen US-Dollar sogar leicht über den 34,9 Millionen des Vorjahreszeitraums, und der verwässerte Gewinn je Aktie stieg von 2,11 auf 2,16 US-Dollar — auch, weil das Unternehmen eigene Aktien zurückgekauft hat und die Aktienzahl damit kleiner geworden ist. Der Halbjahresumsatz sank derweil um 4,8 Prozent auf 240,6 Millionen US-Dollar. Das Halbjahr sieht also besser aus als das zweite Quartal für sich genommen — und genau das ist der Punkt, an dem die nächsten Kapitel ansetzen: Ein erheblicher Teil dieses Halbjahresergebnisses stammt aus einem einmaligen Zolleffekt im ersten Quartal.
Unbequeme Wahrheit 1: Die Prognose wurde gerade gesenkt
Am 27. August 2026 veröffentlichte Build-A-Bear seine Zahlen für das zweite Quartal 2026 per Pflichtmitteilung (8-K, Item 2.02) an die SEC — und senkte im selben Dokument den Ausblick für das laufende Geschäftsjahr:
„The Company updates its fiscal 2026 expectations, including lowering its revenue outlook to a range of $500 million to $525 million and its pre-tax income outlook to a range of $60 million to $68 million.“
Übersetzung: „Das Unternehmen aktualisiert seine Erwartungen für das Geschäftsjahr 2026, darunter die Senkung des Umsatzausblicks auf eine Spanne von 500 bis 525 Millionen US-Dollar und des Vorsteuerergebnis-Ausblicks auf eine Spanne von 60 bis 68 Millionen US-Dollar.“
— Build-A-Bear Workshop, Inc., Pflichtmitteilung 8-K vom 27.08.2026, Item 2.02
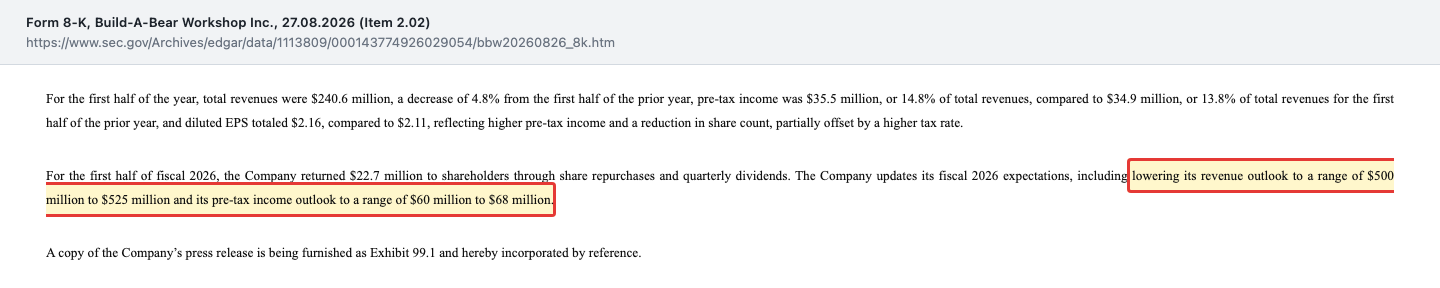
Selbst am oberen Ende der neuen Prognose (525 Millionen US-Dollar Umsatz, 68 Millionen US-Dollar Vorsteuerergebnis) läge Build-A-Bear beim Umsatz unter dem Rekord des Vorjahres und beim Vorsteuerergebnis nur knapp über den 67,2 Millionen aus dem Geschäftsjahr 2025. Am unteren Ende der Spanne (60 Millionen US-Dollar) läge das Vorsteuerergebnis spürbar unter allen drei Vorjahren (66,3 bis 67,2 Millionen US-Dollar).
Unbequeme Wahrheit 2: Der Wachstumschef ist weg
Dieselbe Pflichtmitteilung vom 27. August 2026 enthält eine zweite Entscheidung — wirksam war sie bereits einen Tag zuvor, am 26. August 2026 —, dieses Mal unter Item 5.02:
„On August 26, 2026, Build-A-Bear Workshop, Inc. […] terminated the employment of David Henderson, Chief Growth Officer, without cause, effective as August 26, 2026.“
Übersetzung: „Am 26. August 2026 beendete Build-A-Bear Workshop, Inc. […] das Beschäftigungsverhältnis von David Henderson, Chief Growth Officer, ohne wichtigen Grund („without cause“), mit Wirkung zum 26. August 2026.“
— Build-A-Bear Workshop, Inc., Pflichtmitteilung 8-K vom 27.08.2026, Item 5.02
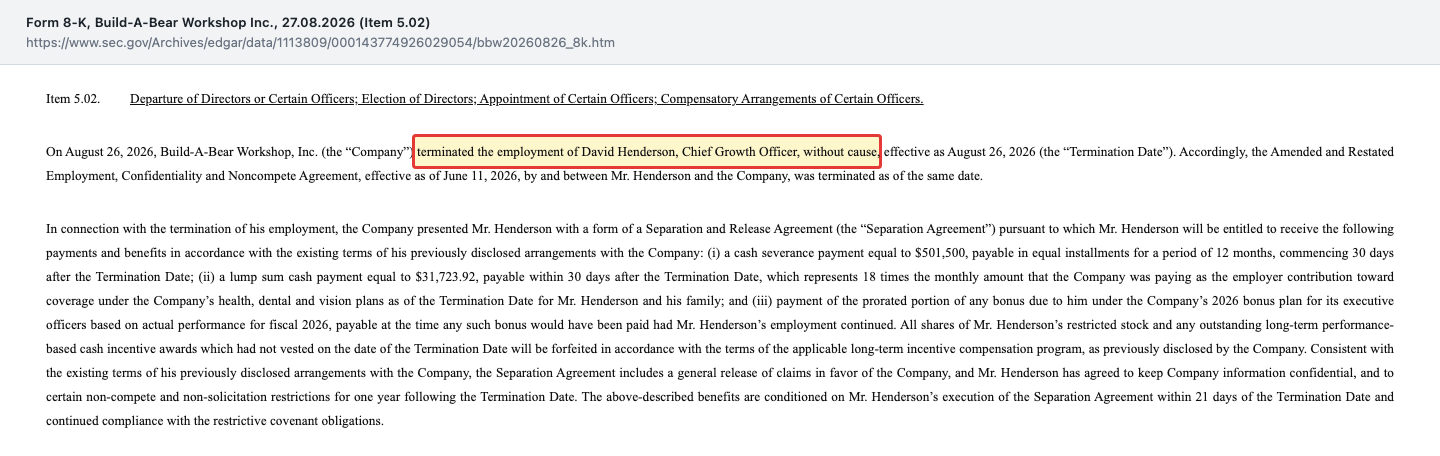
„Without cause“ ist ein arbeitsvertraglicher Begriff: Er bedeutet nicht „grundlos“ im Sinne von willkürlich, sondern dass Henderson keine Verfehlung vorgeworfen wird — deshalb steht ihm die vertragliche Abfindung überhaupt zu. Einen inhaltlichen Anlass für die Trennung nennt die Mitteilung nicht.
Ob der Abgang des Chief Growth Officer Ursache oder Folge der schwächeren Wachstumszahlen ist, lässt sich von außen nicht sagen. Auffällig ist der Zeitpunkt: ein neuer Vertrag im Juni, die Trennung im August, offengelegt zusammen mit der gesenkten Prognose in derselben Mitteilung. Bemerkenswert ist außerdem, dass der Wechsel an der Unternehmensspitze selbst erst wenige Monate zurückliegt: Sharon Price John übergab — angekündigt am 12. März 2026 und ausdrücklich als geplanter Nachfolgeprozess bezeichnet — zum 11. Juni 2026 an J. Christopher Hurt. Es ist derselbe Tag, zu dem auch Hendersons neuer Vertrag wirksam wurde. Ein geplanter Rückzug ist kein Warnsignal; die Häufung ist es, die auffällt. Für eine Aktie, deren Investment-Story auch auf Wachstumsinitiativen abzielt, ist die Kombination aus Führungswechsel an der Spitze, gekapptem Ausblick und beendetem Vertrag des Wachstumschefs ein Signal, das man nicht ignorieren sollte.
Unbequeme Wahrheit 3: Ein Zollstreit stützte die erste Jahreshälfte — und ist jetzt vorbei
Der Quartalsbericht (10-Q) zum 01.08.2026 liefert die Erklärung dafür, warum das erste Quartal 2026 trotz sinkendem Umsatz noch ein steigendes Nettoergebnis zeigte — und er zieht zugleich den Schlussstrich darunter. Gerichte bestätigten, dass US-Zollbehörden bestimmte sogenannte IEEPA-Importzölle zurückerstatten müssen — Zusatzzölle, die auf Basis des International Emergency Economic Powers Act erhoben worden waren. Build-A-Bear bilanzierte daraus eine Forderung von rund 13,2 Millionen US-Dollar, verbuchte im ersten Quartal 10,4 Millionen davon als Ergebnis-Vorteil — und vereinnahmte das Geld im zweiten Quartal:
„During the second quarter of fiscal 2026, the Company collected the refund including interest and recognized the remaining inventory-related benefit as the underlying inventory was sold. As a result, the Company has substantially completed recognition of the financial statement impacts associated with the IEEPA tariff refund.“
Übersetzung: „Im zweiten Quartal des Geschäftsjahres 2026 vereinnahmte das Unternehmen die Erstattung einschließlich Zinsen und erfasste den verbleibenden lagerbezogenen Vorteil, als die zugrunde liegende Ware verkauft wurde. Damit hat das Unternehmen die Erfassung der bilanziellen Auswirkungen der IEEPA-Zollrückerstattung im Wesentlichen abgeschlossen.“
— Build-A-Bear Workshop, Inc., Quartalsbericht 10-Q zum 01.08.2026, eingereicht 10.09.2026
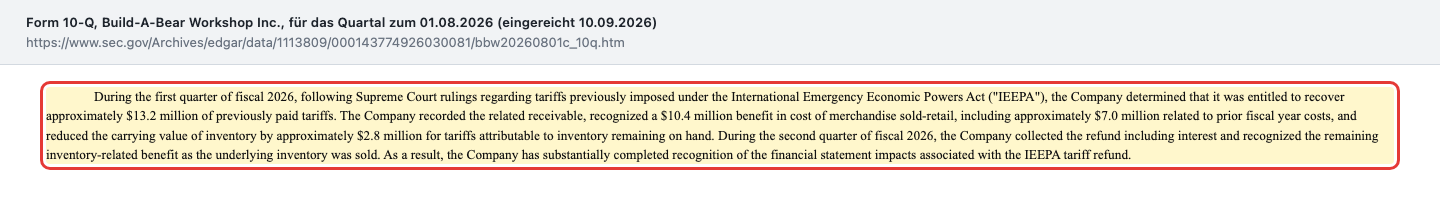
Zur Einordnung: Das gesamte Vorsteuerergebnis des ersten Quartals 2026 betrug 23,9 Millionen US-Dollar — der allein in diesem Quartal verbuchte Zollvorteil von 10,4 Millionen entspricht also fast der Hälfte davon. Mit anderen Worten: Ein guter Teil der Marge, die das erste Quartal 2026 besser aussehen ließ als das schwächer werdende Kerngeschäft eigentlich hergab, kam aus einem einmaligen Rechtsstreit mit dem Fiskus — nicht aus mehr verkauften Plüschtieren. Selbst die gestiegenen Zinserträge im zweiten Quartal (0,6 statt 0,2 Millionen US-Dollar) führt das Unternehmen ausdrücklich auf die Zinsen aus dieser Erstattung zurück.
Und im zweiten Quartal half der Effekt sogar noch ein letztes Mal: Der Rest des um 2,8 Millionen US-Dollar günstiger bewerteten Lagerbestands wanderte genau in diesem Quartal in den Verkauf. Trotzdem sank das Vorsteuerergebnis von 15,3 auf 11,6 Millionen US-Dollar. Das macht den Rückgang eher gewichtiger als kleiner: Er entstand, obwohl ein letzter Zollrückenwind noch mitwehte. Für das dritte Quartal 2026 fällt auch dieser Rückenwind weg — und das operative Geschäft muss ohne ihn zeigen, was es kann. Von den laufenden Zöllen bleibt derweil die Belastung: Die Jahresprognose unterstellt laut 10-Q einen effektiven Zollsatz von rund 12,5 Prozent.
Unbequeme Wahrheit 4: Die Kasse schrumpft schneller als das Geschäft
Die vierte Auffälligkeit steht nicht in der Gewinn- und Verlustrechnung, sondern in der Kapitalflussrechnung des neuen Quartalsberichts — und sie ist die konkreteste von allen. Zum 1. August 2026 hatte Build-A-Bear noch 14,0 Millionen US-Dollar in der Kasse. Zu Beginn des Geschäftsjahres, am 31. Januar 2026, waren es 26,8 Millionen, ein Jahr zuvor 39,1 Millionen. Die Kasse hat sich binnen zwölf Monaten also fast gedrittelt:
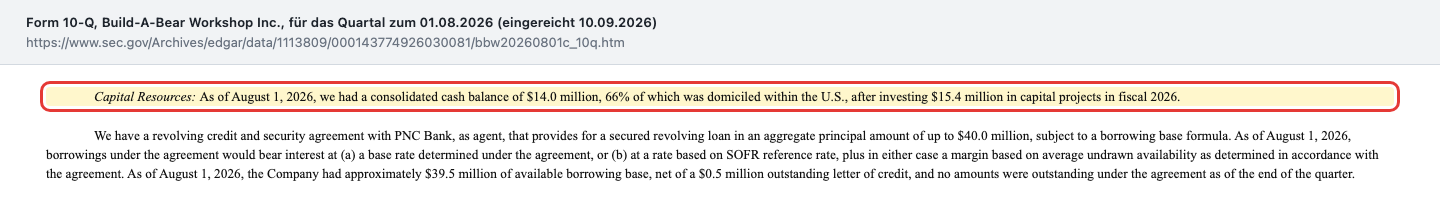
Das ist kein Verlust — das Geschäft verdient weiter Geld. Es ist eine Entscheidung. Die Rechnung aus der Kapitalflussrechnung für das erste Halbjahr 2026: Aus dem laufenden Geschäft flossen 26,1 Millionen US-Dollar zu (Vorjahreszeitraum: 32,0 Millionen). Davon gingen 15,4 Millionen in Investitionen — mehr als das Doppelte der 6,3 Millionen des Vorjahreszeitraums, und für das Gesamtjahr plant das Unternehmen rund 25 Millionen. Übrig blieb damit ein freier Mittelzufluss von rund 10,7 Millionen US-Dollar. An die Aktionäre gingen im selben Halbjahr 17,2 Millionen US-Dollar für Aktienrückkäufe und 5,8 Millionen für Dividenden, zusammen 22,9 Millionen. In der Pflichtmitteilung vom 27.08.2026 nennt das Unternehmen dafür die gerundete Zahl von 22,7 Millionen US-Dollar.
Egal welche der beiden Zahlen man nimmt: Es ist rund das Doppelte dessen, was im selben Zeitraum an freiem Geld übrig blieb. Die Differenz kommt aus der Kasse. Und nach dem Quartalsende ging es weiter — zwischen dem 1. August und dem 8. September 2026 kaufte Build-A-Bear laut Quartalsbericht für weitere 4,2 Millionen US-Dollar 129.194 eigene Aktien zurück. Vom 100-Millionen-Programm, das bis zum 30. September 2028 läuft, waren zum 8. September 2026 noch 40,5 Millionen übrig.
Man kann das als Vertrauensbeweis lesen: Ein Management, das die eigene Aktie für unterbewertet hält, kauft sie. Man kann es auch anders lesen. Die im zweiten Quartal zurückgekauften Aktien kosteten im Schnitt 35,93 US-Dollar, die im Juli-Zeitraum 33,45 US-Dollar — beides deutlich über dem Schlusskurs von 28,20 US-Dollar am 9. September 2026. Wer die Kasse leert, um über dem späteren Kurs zu kaufen, hat kein Geld verdient, sondern Puffer gegen Kursbewegung getauscht. Existenzbedrohend ist das nicht: Das Eigenkapital lag zum 1. August 2026 bei 159,0 Millionen US-Dollar, die Kreditlinie ist unangetastet, und das operative Geschäft bringt weiter Geld herein. Aber der Spielraum für ein schwaches Weihnachtsquartal — und das vierte Quartal ist bei Build-A-Bear das wichtigste — ist kleiner geworden.
Bewertung: billig, aber wonach?
Für die Bewertung zählt, wie viele Aktien es überhaupt gibt — und die Zahl ändert sich bei Build-A-Bear laufend, weil zurückgekaufte Aktien eingezogen werden. Das jüngste Dokument mit einer Angabe ist der Quartalsbericht vom 10. September 2026: Auf seinem Deckblatt nennt das Unternehmen 12.319.335 ausgegebene und ausstehende Aktien zum 8. September 2026. Drei Monate zuvor, im vorherigen Quartalsbericht, waren es noch 12.537.443 Aktien (Stand 09.06.2026).
Die Gegenprobe: 12.319.335 Aktien multipliziert mit dem Schlusskurs von 28,20 US-Dollar am 9. September 2026 ergibt einen Börsenwert von rund 347 Millionen US-Dollar. Die Marktkapitalisierung aus den Fundamentaldaten liegt bei rund 353,6 Millionen — sie rechnet noch mit der älteren, höheren Aktienzahl. Der Unterschied beträgt keine zwei Prozent; die Bewertungskennzahlen sind damit belastbar und nicht durch eine falsche Aktienzahl verzerrt. Damit bleibt es dabei: Ein KGV von 6,98 auf Basis der letzten zwölf Monate, ein Kurs-Umsatz-Verhältnis von 0,68 und ein Verhältnis von Unternehmenswert zu EBITDA von rund 7 sind für einen profitablen Einzelhändler ohne gezogene Schulden und mit Dividende objektiv günstig — wenn das Geschäft nicht weiter schrumpft. Genau das ist die offene Frage, die die jüngste Prognosesenkung aufwirft: Die Bewertung ist niedrig, weil der Markt der eigenen, gerade gesenkten Prognose des Unternehmens nicht mehr voll vertraut.
Chancen und Risiken
Chancen: Build-A-Bear ist seit mindestens drei Geschäftsjahren durchgehend profitabel, hat auf der revolvierenden Kreditlinie keine Schulden gezogen (zum 01.08.2026 standen 39,5 Millionen US-Dollar Kreditbasis zur Verfügung, nach einem Aval über 0,5 Millionen), zahlt eine Quartalsdividende von 0,23 US-Dollar je Aktie (zuletzt am 09.09.2026 erneut beschlossen) und kauft im Rahmen eines 100-Millionen-Dollar-Programms eigene Aktien zurück. Das Commercial-Segment (Großhandel und Partnerstandorte) war zuletzt der einzige Wachstumsträger: im Geschäftsjahr 2025 plus 23,5 Prozent auf 38,8 Millionen US-Dollar, im ersten Halbjahr 2026 plus 17 Prozent auf 19,0 Millionen — getragen von netto 16 zusätzlichen partnerbetriebenen Standorten seit dem zweiten Quartal 2025, für die Build-A-Bear das Ladenkapital nicht selbst aufbringen muss. Bei anhaltend niedriger Bewertung und stabilisierter Prognose hätte die Aktie rein rechnerisch Luft nach oben — das sehen auch die vier Analysten so, die im Schnitt 43 US-Dollar Kursziel nennen.
Risiken: Der Umsatz sinkt seit zwei Quartalen in Folge, mit beschleunigtem Tempo, und das Management hat seine eigene Jahresprognose gerade nach unten korrigiert. Auch der Wachstumsträger Commercial trug im zweiten Quartal 2026 nicht mehr: Das Segment ging von 8,6 auf 8,1 Millionen US-Dollar zurück, das Halbjahresplus stammt allein aus dem ersten Quartal. Der plötzliche Abgang des Chief Growth Officer ohne genannten Anlass, wenige Monate nach seinem neuen Vertrag und kurz nach dem Wechsel an der Unternehmensspitze, lässt offen, ob die Wachstumsstrategie intakt ist. Ein Teil der zuvor guten Zahlen stammte aus einem einmaligen Zoll-Rechtsstreit, der jetzt abgeschlossen ist, nicht aus wiederkehrendem Geschäft. Die Kasse ist auf 14,0 Millionen US-Dollar gefallen, während Rückkäufe und Dividenden weiterlaufen. Und mit 27,6 Prozent Shortquote wetten viele professionelle Marktteilnehmer aktiv gegen die Aktie — was ebenso gut das Setup für einen Short Squeeze wie ein begründetes Warnsignal sein kann. Als mall-basierter Einzelhändler für Kinder ist Build-A-Bear zudem empfindlich für nachlassende Konsumlaune und für Rohstoffkosten (unter anderem Petroleum-Preise für Transport und Plüschmaterial), wie der Geschäftsbericht selbst als Risikofaktor nennt; an diesen Risikofaktoren hat sich laut dem neuen Quartalsbericht nichts Wesentliches geändert.
Unser Fazit
Die Versuchung am Anfang dieses Textes war echt: eine stark leerverkaufte, günstig bewertete Aktie, bei der jede schlechte Nachricht schon eingepreist scheint und jede gute Nachricht einen Short Squeeze auslösen könnte. Build-A-Bear ist dabei kein Unternehmen ohne Substanz — drei profitable Jahre, keine Schulden, eine Dividende, das ist mehr, als die meisten Reddit-Favoriten vorweisen können. Aber genau deshalb lohnt sich der Blick in die Berichte an die SEC, die eine zweite, weniger bequeme Geschichte erzählen: Die Prognose wurde gerade gesenkt, der Wachstumschef ist weg, ein Teil der zuletzt guten Zahlen kam aus einem einmaligen Zoll-Rechtsstreit, der jetzt abgeschlossen ist, und die Kasse ist im ersten Halbjahr auf 14,0 Millionen US-Dollar geschmolzen, weil mehr an die Aktionäre zurückging, als das Geschäft nach Investitionen übrig ließ. Das dritte Quartal ist damit das erste seit Langem, in dem weder ein Zollrückenwind noch ein üppiges Kassenpolster die Zahlen weichzeichnet — es zeigt, was das Kerngeschäft allein kann. Ob die 27,6 Prozent Shortquote am Ende Recht behalten oder die vier optimistischen Analysten — das lässt sich heute nicht seriös vorhersagen. Was sich zeigen lässt, ist, dass „billig“ und „unterbewertet“ zwei verschiedene Dinge sind, und dass diese Aktie im September 2026 belegbar mehr offene Fragen aufwirft, als der reine Blick auf das KGV vermuten lässt. Keine Anlageberatung.
Quellen
- SEC EDGAR, Build-A-Bear Workshop, Inc., CIK 0001113809: Quartalsbericht 10-Q zum 01.08.2026 (eingereicht 10.09.2026) — jüngstes Filing und primäre Quelle dieser Analyse
- Geschäftsbericht 10-K für GJ2025 (eingereicht 16.04.2026)
- Quartalsbericht 10-Q zum 02.05.2026 (eingereicht 11.06.2026)
- Pflichtmitteilung 8-K vom 12.03.2026 (Item 5.02, geplante CEO-Nachfolge Sharon Price John → J. Christopher Hurt zum 11.06.2026)
- Pflichtmitteilung 8-K vom 12.06.2026 (Item 5.02, zusätzliche Rolle des Finanzchefs als Chief Administrative Officer zum 11.06.2026)
- Pflichtmitteilung 8-K vom 27.08.2026 (Item 2.02, Item 5.02)
- Pflichtmitteilung 8-K vom 09.09.2026 (Quartalsdividende)
- Fundamentaldaten & historische Kurse, Datenstand 09./10.09.2026
Dieser Beitrag ist journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung. Er ersetzt keine individuelle Beratung durch eine dafür zugelassene Person oder Institution.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 411,5 | 467,9 | 486,1 | 496,4 | 529,8 |
| Betriebsergebnis (EBIT) | 38,4 | 49,5 | 65,4 | 66,3 | 64,6 |
| Nettogewinn | 47,3 | 48,0 | 52,8 | 51,8 | 52,2 |
| Nettomarge | 11,5 % | 10,3 % | 10,9 % | 10,4 % | 9,9 % |
| Gewinn je Aktie | 2,93 $ | 3,15 $ | 3,65 $ | 3,80 $ | 3,99 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Profitabilität positiv
- Drei Geschäftsjahre in Folge profitabel (GJ2023–GJ2025: 52,8/51,8/52,2 Mio. US-Dollar Nettoergebnis, 10-K für GJ2025).
- Bilanzqualität positiv
- Keine gezogenen Schulden zum 01.08.2026, 39,5 Mio. US-Dollar Kreditbasis frei (nach 0,5 Mio. Aval), Eigenkapital 159,0 Mio. US-Dollar (10-Q zum 01.08.2026).
- Liquiditätspuffer negativ
- Kasse im ersten Halbjahr 2026 von 26,8 auf 14,0 Mio. US-Dollar gefallen: 22,9 Mio. US-Dollar für Rückkäufe und Dividenden standen nur rund 10,7 Mio. freier Mittelzufluss gegenüber (10-Q zum 01.08.2026).
- Wachstumstrend negativ
- Umsatz sinkt seit Q1 2026 (−2,4 %) und Q2 2026 (−7,2 %) im Jahresvergleich, Jahresprognose am 27.08.2026 gesenkt.
- Führungskontinuität negativ
- Chief Growth Officer am 26.08.2026 ohne wichtigen Grund entlassen, 2,5 Monate nach neuem Vertrag und kurz nach dem CEO-Wechsel — ein inhaltlicher Anlass fehlt in der Pflichtmitteilung.
- Qualität der Halbjahreszahlen negativ
- Ein Teil des Q1-2026-Ergebnisses (10,4 Mio. US-Dollar) stammte aus einer einmaligen Zollrückerstattung; sie wurde im zweiten Quartal vereinnahmt und ist laut 10-Q zum 01.08.2026 „im Wesentlichen abgeschlossen“ — ab Q3 fällt die Stütze weg.
Build-A-Bear ist ein tatsächlich profitables Unternehmen ohne gezogene Schulden und mit Dividende — aber die jüngste Prognosesenkung, der Abgang des Wachstumschefs ohne genannten Anlass, der nun ausgelaufene Zolleffekt in den Halbjahreszahlen und eine auf 14,0 Mio. US-Dollar geschrumpfte Kasse zeigen, dass die niedrige Bewertung nicht grundlos ist. Ob die hohe Shortquote oder die optimistischen Analysten am Ende recht behalten, ist heute offen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das operative Geschäft ist grundsätzlich profitabel, die Bilanz trägt: keine gezogenen Schulden, 159,0 Mio. US-Dollar Eigenkapital, freie Kreditlinie, und aus dem laufenden Geschäft fließt weiter Geld zu — für ein „rot“ fehlt jedes Substanzrisiko. Aber mit der gerade gesenkten Prognose, dem Abgang des Chief Growth Officer und dem ab dem dritten Quartal wegfallenden Zollrückenwind ist eine wesentliche operative Frage offen: ob der jahrelange Wachstumskurs abbricht oder sich stabilisiert. Dass die Kasse dabei auf 14,0 Mio. US-Dollar gefallen ist, verkleinert den Puffer für ein schwaches Weihnachtsquartal. Das ist ein Qualitätsurteil über das Unternehmen, keine Kauf- oder Verkaufsempfehlung — die Entscheidung triffst du.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Datenstand der Filing-Auswertung: 11.09.2026, primäre Quelle ist der Quartalsbericht (10-Q) zum 01.08.2026, eingereicht am 10.09.2026. Marktdaten (Kurs, Kursziel, Shortquote): 09.09.2026.
- Nicht zu verwechseln mit anderen Spielzeug- oder Erlebnishändlern gleichen Namensmusters — Ticker ist eindeutig NYSE: BBW, CIK 0001113809.
Aktien-Wächter
Diese Analyse ist Stand 11. September 2026. Was sich seitdem bei BBW geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Build-A-Bear Workshop Inc (BBW) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Die Aktie zeigt ein ähnliches Muster wie klassische Meme-Stocks — hohe Shortquote (27,6 % des Streubesitzes, Datenstand 09.09.2026) und starker Kursrückgang, das Setup für Short-Squeeze-Diskussionen in Anlegerforen. Anders als bei manchen Meme-Stocks steht dahinter aber ein seit mindestens drei Geschäftsjahren profitables, schuldenfreies Unternehmen mit Dividende.
Am 27.08.2026 senkte Build-A-Bear per Pflichtmitteilung (8-K) seinen Umsatzausblick für 2026 auf 500 bis 525 Millionen US-Dollar, nachdem der Umsatz im zweiten Quartal um 7,2 Prozent gegenüber dem Vorjahr gesunken war. Einen expliziten Grund für die Senkung nennt die Mitteilung nicht.
David Henderson wurde laut Pflichtmitteilung vom 27.08.2026 am 26.08.2026 „ohne wichtigen Grund“ (englisch: without cause) entlassen — ein arbeitsvertraglicher Begriff, der bedeutet, dass ihm keine Verfehlung vorgeworfen wird und ihm deshalb die vertragliche Abfindung zusteht, nicht dass die Entlassung willkürlich erfolgte. Das war nur 2,5 Monate nach Inkrafttreten seines neuen Anstellungsvertrags. Die Mitteilung nennt keinen inhaltlichen Anlass, nur die Abfindungskonditionen (501.500 US-Dollar plus Nebenleistungen).
Gerichte bestätigten den Anspruch von Build-A-Bear auf Rückerstattung bestimmter US-Importzölle (IEEPA-Zölle). Das Unternehmen bilanzierte dafür rund 13,2 Millionen US-Dollar als Forderung und verbuchte im ersten Quartal 2026 bereits 10,4 Millionen US-Dollar Ergebnis-Vorteil daraus (davon 7,0 Millionen für Vorjahreskosten) — ein einmaliger Effekt, der nicht aus dem laufenden Geschäft stammt. Laut Quartalsbericht zum 01.08.2026 hat das Unternehmen die Erstattung im zweiten Quartal samt Zinsen vereinnahmt und die Verbuchung „im Wesentlichen abgeschlossen“. Ab dem dritten Quartal 2026 stützt dieser Effekt das Ergebnis also nicht mehr. Von den laufenden Zöllen bleibt die Belastung: Die Jahresprognose unterstellt einen effektiven Zollsatz von rund 12,5 Prozent.
Ja. Der Vorstand beschloss zuletzt am 09.09.2026 eine Quartalsdividende von 0,23 US-Dollar je Aktie, zahlbar am 08.10.2026. Zusätzlich läuft ein Aktienrückkaufprogramm von bis zu 100 Millionen US-Dollar.
Rund 27,6 Prozent des frei handelbaren Streubesitzes waren zum Datenstand 09.09.2026 leerverkauft, bei einer Eindeckungsdauer (Short Ratio) von rund 10 Handelstagen zum durchschnittlichen Handelsvolumen.
Nach Datenstand vom 09.09.2026 erfassten vier Analysten die Aktie, alle vier mit einer Kaufempfehlung (drei „Strong Buy“, einer „Buy“) und einem durchschnittlichen Kursziel von 43 US-Dollar — rund 52 Prozent über dem Schlusskurs von 28,20 US-Dollar am selben Tag.
Zum 01.08.2026 hatte das Unternehmen laut Quartalsbericht keine ausstehenden Ziehungen auf seiner revolvierenden Kreditlinie; von deren Rahmen über 40 Millionen US-Dollar standen 39,5 Millionen als Kreditbasis zur Verfügung, nach einem Aval (Bürgschaft) über 0,5 Millionen. Die Bilanz ist insofern schuldenfrei im engeren Sinn, das Eigenkapital lag bei 159,0 Millionen US-Dollar. Die Kasse allerdings ist geschrumpft: von 26,8 Millionen US-Dollar zu Beginn des Geschäftsjahres (31.01.2026) auf 14,0 Millionen zum 01.08.2026, ein Jahr zuvor waren es 39,1 Millionen. Grund ist nicht ein Verlust, sondern dass Investitionen, Aktienrückkäufe und Dividenden zusammen mehr Geld gebunden haben, als das Geschäft im Halbjahr erwirtschaftete.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


