BrainChip: Der Chip, den Raytheon testet — und den 2025 fast niemand gekauft hat
Neuromorphe Chips rechnen wie ein Gehirn: Sie schauen nur hin, wenn sich etwas ändert, und brauchen dafür einen Bruchteil des Stroms. BrainChip aus Sydney baut nach eigener Darstellung den ersten kommerziell verfügbaren davon, arbeitet mit Raytheon, und die schwedische Raumfahrtbehörde finanziert eine Akida-Anwendung beim Partner Frontgrade Gaisler — verkauft hat BrainChip 2025 Produkte für 64.959 US-Dollar. Der Jahresumsatz von 1,89 Millionen stand einem Verlust von 20,47 Millionen gegenüber, die aufgelaufenen Verluste erreichten 218,6 Millionen. Die Kasse schmolz binnen sechs Monaten von 31,7 auf 20,3 Millionen, und die Finanzierungslinie, auf die sich der Fortführungssatz im Jahresbericht wörtlich stützt, lief am 30. Juni 2026 aus. Keine Anlageberatung — nur die Frage, wann aus einer Erfindung ein Geschäft wird.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 0,094 $ +4,40 %
- Marktkapitalisierung
- 0,2 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 14. August 2026: -6,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,089 $ bis 0,167 $ · Letzter Kurs: 0,094 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die ausgerechnet die neugierigen Menschen erwischt: die Erfinder-Falle. Sie funktioniert so. Du liest dich in eine Technologie ein, verstehst sie wirklich, und sie ist tatsächlich brillant. Fachleute bestätigen das, große Namen arbeiten damit, Patente belegen es. Und weil die Erfindung so unbestreitbar gut ist, hörst du an dieser Stelle auf zu fragen — denn die nächste Frage wäre unangenehm: Zahlt eigentlich jemand dafür? BrainChip Holdings Ltd (Heimatbörse Sydney, ASX: BRN; in den USA außerbörslich als BRCHF und als Hinterlegungsschein BCHPY gehandelt) ist der Prüfstein für diese Falle. Der Akida-Prozessor ist echt, er wird im Rahmen eines Radarprojekts der US-Luftwaffe mit Raytheon als Unterauftragnehmer erprobt, und die schwedische Raumfahrtbehörde finanziert beim Partner Frontgrade Gaisler die Kommerzialisierung des GR801 — und im Geschäftsjahr 2025 setzte BrainChip mit Produkten 64.959 US-Dollar um. Machen wir also einen Deal: Bevor du die Technik für das Geschäft bürgen lässt, lesen wir gemeinsam, was BrainChip selbst veröffentlicht hat — den geprüften Jahresbericht 2025, die Quartals-Kassenberichte zum 31. März und 30. Juni 2026 und zwei Pflichtmeldungen vom Juli 2026. Am Ende entscheidest du selbst.
Was BrainChip eigentlich macht — ein Chip, der nur hinsieht, wenn sich etwas ändert
Ein normaler KI-Chip arbeitet wie ein Wachmann, der jede Sekunde das gesamte Bild neu betrachtet, auch wenn sich nichts bewegt. Das kostet Rechenzeit und vor allem Strom. Ein neuromorpher Chip arbeitet wie ein Mensch im Halbschlaf: Er reagiert nur auf Veränderung. Bewegt sich nichts, rechnet er auch fast nichts. Genau das macht Akida, der Prozessor von BrainChip. Er verarbeitet Ereignisse statt Bilder und braucht dadurch einen Bruchteil der Energie — was ihn interessant macht für alles, was keine Steckdose hat: Satelliten, Drohnen, Hörgeräte, Sensoren an Maschinen, Radarempfänger im Feld.
Verdienen will BrainChip damit auf zwei Wegen. Erstens über Lizenzen: Andere Chip-Hersteller bauen Akida als Bauplan in ihre eigenen Schaltkreise ein und zahlen dafür eine Gebühr, später idealerweise eine Stückabgabe je verkauftem Chip. Zweitens über eigene Chips: den AKD1500, dessen erste Produktionscharge von 2.000 Stück im zweiten Quartal 2026 eintraf, und den größeren AKD2500, dessen Fertigungsfreigabe („Tapeout“) laut Quartalsbericht für Anfang Dezember 2026 geplant ist. Die Gesellschaft firmierte früher als Aziana Limited; ihren Sitz hat sie in Sydney, Level 8, 210 George Street, die Forschung sitzt überwiegend in Kalifornien. Zum 31. Dezember 2025 arbeiteten 71 Menschen für den Konzern (2024: 63).
Eine Besonderheit gleich vorweg, weil sie sonst jede Zahl verwirrt: BrainChip berichtet in US-Dollar, notiert in Sydney aber in australischen Dollar. Alle Geschäftszahlen dieser Analyse stehen deshalb in US-Dollar, alle Kurse und Kapitalmaßnahmen in australischen Dollar — und wo beides zusammenkommt, sagen wir es dazu. Damit ist auch das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Technik ist belegbar ernstzunehmen. Der Umsatz ist es bisher nicht — und die Kasse, die diesen Zustand finanziert, hat ein Ablaufdatum.
Die Firmengeschichte für Anleger
-
2020
Finanzierungslinie mit LDA Capital
Statt einer Bank finanzierte eine Put-Option-Vereinbarung das Geschäft: Geld gegen neue Aktien zu 91,5 Prozent des Durchschnittskurses. Liquidität für die Firma, Verwässerung für die Aktionäre.
-
2022
Umsatz-Höchststand von 5,07 Millionen US-Dollar
Der bis 2025 höchste Jahresumsatz. Wer 2025 nur das Plus von 374 Prozent liest, übersieht, dass der Wert rund 63 Prozent unter diesem Stand liegt.
-
2024
Vierte Vertragsänderung mit LDA Capital
Rahmen auf 140 Millionen A$ erhöht, dafür eine Mindestziehung von 20 Millionen A$ bis zum 30. Juni 2026 zugesagt — die Verpflichtung, die später die Ausfallgebühr auslöste.
-
2025
Kapitalerhöhung über rund 24,8 Millionen US-Dollar
200 Millionen neue Aktien zu 0,175 A$ plus Aktienkaufplan, platziert 10,3 Prozent unter dem Schlusskurs. Die Kasse stieg zum Jahresende auf 31,7 Millionen US-Dollar.
-
2026
LDA-Fazilität ausgelaufen, 1,0 Million A$ Ausfallgebühr
Die Mindestziehung blieb aus; LDA verkaufte rund 6,96 Millionen Sicherheiten-Aktien. Die Quelle, auf die sich der Fortführungssatz stützt, steht nicht mehr zur Verfügung.
-
2026
Erste 2.000 AKD1500-Chips und 4,43 Quartale Reichweite
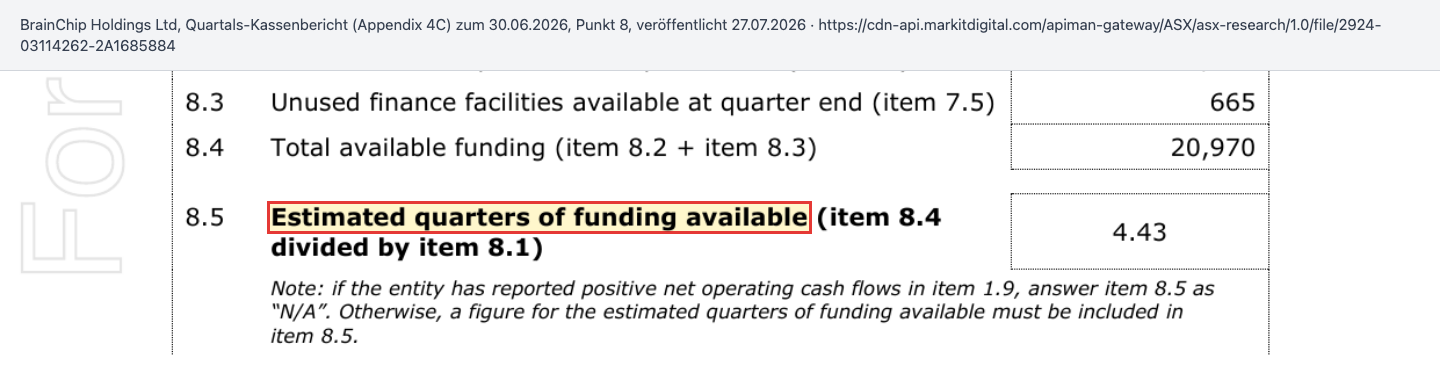
Der Bericht zum 30. Juni 2026 meldet die erste Produktionscharge — und beziffert die eigene Kassenreichweite auf 4,43 Quartale bei 20,3 Millionen US-Dollar Kasse.
Wie die Aktie auf unseren Tisch kam
Nicht über einen unserer Kennzahlen-Scanner — bei 1,89 Millionen Dollar Umsatz und einem Verlust in jedem einzelnen Jahr fällt BrainChip durch praktisch jedes Fundamentalraster. Auf die Rechercheliste kam die Aktie über die Diskussions-Rangliste des Forums wallstreet-online, wo BrainChip zu den viel besprochenen Werten deutscher Privatanleger gehört (Stand 15. August 2026). Das ist ein Aufhänger, kein Kaufsignal: Foren-Aufmerksamkeit misst Begeisterung, nicht Qualität. Interessant macht den Wert eine zweite Beobachtung: Die Aktie notierte zum Datenstand 14. August 2026 rund 44 Prozent unter ihrem 52-Wochen-Hoch von 0,18 US-Dollar — die Kombination aus großem Zukunftsthema und gefallenem Kurs erzeugt zuverlässig den Reflex „jetzt ist sie günstig“. Ob das trägt, hängt nicht am Chart, sondern daran, was in den Berichten steht. Wer dieselbe Frage bei einem amerikanischen Zukunftswert mit ähnlicher Umsatz-Bewertungs-Schere sehen will, findet sie in unserer Analyse zu D-Wave Quantum. Fangen wir aber mit dem an, was BrainChip wirklich vorweisen kann.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das Ehrliche: Es gibt etwas zu würdigen, und es steht nicht in der Gewinn-und-Verlust-Rechnung. BrainChip hat 2025 und 2026 Verträge geschlossen, die man mit einer reinen Präsentation nicht bekommt. Am 30. März 2026 schloss das Unternehmen einen weltweiten Lizenzvertrag über Akida 2.0 mit dem koreanischen Halbleiterunternehmen EDGEAI; im Quartal bis 30. Juni 2026 lieferte es die vollständigen Bauplandaten („RTL“) aus — ein vertraglicher Meilenstein, der später Stückabgaben tragen soll. Im Mai 2026 kam eine Lizenzvereinbarung mit ASICLAND hinzu, im Juni 2026 eine Ökosystem-Partnerschaft mit MicroIP für den asiatischen Markt. Im Verteidigungsbereich lief ein Radarprojekt der US-Luftwaffe über 1,8 Millionen US-Dollar mit Raytheon als Hauptunterauftragnehmer, und die schwedische Raumfahrtbehörde finanzierte bei Frontgrade Gaisler die Kommerzialisierung des GR801 — nach Unternehmensangabe der erste neuromorphe System-on-Chip für Raumfahrtanwendungen.
Auch die Bilanz ist besser als ihr Ruf: Zum 31. Dezember 2025 standen 34.148.090 US-Dollar Vermögen nur 3.454.097 US-Dollar Verbindlichkeiten gegenüber, davon keine einzige Finanzschuld — der Rest sind Lieferantenverbindlichkeiten, Leasing und Rückstellungen für Mitarbeiter. Die Eigenkapitalquote lag zum selben Stichtag bei 89,9 Prozent. Ein Unternehmen ohne Bankschulden kann nicht von einem Kreditgeber aus dem Geschäft gedrängt werden. Das ist mehr wert, als es klingt.
Und jetzt die Kurve, die alles einordnet:
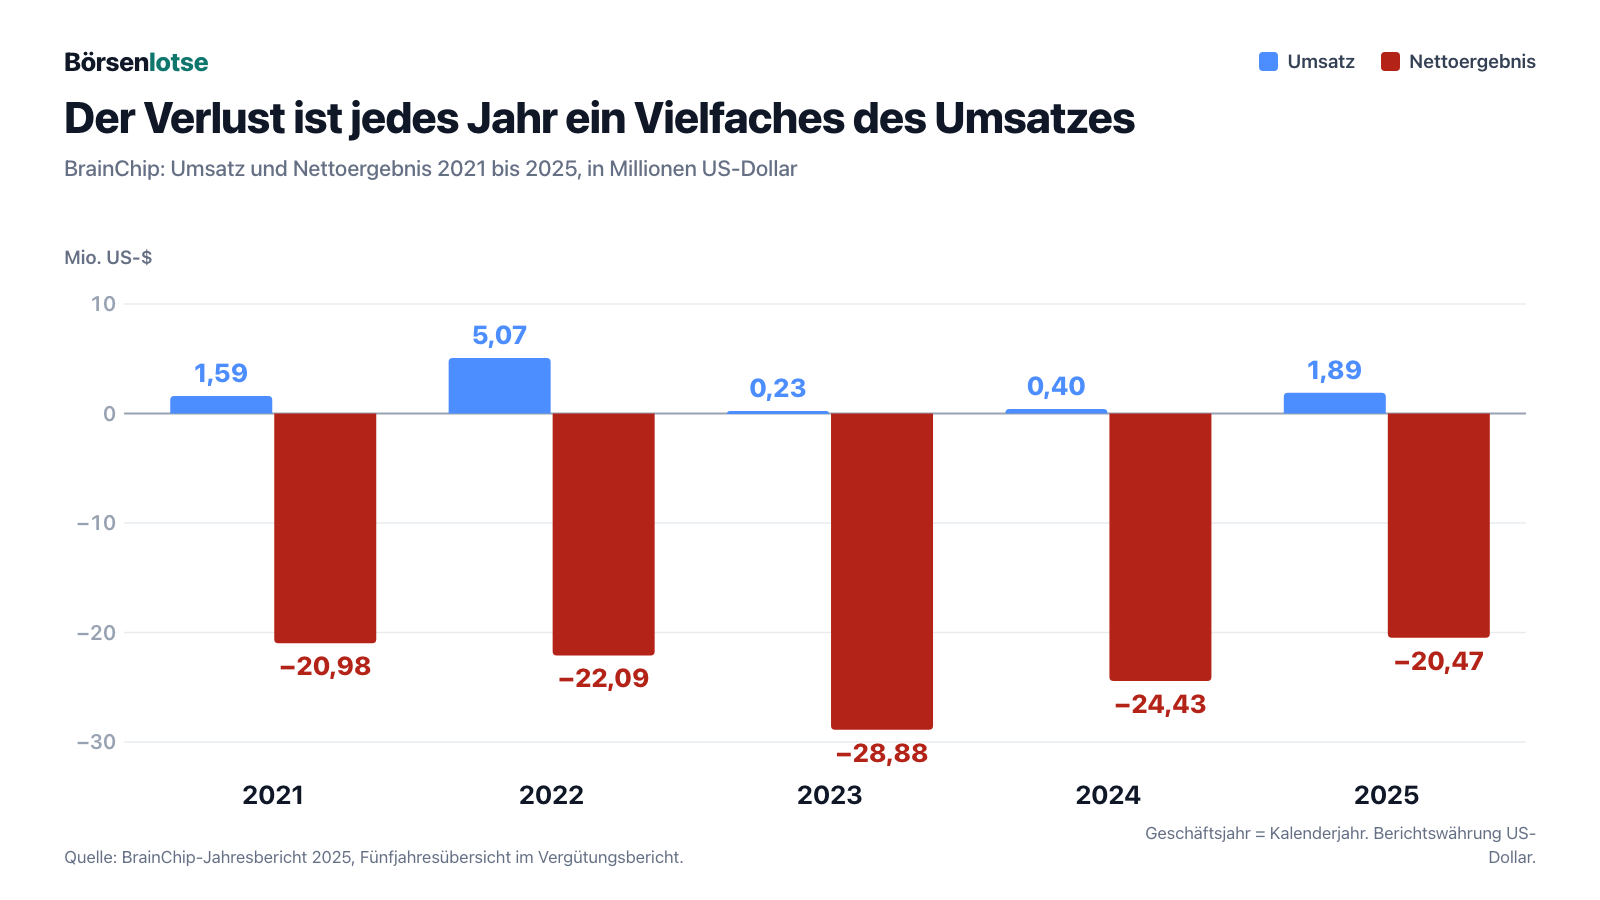
Merke dir diesen Befund in einem Satz: BrainChip hat in fünf Jahren zusammen rund 9,2 Millionen US-Dollar Umsatz gemacht und dabei rund 116,9 Millionen US-Dollar verloren. Die aufgelaufenen Verluste standen zum 31. Dezember 2025 bei 218.634.896 US-Dollar — mehr, als die Aktionäre in derselben Zeit an Kapital eingezahlt haben (196.674.278 US-Dollar). Warum das so ist, steht in den Berichten. Dorthin gehen wir jetzt.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Vom „Rekordumsatz“ waren 64.959 Dollar Produktverkauf
Die Schlagzeile des Jahres 2025 lautet: Umsatz plus 374 Prozent. Das stimmt — von 398.011 auf 1.887.155 US-Dollar. Anhangangabe 5 des Jahresberichts zerlegt diese Summe allerdings in zwei sehr ungleiche Teile. 64.959 US-Dollar waren Produktumsatz, also verkaufte Chips und Karten. 1.822.196 US-Dollar waren Entwicklungsdienstleistungen — bezahlte Ingenieursarbeit für einzelne Kunden. Und der Produktumsatz ist nicht gestiegen, sondern gefallen: 2024 waren es noch 207.108 US-Dollar.
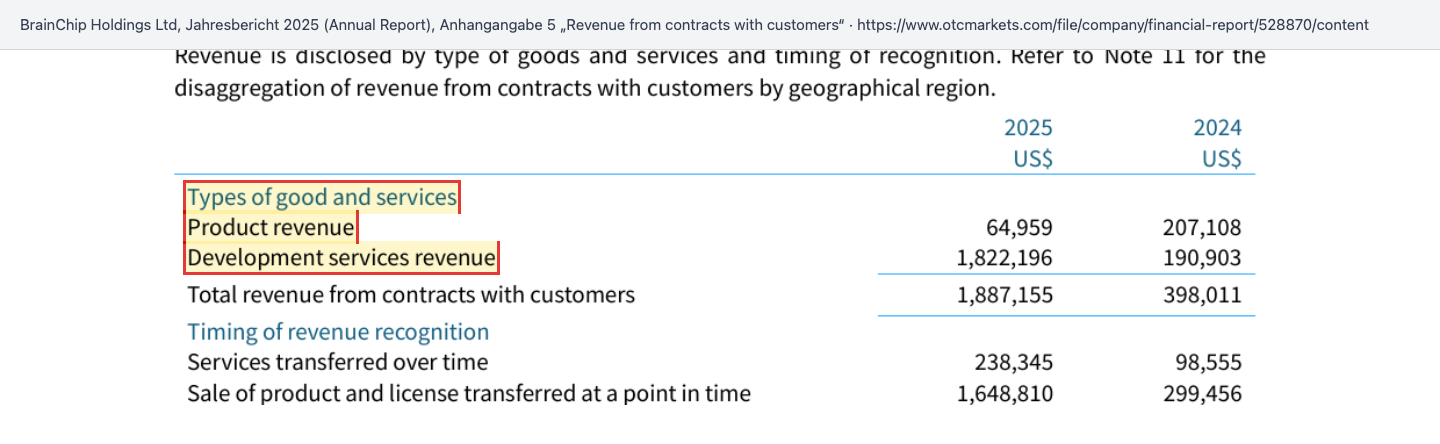
Der Unterschied ist keine Wortklauberei, sondern der Kern der Aktie. Produktumsatz skaliert: Wer den zehnten Chip verkauft, verdient daran ähnlich wie am ersten, und der elfte kostet keine zusätzliche Ingenieursstunde. Entwicklungsdienstleistung skaliert nicht — sie ist bezahlte Arbeitszeit und endet, wenn das Projekt endet. Dazu kommt die Abhängigkeit von wenigen Zahlern: Kunden mit mehr als zehn Prozent Umsatzanteil brachten 2025 zusammen 1.439.478 US-Dollar, also rund 76 Prozent des Jahresumsatzes, und sie sitzen laut Anhangangabe 11 alle in den USA. Übersetzt in ein Alltagsbild: Das ist kein Laden mit Kundschaft, sondern ein Ingenieurbüro mit einer Handvoll Auftraggeber. Wie viele es genau sind, nennt der Bericht nicht — nur, dass ihr gemeinsamer Anteil bei 76 Prozent liegt. Auch die Rohertragsmarge zeigt das — von 1.887.155 US-Dollar Umsatz blieben nach Herstellkosten von 1.621.735 nur 265.420 US-Dollar Rohertrag übrig, rund 14 Prozent.
Unbequeme Wahrheit Nr. 2: Der Fortführungssatz stützt sich auf eine Fazilität, die es nicht mehr gibt
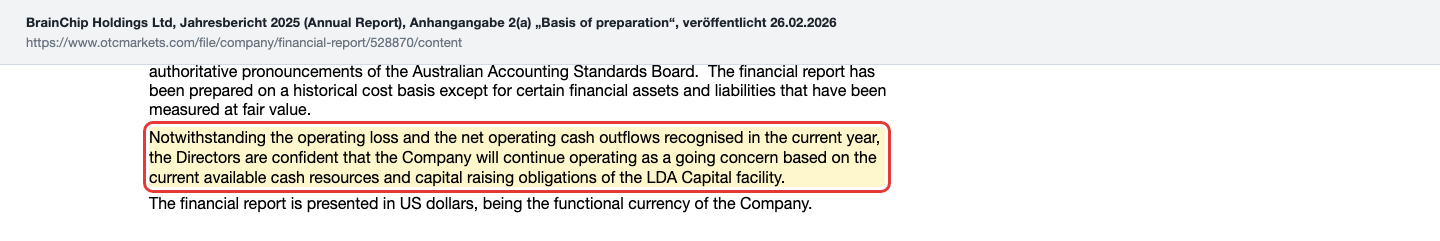
In jedem geprüften Abschluss steht ein Satz darüber, warum die Bilanz überhaupt unter der Annahme aufgestellt werden darf, dass das Unternehmen weiterläuft. Fachleute nennen das die Fortführungsannahme („going concern“). Bei BrainChip steht dieser Satz in Anhangangabe 2(a) des Jahresberichts 2025:
„Notwithstanding the operating loss and the net operating cash outflows recognised in the current year, the Directors are confident that the Company will continue operating as a going concern based on the current available cash resources and capital raising obligations of the LDA Capital facility.“
Übersetzung: „Ungeachtet des im laufenden Jahr ausgewiesenen operativen Verlusts und der Netto-Mittelabflüsse aus der Geschäftstätigkeit sind die Direktoren zuversichtlich, dass das Unternehmen als fortgeführtes Unternehmen weiterarbeiten wird — gestützt auf die derzeit verfügbaren Barmittel und die Kapitalbeschaffungspflichten der LDA-Capital-Fazilität.“
— BrainChip Holdings Ltd, Jahresbericht 2025, Anhangangabe 2(a) „Basis of preparation“
Was ist diese Fazilität? Seit 2020 hatte BrainChip mit der Gesellschaft LDA Capital eine sogenannte Put-Option-Vereinbarung: Das Unternehmen durfte LDA neue Aktien andienen und bekam dafür Geld — der Kaufpreis lag laut Jahresbericht bei 91,5 Prozent des durchschnittlichen gewichteten Kurses der jeweiligen Preisperiode. Rund 68 Millionen australische Dollar wurden auf diesem Weg seit 2020 gezogen. In der vierten Vertragsänderung vom 31. Dezember 2024 wurde der Gesamtrahmen auf 140 Millionen A$ erhöht — und BrainChip verpflichtete sich, bis spätestens 30. Juni 2026 weitere 20 Millionen A$ abzurufen.
Diese Mindestziehung kam nicht zustande. Am 24. Juli 2026 meldete BrainChip der australischen Börse das Auslaufen der Vereinbarung — und die Folge:
„The outstanding failure fee obligation of A$1.0 million was satisfied through the utilisation of collateral shares held by LDA pursuant to the terms of the Agreement.“
Übersetzung: „Die offene Verpflichtung zur Zahlung einer Ausfallgebühr in Höhe von 1,0 Million australischen Dollar wurde durch die Verwertung der von LDA gehaltenen Sicherheiten-Aktien gemäß den Bestimmungen der Vereinbarung erfüllt.“
— BrainChip Holdings Ltd, ASX-Meldung „Expiration of LDA Put Option Agreement“ vom 24. Juli 2026
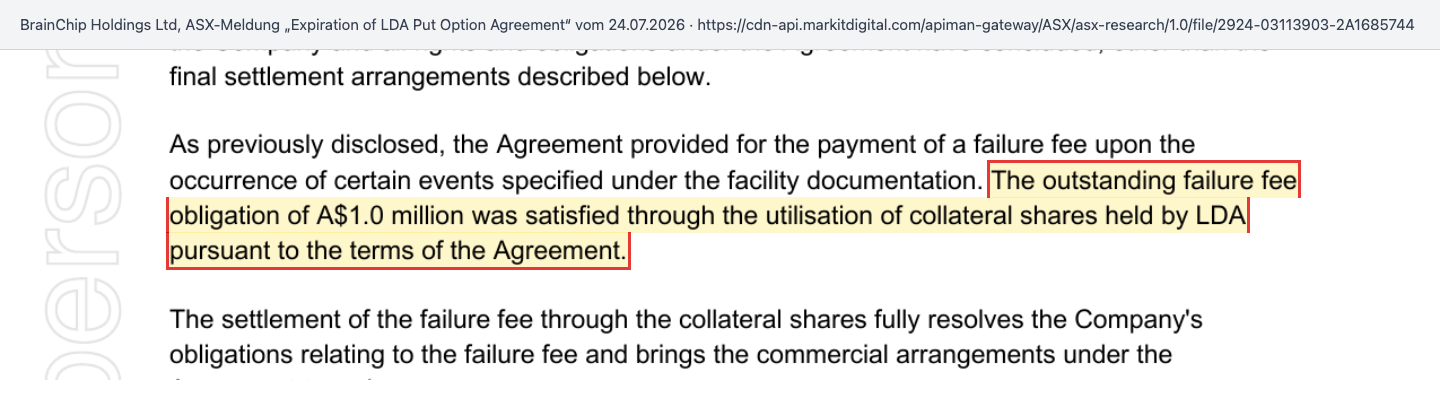
Konkret verkaufte LDA rund 6,96 Millionen BrainChip-Aktien und erlöste damit brutto etwa 1,0 Million A$ — rechnerisch also gut 14 Cent je Aktie im Juli 2026. Rund 6,0 Millionen weitere Sicherheiten-Aktien lagen danach noch bei LDA und sollten laut Meldung „in geordneter Weise über die kommenden Wochen“ verkauft werden; der Nettoerlös daraus fließt BrainChip zu, abzüglich einer Gebühr von 8,5 Prozent. Zwei Dinge stehen damit fest, und beide gehören zusammen: BrainChip musste für die Ausfallgebühr keine eigene Liquidität aufwenden — und die Finanzierungsquelle, auf die sich der Fortführungssatz stützte, ist geschlossen. Ein Ersatz ist bis zum 15. August 2026 nicht gemeldet.
Unbequeme Wahrheit Nr. 3: Das Unternehmen beziffert seine Kassenreichweite selbst — auf 4,43 Quartale
Australische Unternehmen, die noch kein tragfähiges Geschäft haben, müssen jedes Quartal einen standardisierten Kassenbericht abgeben, den Quartals-Kassenbericht (Appendix 4C). Punkt 8 dieses Formulars verlangt eine Zahl, die ein Geschäftsbericht nie so nackt hinschreiben würde: verfügbare Mittel geteilt durch den Mittelabfluss des Quartals — die geschätzte Zahl der Quartale, die das Geld noch reicht. „Verfügbare Mittel“ heißt dabei die Kasse von 20,3 Millionen US-Dollar plus die ungenutzte Linie von 665.000 US-Dollar, zusammen 20,97 Millionen.
Die Bewegung dahinter ist schnell erzählt. Im November und Dezember 2025 sammelte BrainChip bei Investoren rund 24,8 Millionen US-Dollar ein — 200 Millionen neue Aktien zu je 0,175 A$ bei professionellen Anlegern und weitere 17.010.075 Aktien zum selben Preis über einen Aktienkaufplan für Bestandsaktionäre. Die Kasse stieg dadurch zum Jahresende 2025 auf 31,7 Millionen US-Dollar. Sechs Monate später lag sie mit 20,3 Millionen wieder auf dem Niveau vom 31. Dezember 2024:
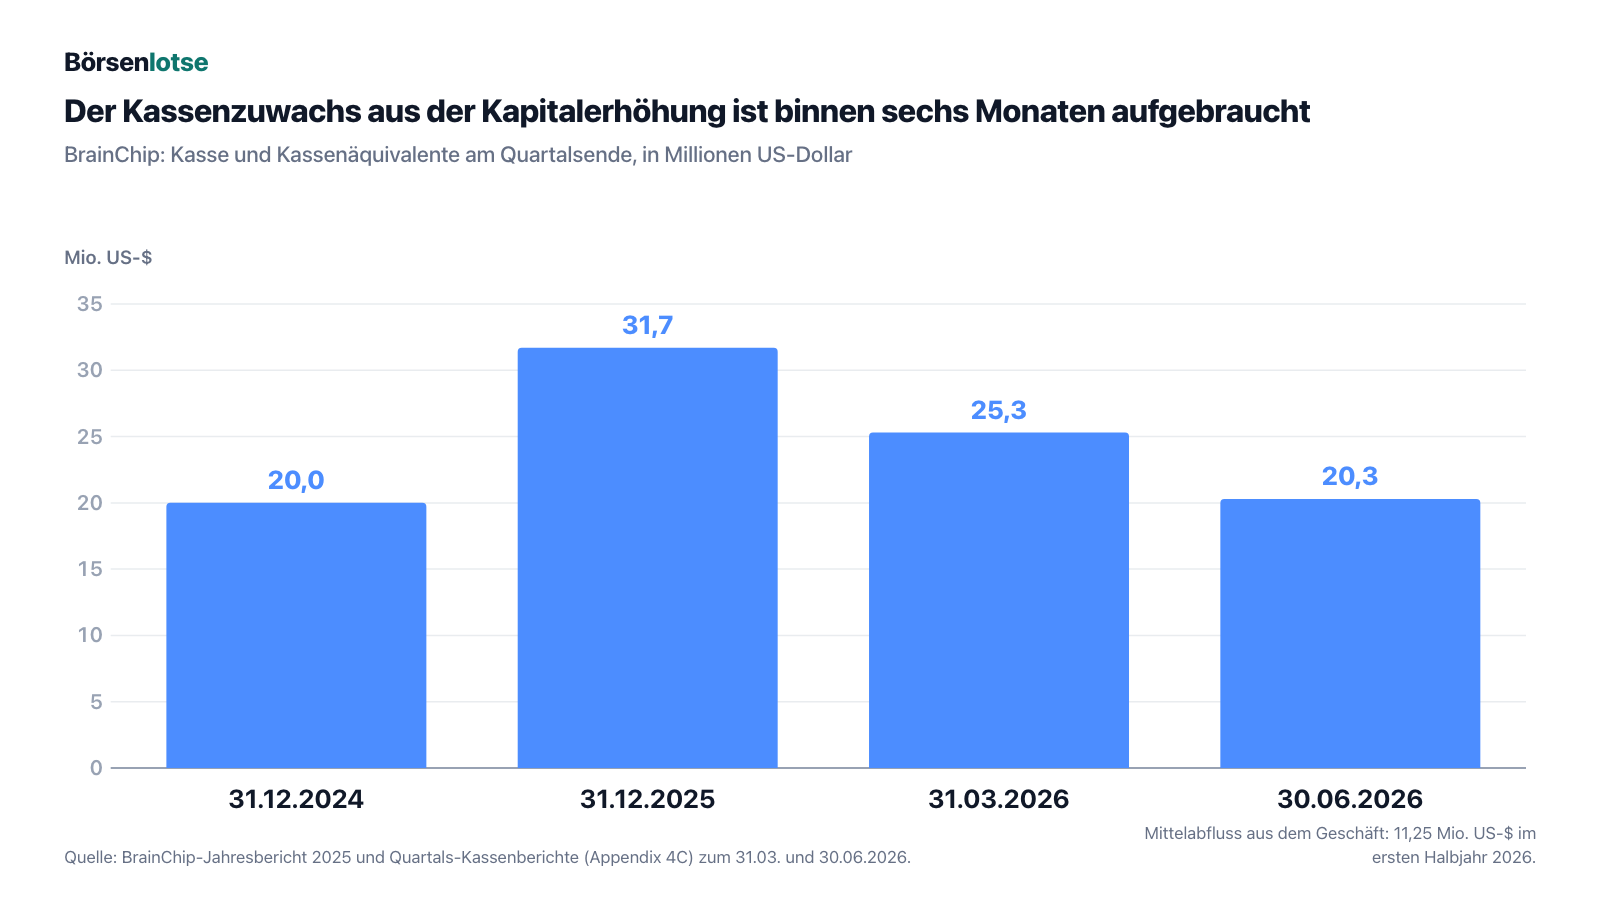
Im ersten Halbjahr 2026 flossen 11.254.000 US-Dollar aus dem Geschäft ab, dem standen Kundeneinzahlungen von 813.000 US-Dollar gegenüber — davon nur 149.000 im zweiten Quartal. Immerhin: Der Quartalsabfluss sank von 5,276 Millionen (Januar bis März) auf 4,731 Millionen (April bis Juni), und die selbst errechnete Reichweite fiel dadurch nur von 4,93 auf 4,43 Quartale. Wer nachrechnet, stößt auf eine Lücke von 1,247 Millionen zwischen der Summe beider Quartale und dem Halbjahreswert: Genau diese zuvor als Investition gebuchten Entwicklungskosten für den AKD1500 hat BrainChip im Halbjahresausweis in den laufenden Aufwand umgegliedert. Merke dir die Größenordnung: Vier Quartale sind zwölf Monate — und das Unternehmen hat in fünf Jahren nie gezeigt, dass es aus eigener Kraft ohne frisches Geld auskommt. Die Frage ist deshalb nicht, ob neues Kapital kommt, sondern zu welchem Kurs.
Unbequeme Wahrheit Nr. 4: Der Verwässerungs-Überhang wächst schneller als das Geschäft
Bei Firmen, die kein Geld verdienen, kommt das Geld von den Aktionären — und zwar immer wieder. Wie oft, zeigt die Aktienzahl. Am 1. Januar 2024 gab es 1.805.814.685 BrainChip-Aktien, am 31. Dezember 2024 waren es 1.972.467.976, am 31. Dezember 2025 dann 2.252.751.810, und die Pflichtmeldung vom 6. Juli 2026 nennt für den 30. Juni 2026 2.275.825.144. Das sind rund 26 Prozent mehr Aktien in zweieinhalb Jahren. Für dich als Aktionär heißt das: Dein Stück vom Kuchen wird kleiner, während der Kuchen gleich groß bleibt. Fachleute nennen das Verwässerung.
Die zweite Reihe ist der Überhang, der noch kommt. Der Jahresbericht 2025 weist in Anhangangabe 23(e) zusammen 157.048.502 nicht notierte Bezugsrechte aus — Optionen, Restricted Stock Units, Performance- und Service-Rechte. Zum 30. Juni 2026 waren es laut Pflichtmeldung bereits 194.682.045, davon allein 139.634.211 Restricted Stock Units nach 105.662.122 ein halbes Jahr zuvor. Bezogen auf die 2.275.825.144 ausstehenden Aktien entspricht dieser Überhang weiteren 8,6 Prozent. Fairerweise gehört dazu: Der zugehörige Aufwand für aktienbasierte Vergütung sank 2025 auf 2.218.151 US-Dollar (2024: 5.450.349), und die Vorstandsvergütung ist bescheiden — CEO Sean Hehir kam 2025 auf 819.852 US-Dollar Gesamtvergütung, seine kurzfristige Erfolgsprämie betrug null Prozent des Ziels. Das ist kein Selbstbedienungsladen. Es ist einfach eine Firma, die ihre Leute in Anteilen bezahlt, weil sie es im Umsatz nicht kann.
Ein weiterer Posten im selben Kapitel verdient eine Zeile: 2025 aktivierte BrainChip Entwicklungskosten für den AKD1500 in Höhe von 1.978.395 US-Dollar — und schrieb sie im selben Jahr vollständig ab. Der Grund steht im Bericht: Management und Aufsichtsrat seien zwar vom künftigen Nutzen überzeugt, der Zeitpunkt sei aber in diesem frühen Stadium unsicher. Im Juni-Quartal 2026 wurden weitere 1.247.000 US-Dollar zuvor aktivierter Forschungskosten in den laufenden Aufwand umgegliedert. Das ist konservativ gebucht — und es sagt zugleich, wie belastbar die Ertragserwartung aus dem eigenen Chip derzeit ist.
Bewertung: Was der Markt für dieses Versprechen verlangt
Hier wird es unangenehm, und zwar ohne Ausweichmöglichkeit. Ein Kurs-Gewinn-Verhältnis gibt es nicht — es gibt keinen Gewinn. Bleibt der Umsatz-Maßstab. Zum Datenstand 14. August 2026 kostete die Aktie in Sydney 0,135 australische Dollar, außerbörslich in den USA 0,10 US-Dollar. Bei 2.275.825.144 Aktien ergibt das zwei Börsenwerte, die man nicht verwechseln darf: an der Heimatbörse gut 307 Millionen australische Dollar, an der US-Nebennotierung rund 228 Millionen US-Dollar. Das ist nicht dieselbe Summe in zwei Währungen — die 307 Millionen A$ entsprächen zum Wechselkurs vom 14. August 2026 rund 218 Millionen US-Dollar. Der Unterschied ist der Aufschlag, den der außerbörsliche US-Handel gegenüber Sydney trägt; wir rechnen im Folgenden mit der US-Dollar-Notierung, weil auch die Geschäftszahlen in US-Dollar stehen. Gemessen am Jahresumsatz 2025 von 1.887.155 US-Dollar ist das ein Kurs-Umsatz-Verhältnis von rund 121 (auf Basis der Sydney-Notierung rund 115). Gemessen am Produktumsatz von 64.959 US-Dollar lässt sich die Zahl nicht mehr sinnvoll aufschreiben.
Zur Einordnung: Ein Softwarehaus mit hohen wiederkehrenden Erlösen gilt bei 8 bis 12 als teuer; ein Industrieunternehmen wird selten über 2 bewertet. Auch der Substanzwert hilft nicht: Dem Börsenwert von rund 228 Millionen US-Dollar standen zum 30. Juni 2026 20,3 Millionen US-Dollar Kasse gegenüber — rund neun Prozent. Das Eigenkapital lag zum 31. Dezember 2025 bei 30,7 Millionen US-Dollar, der Kurs entspricht damit gut dem Siebenfachen des Buchwerts. Anders gesagt: Rund 90 Prozent des Kurses sind die Erwartung, dass aus Akida irgendwann ein Massengeschäft wird.
Als datierte Bewertungsanker taugen zwei Zahlen aus den Dokumenten selbst. Erstens der Schlusskurs zum 31. Dezember 2025 von 0,175 A$ laut Fünfjahresübersicht — derselbe Preis, zu dem die Kapitalerhöhung im November 2025 platziert wurde, mit 10,3 Prozent Abschlag auf den damaligen Schlusskurs von 0,195 A$. Zweitens der Verkauf der LDA-Sicherheiten-Aktien im Juli 2026: rund 6,96 Millionen Stück für brutto etwa 1,0 Million A$, also gut 0,14 A$ je Aktie. Eine Analysten-Erwartung im klassischen Sinn gibt es für diesen Wert praktisch nicht; wer ihn kauft, kauft keine Schätzung, sondern eine Wette. Wie das bei einem ähnlich gelagerten australischen Wert aussieht, zeigt unsere Analyse zu DroneShield — dort ist der Umsatz da, das Ergebnis nicht.
Chancen und Risiken auf einen Blick
Was für BrainChip spricht:
- Die Technologie ist von unabhängiger Seite ernst genommen: Ein Radarprojekt der US-Luftwaffe über 1,8 Millionen US-Dollar läuft mit Raytheon als Hauptunterauftragnehmer, und die schwedische Raumfahrtbehörde finanziert bei Frontgrade Gaisler die Kommerzialisierung des GR801 — nach Unternehmensangabe des ersten neuromorphen System-on-Chip für die Raumfahrt.
- Das Lizenzgeschäft liefert vertragliche Meilensteine: Auslieferung der Akida-2.0-Baupläne an EDGEAI (Quartal bis 30. Juni 2026), IP-Lizenzvertrag mit ASICLAND (Mai 2026), Ökosystem-Partnerschaft mit MicroIP (Juni 2026).
- Die Bilanz ist frei von Finanzschulden: 34.148.090 US-Dollar Vermögen gegen 3.454.097 US-Dollar Verbindlichkeiten zum 31. Dezember 2025, Eigenkapitalquote 89,9 Prozent (31. Dezember 2025). Kein Kreditgeber kann das Unternehmen zu einem Zeitpunkt zwingen.
- Der Mittelabfluss sinkt: von 5,276 Millionen US-Dollar im ersten auf 4,731 Millionen im zweiten Quartal 2026; die Gesamtkosten fielen 2025 um 8 Prozent auf 21.972.241 US-Dollar.
- Der eigene Chip ist erstmals real: Die erste Produktionscharge von 2.000 AKD1500-Einheiten traf im Quartal bis 30. Juni 2026 ein, kommerzielle Auslieferungen erwartet das Unternehmen ab dem zweiten Halbjahr 2026; der Nachfolger AKD2500 ist laut Quartalsbericht auf Kurs für eine Fertigungsfreigabe Anfang Dezember 2026.
Was dagegen spricht:
- Es gibt praktisch kein Produktgeschäft: 64.959 US-Dollar Produktumsatz 2025 nach 207.108 im Vorjahr; die 1.887.155 US-Dollar Gesamtumsatz bestanden zu 97 Prozent aus Entwicklungsdienstleistungen, und Kunden mit über zehn Prozent Anteil steuerten 1.439.478 US-Dollar bei — 76 Prozent des Umsatzes.
- Der Verlust ist strukturell: fünf Jahre in Folge zwischen 20,47 und 28,88 Millionen US-Dollar, aufgelaufene Verluste von 218.634.896 US-Dollar zum 31. Dezember 2025 gegenüber 196.674.278 US-Dollar eingezahltem Kapital.
- Die Kasse reicht nach eigener Rechnung 4,43 Quartale (Stand 30. Juni 2026), und die Finanzierungslinie von LDA Capital ist am 30. Juni 2026 ausgelaufen — samt Ausfallgebühr von 1,0 Million australischen Dollar. Der Fortführungssatz des geprüften Jahresberichts 2025 stützt sich wörtlich auf genau diese Fazilität.
- Verwässerung ist der Normalzustand: 1.805.814.685 Aktien am 1. Januar 2024, 2.275.825.144 am 30. Juni 2026, dazu 194.682.045 nicht notierte Bezugsrechte (8,6 Prozent), die binnen sechs Monaten von 157.048.502 zulegten.
- Die Bewertung lässt kaum Spielraum: rund 228 Millionen US-Dollar Börsenwert (Datenstand 14. August 2026) bedeuten das rund 121-Fache des Jahresumsatzes 2025 und gut das Siebenfache des Eigenkapitals; die Kasse deckt davon rund neun Prozent.
Ein menschliches Fazit
Zurück zur Erfinder-Falle. Ihre Tücke ist nicht, dass die Erfindung schlecht wäre — Akida ist keine Luftnummer, und wer sich die Mühe macht, das Prinzip zu verstehen, hat etwas Echtes verstanden. Die Tücke ist, dass eine gute Erfindung genau null der Fragen beantwortet, die über dein Geld entscheiden: Zahlt jemand dafür? Wie viele? Und reicht das Geld, bis sie es tun? Bei BrainChip lauten die Antworten Stand heute: 64.959 US-Dollar Produktumsatz im Jahr 2025, eine Handvoll Auftraggeber mit je über zehn Prozent Anteil für 76 Prozent des Umsatzes — und eine Kasse, die das Unternehmen selbst mit 4,43 Quartalen beziffert, nachdem die Finanzierungslinie ausgelaufen ist, auf die sich der Fortführungssatz im Jahresbericht wörtlich stützt.
Das kann sich ändern, und es gibt Gründe dafür, dass es sich ändert: Die ersten 2.000 eigenen Chips sind da, die Lizenzverträge sind unterschrieben, die Kosten sinken, und ein Unternehmen ohne Bankschulden kann nicht von heute auf morgen umgeworfen werden. Aber die ehrliche Frage an dich lautet nicht „Ist neuromorphes Rechnen die Zukunft?“ — darüber lässt sich sinnvoll streiten. Sie lautet: Würdest du dieses Unternehmen zu 228 Millionen Dollar kaufen, wenn niemand dabei das Wort „Gehirn“ sagen dürfte — und wenn du wüsstest, dass die nächste Finanzierungsrunde deinen Anteil kleiner macht? Wenn ja, hast du eine These. Wenn nein, hattest du eine Faszination. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- BrainChip Holdings Ltd — Jahresbericht 2025 (Annual Report, Beschluss der Direktoren am 26. Februar 2026, geprüft von HLB Mann Judd)
- BrainChip Holdings Ltd — Appendix 4E, vorläufiger Jahresabschluss für 2025 (26. Februar 2026)
- BrainChip Holdings Ltd — Quartalsbericht und Quartals-Kassenbericht (Appendix 4C) zum 30. Juni 2026, veröffentlicht am 27. Juli 2026
- BrainChip Holdings Ltd — Quartals-Kassenbericht (Appendix 4C) zum 31. März 2026 (24. April 2026)
- BrainChip Holdings Ltd — ASX-Meldung „Expiration of LDA Put Option Agreement“ (24. Juli 2026)
- BrainChip Holdings Ltd — ASX-Meldung Appendix 3G zu nicht notierten Bezugsrechten (6. Juli 2026)
- BrainChip Holdings Ltd — ASX-Meldung Appendix 3Y, Beteiligungsänderung Peter van der Made (4. Juni 2026)
- BrainChip Holdings Ltd — Übersicht aller Pflichtmeldungen an die Australian Securities Exchange (asx.com.au) und US-Offenlegungsseite für BRCHF (otcmarkets.com)
- Fundamentaldaten (Kurs, Börsenwert, Abstand zum 52-Wochen-Hoch; Datenstand 14. August 2026), abgeglichen mit den Pflichtveröffentlichungen des Unternehmens.
- Aufhänger: Diskussions-Rangliste des Forums wallstreet-online (Stand 15. August 2026).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden; bei Unternehmen ohne tragfähiges Geschäft und mit begrenzter Kassenreichweite ist dieses Risiko besonders ausgeprägt. Alle Geschäftszahlen in US-Dollar (Berichtswährung des Unternehmens), alle Kurse und Kapitalmaßnahmen in australischen Dollar (Heimatbörse), sofern nicht anders angegeben. BrainChip reicht bei der US-Wertpapieraufsicht SEC keine Geschäftsberichte (10-K) oder Auslandsberichte (20-F/40-F) ein; die Belegkette dieser Analyse stammt vollständig aus den Pflichtveröffentlichungen an der australischen Börse und der US-Offenlegungsstelle OTC Markets. Der jüngste ausgewertete Pflichtbericht ist der Quartals-Kassenbericht zum 30. Juni 2026 vom 27. Juli 2026; der Halbjahresbericht (Appendix 4D) zum 30. Juni 2026 lag zum Redaktionsschluss am 15. August 2026 noch nicht vor. Alle Angaben ohne Gewähr; der Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1,6 | 5,1 | 0,2 | 0,4 | 1,9 |
| Betriebsergebnis (EBIT) | -19,9 | -22,4 | -28,7 | -23,4 | -19,7 |
| Nettogewinn | -21,0 | -22,1 | -28,9 | -24,4 | -20,5 |
| Nettomarge | -1.320,8 % | -435,5 % | -12.448,5 % | -6.138,3 % | -1.084,8 % |
| Gewinn je Aktie | -0,01 $ | -0,01 $ | -0,02 $ | -0,01 $ | -0,01 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Technologie und Referenzen positiv
- Der Akida-Prozessor wird von unabhängiger Seite ernst genommen: Ein Radarprojekt der US-Luftwaffe über 1,8 Millionen US-Dollar läuft mit Raytheon als Hauptunterauftragnehmer, die schwedische Raumfahrtbehörde finanziert bei Frontgrade Gaisler die Kommerzialisierung des GR801. 2026 kamen Lizenzverträge mit EDGEAI und ASICLAND sowie eine Partnerschaft mit MicroIP hinzu; die erste Produktionscharge von 2.000 AKD1500-Chips traf im Quartal bis 30. Juni 2026 ein.
- Umsatzqualität negativ
- Von 1.887.155 US-Dollar Umsatz 2025 waren nur 64.959 US-Dollar Produktverkäufe — nach 207.108 im Jahr 2024, also ein Rückgang um 69 Prozent. Die übrigen 1.822.196 waren Entwicklungsdienstleistungen, die nicht skalieren. Kunden mit über zehn Prozent Anteil brachten 1.439.478 US-Dollar, rund 76 Prozent des Umsatzes. Der Rohertrag betrug 265.420 US-Dollar, rund 14 Prozent vom Umsatz.
- Ertragslage negativ
- Der Nettoverlust lag 2025 bei 20.471.117 US-Dollar und in jedem der fünf Jahre 2021 bis 2025 zwischen 20,47 und 28,88 Millionen. Die aufgelaufenen Verluste erreichten zum 31. Dezember 2025 218.634.896 US-Dollar und übersteigen damit das insgesamt eingezahlte Kapital von 196.674.278 US-Dollar. Positiv: Die Gesamtkosten sanken 2025 um 8 Prozent auf 21.972.241 US-Dollar.
- Kasse und Finanzierung negativ
- Die Kasse fiel von 31.712.588 US-Dollar (31.12.2025) auf 20.305.000 (30.06.2026); im ersten Halbjahr 2026 flossen 11.254.000 US-Dollar ab. Der Quartals-Kassenbericht nennt eine geschätzte Reichweite von 4,43 Quartalen. Die LDA-Capital-Fazilität, auf die sich der Fortführungssatz im geprüften Jahresbericht 2025 wörtlich stützt, lief am 30. Juni 2026 aus; als Linie bleibt nur ein Akkreditiv über 665.000 US-Dollar für die Büromiete.
- Bilanzstruktur positiv
- Es gibt keine Finanzschulden: Zum 31. Dezember 2025 standen 34.148.090 US-Dollar Vermögen nur 3.454.097 US-Dollar Verbindlichkeiten gegenüber, davon 816.509 Leasingverbindlichkeiten. Die Eigenkapitalquote lag zum selben Stichtag bei 89,9 Prozent. Kein Kreditgeber kann das Unternehmen zu einem Zeitpunkt zwingen — der Druck kommt allein aus dem eigenen Mittelabfluss.
- Verwässerung und Bewertung negativ
- Die Aktienzahl stieg von 1.805.814.685 (01.01.2024) auf 2.275.825.144 (30.06.2026); dazu kommen 194.682.045 nicht notierte Bezugsrechte, die binnen sechs Monaten von 157.048.502 zulegten. Bei rund 228 Millionen US-Dollar Börsenwert (Datenstand 14. August 2026) entspricht das dem rund 121-Fachen des Jahresumsatzes 2025 und rund dem Siebenfachen des Eigenkapitals.
BrainChip ist die Erfinder-Falle in Reinform: eine belegbar ernstzunehmende Technologie mit Referenzen bis zur US-Luftwaffe und zur schwedischen Raumfahrtbehörde — und ein Geschäft, das 2025 Produkte für 64.959 US-Dollar verkaufte. Der Jahresumsatz von 1.887.155 US-Dollar stand einem Nettoverlust von 20.471.117 gegenüber, die aufgelaufenen Verluste erreichten 218.634.896 US-Dollar. Die Kasse fiel binnen sechs Monaten von 31,7 auf 20,3 Millionen; das Unternehmen selbst beziffert die Reichweite im Quartals-Kassenbericht zum 30. Juni 2026 auf 4,43 Quartale. Die Finanzierungslinie, auf die sich der Fortführungssatz im geprüften Jahresbericht wörtlich stützt, lief am 30. Juni 2026 aus und hinterließ eine Ausfallgebühr von 1,0 Million australischen Dollar. Ohne Bankschulden und mit 89,9 Prozent Eigenkapitalquote ist die Bilanz sauber — sie kauft aber nur Zeit, kein Geschäft. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Das Rot kommt nicht aus der Bewertung und nicht aus dem Kursverlauf — beides wäre kein Qualitätsargument. Es kommt aus zwei belegten Befunden, die zusammenfallen. Erstens die Kassenreichweite: BrainChip beziffert sie im Quartals-Kassenbericht zum 30. Juni 2026 selbst auf 4,43 Quartale, bei einem Mittelabfluss von 11,25 Millionen US-Dollar im ersten Halbjahr 2026 und ohne verfügbare Finanzierungslinie außer einem Akkreditiv über 665.000 US-Dollar für die Büromiete. Zweitens die Fortführungsannahme: Der geprüfte Jahresbericht 2025 stützt sie wörtlich auf die LDA-Capital-Fazilität, und genau diese lief am 30. Juni 2026 aus — mit einer Ausfallgebühr von 1,0 Million australischen Dollar, weil die vereinbarte Mindestziehung ausblieb. Ein Ersatz ist bis zum 15. August 2026 nicht gemeldet. Dass die Bilanz frei von Finanzschulden ist und 89,9 Prozent Eigenkapitalquote trägt, mildert das, hebt es aber nicht auf: Frisches Geld muss von den Aktionären kommen, und in fünf Jahren mit Verlusten zwischen 20,5 und 28,9 Millionen US-Dollar hat das Unternehmen nie gezeigt, dass es ohne auskommt. Nach der Zweifelsregel gilt die vorsichtigere Stufe. Das ist eine Aussage über die Qualität des Unternehmens, keine über den Kurs — ob und wann die Aktie interessant wird, entscheiden die Scanner, nicht diese Ampel.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam BrainChip über die Diskussions-Rangliste des Forums wallstreet-online, wo der Wert zu den viel besprochenen Werten deutscher Privatanleger gehört (Stand 15. August 2026). Zu diesem Datenstand notierte die Aktie rund 44 Prozent unter ihrem 52-Wochen-Hoch von 0,18 US-Dollar. Foren-Aufmerksamkeit ist ein Aufhänger, kein Kaufsignal.
- BrainChip ist kein Pflichtfiler bei der US-Wertpapieraufsicht SEC: Es gibt weder Geschäftsberichte (10-K) noch Auslandsberichte (20-F/40-F). Die Belegkette dieser Analyse stammt vollständig aus den Pflichtveröffentlichungen an der Australian Securities Exchange und der US-Offenlegungsstelle OTC Markets — Jahresbericht 2025, Appendix 4E, die Quartals-Kassenberichte (Appendix 4C) zum 31. März und 30. Juni 2026 sowie die ASX-Meldungen vom 4. Juni, 6. Juli und 24. Juli 2026.
- Währungsfalle: BrainChip berichtet in US-Dollar, notiert an der Heimatbörse Sydney aber in australischen Dollar. Umsatz, Verlust, Kasse und Bilanz dieser Analyse stehen deshalb in US-Dollar; Kurse, Kapitalerhöhungen und die LDA-Ausfallgebühr in australischen Dollar. Der jüngste ausgewertete Pflichtbericht ist der Quartals-Kassenbericht zum 30. Juni 2026 vom 27. Juli 2026; der Halbjahresbericht (Appendix 4D) zum 30. Juni 2026 lag am 15. August 2026 noch nicht vor. Nicht zu verwechseln: BrainChip Holdings Ltd (ASX: BRN) ist weder mit BrainStorm Cell Therapeutics noch mit anderen KI-Chip-Entwicklern wie SiMa.ai oder Innatera verbunden.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei BRCHF geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu BrainChip Holdings Ltd (BRCHF) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
BrainChip Holdings Ltd aus Sydney entwickelt den neuromorphen KI-Prozessor Akida. Er verarbeitet nur Veränderungen statt vollständiger Bilder und braucht dadurch sehr wenig Strom — interessant für Satelliten, Drohnen, Hörgeräte und Sensoren. Verdient wird auf zwei Wegen: Lizenzen an andere Chip-Hersteller und Verkauf eigener Chips. 2025 kamen von 1.887.155 US-Dollar Umsatz nur 64.959 US-Dollar aus Produktverkäufen, der Rest aus Entwicklungsdienstleistungen.
Der Umsatz stieg 2025 um 374 Prozent auf 1.887.155 US-Dollar, nach 398.011 im Jahr 2024. Der Nettoverlust lag bei 20.471.117 US-Dollar (2024: 24.431.185). Die Gesamtkosten sanken um 8 Prozent auf 21.972.241 US-Dollar. Zur Einordnung: 2022 hatte BrainChip schon einmal 5,07 Millionen US-Dollar umgesetzt. Die aufgelaufenen Verluste summierten sich zum 31. Dezember 2025 auf 218.634.896 US-Dollar.
Das Unternehmen beziffert das selbst. Der Quartals-Kassenbericht (Appendix 4C) zum 30. Juni 2026 weist unter Punkt 8 eine geschätzte Reichweite von 4,43 Quartalen aus: 20,97 Millionen US-Dollar verfügbare Mittel geteilt durch 4,731 Millionen Quartalsabfluss. Im Vorquartal lag der Wert bei 4,93. Die Kasse selbst fiel von 31,7 Millionen US-Dollar zum 31. Dezember 2025 auf 20,3 Millionen zum 30. Juni 2026.
Über diese Put-Option-Vereinbarung konnte BrainChip seit 2020 jederzeit neue Aktien gegen Geld andienen; rund 68 Millionen australische Dollar flossen so zu. Der Fortführungssatz im geprüften Jahresbericht 2025 stützt sich wörtlich auf diese Fazilität. Sie lief am 30. Juni 2026 aus. Weil die vereinbarte Mindestziehung von 20 Millionen A$ ausblieb, wurde eine Ausfallgebühr von 1,0 Million A$ fällig, beglichen aus rund 6,96 Millionen Sicherheiten-Aktien.
Spürbar. Die Aktienzahl stieg von 1.805.814.685 (1. Januar 2024) über 2.252.751.810 (31. Dezember 2025) auf 2.275.825.144 (30. Juni 2026) — rund 26 Prozent in zweieinhalb Jahren. Dazu kommen 194.682.045 nicht notierte Bezugsrechte, weitere 8,6 Prozent; sechs Monate zuvor waren es noch 157.048.502. Die Kapitalerhöhung vom November 2025 wurde zu 0,175 australischen Dollar je Aktie platziert, 10,3 Prozent unter dem damaligen Schlusskurs.
Die Heimatnotierung ist die Australian Securities Exchange unter dem Kürzel BRN. In den USA wird die Aktie außerbörslich gehandelt: BRCHF entspricht der australischen Stammaktie, BCHPY ist ein Hinterlegungsschein. Das Unternehmen berichtet in US-Dollar, notiert in Sydney aber in australischen Dollar. Das Geschäftsjahr entspricht dem Kalenderjahr. Bei der US-Wertpapieraufsicht SEC reicht BrainChip weder Geschäftsberichte (10-K) noch Auslandsberichte (20-F/40-F) ein.
Ein Kurs-Gewinn-Verhältnis lässt sich ohne Gewinn nicht bilden. Gemessen am Umsatz kostete die Aktie zum Datenstand 14. August 2026 rund das 121-Fache des Jahresumsatzes 2025 und etwa das Siebenfache des Eigenkapitals; die Kasse von 20,3 Millionen US-Dollar deckt rund neun Prozent des Börsenwerts von etwa 228 Millionen. Als datierte Anker dienen der Schlusskurs von 0,175 australischen Dollar zum 31. Dezember 2025 und rund 0,14 A$ je Aktie beim LDA-Verkauf im Juli 2026.
Belegt sind: ein Radarprojekt der US-Luftwaffe über 1,8 Millionen US-Dollar mit Raytheon als Hauptunterauftragnehmer, die von der schwedischen Raumfahrtbehörde finanzierte Kommerzialisierung des GR801 bei Frontgrade Gaisler, ein Akida-2.0-Lizenzvertrag mit EDGEAI samt Auslieferung der Baupläne, ein IP-Lizenzvertrag mit ASICLAND vom Mai 2026 und eine Partnerschaft mit MicroIP vom Juni 2026. Wirtschaftlich betrachtet stammen 76 Prozent des Umsatzes 2025 von Kunden mit über zehn Prozent Anteil, alle in den USA.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.