Aurora Cannabis im Übernahmekampf: Curaleaf bietet 5 US-Dollar je Aktie — der Verwaltungsrat sagt Nein
Curaleaf bietet rechnerisch 5 US-Dollar je Aurora-Aktie, der Verwaltungsrat sagt einstimmig Nein, Frist bis 4. Dezember 2026. Dazwischen steht eine schuldenfreie Firma, deren aufgelaufener Verlust rund 92 Prozent ihres gesamten Aktienkapitals erreicht — und deren Kanada-Geschäft gerade ein Viertel verliert. Drei Preisanker nebeneinander, damit keiner von ihnen allein entscheidet.
 Thomas Mücke
Gründer & Herausgeber
Chart
Interaktiver Kurs-Chart (TradingView).
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich besonders gern in Übernahmesituationen meldet: der Ankereffekt. Unser Kopf greift sich die erste Zahl, die er hört, und misst alles Weitere daran. Bei Aurora Cannabis (Nasdaq und TSX: ACB) aus Edmonton gibt es gleich drei solcher Anker. Der erste ist das Angebot: 5 US-Dollar je Aktie, so rechnet Curaleaf Holdings sein erhöhtes Übernahmeangebot vom 6. Oktober 2026 vor. Der zweite ist das Nein des Verwaltungsrats, der das Angebot in seiner Notice of Change vom 14. Oktober 2026 einstimmig „inadequate“ nennt — unzureichend. Und der dritte ist die Vergangenheit: Über die Jahre hat die Firma Aktien im Gegenwert von 7,03 Milliarden kanadischen Dollar ausgegeben — gegen Bargeld und als Bezahlung für Zukäufe —, und der aufgelaufene Verlust steht bei 6,45 Milliarden. Wer an einem dieser Anker hängt, sieht nur noch die Hälfte. Machen wir deshalb einen Deal: Wir legen alle drei nebeneinander und lesen, was Aurora und Curaleaf selbst bei der US-Börsenaufsicht SEC eingereicht haben — den Jahresbericht 40-F für das Geschäftsjahr bis März 2026, den Quartalsbericht für April bis Juni 2026 und die Übernahmeunterlagen bis zum 15. Oktober 2026. Für diese Angaben haften die Unternehmen rechtlich — auch wenn Übernahmeunterlagen immer die Sicht einer Partei wiedergeben. Und eines vorweg: Wie der Kampf ausgeht, weiß am 17. Oktober 2026 niemand. Am Ende entscheidest du selbst.
Was Aurora Cannabis eigentlich macht — Medizinalcannabis für drei Kontinente
Aurora baut Cannabis an, verarbeitet es und verkauft es — aber anders, als der Name vermuten lässt, fast nur noch als Arzneimittel. Übersetzt in ein Alltagsbild: Aurora ist weniger ein Getränkehändler, der an jeder Ecke Bier verkauft, als eine Apotheken-Großhandlung für ein einziges, streng reguliertes Rezeptprodukt. Die Firma beliefert Patienten in Kanada direkt, ohne Zwischenhändler, und verkauft als Großhändler nach Deutschland, Polen, Großbritannien, Australien und Neuseeland. In Deutschland ist Aurora laut Jahresbericht einer von nur drei Herstellern, die im Land selbst produzieren dürfen; die Anlage in Leuna wurde laut Mitteilung vom 8. Oktober 2026 ausgebaut und soll die erwartete Blütenernte mehr als verdoppeln. Das Freizeitgeschäft in Kanada, früher die große Börsen-Story der Branche, wird abgewickelt: Im Quartal April bis Juni 2026 kamen dort nur noch 2,1 Millionen kanadische Dollar Umsatz zusammen.
Wichtig für jede Zahl in diesem Artikel: Aurora berichtet nach internationalen Bilanzregeln (IFRS) in kanadischen Dollar (C$), die Aktie handelt an der Nasdaq aber in US-Dollar — und das Übernahmeangebot ist in US-Dollar formuliert. Das Geschäftsjahr endet am 31. März; das „Geschäftsjahr 2026“ umfasst also April 2025 bis März 2026, das laufende Geschäftsjahr 2027 begann am 1. April 2026. Damit ist das Spannungsfeld dieser Analyse benannt: Eine schuldenfreie Firma mit dicker Kasse und wachsendem Europageschäft — deren Kanada-Geschäft gerade ein Viertel einbricht und deren aufgelaufener Verlust fast das gesamte je ausgegebene Aktienkapital aufgezehrt hat. Ist das Angebot zu billig, oder ist die Kasse das Einzige, was wirklich zählt?
Die Firmengeschichte für Anleger
-
2014
Aus Milk Capital wird Aurora Cannabis
Am 02.10.2014 benennt sich die 2006 gegründete Mantelgesellschaft in Aurora Cannabis um. Danach finanziert sie ihr Wachstum über Jahre mit neuen Aktien — 7,03 Mrd. C$ Aktienkapital bis Mitte 2026.
-
2024
Aktienzusammenlegung 10 zu 1
Am 20.02.2024 werden je zehn Aktien zu einer zusammengelegt, damit die Aktie die Nasdaq-Mindestkurs-Regel wieder erfüllt. Für Aktionäre das sichtbare Zeichen des langen Kursverfalls.
-
2026
Bevo verkauft, Erstattung gekürzt
Im Februar 2026 gibt Aurora die Gewächshaus-Tochter Bevo ab und startet ein ATM-Programm; ab 01.04.2026 zahlt das staatliche Erstattungsprogramm rund 30 Prozent weniger — Kanada-Medizin −25 Prozent.
-
2026
Curaleaf startet das feindliche Angebot
Am 18.08.2026 bietet Curaleaf 0,75 US-Dollar plus 0,3463 eigene Aktien je Aurora-Aktie, rechnerisch 4,00 US-Dollar. Der Verwaltungsrat empfiehlt am 01.09.2026, nicht anzudienen.
-
2026
Erhöhung auf 5 US-Dollar, erneutes Nein
Am 06.10.2026 erhöht Curaleaf auf 1,00 US-Dollar plus 0,4013 Aktien und verlängert bis 04.12.2026. Der Verwaltungsrat lehnt am 14.10.2026 erneut einstimmig ab und sucht Alternativen.
Wie die Aktie auf unseren Tisch kam — ein feindliches Übernahmeangebot
Aurora ist kein Treffer unseres hauseigenen Aktien-Scanners. Auf die Rechercheliste kam die Aktie über ein Ereignis: Am 18. August 2026 reichte Curaleaf Holdings bei der SEC das Formular SC 14D1F ein — den Startschuss für ein Übernahmeangebot nach kanadischem Recht, direkt an die Aktionäre gerichtet. „Feindlich“ heißt das, weil es am Verwaltungsrat vorbei läuft: Curaleaf fragt nicht die Firma, sondern dich. Seither ist eine kleine Papierschlacht entstanden — die Stellungnahme des Verwaltungsrats (Directors' Circular vom 1. September 2026), mehrere Nachträge, Anträge beider Seiten bei der Wertpapieraufsicht von Alberta und eine Erhöhung des Angebots. Kennzahlen aus einem Scanner würden hier ohnehin in die Irre führen: Solange ein Angebot auf dem Tisch liegt, bewegt sich der Kurs vor allem mit der Frage, ob und zu welchem Preis gekauft wird. Merke dir das gleich zu Beginn: In einer Übernahmeschlacht ist der Kurs eine Wette auf den Ausgang, nicht auf das Geschäft. Wir schauen uns deshalb beides getrennt an — erst das Angebot, dann das Geschäft.
Das Angebot im Detail — was Curaleaf bietet und was der Verwaltungsrat sagt
Curaleaf ist ein großer Cannabis-Anbieter aus den USA, dessen Aktie in Toronto (TSX: CURA) und außerbörslich in den USA gehandelt wird. Angekündigt hat Curaleaf das Angebot am 11. August 2026: 0,75 US-Dollar in bar plus 0,3463 Curaleaf-Aktien je Aurora-Aktie, rechnerisch 4,00 US-Dollar, höchstens 5,00 US-Dollar. Am 6. Oktober 2026 folgte die Erhöhung. Seither gilt:
- Gegenleistung je Aurora-Aktie: 1,00 US-Dollar in bar plus 0,4013 Curaleaf-Aktien — rechnerisch 5,00 US-Dollar, bezogen auf den Curaleaf-Schlusskurs von 14,21 kanadischen Dollar am 2. Oktober 2026.
- Obergrenze: 6,00 US-Dollar. Steigt die Curaleaf-Aktie stark, bekommst du entsprechend weniger Curaleaf-Aktien. Eine Untergrenze gibt es nicht: Fällt die Curaleaf-Aktie, fällt dein Angebot mit.
- Frist: bis 4. Dezember 2026, 23:59 Uhr Mountain Time (vorher: 1. Dezember), sofern Curaleaf nicht verlängert, vorzieht oder zurückzieht.
- Bezugspunkt vor dem Angebot: Der volumengewichtete 30-Tage-Durchschnittskurs bis zum 10. August 2026 lag laut Curaleaf bei 2,75 US-Dollar. Durchschnitt heißt hier: alle Kurse dieser 30 Tage zusammengezählt und nach gehandelter Stückzahl gewichtet — Tage mit viel Handel zählen stärker.
Der Verwaltungsrat hat einen Sonderausschuss unabhängiger Mitglieder eingesetzt, sich ein Gutachten der Beratungsfirma Fort Capital geben lassen und bleibt bei seinem Nein:
„The Aurora Board unanimously recommends that Aurora Shareholders REJECT the Hostile Bid and NOT TENDER their shares to the Hostile Bid.“
Übersetzung: „Der Verwaltungsrat von Aurora empfiehlt den Aurora-Aktionären einstimmig, das feindliche Angebot ABZULEHNEN und ihre Aktien NICHT ANZUDIENEN.“
— Aurora Cannabis Inc., Notice of Change to Directors' Circular vom 14. Oktober 2026 (SC 14D9F/A, eingereicht 15. Oktober 2026)
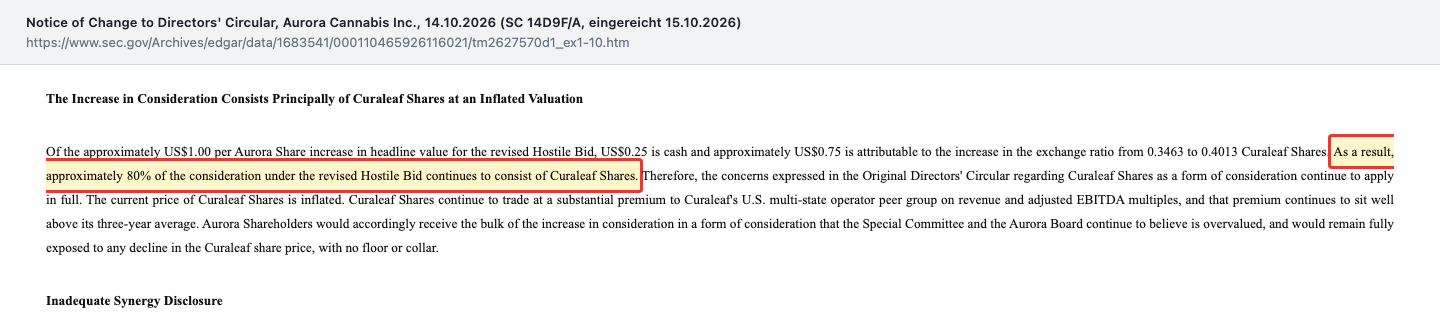
Zwei Argumente des Verwaltungsrats lassen sich an den Zahlen prüfen. Erstens: Die Barkomponente von 1,00 US-Dollar je Aktie summiert sich auf rund 67 Millionen US-Dollar — und Aurora hatte zum 30. Juni 2026 umgerechnet 108 Millionen US-Dollar an Kasse, gesperrten Mitteln und kurzfristigen Anlagen. Wörtlich: „The entire cash component of the revised Hostile Bid can therefore be funded from Aurora’s own balance sheet.“ Übersetzung: „Die gesamte Barkomponente des erhöhten Angebots kann deshalb aus Auroras eigener Bilanz bezahlt werden.“ Zweitens: Der größte Teil der Gegenleistung ist kein Geld, sondern Papier.
„As a result, approximately 80% of the consideration under the revised Hostile Bid continues to consist of Curaleaf Shares.“
Übersetzung: „Infolgedessen besteht die Gegenleistung im Rahmen des erhöhten feindlichen Angebots weiterhin zu rund 80 Prozent aus Curaleaf-Aktien.“
— Aurora Cannabis Inc., Notice of Change vom 14. Oktober 2026, Abschnitt „Reasons for Rejection of the Hostile Bid“
Was der Verwaltungsrat stattdessen will, sagt er ebenfalls: Der Sonderausschuss prüft Alternativen — einen Verkauf an jemand anderen oder das Weitermachen allein. Mit mehreren Interessenten hat Aurora Vertraulichkeits- und Stillhaltevereinbarungen geschlossen („Aurora has entered into confidentiality and standstill agreements with multiple parties to date“), diese Interessenten prüfen interne Unterlagen. Ob daraus ein besseres Angebot wird, ist offen; der Verwaltungsrat schreibt selbst, es gebe keine Gewähr. Curaleaf wiederum betont, es habe mit einem „significant percentage“ der Aktionäre gesprochen, nennt aber weder Namen noch Anteil. Und bei der Annahme zählt die Mehrheit: Laut Directors' Circular setzt das Angebot unter anderem voraus, dass genug Aktien angedient werden (Minimum Deposit Condition). Für dich heißt das: Bis zum 4. Dezember 2026 kann jede Seite noch nachlegen — der Ausgang ist zum Stand 17. Oktober 2026 offen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für Aurora spricht — und das ist mehr, als die Aktiengeschichte vermuten lässt. Im Geschäftsjahr 2026 (April 2025 bis März 2026) stieg der Nettoumsatz um 11 Prozent auf 320,6 Millionen kanadische Dollar (Vorjahr: 288,9 Millionen). Der Motor ist das internationale Medizingeschäft: 176,5 Millionen, ein Plus von 29 Prozent, vor allem dank Deutschland und Polen. Das ist mehr als die Hälfte des gesamten Umsatzes — Aurora ist längst eine Exportfirma. Die Bruttomarge vor Bewertungseffekten lag bei rund 50 Prozent. Und die Bilanz ist für die Branche ungewöhnlich sauber: Seit dem Verkauf der Gewächshaus-Tochter Bevo im Februar 2026 stehen keine Bankschulden mehr in den Büchern; zum 30. Juni 2026 kamen Kasse (69,3 Millionen), gesperrte Mittel (49,1 Millionen) und kurzfristige Anlagen (30,7 Millionen) auf 149,1 Millionen kanadische Dollar, das Eigenkapital lag bei 527,1 Millionen.
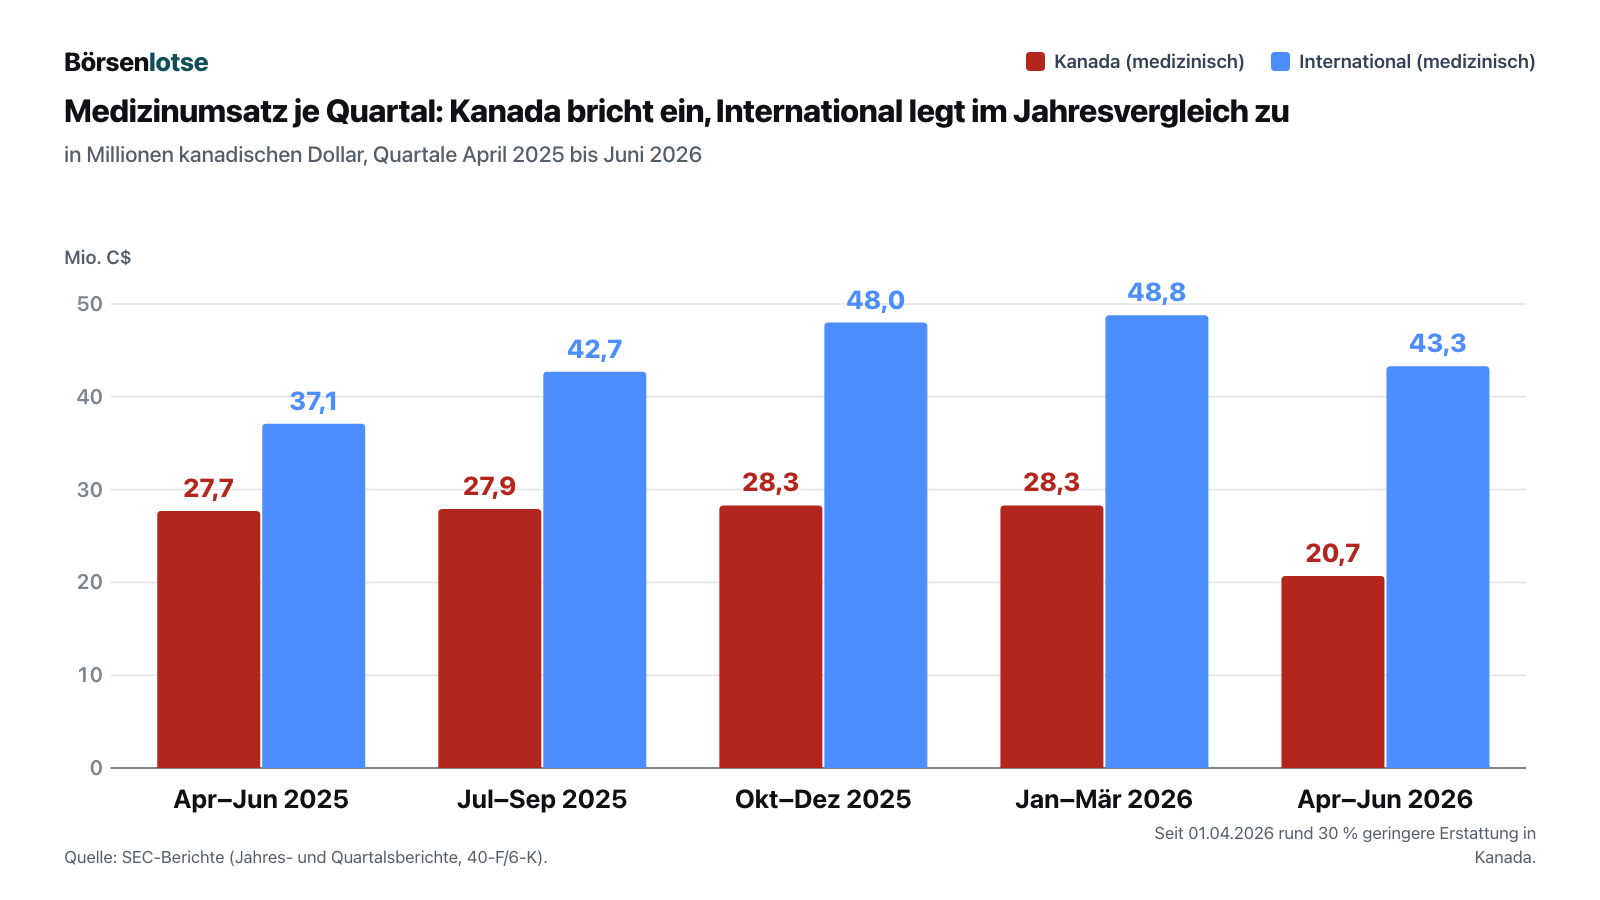
Jetzt aber die Kurve, die zeigt, warum das Timing des Angebots eine Rolle spielt. Sie zerlegt den Medizinumsatz der letzten fünf Quartale in Kanada und International:
Unter dem Strich sieht es weniger freundlich aus. Aus fortgeführten Geschäften stand im Geschäftsjahr 2026 ein Nettoverlust von 58,6 Millionen kanadischen Dollar (Vorjahr: +27,1 Millionen), darin 13,2 Millionen Abschreibungen auf Firmenwerte und immaterielle Werte. Mit den aufgegebenen Geschäftsbereichen Bevo und ICC (−77,3 Millionen) waren es −136,0 Millionen. Das laufende Geschäft verbrauchte 7,8 Millionen Barmittel. Und das erste Quartal des neuen Geschäftsjahres bestätigt die Richtung: Umsatz −9 Prozent auf 67,6 Millionen, Nettoverlust 4,0 Millionen, bereinigtes Betriebsergebnis vor Abschreibungen (adjusted EBITDA) 3,4 Millionen nach 10,8 Millionen im Vorjahresquartal, freier Mittelabfluss 5,8 Millionen. Für das zweite Quartal (Juli bis September 2026) kündigte Aurora am 5. August und erneut am 16. September 2026 einen höheren Umsatz und ein höheres bereinigtes Ergebnis als im ersten an. Merke dir das Bild: Die Bilanz ist stark, die Ertragskraft ist es nicht — noch nicht oder nicht mehr, das ist genau die Frage, über die Käufer und Verwaltungsrat streiten.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der aufgelaufene Verlust frisst rund 92 Prozent des Aktienkapitals
Die Bilanz zum 30. Juni 2026 enthält zwei Zeilen, die man nebeneinanderlegen muss. Das Aktienkapital — der Gegenwert aller je ausgegebenen Aktien, ob gegen Bargeld oder als Bezahlung für Zukäufe — beträgt 7,03 Milliarden kanadische Dollar. Der aufgelaufene Verlust beträgt 6,45 Milliarden. Übersetzt in ein Alltagsbild: Stell dir eine Wohngemeinschaft vor, in der die Mitbewohner über Jahre Beiträge im Wert von 100 Euro in die gemeinsame Kasse eingebracht haben, teils in bar, teils als Sachen — und heute ist davon unterm Strich noch der Gegenwert von 8 Euro übrig. Aurora gehörte einst zu den bekanntesten Werten der kanadischen Cannabis-Welle, finanziert mit immer neuen Aktien. Wie weit der Kurs danach fiel, zeigt ein Satz aus dem Jahresbericht:
„On February 20, 2024, the Company completed a share consolidation on a 10 to 1 basis. […] The share consolidation was completed to restore compliance with the Minimum Bid Price Requirement and to ensure the Company continues to have access to a wide range of institutional investors.“
Übersetzung: „Am 20. Februar 2024 schloss das Unternehmen eine Zusammenlegung der Aktien im Verhältnis 10 zu 1 ab. […] Die Zusammenlegung erfolgte, um die Einhaltung der Mindestkurs-Vorschrift (Minimum Bid Price Requirement) wiederherzustellen und sicherzustellen, dass das Unternehmen weiterhin Zugang zu einem breiten Kreis institutioneller Investoren hat.“
— Aurora Cannabis Inc., Annual Information Form vom 10. Juni 2026 (Anlage 99.7 zum Jahresbericht 40-F für das Geschäftsjahr 2026), Abschnitt „General Development of the Business“
Eine Zusammenlegung ändert am Wert nichts — aus zehn Münzen zu 10 Cent wird eine zu einem Dollar. Aber man braucht sie nur, wenn der Kurs so tief gefallen ist, dass die Börse mit dem Rauswurf droht. Das ist der dritte Anker vom Anfang. Er ist echt, aber er ist versunken: Die aufgelaufenen Verluste kommen durch keinen Übernahmepreis zurück. Wer heute über Aurora entscheidet, entscheidet über die Firma von heute, nicht über die Hoffnungen von damals.
Unbequeme Wahrheit Nr. 2: Ein Viertel des Kanada-Geschäfts ist über Nacht weggefallen
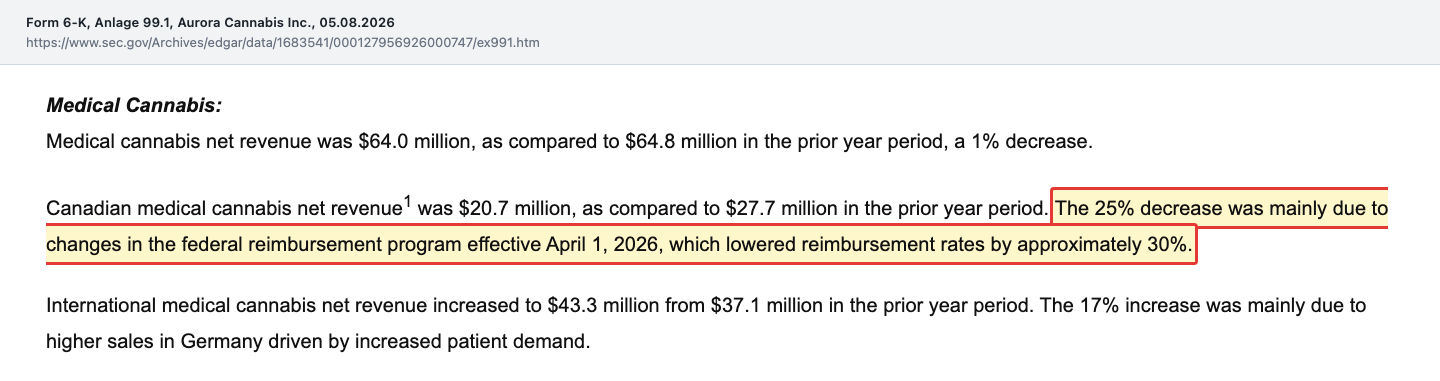
Auroras alte Stärke war der kanadische Medizinmarkt: Patienten bestellen direkt bei der Firma, viele bekommen die Kosten erstattet, die Marge war entsprechend hoch. Genau diese Säule hat am 1. April 2026 einen Schlag bekommen:
„The 25% decrease was mainly due to changes in the federal reimbursement program effective April 1, 2026, which lowered reimbursement rates by approximately 30%.“
Übersetzung: „Der Rückgang um 25 Prozent ging vor allem auf Änderungen des staatlichen Erstattungsprogramms des Bundes zurück, die seit dem 1. April 2026 gelten und die Erstattungssätze um rund 30 Prozent gesenkt haben.“
— Aurora Cannabis Inc., Ergebnismitteilung zum ersten Quartal des Geschäftsjahres 2027 (6-K vom 5. August 2026, Anlage 99.1)
Die Folgen ziehen sich durch die ganze Rechnung: Die bereinigte Bruttomarge im Medizingeschäft fiel von 69 auf 61 Prozent, und Aurora selbst erwartet für das Geschäftsjahr 2027 einen sinkenden Umsatz und ein niedrigeres bereinigtes Ergebnis als im Vorjahr. Das ist kein Managementfehler, sondern eine politische Entscheidung, die alle Anbieter trifft — der Verwaltungsrat zitiert einen Analysten, der von einem „transitory, industry-wide headwind“ spricht, einem vorübergehenden Gegenwind für die ganze Branche. Aber „vorübergehend“ ist eine Hoffnung, kein Beleg: Die gesenkten Sätze gelten, bis sie jemand wieder ändert. Das Angebot fällt zeitlich genau in dieses schwache Jahr.
Unbequeme Wahrheit Nr. 3: Ein Fünftel des Umsatzes landet als Lagerabschreibung wieder in der Rechnung
Cannabis ist eine verderbliche, launische Ware. Was nicht rechtzeitig verkauft wird oder nicht die gewünschte Qualität hat, muss abgewertet werden. Bei Aurora ist das kein Ausrutscher, sondern ein Dauerposten:
„During the year ended March 31, 2026, the Company recognized $65.1 million in inventory provisions and net realizable value adjustments (year ended March 31, 2025 – $65.3 million)“
Übersetzung: „Im Geschäftsjahr bis zum 31. März 2026 erfasste das Unternehmen 65,1 Millionen Dollar an Vorratsrückstellungen und Abwertungen auf den erzielbaren Nettowert (Geschäftsjahr bis 31. März 2025: 65,3 Millionen Dollar)“
— Aurora Cannabis Inc., MD&A zum Geschäftsjahr 2026 (Anlage zum Jahresbericht 40-F), Abschnitt „Cost of Sales and Gross Margin“
65,1 Millionen kanadische Dollar sind rund 20 Prozent des Nettoumsatzes von 320,6 Millionen — zwei Jahre hintereinander in fast identischer Höhe. Im Quartal April bis Juni 2026 kamen weitere 13,9 Millionen hinzu. Dazu kommt eine Eigenheit der IFRS-Regeln für Landwirtschaft: Pflanzen auf dem Feld werden schon vor der Ernte zu einem geschätzten Marktwert bewertet, und Änderungen dieser Schätzung laufen durch den Bruttogewinn. Im ersten Quartal hat genau das das Ergebnis verschönert — der Bruttogewinn stieg, obwohl der Umsatz fiel: „The increase in gross profit includes an increase in gain on changes in fair value of biological assets of $12.6 million, partially offset by a decrease in net revenue of $6.5 million.“ Übersetzung: „Der Anstieg des Bruttogewinns enthält einen um 12,6 Millionen Dollar höheren Gewinn aus der Neubewertung biologischer Vermögenswerte, teilweise ausgeglichen durch einen um 6,5 Millionen Dollar niedrigeren Nettoumsatz.“ Die ehrlichere Zahl ist deshalb die Bruttomarge vor Bewertungseffekten: 43 Prozent nach 52 Prozent im Vorjahresquartal. Merke dir: Bei Aurora hängt der ausgewiesene Bruttogewinn spürbar von geschätzten Pflanzenwerten ab — schau auf die Zeile „before fair value adjustments“.
Unbequeme Wahrheit Nr. 4: Seit März sind 11,5 Prozent mehr Aktien im Umlauf
Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, weil ständig neue Stücke abgeschnitten werden. Bei Aurora läuft das gerade wieder. Im Februar 2026 legte die Firma ein Programm auf, über das sie bis zu 100 Millionen US-Dollar an neuen Aktien direkt über die Börse verkaufen darf (ATM-Programm, „at the market“). Dazu bezahlte sie den Zukauf des Cannabis-Herstellers Safari Flower im April 2026 zum Teil mit 2.417.180 neuen Aktien. Der Quartalsbericht zählt nach:
„At June 30, 2026, 63,310,061 Common Shares (March 31, 2026 – 58,947,593) were issued and outstanding.“
Übersetzung: „Zum 30. Juni 2026 waren 63.310.061 Stammaktien ausgegeben und im Umlauf (31. März 2026: 58.947.593).“
— Aurora Cannabis Inc., Zwischenabschluss April–Juni 2026 (6-K vom 5. August 2026), Note 9 „Share Capital“
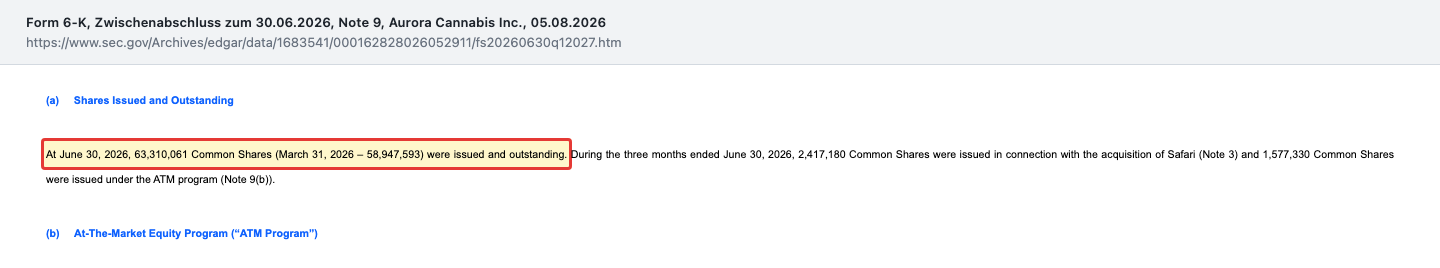
Über die Börse verkaufte Aurora im Quartal April bis Juni 2026 1.577.330 Aktien zu durchschnittlich 4,29 kanadischen Dollar (umgerechnet 3,09 US-Dollar) — über dem späteren Kurs-Bezugspunkt vor dem Angebot (30-Tage-Schnitt bis 10.08.2026: 2,75 US-Dollar) und unter dem heutigen rechnerischen Angebotswert. Bis zum 31. August kamen weitere 2.434.750 Aktien hinzu, die Herkunft schlüsselt der Bericht nicht einzeln auf. Insgesamt sind es 65.744.811 Aktien, voll verwässert (mit Optionen und Aktienrechten) 70.231.437. Das Programm ist inzwischen selbst Teil des Kampfs: Curaleaf beantragte bei der Wertpapieraufsicht von Alberta, weitere Verkäufe zu stoppen, solange das Angebot läuft; Aurora widersprach am 14. September 2026, das Programm sei mehr als sechs Monate vor dem Angebot angekündigt worden. Für dich zählt die Rechnung: Jede neue Aktie bekommt im Übernahmefall denselben Preis wie deine.
Bewertung: Was ist eine Aurora-Aktie wert?
Ein Kurs-Gewinn-Verhältnis lässt sich mangels Gewinn nicht bilden. Wir legen deshalb die Anker nebeneinander, die in den Filings dokumentiert sind — alle in US-Dollar je Aurora-Aktie:
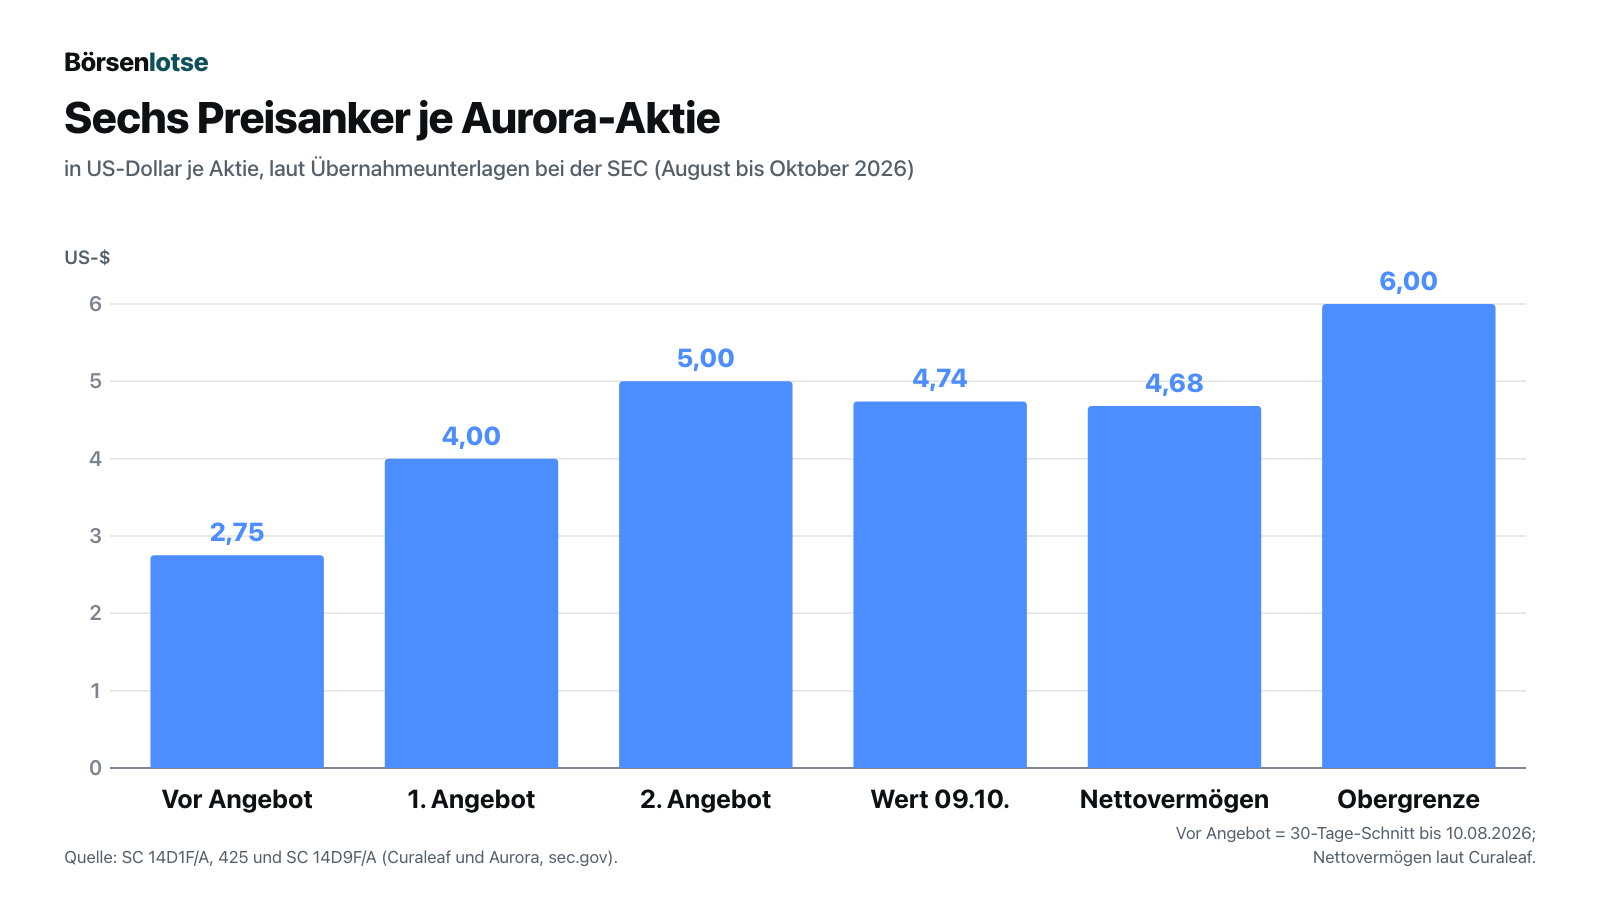
Die aufschlussreichste Zahl stammt ausgerechnet vom Käufer. In seinen nachgereichten Pro-forma-Abschlüssen hat Curaleaf den Kaufpreis vorläufig auf Auroras Vermögen verteilt: 328,7 Millionen US-Dollar Gegenleistung (4,92 je Aktie) stehen 313,2 Millionen identifizierbarem Nettovermögen gegenüber (4,68 je Aktie). Übrig bleiben 15,6 Millionen Firmenwert — der Betrag, den man für das Geschäft über die Summe seiner Teile hinaus zahlt. Das sind 4,7 Prozent des Kaufpreises. Übersetzt: Über das bewertete Vermögen hinaus setzt Curaleaf nur 4,7 Prozent des Kaufpreises als Firmenwert an — Lizenzen und Genehmigungen stecken dabei bereits im bewerteten Nettovermögen. Der Verwaltungsrat liest daraus, dass Curaleaf dem Geschäft über die Bilanz hinaus kaum Wert beimisst („Attributes Minimal Value to Aurora's Business Beyond Its Balance Sheet“), kritisiert zusätzlich die Abwertung der Sachanlagen in dieser Rechnung — und baut darauf sein Nein.
Zum Vergleich der Börsenwert: Bei 65,7 Millionen Aktien (31. August 2026) und dem in der Notice of Change genannten TSX-Schlusskurs von 6,11 kanadischen Dollar am 13. Oktober 2026 ergibt sich rechnerisch ein Börsenwert von rund 402 Millionen kanadischen Dollar. Das entspricht etwa dem 1,25-Fachen des Umsatzes im Geschäftsjahr 2026 und rund dem 0,73-Fachen des Buchwerts von 8,33 kanadischen Dollar je Aktie (Eigenkapital 527,1 Millionen zum 30. Juni 2026 bei 63,3 Millionen Aktien). Umgerechnet zu dem Kurs, den Curaleaf für den 2. Oktober nennt (1 kanadischer Dollar = 0,7015 US-Dollar), sind 6,11 kanadische Dollar rund 4,29 US-Dollar — also weniger als der rechnerische Angebotswert. Die Börse traute dem Angebot Mitte Oktober 2026 also nicht vollständig, oder sie preiste das Risiko in der Curaleaf-Aktie ein; auf ein höheres Gegenangebot wettete sie zu diesem Zeitpunkt jedenfalls nicht in großem Stil. Ein Detail stärkt Auroras Verhandlungsposition: Laut Nachtrag im Quartalsbericht werden bis Ende 2026 rund 46,4 Millionen kanadische Dollar aus einer aufgelösten Selbstversicherung frei verfügbar — Geld, das bereits in der Liquidität von 149,1 Millionen steckt, bisher aber gesperrt war. Wer Cannabis-Bewertungen vergleichen will, findet in unseren Analysen zu Canopy Growth und Tilray zwei kanadische Wettbewerber zum Vergleich.
Chancen und Risiken auf einen Blick
Was für Aurora Cannabis spricht:
- Schuldenfreie Bilanz mit 149,1 Millionen kanadischen Dollar an Kasse, gesperrten Mitteln und kurzfristigen Anlagen (30.06.2026); bis Ende 2026 sollen davon rund 46,4 Millionen bisher gesperrte Mittel frei verfügbar werden.
- Wachsendes Auslandsgeschäft: international 176,5 Millionen kanadische Dollar Medizinumsatz im Geschäftsjahr 2026 (+29 Prozent), Produktion in Deutschland als einer von drei Herstellern im Land, Ausbau in Leuna abgeschlossen (08.10.2026).
- Ein laufendes Angebot liefert einen Bezugswert: rechnerisch 5,00 US-Dollar je Aktie (Stand 06.10.2026), Obergrenze 6,00, ohne Untergrenze und abhängig vom Curaleaf-Kurs — und der Verwaltungsrat sucht mit mehreren Interessenten nach einer besseren Lösung.
- Die Aktie kostete Mitte Oktober 2026 rechnerisch rund das 0,73-Fache des Buchwerts und das 1,25-Fache des Jahresumsatzes.
Was dagegen spricht:
- Keine belastbare Ertragskraft: Nettoverlust aus fortgeführten Geschäften von 58,6 Millionen kanadischen Dollar im Geschäftsjahr 2026, im Quartal April bis Juni 2026 erneut −4,0 Millionen und freier Mittelabfluss von 5,8 Millionen.
- Das Kanada-Geschäft hat mit der Erstattungskürzung um rund 30 Prozent ab 01.04.2026 ein Viertel seines Umsatzes verloren; Aurora erwartet für das Geschäftsjahr 2027 weniger Umsatz und ein niedrigeres bereinigtes Ergebnis.
- Dauerhafte Lagerabschreibungen von 65,1 Millionen kanadischen Dollar (Geschäftsjahr 2026, rund 20 Prozent des Umsatzes) und ein Bruttogewinn, der von geschätzten Pflanzenwerten mitbestimmt wird.
- Verwässerung: 11,5 Prozent mehr Aktien zwischen 31.03. und 31.08.2026; aufgelaufener Verlust von 6,45 Milliarden bei 7,03 Milliarden Aktienkapital.
- Offener Ausgang: Zieht Curaleaf zurück und kommt kein Gegenangebot, fehlt dieser Bezugswert. Wird angenommen, bekommst du zu rund 80 Prozent Curaleaf-Aktien — ohne Untergrenze.
Ein menschliches Fazit
Zurück zum Ankereffekt vom Anfang. Drei Zahlen ziehen an dir: die 5 US-Dollar von Curaleaf, das „inadequate“ des Verwaltungsrats und die 7 Milliarden an je ausgegebenem Aktienkapital. Die dritte darfst du loslassen — sie ist Geschichte, und kein Käufer zahlt für Geschichte. Die ersten beiden sind beide interessengeleitet: Curaleaf spricht als Käufer, der Verwaltungsrat als Verkäufer, der einen höheren Preis oder den Alleingang anstrebt. Dazwischen liegt die Firma, wie sie in den Berichten steht: schuldenfrei, mit viel Kasse und einem Europageschäft, das wächst — aber ohne Gewinn, mit einem schrumpfenden Kanada-Geschäft und einer Aktienzahl, die weiter steigt. Die ehrliche Frage an dich lautet deshalb nicht „Ist 5 Dollar zu wenig?“, sondern: Würdest du diese Firma auch ohne Übernahmeangebot besitzen wollen — und wenn ja, zu welchem Preis? Wer darauf eine Antwort hat, braucht keinen fremden Anker mehr. Bis zum 4. Dezember 2026 kann noch viel passieren. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Aurora Cannabis Inc. — Jahresbericht 40-F für das Geschäftsjahr bis 31.03.2026 (eingereicht 11. Juni 2026), darin Konzernabschluss, MD&A und Annual Information Form
- Aurora Cannabis Inc. — Zwischenabschluss und MD&A für April–Juni 2026 (Quartalsbericht als 6-K, eingereicht 5. August 2026) sowie Ergebnismitteilung vom selben Tag (6-K, Anlage 99.1)
- Aurora Cannabis Inc. — MD&A für Juli–September 2025 (6-K vom 5. November 2025)
- Curaleaf Holdings, Inc. — Übernahmeangebot SC 14D1F (eingereicht 18. August 2026) und Notice of Variation, Change and Extension (425, eingereicht 6. Oktober 2026) samt Pressemitteilung vom 5. Oktober 2026
- Aurora Cannabis Inc. — Directors' Circular vom 1. September 2026 (SC 14D9F, eingereicht 2. September 2026)
- Aurora Cannabis Inc. — Notice of Change to Directors' Circular vom 14. Oktober 2026 (SC 14D9F/A, eingereicht 15. Oktober 2026) und Pressemitteilung vom 14. Oktober 2026
- Aurora Cannabis Inc. — Mitteilung zum Ausbau der Anlage in Leuna (6-K vom 8. Oktober 2026)
- Vollständige SEC-Einreichungshistorie von Aurora Cannabis Inc.: EDGAR-Übersicht (sec.gov)
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren — auch keine Empfehlung, ein Übernahmeangebot anzunehmen oder abzulehnen. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt (Übernahmestand: 17. Oktober 2026). Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Aktien von Aurora Cannabis oder Curaleaf.
Unser Fazit auf einen Blick
- Bilanz & Liquidität positiv
- Keine Bankschulden, 149,1 Millionen kanadische Dollar an Kasse, gesperrten Mitteln und kurzfristigen Anlagen und 527,1 Millionen Eigenkapital zum 30.06.2026; davon sollen bis Ende 2026 rund 46,4 Millionen bisher gesperrter Mittel frei werden. Für einen Cannabis-Hersteller eine ungewöhnlich solide Ausgangslage.
- Internationales Geschäft positiv
- Der internationale Medizinumsatz stieg im Geschäftsjahr 2026 um 29 Prozent auf 176,5 Millionen kanadische Dollar und im Quartal April bis Juni 2026 um 17 Prozent auf 43,3 Millionen; Aurora produziert in Deutschland als einer von drei Herstellern im Land und hat die Anlage in Leuna ausgebaut (08.10.2026).
- Ertragskraft negativ
- Nettoverlust aus fortgeführten Geschäften von 58,6 Millionen kanadischen Dollar im Geschäftsjahr 2026 und −4,0 Millionen im Quartal April bis Juni 2026; operativer Mittelabfluss 7,8 Millionen (GJ 2026), freier Mittelabfluss 5,8 Millionen (Q1). Lagerabschreibungen von 65,1 Millionen entsprechen rund 20 Prozent des Umsatzes.
- Kanada-Geschäft negativ
- Seit dem 01.04.2026 erstattet das staatliche Programm rund 30 Prozent weniger; der kanadische Medizinumsatz fiel im Quartal April bis Juni 2026 um 25 Prozent auf 20,7 Millionen kanadische Dollar, die bereinigte Medizin-Bruttomarge von 69 auf 61 Prozent. Aurora erwartet für das Geschäftsjahr 2027 sinkenden Umsatz.
- Aktionärsbilanz & Verwässerung negativ
- Aufgelaufener Verlust von 6,45 Milliarden bei 7,03 Milliarden kanadischen Dollar Aktienkapital (30.06.2026), Zusammenlegung 10:1 im Februar 2024; zwischen 31.03. und 31.08.2026 stieg die Aktienzahl um 11,5 Prozent auf 65,7 Millionen.
- Übernahmesituation neutral
- Curaleaf bietet rechnerisch 5,00 US-Dollar je Aktie (1,00 bar + 0,4013 Curaleaf-Aktien, Obergrenze 6,00, keine Untergrenze), Frist 04.12.2026; der Verwaltungsrat lehnt einstimmig ab (14.10.2026) und prüft Alternativen. Ausgang zum 17.10.2026 offen.
Aurora Cannabis ist eine Übernahmeschlacht mit drei Ankern: dem Curaleaf-Angebot von rechnerisch 5 US-Dollar je Aktie (Stand 06.10.2026, Frist 04.12.2026), dem einstimmigen Nein des Verwaltungsrats vom 14.10.2026 und einer Vergangenheit mit 6,45 Milliarden kanadischen Dollar aufgelaufenem Verlust. Dazwischen steht eine schuldenfreie Firma mit 149,1 Millionen Liquidität und wachsendem Europageschäft, deren Kanada-Umsatz nach der Erstattungskürzung um ein Viertel fiel und die weiter Verlust schreibt. Wer annimmt, tauscht zu rund 80 Prozent in Curaleaf-Aktien; wer ablehnt, setzt auf ein besseres Angebot oder den Alleingang. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil die Bilanz trägt, die Ertragskraft aber offen ist: Aurora hat keine Bankschulden und 149,1 Millionen kanadische Dollar Liquidität (30.06.2026), schreibt aber Verluste (GJ 2026: −58,6 Millionen fortgeführt; Q1 GJ 2027: −4,0 Millionen) und verliert nach der Erstattungskürzung ein Viertel des Kanada-Umsatzes. Ein Substanzrisiko im Sinne von Rot ist das nicht — die Kasse reicht bei den jüngsten Abflüssen für viele Jahre. Wer die Aktie hält, wettet entweder auf ein besseres Angebot bis zum 04.12.2026 oder darauf, dass das Europageschäft den Kanada-Einbruch auffängt; offen ist, ob der nächste Quartalsbericht die angekündigte Erholung zeigt und ob die Aktienzahl weiter steigt — die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Aurora Cannabis über das feindliche Übernahmeangebot von Curaleaf Holdings (SC 14D1F vom 18.08.2026), nicht über einen Scanner-Treffer. Stand der Übernahme: Notice of Change vom 14.10.2026 (eingereicht 15.10.2026), Frist bis 04.12.2026 — der Ausgang ist offen.
- Aurora bilanziert nach IFRS in kanadischen Dollar; Aktie (Nasdaq) und Angebot lauten auf US-Dollar. Das Geschäftsjahr endet am 31. März (GJ 2026 = April 2025 bis März 2026). Die Zahlen des Geschäftsjahres 2026 und des Vorjahres zeigen fortgeführte Geschäfte ohne die aufgegebenen Bereiche Bevo (abgegeben im Februar 2026) und ICC.
- Bewertung datiert und evergreen: rechnerischer Börsenwert aus Aktienzahl (31.08.2026) und dem in der Notice of Change genannten TSX-Schlusskurs von 6,11 kanadischen Dollar am 13.10.2026, kein Kursfeed-Wert. Analysen sind evergreen, Tageskurse sind kein Kaufargument. Nicht zu verwechseln: Curaleaf (TSX: CURA) ist der Bieter, nicht ein Tochterunternehmen.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen.
Häufige Fragen
Aurora Cannabis Inc. (Nasdaq und TSX: ACB) aus Edmonton, Kanada, baut medizinisches Cannabis an, verarbeitet und verkauft es — direkt an Patienten in Kanada und als Großhändler nach Deutschland, Polen, Großbritannien, Australien und Neuseeland. Im Geschäftsjahr 2026 (April 2025 bis März 2026) lag der Nettoumsatz bei 320,6 Millionen kanadischen Dollar, 176,5 Millionen davon international. Das kanadische Freizeitgeschäft wird abgewickelt.
Seit der Erhöhung vom 6. Oktober 2026 bietet Curaleaf Holdings je Aurora-Aktie 1,00 US-Dollar in bar plus 0,4013 Curaleaf-Aktien — rechnerisch 5,00 US-Dollar zum Curaleaf-Kurs vom 2. Oktober 2026, höchstens 6,00 US-Dollar. Eine Untergrenze gibt es nicht. Zum Curaleaf-Kurs vom 9. Oktober 2026 war das Paket laut Fort-Capital-Gutachten 4,74 US-Dollar wert. Das erste Angebot vom August lag bei rechnerisch 4,00 US-Dollar.
Das Angebot von Curaleaf läuft bis zum 4. Dezember 2026, 23:59 Uhr Mountain Time, sofern Curaleaf es nicht verlängert, vorzieht oder zurückzieht. Ursprünglich endete die Frist am 1. Dezember 2026. Der Verwaltungsrat von Aurora empfiehlt einstimmig, nicht anzudienen, und prüft Alternativen mit mehreren Interessenten. Der Ausgang ist zum Stand 17. Oktober 2026 offen.
Laut Notice of Change vom 14. Oktober 2026 hält der Verwaltungsrat das Angebot für unzureichend: Rund 80 Prozent der Gegenleistung seien Curaleaf-Aktien zu einer überhöhten Bewertung, die Barkomponente von rund 67 Millionen US-Dollar ließe sich aus Auroras eigener Kasse bezahlen, und Curaleafs eigene Kaufpreisaufteilung setze fast keinen Wert über die Bilanz hinaus an. Ein Gutachten von Fort Capital stützt das Urteil.
Nein, keine Bankschulden. Zum 30. Juni 2026 standen bei Aurora keine Kredite in der Bilanz, nur Leasingverbindlichkeiten von 22,7 Millionen kanadischen Dollar. Kasse (69,3 Millionen), gesperrte Mittel (49,1 Millionen) und kurzfristige Anlagen (30,7 Millionen) summierten sich auf 149,1 Millionen; das Eigenkapital lag bei 527,1 Millionen kanadischen Dollar.
Weil ein staatliches Erstattungsprogramm des Bundes seit dem 1. April 2026 rund 30 Prozent weniger zahlt. Der kanadische Medizinumsatz fiel im Quartal April bis Juni 2026 deshalb um 25 Prozent auf 20,7 Millionen kanadische Dollar, die bereinigte Bruttomarge im Medizingeschäft von 69 auf 61 Prozent. Aurora erwartet für das Geschäftsjahr 2027 insgesamt einen niedrigeren Umsatz als im Vorjahr.
Aurora ist ein kanadisches Unternehmen und reicht seine Berichte nach dem kanadisch-amerikanischen MJDS-Verfahren als 40-F (Jahr) und 6-K (Quartal) bei der SEC ein, bilanziert nach IFRS in kanadischen Dollar. Die Nasdaq-Aktie und das Curaleaf-Angebot lauten dagegen auf US-Dollar. Das Geschäftsjahr endet am 31. März: Das Geschäftsjahr 2026 umfasst April 2025 bis März 2026.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.