Die Retter-Falle bei Lee Enterprises: Er kaufte zu 3,25 Dollar — du zahlst den Börsenkurs
Im Februar 2026 kaufte der Unternehmer David Hoffmann beim Zeitungskonzern Lee Enterprises 10,9 Millionen neue Aktien zu 3,25 US-Dollar und hält seitdem die Mehrheit; seither kostete die Aktie an der Börse bis zu 11,76 Dollar (höchster Schlusskurs, 28. Mai 2026), am 22. Oktober 2026 noch 6,47 Dollar. Der Berkshire-nahe Gläubiger BH Finance senkte im Gegenzug den Zins auf 455 Millionen Dollar Schulden von 9 auf 5 Prozent, im dritten Quartal stand erstmals seit mindestens sechs Quartalen ein Gewinn. Die Berichte an die US-Börsenaufsicht SEC zeigen aber auch: Der Umsatz sinkt seit Jahren, die reinen Digital-Abos schrumpfen statt zu wachsen, und das Eigenkapital der Aktionäre ist noch immer negativ. Keine Anlageberatung — nur die Frage, ob du dem Retter folgst oder seinen Zahlen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 22. Oktober 2026
- Schlusskurs
- 6,50 $ -1,20 %
- Marktkapitalisierung
- 0,1 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 1/10
Kursentwicklung seit 22. Oktober 2026: +0,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 3,40 $ bis 11,80 $ · Letzter Kurs: 6,50 $ (Stand: 22. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Moment, in dem Anleger aufhören zu prüfen: wenn ein reicher Mann einsteigt. Kauft ein erfolgreicher Unternehmer Millionen Aktien, denkt der Kopf: „Der hat bestimmt genauer hingeschaut als ich“ — und leiht sich dessen Urteil, statt sich ein eigenes zu bilden. Das ist die Retter-Falle. Sie hat einen Haken, den man leicht übersieht: Der Retter kauft zu seinem Preis und zu seinen Bedingungen, nicht zu deinen. Bei Lee Enterprises (Nasdaq: LEE), einem der großen Lokalzeitungskonzerne der USA, lässt sich das in den Pflichtmeldungen genau nachlesen:
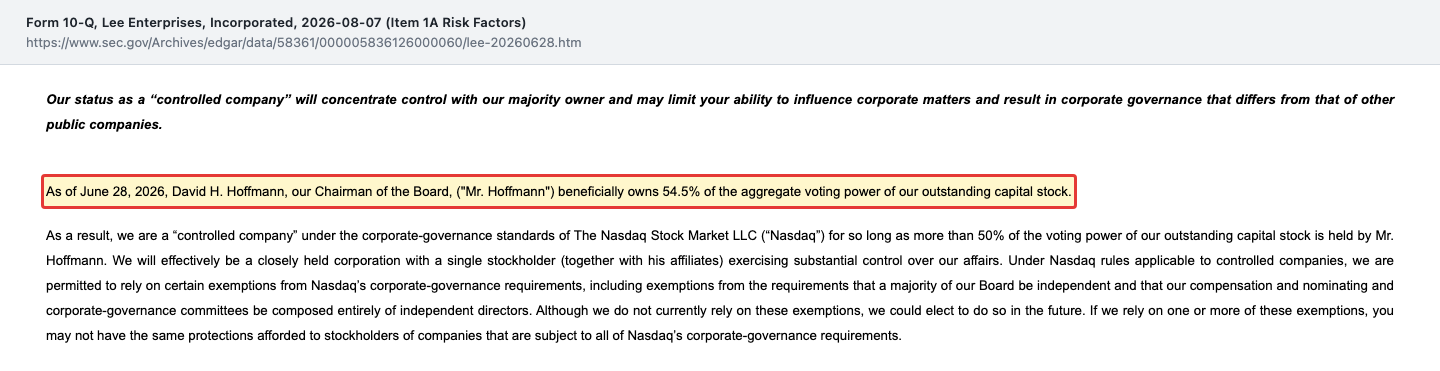
„As of June 28, 2026, David H. Hoffmann, our Chairman of the Board, ("Mr. Hoffmann") beneficially owns 54.5% of the aggregate voting power of our outstanding capital stock.“
Übersetzung: „Zum 28. Juni 2026 hält David H. Hoffmann, unser Chairman, wirtschaftlich 54,5 Prozent der gesamten Stimmrechte an unserem ausstehenden Kapital.“
— Lee Enterprises, Incorporated, SEC-Quartalsbericht 10-Q zum 28. Juni 2026, Item 1A „Risk Factors“
Hoffmann zahlte im Februar 2026 für jede neue Aktie 3,25 US-Dollar — etwas weniger als die Börse vor der Ankündigung verlangte: Am 29. Dezember 2025, dem letzten Handelstag vor der Pflichtmeldung (8-K) vom 30. Dezember 2025, schloss die Aktie bei 3,73 Dollar. Am 3. März 2026 lag der letzte gemeldete Kurs laut Wertpapierprospekt bei 8,94 Dollar, am 22. Oktober 2026 schloss die Aktie bei 6,47 Dollar. Bevor du dich auf den Retter verlässt, lesen wir gemeinsam, was Lee der US-Börsenaufsicht SEC gemeldet hat — die Geschäftsberichte (10-K) für die Geschäftsjahre 2024 und 2025, die Quartalsberichte (10-Q) bis zum 28. Juni 2026 und die Pflichtmeldungen (8-K) danach. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Am Ende entscheidest du selbst.
Was Lee Enterprises eigentlich macht — Lokalzeitungen auf dem Weg ins Netz
Lee Enterprises gibt Tages- und Wochenzeitungen in den USA heraus — nach dem Geschäftsbericht für das Geschäftsjahr 2025 in 72 mittelgroßen Gemeinden in 25 Bundesstaaten. Zu den bekanntesten Titeln gehören die Zeitungen in St. Louis, Buffalo, Omaha und Richmond; in Madison und Tucson ist Lee über Gemeinschaftsunternehmen (MNI und TNI Partners) beteiligt. Ein Teil davon stammt aus dem Umfeld von Berkshire Hathaway: 2020 kaufte Lee die Zeitungsgruppe BH Media und The Buffalo News und finanzierte den Kauf samt aller Altschulden über einen einzigen 25-jährigen Kredit bei der Berkshire-nahen BH Finance. Zum 28. September 2025 beschäftigte Lee rund 2.500 Menschen, darunter rund 270 in Teilzeit.
Das Geld kommt aus drei Töpfen. Erstens Abonnements — gedruckt und digital. Zweitens Werbung: in der eigenen Zeitung und auf den eigenen Webseiten, vor allem aber über die Digitalagentur Amplified Digital, die für lokale Händler Online-Werbung einkauft, Suchmaschinen-Marketing betreibt und Webseiten baut (im dritten Quartal des Geschäftsjahres 2026: 27,1 Millionen US-Dollar Umsatz). Drittens Dienstleistungen, vor allem die Publishing-Software BLOX Digital, an der Lee 82,5 Prozent hält und die auch andere Verlage nutzen. Übersetzt in ein Alltagsbild: Lee ist ein Bäcker, dessen Brot immer weniger Kunden kaufen — und der deshalb im selben Laden einen Lieferdienst und einen Partyservice aufbaut. Die Frage ist, ob die neuen Geschäfte schneller wachsen, als das Brot verschwindet.
Im dritten Quartal des Geschäftsjahres 2026 (April bis Juni 2026) kamen 56,8 Prozent des Umsatzes aus dem Digitalgeschäft. Klingt nach geschaffter Wende — ist es aber nur zum Teil, denn der Anteil steigt auch deshalb, weil das Druckgeschäft schneller schrumpft. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Bilanz von Lee wurde 2026 gestützt — billigeres Geld, frisches Kapital, ein Mehrheitseigentümer. Das Geschäft selbst aber schrumpft weiter, gedruckt wie digital.
Die Firmengeschichte für Anleger
-
2020
Kauf von BH Media, Kredit aus dem Berkshire-Umfeld
Lee übernimmt BH Media und The Buffalo News und finanziert alles über einen 25-jährigen Kredit über 576 Mio. US-Dollar bei BH Finance — seither hängt die Firma an einem einzigen Gläubiger.
-
2024
Ziel: 1,2 Mio. Digital-Abos bis 2028
Der Geschäftsbericht meldet über 771.000 reine Digital-Abonnenten und gibt das Ziel von über 1,2 Mio. bis 2028 aus. Knapp zwei Jahre später sind es 584.000.
-
2025
Cyberangriff und Zinsstundung
Ein Cyberangriff am 3. Februar kostet laut Geschäftsbericht 10,5 Mio. US-Dollar an Mittelzufluss; BH Finance stundet für drei Monate die Zinsen. Das Geschäftsjahr endet mit 37,6 Mio. US-Dollar Verlust.
-
2026
Hoffmann übernimmt die Mehrheit
Lee gibt 16 Mio. neue Aktien zu 3,25 US-Dollar aus, Zins von 9 auf 5 % für fünf Jahre, neuer Chef. Für Altaktionäre heißt das: deutlich mehr Aktien, aber weniger Zinslast.
Wie die Aktie auf unseren Tisch kam
Lee Enterprises landete auf unserem Tisch, weil sich 2026 an der Spitze etwas Grundsätzliches verschoben hat. Am 5. Februar 2026 meldete Lee in einer Pflichtmeldung (8-K) unter Item 5.01 „Changes in Control of Registrant“ einen Kontrollwechsel. Lee gab 16 Millionen neue Aktien zu je 3,25 US-Dollar aus; Hoffmann und weitere Investoren kauften davon 15,38 Millionen, Hoffmann selbst 10.909.440 Stück. Die restlichen 0,62 Millionen gingen als Auslagenersatz an Dienstleister. Am selben Tag ging der langjährige Chef Kevin Mowbray auf eigenen Wunsch in den Ruhestand, Hoffmann wurde Chairman. Bis zum 28. Juni 2026 kaufte er weitere 600.000 Aktien und kam so auf 54,5 Prozent. Seit dem 24. September 2026 sitzt auch sein Sohn Gregory Hoffmann im Board.
Der Kurs reagierte heftig: Am 29. Dezember 2025, vor der Ankündigung, schloss die Aktie bei 3,73 US-Dollar, am Tag der Platzierung (5. Februar 2026) bei 5,53 Dollar, am 28. Mai 2026 bei 11,76 Dollar, am 22. Oktober 2026 bei 6,47 Dollar (Schlusskurse, Fundamentaldaten). Wer im Frühjahr 2026 dem Retter gefolgt ist, hat also ein Vielfaches von Hoffmanns Einstand bezahlt. Klassische Bewertungskennzahlen aus unseren Scannern helfen bei Lee nur bedingt, weil die Schulden mehr als dreimal so groß sind wie der Börsenwert. Merke dir deshalb gleich zu Beginn: Bei Lee entscheidet nicht der Kurs der Aktie, sondern ob das Geschäft die Schulden tragen kann.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was Lee 2026 gelungen ist — und das ist nicht wenig. Im dritten Quartal des Geschäftsjahres 2026 (bis 28. Juni 2026) blieben unter dem Strich 4,7 Millionen US-Dollar Gewinn für die Lee-Aktionäre, nach einem Verlust von 1,9 Millionen im Vorjahresquartal. Es ist der erste Quartalsgewinn nach mindestens sechs Verlustquartalen in Folge. Die Kosten sanken kräftig: Die laufenden Barkosten fielen um 14,5 Prozent auf 109,4 Millionen, die Personalkosten in den ersten neun Monaten um 14,2 Prozent. Das bereinigte EBITDA — der Betriebsgewinn vor Zinsen, Steuern, Abschreibungen und Sonderposten, wie Lee ihn selbst definiert — stieg im Quartal um 23,0 Prozent auf 18,4 Millionen. Für das ganze Geschäftsjahr 2026 hob Lee am 6. August 2026 die Prognose auf 22 bis 28 Prozent mehr bereinigtes EBITDA an.
Das ist die gute Nachricht. Die Grafik ordnet sie ein — Umsatz und bereinigtes EBITDA über vier Geschäftsjahre:
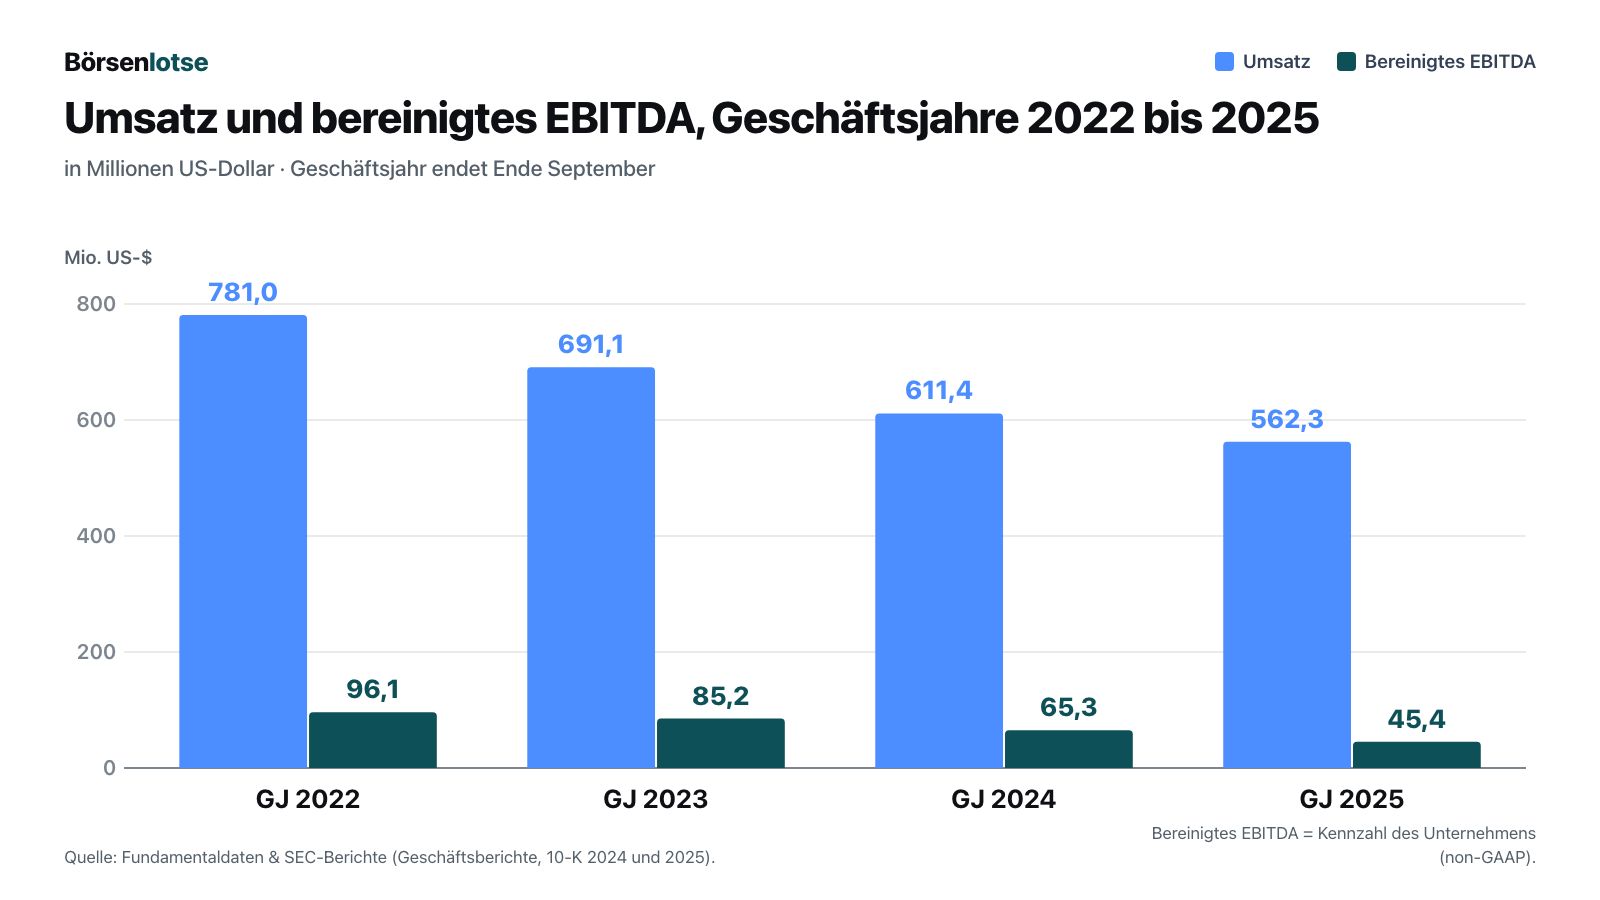
In drei Jahren verlor Lee 28 Prozent seines Umsatzes und mehr als die Hälfte seines bereinigten EBITDA. Unter dem Strich standen in den Geschäftsjahren 2023 bis 2025 Verluste für die Lee-Aktionäre von 5,3, 25,8 und 37,6 Millionen US-Dollar. Das Geschäftsjahr 2025 traf zusätzlich ein Cyberangriff am 3. Februar 2025, der Lee laut Geschäftsbericht 10,5 Millionen US-Dollar an Mittelzufluss kostete; wie viel Umsatz dabei verloren ging, lässt sich nach Lees eigener Aussage nicht sauber von anderen Einflüssen trennen. Und auch 2026 schrumpft der Umsatz weiter: in den ersten neun Monaten um 10,7 Prozent auf 378,0 Millionen, im dritten Quartal um 10,8 Prozent auf 126,0 Millionen. Ein Teil davon sind bewusst eingestellte Produkte; auf vergleichbarer Basis lag das Minus im Quartal bei 8,7 Prozent. Kurz gesagt: Lee verdient 2026 wieder mehr, aber an einem kleineren Geschäft — die Gewinnwende kommt aus den Kosten, nicht aus dem Wachstum.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Ein Aktionär entscheidet — und macht auch Geschäfte mit Lee
Mit 54,5 Prozent der Stimmen ist Hoffmann kein Großaktionär mehr, sondern der Eigentümer. Lee ist damit nach den Regeln der Nasdaq eine „controlled company“ — eine kontrollierte Gesellschaft. Übersetzt in ein Alltagsbild: Du sitzt in einer Eigentümerversammlung, in der ein Nachbar mehr als die Hälfte der Stimmen hat. Du darfst mitreden, aber abgestimmt ist vorher. Der Quartalsbericht formuliert es selbst sehr deutlich:
Derselbe Abschnitt warnt, Hoffmanns Interessen könnten sich von denen der übrigen Aktionäre unterscheiden, etwa durch Steuer- oder Nachlassplanung. Dazu kommen Geschäfte mit nahestehenden Parteien, die Lee offenlegt — mit der Firma des Mehrheitsaktionärs und mit einem Unternehmen, an dem der zweitgrößte Aktionär beteiligt ist: Seit dem 1. Juni 2026 führt Lee per Fünfjahresvertrag (geschlossen am 14. Mai 2026) Zeitungen, die Hoffmanns eigener Hoffmann Media Group gehören — gegen eine feste Gebühr von 135.000 US-Dollar je Quartal plus 20 Prozent des EBITDA neu zugekaufter Titel. Und am 16. Oktober 2026 schlossen Lee und BLOX Digital Softwareverträge mit Quintype, an der Quint Digital beteiligt ist — der zweitgrößte Lee-Aktionär mit rund 14,38 Prozent. Die Verträge laufen laut Pflichtmeldung zunächst drei Jahre, werden nach Aufwand abgerechnet und sind durch Garantien von Quint Digital abgesichert; Lee erwartet daraus mehr als 1 Million Dollar Nettoeinsparungen im Jahr. Den Vertrag mit der Hoffmann Media Group hat laut Quartalsbericht der Board nach den Regeln für Geschäfte mit nahestehenden Personen genehmigt, Hoffmann selbst nahm an der Entscheidung nicht teil. Das Fazit dieses Punkts: Wer Lee-Aktien kauft, kauft eine Minderheitsposition neben einem Eigentümer, der laut Quartalsbericht über jede Abstimmung der Aktionäre maßgeblich mitbestimmen kann.
Unbequeme Wahrheit Nr. 2: 455 Millionen Schulden bei einem Gläubiger — und der günstige Zins ist befristet
Lee hat genau einen Kredit: 454,7 Millionen US-Dollar bei BH Finance, laut Geschäftsbericht eine mit Berkshire Hathaway verbundene Gesellschaft, fest verzinst und fällig erst am 16. März 2045. Feste Tilgungen und Finanzkennzahlen, die Lee einhalten müsste, gibt es nicht. Wie abhängig Lee von diesem einen Gläubiger ist, zeigte sich 2025: Nach dem Cyberangriff stundete BH Finance die Zinsen für März, April und Mai 2025; die Beträge wurden auf die Schuld aufgeschlagen, zusammen mit gestundeten Mieten erhöhte sich die Schuld bis zum 28. September 2025 um 11,3 Millionen. Mit der Kapitalspritze vom Februar 2026 kam dann die Zinssenkung:
„The amendments include among other things, a reduction of the applicable margin on our 25-year term loan from 9.00% to 5.00% for a period of five years following the closing and amending the definition of “Excess Cash Flow” such that any cash-on-hand balance above $64.0 million held by us would be deemed Excess Cash Flow for a period of five years.“
Übersetzung: „Die Änderungen umfassen unter anderem eine Senkung des Zinssatzes auf unser 25-jähriges Darlehen von 9,00 auf 5,00 Prozent für fünf Jahre ab dem Abschluss sowie eine geänderte Definition des ‚Überschuss-Cashflows‘, wonach jeder Kassenbestand über 64,0 Millionen US-Dollar für fünf Jahre als Überschuss-Cashflow gilt.“
— Lee Enterprises, Incorporated, SEC-Quartalsbericht 10-Q zum 28. Juni 2026, Item 2 MD&A „Credit Agreement Amendment“
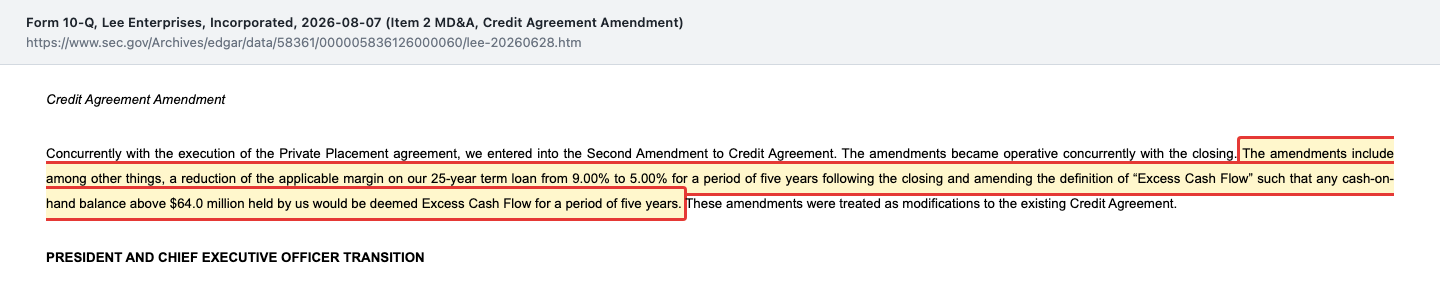
Vier Prozentpunkte auf 454,7 Millionen sind rund 18 Millionen US-Dollar Zinsen weniger im Jahr — gemessen am bereinigten EBITDA des Geschäftsjahres 2025 von 45,4 Millionen ein gewaltiger Hebel. Im dritten Quartal fiel der Zinsaufwand bereits um 45 Prozent auf 5,6 Millionen. Derselbe Satz enthält eine Erleichterung und eine Grenze. Die Erleichterung: Bis dahin galt laut Geschäftsbericht 2025 jede Kasse über 20,0 Millionen zum Quartalsende als Überschuss, der in die Tilgung floss; diese Schwelle liegt jetzt bei 64,0 Millionen. Die Grenze: Zinssenkung und höhere Schwelle gelten nur fünf Jahre ab dem 5. Februar 2026, also bis Anfang 2031. Und das Prinzip bleibt: Kasse über der Schwelle wird abgeschöpft und tilgt den Kredit; ebenso fließen laut Geschäftsbericht Nettoerlöse aus Verkäufen von Vermögenswerten über 0,5 Millionen je 90 Tage vollständig in die Tilgung. Lee darf damit ein größeres Polster halten als früher, aber kein beliebig großes; zum 28. Juni 2026 lagen 59,4 Millionen in der Kasse. Und die Bilanz zeigt, wie dünn die Decke ist: Das Eigenkapital der Lee-Aktionäre lag trotz 50 Millionen frischem Geld bei −2,2 Millionen (28.09.2025: −43,3 Millionen), auf der Aktivseite stehen 370,5 Millionen Firmenwert und andere immaterielle Werte. Im Ergebnis: Lee hat Zeit gekauft — fünf Jahre billiges Geld —, aber keine Unabhängigkeit.
Unbequeme Wahrheit Nr. 3: Die Digital-Abos schrumpfen, statt zu wachsen
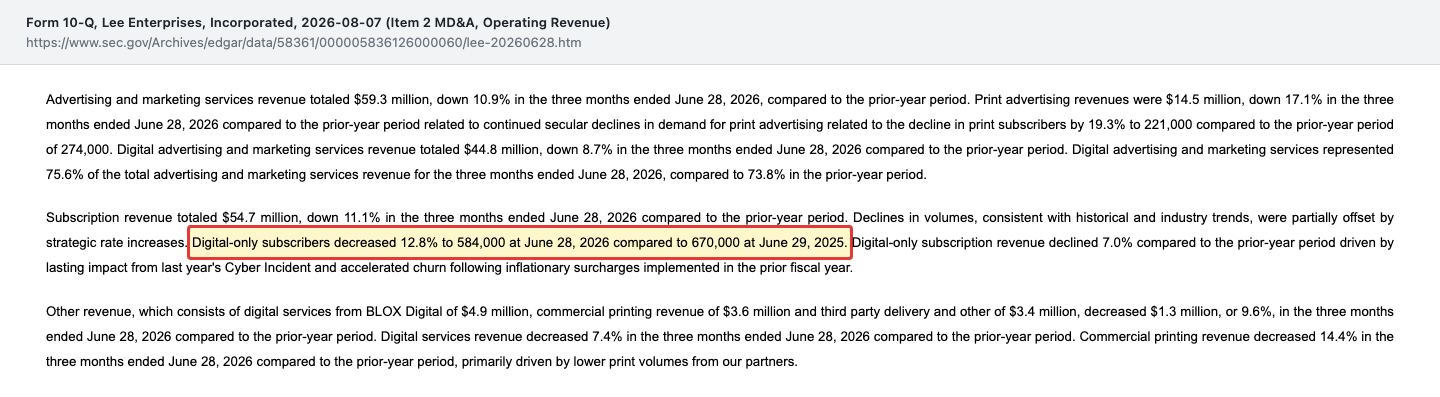
Die ganze Strategie von Lee steht auf einem Satz: Digitale Abonnenten sollen die verlorenen Zeitungsleser ersetzen. Im Geschäftsbericht für das Geschäftsjahr 2024 klang das noch so: „With these efforts, we aim to achieve substantial growth in digital-only subscribers, targeting over 1.2 million by 2028.“ — „Mit diesen Maßnahmen wollen wir die Zahl der reinen Digital-Abonnenten deutlich steigern und streben bis 2028 mehr als 1,2 Millionen an.“ Damals waren es über 771.000, ein Jahr später nannte der Geschäftsbericht für das Geschäftsjahr 2025 nur noch mehr als 633.000. Und es geht weiter in die andere Richtung:
„Digital-only subscribers decreased 12.8% to 584,000 at June 28, 2026 compared to 670,000 at June 29, 2025.“
Übersetzung: „Die Zahl der reinen Digital-Abonnenten sank um 12,8 Prozent auf 584.000 zum 28. Juni 2026, nach 670.000 zum 29. Juni 2025.“
— Lee Enterprises, Incorporated, SEC-Quartalsbericht 10-Q zum 28. Juni 2026, Item 2 MD&A „Operating Revenue“
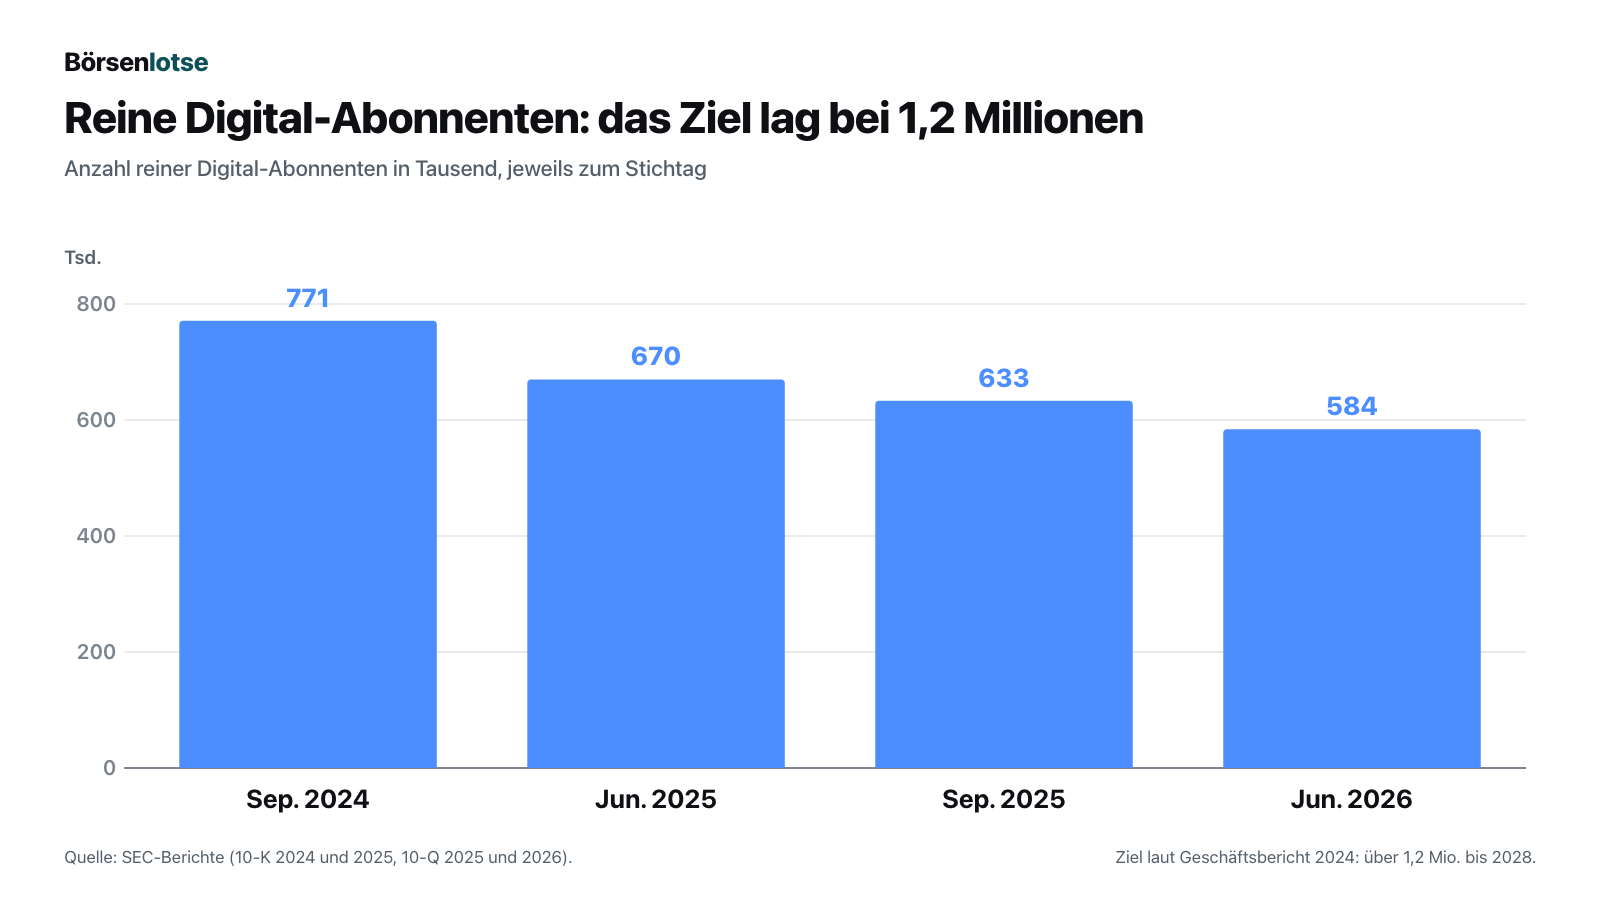
Lee nennt zwei Gründe für den Rückgang der Digital-Abo-Erlöse im dritten Quartal (−7,0 Prozent): die Nachwirkungen des Cyberangriffs und mehr Kündigungen nach Preisaufschlägen im Vorjahr. Das erklärt einen Teil, ändert aber nichts an der Richtung. Auch die anderen Digitalbausteine wachsen nicht: Der gesamte Digitalumsatz sank im dritten Quartal um 8,1 Prozent auf 71,6 Millionen US-Dollar, die Digitalwerbung um 8,7 Prozent, die digitalen Dienstleistungserlöse (vor allem BLOX Digital) um 7,4 Prozent. Die gedruckten Abonnenten fielen zugleich um 19,3 Prozent auf 221.000. Übersetzt in das Bäckerbild von oben: Das Brot verschwindet, und der Lieferdienst verliert ebenfalls Kunden, nur langsamer. Deshalb gilt: Ein steigender Digitalanteil ist bei Lee kein Wachstumsbeweis — er entsteht, weil das Druckgeschäft schneller schrumpft als das Digitalgeschäft.
Unbequeme Wahrheit Nr. 4: Lee verkauft KI — und fürchtet sie zugleich
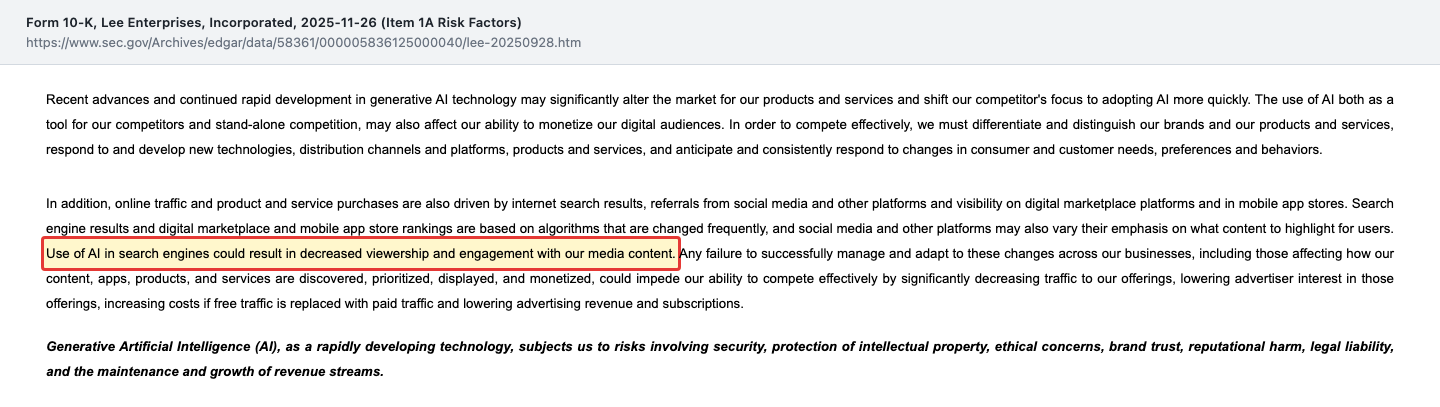
Im Geschäftsbericht für das Geschäftsjahr 2025 beschreibt Lee seine Agentur Amplified ausdrücklich als „suite of AI-powered solutions“, eine Suite KI-gestützter Lösungen; die Verlagssoftware BLOX Digital bekam 2024 laut Geschäftsbericht für das Geschäftsjahr 2024 unter anderem einen KI-Assistenten. Unsere KI-Einstufung führt Lee deshalb als „verkauft KI“ — mit einer Einschränkung: Einen eigenen KI-Umsatz weist Lee nicht aus, „KI-gestützt“ ist Lees eigene Beschreibung für ein Digitalmarketing-Geschäft. Gefährlicher ist die andere Seite. Eine Lokalzeitung lebt im Netz davon, dass Leser über Suchmaschinen auf ihre Artikel kommen. Genau diesen Weg sieht Lee bedroht:
„Use of AI in search engines could result in decreased viewership and engagement with our media content.“
Übersetzung: „Der Einsatz von KI in Suchmaschinen könnte zu weniger Aufrufen unserer Medieninhalte und zu geringerer Nutzung führen.“
— Lee Enterprises, Incorporated, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025, Item 1A „Risk Factors“
Lee ist damit nicht allein. Wie ein großer Online-Verlag dieselbe Gefahr beschreibt, zeigt unsere People-Inc.-Analyse; wie ein Digitalmedienhaus juristisch gegen KI-Firmen vorgeht, die Ziff-Davis-Analyse. Für Lee ist das Risiko besonders unangenehm, weil der Digitalumsatz ohnehin schrumpft. Von den am 16. Oktober 2026 geschlossenen Softwareverträgen mit Quintype erwartet Lee unter anderem, KI-Werkzeuge für Kunden besser einbinden zu können. Ob daraus Umsatz wird, steht in keinem Bericht. Die Lehre: Wer im Netz von Suchmaschinen-Lesern lebt, verkauft mit KI-Etikett vielleicht mehr Werbung — und verliert durch KI-Antworten vielleicht mehr Leser.
Unbequeme Wahrheit Nr. 5: Der erste Gewinn hat Rückenwind von Sonderposten
Der Quartalsgewinn von 5,2 Millionen US-Dollar (inklusive Minderheitsanteilen) ist echt, aber nicht ganz aus eigener Kraft. Im dritten Quartal standen darin ein einmaliger Ertrag von 2,3 Millionen aus der Übertragung von Lebensversicherungs-Zusagen für Pensionäre an einen Versicherer und 0,6 Millionen Erstattung der Betriebsunterbrechungs-Versicherung für den Cyberangriff. Ohne beide Posten hätte der Gewinn vor Steuern bei rund 3,7 statt 6,6 Millionen gelegen. Über neun Monate flossen 6,4 Millionen Versicherungserstattung in das bereinigte EBITDA. Das sagt Lee in der Ergebnismeldung vom 6. August 2026 auch selbst:
„Excluding the insurance proceeds received this year related to last year’s cyber event, that still translates to year-over-year Adjusted EBITDA growth near 10%.“
Übersetzung: „Ohne die in diesem Jahr erhaltenen Versicherungserstattungen für den Cybervorfall des Vorjahres entspricht das immer noch einem Wachstum des bereinigten EBITDA von nahezu 10 Prozent gegenüber dem Vorjahr.“
— Nathan Bekke, President und CEO, SEC-Pflichtmeldung 8-K vom 6. August 2026, Anlage 99.1 (Ergebnis drittes Quartal Geschäftsjahr 2026)
Rund 10 Prozent Wachstum aus eigener Kraft sind bei einem schrumpfenden Umsatz eine ordentliche Leistung — sie kommt aus Kostensenkungen. Zwei weitere Punkte gehören in dieses Kapitel. Am 2. September 2026 beschloss der Prüfungsausschuss, den Abschlussprüfer BDO nach der Prüfung des Geschäftsjahres 2026 durch Grant Thornton zu ersetzen; Meinungsverschiedenheiten gab es laut Pflichtmeldung keine, erwähnt wird aber eine 2024 behobene Kontrollschwäche bei Umsatzbuchungen. Und am 6. August 2026 gewährte Lee dem Chef und dem Finanzchef einmalige Aktienprämien im Zielwert von 1,75 Millionen und 900.000 Dollar. Merke dir: Die Kostenwende ist belegt — ob sie ohne Sonderposten und ohne weitere Stellenstreichungen trägt, zeigt erst der Geschäftsbericht für 2026.
Bewertung: billig gemessen am Umsatz, teuer gemessen an den Schulden
Bei 22.292.044 Aktien (Stand 31. Juli 2026) und einem Schlusskurs von 6,47 US-Dollar am 22. Oktober 2026 lag der Börsenwert bei rund 144 Millionen Dollar. Gemessen an rund 517 Millionen Umsatz der vergangenen vier Quartale ist das ein Kurs-Umsatz-Verhältnis von etwa 0,28 — das klingt nach Schnäppchen. Doch bei Lee gehört zur Bewertung der Kredit: Zählt man 454,7 Millionen Schulden dazu und zieht 59,4 Millionen Kasse ab, kostet das ganze Unternehmen rund 540 Millionen. Setzt man das gegen die Prognose für das Geschäftsjahr 2026 — 22 bis 28 Prozent mehr bereinigtes EBITDA als die 45,4 Millionen von 2025, also rund 55 bis 58 Millionen —, landet man beim etwa 9- bis 10-Fachen. Die Nettoverschuldung entspricht rund dem Siebenfachen des erwarteten bereinigten EBITDA. Ein Kurs-Gewinn-Verhältnis gibt es nicht sinnvoll: Über neun Monate stand noch ein Verlust. Wie vorsichtig selbst Lee den eigenen Kredit sieht, zeigt eine Zahl aus dem Quartalsbericht: Den beizulegenden Zeitwert der 454,7 Millionen Schulden setzt Lee zum 28. Juni 2026 mit 332,5 Millionen an. Übersetzt: Für einen Schuldschein über einen Dollar würde ein Käufer nach dieser Schätzung nur rund 73 Cent zahlen.
Ein zweiter Punkt betrifft die Aktie selbst. Neben Hoffmann (10,91 Millionen) kauften im Februar 2026 weitere Investoren rund 4,48 Millionen Aktien zu 3,25 Dollar — rund 20 Prozent aller Aktien; laut Prospekt (S-3) vom 6. März 2026 sind das Quint Digital (2,45 Millionen), Solas Capital Management (1,55 Millionen), Bergen Asset Partners (0,35 Millionen) und Niraj Javeri (0,12 Millionen); zusammen 15,38 Millionen, dazu 0,62 Millionen für Dienstleister, ergibt die 16 Millionen neuen Aktien. Alle 15,38 Millionen Investorenaktien — auch Hoffmanns — hat Lee per Prospekt (S-3) zum Weiterverkauf registriert, die Aktien der Dienstleister nicht; die Haltefrist von 180 Tagen ist abgelaufen. Gehandelt wurden in den 60 Handelstagen bis zum 22. Oktober 2026 im Schnitt nur rund 38.000 Aktien pro Tag (Fundamentaldaten). Analysten-Kursziele liegen uns für Lee nicht in belastbarer Zahl vor. Merke dir deshalb: Wer Lee kauft, kauft vor allem einen Anteil an der Frage, ob 455 Millionen Dollar Schulden mit einem schrumpfenden Geschäft tragbar bleiben — der günstige Kurs pro Umsatzdollar ist die Folge davon, nicht die Antwort.
Chancen und Risiken auf einen Blick
Was für Lee Enterprises spricht:
- Billigeres Geld: Der Zins auf den einzigen Kredit sank für fünf Jahre von 9 auf 5 Prozent, rund 18 Millionen US-Dollar weniger Zinsen im Jahr; keine festen Tilgungen, keine Finanzkennzahlen-Auflagen, Fälligkeit erst 2045.
- Die Kostenwende greift: drittes Quartal des Geschäftsjahres 2026 mit 4,7 Millionen Gewinn für die Lee-Aktionäre, bereinigtes EBITDA +23,0 Prozent, Prognose für das Geschäftsjahr 2026 auf +22 bis +28 Prozent angehoben.
- Ein Eigentümer mit Geld und Interesse: Hoffmann hat rund 35 Millionen Dollar in neue Aktien gesteckt, nach der Platzierung bis zum 28. Juni 2026 weitere 600.000 Aktien gekauft und lässt Lee auch eigene Zeitungen führen.
- Mehr Luft in der Kasse: 59,4 Millionen US-Dollar zum 28.06.2026 nach 10,0 Millionen ein Dreivierteljahr zuvor; der operative Mittelzufluss stieg in neun Monaten auf 6,1 Millionen.
- Die Pensionsrisiken schrumpfen: Der voll ausfinanzierte Pensionsplan wird aufgelöst, Abschluss im Geschäftsjahr 2027 erwartet.
Was dagegen spricht:
- Der Umsatz schrumpft seit Jahren: −28 Prozent vom Geschäftsjahr 2022 bis 2025, im dritten Quartal 2026 nochmals −10,8 Prozent; auch der Digitalumsatz sinkt (−8,1 Prozent).
- Reine Digital-Abos fallen von über 771.000 auf 584.000 statt Richtung 1,2 Millionen bis 2028.
- Das Eigenkapital der Lee-Aktionäre ist negativ (−2,2 Millionen zum 28.06.2026), die Nettoverschuldung liegt bei rund dem Siebenfachen des erwarteten bereinigten EBITDA; der günstige Zins gilt nur fünf Jahre.
- Ein Mehrheitsaktionär und Geschäfte mit nahestehenden Personen (Hoffmann Media Group, Quintype); Minderheitsaktionäre haben wenig Einfluss.
- KI in Suchmaschinen kann die Reichweite der Lokalnachrichten drücken; dazu offene Klagen (Associated Press seit Juni 2026, Lineup Systems über 7,0 Millionen Dollar) und ein Prüferwechsel nach dem Geschäftsjahr 2026.
Ein menschliches Fazit
Zurück zur Retter-Falle vom Anfang. Ihr Kern ist nicht, dass der Retter sich irrt — Hoffmann hat für Lee viel erreicht: billigeres Geld, frisches Kapital, ein erster Quartalsgewinn. Ihr Kern ist, dass sein Einstieg sich anfühlt wie ein Urteil über das Geschäft, obwohl er vor allem ein Urteil über seinen eigenen Preis ist. Hoffmann kaufte zu 3,25 Dollar und mit einem Kreditpartner, der gleichzeitig den Zins senkte. Wer danach kauft, kauft zum Börsenkurs, ohne Sitz im Board und ohne Mitsprache. Die ehrliche Frage an dich lautet deshalb nicht „Was weiß der Retter?“, sondern: Würdest du Lee kaufen, wenn du nicht wüsstest, wer schon gekauft hat? Dann stünden vor dir ein schrumpfendes Zeitungsgeschäft, ein Digitalgeschäft, das noch nicht wächst, und 455 Millionen Dollar Schulden mit fünf Jahren Atempause. Drei Zahlen entscheiden, ob aus der Atempause eine Wende wird: die Zahl der Digital-Abos, der Umsatz auf vergleichbarer Basis und das bereinigte EBITDA ohne Versicherungsgeld. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Lee Enterprises, Incorporated — SEC-Quartalsbericht 10-Q zum 28. Juni 2026 (eingereicht 7. August 2026)
- Lee Enterprises, Incorporated — SEC-Pflichtmeldung 8-K vom 6. August 2026, Anlage 99.1 (Ergebnis drittes Quartal und Prognose Geschäftsjahr 2026)
- Lee Enterprises, Incorporated — SEC-Quartalsbericht 10-Q zum 29. März 2026 (eingereicht 8. Mai 2026)
- Lee Enterprises, Incorporated — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht 26. November 2025)
- Lee Enterprises, Incorporated — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2024 (eingereicht 13. Dezember 2024)
- Lee Enterprises, Incorporated — SEC-Pflichtmeldung 8-K vom 30. Dezember 2025 (Ankündigung der Platzierung zu 3,25 US-Dollar)
- Lee Enterprises, Incorporated — SEC-Pflichtmeldung 8-K vom 5. Februar 2026 (Platzierung, Kreditänderung, Kontrollwechsel)
- Lee Enterprises, Incorporated — SEC-Wertpapierprospekt S-3 vom 6. März 2026 (Weiterverkauf der Platzierungsaktien)
- Lee Enterprises, Incorporated — SEC-Pflichtmeldung 8-K vom 11. August 2026 (einmalige Aktienprämien für CEO und Finanzchef)
- Lee Enterprises, Incorporated — SEC-Pflichtmeldung 8-K vom 9. September 2026 (Wechsel des Abschlussprüfers)
- Lee Enterprises, Incorporated — SEC-Pflichtmeldung 8-K vom 30. September 2026 (Gregory Hoffmann im Board)
- Lee Enterprises, Incorporated — SEC-Pflichtmeldung 8-K vom 22. Oktober 2026 (Verträge mit Quintype)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht Lee Enterprises (sec.gov)
- Fundamentaldaten (Kurse, Handelsvolumen; Datenstand 22. Oktober 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 794,6 | 781,0 | 691,1 | 611,4 | 562,3 |
| Betriebsergebnis (EBIT) | 56,6 | 51,6 | 45,2 | 30,4 | 19,9 |
| Nettogewinn | 22,7 | -2,0 | -5,3 | -25,8 | -37,6 |
| Nettomarge | 2,9 % | -0,3 % | -0,8 % | -4,2 % | -6,7 % |
| Gewinn je Aktie | 3,90 $ | -0,35 $ | -0,90 $ | -4,35 $ | -6,15 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Umsatz & Geschäftsmodell negativ
- Umsatz vom Geschäftsjahr 2022 bis 2025 von 781,0 auf 562,3 Millionen US-Dollar gefallen (−28 Prozent), im dritten Quartal 2026 nochmals −10,8 Prozent; auch der Digitalumsatz sinkt (−8,1 Prozent).
- Kosten & Ergebnis positiv
- Barkosten im dritten Quartal 2026 −14,5 Prozent, bereinigtes EBITDA +23,0 Prozent, erster Quartalsgewinn (4,7 Millionen) nach mindestens sechs Verlustquartalen; Prognose für das Geschäftsjahr 2026 auf +22 bis +28 Prozent angehoben (ohne Versicherungsgeld rund +10 Prozent).
- Bilanz & Schulden negativ
- 454,7 Millionen US-Dollar Kredit bei einem einzigen Gläubiger, bei dem Lee 2025 schon Zinsen stunden lassen musste; Eigenkapital der Lee-Aktionäre −2,2 Millionen (28.06.2026); der Zins von 5 statt 9 Prozent gilt nur fünf Jahre.
- Digitalstrategie negativ
- Reine Digital-Abos von über 771.000 (Ende Geschäftsjahr 2024) auf 584.000 (28.06.2026) gefallen, Ziel waren über 1,2 Millionen bis 2028; KI in Suchmaschinen gilt laut Geschäftsbericht als Reichweitenrisiko.
- Eigentümer & Governance neutral
- Mehrheitsaktionär David Hoffmann (54,5 Prozent) hat Kapital und billigeres Geld gebracht, kontrolliert aber die Gesellschaft; Geschäfte mit nahestehenden Personen (Hoffmann Media Group, Quintype) und Prüferwechsel nach dem Geschäftsjahr 2026.
Lee Enterprises zeigt anschaulich, wie die Retter-Falle wirkt: Ein Unternehmer übernimmt im Februar 2026 die Mehrheit, der Gläubiger senkt den Zins, das dritte Quartal bringt den ersten Gewinn seit langem. Die SEC-Berichte zeigen aber auch einen seit Jahren schrumpfenden Umsatz, sinkende Digital-Abos, ein negatives Eigenkapital der Aktionäre und 455 Millionen Dollar Schulden bei einem einzigen Gläubiger. Wer kauft, wettet darauf, dass die fünf Jahre billiges Geld für eine echte Wende reichen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Die Bilanz wurde gestützt, nicht saniert: Das Eigenkapital der Lee-Aktionäre ist trotz 50 Millionen Dollar frischem Geld negativ, und die 455 Millionen Dollar Schulden liegen bei einem einzigen Gläubiger, bei dem Lee 2025 schon Zinsen stunden lassen musste. Rot, weil damit ein belegtes Substanzrisiko besteht, auch wenn die Kostenwende 2026 echt ist und der günstige Zins Zeit verschafft. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist der Kontrollwechsel vom 05.02.2026 (8-K, Item 5.01): Ausgabe von 16 Mio. Aktien zu 3,25 US-Dollar (15.384.615 an Investoren, davon 10.909.440 an David Hoffmann; 615.385 als Auslagenersatz an Dienstleister); Kursbezug: 3,73 US-Dollar (29.12.2025, letzter Handelstag vor der Ankündigung per 8-K vom 30.12.2025), 5,53 US-Dollar (05.02.2026), 8,94 US-Dollar (03.03.2026, laut S-3), 11,76 US-Dollar (28.05.2026), 6,47 US-Dollar (22.10.2026; Schlusskurse, Fundamentaldaten).
- Datenstand: jüngster Periodenbericht ist das 10-Q zum 28.06.2026; der Geschäftsbericht für das am 27.09.2026 beendete Geschäftsjahr 2026 lag am 23.10.2026 noch nicht vor. Die Zinsersparnis (rund 18 Mio. US-Dollar im Jahr) ist unsere eigene Rechnung: 4 Prozentpunkte auf 454,7 Mio. Die EBITDA-Spanne 55 bis 58 Mio. ergibt sich aus der Prognose (+22 bis +28 %) auf 45,4 Mio. des Geschäftsjahres 2025.
- Nicht zu verwechseln: Der Ticker LEE gehört an der Nasdaq der Lee Enterprises, Incorporated (CIK 0000058361), nicht der gleichnamigen Jeansmarke. Bewertung datiert und evergreen: Börsenwert aus 22.292.044 Aktien × 6,47 US-Dollar (22.10.2026).
Aktien-Wächter
Diese Analyse ist Stand 23. Oktober 2026. Was sich seitdem bei LEE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Lee Enterprises Incorporated (LEE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Lee Enterprises (Nasdaq: LEE) aus Davenport in Iowa gibt Lokalzeitungen in 72 mittelgroßen US-Gemeinden in 25 Bundesstaaten heraus, darunter in St. Louis, Buffalo, Omaha und Richmond. Dazu kommen die Digitalagentur Amplified, die für lokale Händler Online-Werbung organisiert, und die Verlagssoftware BLOX Digital. Im Geschäftsjahr 2025 setzte Lee 562,3 Millionen US-Dollar um.
Mehrheitsaktionär ist der Unternehmer David Hoffmann, seit Februar 2026 Chairman. Er kaufte am 5. Februar 2026 10,9 Millionen neue Aktien zu 3,25 US-Dollar und hielt zum 28. Juni 2026 54,5 Prozent der Stimmrechte. Lee ist damit eine kontrollierte Gesellschaft nach Nasdaq-Regeln. Zweitgrößter Aktionär ist Quint Digital mit rund 14,38 Prozent (16. Oktober 2026).
Lee hat einen einzigen Kredit über 454,7 Millionen US-Dollar bei BH Finance, einer mit Berkshire Hathaway verbundenen Gesellschaft, fällig am 16. März 2045 (Stand 28. Juni 2026). Seit Februar 2026 kostet er für fünf Jahre 5 statt 9 Prozent Zins. Feste Tilgungen und Finanzkennzahlen-Auflagen gibt es nicht; Kasse über 64,0 Millionen (bis Februar 2026: 20,0 Millionen) fließt als Überschuss in die Tilgung. Abzüglich 59,4 Millionen Kasse blieben 395,3 Millionen Nettoschulden.
Das Geschäftsjahr endet am letzten Sonntag im September. Das Geschäftsjahr 2026 lief bis zum 27. September 2026, das Geschäftsjahr 2025 bis zum 28. September 2025. Das dritte Quartal des Geschäftsjahres 2026 umfasst also April bis Juni 2026. Den Geschäftsbericht (10-K) reicht Lee üblicherweise im November oder Dezember ein.
Erstmals seit mindestens sechs Quartalen wieder: Im dritten Quartal des Geschäftsjahres 2026 (bis 28. Juni 2026) blieben 4,7 Millionen US-Dollar Gewinn für die Lee-Aktionäre, getragen von 45 Prozent weniger Zinsen, niedrigeren Kosten und Sonderposten. Über neun Monate stand noch ein Verlust von 3,1 Millionen, in den Geschäftsjahren 2023 bis 2025 jeweils ein Verlust (zuletzt 37,6 Millionen).
Als „verkauft KI“: Lee beschreibt die Agentur Amplified im Geschäftsbericht 2025 als Suite KI-gestützter Lösungen, und BLOX Digital bekam 2024 einen KI-Assistenten. Einen eigenen KI-Umsatz weist Lee aber nicht aus. Derselbe Bericht nennt KI in Suchmaschinen als Risiko, weil sie die Aufrufe der Lee-Nachrichtenseiten senken könnte.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.