ARMOUR Residential: Hohe Monatsdividende, null Mitarbeiter — wer wirklich kassiert
Seit Ende 2022 hat ARMOUR Residential 12,20 US-Dollar Dividende je Aktie beschlossen — und 11,37 Dollar Buchwert je Aktie verloren. Die Monatsdividende von 0,24 Dollar ergibt beim Schlusskurs vom 7. Oktober 2026 rund 21,7 Prozent im Jahr, unterm Strich blieben seit 2022 knapp 3 Prozent. Wir rechnen anhand der SEC-Berichte nach, warum der externe Manager an jeder neuen Aktie verdient und ein Broker aus seiner Gruppe am Verkauf neuer Aktien mitverdient, auch wenn der Wert je Aktie sinkt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. Oktober 2026
- Schlusskurs
- 13,60 $ +0,90 %
- Marktkapitalisierung
- 1,7 Mrd. $
- KGV
- 5,5
- Wachstums-Score
- 6/10
- AAQS
- 2/10
Kursentwicklung seit 7. Oktober 2026: +2,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 13,30 $ bis 19,10 $ · Letzter Kurs: 13,60 $ (Stand: 9. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die mit einer einzigen Zahl arbeitet: die Rendite-Hypnose. Sie geht so: Du siehst eine Dividendenrendite, die drei- oder viermal so hoch ist wie bei jeder Bank, und der Kopf rechnet sofort weiter — so viel Geld im Jahr, jeden Monat pünktlich aufs Konto, ohne etwas tun zu müssen. Die Frage, woher dieses Geld kommt, stellt sich dann kaum noch. Bei ARMOUR Residential REIT (NYSE: ARR) liegt die Zahl besonders offen auf dem Tisch: 0,24 US-Dollar Dividende im Monat, 2,88 Dollar im Jahr. Beim Schlusskurs von 13,29 Dollar am 7. Oktober 2026 sind das rund 21,7 Prozent. Daneben steht in denselben Berichten eine zweite Zahl, die die Hypnose ausblendet: Seit Ende 2022 hat ARMOUR 12,20 Dollar Dividende je Aktie beschlossen — und im selben Zeitraum 11,37 Dollar Buchwert je Aktie verloren. 12,20 Dollar rein, 11,37 Dollar raus.
Machen wir einen Deal: Bevor du diese Zahl in dein Depot rechnest, lesen wir gemeinsam, was ARMOUR selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026, die Ergebnismitteilung vom 22. Juli 2026 und die Pflichtmeldungen (8-K) bis Anfang Oktober 2026. Für falsche Angaben in diesen Berichten drohen Strafen, das macht sie zur verlässlichsten Quelle, die wir haben. Und sie beantworten genau die Frage, die die Hypnose verdrängt: Wer zahlt diese Dividende eigentlich — und wer verdient daran?
Was ARMOUR Residential eigentlich macht — eine Zinsdifferenz mit Hebel
ARMOUR ist ein Hypotheken-REIT. Ein REIT (Real Estate Investment Trust) ist in den USA eine Immobilien-Gesellschaft, die fast keine Steuern zahlt, wenn sie im Gegenzug nahezu ihren ganzen steuerpflichtigen Gewinn ausschüttet. ARMOUR besitzt aber keine Häuser, sondern Hypothekenpapiere: Bündel aus Tausenden US-Baukrediten, deren Zins- und Tilgungszahlungen an den Besitzer des Papiers fließen. Fast alle davon sind sogenannte Agency-MBS — Papiere, deren Rückzahlung die halbstaatlichen Hypothekenfinanzierer Fannie Mae und Freddie Mac oder die staatliche Ginnie Mae garantieren. Das Ausfallrisiko der Hausbesitzer trägt ARMOUR damit kaum. Das Kursrisiko dagegen voll.
Das Geschäftsmodell lässt sich in ein Alltagsbild übersetzen: Stell dir jemanden vor, der sich jede Woche Geld zu einem kurzfristigen Zins leiht und es langfristig etwas höher verzinst anlegt. Die Differenz ist sein Verdienst. Im zweiten Quartal 2026 brachten die Papiere von ARMOUR im Schnitt 4,93 Prozent, das geliehene Geld kostete 3,83 Prozent. Rechnet man die Zinsabsicherungen (Swaps) mit ein, blieb laut Ergebnismitteilung eine Zinsdifferenz von 1,82 Prozentpunkten. Das klingt mager — und es wäre es auch, wenn ARMOUR nur eigenes Geld anlegen würde. Deshalb kommt der Hebel ins Spiel: Zum 30. Juni 2026 standen einem Eigenkapital von 2,58 Milliarden US-Dollar Repo-Schulden von 19,4 Milliarden gegenüber, ein Verhältnis von 7,54 zu 1. Ein Repo (Wertpapier-Pensionsgeschäft) ist ein sehr kurzer Kredit, bei dem die Hypothekenpapiere als Pfand beim Geldgeber liegen. Das Portfolio umfasste 21,8 Milliarden Dollar: 94,5 Prozent Agency-MBS, 2,7 Prozent US-Staatsanleihen, 2,8 Prozent Terminkäufe von Agency-Papieren (TBA).
Dazu kommt ein Risiko, das nur Hypothekenpapiere haben: die vorzeitige Rückzahlung (Prepayment). Jeder US-Hausbesitzer darf seinen Kredit jederzeit ablösen, etwa wenn er umzieht oder günstiger umschuldet. Das ist für ARMOUR, als würdest du einem Freund Geld zu gutem Zins leihen, und er zahlt genau dann alles zurück, wenn du anderswo nur noch weniger bekämst. Gemessen wird das als CPR, die hochgerechnete jährliche Rückzahlungsquote. Im zweiten Quartal 2026 lag sie über alle Agency-Papiere bei 10,7 Prozent, bei den hochverzinsten 6,5-Prozent-Papieren bei 28,2 Prozent. Weil ARMOUR viele Papiere über dem Nennwert gekauft hat, frisst jede schnelle Rückzahlung einen Teil des bezahlten Aufpreises auf. Der Quartalsbericht formuliert es nüchtern: Höhere Rückzahlungsquoten senken den Zinsertrag.
Und wer macht das alles? ARMOUR selbst nicht. Im Geschäftsbericht steht einer der kürzesten Sätze, die man in einem 10-K findet: „We do not have any employees.“ Gesteuert wird alles von ARMOUR Capital Management (ACM), einem externen Vermögensverwalter, für den laut Geschäftsbericht 20 Mitarbeiter (Stand 17. Februar 2026) für ARMOUR arbeiten. ACM kontrolliert auch BUCKLER Securities, einen Broker, der ARMOUR einen großen Teil seiner Kredite gibt. Damit ist das Spannungsfeld dieser Analyse benannt: Die Dividende kommt jeden Monat pünktlich — aber das Kapital, aus dem sie fließt, wächst vor allem durch neue Aktien, und die Firmen um ARMOUR herum verdienen an der Größe, nicht am Wert je Aktie.
Die Firmengeschichte für Anleger
-
2020
Neue Aktien laufend über die Börse
Bis Februar 2019 gab ARMOUR neue Aktien vor allem in Großplatzierungen über Bankenkonsortien aus; seit 2020 verkauft das Unternehmen neue Stammaktien laufend über die Börse, ergänzt um Großplatzierungen wie 18,5 Mio. Aktien im August 2025. Für Aktionäre heißt das: Verwässerung kommt stetig und manchmal in großen Schüben.
-
2023
Aktienzusammenschluss 1:5
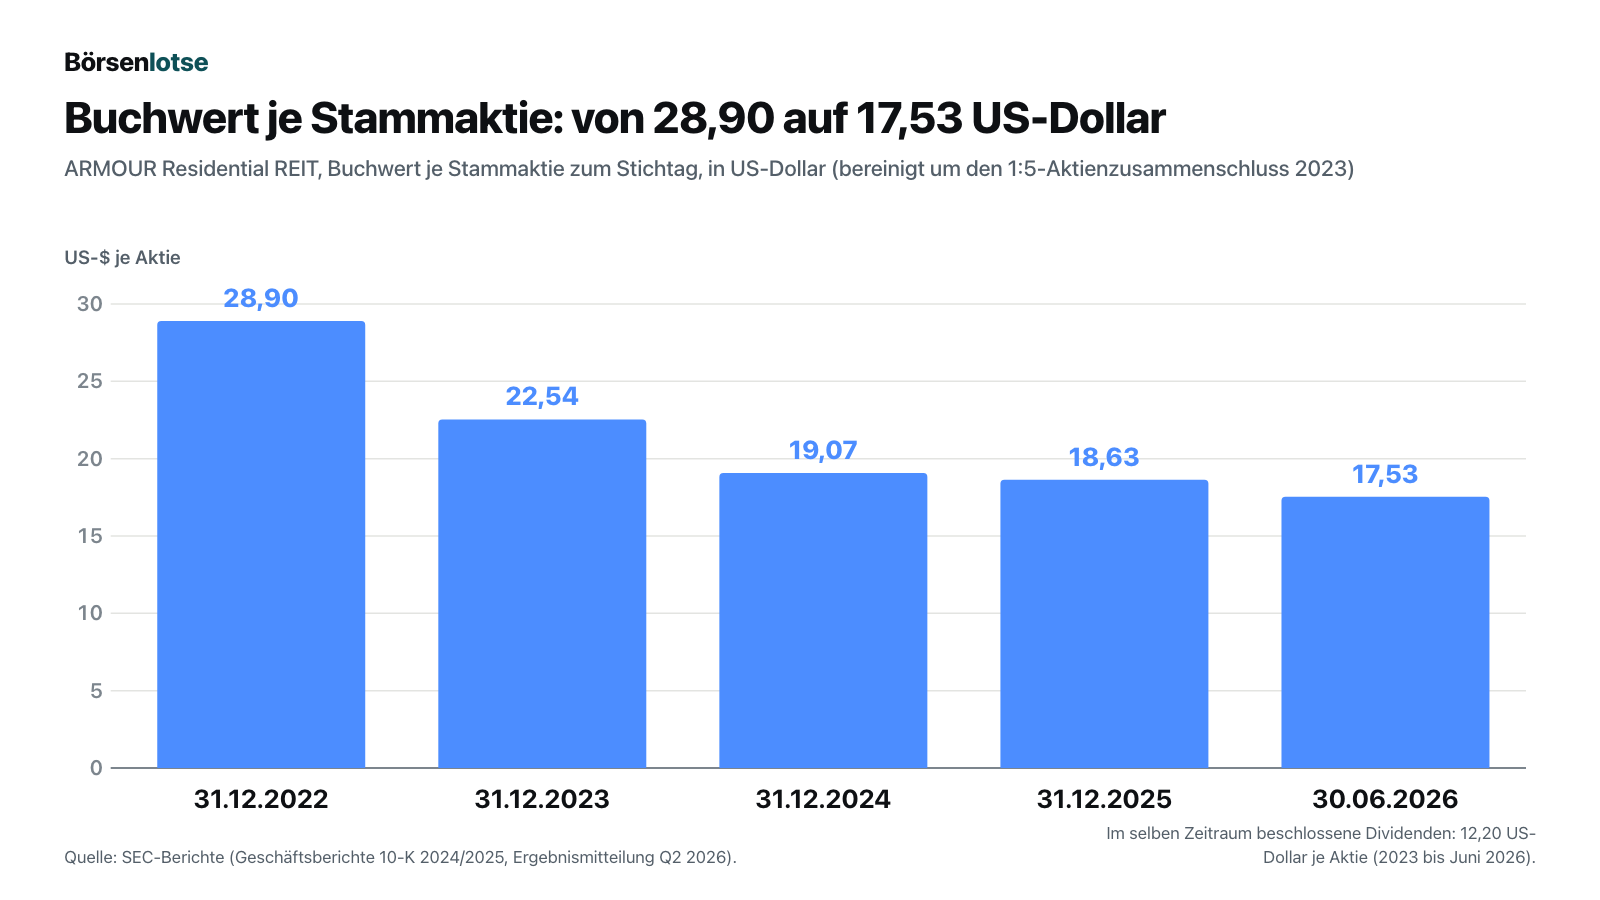
Am 29. September 2023 werden fünf Aktien zu einer. Der Buchwert je Aktie fällt im selben Jahr trotzdem von 28,90 auf 22,54 US-Dollar.
-
2024
Dividende sinkt auf 0,24 Dollar im Monat
Seit 2024 fließen 2,88 US-Dollar pro Jahr nach 5,00 Dollar 2023 — rund 42 Prozent weniger. Der Buchwert sinkt bis Jahresende auf 19,07 Dollar.
-
2025
Starkes Jahr mit vielen neuen Aktien
Gesamtrendite 12,79 Prozent, Nettogewinn 322,7 Mio. US-Dollar. Die Aktienzahl steigt von 62,4 auf 111,9 Mio., der Buchwert je Aktie sinkt leicht auf 18,63 Dollar.
-
2026
Managervertrag bis 2033, mehr genehmigte Aktien
Im März wird der Verwaltungsvertrag bis 2033 verlängert, im Juli steigt das genehmigte Kapital auf 250 Mio. Aktien. Buchwert am 30. Juni: 17,53 US-Dollar.
Wie die Aktie auf unseren Tisch kam
ARMOUR fällt in jeder Liste nach Dividendenrendite sofort auf. 2,88 Dollar Jahresdividende geteilt durch den Schlusskurs von 13,29 Dollar am 7. Oktober 2026 ergeben die schon erwähnten 21,7 Prozent. Dazu kam eine auffällige Kursbewegung: Laut Monats-Update von ARMOUR stand die Aktie Ende August 2026 bei 16,22 Dollar, am 7. Oktober 2026 schloss sie bei 13,29 Dollar — ein Minus von rund 18 Prozent in gut fünf Wochen. Eine Pflichtmeldung (8-K), die diesen Rückgang erklärt, gibt es nicht, und auch die übrigen ausgewerteten Unterlagen nennen keinen Grund — ob Zinsen, Spreads oder Stimmung, lässt sich aus ihnen nicht belegen; die Dividende für Oktober wurde am 1. Oktober 2026 unverändert mit 0,24 Dollar bestätigt. Ob der Buchwert im dritten Quartal mitgefallen ist, zeigt erst der nächste Quartalsbericht.
Wer in unserem hauseigenen Aktien-Scanner nach hohen Ausschüttungen filtert, findet viele solcher Titel. Bei Hypotheken-REITs gilt aber eine Regel, die klassische Kennzahlen alt aussehen lässt: Das Kurs-Gewinn-Verhältnis (KGV) sagt fast nichts, weil der Gewinn nach US-Bilanzregeln (GAAP) mit den Kursen der Papiere und Absicherungen hin- und herschwingt. Der Maßstab ist der Buchwert je Aktie — der Wert des Eigenkapitals, der jedem Aktionär rechnerisch gehört. Und die Gesamtrendite auf den Buchwert (total economic return): Veränderung des Buchwerts plus gezahlte Dividende. Merke dir diesen Satz: Bei einem Hypotheken-REIT ist die Dividende nur die halbe Rechnung — die andere Hälfte steht im Buchwert.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was für ARMOUR spricht, und das ist 2025 einiges. Nach zwei Verlustjahren (Nettoergebnis 2023: minus 67,9 Millionen US-Dollar, 2024: minus 14,4 Millionen) stand 2025 ein Nettogewinn von 322,7 Millionen Dollar. Die Gesamtrendite auf den Buchwert lag laut Ergebnismitteilung 2025 bei 12,79 Prozent, im vierten Quartal allein bei 10,63 Prozent. Das Portfolio wuchs 2025 nach Angaben von Vorstandschef Scott Ulm um rund 60 Prozent, finanziert mit 878 Millionen Dollar neu eingesammeltem Kapital. Auch das zweite Quartal 2026 war solide: Gesamtrendite 4,8 Prozent, Nettogewinn für Stammaktionäre 111,5 Millionen Dollar oder 0,86 Dollar je Aktie, Buchwert 17,53 Dollar nach 17,42 Dollar Ende März. Die sogenannten ausschüttungsfähigen Erträge (Distributable Earnings, eine eigene Kennzahl des Unternehmens ohne Kursschwankungen) lagen bei 0,72 Dollar je Aktie — exakt so hoch wie die drei Monatsdividenden des Quartals. Im ersten Quartal 2026 waren es 0,76 Dollar. Die Liquidität (Kasse plus unbelastete Papiere) betrug zum 30. Juni 2026 rund 1,2 Milliarden Dollar.
Jetzt die Kurve, die das Bild vervollständigt — der Buchwert je Stammaktie über dreieinhalb Jahre, bereinigt um den Aktienzusammenschluss im Verhältnis 1:5 vom September 2023:
Und daneben die zweite Kurve, die erklärt, wie ARMOUR trotzdem wachsen konnte: die Zahl der ausstehenden Aktien.

Beide Kurven zusammen ergeben das eigentliche Bild: ARMOUR ist in Dollar gemessen stark gewachsen — das Eigenkapital stieg von 1,11 Milliarden Dollar Ende 2022 auf 2,58 Milliarden Mitte 2026 —, aber das Wachstum kam von neuen Aktionären, nicht aus dem Ertrag. Je Aktie ist das Vermögen geschrumpft. Womit wir bei den unbequemen Wahrheiten wären.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Ein Teil der Dividende ist dein eigenes Geld
Rechnen wir die Zahlen aus dem Chart einmal durch. Wer Ende 2022 eine ARMOUR-Aktie zum Buchwert von 28,90 Dollar gehalten hätte, hätte bis Juni 2026 Dividenden von zusammen 12,20 Dollar beschlossen bekommen (5,00 Dollar 2023, je 2,88 Dollar 2024 und 2025, 1,44 Dollar im ersten Halbjahr 2026). Im selben Zeitraum fiel der Buchwert um 11,37 Dollar. Unterm Strich bleiben 0,83 Dollar — knapp 3 Prozent in dreieinhalb Jahren, ohne Wiederanlage und vor Steuern. Die Jahre einzeln: rechnerisch minus 4,7 Prozent (2023), minus 2,6 Prozent (2024), plus 12,8 Prozent (2025). Übersetzt in ein Alltagsbild: Ein Brunnen, aus dem du jeden Monat einen Eimer schöpfst, während der Wasserspiegel langsam sinkt. Du hast Wasser — aber ein Teil davon ist das Wasser, das vorher schon im Brunnen stand.
Der Geschäftsbericht sagt das in der Steuersprache selbst:
„The portion of the dividends on our common stock which represented non-taxable return of capital was 19.6% in 2025, 14.8% in 2024 and 47.5% in 2023.“
Übersetzung: „Der Anteil der Dividenden auf unsere Stammaktien, der eine nicht steuerpflichtige Kapitalrückzahlung darstellte, betrug 19,6 Prozent im Jahr 2025, 14,8 Prozent im Jahr 2024 und 47,5 Prozent im Jahr 2023.“
— ARMOUR Residential REIT, Inc., SEC-Geschäftsbericht 10-K für 2025, Note „Income Taxes“
Fair ist: „Kapitalrückzahlung“ im Steuersinn ist nicht dasselbe wie „aus der Substanz bezahlt“ im wirtschaftlichen Sinn — steuerliche und bilanzielle Gewinne weichen bei Hypotheken-REITs stark voneinander ab. Und 2025 war ein echtes gutes Jahr. Aber die Richtung über mehrere Jahre ist eindeutig: Die Dividende war höher als das, was der Buchwert je Aktie hergab. Wie ein anderer Hypotheken-REIT mit hoher Dividende dasteht, zeigt unsere Analyse von Dynex Capital. Merke dir: Eine stabile Dividende ist kein Beweis für einen stabilen Wert.
Unbequeme Wahrheit Nr. 2: Ein Hebel von 7,5 — kleine Bewegungen, große Wirkung
Mit 7,54 Dollar Schulden auf jeden Dollar Eigenkapital (30. Juni 2026) reicht eine kleine Bewegung bei den Papieren für eine große beim Buchwert. ARMOUR rechnet das im Quartalsbericht selbst vor. Steigt der Renditeaufschlag von Hypothekenpapieren gegenüber Staatsanleihen (der Spread) um nur 0,25 Prozentpunkte, sinkt der Wert des Portfolios laut Schätzung um 1,21 Prozent — das Eigenkapital aber um 10,22 Prozent. Bei einer Parallelverschiebung aller Zinsen um einen Prozentpunkt schätzt ARMOUR minus 4,69 Prozent Eigenkapital, wenn die Zinsen steigen, und minus 7,59 Prozent, wenn sie fallen. Beide Richtungen tun also weh — fallende Zinsen wegen der schnelleren vorzeitigen Rückzahlungen.
Gefährlich wird der Hebel, wenn die Geldgeber nachfordern. Der Quartalsbericht beschreibt den Mechanismus:
„When the value of the securities pledged to secure a repurchase agreement decreases to the point where the positive difference between the collateral value and the loan amount is less than the haircut, our lenders may issue a margin call, which requires us to pay the difference in cash or pledge additional collateral to meet the obligations under our repurchase agreements.“
Übersetzung: „Wenn der Wert der Wertpapiere, die als Sicherheit für ein Pensionsgeschäft verpfändet sind, so weit sinkt, dass der positive Abstand zwischen Sicherheitenwert und Kreditbetrag kleiner ist als der Sicherheitsabschlag, können unsere Kreditgeber einen Nachschuss verlangen, der uns verpflichtet, die Differenz in bar zu zahlen oder zusätzliche Sicherheiten zu stellen, um unseren Verpflichtungen aus den Pensionsgeschäften nachzukommen.“
— ARMOUR Residential REIT, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 „Liquidity and Capital Resources“
Der durchschnittliche Sicherheitsabschlag (Haircut) lag zum 30. Juni 2026 bei 2,51 Prozent. Übersetzt: Für 100 Dollar Kredit hinterlegt ARMOUR Papiere im Wert von gut 102,5 Dollar. Fällt deren Kurs, muss Geld nachgeschossen werden — genau dann, wenn Papiere am billigsten sind. Die 1,2 Milliarden Dollar Liquidität sind der Puffer dafür. Das ist kein Sonderrisiko von ARMOUR, sondern das Grundgesetz der Branche. Aber es erklärt, warum der Buchwert in schlechten Jahren so schnell fällt.
Unbequeme Wahrheit Nr. 3: Die Gebühr wächst mit jeder neuen Aktie — der Wert je Aktie nicht unbedingt
Jetzt zu der Frage, wer an ARMOUR verdient. Der externe Manager ACM erhält pro Jahr 1,5 Prozent auf die ersten 1,0 Milliarden Dollar „eingeworbenes Bruttokapital“ und 0,75 Prozent auf alles darüber. Entscheidend ist, was diese Bemessungsgrundlage nicht enthält:
„Realized and unrealized gains and losses do not affect the amount of gross equity raised.“
Übersetzung: „Realisierte und unrealisierte Gewinne und Verluste wirken sich nicht auf die Höhe des eingeworbenen Bruttokapitals aus.“
— ARMOUR Residential REIT, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Note 8 „Commitments and Contingencies“

Übersetzt heißt das: Die Gebühr richtet sich nach dem Geld, das Aktionäre jemals eingezahlt haben — 5,81 Milliarden Dollar zum 30. Juni 2026 —, nicht nach dem, was davon noch da ist. Das Eigenkapital lag zum selben Stichtag bei 2,58 Milliarden. Die vertraglich zugesagten Gebühren betragen rund 51,1 Millionen Dollar pro Jahr, gemessen am Eigenkapital etwa 2,0 Prozent, je Aktie rund 0,36 Dollar im Jahr (bei 141,6 Millionen Aktien am 21. Juli 2026). Am 30. März 2026 wurde der Vertrag bis zum 31. März 2033 verlängert; bis dahin summieren sich die zugesagten Gebühren laut Quartalsbericht auf 383,2 Millionen Dollar. Kündigen kann ARMOUR vorher nicht ohne wichtigen Grund, und bei einer Auflösung im Zuge einer Liquidation oder Übernahme wird eine Abfindung von vier Jahresgebühren fällig. Einen freiwilligen Gebührenverzicht, den ACM 2025 noch gewährte (im ersten Halbjahr 2025 rund 3,3 Millionen Dollar), hat ACM im Dezember 2025 gekündigt; er gilt nicht mehr ab der Gebühr für Januar 2026. Im zweiten Quartal 2026 zahlte ARMOUR deshalb 12,5 Millionen Dollar Gebühr nach 9,4 Millionen ein Jahr zuvor.
Und hier schließt sich der Kreis zur Aktienzahl. Jede neue Aktie erhöht das eingeworbene Bruttokapital und damit die Gebühr. Wann neue Aktien verkauft werden dürfen, regelt der Verwaltungsrat:
„ARMOUR’s board of directors has authorized our CEO and CFO to issue new common shares where the net proceeds to the Company, after fees and expenses, represents at least 93.50% of our most recent estimate of ARMOUR’s book value per common share.“
Übersetzung: „Der Verwaltungsrat von ARMOUR hat unseren Vorstandschef und unseren Finanzchef ermächtigt, neue Stammaktien auszugeben, wenn der Nettoerlös für das Unternehmen nach Gebühren und Kosten mindestens 93,50 Prozent unserer jüngsten Schätzung des Buchwerts je Stammaktie beträgt.“
— ARMOUR Residential REIT, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“

Übersetzt in ein Alltagsbild: Du teilst einen Kuchen mit Freunden. Jeder Neue, der dazukommt, bringt ein Stück mit — aber eins, das bis zu 6,5 Prozent kleiner sein darf als dein Anteil. Und der Bäcker bekommt für jedes neue Stück eine Provision. 2025 lag der Erlös laut Geschäftsbericht im Schnitt bei rund 98,0 Prozent des Buchwerts; die Verwässerung der Altaktionäre bezifferte ARMOUR auf 11,5 Millionen Dollar — rund 0,5 Prozent des Eigenkapitals von 2,26 Milliarden Dollar zum Jahresende 2025. Im zweiten Quartal 2026 verkaufte ARMOUR 12.714.990 neue Aktien für 218,7 Millionen Dollar, rund 17,20 Dollar je Stück — bei einem Buchwert von 17,42 Dollar Ende März und 17,53 Dollar Ende Juni. Am 24. Juli 2026 wurden weitere 25 Millionen Aktien für das Verkaufsprogramm freigegeben, einen Tag vorher das genehmigte Kapital von 175 auf 250 Millionen Aktien erhöht. Fair ist auch: ARMOUR argumentiert, dass sich die festen Kosten auf mehr Aktien verteilen und der Gebührensatz oberhalb von einer Milliarde auf 0,75 Prozent sinkt. Aber die Anreize zeigen in eine Richtung: Für den Manager ist Größe immer gut. Für dich nur, wenn der Wert je Aktie mitwächst.
Unbequeme Wahrheit Nr. 4: Der wichtigste Geldgeber wird vom Manager kontrolliert
Bleibt die Frage, woher die 19,4 Milliarden Dollar Kredit kommen. ARMOUR hatte zum 30. Juni 2026 offene Pensionsgeschäfte mit 25 Geldgebern. Einer davon ist aber deutlich größer als alle anderen:
„At June 30, 2026 and December 31, 2025, BUCKLER accounted for 46.8% and 47.0% of our aggregate borrowings and had an amount at risk of 6.8% and 7.1%, respectively, of our total stockholders' equity with a weighted average maturity of 27 days and 13 days, respectively, on repurchase agreements, net (see Note 13 - Related Party Transactions).“
Übersetzung: „Zum 30. Juni 2026 und zum 31. Dezember 2025 entfielen auf BUCKLER 46,8 Prozent bzw. 47,0 Prozent unserer gesamten Kredite, mit einem gefährdeten Betrag von 6,8 Prozent bzw. 7,1 Prozent unseres gesamten Eigenkapitals und einer gewichteten durchschnittlichen Laufzeit von 27 bzw. 13 Tagen bei den Pensionsgeschäften (siehe Note 13 – Geschäfte mit nahestehenden Personen).“
— ARMOUR Residential REIT, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Note 6 „Repurchase Agreements, net“

BUCKLER Securities ist ein Broker, den ACM kontrolliert; ARMOUR hält laut Quartalsbericht 10,8 Prozent daran, Buchwert der Beteiligung 752.000 Dollar. Der erklärte Zweck: ARMOUR soll über BUCKLER an günstigere Repo-Kredite kommen. Der Gewinnanteil, den ARMOUR dafür im ersten Halbjahr 2026 erhielt, betrug 20.000 Dollar. BUCKLER verdient aber auch auf anderen Wegen an ARMOUR: Als Verkaufsagent platzierte BUCKLER im ersten Halbjahr 2026 rund 23,1 Millionen neue ARMOUR-Aktien; an Ausgabekosten und Provisionen gingen dafür laut Quartalsbericht etwa 3,1 Millionen Dollar an BUCKLER; über die gesamte Laufzeit des Verkaufsprogramms seit Juli 2023 nennt der Prospektnachtrag vom 24. Juli 2026 eine Provision von 8,8 Millionen Dollar. Und seit Februar 2026 hat ARMOUR BUCKLER eine Kreditzusage gegeben:

Diese neue Zusage über 275 Millionen Dollar kommt zu einer älteren über 50 Millionen Dollar hinzu (vom 28. Februar 2025, gültig bis 28. Februar 2028). Zusammen sind das bis zu 325 Millionen Dollar oder rund 12,6 Prozent des Eigenkapitals. Übersetzt in ein Alltagsbild: Dein Vermögensverwalter kontrolliert auch den Broker, bei dem er für dich fast die Hälfte der Kredite aufnimmt, er verkauft über denselben Broker neue Anteile gegen Provision — und du sagst diesem Broker für den Notfall auch noch Kapital zu. Nichts davon ist verboten, alles ist offengelegt, und die unabhängigen Verwaltungsratsmitglieder haben Schutzrechte im Betriebsvertrag von BUCKLER. Der Prospektnachtrag nennt die Interessenkonflikte mit ACM und BUCKLER selbst als Risiko. Merke dir: Wo Manager, Geldgeber und Verkäufer zur selben Gruppe gehören, hängt viel davon ab, wie streng die unabhängigen Verwaltungsratsmitglieder die Konditionen prüfen.
Bewertung: unter Buchwert — ein Rabatt oder eine Warnung?
Bei einem Hypotheken-REIT misst man den Preis am Buchwert. Am 22. Juli 2026 lag der letzte Kurs laut Prospektnachtrag bei 16,38 Dollar, rund 93 Prozent des Buchwerts von 17,53 Dollar zum 30. Juni 2026. Beim Schlusskurs von 13,29 Dollar am 7. Oktober 2026 wären es rund 76 Prozent dieses Buchwerts — wobei der Buchwert zum 30. September 2026 noch nicht veröffentlicht ist. Bei 141,6 Millionen Aktien ergibt der Oktober-Kurs einen Börsenwert von rund 1,9 Milliarden Dollar, der Juli-Kurs rund 2,3 Milliarden.
Wie lässt sich ein Abschlag zum Buchwert lesen? Optimistisch als Rabatt: Wer unter Buchwert kauft, bekommt jeden Dollar Eigenkapital billiger, und die Dividende von 2,88 Dollar wirkt auf den niedrigeren Kurs gerechnet noch größer. Vorsichtig als Warnung: Der Markt nimmt vorweg, dass der Buchwert weiter fällt, dass Gebühren und Verwässerung einen Teil des Ertrags abschöpfen und dass ein Hebel von 7,5 im nächsten Spread-Schock wieder zuschlägt. Die Dividende entspricht 16,4 Prozent des Buchwerts vom 30. Juni 2026 — um sie dauerhaft ohne Substanzverlust zu zahlen, müsste ARMOUR also jedes Jahr gut 16 Prozent auf sein Eigenkapital verdienen. 2025 waren es 12,79 Prozent Gesamtrendite, und das war ein gutes Jahr; 2023 und 2024 war die Rendite auf den Buchwert negativ — seit Ende 2022 hat kein einziges Jahr diese Hürde geschafft. Für einen Käufer zum Kurs von rund 76 Prozent des Buchwerts sieht die eigene Dividendenrendite zwar höher aus, die Substanz, aus der die Dividende kommen muss, ist aber dieselbe.
Der Blick der Profis: Laut Fundamentaldaten (Stand 8. Oktober 2026) liegt das durchschnittliche Kursziel der Analysten bei rund 18,4 Dollar (Einstufungen liegen von sechs Analysten vor). Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — bei so wenigen Stimmen verschiebt ein einzelner Ausreißer ihn stark; Kursziele sind allerdings Meinungen, keine Belege. Ein KGV ist hier wenig aussagekräftig, weil der GAAP-Gewinn mit den Kursen der Papiere schwankt.
Chancen und Risiken auf einen Blick
Was für ARMOUR Residential spricht:
- Kaum Ausfallrisiko: Das Portfolio bestand zum 30. Juni 2026 zu 94,5 Prozent aus staatlich garantierten Agency-MBS und zu 2,7 Prozent aus US-Staatsanleihen.
- Laufender Ertrag deckt die Dividende derzeit: ausschüttungsfähige Erträge von 0,72 Dollar je Aktie im zweiten Quartal 2026 (erstes Quartal: 0,76 Dollar) gegenüber 0,72 Dollar Dividende.
- Starke Erholung 2025: Nettogewinn 322,7 Millionen Dollar und 12,79 Prozent Gesamtrendite auf den Buchwert, nach Verlusten 2023 und 2024.
- Liquiditätspuffer von rund 1,2 Milliarden Dollar und eine Zinsabsicherung über Swaps mit 15,9 Milliarden Dollar Nennwert (30. Juni 2026).
- Aktie notierte am 7. Oktober 2026 deutlich unter dem letzten veröffentlichten Buchwert.
Was dagegen spricht:
- Buchwert je Aktie seit Ende 2022 um 39 Prozent gefallen (28,90 auf 17,53 Dollar); rechnerisch knapp 3 Prozent Gesamtrendite in dreieinhalb Jahren trotz 12,20 Dollar Dividende.
- Hoher Hebel (7,54 zu 1): 0,25 Prozentpunkte mehr Spread kosten laut Unternehmensschätzung 10,22 Prozent Eigenkapital; Nachschussforderungen treffen in Stressphasen.
- Gebühr am eingeworbenen Bruttokapital (5,81 Milliarden Dollar), nicht am Buchwert; Vertrag bis 2033 mit 383,2 Millionen Dollar zugesagten Gebühren und vier Jahresgebühren Abfindung.
- Laufende Verwässerung: Aktienzahl mehr als vervierfacht, Ausgabe bis 93,50 Prozent des Buchwerts erlaubt, 250 Millionen Aktien genehmigt.
- Abhängigkeit von BUCKLER: 46,8 Prozent der Kredite von einem Broker unter Kontrolle des Managers, dazu zugesagtes Nachrangkapital über zusammen bis zu 325 Millionen Dollar (275 Millionen neu seit Februar 2026, 50 Millionen seit Februar 2025).
Ein menschliches Fazit
Zurück zur Rendite-Hypnose vom Anfang. Ihr Trick besteht darin, dass sie eine einzige Zahl so hell leuchten lässt, dass alles andere im Schatten verschwindet. Bei ARMOUR stimmt die Zahl: Die 24 Cent kommen seit 2024 jeden Monat. Aber die Berichte zeigen, was im Schatten liegt — ein Buchwert je Aktie, der seit Ende 2022 um mehr als ein Drittel geschrumpft ist, eine Aktienzahl, die sich mehr als vervierfacht hat, ein Manager, dessen Gebühr mit jeder neuen Aktie wächst, und ein Hauptgeldgeber, den derselbe Manager kontrolliert. Wer diese Aktie hält, hält keine Sparbuch-Alternative, sondern eine Wette mit 7,5-fachem Hebel auf Zinsen und Spreads, gesteuert von einem Manager, dessen Gebühr laut Vertrag auch bei Verlusten nicht sinkt.
Das kann trotzdem eine bewusste Entscheidung sein — etwa für jemanden, der den Buchwert jedes Quartal prüft, die Dividende als Teil seiner Gesamtrendite versteht und weiß, dass ein Teil davon sein eigenes Geld ist. Die ehrliche Frage an dich lautet deshalb nicht „Wie viel Prozent bekomme ich?“, sondern: Wie viel ist meine Aktie in drei Jahren noch wert, wenn ich die Dividende abziehe? Wer die Antwort kennt, ist nicht mehr hypnotisiert. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- ARMOUR Residential REIT, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 22. Juli 2026)
- ARMOUR Residential REIT, Inc. — Ergebnismitteilung zum zweiten Quartal 2026, Anlage 99.1 zur Pflichtmeldung 8-K (Item 2.02, 22. Juli 2026)
- ARMOUR Residential REIT, Inc. — Prospektnachtrag 424B5 zum Aktien-Verkaufsprogramm (24. Juli 2026)
- ARMOUR Residential REIT, Inc. — Pflichtmeldung 8-K vom 24. Juli 2026 (Items 1.01, 5.03, 8.01: Verkaufsprogramm, genehmigtes Kapital)
- ARMOUR Residential REIT, Inc. — Monats-Update September 2026, Anlage 99.1 zur Pflichtmeldung 8-K (11. September 2026)
- ARMOUR Residential REIT, Inc. — Bestätigung der Oktober-Dividende, Anlage 99.1 zur Pflichtmeldung 8-K (1. Oktober 2026)
- ARMOUR Residential REIT, Inc. — Pflichtmeldung 8-K vom 1. April 2026 (Item 1.01: Verlängerung des Verwaltungsvertrags bis 2033)
- ARMOUR Residential REIT, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 22. April 2026)
- ARMOUR Residential REIT, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 18. Februar 2026)
- ARMOUR Residential REIT, Inc. — Ergebnismitteilung zum vierten Quartal 2025, Anlage 99.1 zur Pflichtmeldung 8-K (18. Februar 2026)
- ARMOUR Residential REIT, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 12. Februar 2025)
- Vollständige SEC-Einreichungshistorie von ARMOUR Residential REIT, Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Schlusskurse, Börsenwert, Analystenschätzungen; Datenstand 8. Oktober 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 19,2 | -878,0 | 449,7 | 239,9 | 1.305,3 |
| Betriebsergebnis (EBIT) | 15,4 | -105,0 | 457,9 | 509,8 | 964,8 |
| Nettogewinn | 3,9 | -229,9 | -67,9 | -14,4 | 322,7 |
| Nettomarge | 20,3 % | 26,2 % | -15,1 % | -6,0 % | 24,7 % |
| Gewinn je Aktie | 0,24 $ | -9,75 $ | -1,58 $ | -0,28 $ | 3,42 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Ertragskraft & Dividende neutral
- Die ausschüttungsfähigen Erträge deckten die Dividende im zweiten Quartal 2026 genau (0,72 US-Dollar je Aktie), 2025 lag die Gesamtrendite auf den Buchwert bei 12,79 Prozent. Über 2023 bis Juni 2026 standen aber 12,20 Dollar Dividende 11,37 Dollar Buchwertverlust gegenüber.
- Buchwert je Aktie negativ
- Von 28,90 US-Dollar (31.12.2022) auf 17,53 Dollar (30.06.2026), minus 39 Prozent; laut Geschäftsbericht galten 47,5 Prozent (2023), 14,8 Prozent (2024) und 19,6 Prozent (2025) der Dividenden steuerlich als Kapitalrückzahlung.
- Hebel & Zinsrisiko negativ
- Schulden zu Eigenkapital 7,54 zu 1 (30.06.2026). Laut Unternehmensschätzung kosten 0,25 Prozentpunkte mehr Spread 10,22 Prozent Eigenkapital; eine Zinsbewegung um einen Prozentpunkt kostet in beide Richtungen 4,69 bis 7,59 Prozent.
- Kreditqualität & Liquidität positiv
- 94,5 Prozent des Portfolios sind staatlich garantierte Agency-MBS, 2,7 Prozent US-Staatsanleihen; Liquidität rund 1,2 Milliarden US-Dollar und 25 Repo-Geldgeber zum 30. Juni 2026.
- Governance & Interessenkonflikte negativ
- Gebühr am eingeworbenen Bruttokapital (5,81 Milliarden US-Dollar), Vertrag bis 2033 mit 383,2 Millionen zugesagten Gebühren; 46,8 Prozent der Kredite und Provisionen aus Aktienverkäufen bei BUCKLER, einem Broker unter Kontrolle des Managers; Nachrangkapital-Zusagen an BUCKLER über zusammen bis zu 325 Millionen (davon 275 Millionen neu seit Februar 2026).
ARMOUR Residential ist ein Lehrstück für die Rendite-Hypnose: Die Monatsdividende von 0,24 US-Dollar kommt seit 2024 pünktlich, doch der Buchwert je Stammaktie fiel von 28,90 Dollar (Ende 2022) auf 17,53 Dollar (30.06.2026), während sich die Aktienzahl mehr als vervierfachte. Das Geschäft läuft mit 7,5-fachem Hebel auf staatlich garantierten Hypothekenpapieren; der externe Manager wird nach eingeworbenem Kapital bezahlt, und fast die Hälfte der Kredite kommt von einem Broker derselben Gruppe. Wer diese Aktie hält, hält eine gehebelte Zinswette mit hoher Ausschüttung, keine Sparbuch-Alternative. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Kein Pleitekandidat, aber ein Modell, an dessen Größe Manager und Hausbroker verdienen, während der Wert je Aktie seit Ende 2022 um 39 Prozent gefallen ist.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Hypotheken-REITs werden am Buchwert je Aktie und an der Gesamtrendite (Buchwertveränderung plus Dividende) gemessen, nicht am KGV: Der GAAP-Gewinn schwankt mit den Kursen der Papiere und Absicherungen. Alle Buchwerte sind um den Aktienzusammenschluss 1:5 vom 29. September 2023 bereinigt.
- Datenstand: jüngster Periodenbericht ist das 10-Q zum 30.06.2026 (eingereicht 22.07.2026); ausgewertet wurden alle Pflichtmeldungen bis zur Dividendenbestätigung vom 01.10.2026. Der Buchwert zum 30.09.2026 lag bei Erscheinen noch nicht vor; der Kursrückgang im September 2026 ist durch keine Pflichtmeldung erklärt.
- Die Gesamtrenditen 2023 und 2024 sowie die kumulierte Rendite seit Ende 2022 sind eigene Rechnungen aus Buchwert und beschlossenen Dividenden (ohne Wiederanlage, vor Steuern). Nicht zu verwechseln: die Stammaktie ARR mit der 7,00-Prozent-Vorzugsaktie ARR-PRC.
Aktien-Wächter
Diese Analyse ist Stand 8. Oktober 2026. Was sich seitdem bei ARR geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu ARMOUR Residential REIT Inc (ARR) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
ARMOUR Residential REIT, Inc. (NYSE: ARR) aus Vero Beach, Florida, ist ein Hypotheken-REIT. Das Unternehmen leiht sich kurzfristig Geld über Wertpapier-Pensionsgeschäfte (Repo) und kauft damit US-Hypothekenpapiere, deren Rückzahlung Fannie Mae, Freddie Mac oder Ginnie Mae garantieren. Zum 30. Juni 2026 umfasste das Portfolio 21,8 Milliarden US-Dollar bei 19,4 Milliarden Repo-Schulden. Verwaltet wird ARMOUR extern von ARMOUR Capital Management.
ARMOUR zahlt seit 2024 monatlich 0,24 US-Dollar je Stammaktie, also 2,88 Dollar im Jahr; 2023 waren es 5,00 Dollar. Am 1. Oktober 2026 wurde die Oktober-Dividende unverändert bestätigt. Beim Schlusskurs von 13,29 Dollar am 7. Oktober 2026 entspricht das rund 21,7 Prozent. Laut Geschäftsbericht galten 19,6 Prozent der Dividenden 2025 steuerlich als Kapitalrückzahlung.
Der Buchwert je Stammaktie fiel von 28,90 US-Dollar Ende 2022 auf 17,53 Dollar am 30. Juni 2026. Gründe sind Kursverluste der Hypothekenpapiere bei steigenden Zinsen und Spreads, die durch den Hebel von rund 7,5 zu 1 verstärkt werden, Dividenden, die in mehreren Jahren über dem Ertrag lagen, und neue Aktien, die teils leicht unter Buchwert verkauft wurden.
ARMOUR Capital Management erhält 1,5 Prozent auf die ersten 1,0 Milliarden US-Dollar eingeworbenes Bruttokapital und 0,75 Prozent darüber. Gewinne und Verluste ändern diese Basis nicht. Zum 30. Juni 2026 lag sie bei 5,81 Milliarden Dollar, die effektive Gebühr bei 0,88 Prozent oder rund 51,1 Millionen Dollar pro Jahr. Der Vertrag läuft bis zum 31. März 2033.
BUCKLER Securities ist ein Broker, den der externe Manager ARMOUR Capital Management kontrolliert; ARMOUR hält 10,8 Prozent. Zum 30. Juni 2026 stammten 46,8 Prozent aller Repo-Kredite von BUCKLER. BUCKLER verkauft außerdem als Agent neue ARMOUR-Aktien gegen Provision, und ARMOUR hat BUCKLER Nachrangkapital über zusammen bis zu 325 Millionen Dollar zugesagt (275 Millionen neu seit Februar 2026, 50 Millionen seit Februar 2025).
US-Hausbesitzer dürfen ihre Kredite jederzeit ablösen. Weil ARMOUR viele Hypothekenpapiere über dem Nennwert gekauft hat, geht bei schnellen Rückzahlungen ein Teil des Aufpreises verloren, und der Zinsertrag sinkt. Im zweiten Quartal 2026 lag die hochgerechnete jährliche Rückzahlungsquote (CPR) über alle Agency-Papiere bei 10,7 Prozent, bei 6,5-Prozent-Papieren bei 28,2 Prozent.
Am Buchwert gemessen notierte die Aktie am 22. Juli 2026 bei 16,38 US-Dollar, rund 93 Prozent des Buchwerts von 17,53 Dollar zum 30. Juni 2026; beim Schlusskurs von 13,29 Dollar am 7. Oktober 2026 wären es rund 76 Prozent. Ob das ein Rabatt ist, hängt davon ab, ob der Buchwert weiter fällt — der Wert zum 30. September 2026 war bei Erscheinen noch nicht veröffentlicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.