Die Nebenwirkungs-Romantik bei AN2 Therapeutics: ein gescheitertes Antibiotikum, ein Blutkrebs-Plan und ein Kurs, der sich in vier Tagen fast verfünffachte
AN2 Therapeutics will einen Wirkstoff, der als Lungen-Antibiotikum scheiterte, gegen eine Blutkrebs-Erkrankung einsetzen. Anfang März 2026 stieg der Kurs in vier Handelstagen von 1,06 auf 5,25 US-Dollar — Patientendaten für die neue Krankheit gibt es noch keine, die ersten erwartet die Firma im Laufe von 2027. Was die SEC-Berichte über Kasse, neue Aktien und Kontrollschwächen sagen, bevor die Geschichte dich überzeugt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 4,50 $ -3,40 %
- Marktkapitalisierung
- 0,2 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 0/10
Kursentwicklung seit 30. Oktober 2026: -0,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,00 $ bis 6,30 $ · Letzter Kurs: 4,50 $ (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Geschichte, die an der Börse fast immer verfängt: Ein Medikament scheitert an der Aufgabe, für die es gebaut wurde — und dann entdeckt jemand, dass ausgerechnet seine Nebenwirkung eine andere Krankheit heilen könnte. Das klingt nach Schicksal, nach einer zweiten Chance, die sich das Molekül verdient hat. Nennen wir diesen Reflex die Nebenwirkungs-Romantik: Weil die Wendung so gut erzählt ist, fühlt sie sich bewiesen an. Bei AN2 Therapeutics (Nasdaq: ANTX), einer Biotech-Firma aus Menlo Park in Kalifornien, hat diese Geschichte Anfang März 2026 den Kurs bewegt: von 1,06 US-Dollar am 3. März auf 5,25 Dollar am 9. März, in vier Handelstagen fast das Fünffache (Schlusskurse, Fundamentaldaten).
Machen wir einen Deal: Bevor dich die Geschichte überzeugt, lesen wir gemeinsam, was AN2 selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) für das erste und zweite Quartal 2026, den Prospekt für neue Aktien und jede Pflichtmeldung (8-K) bis Ende Oktober 2026. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Am Ende entscheidest du selbst.
Was AN2 Therapeutics eigentlich macht — Bor-Chemie, ein alter Wirkstoff und drei neue Ziele
AN2 entwickelt Medikamente, verkauft aber keines. Der Quartalsbericht zum 30. Juni 2026 sagt es ohne Umschweife: „We do not have any products approved for sale and have not generated any revenue since inception.“ — keine zugelassenen Produkte, seit der Gründung kein Umsatz. Die Firma ist klein: Zum 17. März 2026 arbeiteten 21 Menschen in Vollzeit für sie. Gegründet wurde sie 2017, seit November 2019 ist sie operativ tätig; ihre Wirkstoffe hat sie im November 2019 vom Bor-Chemie-Spezialisten Anacor lizenziert, heute eine Tochter von Pfizer. Bor ist ein Element, das in der Wirkstoffchemie selten genutzt wird; AN2 baut darauf eine ganze „Plattform“ — im Alltagsbild: eine Werkstatt, die mit einem ungewöhnlichen Werkzeug arbeitet und hofft, damit Schlösser zu öffnen, an denen andere scheitern.
Im Zentrum steht Epetraborole, eine Tablette. Gebaut war sie als Antibiotikum gegen eine schwer behandelbare Lungeninfektion durch sogenannte nicht-tuberkulöse Mykobakterien (MAC). Daraus wurde nichts: Im Mai 2025 verfehlte der verkürzte Phase-3-Teil der Studie EBO-301 sein Hauptziel, AN2 stellte die Entwicklung für diese Krankheit ein. Seit März 2026 soll Epetraborole vor allem bei Polycythaemia vera (PV) helfen, einer langsam fortschreitenden Blutkrebs-Erkrankung, bei der das Knochenmark zu viele rote Blutkörperchen bildet. Daneben laufen zwei ältere Programme weiter: eine von einem Universitätsarzt geleitete Studie mit 84 Patienten gegen eine andere Lungeninfektion (M. abscessus; die FDA gab sie im Dezember 2025 frei, Ergebnisse erwartet Ende 2027) und die Infektionskrankheit Melioidose, an der AN2 seit Jahren mit Fördergeld der US-Gesundheitsbehörde NIAID arbeitet und für deren nächste Studie die Firma mit der US-Regierung über eine Finanzierung spricht. Daneben forscht AN2 an frühen Krebsprojekten aus derselben Bor-Chemie; einen ersten Entwicklungskandidaten gegen solide Tumoren hat die Firma 2026 benannt, ein zweiter soll bis Ende 2026 folgen. Dazu kommt ein zweiter Wirkstoff in der Klinik, AN2-502998, gegen die Chagas-Krankheit, eine Parasiten-Infektion — bei Affen mit natürlich erworbener Infektion beseitigte er nach 28 Tagen bei allen behandelten Tieren die Parasiten (8-K vom 4. Juni 2026), eine Phase 2 soll Ende 2026 starten.
Warum ausgerechnet Blutkrebs? Bei PV ist das Blut zu „dick“: Der Anteil der roten Blutkörperchen, der Hämatokrit, steigt, und mit ihm das Risiko für Gerinnsel. Viele Patienten müssen deshalb regelmäßig zum Aderlass. AN2 will Epetraborole als „first oral, red-cell targeting therapy for hematocrit control“ positionieren — als erste Tablette, die gezielt an den roten Blutkörperchen ansetzt (10-K 2025). In den USA leben laut AN2 rund 155.000 Menschen mit PV. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Geschichte vom zweiten Leben eines gescheiterten Wirkstoffs hat den Kurs bereits vervielfacht — die Patientendaten, die sie beweisen müssten, kommen erst 2027, und die Wartezeit bezahlen die Aktionäre mit neuen Aktien.
Die Firmengeschichte für Anleger
-
2019
Lizenz von Anacor
AN2 lizenziert Epetraborole und weitere Bor-Wirkstoffe von Anacor, heute eine Pfizer-Tochter. Für Aktionäre: Die Firma besitzt ihre Kernwirkstoffe nicht selbst, sondern über eine Lizenz.
-
2022
Börsengang an der Nasdaq
Im März/April 2022 holt AN2 aus dem Börsengang brutto 79,4 Mio. US-Dollar; erster Schlusskurs 15,40 US-Dollar. Seither meldet die Firma wesentliche Kontrollschwächen in der Buchhaltung.
-
2025
Phase 3 gegen MAC verfehlt Hauptziel
Im Mai stellt AN2 die Entwicklung gegen die Lungeninfektion ein. Zum 30. Juni ist der Streubesitz an der Börse nur noch 23,1 Mio. US-Dollar wert.
-
2026
PV-Plan, Rallye, Platzierung
Im März kündigt AN2 die PV-Studie an, der Kurs steigt von 1,06 auf 5,25 US-Dollar; Investoren kaufen zu 2,85 US-Dollar, Optionen werden auf 3,91 US-Dollar gesenkt.
-
2026
Zeitplan rutscht nach 2027
Nach dem FDA-Vorgespräch im Juli sollen PV-Patienten erst ab dem vierten Quartal aufgenommen werden, Daten kommen im Laufe von 2027. Für Aktionäre heißt das: länger warten.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat AN2 gemeldet, sondern die Aufmerksamkeit anderer Anleger. Unser hauseigener Reddit-Hype-Scanner führte den Ticker ANTX am 31. Oktober 2026 mit einer einzigen Erwähnung in 24 Stunden auf Rang 737, nach Rang 184 am Vortag (ApeWisdom). Das ist kein Sturm, sondern ein Flackern — aber eines, hinter dem eine erstaunliche Kursgeschichte steht.
Zum 30. Juni 2025 waren alle Aktien, die nicht Insidern oder Großaktionären gehörten, an der Börse zusammen nur 23,1 Millionen Dollar wert (Deckblatt des Geschäftsberichts 2025). Am 3. März 2026 schloss die Aktie bei 1,06 Dollar. Im März 2026 kündigte AN2 dann die PV-Studie an; bis zum 9. März stieg der Schlusskurs auf 5,25 Dollar, der höchste Schlusskurs der vergangenen zwölf Monate folgte am 12. August 2026 mit 6,28 Dollar, am 30. Oktober 2026 schloss die Aktie bei 4,53 Dollar. Laut Fundamentaldaten (Datenstand 30. Oktober 2026) waren 2,9 Millionen Aktien leerverkauft, rund 9 Prozent der frei handelbaren — einige Anleger wetten also gegen die Geschichte. Kurs-Umsatz- oder Kurs-Gewinn-Verhältnis gibt es mangels Umsatz und Gewinn nicht. Merke dir deshalb gleich zu Beginn: Bei AN2 bewegt nicht eine Zahl den Kurs, sondern eine Erzählung — und unsere Aufgabe ist, sie gegen die Papiere zu halten.
Die Zahlen über die Jahre — ehrlich gewürdigt
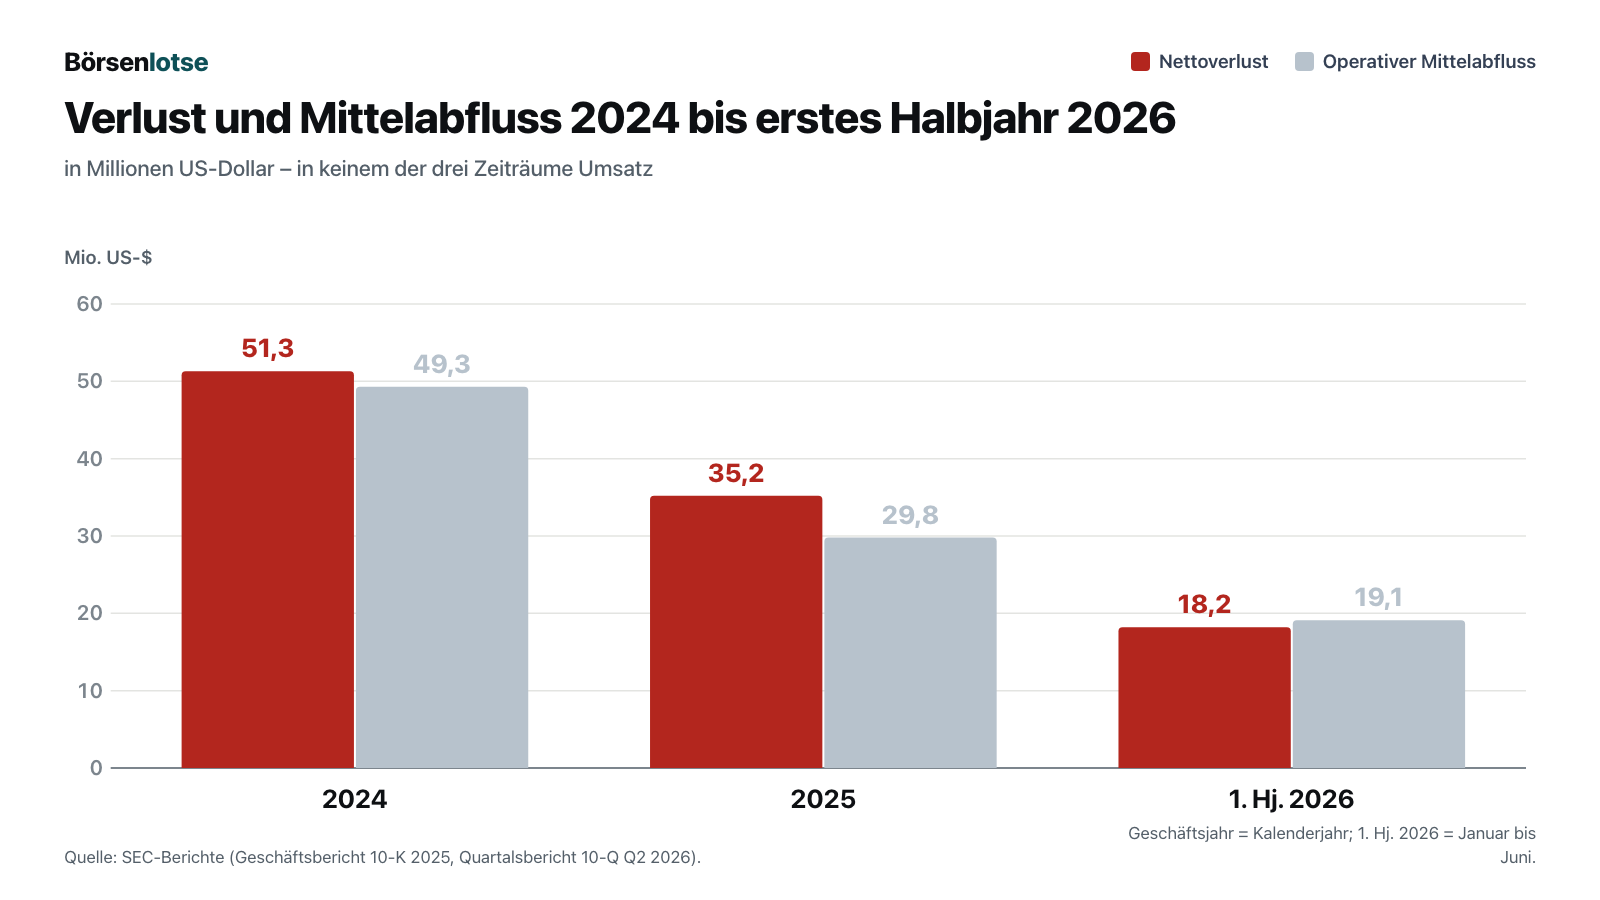
Zuerst das, was wirklich beeindruckt — und bei AN2 ist das die Disziplin beim Geldausgeben. Nach dem Scheitern in der Lungeninfektion hat die Firma ihre Kosten kräftig gesenkt: Der Nettoverlust fiel von 51,3 Millionen Dollar (2024) auf 35,2 Millionen (2025), der Abfluss aus dem laufenden Geschäft von 49,3 auf 29,8 Millionen. Im ersten Halbjahr 2026 verlor AN2 18,2 Millionen und verbrauchte 19,1 Millionen Dollar Bargeld — rund 9,5 Millionen je Quartal. Für eine Firma mit drei Studien in Vorbereitung ist das sparsam. Dazu kam frisches Geld: netto 37,2 Millionen Dollar aus der Platzierung im März 2026. Zum 30. Juni 2026 lagen 79,9 Millionen Dollar in Kasse und Anlagen, Schulden im Sinne von Krediten hat AN2 keine; alle Verbindlichkeiten zusammen betrugen 5,8 Millionen, das Eigenkapital 75,9 Millionen.
Wie lange reicht das? AN2 selbst sagt vorsichtig: mindestens zwölf Monate ab dem Quartalsbericht vom August 2026. Unsere eigene Überschlagsrechnung — keine Angabe der Firma — ergibt beim Tempo des ersten Halbjahres gut acht Quartale. Doch AN2 schreibt selbst, dass die Ausgaben mit den neuen Studien „significantly“ steigen sollen. Der aufgelaufene Verlust seit Gründung lag zum 30. Juni 2026 bei 259,2 Millionen Dollar. Kurz gesagt: AN2 ist sparsam geworden und hat Zeit gekauft — aber verdient hat die Firma noch keinen Dollar, und die teuren Studien beginnen erst.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Für Blutkrebs gibt es noch keinen einzigen Patienten-Datenpunkt — und der Zeitplan ist schon gerutscht
Die Kursrallye im März 2026 lief auf eine Ankündigung, nicht auf Ergebnisse. Im Geschäftsbericht vom 17. März 2026 plante AN2 den Start der PV-Studie in Indien im dritten Quartal 2026 und schrieb: „We expect to provide periodic data readouts beginning as early as the fourth quarter of 2026 and throughout 2027“ — erste Daten also frühestens im vierten Quartal 2026. Fünf Monate später, nach einem Vorgespräch mit der US-Arzneimittelbehörde FDA im Juli, klingt das anders:
„As a result of this expansion, Phase 2 enrollment is anticipated to commence in the fourth quarter of 2026, beginning with an open-label sentinel cohort at a sub-therapeutic dose aimed at assessing pharmacokinetics and safety in PV patients.“
Übersetzung: „Infolge dieser Erweiterung soll die Aufnahme von Patienten in die Phase-2-Studie im vierten Quartal 2026 beginnen, zunächst mit einer offenen Vorläufer-Gruppe in einer unterhalb der Wirkschwelle liegenden Dosis, die Verteilung im Körper und Sicherheit bei PV-Patienten prüfen soll.“
— AN2 Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 MD&A „Epetraborole – Polycythemia vera“
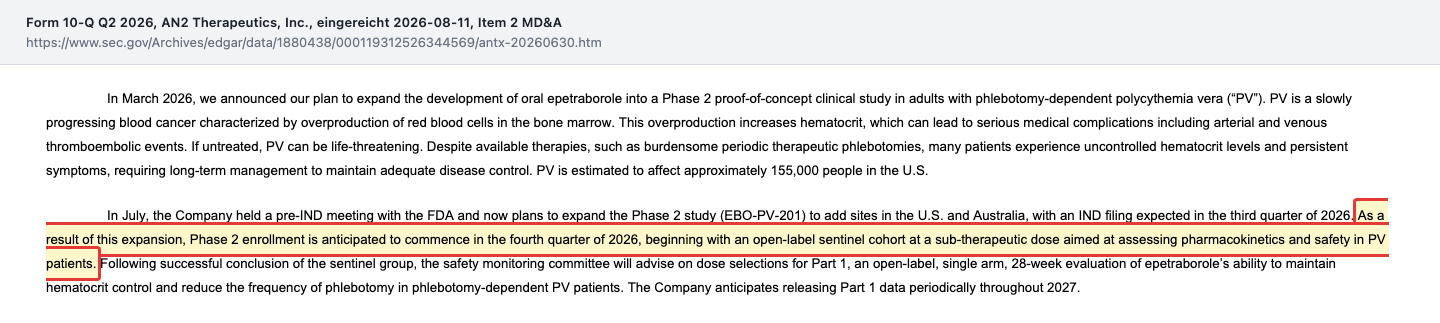
Die Daten aus Teil 1 der Studie — 28 Wochen offene Behandlung ohne Vergleichsgruppe — erwartet AN2 nun „periodically throughout 2027“. Den Antrag auf Studiengenehmigung bei der FDA (IND) wollte AN2 im dritten Quartal 2026 einreichen; eine Pflichtmeldung, dass das geschehen ist, findet sich in den SEC-Einreichungen bis zum 30. Oktober 2026 nicht. Und das gilt nicht nur für PV. In der Übersicht seiner Risiken schreibt AN2 über die gesamte Pipeline:
„We have a pipeline that is primarily composed of early-stage and mid-stage programs, and clinical proof of concept has not yet been established for any of our product candidates.“
Übersetzung: „Unsere Pipeline besteht überwiegend aus Programmen in frühen und mittleren Phasen, und für keinen unserer Wirkstoffkandidaten ist ein klinischer Wirksamkeitsnachweis bisher erbracht.“
— AN2 Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Part II Item 1A „Risk Factors“ (Zusammenfassung)
Die Lehre: Was den Kurs im März vervielfacht hat, war ein Studienplan — und dieser Plan hat sich bis August schon um mehrere Monate nach hinten geschoben.
Unbequeme Wahrheit Nr. 2: Der Wirkstoff hat schon einmal enttäuscht — und seine Wirkung aufs Blut stand bisher im Risikoteil
Epetraborole ist kein unbeschriebenes Blatt. In der Lungeninfektion MAC zeigte der Phase-2-Teil von EBO-301 im August 2024 keinen messbaren Vorteil beim Abtöten der Bakterien: Nach sechs Monaten war der Auswurf bei 13,2 Prozent der Patienten mit Epetraborole frei von Erregern, bei 10,0 Prozent unter Placebo — statistisch kein Unterschied. Der verkürzte Phase-3-Teil verfehlte im Mai 2025 sein Hauptziel. Und in denselben Jahren stand im Risikoteil der Geschäftsberichte ein Satz, der heute in neuem Licht erscheint:
„For example, we have observed cases of anemia in patients receiving epetraborole, and though we believe these reported adverse events have not been serious in nature or otherwise suggestive of a material safety issue, consistent imbalances in observed adverse events between active and placebo arms could adversely affect the integrity of a study blind and subsequent trial data.“
Übersetzung: „So haben wir bei Patienten, die Epetraborole erhielten, Fälle von Blutarmut (Anämie) beobachtet; auch wenn diese gemeldeten Nebenwirkungen unserer Ansicht nach nicht schwerwiegend waren oder auf ein wesentliches Sicherheitsproblem hindeuten, könnten anhaltende Ungleichgewichte bei Nebenwirkungen zwischen Wirkstoff- und Placebo-Gruppe die Verblindung einer Studie und die späteren Studiendaten beeinträchtigen.“
— AN2 Therapeutics, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
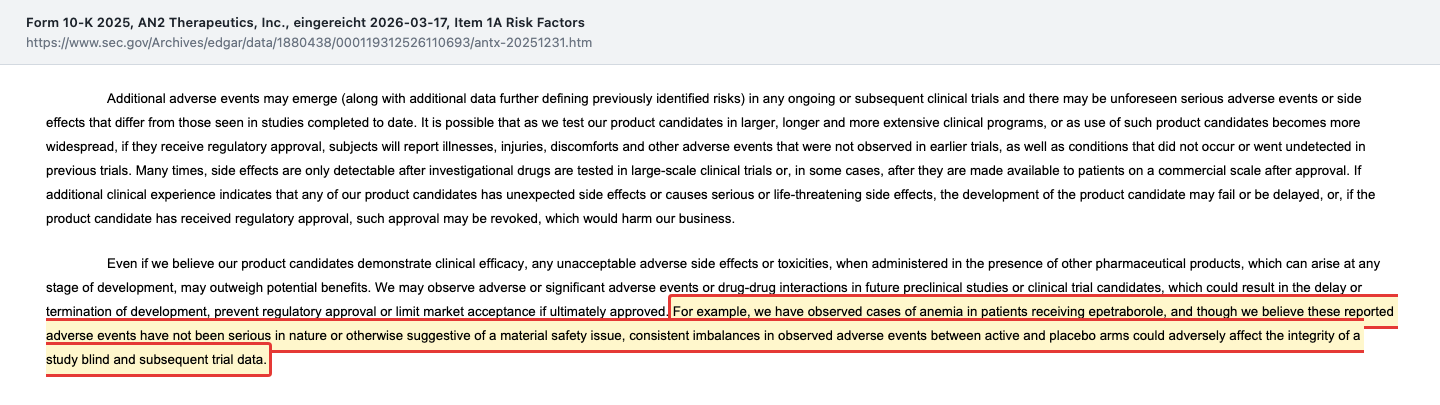
Wer beide Stellen nebeneinanderlegt, versteht die Nebenwirkungs-Romantik: Was bei einer Lungeninfektion als Blutarmut im Risikoteil stand, soll bei einer Krankheit mit zu vielen roten Blutkörperchen genau das Gewünschte sein. Das ist unsere Lesart der beiden Berichte, nicht die Formulierung der Firma. AN2 selbst stellte im September 2026 auf einem Hämatologie-Kongress (SOHO 2026) Auswertungen aus früheren Studien vor, laut Pressemitteilung vom 31. August 2026 unter anderem ein Poster mit dem Titel „Epetraborole Demonstrates an Exposure-Dependent Effect on Erythropoiesis in Healthy Subjects“ — ein von der Wirkstoffmenge im Blut abhängiger Effekt auf die Bildung roter Blutkörperchen bei Gesunden — und Auswertungen bei Patienten ohne PV. Das ist ein plausibler Ausgangspunkt, aber kein Beleg, dass die Tablette PV-Patienten den Aderlass erspart. Für PV sind zudem bereits zwei Mittel zugelassen, Ruxolitinib und Ropeginterferon alfa-2b (Besremi). Die Lehre: Eine Nebenwirkung, die zur Hauptwirkung werden soll, muss sich erst in einer neuen Studie mit neuen Patienten als steuerbar erweisen — sonst bleibt sie eine Nebenwirkung.
Unbequeme Wahrheit Nr. 3: Dein Stück vom Kuchen wird kleiner — und das Programm dafür steht schon bereit
Wie AN2 die Wartezeit bezahlt, zeigt die Zahl der Anteile. Jede neue Aktie schneidet aus demselben Kuchen ein weiteres Stück — das nennt man Verwässerung: Dein Anteil an der Firma schrumpft, auch wenn du keine einzige Aktie verkaufst. Am Sonntag, dem 8. März 2026, unterschrieb AN2 den Verkauf von 8.245.611 Aktien zu 2,85 Dollar und 5.789.493 vorfinanzierten Optionsscheinen zu 2,84999 Dollar — Papiere, die für 0,00001 Dollar jederzeit in eine Aktie getauscht werden können, also praktisch Aktien. Investoren waren unter anderem Coastlands Capital, Commodore Capital und Vivo Capital. 2,85 Dollar war der Schlusskurs vom Freitag davor; am Montag schloss die Aktie bei 5,25 Dollar — rund 84 Prozent über dem Platzierungspreis (eigene Rechnung).
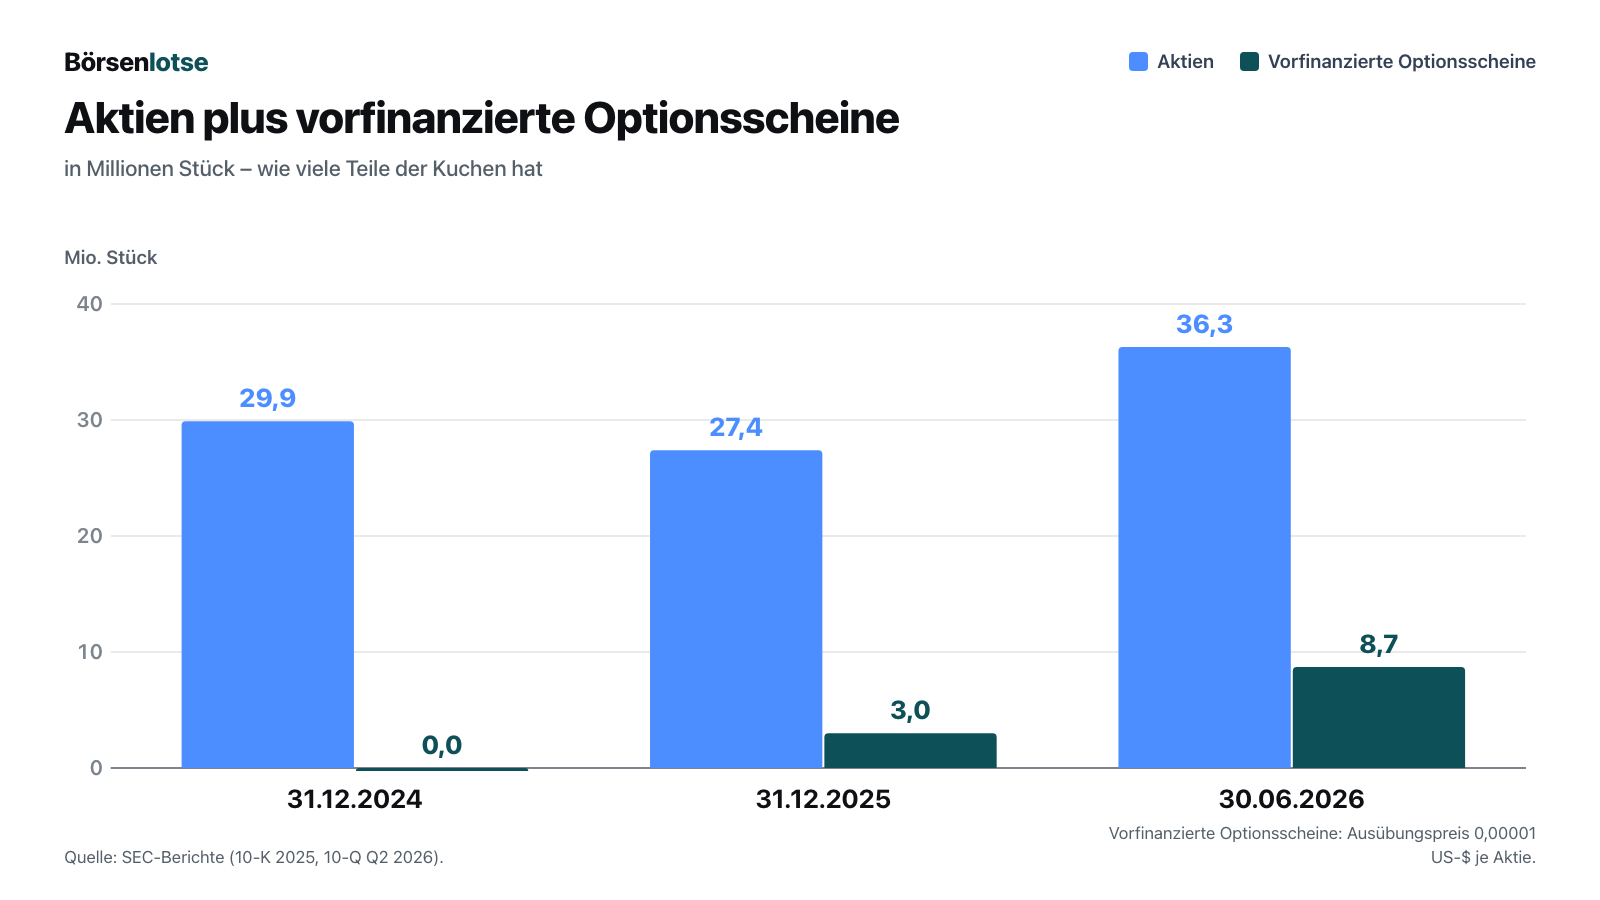
Einen Monat später, am 9. April 2026, schloss AN2 mit der Bank Jefferies einen Vertrag über ein Aktienprogramm „am Markt“: Die Firma darf laufend neue Aktien direkt an der Börse verkaufen, bis zu 80 Millionen Dollar. Was das bedeutet, rechnet der Prospekt selbst vor:
„Up to 49,573,835 shares (as more fully described in the notes following this table), assuming sales of 22,160,664 shares of our common stock in this offering at an offering price of $3.61 per share, which was the last reported sale price of our common stock on the Nasdaq Global Select Market on April 17, 2026.“
Übersetzung: „Bis zu 49.573.835 Aktien (wie in den Anmerkungen nach dieser Tabelle näher beschrieben), unter der Annahme, dass im Rahmen dieses Angebots 22.160.664 unserer Stammaktien zu einem Preis von 3,61 Dollar je Aktie verkauft werden, dem letzten gemeldeten Verkaufskurs unserer Stammaktie an der Nasdaq Global Select Market am 17. April 2026.“
— AN2 Therapeutics, Inc., SEC-Prospektnachtrag 424B5 vom 20. April 2026, Abschnitt „The Offering“
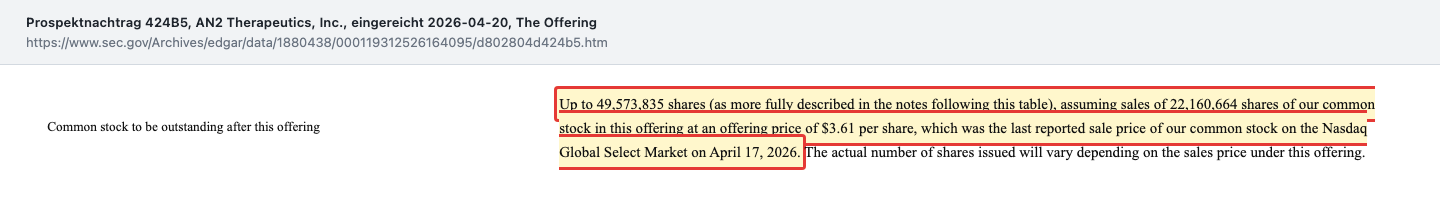
Gemessen an den 37,7 Millionen Aktien vom 6. August 2026 wären 22,2 Millionen neue Aktien knapp 59 Prozent mehr (eigene Rechnung). Bis zum 30. Juni 2026 hat AN2 davon nur 286.498 Aktien für netto 1,4 Millionen Dollar verkauft; was seither geschah, zeigt erst der Bericht für das dritte Quartal. Wie eine Kasse unter Verwässerungsdruck auch bei größeren Biotech-Firmen arbeitet, kannst du in unserer Altimmune-Analyse nachlesen. Merke dir: Ein höherer Kurs bringt der Firma je neuer Aktie mehr Geld — für dich als Altaktionär wird das Stück vom Kuchen trotzdem kleiner.
Unbequeme Wahrheit Nr. 4: Kontrollschwächen seit dem Börsengang — und Optionen, nach der Rallye neu festgesetzt
Ein Geschäftsbericht ist nur so gut wie die Kontrollen, die ihn erzeugen. Bei AN2 bestehen seit der Vorbereitung des Börsengangs im Jahr 2022 sogenannte material weaknesses — wesentliche Schwächen in der internen Kontrolle der Finanzberichterstattung. Im Alltagsbild: In der Buchhaltung ist die Trennung der Aufgaben nach eigener Angabe unzureichend, weil zu wenige Fachleute an Bord sind. Vier Jahre später steht im Quartalsbericht:
„Our CEO and CFO have concluded that as of June 30, 2026, our disclosure controls and procedures were not effective due to material weaknesses in internal control over financial reporting previously disclosed in the Annual Report on Form 10-K for the year ended December 31, 2025 and included below.“
Übersetzung: „Unser Vorstandschef und unsere Finanzchefin sind zu dem Schluss gekommen, dass unsere Offenlegungskontrollen und -verfahren zum 30. Juni 2026 nicht wirksam waren, und zwar wegen wesentlicher Schwächen in der internen Kontrolle der Finanzberichterstattung, die bereits im Geschäftsbericht (10-K) für das Jahr 2025 offengelegt wurden und unten aufgeführt sind.“
— AN2 Therapeutics, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 4 „Controls and Procedures“
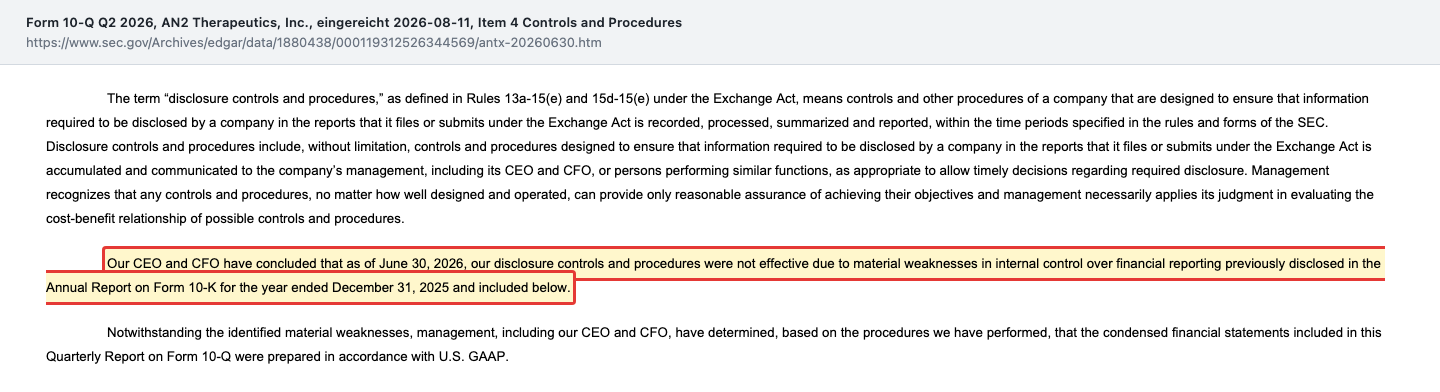
Zur Einordnung: Die Schwächen führten laut AN2 zu Korrekturen bei abgegrenzten Kosten in den Abschlüssen für 2019 und 2020, gebucht noch vor deren Veröffentlichung; das Management hält die aktuellen Abschlüsse trotz der Schwächen für korrekt nach US-Bilanzregeln. Eine Neufassung bereits veröffentlichter Abschlüsse nennen die Berichte nicht. Dazu kommt ein Vorgang aus dem März 2026. Zehn Tage nach der Kursrallye, am 19. März, senkte der Verwaltungsrat den Ausübungspreis aller Mitarbeiter-, Vorstands- und Verwaltungsratsoptionen, die über 3,91 Dollar lagen:
„Pursuant to the Option Repricing, the exercise price of each Eligible Option was reduced to $3.91 per share, the closing price of the Company’s common stock on the Repricing Date.“
Übersetzung: „Im Rahmen der Neufestsetzung wurde der Ausübungspreis jeder berechtigten Option auf 3,91 Dollar je Aktie gesenkt, den Schlusskurs der Stammaktie des Unternehmens am Tag der Neufestsetzung.“
— AN2 Therapeutics, Inc., SEC-Pflichtmeldung 8-K vom 20. März 2026, Item 5.02
Allein Vorstandschef Eric Easom hielt 742.649 dieser Optionen mit ursprünglichen Ausübungspreisen zwischen 6,60 und 17,28 Dollar. Wer vor dem 19. September 2027 ausübt oder ausscheidet, muss den alten Preis zahlen; danach gilt der neue. Der Verwaltungsrat begründet den Schritt damit, Mitarbeiter ohne zusätzliche Aktien oder Barzahlungen zu halten. Für dich als Aktionär heißt es: Zehn Tage nach der Rallye senkte der Verwaltungsrat den Ausübungspreis aller Optionen, auch der von Vorstand und Verwaltungsrat, auf den damaligen Schlusskurs von 3,91 Dollar — und die Kontrollschwächen in der Buchhaltung bestehen seit 2022 fort.
Bewertung: rund 211 Millionen Dollar für 80 Millionen Kasse und eine Geschichte
Rechnen wir nach, mit eigener Rechnung und datiert. Am 30. Oktober 2026 schloss die Aktie bei 4,53 Dollar. Mit 37.736.237 Aktien (Stand 6. August 2026) ergibt das einen Börsenwert von rund 171 Millionen Dollar, mit den 8,7 Millionen vorfinanzierten Optionsscheinen rund 211 Millionen. Dem stehen 79,9 Millionen Dollar Kasse und Anlagen zum 30. Juni 2026 gegenüber, ohne Kredite. Für die Pipeline — PV, Chagas, die Lungeninfektion und die frühen Krebsprojekte zusammen — zahlt der Markt also rund 131 Millionen Dollar. Zum Vergleich: Im Sommer 2025 war der Streubesitz an der Börse gerade 23,1 Millionen Dollar wert. Die Geschichte hat den Preis seither vervielfacht; der Bestand an Beweisen ist bis zum 30. Oktober 2026 im Wesentlichen derselbe geblieben, ergänzt um Affen- und Phase-1-Daten bei Chagas.
Der Blick der Profis fällt freundlich aus: Laut Fundamentaldaten (Datenstand 30. Oktober 2026) empfehlen beide erfassten Analysten die Aktie zum Kauf, ihr durchschnittliches Kursziel liegt bei 9 Dollar. Durchschnitt heißt: alle Kursziele zusammengezählt und geteilt — bei nur zwei Stimmen sagt diese Zahl wenig, und Biotech-Kursziele setzen den Studienerfolg meist schon voraus. Die Insider sind gemischt: Verwaltungsrat Robin Shane Readnour verkaufte für die Fonds von MGC Venture Partners zwischen dem 17. August und dem 9. September 2026 insgesamt 52.629 Aktien zu rund 6 Dollar nach einem im April vereinbarten Verkaufsplan; Verwaltungsrätin Margaret FitzPatrick kaufte am 1. September 2.098 Aktien zu 5,53 Dollar (Insider-Meldungen, Form 4). Der nächste harte Prüfstein ist der Quartalsbericht zum 30. September 2026 — im Vorjahr reichte AN2 ihn am 12. November ein. Er zeigt, ob die Studie Patienten aufnimmt, wie viele neue Aktien über das Programm verkauft wurden und wie schnell die Kasse schrumpft. Merke dir: Wer AN2-Aktien hält, besitzt keine Kasse mit Bonus, sondern eine Wette, die zu rund zwei Dritteln aus Erwartung besteht.
Chancen und Risiken auf einen Blick
Was für AN2 Therapeutics spricht:
- Solide Kasse für die Größe: 79,9 Millionen US-Dollar in Kasse und Anlagen zum 30. Juni 2026, keine Kredite, 5,8 Millionen Verbindlichkeiten insgesamt.
- Sparsamkeit: Nettoverlust von 51,3 Millionen (2024) auf 35,2 Millionen (2025) gesenkt, im ersten Halbjahr 2026 rund 9,5 Millionen Bargeldabfluss je Quartal.
- Mehrere Chancen: PV-Studie ab dem vierten Quartal 2026, Chagas-Wirkstoff mit Beseitigung der Parasiten bei allen behandelten Affen und Phase 2 ab Ende 2026, eine Universitätsstudie gegen M. abscessus mit Ergebnissen Ende 2027.
- Bei einer Zulassung gegen Chagas könnte AN2 einen Gutschein für eine beschleunigte FDA-Prüfung (Priority Review Voucher) erhalten.
- Spezialisierte Investoren: Commodore Capital meldete nach der Platzierung 9,9 Prozent, der Vivo Opportunity Fund 8,0 Prozent (Schedule 13G, März 2026).
Was dagegen spricht:
- Kein Umsatz, laut eigener Aussage für keinen Wirkstoff ein klinischer Wirksamkeitsnachweis; erste PV-Daten erst im Laufe von 2027, der Zeitplan hat sich bereits verschoben.
- Epetraborole ist als Antibiotikum gegen MAC gescheitert (Phase-3-Teil von EBO-301, Mai 2025).
- Verwässerung: Aktien plus vorfinanzierte Optionsscheine von 30,4 auf 45,0 Millionen im ersten Halbjahr 2026, dazu ein Aktienprogramm über bis zu 80 Millionen Dollar.
- Wesentliche Kontrollschwächen in der Finanzberichterstattung seit 2022, zum 30. Juni 2026 nicht behoben.
- Options-Neufestsetzung auf 3,91 Dollar kurz nach der Kursrallye; ein Verwaltungsrat verkaufte im August und September 2026 Aktien zu rund 6 Dollar.
Ein menschliches Fazit
Zurück zur Nebenwirkungs-Romantik vom Anfang. Die Geschichte ist gut, und sie ist nicht aus der Luft gegriffen: Epetraborole wirkt nach Angaben der Firma auf die Blutbildung, und für PV-Patienten wäre eine Tablette, die den Aderlass ersetzt, ein echter Fortschritt. Aber eine gute Geschichte ist noch kein Studienergebnis. Laut dem jüngsten Quartalsbericht sollten die ersten PV-Patienten frühestens im vierten Quartal 2026 in die Studie aufgenommen werden, Ergebnisse gibt es keine, der Zeitplan hat sich verschoben, die Firma hat ihre Aktionäre in einem halben Jahr um rund die Hälfte verwässert, die Optionen auch der Führung auf 3,91 Dollar neu festgesetzt und ein Programm für weitere neue Aktien bereitgelegt. Die ehrliche Frage an dich lautet deshalb nicht „Ist die Wendung nicht wunderbar?“, sondern: Würdest du AN2 auch kaufen, wenn du die Geschichte nicht kennen würdest und nur die Zahlen sähest? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- AN2 Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 11. August 2026)
- AN2 Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 11. August 2026, Anlage 99.1 (Ergebnis zweites Quartal 2026)
- AN2 Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 11. Mai 2026)
- AN2 Therapeutics, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 17. März 2026)
- AN2 Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 10. März 2026 (Privatplatzierung) und Anlage 99.1 (Pressemitteilung vom 9. März 2026)
- AN2 Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 20. März 2026 (Neufestsetzung der Optionen)
- AN2 Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 9. April 2026 (Aktienprogramm mit Jefferies)
- AN2 Therapeutics, Inc. — SEC-Prospektnachtrag 424B5 vom 20. April 2026 und Prospektnachtrag 424B3 vom 20. April 2026 (Wiederverkauf)
- AN2 Therapeutics, Inc. — SEC-Pflichtmeldung 8-K vom 4. Juni 2026 (Chagas-Daten)
- AN2 Therapeutics, Inc. — SEC-Registrierung S-8 vom 14. September 2026 (Inducement-Plan)
- Commodore Capital LP — Schedule 13G vom 16. März 2026
- Robin Shane Readnour — Insider-Meldung (Form 4) vom 19. August 2026; Margaret M. FitzPatrick — Insider-Meldung (Form 4) vom 2. September 2026
- AN2 Therapeutics — Pressemitteilung vom 31. August 2026 zu den SOHO-2026-Abstracts (Business Wire)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht AN2 Therapeutics (sec.gov)
- Fundamentaldaten (Kurse, Leerverkaufsbestand, Analysten-Einschätzungen; Datenstand 30. Oktober 2026), abgeglichen mit den SEC-Berichten; Reddit-Erwähnungen: ApeWisdom, abgerufen am 31. Oktober 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -21,6 | -42,3 | -69,6 | -54,6 | -38,1 |
| Nettogewinn | -21,5 | -41,5 | -64,7 | -51,3 | -35,2 |
| Gewinn je Aktie | -1,15 $ | -2,70 $ | -2,74 $ | -1,72 $ | -1,16 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Kasse & Kosten positiv
- 79,9 Millionen US-Dollar in Kasse und Anlagen ohne Kredite (30.06.2026); Nettoverlust von 51,3 Millionen (2024) auf 35,2 Millionen (2025) gesenkt.
- Studienlage negativ
- Für keinen Wirkstoff ist laut 10-Q zum 30.06.2026 ein klinischer Wirksamkeitsnachweis erbracht; erste PV-Daten im Laufe von 2027, Epetraborole scheiterte 2025 gegen MAC.
- Pipeline-Breite neutral
- Drei Phase-2-Vorhaben (PV, M. abscessus, Chagas) plus frühe Krebsprojekte; Chagas-Wirkstoff mit positiven Affen- und Phase-1-Daten (8-K vom 04.06.2026).
- Verwässerung negativ
- Aktien plus vorfinanzierte Optionsscheine von 30,4 auf 45,0 Millionen im ersten Halbjahr 2026; Aktienprogramm über bis zu 80 Millionen US-Dollar seit April 2026.
- Governance & Kontrollen negativ
- Wesentliche Kontrollschwächen seit 2022, zum 30.06.2026 nicht behoben; Neufestsetzung aller Optionen über 3,91 US-Dollar auf 3,91 US-Dollar am 19.03.2026.
AN2 Therapeutics zeigt die Nebenwirkungs-Romantik in Reinform: Ein als Antibiotikum gescheiterter Wirkstoff soll gegen Blutkrebs helfen, und der Kurs stieg im März 2026 in vier Handelstagen von 1,06 auf 5,25 US-Dollar. Die SEC-Berichte zeigen eine solide, sparsam verwaltete Kasse, aber keinen klinischen Wirksamkeitsnachweis, einen verschobenen Zeitplan, starke Verwässerung und Kontrollschwächen seit dem Börsengang. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Bilanz trägt die nächsten Schritte: rund 80 Millionen Dollar Kasse, keine Kredite, kein Hinweis auf Zweifel am Fortbestand. Gelb, weil das ganze Unternehmen an Studien hängt, deren erste Ergebnisse frühestens 2027 kommen, und weil die Kontrollschwächen in der Buchhaltung seit 2022 bestehen — ohne genannte Neufassung veröffentlichter Abschlüsse, aber auch ohne Behebung. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse: hauseigener Reddit-Hype-Scanner, 31.10.2026 (1 Erwähnung in 24 Stunden, Rang 737 nach Rang 184 am Vortag; ApeWisdom). Kursbezug (Schlusskurse, Fundamentaldaten): 1,06 US-Dollar (03.03.2026), 2,85 (06.03.2026), 5,25 (09.03.2026), 3,91 (19.03.2026), 3,61 (17.04.2026, 424B5), 6,28 (12.08.2026, Zwölf-Monats-Hoch), 4,53 (30.10.2026).
- Datenstand: jüngster Periodenbericht ist das 10-Q zum 30.06.2026 (eingereicht 11.08.2026); das 10-Q zum 30.09.2026 lag am 31.10.2026 noch nicht vor. Börsenwert und „gut acht Quartale“ Reichweite sind eigene Rechnungen (Kasse 79,9 Mio. ÷ rund 9,5 Mio. Abfluss je Quartal im ersten Halbjahr 2026), keine Angaben der Firma.
- Die Verbindung „Blutarmut als Nebenwirkung bei MAC“ und „Senkung der roten Blutkörperchen bei PV“ ist unsere Lesart von 10-K 2025 und Pressemitteilung vom 31.08.2026, keine Formulierung der Firma.
- Nicht zu verwechseln: Ticker ANTX gehört der AN2 Therapeutics, Inc. (CIK 0001880438), nicht der früheren Anacor Pharmaceuticals (heute Pfizer-Tochter), von der AN2 seine Wirkstoffe lizenziert hat.
Aktien-Wächter
Diese Analyse ist Stand 31. Oktober 2026. Was sich seitdem bei ANTX geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu AN2 Therapeutics Inc (ANTX) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
AN2 Therapeutics (Nasdaq: ANTX) ist eine Biotech-Firma aus Menlo Park in Kalifornien ohne Umsatz. Sie entwickelt Wirkstoffe aus Bor-Chemie: Epetraborole gegen die Blutkrebs-Erkrankung Polycythaemia vera und eine Lungeninfektion sowie AN2-502998 gegen die Chagas-Krankheit. Der Nettoverlust lag 2025 bei 35,2 Millionen US-Dollar.
Im März 2026 kündigte AN2 an, Epetraborole in einer Phase-2-Studie bei Polycythaemia vera zu testen. Der Schlusskurs stieg vom 3. auf den 9. März 2026 von 1,06 auf 5,25 US-Dollar. Patientendaten für diese Krankheit gab es damals nicht; die ersten erwartet AN2 im Laufe von 2027.
Polycythaemia vera (PV) ist eine langsam fortschreitende Blutkrebs-Erkrankung, bei der das Knochenmark zu viele rote Blutkörperchen bildet. Das erhöht den Hämatokrit und damit das Risiko für Gerinnsel. Viele Patienten brauchen regelmäßig einen Aderlass. In den USA sind laut AN2 rund 155.000 Menschen betroffen.
Zum 30. Juni 2026 hatte AN2 79,9 Millionen US-Dollar in Kasse und Anlagen, ohne Kredite. Im ersten Halbjahr 2026 flossen 19,1 Millionen aus dem laufenden Geschäft ab. AN2 selbst sagt, das Geld reiche mindestens zwölf Monate; die Ausgaben sollen mit den neuen Studien deutlich steigen.
Aktien plus vorfinanzierte Optionsscheine stiegen von 30,4 Millionen Ende 2025 auf 45,0 Millionen am 30. Juni 2026, vor allem durch eine Platzierung zu 2,85 US-Dollar im März 2026. Seit April 2026 darf AN2 über die Bank Jefferies zusätzlich neue Aktien für bis zu 80 Millionen Dollar an der Börse verkaufen.
Diese Analyse gibt keine Kaufempfehlung. Sie zeigt eine solide Kasse und mehrere Studien, aber keinen klinischen Wirksamkeitsnachweis, einen bereits verschobenen PV-Zeitplan, starke Verwässerung und Kontrollschwächen seit 2022. Ob die Geschichte den Preis rechtfertigt, entscheidest du selbst.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.