TeamViewer: Prognose gesenkt, Gewinn gestiegen — und ein Firmenwert von 1,13 Milliarden Euro, der auf Wachstum wartet
Am 3. November 2026 senkte der Fernwartungs-Spezialist TeamViewer seine Umsatzprognose für 2026 auf minus 2 bis minus 1 Prozent währungsbereinigt, nach zuvor 0 bis 3 Prozent. Der Quartalsgewinn stieg trotzdem um 26 Prozent auf 36,0 Millionen Euro — vor allem, weil ein Währungsverlust aus dem Vorjahr wegfiel; bereinigt sank er um 18 Prozent. Und ein Firmenwert von 1,13 Milliarden Euro steht auf einer Bewertung, die 5,7 Prozent Wachstum im Jahr voraussetzt — keine Kauf- oder Verkaufsempfehlung, nur die Frage, wie lange diese Annahme auf eine Trendwende warten kann, die die eigene Prognose gerade wieder verschoben hat.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 3. November 2026
- Schlusskurs
- 5,30 € -26,83 %
- Marktkapitalisierung
- 0,8 Mrd. €
- KGV
- 4,9
- Wachstums-Score
- 4/10
- AAQS
- 6/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,20 € bis 7,60 € · Letzter Kurs: 5,30 € (Stand: 3. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die ausgerechnet gute Beobachter erwischt: den Anker. Wir merken uns eine Zahl — den Preis, zu dem wir gekauft haben, oder den Preis, zu dem eine Aktie einmal an die Börse kam — und messen ab da alles an ihr. TeamViewer kam am 25. September 2019 zu 26,25 Euro je Aktie an die Frankfurter Börse. Am 4. August 2026 schloss dieselbe Aktie auf Xetra bei 6,52 Euro, am 2. November 2026 bei 7,23 Euro. Der Anker sagt: rund 19 Euro fehlen. Er sagt nicht, warum. Und er sagt vor allem nicht, ob das Unternehmen von 2026 noch dasselbe ist wie das von 2019. Seit dem 3. November 2026 hat dieser Anker zudem einen neuen Gegenspieler: die eigene, gerade gesenkte Prognose des Unternehmens.
Genau darum geht es in dieser Analyse. Wir lassen den alten Kurs stehen, wo er hingehört — in der Vergangenheit —, und lesen stattdessen die Berichte: den Geschäftsbericht 2025, den Halbjahresbericht H1 2026 (Vorstandsunterschrift vom 24. Juli 2026), die Q2-Mitteilung vom 28. Juli 2026 und — seit dieser Fortschreibung — die Quartalsmitteilung zum dritten Quartal vom 3. November 2026. Daraus ergibt sich das Spannungsfeld, das diesen Text trägt: Der Umsatz wuchs, weil zugekauft wurde, und wächst inzwischen gar nicht mehr. Der Kundenbestand schrumpft. Und die Bilanz besteht zu zwei Dritteln aus einer Zahl, die niemand anfassen kann.
Das dritte Quartal 2026: Prognose gesenkt, Gewinn gestiegen
Diese Analyse erschien zuerst am 5. August 2026 und ließ damals eine Frage bewusst offen: ob die Kundenzahl aufhört zu fallen und ob TeamViewer die eigene Umsatzprognose von 0 bis 3 Prozent Wachstum hält. Am 3. November 2026 kam die Antwort: um 7:03 Uhr die Quartalsmitteilung, am selben Tag die Ad-hoc-Mitteilung zur Prognose. Der Kernsatz:
„For full-year 2026, TeamViewer now expects revenue growth between -2% and -1% cc yoy, compared with pro forma revenue of €767.5 million in FY 2025 (previously: between 0% to 3% year-over-year in constant currencies).“
Übersetzung: „Für das Gesamtjahr 2026 erwartet TeamViewer nun ein währungsbereinigtes Umsatzwachstum zwischen minus 2 und minus 1 Prozent gegenüber einem Pro-forma-Umsatz von 767,5 Millionen Euro im Geschäftsjahr 2025 (zuvor: zwischen 0 und 3 Prozent währungsbereinigt).“
— TeamViewer SE, Q3-2026-Pressemitteilung und Quartalsmitteilung vom 3. November 2026, Abschnitt „FY 2026 Guidance“
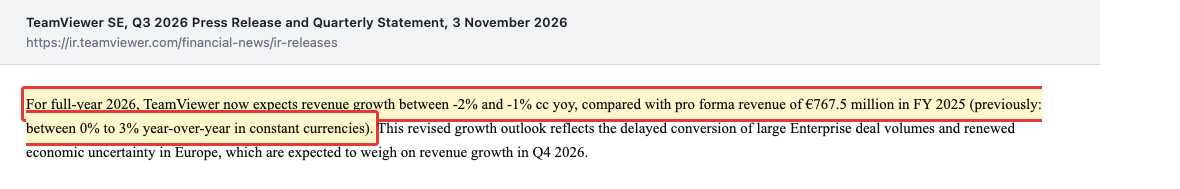
Als Gründe nennt das Unternehmen im selben Absatz die verzögerte Umwandlung großer Enterprise-Geschäfte in Aufträge und eine neue Konjunkturunsicherheit in Europa, die das vierte Quartal belasten. Vertriebsvorstand Mark Banfield wird in der Mitteilung konkreter: In jüngsten Gesprächen sei klar geworden, dass die Haushaltsunsicherheit der US-Bundesbehörden die Umwandlung großer öffentlicher Auftragsvolumina verzögern werde. Die bereinigte Ebitda-Marge von rund 43 Prozent für 2026 bestätigte TeamViewer.
Die Zahlen des Quartals. Vorweg die eigentliche Geschichte: Der Gewinn stieg, das Geschäft dahinter nicht. Der Umsatz lag im dritten Quartal 2026 bei 184,5 Millionen Euro — nach IFRS 189,5 Millionen im Vorjahresquartal, nach der Pro-forma-Rechnung des Unternehmens 192,0 Millionen; währungsbereinigt ein Minus von 2,2 Prozent, das Wechselkurseffekte, vor allem beim US-Dollar, um 1,7 Prozentpunkte auf minus 3,9 Prozent in Euro vergrößerten. Der ARR, der hochgerechnete Jahreswert aller Abonnements, stand mit 736,9 Millionen Euro praktisch auf dem Stand des 30. Juni (736,8 Millionen). Das bereinigte Ebitda fiel um 10 Prozent auf 78,9 Millionen Euro, die Marge von 45,7 auf 42,8 Prozent. Der Konzerngewinn stieg trotzdem um 26 Prozent auf 36,0 Millionen Euro — vor allem, weil im Vorjahresquartal ein Währungsergebnis von minus 16,1 Millionen Euro das Ergebnis gedrückt hatte, das TeamViewer einem konzerninternen Darlehen rund um den 1E-Zukauf zuordnet; diesmal waren es nur minus 0,6 Millionen. Bereinigt um solche Effekte sank der Gewinn um 18 Prozent auf 43,1 Millionen Euro.
Was besser läuft. Das Neugeschäft mit der Plattform TeamViewer ONE und mit DEX lag laut Unternehmen beim Sechsfachen des Vorjahresquartals; TeamViewer ONE macht nach rund neun Monaten etwa 10 Prozent des Enterprise-ARR aus, verteilt auf 208 Kunden. Im wertvollsten Kundensegment (mehr als 200.000 Euro ARR) wuchs der ARR währungsbereinigt um 13 Prozent. Im Mittelstandsgeschäft lag die Kündigungsquote der letzten zwölf Monate das dritte Quartal in Folge bei 17 Prozent (Vorjahresquartal: 16 Prozent) — gesunken ist sie nicht, aber sie steigt nicht mehr —, und der Rückgang des ARR gegenüber dem Vorquartal verlangsamte sich das zweite Quartal in Folge. Und der freie Mittelzufluss stieg im Quartal um 29 Prozent auf 27,3 Millionen Euro.
Was nicht besser läuft. Die Kundenzahl fiel weiter, auf 606.900 zum 30. September 2026 — gut 5.000 weniger als drei Monate zuvor. Die Netto-Bestandsquote im Enterprise-Geschäft sank auf 93 Prozent, nach 94 Prozent im zweiten Quartal und 97 Prozent im Vorjahresquartal; über alle Kunden lag sie bei 92 Prozent. Vorstandschef Oliver Steil formuliert es in der Mitteilung selbst ungewöhnlich offen:
„At the same time, we are not yet where we need to be: deal conversion in our pipeline remains too slow and customer retention too low, which reflects the need to scale and sharpen our Enterprise sales organization globally.“
Übersetzung: „Zugleich sind wir noch nicht dort, wo wir sein müssen: Die Umwandlung unserer Vertriebspipeline in Abschlüsse bleibt zu langsam und die Kundenbindung zu niedrig, was zeigt, dass wir unsere Enterprise-Vertriebsorganisation weltweit ausbauen und schärfen müssen.“
— Oliver Steil, Vorstandsvorsitzender, Q3-2026-Pressemitteilung und Quartalsmitteilung vom 3. November 2026
Nach neun Monaten lag der freie Mittelzufluss mit 91,9 Millionen Euro um 27 Prozent unter dem Vorjahreszeitraum.
Und die Schulden. Im Quartal schloss TeamViewer eine Reihe von Refinanzierungen ab: ein neuer Schuldschein über 125 Millionen Euro, eine um 150 Millionen Euro bis 2031 verlängerte Kreditlinie, die vollständige Rückzahlung der Brückenfinanzierung aus dem 1E-Kauf über 145 Millionen Euro. Die durchschnittliche Restlaufzeit der Schulden stieg von 2,5 auf 3,4 Jahre, der Durchschnittszins liegt laut Unternehmen bei rund 4 Prozent. Die Nettoverschuldung sank auf 819,0 Millionen Euro, weiter das 2,5-Fache des bereinigten Ebitda; das Ziel von rund 2,3 bis Jahresende hält TeamViewer aufrecht.
Eine wörtliche Mitschrift der Analystenkonferenz vom 3. November 2026 lag bei Redaktionsschluss nicht vor. Ausgewertet wurden die Quartalsmitteilung mit Gewinn- und Verlustrechnung, Bilanz und Kapitalflussrechnung, die Ad-hoc-Mitteilung und die Präsentation zur Konferenz, aus der die Kundenzahlen je Segment und die Kündigungsquote stammen. Die folgenden Kapitel zeigen, was dieses Quartal an den drei großen Fragen dieser Analyse ändert — und was nicht.
Was TeamViewer eigentlich macht
TeamViewer SE aus Göppingen verkauft Software, mit der man auf einen fremden Computer zugreifen kann, ohne davorzusitzen. Im Alltagsbild: Wenn der IT-Mitarbeiter „darf ich mal kurz auf Deinen Bildschirm?“ fragt und danach der Mauszeiger von allein läuft, ist das die Kategorie Software, die TeamViewer verkauft. Rund 606.900 zahlende Kunden nutzten sie zum 30. September 2026 — vom Ein-Personen-Handwerksbetrieb bis zum Weltkonzern.
Das Angebot ist inzwischen breiter als reine Fernwartung. Es gliedert sich in vier Bausteine: Remote (der klassische Fernzugriff), Tensor (dieselbe Idee für große Unternehmens-IT, mit Rechteverwaltung und Protokollierung), DEX — „Digital Employee Experience“, also Software, die die Rechner der Belegschaft dauerhaft überwacht und Störungen erkennt, bevor jemand anruft — und Frontline, eine Augmented-Reality-Anwendung für Lager und Werkstatt. Seit 2025 fasst TeamViewer das Ganze unter dem Namen TeamViewer ONE zu einer Plattform zusammen und beschreibt als Ziel „autonomous endpoint management“: Endgeräte, die sich selbst reparieren.
Bezahlt wird per Abonnement — überwiegend jährlich und im Voraus. Das ist wirtschaftlich angenehm, weil das Geld vor der Leistung fließt: Zum 30. September 2026 standen 357,1 Millionen Euro als abgegrenzte Umsatzerlöse in der Bilanz (30. Juni 2026: 376,0 Millionen), also bereits kassiertes Geld für Leistungen, die noch zu erbringen sind. Die zugehörige Steuergröße heißt ARR („Annual Recurring Revenue“): der auf ein Jahr hochgerechnete Wert aller laufenden Abonnements zum Stichtag. Genau diese Zahl wird uns gleich beschäftigen.
Zum 30. Juni 2026 arbeiteten laut Halbjahresbericht 1.967 Vollzeitkräfte für das Unternehmen; die Quartalsmitteilung zum dritten Quartal nennt keine neue Zahl. Den Vorstand bildeten laut Halbjahresbericht Oliver Steil (Vorsitz), Michael Wilkens (Finanzen), Mei Dent (Produkt und Technik) und Mark Banfield (Vertrieb). Neu im erweiterten Führungskreis (Senior Leadership Team), nicht im Vorstand, ist Peter Ruchatz: Im Mai 2026 angekündigt, leitet er seit September als Chief Marketing Officer das Marketing.
Warum es hier keinen SEC-Bericht gibt — und woher die Zahlen stattdessen kommen
Ein Punkt vorab, weil er die Beleglage prägt: Von TeamViewer gibt es kein 10-K und kein 10-Q. Das Unternehmen ist kein US-Meldeunternehmen. Die einzige mit dem Namen verknüpfte SEC-Kennung (CIK 0001800573, geführt als „TeamViewer AG/ADR“) enthält acht Einreichungen aus den Jahren 2020 und 2023 — Registrierungsformulare einer Depotbank für ein American Depositary Receipt. Die Felder für Ticker und Börsenplätze sind dort leer, eine Periodenberichterstattung existiert nicht.
TeamViewers Pflichtberichte laufen stattdessen über den regulierten Markt (Prime Standard) der Frankfurter Wertpapierbörse: ein testierter IFRS-Konzernabschluss im Jahresbericht, ein Halbjahresbericht und kurze Quartalsmitteilungen. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäftsberichte (Jahres-/Halbjahresbericht, Quartalsmitteilungen, Frankfurter Wertpapierbörse)“. Dieselbe Konstellation — deutsches Software-Haus, börsennotiert, ohne SEC-Berichte — hatten wir schon bei unserer Analyse zu Serviceware.
Und noch eine Namensfrage, weil der Marktdaten-Feed sie falsch beantwortet: Das Unternehmen firmiert als TeamViewer SE, nicht mehr als „TeamViewer AG“. Der Geschäftsbericht 2025 nennt „TeamViewer SE“ 346-mal, den Altnamen genau einmal — in einer historischen Randnotiz. Halbjahresbericht und Quartalsmitteilungen kennen nur noch die SE.
Wie die Aktie auf unseren Tisch kam
Ohne Scanner-Aufhänger, sondern über die Aufmerksamkeit anderer: TeamViewer stand am 5. August 2026 auf der Foren-Hitliste von wallstreet-online unter den meistdiskutierten Werten deutscher Privatanleger. Das ist kein Kaufsignal, sondern der Hinweis, dass viele Menschen gleichzeitig dieselbe Frage haben. Bei einer Aktie, die eine Woche zuvor Quartalszahlen vorgelegt hat und dabei zwischen dem 29. Juli und dem 30. Juli 2026 von 6,77 auf 5,96 Euro fiel, um bis zum 4. August auf 6,52 Euro zurückzukommen, liegt die Frage auf der Hand: Was genau stand in diesen Zahlen?
Zum Stand dieser Fassung, und das gehört an den Anfang statt in eine Fußnote: Die Analyse erschien am 5. August 2026 auf Basis des Halbjahresberichts (24. Juli 2026) und der Q2-Mitteilung (28. Juli 2026) und wurde am 3. November 2026 fortgeschrieben. Jüngste Pflichtveröffentlichung ist jetzt die Quartalsmitteilung zum dritten Quartal und zu den ersten neun Monaten 2026 vom 3. November 2026, samt Ad-hoc-Mitteilung und Präsentation zur Analystenkonferenz vom selben Tag. Dazwischen meldete TeamViewer am 8. September 2026 den Abschluss der Refinanzierung, deren Zahlen die Quartalsmitteilung enthält; die übrigen Meldungen seither sind Stimmrechtsmitteilungen großer Vermögensverwalter (BlackRock, iShares, Goldman Sachs) über das Über- oder Unterschreiten von Meldeschwellen, die das Bild nicht verändern. Eigengeschäfte von Vorstand oder Aufsichtsrat hat TeamViewer 2026 bis zu diesem Datum nicht gemeldet.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was tatsächlich stark ist, denn es ist eine Menge. Der Umsatz stieg in fünf Jahren von 501,1 Millionen Euro (2021) über 565,9, 626,7 und 671,4 auf 746,8 Millionen Euro (2025) — ein Plus von 49 Prozent. Die bereinigte Ebitda-Marge, also der operative Gewinn vor Zinsen, Steuern und Abschreibungen im Verhältnis zum Umsatz, lag 2025 bei 44 Prozent, im ersten Halbjahr 2026 ebenfalls bei 44 Prozent und nach neun Monaten 2026 bei 43,7 Prozent. Das ist auch für Software-Unternehmen ein hoher Wert: Aus jedem eingenommenen Euro blieben 2025 rund 44 Cent bereinigtes Ebitda.
Auch die Ergebnisrechnung sieht auf den ersten Blick ordentlich aus: Der Konzerngewinn kletterte von 50,1 Millionen Euro (2021) über 67,6 (2022) und 114,0 (2023) auf 123,1 Millionen (2024) — und fiel dann. 2025 blieben 118,2 Millionen Euro, ein Minus von 4 Prozent. Das Ergebnis je Aktie sank von 0,77 auf 0,75 Euro.

Und jetzt kommt die Frage, die das ganze Bild verändert: Woher kam dieses Umsatzwachstum?
Unbequeme Wahrheit Nr. 1: Der Kundenbestand schrumpft seit Jahren
Die Kundenzahl ist eine der wenigen Zahlen, die man nicht schönrechnen kann. Sie stand zum 31. Dezember 2024 bei 669.000, zum 31. Dezember 2025 bei 637.000 und zum 30. Juni 2026 bei 611.900. Gegenüber dem Vorjahresstichtag (656.400) sind das minus 7 Prozent. Zum 30. September 2026 waren es 606.900, minus 6 Prozent gegenüber 645.600 ein Jahr zuvor. In absoluten Zahlen: In einundzwanzig Monaten haben netto rund 62.000 zahlende Kunden das Produkt verlassen.
Der ARR — der hochgerechnete Jahreswert aller laufenden Abonnements — folgt dieser Bewegung mit Verzögerung, weil größere Kunden mehr zahlen als kleine. Er lag zum 30. Juni 2026 bei 736,8 Millionen Euro, nach 759,1 Millionen ein Jahr zuvor: minus 3 Prozent. Zum 30. September 2026 stand er mit 736,9 Millionen Euro auf demselben Niveau (währungsbereinigt minus 0,6 Prozent zum Vorjahr). Aufgeteilt nach Kundengruppen zeigt sich die eigentliche Bewegung — hier in der Fassung des Halbjahresberichts:
„Enterprise ARR was up 4% year-over-year, while SMB ARR declined 6% year-over-year.“
Übersetzung: „Der ARR im Enterprise-Geschäft stieg im Jahresvergleich um 4 Prozent, während der ARR im Geschäft mit kleinen und mittleren Unternehmen um 6 Prozent zurückging.“
— TeamViewer SE, Halbjahresbericht H1 2026, Zwischenlagebericht Abschnitt 2.3 „Earnings position“, Seite 10

Das Geschäft mit kleinen und mittleren Unternehmen trägt 68 Prozent des Umsatzes (250,3 von 365,9 Millionen Euro im ersten Halbjahr 2026) und 607.000 der 611.900 Kunden. Genau dieser Teil schrumpft. Das Enterprise-Geschäft wächst — aber es sind nur 5.311 Kunden, und es steht für 32 Prozent des Umsatzes. Im dritten Quartal 2026 sah es kaum anders aus: 124,2 von 184,5 Millionen Euro Umsatz (67 Prozent) kamen aus dem Mittelstandsgeschäft, dessen ARR währungsbereinigt um 3,7 Prozent auf 499,3 Millionen Euro fiel; der Enterprise-ARR wuchs um 6,7 Prozent auf 237,6 Millionen, bei 5.304 Kunden.
Noch aussagekräftiger ist die Netto-Bestandsquote („Net Retention Rate“). Sie misst, wie viel eine Kundengruppe heute zahlt, verglichen mit dem, was dieselbe Gruppe vor einem Jahr zahlte — Kündigungen abgezogen, Zusatzkäufe eingerechnet. Über 100 Prozent heißt: Der Bestand wächst aus sich heraus. Bei TeamViewer lag dieser Wert im Enterprise-Geschäft bei 100 Prozent (2024), 96 Prozent (2025), 94 Prozent (30. Juni 2026) und 93 Prozent (30. September 2026). Übersetzt: Selbst im wachsenden Teil des Geschäfts geben Bestandskunden inzwischen weniger aus als im Vorjahr; das gemeldete Wachstum kommt aus Neukunden und aus Kunden, die aus dem Mittelstands- ins Enterprise-Segment hochgestuft werden.
Unbequeme Wahrheit Nr. 2: Zwei Drittel der Bilanz sind Firmenwert
Wenn eine Firma eine andere kauft und mehr zahlt, als deren Vermögensgegenstände einzeln wert sind, landet die Differenz in der Bilanz — als Firmenwert („Goodwill“). Das ist kein Betrug und keine Schummelei, sondern vorgeschriebene Buchführung. Es ist aber auch nichts, was man verkaufen, beleihen oder anfassen kann. Der Firmenwert ist die bilanzielle Behauptung, dass der Kaufpreis eines Tages verdient wird.
Bei TeamViewer stand dieser Posten zum 30. Juni 2026 bei 1.128,4 Millionen Euro. Die gesamte Bilanzsumme betrug 1.670,7 Millionen. Das Eigenkapital: 249,7 Millionen Euro. Rechnet man Firmenwert und übrige immaterielle Werte (331,2 Millionen) heraus, bleiben 211,1 Millionen Euro an materiellem Vermögen — Forderungen, Kasse, Ausstattung, Beteiligungen. Drei Monate später, zum 30. September 2026, hat sich daran wenig verschoben: Firmenwert 1.130,5 Millionen Euro bei 1.670,0 Millionen Bilanzsumme (67,7 Prozent), übrige immaterielle Werte 324,3 Millionen, materielles Vermögen damit 215,2 Millionen Euro. Gewachsen ist das Eigenkapital, auf 292,7 Millionen Euro — vor allem durch die einbehaltenen Gewinne (Gewinnrücklagen 246,4 nach 146,1 Millionen Euro zum Jahresende 2025) und eine weniger negative Rücklage aus der Währungsumrechnung. Die Eigenkapitalquote stieg damit auf 17,5 Prozent.

Der Abschlussprüfer sieht das genauso wichtig wie wir. Im Bestätigungsvermerk zum Geschäftsbericht 2025 führt er die Werthaltigkeit des Firmenwerts als besonders wichtigen Prüfungssachverhalt — das ist der Abschnitt, in dem ein Prüfer benennt, was ihm die meiste Arbeit und das größte Urteilsrisiko gemacht hat:
„In the Company's consolidated financial statements goodwill amounting in total to EUR 1,115.5 million (67% of total assets) is reported under the ‚Goodwill‘ item in the consolidated statement of financial position.“
Übersetzung: „Im Konzernabschluss der Gesellschaft wird unter dem Posten ‚Geschäfts- oder Firmenwert‘ in der Konzernbilanz ein Firmenwert von insgesamt 1.115,5 Millionen Euro ausgewiesen (67 Prozent der Bilanzsumme).“
— Abschlussprüfer, Geschäftsbericht 2025 (TeamViewer SE), Bestätigungsvermerk, besonders wichtiger Prüfungssachverhalt Nr. 2, Seite 199

Ob dieser Firmenwert bestehen bleibt, entscheidet ein Rechenmodell, das das Unternehmen einmal jährlich aufstellt und der Prüfer nachvollzieht. Die Annahmen zum 31. Dezember 2025 stehen im Anhang: 5,7 Prozent jährliches Umsatzwachstum über vier Planjahre, 2,3 Prozent ewiges Wachstum danach, 9,7 Prozent Abzinsungssatz vor Steuern und eine bereinigte Ebitda-Marge von 43,6 Prozent im Endwert. Der Anhang hält fest, dass der erzielbare Betrag über dem Buchwert lag und aus Sicht des Vorstands auch bei möglichen Änderungen der Annahmen keine Abschreibung nötig würde.
Halten wir die Planannahme neben die Wirklichkeit: 5,7 Prozent Umsatzwachstum unterstellt das Modell. Im ersten Halbjahr 2026 lieferte TeamViewer 0 Prozent (365,9 nach 364,4 Millionen Euro), nach neun Monaten lag der berichtete Umsatz mit 550,4 Millionen Euro sogar leicht unter dem Vorjahreswert von 553,9 Millionen. Und seit dem 3. November 2026 lautet die eigene Jahresprognose minus 2 bis minus 1 Prozent währungsbereinigt. Das ist kein Beweis für eine bevorstehende Abschreibung — die Vier-Jahres-Planung darf ein schwaches Jahr enthalten und später aufholen, und TeamViewer kündigt für 2027 ausdrücklich wieder beschleunigtes ARR-Wachstum an. Aber der Abstand zwischen Modell und Wirklichkeit ist mit diesem Quartal größer geworden, nicht kleiner: Jedes Jahr ohne Wachstum verbraucht Puffer in einem Modell, das 1.130,5 Millionen Euro trägt, während das Eigenkapital bei 292,7 Millionen liegt (beides 30. September 2026). Der nächste Werthaltigkeitstest, zum 31. Dezember 2026, steht im Geschäftsbericht 2026. Wie so etwas ausgehen kann, wenn ein Zukäufer die Kurve nicht kriegt, haben wir bei unserer Analyse zu Upland Software Schritt für Schritt nachgerechnet.
Unbequeme Wahrheit Nr. 3: 625,4 Millionen Euro für 44,8 Millionen Euro Umsatz
Woher der Firmenwert stammt, lässt sich datieren. Am 31. Januar 2025 übernahm TeamViewer sämtliche Anteile der britischen Chamber Topco Limited, die ihrerseits die 1E-Gruppe hält — ein Anbieter von Software zur Überwachung und Fernwartung von Arbeitsplatzrechnern. Der Prüfer nennt den Kaufpreis und die Rechnung dahinter beim Namen:
„The purchase price for the business combination was EUR 625.4 million.“
Übersetzung: „Der Kaufpreis für den Unternehmenszusammenschluss betrug 625,4 Millionen Euro.“
— Abschlussprüfer, Geschäftsbericht 2025 (TeamViewer SE), Bestätigungsvermerk, besonders wichtiger Prüfungssachverhalt Nr. 1, Seite 199

Von den 625,4 Millionen Euro entfielen also nur 119,0 Millionen auf identifizierbares Nettovermögen; 506,4 Millionen Euro wanderten als neuer Firmenwert in die Bilanz. Das ist die Rechnung. Und jetzt der Ertrag — der Anhang beziffert ihn im Elf-Monats-Zeitraum von Februar bis Dezember 2025 unmissverständlich:
„In the 2025 fiscal year, 1E contributed EUR 44,841 thousand to the Group's revenue and a net loss of approximately EUR 21,631 thousand to the Group's net income/loss.“
Übersetzung: „Im Geschäftsjahr 2025 trug 1E 44.841 Tausend Euro zum Konzernumsatz und einen Verlust von rund 21.631 Tausend Euro zum Konzernergebnis bei.“
— TeamViewer SE, Geschäftsbericht 2025, Anhang Note 4 „Business combinations“, Seite 155

Fair bleiben: In den 21,6 Millionen Euro Verlust stecken 23,3 Millionen Euro Abschreibungen auf die mit dem Kauf aktivierten immateriellen Werte — ohne diesen rein buchhalterischen Posten wäre 1E leicht positiv gewesen. Und der Zukauf brachte mehr als Umsatz: Er ist das Fundament des DEX-Geschäfts, das laut Unternehmen seit dem zweiten Quartal 2026 wieder anzieht; im dritten Quartal lag das Neugeschäft mit DEX und TeamViewer ONE beim Sechsfachen des Vorjahresquartals. Trotzdem bleibt die Größenordnung stehen: 625,4 Millionen Euro Kaufpreis, 44,8 Millionen Euro Jahresumsatz. Das ist knapp das Vierzehnfache des Umsatzes — für ein Geschäft, das TeamViewers eigenen Umsatz 2025 um 11 Prozent wachsen ließ, während der Kundenbestand um 5 Prozent fiel.
Denn das ist der Punkt, an dem die beiden ersten unbequemen Wahrheiten zusammenlaufen: Von den 75,4 Millionen Euro Umsatzplus des Jahres 2025 kamen 44,8 Millionen aus dem Zukauf. Das organische Wachstum betrug damit rund 30,6 Millionen Euro oder 4,6 Prozent — bei einer Kundenzahl, die im selben Jahr um 32.000 zurückging.
Unbequeme Wahrheit Nr. 4: Die Kasse ist dünn, die Schulden sind es nicht
Bezahlt wurde der Zukauf mit Krediten. In der Kapitalflussrechnung des ersten Halbjahres 2025 stehen 682,5 Millionen Euro Auszahlungen für Akquisitionen und 720,0 Millionen Euro Einzahlungen aus neuen Darlehen. Das Ergebnis steht heute in der Bilanz: 872,4 Millionen Euro Finanzverbindlichkeiten zum 30. Juni 2026 (231,5 kurzfristig, 640,9 langfristig) gegen 39,6 Millionen Euro Kasse. Die Nettoverschuldung, die TeamViewer selbst ausweist, betrug am Quartalsende 832,8 Millionen Euro — das 2,5-Fache des bereinigten Ebitda der letzten zwölf Monate. Das eigene Ziel: rund 2,3 bis Ende 2026.
Zum 30. September 2026 sieht die Seite etwas aufgeräumter aus: 847,9 Millionen Euro Finanzverbindlichkeiten, davon nur noch 98,0 Millionen kurzfristig (30. Juni: 231,5 Millionen), gegen 28,9 Millionen Euro Kasse; Nettoverschuldung 819,0 Millionen Euro, unverändert das 2,5-Fache des bereinigten Ebitda. Möglich machte das die Refinanzierung des dritten Quartals — neuer Schuldschein über 125 Millionen Euro, Kreditlinie über 150 Millionen bis 2031 verlängert, Brückenkredit aus dem 1E-Kauf über 145 Millionen Euro vollständig getilgt. Die Schulden sind damit nicht kleiner geworden, aber länger: Die durchschnittliche Laufzeit stieg von 2,5 auf 3,4 Jahre, bei einem Durchschnittszins von rund 4 Prozent.
39,6 Millionen Euro Kasse zum 30. Juni, 28,9 Millionen zum 30. September 2026 — das ist für ein Unternehmen dieser Größe wenig, und die Zahl steht seit bald zwei Jahren auf diesem Niveau (31. Dezember 2024: 55,3 Millionen; 31. Dezember 2025: 41,6 Millionen). Das ist bei TeamViewer kein Alarmsignal, sondern Absicht: Wer im Voraus kassiert und dauerhaft Geld verdient, braucht kein Polster — überschüssige Mittel gehen in die Tilgung. Das operative Geschäft warf im ersten Halbjahr 2026 99,3 Millionen Euro ab, die Finanzierungskosten lagen bei 19,5 Millionen; nach neun Monaten standen 140,6 Millionen Euro operativer Mittelzufluss gegen 29,5 Millionen Finanzierungskosten. Die Zinsen sind also knapp fünffach gedeckt.
Trotzdem gibt es eine Zeile, die man im Auge behalten muss. Der freie Mittelzufluss — bei TeamViewer „Levered Free Cash Flow“ — fiel im ersten Halbjahr 2026 von 104,0 auf 64,6 Millionen Euro, ein Minus von 38 Prozent. Die Umwandlungsquote, also der Anteil des bereinigten Ebitda, der wirklich als Geld ankommt, sank von 67 auf 40 Prozent. Das Unternehmen erklärt das mit weniger Mehrjahresverträgen mit Vorauszahlung — eine plausible und im Zeitablauf umkehrbare Begründung. Es ist aber auch die Kehrseite des Abo-Modells: Vorauszahlungen machen ein gutes Jahr besser und das folgende schwerer. Das dritte Quartal brachte eine erste Gegenbewegung — 27,3 Millionen Euro freier Mittelzufluss, 29 Prozent mehr als im Vorjahresquartal. Nach neun Monaten stehen aber 91,9 Millionen Euro nach 125,1 Millionen im Vorjahreszeitraum, ein Minus von 27 Prozent.
Das Halbjahr 2026 und die Prognose, die drei Monate hielt
Der Halbjahresbericht zeigt zwei Seiten. Auf der einen Seite: Der Umsatz lag mit 365,9 Millionen Euro auf Vorjahresniveau, das bereinigte Ebitda stieg um 4 Prozent auf 161,9 Millionen (Marge 44 Prozent), der Konzerngewinn kletterte um 23 Prozent auf 64,3 Millionen Euro, das Ergebnis je Aktie von 0,33 auf 0,41 Euro. Im zweiten Quartal 2026 legte der Gewinn sogar um 33 Prozent auf 30,1 Millionen Euro zu. Ein Buchungstrick ist das nicht, operative Stärke aber nur zum Teil: Der Anstieg kommt vor allem aus einem deutlich besseren Währungsergebnis und aus gesunkenen Marketingkosten.
Auf der anderen Seite: Der Umsatz sank im zweiten Quartal währungsbereinigt um 1,4 Prozent auf 182,7 Millionen Euro, das bereinigte Ebitda um 6,0 Prozent auf 78,9 Millionen. Der Vorstand ordnete das damals als Übergangsphase ein und bestätigte die Jahresprognose ohne Einschränkung:
„Revenue growth in constant currency between 0% and 3% yoy“
Übersetzung: „Umsatzwachstum währungsbereinigt zwischen 0 und 3 Prozent gegenüber dem Vorjahr“
— TeamViewer SE, Halbjahresbericht H1 2026, Zwischenlagebericht Abschnitt 5 „Outlook“, Seite 17

Bemerkenswert an dieser Zeile ist der Vergleichsmaßstab. Gemessen wird nicht an den 746,8 Millionen Euro, die 2025 tatsächlich in der Gewinn- und Verlustrechnung standen, sondern an einem Vergleichswert von 767,5 Millionen Euro — dem Umsatz, den der Konzern gehabt hätte, wenn 1E schon am 1. Januar 2025 dazugehört hätte. Die Umstellung ist sachlich begründet und in der Fußnote offengelegt; sie erhöht aber die Messlatte um 20,7 Millionen Euro und macht den Vergleich mit dem berichteten Vorjahr unbrauchbar. Wer die eigene Prognose nachrechnen will, muss die Fußnote lesen. Daran hat die Senkung vom 3. November 2026 nichts geändert: Auch die neue Spanne von minus 2 bis minus 1 Prozent bezieht sich auf die 767,5 Millionen Euro. Gemessen am berichteten Umsatz 2025 fiele das Wachstum laut Fußnote der Mitteilung höher aus; rechnerisch entspräche die neue Spanne gegenüber den 746,8 Millionen Euro einem währungsbereinigten Plus von rund 0,7 bis 1,7 Prozent.
Die guten Nachrichten des zweiten Quartals sind ebenfalls belegt und gehören dazu: Der Enterprise-ARR wuchs währungsbereinigt um 8,3 Prozent (der weiter oben zitierte Halbjahresbericht nennt 4 Prozent, ohne Währungsbereinigung anzugeben — wie groß dieser Unterschied sein kann, zeigt das dritte Quartal mit plus 3,1 Prozent in Euro und plus 6,7 Prozent währungsbereinigt), im höchsten Kundensegment (über 200.000 Euro ARR) um 11 Prozent. Rund 49.000 Kunden hatten bis zum 25. Juli 2026 mindestens eine KI-Funktion genutzt, nach 26.000 im ersten Quartal. Und am 23. Juli 2026 kündigten TeamViewer und ServiceNow eine mehrjährige Partnerschaft an, in deren Rahmen TeamViewers Fernzugriffs- und DEX-Lösungen in die ServiceNow-Plattform integriert und deren Kunden als Zusatzpaket angeboten werden sollen. Ob daraus Umsatz wird, entscheidet sich in den kommenden Quartalen — angekündigt ist es. Die Quartalsmitteilung vom 3. November 2026 meldet dazu einen Zwischenstand, aber noch keine Umsatzzahl: TeamViewers Lösungen stehen inzwischen in der Preisliste von ServiceNow, beide Unternehmen arbeiten an einer gemeinsamen Produktplanung. Die KI-Kennzahlen stiegen weiter: rund 70.000 Kunden haben laut Präsentation zur Analystenkonferenz bis zum 1. November 2026 TeamViewers KI genutzt, die Zahl der KI-Sitzungen wuchs bis zum Ende des dritten Quartals auf kumuliert 4,6 Millionen.
Was die Aktie kostet
Bei Erscheinen dieser Analyse lag der Börsenwert zum Xetra-Schlusskurs vom 4. August 2026 (6,52 Euro) bei rund 1.028 Millionen Euro. Für diese Fortschreibung nehmen wir den letzten Schlusskurs vor der Quartalsmitteilung: 7,23 Euro am 2. November 2026. Mit 157,8 Millionen ausstehenden Aktien (laut Quartalsmitteilung) ergibt das einen Börsenwert von rund 1.141 Millionen Euro. Auf das Konzernergebnis 2025 von 118,2 Millionen Euro bezogen ist das ein Kurs-Gewinn-Verhältnis von rund 9,7; auf die letzten zwölf Monate bis zum 30. September 2026 (rechnerisch 137,6 Millionen Euro Gewinn) von rund 8,3. Gemessen am Umsatz 2025 kostet das Unternehmen das 1,5-Fache. Beides ist für ein Software-Haus mit 43 bis 44 Prozent bereinigter Marge auffällig wenig. Wie der Kurs auf die gesenkte Prognose reagiert hat, gehört nicht in eine Analyse, die länger halten soll als einen Handelstag — die Rechnung lässt sich mit jedem neuen Kurs wiederholen.
Der zweite Blick relativiert das. Rechnet man die Nettoverschuldung von 819,0 Millionen Euro (30. September 2026) hinzu, kostet das ganze Unternehmen rund 1.960 Millionen Euro — das entspricht dem 6,0-Fachen des bereinigten Ebitda von 2025 (325,6 Millionen Euro) und dem 2,6-Fachen des Jahresumsatzes. Von jedem Euro Unternehmenswert entfallen also 42 Cent auf Schulden. Das ist der Grund, warum das Kurs-Gewinn-Verhältnis so niedrig aussieht: Der Eigenkapitalanteil ist der kleinere Teil der Finanzierung, und was in ihm an Rendite ankommt, ist entsprechend gehebelt — nach oben wie nach unten.
Auf den Buchwert bezogen sieht es anders herum aus: 1.141 Millionen Euro Börsenwert gegen 292,7 Millionen Euro Eigenkapital (30. September 2026) ergeben das 3,9-Fache. Und zieht man Firmenwert und übrige immaterielle Werte ab, ist das materielle Eigenkapital mit rund minus 1.162 Millionen Euro tief negativ. Für ein Software-Unternehmen ist das nicht ungewöhnlich — der Wert steckt in Code, Marke und Kundenbeziehungen, nicht in Maschinen. Es heißt aber: Wer diese Aktie kauft, kauft eine Ertragserwartung, kein Vermögen.
Eine Dividende gibt es nicht; der Anhang hält ausdrücklich fest, dass mit keiner Ausschüttung gerechnet wird. Aktionärsvergütung fand bisher über Rückkäufe statt — im Dezember 2025 zog TeamViewer 6,5 Millionen eigene Aktien ein und senkte das Grundkapital von 170,0 auf 163,5 Millionen Euro. In der Quartalsmitteilung vom 3. November 2026 nennt Finanzvorstand Michael Wilkens den weiteren Schuldenabbau als einen der Schwerpunkte. Der Streubesitz liegt bei 100 Prozent, seit die Beteiligungsgesellschaft Permira ihre restlichen 12,46 Millionen Aktien am 4. September 2025 platziert hat.
Chancen und Risiken — nüchtern gegenübergestellt
Was für das Unternehmen spricht. Die Marge ist außergewöhnlich und stabil: 44 Prozent bereinigtes Ebitda in 2025, 43,7 Prozent nach neun Monaten 2026, und die rund 43 Prozent für das Gesamtjahr hat TeamViewer auch bei gesenkter Umsatzprognose bestätigt. Das Abo-Modell mit Vorauszahlung liefert planbare Einnahmen und 357,1 Millionen Euro bereits kassierte, noch nicht verdiente Umsätze (30. September 2026). Das Enterprise-Geschäft wächst währungsbereinigt um 6,7 Prozent, das teuerste Kundensegment um 13 Prozent, und die neue Plattform TeamViewer ONE trägt nach rund neun Monaten etwa ein Zehntel des Enterprise-ARR. Die Verschuldung sinkt: von 870,0 Millionen Euro (31. März 2026) über 832,8 Millionen (30. Juni) auf 819,0 Millionen (30. September 2026), und die Refinanzierung hat die Fälligkeiten nach hinten geschoben. Die KI-Funktionen finden Nutzer — rund 70.000 Kunden bis zum 1. November 2026 —, und die ServiceNow-Partnerschaft öffnet einen Vertriebsweg, den TeamViewer allein nicht hätte.
Was dagegen spricht. Der Kundenbestand schrumpft seit Ende 2024 an jedem berichteten Stichtag, und zwar dort, wo zwei Drittel des Umsatzes herkommen. Die Netto-Bestandsquote im Enterprise-Geschäft ist auf 93 Prozent gefallen — auch der wachsende Teil wächst nicht aus sich heraus. Die Umsatzprognose 2026 wurde am 3. November auf minus 2 bis minus 1 Prozent gesenkt; der Firmenwert von 1.130,5 Millionen Euro steht gegen 292,7 Millionen Euro Eigenkapital, und sein Werthaltigkeitstest unterstellt 5,7 Prozent Wachstum. Der freie Mittelzufluss lag nach neun Monaten 27 Prozent unter dem Vorjahr. Und der Zukauf von 1E lieferte im ersten Jahr 44,8 Millionen Euro Umsatz bei einem Kaufpreis von 625,4 Millionen.
Das strukturelle Risiko im Hintergrund. Der Geschäftsbericht 2025 benennt es selbst: KI-Agenten könnten die Bedeutung vieler klassischer Software-Anwendungen mit der Zeit deutlich verringern. TeamViewer beantwortet das mit einer KI-Offensive — dem Agenten „Tia“, KI-Funktionen in allen Kernpaketen und der Erzählung vom sich selbst reparierenden Endgerät. Damit adressiert TeamViewer genau dieses Risiko. Ob die Antwort trägt, wird man an genau einer Zahl ablesen können: der Kundenzahl.
Fazit — was der Anker verschweigt
Zurück zum Anfang. Der Anker sagt: 26,25 Euro beim Börsengang, 7,23 Euro am 2. November 2026, also gut 72 Prozent Verlust und damit „billig“. Der Anker ist ein schlechter Ratgeber, weil er das Falsche vergleicht. Zwischen 2019 und 2026 hat sich nicht nur der Kurs verändert, sondern das Unternehmen: Damals war TeamViewer ein schuldenarmer Anbieter von Fernwartungssoftware mit wachsender Kundenzahl. Heute ist es ein Plattformanbieter mit 819,0 Millionen Euro Nettoverschuldung, 1.130,5 Millionen Euro Firmenwert und einer Kundenzahl, die seit Ende 2024 an jedem berichteten Stichtag gefallen ist.
Das ist ausdrücklich keine Katastrophengeschichte. TeamViewer verdient Geld — 118,2 Millionen Euro im Jahr 2025, 100,3 Millionen in den ersten neun Monaten 2026, ein Plus von 24 Prozent —, deckt seine Zinsen knapp fünffach, tilgt seine Schulden und hat mit dem Enterprise-Geschäft, der Plattform TeamViewer ONE und den KI-Funktionen drei Bereiche, die messbar zulegen. Wer das Unternehmen für unterbewertet hält, findet im Kurs-Gewinn-Verhältnis von rund 8,3 auf die letzten zwölf Monate (Kurs vom 2. November 2026) und in einer Marge von 43 Prozent ein Argument; das Kapitel zur Bewertung zeigt, warum die Verschuldung es relativiert.
Aber die Rechnung geht nur auf, wenn die Kundenzahl irgendwann aufhört zu fallen und der Umsatz wieder wächst. Das dritte Quartal hat dafür erste Vorzeichen geliefert — eine nicht weiter steigende Kündigungsquote im Mittelstand, ein starkes Neugeschäft mit großen Kunden — und zugleich die Prognose für das laufende Jahr unter null gedrückt. Die Trendwende ist damit angekündigt, aber erneut vertagt: Das Unternehmen verspricht beschleunigtes ARR-Wachstum für 2027. Alles andere — der Firmenwert, die Schuldentilgung, das Rechenmodell des Werthaltigkeitstests — hängt an dieser einen Bewegung. Der nächste Prüfstein ist der Geschäftsbericht 2026 mit dem neuen Werthaltigkeitstest, und wir werden ihn lesen. Bis dahin gilt: Nicht der alte Kurs ist der Maßstab, sondern die 606.900. Diese Analyse ist keine Kauf- oder Verkaufsempfehlung — sie soll Dir nur zeigen, wo Du selbst nachschauen musst.
Quellen
- TeamViewer SE — Q3-2026-Pressemitteilung und Quartalsmitteilung vom 3. November 2026 (Zahlen vom Abschlussprüfer nicht geprüft): Konzern-Gewinn- und Verlustrechnung, Bilanz zum 30.09.2026, Kapitalflussrechnung, ARR und Umsatz nach Kundengruppen, Refinanzierung, Prognose 2026
- TeamViewer SE — Ad-hoc-Mitteilung nach Artikel 17 der EU-Marktmissbrauchsverordnung vom 3. November 2026: Veröffentlichung der Q3-Zahlen und Senkung der Umsatzprognose 2026
- TeamViewer SE — Pressemitteilung „TeamViewer completes refinancing measures and strengthens maturity profile“ vom 8. September 2026: Schuldschein über 125 Millionen Euro, Rückzahlung der Brückenfinanzierung, Verlängerung der Kreditlinie
- TeamViewer SE — Eigengeschäfte von Führungskräften (Managers' Transactions), Abruf 3. November 2026: jüngste Meldungen vom Oktober 2025, keine aus dem Jahr 2026
- TeamViewer SE — Stimmrechtsmitteilungen, Abruf 3. November 2026: seit dem Halbjahr Mitteilungen von BlackRock, iShares und Goldman Sachs (Schwellenmeldungen)
- TeamViewer SE — Präsentation zur Analystenkonferenz vom 3. November 2026 („Q3 2026 Quarterly earnings presentation“, ir.teamviewer.com): Kundenzahlen je Segment, Kündigungsquote im Mittelstandsgeschäft, Fälligkeitsprofil der Finanzierung, KI-Kennzahlen. Eine Mitschrift der Konferenz lag bei Redaktionsschluss nicht vor.
- TeamViewer SE — Halbjahresbericht H1 2026 (IFRS-Zwischenabschluss, Vorstandsunterschrift Göppingen 24. Juli 2026): Zwischenlagebericht, Konzernbilanz zum 30.06.2026, Gewinn- und Verlustrechnung, Kapitalflussrechnung, Anhang
- TeamViewer SE — Q2-2026-Pressemitteilung und Quartalsmitteilung vom 28. Juli 2026: Quartalszahlen, ARR nach Kundengruppen, Nettoverschuldung, KI-Kennzahlen, ServiceNow-Partnerschaft
- TeamViewer SE — Geschäftsbericht 2025 (testierter IFRS-Konzernabschluss): Konzernlagebericht, Kapitalmarktkapitel, Anhang Note 4 (Unternehmenszusammenschlüsse), Note 9 (Firmenwert, Werthaltigkeitstest), Note 25 (vertragliche Verpflichtungen), Bestätigungsvermerk mit den besonders wichtigen Prüfungssachverhalten
- Foren-Hitliste von wallstreet-online, Stand 5. August 2026 — Aufhänger dieser Analyse, keine Datenquelle
- Quelle: Fundamentaldaten & Geschäftsberichte (Jahres-/Halbjahresbericht, Quartalsmitteilungen, Frankfurter Wertpapierbörse) — Kurse, Börsenwert und Mehrjahresreihen; Stichtage jeweils im Text genannt
Hinweis: Diese Analyse ist keine Anlageberatung und keine Kauf- oder Verkaufsempfehlung. Alle Zahlen stammen aus den genannten Originalberichten und sind mit ihrem jeweiligen Stichtag versehen. Erstfassung: 5. August 2026; fortgeschrieben am 3. November 2026 mit der Quartalsmitteilung zum dritten Quartal 2026.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 501,1 | 565,9 | 626,7 | 671,4 | 746,8 |
| Betriebsergebnis (EBIT) | 117,4 | 143,7 | 161,5 | 206,4 | 240,2 |
| Nettogewinn | 50,1 | 67,6 | 114,0 | 123,1 | 118,2 |
| Nettomarge | 10,0 % | 11,9 % | 18,2 % | 18,3 % | 15,8 % |
| Gewinn je Aktie | 0,25 € | 0,37 € | 0,66 € | 0,76 € | 0,75 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Profitabilität positiv
- Die bereinigte Ebitda-Marge lag im Geschäftsjahr 2025 bei 44 Prozent, nach neun Monaten 2026 bei 43,7 Prozent und im dritten Quartal 2026 bei 42,8 Prozent; rund 43 Prozent für das Gesamtjahr bestätigte TeamViewer am 3. November 2026 trotz gesenkter Umsatzprognose. Der Konzerngewinn stieg in den ersten neun Monaten 2026 um 24 Prozent auf 100,3 Millionen Euro, im dritten Quartal um 26 Prozent auf 36,0 Millionen — getragen vor allem von einem besseren Währungsergebnis.
- Kundenbestand negativ
- Die Kundenzahl fiel von 669.000 (31. Dezember 2024) über 637.000 (31. Dezember 2025) und 611.900 (30. Juni 2026) auf 606.900 (30. September 2026), gegenüber dem Vorjahresstichtag um 6 Prozent. Der ARR im Mittelstandsgeschäft — zwei Drittel des Umsatzes — sank währungsbereinigt um 3,7 Prozent, die Netto-Bestandsquote im Enterprise-Geschäft auf 93 Prozent. Die Kündigungsquote im Mittelstand steigt nicht mehr (17 Prozent, drei Quartale in Folge).
- Bilanzqualität negativ
- Der Firmenwert von 1.130,5 Millionen Euro entspricht zum 30. September 2026 67,7 Prozent der Bilanzsumme und fast dem Vierfachen des Eigenkapitals von 292,7 Millionen Euro; der Abschlussprüfer führt seine Werthaltigkeit als besonders wichtigen Prüfungssachverhalt. Der Werthaltigkeitstest unterstellt 5,7 Prozent Umsatzwachstum, die eigene Prognose für 2026 liegt bei minus 2 bis minus 1 Prozent. Nach Abzug aller immateriellen Werte bleiben 215,2 Millionen Euro materielles Vermögen.
- Zukauf und Kapitalverwendung negativ
- Für die 1E-Gruppe zahlte TeamViewer am 31. Januar 2025 625,4 Millionen Euro bei 119,0 Millionen Euro übernommenem Nettovermögen. Im Geschäftsjahr 2025 steuerte der Zukauf 44,8 Millionen Euro Umsatz und einen Verlust von 21,6 Millionen Euro bei — darin 23,3 Millionen Euro Abschreibungen auf mitgekaufte immaterielle Werte. Der Brückenkredit aus dem Kauf ist seit dem dritten Quartal 2026 vollständig getilgt.
- Verschuldung und Mittelzufluss neutral
- Die Nettoverschuldung sank von 870,0 Millionen Euro (31. März 2026) über 832,8 Millionen (30. Juni) auf 819,0 Millionen (30. September 2026) und liegt beim 2,5-Fachen des bereinigten Ebitda; das eigene Ziel lautet rund 2,3 bis Jahresende. Die Refinanzierung im dritten Quartal verlängerte die durchschnittliche Laufzeit der Schulden auf 3,4 Jahre bei rund 4 Prozent Zins. Der freie Mittelzufluss stieg im dritten Quartal um 29 Prozent, liegt nach neun Monaten mit 91,9 Millionen Euro aber 27 Prozent unter dem Vorjahr.
- Ausblick und Prognosequalität negativ
- Die am 28. Juli 2026 noch bestätigte Umsatzprognose von 0 bis 3 Prozent währungsbereinigt wurde am 3. November 2026 per Ad-hoc-Mitteilung auf minus 2 bis minus 1 Prozent gesenkt — begründet mit verzögerten Großabschlüssen, Konjunkturunsicherheit in Europa und Haushaltsunsicherheit bei US-Behörden. Die Marge von rund 43 Prozent blieb bestätigt. Gemessen wird weiter gegen einen Pro-forma-Vergleichswert von 767,5 Millionen Euro statt gegen die berichteten 746,8 Millionen.
TeamViewer verdient verlässlich Geld: 43 bis 44 Prozent bereinigte Ebitda-Marge, 118,2 Millionen Euro Konzerngewinn 2025 und 100,3 Millionen in den ersten neun Monaten 2026, ein Plus von 24 Prozent. Der Preis dafür steht auf der anderen Bilanzseite: 819,0 Millionen Euro Nettoverschuldung, 1.130,5 Millionen Euro Firmenwert gegen 292,7 Millionen Euro Eigenkapital und ein Zukauf für 625,4 Millionen Euro, der im ersten Jahr 44,8 Millionen Euro Umsatz brachte. Die Kundenzahl fällt seit Ende 2024 an jedem berichteten Stichtag, und am 3. November 2026 musste TeamViewer die Umsatzprognose 2026 unter null senken — an der Trendwende entscheidet sich alles Übrige. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, nicht rot — und der Unterschied ist wichtig. Ein Substanzrisiko im engeren Sinn ist nicht belegt: Das Eigenkapital ist mit 292,7 Millionen Euro (30. September 2026) positiv und gestiegen, es gibt keinen Hinweis auf Fortführungszweifel und keine erkennbare Covenant-Verletzung; der Halbjahresbericht hielt fest, dass die Verschuldungs-Klauseln jederzeit eingehalten wurden. Der operative Mittelzufluss von 140,6 Millionen Euro in neun Monaten deckt die Finanzierungskosten von 29,5 Millionen knapp fünffach, die Nettoverschuldung sinkt seit dem ersten Quartal, und die Refinanzierung des dritten Quartals hat die Fälligkeiten auf durchschnittlich 3,4 Jahre gestreckt. Mit 357,1 Millionen Euro bereits kassierter, noch nicht verdienter Umsätze arbeitet das Geschäftsmodell mit dem Geld der Kunden statt mit dem der Bank; die dünne Kasse von 28,9 Millionen Euro ist bei einem Abo-Anbieter, der im Voraus abrechnet, kein Alarmzeichen, sondern Tilgungsdisziplin. Gelb steht, weil eine wesentliche operative Frage offen ist, und zwar die zentrale: Der Kundenbestand schrumpft seit Ende 2024 an jedem berichteten Stichtag — 669.000, 637.000, 611.900, 606.900 —, selbst im wachsenden Enterprise-Geschäft liegt die Netto-Bestandsquote bei 93 Prozent, und die Umsatzprognose 2026 wurde am 3. November auf minus 2 bis minus 1 Prozent gesenkt. Das Umsatzwachstum von 11 Prozent im Jahr 2025 kam zu 59 Prozent aus einem Zukauf, der 625,4 Millionen Euro gekostet und 44,8 Millionen Euro Umsatz gebracht hat. Und der Firmenwert von 1.130,5 Millionen Euro ruht auf einem Modell, das 5,7 Prozent Umsatzwachstum unterstellt, während das Unternehmen für 2026 einen leichten Rückgang erwartet. Keine dieser Zahlen bedroht die Existenz. Alle zusammen beschreiben aber ein Unternehmen, dessen Bewertung an einer Trendwende hängt, die noch nicht eingetreten ist und die das Unternehmen jetzt für 2027 ankündigt. Zum Kurs vom 2. November 2026 ist die Aktie mit einem Kurs-Gewinn-Verhältnis von rund 8,3 auf die letzten zwölf Monate nicht teuer — das ändert an der Ampel nichts, denn Preis ist kein Qualitätsmerkmal.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger der Erstfassung: Foren-Hitliste von wallstreet-online, Stand 5. August 2026 — keine Datenquelle, nur der Anlass für die Recherche. Anlass der Fortschreibung: die Quartalsmitteilung vom 3. November 2026.
- Datenstand: 3. November 2026. Jüngste Pflichtveröffentlichung ist die Quartalsmitteilung zum dritten Quartal 2026 vom 3. November 2026 samt Ad-hoc-Mitteilung (Prognosesenkung) und Präsentation zur Analystenkonferenz; davor die Refinanzierungsmeldung vom 8. September 2026 und die Q2-Mitteilung vom 28. Juli 2026. Eine Mitschrift der Analystenkonferenz lag bei Redaktionsschluss nicht vor.
- Verwechslungsgefahr: Das Unternehmen heißt seit der Umwandlung in eine Europäische Gesellschaft TeamViewer SE, nicht mehr TeamViewer AG — mehrere Marktdaten-Feeds führen weiterhin den Altnamen. Es gibt kein 10-K und kein 10-Q; die SEC-Kennung 0001800573 gehört zu einem ADR-Programm einer Depotbank, nicht zur Berichterstattung des Unternehmens.
- Zur Prognose: Der Vergleichswert 767,5 Millionen Euro für 2026 ist nicht der berichtete Umsatz 2025 (746,8 Millionen), sondern ein Pro-forma-Wert einschließlich 1E ab dem 1. Januar 2025. Das gilt auch für die am 3. November 2026 gesenkte Spanne von minus 2 bis minus 1 Prozent. Wer die Prognose gegen die Gewinn- und Verlustrechnung hält, rechnet sonst falsch.
Aktien-Wächter
Diese Analyse ist Stand 3. November 2026. Was sich seitdem bei TMV.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu TeamViewer AG (TMV.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
TeamViewer SE aus Göppingen verkauft Software für den Fernzugriff auf fremde Rechner und Endgeräte. Das Angebot reicht vom klassischen Fernwartungsprogramm (Remote) über die Unternehmens-variante (Tensor) und die Überwachung von Arbeitsplatzrechnern (DEX) bis zur Augmented-Reality-Anwendung für Lager und Werkstatt (Frontline). Seit 2025 fasst das Unternehmen alles unter der Plattform TeamViewer ONE zusammen. Zum 30. September 2026 hatte TeamViewer 606.900 zahlende Kunden; zum 30. Juni 2026 waren es 1.967 Vollzeitbeschäftigte.
Laut Quartalsmitteilung vom 3. November 2026 lag der Umsatz bei 184,5 Millionen Euro, währungsbereinigt 2,2 Prozent unter dem Pro-forma-Vorjahreswert. Das bereinigte Ebitda fiel um 10 Prozent auf 78,9 Millionen Euro (Marge 42,8 Prozent), der Konzerngewinn stieg dagegen um 26 Prozent auf 36,0 Millionen, weil ein Währungsverlust aus dem Vorjahresquartal wegfiel. Der ARR blieb mit 736,9 Millionen Euro stabil, die Kundenzahl sank auf 606.900. Am selben Tag senkte TeamViewer die Umsatzprognose 2026 auf minus 2 bis minus 1 Prozent währungsbereinigt.
TeamViewer nennt zwei Gründe: Große Enterprise-Geschäfte werden langsamer zu Aufträgen als geplant, und die Konjunkturunsicherheit in Europa belastet das vierte Quartal. Vertriebsvorstand Mark Banfield verweist zusätzlich auf die Haushaltsunsicherheit der US-Bundesbehörden, die große öffentliche Aufträge verzögere. Die neue Spanne lautet minus 2 bis minus 1 Prozent währungsbereinigt gegenüber einem Pro-forma-Umsatz 2025 von 767,5 Millionen Euro, nach zuvor 0 bis 3 Prozent. Die bereinigte Ebitda-Marge von rund 43 Prozent bleibt bestätigt.
Weil TeamViewer zugekauft hat. Wer ein Unternehmen teurer kauft, als dessen einzelne Vermögensgegenstände wert sind, muss die Differenz als Firmenwert („Goodwill“) aktivieren. Allein für die 1E-Gruppe zahlte TeamViewer am 31. Januar 2025 625,4 Millionen Euro bei 119,0 Millionen Euro übernommenem Nettovermögen — 506,4 Millionen Euro wanderten als neuer Firmenwert in die Bilanz. Zum 30. September 2026 stand der gesamte Firmenwert bei 1.130,5 Millionen Euro, das sind 67,7 Prozent der Bilanzsumme bei einem Eigenkapital von 292,7 Millionen Euro.
Zum 31. Dezember 2025 nicht: Der Anhang hält fest, dass der erzielbare Betrag über dem Buchwert lag und auch bei möglichen Änderungen der Annahmen keine Abschreibung nötig würde. Das Rechenmodell unterstellt allerdings 5,7 Prozent jährliches Umsatzwachstum über vier Planjahre, 2,3 Prozent ewiges Wachstum danach und eine bereinigte Ebitda-Marge von 43,6 Prozent im Endwert. Geliefert wurden im ersten Halbjahr 2026 0 Prozent Umsatzwachstum, und seit dem 3. November 2026 lautet die eigene Jahresprognose minus 2 bis minus 1 Prozent währungsbereinigt. Jedes Jahr ohne Wachstum verbraucht Puffer in diesem Modell; der nächste Test zum 31. Dezember 2026 steht im Geschäftsbericht 2026.
Der Rückgang kommt fast vollständig aus dem Geschäft mit kleinen und mittleren Unternehmen: Deren ARR fiel zum 30. September 2026 währungsbereinigt um 3,7 Prozent; in den beiden kleinsten Kundengruppen (unter 500 Euro und 500 bis unter 1.500 Euro ARR) waren es jeweils 7 Prozent. Laut Quartalsmitteilung vom 3. November 2026 stabilisiert sich das Mittelstandsgeschäft inzwischen. Die Zahl fiel von 669.000 (31.12.2024) über 637.000 (31.12.2025) und 611.900 (30.06.2026) auf 606.900 (30.09.2026). Die Kündigungsquote im Mittelstandsgeschäft lag zuletzt drei Quartale in Folge bei 17 Prozent, steigt also nicht weiter. Das Enterprise-Geschäft zählte zum 30.09.2026 5.304 Kunden und deckt rund ein Drittel des Umsatzes ab.
Zum 30. September 2026 standen 847,9 Millionen Euro Finanzverbindlichkeiten in der Bilanz (98,0 Millionen kurzfristig, 749,9 Millionen langfristig) bei 28,9 Millionen Euro Kasse. Die vom Unternehmen ausgewiesene Nettoverschuldung betrug 819,0 Millionen Euro, das 2,5-Fache des bereinigten Ebitda der letzten zwölf Monate; das eigene Ziel liegt bei rund dem 2,3-Fachen bis Ende 2026. Nach einer Refinanzierung im dritten Quartal beträgt die durchschnittliche Laufzeit der Schulden 3,4 Jahre bei rund 4 Prozent Durchschnittszins. Die Finanzierungskosten von 29,5 Millionen Euro in neun Monaten waren durch den operativen Mittelzufluss von 140,6 Millionen Euro knapp fünffach gedeckt.
Nein. Der Anhang des Geschäftsberichts 2025 hält bei der Bewertung der aktienbasierten Vergütung ausdrücklich fest, dass mit keiner Dividendenzahlung gerechnet wird. Aktionärsvergütung fand bisher über Aktienrückkäufe statt: Im Dezember 2025 zog TeamViewer 6,5 Millionen eigene Aktien ein und senkte das Grundkapital von 170,0 auf 163,5 Millionen Euro. Zum 30. Juni 2026 hielt das Unternehmen noch 5.705.406 eigene Aktien.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.