Stewart Information Services: 54 Dollar Buchwert je Aktie — davon 1,58 Dollar zum Anfassen
Stewart ist der viertgrößte Titelversicherer der USA, seit 1893 im Geschäft, und die Aktie sieht bodenständig aus: Kurs-Buchwert-Verhältnis rund 1,26, Kurs-Gewinn-Verhältnis rund 15, gut drei Prozent Dividendenrendite (Datenstand 20. August 2026). Die Berichte an die US-Börsenaufsicht SEC zeigen eine zweite Ebene. Der Umsatz ist nach dem Zinsschock fast zurück — 2.921,6 Millionen US-Dollar im Jahr 2025 gegen 3.305,8 Millionen im Rekordjahr 2021. Der Gewinn je Aktie nicht: 4,05 US-Dollar gegen 11,90. Und vom Buchwert von 54,63 US-Dollar je Aktie (30. Juni 2026) sind rechnerisch nur rund 1,58 US-Dollar materiell, weil Firmenwert und immaterielle Werte 97 Prozent des Eigenkapitals binden. Am Ende zählt nicht, was in der Bilanz steht, sondern was davon übrig bleibt, wenn man den Firmenwert abzieht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 50,80 $ -1,40 %
- Marktkapitalisierung
- 1,5 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 7/10
Kursentwicklung seit 20. August 2026: -26,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 49,70 $ bis 77,20 $ · Letzter Kurs: 50,80 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die besonders vorsichtige Menschen trifft — weil sie sich anfühlt wie Vernunft: die Buchwert-Illusion. Sie geht so: Du suchst nicht die heiße Wachstumsstory, sondern etwas Solides. Du findest eine Firma mit einem Kurs-Buchwert-Verhältnis von rund 1,26 und denkst: „Für jeden Dollar, den ich zahle, liegt ein Dollar Substanz in der Bilanz. Viel falsch machen kann ich da nicht.“ Der Gedanke ist ehrenwert. Er unterstellt nur eine Sache, die niemand geprüft hat — dass der Buchwert aus Dingen besteht, die es wirklich gibt. Stewart Information Services Corporation (NYSE: STC) aus Houston, Texas, versichert seit 1893 Eigentumsrechte an Immobilien und ist heute die Nummer vier der US-Titelversicherer. Der ausgewiesene Buchwert lag zum 30. Juni 2026 bei 54,63 US-Dollar je Aktie. Materiell — also nach Abzug von Firmenwert und immateriellen Werten — bleiben davon rechnerisch rund 1,58 US-Dollar. Machen wir also einen Deal: Bevor du „günstig bewertet“ in dein Notizbuch schreibst, lesen wir gemeinsam, was Stewart selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und den Geschäftsbericht für 2022, der die Boom-Jahre dokumentiert. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser erzählt von einem Umsatz, der fast zurück ist, einem Gewinn je Aktie, der es nicht ist, und von 332,7 Millionen US-Dollar, die fast vollständig als Firmenwert in der Bilanz landeten. Am Ende entscheidest du selbst.
Was Stewart eigentlich macht — die Versicherung, die du nur einmal kaufst
Titelversicherung ist ein amerikanisches Produkt, das es in Deutschland so nicht gibt — und deshalb lohnt ein Alltagsbild. Stell dir vor, du kaufst ein Haus. In Deutschland schaut ein Notar ins Grundbuch, und das Grundbuch gilt: Was dort steht, stimmt, der Staat haftet dafür. In den USA gibt es kein solches Register mit Staatsgarantie. Stattdessen liegen die Eigentumsnachweise verstreut in Bezirksarchiven — alte Kaufverträge, Erbscheine, Steuerpfandrechte, Handwerkerpfandrechte, Scheidungsurteile. Jemand muss diesen Papierberg durchsuchen und garantieren, dass dem Verkäufer das Haus wirklich gehört und niemand anders noch Ansprüche hat. Genau das macht Stewart: durchsuchen, prüfen, versichern. Und dann das Besondere — die Prämie wird einmal beim Kauf gezahlt und deckt danach zeitlich unbegrenzt Schäden aus Ereignissen, die vor dem Kauf passiert sind. Keine Jahresprämie, keine Verlängerung. Ein Geschäft, das nur dann Geld verdient, wenn Immobilien den Besitzer wechseln oder Hypotheken neu abgeschlossen werden.
Stewart verkauft das über drei Kanäle, und die Unterschiede zwischen ihnen sind der Schlüssel zu allem, was danach kommt. Erstens das Direktgeschäft: eigene Büros, eigene Mitarbeiter, der ganze Umsatz bleibt im Haus — 1.157,5 Millionen US-Dollar im Jahr 2025. Zweitens das Agenturgeschäft: selbständige Titelagenturen verkaufen Policen unter Stewarts Namen, Stewart trägt das Risiko und bekommt einen Anteil der Prämie — 1.262,6 Millionen US-Dollar Bruttoumsatz 2025, von denen aber rund 83 Prozent sofort wieder an die Agenturen abfließen. Drittens die Immobiliendienste: Bonitätsauskünfte, Bewertungen, Online-Beurkundung, Objektsicherung für Hypothekenverwalter — 438,3 Millionen US-Dollar 2025 und der einzige Bereich, den Stewart aktiv zukauft. Zum 31. Dezember 2025 beschäftigte der Konzern rund 7.800 Menschen, davon etwa 6.000 in den USA und 1.800 international, vor allem in Kanada.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes weitere Kapitel: Stewart wächst wieder kräftig — aber das Wachstum kommt aus den beiden Kanälen, bei denen am wenigsten hängen bleibt, und es wurde zu einem erheblichen Teil gekauft statt verdient. Was in der Bilanz als Substanz aussieht, ist zu 97 Prozent Firmenwert und Immaterielles.
Die Firmengeschichte für Anleger
-
2021
Rekordjahr im Immobilienboom
3.305,8 Millionen US-Dollar Umsatz und 11,90 US-Dollar Gewinn je Aktie — der beste Wert der jüngeren Firmengeschichte. Im November 2021 sicherte sich Stewart 450 Millionen zu 3,6 Prozent bis 2031.
-
2023
Der Zinsschock schlägt durch
Der Umsatz fiel auf 2.257,3 Millionen US-Dollar, der Gewinn je Aktie auf 1,11. Die Dividende von 50,5 Millionen war in diesem Jahr nicht durch den freien Mittelzufluss von 45,2 Millionen gedeckt.
-
2025
Kapitalerhöhung und der Kauf von MCS
Im vierten Quartal kamen 2.185.000 neue Aktien für netto 140,8 Millionen US-Dollar hinzu; im Dezember kostete Mortgage Contracting Services 332,7 Millionen — 98 Prozent davon Firmenwert.
-
2026
Umsatz plus 26 Prozent — Marge im Kerngeschäft minus
Im ersten Halbjahr stieg der Umsatz auf 1.680,5 Millionen US-Dollar. Im zweiten Quartal fiel die Vorsteuermarge des Titelsegments von 8,1 auf 6,9 Prozent — das Wachstum kam vom Agenturgeschäft.
Wie die Aktie auf unseren Tisch kam
Ehrlichkeit an dieser Stelle: Stewart kam nicht über einen Treffer in unserem hauseigenen Aktien-Scanner auf die Rechercheliste, sondern über die laufende Sichtung des US-Aktienuniversums — die Firma war in unserem Bestand bis zum 21. August 2026 überhaupt nicht geführt. Was auffiel, war die Kennzahlen-Kombination: ein Kurs-Gewinn-Verhältnis von rund 15, ein Kurs-Buchwert-Verhältnis von rund 1,26 und eine Dividendenrendite von gut 3 Prozent (Datenstand 20. August 2026) — bei einem Unternehmen, dessen Umsatz in den zurückliegenden zwölf Monaten um fast ein Viertel gewachsen ist. Solche Kombinationen sind entweder eine Gelegenheit oder eine Warnung, und welche von beidem, steht nie im Screener. Es steht im Anhang.
Nützlich ist an dieser Stelle der Vergleich mit dem Marktführer: Wir haben den größten Wettbewerber bereits auseinandergenommen — Fidelity National Financial, wo der Tresor voll ist, das Geld aber anderen gehört. Und weil Stewarts Geschäft am Hypothekenzyklus hängt, lohnt daneben der Blick auf die Finanzierungsseite desselben Marktes, den wir bei Rocket Companies und den 19,4 Milliarden Dollar, die niemand bezahlt hat, beschrieben haben. Merke dir den Befund schon jetzt: Bei Titelversicherern misst man nicht am Kurs-Buchwert-Verhältnis, sondern daran, woraus der Buchwert besteht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für Stewart spricht — und das ist mehr, als die Überschrift dieses Artikels vermuten lässt. Das Unternehmen hat einen brutalen Zyklus überstanden, ohne rote Zahlen zu schreiben. Als die US-Notenbank 2022 und 2023 die Zinsen anhob und der Hypothekenmarkt einbrach, halbierte sich Stewarts Vorsteuerergebnis nicht — es verzehnfachte sich nach unten. Trotzdem blieb in jedem einzelnen Jahr ein Gewinn übrig. Und die Erholung ist real: 2.921,6 Millionen US-Dollar Umsatz im Jahr 2025 nach 2.490,4 Millionen (2024) und 2.257,3 Millionen (2023), ein Plus von 18 Prozent im Jahr 2025. Im ersten Halbjahr 2026 ging es weiter: 1.680,5 Millionen US-Dollar nach 1.334,2 Millionen im Vorjahreszeitraum, plus 26 Prozent. Der Nettogewinn stieg im ersten Halbjahr von 35,0 auf 54,2 Millionen US-Dollar. Auch die Schadenseite läuft gut: Die Schadenquote sank im zweiten Quartal 2026 auf 3,2 Prozent der Titelerlöse nach 3,6 Prozent im Vorjahresquartal. Und die Bilanz trägt: 261,6 Millionen US-Dollar Kasse, 646,7 Millionen Finanzschulden gegen 1,67 Milliarden Eigenkapital, ein Verschuldungsgrad von rund 28 Prozent der Gesamtkapitalisierung (alle Werte zum 30. Juni 2026). Die Dividende von 2,10 US-Dollar je Aktie kostete 2025 insgesamt 58,5 Millionen — dem standen 132,3 Millionen freier Mittelzufluss gegenüber, also eine 2,3-fache Deckung.
Jetzt aber die Kurve, die alles einordnet — der verwässerte Gewinn je Aktie über fünf Jahre:
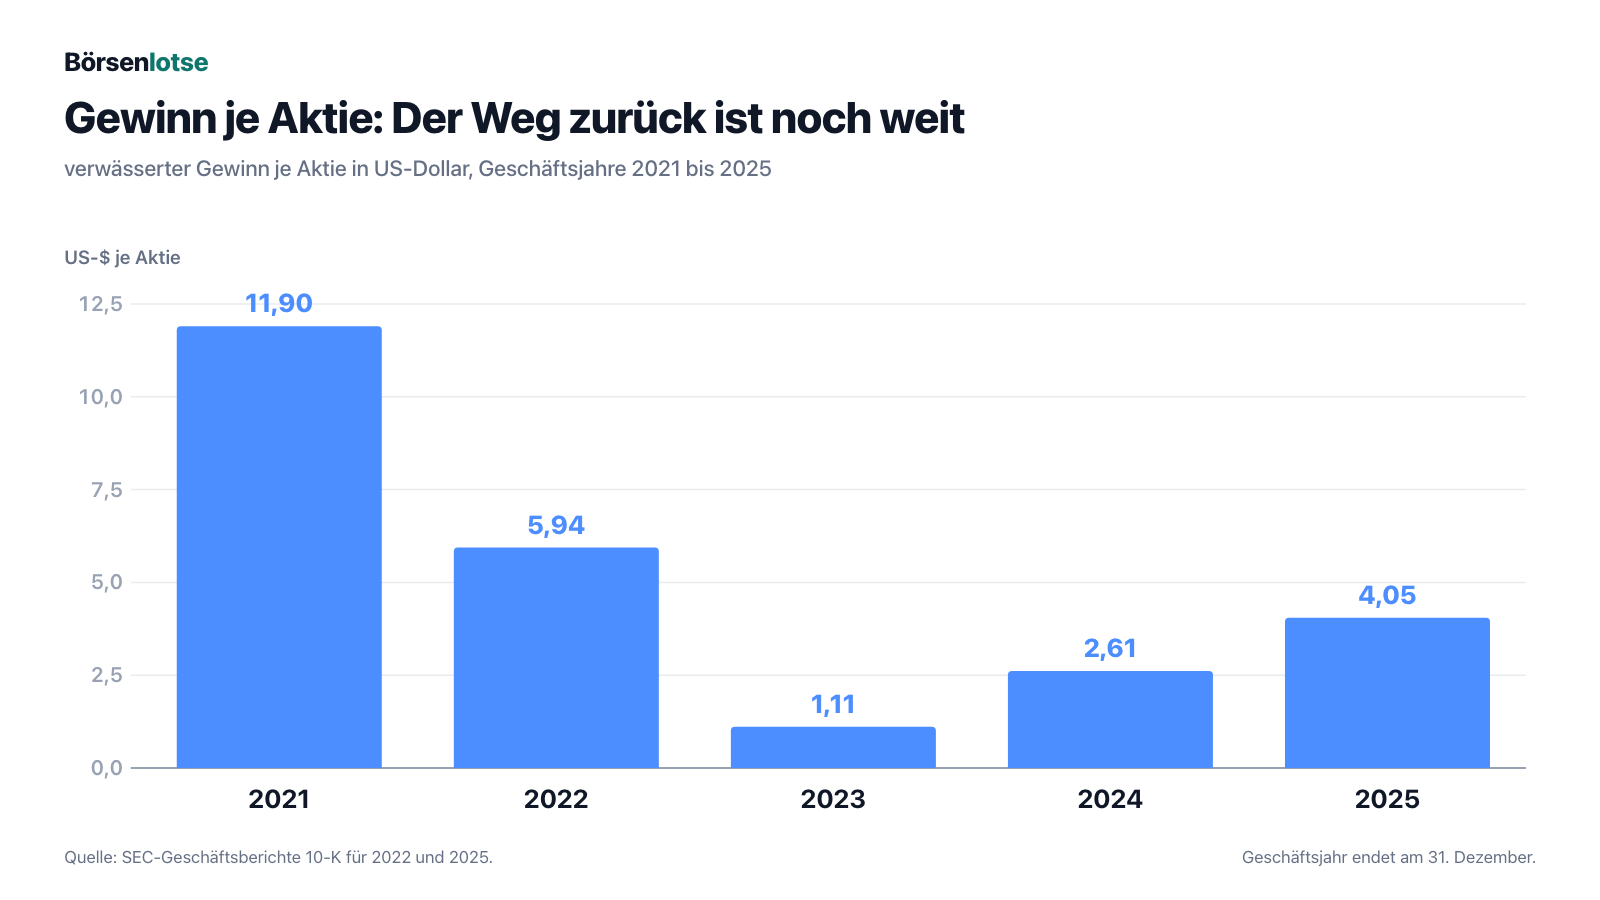
Diese Schere ist die eigentliche Nachricht. 2021 setzte Stewart 3.305,8 Millionen US-Dollar um und verdiente 11,90 US-Dollar je Aktie. 2025 waren es 2.921,6 Millionen Umsatz — also 88 Prozent — und 4,05 US-Dollar je Aktie, also 34 Prozent. Wo ist der Rest geblieben? Die zweite Grafik zeigt den größten Teil der Antwort: Der Umsatz ist zwar fast zurück, aber er kommt aus anderen Töpfen als damals.
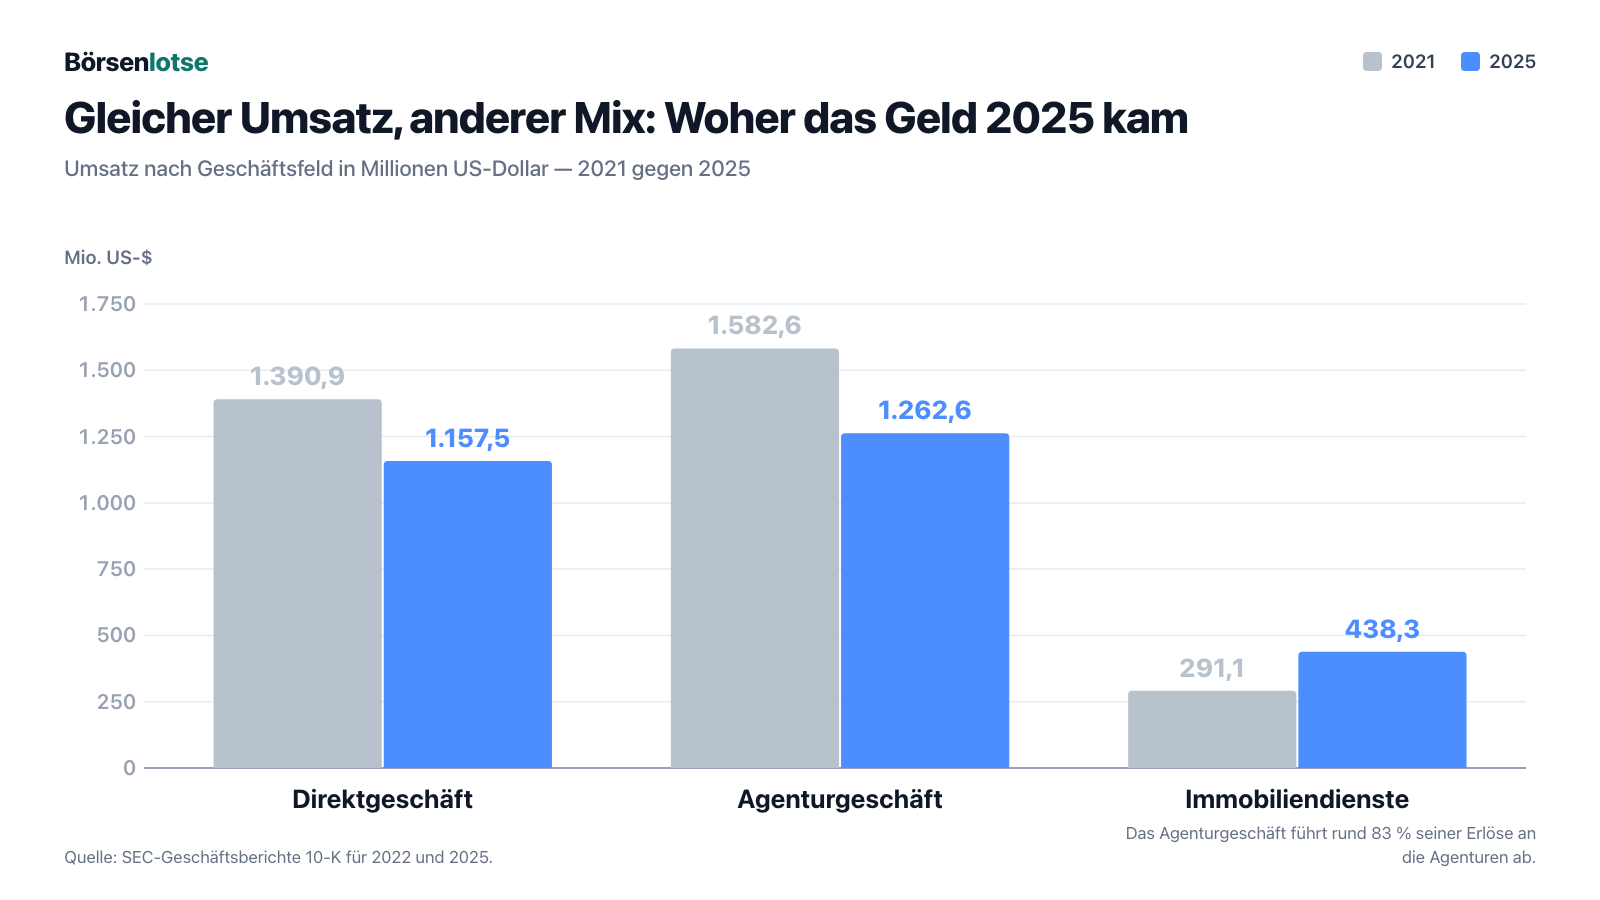
Übersetzt in ein Alltagsbild: Stell dir einen Bäcker vor, der früher hauptsächlich Brot in seinem eigenen Laden verkauft hat. Heute macht er denselben Umsatz, aber ein großer Teil davon läuft über fremde Marktstände, denen er 83 von 100 Euro abgeben muss, und über ein neues Café, das er teuer dazugekauft hat. Der Umsatz auf dem Papier ist derselbe. Was am Monatsende in seiner Kasse liegt, ist es nicht. Merke dir das: Bei Stewart ist Umsatzwachstum und Gewinnwachstum nicht dasselbe — und zwar aus einem strukturellen Grund, nicht aus einem einmaligen. Womit wir bei den unbequemen Wahrheiten wären.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Vom Buchwert von 54,63 Dollar je Aktie sind rund 1,58 Dollar zum Anfassen
Der Quartalsbericht zum 30. Juni 2026 nennt den Buchwert selbst — und er klingt beruhigend:
„Our book value per share was $54.63 and $54.30 as of June 30, 2026 and December 31, 2025, respectively. As of June 30, 2026, our book value per share was based on approximately $1.66 billion of stockholders’ equity attributable to Stewart and 30,449,652 shares of Common Stock outstanding.“
Übersetzung: „Unser Buchwert je Aktie betrug 54,63 US-Dollar zum 30. Juni 2026 beziehungsweise 54,30 US-Dollar zum 31. Dezember 2025. Zum 30. Juni 2026 beruhte der Buchwert je Aktie auf rund 1,66 Milliarden US-Dollar Eigenkapital, das Stewart zuzurechnen ist, und 30.449.652 ausstehenden Stammaktien.“
— Stewart Information Services Corporation, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 MD&A
Jetzt die Gegenrechnung, alle Zahlen aus derselben Bilanz. Vom Eigenkapital von 1.663,4 Millionen US-Dollar entfallen 1.293,8 Millionen auf den Firmenwert und weitere 321,6 Millionen auf sonstige immaterielle Vermögenswerte — zusammen 1.615,4 Millionen oder rund 97 Prozent. Übrig bleiben rechnerisch 48,0 Millionen US-Dollar oder 1,58 US-Dollar je Aktie. Was ist Firmenwert? Übersetzt in ein Alltagsbild: Wenn du eine Firma für 100 Millionen kaufst, deren Maschinen, Gebäude und Forderungen zusammen 20 Millionen wert sind, dann sind die restlichen 80 Millionen der Preis für Dinge, die du nicht anfassen kannst — Kundenbeziehungen, eine eingespielte Mannschaft, einen Namen. Dieser Betrag steht als „Firmenwert“ in deiner Bilanz und bleibt dort so lange stehen, wie du glaubhaft machen kannst, dass er noch etwas wert ist. Verdient die gekaufte Firma weniger als erhofft, muss er abgeschrieben werden — und dann verschwindet Eigenkapital, ohne dass ein einziger Dollar das Haus verlassen hat.
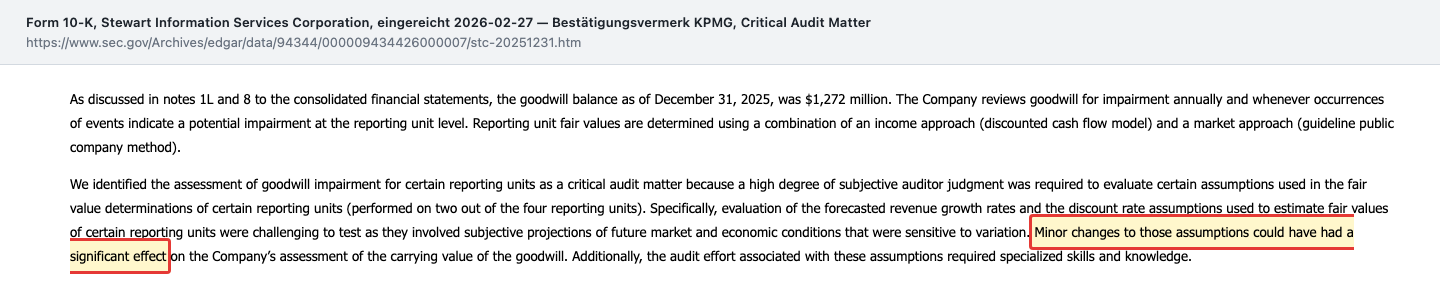
Wie belastbar diese Einschätzung ist, sagt Stewart nicht — das Unternehmen nennt im Geschäftsbericht keinen Sicherheitsabstand zwischen dem errechneten Zeitwert und dem Buchwert der geprüften Einheiten. Der Wirtschaftsprüfer KPMG stuft die Firmenwert-Prüfung ausdrücklich als „Critical Audit Matter“ ein — als besonders schwierigen und ermessensbehafteten Punkt der gesamten Jahresabschlussprüfung:
„Minor changes to those assumptions could have had a significant effect on the Company’s assessment of the carrying value of the goodwill.“
Übersetzung: „Geringfügige Änderungen dieser Annahmen hätten eine erhebliche Auswirkung auf die Beurteilung des Buchwerts des Firmenwerts durch das Unternehmen haben können.“
— KPMG LLP im Bestätigungsvermerk, SEC-Geschäftsbericht 10-K für 2025, Bericht des unabhängigen Abschlussprüfers
Fairnesshalber gehört dazu: Stewart hat den Firmenwert nach eigener Angabe weder 2024 noch 2025 abschreiben müssen, und bei einem Dienstleistungsgeschäft ohne Fabriken ist ein hoher Anteil immaterieller Werte normal. Ein Titelversicherer braucht keine Maschinen, er braucht Archive, Software und Menschen. Die Größenordnung bleibt trotzdem bemerkenswert — und sie erklärt, warum das Kurs-Buchwert-Verhältnis von rund 1,26 eine andere Geschichte erzählt, als es auf den ersten Blick scheint.
Unbequeme Wahrheit Nr. 2: Das Kerngeschäft wuchs um 15 Prozent — und verdiente weniger als im Vorjahr
Diese Zahl muss man zweimal lesen. Im zweiten Quartal 2026 stieg der operative Umsatz des Titelsegments — also des eigentlichen Versicherungsgeschäfts — um 15 Prozent auf 683,6 Millionen US-Dollar. Das Vorsteuerergebnis desselben Segments fiel um 1 Prozent auf 48,6 Millionen. Die Segmentmarge sank von 8,1 auf 6,9 Prozent. Stewart rechnet das im eigenen Quartalsbericht vor:
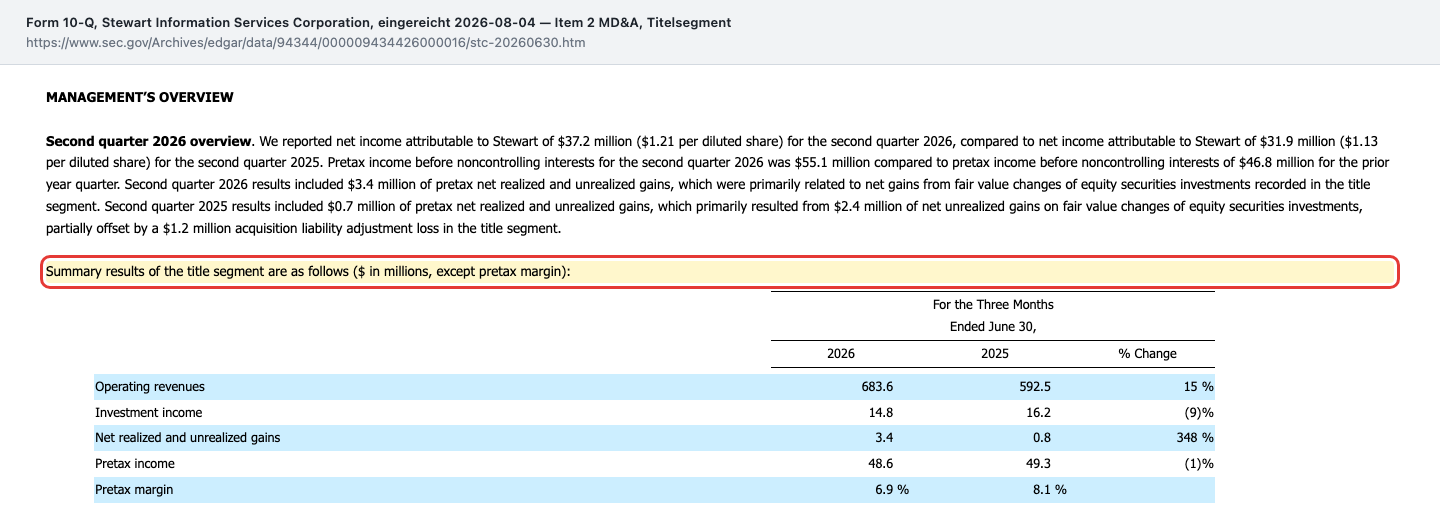
Der Grund steht ein paar Zeilen weiter im selben Bericht und ist eine reine Mix-Frage. Das Direktgeschäft — der Kanal, in dem der Umsatz im Haus bleibt — wuchs um bescheidene 5 Prozent auf 306,6 Millionen US-Dollar. Das Agenturgeschäft dagegen legte brutto um 25 Prozent zu, auf 377,0 Millionen. Klingt hervorragend, bis man die nächste Zeile liest: 314,9 Millionen davon gingen im selben Quartal an die Agenturen. Netto blieben Stewart also rund 62 Millionen statt 377. Und weil das Unternehmen dieselben Prüf-, Verwaltungs- und Schadenkosten trägt, wächst der Aufwand mit dem Bruttoumsatz, während nur ein Sechstel davon als Erlös bei Stewart ankommt. Die Personal- und Sachkosten des Titelsegments stiegen im Quartal um 29,6 Millionen US-Dollar oder 11 Prozent.
Übersetzt in ein Alltagsbild: Du betreibst ein Taxiunternehmen und freust dich, dass der Umsatz um ein Viertel gestiegen ist. Dann fällt dir auf, dass fast der ganze Zuwachs aus Fahrten stammt, die du an fremde Fahrer vermittelst — und die behalten 83 von 100 Euro. Deine Zentrale, deine Versicherung und dein Buchhalter arbeiten trotzdem für den vollen Umsatz. Am Jahresende hast du mehr gearbeitet und weniger verdient. Der eine Lichtblick: Im Segment Immobiliendienste ging es zugleich in die andere Richtung — dort stieg die Vorsteuermarge von 6,0 auf 9,4 Prozent, bei 75 Prozent Umsatzwachstum. Der Zukauf trägt also bereits Ergebnis bei. Ob das dauerhaft ist, weiß nach zwei Quartalen niemand.
Unbequeme Wahrheit Nr. 3: Der Gewinn stieg um 17 Prozent, der Gewinn je Aktie nur um 7
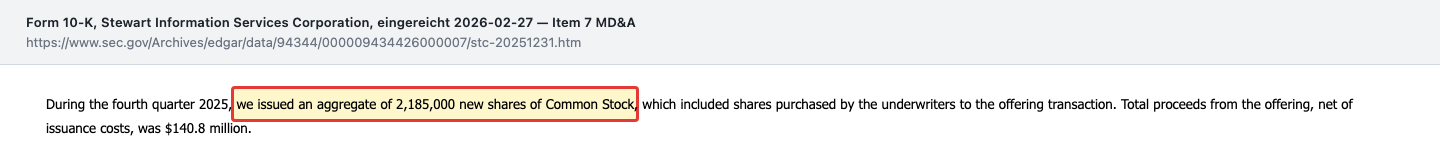
Im vierten Quartal 2025 hat Stewart neues Eigenkapital am Markt eingesammelt — und zwar in einer Größenordnung, die man kennen sollte, bevor man Gewinnwachstum je Aktie hochrechnet:
„During the fourth quarter 2025, we issued an aggregate of 2,185,000 new shares of Common Stock, which included shares purchased by the underwriters to the offering transaction. Total proceeds from the offering, net of issuance costs, was $140.8 million.“
Übersetzung: „Im vierten Quartal 2025 haben wir insgesamt 2.185.000 neue Stammaktien ausgegeben, einschließlich der von den Emissionsbanken im Rahmen der Platzierung erworbenen Aktien. Der Gesamterlös aus der Platzierung belief sich nach Emissionskosten auf 140,8 Millionen US-Dollar.“
— Stewart Information Services Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 7 MD&A
Was das für dich als Aktionär bedeutet, zeigt der Vergleich zweier Quartale. Im zweiten Quartal 2026 stieg der Stewart zuzurechnende Nettogewinn von 31,9 auf 37,2 Millionen US-Dollar — ein Plus von 17 Prozent. Der verwässerte Gewinn je Aktie stieg von 1,13 auf 1,21 US-Dollar — ein Plus von 7 Prozent. Die Differenz ist die Verwässerung: Die durchschnittliche verwässerte Aktienzahl wuchs im selben Zeitraum von 28,330 auf 30,853 Millionen, also um 8,9 Prozent. Übersetzt in ein Alltagsbild: Die Pizza ist um ein Sechstel größer geworden, aber sie wird jetzt unter neun statt unter acht Leuten aufgeteilt. Dein Stück ist gewachsen — nur eben weniger, als die Schlagzeile verspricht.
Zur Fairness gehört auch hier die andere Seite: Das Geld wurde nicht verbraucht, um Löcher zu stopfen, sondern um zu kaufen. Stewart gab 2025 insgesamt 370,0 Millionen US-Dollar für Übernahmen aus, davon 332,7 Millionen für den Dienstleister Mortgage Contracting Services im Dezember 2025. Ob sich das rechnet, entscheidet sich in den Segmentmargen der kommenden Jahre — und die ersten beiden Quartale sehen dort, wie oben beschrieben, gut aus. Aber: Wachstum, das mit neuen Aktien bezahlt wird, ist für den bestehenden Aktionär erst dann Wachstum, wenn es schneller wächst als die Aktienzahl.
Unbequeme Wahrheit Nr. 4: Stewart nennt künstliche Intelligenz im eigenen Geschäftsbericht als Bedrohung — nicht als Chance
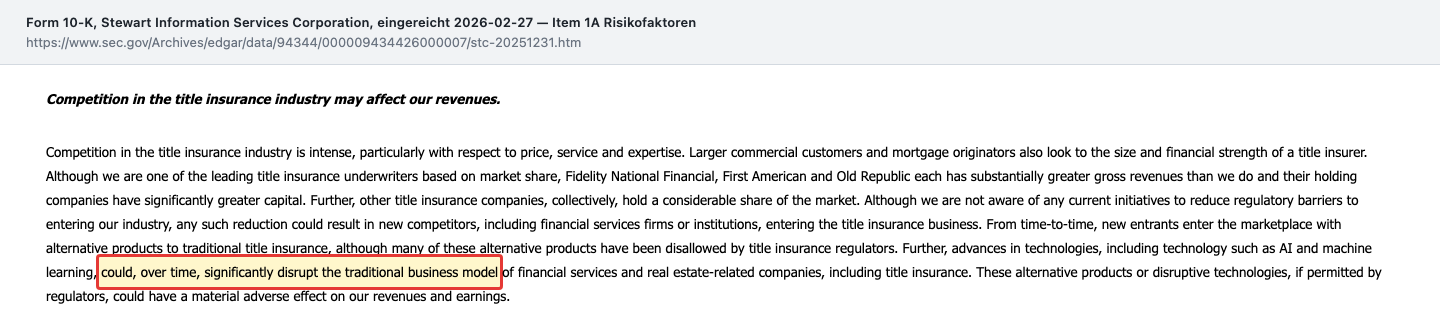
Wir haben den Geschäftsbericht für 2025 systematisch nach den Begriffen „artificial intelligence“, „AI“ und „machine learning“ durchsucht. Ergebnis: sechs Fundstellen — und alle sechs stehen im Risikokapitel. Keine einzige im Kapitel zur Geschäftstätigkeit, keine in der Lagebeurteilung des Vorstands, keine im Anhang. Die deutlichste lautet:
„Further, advances in technologies, including technology such as AI and machine learning, could, over time, significantly disrupt the traditional business model of financial services and real estate-related companies, including title insurance.“
Übersetzung: „Darüber hinaus könnten Fortschritte bei Technologien, einschließlich solcher wie künstlicher Intelligenz und maschinellem Lernen, im Laufe der Zeit das traditionelle Geschäftsmodell von Finanzdienstleistern und immobiliennahen Unternehmen erheblich stören — einschließlich der Titelversicherung.“
— Stewart Information Services Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 1A Risikofaktoren
Warum ist das relevant? Weil Stewarts Kerngeschäft im Kern Dokumentensuche und Risikoeinschätzung ist — genau die Art Arbeit, die Sprachmodelle heute am schnellsten billiger machen. Wo Stewart eigene Effizienzpläne beschreibt, wählt der Bericht bewusst das Wort Automatisierung, nicht „KI“: Die Margenziele sollen über „zusätzliche Automatisierung manueller Prozesse“ und die Zusammenlegung von Systemen erreicht werden. Das ist keine Schwäche für sich — aber es heißt, dass Stewart die Technologie, die das eigene Geschäft am ehesten verändert, bislang als Risiko der anderen beschreibt, nicht als eigenen Hebel. Ein weiterer Satz aus demselben Absatz gehört dazu: Fidelity National Financial, First American und Old Republic haben laut Stewarts eigener Aussage jeweils „substantially greater gross revenues“ — also erheblich höhere Bruttoerlöse. Stewart ist die klare Nummer vier der großen vier, und wer Nummer vier ist, kann Technologieinvestitionen schlechter auf viele Policen verteilen.
Bewertung: Was der Markt für einen Zykliker mit Firmenwert-Bilanz zahlt
Reden wir über Größenordnungen, nicht über Tageskurse. Beim Kurs von 68,96 US-Dollar am 20. August 2026 und rund 30,52 Millionen ausstehenden Aktien (Stand 28. Juli 2026, Deckblatt des Quartalsberichts) lag der Börsenwert bei etwa 2,10 Milliarden US-Dollar. Daraus ergeben sich diese Größenordnungen (Datenstand 20./21. August 2026): ein Kurs-Gewinn-Verhältnis von rund 15 auf Basis der zurückliegenden zwölf Monate, ein Kurs-Umsatz-Verhältnis von rund 0,6 und ein Kurs-Buchwert-Verhältnis von rund 1,26. Auf den materiellen Buchwert von rund 1,58 US-Dollar je Aktie bezogen zahlt der Markt dagegen etwa das 44-Fache — was zeigt, dass diese Kennzahl bei einem Dienstleister ohne Fabriken kein sinnvoller Maßstab ist, wohl aber ein ehrlicher Hinweis darauf, dass das niedrige Kurs-Buchwert-Verhältnis keine Substanzreserve beschreibt.
Das Kurs-Gewinn-Verhältnis von 15 ist die interessantere Zahl — und sie ist doppeldeutig. Für einen Zykliker in der Erholungsphase kann sie günstig sein: Wenn Stewart in einem normalisierten Markt wieder in die Nähe der Ergebnisse von 2021 käme, wäre die Aktie heute sehr billig. Sie kann aber auch teuer sein: In zyklischen Branchen sind niedrige Kurs-Gewinn-Verhältnisse typischerweise am Höhepunkt des Zyklus zu sehen, hohe am Tiefpunkt. Stewart steht ersichtlich nicht am Höhepunkt — 2025 wurde ein Drittel des Gewinns je Aktie von 2021 erreicht —, aber eben auch nicht mehr am Tiefpunkt von 2023. Der einzige Analystenkonsens, den wir zum Datenstand 20. August 2026 finden, ist dünn: eine einzelne Einschätzung mit „Halten“ und einem Kursziel von 82,25 US-Dollar. Das ist zu wenig Datenbasis für eine Aussage, und wir behandeln es entsprechend — als Fußnote, nicht als Argument.
Was man dagegen sauber einordnen kann, ist die Dividende. Stewart zahlt seit dem dritten Quartal 2025 0,525 US-Dollar je Aktie und Quartal, also 2,10 US-Dollar im Jahr — beim genannten Kurs rund 3,0 Prozent Rendite. 2025 kostete das insgesamt 58,5 Millionen US-Dollar bei einem freien Mittelzufluss von 132,3 Millionen (operativer Mittelzufluss 205,7 Millionen abzüglich 73,4 Millionen Sachinvestitionen). Das ist eine 2,3-fache Deckung und deutlich komfortabler als 2023, als 45,2 Millionen freier Mittelzufluss einer Dividende von 50,5 Millionen gegenüberstanden — im Tiefpunktjahr war die Ausschüttung also nicht verdient. Ein wichtiger Hinweis für die Beurteilung: In der Halbjahresbetrachtung wirkt die Deckung schlechter, als sie ist, weil das Geschäft saisonal in der zweiten Jahreshälfte stärker läuft. Die Gegenprobe über volle Jahre ist die aussagekräftige.
Chancen und Risiken auf einen Blick
Was für Stewart spricht:
- Ein echter Zinshebel nach oben. Der durchschnittliche 30-jährige Hypothekenzins in den USA lag im zweiten Quartal 2026 bei 6,4 Prozent nach 6,8 Prozent im Vorjahresquartal — allein das ließ die Refinanzierungen um 45 Prozent zulegen. Fällt der Zins weiter, steigt das Transaktionsvolumen, und Stewarts Kostenapparat ist bereits da.
- Das Gewerbegeschäft läuft stark. Die inländischen Gewerbeerlöse stiegen im zweiten Quartal 2026 um 20 Prozent, im ersten Halbjahr um 28 Prozent — getrieben unter anderem von großen Rechenzentrums-Transaktionen. Der durchschnittliche Erlös je Gewerbeakte lag bei 16.900 US-Dollar gegen 3.200 US-Dollar im Wohnbereich.
- Die Schadenseite ist ruhig. Die Schadenquote sank im zweiten Quartal 2026 auf 3,2 Prozent der Titelerlöse (Vorjahresquartal 3,6 Prozent); die Rückstellung für Titelschäden lag bei 519,2 Millionen US-Dollar.
- Billige, lange Schulden. Die Anleihe über 450 Millionen US-Dollar trägt 3,6 Prozent Zinsen und läuft bis zum 15. November 2031 — in einem Umfeld deutlich höherer Zinsen ein stiller Vorteil. Ende 2025 lag ihr Marktwert bei 397,6 Millionen, also unter dem Nennwert.
- Gedeckte Dividende und tragfähige Bilanz. 2,3-fache Deckung im Jahr 2025, Verschuldungsgrad rund 28 Prozent der Gesamtkapitalisierung, 261,6 Millionen US-Dollar Kasse und eine Kreditlinie mit 97,5 Millionen freiem Rahmen (30. Juni 2026).
Was dagegen spricht:
- 97 Prozent des Eigenkapitals sind Firmenwert und Immaterielles. 1.293,8 plus 321,6 Millionen US-Dollar gegen 1.663,4 Millionen Eigenkapital (30. Juni 2026). KPMG führt die Firmenwert-Prüfung als „Critical Audit Matter“; einen Sicherheitsabstand zum Buchwert nennt Stewart nicht.
- Wachstum ohne Ergebniswachstum im Kerngeschäft. Titelsegment im zweiten Quartal 2026: Umsatz plus 15 Prozent, Vorsteuerergebnis minus 1 Prozent, Marge von 8,1 auf 6,9 Prozent.
- Verwässerung. 2.185.000 neue Aktien im vierten Quartal 2025; die verwässerte Durchschnittsaktienzahl stieg binnen eines Jahres um 8,9 Prozent auf 30,853 Millionen.
- Haftung für fremde Agenturen. Rund 44 Prozent der operativen Erlöse stammen aus dem Agenturgeschäft. Stewart schreibt selbst, die Rechtsprechung einiger Bundesstaaten mache das Unternehmen für Handlungen seiner Agenten haftbar — „regardless of contractual limitations“, also unabhängig von vertraglichen Beschränkungen.
- Die kleinste der großen vier. Fidelity National Financial, First American und Old Republic haben nach Stewarts eigener Angabe jeweils erheblich höhere Bruttoerlöse und ihre Holdings deutlich mehr Kapital.
- Ein Zyklus, der schon einmal alles halbiert hat. Von 11,90 US-Dollar Gewinn je Aktie (2021) auf 1,11 (2023) dauerte es zwei Jahre. Dieses Geschäft hat keinen Abonnement-Charakter, der die Umsätze glättet.
Ein menschliches Fazit
Am Anfang stand die Buchwert-Illusion — der beruhigende Gedanke, dass ein Kurs-Buchwert-Verhältnis nahe eins bedeutet, dass man für sein Geld etwas Greifbares bekommt. Bei Stewart Information Services stimmt die Kennzahl, und die Schlussfolgerung stimmt trotzdem nicht. Vom Buchwert von 54,63 US-Dollar je Aktie sind rechnerisch rund 1,58 US-Dollar materiell; der Rest ist der Preis, den Stewart über Jahrzehnte für andere Firmen gezahlt hat. Das ist keine Anklage — bei einem Dienstleistungsgeschäft ist das der Normalfall, und Stewart hat den Firmenwert bislang nie abschreiben müssen. Es heißt nur: Diese eine Kennzahl trägt hier kein Sicherheitsnetz. Wer bei Stewart einsteigt, kauft keinen Substanzwert, sondern eine Wette auf den amerikanischen Immobilienzyklus — mit einem soliden, aber kleinsten Anbieter unter vier großen.
Und die ehrliche Bilanz dieser Analyse hat zwei Seiten. Die eine: Ein Unternehmen, das einen Einbruch von 11,90 auf 1,11 US-Dollar Gewinn je Aktie ohne ein einziges Verlustjahr durchgestanden hat, eine Dividende 2,3-fach verdient, sich zu 3,6 Prozent bis 2031 finanziert hat und dessen Gewerbegeschäft mit Rechenzentren gerade sehr gut läuft, ist kein Sanierungsfall. Die andere: Der Umsatz ist zu 88 Prozent zurück, der Gewinn je Aktie zu 34 Prozent — und die drei Gründe dafür (verschobener Mix, höhere Zinsen, mehr Aktien) verschwinden nicht von selbst, wenn der Markt sich erholt. Zwei davon sind strukturell. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- SEC-Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 4. August 2026 — Bilanz, Gewinn-und-Verlust-Rechnung, Segmentbericht, Firmenwert-Anhang, Auftragstabelle, Buchwert je Aktie
- SEC-Geschäftsbericht (10-K) für 2025, eingereicht am 27. Februar 2026 — Geschäftsbeschreibung, Risikofaktoren, Bestätigungsvermerk KPMG, Kapitalerhöhung, MCS-Übernahme, Verschuldung, Mitarbeiterzahl
- SEC-Geschäftsbericht (10-K) für 2022, eingereicht am 28. Februar 2023 — Umsatz- und Ergebniszahlen der Jahre 2021 und 2022
- SEC-Ergebnismitteilung (8-K, Item 2.02) vom 22. Juli 2026 — Zahlen zum zweiten Quartal 2026
- SEC-Mitteilung (8-K, Item 7.01) vom 1. Juni 2026 — Dividendenbeschluss von 0,525 US-Dollar je Aktie für das zweite Quartal 2026
- SEC-EDGAR-Übersicht aller Einreichungen, CIK 0000094344 — Prüfung, dass nach dem 4. August 2026 keine weiteren Meldungen eingingen (Stand 21. August 2026)
- Fundamentaldaten (Kurs, Börsenwert, Bewertungskennzahlen, 52-Wochen-Spanne, Analysteneinschätzung; Datenstand 20./21. August 2026)
Hinweis und Haftungsausschluss: Dieser Beitrag ist journalistische Einordnung und Recherche, keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Alle Zahlen stammen aus den oben verlinkten Originalquellen und tragen den jeweils genannten Stichtag; Geschäftszahlen sind auf den 31. Dezember 2025 beziehungsweise den 30. Juni 2026 bezogen, Marktdaten auf den 20./21. August 2026. Aktien können jederzeit erheblich an Wert verlieren, ein Totalverlust ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse. Prüfe jede Anlageentscheidung selbst und ziehe im Zweifel eine unabhängige Beratung hinzu.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 3.305,8 | 3.069,3 | 2.257,3 | 2.490,4 | 2.921,7 |
| Betriebsergebnis (EBIT) | 434,0 | 232,7 | 60,9 | 114,3 | 165,5 |
| Nettogewinn | 323,2 | 162,3 | 30,4 | 73,3 | 115,6 |
| Nettomarge | 9,8 % | 5,3 % | 1,3 % | 2,9 % | 4,0 % |
| Gewinn je Aktie | 11,90 $ | 5,94 $ | 1,11 $ | 2,61 $ | 3,98 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell und Marktstellung positiv
- Titelversicherung ist ein reguliertes Geschäft mit hohen Eintrittshürden: Archive, Lizenzen in jedem Bundesstaat und ein Schadenverlauf über Jahrzehnte. Stewart ist seit 1893 im Markt, die Versicherungstochter Stewart Title Guaranty trägt „A-“-Ratings von Fitch und A.M. Best (Stand 31.12.2025). Einschränkend: Das Unternehmen räumt im Geschäftsbericht für 2025 selbst ein, dass Fidelity National Financial, First American und Old Republic jeweils erheblich höhere Bruttoerlöse haben.
- Ertragskraft im Zyklus neutral
- Stewart überstand den Zinsschock ohne Verlustjahr — der Gewinn je Aktie fiel aber von 11,90 US-Dollar (2021) auf 1,11 (2023) und stand 2025 erst wieder bei 4,05. Der Umsatz erreichte 2025 mit 2.921,6 Millionen US-Dollar 88 Prozent des Jahres 2021, der Gewinn je Aktie nur 34 Prozent. Im ersten Halbjahr 2026 stieg der Umsatz um 26 Prozent und der Nettogewinn von 35,0 auf 54,2 Millionen.
- Marge im Kerngeschäft negativ
- Im zweiten Quartal 2026 wuchs der operative Umsatz des Titelsegments um 15 Prozent auf 683,6 Millionen US-Dollar, während das Vorsteuerergebnis um 1 Prozent auf 48,6 Millionen fiel und die Segmentmarge von 8,1 auf 6,9 Prozent sank. Ursache ist der Mix: Das Agenturgeschäft legte brutto um 25 Prozent zu, führte davon aber 314,9 von 377,0 Millionen an die Agenturen ab.
- Bilanzqualität negativ
- Vom Eigenkapital von 1.663,4 Millionen US-Dollar zum 30. Juni 2026 entfallen 1.293,8 Millionen auf Firmenwert und 321,6 Millionen auf immaterielle Werte — rund 97 Prozent. Materiell bleiben rechnerisch 48,0 Millionen oder 1,58 US-Dollar je Aktie bei einem ausgewiesenen Buchwert von 54,63. KPMG führt die Firmenwert-Prüfung im Geschäftsbericht für 2025 als „Critical Audit Matter“; einen Sicherheitsabstand zwischen Zeitwert und Buchwert nennt Stewart nicht.
- Finanzierung und Ausschüttung positiv
- Die Anleihe über 450 Millionen US-Dollar kostet 3,6 Prozent und läuft bis 15. November 2031; der Verschuldungsgrad lag zum 30. Juni 2026 bei rund 28 Prozent der Gesamtkapitalisierung, die Kasse bei 261,6 Millionen, der freie Rahmen der Kreditlinie bei 97,5 Millionen. Die Dividende von 58,5 Millionen war 2025 durch 132,3 Millionen freien Mittelzufluss 2,3-fach gedeckt — im Tiefpunktjahr 2023 dagegen nicht.
- Verwässerung negativ
- Im vierten Quartal 2025 gab Stewart 2.185.000 neue Aktien für netto 140,8 Millionen US-Dollar aus, um die MCS-Übernahme mitzufinanzieren. Die verwässerte Durchschnittsaktienzahl stieg dadurch binnen eines Jahres von 28,330 auf 30,853 Millionen (plus 8,9 Prozent): Im zweiten Quartal 2026 legte der Nettogewinn um 17 Prozent zu, der Gewinn je Aktie nur um 7 Prozent.
Stewart Information Services hat den Zinsschock ohne ein einziges Verlustjahr überstanden, finanziert sich zu 3,6 Prozent bis 2031 und verdiente die Dividende 2025 mit dem 2,3-Fachen. Der Umsatz erreichte 2025 wieder 88 Prozent des Rekordjahres 2021 — der Gewinn je Aktie mit 4,05 US-Dollar nur 34 Prozent der damaligen 11,90. Dahinter stehen drei Verschiebungen: ein Mix zugunsten der Kanäle, in denen weniger hängen bleibt, ein um 52 Prozent gestiegener Zinsaufwand im ersten Halbjahr 2026 und 2.185.000 neue Aktien. Und vom Buchwert von 54,63 US-Dollar je Aktie sind rechnerisch rund 1,58 materiell. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Substanzprüfung fällt nicht negativ aus: Es gibt keinen Hinweis auf gefährdete Unternehmensfortführung, das Eigenkapital ist positiv, die Zinsdeckung liegt bei rund dem Sechsfachen, der Verschuldungsgrad bei rund 28 Prozent der Gesamtkapitalisierung, und alle Kreditauflagen waren zuletzt eingehalten. Gelb steht hier für zwei offene operative Fragen. Erstens: Das Kerngeschäft wuchs im zweiten Quartal 2026 um 15 Prozent beim Umsatz, verdiente aber 1 Prozent weniger als im Vorjahresquartal — ob Stewart aus dem Agenturwachstum je wieder Ergebnis machen kann, ist unbewiesen. Zweitens: 97 Prozent des Eigenkapitals bestehen aus Firmenwert und immateriellen Werten, deren Bewertung der Abschlussprüfer ausdrücklich als besonders ermessensbehaftet einstuft, ohne dass Stewart einen Sicherheitsabstand nennt. Das ist ein Urteil über die Substanz des Unternehmens, nicht über den Kurs: Ob die Aktie zu 68,96 US-Dollar teuer oder billig ist, entscheiden die Scanner, nicht diese Ampel.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war die laufende Sichtung des US-Aktienuniversums, nicht ein Treffer in unserem hauseigenen Aktien-Scanner — Stewart war in unserem Bestand bis zum 21. August 2026 nicht geführt. Auslöser für den Zeitpunkt war der Quartalsbericht zum 30. Juni 2026 vom 4. August 2026.
- Verwechslungsgefahr: Der Ticker STC gehört Stewart Information Services Corporation (CIK 0000094344, NYSE, Titelversicherung) — nicht einem der zahlreichen gleichlautenden Kürzel an ausländischen Handelsplätzen. Die Zuordnung wurde gegen die Ticker-Registrierung der SEC geprüft; das Unternehmen führt keine früheren Firmennamen.
- Geschäftszahlen tragen jeweils ihren eigenen Bilanz- oder Berichtsstichtag (31.12.2025 bzw. 30.06.2026); Kurs, Börsenwert, Bewertungskennzahlen und 52-Wochen-Spanne haben den Datenstand 20./21. August 2026. Die Zahlen für 2021 und 2022 stammen aus dem Geschäftsbericht für 2022. Analysen sind evergreen — ein Tageskurs ist kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei STC geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Stewart Information Services Corp (STC) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Stewart Information Services Corporation (NYSE: STC) ist ein US-Titelversicherer: Das Unternehmen durchsucht Eigentumsunterlagen von Immobilien, prüft, ob dem Verkäufer das Objekt wirklich gehört, und versichert das Ergebnis. Die Prämie wird einmal beim Kauf gezahlt und deckt danach unbefristet Schäden aus Ereignissen vor dem Kauf. Dazu kommen Immobiliendienstleistungen wie Bonitätsauskünfte, Bewertungen und Objektsicherung. Der Konzern sitzt in Houston, Texas, besteht seit 1893 und beschäftigte zum 31. Dezember 2025 rund 7.800 Menschen.
Dafür gibt es drei belegte Gründe. Erstens der Mix: Gegenüber 2021 schrumpfte das margenstarke Direktgeschäft um 17 Prozent und das Agenturgeschäft um 20 Prozent, während die margenschwächeren Immobiliendienste um 51 Prozent wuchsen. Zweitens die Zinsen: Der Zinsaufwand stieg im ersten Halbjahr 2026 um 52 Prozent auf 15,1 Millionen US-Dollar. Drittens die Aktienzahl: Im vierten Quartal 2025 kamen 2.185.000 neue Aktien hinzu. 2025 lag der Umsatz bei 88 Prozent des Jahres 2021, der Gewinn je Aktie bei 34 Prozent.
Wenig. Zum 30. Juni 2026 lag das Stewart zuzurechnende Eigenkapital bei 1.663,4 Millionen US-Dollar, entsprechend einem Buchwert von 54,63 US-Dollar je Aktie. Davon entfielen 1.293,8 Millionen auf Firmenwert und 321,6 Millionen auf sonstige immaterielle Vermögenswerte — zusammen rund 97 Prozent. Materiell bleiben rechnerisch etwa 48,0 Millionen US-Dollar oder 1,58 US-Dollar je Aktie. Bei einem Dienstleister ohne Fabriken ist ein hoher Anteil immaterieller Werte normal; die Größenordnung heißt aber, dass das niedrige Kurs-Buchwert-Verhältnis keine Substanzreserve beschreibt.
Auf Jahressicht ja, mit deutlichem Abstand. 2025 zahlte Stewart 58,5 Millionen US-Dollar Dividende bei einem freien Mittelzufluss von 132,3 Millionen (205,7 Millionen operativer Mittelzufluss abzüglich 73,4 Millionen Sachinvestitionen) — eine 2,3-fache Deckung. 2024 lag der Faktor bei 1,8. Im Tiefpunktjahr 2023 war die Ausschüttung dagegen nicht verdient: 50,5 Millionen Dividende gegen 45,2 Millionen freien Mittelzufluss. Halbjahreszahlen wirken schlechter, weil das Geschäft saisonal in der zweiten Jahreshälfte stärker läuft.
Im Dezember 2025 kaufte Stewart den Dienstleister Mortgage Contracting Services für 332,7 Millionen US-Dollar in bar. MCS erledigt Objektsicherung und Außendienstarbeiten für Hypothekenverwalter und gehört zum Segment Immobiliendienste. Von dem Kaufpreis entfielen laut Geschäftsbericht (10-K) für 2025 rund 152,2 Millionen auf Firmenwert und 175,0 Millionen auf immaterielle Vermögenswerte — zusammen etwa 98 Prozent. Finanziert wurde die Übernahme über eine Kapitalerhöhung von netto 140,8 Millionen und eine Ziehung von 200,0 Millionen aus der Kreditlinie.
Zum 30. Juni 2026 standen 646,7 Millionen US-Dollar Finanzschulden in der Bilanz. Davon entfallen 446,4 Millionen auf eine unbesicherte Anleihe mit 3,6 Prozent Kupon, fällig am 15. November 2031, und 200,0 Millionen auf eine gezogene Kreditlinie mit einem Rahmen von 297,5 Millionen; 97,5 Millionen davon waren noch frei. Der Verschuldungsgrad lag bei rund 28 Prozent der Gesamtkapitalisierung. Fitch bewertet die Anleihe mit „BBB“, die Versicherungstochter Stewart Title Guaranty mit „A-“.
Stewart ist die kleinste der vier großen Anbieter. Der Geschäftsbericht für 2025 nennt Fidelity National Financial, First American und Old Republic als größte Wettbewerber und räumt wörtlich ein, dass jeder von ihnen „substantially greater gross revenues“ hat — also erheblich höhere Bruttoerlöse — und dass deren Holdings über deutlich mehr Kapital verfügen. Einen eigenen Marktanteil in Prozent nennt Stewart nicht; das Unternehmen beschreibt sich als „one of the leading title insurers in the United States“.
Zum Kurs von 68,96 US-Dollar am 20. August 2026 und rund 30,52 Millionen ausstehenden Aktien lag der Börsenwert bei etwa 2,10 Milliarden US-Dollar. Daraus ergibt sich ein Kurs-Gewinn-Verhältnis von rund 15 auf Basis der zurückliegenden zwölf Monate, ein Kurs-Umsatz-Verhältnis von rund 0,6 und ein Kurs-Buchwert-Verhältnis von rund 1,26. Die Dividendenrendite liegt bei gut 3 Prozent. Die 52-Wochen-Spanne reichte von 56,65 bis 76,79 US-Dollar (Datenstand 20. August 2026).
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.