Papa John's: Die Dividende fraß 2025 den kompletten freien Mittelzufluss — ein Jahr später war sie weg
Papa John's kennt jeder: sechs Zutaten im Teig, eine Marke seit 1984, rund 6.000 Filialen. Der Umsatz steht seit fünf Jahren still, das Ergebnis fiel von 120,0 auf 30,5 Millionen US-Dollar, und 2025 zehrte die Dividende von 61,1 Millionen den freien Mittelzufluss von 61,3 Millionen fast auf den Dollar genau auf. Am 6. August 2026 strich der Vorstand die Dividende und senkte die Ergebnisprognose um 20 Millionen. In der Bilanz zum 28. Juni 2026 steht ein Eigenkapital-Fehlbetrag von 442,3 Millionen. Wir lesen die Berichte an die US-Börsenaufsicht SEC Zeile für Zeile und zeigen dir, wo dieses Warnsignal ein Jahr vorher schon schwarz auf weiß stand.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. Oktober 2026
- Schlusskurs
- 19,40 $ -0,90 %
- Marktkapitalisierung
- 0,6 Mrd. $
- KGV
- 24,6
- Wachstums-Score
- 3/10
- AAQS
- 3/10
Kursentwicklung seit 20. August 2026: -16,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 19,60 $ bis 55,30 $ · Letzter Kurs: 19,40 $ (Stand: 2. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die sich besonders gern als Vernunft verkleidet, und sie geht so: „Die Firma zahlt seit Jahren eine Dividende. So schlecht kann es also nicht stehen.“ Nennen wir sie die Dividenden-Falle. Sie ist deshalb so tückisch, weil eine laufende Dividende wie ein Gütesiegel wirkt — ein sichtbares, wiederkehrendes Lebenszeichen aus der Kasse. Nur ist eine Dividende kein Beweis dafür, dass Geld da ist. Sie ist erst einmal nur der Beweis, dass jemand beschlossen hat, sie zu überweisen.
Bei Papa John’s International, Inc. lässt sich diese Falle ungewöhnlich sauber vermessen, weil die Zahlen im Geschäftsbericht direkt nebeneinanderstehen. Im Geschäftsjahr 2025 erwirtschaftete der Konzern einen freien Mittelzufluss von 61,305 Millionen US-Dollar. Im selben Jahr überwies er 61,141 Millionen US-Dollar Dividende an seine Stammaktionäre. Es blieben also 164.000 Dollar übrig — bei einem Konzern mit über zwei Milliarden Umsatz. Ein Jahr später, am 6. August 2026, strich der Verwaltungsrat die Dividende. Machen wir also einen Deal: Wir lesen gemeinsam den Quartalsbericht zum 28. Juni 2026, die Ergebnismitteilung desselben Tages und die Geschäftsberichte der Jahre davor — und am Ende weißt du, welche dieser Zahlen ein Anleger schon 2025 hätte sehen können. Was du daraus machst, entscheidest du selbst.
Was Papa John’s eigentlich verdient — und woher das Geld wirklich kommt
Papa John’s begann 1984 in Jeffersonville, Indiana, ging 1993 an die Börse und ist heute an der Technologiebörse Nasdaq unter dem Kürzel PZZA notiert. Der Hauptsitz liegt in Louisville im US-Bundesstaat Kentucky, ein zweiter in Atlanta, Georgia. Zum 28. Juni 2026 gab es weltweit 5.978 Papa-Johns-Restaurants in 51 Ländern und Gebieten.
Der erste Reflex — „ein Pizzakonzern mit 6.000 Filialen“ — führt in die Irre. Nur 456 dieser Restaurants gehörten dem Konzern selbst (alle in Nordamerika), dazu 13 in Großbritannien. Die übrigen 5.509 sind Franchise-Betriebe: eigenständige Unternehmer, die das Schild, das Rezept und die Werbung mieten. Papa John’s verdient sein Geld deshalb in vier klar getrennten Segmenten, und sie sind sehr unterschiedlich groß.
- Eigene Restaurants in Nordamerika. Segmentumsatz 138,936 Millionen US-Dollar im Quartal zum 28. Juni 2026, Segmentergebnis (bereinigtes EBITDA) 6,635 Millionen. Das ist der personalintensivste und margenschwächste Teil — von jedem Dollar Umsatz blieben hier zuletzt knapp fünf Cent.
- Franchise in Nordamerika. Segmentumsatz 33,268 Millionen, Segmentergebnis 23,740 Millionen. Hier liegt die eigentliche Ertragsmaschine: Der Standard-Franchisevertrag sieht eine Gebühr von 5 Prozent des Filialumsatzes vor, und die kostet den Konzern kaum etwas. Rund 71 Cent je Dollar Segmentumsatz blieben zuletzt übrig.
- Belieferung (Kommissariate). Segmentumsatz 255,829 Millionen, Segmentergebnis 22,334 Millionen. Elf Verteilzentren in den USA und eines in Kanada produzieren Teig und liefern zweimal wöchentlich Soße, Käse, Papier und Reinigungsmittel an jede Filiale. Franchisenehmer müssen Teig und Pizzasoße dort kaufen. Umsatzstark, margenschwach — knapp neun Cent je Dollar.
- International. Segmentumsatz 45,040 Millionen, Segmentergebnis 7,371 Millionen. Fast reines Franchise-Geschäft mit 2.539 Restaurants.
Merksatz: Papa John’s ist zu einem großen Teil kein Pizzabäcker, sondern ein Lizenz- und Logistikunternehmen. Und das erklärt, warum ein Rückgang der Filialumsätze im Konzernergebnis so hart durchschlägt: Fällt der Umsatz in den Franchise-Filialen, fällt gleichzeitig die Gebühr und die Menge, die das Verteilzentrum ausliefert. Zwei Segmente werden vom selben Ereignis getroffen.
Die durchschnittlichen Jahresumsätze je Filiale nennt der Geschäftsbericht für 2025 offen: 1,3 Millionen US-Dollar in einem eigenen Restaurant, 1,1 Millionen in einem nordamerikanischen Franchise-Restaurant. Ein Franchisenehmer zahlt davon rund 55.000 Dollar Gebühr im Jahr — plus alles, was er im Verteilzentrum einkaufen muss.
Die Firmengeschichte für Anleger
-
2021
September: Anleihe über 400 Millionen zu 3,875 Prozent
Der Konzern sichert sich bis September 2029 günstiges Fremdkapital. Für Aktionäre bedeutet das kalkulierbare Zinsen — aber auch eine Schuldenlast, die unabhängig vom Umsatz bedient werden muss.
-
2023
Dezember: Umbau des Auslandsgeschäfts beginnt
Der International Transformation Plan startet und kostet bis Ende 2025 insgesamt 34,4 Millionen US-Dollar. Er zahlt sich aus: Das Auslandsgeschäft ist heute der einzige wachsende Teil des Konzerns.
-
2024
August: Todd Penegor wird Vorstandsvorsitzender
Der frühere Wendy's-Chef übernimmt die Führung. Für Anleger beginnt damit die Uhr für einen Turnaround, dessen Zwischenstand zwei Jahre später fallende Umsätze und eine gestrichene Dividende zeigt.
-
2025
November: 85 eigene Restaurants an Franchisenehmer abgegeben
Die Refranchisierung senkt den ausgewiesenen Konzernumsatz um rund 25 Millionen je Quartal und macht die Zahlen ab 2026 schwerer vergleichbar — ein Detail, das jeder Umsatzvergleich berücksichtigen muss.
-
2025
Dezember: Enterprise Transformation Plan beschlossen
Der Verwaltungsrat startet ein Umbauprogramm mit Filialschließungen und einer um 7 Prozent kleineren Konzernbelegschaft. Kosten 24 bis 31 Millionen, erhoffter Nutzen mindestens 30 Millionen Einsparung bis 2027.
-
2026
30. Juni: Finanzvorstand tritt zurück
Ravi Thanawala verlässt den Konzern zu einem anderen börsennotierten Unternehmen. Fünf Wochen später fallen Dividende und Prognose — die Interimslösung ist zugleich die zweite Amtszeit desselben Mannes.
-
2026
6. August: Dividende gestrichen, Prognose gesenkt
Der Verwaltungsrat setzt die Quartalsdividende ab dem dritten Quartal aus und senkt die EBITDA-Erwartung um 20 Millionen. Rund 61 Millionen im Jahr bleiben künftig in der Firma statt auf dem Aktionärskonto.
Wie die Aktie auf unseren Tisch kam
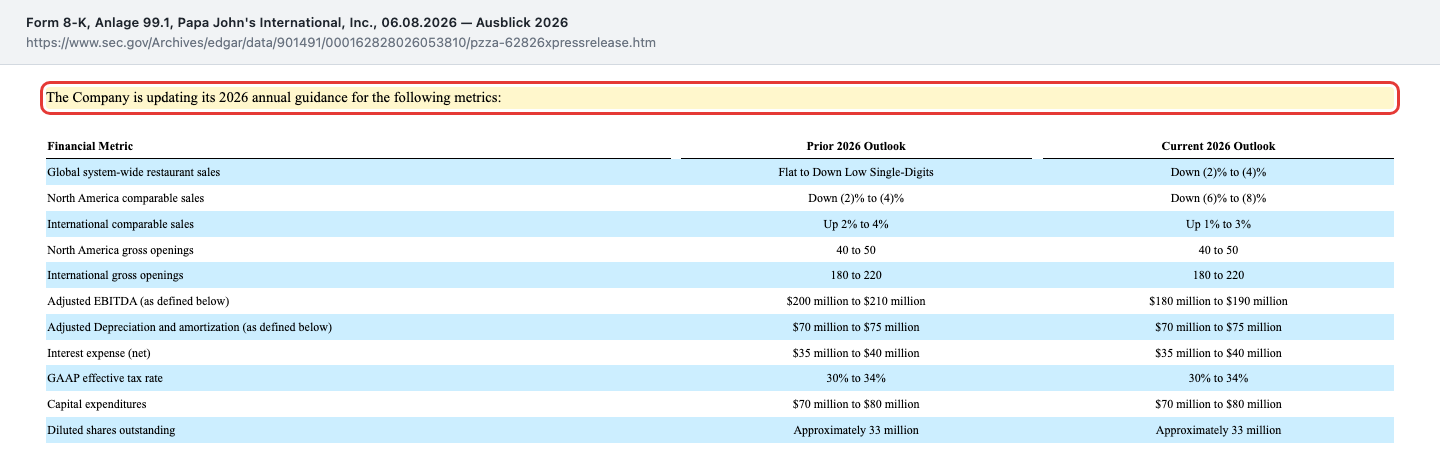
Kein Kennzahlenfilter hat uns hierher geführt, sondern eine Pflichtmeldung. Am 6. August 2026 reichte Papa John’s bei der US-Börsenaufsicht SEC eine Ad-hoc-Meldung ein — Formular 8-K, Punkt 2.02, das für Ergebnismitteilungen vorgesehen ist. Am selben Tag ging der Quartalsbericht (10-Q) zum 28. Juni 2026 ein. In der Anlage 99.1 dieser Meldung stehen drei Dinge nebeneinander, die selten zusammen auftreten: ein Umsatzrückgang, eine gesenkte Jahresprognose und die Streichung der Dividende.
Wer solche Meldungen sammelt, weiß: Ein Vorstand, der die Dividende streicht, tut das nie leichtfertig. Es ist die sichtbarste Kapitulation vor der eigenen Kasse, die ein Unternehmen öffentlich vollziehen kann. Genau deshalb lohnt der zweite Blick — zumal der Vorstandsvorsitzende in derselben Meldung ungewöhnlich offen wird:
„While our transformation is taking longer than anticipated, we continue to execute our strategy with discipline and focus and are seeing encouraging progress, including a growing and highly engaged Papa Rewards membership, supply chain savings, and AI-driven improvements to the customer ordering experience.“
Übersetzung: „Auch wenn unser Umbau länger dauert als erwartet, setzen wir unsere Strategie diszipliniert und konzentriert um und sehen ermutigende Fortschritte — darunter eine wachsende und stark engagierte Papa-Rewards-Mitgliedschaft, Einsparungen in der Lieferkette und KI-gestützte Verbesserungen der Bestellstrecke für unsere Kunden.“
— Todd Penegor, Vorstandsvorsitzender, Papa John’s International, Inc., SEC-Meldung 8-K vom 06.08.2026, Anlage 99.1
Unser hauseigener Aktien-Scanner zeichnet dazu das folgende Bild (Datenstand 20. August 2026) — und es ist bemerkenswert widersprüchlich. Der Piotroski-Score liegt bei 5 von 9: Diese Punkteskala misst neun Merkmale einer gesunden Bilanz, von der Profitabilität über die Verschuldung bis zur Effizienz. Fünf von neun ist Mittelmaß — ein kerngesundes Unternehmen steht bei 8 oder 9. Der Altman-Z-Wert von 3,12 hingegen liegt oberhalb der Schwelle von 2,6, ab der diese für Dienstleister und Nicht-Produzenten angepasste Variante (Z″) von einer sicheren Zone spricht; sie rechnet bewusst mit dem Buchwert statt dem Börsenwert und ist damit gerade für einen Franchise-Geber wie Papa John's aussagekräftiger als der klassische Altman-Z für Industriebetriebe. Und die Kursentwicklung ist eindeutig: Die Aktie notierte zum 20. August 2026 57,8 Prozent unter ihrem 52-Wochen-Hoch und nur 0,4 Prozent über ihrem 52-Wochen-Tief.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt, denn das gibt es hier. Papa John’s ist ein Konzern, der über zwei Milliarden US-Dollar im Jahr umsetzt, der seit Jahrzehnten profitabel ist, der in jedem einzelnen der letzten fünf Jahre einen positiven operativen Cashflow erzielt hat und dessen internationales Geschäft im Quartal zum 28. Juni 2026 das siebte Quartal in Folge steigende Vergleichsumsätze meldete. Das ist keine Kleinigkeit.
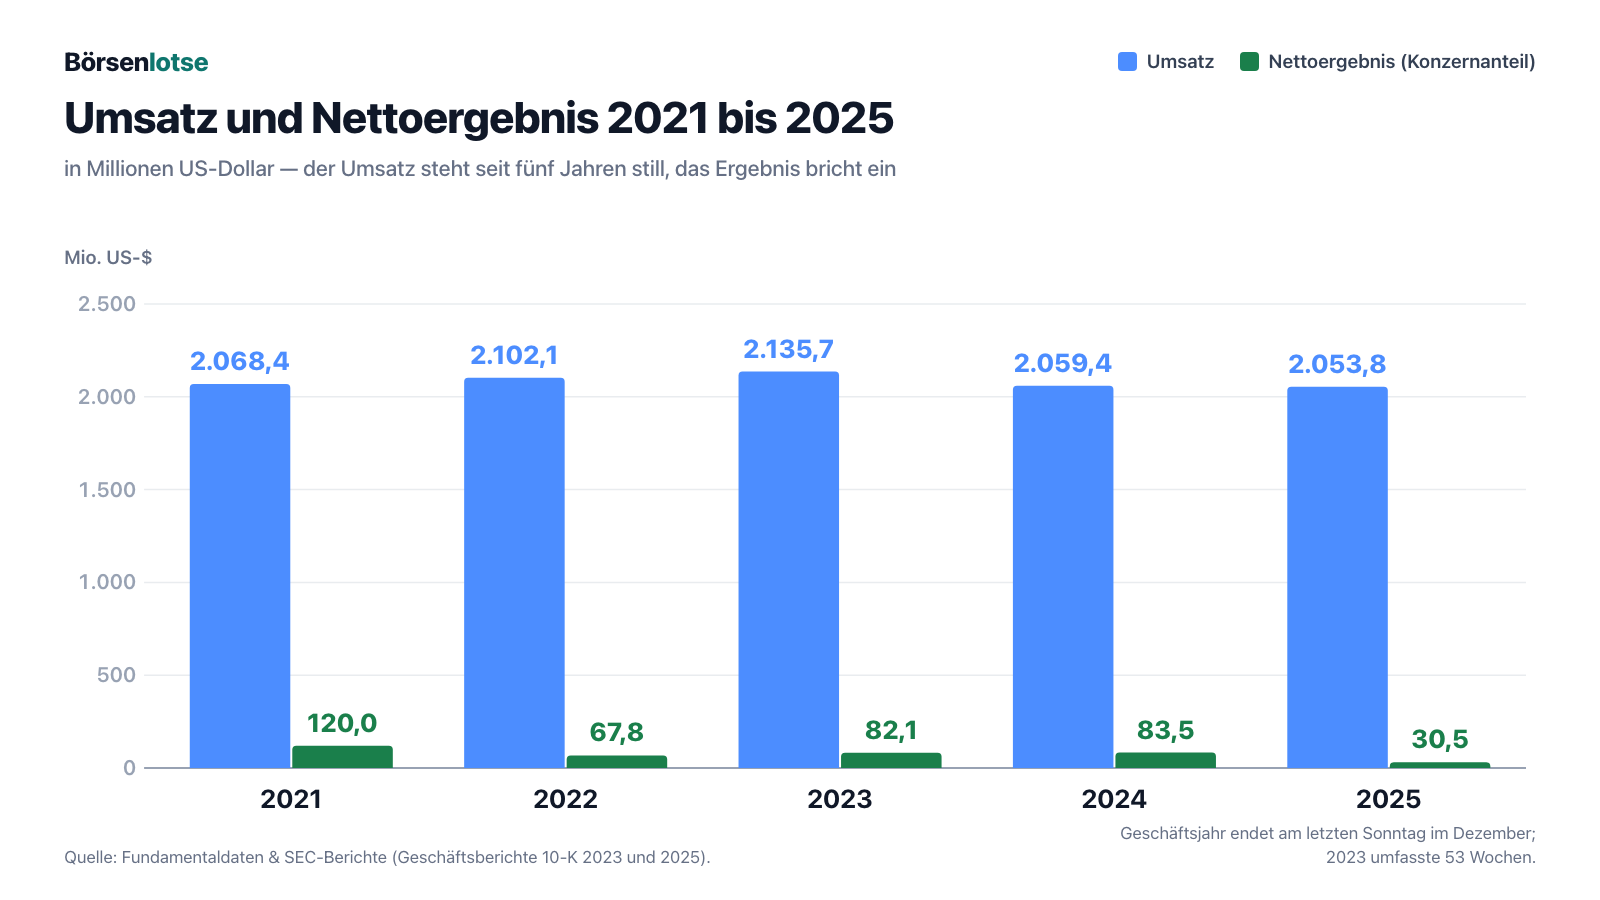
Jetzt das Unangenehme. Der Umsatz ist seit fünf Jahren praktisch unverändert: 2.068,4 Millionen (2021), 2.102,1 (2022), 2.135,7 (2023), 2.059,4 (2024), 2.053,8 (2025). Das Spitzenjahr 2023 hatte dabei einen technischen Vorteil, den der Geschäftsbericht offen benennt: Das Geschäftsjahr endet bei Papa John’s am letzten Sonntag im Dezember, und 2023 umfasste 53 statt 52 Wochen — eine Woche Umsatz mehr als in jedem anderen Jahr der Reihe.
Der Ergebnisverlauf ist deutlicher. Das dem Konzern zurechenbare Nettoergebnis fiel von 120,0 Millionen (2021) über 67,8 (2022), 82,1 (2023) und 83,5 (2024) auf 30,5 Millionen im Jahr 2025. Der Gewinn je Aktie (verwässert) fiel im selben Schritt von 2,54 US-Dollar (2024) auf 0,90 US-Dollar (2025). Von jedem Umsatzdollar blieben 2025 also 1,5 Cent übrig.
Das laufende Jahr setzt den Trend fort. Im Quartal zum 28. Juni 2026 sank der Umsatz um 8,8 Prozent auf 482,397 Millionen US-Dollar, das Nettoergebnis um 1,0 Million auf 8,700 Millionen, der verwässerte Gewinn je Aktie von 0,28 auf 0,24 US-Dollar. Ein Teil des Umsatzrückgangs ist erklärbar und nicht dramatisch: Rund 25 Millionen entfallen auf 85 eigene Restaurants, die im vierten Quartal 2025 an Franchisenehmer abgegeben wurden — deren Umsatz taucht seither nicht mehr im Konzern auf, ihre Gebühren dafür schon. Der Rest ist echter Rückgang.
Ein Lichtblick in derselben Zahlenreihe: Das bereinigte EBITDA blieb mit 52,719 Millionen praktisch unverändert gegenüber 52,615 Millionen im Vorjahresquartal — der Konzern hat den Umsatzrückgang durch niedrigere Verwaltungskosten und günstigere Rohstoffe fast vollständig aufgefangen. Wer nur auf diese eine Zeile schaut, sieht ein stabiles Unternehmen. Genau deshalb schauen wir weiter.
Unbequeme Wahrheit Nr. 1: Die Dividende war schon 2025 aufgezehrt
Der freie Mittelzufluss ist die ehrlichste Zahl in jedem Geschäftsbericht. Er beantwortet die simple Frage: Wie viel Geld ist am Ende des Jahres tatsächlich übrig, nachdem der Betrieb gelaufen ist und die Maschinen, Öfen und Ladeneinrichtungen bezahlt wurden? Alles, was darüber hinaus ausgeschüttet wird, kommt aus der Kasse oder aus neuen Schulden.
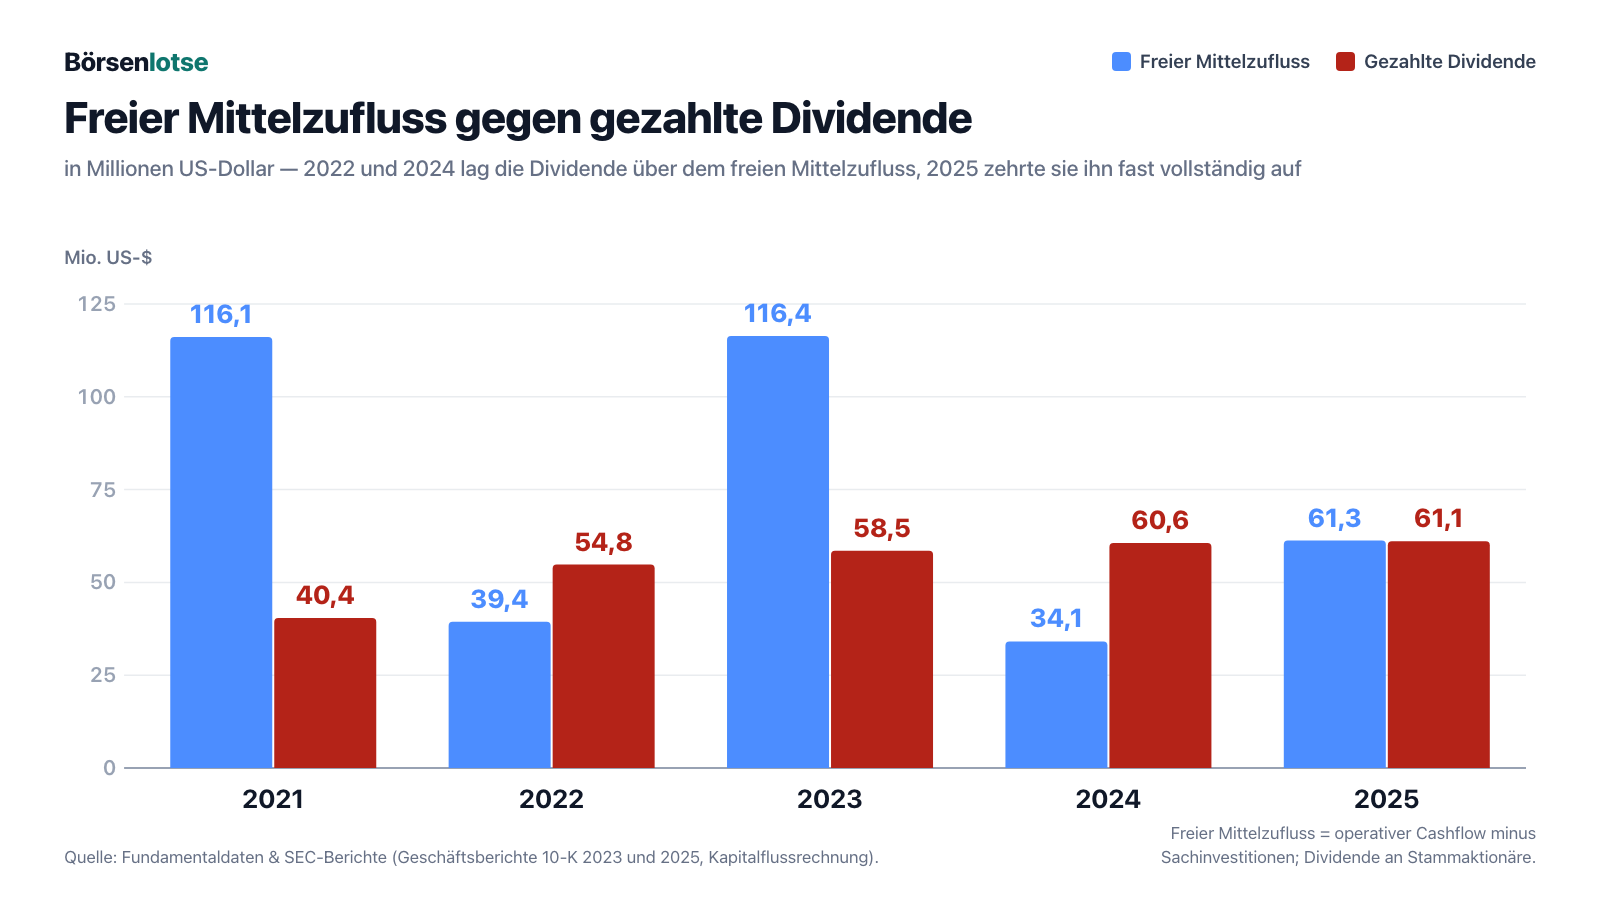
Bei Papa John’s sah diese Rechnung so aus (alle Zahlen aus den Kapitalflussrechnungen der Geschäftsberichte 10-K für 2023 und 2025, in Millionen US-Dollar):
- 2021: 184,675 operativer Cashflow − 68,559 Sachinvestitionen = 116,1 freier Mittelzufluss, Dividende 40,356 — reichlich Luft.
- 2022: 117,808 − 78,391 = 39,4, Dividende 54,767 — die Dividende übersteigt den Mittelzufluss um 39 Prozent.
- 2023: 193,055 − 76,620 = 116,4, Dividende 58,451 — wieder komfortabel.
- 2024: 106,632 − 72,484 = 34,1, Dividende 60,559 — die Dividende ist fast doppelt so hoch.
- 2025: 126,000 − 64,695 = 61,3, Dividende 61,141 — es bleiben 164.000 Dollar.
Und dann kam das erste Halbjahr 2026. Der Konzern erwirtschaftete 35,828 Millionen operativen Cashflow, investierte 26,356 Millionen und wies damit einen freien Mittelzufluss von 9,472 Millionen US-Dollar aus — nach 36,538 Millionen im Vorjahreszeitraum. Ausgezahlt wurden im selben Halbjahr 30,864 Millionen Dividende, mehr als das Dreifache. Am 6. August 2026 zog der Verwaltungsrat die Reißleine:
„Leveraging this framework and the Company’s commitment to allocating capital to the highest return opportunities, the Papa John’s Board of Directors voted to suspend the quarterly dividend, beginning with the third quarter 2026 dividend.“
Übersetzung: „Ausgehend von diesem Rahmen und der Selbstverpflichtung des Unternehmens, Kapital den Gelegenheiten mit der höchsten Rendite zuzuteilen, hat der Verwaltungsrat von Papa John’s beschlossen, die Quartalsdividende auszusetzen — beginnend mit der Dividende für das dritte Quartal 2026.“
— Papa John’s International, Inc., SEC-Meldung 8-K vom 06.08.2026, Anlage 99.1
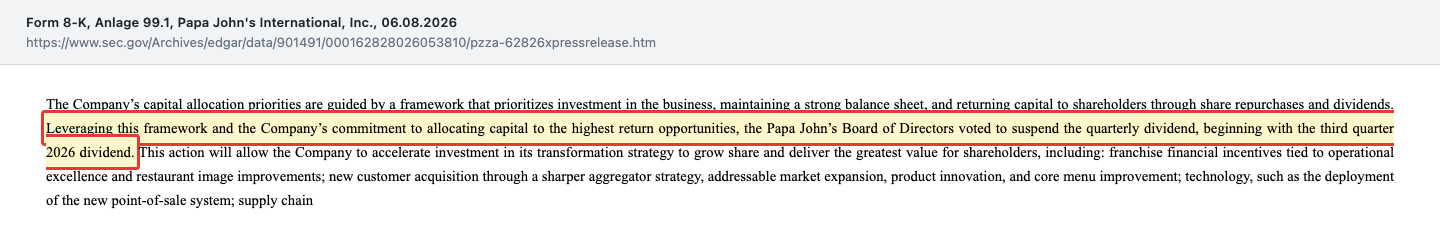
Wichtig für die Einordnung: Diese Streichung ist keine Fehlentscheidung — sie ist die verspätete richtige. Wer die Kapitalflussrechnung von 2024 und 2025 gelesen hatte, wusste, dass die Dividende bereits aus der Substanz kam. Bemerkenswert ist nicht der Beschluss, sondern wie lange er gedauert hat. Das Muster kennen wir aus unserer Analyse zu Krispy Kreme, wo die Dividende nach dem ersten Quartal 2025 endete: Eine bekannte Marke, ein Franchise-Modell, eine Dividende, die von der Kasse nicht mehr getragen wurde.
Unbequeme Wahrheit Nr. 2: 442 Millionen Eigenkapital-Fehlbetrag — und woher er kommt
In der Bilanz zum 28. Juni 2026 steht eine Zahl, die man nicht überlesen sollte: Die Bilanzsumme beträgt 805,031 Millionen US-Dollar, die Verbindlichkeiten 1.246,244 Millionen. Unter dem Strich weist der Konzern deshalb einen Eigenkapital-Fehlbetrag von 442,274 Millionen US-Dollar aus. Auf Deutsch: Alles, was die Firma besitzt, reicht rechnerisch nicht aus, um alles zu bezahlen, was sie schuldet.
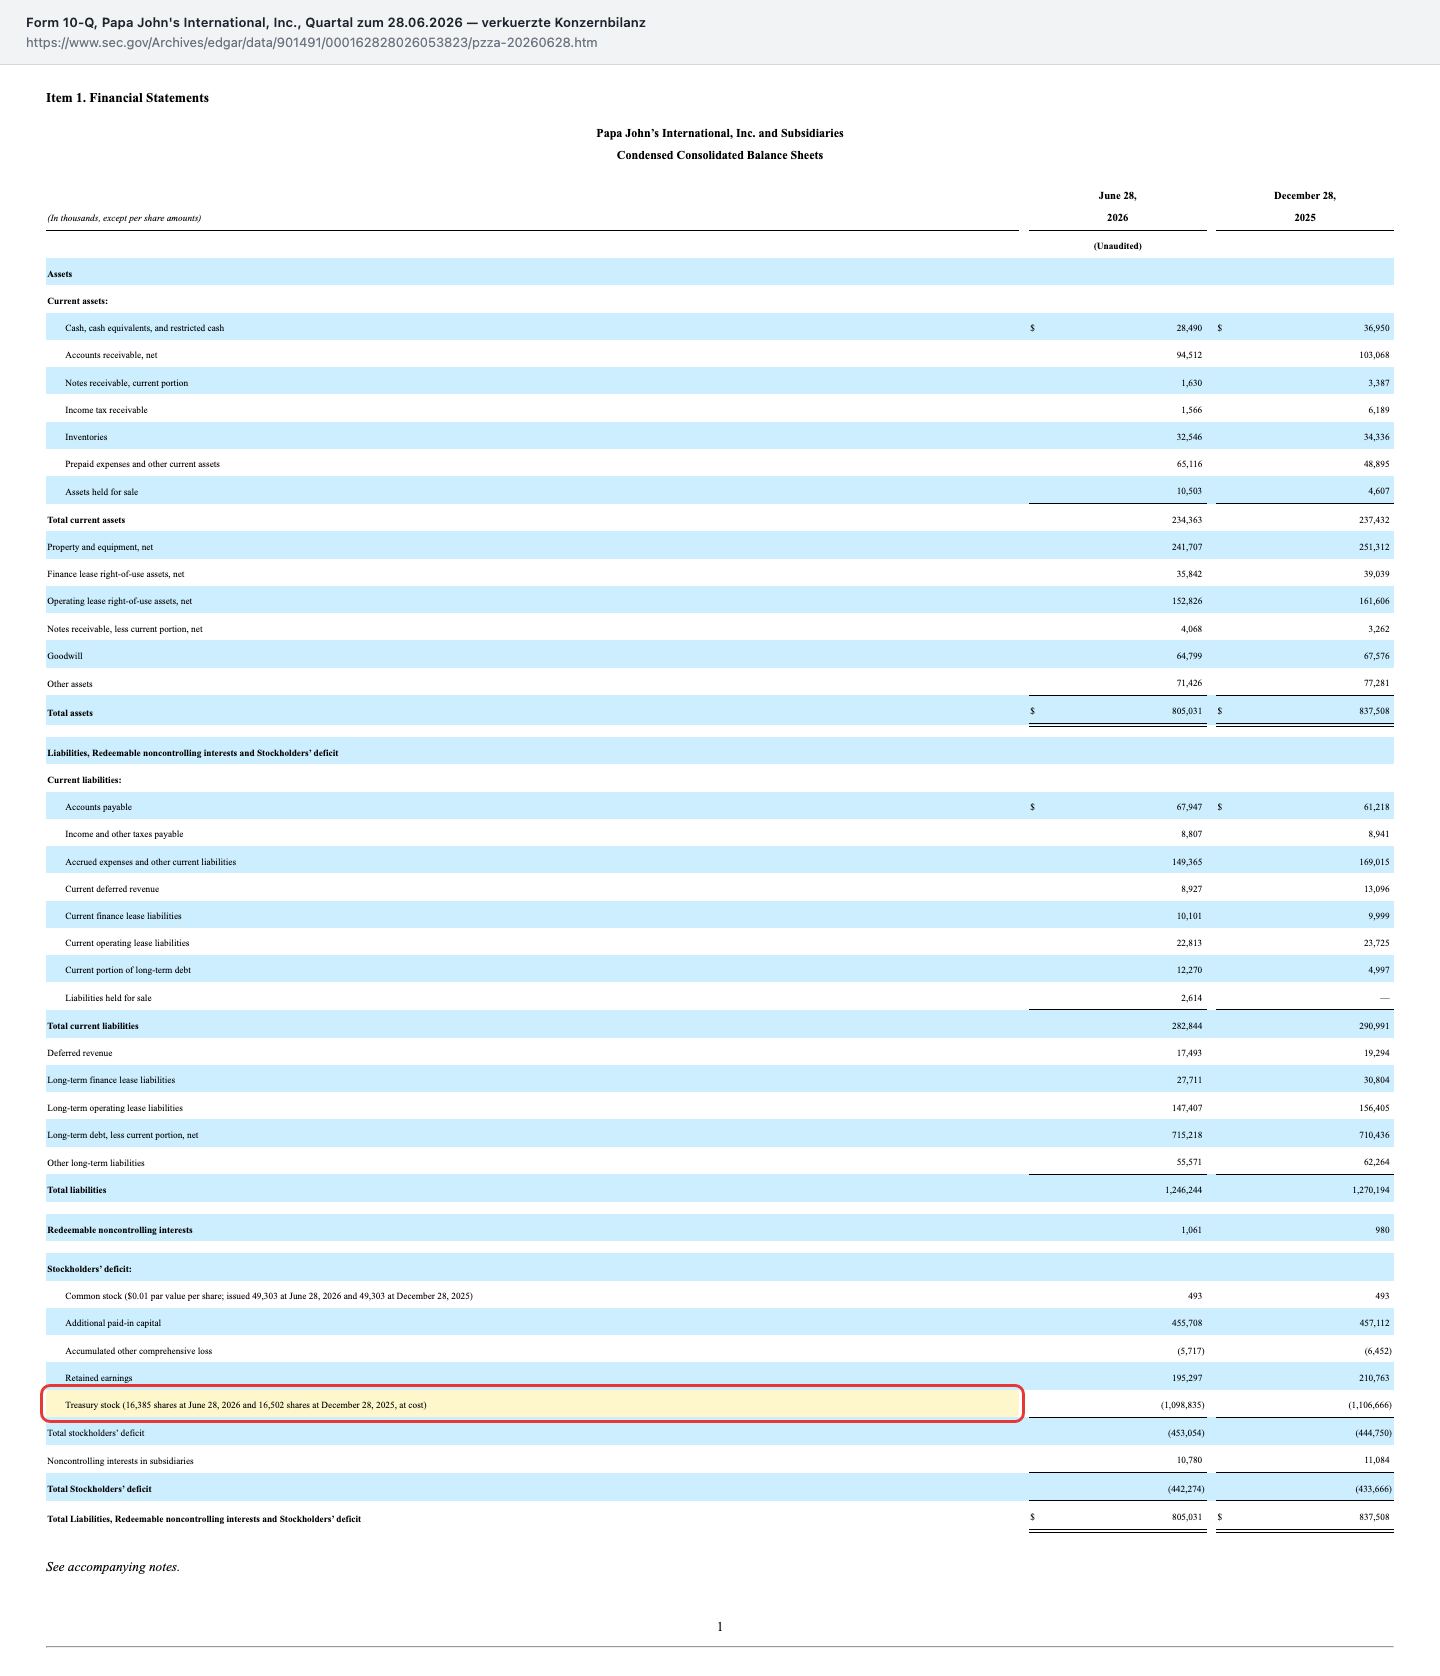
Jetzt kommt die ehrliche Einordnung, und sie ist wichtig. Dieser Fehlbetrag stammt nicht aus Verlusten. Die Gewinnrücklagen — also die Summe aller einbehaltenen Gewinne seit Gründung — sind mit 195,297 Millionen US-Dollar positiv. Das eingezahlte Kapital steht bei 455,708 Millionen. Was das Eigenkapital ins Minus zieht, ist eine einzelne Zeile: eigene zurückgekaufte Aktien mit 1.098,835 Millionen US-Dollar Anschaffungskosten.
Ein Bild dazu: Stell dir vor, du hast über zwanzig Jahre 1,1 Millionen Euro deiner eigenen Firmenanteile von Mitgesellschaftern zurückgekauft. Buchhalterisch verschwindet dieses Geld aus dem Eigenkapital — es ist ja an die Verkäufer geflossen. Ob das eine gute Entscheidung war, hängt allein davon ab, was die Anteile heute wert sind. Und hier wird es unangenehm: Der gesamte Börsenwert von Papa John’s lag zum Datenstand 20. August 2026 bei 766,1 Millionen US-Dollar. Die Rückkäufe haben mehr gekostet, als das ganze Unternehmen heute an der Börse wert ist.
Wie gefährlich ist der Fehlbetrag konkret? Diese Frage beantwortet die Bilanz nicht allein, deshalb die Gegenprobe an den Zahlen, auf die es ankommt:
- Schulden gegen Kasse. Finanzverbindlichkeiten 727,488 Millionen US-Dollar (715,218 langfristig plus 12,270 kurzfristig) gegen 28,490 Millionen Kasse. Das ist eine dünne Decke.
- Fälligkeiten. Die Anleihe über 400,0 Millionen mit 3,875 Prozent Zins läuft bis 15. September 2029; das Darlehen über 200,0 Millionen und die Kreditlinie über 600,0 Millionen bis 26. März 2030. Kurzfristig droht also nichts.
- Reserve. Von der Kreditlinie waren zum 28. Juni 2026 noch rund 468,7 Millionen US-Dollar frei.
- Kreditvertrags-Kennzahlen. Der Verschuldungsgrad lag bei 3,3 (erlaubt sind höchstens 5,25), die Zinsdeckung bei 3,3 (mindestens 2,00). Beide wurden zum 28. Juni 2026 eingehalten.
Wer den Puffer richtig einordnen will, muss ihn allerdings gegen die neue Prognose halten. Wird das bereinigte EBITDA wie am 6. August 2026 angekündigt nur noch 180 bis 190 Millionen statt 200 bis 210 Millionen erreichen, schrumpft der Abstand zur Verschuldungsgrenze — nicht auf null, aber spürbar. Ein Fehlbetrag aus Rückkäufen ist kein Insolvenzgrund. Ein Fehlbetrag aus Rückkäufen bei gleichzeitig fallendem Ergebnis ist trotzdem ein Zustand, den man nicht schönreden sollte.
Unbequeme Wahrheit Nr. 3: Das Netz schrumpft — und der Vorstand kündigt mehr Schließungen an
Für einen Franchise-Geber ist die Zahl der Filialen die Grundlage von allem: Jede geschlossene Filiale bedeutet dauerhaft weniger Gebühren und weniger Belieferungsumsatz. Genau diese Zahl geht in Nordamerika zurück.
Im Quartal zum 28. Juni 2026 eröffneten weltweit 50 Restaurants und schlossen 92 — ein Nettoverlust von 42 Standorten. Über die letzten vier Quartale gerechnet verlor Nordamerika 78 Restaurants netto, während international 67 hinzukamen. Der Bestand fiel damit auf 5.978 weltweit, davon 3.439 in Nordamerika.
Der Grund ist teils Absicht. Im Dezember 2025 beschloss der Verwaltungsrat die erste Stufe eines Umbauprogramms, im Februar 2026 die zweite, die ausdrücklich das Filialportfolio betrifft:
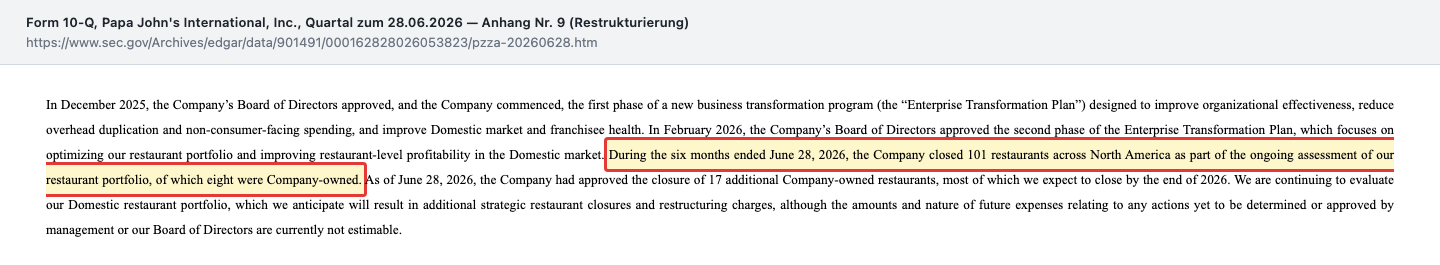
„During the six months ended June 28, 2026, the Company closed 101 restaurants across North America as part of the ongoing assessment of our restaurant portfolio, of which eight were Company-owned.“
Übersetzung: „In den sechs Monaten bis zum 28. Juni 2026 schloss das Unternehmen im Rahmen der laufenden Überprüfung seines Filialportfolios 101 Restaurants in Nordamerika, davon acht in eigenem Besitz.“
— Papa John’s International, Inc., Quartalsbericht 10-Q zum 28.06.2026, Anhang Nr. 9 (Restrukturierung)
Und es bleibt nicht dabei. Der Lagebericht desselben Quartalsberichts sagt für die kommenden zwei Jahre einen weiteren Rückbau voraus:
„Potential future actions likely to be approved are expected to include elevated levels of restaurant closures in North America during 2026 and 2027, as we focus on improving the health of our restaurant portfolio by closing underperforming restaurants that lack a path to sustainable financial improvement.“
Übersetzung: „Zu den künftigen Maßnahmen, deren Genehmigung wahrscheinlich ist, dürften erhöhte Schließungszahlen in Nordamerika in den Jahren 2026 und 2027 gehören, da wir uns darauf konzentrieren, die Gesundheit unseres Filialportfolios zu verbessern, indem wir schwach laufende Restaurants schließen, für die es keinen Weg zu einer dauerhaften finanziellen Verbesserung gibt.“
— Papa John’s International, Inc., Quartalsbericht 10-Q zum 28.06.2026, Lagebericht
Das Programm hat einen Preis und ein Ziel. Bis zum 28. Juni 2026 waren 16,4 Millionen US-Dollar Umbaukosten angefallen; insgesamt rechnet der Konzern für die bereits beschlossenen Schritte mit 24 bis 31 Millionen, verteilt auf 2026 und 2027. Die Konzernbelegschaft wurde um rund 7 Prozent verkleinert. Als Gegenwert nennt das Unternehmen mindestens 30 Millionen US-Dollar an Einsparungen bei Verwaltungskosten über beide Jahre. Das ist eine nachvollziehbare Rechnung — aber eben eine, die den Umsatzrückgang nicht dreht, sondern die Kosten an ihn anpasst.
Wie tief der Einbruch im Kerngeschäft ist, zeigt eine einzelne Zeile aus der Ergebnismitteilung: Die vergleichbaren Umsätze in Nordamerika fielen im Quartal zum 28. Juni 2026 um 8,3 Prozent — in den eigenen Restaurants um 8,9, in den Franchise-Restaurants um 8,2 Prozent. Ein Jahr zuvor hatten dieselben Filialen noch ein Plus von 0,9 Prozent gemeldet. Das ist kein Ausrutscher, das ist ein Regimewechsel.
Unbequeme Wahrheit Nr. 4: Ein Zahlenfehler, ein Finanzchef-Wechsel und eine ungewöhnliche Mietkonstruktion
Drei kleinere Funde, die einzeln unspektakulär sind und zusammen etwas über die Führung dieses Konzerns erzählen.
Erstens der Zahlenfehler. In einer Fußnote der Ergebnismitteilung vom 6. August 2026 steht dieser Satz — und er ist leicht zu übersehen:
„Comparable sales and system-wide restaurant sales for the six months ended June 28, 2026 have been adjusted to remove $1.0 million of Domestic Company-owned restaurant sales that were erroneously overstated in the first quarter of 2026.“
Übersetzung: „Die vergleichbaren Umsätze und die Systemumsätze für die sechs Monate bis zum 28. Juni 2026 wurden bereinigt, um 1,0 Million US-Dollar an Umsätzen eigener Restaurants im Inland herauszunehmen, die im ersten Quartal 2026 fälschlich zu hoch ausgewiesen worden waren.“
— Papa John’s International, Inc., SEC-Meldung 8-K vom 06.08.2026, Anlage 99.1, Fußnote (b)
Zur Einordnung, fair und vollständig: Es geht um eine Betriebskennzahl, nicht um den testierten Jahresabschluss, und um 1,0 Million bei einem Halbjahresumsatz von 961,0 Millionen. Der Quartalsbericht kommt im selben Dokument zu dem Schluss, dass die Offenlegungskontrollen zum Stichtag wirksam waren. Trotzdem gilt: Die vergleichbaren Umsätze sind genau die Zahl, an der die Börse dieses Unternehmen misst — und sie war für ein Quartal falsch.
Zweitens der Finanzchef. Am 26. Juni 2026 teilte Ravi Thanawala seinen Rücktritt als Finanzvorstand und Präsident Nordamerika mit, wirksam zum 30. Juni. Grund laut Pflichtmeldung: eine Finanzvorstands-Position bei einem anderen börsennotierten Unternehmen; ausdrücklich keine Meinungsverschiedenheit mit dem Konzern. Fünf Wochen später wurden Dividende und Prognose gestrichen. Interimistisch übernahm Christopher K. Collins, bis dahin Senior Vice President Corporate Finance — für ihn ist es die zweite Amtszeit dieser Art: Er war schon von März bis Juli 2023 kommissarischer Finanzvorstand. Auch der Vorstandsvorsitz ist jung: Todd A. Penegor führt den Konzern erst seit August 2024, davor war er Vorstandschef von Wendy’s. Eine Suche nach einem dauerhaften Finanzvorstand lief zum Zeitpunkt der Meldung noch.
Drittens die Mietkonstruktion in Großbritannien. Der Konzern betreibt dort nur 13 eigene Restaurants — hält aber laut Geschäftsbericht 2025 die Hauptmietverträge für nahezu alle Standorte und vermietet rund 330 Filialen an Franchisenehmer weiter. Die Hauptverträge laufen in der Regel 15 Jahre, die Untermietverträge nur fünf bis zehn. Diesen Fund haben wir gesondert in unserem Beifang-Feed dokumentiert, weil er eine eigene Beobachtungskette verdient.
Was die Aktie kostet
Alle folgenden Größen tragen den Datenstand 20. August 2026 und sind bewusst als Größenordnung zu lesen, nicht als Tagespreis.
Der Börsenwert lag bei rund 766 Millionen US-Dollar bei 32.921.687 ausstehenden Aktien (Stand 31. Juli 2026 laut Deckblatt des Quartalsberichts). Gemessen am Umsatz der letzten zwölf Monate ergibt das ein Kurs-Umsatz-Verhältnis von rund 0,4 — für ein Unternehmen mit über zwei Milliarden Umsatz ein niedriger Wert, der aber zu einem Geschäft mit 1,5 Prozent Nettomarge auch passt.
Das Kurs-Gewinn-Verhältnis lag bei rund 29 — hoch, aber irreführend: Es misst gegen einen Gewinn, der 2025 auf ein Viertel eingebrochen ist. Aussagekräftiger ist der Unternehmenswert, also Börsenwert plus Schulden minus Kasse: rund 1,68 Milliarden US-Dollar. Gemessen an der unternehmenseigenen Prognose für das bereinigte EBITDA 2026 von 180 bis 190 Millionen entspricht das dem 8,8- bis 9,3-Fachen. Wichtig dabei: Dieses Vielfache ist zuletzt nicht gesunken, weil das Geschäft besser geworden wäre, sondern weil die Aktie stärker gefallen ist als die Erwartung an das Ergebnis.
Ein Kurs-Buchwert-Verhältnis lässt sich nicht sinnvoll bilden: Der bilanzielle Buchwert je Aktie ist mit rund minus 13,76 US-Dollar negativ, weil das Eigenkapital negativ ist. Jede Kennzahl, die durch diesen Buchwert teilt, ist bei Papa John’s wertlos — das gilt auch für die dreistelligen Werte, die manche Datendienste dafür ausweisen.
Der Blick der Profis, ebenfalls zum Datenstand 20. August 2026: 14 Analysten beobachten die Aktie, davon 4 mit starkem Kaufvotum, 1 mit Kauf, 9 mit Halten und keiner mit Verkauf. Das durchschnittliche Kursziel lag bei rund 28,67 US-Dollar. Ein Bild, das man ehrlich lesen sollte: Die Mehrheit rät zum Abwarten, nicht zum Zugreifen. Und eine Warnung zum Schluss dieses Kapitels: Datendienste weisen für PZZA teils weiterhin eine Dividendenrendite von rund 7 bis 8 Prozent aus. Diese Angabe ist rückwärtsgewandt — sie beruht auf einer Dividende, die es ab dem dritten Quartal 2026 nicht mehr gibt.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Das internationale Geschäft wächst. Siebtes Quartal in Folge mit steigenden Vergleichsumsätzen, plus 1,5 Prozent im Quartal zum 28. Juni 2026, plus 5 Prozent Systemumsatz auf 347,2 Millionen US-Dollar. Netto 67 neue Standorte in vier Quartalen.
- Die Kostenseite reagiert. Das bereinigte EBITDA blieb im Quartal trotz 8,8 Prozent Umsatzrückgang stabil bei 52,7 Millionen; die Verwaltungskosten fielen von 70,1 auf 59,0 Millionen.
- Das Geschäftsmodell trägt sich. Der operative Cashflow war in jedem der letzten fünf Jahre positiv; die Kreditvertrags-Kennzahlen wurden zum 28. Juni 2026 eingehalten, und die Fälligkeiten der Schulden liegen 2029 und 2030.
- Die Dividendenstreichung schafft Luft. Rund 61 Millionen US-Dollar im Jahr bleiben künftig in der Firma — genug, um den Umbau ohne neue Schulden zu finanzieren.
- Die Marke ist real. „Better Ingredients. Better Pizza.“ ist seit Mitte der 1990er-Jahre im Markt; das Unternehmen ist nach eigener Angabe der drittgrößte Pizza-Lieferdienst der Welt.
Was dagegen spricht:
- Nordamerika bricht ein. Minus 8,3 Prozent Vergleichsumsatz im Quartal zum 28. Juni 2026, Prognose für das Gesamtjahr auf minus 6 bis 8 Prozent gesenkt. Nordamerika steht für rund 71 Prozent des weltweiten Systemumsatzes.
- Das Netz schrumpft, und weitere Schließungen sind angekündigt. 101 Schließungen in Nordamerika im ersten Halbjahr 2026, netto minus 78 über vier Quartale, „erhöhte Schließungszahlen“ für 2026 und 2027 angekündigt.
- Eigenkapital-Fehlbetrag von 442,3 Millionen bei 727,5 Millionen Finanzverbindlichkeiten und 28,5 Millionen Kasse (28. Juni 2026). Der Puffer zur Verschuldungsgrenze schrumpft mit dem gesenkten Ergebnis.
- Der Umbau ist unbewiesen. Der Vorstandsvorsitzende räumt selbst ein, dass er „länger dauert als erwartet“; die Kosten von 24 bis 31 Millionen fallen 2026 und 2027 an, der Nutzen ist eine Erwartung.
- Führungswechsel im Finanzressort. Der Finanzvorstand ging fünf Wochen vor der Dividendenstreichung; der kommissarische Nachfolger übt dieses Amt zum zweiten Mal aus, eine dauerhafte Besetzung stand zum Meldezeitpunkt aus.
- Strukturelle Gegner. Der Geschäftsbericht nennt Liefer-Plattformen als Wettbewerber um Umsatz und Marge, dazu einen stark rabattierten Schnellrestaurant-Markt und schwächelnde Konsumstimmung.
Ein menschliches Fazit
Zurück zur Dividenden-Falle vom Anfang. Sie hat bei Papa John’s ausgesprochen gut funktioniert — weil alles zusammenpasste: eine Marke, die jeder kennt, ein Geschäft, das seit vierzig Jahren läuft, und eine Dividende, die Jahr für Jahr sogar erhöht wurde. Wer nur auf diese drei Signale schaute, sah ein solides Unternehmen. Die Geschäftsberichte erzählten seit 2022 eine andere Geschichte: eine Ausschüttung, die den freien Mittelzufluss zweimal überstieg und ihn 2025 auf 164.000 Dollar genau aufbrauchte.
Das ist der eigentliche Lehrsatz dieser Analyse, und er gilt weit über diese Aktie hinaus: Eine Dividende ist kein Beweis für Geld in der Kasse. Sie ist ein Beschluss — und Beschlüsse lassen sich zurücknehmen. Die Zahl, die dir vorher sagt, ob sie hält, steht in der Kapitalflussrechnung und heißt freier Mittelzufluss. Sie ist zwei Seiten weiter hinten im Bericht und deutlich unbequemer zu finden als eine Renditeangabe.
Was bleibt? Ein Konzern, der im Ausland funktioniert und in Nordamerika Kunden verliert. Ein Vorstand, der die richtigen Schritte tut — Schließungen, Kostensenkung, Dividendenstopp —, aber spät. Eine Bilanz, deren Fehlbetrag aus alten Rückkäufen stammt und nicht aus Verlusten, die dem Unternehmen aber genau jetzt jede Reserve nimmt, in der es sie bräuchte. Und ein Umbau, dessen Nutzen erst 2027 sichtbar würde.
Ob das eine Chance ist, weil die Aktie nahe ihrem Mehrjahrestief notiert, oder eine Falle, weil das Kerngeschäft weiter schrumpft, entscheidet sich an einer einzigen Frage: Hört der Rückgang der nordamerikanischen Vergleichsumsätze auf, bevor die Kosten dafür ausgehen? Die Antwort steht im nächsten Quartalsbericht, nicht in einer Analyse. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Wer sehen will, wie ähnlich sich solche Muster bei bekannten Konsummarken ähneln, findet in unserer Analyse zu Beyond Meat denselben Ablauf in schärferer Form: eine Marke, die jeder kennt, ein Umsatz, der wegbricht, und eine Bilanz, die die Zeit dafür nicht hergibt.
Quellen
- Quartalsbericht 10-Q zum 28. Juni 2026, Papa John’s International, Inc., eingereicht am 6. August 2026 (SEC EDGAR, CIK 0000901491)
- SEC-Meldung 8-K vom 6. August 2026, Anlage 99.1 — Ergebnismitteilung zum zweiten Quartal 2026, Dividendenaussetzung und gesenkter Ausblick 2026
- SEC-Meldung 8-K vom 30. Juni 2026, Punkt 5.02 — Rücktritt des Finanzvorstands Ravi Thanawala, Interimsbesetzung Christopher K. Collins
- Quartalsbericht 10-Q zum 29. März 2026, eingereicht am 7. Mai 2026
- Geschäftsbericht 10-K für das Geschäftsjahr 2025, eingereicht am 26. Februar 2026 — Segmentangaben, Leasing (Anhang Nr. 3), Risikofaktoren
- Geschäftsbericht 10-K für das Geschäftsjahr 2024, eingereicht am 27. Februar 2025
- Geschäftsbericht 10-K für das Geschäftsjahr 2023, eingereicht am 29. Februar 2024 — Zahlenreihen 2021 und 2022
- Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q) — Börsenwert, Bewertungskennzahlen, Analystenbild und Mitarbeiterzahl mit Datenstand 20. August 2026
Hinweis: Dieser Beitrag ist eine journalistische Einordnung öffentlich zugänglicher Unternehmensberichte und Marktdaten. Er stellt keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren dar. Aktien können jederzeit erheblich an Wert verlieren; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Angaben stammen aus den oben verlinkten Originaldokumenten und tragen den jeweils genannten Stichtag; für Vollständigkeit und Richtigkeit wird keine Gewähr übernommen. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 2.068,4 | 2.102,1 | 2.135,7 | 2.059,4 | 2.053,8 |
| Betriebsergebnis (EBIT) | 168,2 | 109,0 | 147,1 | 156,7 | 89,1 |
| Nettogewinn | 120,0 | 67,8 | 82,1 | 83,5 | 30,5 |
| Nettomarge | 5,8 % | 3,2 % | 3,8 % | 4,1 % | 1,5 % |
| Gewinn je Aktie | 3,40 $ | 1,90 $ | 2,48 $ | 2,54 $ | 0,93 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Kerngeschäft Nordamerika negativ
- Vergleichsumsätze im Quartal zum 28.06.2026 um 8,3 Prozent gefallen, nach plus 0,9 Prozent im Vorjahresquartal. Die Jahresprognose wurde am 06.08.2026 von minus 2 bis 4 auf minus 6 bis 8 Prozent gesenkt. Nordamerika steht für rund 71 Prozent des weltweiten Systemumsatzes.
- Auslandsgeschäft positiv
- Siebtes Quartal in Folge mit steigenden Vergleichsumsätzen (plus 1,5 Prozent im Quartal zum 28.06.2026), Systemumsatz plus 5 Prozent auf 347,2 Mio. US-Dollar, netto 67 zusätzliche Standorte über vier Quartale. Zu klein, um Nordamerika aufzufangen, aber der einzige wachsende Teil.
- Kapitalrückführung negativ
- Die Dividende überstieg 2022 und 2024 den freien Mittelzufluss und zehrte ihn 2025 mit 61,141 gegen 61,305 Mio. US-Dollar fast vollständig auf. Am 06.08.2026 wurde sie ab dem dritten Quartal 2026 ausgesetzt — sachlich richtig, aber spät.
- Bilanz und Verschuldung negativ
- Eigenkapital-Fehlbetrag 442,274 Mio. US-Dollar, Finanzverbindlichkeiten 727,5 Mio. gegen 28,5 Mio. Kasse (28.06.2026). Der Fehlbetrag stammt aus Rückkäufen (1.098,835 Mio. eigene Aktien zu Anschaffungskosten), nicht aus Verlusten; die Kreditvertrags-Kennzahlen wurden eingehalten (Verschuldungsgrad 3,3 von erlaubten 5,25).
- Kostendisziplin und Umbau neutral
- Das bereinigte EBITDA blieb im Quartal zum 28.06.2026 trotz 8,8 Prozent Umsatzrückgang mit 52,7 Mio. US-Dollar stabil, die Verwaltungskosten fielen von 70,1 auf 59,0 Mio. Dem stehen Umbaukosten von 24 bis 31 Mio. für 2026 und 2027 gegenüber; der Vorstandsvorsitzende nennt den Umbau am 06.08.2026 selbst „länger als erwartet“.
- Führung und Berichtsqualität negativ
- Der Finanzvorstand trat am 26.06.2026 zurück, fünf Wochen vor Dividendenstreichung und Prognosesenkung; der kommissarische Nachfolger übt das Amt zum zweiten Mal aus. In der Meldung vom 06.08.2026 korrigiert das Unternehmen zudem 1,0 Mio. US-Dollar Filialumsatz, die im ersten Quartal 2026 zu hoch ausgewiesen worden waren.
Papa John's ist ein profitables Lizenz- und Logistikunternehmen mit einer bekannten Marke, dessen nordamerikanisches Kerngeschäft seit einem Jahr zweistellig an Tempo verliert. Die Dividende war schon 2025 vom freien Mittelzufluss nicht mehr gedeckt und wurde am 6. August 2026 gestrichen; gleichzeitig fiel die Ergebnisprognose um 20 Millionen US-Dollar. In der Bilanz steht ein Eigenkapital-Fehlbetrag von 442,3 Millionen aus alten Aktienrückkäufen, dem 727,5 Millionen Schulden und 28,5 Millionen Kasse gegenüberstehen. Der Umbau ist eingeleitet, seine Wirkung wäre frühestens 2027 messbar. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Wir stufen die Unternehmensqualität auf Rot, und zwar wegen der Bilanz, nicht wegen des Kurses. Zum 28. Juni 2026 steht ein Eigenkapital-Fehlbetrag von 442,3 Millionen US-Dollar in den Büchern, dem 727,5 Millionen Finanzverbindlichkeiten und nur 28,5 Millionen Kasse gegenüberstehen. Fairerweise gehört dazu, wie dieser Fehlbetrag entstanden ist: nicht durch Verluste — die Gewinnrücklagen sind mit 195,3 Millionen positiv —, sondern durch Aktienrückkäufe mit Anschaffungskosten von 1.098,8 Millionen. Das ist ein Unterschied, und er spricht für das Unternehmen. Er ändert aber nichts an der Lage: Eine Firma ohne Eigenkapitalpolster braucht einen verlässlichen Ergebnisstrom, und genau der bröckelt. Das Nettoergebnis fiel von 120,0 Millionen (2021) auf 30,5 Millionen (2025), die vergleichbaren Umsätze in Nordamerika um 8,3 Prozent im Quartal zum 28. Juni 2026, und am 6. August 2026 senkte das Unternehmen seine eigene Ergebnisprognose um 20 Millionen und strich die Dividende. Die Kreditvertrags-Kennzahlen wurden zum Stichtag eingehalten und die Fälligkeiten liegen erst 2029 und 2030 — akute Not besteht nicht. Wohl aber steht die Firma ohne Reserve genau in dem Moment da, in dem sie einen mehrjährigen Umbau bezahlen muss. Über den Preis der Aktie sagt diese Einstufung nichts: Sie notiert nahe ihrem Mehrjahrestief und kann von dort steigen. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger war die SEC-Pflichtmeldung 8-K vom 6. August 2026 (Punkt 2.02) mit Dividendenaussetzung und gesenktem Ausblick, nicht ein Treffer im hauseigenen Aktien-Scanner.
- Datenstand: Quartalsbericht 10-Q zum 28.06.2026 (eingereicht 06.08.2026) vollständig ausgewertet, alle SEC-Einreichungen bis zum 14.08.2026 durchgesehen; Fundamentaldaten und Kurse mit Datenstand 20.08.2026.
- Wichtig für Datenvergleiche: Datendienste weisen für PZZA teils weiterhin eine Dividendenrendite von rund 7 bis 8 Prozent aus. Sie beruht auf der bis zum zweiten Quartal 2026 gezahlten Dividende und ist ab dem dritten Quartal 2026 gegenstandslos.
- Ein Kurs-Buchwert-Verhältnis ist bei Papa John's nicht aussagekräftig: Der bilanzielle Buchwert je Aktie ist wegen des Eigenkapital-Fehlbetrags negativ (rund minus 13,76 US-Dollar, Datenstand 20.08.2026).
- Das Geschäftsjahr 2023 umfasste 53 statt 52 Wochen; Umsatzvergleiche mit diesem Jahr sind deshalb nicht direkt vergleichbar.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei PZZA geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Papa John's International Inc (PZZA) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Am 6. August 2026 setzte der Verwaltungsrat die Quartalsdividende ab dem dritten Quartal 2026 aus, um Investitionen in den Umbau zu beschleunigen. Der wirtschaftliche Hintergrund steht in der Kapitalflussrechnung: 2025 zahlte der Konzern 61,141 Millionen US-Dollar Dividende bei einem freien Mittelzufluss von 61,305 Millionen. Im ersten Halbjahr 2026 standen 30,864 Millionen Dividende gegen nur 9,472 Millionen freien Mittelzufluss.
Der Eigenkapital-Fehlbetrag von 442,274 Millionen US-Dollar zum 28. Juni 2026 stammt nicht aus Verlusten. Die Gewinnrücklagen sind mit 195,297 Millionen positiv. Ins Minus zieht das Eigenkapital eine einzelne Bilanzzeile: eigene zurückgekaufte Aktien mit 1.098,835 Millionen US-Dollar Anschaffungskosten. Rückkäufe mindern das Eigenkapital buchhalterisch, weil das Geld an die verkaufenden Aktionäre geflossen ist.
In vier Segmenten. Im Quartal zum 28. Juni 2026 kamen 138,9 Millionen US-Dollar Segmentumsatz aus eigenen Restaurants, 33,3 Millionen aus Franchise-Gebühren in Nordamerika, 255,8 Millionen aus der Belieferung der Filialen über elf Verteilzentren und 45,0 Millionen aus dem Auslandsgeschäft. Ertragsstark ist vor allem das Franchise-Geschäft: Dort blieben rund 71 Cent je Dollar Segmentumsatz als bereinigtes Segmentergebnis übrig.
Im Quartal zum 28. Juni 2026 fielen die vergleichbaren Filialumsätze in Nordamerika um 8,3 Prozent — in eigenen Restaurants um 8,9, in Franchise-Restaurants um 8,2 Prozent. Ein Jahr zuvor hatten dieselben Filialen noch ein Plus von 0,9 Prozent gemeldet. Für das Gesamtjahr 2026 erwartet das Unternehmen seit dem 6. August 2026 minus 6 bis 8 Prozent statt zuvor minus 2 bis 4 Prozent.
Zum 28. Juni 2026 waren es 5.978 Restaurants in 51 Ländern und Gebieten, davon 3.439 in Nordamerika und 2.539 international. Nur 469 gehören dem Konzern selbst. Im zweiten Quartal 2026 eröffneten 50 Standorte und schlossen 92. Über vier Quartale gerechnet verlor Nordamerika netto 78 Restaurants, während international 67 hinzukamen.
Zum 28. Juni 2026 betrugen die Finanzverbindlichkeiten 727,5 Millionen US-Dollar bei 28,5 Millionen Kasse. Darin enthalten sind eine Anleihe über 400,0 Millionen mit 3,875 Prozent Zins, fällig am 15. September 2029, und ein Darlehen über 200,0 Millionen, fällig am 26. März 2030. Von der Kreditlinie über 600,0 Millionen waren rund 468,7 Millionen frei; der Verschuldungsgrad lag bei 3,3 gegenüber einer Obergrenze von 5,25.
Das Geschäftsjahr endet bei Papa John's am letzten Sonntag im Dezember. Weil sich ein Kalenderjahr nicht ohne Rest in 52 Wochen teilen lässt, verschiebt sich das Jahresende langsam — und etwa alle fünf bis sechs Jahre wird ein Geschäftsjahr um eine Woche länger. Das war 2023 der Fall. Der Umsatz von 2.135,7 Millionen US-Dollar aus jenem Jahr enthält deshalb eine Woche mehr Geschäft als die Vergleichsjahre.
Ein Umbauprogramm, dessen erste Stufe der Verwaltungsrat im Dezember 2025 und dessen zweite er im Februar 2026 beschloss. Es umfasst Filialschließungen, eine um rund 7 Prozent verkleinerte Konzernbelegschaft und Einsparungen von mindestens 30 Millionen US-Dollar bei Verwaltungskosten über 2026 und 2027. Die Umbaukosten beziffert das Unternehmen auf 24 bis 31 Millionen, davon waren zum 28. Juni 2026 bereits 16,4 Millionen angefallen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.