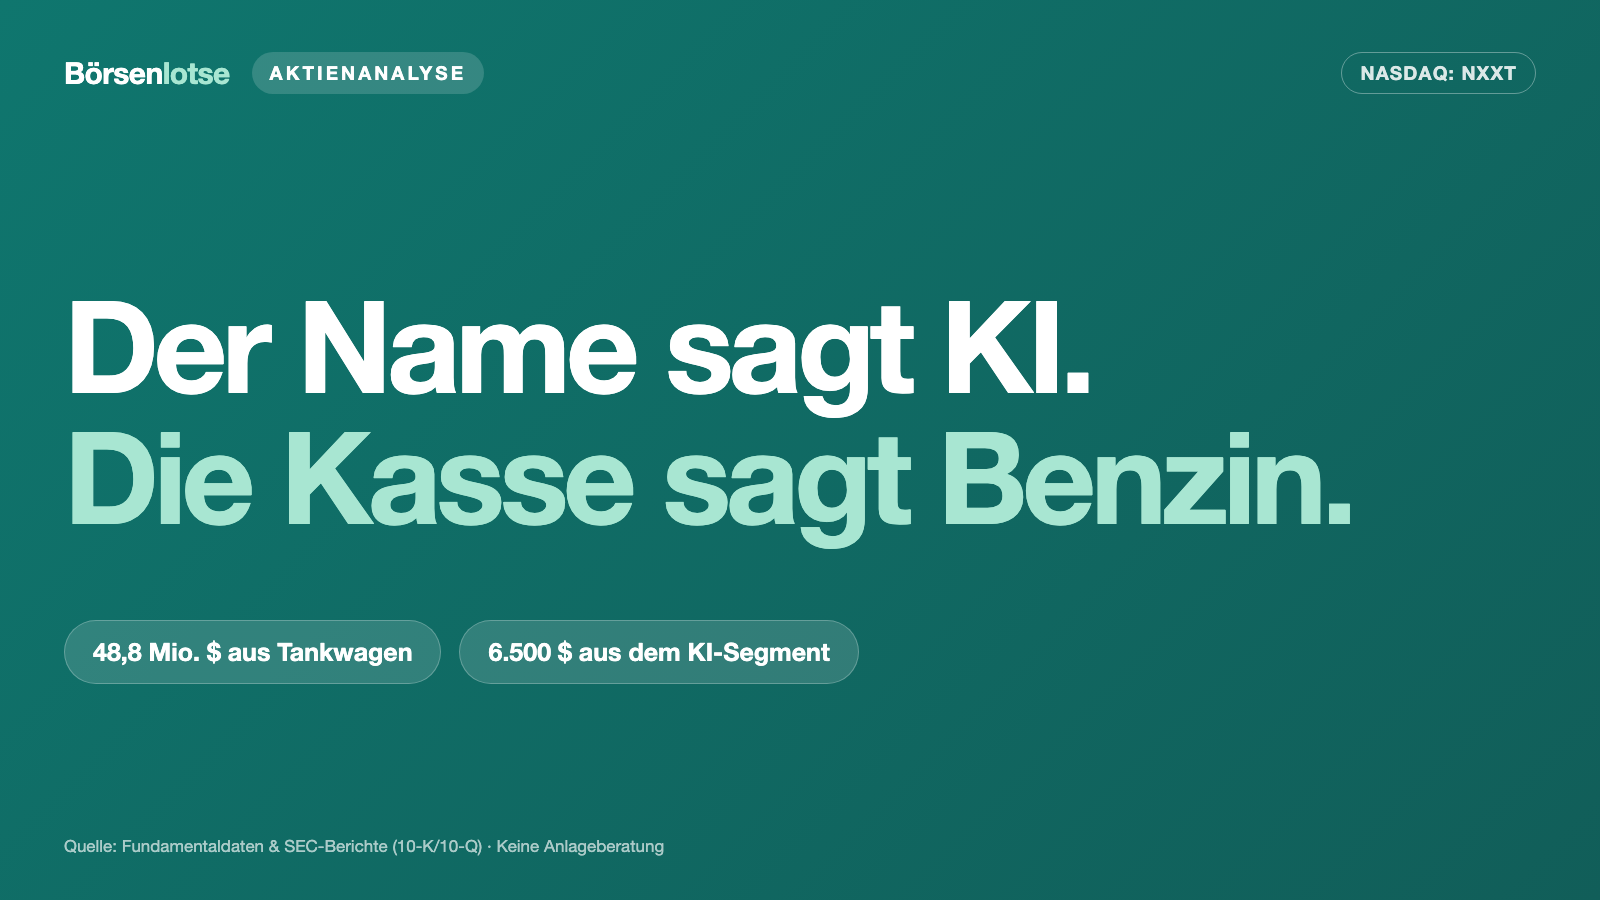
NextNRG: Das KI-Segment machte im Halbjahr 6.500 Dollar Umsatz — die Tankwagen 48,8 Millionen
NextNRG nennt sich ein KI-getriebenes Energie-Technologieunternehmen: intelligente Microgrids, Batteriespeicher, kabelloses Laden von Elektroautos. Der Quartalsbericht an die US-Börsenaufsicht SEC zum 30. Juni 2026 zerlegt den Umsatz in zwei Segmente — und das KI-Segment steht dort mit 6.500 US-Dollar, gegen 48.800.578 US-Dollar aus dem Ausfahren von Diesel und Benzin. Dazu: 883.696 US-Dollar in der Kasse, ein Eigenkapital-Defizit von 21,3 Millionen, ein Going-Concern-Hinweis der eigenen Prüfer und eine Nasdaq-Frist, die am 14. September 2026 abläuft. Keine Anlageberatung — nur die Rechnung, die im Quartalsbericht selbst steht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 6. Oktober 2026
- Schlusskurs
- 0,6529 $ -2,40 %
- Marktkapitalisierung
- 0,1 Mrd. $
- KGV
- 0,8
- Wachstums-Score
- 5/10
- AAQS
- 3/10
Kursentwicklung seit 20. August 2026: +187,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,1459 $ bis 2,80 $ · Letzter Kurs: 0,6529 $ (Stand: 6. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die keinen Taschenrechner braucht, weil sie schon vorher zuschlägt: die Etiketten-Falle. Sie funktioniert so: Ein Unternehmen setzt sich ein Wort an die Stirn — „KI", „Quanten", „Weltraum" —, und dein Kopf ergänzt sofort eine ganze Geschichte dazu. Wachstum, Zukunft, Bewertungsfantasie. Du prüfst dann nicht mehr, ob das Wort etwas verdient. Du prüfst nur noch, wie viel du für das Wort zahlen musst.
NextNRG, Inc. (NASDAQ: NXXT) aus Miami Beach beschreibt sich in seinem Geschäftsbericht als Unternehmen, das künstliche Intelligenz und maschinelles Lernen in erneuerbare Energien, Batteriespeicher und kabelloses Laden von Elektroautos einbringt. Das klingt nach 2026. Machen wir also einen Deal: Bevor du dieses Etikett kaufst, schlagen wir gemeinsam den Quartalsbericht auf, den die Firma am 13. August 2026 bei der US-Börsenaufsicht SEC eingereicht hat — und lesen die eine Tabelle, in der der Umsatz auf die zwei Geschäftsbereiche aufgeteilt wird. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Was du daraus machst, entscheidest du am Ende selbst.
Was NextNRG eigentlich macht — ein Tankwagen mit KI-Prospekt
NextNRG hieß bis zum 14. Februar 2025 EzFill Holdings. Unter diesem Namen betrieb die Firma ein einfaches, gut verständliches Geschäft: Kraftstofflieferung auf Abruf. Statt dass ein Fuhrpark seine Transporter zur Tankstelle schickt, fährt nachts ein Tankwagen von NextNRG auf den Betriebshof und füllt sie auf. Das spart dem Kunden Arbeitszeit und Umwege. Die Firma nennt das Segment „Mobile Fuel Delivery"; bedient werden gewerbliche Flotten, Bürostandorte und Privatkunden.
Im Februar 2025 kam mit dem neuen Namen ein zweites Segment dazu: „Energy Infrastructure". Der Quartalsbericht beschreibt es so:
„The Company’s energy infrastructure segment focuses on the development, deployment, and operation of AI/ML-powered smart microgrids, solar energy systems, battery storage, and wireless EV charging solutions. … Revenue is generated primarily through power purchase agreements, leases, and technology licensing …“
Übersetzung: „Das Segment Energieinfrastruktur des Unternehmens konzentriert sich auf Entwicklung, Errichtung und Betrieb von KI/ML-gestützten intelligenten Microgrids, Solaranlagen, Batteriespeichern und kabellosen Ladelösungen für Elektrofahrzeuge. … Der Umsatz wird überwiegend über Stromabnahmeverträge, Mietverträge und Technologielizenzen erzielt …“
— NextNRG, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Anhangangabe 11 „Segment Reporting"
Zwei Fachbegriffe, kurz übersetzt. Ein Microgrid ist ein kleines, in sich funktionsfähiges Stromnetz — man kann es sich vorstellen wie einen Wohnblock mit eigener Solaranlage und eigenem Speicher, der bei einem Stromausfall im großen Netz einfach weiterläuft. „KI/ML-gestützt" heißt in der Beschreibung von NextNRG: Software entscheidet laufend, wann geladen, gespeichert oder eingespeist wird. Die Firma besitzt dafür exklusive Lizenzen an vier Patenten, die sie im Januar 2024 mit dem Zukauf der Gesellschaft Stat-EI für 5,5 Millionen US-Dollar erworben hat.
Zur Größenordnung: NextNRG beschäftigte zum 15. April 2026 rund 177 Menschen, alle in Vollzeit. Das Geschäftsjahr endet am 31. Dezember. Und damit ist das Spannungsfeld dieser Analyse benannt, das sich durch jedes Kapitel zieht: Der Name, die Erzählung und die Bewertungsfantasie hängen am zweiten Segment. Das Geld kommt vollständig aus dem ersten.
Die Firmengeschichte für Anleger
-
2021
September: Börsengang als EzFill Holdings
Der Kraftstoff-Lieferdienst geht an die Nasdaq. Für Anleger der Startpunkt: ein einfaches Geschäftsmodell mit damals 7,2 Millionen US-Dollar Jahresumsatz und bereits roten Zahlen.
-
2024
Januar: Zukauf der Patentlizenzen für 5,5 Millionen Dollar
Mit dem Erwerb von Stat-EI kommen exklusive Lizenzen an vier KI/ML-Microgrid-Patenten ins Haus — die Grundlage der späteren Energie-Erzählung. Ende 2025 stehen sie mit null in der Bilanz.
-
2025
Februar: Aus EzFill Holdings wird NextNRG
Der Namenswechsel am 14. Februar bringt das zweite Segment „Energy Infrastructure" — und die KI-Erzählung. Für Aktionäre bedeutet er vor allem: Die Bewertung hängt fortan an einem Geschäft ohne Umsatz.
-
2025
Dezember: Wertminderungen von 8,5 Millionen Dollar im Energiesegment
Der Geschäftsbericht schreibt Patentlizenzen (4.606.664 US-Dollar) und eine Projektanzahlung (3.929.161) vollständig ab. Der Nettoverlust des Jahres springt auf 88,18 Millionen.
-
2026
16. März: Nasdaq mahnt den Mindestkurs an
Die Börse setzt eine Frist bis zum 14. September 2026. Für Aktionäre beginnt damit die Uhr zu laufen, an deren Ende entweder eine Aktienzusammenlegung oder das Delisting steht.
-
2026
31. Juli: Mehrheit beschließt ohne Hauptversammlung
Aktionäre mit 51,43 Prozent der Stimmen geben per Unterschrift die Zusammenlegung 1:5 bis 1:12, den erweiterten Aktienplan und den Vergütungsvertrag des Vorstandschefs frei. Die übrigen Aktionäre werden nur informiert.
-
2026
13. August: Serie-C-Vorzugsaktien über bis zu 27,2 Millionen Dollar
Die Finanzierungszusage deckt den Kapitalbedarf für einige Quartale. Allein die erste Tranche kann sich in 74.074.074 neue Stammaktien verwandeln — rund 30,6 Prozent aller Aktien nach der Ausgabe.
Wie die Aktie auf unseren Tisch kam — eine Penny-Stock-Notierung mit KI-Erzählung
Auf unseren Tisch kam NXXT über die tägliche Reddit-Sichtung, mit der wir die meistdiskutierten US-Aktien der großen Aktienforen auswerten (Lauf vom 21. August 2026). Warum die Aktie dort auftaucht, wird an den Kursdaten sichtbar: Zum Datenstand 21. August 2026 lag die 52-Wochen-Spanne zwischen 0,203 und 2,88 US-Dollar — der Kurs hat also innerhalb eines Jahres rund 92 Prozent seines Höchststands verloren. Der letzte in einem SEC-Dokument festgehaltene Nasdaq-Schlusskurs stammt aus dem Informationsschreiben vom 21. August 2026 und lautet 0,2273 US-Dollar (Handelstag 20. August 2026).
Bei 168.221.739 ausstehenden Aktien (Deckblatt des Quartalsberichts, Stand 13. August 2026) ergibt das einen Börsenwert von rund 38 Millionen US-Dollar — die unabhängig erhobenen Fundamentaldaten nennen zum selben Datenstand 38,2 Millionen, die beiden Rechenwege liegen also weniger als ein Prozent auseinander. Das ist ein wichtiger Punkt für alles Weitere: Die Bewertungszahlen dieser Analyse sind gegen ein Originaldokument geprüft, nicht nur gegen einen Datenfeed.
Klassische Bewertungskennzahlen greifen hier nur eingeschränkt. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil kein Gewinn existiert. Ein Kurs-Buchwert-Verhältnis gibt es nicht, weil der Buchwert negativ ist. Merke dir den Befund gleich zu Beginn: Bei NextNRG misst man nicht mit den üblichen Multiplikatoren, sondern mit der Segmenttabelle und dem Kassenbestand. Genau da schauen wir jetzt hin — und zwar zuerst auf das, was tatsächlich funktioniert.
Die Zahlen über die Jahre — ehrlich gewürdigt
Es wäre unfair, NextNRG als reine Erzählmaschine abzutun. Das Kerngeschäft wächst, und zwar kräftig. Der Umsatz stieg von 27.770.279 US-Dollar (2024) auf 81.835.279 US-Dollar (2025) — fast eine Verdreifachung. Im ersten Halbjahr 2026 kamen 48.807.078 US-Dollar hinzu, nach 35.964.241 im Vorjahreszeitraum: ein Plus von 35,7 Prozent. Das Unternehmen begründet das in beiden Berichten gleichlautend mit mehr ausgelieferten Gallonen, neuen Regionen und Rahmenverträgen mit Flottenbetreibern. Das ist kein Papiergeschäft — dahinter stehen Tankwagen, die tatsächlich fahren.
Auch die Verlustseite hat sich deutlich gebessert. Der Nettoverlust betrug 2025 88.175.997 US-Dollar nach 21.396.633 im Jahr 2024; im ersten Halbjahr 2026 waren es dagegen nur noch 17.391.194 US-Dollar gegenüber 45.071.274 im Vorjahreshalbjahr. Der Hauptgrund ist nüchtern: 2025 stand eine aktienbasierte Vergütung in ganz anderer Größenordnung in den Büchern — allein im ersten Halbjahr 2025 waren es 25.499.097 US-Dollar, im ersten Halbjahr 2026 noch 9.256.434.
Nun zur Rechnung, die das Geschäftsmodell erklärt. Es geht um die Bruttomarge — den Anteil des Umsatzes, der nach dem reinen Wareneinsatz übrig bleibt. Beim Ausfahren von Kraftstoff ist der Wareneinsatz der eingekaufte Sprit, und der ist teuer: Im zweiten Quartal 2026 lag die Bruttomarge bei 7,05 Prozent, nach 7,97 Prozent im Vorjahresquartal — sie ist also gesunken, obwohl der Umsatz stieg. Von jedem eingenommenen Dollar bleiben rund sieben Cent, aus denen Löhne, Verwaltung, Fahrzeuge und Zinsen bezahlt werden müssen. Und die Zinsen sind das Problem:
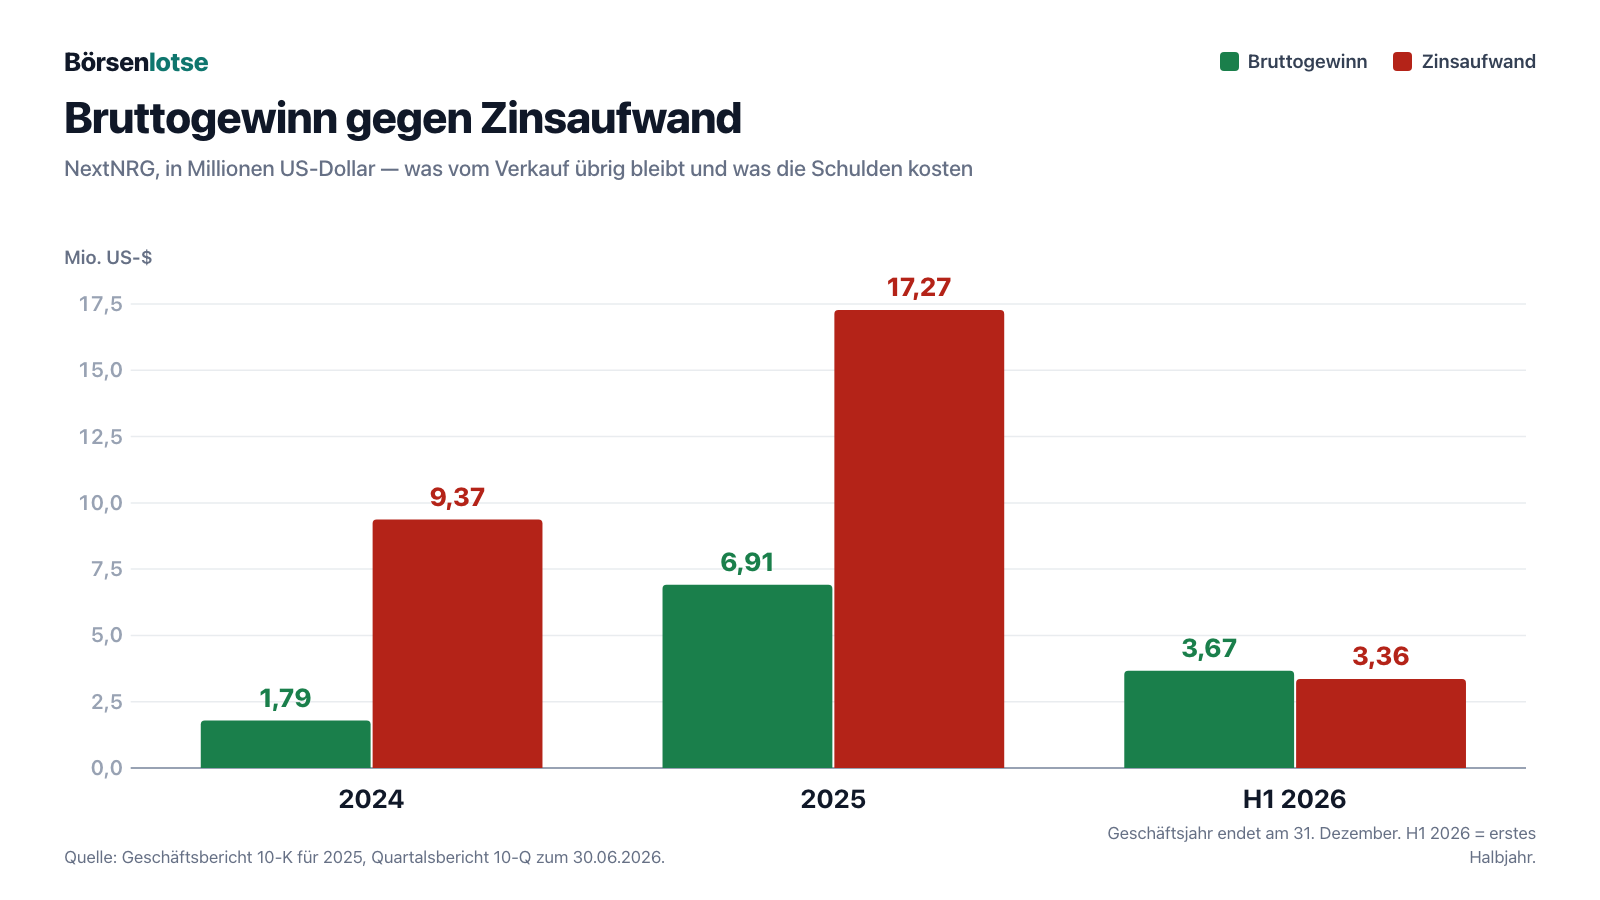
Lies diese Grafik in beide Richtungen. Die schlechte Nachricht: 2025 verschlangen die Zinsen mit 17,27 Millionen US-Dollar das Zweieinhalbfache dessen, was nach dem Spriteinkauf übrig blieb (6,91 Millionen). Die gute Nachricht: Im ersten Halbjahr 2026 deckt der Bruttogewinn den Zinsaufwand erstmals knapp — 3,67 gegen 3,36 Millionen. Das ist eine echte Verbesserung, und sie gehört genannt.
Nur reicht sie eben nicht, denn zwischen Bruttogewinn und Ergebnis liegt noch der gesamte Betrieb. Die zweite Grafik zeigt den kompletten Weg vom Umsatz zum Verlust:
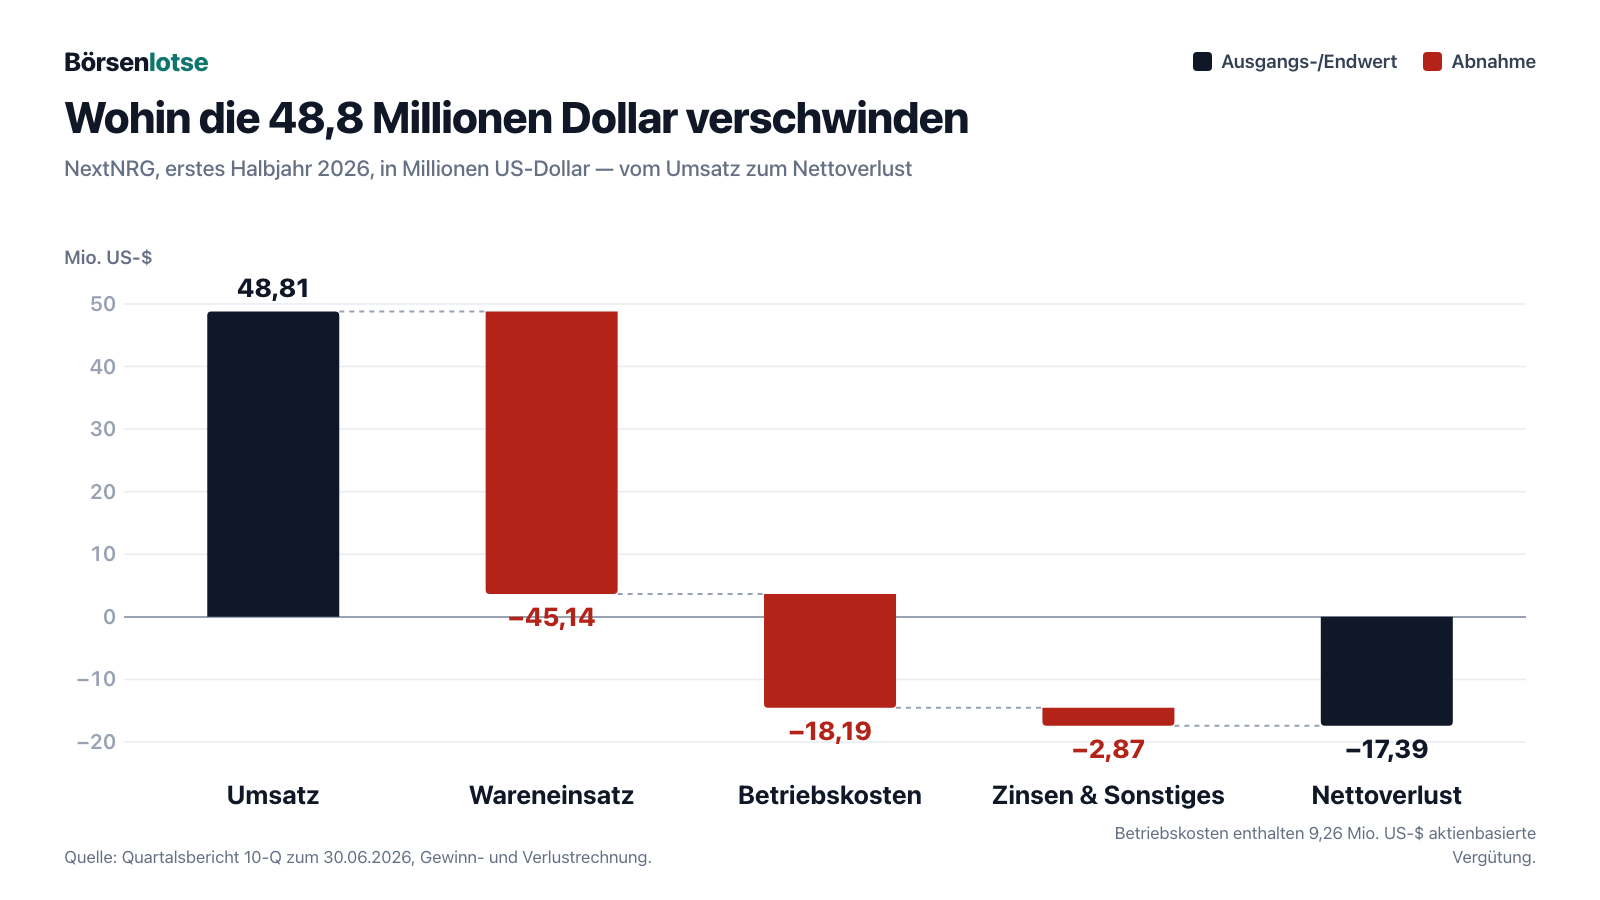
Die entscheidende Zahl in diesem Wasserfall steht nicht am Ende, sondern in der Mitte: Die aktienbasierte Vergütung von 9.256.434 US-Dollar im Halbjahr ist das Zweieinhalbfache des gesamten Bruttogewinns. Aktienbasierte Vergütung heißt: Das Unternehmen bezahlt Mitarbeiter und Berater nicht mit Geld, sondern mit neu ausgegebenen Aktien. Für die Kasse ist das billig, für dich als Aktionär nicht — dein Anteil an der Firma wird bei jeder Ausgabe kleiner. Der Fachbegriff dafür ist Verwässerung; das Alltagsbild: dieselbe Torte wird in immer mehr Stücke geschnitten, deins wird schmaler, ohne dass du etwas tust. Zwischen dem 31. Dezember 2025 und dem 30. Juni 2026 stieg die Aktienzahl von 142.426.924 auf 167.864.058 — in sechs Monaten ein Plus von rund 18 Prozent.
Unbequeme Wahrheit Nr. 1: Das KI-Segment machte im Halbjahr 6.500 Dollar Umsatz
Jetzt kommt die Tabelle, wegen der wir hier sitzen. Ein Unternehmen mit zwei Berichtssegmenten muss der SEC offenlegen, wie sich Umsatz und Kosten auf beide verteilen. NextNRG tut das in Anhangangabe 11 des Quartalsberichts — und das Ergebnis ist eindeutig:
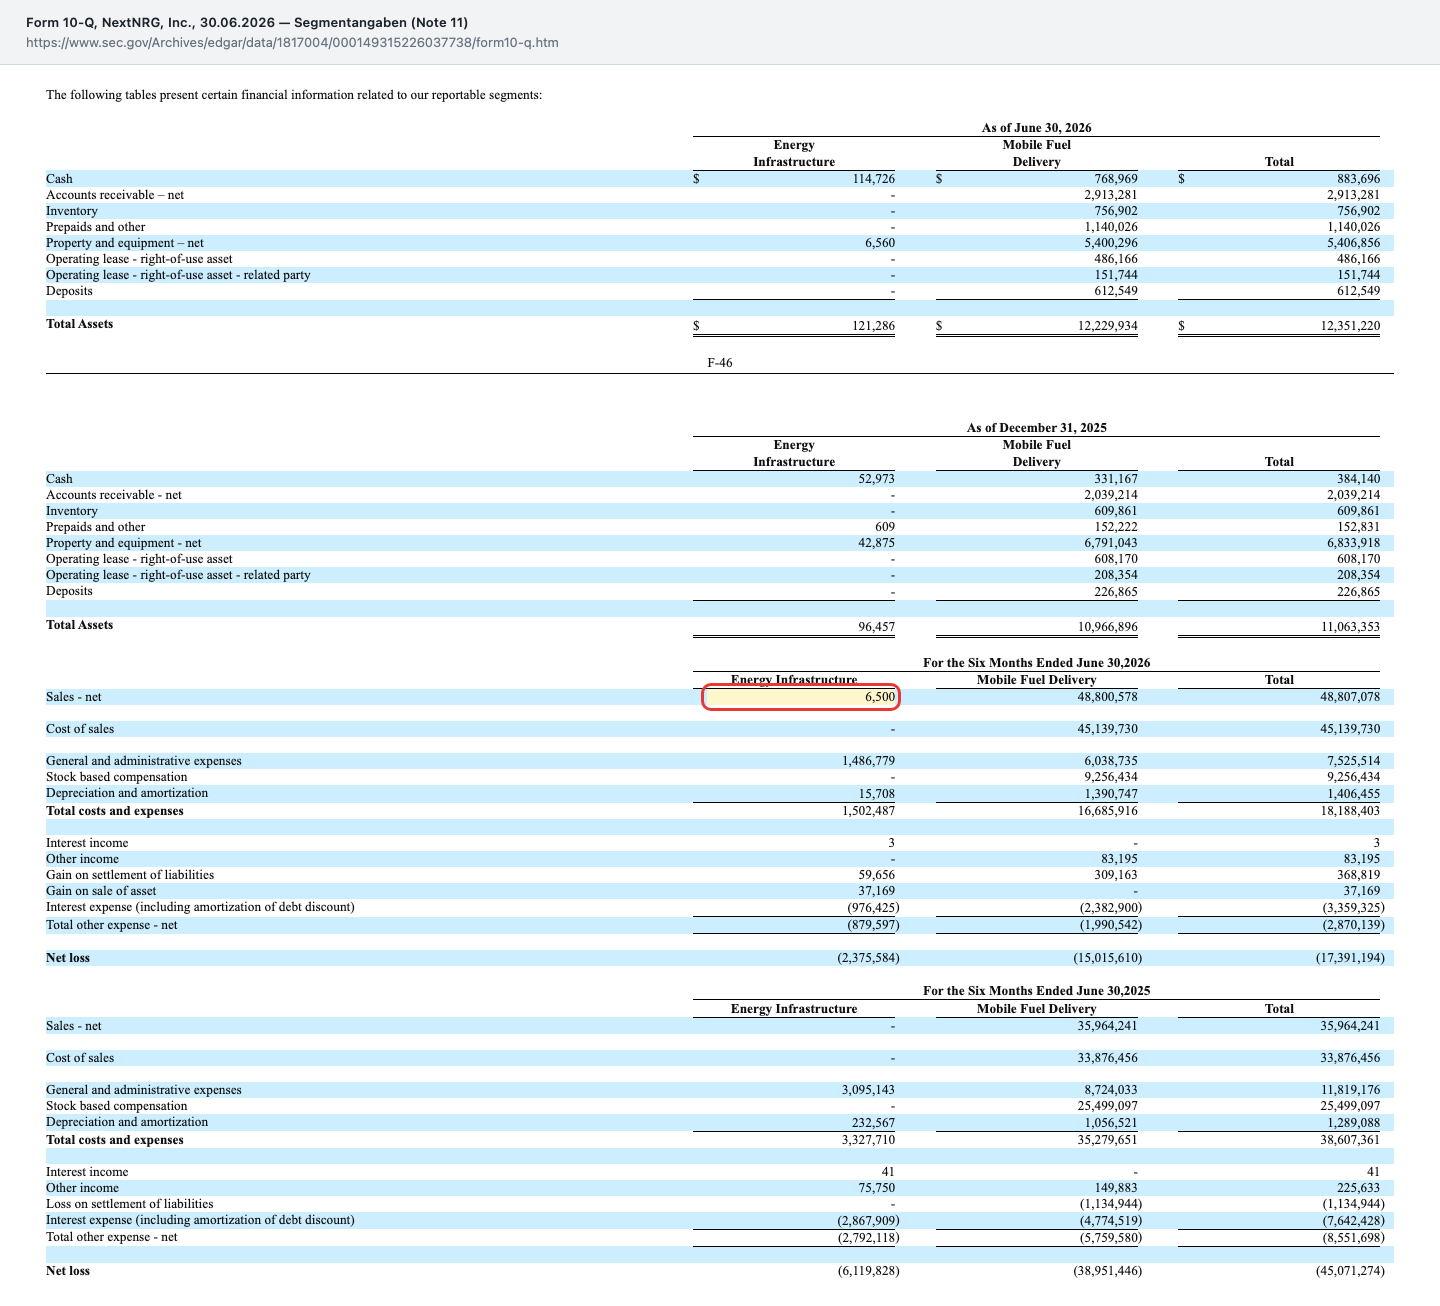
6.500 US-Dollar. Das sind 0,013 Prozent des Halbjahresumsatzes. Zum Vergleich: So viel setzt das Tankwagen-Geschäft im Durchschnitt in gut einer halben Stunde um — 48.800.578 US-Dollar verteilt auf 181 Tage. Es ist der erste Umsatz überhaupt, den dieses Segment ausweist — in den Geschäftsjahren 2025 und 2024 stand dort jeweils null. Und die Kosten laufen weiter: Im selben Halbjahr verursachte das Energieinfrastruktur-Segment 1.502.487 US-Dollar an Aufwendungen. Auf jeden Dollar Umsatz kamen also rund 231 Dollar Kosten.
Es kommt noch eine Ebene dazu. Die vier Patentlizenzen, die die technologische Grundlage des Segments bilden und im Geschäftsbericht über Seiten beschrieben werden, standen zum Kaufzeitpunkt im Januar 2024 mit 5.500.000 US-Dollar in der Bilanz. Ende 2025 waren sie weg:
„During the year ended December 31, 2025, the Company recognized a loss on impairment for the remaining value of the intangibles related to the acquisition of Stat-EI in the amount of $4,606,664.“
Übersetzung: „Im Geschäftsjahr 2025 erfasste das Unternehmen eine Wertminderung auf den verbleibenden Wert der immateriellen Vermögenswerte aus dem Erwerb von Stat-EI in Höhe von 4.606.664 US-Dollar.“
— NextNRG, Inc., SEC-Geschäftsbericht 10-K für 2025, Anhangangabe 10 „Intangible Assets"
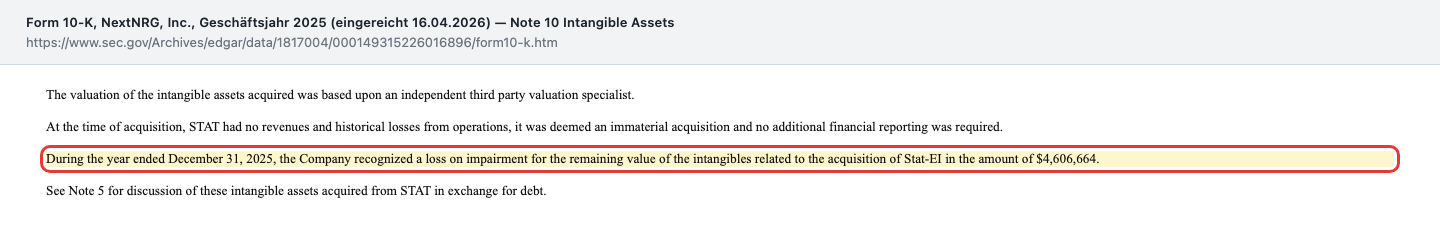
Eine Wertminderung — im Fachjargon Impairment — heißt: Der Wirtschaftsprüfer hat gefragt, wie viel Geld dieser Vermögenswert in Zukunft noch einbringen wird, und die Antwort lautete null. Dazu kam im selben Jahr eine Abschreibung auf eine Projektanzahlung über 3.929.161 US-Dollar, ebenfalls im Energiesegment. Fair bleiben heißt hier: Die Lizenzen bestehen rechtlich weiter, nur ihr Bilanzwert ist null. Aber das Signal ist unmissverständlich. Die KI-Geschichte gibt der Firma den Namen, sie kostet Geld, sie wurde bilanziell abgeschrieben — und sie liefert bisher 6.500 Dollar.
Unbequeme Wahrheit Nr. 2: 883.696 Dollar in der Kasse — und wie das Geld beschafft wird
Die zweite unbequeme Wahrheit ist eine einzige Zahl. Zum 30. Juni 2026 hatte NextNRG 883.696 US-Dollar auf dem Konto — bei einem Halbjahresumsatz von 48,8 Millionen. Das entspricht dem Kraftstoff-Einkauf von rund dreieinhalb Tagen (45.139.730 US-Dollar Wareneinsatz auf 181 Tage). Der Abschluss trägt deshalb einen Hinweis, den man als Anleger nie überlesen sollte:
„These factors create substantial doubt about the Company’s ability to continue as a going concern within the twelve-month period subsequent to the date that these unaudited condensed consolidated financial statements are issued.“
Übersetzung: „Diese Umstände begründen erhebliche Zweifel an der Fähigkeit des Unternehmens, seine Geschäftstätigkeit innerhalb der zwölf Monate nach dem Tag der Aufstellung dieses ungeprüften verkürzten Konzernabschlusses fortzuführen.“
— NextNRG, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Anhangangabe 1 „Liquidity and Going Concern"
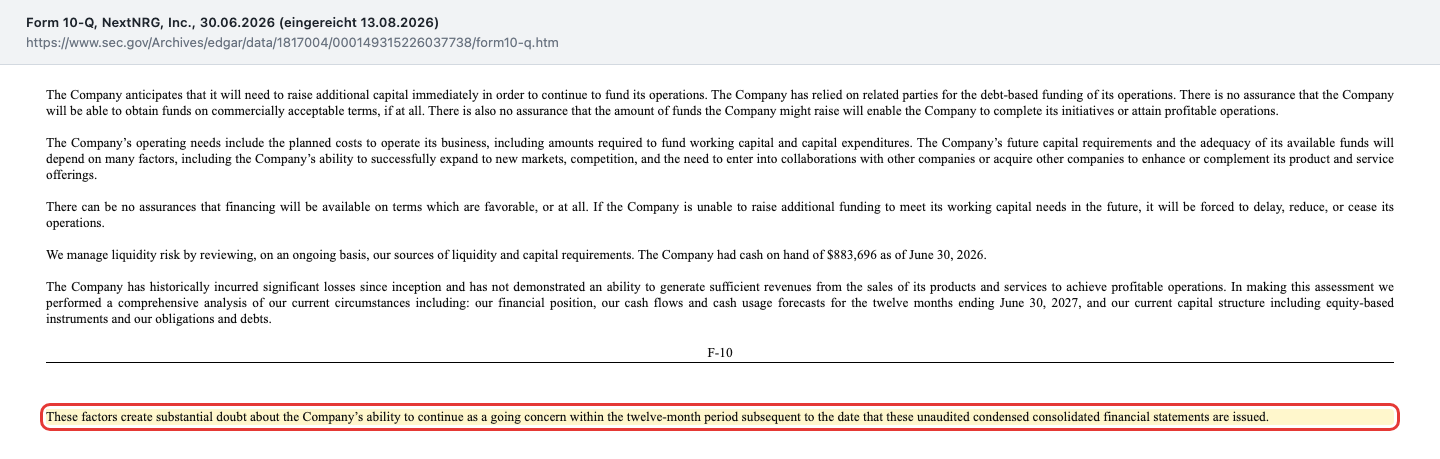
„Going Concern" ist der Fachausdruck für die Annahme, dass ein Unternehmen im kommenden Jahr weiterexistiert. Steht dort „erhebliche Zweifel", hat die Firma das selbst geprüft und ist zu keinem beruhigenden Ergebnis gekommen. Die Bilanz zum 30. Juni 2026 erklärt, warum: 12.351.220 US-Dollar Bilanzsumme, 33.673.941 US-Dollar Verbindlichkeiten — daraus ergibt sich ein Eigenkapital von minus 21.322.721 US-Dollar. Das aufgelaufene Defizit, also die Summe aller Verluste seit Gründung, beträgt 171.465.942 US-Dollar. Zum Vergleich: Der gesamte Konzern besitzt weniger, als er im ersten Quartal 2026 an Sprit verkauft hat.
Wer so wenig Kasse hat, braucht laufend frisches Geld — und bekommt es nur teuer. Der Quartalsbericht führt für das Halbjahr elf Darlehen auf, die sogenannte Merchant Cash Advances sind: Vorschüsse auf künftige Kundeneinnahmen. Fünf davon trugen zum 30. Juni 2026 noch einen Saldo, zusammen rund 3,9 Millionen US-Dollar; die übrigen waren im Halbjahr getilgt oder abgelöst worden. Der jüngste stammt vom 30. Juni 2026:
„… the Company sold to Avanza $1,499,900 of the Company’s future accounts, contract rights, and other obligations … for a purchase price of $1,000,000. The net funds provided to the Company totaled $940,000, following the deduction of an underwriting and program fee of $60,000.“
Übersetzung: „… das Unternehmen verkaufte an Avanza künftige Forderungen, Vertragsrechte und andere Ansprüche über 1.499.900 US-Dollar … zu einem Kaufpreis von 1.000.000 US-Dollar. Die dem Unternehmen netto zugeflossenen Mittel beliefen sich nach Abzug einer Übernahme- und Programmgebühr von 60.000 US-Dollar auf 940.000 US-Dollar.“
— NextNRG, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Anhangangabe 12 „Subsequent Events"
Rechne nach: 940.000 Dollar rein, 1.499.900 Dollar raus — ein Aufschlag von rund 60 Prozent, abgetragen in Wochenraten von 62.496 US-Dollar. Besichert ist das durch ein erstrangiges Pfandrecht auf praktisch alles, was die Firma besitzt, und persönlich garantiert von CEO Michael D. Farkas. Der Anhang beschreibt außerdem offen, dass alte Vorschüsse regelmäßig mit neuen abgelöst werden, was „höhere kumulative Finanzierungskosten" nach sich zieht. Auch die Tankwagen selbst sind längst Teil der Finanzierung: Im Mai 2025 verkaufte NextNRG seine Flotte an eine Leasinggesellschaft und mietete sie zurück — bilanziell als gescheiterter Verkauf behandelt, weil die Fahrzeuge wirtschaftlich beim Unternehmen blieben. Merke dir das Muster: Diese Firma finanziert ihren Betrieb nicht aus dem Betrieb, sondern aus dem Verkauf ihrer Zukunft.
Unbequeme Wahrheit Nr. 3: Die Nasdaq-Uhr läuft — und der Ausweg heißt Zusammenlegung
Am 16. März 2026 bekam NextNRG Post von der Nasdaq. Der Grund: Die Börse verlangt für eine fortgesetzte Notierung einen Kurs von mindestens einem Dollar, und den hielt die Aktie an dreißig Handelstagen in Folge nicht mehr. Die Mitteilung nennt eine Frist:
„The Bid Price Notice indicated that the Company will be provided 180 calendar days, or until September 14, 2026, in which to regain compliance.“
Übersetzung: „Die Mitteilung zum Mindestkurs wies darauf hin, dass dem Unternehmen 180 Kalendertage — also Zeit bis zum 14. September 2026 — eingeräumt werden, um die Anforderung wieder zu erfüllen.“
— NextNRG, Inc., SEC-Meldung 8-K vom 20.03.2026, Punkt 3.01
Bei einem Kurs von 0,2273 US-Dollar am 20. August 2026 müsste sich die Aktie in gut drei Wochen vervierfachen. Das ist unrealistisch, und das weiß auch das Unternehmen. Deshalb hat es den zweiten Weg vorbereitet: eine Aktienzusammenlegung — im Fachjargon Reverse Split. Dabei werden mehrere alte Aktien zu einer neuen zusammengefasst; aus fünf Aktien zu 0,22 Dollar wird eine zu 1,10 Dollar. Das Alltagsbild: Man schneidet die Torte nicht neu, man klebt nur mehrere Stücke zusammen. Der Wert deines Anteils ändert sich rechnerisch nicht, der Kurs des einzelnen Stücks schon.
Am 31. Juli 2026 haben die Mehrheitsaktionäre diese Zusammenlegung freigegeben — in einem Verhältnis zwischen 1:5 und 1:12, wobei der Verwaltungsrat das genaue Verhältnis allein bestimmen darf, jederzeit binnen eines Jahres. Wirksam wird die Ermächtigung am 10. September 2026, vier Tage vor Fristablauf. Für dich als Anleger heißt das zweierlei: Erstens ist die Notierung damit voraussichtlich zu retten. Zweitens löst eine Zusammenlegung kein einziges der Probleme, die den Kurs dorthin gebracht haben — sie verschiebt nur das Komma. Wie es solchen Kandidaten danach ergehen kann, haben wir bei anderen kapitalhungrigen Energiefirmen gesehen, etwa in unserer Analyse zu Eos Energy.
Unbequeme Wahrheit Nr. 4: Ein Mann, 45 Prozent der Stimmen — und ein Vertrag über fünfmal 10 Prozent
Die Zusammenlegung wurde nicht auf einer Hauptversammlung beschlossen. Sie wurde per schriftlicher Zustimmung gefasst — ein im US-Bundesstaat Delaware zulässiges Verfahren, bei dem Aktionäre mit einfacher Stimmenmehrheit unterschreiben und die übrigen nur noch informiert werden. Das Informationsschreiben vom 21. August 2026 sagt das gleich auf der ersten Seite, in Großbuchstaben: „WE ARE NOT ASKING YOU FOR A PROXY AND YOU ARE REQUESTED NOT TO SEND US A PROXY" — wir bitten Sie nicht um eine Vollmacht, und Sie werden gebeten, uns keine zu senden.
Die Mehrheit kam so zustande: CEO und Executive Chairman Michael D. Farkas hält 76.304.717 Stimmen, das sind 45,19 Prozent; weitere, nicht mit ihm verbundene Aktionäre steuerten 6,24 Prozent bei — zusammen 51,43 Prozent. Vorstand und Verwaltungsrat kommen gemeinsam auf 53,66 Prozent. Ein Detail am Rande, das die Enge des Papiers zeigt: Das Schreiben nennt rund 100 eingetragene Aktionäre.
Beschlossen wurde in derselben Runde auch Farkas' eigener Anstellungsvertrag vom 28. Juli 2026. Dessen Kernstück:
„(c) Market Capitalization Based Bonus. (i) Upon the Company achieving a $500,000,000 market capitalization Farkas shall receive an issuance equal to 10% of the then issued and outstanding shares of the Company’s common stock. (ii) Upon the Company achieving $1,000,000,000 market capitalization Farkas shall receive an issuance equal to 10% …“
Übersetzung: „(c) Börsenwertabhängiger Bonus. (i) Erreicht das Unternehmen einen Börsenwert von 500.000.000 US-Dollar, erhält Farkas eine Ausgabe in Höhe von 10 Prozent der dann ausgegebenen und ausstehenden Stammaktien der Gesellschaft. (ii) Erreicht das Unternehmen einen Börsenwert von 1.000.000.000 US-Dollar, erhält Farkas eine Ausgabe in Höhe von 10 Prozent …“
— NextNRG, Inc., SEC-Informationsschreiben Schedule 14C vom 21.08.2026, Anlage B „Farkas Employment Agreement"
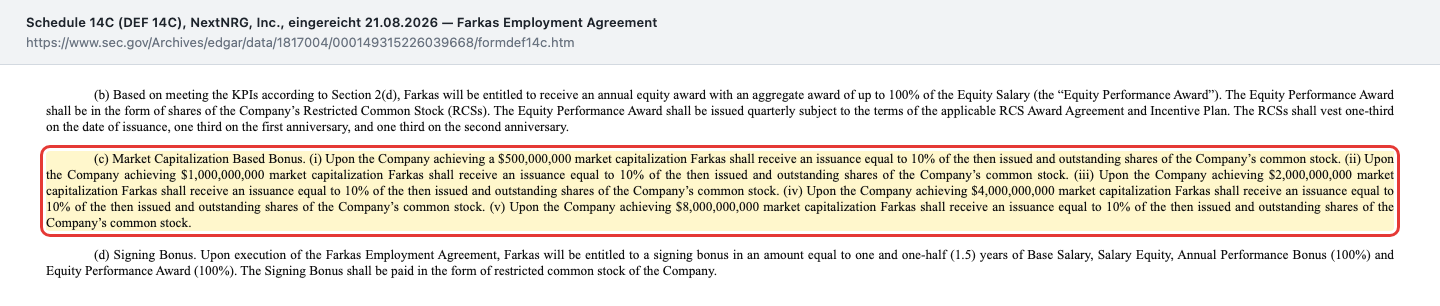
Dazu kommen 2.000.000 US-Dollar jährlich in Aktien als Gehaltsbestandteil, ein Leistungsbonus von bis zu 100 Prozent davon und ein Antrittsbonus von 8.160.000 US-Dollar, ebenfalls in Aktien — bei einem Börsenwert von rund 38 Millionen. Im selben Schreiben wächst der Aktienplan von 22.250.000 auf 54.250.000 Aktien; 2023 hatte er noch 900.000 umfasst. Bei 168.221.739 ausstehenden Aktien entspricht der neue Rahmen rund 32 Prozent des Bestands.
Zur Fairness gehört: Die Bonusstufen setzen erst bei einem Dreizehnfachen des heutigen Börsenwerts ein. Wer dort ankommt, hat als Aktionär selbst kräftig verdient, und ein Vorstand, der so etwas erreicht, darf belohnt werden. Aber die Richtung des Anreizes ist unübersehbar: Sie belohnt den Börsenwert, nicht den Gewinn, nicht den Kassenbestand, nicht die Marge. Und die dritte Kapitalquelle des Unternehmens zeigt, wohin das führen kann: Am 13. August 2026 vereinbarte NextNRG den Verkauf von bis zu 3.000.000 Vorzugsaktien der neuen Serie C für insgesamt 27,2 Millionen US-Dollar. Allein die erste Tranche über 1.000.000 Stück kann sich beim vertraglich vereinbarten Mindestpreis von 0,135 US-Dollar in 74.074.074 neue Stammaktien verwandeln — nach Angabe der Firma rund 30,6 Prozent aller Aktien nach dieser Ausgabe.
Was die Aktie kostet — und warum die üblichen Kennzahlen hier versagen
Am 20. August 2026 lag der Nasdaq-Schlusskurs bei 0,2273 US-Dollar, dokumentiert im Informationsschreiben der Firma selbst. Bei 168.221.739 Aktien ergibt das einen Börsenwert von rund 38 Millionen US-Dollar. Der Umsatz der letzten zwölf Monate — Geschäftsjahr 2025 minus erstes Halbjahr 2025 plus erstes Halbjahr 2026 — beträgt rund 94,7 Millionen US-Dollar. Daraus folgt ein Kurs-Umsatz-Verhältnis von etwa 0,4. Das klingt spottbillig, und genau hier liegt die Falle.
Denn erstens misst ein Kurs-Umsatz-Verhältnis bei einer Bruttomarge von sieben Prozent etwas anderes als bei einem Softwareunternehmen mit achtzig. Von 94,7 Millionen Umsatz bleiben nach dem Spriteinkauf rund 8,5 Millionen — auf diesen Rest bezogen kostet die Firma nicht das 0,4-Fache, sondern gut das Viereinhalbfache. Zweitens gehört der Börsenwert nicht allein den Aktionären: Zum Börsenwert kommen Finanzverbindlichkeiten von rund 23 Millionen US-Dollar hinzu, abzüglich 0,9 Millionen Kasse — der Unternehmenswert, also der Preis für die Firma samt Schulden, liegt bei etwa 60 Millionen. Drittens ist die Aktienzahl beweglich: Allein die erste Serie-C-Tranche kann sie um rund 44 Prozent erhöhen, dazu kommen der auf 54,25 Millionen Aktien erweiterte Vergütungsplan und der Antrittsbonus des Vorstandschefs.
Ein Kurs-Gewinn-Verhältnis existiert nicht, weil kein Gewinn existiert. Ein Kurs-Buchwert-Verhältnis existiert nicht, weil der Buchwert je Aktie negativ ist (rund minus 0,13 US-Dollar zum 30. Juni 2026). Für die Einordnung des Kapitalbedarfs lohnt der Vergleich mit einer anderen Firma, deren Geschichte von Wandelanleihen und Verwässerung geprägt ist — nachzulesen in unserer Enovix-Analyse. Merke dir für NextNRG: Die Aktie ist nicht billig, weil sie 22 Cent kostet. Sie ist billig, weil der Markt bezweifelt, dass von den 22 Cent etwas übrig bleibt.
Chancen und Risiken auf einen Blick
Was für NextNRG spricht:
- Das Kerngeschäft wächst real und kräftig: Umsatz von 27,77 (2024) auf 81,84 Millionen US-Dollar (2025), im ersten Halbjahr 2026 plus 35,7 Prozent auf 48,81 Millionen — getragen von mehr ausgelieferten Gallonen und Flottenverträgen, nicht von Bilanzeffekten.
- Der Verlust schrumpft deutlich: 17,39 Millionen US-Dollar im ersten Halbjahr 2026 nach 45,07 Millionen im Vorjahreshalbjahr; die aktienbasierte Vergütung sank im selben Vergleich von 25,50 auf 9,26 Millionen.
- Erstmals deckt der Bruttogewinn den Zinsaufwand: 3,67 gegen 3,36 Millionen US-Dollar im ersten Halbjahr 2026, nach 6,91 gegen 17,27 Millionen im Gesamtjahr 2025.
- Frisches Kapital ist vertraglich zugesagt: bis zu 27,2 Millionen US-Dollar aus der Serie-C-Vereinbarung vom 13. August 2026, davon 9,2 Millionen bereits in der ersten Tranche geschlossen — ein Vielfaches des Kassenbestands vom 30. Juni, auch wenn ein Teil davon nicht als Geld floss, sondern durch Verrechnung einer bestehenden Wandelanleihe über nominal 2,0 Millionen US-Dollar erbracht wurde.
- Der Vorstandschef steht mit eigenem Vermögen ein: Michael D. Farkas hat mehrere Finanzierungen persönlich garantiert und hält 45,19 Prozent der Stimmen — sein Interesse an einem Weiterbestehen ist unmittelbar.
Was dagegen spricht:
- Going-Concern-Hinweis im Abschluss zum 30. Juni 2026, negatives Eigenkapital von 21,32 Millionen US-Dollar, Working-Capital-Defizit von 25,61 Millionen und 883.696 US-Dollar Kassenbestand bei 48,8 Millionen Halbjahresumsatz.
- Das namensgebende Energieinfrastruktur-Segment lieferte im ersten Halbjahr 2026 genau 6.500 US-Dollar Umsatz bei 1.502.487 US-Dollar Kosten; die zugehörigen Patentlizenzen wurden Ende 2025 mit 4.606.664 US-Dollar vollständig abgeschrieben, eine Projektanzahlung zusätzlich mit 3.929.161.
- Teure Finanzierung aus elf Vorschussverträgen auf künftige Einnahmen — beim jüngsten flossen 940.000 US-Dollar zu, zurückzuzahlen sind 1.499.900 —, dazu eine als gescheiterter Verkauf bilanzierte Rückmiete der eigenen Tankwagenflotte.
- Massive Verwässerung: Aktienzahl von 142,4 auf 167,9 Millionen im ersten Halbjahr 2026; allein die erste Serie-C-Tranche kann 74.074.074 neue Aktien erzeugen (nach Firmenangabe 30,6 Prozent nach Ausgabe), der Vergütungsplan wächst auf 54,25 Millionen Aktien.
- Nasdaq-Mindestkursfrist bis 14. September 2026 bei einem Kurs von 0,2273 US-Dollar (20. August 2026); die Rettung soll eine vom Verwaltungsrat allein bestimmbare Zusammenlegung von 1:5 bis 1:12 sein, beschlossen ohne Hauptversammlung durch 51,43 Prozent der Stimmen.
Ein menschliches Fazit
Zurück zur Etiketten-Falle vom Anfang. Ihr Kern ist nicht, dass Etiketten immer lügen — NextNRG besitzt tatsächlich Patentlizenzen, hat tatsächlich ein zweites Segment gegründet, und irgendwann könnte daraus ein Geschäft werden. Ihr Kern ist, dass ein starkes Wort dich davon abhält, die Zeile zu suchen, in der steht, was das Wort bisher eingebracht hat. Bei NextNRG steht diese Zeile in Anhangangabe 11 des Quartalsberichts, und sie lautet 6.500 Dollar.
Was du stattdessen kaufst, ist gut erkennbar: ein wachsendes, hart umkämpftes Kraftstoff-Lieferunternehmen mit sieben Prozent Bruttomarge, das sich seit Jahren über teure Vorschüsse und neue Aktien finanziert, dessen Eigenkapital 21 Millionen Dollar im Minus steht und dessen Wirtschaftsprüfer erhebliche Zweifel am Fortbestand anmelden. Dazu einen Vorstandschef, der die Mehrheit organisiert, ohne die Hauptversammlung zu fragen, und dessen Vertrag ihn fünfmal mit je zehn Prozent aller Aktien belohnt, wenn der Börsenwert steigt.
Die ehrliche Frage an dich lautet deshalb nicht „Ist KI die Zukunft?" — die lautet: Würdest du dieser Firma 22 Cent geben, wenn sie „Tankwagen-Service GmbH" hieße und im Prospekt stünde, was im Quartalsbericht steht? Wenn ja, hast du eine These, und das Wachstum des Kerngeschäfts gibt dir etwas an die Hand. Wenn nein, hattest du ein Etikett. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- NextNRG, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 13. August 2026)
- NextNRG, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 16. April 2026)
- NextNRG, Inc. — SEC-Informationsschreiben Schedule 14C (eingereicht 21. August 2026)
- NextNRG, Inc. — SEC-Meldung 8-K vom 20. März 2026 (Nasdaq-Mindestkurs, Punkt 3.01)
- NextNRG, Inc. — SEC-Meldung 8-K vom 17. August 2026 (Serie-C-Vorzugsaktien)
- NextNRG, Inc. — SEC-Meldung 8-K vom 29. Juli 2026 (besicherte Wandelanleihe)
- Vollständige SEC-Einreichungshistorie von NextNRG, Inc. (CIK 0001817004): EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kennzahlen, Börsenwert, 52-Wochen-Spanne; Datenstand 21. August 2026), abgeglichen mit den SEC-Berichten.
- Reddit-Erwähnungen: tägliche Sichtung der meistdiskutierten US-Aktien, Lauf vom 21. August 2026; Aufruf über den hauseigenen Aktien-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden; bei Unternehmen mit Going-Concern-Hinweis ist dieses Risiko besonders ausgeprägt. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 7,2 | 15,0 | 23,2 | 27,8 | 81,8 |
| Betriebsergebnis (EBIT) | -8,8 | -14,6 | -8,5 | -7,3 | -70,2 |
| Nettogewinn | -9,4 | -17,5 | -10,5 | -16,2 | -85,7 |
| Nettomarge | -129,7 % | -116,4 % | -45,1 % | -58,3 % | -104,8 % |
| Gewinn je Aktie | -9,29 $ | -132,56 $ | -69,76 $ | -45,14 $ | -7,02 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Kerngeschäft und Wachstum positiv
- Die Kraftstofflieferung wächst real: von 27,77 Mio. US-Dollar Umsatz (2024) auf 81,84 Mio. (2025) und im ersten Halbjahr 2026 um 35,7 Prozent auf 48,81 Mio. Der Bericht führt das auf mehr ausgelieferte Gallonen, neue Regionen und Flottenverträge zurück — ein echtes, wenn auch margenschwaches Geschäft.
- Das KI-Segment negativ
- Das namensgebende Segment Energy Infrastructure erzielte im ersten Halbjahr 2026 genau 6.500 US-Dollar Umsatz von 48.807.078 (0,013 Prozent), 2025 und 2024 null — bei Kosten von 1.502.487 US-Dollar allein im Halbjahr. Die 2024 für 5,5 Mio. erworbenen Lizenzen an vier KI/ML-Patenten wurden Ende 2025 mit 4.606.664 US-Dollar vollständig abgeschrieben, eine Projektanzahlung zusätzlich mit 3.929.161.
- Bilanz und Liquidität negativ
- Zum 30. Juni 2026: 883.696 US-Dollar Kasse bei 48,8 Mio. Halbjahresumsatz, Eigenkapital von minus 21.322.721, Working-Capital-Defizit von 25.605.123, aufgelaufenes Defizit von 171.465.942 — und ein ausdrücklicher Going-Concern-Hinweis im Abschluss. Die Bilanzsumme beträgt 12.351.220 US-Dollar bei 33.673.941 Verbindlichkeiten.
- Finanzierung und Verwässerung negativ
- Vorschussverträge auf künftige Einnahmen tragen den Betrieb — elf im ersten Halbjahr 2026, fünf davon mit Saldo zum 30. Juni (zusammen rund 3,9 Mio. US-Dollar); beim jüngsten flossen 940.000 US-Dollar zu, zurückzuzahlen sind 1.499.900 in Wochenraten. Die Aktienzahl stieg im ersten Halbjahr 2026 um rund 18 Prozent; die erste Serie-C-Tranche kann 74.074.074 neue Aktien erzeugen (Firmenangabe: 30,6 Prozent nach Ausgabe), der Vergütungsplan wächst auf 54.250.000 Aktien.
- Notierung und Governance negativ
- Die Nasdaq-Frist für den Mindestkurs läuft am 14. September 2026 ab (Kurs am 20.08.2026: 0,2273 US-Dollar); der Ausweg ist eine vom Verwaltungsrat allein bestimmbare Zusammenlegung von 1:5 bis 1:12. Beschlossen wurde sie ohne Hauptversammlung durch 51,43 Prozent der Stimmen — 45,19 Prozent davon der Vorstandschef, dessen Vertrag bei fünf Börsenwert-Schwellen je 10 Prozent aller Aktien vorsieht.
- Ergebnisentwicklung neutral
- Der Verlust schrumpfte im ersten Halbjahr 2026 auf 17,39 Mio. US-Dollar nach 45,07 Mio. im Vorjahreshalbjahr, und erstmals deckt der Bruttogewinn (3,67 Mio.) den Zinsaufwand (3,36 Mio.). Ein wesentlicher Teil der Besserung stammt jedoch aus der gesunkenen aktienbasierten Vergütung (9,26 nach 25,50 Mio.) — also aus einer Position, die den Aktionär auf anderem Weg belastet.
NextNRG ist die Etiketten-Falle in Reinform: Der Name, die Erzählung und die Bewertungsfantasie hängen am Segment „Energy Infrastructure" mit KI-gestützten Microgrids — der Umsatz kommt zu 99,987 Prozent aus Tankwagen, die Diesel und Benzin ausfahren. Im ersten Halbjahr 2026 standen 6.500 US-Dollar aus dem Energiesegment 48.800.578 US-Dollar aus der Kraftstofflieferung gegenüber, bei einer Bruttomarge von sieben Prozent, 883.696 US-Dollar Kasse, einem Eigenkapital von minus 21,3 Millionen und einem Going-Concern-Hinweis. Das Kerngeschäft wächst tatsächlich, und der Verlust schrumpft — nur wird beides von einer Finanzierung getragen, die aus Vorschüssen auf künftige Einnahmen und immer neuen Aktien besteht. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Die rote Ampel beurteilt das Unternehmen, nicht den Kurs — und sie stützt sich auf belegte Substanzrisiken, nicht auf den Penny-Stock-Preis: Going-Concern-Hinweis im Quartalsbericht zum 30. Juni 2026, negatives Eigenkapital von 21,3 Millionen US-Dollar, ein Working-Capital-Defizit von 25,6 Millionen, 883.696 US-Dollar Kasse bei 48,8 Millionen Halbjahresumsatz und eine Nasdaq-Notierung, die nur über eine Aktienzusammenlegung zu halten ist. Dass das Kerngeschäft wächst und der Verlust schrumpft, ist echt und zählt — es hebt die Ampel aber nicht an, solange die Firma ihren Betrieb aus Vorschüssen auf künftige Einnahmen und laufend neuen Aktien finanziert. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam NXXT über die tägliche Sichtung der meistdiskutierten US-Aktien in den großen Aktienforen (Lauf vom 21. August 2026). Die Aktie ist ein Nasdaq-Titel im Penny-Stock-Bereich; klassische Kennzahlen greifen nur eingeschränkt, weil weder Gewinn noch positives Eigenkapital existieren.
- Alle Kernzahlen stammen aus den Originaldokumenten: Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 13.08.2026), Geschäftsbericht 10-K für 2025 (16.04.2026), Schedule 14C (21.08.2026) und den SEC-Meldungen 8-K vom 20.03., 29.07. und 17.08.2026. Der Börsenwert wurde gegen den im Schedule 14C dokumentierten Nasdaq-Schlusskurs vom 20.08.2026 (0,2273 US-Dollar) gegengerechnet; beide Wege weichen um weniger als ein Prozent voneinander ab.
- Nicht zu verwechseln: NextNRG, Inc. hieß bis zum 14. Februar 2025 EzFill Holdings Inc.; ältere Quellen und Datenbanken führen die Firma noch unter diesem Namen. Zahlen für 2024 sind im Geschäftsbericht 2025 rückwirkend angepasst, weil der Zusammenschluss mit Next Holding als Zusammenschluss unter gemeinsamer Beherrschung bilanziert wurde.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei NXXT geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu NextNRG Inc. (NXXT) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
NextNRG, Inc. (NASDAQ: NXXT) aus Miami Beach, Florida, betreibt zwei Berichtssegmente. „Mobile Fuel Delivery" liefert Diesel und Benzin per Tankwagen direkt zu gewerblichen Flotten, Bürostandorten und Privatkunden — daraus stammt praktisch der gesamte Umsatz. „Energy Infrastructure" entwickelt KI/ML-gestützte intelligente Microgrids, Solaranlagen, Batteriespeicher und kabelloses Laden für Elektroautos. Bis zum 14. Februar 2025 hieß das Unternehmen EzFill Holdings.
Im ersten Halbjahr 2026 entfielen von 48.807.078 US-Dollar Konzernumsatz genau 6.500 US-Dollar auf das Segment Energy Infrastructure, in dem die KI-Produkte gebündelt sind — 0,013 Prozent. In den Geschäftsjahren 2025 und 2024 wies dieses Segment gar keinen Umsatz aus. Gleichzeitig verursachte es im ersten Halbjahr 2026 Kosten von 1.502.487 US-Dollar. Die Zahlen stehen in Anhangangabe 11 des Quartalsberichts (10-Q) zum 30. Juni 2026.
Ja. Der Quartalsbericht (10-Q) zum 30. Juni 2026 nennt ausdrücklich erhebliche Zweifel an der Fähigkeit, die Geschäftstätigkeit in den folgenden zwölf Monaten fortzuführen. Belegt wird das mit einem Kassenbestand von 883.696 US-Dollar, einem Eigenkapital-Defizit von 21.322.721, einem Working-Capital-Defizit von 25.605.123 und einem aufgelaufenen Defizit von 171.465.942 US-Dollar. Auch der Prüfervermerk zum Geschäftsjahr 2025 enthält einen Going-Concern-Absatz.
Am 16. März 2026 teilte die Nasdaq mit, dass die Aktie den Mindestkurs von 1,00 US-Dollar nicht mehr erfüllt; die Frist zur Wiedererfüllung läuft bis zum 14. September 2026. Am 20. August 2026 lag der Schlusskurs bei 0,2273 US-Dollar. Als Ausweg haben Mehrheitsaktionäre am 31. Juli 2026 eine Aktienzusammenlegung von 1:5 bis 1:12 freigegeben, wirksam ab 10. September 2026; das genaue Verhältnis bestimmt der Verwaltungsrat allein.
Bei einer Aktienzusammenlegung (Reverse Split) werden mehrere alte Aktien zu einer neuen zusammengefasst — aus fünf Aktien zu 0,22 US-Dollar wird eine zu 1,10. Der Wert des Anteils ändert sich rechnerisch nicht, nur der Kurs je Stück. Bei NextNRG dient das Verfahren dazu, die Nasdaq-Mindestkursanforderung zu erfüllen. An Verlusten, Verschuldung, negativem Eigenkapital oder Kassenbestand ändert eine Zusammenlegung nichts.
CEO und Executive Chairman Michael D. Farkas hält 76.304.717 Stimmen und damit 45,19 Prozent — Vorstand und Verwaltungsrat zusammen 53,66 Prozent (Stichtag 31. Juli 2026). Am 31. Juli 2026 haben Aktionäre mit 51,43 Prozent der Stimmen per schriftlicher Zustimmung ohne Hauptversammlung vier Beschlüsse gefasst, darunter die Aktienzusammenlegung und Farkas' eigenen Vergütungsvertrag. Das Unternehmen zählt rund 100 eingetragene Aktionäre.
Die Aktienzahl stieg von 142.426.924 (31. Dezember 2025) auf 167.864.058 (30. Juni 2026) und 168.221.739 (13. August 2026). Allein die erste Tranche der am 13. August 2026 vereinbarten Serie-C-Vorzugsaktien kann sich beim Mindestpreis von 0,135 US-Dollar in 74.074.074 neue Stammaktien verwandeln — nach Firmenangabe rund 30,6 Prozent aller Aktien nach dieser Ausgabe. Der Vergütungsplan wächst zudem von 22.250.000 auf 54.250.000 Aktien.
Die Zahl stimmt — rund 38 Millionen US-Dollar Börsenwert (Kurs 0,2273 am 20. August 2026 mal 168.221.739 Aktien) gegen rund 94,7 Millionen US-Dollar Umsatz der letzten zwölf Monate. Sie taugt hier aber wenig: Bei einer Bruttomarge von 7,05 Prozent bleiben von diesem Umsatz nur rund 8,5 Millionen übrig — darauf bezogen kostet die Firma gut das Viereinhalbfache. Rechnet man die Finanzverbindlichkeiten hinzu, liegt der Unternehmenswert bei rund 60 Millionen; ein Kurs-Gewinn- oder Kurs-Buchwert-Verhältnis existiert mangels Gewinn und wegen des negativen Eigenkapitals nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.