Monument Mining: 53 Millionen Dollar Gewinn in neun Monaten — und ein Reservebuch von 2018
Monument Mining Limited (TSX-V: MMY, in den USA MMTMF) betreibt eine einzige produzierende Goldmine in Malaysia und hat damit in den neun Monaten bis zum 31. März 2026 einen Nettogewinn von 53,31 Millionen US-Dollar erwirtschaftet. In der Kasse liegen 101,76 Millionen, Schulden gibt es praktisch keine, und die Aktie wird zum rund Dreifachen des Zwölf-Monats-Gewinns gehandelt. Die Zahl, die dabei selten mitgelesen wird, steht in Abschnitt 2.1.1 desselben Berichts: Die letzte geprüfte Reservenschätzung stammt vom 31. März 2018 und wurde mit einem Goldpreis von 1.300 Dollar gerechnet — rund 171.000 der damals geplanten 223.000 Unzen sind seither verkauft. Wir haben den Quartalsbericht, den Jahresabschluss und sieben Jahre Produktionszahlen nebeneinandergelegt, damit du die Rundenzeit und die Zahl der verbleibenden Runden getrennt beurteilen kannst.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 0,56 $ -4,90 %
- Marktkapitalisierung
- 0,2 Mrd. $
- KGV
- 2,6
- Wachstums-Score
- 10/10
- AAQS
- 7/10
Kursentwicklung seit 18. August 2026: -14,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,43 $ bis 1,10 $ · Letzter Kurs: 0,56 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Stell dir vor, du stehst an einer Laufbahn. Ein Läufer kommt an dir vorbei, und die Stoppuhr zeigt seine schnellste Runde des Abends — mit Abstand. Dein Kopf macht sofort eine Rechnung auf: So schnell, das hochgerechnet auf das ganze Rennen, das wird ein großartiges Ergebnis. Was dein Kopf in diesem Moment nicht fragt: Wie viele Runden hat das Rennen überhaupt noch? Nennen wir diese Anleger-Schwäche die Rundenzeit-Falle. Wir sehen die Geschwindigkeit, wir sehen sie sogar sehr genau — und übersehen dabei die Distanz.
Bei Monument Mining Limited liegen beide Zahlen im selben Dokument, nur 20 Seiten auseinander. Auf Seite 1 des Quartalsberichts zum 31. März 2026 steht die Rundenzeit: 22,65 Millionen US-Dollar Nettogewinn in drei Monaten, 53,31 Millionen in neun, 101,76 Millionen in der Kasse. Auf Seite 7 steht die Distanz: Die letzte geprüfte Reservenschätzung ist auf den 31. März 2018 datiert, wurde mit einem Goldpreis von 1.300 US-Dollar gerechnet, und die dazugehörige Machbarkeitsstudie sah eine Lebensdauer der Mine von rund sechs Jahren vor. Diese sechs Jahre sind vorbei. Machen wir also einen Deal: Wir lesen gemeinsam den Quartalsbericht, den Jahresabschluss und sieben Jahre Produktionszahlen — und legen Rundenzeit und Restdistanz nebeneinander. Am Ende entscheidest du selbst.
Was Monument Mining eigentlich macht — eine Mine, ein Konzentrat und ein Versprechen
Monument Mining ist eine kanadische Aktiengesellschaft mit Sitz in Vancouver, die genau eine Mine betreibt. Sie liegt im Bundesstaat Pahang im mittleren Goldgürtel Westmalaysias und heißt Selinsing. Dazu gehören die benachbarten Lagerstätten Buffalo Reef, Felda Block 7, Peranggih und Famehub, alle im Umkreis einer Aufbereitungsanlage mit einer Million Tonnen Jahreskapazität. Das Unternehmen hält an allem 100 Prozent.
Was dort passiert, ist Tagebau in seiner klassischen Form. Im Quartal bis zum 31. März 2026 wurden 2.379.309 Tonnen Material bewegt, davon 224.398 Tonnen Erz und 2.154.912 Tonnen Abraum. Das Verhältnis von 9,60 zu 1 bedeutet: Für jede Tonne Erz müssen fast zehn Tonnen taubes Gestein weggeräumt werden. Aus dem Erz — 243.367 Tonnen wurden verarbeitet, mit einem Goldgehalt von 1,67 Gramm je Tonne — kamen 11.700 Unzen Gold heraus, bei einer Ausbeute von 89,75 Prozent.
Ein Detail unterscheidet Monument von vielen anderen Goldproduzenten: Das Unternehmen verkauft kein Gold, sondern Konzentrat. Die Erze bei Selinsing sind seit dem Übergang im dritten Quartal des Geschäftsjahres 2023 überwiegend sulfidisch — das Gold steckt in Schwefelverbindungen und lässt sich nicht mehr einfach herauslaugen. Stattdessen wird es durch Flotation in einem Konzentrat angereichert und dieses Konzentrat an eine Schmelze verkauft. Die alte Laugungsanlage steht seither im Pflege- und Erhaltungszustand. Für dich als Leser heißt das: Zwischen dem Goldpreis auf dem Bildschirm und dem Geld auf dem Konto sitzt noch jemand, der mitverdient. Dazu kommen wir gleich.
Das zweite Standbein heißt Murchison und liegt in Westaustralien, 765 Kilometer nordöstlich von Perth. Es besteht aus den Projekten Burnakura und Gabanintha sowie einem 20-Prozent-Anteil am Gemeinschaftsprojekt Tuckanarra. Das Unternehmen beschreibt sich selbst als „established Canadian gold producer and mining asset developer“ — als etablierter kanadischer Goldproduzent und Entwickler von Bergbauwerten. Das Ziel, das auf der eigenen Startseite steht, lautet, ein Goldproduzent mittlerer Größe mit mehreren Minen zu werden. Wie weit Murchison davon entfernt ist, sehen wir später.
Die Firmengeschichte für Anleger
-
2007
Erwerb von Selinsing und Buffalo Reef
Am 25.06.2007 sicherte sich Monument die beiden malaysischen Kernliegenschaften. Sie sind bis heute die einzige Quelle, aus der Umsatz entsteht.
-
2014
Murchison in Westaustralien gekauft
Burnakura, Gabanintha und ein Anteil an Tuckanarra kamen dazu — als zweites Standbein gedacht. Bis 2026 wurde daraus keine einzige verkaufte Unze.
-
2019
Letzte geprüfte Reservenschätzung
Der Snowden-Bericht vom 31.01.2019 (Stichtag 31.03.2018) wies rund 223.000 gewinnbare Unzen über etwa sechs Jahre aus. Eine Fortschreibung fehlt bis heute.
-
2023
Umstieg auf Sulfid-Flotation, Verlustjahr
Der Wechsel vom Laugungs- auf das Flotationsverfahren drückte die verkaufte Menge auf 7.060 Unzen und das Geschäftsjahr in einen Verlust von 6,27 Mio. US-Dollar.
-
2025
Rekordjahr und erste Dividende beschlossen
Das Geschäftsjahr 2025 brachte 98,64 Mio. US-Dollar Umsatz und 37,54 Mio. Gewinn. Am 11.12.2025 beschloss der Verwaltungsrat die erste Ausschüttung der Firmengeschichte.
-
2026
53 Mio. Gewinn in neun Monaten, 102 Mio. in der Kasse
Der Bericht zum 31.03.2026 zeigt einen realisierten Goldpreis von 5.166 US-Dollar je Unze — und dieselbe Reservetabelle von 2018 wie schon acht Jahre zuvor.
Warum es hier keinen SEC-Bericht gibt — und woher die Zahlen stattdessen kommen
Wer für Monument Mining einen Geschäftsbericht (10-K) oder einen Quartalsbericht (10-Q) bei der US-Börsenaufsicht SEC sucht, findet nichts. Das ist kein Versäumnis, sondern eine Folge der Struktur: Monument ist eine kanadische Gesellschaft, notiert an der TSX Venture Exchange in Toronto unter dem Kürzel MMY und an der Frankfurter Börse unter D7Q1. Das Kürzel MMTMF, unter dem viele deutsche Anleger den Wert finden, ist lediglich das US-Zweitsymbol am OTC-Pink-Markt — ein außerbörslicher Handelsplatz ohne eigene Berichtspflichten.
Die einzige Registrierung, die es bei der SEC auf den Namen gibt, trägt die zentrale Indexnummer 0001406194 und enthält genau ein Dokument: ein Papierformular vom 9. Juli 2007. Ticker- und Börsenfelder dieser Registrierung sind leer. Das ist alles.
Die Pflichtberichte liegen stattdessen auf SEDAR+, dem kanadischen Pendant zum SEC-Archiv, und gespiegelt auf der Unternehmensseite. Es sind zwei Sorten: der testierte Jahresabschluss zum 30. Juni und die drei ungeprüften Zwischenabschlüsse mit der zugehörigen Managementerläuterung, im Fachjargon MD&A. Bilanziert wird nach IFRS, den internationalen Rechnungslegungsstandards — und, das ist die zweite Besonderheit, in US-Dollar, obwohl die Gesellschaft kanadisch ist und in Malaysia produziert. Alle Beträge in dieser Analyse sind deshalb US-Dollar, sofern nicht ausdrücklich anders benannt.
Das Geschäftsjahr endet am 30. Juni. Wenn im Folgenden vom Geschäftsjahr 2026 die Rede ist, meint das den Zeitraum vom 1. Juli 2025 bis zum 30. Juni 2026. Der letzte verfügbare Bericht deckt davon neun Monate ab, bis zum 31. März 2026. Er ist auf den 25. Mai 2026 datiert und wurde am 1. Juni 2026 veröffentlicht. Der Jahresabschluss für das inzwischen beendete Geschäftsjahr 2026 lag am 19. August 2026 noch nicht vor — im Vorjahr erschien er am 15. Oktober.
Wie die Aktie auf unseren Tisch kam
Nicht über unseren hauseigenen Aktien-Scanner. Anlass war das US-Handelskürzel MMTMF, das in Anlegerkreisen als „Goldproduzent mit einstelligem Kurs-Gewinn-Verhältnis“ die Runde macht — und tatsächlich stimmt diese Beschreibung. In den zwölf Monaten bis zum 31. März 2026 hat Monument Mining einen Nettogewinn von 74,14 Millionen US-Dollar ausgewiesen (20,84 Millionen im Quartal bis 30. Juni 2025 plus 53,31 Millionen in den neun Monaten danach). Bei einem Börsenwert von rund 227 Millionen US-Dollar am 18. August 2026 ergibt das ein Kurs-Gewinn-Verhältnis von etwa 3.
Genau hier greift die Rundenzeit-Falle. Ein Kurs-Gewinn-Verhältnis ist ein Bruch: oben der Preis, unten der Gewinn. Wenn der Gewinn im Nenner ein Rekord ist, der auf einem Rekord-Rohstoffpreis beruht, dann sagt der Bruch wenig darüber, was in drei Jahren gilt. Ein Kurs-Gewinn-Verhältnis von 3 kann heißen: Die Aktie ist zu billig. Es kann aber auch heißen: Der Markt glaubt nicht, dass dieser Gewinn wiederkommt. Welche der beiden Lesarten stimmt, entscheidet nicht die Kennzahl, sondern der Bericht. Also lesen wir ihn.
Zur Einordnung: Bei Matsa Resources haben wir vor kurzem denselben Unterschied auseinandergenommen — dort ging es um die Kluft zwischen einer gemeldeten Ressource und der viel kleineren nachgewiesenen Reserve. Und wie ein Goldproduzent mittlerer Größe aussieht, den Monument nach eigener Aussage werden will, kannst du in unserer Analyse zu Endeavour Mining nachlesen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt, denn davon gibt es hier eine ganze Menge.
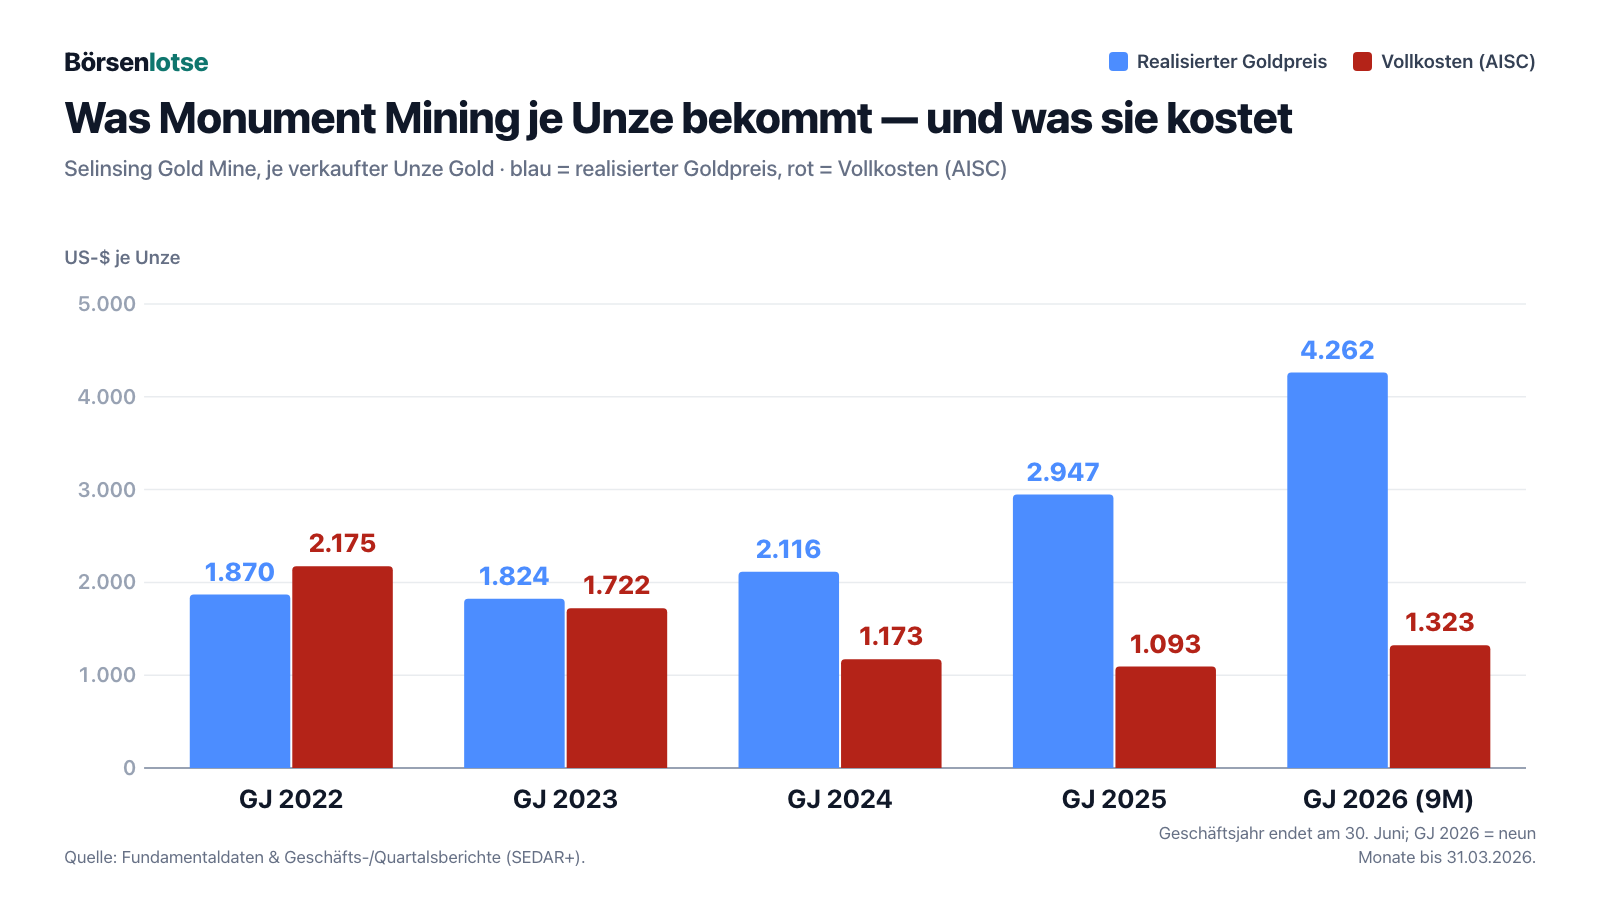
Erstens: Das Unternehmen hat einen echten Turnaround hinter sich. Im Geschäftsjahr 2022 kostete jede verkaufte Unze 2.175 US-Dollar an Vollkosten und brachte 1.870 US-Dollar ein. Das ist kein Rundungsfehler, das ist ein Geschäft, das mit jeder Unze Geld verliert. Der Grund war ein Übergang: Das oxidische, leicht verarbeitbare Erz ging zur Neige, die neue Flotationsanlage für Sulfiderz war wegen einer Lieferkettenstörung erst zu 69 Prozent fertig. Das Geschäftsjahr 2023 schloss mit einem Nettoverlust von 6,27 Millionen US-Dollar. Im Geschäftsjahr 2024 standen dann 6,44 Millionen Gewinn, 2025 waren es 37,54 Millionen und in den ersten neun Monaten des Geschäftsjahres 2026 bereits 53,31 Millionen. Der Abstand zwischen Erlös und Vollkosten je Unze erzählt dieselbe Geschichte in einer Zeile: 1.824 gegen 1.722 US-Dollar im Geschäftsjahr 2023, 2.116 gegen 1.173 im Geschäftsjahr 2024, 2.947 gegen 1.093 im Geschäftsjahr 2025 und 4.262 gegen 1.323 US-Dollar in den ersten neun Monaten des Geschäftsjahres 2026.
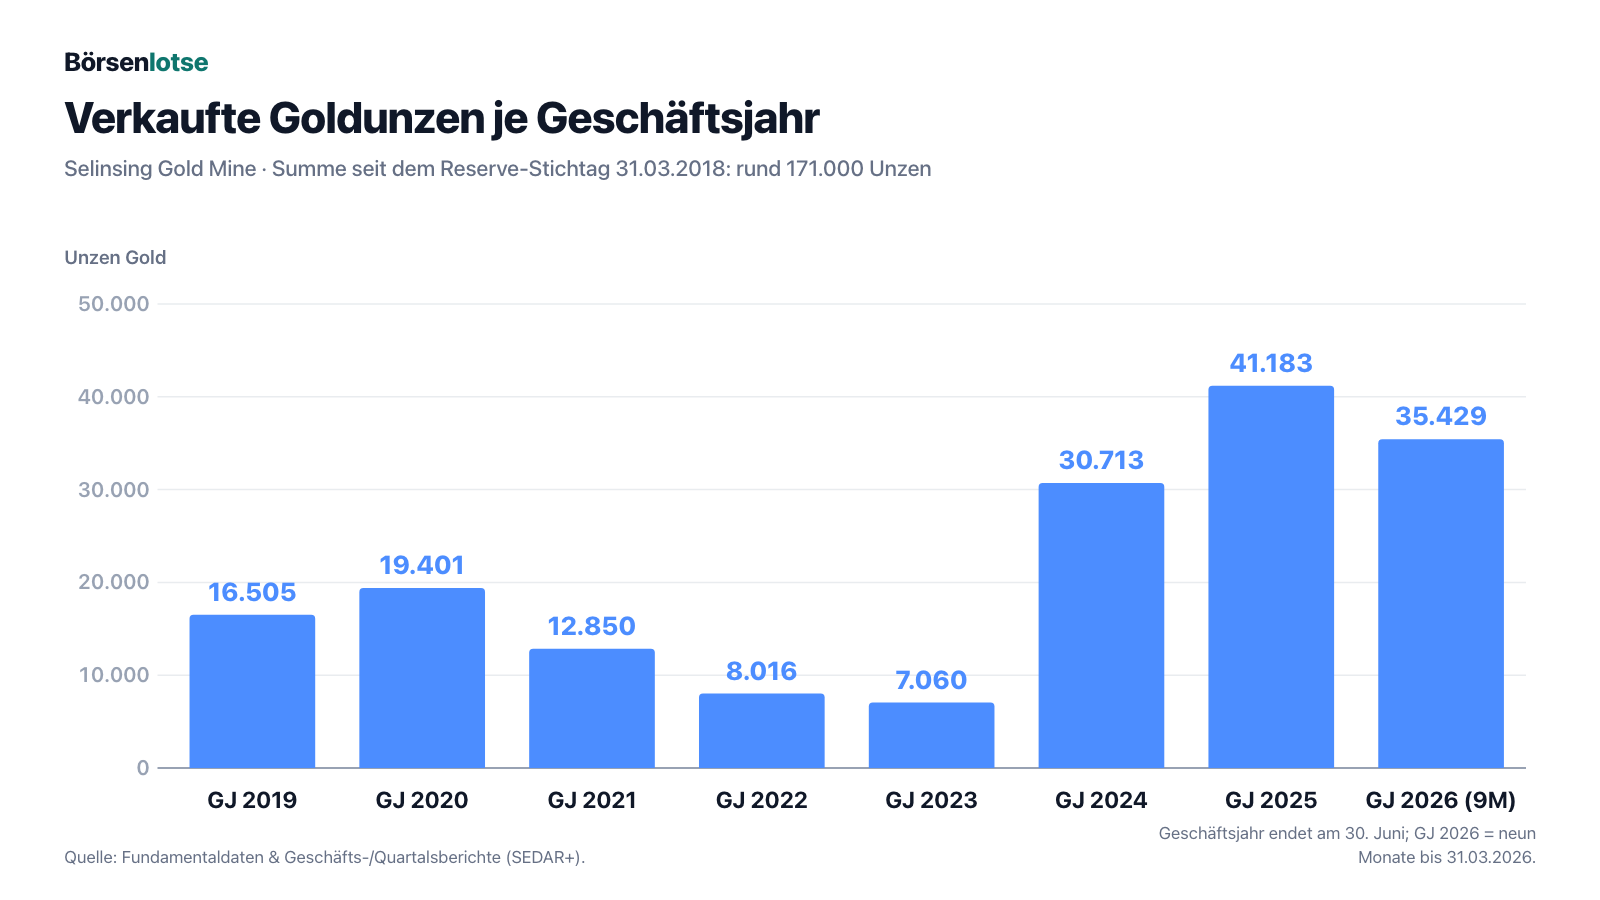
Zweitens: Die Menge stimmt inzwischen wieder. Von 7.060 verkauften Unzen im Geschäftsjahr 2023 ging es auf 30.713 (2024) und 41.183 (2025). In den neun Monaten bis zum 31. März 2026 waren es 35.429 Unzen — auf zwölf Monate hochgerechnet also rund 47.000. Der Bericht nennt als Ursache eine neue Filterpresse, die einen Engpass in der Verarbeitung beseitigt hat, sowie eine verbesserte Ausbeute von 89,75 statt 88,20 Prozent.
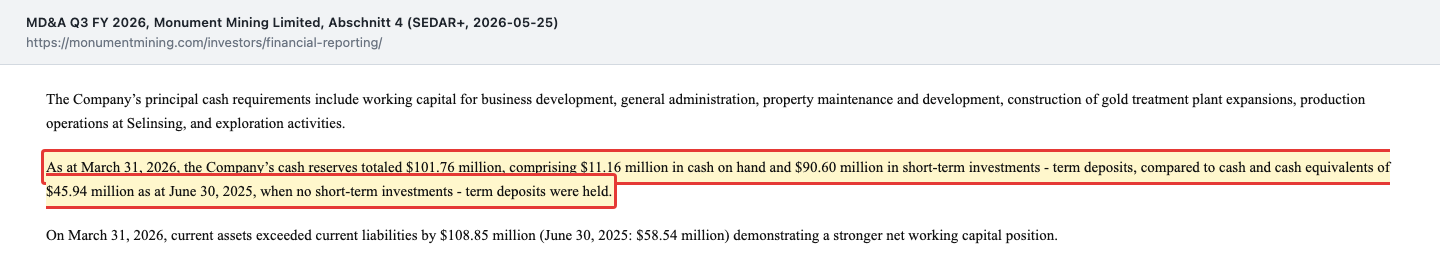
Drittens: Die Bilanz ist ungewöhnlich sauber. Zum 31. März 2026 standen 101,76 Millionen US-Dollar in Kasse und Termingeld, das Nettoumlaufvermögen betrug 108,85 Millionen, das Eigenkapital 207,27 Millionen. Auf der Passivseite: 36,36 Millionen US-Dollar Gesamtverbindlichkeiten, davon 12,32 Millionen Steuerschulden, 10,86 Millionen Lieferantenverbindlichkeiten und 8,49 Millionen Rückstellungen für die Renaturierung. Zinstragende Finanzschulden gibt es praktisch keine — die Leasingverbindlichkeiten summieren sich auf 84.000 US-Dollar. Das ist bei einem kleinen Goldproduzenten alles andere als selbstverständlich.
„As at March 31, 2026, the Company’s cash reserves totaled $101.76 million, comprising $11.16 million in cash on hand and $90.60 million in short-term investments - term deposits, compared to cash and cash equivalents of $45.94 million as at June 30, 2025, when no short-term investments - term deposits were held.“
Übersetzung: „Zum 31. März 2026 beliefen sich die Barreserven des Unternehmens auf 101,76 Millionen US-Dollar, bestehend aus 11,16 Millionen US-Dollar Kassenbestand und 90,60 Millionen US-Dollar in kurzfristigen Anlagen — Termingeldern —, verglichen mit 45,94 Millionen US-Dollar an Zahlungsmitteln und Zahlungsmitteläquivalenten zum 30. Juni 2025, als keine kurzfristigen Termingeldanlagen gehalten wurden.“
— Monument Mining Limited, Managementerläuterung (MD&A) zum Quartal bis 31. März 2026, Abschnitt 4 „Liquidity and Financial Condition“, eingereicht über SEDAR+ am 25. Mai 2026
Viertens: Es fließt erstmals Geld an die Aktionäre zurück. Am 11. Dezember 2025 beschloss der Verwaltungsrat eine Sonderdividende von 2 kanadischen Cent je Aktie, ausgezahlt am 19. Januar 2026. In Summe waren das 5,04 Millionen US-Dollar beziehungsweise 6,91 Millionen kanadische Dollar — die erste Ausschüttung der Firmengeschichte. Im Februar 2026 nahm die TSX Venture Exchange das Unternehmen in ihre Liste der 50 bestentwickelten Werte des Vorjahres auf.
Das ist ein ehrlich gutes Bild. Und jetzt drehen wir die Seite um.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Reservebuch ist von 2018 — und rechnerisch fast leer
Abschnitt 2.1.1 desselben Quartalsberichts, der den Rekordgewinn meldet, beschreibt die Rohstoffbasis. Und dieser Abschnitt hat sich seit Jahren nicht verändert. Grundlage ist ein Bericht des unabhängigen Gutachters Snowden vom 31. Januar 2019, dessen Reserven auf den 31. März 2018 datiert sind. Gerechnet wurde mit einem Goldpreis von 1.300 US-Dollar je Unze. Ausgewiesen wurden 5,738 Millionen Tonnen Erz mit 1,45 Gramm Gold je Tonne, insgesamt 267.000 Unzen enthaltenes Gold.
Kurz zur Begriffsklärung, weil das im Bergbau die entscheidende Unterscheidung ist: Eine Ressource ist Gold, das nach geologischer Einschätzung im Boden liegt. Eine Reserve ist der Teil davon, für den eine Studie gezeigt hat, dass er sich zu den unterstellten Kosten und Preisen tatsächlich mit Gewinn abbauen lässt. Nur die Reserve ist eine belastbare Aussage darüber, wie lange eine Mine noch läuft. Und die Machbarkeitsstudie, die auf dieser Reserve aufsetzt, ist eindeutig:
„Based on these Reserves, the 2019 Feasibility Study has demonstrated an approximately six-year life of mine (LOM) with a net present value (NPV) of $27.56 million based on reported oxide and sulphide ore Reserves as of March 2018.“
Übersetzung: „Auf Grundlage dieser Reserven hat die Machbarkeitsstudie von 2019 eine Lebensdauer der Mine von rund sechs Jahren mit einem Barwert von 27,56 Millionen US-Dollar nachgewiesen, gestützt auf die zum Stand März 2018 gemeldeten Oxid- und Sulfiderzreserven.“
— Monument Mining Limited, Managementerläuterung (MD&A) zum Quartal bis 31. März 2026, Abschnitt 2.1.1, eingereicht über SEDAR+ am 25. Mai 2026
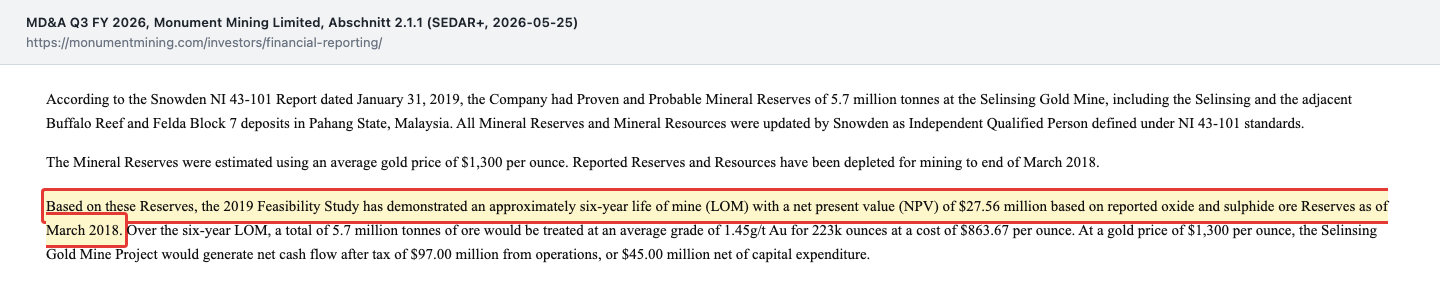
Über die sechs Jahre sollten 5,7 Millionen Tonnen Erz verarbeitet werden und daraus 223.000 Unzen Gold gewinnbar sein, zu Kosten von 863,67 US-Dollar je Unze. Jetzt die Gegenrechnung. Zählt man zusammen, was das Unternehmen seit dem Stichtag in seinen eigenen Berichten als verkauft ausgewiesen hat — 16.505 Unzen im Geschäftsjahr 2019, 19.401 (2020), 12.850 (2021), 8.016 (2022), 7.060 (2023), 30.713 (2024), 41.183 (2025) und 35.429 in den ersten neun Monaten des Geschäftsjahres 2026 —, kommt man auf 171.157 Unzen. Das Quartal April bis Juni 2018 fehlt in dieser Summe noch, weil das Geschäftsjahr 2018 nicht zur Reihe gehört.
Rund 77 Prozent der geplanten Menge sind also abgebaut, und statt der geplanten sechs Jahre sind über acht vergangen. Diese Rechnung ist eine Größenordnung, kein Buchungsbeleg: Ein Teil des verkauften Goldes kam aus Halden, aus der alten Laugungsanlage und aus Erweiterungen bei Felda Block 7, die 2018 noch nicht in der Reservetabelle standen. Aber die Richtung ist eindeutig, und sie ist auch nicht bestritten. Das Unternehmen selbst schreibt an mehreren Stellen von „mine life extension opportunities“ und „resource growth potential“ — von Möglichkeiten, die Lebensdauer zu verlängern. Man verlängert nichts, was reichlich vorhanden ist.
Was tatsächlich läuft, ist ein Bohrprogramm. Es begann im vierten Quartal des Geschäftsjahres 2025, im Quartal bis zum 31. März 2026 wurden bei Buffalo Reef 58 Löcher mit 8.666 Bohrmetern niedergebracht, insgesamt 13.045 Meter im Rahmen des Erweiterungsprogramms, 9.078 Proben gingen an ein unabhängiges Labor. Am 29. Mai 2026 meldete das Unternehmen die Ergebnisse von 23 weiteren Löchern und erklärte die Phasen I und II für abgeschlossen; weitere Analysen standen aus. Das kann gut ausgehen. Aber solange keine neue, geprüfte Reservetabelle veröffentlicht ist, weiß niemand außerhalb des Unternehmens, wie viele Runden dieses Rennen noch hat.
Unbequeme Wahrheit Nr. 2: Der Rekordpreis von 5.166 Dollar landet nicht auf dem Konto
Die Schlagzeile des Quartals lautete: rekordhoher realisierter Goldpreis von 5.166 US-Dollar je Unze. Das steht so im Bericht, und es stimmt. Nur: 10.478 verkaufte Unzen mal 5.166 US-Dollar ergäbe 54,13 Millionen US-Dollar. Als Umsatz gebucht wurden 47,04 Millionen. Die Differenz von 7,09 Millionen — oder 677 US-Dollar je Unze, gut 13 Prozent — steht im Bericht in vier Wörtern: „net of smelter costs“, nach Abzug der Schmelzkosten. Wer Konzentrat verkauft statt Barren, teilt sich den Preis mit der Schmelze. Der Erlös, der tatsächlich ankommt, betrug 4.489 US-Dollar je Unze.
Das ist kein Vorwurf, sondern die Betriebswirtschaft dieses Verfahrens, und sie ist offengelegt. Wichtig ist es trotzdem, weil dieselbe Lücke in jedem Jahr auftaucht: 552 US-Dollar je Unze im Geschäftsjahr 2025, 442 im Geschäftsjahr 2024. Wer die Rentabilität hochrechnet, sollte mit 4.489 rechnen, nicht mit 5.166.
Die zweite Zahl in diesem Kapitel steht direkt daneben und geht in die andere Richtung. Die Barkosten je verkaufter Unze sind binnen eines Jahres von 874 auf 1.390 US-Dollar gestiegen — plus 59 Prozent. Das Unternehmen erklärt es offen:
„Cash cost of $1,390 per ounce sold (Q3 FY 2025: $874/oz), reflecting higher royalty expenses and other government fees associated with the record-high average realised gold price achieved during the quarter;“
Übersetzung: „Barkosten von 1.390 US-Dollar je verkaufter Unze (drittes Quartal des Geschäftsjahres 2025: 874 US-Dollar je Unze), was höhere Lizenzabgaben und weitere staatliche Gebühren im Zusammenhang mit dem im Quartal erzielten Rekord-Durchschnittspreis für Gold widerspiegelt;“
— Monument Mining Limited, Managementerläuterung (MD&A) zum Quartal bis 31. März 2026, Abschnitt 1.1, eingereicht über SEDAR+ am 25. Mai 2026
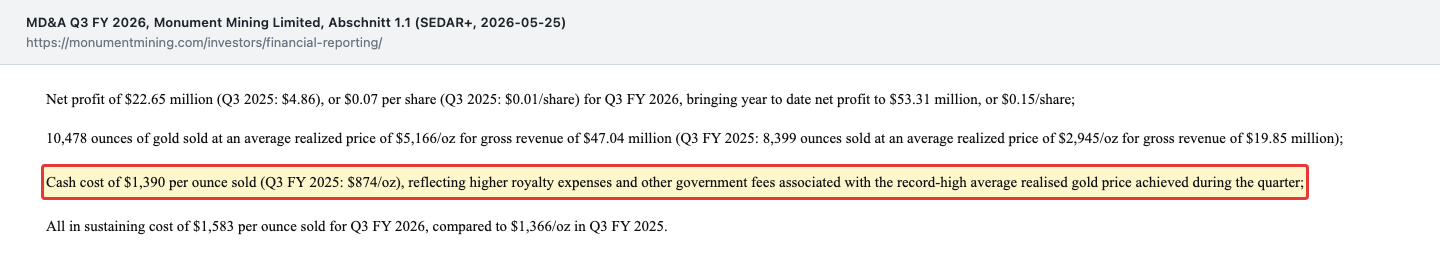
In der Anhangangabe 20 des Zwischenabschlusses steht die Zahl dahinter: 6,797 Millionen US-Dollar Lizenzabgaben plus 0,465 Millionen Rehabilitationsabgabe im Quartal, zusammen 7,262 Millionen auf 47,04 Millionen Umsatz. Das sind 15,4 Prozent. Ein Jahr zuvor waren es 11,9 Prozent. Malaysia hat die Lizenzabgabenrate im September 2025 erhöht und zusätzlich eine Steuer auf bergbaunahe Dienstleistungen eingeführt. Da laut Segmentangabe der gesamte Umsatz in Malaysia entsteht, gibt es kein zweites Land, auf das sich das verteilen ließe. Bei einem sehr hohen Goldpreis ist das verkraftbar — bei einem normalen Goldpreis frisst es einen spürbaren Teil der Marge.
Unbequeme Wahrheit Nr. 3: Das zweite Standbein steht seit zwölf Jahren still
Murchison ist in jeder Unternehmensdarstellung das Versprechen: die zweite Quelle für Zahlungsströme, der Weg zum Produzenten mittlerer Größe. Erworben wurde es 2014. Was seither passiert ist, beschreibt der Bericht selbst am nüchternsten:
„The Burnakura site also hosts a 250Ktpa gold processing facility, currently on care and maintenance, an accommodation camp, and supporting infrastructure, providing a solid foundation for future development.“
Übersetzung: „Am Standort Burnakura stehen zudem eine Goldaufbereitungsanlage mit 250.000 Tonnen Jahreskapazität, die sich derzeit im Pflege- und Erhaltungszustand befindet, ein Unterkunftslager und unterstützende Infrastruktur — eine solide Grundlage für die künftige Entwicklung.“
— Monument Mining Limited, Managementerläuterung (MD&A) zum Quartal bis 31. März 2026, Abschnitt 2.2, eingereicht über SEDAR+ am 25. Mai 2026
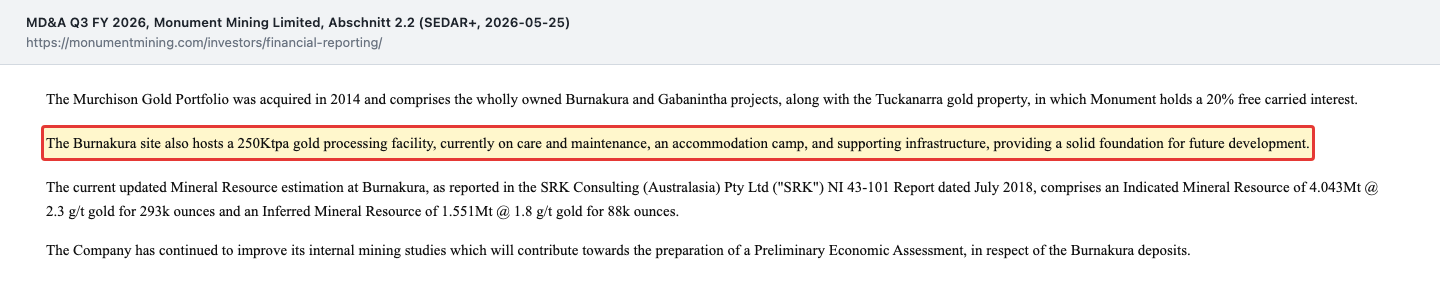
„Currently on care and maintenance“ heißt: Die Anlage wird gewartet, damit sie nicht verfällt, aber sie produziert nichts. Der Zwischenabschluss beziffert, was das kostet und was dafür in der Bilanz steht: Im Quartal bis zum 31. März 2026 flossen 0,42 Millionen US-Dollar nach Murchison, davon 0,25 Millionen allein für Pflege und Erhaltung. In der Segmentangabe stehen für Australien 36,176 Millionen US-Dollar aktivierte Explorations- und Bewertungsausgaben — 17,5 Prozent des gesamten Eigenkapitals.
Aktivierte Explorationsausgaben sind eine Buchungsform, kein Bargeld. Sie bleiben in der Bilanz stehen, solange das Unternehmen die spätere wirtschaftliche Verwertbarkeit für wahrscheinlich hält. Ändert sich diese Einschätzung, muss abgeschrieben werden — und das trifft dann das Eigenkapital, nicht die Kasse. Zwölf Jahre nach dem Erwerb ist eine wirtschaftliche Vorstudie in Vorbereitung, eine Faunaerhebung abgeschlossen und ein Bestätigungsbohrprogramm bei Gabanintha geplant, sobald die Kulturerbe-Verfahren und Genehmigungen durch sind. Das ist Fortschritt. Es ist aber nach zwölf Jahren ein sehr früher Fortschritt.
Unbequeme Wahrheit Nr. 4: Fast alles hängt an einer Zahl, die niemand in Vancouver beeinflusst
Legen wir die Bewegung der letzten Jahre auseinander. Im Quartal bis zum 31. März 2026 wurden 10.478 Unzen verkauft, im Vorjahresquartal 8.399 — ein Mengenplus von 25 Prozent. Der Umsatz stieg im selben Zeitraum von 19,85 auf 47,04 Millionen US-Dollar, also um 137 Prozent. Der Nettogewinn stieg von 4,86 auf 22,65 Millionen, um den Faktor 4,7. Die Menge erklärt davon einen kleinen Teil. Den großen Teil erklärt der Preis, der sich von 2.945 auf 5.166 US-Dollar je Unze fast verdoppelt hat.
Zur Einordnung: Der Londoner Nachmittagsfixing lag im selben Quartal im Mittel bei 4.873 US-Dollar. Monument hat also nicht besser verkauft als der Markt, sondern der Markt war so. Das ist ein wichtiger Unterschied, weil er sagt, worauf man hier eigentlich setzt. Ein Unternehmen mit einer Mine, einem Produkt, einer Währung und einem Absatzmarkt ist im Kern ein gehebelter Anspruch auf den Goldpreis — mit dem Zusatzrisiko, dass die Mine irgendwann leer ist, und dem Zusatzertrag, dass die Kosten nur langsam mitwachsen.
Was passiert, wenn der Preis sinkt, muss man nicht simulieren. Es steht im eigenen Zahlenwerk: Im Geschäftsjahr 2022 lagen die Vollkosten bei 2.175 und der Erlös bei 1.870 US-Dollar je Unze. Damals war allerdings auch der Betrieb gestört. Heute liegen die Vollkosten bei 1.323 bis 1.583 US-Dollar je Unze — bei diesem Kostenniveau wäre selbst ein deutlich niedrigerer Goldpreis noch auskömmlich. Nur eben nicht mit 53 Millionen Gewinn in neun Monaten.
Bewertung: 227 Millionen Börsenwert, davon 102 Millionen in bar
Am 18. August 2026 schloss MMTMF am US-Zweitmarkt bei 0,6551 US-Dollar. Bei 346.218.368 ausstehenden Aktien — die Zahl stammt aus dem Quartalsbericht mit Stand 25. Mai 2026 — ergibt das einen Börsenwert von rund 227 Millionen US-Dollar. Die Zahl der Aktien ist übrigens erfreulich stabil: Von den 15,97 Millionen Mitarbeiteranteilen wurden im Juli 2025 alle eingelöst, offen sind nur noch 1.716.661 Optionen zu 14,5 kanadischen Cent mit Verfall am 18. Januar 2029. Nennenswerte Verwässerung — also der Effekt, dass dein Stück vom Kuchen kleiner wird, weil neue Stücke ausgegeben werden — droht von dort nicht.
Zieht man die 101,76 Millionen US-Dollar Kasse und Termingeld ab (Stand 31. März 2026; der Börsenwert ist vom 18. August 2026, die beiden Stichtage liegen also gut vier Monate auseinander), bleibt ein Unternehmenswert von rund 125 Millionen US-Dollar. Dem stehen 74,14 Millionen US-Dollar Nettogewinn der letzten zwölf berichteten Monate gegenüber. Das ergibt einen Faktor von etwa 1,7 — für ein produzierendes, schuldenfreies, dividendenzahlendes Bergbauunternehmen ein außergewöhnlich niedriger Wert.
Diese Bewertung ist keine Anomalie, sondern eine Aussage. Der Markt bezahlt hier ungefähr das, was die nächsten zwei Jahre bringen könnten, und nicht mehr. Übersetzt heißt das: Die Mehrheit der Käufer und Verkäufer geht nicht davon aus, dass ein Gewinn dieser Größe dauerhaft ist — weder wegen des Goldpreises noch wegen der Restlaufzeit der Mine. Ob sie damit recht haben, entscheidet sich an genau zwei Dokumenten: einer neuen Reservenschätzung und der wirtschaftlichen Vorstudie für Murchison.
Ein Punkt, der bei einem Titel dieser Größe zur Ehrlichkeit gehört: Die Handelbarkeit am US-Zweitmarkt ist dünn. In der ersten Augusthälfte 2026 wechselten dort an einem typischen Tag zwischen 20.000 und 260.000 Stück den Besitzer, meist um die 100.000 — bei einem Kurs um 0,65 US-Dollar sind das rund 65.000 US-Dollar Umsatz am Tag. Der Heimatmarkt in Toronto ist liquider, aber auch dort ist das kein Wert, den man in Sekunden groß auf- oder abbaut. Die Kursspanne der vergangenen zwölf Monate lag zwischen 0,32 und 1,15 US-Dollar.
Chancen und Risiken auf einen Blick
Was für Monument Mining spricht:
- Die Bilanz ist außergewöhnlich sauber: 101,76 Millionen US-Dollar Kasse und Termingeld, 108,85 Millionen Nettoumlaufvermögen, 207,27 Millionen Eigenkapital und praktisch keine Finanzschulden (Stand 31. März 2026). Das ist bei einem Produzenten dieser Größe selten.
- Der operative Zahlungsstrom ist real und groß: 27,26 Millionen US-Dollar aus dem laufenden Geschäft allein im Quartal bis zum 31. März 2026, 64,75 Millionen vor Veränderung des Umlaufvermögens in neun Monaten.
- Die Kostenposition hat sich strukturell verbessert: Die Vollkosten fielen von 2.175 US-Dollar je Unze (Geschäftsjahr 2022) auf 1.093 (Geschäftsjahr 2025) und lagen in den ersten neun Monaten des Geschäftsjahres 2026 bei 1.323 US-Dollar — mit Luft nach unten, wenn der Goldpreis und damit die preisabhängigen Abgaben sinken.
- Die Menge wächst wieder: 41.183 verkaufte Unzen im Geschäftsjahr 2025 gegenüber 7.060 im Geschäftsjahr 2023, getragen von einer neuen Filterpresse und einer Ausbeute von 89,75 Prozent im Quartal bis 31. März 2026.
- Erstmals fließt Geld zurück: 5,04 Millionen US-Dollar Sonderdividende am 19. Januar 2026, und die Kasse würde weitere Ausschüttungen ohne Weiteres tragen.
- Es gibt zwei belegte Werthebel, die noch nicht in Zahlen stehen: das abgeschlossene Erweiterungsbohrprogramm bei Buffalo Reef und Felda (Meldung vom 29. Mai 2026) und Murchison mit einer Ressourcenschätzung von 293.000 Unzen „indicated“ plus 88.000 „inferred“ (SRK, Juli 2018).
Was dagegen spricht:
- Die letzte geprüfte Reservenschätzung ist auf den 31. März 2018 datiert, wurde mit 1.300 US-Dollar je Unze gerechnet und ist gemessen an den seither verkauften rund 171.000 von 223.000 geplanten Unzen weitgehend abgebaut. Eine belastbare Aussage zur verbleibenden Lebensdauer der Mine gibt es damit nicht.
- Das Geschäft hängt an einem einzigen produzierenden Vermögenswert in einem einzigen Land: Laut Segmentangabe entsteht der gesamte Umsatz in Malaysia.
- Der staatliche Anteil steigt: Lizenzabgaben und Rehabilitationsabgabe machten im Quartal bis 31. März 2026 zusammen 15,4 Prozent des Umsatzes aus, nach 11,9 Prozent im Vorjahresquartal — Folge einer ab September 2025 erhöhten Rate und einer neuen Steuer auf bergbaunahe Dienstleistungen.
- Der genannte Rekordpreis von 5.166 US-Dollar je Unze ist nicht der Erlös: Nach Abzug der Schmelzkosten kamen 4.489 US-Dollar je Unze an, rund 13 Prozent weniger.
- Murchison steht seit dem Erwerb 2014 still, die Aufbereitungsanlage ist im Pflege- und Erhaltungszustand, die Ressourcenschätzung stammt vom Juli 2018, und eine wirtschaftliche Vorstudie war zum 31. März 2026 erst in Vorbereitung — für 36,18 Millionen US-Dollar aktivierte Ausgaben in der Bilanz.
- Der Gewinnsprung ist überwiegend preisgetrieben: Bei 25 Prozent mehr verkaufter Menge stieg der Umsatz um 137 Prozent, weil sich der realisierte Preis von 2.945 auf 5.166 US-Dollar je Unze fast verdoppelt hat.
- Die Handelbarkeit am US-Zweitmarkt ist gering: rund 100.000 Stück oder etwa 65.000 US-Dollar an einem typischen Tag der ersten Augusthälfte 2026.
Ein menschliches Fazit
Zurück an die Laufbahn. Die Rundenzeit von Monument Mining ist echt, nachprüfbar und beeindruckend: 53,31 Millionen US-Dollar Gewinn in neun Monaten, 101,76 Millionen in der Kasse, keine nennenswerten Schulden, die erste Dividende der Firmengeschichte ausgezahlt. Wer diese Zahlen anzweifelt, hat den Bericht nicht gelesen. Sie stehen dort, testiert vom selben Zahlenwerk, aus dem auch alles andere stammt.
Die Restdistanz ist die offene Frage — und sie ist nicht deshalb offen, weil das Unternehmen sie verschweigt, sondern weil sie seit acht Jahren nicht neu vermessen wurde. Das Bohrprogramm läuft, die Proben sind im Labor, die letzte Meldung vom 29. Mai 2026 klang zuversichtlich. Aber eine Reservetabelle ist etwas anderes als eine Pressemitteilung über Bohrergebnisse: Sie sagt, wie viele Unzen sich zu welchen Kosten mit Gewinn herausholen lassen, und sie wird von einem unabhängigen Gutachter verantwortet. Bis diese Tabelle da ist, kaufst du bei Monument Mining eine sehr gute Rundenzeit und eine unbekannte Zahl an Runden.
Die ehrliche Frage an dich lautet deshalb nicht „Ist ein Kurs-Gewinn-Verhältnis von 3 billig?“ — bei einem Rohstoffproduzenten am Ende eines Preiszyklus ist ein niedriges Kurs-Gewinn-Verhältnis so oft eine Warnung wie eine Gelegenheit. Sie lautet: Traust du dir zu, den nächsten Jahresabschluss abzuwarten und dann zu entscheiden — mit dem Wissen, dass genau dort die Antwort auf die Restdistanz stehen könnte, und mit dem Risiko, dass sie ausbleibt? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen über die Finanzberichts-Ablage von Monument Mining, gespiegelt aus SEDAR+:
- Monument Mining Limited — Managementerläuterung (MD&A) und ungeprüfter Konzernzwischenabschluss für die drei und neun Monate zum 31. März 2026 (MD&A datiert 25. Mai 2026, veröffentlicht 1. Juni 2026) — jüngster Periodenbericht, vollständig ausgewertet
- Monument Mining Limited — Managementerläuterung und geprüfter Jahresabschluss für das Geschäftsjahr zum 30. Juni 2025 (veröffentlicht 15. Oktober 2025)
- Monument Mining Limited — Managementerläuterung für das Geschäftsjahr zum 30. Juni 2024 sowie die Jahresberichte zum 30. Juni 2022, 2021, 2020 und 2019 — Grundlage der Mehrjahresreihe verkaufter Unzen
- Monument Mining Limited — Pressemitteilung „Monument Reports Third Quarter Fiscal 2026 Results“ (1. Juni 2026) mit den Aussagen von President und CEO Cathy Zhai
- Monument Mining Limited — Pressemitteilung zur Sonderdividende (11. Dezember 2025) und Meldungen vom 18. Februar 2026 (TSX Venture 50) und 29. Mai 2026 (Bohrergebnisse Buffalo Reef/Felda)
- Monument Mining Limited — Projekt- und Unternehmensübersicht (Abruf 19. August 2026)
- Fundamentaldaten sowie Kurs- und Umsatzdaten zum US-Zweitsymbol MMTMF (Abruf 18. August 2026), abgeglichen mit der Aktienzahl von 346.218.368 Stück aus dem Quartalsbericht zum 31. März 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden; bei kleinen Rohstoffproduzenten mit einer einzigen Mine und geringer Handelbarkeit ist dieses Risiko besonders ausgeprägt. Alle Beträge in US-Dollar, sofern nicht anders benannt, alle Angaben ohne Gewähr; der Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 14,2 | 12,4 | 51,4 | 101,1 | 161,2 |
| Betriebsergebnis (EBIT) | -1,0 | -0,1 | 13,7 | 52,5 | 85,8 |
| Nettogewinn | -6,5 | -6,3 | 6,4 | 38,5 | 66,9 |
| Nettomarge | -45,8 % | -50,6 % | 12,5 % | 38,1 % | 41,5 % |
| Gewinn je Aktie | -0,02 $ | -0,02 $ | 0,02 $ | 0,11 $ | 0,19 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanz und Liquidität positiv
- Zum 31. März 2026 lagen 101,76 Millionen US-Dollar in Kasse und Termingeld, das Eigenkapital betrug 207,27 Millionen und die gesamten Verbindlichkeiten 36,36 Millionen — davon 12,32 Millionen Steuerschulden. Zinstragende Finanzschulden beschränken sich auf Leasingverbindlichkeiten von 84.000 US-Dollar.
- Ertragskraft und Mittelzufluss positiv
- In den neun Monaten bis zum 31. März 2026 standen 53,31 Millionen US-Dollar Nettogewinn und 64,75 Millionen operativer Mittelzufluss vor Veränderung des Umlaufvermögens in den Büchern. Im Geschäftsjahr 2023 war es noch ein Verlust von 6,27 Millionen — der Turnaround ist belegt.
- Lebensdauer der Mine negativ
- Die letzte geprüfte Reservenschätzung stammt aus dem Snowden-Bericht vom 31. Januar 2019 mit Stichtag 31. März 2018 und einem unterstellten Goldpreis von 1.300 US-Dollar je Unze. Von den 223.000 Unzen, die die Machbarkeitsstudie über rund sechs Jahre vorsah, sind nach den eigenen Verkaufszahlen rund 171.000 abgebaut. Eine neue Schätzung lag am 19. August 2026 nicht vor.
- Abhängigkeit vom Goldpreis negativ
- Im Quartal bis zum 31. März 2026 stieg die verkaufte Menge um 25 Prozent, der Umsatz aber um 137 Prozent — der realisierte Preis kletterte von 2.945 auf 5.166 US-Dollar je Unze. Das Ergebnis ist damit weit überwiegend preisgetrieben, und der Preis liegt außerhalb des Einflusses des Unternehmens.
- Klumpenrisiko Malaysia negativ
- Laut Segmentangabe zum 31. März 2026 entsteht der gesamte Umsatz in Malaysia. Lizenzabgaben und Rehabilitationsabgabe machten dort im Quartal 7,262 Millionen US-Dollar oder 15,4 Prozent des Umsatzes aus, nach 11,9 Prozent im Vorjahresquartal — die Rate wurde im September 2025 erhöht.
- Zweites Standbein Murchison neutral
- Das 2014 erworbene Projekt in Westaustralien steht mit 36,18 Millionen US-Dollar aktivierten Ausgaben in der Bilanz (31. März 2026), die Aufbereitungsanlage ist im Pflege- und Erhaltungszustand, die Ressourcenschätzung stammt vom Juli 2018 und eine wirtschaftliche Vorstudie war in Vorbereitung. Werthebel und Abschreibungsrisiko liegen hier gleich nah beieinander.
Monument Mining hat in den neun Monaten bis zum 31. März 2026 einen Nettogewinn von 53,31 Millionen US-Dollar erwirtschaftet, hält 101,76 Millionen in Kasse und Termingeld, hat praktisch keine Finanzschulden und im Januar 2026 die erste Dividende der Firmengeschichte gezahlt. Der Gewinnsprung ist jedoch weit überwiegend preisgetrieben, und die entscheidende Frage bleibt unbeantwortet: Die letzte geprüfte Reservenschätzung ist auf den 31. März 2018 datiert und mit einem Goldpreis von 1.300 US-Dollar gerechnet; von den 223.000 geplanten Unzen sind rund 171.000 verkauft. Das zweite Standbein Murchison steht seit 2014 still. Der nächste Jahresabschluss ist der Ort, an dem eine neue Reservetabelle stehen könnte. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, nicht rot — und das mit Absicht. Für Rot fehlt jeder Anhaltspunkt: Es gibt keinen Hinweis auf eine Gefährdung der Unternehmensfortführung, das Eigenkapital ist mit 207,27 Millionen US-Dollar hoch und positiv, es gibt praktisch keine Finanzschulden, und mit 101,76 Millionen in Kasse und Termingeld sowie 27,26 Millionen operativem Mittelzufluss allein im Quartal bis zum 31. März 2026 ist die Kassenlage das Gegenteil eines Substanzrisikos. Für Grün fehlt dagegen die wichtigste Antwort, die ein Bergbauunternehmen geben muss: wie lange seine einzige produzierende Mine noch Erz liefert. Die letzte geprüfte Reservenschätzung ist auf den 31. März 2018 datiert, wurde mit 1.300 US-Dollar je Unze gerechnet, und von den 223.000 Unzen der zugehörigen Machbarkeitsstudie sind nach den eigenen Verkaufszahlen rund 171.000 abgebaut. Dazu kommt, dass der gesamte Umsatz aus einem einzigen Land stammt, dessen Abgabenquote im September 2025 erhöht wurde, und dass das seit 2014 gehaltene zweite Projekt noch keine wirtschaftliche Vorstudie hat. Das sind offene operative Fragen, keine Substanzrisiken — also Gelb. Dass die Aktie gemessen am Zwölf-Monats-Gewinn ausgesprochen günstig aussieht, spielt für diese Einstufung bewusst keine Rolle: Der Preis ist kein Qualitätsmerkmal.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das US-Handelskürzel MMTMF, unter dem Monument Mining in deutschsprachigen Anlegerkreisen als günstig bewerteter Goldproduzent diskutiert wird. Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor.
- Monument Mining ist kein SEC-Filer. Belegt ist das doppelt: Die Ticker-Registry der US-Börsenaufsicht kennt weder MMTMF noch MMY, und die einzige EDGAR-Registrierung auf den Namen (zentrale Indexnummer 0001406194) enthält genau ein Dokument — ein Papierformular vom 9. Juli 2007 ohne Ticker- und Börsenangabe. Alle Unternehmenszahlen stammen deshalb aus den kanadischen Pflichtberichten auf SEDAR+: Quartalsbericht zum 31.03.2026 (25.05.2026), Jahresabschluss zum 30.06.2025 (15.10.2025) sowie den Jahresberichten 2019 bis 2024.
- Alle Beträge sind US-Dollar, weil das Unternehmen selbst in US-Dollar bilanziert — obwohl es kanadisch ist, in Malaysia produziert und ein Projekt in Australien hält. Die Sonderdividende wurde dagegen in kanadischen Dollar beschlossen (C$ 0,02 je Aktie) und ist im Text entsprechend gekennzeichnet.
- Verwechslungsgefahr: Bei der US-Börsenaufsicht führt eine Namenssuche nach „Monument Mining“ unter der zentralen Indexnummer 0002100603 zu Metaplanet Inc. (Kürzel MPJPY) — einem japanischen Unternehmen ohne jeden Bezug zu Monument Mining. Und die Fundamentaldaten weisen als Sitzland „USA“ aus, obwohl Gesellschaftssitz, Produktion und Notierung in Kanada, Malaysia und Australien liegen.
- Die Rechnung „rund 171.000 von 223.000 Unzen abgebaut“ ist eine Größenordnung, kein Buchungsbeleg. Sie summiert die in den Jahres- und Quartalsberichten ausgewiesenen Verkaufsmengen der Geschäftsjahre 2019 bis 2026 (neun Monate); ein Teil davon stammt aus Halden, aus der alten Laugungsanlage und aus Erweiterungen bei Felda Block 7, die in der Reservetabelle von 2018 noch nicht enthalten waren. Das Quartal April bis Juni 2018 fehlt in der Summe.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei MMTMF geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Monument Mining Limited (MMTMF) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Monument Mining Limited ist eine kanadische Gesellschaft mit Sitz in Vancouver, die die Selinsing Gold Mine im malaysischen Bundesstaat Pahang betreibt. Verkauft wird kein Goldbarren, sondern Goldkonzentrat aus einer Flotationsanlage. Dazu kommt das seit 2014 gehaltene, nicht produzierende Murchison Gold Project in Westaustralien.
Weil Monument Mining kein SEC-Berichtspflichtiger ist. Die Heimatnotierung ist die TSX Venture Exchange in Toronto (Kürzel MMY), MMTMF ist nur das US-Zweitsymbol am OTC-Pink-Markt. Die Pflichtberichte — Jahresabschluss und drei Quartalsabschlüsse samt Managementerläuterung — liegen auf der kanadischen Plattform SEDAR+ und auf der Unternehmensseite.
Am 30. Juni. Das Geschäftsjahr 2026 lief also vom 1. Juli 2025 bis zum 30. Juni 2026. Der zuletzt verfügbare Bericht deckt die neun Monate bis zum 31. März 2026 ab und wurde am 1. Juni 2026 veröffentlicht. Der Jahresabschluss für 2026 lag am 19. August 2026 noch nicht vor; im Vorjahr erschien er am 15. Oktober.
Das ist öffentlich nicht belastbar beantwortet. Die letzte geprüfte Reservenschätzung nach NI-43-101-Standard stammt vom Gutachter Snowden, ist auf den 31. März 2018 datiert und sah rund 223.000 gewinnbare Unzen über etwa sechs Jahre vor. Seither hat die Mine nach eigenen Angaben rund 171.000 Unzen verkauft. Eine neue Schätzung steht aus.
Überwiegend wegen des Goldpreises. Im Quartal bis zum 31. März 2026 stieg die verkaufte Menge um 25 Prozent auf 10.478 Unzen, der realisierte Preis aber von 2.945 auf 5.166 US-Dollar je Unze. Der Umsatz wuchs dadurch um 137 Prozent auf 47,04 Millionen und der Nettogewinn von 4,86 auf 22,65 Millionen US-Dollar.
Bislang einmalig. Am 11. Dezember 2025 beschloss der Verwaltungsrat eine Sonderdividende von 2 kanadischen Cent je Aktie, die am 19. Januar 2026 ausgezahlt wurde — insgesamt 5,04 Millionen US-Dollar beziehungsweise 6,91 Millionen kanadische Dollar. Eine regelmäßige Ausschüttung hat das Unternehmen nicht angekündigt.
Praktisch keine. Zum 31. März 2026 standen 36,36 Millionen US-Dollar Gesamtverbindlichkeiten in der Bilanz, davon 12,32 Millionen Steuerschulden, 10,86 Millionen Lieferantenverbindlichkeiten und 8,49 Millionen Rückstellungen für die Renaturierung. Zinstragende Finanzschulden beschränken sich auf Leasingverbindlichkeiten von 84.000 US-Dollar.
Ein Projektbündel in Westaustralien, 2014 erworben, bestehend aus Burnakura und Gabanintha sowie einem 20-Prozent-Anteil an Tuckanarra. Die Aufbereitungsanlage mit 250.000 Tonnen Jahreskapazität ist im Pflege- und Erhaltungszustand, die Ressourcenschätzung stammt vom Juli 2018, und eine wirtschaftliche Vorstudie war zum 31. März 2026 in Vorbereitung.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.