Mogotes Metals: Ein Bohrloch, ein berühmter Nachbar und 609 Millionen Aktien
Am 14. Mai 2026 stieg die Aktie von Mogotes Metals (TSXV: MOG, OTCQB: MOGMF) an einem Tag von 0,225 auf 0,57 kanadische Dollar — wegen eines einzigen Bohrlochs gleich neben der Riesenlagerstätte Filo del Sol. Seitdem ist Rio Tinto als Aktionär eingestiegen, und Mogotes bohrt inzwischen auch in Kasachstan. Rio Tinto sagte 0,70 Dollar je Einheit zu, als die Aktie bei 0,39 Dollar stand. Die Bohrmeter bezahlen trotzdem vor allem die Aktionäre: 609 statt 113 Millionen Aktien in knapp drei Jahren.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. Oktober 2026
- Schlusskurs
- 0,475 C$ +3,26 %
- Marktkapitalisierung
- 0,2 Mrd. C$
- AAQS
- 0/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,17 C$ bis 0,67 C$ · Letzter Kurs: 0,475 C$ (Stand: 9. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du das Gefühl, dass ein Ort etwas von seinem berühmten Nachbarn abbekommen muss? Wer neben einem Sternekoch ein Lokal eröffnet, wirkt gleich ein bisschen besser. Psychologen nennen das die Ansteckungsheuristik: Wir übertragen Eigenschaften auf etwas, nur weil es mit etwas anderem in Berührung war. Im Bergbau gibt es dafür sogar ein Spottwort — „Closeology“, die Lehre von der Nähe. Nennen wir es hier die Nachbarschafts-Falle.
Mogotes Metals ist ein Lehrstück dafür. Das Unternehmen bohrt im Vicuña-Distrikt an der Grenze zwischen Argentinien und Chile, direkt südlich von Filo del Sol, das BHP und Lundin Mining entwickeln und das Mogotes selbst als eine der größten Kupfer-Gold-Silber-Entdeckungen der Welt bezeichnet. In seinen Meldungen steht allerdings auch ein Satz, der die Falle beim Namen nennt:
„The Qualified Person has not verified the information regarding adjacent properties such as Filo del Sol, and the information regarding mineralization on the Filo del Sol project is not necessarily indicative of the mineralization on the Filo Sur project.“
Übersetzung: „Der verantwortliche Fachgutachter hat die Angaben zu benachbarten Projekten wie Filo del Sol nicht überprüft, und die Angaben zur Vererzung des Projekts Filo del Sol lassen nicht unbedingt Rückschlüsse auf die Vererzung des Projekts Filo Sur zu.“
— Mogotes Metals Inc., Meldung vom 22. September 2026, Abschnitt Qualified Person
Das Spannungsfeld dieser Analyse: Große Nachbarn, große Partner, ein vielversprechendes Bohrloch — und ein Unternehmen ohne Umsatz, das jeden Bohrmeter mit neuen Aktien bezahlt. Wir lesen gemeinsam die Pflichtberichte. Am Ende entscheidest du selbst.
Was Mogotes Metals eigentlich macht
Mogotes ist ein reiner Explorer: Das Unternehmen sucht nach Kupfer, Gold und Silber, fördert aber nichts und verkauft nichts. Gegründet wurde es am 12. August 2022 in Ontario, der Sitz ist Toronto. Das Geld fließt in Bohrungen, Geophysik und Kaufoptionen auf Projekte. Drei Projekte stehen im Lagebericht:
- Filo Sur (Argentinien und Chile) — das Hauptprojekt, zu 100 Prozent im Besitz von Mogotes. Es grenzt an Filo del Sol von BHP und Lundin Mining. In der Saison 2025–2026 bohrte Mogotes 6.208 Meter und meldete zwei Funde: die Brekzie Albor und das Porphyr-System Cruz del Sur. Ein Porphyr ist eine große, eher niedrighaltige Kupfer-Gold-Vererzung rund um einen erkalteten Magmakörper; eine Brekzie ist zerbrochenes, durch heiße Lösungen wieder verkittetes Gestein, in dem sich Metall anreichern kann.
- Beskauga (Provinz Pawlodar, Kasachstan) — seit dem 27. Februar 2026 eine Kaufoption auf 100 Prozent, insgesamt 24,7 Millionen US-Dollar. Für das Projekt gibt es eine historische Ressourcenschätzung aus dem Jahr 2022, die Mogotes ausdrücklich nicht als aktuelle Ressource behandelt.
- Copper Cliff (Montana, USA) — seit dem 15. April 2026 eine Einstiegsoption mit Kennecott Exploration, einer Tochter von Rio Tinto. Mogotes kann 51 Prozent erwerben, wenn es innerhalb von drei Jahren 16 Millionen US-Dollar in die Erkundung steckt.
Die Idee dahinter beschreibt der Lagebericht als „gegenläufige“ Feldsaisons: In den Anden wird im Südsommer gebohrt (etwa November bis Mai), in Kasachstan und Montana im Nordsommer. Für die nächsten zwölf Monate plant Mogotes laut Meldung vom 22. September 2026 bis zu 20.000 Meter auf Filo Sur ab November 2026, bis zu 50.000 Meter auf Beskauga mit einer ersten Wirtschaftlichkeitsstudie (englisch PEA) binnen zwölf Monaten und 8.000 bis 9.000 Meter auf Copper Cliff, sobald die Genehmigung vorliegt.
Die Firmengeschichte für Anleger
-
2022
Gründung und Option auf Filo Sur
Gründung am 12.08.2022 in Ontario, im September 2022 Option auf das Projekt Filo Sur neben Filo del Sol. Für Aktionäre der Start eines Explorers ohne Börsennotierung.
-
2024
Börsengang an der TSX Venture Exchange
Handelsstart am 12.06.2024 unter MOG, erster Schlusskurs 0,14 C$. Ende November 2024 waren 236,8 Mio. Aktien ausgegeben, gut doppelt so viele wie ein Jahr zuvor.
-
2025
Filo Sur zu 100 Prozent
Am 10.02.2025 Umbau der Option zum vollständigen Erwerb von Filo Sur, dazu Optionen in Chile. Im November 2025 Start der ersten voll finanzierten Bohrsaison.
-
2026
CD Capital, Beskauga, Albor, Rio Tinto
Einstieg von CD Capital (Januar), Option auf Beskauga (27.02.), Copper Cliff (15.04.), Kurssprung nach FS_DDH_016 (14.05.), Rio Tinto zu 0,70 C$ (27.08.2026).
Wie die Aktie auf unseren Tisch kam
Den Anstoß gab kein Treffer unseres hauseigenen Aktien-Scanners. Auf die Rechercheliste kam der Wert über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 12. Oktober 2026). Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Die Heimatbörse ist die TSX Venture Exchange in Toronto, das Börsensegment für junge und kleine Unternehmen. Dort notiert Mogotes seit dem 12. Juni 2024 unter MOG, in kanadischen Dollar. In den USA wird die Aktie außerbörslich als MOGMF gehandelt (Marktsegment OTCQB), in Frankfurt als OY4. Bei der US-Börsenaufsicht SEC ist Mogotes nicht registriert. Die Pflichtberichte erscheinen nach kanadischem Recht auf der Plattform SEDAR+ und auf der Investorenseite: Zwischenabschlüsse mit Lagebericht (englisch MD&A, Management’s Discussion and Analysis) und ein geprüfter Jahresabschluss. Bilanziert wird nach IFRS in kanadischen Dollar. Das Geschäftsjahr endet am 30. November; das „zweite Quartal 2026“ in den Berichten ist also das Quartal von März bis Mai 2026.
Der jüngste Periodenbericht ist der Zwischenabschluss zum 31. Mai 2026 mit Lagebericht vom 29. Juli 2026. Danach folgten Meldungen zum Ausscheiden von Stephen Nano aus dem Verwaltungsrat (7. August; er bleibt laut Meldung technischer Berater), zu den Bezugsrechten von CD Capital (12. und 13. August), zum Abschluss der Rio-Tinto-Platzierung (27. August), zum Saisonabschluss auf Filo Sur (4. September) und zu den Explorationsplänen (22. September 2026). Der Bericht zum 31. August 2026 lag am 13. Oktober 2026 noch nicht vor; im Vorjahr erschien der entsprechende Bericht im Oktober.
Die Zahlen über die Jahre — ehrlich gewürdigt
Bei einem Explorer gibt es keinen Umsatz zu würdigen. Würdigen lässt sich etwas anderes: Mogotes hat aus einem Unternehmen mit 1,1 Millionen kanadischen Dollar Eigenkapital (30. November 2023) in knapp drei Jahren eines gemacht, das gleichzeitig in drei Ländern bohren will — und dafür große Namen gewonnen hat. Im Januar 2026 stieg CD Capital ein, ein Rohstoff-Beteiligungsfonds, der laut Mogotes-Meldung vom 5. Januar 2026 schon 2020 eine strategische Beteiligung am Nachbarn Filo Corp erworben hatte; über Carmel Daniele, Gründerin von CD Capital, ist der Fonds seit dem 10. März 2026 im Verwaltungsrat vertreten. Im August 2026 folgte Rio Tinto mit 15 Millionen US-Dollar.
Die Kehrseite zeigt der Nettoverlust. Er ist im Kern der Explorationsaufwand, denn Mogotes bucht die Ausgaben für Bohrungen und Projekte sofort als Aufwand statt sie in der Bilanz zu aktivieren. Im Geschäftsjahr 2024 lag der Verlust bei 6,6 Millionen kanadischen Dollar, im Geschäftsjahr 2025 bei 14,4 Millionen und allein im Halbjahr bis 31. Mai 2026 bei 20,3 Millionen.
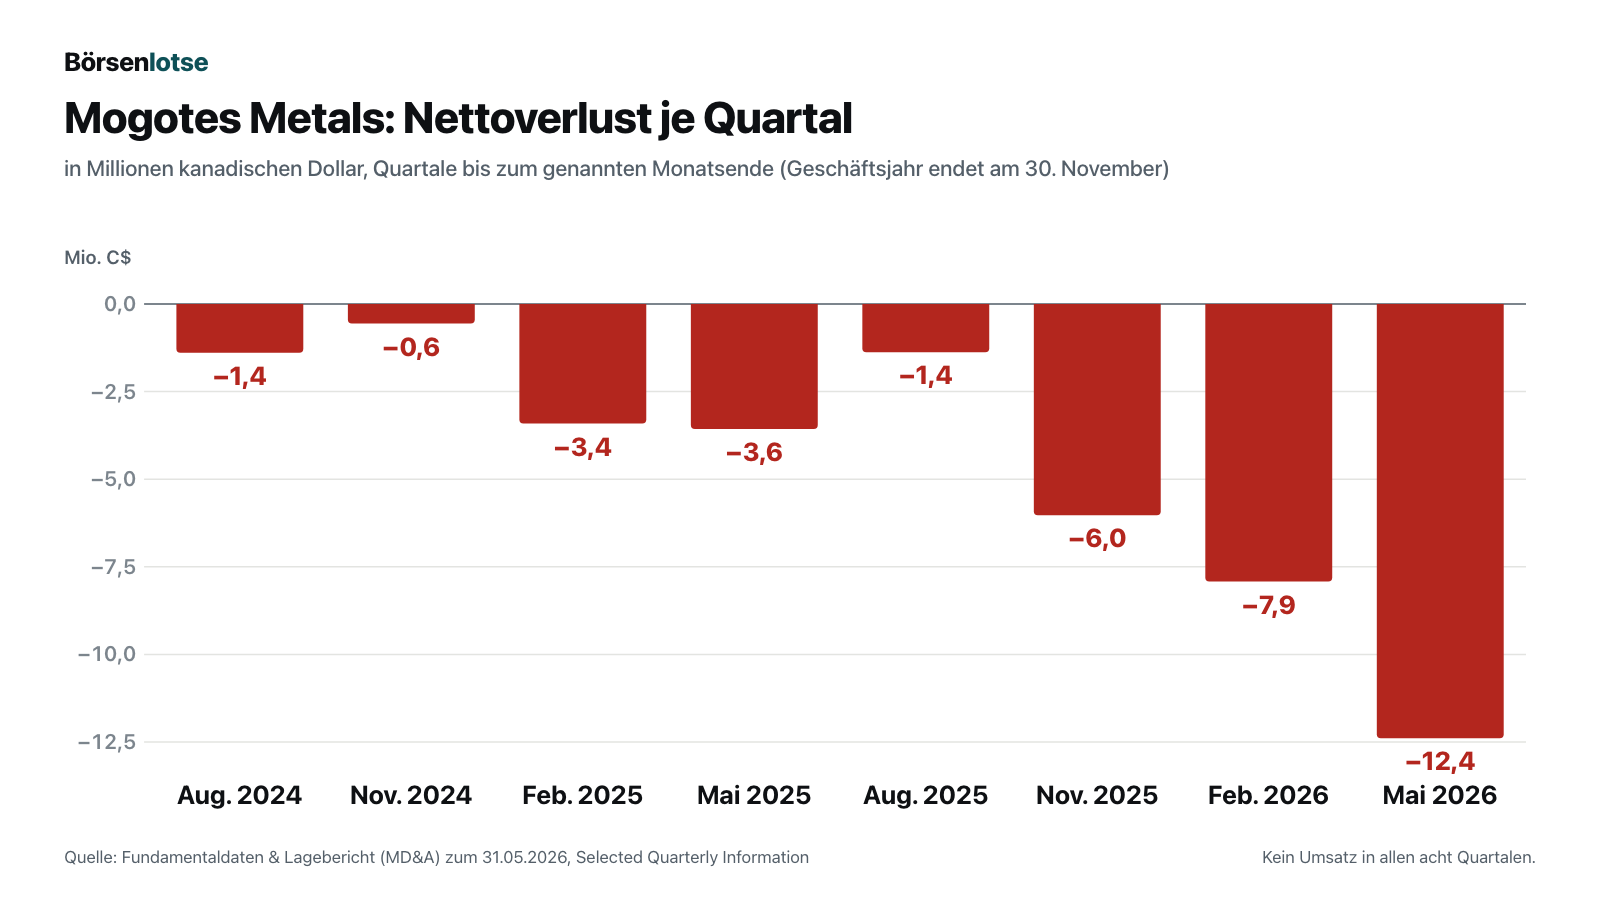
Im Quartal bis 31. Mai 2026 flossen 12,5 Millionen in Exploration und Projekte: 6,3 Millionen nach Filo Sur, 5,5 Millionen nach Beskauga (davon 3,7 Millionen Kauf- und Lizenzkosten), 0,3 Millionen nach Copper Cliff und 0,4 Millionen in die Suche nach weiteren Projekten. Aus dem laufenden Geschäft flossen im Halbjahr 17,5 Millionen Dollar ab. Am 31. Mai 2026 lagen 43,8 Millionen Dollar in der Kasse, das Betriebskapital (kurzfristiges Vermögen minus kurzfristige Schulden) betrug 41,3 Millionen. Bankschulden hat Mogotes nicht.
Nach dem Stichtag kam viel Geld dazu: 19,2 Millionen aus den Bezugsrechten von CD Capital und anderen Aktionären (13. August) und 26,9 Millionen aus der Rio-Tinto-Platzierung samt Bezugsrechten (27. August). Rechnet man beides brutto auf die Kasse vom 31. Mai, kommt man auf rund 90 Millionen kanadische Dollar — eine Überschlagsrechnung: Die Ausgaben seit Juni sind darin nicht abgezogen, die Erlöse aus seither ausgeübten Optionsscheinen und Optionen nicht hinzugerechnet. Setzt man den Mittelabfluss des Halbjahrs (17,5 Millionen, knapp 3 Millionen im Monat) für Juni bis September fort, blieben grob 78 Millionen, noch ohne diese Ausübungserlöse; das ist unsere Überschlagsrechnung, die der Bericht zum 31. August überprüfbar macht.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt lassen wir die Nachbarschaft beiseite und lesen das Kleingedruckte. Was folgt, steht nicht in der Firmenpräsentation, sondern in den Abschlüssen und Meldungen.
Unbequeme Wahrheit Nr. 1: Trotz voller Kasse steht ein Fortführungs-Hinweis im Abschluss
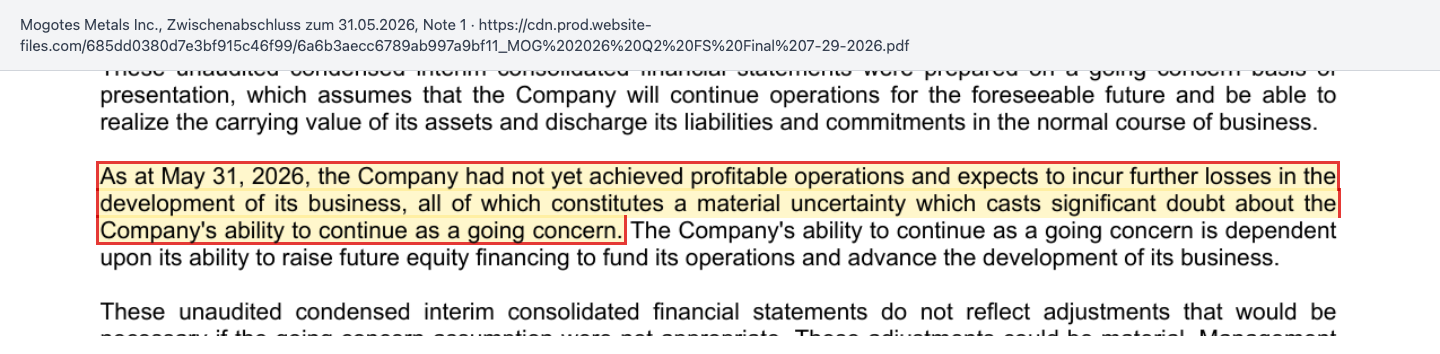
Ein Explorer ohne Einnahmen lebt davon, dass der Kapitalmarkt ihm immer wieder Geld gibt. Genau das schreibt Mogotes in den Zwischenabschluss — als ausdrückliche Warnung:
„As at May 31, 2026, the Company had not yet achieved profitable operations and expects to incur further losses in the development of its business, all of which constitutes a material uncertainty which casts significant doubt about the Company’s ability to continue as a going concern.“
Übersetzung: „Zum 31. Mai 2026 hatte das Unternehmen noch keinen profitablen Betrieb erreicht und erwartet bei der Entwicklung seines Geschäfts weitere Verluste. All dies stellt eine wesentliche Unsicherheit dar, die erhebliche Zweifel an der Fähigkeit des Unternehmens zur Fortführung der Unternehmenstätigkeit aufwirft.“
— Mogotes Metals Inc., Zwischenabschluss zum 31. Mai 2026, Note 1 Nature of operations and going concern
Dieselbe Warnung steht als Hinweis im Bestätigungsvermerk des Prüfers Jones & O’Connell zum Jahresabschluss per 30. November 2025 — damals bei 18,1 Millionen Kasse und 5,0 Millionen kurzfristigen Anlagen. Fairerweise: Solche Hinweise sind bei Explorern ohne Einnahmen häufig, und mit brutto rund 90 Millionen Dollar nach den Platzierungen vom August ist die Kasse gut gefüllt. Bemerkenswert vorsichtig ist trotzdem die Formulierung des Managements zur Reichweite des Betriebskapitals von 41,3 Millionen am 31. Mai 2026 — es „may be sufficient“, könne also ausreichen, um die geplanten Arbeiten der nächsten zwölf Monate zu bezahlen. Das war vor der Ausweitung der Bohrpläne auf bis zu 50.000 Meter auf Beskauga (Lagebericht: mehr als 30.000 Meter) und bis zu 20.000 Meter auf Filo Sur. Es bleibt dabei: Wer Mogotes besitzt, besitzt ein Unternehmen, das über kurz oder lang wieder Geld einsammeln muss, solange es nichts verkauft.
Unbequeme Wahrheit Nr. 2: Ein einziges Bohrloch trägt die Geschichte
Am 13. Mai 2026 schloss die Aktie bei 0,225 kanadischen Dollar. Am 14. Mai meldete Mogotes die ersten Teilergebnisse des Bohrlochs FS_DDH_016 im Zielgebiet Albor: 86 Meter mit 0,7 Prozent Kupfer, 0,55 Gramm Gold je Tonne und Silber. Die Aktie schloss bei 0,57 Dollar — ein Plus von 153 Prozent an einem Tag, bei 16,1 Millionen gehandelten Aktien. Der Börsenwert stieg an diesem Tag rechnerisch von rund 118 auf rund 298 Millionen kanadische Dollar.
Am 9. Juli 2026 kamen die Ergebnisse für das ganze Bohrloch: 180 Meter mit 0,98 Prozent Kupferäquivalent ab 108 Metern Tiefe, darin 58 Meter mit 1,77 Prozent. Das ist ein guter Abschnitt. Im Durchschnitt enthält er aber 0,51 Prozent Kupfer; den Rest des „Äquivalents“ steuern Gold, Silber und Molybdän bei, umgerechnet mit Annahmen. Die Aktie fiel an diesem Tag von 0,51 auf 0,375 Dollar. Die Meldung enthielt auch Dämpfer: Das zweite Loch an derselben Stelle, FS_DDH_019, traf die Brekzie nur dünn und gilt laut Mogotes nicht als ausreichender Test. Und für die Umrechnung ins Kupferäquivalent gilt:
„Assumed metallurgical recoveries are based on district analogs and there is not yet any metallurgical test work done on the project; actual recoveries may differ and there is no certainty that the metals will be recovered at the assumed levels.“
Übersetzung: „Die angenommenen Ausbringungsraten beruhen auf Vergleichswerten aus dem Distrikt, und für das Projekt wurden noch keine metallurgischen Tests durchgeführt; die tatsächlichen Ausbringungsraten können abweichen, und es ist nicht sicher, dass die Metalle in der angenommenen Höhe gewonnen werden.“
— Mogotes Metals Inc., Meldung vom 9. Juli 2026, Erläuterung zu Table 1
Die übrigen Löcher der Saison sind ehrlich beschrieben, aber ernüchternd: Auf Meseta brachen zwei Löcher nach 20 und 116 Metern ab, auf Camino erreichte ein Loch die geplanten 1.200 Meter wegen technischer Probleme nicht, auf Cumbre endeten zwei Löcher nach 10 und 47 Metern, weil der Winter kam. Das Porphyr-System Cruz del Sur lieferte lange, aber niedrighaltige Abschnitte (308 Meter mit 0,46 Prozent Kupferäquivalent). Auf Luz del Sol fand Mogotes Kupfer, das laut eigener Meldung vom 4. September 2026 „nicht wirtschaftlich“ ist, aber auf ein tieferes Ziel hindeuten kann. Am Tag dieser Meldung fiel die Aktie von 0,55 auf 0,44 Dollar. Eine Ressource gibt es auf Filo Sur nicht. Für den Kurs zählt bislang vor allem ein Loch.
Unbequeme Wahrheit Nr. 3: Dein Anteil schrumpft schneller, als gebohrt wird
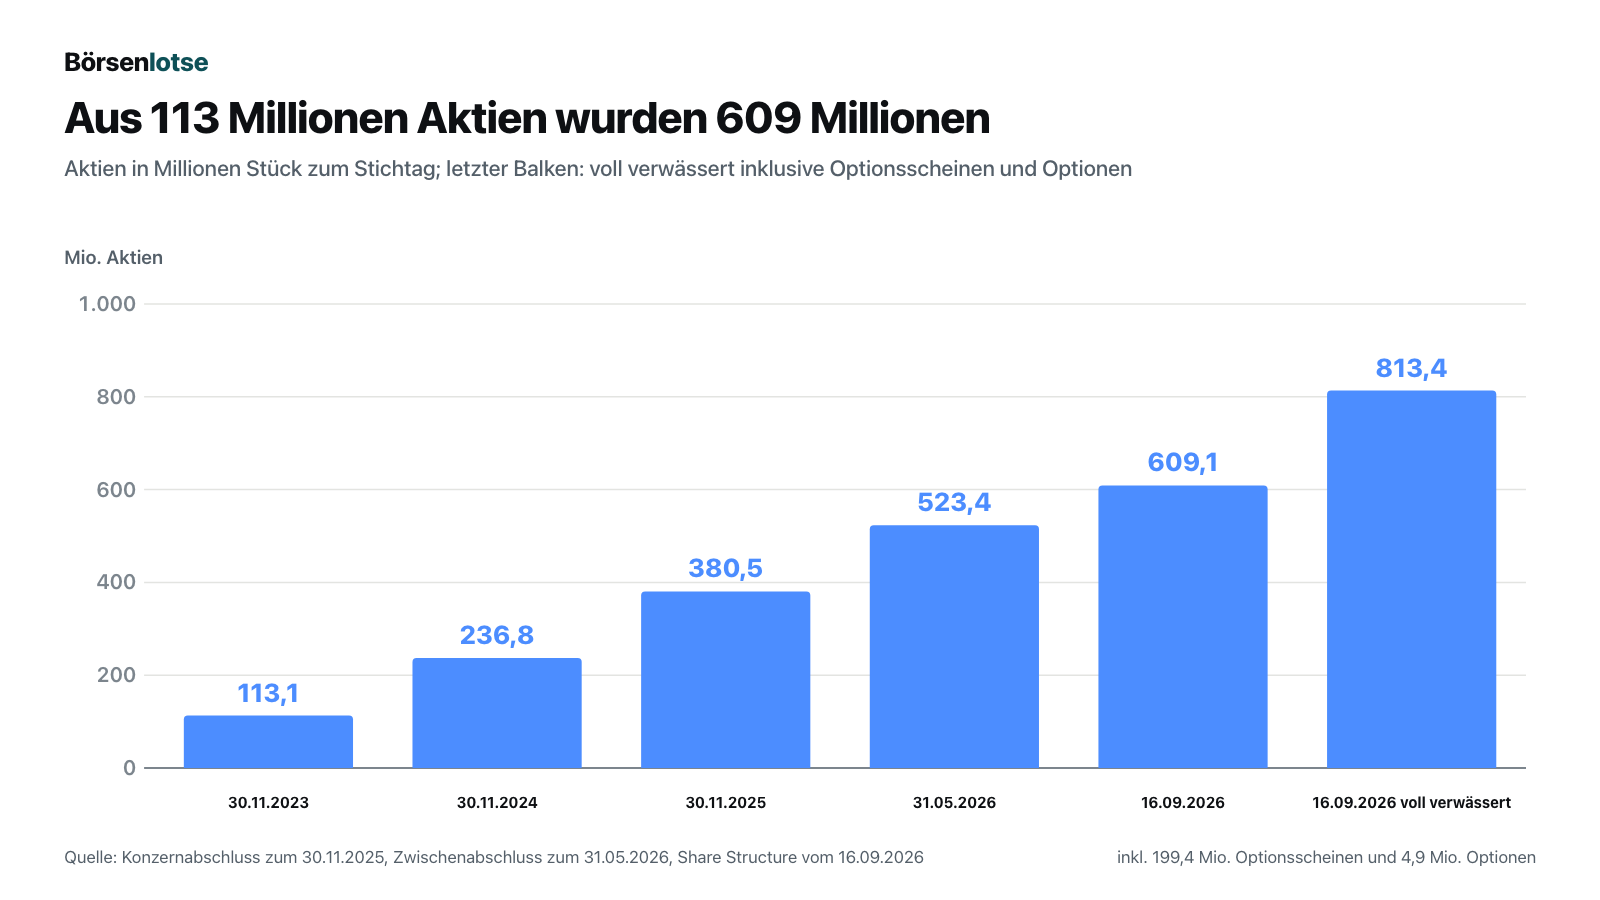
Verwässerung heißt: Es gibt mehr Aktien, und dein Anteil am Unternehmen wird kleiner, auch wenn du nichts verkaufst. Bei Mogotes ist das keine Nebenwirkung, sondern das Geschäftsmodell der Finanzierung.
Die Preise der Platzierungen erzählen die Geschichte mit: Im Januar 2026 gab Mogotes 86,8 Millionen Einheiten zu 0,265 Dollar und 48,4 Millionen zu 0,32 Dollar aus, jeweils mit einem halben Optionsschein. Im August folgten die Bezugsrechte zu 0,49 Dollar und Rio Tinto zu 0,70 Dollar; vereinbart wurden beide Mitte Juli — der Rio-Tinto-Preis am 13. Juli bei einem Schlusskurs von 0,39 Dollar, der Bezugspreis am 14. Juli (Vortagesschluss 0,39 Dollar, Tagesschluss 0,53 Dollar). Einen genaueren Blick lohnt die Runde vom 13. August 2026:
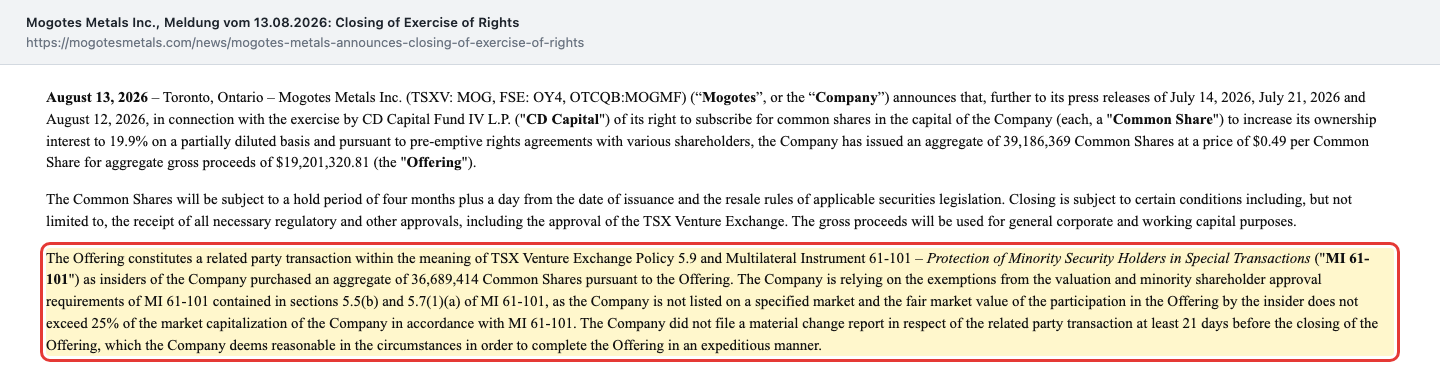
„The Offering constitutes a related party transaction within the meaning of TSX Venture Exchange Policy 5.9 and Multilateral Instrument 61-101 – Protection of Minority Security Holders in Special Transactions (“MI 61-101”) as insiders of the Company purchased an aggregate of 36,689,414 Common Shares pursuant to the Offering. The Company is relying on the exemptions from the valuation and minority shareholder approval requirements of MI 61-101 contained in sections 5.5(b) and 5.7(1)(a) of MI 61-101, as the Company is not listed on a specified market and the fair market value of the participation in the Offering by the insider does not exceed 25% of the market capitalization of the Company in accordance with MI 61-101. The Company did not file a material change report in respect of the related party transaction at least 21 days before the closing of the Offering, which the Company deems reasonable in the circumstances in order to complete the Offering in an expeditious manner.“
Übersetzung: „Die Platzierung ist ein Geschäft mit nahestehenden Personen im Sinne der Richtlinie 5.9 der TSX Venture Exchange und der Vorschrift MI 61-101 zum Schutz von Minderheitsaktionären, da Insider des Unternehmens im Rahmen der Platzierung insgesamt 36.689.414 Aktien gekauft haben. Das Unternehmen stützt sich auf die Ausnahmen von den Anforderungen an eine Bewertung und an die Zustimmung der Minderheitsaktionäre nach den Abschnitten 5.5(b) und 5.7(1)(a) von MI 61-101, da es nicht an einem bestimmten Markt notiert ist und der Marktwert der Beteiligung des Insiders an der Platzierung 25 Prozent des Börsenwerts nicht übersteigt. Das Unternehmen hat die Pflichtmeldung zu diesem Geschäft nicht mindestens 21 Tage vor dem Abschluss eingereicht, was es unter den Umständen für angemessen hält, um die Platzierung zügig abzuschließen.“
— Mogotes Metals Inc., Meldung vom 13. August 2026, Closing of Exercise of Rights
Der Preis von 0,49 Dollar folgte aus dem Aufstockungsrecht, das CD Capital im Januar 2026 bei seinem Einstieg vereinbart hatte; den genauen Berechnungsweg nennen die Meldungen nicht. Zum Vergleich: Bei seinem Einstieg im Januar 2026 hatte CD Capital 0,265 Dollar je Einheit bezahlt, am Abschlusstag (30. Januar 2026) schloss die Aktie bei 0,42 Dollar. Der Preis von 0,49 Dollar stand seit dem 14. Juli fest und lag damals über dem Schlusskurs des Vortags (0,39 Dollar); bis zur Ausgabe am 13. August stieg der Kurs auf 0,60 Dollar. Rio Tinto zahlte mit 0,70 Dollar je Einheit mehr, bekam dafür aber auch einen halben Optionsschein und die Exklusivität für Filo Sur. Fairerweise gehört dazu: Laut Klarstellung vom 22. September 2026 kauften Insider über ihre Bezugsrechte auch in der Rio-Tinto-Runde zum Preis von 0,70 Dollar, zusammen 5.503.323 Aktien. Für dich als Aktionär heißt das: Die Ausgabepreise folgen Verträgen mit festen Konditionen, nicht dem Kurs am Ausgabetag — und große Altaktionäre können über solche Rechte ihren Anteil halten, während deiner schrumpft. Dazu kommen die Optionsscheine: Am 16. September 2026 waren 199,4 Millionen Stück im Umlauf, im Schnitt zu 0,47 Dollar, davon 53,1 Millionen zu 0,30 Dollar mit Verfall am 31. Januar 2027. Jede Ausübung bringt Geld — und neue Aktien.
Unbequeme Wahrheit Nr. 4: Drei Länder, drei Rechnungen
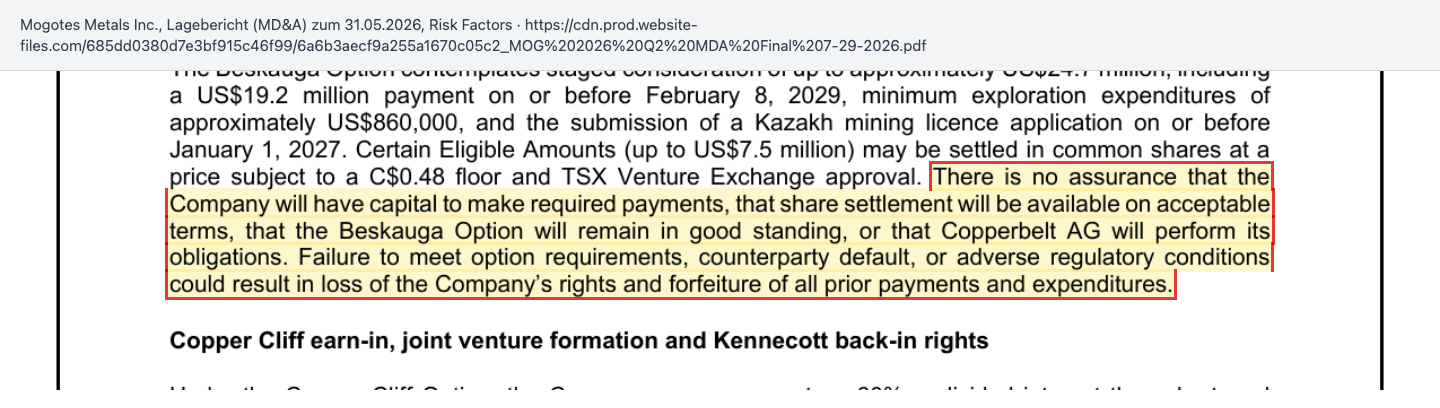
Mit Beskauga und Copper Cliff hat Mogotes sich in kurzer Zeit zwei teure Optionen auf zwei weiteren Kontinenten gesichert. Rechtlich muss Mogotes davon nichts bezahlen: Laut Lagebericht liegen alle Optionszahlungen und Ausgabenzusagen im alleinigen Ermessen des Unternehmens. Wer nicht zahlt, verliert aber die Option. Für Beskauga sind noch 22,2 Millionen US-Dollar offen: je 1,0 Million am 1. Januar 2027, 2028 und 2029 und 19,2 Millionen bis spätestens 8. Februar 2029. Bis zu 6,5 Millionen davon darf Mogotes in Aktien bezahlen, zu mindestens 0,48 kanadischen Dollar je Aktie. Bis zum 1. Januar 2027 soll laut Vertrag außerdem der Antrag auf eine Abbaulizenz bei den kasachischen Behörden eingereicht sein. Der Lagebericht sagt selbst, was passiert, wenn das Geld fehlt:
„There is no assurance that the Company will have capital to make required payments, that share settlement will be available on acceptable terms, that the Beskauga Option will remain in good standing, or that Copperbelt AG will perform its obligations. Failure to meet option requirements, counterparty default, or adverse regulatory conditions could result in loss of the Company’s rights and forfeiture of all prior payments and expenditures.“
Übersetzung: „Es gibt keine Gewissheit, dass das Unternehmen über das Kapital für die erforderlichen Zahlungen verfügen wird, dass eine Bezahlung in Aktien zu annehmbaren Bedingungen möglich sein wird, dass die Beskauga-Option gültig bleibt oder dass die Copperbelt AG ihre Pflichten erfüllt. Werden die Bedingungen der Option nicht erfüllt, fällt die Gegenpartei aus oder ändern sich die behördlichen Rahmenbedingungen nachteilig, kann das Unternehmen seine Rechte verlieren und alle bisherigen Zahlungen und Ausgaben einbüßen.“
— Mogotes Metals Inc., Lagebericht (MD&A) zum 31. Mai 2026, Risk Factors, Beskauga Option
Beskauga bringt dazu Risiken mit, die es auf Filo Sur nicht gibt: Sanktionsregeln mehrerer Länder für Geschäfte in Zentralasien, mögliche Probleme im Zahlungsverkehr mit Banken der Region und eine Landeswährung, die der Lagebericht in Zusammenhang mit dem russischen Rubel nennt. Die historische Ressource von 2022 — angezeigt 111,2 Millionen Tonnen mit 0,30 Prozent Kupfer und 0,49 Gramm Gold je Tonne — muss erst neu geprüft werden.
Bei Copper Cliff in Montana ist die Rechnung anders gebaut. Mogotes zahlt die Erkundung allein: 4 Millionen US-Dollar im ersten Jahr, 16 Millionen bis zum dritten Jahrestag für 51 Prozent. Dann kann Kennecott zurück an den Tisch:
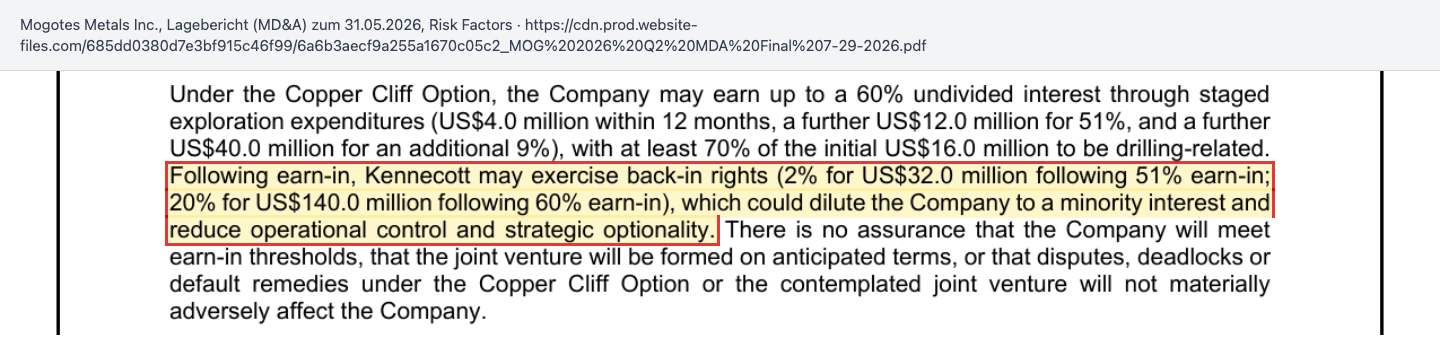
„Following earn-in, Kennecott may exercise back-in rights (2% for US$32.0 million following 51% earn-in; 20% for US$140.0 million following 60% earn-in), which could dilute the Company to a minority interest and reduce operational control and strategic optionality.“
Übersetzung: „Nach dem Einstieg kann Kennecott Rückkaufrechte ausüben (2 Prozent für 32,0 Millionen US-Dollar nach dem Erwerb von 51 Prozent; 20 Prozent für 140,0 Millionen US-Dollar nach dem Erwerb von 60 Prozent), wodurch das Unternehmen auf eine Minderheitsbeteiligung verwässert werden und operative Kontrolle sowie strategische Möglichkeiten verlieren könnte.“
— Mogotes Metals Inc., Lagebericht (MD&A) zum 31. Mai 2026, Risk Factors, Copper Cliff
Übersetzt in ein Alltagsbild: Mogotes renoviert ein Haus auf eigene Kosten für 16 Millionen und bekommt dafür 51 Prozent. Findet sich darin etwas Wertvolles, kann der Eigentümer zwei Prozent zurückkaufen und hat wieder das Sagen. Für Rio Tinto sichert diese Konstruktion die Rückkehr zur Mehrheit; für Mogotes heißt es, dass ein großer Erfolg in Montana nicht automatisch ein großer Erfolg für Mogotes-Aktionäre wird. Ähnlich bei Filo Sur: Rio Tinto hat dort seit dem 27. August 2026 15 Monate Exklusivität (verlängerbar um sechs Monate), darf jedes Angebot Dritter für das Projekt ausgleichen und kann seinen Anteil bis auf 9,99 Prozent aufstocken. Das schützt vor einem Übernahmeschnäppchen durch Fremde — es engt aber auch den Kreis möglicher Käufer ein.
Bewertung: Was die Börse für die Nachbarschaft bezahlt
Bei 609.109.157 Aktien (Stand 16. September 2026) und einem Schlusskurs von 0,475 kanadischen Dollar am 9. Oktober 2026 ist Mogotes rund 289 Millionen kanadische Dollar wert. Die Aktie notierte am ersten Handelstag im Juni 2024 bei 0,14 Dollar, hatte ihren höchsten Schlusskurs bei 0,67 Dollar (16. Juni 2026) und lag am 9. Oktober 2026 knapp ein Drittel unter dem Preis, den Rio Tinto im August bezahlt hat.
Klassische Kennzahlen wie das Kurs-Gewinn-Verhältnis gibt es bei einem Explorer nicht. Hilfsweise: Zieht man vom Börsenwert die Kasse von überschlägig rund 90 Millionen ab, bewertet die Börse die drei Projekte mit rund 200 Millionen kanadischen Dollar (mit den überschlägig rund 78 Millionen nach den Ausgaben seit Juni: rund 211 Millionen) — für ein Projekt ohne Ressource (Filo Sur), eines mit einer nicht mehr gültigen historischen Ressource und offenen Zahlungen (Beskauga) und eines, an dem Mogotes erst einen Anteil erarbeiten muss (Copper Cliff). Das Eigenkapital lag am 31. Mai 2026 bei 44,0 Millionen; da die Explorationsausgaben sofort als Aufwand gebucht werden, sagt es über den Wert der Projekte wenig. Zur Einordnung der Nachbarschaft: BHP und Lundin Mining übernahmen den Nachbarn Filo Corp laut Mogotes-Meldung vom 5. Januar 2026 zu einer Bewertung von 4,5 Milliarden kanadischen Dollar — gut das Zwanzigfache dessen, was die Börse heute rechnerisch für alle drei Mogotes-Projekte zusammen ansetzt.
Wie ein Nachbar im selben Distrikt aussieht, der nach eigenen Angaben die höchsten Bohrgehalte im Vicuña-Distrikt meldet, für sein Hauptprojekt aber ebenfalls noch keine Ressource ausweist und trotzdem mit Milliarden bewertet wird, zeigt unsere Analyse zu NGEx Minerals. Wie lange ein Explorer bohren kann, ohne eine Ressource auszuweisen, die Analyse zu Collective Mining.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Lage. Filo Sur grenzt an Filo del Sol im Vicuña-Distrikt, den Mogotes selbst zu den aussichtsreichsten Kupfer-Gold-Silber-Gürteln der Welt zählt.
- Erste Funde. 180 Meter mit 0,98 Prozent Kupferäquivalent in FS_DDH_016 (Albor) ab 108 Metern Tiefe, dazu das Porphyr-System Cruz del Sur.
- Starke Partner. Rio Tinto (rund 5 Prozent, technische Allianz), CD Capital (Aufstockung auf 19,9 Prozent teilverwässert, Sitz im Verwaltungsrat).
- Gefüllte Kasse. 43,8 Millionen kanadische Dollar am 31. Mai 2026, danach 46,1 Millionen brutto aus zwei Platzierungen, keine Bankschulden.
- Möglicher Geldzufluss. 53,1 Millionen Optionsscheine zu 0,30 kanadischen Dollar verfallen am 31. Januar 2027; vollständig ausgeübt brächten sie rund 15,9 Millionen Dollar (bei knapp 9 Prozent mehr Aktien).
- Viel Nachrichtenfluss. Bohrungen auf Filo Sur ab November 2026, erste Ergebnisse aus Beskauga im vierten Quartal 2026.
Was dagegen spricht:
- Fortführungs-Hinweis. Wesentliche Unsicherheit laut Zwischenabschluss und Prüfer; Mogotes hat keine Einnahmen.
- Keine Ressource auf Filo Sur. Die Geschichte stützt sich auf wenige Bohrlöcher, ohne metallurgische Tests; in den 0,98 Prozent Kupferäquivalent des besten Lochs stecken 0,51 Prozent Kupfer.
- Verwässerung. Gut fünfmal so viele Aktien wie Ende 2023, voll verwässert 813,4 Millionen.
- Teure Optionen. 22,2 Millionen US-Dollar für Beskauga und 16 Millionen US-Dollar Erkundung für 51 Prozent an Copper Cliff — zahlbar nach Wahl von Mogotes, doch wer nicht zahlt, verliert die Option und das bisher investierte Geld.
- Länderrisiken. Argentinien (Inflation, Devisenregeln), Kasachstan (Sanktionen, Antrag auf Abbaulizenz bis 1. Januar 2027), Montana (Genehmigungen ausstehend).
- Vorab vereinbarte Preise. Bezugsrechte von CD Capital und weiteren Altaktionären zu 0,49 Dollar, festgelegt am 14. Juli 2026 (über dem Vortagesschluss von 0,39 Dollar) auf Grundlage des Aufstockungsrechts vom Januar, ausgegeben im August bei einem Kurs von 0,60 Dollar.
Ein menschliches Fazit
Erinnerst du dich an die Nachbarschafts-Falle vom Anfang? Mogotes hat sich einen begehrten Bauplatz gesichert, und der Nachbar gehört nach Angaben seiner Eigentümer zu den größten Funden der Welt. Rio Tinto ist eingestiegen, ein erfahrener Rohstoffinvestor sitzt im Verwaltungsrat, und das erste gute Bohrloch ist da. Für ein Unternehmen, das erst seit Juni 2024 an der Börse ist, ist das eine beachtliche Liste.
Nur: Eine Lagerstätte endet nicht zwangsläufig an der Grundstücksgrenze — sie setzt sich aber auch nicht zwangsläufig dahinter fort. Ob unter Filo Sur eine Lagerstätte liegt, entscheiden die nächsten 20.000 Bohrmeter — nicht die Lage auf der Landkarte. Bis dahin bezahlst du als Aktionär jeden Meter mit, über neue Aktien, die das Unternehmen laufend ausgibt. Die Wegmarken sind klar: der Zwischenabschluss zum 31. August 2026, die Optionsscheine mit Verfall am 31. Januar 2027, die ersten Bohrergebnisse aus Beskauga und der Bohrstart auf Filo Sur im November. Schau gern auf die Landkarte — aber lies danach die Fußnoten.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Lagebericht (MD&A) zum 31. Mai 2026 (datiert 29. Juli 2026) und Zwischenabschluss zum 31. Mai 2026
- Lagebericht zum 28. Februar 2026 und Zwischenabschluss zum 28. Februar 2026
- Konzernabschluss zum 30. November 2025 (geprüft von Jones & O’Connell LLP) und Lagebericht dazu
- Meldungen nach dem Zwischenbericht: Rücktritt Stephen Nano als Direktor, weiter technischer Berater (7. August 2026), Abschluss der Bezugsrechte zu 0,49 Dollar (13. August 2026), Abschluss der Rio-Tinto-Platzierung (27. August 2026), Saisonabschluss Filo Sur (4. September 2026), Explorationspläne 2026–2027 (22. September 2026)
- Weitere Meldungen: Teilergebnisse FS_DDH_016 (14. Mai 2026), Endergebnisse FS_DDH_016 (9. Juli 2026), Ankündigung Rio Tinto (13. Juli 2026), Einstieg CD Capital (5. Januar 2026), Berufung von Carmel Daniele in den Verwaltungsrat (10. März 2026)
- Aktienstruktur (Share Structure), Stand 16. September 2026
- Kurs- und Börsenwertdaten: Quelle Fundamentaldaten, Datenstand 9. Oktober 2026
Datenstand: Unternehmenszahlen zum 31. Mai 2026 beziehungsweise zum jeweils genannten Stichtag; Aktienzahl zum 16. September 2026; Meldungen bis 22. September 2026; Kurse zum 9. Oktober 2026. Die Meldungs- und Berichtsseite des Unternehmens wurde am 13. Oktober 2026 zuletzt geprüft; der Zwischenbericht zum 31. August 2026 lag da noch nicht vor. Mogotes ist nicht bei der SEC registriert; Grundlage sind die kanadischen Pflichtberichte. Bilanz- und Notierungswährung ist der kanadische Dollar, Optionszahlungen und Ausgabenzusagen für Beskauga und Copper Cliff lauten auf US-Dollar. Das Geschäftsjahr endet am 30. November. Rechnerische Werte (Börsenwert, Kasse nach den Platzierungen, Bewertung der Projekte, Kursveränderungen) sind unsere Überschlagsrechnung und als solche benannt. Die Kennzahlen-Kacheln dieser Seite zeigen den jeweils aktuellen Datenbankstand mit eigener Rundung und Aktienzahl und können von den hier verwendeten Werten (0,475 kanadische Dollar, 609,1 Millionen Aktien) abweichen.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Explorationsunternehmen ohne Umsatz sind besonders schwankungsanfällig und hängen von Bohrergebnissen, Metallpreisen, Finanzierungen und Länderrisiken ab; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen C$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
| Umsatz | – | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | – | -10,8 | -7,7 | -15,0 |
| Nettogewinn | – | -8,6 | -6,6 | -14,4 |
| Gewinn je Aktie | – | -0,04 C$ | -0,03 C$ | -0,04 C$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Projekte und Lage positiv
- Filo Sur grenzt an Filo del Sol im Vicuña-Distrikt; erste Funde in Albor (180 Meter mit 0,98 Prozent Kupferäquivalent) und Cruz del Sur. Eine Ressource gibt es noch nicht.
- Partner positiv
- Rio Tinto hält seit dem 27. August 2026 rund 5 Prozent und arbeitet technisch mit; CD Capital stockte im August 2026 auf 19,9 Prozent (teilverwässert) auf.
- Kasse und Fortführung negativ
- Kein Umsatz, 20,3 Millionen kanadische Dollar Verlust im Halbjahr bis 31. Mai 2026; wesentliche Unsicherheit über die Fortführung laut Abschluss. Nach den Platzierungen im August brutto rund 90 Millionen Kasse.
- Verwässerung negativ
- Aktienzahl von 113,1 Millionen (30. November 2023) auf 609,1 Millionen (16. September 2026), voll verwässert 813,4 Millionen; im August 2026 wurden 39,2 Millionen Aktien zu einem im Juli vereinbarten Preis von 0,49 Dollar ausgegeben.
- Optionen und Länder negativ
- 22,2 Millionen US-Dollar offen für die Beskauga-Option (Kasachstan), 16 Millionen US-Dollar Erkundung für 51 Prozent an Copper Cliff mit Rückkaufrecht von Kennecott — zahlbar nach Wahl von Mogotes, sonst verfällt die Option; Argentinien, Kasachstan und Montana mit eigenen Risiken.
Mogotes Metals ist ein Kupfer-Gold-Explorer ohne Umsatz mit einem gut gelegenen Hauptprojekt neben Filo del Sol, einem vielversprechenden ersten Bohrloch und Rio Tinto als neuem Aktionär. Bezahlt wird alles mit neuen Aktien: Die Aktienzahl hat sich seit Ende 2023 gut verfünffacht, der Abschluss enthält einen Fortführungs-Hinweis, und zu Filo Sur kommen teure Optionen in Kasachstan und Montana. Beim Schlusskurs von 0,475 kanadischen Dollar am 9. Oktober 2026 ist das Unternehmen rund 289 Millionen kanadische Dollar wert. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht für die Lage von Filo Sur, nicht für Rio Tinto und nicht für den Kurs. Rot steht für einen belegten Befund in den eigenen Abschlüssen: Zwischenabschluss zum 31. Mai 2026 und Prüfervermerk zum 30. November 2025 nennen eine wesentliche Unsicherheit über die Fortführung, weil Mogotes keine Einnahmen hat und auf neues Eigenkapital angewiesen bleibt. Die Kasse ist nach den Platzierungen vom August 2026 mit brutto rund 90 Millionen kanadischen Dollar gut gefüllt, die Reichweite also aktuell kein akutes Problem. Doch die Pläne für bis zu 79.000 Bohrmeter in zwölf Monaten, 22,2 Millionen US-Dollar für die Beskauga-Option und 16 Millionen US-Dollar für Copper Cliff machen die nächste Kapitalerhöhung wahrscheinlich, wenn Mogotes alle drei Projekte halten will. Grün oder Gelb wäre erst mit einer belastbaren Ressource und einer Finanzierung möglich, die nicht allein an neuen Aktien hängt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war die Foren-Hitliste von wallstreet-online (Stand 12. Oktober 2026); geführt wird die Firma bei uns unter ihrer Heimatnotierung MOG (TSX Venture Exchange) als MOG.TO. Anlass war kein Treffer unseres hauseigenen Aktien-Scanners.
- Mogotes ist nicht bei der SEC registriert. Grundlage sind die kanadischen Pflichtberichte von der Investorenseite mogotesmetals.com (identisch mit SEDAR+): Zwischenabschlüsse und Lageberichte zum 28.02. und 31.05.2026, Konzernabschluss und Lagebericht zum 30.11.2025, Meldungen bis 22.09.2026. Der Zwischenbericht zum 31.08.2026 lag am 13.10.2026 noch nicht vor.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 609.109.157 Aktien mal Schlusskurs vom 09.10.2026; Kasse nach den Platzierungen aus 43,8 Mio. C$ (31.05.2026) plus 19,2 und 26,9 Mio. C$ brutto, ohne Abzug der Ausgaben seit Juni und ohne Erlöse aus seither ausgeübten Optionsscheinen und Optionen; Kurssprung vom 14.05.2026 aus den Schlusskursen 0,225 und 0,57 C$.
- Kupferäquivalent rechnet Gold, Silber und Molybdän mit festen Metallpreisen und angenommenen Ausbringungsraten von je 80 Prozent in Kupfer um; metallurgische Tests gibt es für Filo Sur laut Meldung vom 09.07.2026 noch nicht.
Aktien-Wächter
Diese Analyse ist Stand 13. Oktober 2026. Was sich seitdem bei MOG.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Mogotes Metals Inc. (MOG.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Mogotes Metals ist ein kanadischer Rohstoff-Explorer mit Sitz in Toronto. Er sucht nach Kupfer, Gold und Silber, vor allem auf dem Projekt Filo Sur im Vicuña-Distrikt an der Grenze von Argentinien und Chile. Dazu kommen eine Kaufoption auf das Projekt Beskauga in Kasachstan und eine Einstiegsoption auf Copper Cliff in Montana. Umsatz hat Mogotes nicht.
Es ist dieselbe Aktie. MOG ist das Kürzel an der Heimatbörse TSX Venture Exchange in Toronto, gehandelt in kanadischen Dollar. MOGMF ist die außerbörsliche US-Notierung am OTCQB in US-Dollar, OY4 das Kürzel in Frankfurt. Bei Börsenlotse wird die Aktie unter MOG.TO geführt.
Nur die Nachbarschaft. Filo Sur grenzt an die Lagerstätte Filo del Sol, die BHP und Lundin Mining entwickeln. Mogotes weist selbst darauf hin, dass die Vererzung des Nachbarprojekts nicht unbedingt Rückschlüsse auf Filo Sur zulässt. Eine eigene Ressource hat Mogotes auf Filo Sur noch nicht ausgewiesen.
Rio Tinto kaufte am 27. August 2026 30,4 Millionen Einheiten zu 0,70 kanadischen Dollar, zusammen rund 15 Millionen US-Dollar, und hält damit rund 5 Prozent. Dazu kommen eine technische Allianz für Filo Sur, 15 Monate Exklusivität für das Projekt, ein Recht, Angebote Dritter auszugleichen, und ein Aufstockungsrecht bis 9,99 Prozent.
Mogotes hat keine Einnahmen und erwartet weitere Verluste. Ob das Unternehmen weiterarbeiten kann, hängt davon ab, ob es neues Eigenkapital einsammelt. Deshalb sehen Zwischenabschluss zum 31. Mai 2026 und Prüfer eine wesentliche Unsicherheit — obwohl nach den Platzierungen im August 2026 brutto rund 90 Millionen kanadische Dollar zusammenkamen.
Die Aktienzahl stieg von 113,1 Millionen am 30. November 2023 auf 609,1 Millionen am 16. September 2026. Mit 199,4 Millionen Optionsscheinen und 4,9 Millionen Optionen sind es voll verwässert 813,4 Millionen Aktien.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.