Innodata: Von 121,50 auf 46 Dollar — das eigentliche Risiko sind zwei Kunden mit 71 Prozent
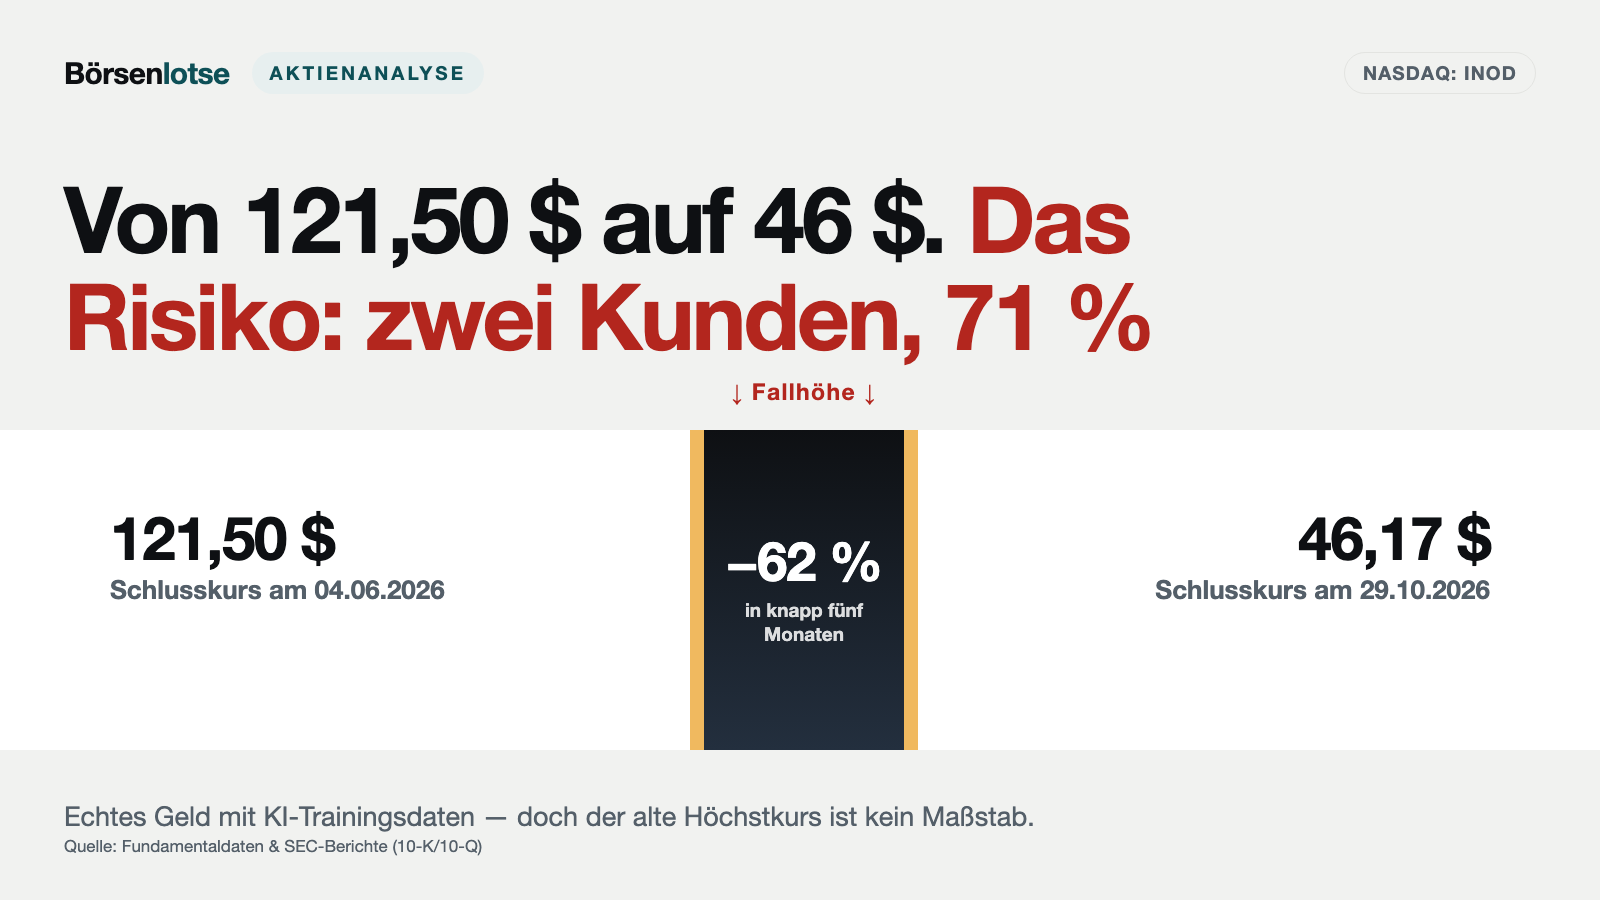
Innodata verdient mit Trainingsdaten für KI-Modelle echtes Geld. Doch zwei Kunden brachten im zweiten Quartal 2026 rund 71 Prozent des Umsatzes, und ihre Verträge sind meist mit 30 bis 90 Tagen kündbar. Vom Schlusskurs-Hoch bei 121,50 US-Dollar (4. Juni 2026) fiel die Aktie bis zum 29. Oktober 2026 auf 46,17 Dollar; allein am 27. Oktober 2026 verlor sie ein Viertel, ohne dass Innodata ein Ereignis gemeldet hätte. Wir rechnen nach, was das Geschäft trägt, wenn man den alten Höchstkurs vergisst.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 43,80 $ -5,10 %
- Marktkapitalisierung
- 1,4 Mrd. $
- KGV
- 33,5
- Wachstums-Score
- 7/10
- AAQS
- 7/10
Kursentwicklung seit 29. Oktober 2026: -5,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 34,50 $ bis 121,50 $ · Letzter Kurs: 43,80 $ (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Anker-Falle: Wenn ein alter Höchstkurs wie ein Preisschild wirkt
Es gibt einen Denkfehler, der sich anfühlt wie Schnäppchenjagd: den Ankereffekt. Er geht so: Du hast gesehen, dass eine Aktie schon einmal bei 121,50 US-Dollar stand. Später kostet sie nur noch gut ein Drittel davon — und dein Kopf rechnet ganz von allein: „Minus 62 Prozent, das ist doch ein Ausverkauf.“ Der alte Kurs wird zum Preisschild, an dem du den neuen misst. Nur: Ein Kurs von gestern sagt nichts darüber, was eine Firma wert ist. Er sagt nur, was jemand an einem bestimmten Tag dafür bezahlt hat.
Innodata (NASDAQ: INOD) ist genau so eine Aktie. Am 8. Mai 2026 sprang sie nach den Quartalszahlen an einem Tag von 45,64 auf 84,89 Dollar, am 4. Juni 2026 schloss sie bei 121,50, am 27. Oktober 2026 fiel sie an einem einzigen Tag von 59,91 auf 44,74 Dollar, und am 29. Oktober 2026 schloss sie bei 46,17 Dollar — 62 Prozent unter dem Hoch, in knapp fünf Monaten. Bei Innodata sitzt der Anker sogar doppelt: Auch das durchschnittliche Kursziel der vier Analysten, die in den Fundamentaldaten erfasst sind, liegt mit 122,75 Dollar fast genau auf dem alten Hoch (Fremdangabe, Datenstand 30. Oktober 2026). Wer an solchen Zahlen misst, misst an einem einzelnen Tag im Juni — nicht an dem, was das Geschäft erwirtschaftet.
Am 28. Oktober 2026, einen Tag nach dem Kurssturz, tauchte die Aktie in unserem hauseigenen Reddit-Hype-Scanner mit 15 Erwähnungen auf. Machen wir also einen Deal: Wir vergessen den Anker und lesen gemeinsam, was Innodata selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) für das erste und zweite Quartal 2026 und jede Pflichtmeldung bis Ende Oktober 2026. Für falsche Angaben in SEC-Berichten drohen Strafen. Am Ende entscheidest du selbst.
Die Firmengeschichte für Anleger
-
2023
Letztes Verlustjahr vor dem KI-Boom
Umsatz 86,8 Mio. US-Dollar, Nettoergebnis −0,9 Mio. Für Aktionäre war Innodata bis dahin ein kleiner Datendienstleister ohne nachhaltigen Gewinn.
-
2024
Umsatz fast verdoppelt, erster großer Gewinn
Umsatz 170,5 Mio. US-Dollar (+96 Prozent), Nettogewinn 28,7 Mio. Zugleich wuchs die Abhängigkeit: Der größte Kunde stand für rund 48 Prozent des Umsatzes.
-
2025
Ein Kunde, 58 Prozent
Umsatz 251,7 Mio. US-Dollar, Nettogewinn 32,2 Mio. Der größte Kunde brachte rund 58 Prozent — mehr als die Hälfte des Geschäfts hing an einer Adresse.
-
2026
Kurssprung, Insider-Verkäufe, Aktienprogramm
Nach den Q1-Zahlen stieg der Kurs am 08.05.2026 um 86 Prozent; der CEO verkaufte bis Mitte Juni Aktien für 121,9 Mio. US-Dollar. Davon getrennt schloss Innodata am 06.08.2026 ein Aktienprogramm über bis zu 300 Mio. ab.
-
2026
Neuer Chef, tiefer Kurs
Seit 30.09.2026 führt Rahul Singhal, der langjährige Chef Jack Abuhoff wird Executive Chairman. Am 27.10.2026 fiel der Kurs an einem Tag von 59,91 auf 44,74 US-Dollar, ohne Pflichtmeldung zu einem Ereignis.
Was Innodata eigentlich macht — Nachhilfe für künstliche Intelligenz
Ein großes Sprachmodell lernt wie ein Schüler: aus Beispielen, Korrekturen und Prüfungen. Innodata ist, übersetzt in ein Alltagsbild, die Nachhilfeschule für KI-Modelle. Die Firma aus Ridgefield Park in New Jersey stellt Trainingsdaten zusammen, lässt Fachleute Antworten von Modellen bewerten und korrigieren, baut Testaufgaben und prüft, ob ein Modell sicher und zuverlässig arbeitet. Im Quartalsbericht zum 30. Juni 2026 beschreibt sich Innodata als Datenunternehmen, das die Entwicklung, das Training, das Nachtraining, die Bewertung und den Einsatz fortgeschrittener KI-Systeme unterstützt. Das meiste davon ist Handarbeit mit Kopf: Zum 31. Dezember 2025 beschäftigte Innodata 10.107 Menschen an Standorten in den USA und Kanada, auf den Philippinen, in Indien, Sri Lanka, Großbritannien, Israel und Deutschland; viele von ihnen haben laut Geschäftsbericht höhere akademische Abschlüsse in Fächern wie Recht, Wirtschaft, Technik oder Medizin.
Bis Ende 2025 berichtete Innodata in drei Segmenten; seit dem ersten Quartal 2026 weist das Unternehmen nur noch ein einziges Segment aus. Das Kerngeschäft Digital Data Solutions brachte 2025 rund 220,9 Millionen US-Dollar Umsatz (+57 Prozent), daneben standen Agility (Medienbeobachtung und PR-Software, 23,5 Millionen) und Synodex (Aufbereitung medizinischer Akten für Versicherer und Gesundheitswesen, 7,3 Millionen). Die Kunden sind prominent: Laut Geschäftsbericht gehören fünf der sieben US-Technologiekonzerne dazu, die als „Magnificent Seven“ bekannt sind, außerdem mehrere führende KI-Labore. Klingt nach Rückenwind ohne Ende? Zum Teil ist es das. Aber damit ist auch das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Innodata wächst wirklich und verdient wirklich Geld — aber dieses Wachstum hängt an sehr wenigen, sehr mächtigen Kunden, die jederzeit kurzfristig weniger bestellen können.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat Innodata gemeldet, sondern die Aufmerksamkeit anderer Anleger. Unser hauseigener Reddit-Hype-Scanner erfasste den Ticker INOD erstmals am 28. Oktober 2026 mit 15 Erwähnungen; der Börsenwert lag zu diesem Zeitpunkt bei rund 1,54 Milliarden US-Dollar. Der Anlass ist leicht zu finden: Am 27. Oktober 2026 fiel der Schlusskurs von 59,91 auf 44,74 Dollar, bei rund 9,8 Millionen gehandelten Aktien — an einem typischen Handelstag der drei Monate davor waren es rund 1,1 Millionen. Eine Pflichtmeldung (8-K) zu einem Unternehmensereignis gab es an diesem Tag nicht; eingereicht wurde lediglich die Registrierung von 600.000 zusätzlichen Aktien für den Mitarbeiter-Aktienplan (Formular S-8). Warum so viele Aktien den Besitzer wechselten, erklären die Filings also nicht — und wir raten nicht. Merke dir den Befund gleich zu Beginn: Ein Kurssturz ohne Meldung ist kein Rabatt-Coupon, sondern eine offene Frage. Unsere Aufgabe ist, die Geschichte aus dem Forum gegen die Papiere zu halten.
Die Zahlen über die Jahre — ehrlich gewürdigt
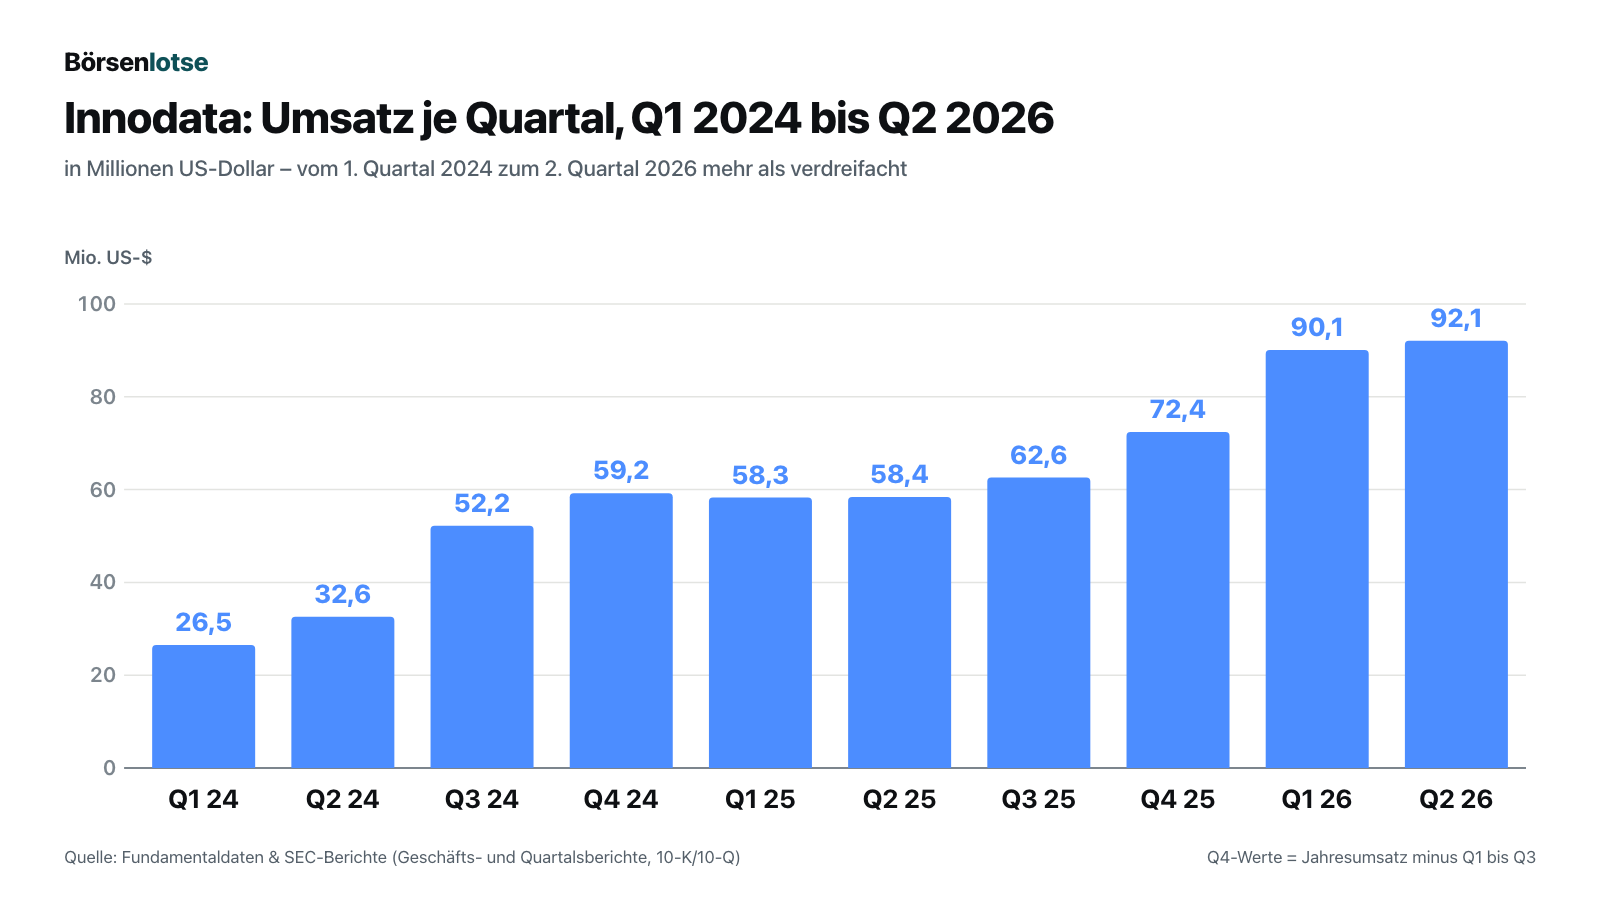
Erst das, was wirklich beeindruckt — und das ist eine Menge. Innodata hat sich in drei Jahren von einer kleinen, verlustreichen Firma in einen profitablen Wachstumswert verwandelt. Der Umsatz lag 2022 bei 79,0 Millionen US-Dollar, 2023 bei 86,8 Millionen. Dann kam der KI-Boom: 170,5 Millionen 2024 (+96 Prozent) und 251,7 Millionen 2025 (+48 Prozent). Im ersten Halbjahr 2026 waren es bereits 182,2 Millionen, 56 Prozent mehr als ein Jahr zuvor. Die Grafik zeigt die Treppe Quartal für Quartal:
Und es ist kein Wachstum auf Pump. Das Nettoergebnis drehte von −11,9 Millionen US-Dollar (2022) und −0,9 Millionen (2023) auf +28,7 Millionen 2024 und +32,2 Millionen 2025. Ein Detail gehört zur Ehrlichkeit: 2024 half ein Steuerertrag von 4,2 Millionen, darin ein einmaliger Effekt von 6,0 Millionen aus der Auflösung einer Wertberichtigung auf Verlustvorträge; 2025 verbuchte Innodata dagegen 9,2 Millionen Steueraufwand. Der Gewinn vor Steuern ist deshalb der sauberere Vergleich — und der stieg von 24,5 auf 41,4 Millionen. Im zweiten Quartal 2026 verdiente die Firma 14,4 Millionen netto (Vorjahr: 7,2 Millionen), das sind 0,41 Dollar je Aktie nach Verwässerung. Die Bilanz ist schuldenfrei im engeren Sinn: Die Kreditlinie bei Wells Fargo über bis zu 50 Millionen (begrenzt durch eine Forderungsbasis, die zum 30. Juni 2026 rund 30,8 Millionen betrug) wurde laut Quartalsbericht im ersten Halbjahr 2026 nicht genutzt, das Eigenkapital stieg von 107,1 Millionen (Ende 2025) auf 159,6 Millionen (30. Juni 2026). Merke dir dieses Bild: Hier wird echtes Geld mit echter Arbeit verdient. Die Frage ist nur, für wen.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Zwei Kunden, 71 Prozent — und Verträge mit 30 bis 90 Tagen Frist
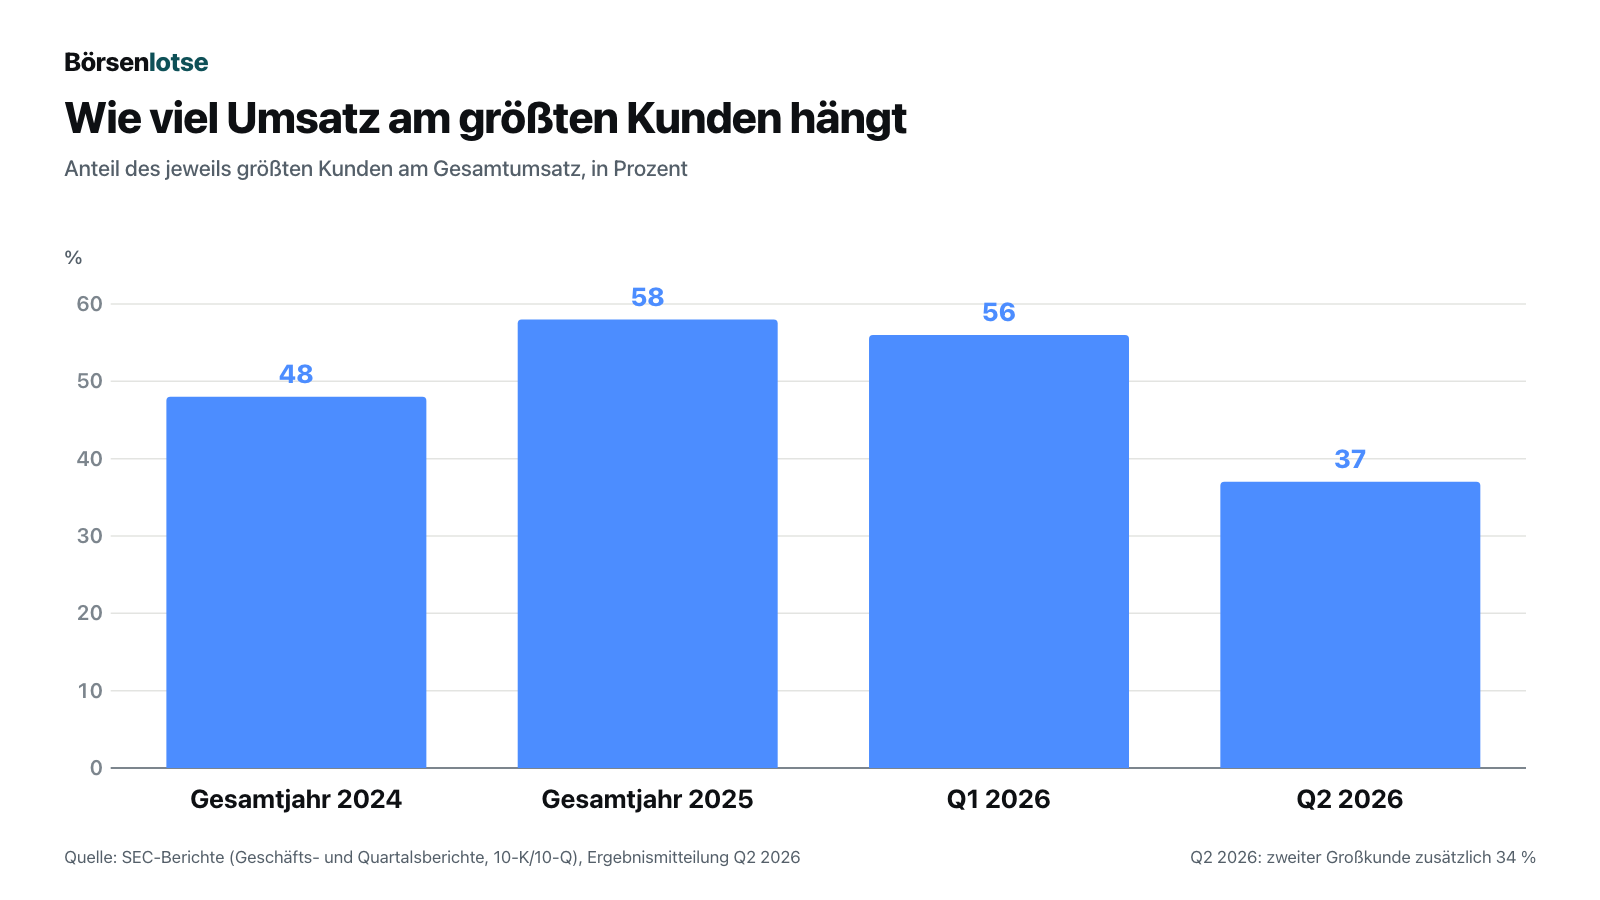
Kundenkonzentration ist der Fachbegriff. Das Alltagsbild dazu: Ein Handwerksbetrieb, bei dem zwei Auftraggeber sieben von zehn Rechnungen schreiben. Läuft es mit beiden, ist das Geschäft glänzend. Springt einer ab, fehlt nicht ein Auftrag, sondern rund ein Drittel der Arbeit. Bei Innodata sieht das so aus: Der größte Kunde stand 2024 für rund 48 Prozent des Umsatzes, 2025 für rund 58 Prozent, im ersten Quartal 2026 für 56 Prozent. Im zweiten Quartal 2026 sank sein Anteil auf 37 Prozent — aber nicht, weil sich der Umsatz auf viele Schultern verteilt hätte, sondern weil ein zweiter Großkunde von 17 auf 34 Prozent sprang. Zur Größenordnung: 34 Prozent von 92,1 Millionen US-Dollar sind rund 31 Millionen Umsatz in einem einzigen Quartal, 37 Prozent rund 34 Millionen.
Der Quartalsbericht schreibt es nüchtern hin:
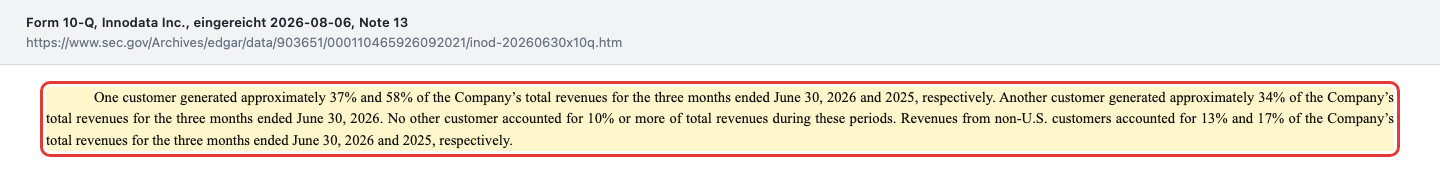
„One customer generated approximately 37% and 58% of the Company’s total revenues for the three months ended June 30, 2026 and 2025, respectively. Another customer generated approximately 34% of the Company’s total revenues for the three months ended June 30, 2026. No other customer accounted for 10% or more of total revenues during these periods. Revenues from non-U.S. customers accounted for 13% and 17% of the Company’s total revenues for the three months ended June 30, 2026 and 2025, respectively.“
Übersetzung: „Ein Kunde erwirtschaftete rund 37 % bzw. 58 % des Gesamtumsatzes des Unternehmens in den drei Monaten bis zum 30. Juni 2026 bzw. 2025. Ein weiterer Kunde erwirtschaftete rund 34 % des Gesamtumsatzes in den drei Monaten bis zum 30. Juni 2026. Kein anderer Kunde kam in diesen Zeiträumen auf 10 % oder mehr des Gesamtumsatzes. Umsätze mit Kunden außerhalb der USA machten 13 % bzw. 17 % des Gesamtumsatzes in den drei Monaten bis zum 30. Juni 2026 bzw. 2025 aus.“
— Innodata Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 13 „Segment reporting and concentrations“
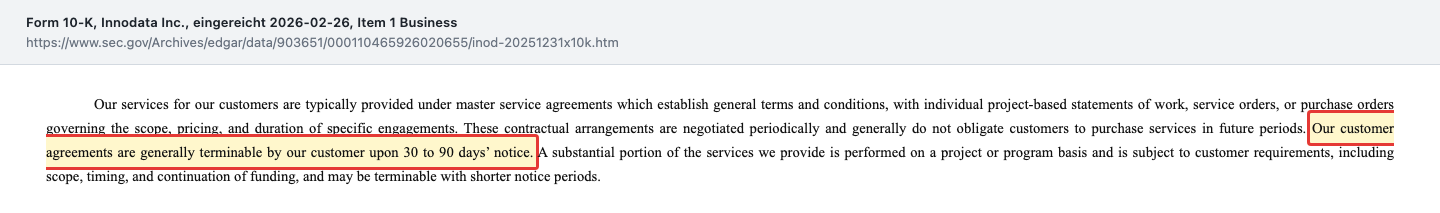
Das allein wäre auszuhalten, wenn diese Kunden langfristig gebunden wären. Sind sie aber nicht. Der Geschäftsbericht beschreibt die Verträge so:
„Our customer agreements are generally terminable by our customer upon 30 to 90 days’ notice.“
Übersetzung: „Unsere Kundenverträge sind in der Regel vom Kunden mit einer Frist von 30 bis 90 Tagen kündbar.“
— Innodata Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“
Zur Fairness: Innodata hat die Abhängigkeit vom größten Kunden tatsächlich verringert. Zugleich ist der Markt eng besetzt: Laut Geschäftsbericht konkurriert Innodata unter anderem mit Scale AI, Surge AI, Appen und TELUS Digital, und Kunden können solche Arbeiten auch mit eigenem Personal erledigen. Aber aus einem Klumpen sind zwei geworden, keine breite Kundenbasis. Zum Vergleich ein anderer Anbieter von KI-Datendiensten: In unserer TaskUs-Analyse brachte der größte Kunde 2025 rund 26 Prozent des Umsatzes — und schon das galt dort als Klumpenrisiko. Bei Innodata war der größte allein im zweiten Quartal 2026 mit 37 Prozent noch größer, zwei zusammen fast dreimal so groß. Merke dir den Satz: Ein Umsatz, der mit 30 bis 90 Tagen Frist kündbar ist, ist ein Versprechen auf Zeit, kein Bestand.
Unbequeme Wahrheit Nr. 2: Die Rekordkasse ist rund zur Hälfte schon verplant
Die Ergebnismitteilung zum zweiten Quartal 2026 meldet 250,4 Millionen US-Dollar an Barmitteln und kurzfristigen Anlagen — ein Plus von 168,2 Millionen in sechs Monaten. Wer das liest, denkt an eine Gelddruckmaschine. Der Quartalsbericht zeigt, woher ein großer Teil kommt:
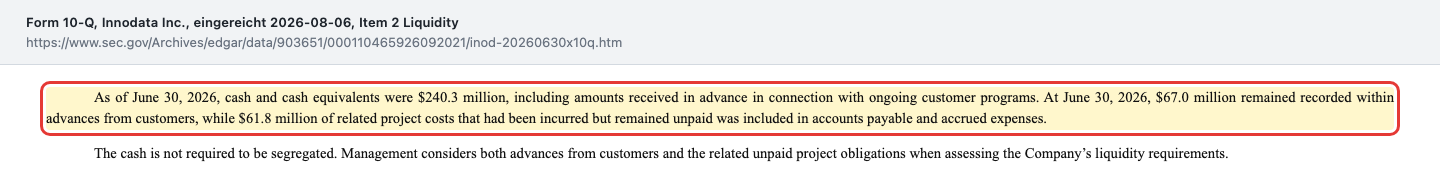
„As of June 30, 2026, cash and cash equivalents were $240.3 million, including amounts received in advance in connection with ongoing customer programs. At June 30, 2026, $67.0 million remained recorded within advances from customers, while $61.8 million of related project costs that had been incurred but remained unpaid was included in accounts payable and accrued expenses.“
Übersetzung: „Zum 30. Juni 2026 beliefen sich die Barmittel auf 240,3 Millionen US-Dollar, einschließlich vorab erhaltener Beträge im Zusammenhang mit laufenden Kundenprogrammen. Zum 30. Juni 2026 waren 67,0 Millionen US-Dollar weiterhin als Kundenvorschüsse erfasst, während 61,8 Millionen US-Dollar an zugehörigen Projektkosten, die angefallen, aber noch nicht bezahlt waren, in den Verbindlichkeiten aus Lieferungen und Leistungen sowie den Rückstellungen enthalten waren.“
— Innodata Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Liquidity and Capital Resources“
Übersetzt in ein Alltagsbild: Ein Reisebüro, dessen Konto voll ist, weil die Kunden die Reise im Voraus bezahlt haben — die Hotelrechnungen aber erst noch kommen. Das Geld liegt da, aber es ist schon verplant. Innodata selbst rechnet in der Ergebnismitteilung die Vorauszahlungen heraus und nennt rund 134 Millionen US-Dollar als Kasse ohne diese Kundengelder. Wie genau das Unternehmen auf diese Zahl kommt, schlüsselt die Mitteilung nicht auf; zieht man Kundenvorschüsse und offene Projektkosten vollständig von den 250,4 Millionen ab, blieben 121,6 Millionen. Woher die Differenz von gut 12 Millionen stammt, bleibt eine offene Frage an den nächsten Bericht. Dasselbe gilt für den operativen Mittelzufluss: 164,4 Millionen im ersten Halbjahr 2026 klingen gewaltig, davon stammten aber 117,9 Millionen aus Veränderungen im Umlaufvermögen — also im Wesentlichen aus genau diesen Vorschüssen und noch nicht bezahlten Rechnungen. Das ist sauber offengelegt und legal. Nur: Wer die Bilanzstärke von Innodata beurteilt, sollte mit 134 und nicht mit 250 Millionen rechnen. Und das ist immer noch ein ordentliches Polster.
Unbequeme Wahrheit Nr. 3: Die eigene Prognose ist auch mit einem schwächeren zweiten Halbjahr erfüllt
Am 6. August 2026 bestätigte Innodata seine Jahresprognose: Umsatzwachstum von „40% or more“ für 2026. Klingt ehrgeizig — rechnen wir nach. 40 Prozent auf 251,7 Millionen US-Dollar ergeben mindestens rund 352 Millionen. Im ersten Halbjahr sind 182,2 Millionen bereits verbucht. Für das zweite Halbjahr bleiben damit mindestens rund 170 Millionen, also gut 85 Millionen je Quartal, wenn man den Rest gleichmäßig auf beide Quartale verteilt — weniger als die 92,1 Millionen des zweiten Quartals. Anders gesagt: Die Prognose wäre auch dann erfüllt, wenn der Umsatz im zweiten Halbjahr unter das Niveau des Frühjahrs fiele. Dazu passt, dass das Wachstum von Quartal zu Quartal bereits abgebremst hat: Vom ersten zum zweiten Quartal 2026 kamen nur noch gut 2 Prozent hinzu.
Das Management betont, dass mögliche große Aufträge neuer Kunden in den 40 Prozent noch gar nicht enthalten seien. Das kann stimmen — aber es ist eine Erwartung, kein Auftrag. Und eine Zahl sollte dich parallel wach halten: Die Vertriebs- und Verwaltungskosten stiegen im zweiten Quartal 2026 um rund 89 Prozent auf 26,6 Millionen, der Umsatz nur um 58 Prozent. Dazu passt, dass sich die aktienbasierte Vergütung im ersten Halbjahr auf 13,1 Millionen mehr als verdoppelte (Vorjahr: 5,6 Millionen). Merke dir: Wenn die Kosten schneller laufen als der Umsatz, braucht es neue Großaufträge, damit die Marge hält.
Unbequeme Wahrheit Nr. 4: Insider-Verkäufe und ein Programm für neue Aktien — zwei getrennte Vorgänge
Von Mai bis September 2026 verkauften Insider Aktien, ordnungsgemäß per Form 4 gemeldet. Die Insider-Meldungen zeigen: CEO Jack Abuhoff übte zwischen dem 12. Mai und dem 16. Juni 2026 Optionen mit Ausübungspreisen zwischen 1,24 und 43,01 Dollar aus und verkaufte 1.233.651 Aktien für rund 121,9 Millionen US-Dollar, also für 98,83 Dollar je Aktie. Das entspricht rund 38 Prozent der 3.240.048 Aktien, die ihm das Proxy-Statement zum 15. April 2026 wirtschaftlich zurechnete (9,4 Prozent, Optionen eingeschlossen). Insgesamt verkauften fünf Führungskräfte und Mitglieder des Verwaltungsrats von Mai bis September 2026 rund 1,64 Millionen Aktien für rund 159,4 Millionen. Das ist erlaubt. Über die Gründe sagen die Meldungen nichts.
Unabhängig davon schloss Innodata am 6. August 2026, dem Tag der Quartalszahlen, eine Vereinbarung über ein At-the-Market-Programm — übersetzt: Die Firma darf über fünf Banken nach und nach neue Aktien direkt an der Börse verkaufen, ohne großes Angebot und ohne festen Termin.
„We have entered into an equity distribution agreement (the “Sales Agreement”) with Goldman Sachs & Co. LLC, Craig-Hallum Capital Group LLC, Wells Fargo Securities, LLC, Maxim Group LLC and Wedbush Securities Inc. as our sales agents (the “Sales Agents”), under which we may offer and sell from time to time our common stock having an aggregate offering price of up to $300,000,000. The Sales Agents may act as agents on our behalf or purchase shares of our common stock as principal.“
Übersetzung: „Wir haben mit Goldman Sachs & Co. LLC, Craig-Hallum Capital Group LLC, Wells Fargo Securities, LLC, Maxim Group LLC und Wedbush Securities Inc. als unseren Verkaufsbeauftragten (die „Sales Agents“) eine Aktienvertriebsvereinbarung (das „Sales Agreement“) geschlossen, nach der wir von Zeit zu Zeit unsere Stammaktien mit einem Gesamtangebotspreis von bis zu 300.000.000 US-Dollar anbieten und verkaufen dürfen. Die Sales Agents können als Vermittler in unserem Namen handeln oder Stammaktien auf eigene Rechnung erwerben.“
— Innodata Inc., SEC-Prospektnachtrag 424B5 vom 6. August 2026
Wie groß ist das? Am 31. Juli 2026 standen 34.382.651 Aktien aus. Zum Schlusskurs vom 29. Oktober 2026 (46,17 Dollar) wären 300 Millionen rund 6,5 Millionen neue Aktien — knapp ein Fünftel mehr. Verwässerung heißt das: Dein Stück vom Kuchen wird kleiner, wenn neue Stücke abgeschnitten werden. Ob Innodata das Programm schon genutzt hat, steht in den Filings bis Ende Oktober 2026 nicht; das zeigt erst der nächste Quartalsbericht. Den Bericht zum dritten Quartal hatte Innodata im Vorjahr am 6. November eingereicht. Dazu kam am 27. Oktober 2026 die Registrierung von 600.000 weiteren Aktien für den Mitarbeiter-Aktienplan. Und an der Spitze hat gewechselt, wer das alles verantwortet: Seit dem 30. September 2026 ist Rahul Singhal Vorstandschef; sein Vorgänger Abuhoff, Chef seit 1997, wurde Executive Chairman mit 600.000 Dollar Grundgehalt; Finanzchef Jayant Chauhan ist seit dem 6. Juli 2026 im Amt. Merke dir zwei getrennte Fakten: Insider haben verkauft, und die Firma darf neue Aktien ausgeben. Beides ist offengelegt; einen Zusammenhang zwischen beidem belegen die Filings nicht.
Bewertung: Was der Markt nach dem Absturz noch zahlt
Zum Schlusskurs vom 29. Oktober 2026 (46,17 US-Dollar) ergeben die 34.382.651 Aktien vom 31. Juli 2026 einen Börsenwert von rund 1,59 Milliarden US-Dollar; die Fundamentaldaten nennen dieselbe Größenordnung. Die Umsätze der letzten vier gemeldeten Quartale (drittes Quartal 2025 bis zweites Quartal 2026) summieren sich auf 317,2 Millionen, der Nettogewinn auf rund 46,5 Millionen. Daraus folgt ein Kurs-Umsatz-Verhältnis von rund 5 und ein Kurs-Gewinn-Verhältnis von rund 34. Übersetzt: Der Börsenwert entspricht etwa dem 34-Fachen des Gewinns der letzten vier Quartale. Dieses Vielfache setzt voraus, dass das Wachstum weitergeht — und der Gewinn enthält bereits die stark gestiegenen Vertriebs- und Verwaltungskosten aus dem zweiten Quartal 2026. Zieht man die rund 134 Millionen Kasse ohne Kundengelder ab, ändert sich daran wenig. Einen Maßstab liefert ein anderer Anbieter von KI-Datendiensten: TaskUs kostete Ende Juli 2026 laut unserer Analyse rund das 0,5-Fache seines Jahresumsatzes und rund das 5-Fache seines Jahresgewinns (Datenstand 29. Juli 2026). Je Dollar Umsatz bewertet der Markt Innodata also rund zehnmal so hoch — so viel Wachstum steckt bereits im Kurs. Vier Analysten, die in den Fundamentaldaten erfasst sind, stufen die Aktie mit „Kaufen“ ein; ihr durchschnittliches Kursziel liegt bei 122,75 Dollar (Fremdangabe, Datenstand 30. Oktober 2026). Durchschnitt heißt hier: alle vier Kursziele zusammengezählt und durch vier geteilt — ein einzelner Ausreißer nach oben zieht ihn spürbar mit. Vorsicht mit diesem Wert: Er liegt nahe am alten Höchstkurs vom Juni — und ist damit genau der Anker, vor dem wir dich am Anfang gewarnt haben. Der faire Wert hängt hier weniger an einer Kennzahl als an einer Frage: Bleiben die zwei großen Kunden — und kommen neue dazu?
Chancen und Risiken auf einen Blick
Was für Innodata spricht:
- Echtes, profitables Wachstum: Umsatz von 86,8 Millionen US-Dollar (2023) auf 251,7 Millionen (2025), im zweiten Quartal 2026 92,1 Millionen (+58 Prozent) bei 14,4 Millionen Nettogewinn; Gewinn vor Steuern 2025 41,4 Millionen nach 24,5 Millionen.
- Kunden aus der ersten Reihe: laut Geschäftsbericht fünf der „Magnificent Seven“ unter den US-Technologiekonzernen und mehrere führende KI-Labore; im zweiten Quartal 2026 kam laut Ergebnismitteilung ein weiteres schnell wachsendes KI-Labor dazu.
- Abhängigkeit vom größten Kunden sinkt: von 58 Prozent (2025) auf 37 Prozent (zweites Quartal 2026).
- Solide Bilanz: Kreditlinie über bis zu 50 Millionen ungenutzt, Eigenkapital 159,6 Millionen (30. Juni 2026), rund 134 Millionen Kasse ohne Kundenvorschüsse.
Was dagegen spricht:
- Klumpenrisiko: zwei Kunden mit zusammen rund 71 Prozent des Quartalsumsatzes, Verträge in der Regel mit 30 bis 90 Tagen kündbar und ohne Abnahmepflicht.
- Die Kasse ist rund zur Hälfte verplant: den 240,3 Millionen Barmitteln stehen 67,0 Millionen Kundenvorschüsse und 61,8 Millionen offene Projektkosten gegenüber.
- Wachstum bremst: nur gut 2 Prozent vom ersten zum zweiten Quartal 2026; die Jahresprognose ist schon mit gut 85 Millionen in jedem Quartal des zweiten Halbjahrs erfüllt. Vertriebs- und Verwaltungskosten rund +89 Prozent im zweiten Quartal.
- Insider-Verkäufe und, davon getrennt, mögliche Verwässerung: Der CEO verkaufte Aktien für rund 121,9 Millionen, die Firma darf neue Aktien für bis zu 300 Millionen ausgeben — zum Kurs vom 29. Oktober 2026 knapp ein Fünftel der Aktienzahl.
- Neue Führung: Chefwechsel zum 30. September 2026, Finanzchef seit Juli 2026 — die neue Mannschaft muss sich erst bewähren.
Ein menschliches Fazit
Zurück zur Anker-Falle vom Anfang. Ihr Kern ist nicht, dass rund 46 Dollar am 29. Oktober 2026 zu teuer oder zu billig wären. Ihr Kern ist, dass die 121,50 Dollar vom Juni dir eine Antwort vorgaukeln, bevor du die Frage gestellt hast. Der alte Kurs war der höchste Schlusskurs des Jahres, nicht mehr und nicht weniger. Am 29. Oktober 2026 lag der Schlusskurs 62 Prozent darunter. Was bleibt, wenn du den Anker loslässt? Eine Firma, die in drei Jahren ihren Umsatz fast verdreifacht hat, Gewinn macht und laut Geschäftsbericht für fünf der „Magnificent Seven“ unter den US-Technologiekonzernen und mehrere führende KI-Labore arbeitet. Und eine Firma, deren Umsatz zu rund 71 Prozent an zwei Kunden hängt, die mit 30 bis 90 Tagen Frist gehen können, deren Kasse rund zur Hälfte schon für Kundenprojekte verplant ist und die sich das Recht gesichert hat, für 300 Millionen Dollar neue Aktien zu verkaufen. Die ehrliche Frage an dich lautet deshalb nicht „Ist das jetzt billig?“, sondern: Würdest du diese Firma auch kaufen, wenn du nie erfahren hättest, dass die Aktie einmal bei 121 Dollar stand? Wenn ja, hast du eine These. Wenn nein, hattest du einen Anker. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Innodata Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 6. August 2026)
- Innodata Inc. — Ergebnismitteilung zum 2. Quartal 2026, Anlage 99.1 zum 8-K (eingereicht 6. August 2026)
- Innodata Inc. — SEC-Prospektnachtrag 424B5 zum At-the-Market-Programm (eingereicht 6. August 2026)
- Innodata Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 7. Mai 2026)
- Innodata Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 26. Februar 2026)
- Innodata Inc. — SEC-Proxy-Statement DEF 14A zur Hauptversammlung 2026 (eingereicht 24. April 2026)
- Innodata Inc. — Pflichtmeldung 8-K/A zum Chefwechsel (eingereicht 30. September 2026)
- Innodata Inc. — Registrierung S-8 für den Mitarbeiter-Aktienplan (eingereicht 27. Oktober 2026)
- Insider-Meldungen (Form 4) und vollständige SEC-Einreichungshistorie von Innodata Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Börsenwert, Analystenschätzungen; Datenstand 30. Oktober 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
- Reddit-Erwähnungen: 15 Erwähnungen, erstmals erfasst am 28. Oktober 2026 über den hauseigenen Aktien-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 69,8 | 79,0 | 86,8 | 170,5 | 251,7 |
| Betriebsergebnis (EBIT) | -1,5 | -10,3 | 0,9 | 24,2 | 40,2 |
| Nettogewinn | -1,7 | -11,9 | -0,9 | 28,7 | 32,2 |
| Nettomarge | -2,4 % | -15,1 % | -1,0 % | 16,8 % | 12,8 % |
| Gewinn je Aktie | -0,06 $ | -0,44 $ | -0,03 $ | 0,89 $ | 0,92 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum & Ertragskraft positiv
- Umsatz von 86,8 Millionen US-Dollar (2023) auf 251,7 Millionen (2025), im zweiten Quartal 2026 92,1 Millionen (+58 Prozent) bei 14,4 Millionen Nettogewinn. Der Gewinn vor Steuern stieg 2025 auf 41,4 Millionen (2024: 24,5 Millionen). Das Wachstum ist echt und profitabel.
- Kundenkonzentration negativ
- Zwei Kunden brachten im zweiten Quartal 2026 zusammen rund 71 Prozent des Umsatzes (37 und 34 Prozent), der größte 2025 allein rund 58 Prozent. Die Verträge sind laut Geschäftsbericht (10-K) für 2025 in der Regel mit 30 bis 90 Tagen kündbar und verpflichten nicht zu künftigen Aufträgen.
- Bilanz & Liquidität positiv
- Keine genutzte Kreditlinie, Eigenkapital 159,6 Millionen US-Dollar (30. Juni 2026). Den 250,4 Millionen Barmitteln und kurzfristigen Anlagen stehen 67,0 Millionen Kundenvorschüsse und 61,8 Millionen offene Projektkosten gegenüber; ohne Vorauszahlungen bleiben laut Unternehmen rund 134 Millionen — immer noch ein solides Polster.
- Wachstumsdynamik & Kosten neutral
- Vom ersten zum zweiten Quartal 2026 wuchs der Umsatz nur noch um gut 2 Prozent; die Jahresprognose (mindestens 40 Prozent, rund 352 Millionen) ist schon mit gut 85 Millionen in jedem Quartal des zweiten Halbjahrs erfüllt. Die Vertriebs- und Verwaltungskosten stiegen im zweiten Quartal um rund 89 Prozent.
- Insider & Verwässerung negativ
- CEO Jack Abuhoff verkaufte im Mai und Juni 2026 Aktien für rund 121,9 Millionen US-Dollar; seit dem 6. August 2026 darf die Firma für bis zu 300 Millionen neue Aktien ausgeben — zum Kurs vom 29. Oktober 2026 knapp ein Fünftel der Aktienzahl. Einen Zusammenhang zwischen beidem belegen die Filings nicht. Dazu ein Chefwechsel zum 30. September 2026.
Innodata profitiert messbar vom KI-Boom: Der Umsatz hat sich von 2023 bis 2025 fast verdreifacht, die Firma verdient Geld (zweites Quartal 2026: 14,4 Millionen US-Dollar netto) und hat keine genutzten Kredite. Das Fundament ist aber schmal: Zwei Kunden tragen rund 71 Prozent des Quartalsumsatzes und können in der Regel mit 30 bis 90 Tagen kündigen, rund die Hälfte der Rekordkasse ist für Kundenprojekte verplant, das Wachstum von Quartal zu Quartal bremst. Von Mai bis September 2026 verkauften Insider Aktien, ordnungsgemäß per Form 4 gemeldet; unabhängig davon hat sich das Unternehmen ein Programm für den Verkauf neuer Aktien gesichert. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft funktioniert — profitabel, schuldenfrei, mit Kunden aus der ersten Reihe. Offen ist die eine operative Frage, an der alles hängt: Bleiben die zwei Großkunden, die zusammen rund 71 Prozent des Umsatzes bringen und mit 30 bis 90 Tagen kündigen können? Existenzbedrohend ist ein Verlust nach dem Stand vom 30. Juni 2026 nicht, dafür reichen rund 134 Millionen Kasse ohne Kundengelder und die ungenutzte Kreditlinie — aber er würde das Wachstum auf einen Schlag umkehren. Klarheit bringt der nächste Quartalsbericht: Wie verteilen sich die Kundenanteile, wie viele Aktien wurden aus dem 300-Millionen-Programm verkauft, und wächst der Umsatz wieder schneller als die Kosten? Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist der hauseigene Reddit-Hype-Scanner: 15 Erwähnungen, erstmals erfasst am 28. Oktober 2026 bei einem Börsenwert von rund 1,54 Milliarden US-Dollar — einen Tag nachdem der Schlusskurs von 59,91 auf 44,74 Dollar gefallen war. Für diesen Kurssturz gab es keine Pflichtmeldung (8-K); eingereicht wurde an diesem Tag nur eine Registrierung von Plan-Aktien (S-8).
- Jüngster Periodenbericht ist der Quartalsbericht (10-Q) zum 30. Juni 2026 (eingereicht 6. August 2026); ausgewertet wurden außerdem alle Pflichtmeldungen bis zum 31. Oktober 2026 (letzte Einreichung des Unternehmens: S-8 vom 27. Oktober 2026; am 30. Oktober 2026 meldete zudem Vanguard Capital Management per Beteiligungsmeldung Schedule 13G/A einen Anteil von 4,98 Prozent zum 30. September 2026). Die Zahlen zum dritten Quartal 2026 lagen zum Datenstand noch nicht vor. Die Kunden benennt Innodata in den Berichten nicht; wir tun es auch nicht.
- Das Analysten-Kursziel von 122,75 US-Dollar (Durchschnitt, also alle 4 Schätzungen zusammengezählt und durch vier geteilt; Fundamentaldaten, Datenstand 30.10.2026) ist eine Fremdangabe zur Einordnung, kein Kursziel der Redaktion. Bereinigte Kennzahlen des Unternehmens (bereinigtes EBITDA 25,4 Millionen im zweiten Quartal 2026) sind keine Werte nach US-Rechnungslegung (GAAP) und werden hier nur ergänzend genannt.
Aktien-Wächter
Diese Analyse ist Stand 31. Oktober 2026. Was sich seitdem bei INOD geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Innodata Inc (INOD) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Innodata Inc. (NASDAQ: INOD) aus Ridgefield Park, New Jersey, liefert Daten und Fachleute für das Training, die Bewertung und die Absicherung großer KI-Modelle. Zum 31. Dezember 2025 arbeiteten dort 10.107 Menschen, unter anderem auf den Philippinen, in Indien und Sri Lanka. Das Kerngeschäft Digital Data Solutions brachte 2025 rund 220,9 Millionen US-Dollar Umsatz, daneben standen bis Ende 2025 die Segmente Agility (Medienbeobachtung) und Synodex (medizinische Akten); seit 2026 weist Innodata nur noch ein Segment aus.
Der Umsatz stieg von 86,8 Millionen US-Dollar (2023) auf 170,5 Millionen (2024) und 251,7 Millionen (2025). Im zweiten Quartal 2026 lag er bei 92,1 Millionen, 58 Prozent über dem Vorjahresquartal, bei 14,4 Millionen Nettogewinn. Gegenüber dem ersten Quartal 2026 (90,1 Millionen) kam aber nur noch ein Plus von gut 2 Prozent hinzu. Für 2026 erwartet das Unternehmen 40 Prozent Wachstum oder mehr.
Sehr. Der größte Kunde brachte 2025 rund 58 Prozent des Umsatzes. Im zweiten Quartal 2026 waren es 37 Prozent, dazu kam ein zweiter Kunde mit 34 Prozent — zusammen rund 71 Prozent. Laut Geschäftsbericht (10-K) sind die Kundenverträge in der Regel mit 30 bis 90 Tagen kündbar und verpflichten nicht zu künftigen Aufträgen. Die Namen der Kunden nennt Innodata in den Berichten nicht.
Zum 30. Juni 2026 meldete Innodata 250,4 Millionen US-Dollar an Barmitteln und kurzfristigen Anlagen. Darin sind vorab erhaltene Kundengelder enthalten; ihnen stehen laut Quartalsbericht 67,0 Millionen Kundenvorschüsse und 61,8 Millionen angefallene, aber noch nicht bezahlte Projektkosten gegenüber. Ohne diese Vorauszahlungen beziffert das Unternehmen seine Kasse selbst auf rund 134 Millionen. Die Kreditlinie (bis zu 50 Millionen, begrenzt durch eine Forderungsbasis von rund 30,8 Millionen) war ungenutzt.
Ja. CEO Jack Abuhoff übte zwischen dem 12. Mai und dem 16. Juni 2026 Optionen aus und verkaufte 1.233.651 Aktien für rund 121,9 Millionen US-Dollar, also 98,83 Dollar je Aktie (Erlös geteilt durch Stückzahl). Insgesamt verkauften fünf Führungskräfte und Mitglieder des Verwaltungsrats von Mai bis September 2026 rund 1,64 Millionen Aktien für etwa 159,4 Millionen. Seit dem 30. September 2026 ist Rahul Singhal Vorstandschef, Abuhoff Executive Chairman.
Seit dem 6. August 2026 darf Innodata über fünf Banken nach und nach neue Aktien direkt an der Börse verkaufen, bis zu einem Gesamtbetrag von 300 Millionen US-Dollar (At-the-Market-Programm). Zum Schlusskurs vom 29. Oktober 2026 (46,17 Dollar) entspräche das rund 6,5 Millionen neuen Aktien, knapp ein Fünftel der 34,4 Millionen ausstehenden. Ob schon verkauft wurde, zeigt erst der nächste Quartalsbericht.
Zum Schlusskurs vom 29. Oktober 2026 (46,17 Dollar) lag der Börsenwert bei rund 1,59 Milliarden US-Dollar. Bei 317,2 Millionen Umsatz und rund 46,5 Millionen Nettogewinn in den vier Quartalen bis zum 30. Juni 2026 entspricht das einem Kurs-Umsatz-Verhältnis von rund 5 und einem Kurs-Gewinn-Verhältnis von rund 34. Ob das angemessen ist, hängt vor allem daran, ob die großen Kunden bleiben und das Wachstum anhält.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.