Der Graham-Enterprising-Backtest: Grahams Kriterien schlagen ihr eigenes Universum nicht
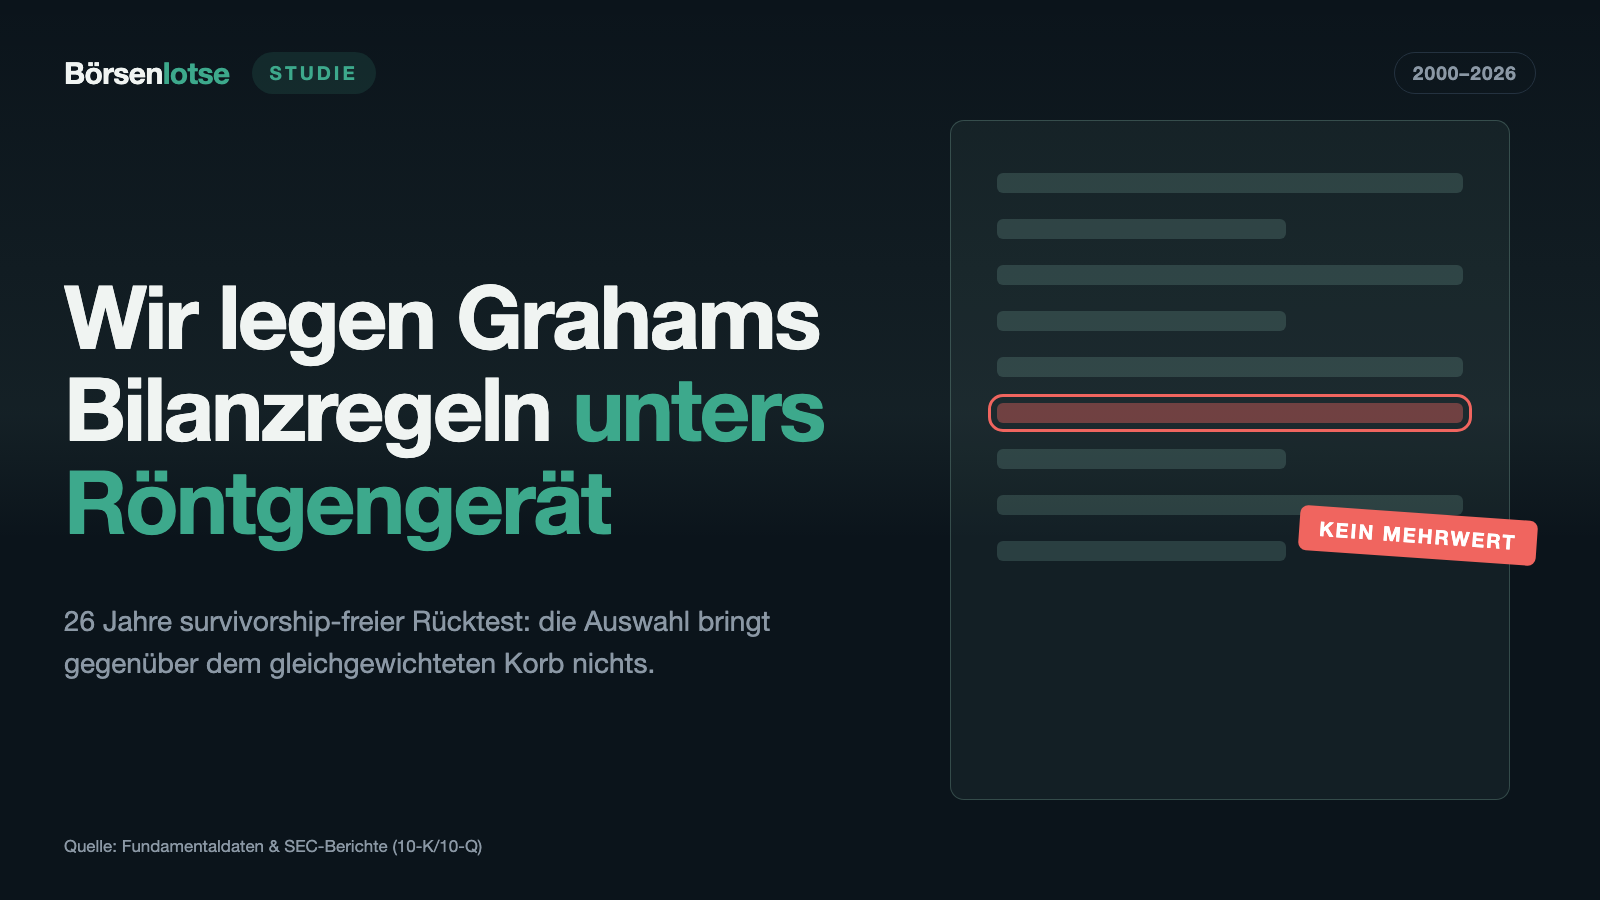
Kapitel 15 von „The Intelligent Investor" beschreibt sieben simple Kennzahlen-Filter für den „unternehmungslustigen Investor": niedriges Kurs-Gewinn-Verhältnis, solide Liquidität, wenig Schulden, stabile Gewinne, Wachstum, Dividende und ein Preis unter 120 Prozent des materiellen Buchwerts. Wir haben diese Regeln über den gesamten US-Aktienmarkt seit dem Jahr 2000 rückgetestet, survivorship-frei inklusive aller heute von der Börse genommenen Titel: 2.275 Käufe, 12,19 Prozent Rendite pro Jahr. Der unbequeme Teil des Befunds: Ein gleichgewichtetes Depot aus allen investierbaren Aktien desselben bereinigten Universums — ganz ohne Kennzahlen-Filter — kam auf 12,27 Prozent und liegt damit knapp vorn.
 Thomas Mücke
Gründer & Herausgeber
Das Ergebnis in vier Zahlen
- 12,19 % pro Jahr brachte der Hauptlauf — Grahams Kapitel-15-Kriterien ohne die Dividendenregel, ohne Finanzwerte, mit jährlichem Umschichten — von Januar 2000 bis Juli 2026.
- 8,52 % pro Jahr brachte der S&P 500 Total Return (also samt Dividenden) im selben Zeitraum — ein Vorsprung von 3,67 Prozentpunkten.
- 12,27 % pro Jahr brachte ein gleichgewichteter Korb aus ALLEN investierbaren Aktien desselben bereinigten Universums, ganz ohne Kennzahlen-Filter — 0,08 Punkte MEHR als Grahams Auswahl.
- 0,28 % aller monatlichen Prüfungen über das gesamte Universum erfüllten Grahams Original-Kriterien überhaupt — eine deutlich seltenere Trefferquote als die rund 3 Prozent, die Graham selbst 1970 in seiner eigenen Stichprobe fand.
Grahams Auswahlregeln brachten dem Depot in diesem Rücktest keinen Mehrwert gegenüber dem gleichgewichteten Korb, aus dem sie ausgewählt haben.
Kapitel 15: sieben Filter für den unternehmungslustigen Investor
Benjamin Graham unterscheidet in „The Intelligent Investor" zwischen dem defensiven und dem unternehmungslustigen Investor. Während der defensive Anleger auf wenige, sehr strenge Kriterien setzt, erlaubt sich der unternehmungslustige Investor mehr Aufwand und mehr Risiko — dafür soll ihm eine breitere, mechanisch geprüfte Auswahl an unterbewerteten Aktien offenstehen. Kapitel 15 der Ausgabe von 1973 („Stock Selection for the Enterprising Investor") legt dafür sieben Kennzahlen-Filter fest, alle aus öffentlich verfügbaren Bilanz- und Kursdaten ableitbar, keiner davon eine Prognose:
- Kurs-Gewinn-Verhältnis unter 9 bis 10 (Grahams Stock-Guide-Übung nutzte ≤ 9, der Hauptlauf dieser Studie ≤ 10, mit ≤ 9 als Empfindlichkeitsrechnung).
- Liquidität: Umlaufvermögen mindestens das 1,5-Fache der kurzfristigen Verbindlichkeiten.
- Verschuldung: verzinsliche Schulden höchstens 110 Prozent des Nettoumlaufvermögens (Umlaufvermögen minus kurzfristige Verbindlichkeiten) — für Industriewerte formuliert.
- Gewinnstabilität: kein Verlustjahr in den letzten fünf Geschäftsjahren.
- Gewinnwachstum: der jüngste Jahresgewinn übersteigt den Gewinn von vor etwa vier bis fünf Geschäftsjahren.
- Dividende: irgendeine laufende Ausschüttung.
- Preis: unter 120 Prozent des materiellen Buchwerts (Eigenkapital minus Firmenwert minus immaterielle Werte).
„An investment operation is one which, upon thorough analysis, promises safety of principal and an adequate return. Operations not meeting these requirements are speculative."
Deutsch: „Ein Anlagegeschäft ist eines, das nach gründlicher Prüfung Sicherheit des eingesetzten Kapitals und eine angemessene Rendite verspricht. Geschäfte, die diese Voraussetzungen nicht erfüllen, sind Spekulation."
Genau diese Definition steckt hinter den sieben Filtern aus Kapitel 15: eine mechanische, überprüfbare „gründliche Prüfung" statt eines Bauchgefühls. Eine Größenuntergrenze gibt es nicht — Grahams eigene Stock-Guide-Stichprobe von 1970 nahm Titel schon ab einem Dollar Kurs. Und Kapitel 15 nennt an keiner Stelle eine Ausstiegsregel: kein Kursziel, keine Haltedauer, kein Stop. Der Hauptlauf dieser Studie behandelt das deshalb als jährliches Umschichten — ein Depot, das einmal pro Jahr komplett neu nach diesen Kriterien zusammengestellt wird.
Aufbau: survivorship-frei über 26 Jahre
Der Rücktest deckt Januar 2000 bis Juli 2026 ab und wertet dafür 319 monatliche Stichtage über das gesamte US-Aktienuniversum aus — 1.643.857 einzelne Kennzahl-Prüfungen. Das Universum umfasst 22.871 Titel, von denen 16.472 (72,0 Prozent) inzwischen von der Börse verschwunden sind — durch Übernahme, Insolvenz oder Rückzug. Wer nur die Überlebenden zählt, rechnet sich die Vergangenheit schön; dieser Rücktest schließt jede Firma ein, die zum jeweiligen Prüfzeitpunkt existierte und Daten lieferte, unabhängig davon, was später aus ihr wurde.
Vor der Kriterien-Prüfung scheidet ein Teil der Titel aus rein datenseitigen Gründen aus — das sagt nichts über ihre Bewertung, sondern nur, dass eine Prüfung technisch nicht möglich war. Am letzten Stichtag (2026-07-31) etwa: 4.412 Titel investierbar geprüft, 507 wegen Ticker-Recycling verworfen, 515 wegen einer als kaputt erkannten Kursreihe, 469 wegen Währungsproblemen, 105 wegen eines zu alten Abschlusses, 4 ohne Marktkapitalisierung.
Das Ergebnis: 12,19 Prozent pro Jahr
Die folgende Tabelle zeigt den Hauptlauf — Grahams Original-Kriterien ohne Finanzwerte und ohne hinterlegte Auslandsaktien, jährliches Umschichten, 0,2 Prozent Kosten je Kauf und je Verkauf, Delisting zum letzten handelbaren Kurs, 12 versetzte Kohorten — im Vergleich zu zwei Referenzreihen.
| Kennzahl | Wert |
|---|---|
| Zeitraum | 2000-01-31 bis 2026-07-31 |
| Rendite pro Jahr | 12,19 % |
| Schwankung pro Jahr | 27,32 % |
| Maximaler Rückschlag | −62,52 % |
| Bestes Jahr | 2003 (+81,79 %) |
| Schlechtestes Jahr | 2018 (−40,90 %) |
| Gekaufte Positionen | 2.275 |
| Abgeschlossene Geschäfte | 2.216 |
| Am Ende noch offen | 59 |
| Delisting-Quote | 1,04 % |
| Kostenwirkung pro Jahr | −0,44 Punkte |
| Vergleichsreihe | Rendite pro Jahr |
|---|---|
| Gleichgewichtetes investierbares Universum | 12,27 % |
| S&P 500 Total Return | 8,52 % |
Auf den ersten Blick ein klarer Erfolg: 12,19 Prozent pro Jahr über 26 Jahre, ein Vorsprung von 3,67 Punkten gegenüber dem Markt, in 56 Prozent der einzelnen Kalenderjahre vor dem S&P 500. Der maximale Rückschlag von 62,52 Prozent zeigt aber auch, dass diese Rendite nicht ohne Preis kommt — ein Depot, das über die Finanzkrise oder die Jahre 2007 und 2018 hinweg an der Strategie festhält, durchlebt Verluste, die zwei Drittel des Depotwerts auslöschen können.
Der wichtigste Befund: Die Kriterien schlagen ihr eigenes Universum nicht
Hier liegt der entscheidende Punkt dieser Studie, und er gehört an eine prominente Stelle, nicht in eine Fußnote: Ein einfaches, gleichgewichtetes Depot aus ALLEN investierbaren Aktien desselben bereinigten Universums — gekauft ohne Kurs-Gewinn-Verhältnis, ohne Bilanzprüfung, ohne jedes der sieben Kriterien — erzielte im selben Zeitraum 12,27 Prozent pro Jahr. Grahams Auswahl kam auf 12,19 Prozent. Die sieben Kennzahlen-Filter liegen damit 0,08 Prozentpunkte pro Jahr hinter dem Universum, aus dem sie auswählen — ein Rückstand, der angesichts der Schwankungsbreite eines 26-Jahres-Rücktests praktisch bei null liegt, aber eben kein Vorsprung ist.
Das ist die ehrliche Antwort auf die Frage, wofür Grahams sieben Regeln in diesem Test bezahlt werden: für nichts Zusätzliches. Der Vorsprung gegenüber dem S&P 500 (8,52 Prozent, +3,67 Punkte) fällt zwar deutlich aus — er stammt aber überwiegend aus der Neigung zu kleineren, gleichgewichteten Aktien, einem seit Jahrzehnten beschriebenen Effekt, der mit Bilanzanalyse nichts zu tun hat. Der S&P 500 besteht aus den größten, etabliertesten Unternehmen des Landes; das investierbare Universum dieses Rücktests enthält jede Größenklasse. Zwei derart unterschiedliche Risikoklassen gegeneinanderzustellen, überzeichnet den Erfolg der Auswahlregeln. Der ehrlichere Maßstab ist das gleichgewichtete Universum — und an diesem Maßstab gemessen bleibt von Grahams sieben Kriterien kein Mehrwert übrig.
Ein Zusatz, der nicht untergehen sollte: Das gleichgewichtete Universum ist ein Maßstab, kein Anlagevorschlag. Es trägt dieselben Datenwachen, denselben Finanzwerte- und ADR-Ausschluss und dieselbe 1-Dollar-Aufnahmeschwelle wie der Hauptlauf — der Vergleich sagt also: Die Auswahlregel selbst leistet nichts, nicht „kaufen Sie stattdessen den ganzen Markt gleichgewichtet".
Warum Finanzwerte draußen bleiben — die SVB-Anekdote
Grahams Bilanzregeln — Umlaufvermögen mindestens das 1,5-Fache der kurzfristigen Schulden, verzinsliche Schulden höchstens 110 Prozent des Nettoumlaufvermögens — nennt Kapitel 15 ausdrücklich für Industriewerte. Eine Bank kennt die Trennung in kurz- und langfristige Posten nicht in diesem Sinn; wo die Datenquelle trotzdem beide Posten führt, kommen absurd hohe Deckungsgrade heraus, und die Regel prüft nichts mehr.
Der Musterfall: Die SVB Financial Group — die Mutter der im März 2023 kollabierten Silicon Valley Bank — hätte im Januar 2023 einen rechnerischen Deckungsgrad von 681 ausgewiesen, ein Wert, der bei einem Industriebetrieb schlicht unmöglich ist. Die Kriterien hätten sie gekauft — fünf Wochen vor ihrem Zusammenbruch. Deshalb sind Finanzwerte (SIC 6000–6999) im Hauptlauf ausgeschlossen; ein Zusatzlauf mit Finanzwerten steht daneben.
Dieser Zusatzlauf muss allerdings mit Vorbehalt gelesen werden: Bei 12 Monaten Haltedauer, ohne Stop, 0,2 Prozent Kosten und Delisting zum letzten Kurs erzielt der Zusatzlauf mit Finanzwerten 14,45 Prozent pro Jahr (4.126 Positionen, maximaler Rückschlag 66,13 Prozent) — höher als der Hauptlauf. Die größte Einzelposition dieser Kaufliste ist aber CVCY (Central Valley Community Bancorp) mit einer Rendite von 1.794,66 Prozent in sechs Monaten — ein Wert, der auf einen erkannten Fehler in der zugrunde liegenden Kursreihe zurückgeht, nicht auf ein reales Geschäftsergebnis. Der Zusatzlauf mit Finanzwerten ist deshalb nur als Obergrenze zu lesen, nicht als belastbares Ergebnis.
Warum hinterlegte Auslandsaktien draußen bleiben — die China-Mobile-Anekdote
Mehrere hinterlegte Auslandsaktien (ADR) melden ihre Abschlüsse in Lokalwährung, tragen aber ein Dollarzeichen im Währungsfeld — die Währungswache der ersten Rechenstufe kann das nicht erkennen. China Mobile weist dadurch einen „Gewinn" von 119,64 Milliarden vermeintlicher Dollar aus (tatsächlich Renminbi) und bekommt ein Kurs-Gewinn-Verhältnis von 1,07 statt rund 11. Unter den betroffenen Treffern stehen außerdem Daqo (0,56), Jupai (0,30) und China Index Holdings (0,33).
Ausgeschlossen wird über die Herkunfts-Einstufung der Datenquelle — ein gemessenes Merkmal, keine Schätzung. Dieser Filter kostet auch ordentlich berichtende Titel (etwa Criteo, Celestica, Silicom) und ist nicht lückenlos: 7.326 Titel des Universums tragen gar keine Herkunfts-Einstufung und könnten eine hinterlegte Auslandsaktie unerkannt durchlassen. Eine geratene Plausibilitätsregel — etwa „verdächtig niedriges Kurs-Gewinn-Verhältnis" — wurde bewusst nicht gebaut: Sie würde genau die echten Deep-Value-Treffer verwerfen, um deretwillen dieser Rücktest überhaupt läuft. Grahams eigene Stock-Guide-Übung ist außerdem ein reines US-Inlandsuniversum.
Von den 4.584 rohen Treffern des Original-Rezepts (357 Titel) entfielen 1.916 Titel-Monate (41,8 Prozent) auf Finanzwerte und 458 (10,0 Prozent) auf hinterlegte Auslandsaktien; 78 (1,7 Prozent) ohne Branchenkennziffer bleiben bewusst drin — ein Ausschluss aus Unwissen träfe systematisch die ältesten und kleinsten Titel, also genau die, um die es einem Deep-Value-Rezept geht. Übrig für den Hauptlauf: 2.275 Käufe aus 179 Titeln.
Jahr für Jahr
Die jährliche Wertentwicklung des Hauptlaufs gegen beide Referenzreihen zeigt, wie ungleichmäßig die Rendite verteilt ist. Gezählt werden nur volle Kalenderjahre — das erste und das letzte Jahr des Zeitraums fehlen deshalb.
| Jahr | Hauptlauf | S&P 500 TR | Universum |
|---|---|---|---|
| 2001 | 56,86 % | −11,89 % | 25,69 % |
| 2002 | 2,84 % | −22,10 % | −7,65 % |
| 2003 | 81,79 % | 28,68 % | 67,06 % |
| 2004 | 76,23 % | 10,88 % | 28,56 % |
| 2005 | −8,12 % | 4,91 % | 11,98 % |
| 2006 | 9,16 % | 15,79 % | 24,19 % |
| 2007 | −35,73 % | 5,49 % | 5,50 % |
| 2008 | −30,56 % | −37,00 % | −39,31 % |
| 2009 | 67,36 % | 26,46 % | 62,08 % |
| 2010 | 36,01 % | 15,06 % | 32,08 % |
| 2011 | −11,26 % | 2,11 % | −2,63 % |
| 2012 | 21,62 % | 16,00 % | 19,19 % |
| 2013 | 59,93 % | 32,39 % | 42,93 % |
| 2014 | 37,63 % | 13,69 % | 8,43 % |
| 2015 | −20,07 % | 1,38 % | −5,38 % |
| 2016 | 30,68 % | 11,96 % | 18,89 % |
| 2017 | 21,80 % | 21,83 % | 18,81 % |
| 2018 | −40,90 % | −4,38 % | −10,03 % |
| 2019 | 19,34 % | 31,49 % | 26,63 % |
| 2020 | 40,91 % | 18,40 % | 27,78 % |
| 2021 | 17,94 % | 28,71 % | 13,55 % |
| 2022 | −9,24 % | −18,11 % | −24,03 % |
| 2023 | 56,10 % | 26,29 % | 13,27 % |
| 2024 | −7,12 % | 25,02 % | 3,33 % |
| 2025 | −36,87 % | 17,88 % | 5,45 % |
In 56,00 Prozent der 25 ausgewiesenen Kalenderjahre lag der Hauptlauf vor dem S&P 500, in 64,00 Prozent vor dem gleichgewichteten Universum. Auffällig sind die zwei sehr schwachen Jahre 2018 (−40,90 Prozent) und 2025 (−36,87 Prozent), die beide deutlich unter beiden Referenzreihen liegen — ein Hinweis darauf, dass die Kriterien in bestimmten Marktphasen überproportional in Titel laufen, die dann besonders hart fallen.
Einzelne Geschäfte: Trefferquote und Ausreißer
Über alle 2.216 abgeschlossenen Geschäfte des Hauptlaufs gerechnet (brutto, ohne Kosten — so bleiben die Zahlen über die Kostenvarianten hinweg vergleichbar):
| Kennzahl | Wert |
|---|---|
| Mittlere Rendite je Geschäft | 27,46 % |
| Median | 13,92 % |
| Gewinnquote | 64,12 % |
| Beste Position | 516,76 % |
| Schlechteste Position | −99,86 % |
| Anteil unter −90 % | 1,44 % |
| Anteil über +1.000 % | 0,00 % |
Der Anteil unter −90 Prozent zeigt, ob der Rücktest die Ausfälle wirklich mitrechnet — 1,44 Prozent ist plausibel für ein Deep-Value-Rezept, das gezielt angeschlagene Firmen kauft. Der Anteil über +1.000 Prozent liegt bei null — die Gegenprobe auf geklebte Kursreihen fällt für den Hauptlauf also sauber aus (anders als beim Zusatzlauf mit Finanzwerten, siehe oben). Die beste Einzelposition des Hauptlaufs ist GIII (G-III Apparel Group), gekauft im Februar 2009 zu 1,68 Dollar und verkauft ein Jahr später zu 10,38 Dollar — ein Treffer mitten in der Erholung nach der Finanzkrise. Von den 2.216 Geschäften endeten 2.193 durch das jährliche Umschichten, 23 (1,04 Prozent) durch Delisting.
Wie selten die Kriterien heute überhaupt zuschlagen
Über alle 319 Stichtage und das gesamte Universum wurden 1.643.857 einzelne Kennzahl-Prüfungen vorgenommen. Nur 4.584 davon (0,28 Prozent) erfüllten alle sechs im Hauptlauf geprüften Original-Kriterien gleichzeitig — verteilt auf 357 verschiedene Titel. (Grahams Dividendenregel bleibt datenbedingt außen vor; siehe „Grenzen dieser Studie".) Graham selbst berichtet für seine Stock-Guide-Stichprobe von 1970 eine Trefferquote von rund 3 Prozent. Nach diesem Rücktest liegt die Trefferquote heute rund eine Größenordnung niedriger als vor über fünfzig Jahren — Grahams Kennzahlen-Filter sind zusammen eine erheblich strengere Hürde geworden, sei es durch höhere Bewertungen im Mittel, striktere Bilanzierung oder schlicht einen anderen Marktzuschnitt als 1970.
Sensitivität Rezept: schärferes KGV, Mindestgröße, Dividendenpflicht
Drei Varianten des Original-Rezepts wurden gegengerechnet, jeweils bei 12 Monaten Haltedauer, ohne Stop, 0,2 Prozent Kosten und Delisting zum letzten Kurs:
| Rezept | Rendite pro Jahr | Rückschlag | Positionen |
|---|---|---|---|
| Original (Hauptlauf) | 12,19 % | −62,52 % | 2.275 |
| KGV ≤ 9 statt ≤ 10 | 10,91 % | −62,16 % | 2.105 |
| Mindestgröße 50 Mio. $ | 14,49 % | −59,43 % | 1.825 |
| Mit Dividenden-Näherung | 13,60 % | −69,86 % | 1.432 |
Ein schärferes Kurs-Gewinn-Verhältnis (≤ 9 statt ≤ 10, wie in Grahams Stock-Guide-Übung) senkt die Rendite leicht — engere Filter treffen nicht automatisch die besseren Titel. Eine Mindestgröße von 50 Millionen Dollar hebt die Rendite auf 14,49 Prozent und drückt den Rückschlag auf 59,43 Prozent — größere, handelbarere Titel schneiden in diesem Test besser ab, kosten aber rund 450 der 2.275 Positionen. Die Dividenden-Näherung (Kapitalfluss-Posten statt echter Ausschüttung je Aktie) liegt mit 13,60 Prozent über dem Hauptlauf, allerdings auf einer schwächeren Datengrundlage — nur gut die Hälfte der Abschlüsse führt diesen Posten überhaupt.
Sensitivität Haltedauer und Stop
Kapitel 15 gibt keine Ausstiegsregel vor; der Hauptlauf setzt deshalb jährliches Umschichten. Zur Einordnung wurden auch 6 und 24 Monate Haltedauer sowie zwei feste Stop-Regeln gegengerechnet (jeweils Original-Rezept, 0,2 Prozent Kosten, Delisting zum letzten Kurs):
| Variante | Rendite pro Jahr | Rückschlag | Positionen |
|---|---|---|---|
| 6 Monate, ohne Stop | 9,59 % | −69,48 % | 4.446 |
| 12 Monate, ohne Stop (Hauptlauf) | 12,19 % | −62,52 % | 2.275 |
| 24 Monate, ohne Stop | 13,18 % | −58,22 % | 1.246 |
| 12 Monate, fester Stop −20 % | 11,06 % | −40,76 % | 2.275 |
| 12 Monate, Trailing-Stop −25 % | 8,28 % | −35,19 % | 2.275 |
Eine längere Haltedauer von 24 Monaten hätte die Rendite auf 13,18 Prozent gehoben und gleichzeitig den Rückschlag gesenkt — Grahams Kriterien brauchen offenbar Zeit, um sich auszuzahlen, ein einjähriger Umschlag verkauft teils zu früh. Beide Stop-Regeln senken die Rendite deutlich, reduzieren aber auch den Rückschlag erheblich: Ein Depot, das nach −20 Prozent verkauft, verpasst einen Teil der Erholung, mit der Deep-Value-Titel typischerweise ihre Rendite erzielen — derselbe Mechanismus, der in anderen Backtests dieser Reihe für Stop-Regeln bei antizyklischen Strategien beobachtet wurde.
Kosten und Delisting-Annahme
Für den Hauptlauf (12 Monate, ohne Stop) wurden drei Kostensätze und zwei Delisting-Annahmen gegengerechnet:
| Kosten je Seite | Zum letzten Kurs | Bei Totalverlust | Unterschied |
|---|---|---|---|
| 0,0 % | 12,63 % | 11,64 % | −0,99 Punkte |
| 0,2 % (Hauptlauf) | 12,19 % | 11,20 % | −0,99 Punkte |
| 0,5 % | 11,53 % | 10,54 % | −0,99 Punkte |
Handelskosten von 0,2 Prozent je Seite kosten den Hauptlauf 0,44 Prozentpunkte pro Jahr (12,63 gegenüber 12,19 Prozent) — moderat, weil die Delisting-Quote mit 1,04 Prozent niedrig ist und ein jährliches Umschichten seltener handelt als kürzere Haltedauern. Die pessimistische Annahme „Delisting = Totalverlust" statt „letzter handelbarer Kurs" kostet über alle Kostensätze hinweg konstant 0,99 Prozentpunkte — die Wahrheit liegt vermutlich irgendwo zwischen beiden Werten, denn nicht jedes Delisting bedeutet einen Totalverlust, aber auch nicht immer den letzten Börsenkurs.
Datenqualität: die größte Lücke des Rücktests
| Größe | Wert |
|---|---|
| Titel im Universum | 22.871 |
| davon delistet | 16.472 (72,0 %) |
| davon mit gemeldetem Delisting-Datum | 16.222 (98,5 %) |
| mit Kursreihe | 22.629 (98,9 %) |
| Jahresabschlüsse bei LEBENDEN Titeln | 93,9 % |
| Jahresabschlüsse bei DELISTETEN Titeln | 46,5 % |
Die wichtigste Einschränkung dieses gesamten Rücktests steht in den beiden fett gesetzten Zeilen: Für die verschwundenen Firmen liegen nur bei weniger als der Hälfte überhaupt Jahresabschlüsse vor, gegenüber 93,9 Prozent bei den lebenden. Über die Hälfte der Delistings kann der Rücktest also gar kein Urteil bilden — und das ist genau die Gruppe, in der die schlimmsten Ausfälle sitzen. Die Richtung des Fehlers ist aber bekannt: Ein Titel ohne Abschluss kommt nie in eine Kaufliste, die schlimmsten Fälle werden also gar nicht erst gekauft. Das Ergebnis ist dadurch eher zu gut als zu schlecht.
Kursreihenqualität und Ticker-Recycling
Der Kursanbieter führt unter einem Teil der delisteten Kürzel zwei verschiedene Firmen in einer durchgehenden Monatsreihe, ohne Split-Beleg. Geprüft wird der bereinigte Kurs; ausgeschlossen wird nur nach oben, denn ein regulärer Kurseinbruch ist überwiegend echt und soll im Test bleiben — sonst nimmt man einem Value-Rezept genau die Reinfälle weg, die es survivorship-frei erleben soll.
| Größe | Wert |
|---|---|
| Geprüfte Titel (mit Monatsreihe) | 22.629 |
| davon Kursreihe geklebt (ausgeschlossen) | 2.587 (11,4 %) |
| Titel gegen Ticker-Recycling geprüft | 22.871 |
| davon verworfen | 1.558 (6,8 %) |
Die Dubletten-Wache prüft zusätzlich, ob Abschlüsse und Kursreihe überhaupt derselben Firma gehören. Ein Fund aus dem ersten Echtlauf: Der Bestand führt BBBY_OLD mit den Abschlüssen von Bed Bath & Beyond und der Kursreihe von Overstock/Beyond Inc, die ein zweites Mal unter BYON steht — ohne die Wache hätte das im November 2010 einen Treffer mit einem Kurs-Gewinn-Verhältnis von 6,7 statt 18,8 erzeugt. Ein zweiter Fund: NISN und AIOS tragen 110 gemeinsame Monate mit demselben Rohkurs, aber unterschiedlicher Endlänge — ein einfacher Abgleich über die ganze Reihe hätte das übersehen, und der Rücktest hätte in sieben Monaten des Jahres 2018 dieselbe Firma zweimal im Depot gehalten. Beide Seiten einer erkannten Dublette fallen heraus, weil der Bestand nicht sagt, welche Reihe zur jeweiligen Firma gehört.
Eine weitere, gegenläufige Falle betrifft den materiellen Buchwert: In 8,9 Prozent der Bilanzen führt die Quelle Firmenwert und immaterielle Werte mit demselben Betrag auf den Cent — der Firmenwert steckt dort bereits in den immateriellen Werten und wird bei der Buchwertberechnung zweimal abgezogen. Der materielle Buchwert fällt dann zu klein aus, Grahams siebtes Kriterium wird zu streng, und dieser Fehler geht gegen die Strategie, nicht für sie.
Grenzen dieser Studie
Sieben Einschränkungen gehören zu jeder ehrlichen Wiedergabe dieses Ergebnisses:
- Die Kriterien bleiben hinter ihrem eigenen Universum zurück — der wichtigste Befund dieser Studie, siehe oben. Der Vorsprung gegenüber dem S&P 500 stammt überwiegend aus der Größen- und Gleichgewichtsneigung, nicht aus den sieben Regeln selbst.
- Delistete Titel sind unterversorgt. Nur 46,5 Prozent von ihnen führen überhaupt Jahresabschlüsse, gegenüber 93,9 Prozent bei lebenden Titeln — die Richtung des Fehlers macht das Ergebnis eher zu gut als zu schlecht.
- Finanzwerte sind ausgeschlossen. Der Zusatzlauf mit Finanzwerten ist wegen einer erkannten Kursreihen-Störung (CVCY) nur als Obergrenze zu lesen, nicht als belastbares Ergebnis.
- Hinterlegte Auslandsaktien sind ausgeschlossen, aber nicht lückenlos: 7.326 Titel ohne Herkunfts-Einstufung könnten eine ADR unerkannt durchlassen.
- Die Dividendenregel fehlt im Hauptlauf. Der Zusatzlauf mit Dividenden-Näherung steht auf einer schwächeren Datengrundlage (nur gut die Hälfte der Abschlüsse führt den nötigen Posten).
- Die Delisting-Annahme ist eine Bandbreite, kein Punktwert. Zwischen „zum letzten Kurs" und „Totalverlust" liegen konstant 0,99 Prozentpunkte pro Jahr.
- Jahresabschlüsse statt letzter zwölf Monate. Die Datenquelle führt nur Jahreszahlen; zwischen zwei Abschlüssen ist die Kennzahl bis zu ein Jahr alt, während Graham im Stock Guide mit den zuletzt berichteten zwölf Monaten rechnet.
Die getestete Strategie läuft mit den hier gezeigten Regeln als eigener, laufend aktualisierter Scanner. Wer die verwandte Zwei-Drittel-NCAV-Regel aus Kapitel 15 desselben Buchs sehen möchte: Der Graham-Net-Net-Backtest. Weitere eigene Rücktest-Studien stehen in der Rubrik Studien.
Stand der Zahlen: 7. August 2026.
Dieser Beitrag ist eine historische Auswertung einer öffentlich bekannten Anlageregel und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung, keine Prognose und keine Aussage über einzelne, heute börsennotierte Unternehmen. Vergangene Ergebnisse — ob simuliert oder real — sind kein verlässlicher Indikator für künftige Renditen. Wer Anlageentscheidungen trifft, sollte die eigene Lage und die eigenen Risiken prüfen, im Zweifel mit fachlicher Beratung.
Häufige Fragen
Sieben Filter aus Kapitel 15 von „The Intelligent Investor" (Ausgabe 1973): ein Kurs-Gewinn-Verhältnis unter 9 bis 10, ein Umlaufvermögen von mindestens dem Anderthalbfachen der kurzfristigen Schulden, verzinsliche Schulden von höchstens 110 Prozent des Nettoumlaufvermögens, seit fünf Jahren kein Verlustjahr, ein höherer Gewinn als vor rund vier Jahren, irgendeine laufende Dividende und ein Preis unter 120 Prozent des materiellen Buchwerts. Größe spielt keine Rolle — Grahams Stock-Guide-Stichprobe nahm Aktien schon ab einem Dollar.
Grahams Original-Kriterien ohne Finanzwerte und ohne hinterlegte Auslandsaktien, mit jährlichem Umschichten (Kapitel 15 nennt keine Ausstiegsregel), über den gesamten US-Aktienmarkt von 2000 bis 2026, survivorship-frei inklusive aller inzwischen delisteten Titel. Ergänzend wurden Finanzwerte, eine strengere Kurs-Gewinn-Grenze, eine Mindestgröße und eine Dividendenpflicht als Empfindlichkeitsrechnungen gegengerechnet.
Der Hauptlauf erzielt 12,19 Prozent Rendite pro Jahr über 2.216 abgeschlossene Geschäfte. Der S&P 500 Total Return kommt im selben Zeitraum auf 8,52 Prozent. Das gleichgewichtete Universum, aus dem die Kriterien auswählen, liegt mit 12,27 Prozent allerdings knapp vor dem Graham-Depot.
In diesem Rücktest nicht gegenüber dem eigenen Universum. Ein gleichgewichtetes Depot aus allen investierbaren Aktien desselben bereinigten Universums — ohne jede Kennzahlen-Prüfung — erzielte 12,27 Prozent pro Jahr, das Graham-Depot 12,19 Prozent. Der Vorsprung gegenüber dem S&P 500 (+3,67 Punkte) stammt damit überwiegend aus der Neigung zu kleineren, gleichgewichteten Titeln, nicht aus den Auswahlregeln selbst.
Weil Grahams Bilanzregeln — Umlaufvermögen mindestens das Anderthalbfache der kurzfristigen Schulden, Schulden höchstens 110 Prozent des Nettoumlaufvermögens — ausdrücklich für Industriewerte gelten. Banken kennen diese Trennung nicht in diesem Sinn und erfüllen die Regeln fast automatisch. Der Musterfall: Die SVB Financial Group hätte mit einem Deckungsgrad von 681 einen Treffer erzielt — fünf Wochen vor ihrem Zusammenbruch im März 2023. Ein Zusatzlauf mit Finanzwerten steht als Obergrenze daneben, weil eine einzelne fehlerhafte Kursreihe (CVCY) ihn nach oben verzerrt.
Sehr selten. Von 1.643.857 monatlichen Prüfungen über das gesamte Universum erfüllten nur 4.584 (0,28 Prozent) alle sechs im Hauptlauf geprüften Kriterien gleichzeitig (die Dividendenregel bleibt datenbedingt außen vor). Graham selbst fand 1970 in seiner Stock-Guide-Stichprobe noch rund 3 Prozent Treffer — die Regeln sind heute rund zehnmal seltener erfüllt als vor über fünfzig Jahren.
Der Hauptlauf rechnet mit dem letzten tatsächlich gehandelten Kurs weiter — eine wohlwollende Annahme, die 1,04 Prozent aller Geschäfte betrifft. Als Gegenprobe wurde derselbe Lauf mit der Annahme „Delisting = Totalverlust" gerechnet: Die Rendite sinkt dann von 12,19 auf 11,20 Prozent pro Jahr.
Weil der verwendete Datenbestand keine Ausschüttung je Aktie führt, sondern nur einen Kapitalfluss-Posten — und den nur für gut die Hälfte der Abschlüsse. Als Pflichtfilter hätte die Regel fast die Hälfte des Universums aus reiner Datenlücke aussortiert. Ein Zusatzlauf mit einem Dividenden-Näherungswert erzielt 13,60 Prozent pro Jahr bei 1.432 Positionen — höher als der Hauptlauf, aber auf einer schwächeren Datengrundlage.