Global Industrial: Zwölf Quartale „nicht wirksame“ Kontrollen — und in 19 Telefonkonferenzen hat kein Analyst danach gefragt
Ein Händler für Industriebedarf aus New York, unauffällig wie eine Schraubenkiste und gerade mit einer Sonderdividende von einem Dollar je Aktie. Im Kleingedruckten steht im zwölften Bericht in Folge, dass die eigenen Kontrollen nicht wirksam sind, und von 102,6 Millionen US-Dollar Betriebsergebnis der ersten neun Monate 2026 stammen 23,1 Millionen aus erstatteten Zöllen. Was verdient das Geschäft, wenn man beides beiseitelegt?
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 3. November 2026
- Schlusskurs
- 44,10 $ +0,20 %
- Marktkapitalisierung
- 1,7 Mrd. $
- KGV
- 23,4
- Wachstums-Score
- 5/10
- AAQS
- 9/10
Kursentwicklung seit 4. August 2026: +21,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 26,70 $ bis 44,90 $ · Letzter Kurs: 44,10 $ (Stand: 3. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Aktualisiert am 4. November 2026 mit dem Quartalsbericht zum 30. September 2026 und der Ergebnismitteilung vom 3. November 2026. Die erste Fassung dieser Analyse erschien am 24. Juli 2026.
Es gibt eine Anleger-Schwäche, die nie als Fehler auffällt, weil sie sich wie Vernunft anfühlt: die Langeweile-Abkürzung. Sie geht so. Du stößt auf eine Firma, die etwas Unspektakuläres tut — Regale, Werkbänke, Hubwagen an Handwerksbetriebe verkaufen. Sie zahlt seit Jahren Dividende, steht seit 1995 an der Börse, macht keinen Lärm. Dein Kopf schließt daraus: „Da kann nicht viel im Argen liegen, sonst wäre es doch aufgefallen.“ Und dann liest du den Bericht nicht. Bei Global Industrial hat in 19 Telefonkonferenzen seit 2022 kein einziger Analyst nach den Kontrollschwächen gefragt, die der Vorstand seit Ende 2023 in jedem Bericht einräumt. Bei einer Biotech-Firma mit Verlusten würdest du jede Fußnote prüfen; bei einem Schraubenhändler mit Sonderdividende sparst du dir die Mühe. Genau das ist die Abkürzung — und sie führt zuverlässig an den interessanten Stellen vorbei. Global Industrial Company (NYSE: GIC) aus Port Washington, New York, ist so eine Firma: 1,38 Milliarden US-Dollar Umsatz 2025, rund 1.980 Beschäftigte, und für die ersten neun Monate 2026 ein Betriebsergebnis, das um 31,5 Prozent gestiegen ist.
Das Wichtigste vorweg: Gut ein Fünftel dieses Gewinns ist eine Zollerstattung. Von 102,6 Millionen US-Dollar Betriebsergebnis (Januar bis September 2026) stammen 23,1 Millionen aus der Rückzahlung von Zöllen, die der Supreme Court im Februar 2026 gekippt hat. Ohne sie wuchs der Gewinn um 1,9 Prozent. Das dritte Quartal allein ist dagegen auch ohne Erstattung echt besser. Wir haben dafür gelesen, was die Firma der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025 und die drei Quartalsberichte (10-Q) des Jahres 2026, zuletzt den zum 30. September 2026 vom 3. November 2026 — und dazu die Mitschriften von 19 Telefonkonferenzen, in denen das Management seit 2022 Analystenfragen beantwortet hat. Diese Berichte erzählen von zwei Einmaleffekten in zwei Jahren, von zwölf Quartalen in Folge mit unwirksamen Kontrollen — und von drei Brüdern, denen zwei Drittel der Stimmen gehören. Am Ende entscheidest du selbst.
Was Global Industrial eigentlich verkauft — der Baumarkt für Betriebe
Global Industrial ist ein Distributor für MRO-Bedarf. Das Kürzel steht für „maintenance, repair and operations“ — Wartung, Reparatur, Betrieb. Übersetzt in ein Alltagsbild: Es ist der Baumarkt für Firmen. Wenn eine Lagerhalle neue Regale braucht, eine Werkstatt einen Hubwagen, eine Kantine Edelstahltische, ein Betrieb Arbeitsschutz, Absperrungen, Ventilatoren oder Werkbänke — dann bestellt der Einkäufer beim MRO-Händler. Das sind Hunderttausende Artikel, die niemand einzeln plant, aber jeder Betrieb ständig braucht. Verkauft wird über eigene Online-Shops und über Vertriebsmitarbeiter, die die Firma „relationship marketers“ nennt: Menschen, die ihre Kunden persönlich kennen und beraten. Ein Teil des Sortiments trägt die Eigenmarke „Global“, die margenstärker ist als Fremdmarken. Der Umsatz verteilt sich auf die USA (366,2 Millionen US-Dollar im dritten Quartal 2026) und Kanada (23,3 Millionen).
Zwei Zukäufe prägen die jüngere Geschichte. Im Mai 2023 kaufte Global Industrial für 72,6 Millionen US-Dollar die Firma Indoff LLC, einen Direktvertrieb für Materialfluss, Betriebseinrichtung und Bürobedarf. Im April 2025 kam ein Anbieter von Gerätewartung für 4,3 Millionen dazu. Und noch ein Detail zur Einordnung, weil es bei der Recherche leicht in die Irre führt: Die Firma hieß bis 2021 Systemax Inc. und davor Global DirectMail Corp — sie hat einmal Computer verkauft. Das Technikgeschäft wurde abgewickelt und liegt heute in den aufgegebenen Geschäftsbereichen. Damit ist das Spannungsfeld dieser Analyse gesetzt, und es zieht sich durch jedes Kapitel: Ein solides, langweiliges Handelsgeschäft liefert seit 2025 glänzende Schlusszeilen — aber zweimal hintereinander stammt der Glanz zu einem guten Teil aus Sondereffekten rund um Zölle, und die Berichte erklären selbst, warum die Ordnung im Haus schwächer ist, als die Zahlen vermuten lassen.
Die Firmengeschichte für Anleger
-
1995
Börsengang als Global DirectMail
Die Familie Leeds bringt ihr 1949 gegründetes Handelshaus an die Börse und behält die Mehrheit — bis heute kontrollieren drei Brüder rund 64,9 Prozent der Stimmen.
-
2021
Neuer Name und Sonderdividende
Aus Systemax wird Global Industrial. Im Dezember 2021 zahlt die Firma einmalig 1,00 US-Dollar je Aktie extra — ein Muster, das sich 2026 wiederholt.
-
2023
Zukauf Indoff; erstmals unwirksame Kontrollen
Im Mai 2023 kauft Global Industrial Indoff für 72,6 Millionen US-Dollar. Zum Jahresende meldet der Vorstand erstmals unwirksame Kontrollen, zunächst im Kerngeschäft — der Beginn einer Serie von zwölf Quartalen.
-
2025
Rekordmarge aus dem Vorzoll-Lager
Die Bruttomarge springt im zweiten Quartal auf 37,1 Prozent, getragen von günstig vor den Zöllen gekaufter Ware. Für Aktionäre ein Gewinn, der sich so nicht wiederholt.
-
2026
Zollerstattung nach Supreme-Court-Urteil
Nach dem Urteil vom 20. Februar erhält die Firma 26,2 Millionen US-Dollar Zölle zurück. Ausgewiesen wächst der Gewinn bis September um 31,5 Prozent, bereinigt um 1,9 Prozent.
-
2026
Sonderdividende von 1,00 US-Dollar
Am 3. November kündigt die Firma 1,00 US-Dollar extra je Aktie an, zahlbar am 23. November; zugleich gelten die Kontrollen zum zwölften Mal in Folge als nicht wirksam.
Wo die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam Global Industrial im Juli 2026 nicht über einen unserer Momentum- oder Value-Scanner, sondern über den Reddit-Hype-Scanner, der auffällig oft erwähnte Ticker aus den großen Anlage-Foren einsammelt (Stand 24. Juli 2026). Das ist bei diesem Wert bemerkenswert, denn GIC ist das Gegenteil einer Foren-Aktie: kein Wachstumsversprechen, keine Übernahmefantasie, ein Geschäft aus Regalen und Hubwagen. Seitdem hat die Firma zwei Quartalsberichte vorgelegt; diese Fassung schreibt die Analyse mit dem Bericht zum 30. September 2026 fort. Ein Detail zählt bei einer Firma dieser Größe besonders: Der Geschäftsbericht bezeichnet die eigene Aktie ausdrücklich als „thinly traded“, dünn gehandelt. Wo wenig Stücke umgehen, bewegen kleine Orders viel — in beide Richtungen. Bevor wir also über Bewertung reden, schauen wir uns die Zahlen an. Erst die guten.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich für Global Industrial spricht, denn davon gibt es einiges. Im Geschäftsjahr 2025 lag das Betriebsergebnis über den Werten von 2023 und 2024, wenn auch noch unter 2022: Der Umsatz stieg um 4,8 Prozent auf 1.379,1 Millionen US-Dollar, die Bruttomarge kletterte von 34,3 auf 35,5 Prozent, das Betriebsergebnis aus fortgeführten Geschäften legte um 21,2 Prozent auf 97,6 Millionen zu, und das Ergebnis je Aktie stieg auf 1,85 US-Dollar (verwässert, fortgeführte Geschäfte). Und 2026 wächst das Geschäft schneller: Von Januar bis September stieg der Umsatz um 9,0 Prozent auf 1.126,5 Millionen, je Verkaufstag um 8,5 Prozent. Im dritten Quartal kamen 389,5 Millionen zusammen (plus 10,2 Prozent), getragen von den größten Kunden, von Industrie- und Handelskunden und von Kanada (plus 25,9 Prozent, in Landeswährung plus 28,3 Prozent).
Auch die Bilanz ist stärker geworden. Zum 30. September 2026 lagen 119,2 Millionen US-Dollar in der Kasse (Ende 2025: 67,5 Millionen), das Eigenkapital stieg auf 358,3 Millionen, die Bilanzsumme auf 634,7 Millionen — und es gibt keine einzige Finanzschuld: Der Bericht hält fest, das Unternehmen sei „not currently interest rate sensitive, as we have no outstanding debt“. Die 94,6 Millionen, die in der Bilanz nach Schulden aussehen, sind Mietverpflichtungen für Lagerhallen und Büros. Die Kreditlinie über 125 Millionen US-Dollar wurde am 30. Juni 2026 bis zum 30. Juni 2031 verlängert (gemeldet per Pflichtmeldung 8-K vom 7. Juli 2026); ungenutzt standen davon zum Quartalsende rund 119,8 Millionen bereit. Der operative Mittelzufluss der ersten neun Monate lag bei 90,5 Millionen (Vorjahr 57,7), nach 2,7 Millionen Investitionen blieben 87,8 Millionen freier Mittelzufluss. Zwei Posten darin wiederholen sich so nicht: der Abbau der Vorräte (plus 21,1 Millionen in der Kapitalflussrechnung) und das Bargeld aus der Zollerstattung. Wie stark ein schrumpfendes Lager die Kasse schönen kann, haben wir in der Analyse von Titan Machinery beschrieben.
Jetzt die Kurve, die das schöne Bild einordnet — das Betriebsergebnis über sechs Jahre:

Das ist der erste Befund, den man festhalten muss. Zwischen 2022 und 2025 hat Global Industrial den Umsatz um 18,3 Prozent gesteigert und dabei zwei Firmen zugekauft — das Betriebsergebnis lag 2025 trotzdem unter dem Stand von 2022. Und das gilt auch heute noch, sobald man die Zollerstattung herausrechnet: Über die letzten vier Quartale (Oktober 2025 bis September 2026) kommen ausgewiesen 122,2 Millionen US-Dollar zusammen, ohne Erstattung aber nur 99,1 Millionen — weiter unter den 105,2 Millionen von 2022. Wachstum, das nicht unten ankommt, ist bei einem Händler ein Hinweis auf den Mix: Große Kunden bringen Volumen, aber schlechtere Preise. Merke dir das Muster: Der Umsatz steigt, aber er wird billiger. Womit wir beim Sondereffekt wären.
Einmaleffekte und bereinigte Zahlen: Was 2026 wirklich verdient wurde
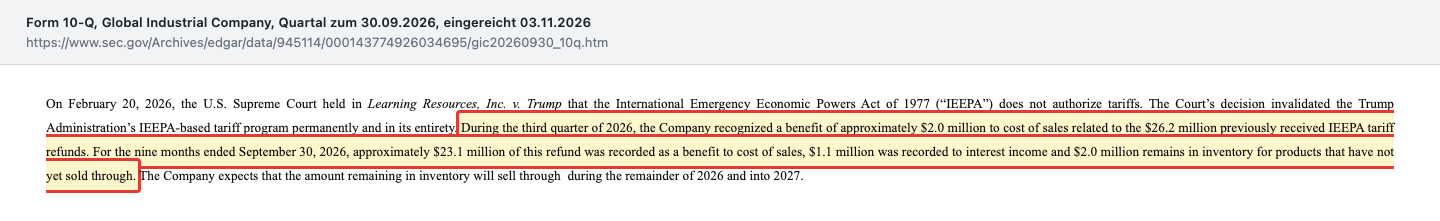
Ein ausgewiesener Gewinn nach US-Rechnungslegung (GAAP) ist keine falsche Zahl — aber er mischt das, was das Geschäft jedes Quartal wieder abwirft, mit Posten, die nur einmal anfallen. Bei Global Industrial ist dieser Posten 2026 groß, und er hat einen Namen: die Rückzahlung gekippter Zölle. Am 20. Februar 2026 entschied der Supreme Court, dass das Notstandsgesetz IEEPA keine Zölle erlaubt. Firmen, die solche Zölle gezahlt hatten, konnten sie zurückfordern. Global Industrial erhielt 26,2 Millionen US-Dollar. Der Quartalsbericht beschreibt genau, wo das Geld in der Gewinnrechnung landete:
„During the third quarter of 2026, the Company recognized a benefit of approximately $2.0 million to cost of sales related to the $26.2 million previously received IEEPA tariff refunds. For the nine months ended September 30, 2026, approximately $23.1 million of this refund was recorded as a benefit to cost of sales, $1.1 million was recorded to interest income and $2.0 million remains in inventory for products that have not yet sold through.“
Übersetzung: „Im dritten Quartal 2026 verbuchte das Unternehmen eine Entlastung der Herstellkosten von rund 2,0 Millionen US-Dollar aus den bereits erhaltenen IEEPA-Zollrückerstattungen über 26,2 Millionen US-Dollar. In den neun Monaten bis zum 30. September 2026 wurden rund 23,1 Millionen dieser Erstattung als Entlastung der Herstellkosten verbucht, 1,1 Millionen als Zinsertrag, und 2,0 Millionen stecken noch in Lagerware, die noch nicht verkauft ist.“
— Global Industrial Company, SEC-Quartalsbericht 10-Q zum 30.09.2026, Item 2, Abschnitt „Continuing Operations“
Übersetzt in ein Alltagsbild: Das Amt überweist dir eine Abgabe zurück, die nie hätte erhoben werden dürfen. Du hast dann mehr Geld auf dem Konto — aber dein Gehalt ist nicht gestiegen. Genau so muss man diese Zahl lesen. Die Rechnung ist einfach, weil die Firma die Beträge selbst nennt: Wir ziehen die Erstattung, die in den Herstellkosten gelandet ist, vom ausgewiesenen Rohertrag und vom Betriebsergebnis ab. Beim Ergebnis je Aktie übernehmen wir die Angaben aus der Ergebnismitteilung (0,04 US-Dollar im dritten Quartal, 0,46 US-Dollar für neun Monate).
| Millionen US-Dollar | 3. Quartal 2026 | 3. Quartal 2025 | Jan.–Sep. 2026 | Jan.–Sep. 2025 |
|---|---|---|---|---|
| Umsatz | 389,5 | 353,6 | 1.126,5 | 1.033,5 |
| Rohertrag, ausgewiesen | 138,9 | 126,0 | 416,2 | 371,1 |
| minus Zollerstattung in den Herstellkosten | −2,0 | – | −23,1 | – |
| = Rohertrag, bereinigt | 136,9 | 126,0 | 393,1 | 371,1 |
| Bruttomarge ausgewiesen / bereinigt | 35,7 % / 35,1 % | 35,6 % | 36,9 % / 34,9 % | 35,9 % |
| Betriebsergebnis, ausgewiesen | 32,7 | 26,3 | 102,6 | 78,0 |
| Betriebsergebnis, bereinigt | 30,7 (+16,7 %) | 26,3 | 79,5 (+1,9 %) | 78,0 |
| Ergebnis je Aktie ausgewiesen / bereinigt (US-Dollar) | 0,64 / 0,60 | 0,48 | 2,00 / 1,54 | 1,48 |
Die Tabelle zeigt zwei verschiedene Geschichten. Das dritte Quartal ist auch ohne Erstattung echt besser: 30,7 Millionen Betriebsergebnis statt 26,3 Millionen, ein Plus von 16,7 Prozent; je Aktie 0,60 US-Dollar statt 0,48. Getragen wurde das vom Umsatzplus und von den Vertriebs- und Verwaltungskosten, die von 28,2 auf 27,3 Prozent des Umsatzes sanken — wobei rund 1,3 Millionen davon eine Anpassung des Bonustopfs waren, die sich nicht jedes Quartal wiederholt. Das Jahr bis September ist dagegen nahezu flach: 79,5 statt 78,0 Millionen, ein Plus von 1,9 Prozent statt 31,5 Prozent. Und die bereinigte Bruttomarge der neun Monate liegt mit 34,9 Prozent sogar unter dem Vorjahr (35,9 Prozent) — weil im Vorjahr der Vorzoll-Lagervorteil steckte, dazu mehr in der zweiten unbequemen Wahrheit.

Drei Dinge gehören noch zur Rechnung. Erstens: Die Erstattung ist noch nicht ganz verbraucht. 2,0 Millionen stecken in Lagerware und fließen laut Bericht „during the remainder of 2026 and into 2027“ in die Herstellkosten — sie werden das vierte Quartal 2026 und den Anfang 2027 noch leicht schönen. Zweitens: Auch der Zinsertrag ist teilweise eine Folge. Die Firma verbuchte in neun Monaten 1,5 Millionen netto aus Zinsen und Sonstigem, nach null im Vorjahr; darin stecken die 1,1 Millionen Zinsen auf die Erstattung. Drittens: Die Ergebnismitteilung macht es dem Leser schwerer als im Sommer. Im August legte Global Industrial eine eigene Überleitungstabelle ohne Zollerstattung vor; zum dritten Quartal stehen die Beträge nur noch in den Stichpunkten der Zusammenfassung, nicht mehr in einer eigenen Überleitungstabelle. Die Zahlen sind offen genannt — aber wer nur die Tabellen liest, sieht 36,9 Prozent Bruttomarge und 31,5 Prozent Gewinnwachstum.
Am Rand: Die Vorsorge für ausfallgefährdete Kundenforderungen stieg von Januar bis September 2026 auf 2,3 Millionen US-Dollar (Vorjahreszeitraum 0,7 Millionen), und die 1,4 Millionen Gewinn der aufgegebenen Geschäftsbereiche, im Kern eine Steuererstattung für das 2015 verkaufte Technikgeschäft, stecken nicht in den 2,00 US-Dollar je Aktie aus dem fortgeführten Geschäft.
Merke dir: Global Industrial verdient 2026 operativ etwa so viel wie 2025 — mit einem starken dritten Quartal. Von den 24,6 Millionen US-Dollar Zuwachs beim Betriebsergebnis stammen 23,1 Millionen aus erstatteten Zöllen.
Was das Management versprochen hat — und was eingetroffen ist
Viermal im Jahr erklärt die Führung von Global Industrial in einer Telefonkonferenz die Zahlen und stellt sich den Fragen der Analysten. Wir haben die Mitschriften der 19 Konferenzen von Februar 2022 bis August 2026 ausgewertet — die zum vierten Quartal 2024 bis zum zweiten Quartal 2026 vollständig, die älteren gezielt nach Margenzielen, Zukäufen, Dividenden und Kontrollen. Die Konferenz zum dritten Quartal 2026 vom 3. November 2026 lag noch nicht als Mitschrift vor. Gesprochen haben vor allem Vorstandschefin Anesa Chaibi (seit Februar 2025) und Finanzchef Thomas „Tex“ Clark. Der Frage-und-Antwort-Teil wiegt dabei schwerer als die vorbereitete Rede: Dort muss das Management improvisieren.
| Versprechen (Sprecher, Konferenz) | Wortlaut | Was eintraf | Urteil |
|---|---|---|---|
| Zollkosten auffangen (Clark, Q4 2024, 25.02.2025) | „We currently anticipate being able to negotiate cost savings with sourcing partners and pass-through pricing to mitigate this impact of new tariffs.“ | Bruttomarge 2025 bei 35,5 Prozent nach 34,3 Prozent (10-K 2025). | eingetroffen |
| Marge auch ohne Zolleffekt weiter steigern (Clark, Q1 2025, 29.04.2025) | „we do absolutely think there's opportunity to continue to improve our gross margin rate“ | Bruttomarge ohne Zollerstattung 34,8 / 34,7 / 35,1 Prozent in Q1 bis Q3 2026 — gegenüber 34,9 Prozent im ersten Quartal 2025. | nicht eingetroffen |
| Marge im vierten Quartal 2025 über Vorjahr (Clark, Q3 2025, 28.10.2025) | „In the fourth quarter, we expect to see continued year-over-year margin expansion.“ | 34,5 Prozent nach 33,8 Prozent. | eingetroffen |
| Erstes Quartal 2026 auf Vorjahresniveau (Clark, Q4 2025, 25.02.2026) | „We currently expect first quarter margins to show improvement on a sequential basis and be in line with prior year results.“ | 34,8 Prozent nach 34,5 Prozent im Vorquartal und 34,9 Prozent im Vorjahresquartal. | eingetroffen |
| Bereinigte Marge bleibt stabil (Clark, Q2 2026, 04.08.2026) | „I think it's probably something that we can project to be in line with where we're at going forward.“ | 35,1 Prozent ohne Zollerstattung im dritten Quartal 2026 (eigene Rechnung). | eingetroffen |
| Wachstumstempo hält im dritten Quartal (Chaibi, Q2 2026, 04.08.2026) | „As of today, this revenue momentum has continued at a similar growth rate into the third quarter.“ | Umsatz je Verkaufstag plus 8,5 Prozent (zweites Quartal: plus 9,3 Prozent). | eingetroffen |
| Zahl zur Marktgröße nach Jahresende (Chaibi, Q3 2025, 28.10.2025) | „So I don't have a number today, but my hope is that I'll be in a better position to share with you once we wrap up the full year“ | In den Konferenzen zu Q4 2025, Q1 und Q2 2026 keine Zahl. | nicht eingelöst |
| Zukäufe (Chaibi, Q2 2026, 04.08.2026) | „I'm also looking at M&A opportunities, and that's something that we're building out a pipeline“ | Letzter Zukauf im April 2025 (4,3 Millionen); in den neun Monaten 2026 kein Zukauf (Kapitalflussrechnung). | offen |
| Kontrollen bei Indoff heilen (nur Quartalsbericht, nie in einer Konferenz) | „the Company expects to complete these efforts in the second quarter of 2026“ (10-Q zum 31.03.2026) | Zum 30.06.2026: „second half of 2026“; zum 30.09.2026: „fourth quarter of 2026“. | verschoben, jetzt Q4 2026 |
Das Muster ist lehrreich. Bei den kurzfristigen Margen- und Umsatzaussagen hat Clark fast immer Wort gehalten — er formuliert vorsichtig und liefert. Bei den großen Linien bleibt es vage: Die Marge sollte strukturell steigen und tut es ohne Sondereffekte nicht; eine Zahl zur Marktgröße wurde in Aussicht gestellt und bis August 2026 nicht genannt; Zukäufe sind seit über einem Jahr „in der Pipeline“. Und beim Thema, das am meisten über die Ordnung im Haus sagt, gibt es keine Konferenz-Aussage, an der man messen könnte — nur die Quartalsberichte, deren Ziel vom zweiten auf das vierte Quartal 2026 gerutscht ist.
Wo der Ton sich drehte
Der Vorzoll-Vorteil wird im Rückblick größer. Im Juli 2025, nach dem Rekordquartal, erklärte Clark die Ausweitung der Bruttomarge um rund 200 Basispunkte so:
„So when you think about that 200 basis points of expansion, it's -- about half of that is going to be that price timing that we looked at with pricing, with our COGS working through.“
Übersetzung: „Wenn man also an diese 200 Basispunkte Ausweitung denkt, dann geht etwa die Hälfte davon auf diesen Preis-Zeiteffekt zurück, den wir bei der Preisgestaltung gesehen haben, während unsere Herstellkosten durchliefen.“
— Thomas „Tex“ Clark, Finanzchef, Telefonkonferenz zum zweiten Quartal 2025 (29. Juli 2025)
Gut neun Monate später, als das Rekordquartal zum Vergleichsmaßstab wurde, nannte derselbe Finanzchef eine größere Zahl:
„As a reminder, the second quarter of 2025 included a record gross margin performance of 37.1%, with approximately 150 basis points attributable to FIFO-related timing benefits.“
Übersetzung: „Zur Erinnerung: Das zweite Quartal 2025 enthielt eine Rekord-Bruttomarge von 37,1 Prozent, wovon rund 150 Basispunkte auf Zeitvorteile aus der Lagerbewertung nach dem FIFO-Verfahren zurückgingen.“
— Thomas „Tex“ Clark, Telefonkonferenz zum ersten Quartal 2026 (5. Mai 2026)
Im Juli 2025 nannte Clark rund die Hälfte der Ausweitung, im Mai 2026 rund 150 Basispunkte — ob beide Angaben genau dieselbe Bezugsgröße meinen, sagt die Firma nicht. Klar ist: Der Zeitvorteil war erheblich, und die jüngere Angabe ist die größere. Die Rekordmarge war also zu einem großen Teil geliehen, wie schon die erste Fassung dieser Analyse beschrieb. Und es zeigt, wie sich die Erzählung dreht. Im April 2025 sprach Clark noch von der Chance, die Marge weiter zu steigern; im August 2026 sagte Chaibi, man finde sich in „a little bit of a different profile“ ein — in ein etwas anderes Profil, mit mehr Großaufträgen und mehr Fremdmarken.
Die Zollerstattung: erst kein Wort, dann ein „Einmalvorteil“. Im Quartalsbericht zum 31. März 2026 stand bereits: „The Company has begun submitting claims for refunds of tariffs paid under IEEPA“ — die Firma hatte begonnen, Erstattungen zu beantragen. In der Telefonkonferenz vom 5. Mai 2026 fiel dazu kein Wort. Erst im August, als 21,1 Millionen in den Herstellkosten standen, ordnete Clark den Betrag ein:
„Because it is not representative of the company's underlying operating performance, we have excluded this onetime benefit from non-GAAP adjusted gross profit, adjusted operating income and adjusted earnings per share in our non-GAAP presentation.“
Übersetzung: „Weil er nicht die zugrunde liegende operative Leistung des Unternehmens widerspiegelt, haben wir diesen Einmalvorteil in unserer bereinigten Darstellung aus dem bereinigten Rohertrag, dem bereinigten Betriebsergebnis und dem bereinigten Ergebnis je Aktie herausgenommen.“
— Thomas „Tex“ Clark, Telefonkonferenz zum zweiten Quartal 2026 (4. August 2026)
Das ist korrekt und fair. Nur gilt derselbe Maßstab auch für die Neunmonatszahl — und die steht in den Tabellen der Mitteilung zum dritten Quartal unbereinigt.
Zwei Blickwinkel im selben Gespräch. Am 25. Februar 2026 fragte Anthony Lebiedzinski (Sidoti) nach dem Geschäft mit Großkunden und Einkaufsgemeinschaften, auf die sich die Firma konzentriert. Chaibi antwortete, das Margenprofil sei im Vergleich zum einmaligen Laufkundengeschäft „slightly higher, if not improved“ — etwas höher, wenn nicht verbessert. Clark präzisierte direkt danach: „specifically on the gross margin profile, it is going to be slightly lower, as you would imagine, with some larger customers“ — bei größeren Kunden sei die Bruttomarge etwas niedriger, die Gesamtrentabilität der Kundenbeziehung auf Dauer aber höher. Für Anleger, die auf die Bruttomarge schauen, ist Clarks Satz der wichtigere: Im August 2026 sagte er, größere Aufträge hätten die Bruttomarge im Quartal „a bit“ belastet.
Was die Analystenfragen verraten
In den Konferenzen seit 2025 stellen fast nur zwei Häuser die Fragen: Anthony Lebiedzinski (Sidoti) und William Blair (meist Michael Francis, im Juli und Oktober 2025 Ryan Merkel). Drei Fragen kehren wieder — und bekommen keine Zahl.
Erstens die kleinen Kunden. Lebiedzinski fragt seit Februar 2025 in fast jeder Konferenz nach dem Geschäft mit kleinen und mittleren Betrieben — dem margenstärksten Teil. Die Antworten bleiben qualitativ. Im Mai 2026 etwa sagte Chaibi: „We've seen some decent growth across the board.“ Eine Umsatzzahl oder Wachstumsrate für diese Kunden hat das Management in keiner der ausgewerteten Konferenzen genannt. Zahlen gab es nur zur anderen Seite: im Februar 2026 von Clark, Einkaufsgemeinschaften und strategische Großkunden machten „north of 20% of our volume today“ aus, mehr als ein Fünftel des Volumens; im August 2026 von Chaibi, das Geschäft mit Einkaufsgemeinschaften sei „on pace to hit $100 million this year“ — auf Kurs zu rund 100 Millionen US-Dollar Jahresumsatz.
Zweitens die Marktgröße. Im Juli und im Oktober 2025 fragte Lebiedzinski nach dem adressierbaren Markt. Im Juli antwortete Chaibi: „I guess I don't have a specific number in mind if that's what you're asking relative to the TAM.“ Im Oktober folgte die Zusage aus der Tabelle oben — eingelöst ist sie bis August 2026 nicht.
Drittens die volle Kasse. Im August 2026 fragte Michael Francis (William Blair):
„You've got more cash now than you've ever had. So I'd love to know what's driving that beyond just the tariff refund. And also if there's any sort of plans we should think about behind this, whether that be M&A, buybacks or some sort of special dividend?“
Übersetzung: „Sie haben jetzt mehr Bargeld als je zuvor. Ich würde gern wissen, was das über die Zollerstattung hinaus antreibt. Und ob es Pläne gibt, die wir dahinter vermuten sollten — Zukäufe, Aktienrückkäufe oder eine Art Sonderdividende?“
— Michael Francis, William Blair, Telefonkonferenz zum zweiten Quartal 2026 (4. August 2026)
Clark antwortete mit dem Rückkauf und dem Satz „our dividend will be a continued use of our expected cash flow“; Chaibi verwies auf die Zukaufs-Pipeline. Drei Monate später, am 3. November 2026, gab Global Industrial eine vom Verwaltungsrat beschlossene Sonderdividende von 1,00 US-Dollar je Aktie bekannt. Im August ohne Festlegung, im November angekündigt.
Und die Frage, die nie gestellt wurde. In den 19 Mitschriften kommen die Wörter „material weakness“ und „internal control“ kein einziges Mal vor. Der einzige Bezug ist eine Kostenbemerkung Clarks im April 2024: rund 0,9 Millionen US-Dollar für Prüfung und Behebung bei IT-Grundkontrollen. Kein Analyst hat in diesen Konferenzen gefragt, warum die Kontrollen einer Tochter nicht in Ordnung kommen. Auch die Beherrschung durch die Familie und der Mietvertrag für die Firmenzentrale mit einer Gesellschaft der Brüder waren nie Thema. Übersetzt: Wer sich nur auf die Konferenzen verlässt, erfährt das Wichtigste nicht.
Merke dir: Das Management liefert, was es kurzfristig zusagt. Was es langfristig verspricht — höhere Marge, Marktgröße, Zukäufe —, bleibt offen. Und über die Kontrollen spricht niemand.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Zwölf Quartale in Folge meldet der Vorstand, die eigenen Kontrollen seien nicht wirksam — und das Ziel ist vom zweiten auf das vierte Quartal 2026 gerutscht
Es gibt in jedem Bericht ein Kapitel, das fast niemand liest: „Controls and Procedures“. Dort erklärt die Geschäftsführung, ob die internen Kontrollen funktionieren, mit denen sichergestellt wird, dass die Zahlen im Bericht stimmen. Übersetzt in ein Alltagsbild: Es ist die Selbstauskunft des Buchhalters darüber, ob seine Ablage in Ordnung ist. Bei Global Industrial steht dort seit dem 31. Dezember 2023 in jedem einzelnen Bericht dasselbe: nein. Zum 30. September 2026 lautet der Satz:
„Based on the evaluation, the Company’s Chief Executive Officer and Chief Financial Officer concluded that, as of September 30, 2026, the Company’s disclosure controls and procedures were not effective due to material weaknesses identified at its subsidiary, Indoff LLC (Indoff), which represents approximately 12% of revenue.“
Übersetzung: „Auf Grundlage der Bewertung kamen der Vorstandsvorsitzende und der Finanzvorstand zu dem Schluss, dass die Offenlegungskontrollen und -verfahren des Unternehmens zum 30. September 2026 nicht wirksam waren — aufgrund wesentlicher Schwächen bei der Tochtergesellschaft Indoff LLC (Indoff), auf die rund 12 Prozent des Umsatzes entfallen.“
— Global Industrial Company, SEC-Quartalsbericht 10-Q zum 30.09.2026, Item 4 „Controls and Procedures“
Man muss die Zeitachse sehen, um das Gewicht zu verstehen. Die Schwächen wurden zum 31. Dezember 2023 zunächst im Kerngeschäft festgestellt; im zweiten Quartal 2024 kamen sie bei Indoff hinzu. Das Kerngeschäft wurde 2025 in Ordnung gebracht. Bei Indoff nicht. Von Ende 2023 bis zum 30. September 2026 sind das zwölf Quartalsstichtage in Folge. Dazu kommt, was in der ersten Fassung dieser Analyse noch fehlte: Der Abschlussprüfer Ernst & Young hat die interne Kontrolle über die Finanzberichterstattung zum 31. Dezember 2025 geprüft und ein negatives Urteil abgegeben — im Bericht heißt das „adverse report“. Und neu ist die Spur der Fristen:
- Quartalsbericht zum 31.03.2026: Die Firma erwarte, die Arbeiten „in the second quarter of 2026“ abzuschließen — im zweiten Quartal 2026.
- Quartalsbericht zum 30.06.2026: neu entdeckte Mängel bei den Zugriffsrechten im ERP-System von Indoff, neues Ziel „during the second half of 2026“ — im zweiten Halbjahr.
- Quartalsbericht zum 30.09.2026: Die Firma arbeite darauf hin, „during the fourth quarter of 2026“ fertig zu werden — vorbehaltlich Entwurf, Tests, Prüfung und Inbetriebnahme.
„As part of its ongoing remediation and validation activities, the Company identified additional deficiencies within logical access controls within its ERP system at Indoff and expanded its remediation plan to include a broader redesign of the related security model. The Company is currently working towards completing its remediation efforts during the fourth quarter of 2026, subject to completion of security design, testing, validation, and production deployment activities.“
Übersetzung: „Im Zuge der laufenden Behebungs- und Prüfarbeiten hat das Unternehmen zusätzliche Mängel bei den logischen Zugriffskontrollen im ERP-System von Indoff festgestellt und seinen Behebungsplan auf eine umfassendere Neugestaltung des zugehörigen Sicherheitsmodells ausgeweitet. Das Unternehmen arbeitet derzeit darauf hin, die Behebung im vierten Quartal 2026 abzuschließen — vorbehaltlich des Abschlusses von Sicherheitsdesign, Tests, Validierung und Produktivsetzung.“
— Global Industrial Company, SEC-Quartalsbericht 10-Q zum 30.09.2026, Item 4

Zur Fairness gehört dreierlei. Erstens: Es geht um IT-Grundkontrollen — Änderungsmanagement, Funktionstrennung, privilegierte Zugriffe. Also darum, wer im System etwas ändern darf und ob dieselbe Person Rechnungen anlegen und freigeben kann. Das ist kein Betrugsvorwurf. Zweitens: Die Geschäftsführung hält ausdrücklich fest, dass die Schwächen zu keinen festgestellten Fehlbuchungen geführt haben. Drittens: Das Kerngeschäft wurde in Ordnung gebracht, was zeigt, dass die Firma das kann. Aber die Rechnung bleibt: Ein Unternehmen, dessen Vorstandschefin Zukäufe als Wachstumsweg nennt, hat die Kontrollen einer für 72,6 Millionen US-Dollar erworbenen Tochter nach mehr als zwei Jahren noch nicht im Griff — und findet beim Aufräumen neue Mängel. Wer künftige Zukäufe als Wachstumstreiber einpreist, preist damit auch diese Integrationsfähigkeit ein. Den nächsten Prüfpunkt liefert der Geschäftsbericht für 2026.
Unbequeme Wahrheit Nr. 2: Die Rekordmarge von 2025 war geliehen — und die Rückkehr ist inzwischen belegt
Jetzt zur schönsten Zahl des Jahres 2025 und ihrer Herkunft. Die Bruttomarge — der Anteil des Rohertrags am Umsatz, also das, was nach Einkauf und Fracht übrig bleibt — stieg von 34,3 auf 35,5 Prozent. Das klingt nach wenig, ist aber der Hebel: 120 Basispunkte auf 1,38 Milliarden Umsatz sind rund 17 Millionen US-Dollar. Der Geschäftsbericht nennt die Gründe selbst, und einer davon ist ein Zeiteffekt: „the timing benefit from pre-tariff inventory flowing through cost of sales“ — der Zeitvorteil aus Vorzoll-Lagerbeständen, die durch die Herstellkosten fließen. Auf Deutsch: Die Firma hatte Ware im Lager, die sie vor Einführung der neuen Zölle günstig eingekauft hatte, verkaufte sie aber zu den neuen, höheren Preisen. Die Differenz landete als Marge in der Gewinnrechnung. Sobald das billige Lager leer ist, kauft die Firma zu Zollpreisen nach. Der Quartalsbericht zum 30. September 2025 sagte schon damals, dass der Vorteil nachlässt:
„As we moved through the quarter, we saw the timing benefit of pre-tariff inventory decline and we took pricing actions to mitigate the additional tariff costs that we are incurring.“
Übersetzung: „Im Verlauf des Quartals sahen wir den Zeitvorteil aus den Vorzoll-Lagerbeständen zurückgehen, und wir haben Preismaßnahmen ergriffen, um die zusätzlichen Zollkosten abzufedern, die bei uns anfallen.“
— Global Industrial Company, SEC-Quartalsbericht 10-Q zum 30.09.2025, „Business Outlook“

Was das für die Zahlen bedeutet, zeigt die Quartalsreihe — für 2026 ohne die Zollerstattung, damit nicht ein Sondereffekt den anderen überdeckt. Ein Wort zur Jahreszahl: Die 35,5 Prozent für 2025 sind ein Durchschnitt — alle Roherträge des Jahres zusammengezählt und durch alle Umsätze geteilt; ein Ausreißerquartal wie das zweite mit 37,1 Prozent zieht ihn spürbar nach oben und verdeckt so den Buckel:

Rechnen wir die Größenordnung aus, damit sie greifbar wird: Zwischen dem Hoch von 37,1 Prozent und den bereinigten 35,1 Prozent des dritten Quartals 2026 liegen 200 Basispunkte. Auf den Quartalsumsatz von 389,5 Millionen US-Dollar angewendet sind das rund 7,8 Millionen US-Dollar Rohertrag je Quartal — das zeigt die Fallhöhe vom Höchstwert, keinen dauerhaften Verlust. Die Zahlen von 2026 bestätigen den Rückgang, den die erste Fassung im Juli 2026 beschrieben hat: Ohne Zollerstattung lag die Marge im zweiten Quartal 2026 laut Firma bei 34,7 Prozent, „in line with historical performance“, im dritten Quartal nach eigener Rechnung bei 35,1 Prozent. Und für das dritte Quartal nennt der Quartalsbericht zum 30. September 2026 neuen Gegenwind: höhere Transport- und Treibstoffkosten, teurere Seefracht und kanadische Gegenzölle auf Waren aus den USA; dazu kommen Zölle nach Section 301, die laut Quartalsbericht zum 30. Juni 2026 im Juli 2026 in Kraft traten. Merke dir das Bild: 2025 war nicht das neue Normal, sondern eine Welle — und 2026 ist die Marge ohne Sondereffekt wieder da, wo sie vorher war.
Unbequeme Wahrheit Nr. 3: Ein Teil des Wachstums 2025 war schlicht eine zusätzliche Woche
Diese ist klein, aber sie ist ein gutes Beispiel dafür, warum sich das Lesen lohnt. Global Industrial rechnet nicht in Kalenderjahren, sondern in Wochen: Das Geschäftsjahr endet am Samstag, der dem 31. Dezember am nächsten liegt. Alle paar Jahre entsteht dabei ein Jahr mit 53 statt 52 Wochen. 2025 war so ein Jahr — die zusätzliche Woche fiel ins vierte Quartal, das 14 Wochen hatte. In den USA gab es 2025 deshalb 257 Verkaufstage gegenüber 253 im Vorjahr. Der Umsatz stieg um 4,8 Prozent — der Umsatz je Verkaufstag aber nur um 3,2 Prozent. Rund ein Drittel des berichteten Wachstums war also Kalender, nicht Geschäft. Die Firma weist das sauber aus. Wichtig wird es jetzt im Vergleich: 2026 hat wieder 52 Wochen. Das vierte Quartal 2026 tritt deshalb gegen ein um eine Woche längeres Vorjahresquartal an — eine Wachstumsdelle im Bericht für 2026 wäre zum Teil Kalender, keine Schwäche. Darum ist die Zahl „Umsatz je Verkaufstag“ (zuletzt plus 8,5 Prozent) die ehrlichere.
Unbequeme Wahrheit Nr. 4: Drei Brüder halten zwei Drittel der Stimmen — und auf ihren Kreis entfällt der größte Teil der Sonderdividende
Wem gehört Global Industrial? Die Antwort steht in den Risikofaktoren und ist eindeutig: „Richard Leeds, Robert Leeds, and Bruce Leeds (each are brothers and directors and executive officers of the Company), together with trusts for the benefit of certain members of their respective families and other entities controlled by them, control approximately 64.9% of the voting power of our outstanding common stock.“ — Drei Brüder, allesamt Direktoren und leitende Angestellte, kontrollieren zusammen mit Familientrusts rund 64,9 Prozent der Stimmrechte. Die Familie Leeds hat die Firma 1949 als Handelsunternehmen begründet und 1995 an die Börse gebracht. Das ist zunächst nichts Schlechtes: Eigentümerfamilien denken oft in Jahrzehnten statt in Quartalen.
Die Konsequenz aber ist konkret. An der New Yorker Börse gilt ein Unternehmen, bei dem mehr als 50 Prozent der Stimmrechte in einer Hand liegen, als „controlled company“ und darf sich von mehreren Governance-Regeln befreien lassen. Global Industrial nutzt diese Möglichkeit — und schreibt es offen hin:
„As a controlled company, we currently rely on the exemption from the requirement that the majority of our board of directors consist of independent directors, and although we currently have an independent Compensation Committee and Nominating/Corporate Governance Committee, as long as the we remain a “controlled company,” we may elect in the future to take advantage of any of these other exemptions.“
Übersetzung: „Als kontrolliertes Unternehmen berufen wir uns derzeit auf die Ausnahme von der Anforderung, dass die Mehrheit unseres Verwaltungsrats aus unabhängigen Direktoren bestehen muss; und obwohl wir gegenwärtig einen unabhängigen Vergütungsausschuss sowie einen Nominierungs- und Corporate-Governance-Ausschuss haben, können wir künftig, solange wir ein ‚kontrolliertes Unternehmen‘ bleiben, auch jede der übrigen Ausnahmen in Anspruch nehmen.“
— Global Industrial Company, SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“

Jetzt kommt die Sonderdividende ins Spiel. Am 3. November 2026 gab Global Industrial bekannt, dass der Verwaltungsrat neben der regulären Quartalsdividende von 0,28 US-Dollar eine Sonderdividende von 1,00 US-Dollar je Aktie beschlossen hat, zahlbar am 23. November 2026 an alle, die am 16. November im Aktienregister stehen. Bei 38,2 Millionen Aktien sind das rund 38,2 Millionen US-Dollar, zusammen mit der regulären Dividende rund 48,9 Millionen — aus einer Kasse von 119,2 Millionen. Das ist nicht beispiellos: Schon im Dezember 2021 zahlte die Firma einmal 1,00 US-Dollar extra. Und es ist für alle Aktionäre gleich viel je Aktie. Nur sollte man die Verteilung kennen: Laut Stimmrechtsunterlage (Proxy) vom April 2026 hielten die durch die Aktionärsvereinbarung der Familie gebundenen Parteien zum Ende des Geschäftsjahres 2025 rund 24,8 Millionen Aktien. Rechnerisch gehen damit rund 24,8 Millionen US-Dollar der Sonderdividende an diesen Kreis, knapp zwei Drittel. Eine Insider-Meldung (Form 4) der Leeds-Brüder, die eine Veränderung dieses Bestands seit Mai 2026 anzeigen würde, gibt es laut EDGAR nicht (Abruf 4. November 2026).
Dazu kommt die Enge des Handels. Von rund 38,2 Millionen ausstehenden Aktien liegen laut Fundamentaldaten (Abruf 4. November 2026) nur etwa 12,7 Millionen im Streubesitz — rund ein Drittel. Der Bericht führt das eigens als Risiko: „Our common stock is currently listed on the NYSE and is thinly traded.“ Übersetzt in ein Alltagsbild: Du kaufst dich in ein Familienunternehmen ein, hast als Minderheitsaktionär aber wenig Mitsprache. Die Familie entscheidet über Verkauf, Dividende und Vorstand; du entscheidest darüber, ob du dabei bist. Für langfristige Miteigentümer kann das genau richtig sein — solange die Interessen gleichlaufen. Die Sonderdividende zeigt, dass die Familie Geld an alle Aktionäre ausschüttet statt es zu horten. Nur sollte man wissen, dass man diese Wette eingeht.
Bewertung: ausgewiesen günstiger, als es bereinigt ist
Wie teuer ist die Aktie? Als Anker nehmen wir den Schlusskurs vom 3. November 2026: 44,13 US-Dollar — der Kurs vor der Veröffentlichung der Quartalszahlen, die erst nach Börsenschluss kamen. Bei 38,2 Millionen Aktien ergibt das einen Börsenwert von rund 1,69 Milliarden US-Dollar. Über die letzten vier Quartale (Oktober 2025 bis September 2026) verdiente Global Industrial aus fortgeführten Geschäften 2,37 US-Dollar je Aktie. Das ergibt ein Kurs-Gewinn-Verhältnis von rund 18,6. Ziehst du die 0,46 US-Dollar Zollerstattung ab — das vierte Quartal 2025 enthielt keine —, bleiben 1,91 US-Dollar — und das Kurs-Gewinn-Verhältnis steigt auf rund 23. Dazu kommen ein Kurs-Umsatz-Verhältnis von rund 1,15 und ein Kurs-Buchwert-Verhältnis von rund 4,7 (eigene Rechnung).
Für einen Händler ohne Schulden, mit geringem Kapitalbedarf und starkem dritten Quartal ist das kein absurder Preis. Aber es ist kein Schnäppchen. Zum Vergleich: Am 24. Juli 2026, als die erste Fassung dieser Analyse erschien, schloss die Aktie bei 35,12 US-Dollar und stand bei rund dem 18,5-Fachen des damaligen Gewinns. Seither ist der Kurs um rund ein Viertel gestiegen; das ausgewiesene Kurs-Gewinn-Verhältnis ist trotzdem etwa gleich geblieben — weil der ausgewiesene Gewinn die Zollerstattung enthält. Bereinigt ist die Aktie teurer geworden. Die reguläre Dividende von 1,12 US-Dollar im Jahr entspricht beim Ankerkurs rund 2,5 Prozent Rendite; mit der einmaligen Sonderdividende kommen für 2026 rechnerisch 2,12 US-Dollar zusammen. Die Firma stellt die Dividende unter den Vorbehalt der Ertragslage, und der Kreditvertrag enthält „availability tests related to payments of dividends and stock repurchases“ — Prüfungen der verfügbaren Mittel vor Dividenden und Rückkäufen. Zurückgekauft hat Global Industrial 2026 bisher 182.000 Aktien zu durchschnittlich 29,26 US-Dollar, alle im ersten Halbjahr; im dritten Quartal keine. Rund 867.000 Aktien bleiben genehmigt.
Chancen und Risiken auf einen Blick
Was für Global Industrial spricht:
- Das Geschäft wächst: Umsatz Januar bis September 2026 plus 9,0 Prozent auf 1.126,5 Millionen US-Dollar, im dritten Quartal plus 10,2 Prozent; Kanada plus 25,9 Prozent.
- Das dritte Quartal 2026 ist auch ohne Zollerstattung echt besser: Betriebsergebnis 30,7 Millionen (plus 16,7 Prozent), Ergebnis je Aktie 0,60 US-Dollar nach 0,48.
- Bilanz ohne Finanzschulden: 119,2 Millionen Kasse, 358,3 Millionen Eigenkapital (30.09.2026), Kreditlinie über 125 Millionen bis Juni 2031 verlängert.
- Großzügige Ausschüttung: Quartalsdividende 0,28 US-Dollar plus Sonderdividende 1,00 US-Dollar (Zahltag 23.11.2026); Rückkäufe von 182.000 Aktien im ersten Halbjahr 2026.
- Kurzfristige Zusagen des Managements zu Marge und Umsatz sind seit 2025 fast durchweg eingetroffen.
Was dagegen spricht:
- Gut ein Fünftel des Betriebsergebnisses Januar bis September 2026 (23,1 von 102,6 Millionen) ist Zollerstattung; bereinigt plus 1,9 statt plus 31,5 Prozent, bereinigte Bruttomarge 34,9 Prozent unter dem Vorjahr.
- Zwölf Quartalsstichtage in Folge unwirksame Offenlegungskontrollen, Ziel der Behebung vom zweiten auf das vierte Quartal 2026 gerutscht, negatives Urteil von Ernst & Young zur internen Kontrolle 2025 — bei einer Strategie, die Zukäufe einschließt.
- Wachstum kommt nicht ganz unten an: Ohne Erstattung liegt das Betriebsergebnis der letzten vier Quartale (99,1 Millionen) weiter unter 2022 (105,2 Millionen); Großaufträge drücken die Marge.
- Neuer Kostendruck laut den Quartalsberichten zum 30.06. und 30.09.2026: Treibstoff und Seefracht, kanadische Gegenzölle, Zölle nach Section 301 seit Juli 2026.
- Governance und Handelsenge: „controlled company“, rund 64,9 Prozent der Stimmen bei der Familie Leeds, nur rund 12,7 von 38,2 Millionen Aktien im Streubesitz, „thinly traded“.
Ein menschliches Fazit
Zurück zur Langeweile-Abkürzung vom Anfang. Ihr Kern ist nicht, dass langweilige Firmen schlecht wären — Global Industrial ist ein gutes Unternehmen: profitabel, schuldenfrei, mit einem dritten Quartal 2026, das auch ohne Sondereffekt überzeugt, und einer Sonderdividende von 1,00 US-Dollar je Aktie. Der Kern der Abkürzung ist, dass Unauffälligkeit dich davon abhält, die Stellen zu lesen, an denen das Wesentliche steht. Wer sie liest, kauft nicht plötzlich eine schlechtere Firma — er kauft dieselbe Firma mit realistischeren Erwartungen: zwei glänzende Jahre, deren Glanz zweimal zu einem guten Teil aus Zöllen stammt, einmal aus billigem Lager, einmal aus einer Rückzahlung; ein Haus, das seine Kontrollen seit zwölf Quartalen als nicht wirksam meldet und das Ziel einmal verschoben und dabei neue Mängel gefunden hat; und ein Aktionärsstatus, bei dem drei Brüder entscheiden. Die ehrliche Frage an dich lautet deshalb nicht „Ist das eine solide Firma?“ — das ist sie. Sondern: Würdest du rund das 23-Fache des Gewinns bezahlen, der übrig bleibt, wenn man die Zollerstattung herausrechnet? Wenn ja, hast du eine These und zwei klare Prüfpunkte für den Geschäftsbericht 2026: die Marge ohne Sondereffekt und den Satz unter „Controls and Procedures“. Wenn nein, hast du dir eine Abkürzung gespart. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Global Industrial Company — SEC-Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 3. November 2026)
- Global Industrial Company — Pflichtmeldungen 8-K (sec.gov): Ergebnismitteilung mit Sonderdividende vom 3. November 2026 (Items 2.02/7.01, Anlage 99.1), Ergebnismitteilung vom 4. August 2026 (Anlage 99.1 mit Überleitung ohne Zollerstattung), Meldung vom 7. Juli 2026 zur Verlängerung der Kreditlinie am 30. Juni 2026
- Global Industrial Company — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 4. August 2026)
- Global Industrial Company — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 5. Mai 2026)
- Global Industrial Company — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 27. Februar 2026)
- Global Industrial Company — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 26. Februar 2025)
- Global Industrial Company — SEC-Quartalsbericht 10-Q zum 30.09.2025 (eingereicht 28. Oktober 2025)
- Global Industrial Company — Stimmrechtsunterlage (Proxy, DEF 14A) vom 22. April 2026: Aktionärsvereinbarung der Familie Leeds, Mietvertrag der Firmenzentrale; abrufbar über die EDGAR-Übersicht (sec.gov)
- Mitschriften der 19 Telefonkonferenzen zu den Quartalszahlen vom vierten Quartal 2021 bis zum zweiten Quartal 2026 (15. Februar 2022 bis 4. August 2026); Zitate wörtlich gegen die Mitschriften geprüft. Die Konferenz zum dritten Quartal 2026 lag nicht als Mitschrift vor.
- Vollständige SEC-Einreichungshistorie von Global Industrial Company: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Quartalsmargen 2024 bis 2026, Streubesitz; Abruf 4. November 2026), abgeglichen mit den SEC-Berichten; Schlusskurse 35,12 US-Dollar (24. Juli 2026) und 44,13 US-Dollar (3. November 2026). Bereinigte Zahlen, Kurs-Gewinn-Verhältnisse und Ausschüttungsbeträge: eigene Rechnung auf Basis der Firmenangaben.
- Aufhänger der Erstfassung: hauseigener Reddit-Hype-Scanner (Stand 24. Juli 2026).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.063,1 | 1.166,1 | 1.274,3 | 1.315,9 | 1.379,1 |
| Betriebsergebnis (EBIT) | 88,0 | 105,2 | 96,5 | 80,5 | 97,6 |
| Nettogewinn | 103,3 | 78,8 | 70,7 | 61,0 | 72,1 |
| Nettomarge | 9,7 % | 6,8 % | 5,5 % | 4,6 % | 5,2 % |
| Gewinn je Aktie | 2,72 $ | 2,07 $ | 1,85 $ | 1,59 $ | 1,88 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
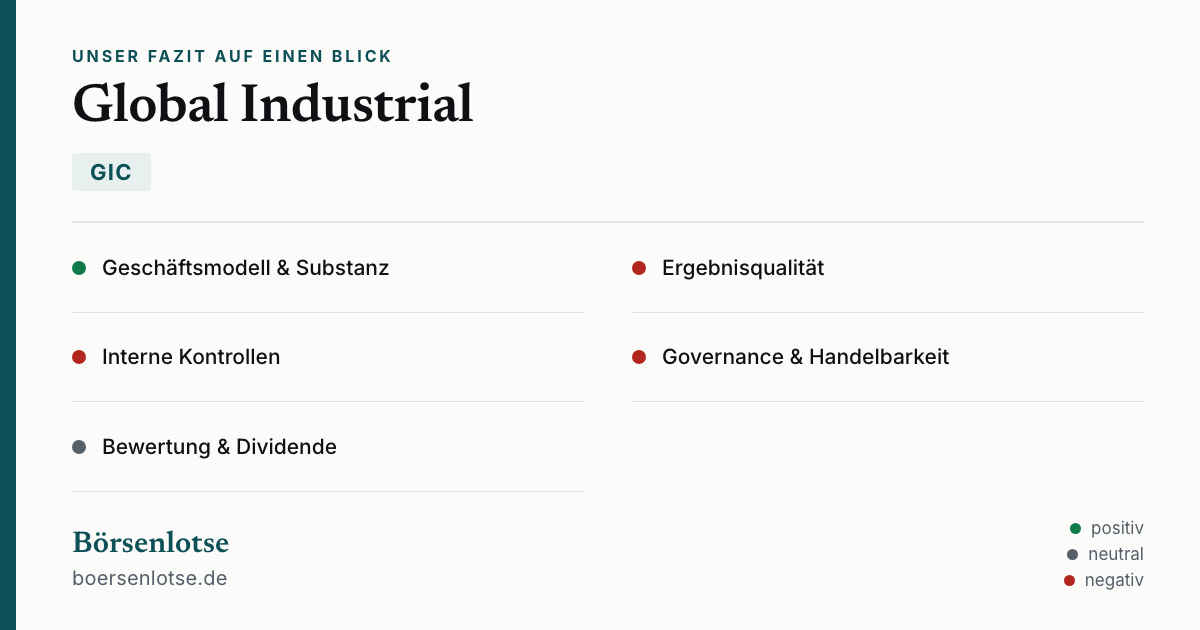
Unser Fazit auf einen Blick
- Geschäftsmodell & Substanz positiv
- Ein bewährter Händler für Industriebedarf, der 2026 wieder schneller wächst: Umsatz Januar bis September plus 9,0 Prozent auf 1.126,5 Millionen US-Dollar. Die Bilanz ist stark — 119,2 Millionen Kasse, 358,3 Millionen Eigenkapital, keine Finanzschulden, Kreditlinie bis 2031 (30.09.2026).
- Einmaleffekte & Ergebnisqualität negativ
- Zwei Sondereffekte in zwei Jahren: 2025 der Vorzoll-Lagervorteil (laut Finanzchef rund 150 Basispunkte im Rekordquartal), 2026 die IEEPA-Zollerstattung. Von 102,6 Millionen US-Dollar Betriebsergebnis Januar bis September 2026 sind 23,1 Millionen Erstattung; bereinigt plus 1,9 statt plus 31,5 Prozent.
- Laufendes Geschäft im dritten Quartal positiv
- Ohne die 2,0 Millionen Zollerstattung des Quartals stieg das Betriebsergebnis im dritten Quartal 2026 um 16,7 Prozent auf 30,7 Millionen US-Dollar, das Ergebnis je Aktie auf 0,60 nach 0,48 US-Dollar. Die bereinigte Bruttomarge von 35,1 Prozent liegt leicht über dem ersten Halbjahr.
- Interne Kontrollen negativ
- Offenlegungskontrollen an zwölf Quartalsstichtagen in Folge nicht wirksam (31.12.2023 bis 30.09.2026), zuletzt wegen der Tochter Indoff; Behebungsziel von Q2 auf Q4 2026 gerutscht, neue Mängel im ERP-System, negatives Urteil von Ernst & Young zur internen Kontrolle 2025. Fehlbuchungen laut Bericht keine.
- Governance & Bewertung neutral
- Die Leeds-Brüder kontrollieren rund 64,9 Prozent der Stimmen; auf den Kreis der Familienvereinbarung entfallen rechnerisch rund 24,8 der 38,2 Millionen US-Dollar Sonderdividende. Beim Kurs von 44,13 US-Dollar (03.11.2026) rund das 18,6-Fache des ausgewiesenen und rund das 23-Fache des bereinigten Gewinns der letzten vier Quartale.
Global Industrial ist ein solides, langweiliges Handelsgeschäft ohne Schulden, das 2026 wieder schneller wächst — und genau deshalb lohnt der Blick ins Kleingedruckte. Von 102,6 Millionen US-Dollar Betriebsergebnis Januar bis September 2026 stammen 23,1 Millionen aus der Rückzahlung gekippter Zölle; bereinigt wuchs der Gewinn um 1,9 Prozent, die bereinigte Bruttomarge lag unter dem Vorjahr. Das dritte Quartal allein ist auch bereinigt echt besser. Die Offenlegungskontrollen gelten seit zwölf Quartalen als nicht wirksam, zuletzt wegen der Tochter Indoff; das Ziel der Behebung ist vom zweiten auf das vierte Quartal 2026 gerutscht. Über allem stehen drei Brüder mit rund 64,9 Prozent der Stimmen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft trägt, die Bilanz ist schuldenfrei, und das dritte Quartal 2026 ist auch ohne Sondereffekt besser. Offen bleibt die wesentliche Frage nach der Ertragskraft: Zweimal in Folge stammt der Glanz eines Jahres zu einem guten Teil aus Zolleffekten, und ohne sie ist der Gewinn von Januar bis September 2026 kaum gewachsen. Dazu kommen Kontrollschwächen, deren Behebung sich von Q2 auf Q4 2026 verschoben hat — bisher ohne festgestellte Fehlbuchungen, daher werten wir sie nicht als Substanzrisiko. Beim Kurs vom 3. November 2026 zahlt man rund das 23-Fache des bereinigten Gewinns. Den nächsten Prüfpunkt liefert der Geschäftsbericht 2026: die Marge ohne Erstattung und der Satz unter „Controls and Procedures“. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Global Industrial über den hauseigenen Reddit-Hype-Scanner (Stand 24. Juli 2026). Diese Fassung schreibt die Analyse vom Juli 2026 mit dem Quartalsbericht zum 30. September 2026 (eingereicht 3. November 2026) und der Ergebnismitteilung vom selben Tag fort.
- Rechenweg der bereinigten Zahlen: Ausgewiesener Rohertrag und ausgewiesenes Betriebsergebnis minus die von der Firma genannte Zollerstattung in den Herstellkosten (Q3 2026: 2,0 Millionen, Januar bis September: 23,1 Millionen US-Dollar). Ergebnis je Aktie ohne Erstattung nach den Angaben der Ergebnismitteilung (0,04 bzw. 0,46 US-Dollar). Kurs-Gewinn-Verhältnis: Schlusskurs 44,13 US-Dollar (03.11.2026) geteilt durch 2,37 US-Dollar ausgewiesenen bzw. 1,91 US-Dollar bereinigten Gewinn je Aktie der letzten vier Quartale.
- Verwechslungsgefahr: Die Firma hieß bis 2021 Systemax Inc. und davor Global DirectMail Corp (CIK 0000945114). Der Ticker GIC steht an der NYSE ausschließlich für Global Industrial Company. Analysen sind evergreen; Tageskurse sind kein Kaufargument.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 4. November 2026. Was sich seitdem bei GIC geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Global Industrial Co (GIC) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Global Industrial Company (NYSE: GIC) aus Port Washington, New York, ist ein Händler für Industrie- und Betriebsbedarf in Nordamerika — die Branche nennt das MRO für „maintenance, repair and operations“, also Wartung, Reparatur und Betrieb. Verkauft werden Regale, Werkbänke, Hubwagen, Lagertechnik, Arbeitsschutz und Hunderttausende weitere Artikel — über eigene Online-Shops und über Vertriebsmitarbeiter mit persönlichem Kundenkontakt. Umsatz 2025: 1.379,1 Millionen US-Dollar, Januar bis September 2026: 1.126,5 Millionen (plus 9,0 Prozent).
Die Firma wurde 1949 von der Familie Leeds gegründet, ging 1995 als Global DirectMail Corp an die Börse und hieß danach lange Systemax Inc. — damals lag der Schwerpunkt auf dem Versand von Computern und Technik. Das Technikgeschäft wurde abgewickelt und wird in den Berichten an die US-Börsenaufsicht SEC unter den aufgegebenen Geschäftsbereichen geführt. 2021 benannte sich das Unternehmen in Global Industrial Company um. Ältere Quellen führen dieselbe Firma (CIK 0000945114) noch unter den alten Namen.
Am 20. Februar 2026 entschied der Supreme Court, dass das Notstandsgesetz IEEPA keine Zölle erlaubt. Global Industrial erhielt daraufhin 26,2 Millionen US-Dollar gezahlter Zölle zurück. Laut Quartalsbericht (10-Q) zum 30.09.2026 senkten 23,1 Millionen davon die Herstellkosten (21,1 im zweiten, 2,0 im dritten Quartal), 1,1 Millionen waren Zinsertrag, 2,0 Millionen stecken noch im Lager. Ohne die Erstattung lag das Betriebsergebnis Januar bis September 2026 bei 79,5 statt 102,6 Millionen.
Ohne die Zollerstattung lag die Bruttomarge 2026 bei 34,8 Prozent (erstes Quartal), 34,7 Prozent (zweites Quartal, Firmenangabe) und 35,1 Prozent (drittes Quartal, eigene Rechnung). Ausgewiesen waren es 40,2 und 35,7 Prozent im zweiten und dritten Quartal. Das Rekordquartal 2025 mit 37,1 Prozent enthielt laut Finanzchef rund 150 Basispunkte Zeitvorteil aus Lagerware, die vor den Zöllen gekauft wurde. Ohne Sondereffekte liegt die Marge damit wieder auf dem Niveau von 2024.
Jede US-börsennotierte Firma muss erklären, ob ihre internen Kontrollen funktionieren — die Verfahren, die sicherstellen, dass die Zahlen korrekt zustande kommen. Global Industrial meldet seit dem 31. Dezember 2023 an jedem Quartalsstichtag, zuletzt zum 30. September 2026, sie seien nicht wirksam — zuerst im Kerngeschäft, zuletzt wegen IT-Grundkontrollen bei der Tochter Indoff (rund 12 Prozent des Umsatzes). Das Ziel der Behebung rutschte vom zweiten Quartal auf das zweite Halbjahr, jetzt auf das vierte Quartal 2026. Fehlbuchungen wurden laut Bericht keine gefunden.
Die Brüder Richard, Robert und Bruce Leeds — allesamt Direktoren und leitende Angestellte — kontrollieren zusammen mit Familientrusts und weiteren Gesellschaften rund 64,9 Prozent der Stimmrechte. Global Industrial gilt deshalb an der New Yorker Börse als „controlled company“ und nimmt die Ausnahme von der Pflicht zu einer Mehrheit unabhängiger Direktoren in Anspruch. Im Streubesitz liegen nur rund 12,7 von 38,2 Millionen Aktien (Fundamentaldaten, Abruf 4. November 2026).
Die reguläre Dividende beträgt seit Februar 2026 0,28 US-Dollar je Quartal, beim Schlusskurs von 44,13 US-Dollar (3. November 2026) rund 2,5 Prozent im Jahr. Am 3. November 2026 gab die Firma zusätzlich eine einmalige Sonderdividende von 1,00 US-Dollar je Aktie bekannt, zahlbar am 23. November 2026 — insgesamt rund 38,2 Millionen US-Dollar. Die Kasse lag zum 30.09.2026 bei 119,2 Millionen, Finanzschulden gibt es keine.
Nein. Im Geschäftsbericht 2025 findet sich genau ein KI-Bezug: Der Kundendienst bietet rund um die Uhr Chat an, bedient von KI-Chatbots und eigenen Mitarbeitenden. In der Telefonkonferenz vom August 2026 sprach die Vorstandschefin vom Einsatz von Daten, Automatisierung und künstlicher Intelligenz für Vertrieb und Marketing. Das ist operativer Einsatz, kein KI-Produkt. In unserer KI-Einstufung führt Global Industrial deshalb die Kategorie „Nutzt KI“.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.