Cresco Labs: Die Steuerwende ist da — und mit ihr eine Rechnung über 195 Millionen Dollar
Seit April 2026 steht medizinisches Cannabis in den USA in Schedule III, die Strafsteuer 280E fällt dafür weg. Cresco Labs meldete prompt einen Quartalsgewinn. Doch der stammt aus einer Steuerbuchung, in der Bilanz wartet eine Rückstellung von 194,7 Millionen Dollar für ungewisse Steuern, und ein Kredit über 325 Millionen kostet 12,5 Prozent Zins. Wir haben die SEC-Berichte gelesen und nachgerechnet, was von der Reform beim Aktionär ankommt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 0,63 $ -6,00 %
- Marktkapitalisierung
- 0,2 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 1/10
Kursentwicklung seit 2. Oktober 2026: -6,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,63 $ bis 1,90 $ · Letzter Kurs: 0,63 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du das? Du denkst an eine einzige Sache — die Gehaltserhöhung, den Umzug, das neue Auto — und bist dir sicher: Wenn die erst da ist, wird alles gut. Ist sie dann da, ändert sich weniger als gedacht. Der Psychologe Daniel Kahneman hat dafür einen Namen geprägt, die Fokussierungsillusion: Nichts im Leben ist so wichtig, wie du denkst, während du gerade daran denkst. Anleger kennen das Muster. Man starrt auf das eine große Ereignis und übersieht, was daneben in der Bilanz steht.
Für Cannabis-Anleger hatte dieses eine Ereignis jahrelang einen Namen: Schedule III. Gemeint ist die Herabstufung von Cannabis im US-Betäubungsmittelrecht — und mit ihr das Ende einer Steuerregel, die die Branche seit Jahren drückt. Am 23. April 2026 kam ein Teil davon: Medizinisches Cannabis aus staatlich lizenzierten Programmen wurde in Schedule III eingeordnet. Cresco Labs, einer der großen US-Cannabisbetreiber, schrieb in seiner Ergebnismitteilung vom 6. August 2026:
„Rescheduling is the first true federal reform this industry has achieved, and it directly improves the underlying economics of our business. Removing 280E strengthens net income and balance sheets, and opens a path to U.S. exchange listings and broader capital markets access.“
Übersetzung: „Die Herabstufung ist die erste echte Reform auf Bundesebene, die diese Branche erreicht hat, und sie verbessert unmittelbar die wirtschaftliche Grundlage unseres Geschäfts. Der Wegfall von 280E stärkt Nettoergebnis und Bilanzen und öffnet einen Weg zu US-Börsennotierungen und einem breiteren Zugang zum Kapitalmarkt.“
— Cresco Labs, Ergebnismitteilung zum 2. Quartal 2026 (6-K, Anlage 99.3), Management-Kommentar
Die Freude an der Börse hielt nicht. Am 30. April 2026 schloss die Aktie im US-Freiverkehr bei 1,09 US-Dollar, am 2. Oktober 2026 bei 0,67 US-Dollar. Machen wir also einen Deal: Wir glauben weder dem Jubel noch dem Kurs, sondern lesen nach, was in den Pflichtberichten an die US-Börsenaufsicht SEC steht. Das Spannungsfeld dieser Analyse lautet: Die Steuerwende ist echt und verbessert das Geschäft — aber vor ihr stehen eine Steuerrückstellung aus der Vergangenheit, ein teurer Kredit und eine Aktionärsstruktur, in der du kaum mitbestimmst.
Was Cresco Labs eigentlich macht — Cannabis als Markenartikel
Cresco Labs mit Hauptsitz in Chicago baut Cannabis an, verarbeitet es und verkauft es als Markenware. Das Alltagsbild: Cresco ist Brauerei und Getränkemarkt zugleich. Die Brauerei sind 13 Anbau- und Verarbeitungsstätten, die Marken heißen Cresco, High Supply, FloraCal, Good News, Wonder Wellness Co., Mindy’s und Remedi. Der Getränkemarkt sind die eigenen Ausgabestellen unter dem Namen Sunnyside. Laut Lagebericht zum zweiten Quartal 2026 betrieb Cresco am 6. August 2026 insgesamt 89 geöffnete Ausgabestellen, davon 15 Partnerstandorte, in acht US-Bundesstaaten. Freizeit-Cannabis ist davon in Illinois, Massachusetts, Michigan, New York und Ohio erlaubt, in den übrigen Staaten nur medizinisches.
Im zweiten Quartal 2026 kamen 69,9 Prozent des Umsatzes aus den eigenen Läden und 30,1 Prozent aus dem Großhandel an fremde Ausgabestellen. Eine Zahl zeigt, wie hart der Markt ist: Die Rabatte entsprachen im selben Quartal 31,8 Prozent des Bruttoumsatzes, nach 30,0 Prozent ein Jahr zuvor. Fast jeder dritte Dollar auf dem Preisschild wird also wieder abgezogen. Kalifornien hat Cresco Ende Oktober 2025 verlassen. Ende 2025 arbeiteten rund 2.900 Menschen für das Unternehmen.
Warum ein Unternehmen aus Chicago an einer kanadischen Börse notiert, hat einen einfachen Grund: Cannabis ist in den USA auf Bundesebene weiter verboten, die großen US-Börsen nehmen solche Firmen nicht auf. Cresco ist deshalb rechtlich eine Gesellschaft aus British Columbia, die Aktie notiert an der kanadischen Börse CSE unter dem Kürzel CL und wird in den USA außerbörslich unter CRLBF gehandelt. Bei der SEC ist Cresco seit Januar 2021 registriert und berichtet als kanadischer Emittent mit dem Jahresbericht 40-F und den Quartalsberichten als 6-K — nach US-Bilanzregeln (US-GAAP) und in US-Dollar. Das Geschäftsjahr entspricht dem Kalenderjahr.
Ein Begriff zieht sich durch diesen Text, deshalb gleich hier: 280E ist ein Paragraf im US-Steuergesetz. Wer mit Stoffen aus Schedule I oder II handelt, darf seine gewöhnlichen Betriebsausgaben nicht von der Steuer absetzen. Das Alltagsbild: Stell dir einen Bäcker vor, der nur Mehl und Ofen absetzen darf, aber nicht Miete, Verkäuferinnen und Werbung. Er zahlt Steuern auf einen Gewinn, den er nie gemacht hat. Genau diese Regel fällt mit Schedule III weg — bisher aber nur für medizinisches Cannabis.
Die Firmengeschichte für Anleger
-
2021
Registrierung bei der SEC
Mit Form 40FR12G vom 13. Januar 2021 wird Cresco berichtspflichtig bei der SEC. Am 10. Februar 2021 schloss die Aktie bei 16,90 US-Dollar, dem höchsten Schlusskurs unserer Datenreihe.
-
2024
Abkehr von 280E in der Steuererklärung
Cresco vertritt die Auffassung, nicht unter 280E zu fallen, zieht die Ausgaben ab und bildet dafür eine Rückstellung für ungewisse Steuern. Sie wächst bis Mitte 2026 auf 194,7 Mio. $.
-
2025
Neuer Kredit zu 12,5 Prozent
Ein Laufzeitkredit über 325 Mio. $ bis 2030 löst den alten über 360 Mio. $ ab. Die Schuld sinkt leicht, der Zins bleibt hoch und kostet rund 40,6 Mio. $ im Jahr.
-
2025
Ausstieg aus Kalifornien, Abschreibung in New York
Ende Oktober 2025 verlässt Cresco Kalifornien; im vierten Quartal schreibt es 93,5 Mio. $ auf New York ab. Der Jahresverlust für die Aktionäre steigt auf 135,4 Mio. $.
-
2026
Schedule III für medizinisches Cannabis
Ab dem 22. April 2026 fällt 280E für das medizinische Geschäft weg. Der Q2-Gewinn von 15,4 Mio. $ entsteht vor allem aus Steuer-Neubewertungen.
-
2026
Hauptversammlung am 30. Oktober
Abstimmung über Aktienzusammenlegung 5:1 bis 15:1, Umzug nach Delaware und eine längere Frist für die Supervoting-Aktien — Vorbereitung auf eine mögliche US-Börse.
Wie die Aktie auf unseren Tisch kam
Über die Foren-Hitliste von wallstreet-online, also die Liste der meistdiskutierten Aktien deutscher Privatanleger — Anfang Oktober 2026, dort unter dem US-Kürzel CRLBF. Eine solche Liste misst Aufmerksamkeit, nicht Qualität. Cannabis-Werte sind in deutschen Foren ein Dauerthema, seit Jahren mit derselben Hoffnung auf den großen Befreiungsschlag aus Washington. Wie unterschiedlich diese Hoffnung bei verschiedenen Firmen ausgeht, haben wir schon bei Canopy Growth und Tilray nachgerechnet — beides kanadische Produzenten, Cresco dagegen verdient sein Geld vollständig in den USA.
Unser hauseigener Aktien-Scanner liefert zwei Qualitätskennzahlen, die nüchtern ausfallen (Datenstand 2. Oktober 2026). Der Piotroski-F-Score — neun Ja-Nein-Fragen zur finanziellen Gesundheit, etwa ob Gewinn und Cashflow steigen und die Schulden sinken — liegt bei 3 von 9. Das ist schwach: Kerngesunde Firmen stehen bei 8 oder 9. Der Altman-Z-Wert, eine Formel, die aus Bilanz- und Ergebniszahlen eine Art Pleite-Thermometer macht, liegt bei minus 0,68. Werte unter 1,8 gelten als Gefahrenzone. Beide Zahlen sind Warnlampen, keine Urteile — aber sie sagen uns, wo wir genauer hinschauen müssen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was für Cresco spricht. Das Tagesgeschäft verdient Geld, bevor Zinsen, Steuern und Sonderposten anfallen. Das bereinigte EBITDA — grob das, was der Betrieb vor Abschreibungen, Zinsen, Steuern und Einmaleffekten abwirft, nach Rechnung des Unternehmens — lag 2025 bei 157,3 Millionen US-Dollar oder 24,0 Prozent des Umsatzes, 2024 bei 199,8 Millionen. Die Bruttomarge, also der Anteil, der nach den Herstellkosten übrig bleibt, lag 2025 bei 49,5 Prozent und im zweiten Quartal 2026 bei 50,2 Prozent. Der operative Mittelzufluss war 2023, 2024 und 2025 positiv: 58,6, 132,5 und 72,9 Millionen Dollar. Und das zweite Quartal 2026 brachte wieder Wachstum: Der Umsatz stieg um 5,9 Prozent auf 173,3 Millionen Dollar, vor allem durch neun übernommene Ausgabestellen in Pennsylvania, mehr Umsatz in den Läden in Ohio, wo Freizeit-Cannabis seit August 2024 verkauft wird, und mehr Großhandel in Massachusetts und Ohio.
Nun der Blick über die Jahre. Der Umsatz erreichte 2022 mit 842,7 Millionen Dollar seinen Höchststand und fiel danach drei Jahre in Folge auf 655,8 Millionen Dollar im Jahr 2025, ein Minus von 22 Prozent. Unter dem Strich stand in jedem der fünf Jahre von 2021 bis 2025 ein Verlust für die Aktionäre: minus 319,6, minus 212,0, minus 175,5, minus 74,4 und minus 135,4 Millionen Dollar.
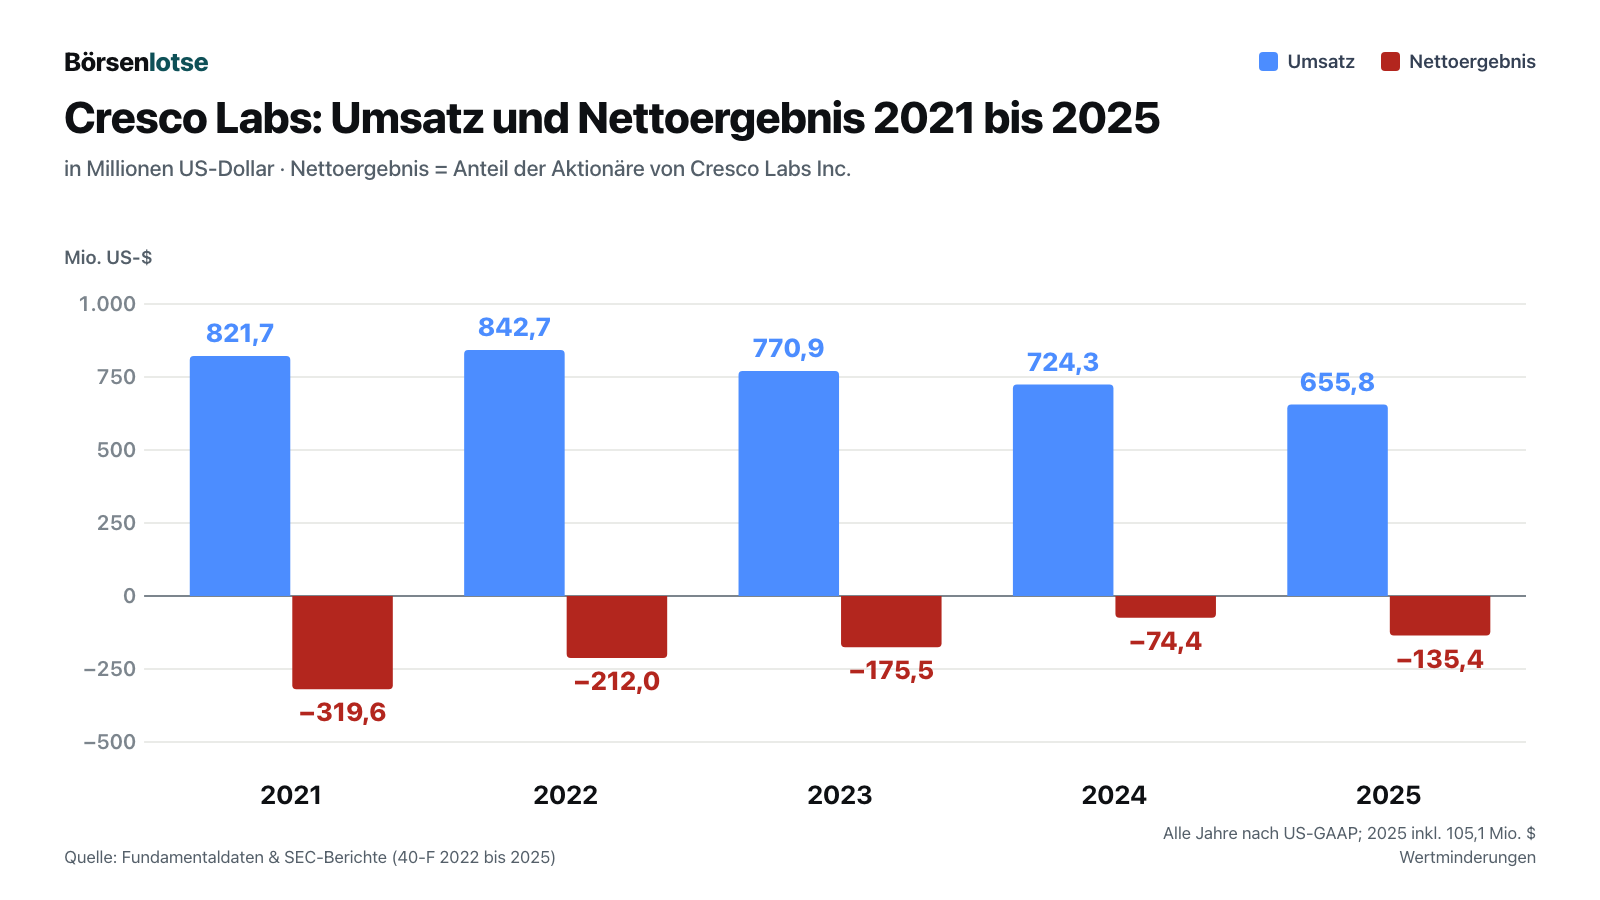
Der Verlust 2025 hat zwei große Sonderposten. Cresco schrieb 105,1 Millionen Dollar auf Firmenwert und Lizenzen ab, davon 93,5 Millionen auf das Geschäft in New York, weil die neuen Planungen den Buchwert nicht mehr trugen. Dazu kamen 16,4 Millionen Dollar Kosten für die vorzeitige Ablösung des alten Kredits. Beides sind Einmalposten, die Wertminderung kostet gar kein Geld — verrät aber etwas: In New York hat sich ein teurer Zukauf nicht so entwickelt, wie er bezahlt wurde.
Unbequeme Wahrheit Nr. 1: Der Gewinn im zweiten Quartal ist eine Buchung
Im zweiten Quartal 2026 meldete Cresco einen Nettogewinn von 15,4 Millionen Dollar, nach einem Verlust von 13,9 Millionen ein Jahr zuvor. Wer nur diese Zeile liest, sieht die Wende. Eine Zeile weiter oben steht etwas anderes: Vor Steuern machte Cresco einen Verlust von 3,6 Millionen Dollar. Den Gewinn hat erst die Steuerzeile erzeugt — ein Steuerertrag von 19,0 Millionen Dollar. Darin steckt ein Einmal-Ertrag von 26,7 Millionen, dem laufender Steueraufwand von rund 7,7 Millionen gegenübersteht (eigene Rechnung). Woher der Einmal-Ertrag kommt, steht im Zwischenabschluss:
„As a result of the change to qualifying state licensed medical cannabis, the Company has recorded a net tax benefit of $26.7 million during the three months ended June 30, 2026. The benefit includes a $22.1 million benefit related to remeasurement of the deferred tax assets related to the tax receivable agreement, and a $4.6 million benefit from the remeasurement of other deferred tax assets and liabilities.“
Übersetzung: „Infolge der Änderung für qualifiziertes, staatlich lizenziertes medizinisches Cannabis hat das Unternehmen in den drei Monaten bis zum 30. Juni 2026 einen Netto-Steuerertrag von 26,7 Millionen Dollar erfasst. Darin enthalten sind 22,1 Millionen Dollar aus der Neubewertung der latenten Steueransprüche im Zusammenhang mit der Steuerausgleichsvereinbarung und 4,6 Millionen Dollar aus der Neubewertung anderer latenter Steueransprüche und -schulden.“
— Cresco Labs, Zwischenabschluss zum 2. Quartal 2026 (6-K), Note 17
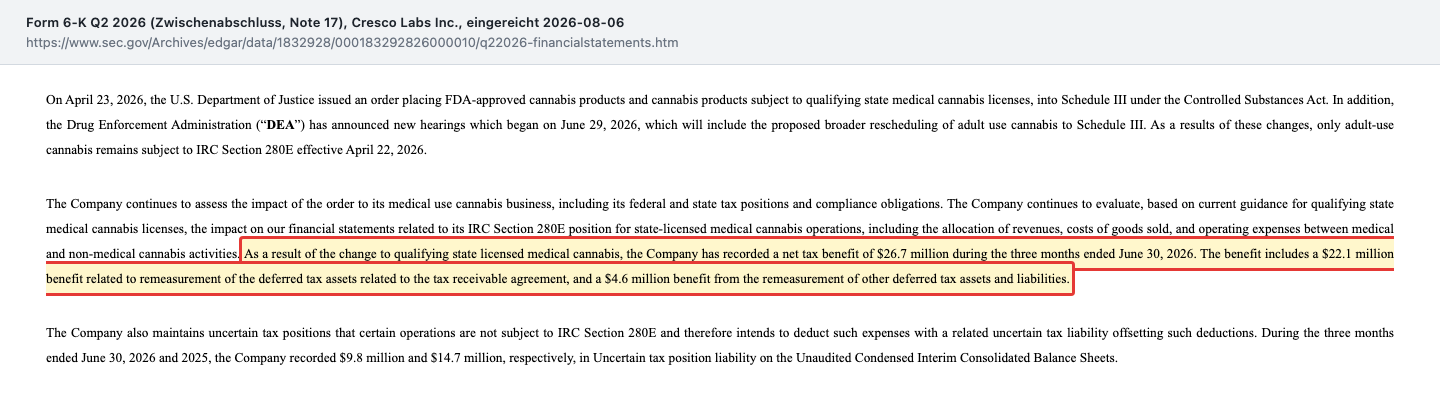
Übersetzen wir das. Eine latente Steuer ist eine Art Steuergutschein für die Zukunft, der in der Bilanz steht. Ändert sich das Steuerrecht, wird der Gutschein neu bewertet — und die Differenz läuft als Ertrag durch die Gewinnrechnung, ohne dass ein Dollar auf dem Konto ankommt. Der größte Brocken, 22,1 Millionen Dollar, hängt an der Steuerausgleichsvereinbarung, nach der Cresco einen Teil seiner Steuervorteile an frühere Eigentümer der Tochter Cresco Labs LLC weiterreicht. Der operative Mittelzufluss im zweiten Quartal 2026 lag bei 15,4 Millionen Dollar, im ersten Halbjahr 2026 zusammen bei nur 9,8 Millionen.
Das heißt nicht, dass Schedule III nichts bringt. Es heißt: Der erste Gewinn nach der Reform ist ein Einmaleffekt. Ob die laufende Steuerlast sinkt, zeigt sich erst in den nächsten Quartalen. Merke: Ein Gewinn, der in der Steuerzeile entsteht, ist eine Buchung, kein Geschäftserfolg.
Unbequeme Wahrheit Nr. 2: Eine Steuer auf Abruf
Jetzt wird es spannend, denn die Geschichte hat einen Vorlauf. Lange bevor Schedule III kam, hat Cresco eine neue Steuerposition eingenommen: Das Unternehmen vertritt seit 2024 die Auffassung, dass 280E auf sein Geschäft nicht anwendbar ist. So steht es im testierten Konzernabschluss 2025:
„During 2024, the Company adopted a tax position whereby its operations are not subject to IRC Section 280E and therefore intends to deduct such expenses with a related uncertain tax liability offsetting such deductions.“
Übersetzung: „Im Jahr 2024 hat das Unternehmen eine Steuerposition eingenommen, wonach seine Geschäftstätigkeit nicht unter Section 280E des US-Steuergesetzes fällt, und beabsichtigt daher, solche Aufwendungen abzuziehen — mit einer entsprechenden Verbindlichkeit für ungewisse Steuern, die diese Abzüge ausgleicht.“
— Cresco Labs, Konzernabschluss 2025 (40-F), Note 20 Provision for Income Taxes
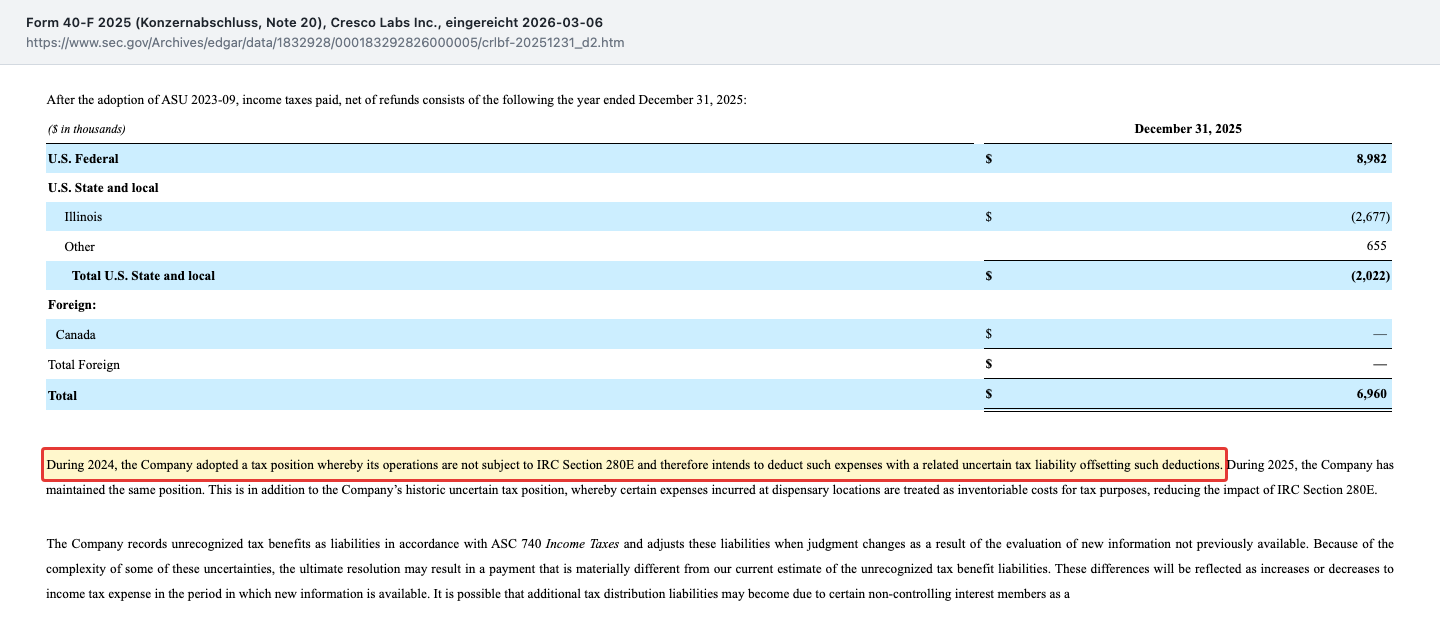
Im Klartext: Cresco zieht in seinen Steuererklärungen Ausgaben ab, die nach bisheriger Lesart unter 280E nicht absetzbar wären, und zahlt die Differenz nicht. Weil offen ist, ob die Steuerbehörden diese Auffassung akzeptieren, legt es den Betrag in der Bilanz zurück — als Rückstellung für ungewisse Steuerpositionen. Das Alltagsbild: Du ziehst in der Steuererklärung das Arbeitszimmer ab, obwohl offen ist, ob dein Finanzamt es anerkennt, und merkst dir den Betrag vorsichtshalber als mögliche Nachzahlung vor. Das Geld selbst liegt dabei nicht auf einem Extrakonto — Cresco verwendet es im Geschäft.
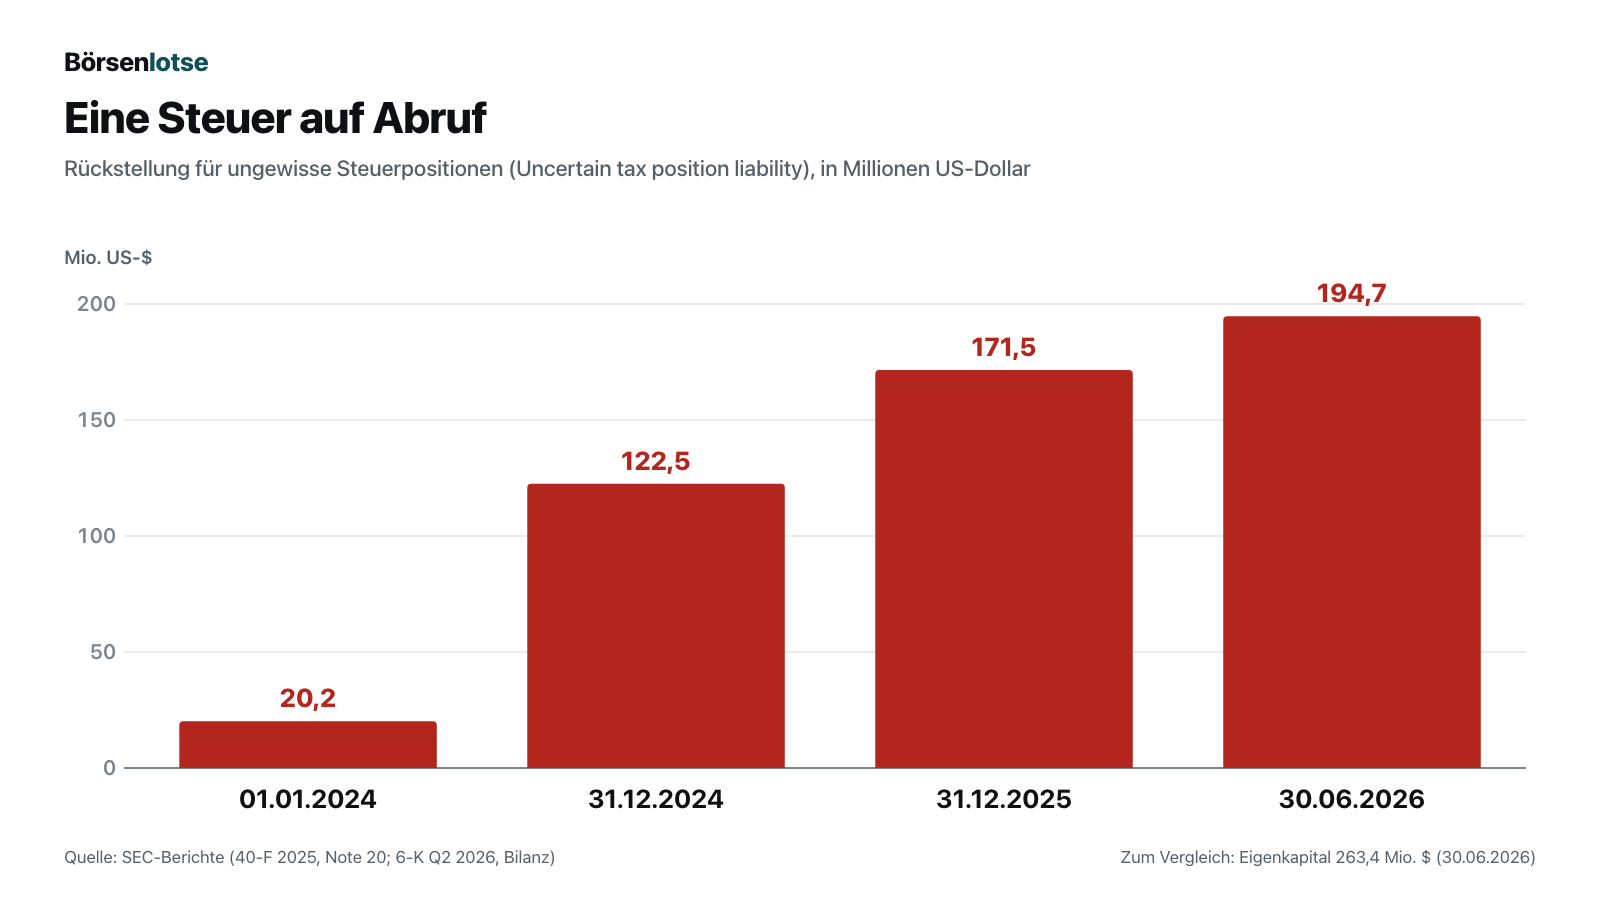
Zum 30. Juni 2026 stand diese Rückstellung bei 194,7 Millionen Dollar. Das sind drei Viertel des gesamten Eigenkapitals von 263,4 Millionen Dollar. Im Cashflow-Bericht taucht derselbe Mechanismus in der Zeile „Income taxes payable“ auf, also gebuchte, aber noch nicht überwiesene Steuern: plus 40,5 Millionen Dollar 2024, plus 41,4 Millionen 2025 und plus 22,2 Millionen im ersten Halbjahr 2026. Rechne den Posten aus dem operativen Mittelzufluss 2025 von 72,9 Millionen heraus, bleiben 31,5 Millionen — weniger als die 35,1 Millionen, die Cresco im selben Jahr in Sachanlagen investiert hat (eigene Rechnung). Ein Teil des Cashflows stammt also aus noch nicht gezahlten Steuern. Laut Konzernabschluss 2025 wird Cresco derzeit von US-Bundes-, Staats- und kanadischen Steuerbehörden geprüft; allein 2025 buchte Cresco 10,3 Millionen Dollar Zinsen und Strafzuschläge auf diese Rückstellung (2024: 4,7 Millionen). Neue Verbindlichkeiten aus diesen Prüfungen erwartete das Unternehmen zum Jahresende 2025 nicht.
Und hier kommt Schedule III ins Spiel — aber nur halb. Die Herabstufung betrifft medizinisches Cannabis, und Cresco wendet sie steuerlich ab dem 22. April 2026 an. Ob sie rückwirkend gilt, ist offen. Wie groß der medizinische Anteil am Umsatz ist, weist Cresco nicht gesondert aus — und damit auch nicht, wie viel Steuer die Reform im Jahr spart. Für Freizeit-Cannabis, das in Illinois, Massachusetts, Michigan, New York und Ohio verkauft wird, gilt 280E weiter; die Anhörung zur vollständigen Herabstufung lief vom 29. Juni bis 15. Juli 2026, das Ergebnis stand zum Stand des Quartalsberichts aus. Das Unternehmen schreibt dazu:
„The April 2026 federal rescheduling order has a material effect on our future results of operations, cash flows, and liquidity, particularly because it eliminates the application of IRC Section 280E to our state-licensed medical cannabis operations effective April 22, 2026.“
Übersetzung: „Die Herabstufungsanordnung des Bundes vom April 2026 hat wesentliche Auswirkungen auf unsere künftige Ertrags-, Finanz- und Liquiditätslage, insbesondere weil sie die Anwendung von Section 280E auf unser staatlich lizenziertes medizinisches Cannabisgeschäft mit Wirkung zum 22. April 2026 beendet.“
— Cresco Labs, Lagebericht (MD&A) zum 2. Quartal 2026 (6-K, Anlage 99.2), Abschnitt Income Taxes
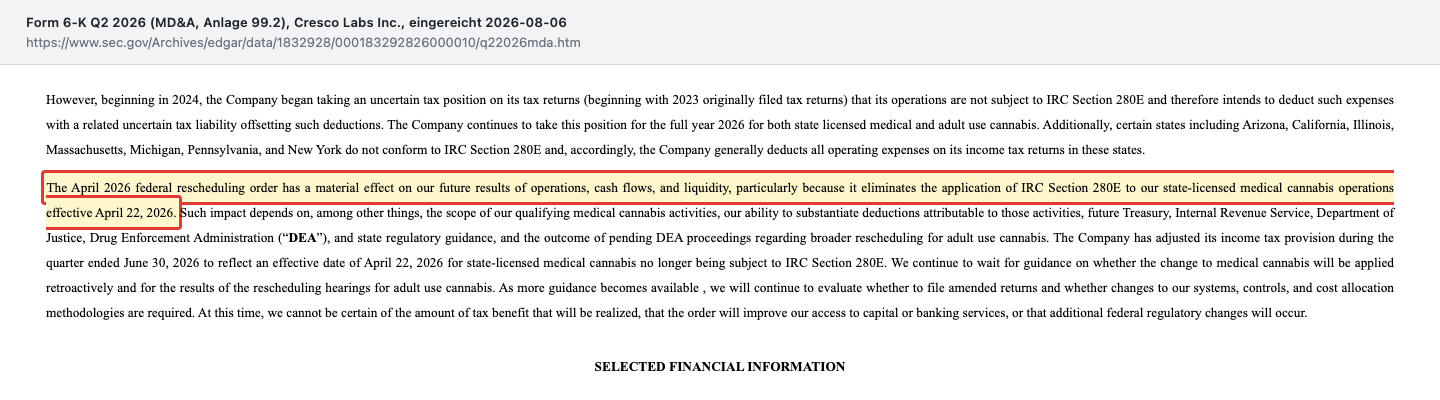
Damit liegt die eigentliche Frage offen auf dem Tisch. Gewinnt Cresco seine Steuerposition oder wird 280E rückwirkend aufgehoben, könnte ein Teil der 194,7 Millionen Dollar wieder aufgelöst werden — das wäre ein großer Schub für Eigenkapital und Gewinn. Verliert Cresco, wird aus der Rückstellung eine Rechnung, und dafür würden die freien Mittel von 32,9 Millionen Dollar (30. Juni 2026) bei Weitem nicht reichen. Merke: Eine Rückstellung ist eine Wette, deren Ausgang in der Bilanz schon eingepreist ist — nur die Auszahlung steht noch aus.
Unbequeme Wahrheit Nr. 3: Die Zinsen fressen den Betriebsgewinn
Im August 2025 hat Cresco seinen alten Kredit über 360 Millionen Dollar abgelöst. Der neue Senior Secured Term Loan — ein mit Firmenvermögen besicherter Laufzeitkredit — läuft über 325 Millionen Dollar bis zum 13. August 2030 und kostet 12,5 Prozent Zins im Jahr, quartalsweise in bar. Das sind rund 40,6 Millionen Dollar Zinsen pro Jahr allein für diesen Kredit (eigene Rechnung). Ausgezahlt wurden zudem nur 312 Millionen, weil der Kreditgeber 13 Millionen als Abschlag einbehielt. Der Lagebericht hält fest, dass der Zugang zu Banken und anderen Finanzdienstleistungen für die Branche unsicher bleibt; das dürfte den hohen Preis mit erklären (unsere Einschätzung).
Jetzt der Vergleich, auf den es ankommt. Im ersten Halbjahr 2026 erwirtschaftete Cresco ein Betriebsergebnis von 24,5 Millionen Dollar. Die Netto-Zinsaufwendungen im selben Zeitraum: 30,0 Millionen Dollar. Die Zinsdeckung — wie oft der Betriebsgewinn die Zinsen bezahlt — lag damit bei rund 0,8 (eigene Rechnung). 2025 war das Betriebsergebnis wegen der Abschreibungen sogar negativ; ohne die 105,1 Millionen Dollar Wertminderungen hätte es die Zinsen von 56,3 Millionen gerade 1,4-mal gedeckt. Das Alltagsbild: Dein Gehalt reicht für die Raten, aber für den Rest des Monats bleibt nichts.
Die Kasse ist entsprechend schmal. Zum 30. Juni 2026 hatte Cresco 32,9 Millionen Dollar frei verfügbare Mittel, dazu 34,5 Millionen gebundene. Dem stehen die Schulden aus dem Laufzeitkredit, einer Immobilienfinanzierung über 20,0 Millionen und einer Finanzierungsverbindlichkeit über 89,4 Millionen gegenüber, zusammen mit kleineren Posten 446,9 Millionen Dollar. Für die Zukäufe in Pennsylvania und anderswo waren zum selben Stichtag noch 41,4 Millionen Dollar an Kaufpreisen innerhalb von zwölf Monaten fällig. Cresco hat sich deshalb Spielraum verschafft: einen Kreditrahmen über 50 Millionen Dollar zu 7,99 Prozent seit Juni 2026, davon 1,4 Millionen gezogen, und seit Januar 2026 ein Programm, über das das Unternehmen an der Börse fortlaufend neue Aktien für bis zu 100 Millionen Dollar verkaufen darf. Bis zum 30. Juni 2026 hat Cresco daraus noch kein Geld eingenommen: Der Finanzierungs-Cashflow des ersten Halbjahrs enthält keinen Erlös aus Aktienverkäufen. Die Kreditauflagen hielt Cresco zum 30. Juni 2026 ein, und das Management erwartet, dass die Mittel für die nächsten zwölf Monate reichen.
Verwässerung — also die Frage, ob dein Stück vom Kuchen kleiner wird — ist bei Cresco ohnehin ein Thema. Zum 30. Juni 2026 gab es 355,6 Millionen der börsennotierten Aktien. Rechnet man alle anderen Gattungen und die Anteile ehemaliger Eigentümer an der Tochter Cresco Labs LLC ein, die in Aktien getauscht werden können, kommt das Unternehmen selbst auf 506,8 Millionen Aktien. Wer den Börsenwert nur mit den gehandelten Aktien rechnet, unterschätzt ihn um fast ein Drittel.
Unbequeme Wahrheit Nr. 4: Du kaufst Kapital, aber kaum Stimmen
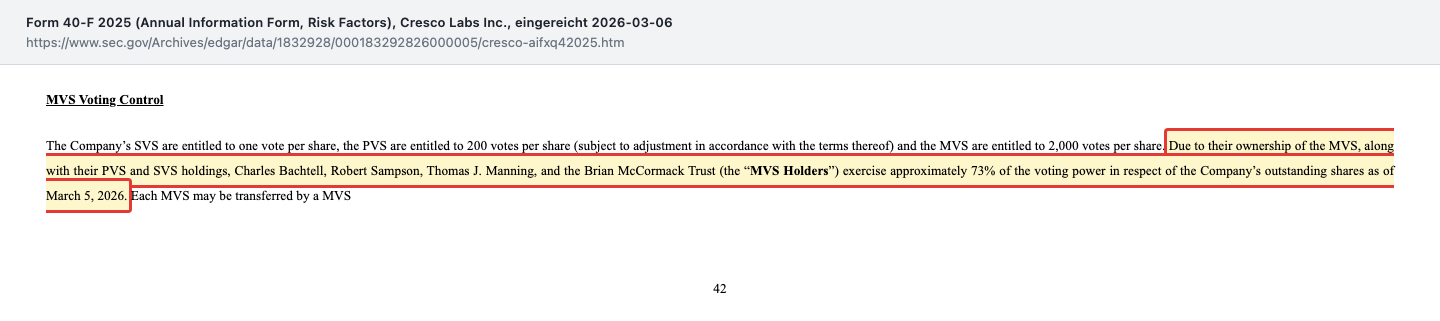
Cresco hat vier Aktiengattungen. Die gehandelte Aktie trägt eine Stimme, die sogenannten Proportionate Voting Shares je 200 und die 500.000 Super Voting Shares je 2.000 Stimmen. Diese Supervoting-Aktien liegen bei vier Inhabern aus dem Gründerkreis: Vorstandschef Charles Bachtell, Robert Sampson, Thomas J. Manning und dem Brian McCormack Trust. Das Ergebnis steht im Risikoteil des Jahresberichts:
„Due to their ownership of the MVS, along with their PVS and SVS holdings, Charles Bachtell, Robert Sampson, Thomas J. Manning, and the Brian McCormack Trust (the “MVS Holders”) exercise approximately 73% of the voting power in respect of the Company’s outstanding shares as of March 5, 2026.“
Übersetzung: „Aufgrund ihres Besitzes der Supervoting-Aktien sowie ihrer übrigen Aktien üben Charles Bachtell, Robert Sampson, Thomas J. Manning und der Brian McCormack Trust (die ‚MVS-Inhaber‘) zum 5. März 2026 rund 73 Prozent der Stimmrechte aus den ausstehenden Aktien des Unternehmens aus.“
— Cresco Labs, Annual Information Form 2025 (40-F), Risk Factors, MVS Voting Control
Das Alltagsbild: Du bist Miteigentümer eines Mehrfamilienhauses, aber in der Eigentümerversammlung stimmen vier Nachbarn mit fast drei Vierteln der Stimmen. Bisher gab es einen eingebauten Ausstieg: Sobald die Aktie an einer US-Börse notiert, müssen die Supervoting-Aktien bis zur ersten folgenden Hauptversammlung zurückgekauft und eingezogen werden. Genau diese Frist will Cresco nun verlängern. Am 30. Oktober 2026 stimmen die Aktionäre darüber ab, ob die Supervoting-Aktien erst bis zur dritten Hauptversammlung nach einer US-Notierung wegfallen. Im selben Paket stehen ein Zusammenlegen der Aktien im Verhältnis zwischen 5:1 und 15:1 — aus zehn Aktien zu je 0,67 Dollar wird zum Beispiel eine zu 6,70 Dollar, am Wert ändert das nichts —, eine neue Holding als Muttergesellschaft und deren Umzug nach Delaware. Ziel ist laut Einladung, Cresco für eine mögliche US-Börsennotierung vorzubereiten.
Fair ist: Für die Fristverlängerung braucht es auch die Mehrheit der Aktionäre ohne die Stimmen der Gründer, ein Sonderausschuss unabhängiger Verwaltungsräte hat das Paket geprüft, und wer seine Anteile an der Tochter Cresco Labs LLC in Aktien der neuen Holding tauscht, verzichtet auf künftige Zahlungen aus der Steuerausgleichsvereinbarung. Diese Verpflichtung stand zum 30. Juni 2026 mit 66,1 Millionen Dollar in der Bilanz. Merke: Bei Cresco kaufst du einen Anteil am Gewinn, aber kaum einen Anteil an den Entscheidungen.
Was die Aktie kostet
Zum Schlusskurs von 0,67 US-Dollar am 2. Oktober 2026 sind die 355,6 Millionen gehandelten Aktien rund 238 Millionen Dollar wert. Auf Basis aller 506,8 Millionen umgerechneten Aktien, wie das Unternehmen selbst rechnet, sind es rund 340 Millionen Dollar. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil Cresco über ein ganzes Jahr gerechnet keinen Gewinn macht. Gemessen am Umsatz der letzten vier Quartale bis Ende Juni 2026 von 651,1 Millionen Dollar kostet die Aktie rund das 0,5-Fache des Umsatzes — also wenig.
Billig ist sie trotzdem nur auf den ersten Blick. Zieht man die Finanzschulden von 446,9 Millionen Dollar hinzu und die Kasse von 67,4 Millionen ab, ergibt sich — ausgehend vom voll umgerechneten Börsenwert von rund 340 Millionen — ein Unternehmenswert von rund 720 Millionen Dollar. Das ist rund das 4,7-Fache des bereinigten EBITDA der letzten vier Quartale von 152,7 Millionen Dollar (eigene Rechnung). Zählt man die Steuerrückstellung von 194,7 Millionen als Schuld hinzu, steigt das Vielfache auf rund 6,0. Zum Vergleich mit der Vergangenheit: Am 10. Februar 2021 schloss die Aktie bei 16,90 Dollar, seither hat sie rund 96 Prozent verloren. Einen belastbaren Konsens von Analysten zum Kursziel liefern unsere Daten nicht.
Chancen und Risiken auf einen Blick
Was für Cresco Labs spricht:
- Das Tagesgeschäft trägt: bereinigtes EBITDA von 157,3 Millionen Dollar im Jahr 2025, Bruttomarge um 50 Prozent, operativer Mittelzufluss in jedem Jahr von 2023 bis 2025.
- Seit dem 22. April 2026 entfällt 280E für das medizinische Geschäft; eine vollständige Herabstufung würde auch das Freizeitgeschäft entlasten.
- Gewinnt Cresco seine Steuerposition oder gilt die Reform rückwirkend, könnte ein Teil der Rückstellung von 194,7 Millionen Dollar aufgelöst werden.
- Wachstum über Zukäufe und neue Märkte: neun Ausgabestellen in Pennsylvania, wachsende Läden in Ohio, erste Produkte in Kentucky seit Juni 2026.
- Bewertung von rund dem 0,5-Fachen des Umsatzes und rund dem 4,7-Fachen des bereinigten EBITDA (Kurs vom 2. Oktober 2026).
Was gegen Cresco Labs spricht:
- Der Umsatz fiel von 842,7 Millionen Dollar (2022) auf 655,8 Millionen (2025); fünf Verlustjahre in Folge.
- Der Gewinn im zweiten Quartal 2026 stammt aus einer Steuer-Neubewertung, vor Steuern stand ein Verlust von 3,6 Millionen Dollar.
- Die Rückstellung für ungewisse Steuern von 194,7 Millionen Dollar entspricht drei Vierteln des Eigenkapitals; Steuerprüfungen laufen.
- Im ersten Halbjahr 2026 deckte das Betriebsergebnis die Zinsen nicht; der Laufzeitkredit über 325 Millionen kostet 12,5 Prozent.
- Die Gründer halten rund 73 Prozent der Stimmrechte (Stand 5. März 2026), die Ausstiegsfrist für ihre Supervoting-Aktien soll verlängert werden.
- Die Finanzchefin ist zum 3. September 2026 ausgeschieden, ein Nachfolger wird gesucht; Freizeit-Cannabis bleibt auf Bundesebene verboten.
Ein menschliches Fazit
Erinnerst du dich an die Fokussierungsillusion vom Anfang? Schedule III war für Cannabis-Anleger jahrelang das eine Ereignis, nach dem alles gut wird. Jetzt ist ein Teil davon da, und die Berichte von Cresco zeigen, was die Illusion verdeckt hat: Die Reform hilft dem Geschäft, aber sie bezahlt keine Zinsen von 12,5 Prozent, sie löst eine Steuerrückstellung von 194,7 Millionen Dollar nicht von selbst auf, und sie gibt dir keine Stimmen in der Hauptversammlung. Der erste Gewinn nach der Reform war eine Buchung.
Das muss nicht schlecht ausgehen. Cresco hat ein Geschäft, das vor Zinsen und Steuern verdient, eigene Marken und einen erklärten Plan Richtung US-Börse. Die nächsten Prüfsteine sind konkret: die Hauptversammlung am 30. Oktober 2026 mit Aktienzusammenlegung, Umzug nach Delaware und Supervoting-Frist, und der Bericht zum dritten Quartal, den Cresco im vergangenen Jahr am 7. November eingereicht hat — dort steht, ob die Steuerrückstellung weiter wächst, ob die noch nicht gezahlten Steuern im Cashflow weiter zunehmen und ob das Betriebsergebnis die Zinsen wieder deckt. Wer bei Cresco nur auf Washington schaut, sieht ein Drittel des Bildes. Was du daraus machst, ist deine Entscheidung.
Quellen
- Cresco Labs — Zwischenabschluss zum 2. Quartal 2026, Lagebericht (MD&A) und Ergebnismitteilung (Quartalsbericht 6-K, eingereicht 6. August 2026; jüngster Periodenbericht)
- Cresco Labs — Konzernabschluss 2025, Lagebericht 2025, Annual Information Form 2025 und Ergebnismitteilung zum 4. Quartal 2025 (Jahresbericht 40-F, eingereicht 6. März 2026)
- Einladung und Management Information Circular zur Hauptversammlung am 30. Oktober 2026 (6-K, eingereicht 30. September 2026)
- Mitteilung zum At-the-Market-Programm über bis zu 100 Millionen US-Dollar (6-K, eingereicht 2. Februar 2026)
- Senior Secured Term Loan vom 13. August 2025 (6-K, eingereicht 22. September 2025)
- Jahresberichte 40-F 2021 bis 2024 und Registrierung 40FR12G vom 13. Januar 2021: SEC EDGAR, Cresco Labs Inc. (CIK 0001832928)
- Quelle: Fundamentaldaten & SEC-Berichte (40-F/6-K); Kurse aus den Fundamentaldaten, Schlusskurse im US-Freiverkehr (CRLBF)
Diese Analyse ist eine journalistische Einordnung auf Basis öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Sie enthält keine Aussagen über gesundheitliche Wirkungen von Cannabis. Aktien können an Wert verlieren, bis hin zum Totalverlust. Alle Zahlen tragen den Stand ihrer Quelle; Kursangaben sind datierte Momentaufnahmen. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 821,7 | 842,7 | 770,9 | 724,3 | 655,8 |
| Betriebsergebnis (EBIT) | 87,8 | 56,9 | 62,9 | 109,3 | 76,9 |
| Nettogewinn | -319,6 | -212,0 | -175,5 | -74,4 | -135,4 |
| Nettomarge | -38,9 % | -25,2 % | -22,8 % | -10,3 % | -20,6 % |
| Gewinn je Aktie | -1,17 $ | -0,70 $ | -0,52 $ | -0,21 $ | -0,38 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Tagesgeschäft positiv
- Bereinigtes EBITDA von 157,3 Millionen Dollar 2025 (24,0 Prozent vom Umsatz) und 39,5 Millionen im zweiten Quartal 2026, Bruttomarge um 50 Prozent, operativer Mittelzufluss von 2023 bis 2025 in jedem Jahr positiv.
- Umsatz und Ergebnis negativ
- Umsatz von 842,7 Millionen Dollar (2022) auf 655,8 Millionen (2025) gesunken, Nettoergebnis für die Aktionäre von 2021 bis 2025 jedes Jahr negativ. Der Quartalsgewinn von 15,4 Millionen im Q2 2026 stammt aus einem Steuerertrag, vor Steuern stand ein Verlust von 3,6 Millionen.
- Steuerrisiko negativ
- Rückstellung für ungewisse Steuern von 194,7 Millionen Dollar zum 30. Juni 2026, weil Cresco seit 2024 die Auffassung vertritt, nicht unter 280E zu fallen. Steuerprüfungen laufen; ob Schedule III rückwirkend gilt, ist offen.
- Schulden und Zinsen negativ
- Laufzeitkredit über 325 Millionen Dollar zu 12,5 Prozent bis 2030. Im ersten Halbjahr 2026 lag das Betriebsergebnis von 24,5 Millionen unter den Netto-Zinsen von 30,0 Millionen; freie Mittel 32,9 Millionen Dollar.
- Bundesreform positiv
- Seit dem 22. April 2026 entfällt 280E für staatlich lizenziertes medizinisches Cannabis; die Anhörung zur vollständigen Herabstufung lief bis 15. Juli 2026. Das verbessert die laufende Steuerlast, Ausmaß und Zeitpunkt sind laut Unternehmen ungewiss.
- Aktionärsrechte negativ
- Die Gründer halten rund 73 Prozent der Stimmrechte (5. März 2026). Am 30. Oktober 2026 soll die Frist für den Wegfall ihrer Supervoting-Aktien nach einer US-Notierung verlängert werden — bis zur dritten statt zur ersten Hauptversammlung danach; dafür ist auch die Mehrheit ohne ihre Stimmen nötig.
Cresco Labs verdient im Tagesgeschäft Geld und profitiert seit April 2026 davon, dass 280E für medizinisches Cannabis wegfällt. Doch der Umsatz sinkt seit 2022, der erste Quartalsgewinn nach der Reform ist eine Steuerbuchung, eine Rückstellung für ungewisse Steuern von 194,7 Millionen Dollar wartet auf ihre Klärung, und die Zinsen auf 325 Millionen Dollar Kredit übersteigen das Betriebsergebnis des ersten Halbjahrs 2026. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht für ein schlechtes Geschäft — Cresco verdient im Tagesgeschäft vor Zinsen, Steuern und Sonderposten Geld und hat eigene Marken. Rot steht für zwei belegte Substanzrisiken in der Finanzierung: Im ersten Halbjahr 2026 deckte das Betriebsergebnis von 24,5 Millionen Dollar die Netto-Zinsen von 30,0 Millionen nicht, die Zinsdeckung lag damit unter eins; und eine Rückstellung für ungewisse Steuern von 194,7 Millionen Dollar steht einem Eigenkapital von 263,4 Millionen und freien Mitteln von 32,9 Millionen gegenüber. Beides kann sich drehen — wenn Schedule III die Steuerlast spürbar senkt, die Steuerposition hält oder die Zinslast sinkt. Bis die Berichte das zeigen, gilt nach unserer Regel die vorsichtigere Stufe. Der niedrige Kurs ändert daran nichts; er ist ein Preisargument, kein Qualitätsargument.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Anfang Oktober 2026, dort unter dem US-Kürzel CRLBF. Der rote Faden ist die Fokussierungsillusion: Ein einzelnes Ereignis — Schedule III — wirkt wichtiger, als es für die Bilanz ist.
- Zur Beleglage: Cresco Labs ist bei der SEC als kanadischer Emittent registriert (CIK 0001832928) und berichtet mit dem Jahresbericht 40-F und Quartalsberichten als 6-K. Die US-Notierung CRLBF ist außerbörslich (OTCQX), die Heimatbörse ist die kanadische CSE. Jüngster ausgewerteter Periodenbericht: 6-K zum 2. Quartal 2026 vom 6. August 2026; danach bis 4. Oktober 2026 nur der 6-K vom 30. September 2026 mit der Einladung zur Hauptversammlung.
- Eigene Berechnungen: Zinsdeckung im ersten Halbjahr 2026 (24,5 durch 30,0 Millionen Dollar) und 2025 ohne Wertminderungen (77,1 durch 56,3 Millionen), jährliche Barzinsen des Laufzeitkredits (12,5 Prozent auf 325 Millionen), operativer Mittelzufluss 2025 ohne den Anstieg der Steuerverbindlichkeiten, Börsenwert, Unternehmenswert und Vielfache. Umsatz und bereinigtes EBITDA der letzten vier Quartale: Q3 2025 bis Q2 2026 laut Ergebnismitteilungen (164,9 + 161,6 + 151,3 + 173,3 bzw. 39,8 + 40,4 + 32,9 + 39,5 Millionen Dollar).
- Bereinigtes EBITDA ist eine Kennzahl des Unternehmens außerhalb der US-Bilanzregeln; sie lässt unter anderem Zinsen, Steuern, Abschreibungen, Wertminderungen, aktienbasierte Vergütung und Kosten für Zukäufe weg. Alle Jahreszahlen 2021 bis 2025 stammen aus Konzernabschlüssen nach US-GAAP (40-F 2022 bis 2025).
- Verwechslungsgefahr: Das kanadische Börsenkürzel CL von Cresco Labs ist nicht das US-Kürzel CL des Konsumgüterherstellers Colgate-Palmolive. Diese Analyse enthält keine Aussagen über gesundheitliche Wirkungen von Cannabis.
Aktien-Wächter
Diese Analyse ist Stand 4. Oktober 2026. Was sich seitdem bei CRLBF geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Cresco Labs Inc. (CRLBF) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Cresco Labs aus Chicago baut in den USA Cannabis an, verarbeitet es zu Markenprodukten wie Cresco, High Supply oder Mindy’s und verkauft es über eigene Sunnyside-Ausgabestellen und an fremde Händler. Am 6. August 2026 betrieb das Unternehmen 89 Ausgabestellen und 13 Anbau- und Verarbeitungsstätten in acht Bundesstaaten. Der Umsatz lag 2025 bei 655,8 Millionen Dollar.
Cannabis ist in den USA auf Bundesebene weiter verboten, die großen US-Börsen nehmen solche Firmen nicht auf. Cresco ist deshalb eine Gesellschaft aus British Columbia, notiert an der kanadischen Börse CSE (Kürzel CL) und wird in den USA außerbörslich als CRLBF gehandelt. Bei der SEC berichtet Cresco mit dem Jahresbericht 40-F und Quartalsberichten als 6-K.
280E ist eine US-Steuerregel: Firmen, die mit Stoffen aus Schedule I oder II handeln, dürfen gewöhnliche Betriebsausgaben nicht absetzen. Seit April 2026 steht medizinisches Cannabis aus Landesprogrammen in Schedule III; seit dem 22. April 2026 fällt 280E für dieses Geschäft auch rechtlich weg. Für Freizeit-Cannabis gilt die Regel rechtlich weiter.
Nur nach Steuern. Cresco wies einen Nettogewinn von 15,4 Millionen Dollar aus, vor Steuern aber einen Verlust von 3,6 Millionen. Den Unterschied machte ein Steuerertrag von 19,0 Millionen Dollar. Darin steckt ein Einmal-Ertrag von 26,7 Millionen aus Neubewertungen latenter Steuern nach der Schedule-III-Einstufung, davon 22,1 Millionen zur Steuerausgleichsvereinbarung; dem steht laufender Steueraufwand von rund 7,7 Millionen gegenüber (eigene Rechnung).
Seit 2024 vertritt Cresco die Auffassung, nicht unter 280E zu fallen, zieht die Ausgaben ab und zahlt die Differenz nicht. Weil der Ausgang offen ist, steht dafür eine Rückstellung in der Bilanz: 194,7 Millionen Dollar zum 30. Juni 2026. Steuerbehörden prüfen das Unternehmen; verliert Cresco, wird daraus eine Zahlung.
Zum 30. Juni 2026 standen Finanzschulden von 446,9 Millionen Dollar in der Bilanz, darunter ein Laufzeitkredit über 325 Millionen zu 12,5 Prozent Zins bis August 2030. Frei verfügbar waren 32,9 Millionen Dollar, dazu 34,5 Millionen gebundene Mittel und ein Kreditrahmen über 50 Millionen Dollar, von dem 1,4 Millionen gezogen waren.
Über ein Zusammenlegen der Aktien im Verhältnis zwischen 5:1 und 15:1, eine neue Holding als Muttergesellschaft, deren Umzug nach Delaware und eine längere Frist für die Supervoting-Aktien der Gründer: Sie sollen erst bis zur dritten statt zur ersten Hauptversammlung nach einer US-Börsennotierung wegfallen. Die Gründer halten rund 73 Prozent der Stimmrechte (Stand 5. März 2026); für die Fristverlängerung ist zusätzlich die Mehrheit ohne ihre Stimmen nötig.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.