BP-Aktie: Schuldenziel erreicht, wieder 4 Milliarden abgeschrieben — noch kein Rentenschein
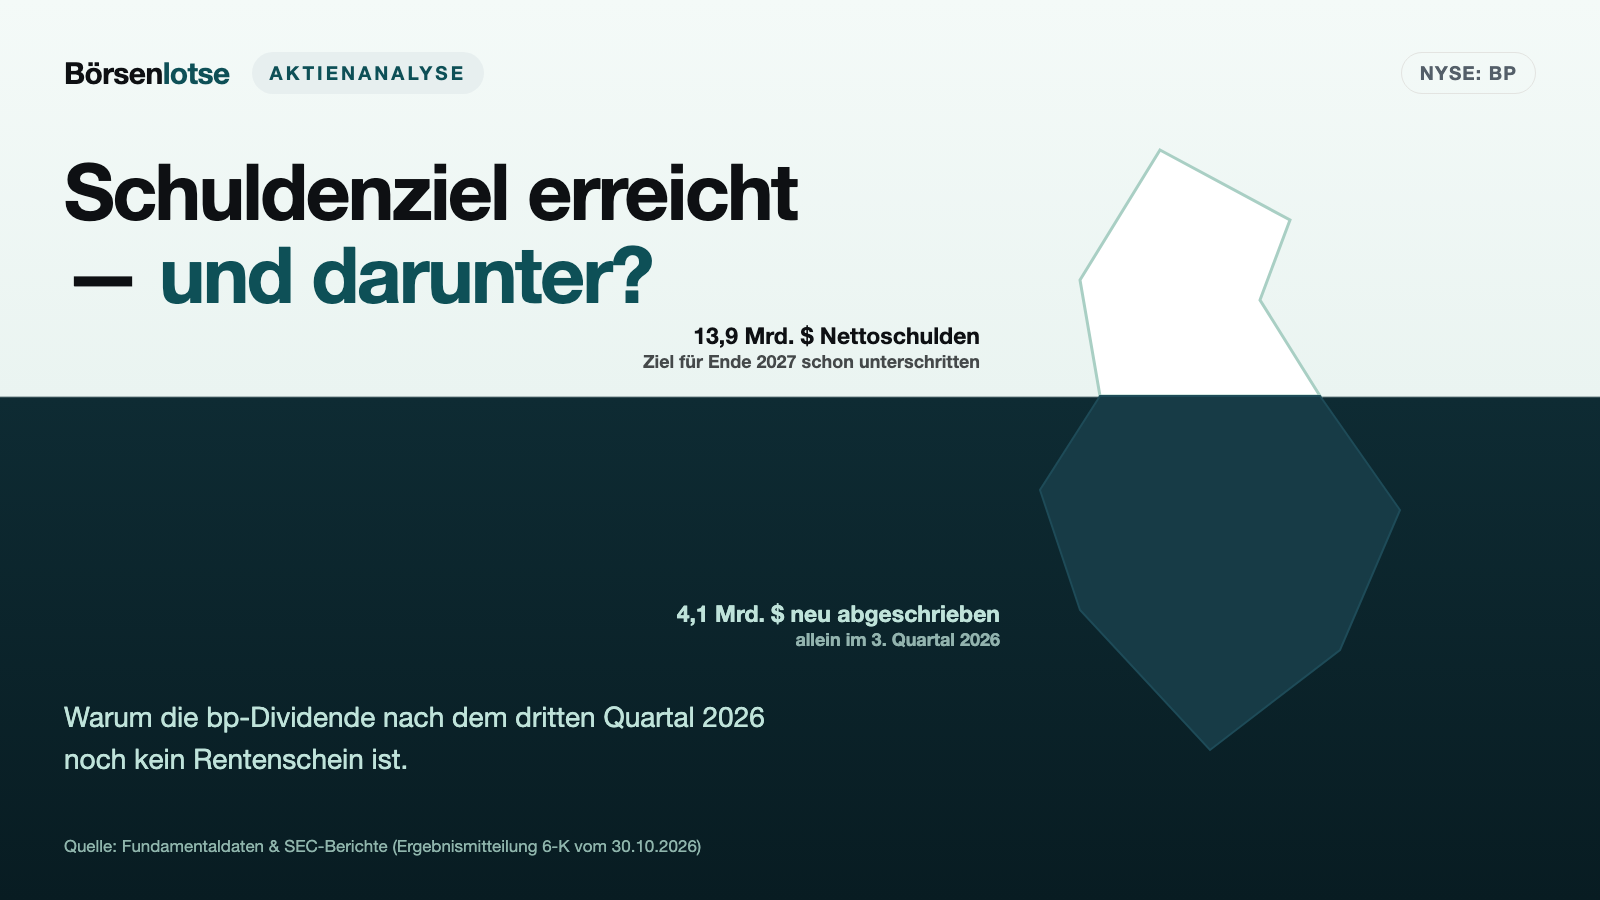
Mehr als ein Jahr früher als geplant liegt bp mit 13,9 Milliarden US-Dollar Nettoverschuldung unter seinem Schuldenziel für Ende 2027 — und schreibt im selben Quartal erneut 4,1 Milliarden ab, überwiegend auf seine Zukunftsgeschäfte. Den bereinigten Quartalsgewinn von 8,5 Milliarden US-Dollar tragen vor allem höhere Raffineriemargen und ein starker Gas-Handel. Am 15. Dezember 2026 will bp seine Pläne und seinen Kapitalrahmen vorlegen — der nächste Prüftermin für eine Dividende, die sich für viele wie ein sicherer Rentenschein anfühlt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 20. November 2026
- Schlusskurs
- 42,80 $ -1,00 %
- Marktkapitalisierung
- 110,2 Mrd. $
- KGV
- 20,5
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Kursentwicklung seit 30. Oktober 2026: -15,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 33,30 $ bis 51,30 $ · Letzter Kurs: 42,80 $ (Stand: 20. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Dividendenfalle
Alle drei Monate landet sie pünktlich auf dem Konto, fast wie eine Rentenzahlung: die bp-Dividende. Wie viel davon in diesem Quartal verdient war, steht nicht auf dem Kontoauszug. Und genau dort beginnt das Problem, denn es gibt eine Sorte Aktie, bei der das Nachdenken oft schon aufhört, bevor es angefangen hat. Ein Weltkonzern, den jeder kennt, eine Ausschüttung, die es gefühlt seit immer gibt, und eine Rendite, die deutlich über dem Sparbuch liegt. Das fühlt sich nicht nach Risiko an, sondern nach Rente.
Genau das ist die Dividendenfalle: Wir verwechseln „regelmäßig“ mit „verdient“. Eine Ausschüttung ist ein Beschluss des Vorstands, kein Naturgesetz. Sie kann aus dem Gewinn kommen, aus der Kasse, aus dem Verkauf von Firmenteilen oder aus neuen Schulden — dem Überweisungsträger sieht man das nicht an.
Machen wir also einen Deal. Ich zeige dir, was in den Originalberichten von bp an die US-Börsenaufsicht SEC steht — im Jahresbericht für 2025, im Zwischenbericht für das erste Halbjahr 2026 und in der Ergebnismitteilung zum dritten Quartal 2026 — und du entscheidest danach selbst, ob das Sicherheitsgefühl trägt. Das Spannungsfeld, das uns durch den ganzen Text begleitet, lautet: Die Kasse von bp stimmt seit Jahren. Die Gewinn- und Verlustrechnung tat es zwei Jahre lang nicht.
Die Firmengeschichte für Anleger
-
2016
Vergleich mit den USA und fünf Golfstaaten
Der Vergleich verteilt die Zahlungen über viele Jahre; Ende 2025 standen noch Raten über sieben bis acht Jahre aus. Für Aktionäre heißt das: ein fester Abfluss von rund einer Milliarde Dollar im Jahr, unabhängig vom Ölpreis.
-
2022
Rosneft-Beteiligung auf null gesetzt
Seit dem ersten Quartal 2022 steht das Russlandgeschäft mit Buchwert null in den Büchern. Der Anteil ist nicht verkäuflich, Dividenden werden nicht als Ertrag erfasst.
-
2023
Ergebnis von 15.239 Millionen Dollar
5,27 US-Dollar je Hinterlegungsschein — mehr als die bereinigte Rechnung auswies. Es blieb der letzte Jahrgang, in dem das ausgewiesene Ergebnis über dem bereinigten lag.
-
2024
Ergebnis bricht auf 381 Millionen Dollar ein
5.633 Mio. US-Dollar Wertberichtigungen zehren das Ergebnis auf. Ausgeschüttet wurden trotzdem 5,0 Mrd. Dividende und 7,1 Mrd. Aktienrückkäufe.
-
2025
Castrol-Verkauf und Führungswechsel
Im Dezember 2025 tritt der Vorstandschef ab; bp vereinbart, 65 Prozent an Castrol für rund 6 Mrd. Dollar netto an Stonepeak zu verkaufen. Das Geld soll Schulden tilgen, nicht ausgeschüttet werden.
-
2026
Rückkäufe gestrichen, Chair ausgetauscht, Schuldenziel erreicht
Februar: Rückkäufe ausgesetzt. Mai: Chair abberufen, September: Nachfolger fest berufen. Ende September: Nettoschulden 13,9 Mrd. Dollar, im Quartal erneut 4 Mrd. abgeschrieben.
Das dritte Quartal 2026: Schuldenziel erreicht, Abschreibungen zurück
Diese Analyse erschien zuerst im August 2026 auf Grundlage des Halbjahresberichts und ließ drei Fragen offen: ob die Nettoverschuldung endlich sinkt, ob die Serie der Milliardenabschreibungen endet und wie viel vom Gewinnsprung aus dem Markt kommt. Am 30. Oktober 2026 hat bp die Ergebnismitteilung zum dritten Quartal und zu den ersten neun Monaten 2026 vorgelegt (Pflichtmeldung auf Formular 6-K). Sie beantwortet die erste Frage klar mit Ja, die zweite mit Nein — und die dritte so, wie wir es befürchtet hatten.
Die Kasse. Aus dem laufenden Geschäft flossen im dritten Quartal 14.829 Millionen US-Dollar zu (Vorquartal: 10.858 Millionen, Vorjahresquartal: 7.786 Millionen), in den ersten neun Monaten 28.547 Millionen. Die Investitionen sanken im Quartal auf 3.036 Millionen. Die Nettoverschuldung fiel binnen drei Monaten von 22.251 auf 13.870 Millionen US-Dollar, der Verschuldungsgrad (Gearing, Nettoschulden im Verhältnis zu Nettoschulden plus Eigenkapital) von 22,6 auf 14,8 Prozent. Damit liegt bp schon zum 30. September 2026 unter der Zielspanne von 14 bis 18 Milliarden US-Dollar, die eigentlich erst Ende 2027 erreicht sein sollte. Die Vorstandschefin Meg O'Neill schreibt dazu:
„We have now delivered our net debt and structural cost reductions targets and have line of sight on the remaining two of the four primary financial targets we set ourselves for 2027.“
Übersetzung: „Wir haben die Ziele für die Nettoverschuldung und für die strukturellen Kostensenkungen jetzt erreicht und haben die beiden übrigen der vier wichtigsten Finanzziele, die wir uns für 2027 gesetzt haben, in Sichtweite.“
— bp p.l.c., Ergebnismitteilung zum dritten Quartal 2026 auf Formular 6-K, eingereicht am 30. Oktober 2026
Für die strukturellen Kostensenkungen weist dieselbe Mitteilung kumuliert 3.984 Millionen US-Dollar gegenüber dem Stand von 2023 aus, ohne die verkaufte Raffinerie Gelsenkirchen. Und sie schränkt selbst ein: Rechnet man Hybridkapital, Leasingverbindlichkeiten und die Golf-Verpflichtungen zur Nettoverschuldung hinzu, sank dieser Block gegenüber dem zweiten Quartal um 9,3 Milliarden US-Dollar — „we are still too leveraged“, heißt es im Bericht, bp sei immer noch zu hoch verschuldet, und die Bilanz zu stärken bleibe die wichtigste Aufgabe.
Das Ergebnis. Bereinigt um Lagerwerteffekte und Sondereffekte (underlying replacement cost profit) verdiente bp im dritten Quartal 8.458 Millionen US-Dollar nach 5.732 Millionen im Vorquartal und 2.210 Millionen im Vorjahresquartal, das sind 3,26 US-Dollar je ADS. In der Gewinn- und Verlustrechnung blieben den bp-Aktionären 4.696 Millionen US-Dollar, in neun Monaten 12.449 Millionen. Der Abstand zwischen beiden Zahlen hat einen Namen, den diese Analyse schon kennt: Wertberichtigungen von 4,1 Milliarden US-Dollar vor Steuern allein im dritten Quartal (nach Steuern 4,0 Milliarden), in neun Monaten 5,3 Milliarden — wieder überwiegend in den Transformationsgeschäften des Segments Gas und kohlenstoffarme Energie. Die Vorstandschefin benennt es ohne Umschweife:
„But this quarter we recognized $4.0 billion of impairments linked largely to transition businesses; we know we need to be better stewards of our shareholders' capital.“
Übersetzung: „Aber in diesem Quartal haben wir Wertberichtigungen von 4,0 Milliarden Dollar erfasst, die größtenteils mit Transformationsgeschäften zusammenhängen; wir wissen, dass wir sorgsamer mit dem Kapital unserer Aktionäre umgehen müssen.“
— bp p.l.c., Ergebnismitteilung zum dritten Quartal 2026 auf Formular 6-K
Woher der Gewinn kommt. Der Bericht nennt als Haupttreiber gegenüber dem Vorquartal deutlich höhere realisierte Raffineriemargen und ein deutlich höheres Ergebnis im Gas-Handel. Allein der Raffineriebereich (products) legte bereinigt um 2,5 Milliarden US-Dollar zu, während das Endkundengeschäft mit Tankstellen, Castrol und Logistik um 0,5 Milliarden schwächer lief. Rechnen wir die Segmente gegeneinander: Vor Zinsen und Steuern stieg das bereinigte Ergebnis gegenüber dem Vorquartal um 3.131 Millionen US-Dollar (13.443 nach 10.312 Millionen). Das Gas-Segment mit höheren Erlösen und deutlich besserem Gas-Handel legte um 1.061 Millionen zu, Raffinerie und Endkunden zusammen um 1.994 Millionen, die Ölförderung lag mit minus 47 Millionen praktisch unverändert; die restlichen 123 Millionen entfallen auf den Konzernbereich mit Zentralkosten. Der Zuwachs steckt also fast vollständig in den Geschäften, deren Ergebnis an Margen, Preisen und Handel hängt. Die Vorstandschefin selbst ordnet ein, die Zahlen seien „supported by the higher-price, higher-margin environment and some good progress on performance improvement“ — getragen vom Umfeld hoher Preise und Margen und von „einigen guten Fortschritten“ im Betrieb. Fair ist auch das: Die Anlagenverfügbarkeit im Fördergeschäft stieg auf 95,3 Prozent (Vorquartal: 92,4 Prozent), die Raffinerieverfügbarkeit auf 96,5 Prozent. Für das vierte Quartal erwartet bp im Endkundengeschäft aber ein deutlich niedrigeres Ergebnis und in den Raffinerien nur noch 1.160 bis 1.210 Tausend Barrel Durchsatz je Tag nach 1.396 im dritten Quartal, weil Gelsenkirchen fehlt und mehr Wartung ansteht.
Wohin das Geld als Nächstes geht. Vorrangig nicht in Aktienrückkäufe. Kurz vor der Quartalsmitteilung hat bp mit dem Bundesstaat Louisiana vereinbart, die Vergleichszusagen aus der Ölkatastrophe von 2010 schneller zu erfüllen; für den dabei genannten Vergleich über 350 Millionen US-Dollar steht der Zahlungstermin noch nicht fest. Die Absicht des Vorstands ist eindeutig formuliert:
„Our intent is now to prioritize the use of excess cashflow to address our remaining Deepwater Horizon liabilities in full.“
Übersetzung: „Unsere Absicht ist es nun, überschüssige Mittelzuflüsse vorrangig dafür einzusetzen, die verbleibenden Verpflichtungen aus Deepwater Horizon vollständig abzulösen.“
— bp p.l.c., Ergebnismitteilung zum dritten Quartal 2026 auf Formular 6-K
Die Dividende bleibt bei 8,660 Cent je Stammaktie, zahlbar am 18. Dezember 2026. Am 15. Dezember 2026 will bp Strategie, Kapitalrahmen und neue Ziele vorstellen. Erst dann wird sich zeigen, ob und wann Rückkäufe zurückkehren — die Ergebnismitteilung sagt dazu nichts.
Was uns fehlt. Eine wörtliche Mitschrift der Telefonkonferenz mit Analysten vom 30. Oktober 2026 war bei Redaktionsschluss nur hinter Bezahlschranken zugänglich. Ausgewertet haben wir deshalb die Ergebnismitteilung selbst und die Handelsmitteilung vom 13. Oktober 2026, nicht die Antworten aus der Fragerunde.
Was bp eigentlich macht
bp ist ein integrierter Energiekonzern. „Integriert“ heißt: Der Konzern begleitet ein Fass Öl oder eine Ladung Gas vom Bohrloch bis zur Zapfsäule. Er sucht und fördert (Upstream), er verarbeitet in eigenen Raffinerien, er handelt an den Weltmärkten, und er verkauft am Ende an Tankstellen, an Fluglinien und an Industriekunden.
Berichtet wird bis Ende 2026 in drei Segmenten. Gas & low carbon energy steht für Erdgas, Flüssiggas (LNG) und die verbliebenen Erneuerbaren-Beteiligungen. Oil production & operations ist das klassische Ölfördergeschäft. Customers & products bündelt Raffinerien, Tankstellen, das Schmierstoffgeschäft Castrol und den Handel. Den am 9. Juni 2026 angekündigten Umbau auf die schlichte Gliederung in Upstream und Downstream hat bp im Juli 2026 organisatorisch vollzogen; die Segmentberichterstattung bleibt laut Quartalsmitteilung vom 30. Oktober 2026 bis zum 31. Dezember 2026 unverändert und wechselt erst zum Geschäftsjahr 2027.
Die Größenordnung: 189.335 Millionen US-Dollar Umsatz im Jahr 2025, 93.700 Beschäftigte zum 31. Dezember 2025 (2024: 100.500), eine Förderung von 2.312 Tausend Barrel Öläquivalent je Tag im Jahr 2025. Wenn eine Firma dieser Größe ins Rutschen kommt, merkt man es nicht am Umsatz — der bleibt. Man merkt es weiter unten in der Rechnung.
Ein Wort zu den Zahlen, das man bei bp nicht überspringen darf: Es gibt drei Währungsebenen. Die Stammaktie notiert in London, dort werden Beträge je Aktie in Pence gerechnet. An der New Yorker Börse wird ein Hinterlegungsschein gehandelt, ein American Depositary Share (ADS), und ein ADS verbrieft sechs Stammaktien. Bilanziert und berichtet wird aber in US-Dollar — der Jahresbericht nennt den Dollar ausdrücklich „the economic currency of bp“. Alle Zahlen in dieser Analyse sind deshalb US-Dollar, und jede Angabe je Anteil sagt dazu, ob sie sich auf eine Stammaktie oder auf ein ADS bezieht.
Wie die Aktie auf unseren Tisch kam
Nicht über einen Treffer im hauseigenen Aktien-Scanner, sondern über den Meldekalender bei der US-Börsenaufsicht. bp ist dort ein ausländischer Emittent: Der Konzern reicht keinen US-Geschäftsbericht (10-K) und keinen Quartalsbericht (10-Q) ein, sondern einen Jahresbericht ausländischer Emittenten (Form 20-F) und laufend Pflichtmeldungen (Form 6-K). Am 4. August 2026 kam der Zwischenbericht für das erste Halbjahr 2026 herein — und darin sprang eine Zahl heraus: 7.753 Millionen US-Dollar Ergebnis für die bp-Aktionäre nach 2.316 Millionen im Vorjahreszeitraum. Ein Plus von 235 Prozent.
Wenn eine solche Zahl bei einem Konzern dieser Größe innerhalb eines Jahres auf mehr als das Dreifache springt, ist die erste Frage nie „wie schön“, sondern „warum war sie vorher so niedrig?“. Genau diese Frage arbeiten wir hier ab.
Was unsere eigenen Kennzahlen dazu sagen (Datenstand 15. August 2026): Der hauseigene Aktien-Scanner rechnet für bp einen Piotroski-F-Score von 7 von 9 — das ist ein Punktesystem für Bilanzqualität, und 7 ist ordentlich, aber nicht makellos; eine kerngesunde Firma steht bei 8 oder 9. Der Altman-Z-Wert liegt bei 1,35. Diese Kennzahl misst Insolvenznähe und wurde ursprünglich für Industriebetriebe gebaut; bei kapitalschweren Energiekonzernen mit riesiger Bilanzsumme fällt sie systematisch niedrig aus. Man sollte sie hier als Hinweis lesen, nicht als Urteil — die Zinsdeckung liegt laut Scanner bei rund 3 (letzte zwölf Monate, Datenstand 15. August 2026; auf Basis des bereinigten Ergebnisses der ersten neun Monate 2026 sind es knapp zehnmal, siehe Einordnung unten), und der operative Mittelzufluss lag allein im ersten Halbjahr 2026 bei 13.718 Millionen US-Dollar.
Die Zahlen über die Jahre — und was 2026 daran ändert
Fangen wir mit dem an, was wirklich beeindruckt: bp verdient Geld. Nicht Gewinn im Sinne der Gewinn- und Verlustrechnung, sondern Bargeld. 2025 flossen 24,5 Milliarden US-Dollar aus dem operativen Geschäft zu, im ersten Halbjahr 2026 waren es 13.718 Millionen US-Dollar. Das bereinigte operative Ergebnis vor Abschreibungen (Adjusted EBITDA) lag 2025 bei 37.615 Millionen US-Dollar. Ein Konzern, der so viel Geld durch die Kasse schiebt, geht nicht über Nacht unter.
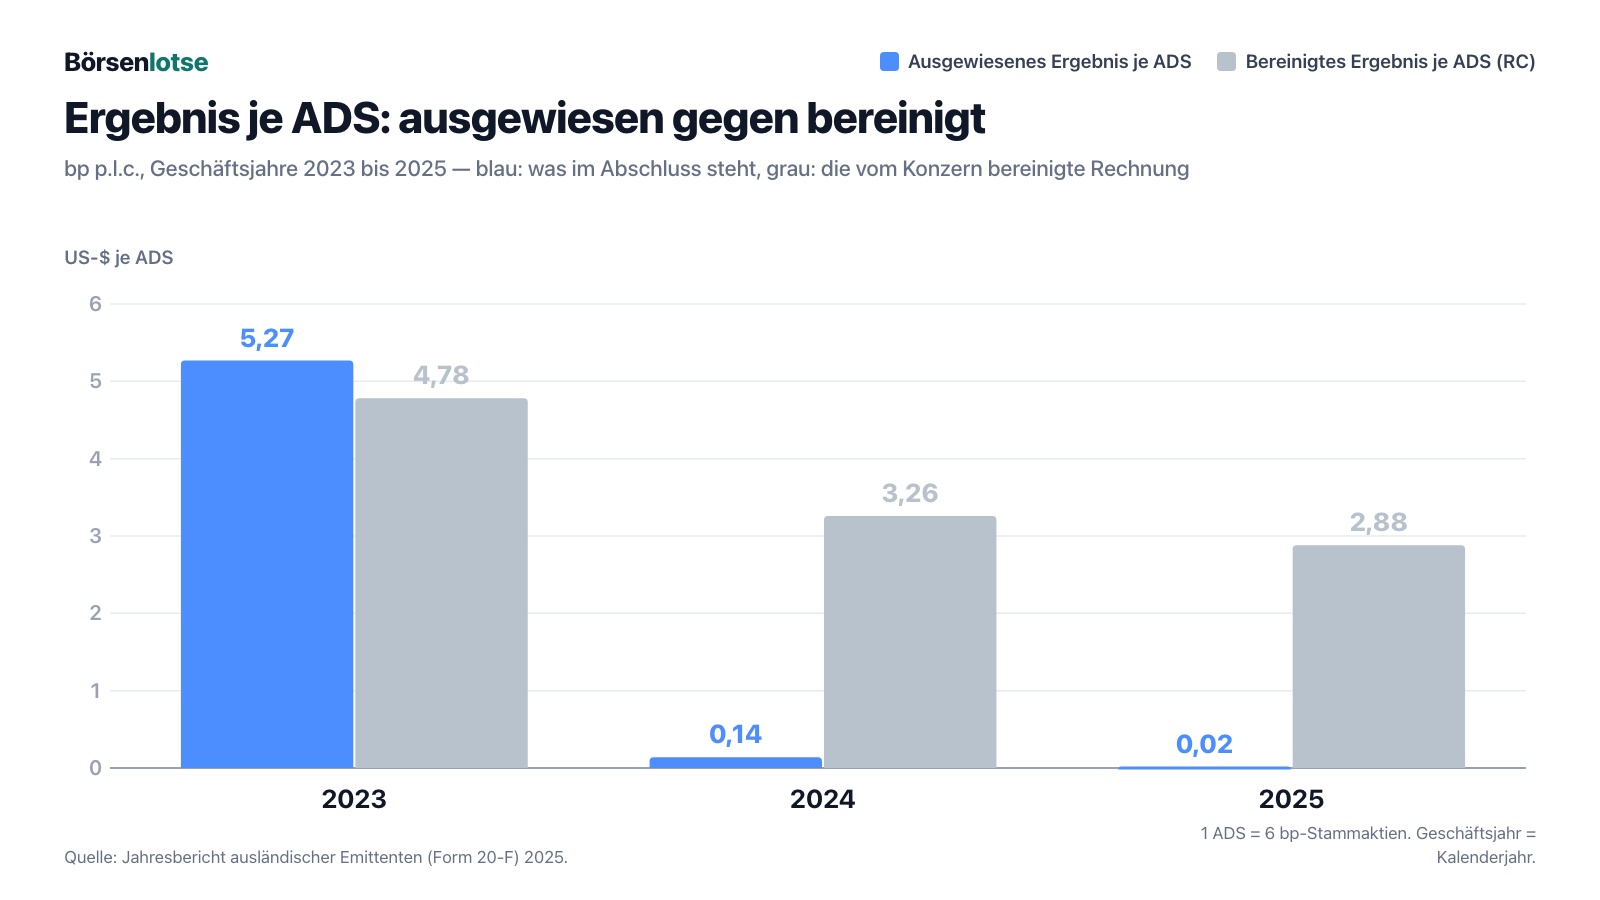
Und jetzt die andere Seite. Der Jahresbericht 2025 stellt in seiner Übersichtstabelle drei Jahre nebeneinander. Umsatz: 210.130, 189.185 und 189.335 Millionen US-Dollar für 2023, 2024 und 2025. Ergebnis für die bp-Aktionäre: 15.239, dann 381, dann 55 Millionen US-Dollar. Je Hinterlegungsschein sind das 5,27, dann 0,14, dann 0,02 US-Dollar.
Der Konzern selbst rechnet daneben eine bereinigte Größe, den underlying replacement cost profit. Sie klammert Lagerwertänderungen und Sondereffekte aus und zeigt, was das Geschäft ohne diese Ausschläge verdient hätte: 4,78, 3,26 und 2,88 US-Dollar je ADS. Das ist eine konzerneigene Kennzahl, keine Vorschrift — aber der Abstand zwischen den beiden Linien ist die eigentliche Geschichte.
2026 sieht die Welt anders aus. Im ersten Halbjahr stiegen die Umsatzerlöse auf 121.360 Millionen US-Dollar (Vorjahreszeitraum: 93.532 Millionen), das Ergebnis für die Aktionäre auf 7.753 Millionen und der operative Mittelzufluss auf 13.718 Millionen. Gleichzeitig sanken die Investitionen leicht auf 6.376 Millionen US-Dollar.
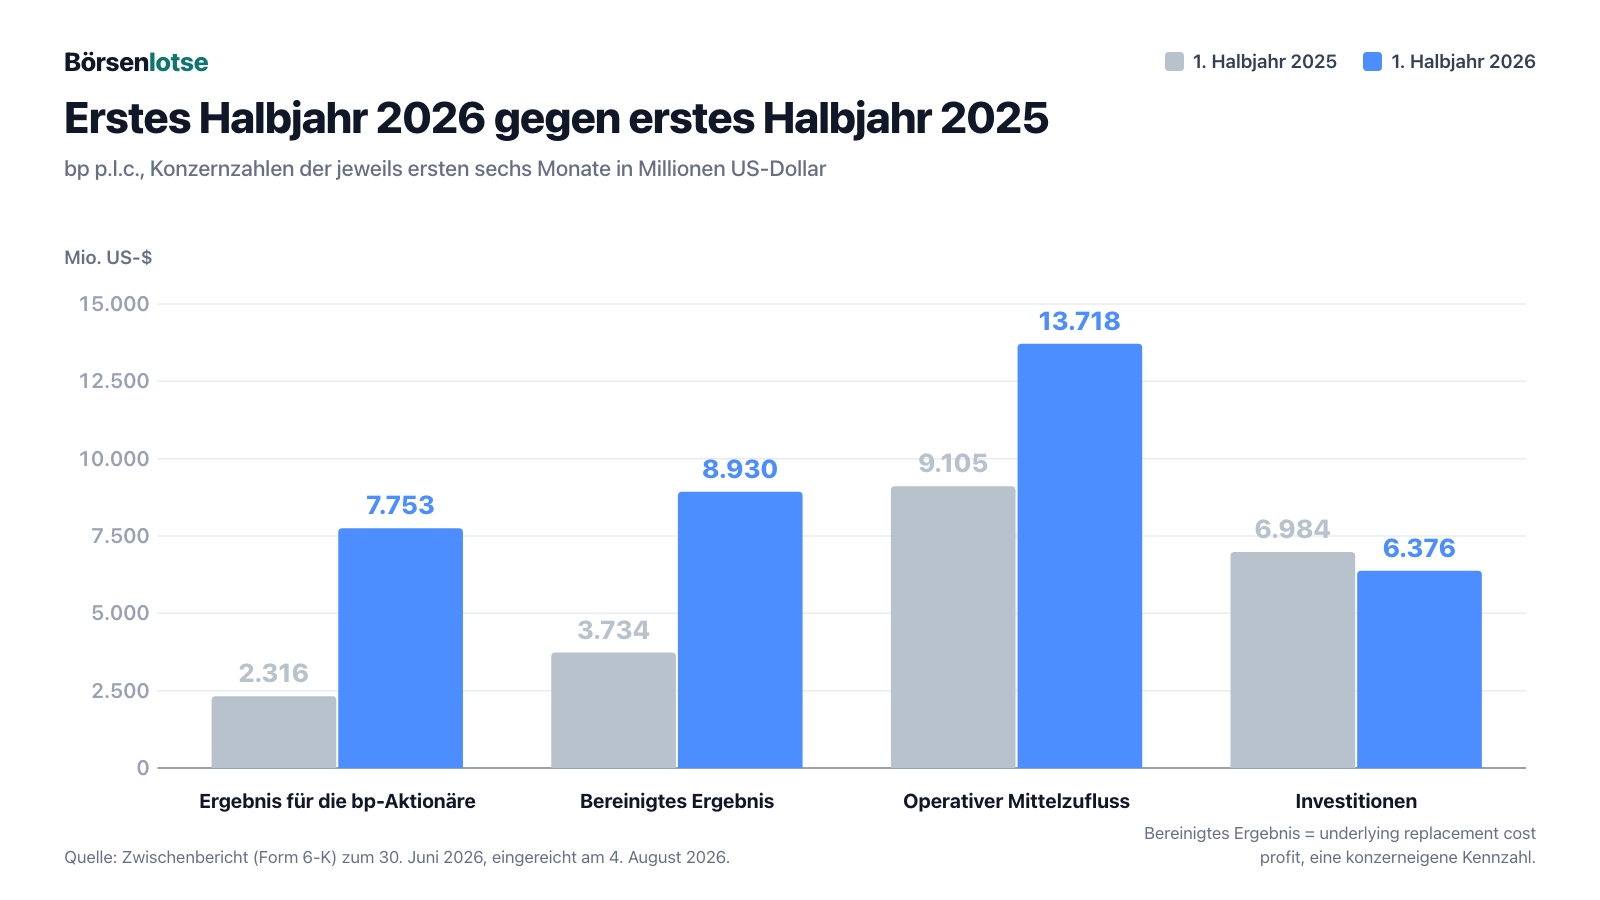
Woher kommt der Sprung? Der Bericht nennt es selbst: deutlich höhere realisierte Raffineriemargen, höhere Erlöse für Flüssigkeiten und ein spürbar besseres Handelsergebnis im Öl. Das sind Marktbedingungen. Ein Konzern kann sie nutzen oder verpassen — herbeiführen kann er sie nicht. Merke dir diesen Satz für das Fazit: Ein starkes Halbjahr in einem starken Markt ist noch kein Beweis, dass sich die Firma geändert hat.
Das dritte Quartal 2026 setzt die Reihe fort: In den ersten neun Monaten stiegen die Umsatzerlöse auf 189.759 Millionen US-Dollar (Vorjahreszeitraum: 141.952 Millionen) — damit hat bp nach drei Quartalen bereits etwas mehr umgesetzt als im ganzen Jahr 2025 (189.335 Millionen). Das Ergebnis für die Aktionäre lag nach neun Monaten bei 12.449 Millionen US-Dollar nach 3.477 Millionen im Vorjahreszeitraum, der operative Mittelzufluss bei 28.547 Millionen nach 16.891 Millionen. Die Treiber nennt der Bericht wieder selbst: höhere Raffineriemargen, höhere Erlöse und deutlich bessere Handelsergebnisse.
Unbequeme Wahrheit Nr. 1: Drei Jahre, drei Mal über fünf Milliarden abgeschrieben
Wenn ein Unternehmen feststellt, dass ein Kraftwerk, ein Ölfeld oder eine zugekaufte Firma weniger wert ist als in den Büchern steht, muss es den Buchwert senken. Das nennt sich Wertberichtigung — im Alltagsbild: Du hast ein Auto für 30.000 Euro gekauft, es steht noch mit 30.000 in deiner Vermögensaufstellung, und irgendwann musst du zugeben, dass es nur noch 12.000 bringt. Die Differenz landet in der Ergebnisrechnung.
Bei bp steht diese Zeile im Anhang des Jahresberichts 2025 so: 5.529 Millionen US-Dollar Wertberichtigungen im Jahr 2025, 5.633 Millionen im Jahr 2024, 5.747 Millionen im Jahr 2023. Drei Jahre in Folge über 5,5 Milliarden, zusammen fast 17 Milliarden US-Dollar. Zum Vergleich: Das gesamte den bp-Aktionären zurechenbare Eigenkapital lag zum 31. Dezember 2025 bei 53.052 Millionen US-Dollar.
Den größten Anteil trug 2025 ausgerechnet das Segment, das die Zukunft sein sollte: 4.146 Millionen US-Dollar Wertberichtigungen entfielen auf gas & low carbon energy. Allein 2.009 Millionen US-Dollar davon waren Abschreibungen auf den Firmenwert der Transformationsgeschäfte. Der Bericht nennt als Hauptbetroffene das Solarunternehmen Lightsource bp und den Biogasanbieter Archaea Energy. Am 4. August 2026 teilte bp mit, Archaea Energy nun zum Verkauf zu stellen.
Und die Serie ist nicht vorbei. Im dritten Quartal 2026 kamen Netto-Wertberichtigungen (nach Abzug von Zuschreibungen) von 4.067 Millionen US-Dollar vor Steuern hinzu, nach neun Monaten sind es 5.315 Millionen. Auf dieselbe Netto-Art gerechnet lagen die drei Vorjahre bei 5.701, 5.189 und 5.395 Millionen — 2026 hat dieses Niveau also schon nach drei Quartalen fast erreicht. Davon entfallen 3.365 Millionen im dritten Quartal auf das Segment Gas und kohlenstoffarme Energie, laut Bericht überwiegend auf die Transformationsgeschäfte.
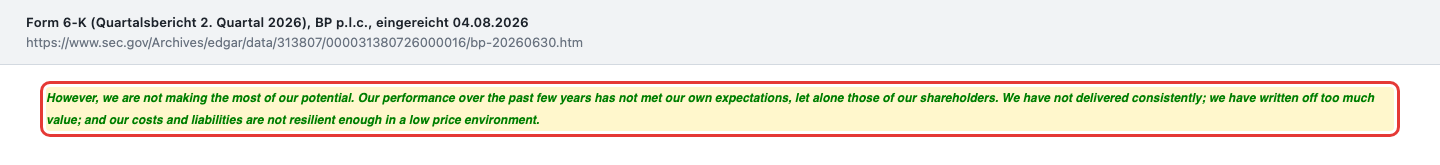
Die neue Vorstandschefin Meg O'Neill, seit dem 1. April 2026 im Amt, formuliert es in ihrem ersten vollständigen Quartalsbericht selbst, ungewöhnlich offen:
„However, we are not making the most of our potential. Our performance over the past few years has not met our own expectations, let alone those of our shareholders. We have not delivered consistently; we have written off too much value; and our costs and liabilities are not resilient enough in a low price environment.“
Übersetzung: „Wir schöpfen unser Potenzial jedoch nicht aus. Unsere Leistung der vergangenen Jahre hat weder unsere eigenen Erwartungen erfüllt noch die unserer Aktionäre. Wir haben nicht verlässlich geliefert; wir haben zu viel Wert abgeschrieben; und unsere Kosten und Verbindlichkeiten sind in einem Umfeld niedriger Preise nicht widerstandsfähig genug.“
— bp p.l.c., Zwischenbericht auf Formular 6-K zum 30. Juni 2026, eingereicht am 4. August 2026
Eine Fußnote gehört noch dazu, weil sie zeigt, wie lange Fehler in einer solchen Bilanz nachhallen. Die Beteiligung an dem russischen Ölkonzern Rosneft und die übrigen Russlandgeschäfte führt bp seit dem ersten Quartal 2022 unter den Finanzanlagen — mit einem Buchwert von null. Der Anhang begründet das damit, dass die Anteile an der Moskauer Börse nicht verkäuflich sind und sich keine belastbare Bewertung ermitteln lässt. Dividenden aus Russland hat bp für 2023, 2024 und 2025 nicht als Ertrag erfasst.
Unbequeme Wahrheit Nr. 2: In der Reihe stehst du hinten
Aktionäre stehen in der Reihe der Ansprüche ganz am Ende. Erst kommen Lieferanten, Steuern und Zinsen, dann Anleihegläubiger — und bei bp gibt es dazwischen noch eine Schicht, die viele übersehen: Hybridkapital. Das sind unbefristete nachrangige Anleihen, die bilanziell als Eigenkapital gelten, aber laufend Ausschüttungen kosten. Im Alltagsbild: Es ist ein stiller Teilhaber, der jedes Jahr seinen Anteil bekommt, bevor du an der Reihe bist.
Die Zahlen aus dem Anhang Nr. 32 des Jahresberichts 2025: Den Hybridanleihen wurden 2025 640 Millionen US-Dollar Ergebnis zugerechnet und 644 Millionen ausgezahlt, den Hybridwertpapieren weitere 159 Millionen zugerechnet und 158 Millionen ausgezahlt. In der Gewinn- und Verlustrechnung erscheint der gesamte Anteil nicht beherrschender Gesellschafter mit 1.240 Millionen US-Dollar. Für die bp-Aktionäre blieben 55 Millionen.
Lies diese beiden Zahlen noch einmal nebeneinander: 799 Millionen für die Hybridgläubiger zu 55 Millionen für die Aktionäre. (Die restlichen rund 441 Millionen der 1.240 Millionen entfallen auf die übrigen nicht beherrschenden Gesellschafter.) Das ist keine Fußnote, das ist die Rangfolge in Reinform.
bp arbeitet daran. Zum 31. Dezember 2025 lagen 16,0 Milliarden US-Dollar Hybridkapital in den Büchern. Am 22. Juni 2026 zahlte der Konzern 2,9 Milliarden US-Dollar, um Hybridanleihen über 2,5 Milliarden Euro abzulösen; zum 30. Juni 2026 waren es noch rund 13,0 Milliarden US-Dollar innerhalb der 17.992 Millionen an nicht beherrschenden Anteilen. Im dritten Quartal 2026 folgte wie angekündigt eine weitere Milliarde: Eine Konzerngesellschaft löste nachrangige Hybridwertpapiere über 1,0 Milliarden US-Dollar ab, die für die Finanzierung von BP Alternative Energy Investments, unter anderem von Lightsource bp, bestimmt waren. Zum 30. September 2026 standen noch 12.103 Millionen US-Dollar Hybridkapital in der Bilanz, neben 5.317 Millionen übrigen nicht beherrschenden Anteilen. Jeder dieser Schritte verkürzt die Schlange vor dir — und kostet zunächst Bargeld.
Unbequeme Wahrheit Nr. 3: Sechzehn Jahre nach der Ölkatastrophe zahlt bp immer noch
Im Anhang Nr. 22 des Jahresberichts 2025 steht eine Zeile, die man in einer Bilanz des Jahres 2026 nicht mehr erwartet: Payables related to the Gulf of America oil spill — Verbindlichkeiten aus der Ölkatastrophe im Golf. Zum 31. Dezember 2025 sind das 1.520 Millionen US-Dollar kurzfristig und 5.735 Millionen langfristig, zusammen 7.255 Millionen US-Dollar. Das entspricht rund 14 Prozent des den bp-Aktionären zurechenbaren Eigenkapitals.
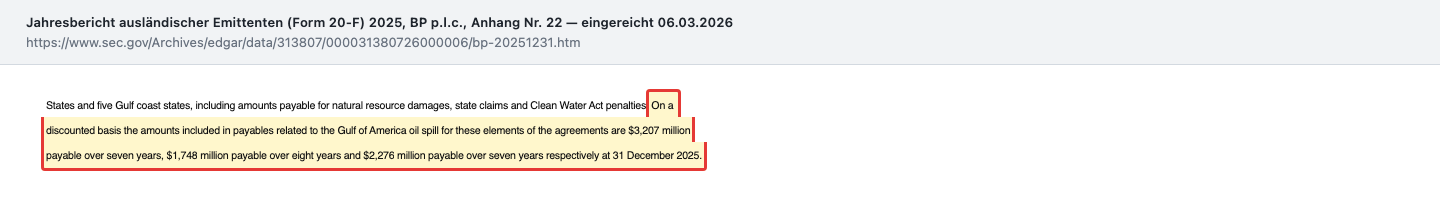
Und es ist kein Buchhaltungsposten, der irgendwo schlummert. Im operativen Mittelzufluss von 2025 steckt ein Abfluss von 1.169 Millionen US-Dollar für diesen Zweck (2024: 1.192 Millionen, 2023: 1.280 Millionen). Für 2026 nennt bp unverändert rund 1,6 Milliarden US-Dollar vor Steuern, davon 0,4 Milliarden im ersten und 1,1 Milliarden im zweiten Quartal bereits gezahlt. Zum 30. September 2026 standen noch 5.940 Millionen US-Dollar Verbindlichkeiten und Rückstellungen aus der Ölkatastrophe in der Bilanz, davon 1.131 Millionen kurzfristig.
Neu ist seit der Quartalsmitteilung vom 30. Oktober 2026 die Richtung: bp hat sich mit dem Bundesstaat Louisiana darauf verständigt, die Vergleichszusagen schneller zu erfüllen, und will überschüssiges Geld vorrangig dafür einsetzen, die verbleibenden Verpflichtungen aus Deepwater Horizon vollständig abzulösen. Zur Größenordnung: Die 5.940 Millionen entsprechen etwas mehr als einer Jahresdividende (2025: 5,1 Milliarden US-Dollar). Für dich als Aktionär ist das ein zweischneidiges Signal: Eine Altlast, die sonst noch Jahre lang rund eine Milliarde im Jahr gebunden hätte, verschwindet schneller — aber das Geld dafür ist genau das Geld, das sonst für Rückkäufe infrage käme.
Wer den freien Mittelzufluss von bp gegen die Dividende rechnet, muss diesen Posten kennen: Rund eine Milliarde US-Dollar im Jahr fließen an Verpflichtungen ab, die mit dem heutigen Geschäft nichts mehr zu tun haben. Genau darin ähnelt bp anderen Ölkonzernen mit langer Geschichte — bei einem reinen Förderer wie in unserer Analyse zu APA Corporation stehen an dieser Stelle Rückbauverpflichtungen für alte Bohrlöcher.
Unbequeme Wahrheit Nr. 4: Die Aktienrückkäufe sind ausgesetzt
Ein Aktienrückkauf ist die stille Schwester der Dividende: Die Firma kauft eigene Aktien vom Markt und vernichtet sie, wodurch dein Anteil am Unternehmen ohne dein Zutun größer wird. bp hat davon jahrelang reichlich Gebrauch gemacht — 2024 für 7,1 Milliarden US-Dollar, 2025 noch für 4,5 Milliarden, jeweils einschließlich Gebühren und Stempelsteuer.
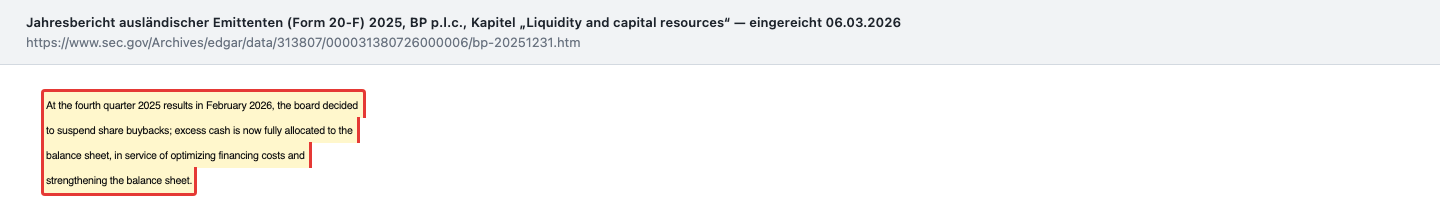
Damit ist vorerst Schluss. Bei der Vorlage der Zahlen für das vierte Quartal 2025 im Februar 2026 hat der Vorstand die Rückkäufe ausgesetzt:
„At the fourth quarter 2025 results in February 2026, the board decided to suspend share buybacks; excess cash is now fully allocated to the balance sheet, in service of optimizing financing costs and strengthening the balance sheet.“
Übersetzung: „Bei den Zahlen zum vierten Quartal 2025 im Februar 2026 hat der Vorstand beschlossen, die Aktienrückkäufe auszusetzen; überschüssige Liquidität wird nun vollständig der Bilanz zugewiesen, um die Finanzierungskosten zu optimieren und die Bilanz zu stärken.“
— bp p.l.c., Jahresbericht ausländischer Emittenten auf Formular 20-F für 2025, Kapitel „Liquidity and capital resources“
Die Kassenzahlen bestätigen das: In den ersten neun Monaten 2026 flossen 562 Millionen US-Dollar in Rückkäufe, alle im ersten Quartal; im zweiten und im dritten Quartal 2026 war es nichts mehr. An Dividenden zahlte bp in den neun Monaten 3.925 Millionen US-Dollar an die eigenen Aktionäre — knapp 14 Prozent des operativen Mittelzuflusses von 28.547 Millionen.
Die Dividende steht dagegen: 2025 wurden 32,640 Cent je Stammaktie ausgeschüttet, in Summe 5,1 Milliarden US-Dollar. Für das dritte Quartal 2026 hat bp am 30. Oktober 2026 erneut 8,660 Cent je Stammaktie angekündigt, zahlbar am 18. Dezember 2026 an die am 13. November 2026 eingetragenen Aktionäre — das sind 0,5196 US-Dollar je ADS. Eine Dividende in Form neuer Aktien (Scrip) bietet der Vorstand dafür nicht an. Der Konzern stellt in Aussicht, die Dividende je Stammaktie jährlich um mindestens 4 Prozent zu erhöhen, ausdrücklich vorbehaltlich des Vorstandsermessens.
Das Ziel hinter dem Rückkaufstopp lautete: Die Nettoverschuldung soll bis Ende 2027 auf 14 bis 18 Milliarden US-Dollar sinken. Zum 30. Juni 2026 lag sie noch bei 22.251 Millionen US-Dollar — praktisch unverändert gegenüber den 22.182 Millionen zum 31. Dezember 2025. Dann kam das dritte Quartal: 13.870 Millionen US-Dollar zum 30. September 2026, ein Verschuldungsgrad von 14,8 Prozent. Das Ziel ist damit gut ein Jahr früher erreicht. Rechnet man Hybridkapital, Leasingverbindlichkeiten und die Golf-Verpflichtungen hinzu, summierte sich der Block zum Jahresende 2025 auf 57,8 Milliarden US-Dollar; im dritten Quartal 2026 sank er laut Quartalsmitteilung um weitere 9,3 Milliarden. Ob die Rückkäufe zurückkommen, sagt bp noch nicht — die nächste Antwort ist für den 15. Dezember 2026 angekündigt, wenn der Konzern seinen Kapitalrahmen vorstellen will. Bis dahin hat Deepwater Horizon den ersten Zugriff auf das überschüssige Geld.
Unbequeme Wahrheit Nr. 5: Zwei Chefs und ein abberufener Verwaltungsratschef in acht Monaten
Governance klingt nach trockenem Verwaltungsdeutsch. In Wahrheit ist es die Frage, ob die Leute an der Spitze das Unternehmen im Griff haben — und wie ruhig ein Konzern arbeiten kann, während oben die Stühle wackeln. Bei bp sah der Zeitraum zwischen September 2025 und September 2026 so aus:
- Albert Manifold wird zum 1. September 2025 in den Verwaltungsrat berufen und übernimmt zum 1. Oktober 2025 den Vorsitz.
- Vorstandschef Murray Auchincloss tritt im Dezember 2025 nach mehr als drei Jahrzehnten bei bp zurück; Carol Howle übernimmt ab dem 18. Dezember 2025 kommissarisch.
- Meg O'Neill wird im Dezember 2025 zur Vorstandschefin berufen und tritt das Amt am 1. April 2026 an.
- Am 26. Mai 2026 wird der erst acht Monate amtierende Verwaltungsratsvorsitzende Albert Manifold mit sofortiger Wirkung abberufen. Ian Tyler übernimmt kommissarisch.
- Zum 1. August 2026 werden die Ausschüsse neu besetzt; am 31. Juli 2026 bestätigt bp nach einer förmlichen Ausschreibung Deloitte LLP als Abschlussprüfer ab dem Geschäftsjahr 2028, vorbehaltlich der Zustimmung der Hauptversammlung 2027.
- Am 2. September 2026 beruft der Verwaltungsrat Ian Tyler nach einer Suche mit internen und externen Kandidaten dauerhaft zum Vorsitzenden. Am selben Tag kündigt die leitende unabhängige Direktorin (Senior Independent Director) Dame Amanda Blanc an, sich zur Hauptversammlung 2027 nicht wieder zur Wahl zu stellen.
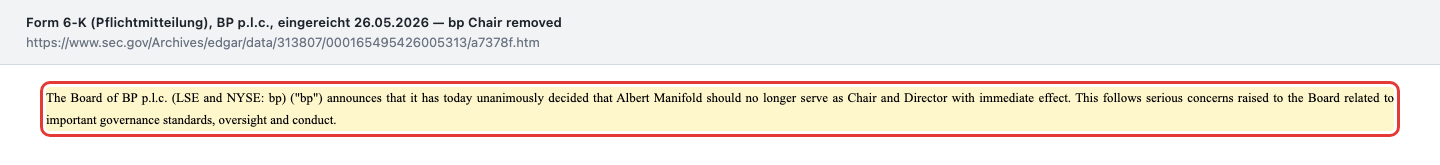
Der Wortlaut der Abberufung ist ungewöhnlich deutlich:
„The Board of BP p.l.c. (LSE and NYSE: bp) (‚bp‘) announces that it has today unanimously decided that Albert Manifold should no longer serve as Chair and Director with immediate effect. This follows serious concerns raised to the Board related to important governance standards, oversight and conduct.“
Übersetzung: „Der Verwaltungsrat der BP p.l.c. (LSE und NYSE: bp) gibt bekannt, dass er heute einstimmig entschieden hat, dass Albert Manifold mit sofortiger Wirkung nicht länger als Vorsitzender und Direktor tätig sein soll. Dem gingen schwerwiegende Bedenken voraus, die dem Verwaltungsrat gegenüber im Zusammenhang mit wichtigen Standards der Unternehmensführung, der Aufsicht und des Verhaltens geäußert wurden.“
— bp p.l.c., Pflichtmitteilung auf Formular 6-K vom 26. Mai 2026
Zur Ehrlichkeit gehört die andere Lesart: Ein Verwaltungsrat, der seinen eigenen Vorsitzenden binnen acht Monaten einstimmig abberuft, funktioniert. Das ist keine vertuschte Geschichte, sondern eine öffentlich gemachte. Seit September 2026 ist die Spitze zudem wieder fest besetzt — ruhig war der Weg dorthin trotzdem nicht.
Ein zweiter Befund passt dazu, und er betrifft den Betrieb, nicht die Bürotür: Die Zahl der Prozesssicherheitsereignisse der Stufen 1 und 2 stieg im zweiten Quartal 2026 auf 20 nach 5 im Vorjahresquartal. Im Halbjahresbericht standen für dieses Quartal noch 18; bp untersucht gemeldete Ereignisse fortlaufend und zählt sie nachträglich neu, mit der Quartalsmitteilung vom 30. Oktober 2026 sind es 20. Die Anlagenverfügbarkeit im Fördergeschäft fiel im zweiten Quartal auf 92,4 Prozent nach 96,8 Prozent im Vorjahresquartal. Im dritten Quartal 2026 entspannte sich das Bild: 8 Prozesssicherheitsereignisse wie im Vorjahresquartal, 95,3 Prozent Anlagenverfügbarkeit. Nach neun Monaten stehen 35 Ereignisse gegen 23 im Vorjahreszeitraum — ein Quartal Besserung ist noch keine Wende.
Was die Aktie kostet
Größenordnungen statt Tagespreise. Zum Datenstand 1. November 2026 (Schlusskurs der ADS am 30. Oktober 2026: 50,39 US-Dollar) kommt bp auf einen Börsenwert von rund 130 Milliarden US-Dollar. Die Gegenprobe passt: 2.593.903 Tausend ADS-Äquivalente zum 30. September 2026 mal 50,39 US-Dollar ergeben rund 131 Milliarden. Gemessen am Umsatz der vergangenen zwölf Monate ergibt das ein Kurs-Umsatz-Verhältnis von rund 0,55. Ölkonzerne sind traditionell umsatzstark und margenschwach, hohe Werte wären hier ungewöhnlich.
Beim Kurs-Gewinn-Verhältnis wird es interessant. Auf Basis der letzten zwölf Monate bis zum 30. September 2026 liegt es bei rund 15 — dieser Zeitraum enthält noch das schwache vierte Quartal 2025 und die neuen Abschreibungen. Rechnet man dagegen mit den Gewinnerwartungen für die kommenden zwölf Monate, kommt man auf rund 8,7. Beide Zahlen sind richtig und beide sind irreführend, denn sie beschreiben verschiedene Welten: eine mit Milliardenabschreibungen, eine mit außergewöhnlich starken Raffineriemargen. Belastbarer ist das Verhältnis von Unternehmenswert zum bereinigten Betriebsergebnis vor Abschreibungen von rund 3,5 und das Kurs-Buchwert-Verhältnis von rund 2,1.
Die Dividende: Für das dritte Quartal 2026 sind erneut 0,5196 US-Dollar je ADS angekündigt. Schreibt man das auf vier Quartale fort, sind das rund 2,08 US-Dollar je ADS — bezogen auf den Schlusskurs von 50,39 US-Dollar am 30. Oktober 2026 rund 4,1 Prozent. Diese Fortschreibung ist unsere eigene Rechnung, keine Zusage des Unternehmens; über jede Quartalsdividende entscheidet der Vorstand neu. Im August waren es beim damaligen Kurs von 42,53 US-Dollar noch knapp 4,9 Prozent — die Rendite ist gesunken, weil der Kurs gestiegen ist, nicht weil die Dividende gekürzt wurde.
Der Blick der Profis: 19 Analystenstimmen liegen vor (Datenstand 1. November 2026), davon 8 mit der stärksten Kaufempfehlung, 3 mit Kaufen, 6 mit Halten, 1 mit Verkaufen und 1 mit der stärksten Verkaufsempfehlung. Das mittlere Kursziel liegt bei rund 54 US-Dollar. Die 52-Wochen-Spanne reicht von rund 32,03 bis 51,49 US-Dollar. Übersetzt: Seit August ist die Stimmung freundlicher geworden — damals standen 8 Kaufstimmen 9 Haltestimmen gegenüber, Verkaufsstimmen gab es keine. Jetzt gibt es mehr Kaufstimmen, anders als im August aber auch zwei, die zum Verkauf raten.
Chancen und Risiken auf einen Blick
Was für bp spricht
- Enorme Barmittelkraft: 28.547 Millionen US-Dollar operativer Mittelzufluss in den ersten neun Monaten 2026, davon 14.829 Millionen allein im dritten Quartal; 24,5 Milliarden im Gesamtjahr 2025.
- Das Schuldenziel ist früh erreicht: Nettoverschuldung 13.870 Millionen US-Dollar zum 30. September 2026, unter der Zielspanne von 14 bis 18 Milliarden für Ende 2027; Verschuldungsgrad 14,8 Prozent.
- Der Umbau läuft und ist beziffert: Verkauf von 65 Prozent an Castrol mit rund 6 Milliarden US-Dollar Erlös, dessen Abschluss laut Quartalsmitteilung unmittelbar bevorsteht; am 31. Juli 2026 vollzogener Verkauf der Raffinerie Gelsenkirchen; vereinbarter Verkauf des österreichischen Tankstellengeschäfts; angekündigte Verkaufsabsichten für das britische Nordseegeschäft und für Archaea Energy. Für 2026 erwartet bp rund 8 Milliarden US-Dollar Erlöse aus Verkäufen.
- Die Kosten sinken: kumuliert 3.984 Millionen US-Dollar strukturelle Kostensenkung seit 2023 zum 30. September 2026 (ohne Gelsenkirchen); die Vorstandschefin meldet das Kostenziel als erreicht.
- Die Bilanz wird entlastet: 2,9 Milliarden US-Dollar Hybridrückzahlung im Juni 2026 und eine weitere Milliarde im dritten Quartal; zudem will bp die Altlast Deepwater Horizon mit überschüssigem Geld vorzeitig vollständig ablösen.
- Solide Dividendenhistorie mit angekündigtem Wachstumspfad von mindestens 4 Prozent je Stammaktie und Jahr.
Was dagegen spricht
- Die Ergebnisqualität bleibt das Problem: 5.747, 5.633 und 5.529 Millionen US-Dollar Wertberichtigungen in 2023, 2024 und 2025 haben das Ergebnis für die Aktionäre auf 55 Millionen (2025) gedrückt — und in den ersten neun Monaten 2026 kamen weitere 5.315 Millionen hinzu, davon 4.067 Millionen im dritten Quartal.
- Der Gewinnsprung 2026 kommt überwiegend aus Marktbedingungen — höhere Raffineriemargen, höhere Erlöse, bessere Handelsergebnisse —, nicht aus einer bewiesenen Verbesserung des Betriebs. Für das vierte Quartal erwartet bp selbst ein deutlich schwächeres Endkundengeschäft und weniger Raffineriedurchsatz.
- Vor den Aktionären steht Hybridkapital: 799 Millionen US-Dollar Ergebnisanteil für die Hybridgläubiger im Jahr 2025 gegen 55 Millionen für die Aktionäre; zum 30. September 2026 noch 12.103 Millionen Hybridkapital in der Bilanz.
- 5.940 Millionen US-Dollar Verbindlichkeiten und Rückstellungen aus der Ölkatastrophe im Golf zum 30. September 2026; überschüssiges Geld soll vorrangig in deren Ablösung fließen.
- Die Aktienrückkäufe sind seit Februar 2026 ausgesetzt, und ob sie zurückkehren, ist offen — bp will erst am 15. Dezember 2026 seinen neuen Kapitalrahmen vorstellen.
- Unruhe an der Spitze und im Betrieb: abberufener Verwaltungsratsvorsitzender im Mai 2026, Vorstandswechsel im Dezember 2025, 35 Prozesssicherheitsereignisse der Stufen 1 und 2 in den ersten neun Monaten 2026 nach 23 im Vorjahreszeitraum.
- Das Ergebnis hängt an Öl- und Gaspreisen sowie an Raffineriemargen, die niemand im Konzern steuert.
Ein menschliches Fazit
Am Anfang stand die Dividendenfalle: das Gefühl, dass eine regelmäßige Ausschüttung dasselbe sei wie ein verlässlicher Gewinn. Bei bp sind das zwei verschiedene Dinge gewesen — und man konnte es sehen, wenn man den Anhang aufgeschlagen hat. 2025 flossen rund 9,6 Milliarden US-Dollar an die Aktionäre, während in der Gewinn- und Verlustrechnung 55 Millionen für sie übrig blieben. Bezahlt wurde das aus der Kasse, nicht aus dem Gewinn.
Das ist nicht automatisch falsch. Ein Konzern wie bp kann Abschreibungen verdauen, weil sie kein Geld kosten — sie korrigieren nur die Buchwerte alter Entscheidungen. Aber es ist eben auch nicht der sichere Rentenschein, für den viele diese Aktie halten. Der Sicherheitsanker liegt nicht im Wort „bp“, sondern in den Zahlungsströmen — und die hängen an Ölpreisen, Raffineriemargen und daran, ob der eingeleitete Umbau am Ende Geld einbringt.
Im August blieben drei Fragen offen: ob die Nettoverschuldung tatsächlich in Richtung 14 bis 18 Milliarden US-Dollar sinkt, ob die Wertberichtigungen aufhören und wie viel vom Gewinnsprung aus dem Markt kommt. Nach dem dritten Quartal 2026 ist die erste beantwortet — 13.870 Millionen Nettoverschuldung, unter dem Ziel. Die zweite nicht: Wieder wurden mehr als 4 Milliarden US-Dollar in einem Quartal abgeschrieben, wieder überwiegend in den Geschäften, die einmal die Zukunft sein sollten. Und die dritte so, wie befürchtet: Der Rückenwind kommt weiter aus Raffineriemargen und Handel, die niemand bei bp steuert. An der Spitze ist mit dem fest berufenen Verwaltungsratsvorsitzenden Ruhe eingekehrt, im Betrieb noch nicht — 35 Prozesssicherheitsereignisse in neun Monaten nach 23 im Vorjahreszeitraum. Ein starkes Jahr in einem starken Markt ist noch kein Beweis, dass sich die Firma geändert hat — dieser Satz von vorhin gilt bis zum Gegenbeweis. Den nächsten Hinweis gibt es am 15. Dezember 2026, wenn bp seinen Kapitalrahmen vorstellt.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Wenn dich interessiert, wie dieselbe Frage — Ausschüttung gegen Substanz — bei einem viel kleineren Energieunternehmen aussieht, findest du sie in unserer Analyse zu Petrolina Holdings.
Quellen und Hinweis
- Jahresbericht ausländischer Emittenten (Form 20-F) für 2025, BP p.l.c., eingereicht am 6. März 2026 (Zugangsnummer 0000313807-26-000006)
- Ergebnismitteilung zum dritten Quartal und zu den ersten neun Monaten 2026 (Form 6-K), eingereicht am 30. Oktober 2026 (Zugangsnummer 0001654954-26-009265) — jüngster Periodenbericht; dazu der Quartalsabschluss im XBRL-Format (Form 6-K) vom selben Tag
- Handelsmitteilung zum dritten Quartal 2026 (Form 6-K) vom 13. Oktober 2026
- Stimmrechtsmitteilung zum 30. September 2026 (Form 6-K) vom 1. Oktober 2026
- Pflichtmitteilung „Ian Tyler appointed bp Chair“ (Form 6-K) vom 2. September 2026
- Zwischenbericht (Form 6-K) zum 30. Juni 2026, eingereicht am 4. August 2026
- Handelsmitteilung zum zweiten Quartal 2026 (Form 6-K) vom 14. Juli 2026
- Pflichtmitteilung „bp Chair removed“ (Form 6-K) vom 26. Mai 2026
- Pflichtmitteilung „Conclusion of Audit Tender Process“ (Form 6-K) vom 31. Juli 2026
- Pflichtmitteilung zur Ausschussbesetzung (Form 6-K) vom 31. Juli 2026
- Pflichtmitteilung zum Verkauf der Raffinerie Gelsenkirchen (Form 6-K) vom 19. März 2026
- Pflichtmitteilung zum Verkauf von 65 Prozent an Castrol (Form 6-K), bei der SEC eingereicht am 29. Dezember 2025 (von bp angekündigt am 24. Dezember 2025)
- Einreichungsübersicht der BP p.l.c. bei der SEC (CIK 0000313807)
- Investorenbereich von bp (Finanzkalender, Berichte, Dividendeninformationen)
- Kurse, Börsenwert, Bewertungsvielfache und Analystenlage: Fundamentaldaten, Datenstand 1. November 2026 (Schlusskurs vom 30. Oktober 2026); Scanner-Kennzahlen (Piotroski-F-Score, Altman-Z): Datenstand 15. August 2026
- Eine wörtliche Mitschrift der Analystenkonferenz vom 30. Oktober 2026 war bei Redaktionsschluss nur hinter Bezahlschranken zugänglich und wurde nicht ausgewertet.
Hinweis: Dieser Beitrag ist eine journalistische Einordnung öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien von Rohstoff- und Energiekonzernen schwanken mit Preisen, die niemand vorhersagen kann; ein Totalverlust des eingesetzten Kapitals ist möglich. Wer über die NYSE einen Hinterlegungsschein (ADS) kauft, trägt zusätzlich ein Währungsrisiko zwischen Euro und US-Dollar sowie Verwahrgebühren der Depotbank. Alle Zahlen sind mit ihrem jeweiligen Stichtag genannt und können sich seither geändert haben; erstveröffentlicht im August 2026, fortgeschrieben am 1. November 2026 mit der Ergebnismitteilung zum dritten Quartal 2026. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 157.739,0 | 241.392,0 | 210.130,0 | 189.185,0 | 189.335,0 |
| Betriebsergebnis (EBIT) | 10.672,0 | 41.447,0 | 31.049,0 | 12.848,0 | 15.465,0 |
| Nettogewinn | 7.565,0 | -2.487,0 | 15.239,0 | 381,0 | 55,0 |
| Nettomarge | 4,8 % | -1,0 % | 7,3 % | 0,2 % | 0,0 % |
| Gewinn je Aktie | 2,24 $ | -0,79 $ | 5,15 $ | 0,14 $ | 0,02 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Barmittelkraft positiv
- Der operative Mittelzufluss lag 2025 bei 24,5 Milliarden US-Dollar und in den ersten neun Monaten 2026 bei 28.547 Millionen US-Dollar nach 16.891 Millionen im Vorjahreszeitraum, davon 14.829 Millionen allein im dritten Quartal. Das bereinigte Betriebsergebnis vor Abschreibungen (Adjusted EBITDA) betrug 2025 37.615 Millionen US-Dollar. Zum 30. September 2026 lagen 42.993 Millionen US-Dollar Zahlungsmittel in der Bilanz.
- Ergebnisqualität negativ
- Wertberichtigungen von 5.747, 5.633 und 5.529 Millionen US-Dollar in den Jahren 2023, 2024 und 2025 haben das Ergebnis für die bp-Aktionäre von 15.239 auf 381 und dann 55 Millionen US-Dollar gedrückt. In den ersten neun Monaten 2026 kamen weitere 5.315 Millionen vor Steuern hinzu, davon 4.067 Millionen im dritten Quartal. Die Vorstandschefin räumt in der Quartalsmitteilung vom 30. Oktober 2026 ein, bp müsse sorgsamer mit dem Kapital der Aktionäre umgehen.
- Bilanz und Verschuldung positiv
- Zum 30. September 2026 stehen 55.366 Millionen US-Dollar Finanzschulden 42.993 Millionen Zahlungsmitteln gegenüber; die Nettoverschuldung fiel binnen eines Quartals von 22.251 auf 13.870 Millionen, der Verschuldungsgrad auf 14,8 Prozent. Das Ziel von 14 bis 18 Milliarden US-Dollar bis Ende 2027 ist damit erreicht. Der Konzern selbst nennt sich trotzdem noch zu hoch verschuldet, wenn man Hybridkapital, Leasing und Golf-Verpflichtungen hinzurechnet.
- Rangfolge der Ansprüche negativ
- Den nicht beherrschenden Gesellschaftern wurden 2025 insgesamt 1.240 Millionen US-Dollar Ergebnis zugerechnet, davon 799 Millionen den Hybridgläubigern — den bp-Aktionären blieben 55 Millionen. Zum 30. September 2026 standen noch 12.103 Millionen US-Dollar Hybridkapital in der Bilanz; das überschüssige Geld soll zunächst die Golf-Altlast ablösen, Rückkäufe bleiben ausgesetzt.
- Umbau und Portfolio positiv
- Der Verkauf von 65 Prozent an Castrol (rund 6 Milliarden US-Dollar Erlös, angekündigt am 24. Dezember 2025) steht laut Quartalsmitteilung unmittelbar vor dem Abschluss, die Raffinerie Gelsenkirchen ist seit dem 31. Juli 2026 verkauft, für das österreichische Tankstellengeschäft ist ein Verkauf vereinbart, das britische Nordseegeschäft und Archaea Energy will bp zum Verkauf anbieten. Kumuliert weist bp zum 30. September 2026 3.984 Millionen US-Dollar strukturelle Kostensenkung seit 2023 aus (ohne Gelsenkirchen).
- Führung und Betrieb neutral
- Zwischen Dezember 2025 und Mai 2026 wechselte der Vorstandsvorsitz zweimal, und der erst seit Oktober 2025 amtierende Verwaltungsratsvorsitzende wurde am 26. Mai 2026 einstimmig abberufen — laut Pflichtmitteilung wegen schwerwiegender Bedenken zu Standards der Unternehmensführung, der Aufsicht und des Verhaltens. Seit dem 2. September 2026 ist Ian Tyler fest berufen. Im Betrieb: 20 Prozesssicherheitsereignisse im zweiten, 8 im dritten Quartal 2026; nach neun Monaten 35 nach 23.
bp erwirtschaftet gewaltige Mittelzuflüsse — 28.547 Millionen US-Dollar in den ersten neun Monaten 2026 — und hat damit die Nettoverschuldung zum 30. September 2026 auf 13.870 Millionen gesenkt, unter das Ziel für Ende 2027. Für die Aktionäre blieben in neun Monaten 12.449 Millionen, gut vier Fünftel des ganzen Jahres 2023 (15.239 Millionen). Die Kehrseite: Nach drei Jahren mit Wertberichtigungen über 5,5 Milliarden US-Dollar kamen 2026 schon wieder 5,3 Milliarden hinzu, der Gewinnsprung kommt überwiegend aus Raffineriemargen und Handel, vor den Aktionären steht Hybridkapital, und die Rückkäufe bleiben ausgesetzt, während das überschüssige Geld zuerst die Golf-Altlast ablösen soll. Eine Existenzfrage stellt sich nicht: Zum 30. September 2026 standen 62.173 Millionen US-Dollar Eigenkapital der Aktionäre und 42.993 Millionen Zahlungsmittel in der Bilanz, und das bereinigte Ergebnis vor Zinsen und Steuern deckte in den ersten neun Monaten die bereinigten Finanzierungskosten einschließlich Pensionszinsen knapp zehnmal (30.024 zu 3.120 Millionen). Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil die Nettoverschuldung auf Ziel ist, die Ergebnisqualität aber nicht: Das Schuldenziel für Ende 2027 ist schon erreicht und eine Bestandsfrage stellt sich nicht, schlank ist die Bilanz mit Hybridkapital und Golf-Altlast aber noch nicht — doch bp schreibt weiter Milliarden auf die eigenen Zukunftsgeschäfte ab, und der Gewinnsprung 2026 kommt vor allem aus Raffineriemargen und Handel, also aus dem Markt. Dass die Aktie gemessen am Unternehmenswert zum Betriebsergebnis nicht teuer aussieht, ist ein Preisargument und ändert an dieser Einordnung nichts.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist der Meldekalender ausländischer Emittenten bei der US-Börsenaufsicht SEC — konkret der bp-Zwischenbericht auf Formular 6-K vom 4. August 2026 —, nicht ein Treffer im hauseigenen Aktien-Scanner. Die Scanner-Kennzahlen (Piotroski-F-Score 7 von 9, Altman-Z 1,35) sind Datenstand 15. August 2026.
- Meldeformen: bp ist bei der SEC ein ausländischer Emittent und reicht deshalb keinen Geschäftsbericht (10-K) und keine Quartalsberichte (10-Q) ein, sondern den Jahresbericht ausländischer Emittenten (Form 20-F) und laufende Pflichtmeldungen (Form 6-K). Das ist kein Mangel an Transparenz, sondern eine andere Formularfamilie.
- Währungen: Die Stammaktie notiert in London in Pence, an der NYSE wird ein American Depositary Share gehandelt, der sechs Stammaktien verbrieft; bilanziert und ausgeschüttet wird in US-Dollar. Alle Beträge dieser Analyse sind US-Dollar, alle Angaben je Anteil sind als „je Stammaktie“ oder „je ADS“ gekennzeichnet.
- Verwechslungsgefahr: Das an der NYSE unter „BP“ gehandelte Papier ist der Hinterlegungsschein, nicht die Aktie selbst. Wer in Deutschland „BP“ kauft, erwirbt in der Regel die Londoner Stammaktie in Euro — Kursvergleiche zwischen beiden Notierungen gehen nur mit dem Faktor sechs und dem jeweiligen Wechselkurs auf.
- Das Form 25-NSE vom 18. Dezember 2025 in der EDGAR-Übersicht betrifft ausschließlich zwei im Jahr 2026 fällige garantierte Anleihen, nicht die Notierung der ADS. Die ADS werden unverändert an der NYSE gehandelt; ein Form 15 (Abmeldung) liegt nicht vor.
- Fortschreibung vom 1. November 2026: Jüngster ausgewerteter Periodenbericht ist die Ergebnismitteilung zum dritten Quartal 2026 (Form 6-K vom 30. Oktober 2026). Zwischen dem Zwischenbericht vom 4. August 2026 und dem 1. November 2026 haben wir außerdem die Handelsmitteilung vom 13. Oktober 2026, die Berufung von Ian Tyler zum Verwaltungsratsvorsitzenden vom 2. September 2026 und die monatlichen Stimmrechtsmitteilungen durchgesehen; eine Meldung über Wertpapierbestände (Form 13F-HR) vom 7. August 2026 sagt nichts über das operative Geschäft aus. Nach dem 30. Oktober 2026 lag bis zum 1. November 2026 keine weitere Einreichung vor.
- Die wörtliche Mitschrift der Analystenkonferenz vom 30. Oktober 2026 war bei Redaktionsschluss nur hinter Bezahlschranken zugänglich und ist deshalb nicht ausgewertet. Alle Aussagen der Vorstandschefin in der Fortschreibung stammen aus der Ergebnismitteilung selbst.
Aktien-Wächter
Diese Analyse ist Stand 1. November 2026. Was sich seitdem bei BP geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu BP PLC ADR (BP) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Weil bp bei der US-Börsenaufsicht SEC als ausländischer Emittent geführt wird. Solche Unternehmen reichen statt des US-Geschäftsberichts (10-K) einen Jahresbericht auf Formular 20-F ein und statt der Quartalsberichte (10-Q) laufende Pflichtmeldungen auf Formular 6-K. Diese Analyse stützt sich auf den 20-F für 2025 vom 6. März 2026, den 6-K-Zwischenbericht zum 30. Juni 2026 vom 4. August 2026 und die 6-K-Ergebnismitteilung zum dritten Quartal 2026 vom 30. Oktober 2026.
Die Stammaktie notiert an der Londoner Börse, dort werden Beträge je Aktie in Pence gerechnet. An der New Yorker Börse wird stattdessen ein Hinterlegungsschein gehandelt, ein American Depositary Share (ADS). Ein ADS verbrieft sechs Stammaktien. Alle Dividenden- und Ergebnisangaben je ADS sind deshalb sechsmal so hoch wie je Stammaktie: 8,660 Cent je Stammaktie für das dritte Quartal 2026 entsprechen 0,5196 US-Dollar je ADS.
In US-Dollar. Der Jahresbericht 2025 bezeichnet den Dollar ausdrücklich als die wirtschaftliche Währung des Konzerns und legt auch die Dividende in Dollar fest; für die Londoner Aktionäre wird sie anschließend in Pfund umgerechnet. Für die Dividende des dritten Quartals 2026 soll der Pfund-Betrag am 8. Dezember 2026 bekanntgegeben werden. Alle Zahlen in dieser Analyse sind deshalb US-Dollar.
Weil Wertberichtigungen das Ergebnis aufgezehrt haben. Der Anhang des Jahresberichts 2025 weist 5.529 Millionen US-Dollar Wertberichtigungen aus, davon 4.146 Millionen im Segment Gas und kohlenstoffarme Energie. Allein 2.009 Millionen entfielen auf Firmenwerte der Transformationsgeschäfte. Die konzerneigene bereinigte Rechnung kommt für 2025 auf 7.485 Millionen US-Dollar.
Ja. Für das dritte Quartal 2026 hat bp am 30. Oktober 2026 erneut eine Zwischendividende von 8,660 Cent je Stammaktie angekündigt, zahlbar am 18. Dezember 2026 — das sind 0,5196 US-Dollar je ADS. 2025 wurden insgesamt 32,640 Cent je Stammaktie ausgeschüttet, in Summe 5,1 Milliarden US-Dollar. Der Konzern stellt eine jährliche Erhöhung um mindestens 4 Prozent je Stammaktie in Aussicht, vorbehaltlich des Vorstandsermessens.
Nein. Bei der Vorlage der Zahlen für das vierte Quartal 2025 im Februar 2026 hat der Vorstand die Rückkäufe ausgesetzt; überschüssige Liquidität geht seither vollständig in die Bilanz. 2025 hatte bp noch für 4,5 Milliarden US-Dollar eigene Aktien gekauft, 2024 für 7,1 Milliarden. Das Ziel einer Nettoverschuldung von 14 bis 18 Milliarden US-Dollar bis Ende 2027 ist mit 13.870 Millionen zum 30. September 2026 bereits erreicht; überschüssiges Geld soll nun vorrangig die restlichen Golf-Verpflichtungen ablösen. Den neuen Kapitalrahmen will bp am 15. Dezember 2026 vorstellen.
Zum 31. Dezember 2025 standen 7.255 Millionen US-Dollar Zahlungsverpflichtungen in der Bilanz — 1.520 Millionen kurzfristig und 5.735 Millionen langfristig. 2025 flossen dafür 1.169 Millionen US-Dollar ab, 2024 waren es 1.192 Millionen. Für 2026 rechnet bp mit rund 1,6 Milliarden US-Dollar vor Steuern, davon 0,4 Milliarden im ersten und 1,1 Milliarden im zweiten Quartal bereits gezahlt. Zum 30. September 2026 standen noch 5.940 Millionen US-Dollar in der Bilanz; bp will sie mit überschüssigem Geld vorrangig vollständig ablösen.
Seit dem ersten Quartal 2022 führt bp die Beteiligung an Rosneft und die übrigen Russlandgeschäfte unter den Finanzanlagen mit einem beizulegenden Zeitwert von null. Der Anhang des Jahresberichts 2025 begründet das damit, dass die Anteile an der Moskauer Börse nicht verkäuflich sind und sich keine belastbare Bewertung ermitteln lässt. Dividenden aus Russland hat bp für 2023, 2024 und 2025 nicht als Ertrag erfasst.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.