Better Home & Finance: Der Gründer verlor den Chefposten — und holte sich die Firma zurück
Am 3. August 2026 verlor Gründer Vishal Garg den Chefposten beim digitalen Hypothekenvermittler Better Home & Finance — neun Wochen später waren fünf Verwaltungsräte per Aktionärsbrief abberufen, zwei weitere zurückgetreten, und Garg hatte als einziger verbliebener Direktor vier neue ernannt. Dazu kam eine Nasdaq-Frist bis zum 27. November 2026. Die Rechnung für den Streit zahlen alle Aktionäre: rund 8 Millionen US-Dollar in einem Quartal laut Unternehmen — auch die, die in diesem Machtkampf keine Partei sind.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 15. Oktober 2026
- Schlusskurs
- 10,76 $ +32,51 %
- Marktkapitalisierung
- 0,2 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 2/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 8,10 $ bis 86,10 $ · Letzter Kurs: 10,76 $ (Stand: 15. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Lager-Falle: Wenn du im Machtkampf Partei ergreifst
Es gibt eine Anleger-Falle, die sich anfühlt wie Haltung: die Lager-Falle. Ein Unternehmen streitet öffentlich — der Gründer gegen den Verwaltungsrat, Pressemitteilung gegen Pressemitteilung. Und du merkst, wie du dich auf eine Seite schlägst. Der Gründer hat die Firma doch erfunden! Oder: Endlich räumt jemand auf! Was dabei aus dem Blick gerät: Als Aktionär bist du keine Partei in diesem Streit. Du bist der, der beide Seiten bezahlt.
Better Home & Finance ist dafür ein Lehrstück. Am 3. August übernahm ein Verwaltungsrat den Chefposten, Gründer Vishal Garg musste ihn abgeben. In den Pflichtmitteilungen heißt es, Garg sei als Chef zurückgetreten („stepped down“); er selbst nannte den 3. August in der Mitteilung des Unternehmens vom 14. Oktober „der Tag, an dem ich gefeuert wurde“. Ende September hatte Garg schriftliche Zustimmungen der Aktionärsmehrheit gesammelt und fünf Verwaltungsräte entlassen, zwei weitere traten zurück. Anfang Oktober saß er als einziger Direktor übrig und ernannte vier neue. Im Mittelpunkt stand Garg schon einmal: Laut dem Prospekt zur Börsenfusion von 2023 begann Better Anfang Dezember 2021 eine Serie von Stellenabbau-Runden, die die Belegschaft deutlich verkleinerte (im Juni 2023 nannte der Prospekt noch rund 950 Beschäftigte); schon die erste Runde löste „significant negative media coverage“ aus (deutlich negative Berichterstattung). Garg zog sich danach bis Ende Januar 2022 aus dem Vollzeitbetrieb zurück. Das zentrale Spannungsfeld dieser Analyse ist damit benannt: Better hat eine Plattform, die Hypotheken billiger und schneller abwickeln soll, und echtes Wachstum beim Volumen — aber das Unternehmen verbrennt Geld, und gestritten wurde ausgerechnet in den Monaten, in denen jeder Dollar zählt. Wir lesen gemeinsam nach, was in den Berichten an die US-Börsenaufsicht SEC steht. Keine Empfehlung, keine Prognose — nur die Papiere.
Die Firmengeschichte für Anleger
-
2022
877,1 Mio. US-Dollar Verlust
Im Jahr der stark steigenden Zinsen fällt der Umsatz auf 378,0 Mio. US-Dollar, der Verlust erreicht 877,1 Mio. Für Aktionäre der Beginn einer Serie von Verlustjahren, die bis heute anhält.
-
2023
Börsengang über den Mantel Aurora
Am 22.08.2023 fusioniert Better mit Aurora Acquisition Corp.; seit dem 24.08.2023 wird die Aktie als BETR an der Nasdaq gehandelt (Geschäftsbericht 10-K für 2023).
-
2024
Aktien 50:1 zusammengelegt
Am 16.08.2024 werden je 50 Aktien zu einer zusammengelegt, um die Mindestkurs-Regel der Nasdaq zu erfüllen. Das Eigenkapital ist zum Jahresende mit −58,2 Mio. US-Dollar negativ.
-
2025
SoftBank-Tausch, Aktie bei 86 US-Dollar
Im April tauscht SoftBank 532,5 Mio. Wandelanleihe gegen 155,0 Mio. neue Anleihen und 110,0 Mio. bar. Am 23.10.2025 schließt die Aktie bei 86,07 US-Dollar.
-
2026
Kapitalerhöhung, Machtkampf, Nasdaq-Frist
Kapitalerhöhung zu 32 US-Dollar im April, Chefwechsel im August, Abberufung von fünf Verwaltungsräten per Aktionärsbrief am 30.09., zwei Rücktritte, neuer Verwaltungsrat von Garg am 05.10., Nasdaq-Frist bis 27.11.2026. Die Aktie fällt bis 14.10.2026 auf 8,12 US-Dollar.
Was Better eigentlich macht
Better Home & Finance Holding Company mit Sitz im One World Trade Center in New York vermittelt Hypotheken — Kredite für den Hauskauf und für die Umschuldung — und HELOCs, also Kreditlinien, die mit dem Wert des eigenen Hauses besichert sind. Übersetzt in ein Alltagsbild: Better ist eine Kreditfabrik. Sie nimmt den Antrag auf, prüft, zahlt den Kredit über kurzfristige Bankkredite aus (die sogenannten Warehouse-Linien, zum 30.06.2026 mit 454,3 Millionen US-Dollar genutzt) und verkauft ihn dann an einen Kreis von Aufkäufern weiter, darunter die staatsnahen Fannie Mae und Freddie Mac. Verdient wird am Verkauf. Gegründet wurde Better laut Geschäftsbericht (10-K) 2015; zum 31.12.2025 arbeiteten rund 1.329 Menschen für die Gruppe, davon rund 869 in den USA und rund 426 in Indien.
Herzstück ist die hauseigene Software Tinman, die das Unternehmen als KI-Plattform vermarktet, dazu die Sprachassistentin Betsy. Better erreicht seine Kunden auf zwei Wegen: direkt über die eigene Webseite (Direktkanal) und über Partner, die Tinman in ihre eigenen Angebote einbauen (Plattform-Kanal) — etwa Intuit Credit Karma, mit dem Better laut Pflichtmitteilung vom 30.07.2026 auch HELOCs für dessen Kundenbasis anbieten will. Im zweiten Quartal 2026 kamen 55 Prozent des Kreditvolumens von 1,67 Milliarden US-Dollar über den Plattform-Kanal. Dazu gehört noch eine britische Bank, die Birmingham Bank; sie steht zum Verkauf und wird seit dem ersten Quartal 2026 als aufgegebener Geschäftsbereich geführt.
Zur Börse kam Better nicht über einen klassischen Börsengang, sondern über einen Börsenmantel (SPAC) — eine leere Firma, die Geld einsammelt und dann mit einem echten Unternehmen verschmilzt. Am 22. August 2023 fusionierte Better mit der Aurora Acquisition Corp., gesponsert von Novator Capital; deshalb führt die SEC den Altnamen „Aurora Acquisition Corp.“ bis zum 18. August 2023 und deshalb tragen manche Berichtsdateien bis heute das Kürzel „aurcu“. Als BETR wird die Aktie seit dem 24. August 2023 an der Nasdaq gehandelt (Geschäftsbericht 10-K für 2023). Am 16. August 2024 wurden je 50 Aktien zu einer zusammengelegt — nötig, um die Mindestkurs-Regel der Nasdaq wieder zu erfüllen. Das Geschäftsjahr ist das Kalenderjahr.
Wie die Aktie auf unseren Tisch kam
Better fiel uns am 15. Oktober 2026 durch einen Kurssprung auf: Die Aktie schloss bei 10,76 US-Dollar, 32,5 Prozent über dem Vortag (8,12 US-Dollar), bei 3,39 Millionen gehandelten Aktien — rund das 4,4-Fache des durchschnittlichen Tagesumsatzes der letzten 50 Handelstage einschließlich dieses Tages (rund 775.000 Aktien laut Fundamentaldaten, Datenstand 16.10.2026; 3,39 geteilt durch 0,775). Durchschnitt heißt hier: alle Tagesumsätze zusammengezählt und gleichmäßig verteilt; einzelne sehr lebhafte Tage ziehen ihn nach oben. Vorausgegangen waren zwei Mitteilungen mit vorläufigen Zahlen für das dritte Quartal (13. und 14. Oktober) und Gargs Ankündigung eines Aktienrückkaufs ohne Betrag (Mitteilung vom 13. Oktober). Der Sprung um 32,5 Prozent geschah also am Handelstag 15. Oktober 2026; alle Kursangaben dieser Analyse beziehen sich auf diesen Schlusskurs.
Ein Sprung um ein Drittel klingt nach Wende. Der längere Blick ordnet ihn ein: Am 23. Oktober 2025 hatte dieselbe Aktie bei 86,07 US-Dollar geschlossen, am 14. Oktober 2026 bei 8,12 — ein Minus von rund 91 Prozent in knapp einem Jahr. Der Satz für den Rest dieser Analyse: Bei Better bewegt der Streit den Kurs — über den Wert entscheidet die Kasse.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Das Kreditvolumen wächst kräftig: 2025 finanzierte Better Kredite über 4,7 Milliarden US-Dollar, 32 Prozent mehr als 2024. Im zweiten Quartal 2026 waren es 1,67 Milliarden (+38 Prozent), im dritten Quartal laut vorläufigen Zahlen 1,395 Milliarden (+15 Prozent), während das Branchenvolumen nach Unternehmensangabe im selben Zeitraum um 37 Prozent fiel. Das Volumen über die Tinman-Plattform stieg im dritten Quartal um 64 Prozent auf rund 790 Millionen. Der Umsatz legte 2025 um 52 Prozent auf 164,9 Millionen zu, und der Verlust schrumpft Jahr für Jahr. Die Grafik zeigt Umsatz und Nettoergebnis seit 2022:
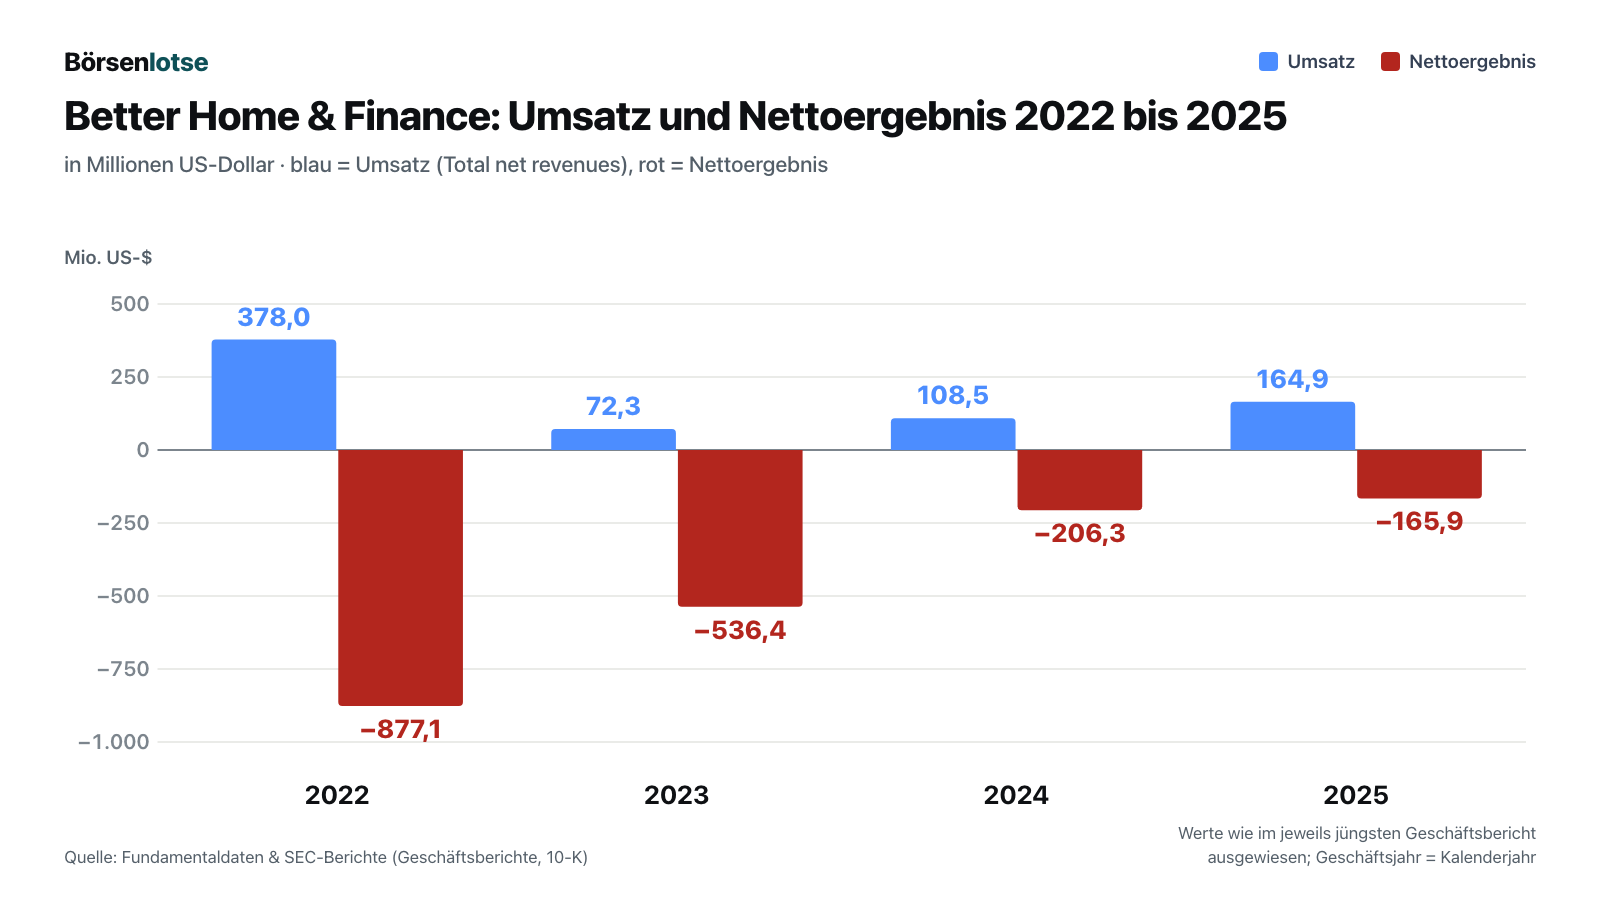
Die Kurve zeigt beides: Der Verlust ist von 877,1 Millionen (2022, im Jahr der stark steigenden Zinsen) auf 165,9 Millionen geschrumpft. Aber in keinem dieser vier Jahre lag er unter dem Umsatz. Auch 2026 setzt sich das fort: Im ersten Halbjahr verlor Better 100,9 Millionen US-Dollar, darunter 20,1 Millionen aus der britischen Bank, und der operative Mittelabfluss des fortgeführten Geschäfts lag bei 98,5 Millionen. Im zweiten Quartal 2026 fiel der bereinigte operative Verlust (bereinigtes EBITDA) auf 14,0 Millionen — darin steckte allerdings eine einmalige Auflösung einer Rückstellung von 6,5 Millionen für alte Kredite. Merke dir das Bild: Better wächst beim Volumen, aber jeder zusätzliche Kredit hat bisher noch nicht genug verdient, um die Fabrik zu bezahlen.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Verwaltungsrat, den ein einziger Mann ernannt hat
Ein Verwaltungsrat (im US-Recht das „Board of Directors“) soll den Chef kontrollieren — so wie ein Aufsichtsrat in Deutschland. Bei Better hat sich 2026 das Verhältnis umgekehrt. Am 3. August übernahm Verwaltungsrat Daniel Lewis den Chefposten von Gründer Vishal Garg (8-K vom 04.08.2026); Garg blieb im Gremium. Am 20. August führte Better einen sogenannten Rights Plan ein — eine Abwehrklausel, die Aktionären ab 15 Prozent Anteil oder Stimmrecht das weitere Zukaufen verteuert. Garg sammelte trotzdem Unterschriften: Am 30. September übergab seine Gruppe schriftliche Zustimmungen von Aktionären mit der Mehrheit der Stimmrechte, die fünf Verwaltungsräte ohne wichtigen Grund („without cause“) abberiefen. Zwei weitere Mitglieder traten zurück: Michael Farello am 28. September (8-K vom 02.10.2026), Hugh Frater am 1. Oktober — laut Mitteilung wegen des Ausgangs der Zustimmungsaktion (8-K vom 06.10.2026). Von den acht Mitgliedern, die der Quartalsbericht vom 11. August nennt, blieb damit nur Garg übrig: acht minus fünf Abberufene minus zwei Rücktritte. Was dann geschah, steht in der Pflichtmitteilung vom 6. Oktober:
„On October 5, 2026, Mr. Garg, in his capacity as the sole remaining director of the Company following the Removal and resignation described above, appointed Bing Gordon, Steven Sarracino, Paula Tuffin, the Company’s General Counsel, Chief Compliance Officer and Secretary, and Nicholas Calamari, an employee of the Company, to the Board to fill existing vacancies.“
Übersetzung: „Am 5. Oktober 2026 ernannte Herr Garg in seiner Eigenschaft als einziger verbliebener Direktor des Unternehmens nach der oben beschriebenen Abberufung und dem Rücktritt Bing Gordon, Steven Sarracino, Paula Tuffin, die Chefjuristin, Compliance-Chefin und Sekretärin des Unternehmens, sowie Nicholas Calamari, einen Angestellten des Unternehmens, in den Verwaltungsrat, um bestehende Vakanzen zu besetzen.“
— Better Home & Finance Holding Company, Pflichtmitteilung 8-K vom 6. Oktober 2026, Item 5.02
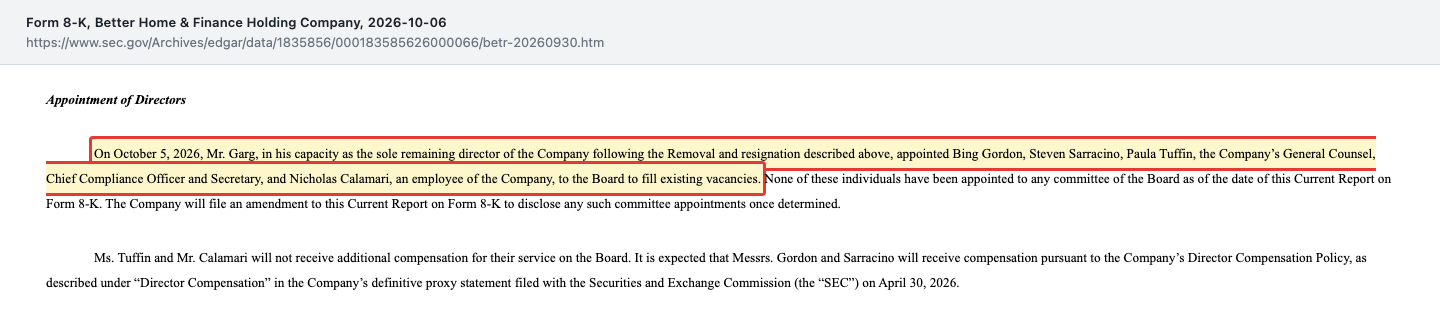
Am selben Tag setzte der neue Verwaltungsrat Interims-Chef Lewis ab; ein Nachfolger wird laut Mitteilung gesucht. Von den vier Neuen sind zwei Angestellte, und Bing Gordon hat seit Dezember 2025 einen Beratervertrag mit Better, für den er im Februar 2026 20.000 Aktienzusagen im Wert von 582.200 US-Dollar erhielt (8-K/A vom 09.10.2026). Garg selbst führt laut Mitteilung vom 13. Oktober den Titel „Founder & Head of Product, Platform & Innovation“. Die Stimmenmacht dafür ist im Geschäftsbericht angelegt:
„Vishal Garg, our CEO, owns shares of our Class B common stock that, as of March 2, 2026, entitled him to approximately 19% of the voting power of our outstanding common stock.“
Übersetzung: „Vishal Garg, unser CEO, besitzt Class-B-Stammaktien, die ihm zum 2. März 2026 rund 19 Prozent der Stimmrechte an unseren ausstehenden Stammaktien gaben.“
— Better Home & Finance Holding Company, SEC-Geschäftsbericht 10-K für 2025, Item 1A (Risikofaktoren)
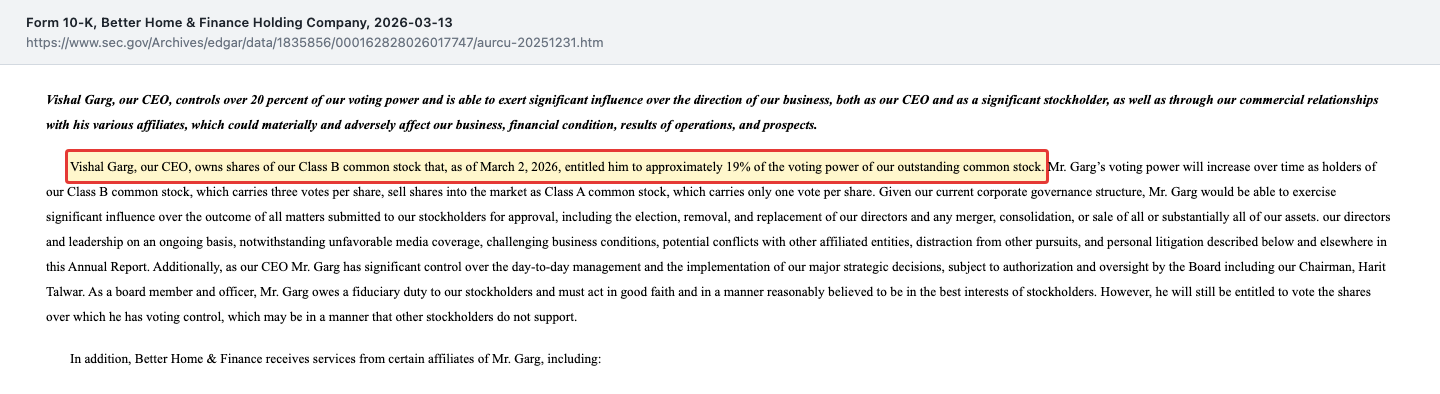
Class-B-Aktien tragen drei Stimmen, Class-A-Aktien eine, Class-C-Aktien keine. Der Geschäftsbericht warnt selbst, dass Gargs Stimmanteil steigt, wenn andere Class-B-Aktionäre ihre Papiere in Class A umwandeln und verkaufen. Und er nennt einen weiteren Punkt: Gegen Garg laufen Zivilverfahren aus früheren Geschäften; in einem davon fällte eine Jury im April 2024 ein Urteil gegen ihn, ein Endurteil war laut Bericht bis zum 13. März 2026 nicht ergangen. Übersetzt in ein Alltagsbild: Wer kontrolliert werden soll, hat seine Kontrolleure selbst ausgesucht. Das kann gut ausgehen. Aber eine unabhängige Kontrolle sieht anders aus.
Unbequeme Wahrheit Nr. 2: Die Börse hat eine Frist gesetzt
Die Nasdaq verlangt von ihren Mitgliedern, dass die Mehrheit des Verwaltungsrats unabhängig ist und der Prüfungsausschuss aus mindestens drei unabhängigen Mitgliedern besteht. Beides ist bei Better seit dem Austausch nicht mehr erfüllt — schon im Quartalsbericht vom 11. August hatte Better gemeldet, dass nach dem Chefwechsel nur vier von acht Mitgliedern als unabhängig galten. Am 13. Oktober kam die schriftliche Mitteilung der Börse:
„The notice provides the Company with 45 calendar days, or until November 27, 2026, to submit a plan to regain compliance.“
Übersetzung: „Die Mitteilung gewährt dem Unternehmen 45 Kalendertage, also bis zum 27. November 2026, um einen Plan zur Wiederherstellung der Regelkonformität einzureichen.“
— Better Home & Finance Holding Company, Pflichtmitteilung 8-K/A vom 14. Oktober 2026, Item 3.01
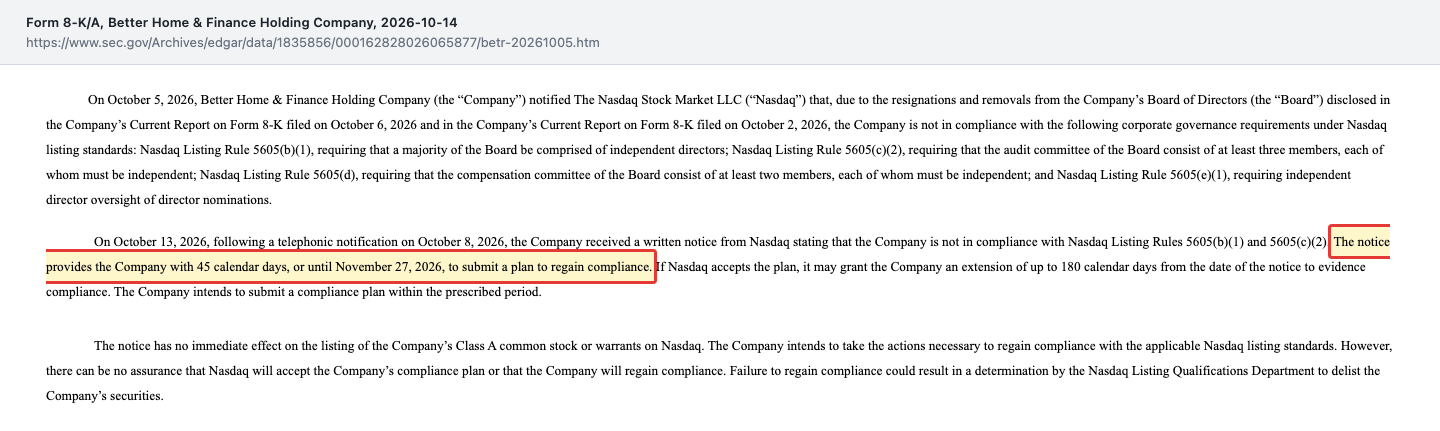
Fairerweise: Die Mitteilung hat laut Better keine unmittelbare Wirkung auf die Notierung, und unabhängige Verwaltungsräte lassen sich berufen. Ein Delisting ist nicht angekündigt. Aber die Regel, die verletzt ist, betrifft genau den Teil, der Aktionäre schützen soll: die unabhängige Kontrolle der Bücher. Dazu kommt eine Kette von Abgängen im Management — der Präsident der Kreditsparte Better Mortgage schied am 2. September aus, der operative Chef am 4. September (8-K vom 08.09.2026). Ein direkter Zusammenhang mit dem Streit ist damit nicht belegt: Laut derselben Mitteilung begannen die Trennungsgespräche mit beiden schon im Frühsommer 2026, also vor dem Chefwechsel. Den Abschlussprüfer hatte Better schon im März gewechselt: Deloitte ging, BDO kam; laut Pflichtmitteilung ohne Meinungsverschiedenheiten, die früher gemeldeten Schwächen in den internen Kontrollen galten zum Jahresende 2025 als behoben.
Unbequeme Wahrheit Nr. 3: Der Machtkampf hat eine Rechnung
Am 6. August hatte Better für das dritte Quartal 49 bis 52 Millionen US-Dollar Umsatz und einen bereinigten operativen Verlust von 15 bis 18 Millionen in Aussicht gestellt. Die vorläufigen Zahlen vom 14. Oktober: 45,1 Millionen Umsatz, ein bereinigter operativer Verlust von 24,8 bis 25,8 Millionen und ein Nettoverlust von 33,1 bis 34,1 Millionen. Ein Teil der Erklärung steht im selben Dokument:
„The preliminary result includes approximately $8.0 million of proxy-related legal and PR and other expenses.“
Übersetzung: „Das vorläufige Ergebnis enthält rund 8,0 Millionen US-Dollar an Rechts-, PR- und sonstigen Kosten im Zusammenhang mit dem Kampf um die Aktionärsstimmen.“
— Better Home & Finance Holding Company, Mitteilung zu den vorläufigen Zahlen des dritten Quartals 2026, Anlage 99.1 zum 8-K vom 14. Oktober 2026
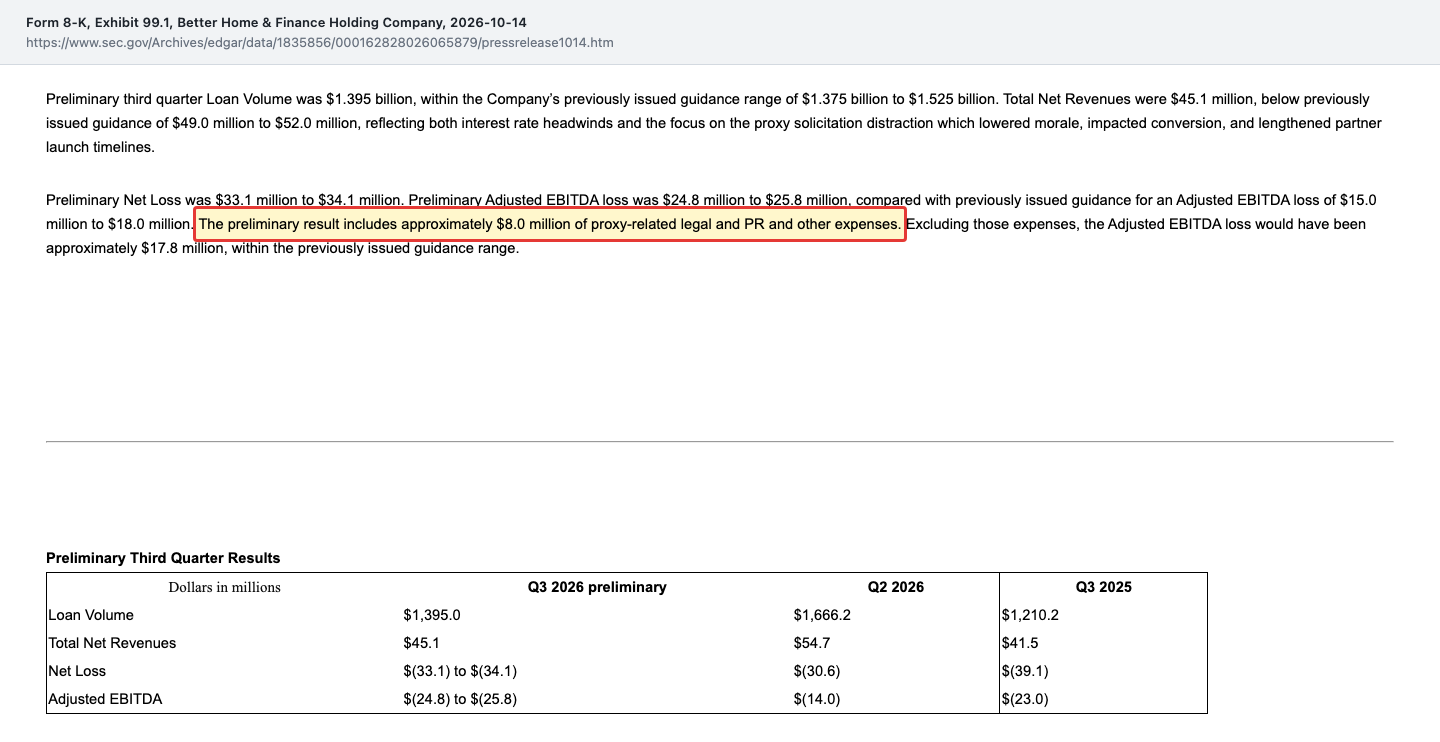
Bemerkenswert ist, wie die Mitteilung den Streit erzählt: Garg wirft darin dem früheren Verwaltungsrat und dem Interims-Chef vor, mit einem „unnötigen“ Machtkampf Volumen und Umsatz gedrückt zu haben. Die Gegenseite kommt in dieser Mitteilung nicht mehr zu Wort — sie sitzt nicht mehr im Gremium. Für dich als Aktionär ist die Schuldfrage zweitrangig. Wichtig ist die Größenordnung: 8 Millionen US-Dollar entsprechen rund einem Zehntel der Barmittel zum Quartalsende. Bezahlt haben sie alle Aktionäre, egal, auf welcher Seite sie standen. Garg kündigte an, die Lücke mit Einsparungen zu schließen: rund 13 Millionen US-Dollar pro Jahr seien umgesetzt, weitere 51 Millionen geplant (Mitteilung vom 13.10.2026) — Ziele, keine Ergebnisse. In derselben Mitteilung kündigte Garg an, die Einsparungen sollten auch ein „aggressive stock buyback program“ (aggressives Aktienrückkauf-Programm) speisen; einen Betrag nennt die Mitteilung nicht. Eingeordnet: Bei 81 Millionen Kasse und rund 25 Millionen bereinigtem operativen Verlust im dritten Quartal verkleinert jeder Dollar, der in den Rückkauf fließt, das Polster, das die Verluste abfedern muss.
Unbequeme Wahrheit Nr. 4: Frisches Aktionärsgeld, kaum mehr Kasse
Better hat 2026 kräftig Geld bei Aktionären eingesammelt: Bis zum 30. Juni flossen 77,7 Millionen US-Dollar aus neuen Aktien und 5,7 Millionen aus ausgeübten Optionsscheinen zu, zusammen 83,4 Millionen. Den größten Teil brachte eine Kapitalerhöhung im April zu 32,00 US-Dollar je Aktie — der letzte Kurs vor der Platzierung hatte bei 44,84 US-Dollar gelegen (Prospektnachtrag 424B5 vom 09.04.2026). Die Aktienzahl stieg von 15.996.907 zum Jahresende auf 18.981.789 zum 30. Juni, ein Plus von 18,7 Prozent. Übersetzt: Dein Stück vom Kuchen ist in einem halben Jahr um knapp ein Sechstel (rund 16 Prozent) kleiner geworden (1 − 1/1,187 ≈ 15,8 Prozent). Und die Kasse?
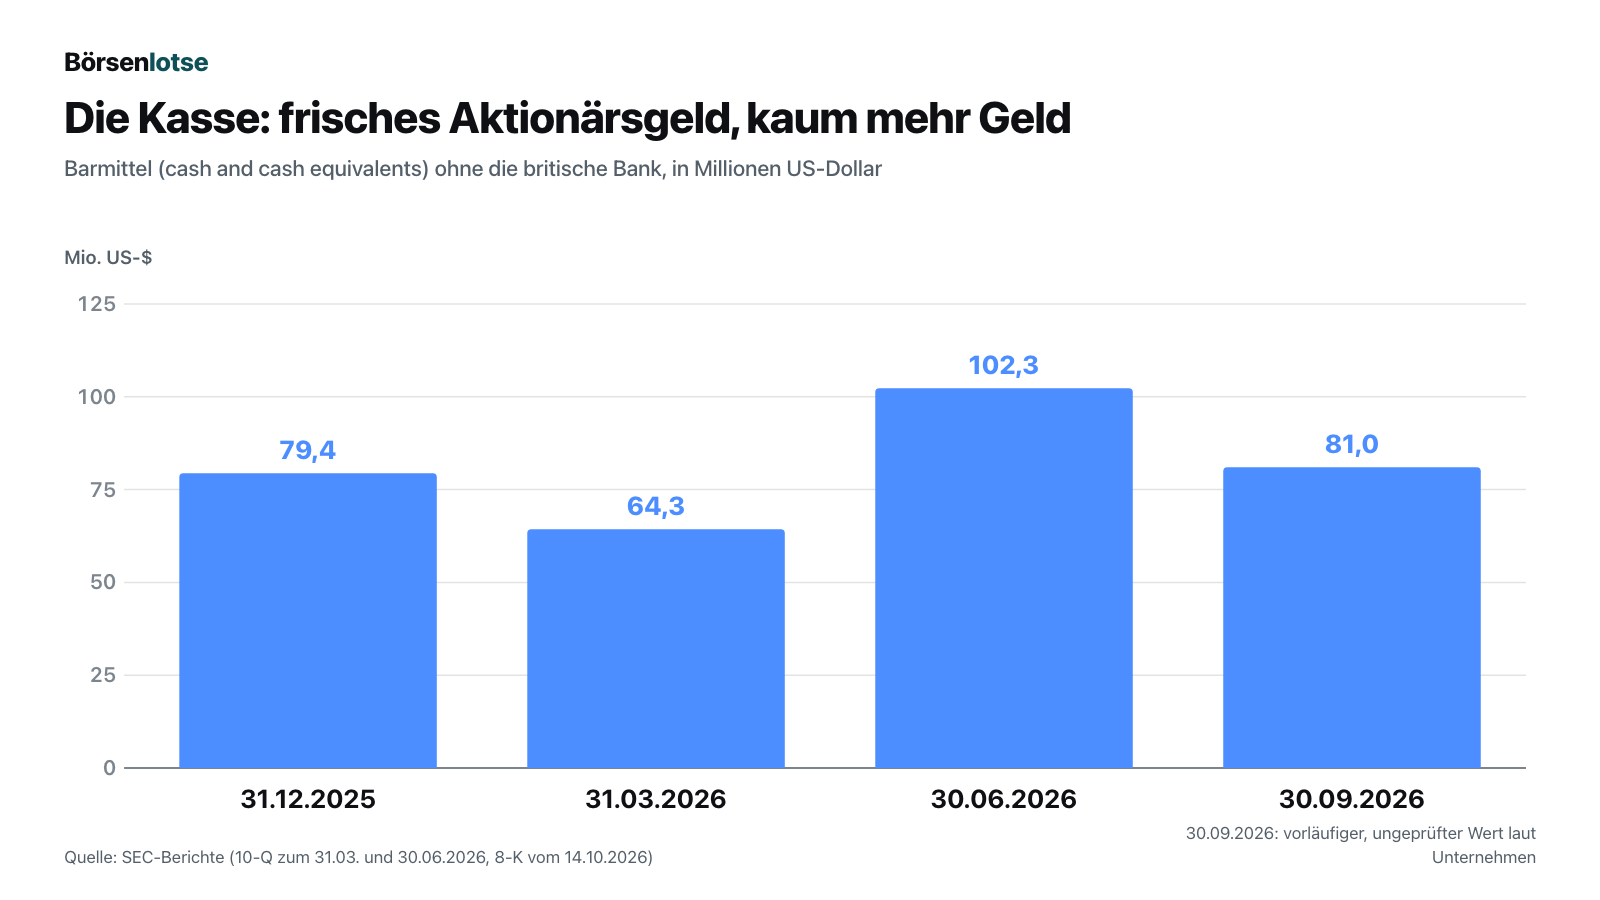
Die Grafik macht das Muster sichtbar: Zwischen Jahresanfang und 30. September stiegen die Barmittel nur von 79,4 auf 81,0 Millionen US-Dollar, obwohl 83,4 Millionen frisches Eigenkapital hereinkamen (eigene Gegenüberstellung; dazwischen liegen weitere Geldflüsse, etwa aus der Kreditfinanzierung). Im dritten Quartal allein sank die Kasse um 21,3 Millionen. Bei einem bereinigten operativen Verlust von rund 25 Millionen im dritten Quartal reichen 81 Millionen rechnerisch für gut drei Quartale. Nimmt man stattdessen den tatsächlichen Kassenrückgang des dritten Quartals von 21,3 Millionen, sind es knapp vier Quartale (eigene Rechnung, beide Wege grob: Der bereinigte Verlust ist kein Zahlungsstrom, und in den Kassenrückgang mischen sich auch Kredit- und Finanzierungsflüsse). Noch im Quartalsbericht vom 11. August — vor dem dritten Quartal — schrieb Better, die Mittel reichten „for at least the next 12 months under current operating conditions“ (für mindestens die nächsten zwölf Monate unter den aktuellen Bedingungen). Für mehr Spielraum plant das Unternehmen zwei Schritte: einen Kredit gegen die britische Bank und deren Verkauf, der laut Mitteilung vom 14.10.2026 im ersten Quartal 2027 rund 65 Millionen bringen soll.
Wie dünn das Polster ist, zeigt auch das Eigenkapital. Zum 31. März 2026 lag es bei nur 8,6 Millionen US-Dollar, erst die Kapitalerhöhung hob es zum 30. Juni auf 57,9 Millionen. Und es gibt eine Schuld, die vor allen Aktionären steht: Anleihen der SoftBank-Gesellschaft SB Northstar mit einem Buchwert von 198,8 Millionen, besichert mit nahezu dem gesamten Vermögen, fällig am 31. Dezember 2028. Sie stammen aus einem Tausch im April 2025, bei dem SoftBank eine Wandelanleihe über 532,5 Millionen gegen 155,0 Millionen neue Anleihen und 110,0 Millionen in bar zurückgab. Seit Juli 2025 zahlt Better die 6 Prozent Zinsen darauf nicht in bar, sondern in weiteren Anleihen.
Unbequeme Wahrheit Nr. 5: „KI-nativ“ — aber das Geld kommt aus dem Kreditverkauf
Better beschreibt sich im Quartalsbericht zum 30. Juni 2026 so:
„We are an AI-native home finance company on a mission to make homeownership cheaper, faster, and more accessible for all Americans.“
Übersetzung: „Wir sind ein KI-natives Unternehmen für Immobilienfinanzierung mit der Mission, Wohneigentum für alle Amerikaner günstiger, schneller und zugänglicher zu machen.“
— Better Home & Finance Holding Company, SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 (Lagebericht)
Die Ergebnisrechnung desselben Berichts zeigt, woher der Umsatz tatsächlich kommt: Von 54,7 Millionen US-Dollar im zweiten Quartal 2026 waren 51,5 Millionen — 94 Prozent — Gewinne aus dem Verkauf von Krediten. Das ist das klassische Geschäft eines Hypothekenvermittlers, nur mit besserer Software. Das muss nicht schlecht sein; die Plattform kann die Kosten je Kredit senken, und der Geschäftsbericht nennt Partner, die für die Abwicklung über Tinman Gebühren zahlen. Aber wer die Aktie als KI-Wette sieht, kauft in Wahrheit ein zinsabhängiges Hypothekengeschäft. Der Geschäftsbericht sagt selbst, dass Teile der Kreditbearbeitung weiterhin Menschen brauchen. Wie ein großer, etablierter Konkurrent mit demselben Geschäft umgeht, haben wir in unserer Analyse von Rocket Companies nachgelesen.
Bewertung: rund 200 Millionen für eine Plattform, eine Bank und offene Fragen
Zum Schlusskurs vom 15. Oktober 2026 (10,76 US-Dollar) war Better an der Börse rund 204 Millionen US-Dollar wert, gerechnet auf 18.998.579 Aktien aller drei Gattungen (Stand 31. Juli 2026). Das ist etwa das 1,2-Fache des Umsatzes von 2025 (164,9 Millionen) und rund das 3,5-Fache des Eigenkapitals vom 30. Juni 2026 (57,9 Millionen). Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil Better keinen Gewinn macht.
Die interessantere Rechnung betrifft die britische Bank. Sie steht zum 30. Juni 2026 mit 825,4 Millionen Vermögen und 762,1 Millionen Verbindlichkeiten in der Bilanz, netto also mit 63,3 Millionen (eigene Rechnung) — mehr als das gesamte Eigenkapital der Gruppe. Ohne die Bank wäre das US-Geschäft rechnerisch leicht negativ kapitalisiert. Wer die Aktie kauft, kauft also zu einem großen Teil den Verkaufserlös einer britischen Bank und dazu eine Hypothekenplattform, die bisher Verluste schreibt. Wie sich eine andere digitale Immobilienplattform nach dem Börsengang entwickelt hat, zeigt unsere Analyse von Opendoor.
Chancen und Risiken auf einen Blick
Was für Better Home & Finance spricht:
- Wachsendes Volumen gegen den Markt: 4,7 Milliarden US-Dollar finanzierte Kredite 2025 (+32 Prozent), 1,395 Milliarden im dritten Quartal 2026 (+15 Prozent) bei laut Unternehmen um 37 Prozent gefallenem Branchenvolumen.
- Die Plattform zieht: Das Tinman-Volumen stieg im dritten Quartal 2026 um 64 Prozent auf rund 790 Millionen, rund 57 Prozent des Gesamtvolumens; Partner wie Intuit Credit Karma sollen HELOCs vertreiben.
- Der Verlust schrumpft: von 877,1 Millionen (2022) auf 165,9 Millionen (2025); angekündigte Einsparungen von zusammen rund 64 Millionen pro Jahr.
- Ein Vermögenswert zum Verkaufen: Die britische Bank soll im ersten Quartal 2027 rund 65 Millionen US-Dollar in bar bringen.
- Der Gründer ist zurück und hat laut Mitteilung vom 13.10.2026 einen Aktienrückkauf angekündigt; den Verwaltungsrat, der seine Strategie beschließt, hat er am 05.10.2026 selbst neu besetzt. Einen Betrag für den Rückkauf nennt die Mitteilung nicht.
Was dagegen spricht:
- Governance-Bruch: Fünf Verwaltungsräte per Aktionärsbrief entlassen, vier neue vom einzigen verbliebenen Direktor ernannt, zwei davon Angestellte; Nasdaq-Frist für einen Plan bis 27.11.2026.
- Anhaltende Verluste: 100,9 Millionen US-Dollar im ersten Halbjahr 2026, 33,1 bis 34,1 Millionen im dritten Quartal (vorläufig); in keinem Jahr seit 2022 lag der Verlust unter dem Umsatz.
- Dünne Kasse: 81 Millionen US-Dollar Barmittel zum 30.09.2026 (vorläufig) bei rund 25 Millionen bereinigtem operativen Verlust im Quartal; frisches Kapital wurde 2026 weitgehend verbraucht.
- Verwässerung und Vorrang-Schulden: 18,7 Prozent mehr Aktien im ersten Halbjahr 2026, Kapitalerhöhung zu 32 US-Dollar unter dem letzten Kurs; besicherte SoftBank-Anleihen mit 198,8 Millionen Buchwert, Zinsen in neuen Anleihen bezahlt.
- Zinsabhängigkeit: 94 Prozent des Umsatzes im zweiten Quartal 2026 stammten aus Kreditverkäufen — das Geschäft lebt vom Hypothekenmarkt, nicht von KI-Lizenzen.
Ein menschliches Fazit
Zurück zur Lager-Falle vom Anfang. Ihr Kern ist nicht, dass eine Seite im Streit recht hätte. Vielleicht ist Garg tatsächlich der Richtige, um die Plattform zu skalieren — das Volumen über Tinman wuchs auch im Streitquartal. Vielleicht hatte der alte Verwaltungsrat gute Gründe. Der Kern ist: Während gestritten wurde, lief die Kasse weiter leer, kosteten Anwälte und PR rund 8 Millionen US-Dollar, und die Börse setzte eine Frist. In dieselben Wochen fielen auch die Abgänge des operativen Chefs und des Präsidenten der Kreditsparte — über deren Trennung wurde laut Pflichtmitteilung allerdings schon seit dem Frühsommer verhandelt. Diese Rechnung zahlen alle Aktionäre gemeinsam, und keiner von ihnen hat sie bestellt.
Die ehrliche Frage an dich lautet deshalb nicht „Bist du für Garg oder gegen ihn?“, sondern: Würdest du diese Aktie auch halten, wenn du den Namen des Chefs nicht kennen würdest — nur die Verluste, die Kasse und die Frist der Nasdaq? Wenn ja, hast du eine These. Wenn du nur ein Lager gewählt hast, hast du eine Meinung. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Better Home & Finance Holding Company — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 11. August 2026)
- Better Home & Finance Holding Company — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 11. Mai 2026)
- Better Home & Finance Holding Company — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 13. März 2026)
- Better Home & Finance Holding Company — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 19. März 2025)
- Better Home & Finance Holding Company — SEC-Geschäftsbericht 10-K für 2023 (eingereicht 8. April 2024; Handelsstart 24. August 2023)
- Better Home & Finance Holding Company — vorläufige Zahlen zum dritten Quartal 2026, Anlage 99.1 zum 8-K vom 14. Oktober 2026 und Anlage 99.1 zum 8-K vom 13. Oktober 2026
- Better Home & Finance Holding Company — Pflichtmitteilung 8-K/A vom 14. Oktober 2026 (Nasdaq-Mitteilung, Item 3.01)
- Better Home & Finance Holding Company — Pflichtmitteilung 8-K vom 6. Oktober 2026 (Abberufung, Rücktritt Frater und Ernennung von Verwaltungsräten), 8-K vom 2. Oktober 2026 (Rücktritt Farello), 8-K/A vom 9. Oktober 2026 und 8-K vom 8. Oktober 2026 (Ende des Rights Plan)
- Better Home & Finance Holding Company — Mitteilung zum Chefwechsel, Anlage 99.1 zum 8-K vom 4. August 2026 und Ergebnismitteilung zum zweiten Quartal 2026, Anlage 99.1 zum 8-K vom 6. August 2026
- Better Home & Finance Holding Company — 8-K vom 20. August 2026 (Rights Plan), 8-K vom 8. September 2026 (Abgänge im Management) und 8-K vom 19. März 2026 (Prüferwechsel)
- Better Home & Finance Holding Company — Prospektnachtrag 424B5 zur Kapitalerhöhung (eingereicht 9. April 2026)
- Aurora Acquisition Corp. (heute Better Home & Finance) — Prospekt 424B3 zur Börsenfusion (eingereicht 27. Juli 2023)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Handelsvolumen; Datenstand 16. Oktober 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.311,6 | 395,1 | 88,5 | 120,1 | 191,4 |
| Betriebsergebnis (EBIT) | -239,7 | -858,9 | -291,3 | -188,0 | -123,0 |
| Nettogewinn | -301,1 | -877,1 | -536,4 | -206,3 | -165,9 |
| Nettomarge | -23,0 % | -222,0 % | -606,1 % | -171,8 % | -86,7 % |
| Gewinn je Aktie | -0,41 $ | -1,19 $ | -2,10 $ | -13,65 $ | -10,82 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Plattform & Wachstum positiv
- Das Kreditvolumen wächst gegen den Markt: 4,7 Milliarden US-Dollar 2025 (+32 Prozent), 1,395 Milliarden im dritten Quartal 2026 (+15 Prozent, vorläufig). Das Volumen über die Tinman-Plattform stieg im dritten Quartal um 64 Prozent auf rund 790 Millionen; Partner wie Intuit Credit Karma sollen HELOCs vertreiben.
- Ertragskraft negativ
- Seit 2022 lag der Nettoverlust in keinem Jahr unter dem Umsatz (2025: 165,9 Millionen Verlust bei 164,9 Millionen Umsatz). Im ersten Halbjahr 2026 verlor Better 100,9 Millionen, im dritten Quartal 2026 vorläufig 33,1 bis 34,1 Millionen; der Umsatz verfehlte die eigene Prognose.
- Kasse & Finanzierung negativ
- Barmittel ohne die britische Bank von 81 Millionen US-Dollar zum 30.09.2026 (vorläufig) — kaum mehr als zum Jahresende 2025, obwohl bis Juni 83,4 Millionen frisches Kapital zuflossen. Rechnerisch reicht die Kasse bei rund 25 Millionen bereinigtem operativen Verlust je Quartal gut drei Quartale, gemessen am tatsächlichen Kassenrückgang des dritten Quartals (21,3 Millionen) knapp vier; Bankverkauf und Kredit gegen die Bank sollen Luft schaffen.
- Governance negativ
- Fünf Verwaltungsräte am 30.09.2026 per Aktionärsbrief abberufen, vier neue am 05.10.2026 vom einzigen verbliebenen Direktor Vishal Garg ernannt, zwei davon Angestellte. Die Nasdaq stellte fest, dass die Regeln zur Unabhängigkeit verletzt sind, und setzte eine Frist bis 27.11.2026.
- Bilanz & Verwässerung negativ
- 57,9 Millionen US-Dollar Eigenkapital (30.06.2026) gegen 198,8 Millionen besicherte SoftBank-Anleihen, deren Zinsen in neuen Anleihen bezahlt werden. Die britische Bank steht netto mit 63,3 Millionen in der Bilanz; die Aktienzahl stieg im ersten Halbjahr 2026 um 18,7 Prozent.
Better Home & Finance ist die Lager-Falle in Reinform: Ein öffentlicher Machtkampf zwischen Gründer Vishal Garg und dem Verwaltungsrat endete am 05.10.2026 mit einem Gremium, das Garg als einziger verbliebener Direktor ernannt hat, und einer Nasdaq-Frist bis zum 27.11.2026. Darunter liegt ein Hypothekenvermittler mit wachsendem Volumen, aber anhaltenden Verlusten (100,9 Millionen US-Dollar im ersten Halbjahr 2026), einer Kasse von 81 Millionen und rund 8 Millionen Kosten für den Streit in einem Quartal. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Die Plattform wächst, und das Volumen über Tinman ist echt — die Qualitätsfrage entscheiden hier aber Kasse und Kontrolle. Belegt sind ein Governance-Bruch (ein Verwaltungsrat, den ein einziger Direktor ernannt hat, verletzte Nasdaq-Unabhängigkeitsregeln) und eine Kasse, die bei anhaltendem Mittelabfluss rechnerisch gut drei Quartale reicht (gemessen am tatsächlichen Kassenrückgang im dritten Quartal knapp vier). Einen Hinweis auf Zweifel am Fortbestand enthalten die Berichte nicht; im August hielt Better die Mittel für mindestens zwölf Monate für ausreichend, und der Bankverkauf soll rund 65 Millionen bringen. Wer wartet, prüft: Reicht Better bis zum 27.11.2026 einen Plan bei der Nasdaq ein, mit wie vielen unabhängigen Verwaltungsräten, was zeigt der Quartalsbericht zum 30.09.2026 zur Kasse, und kommt der Bankverkauf zustande? Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Better fiel uns durch den Kurssprung am 15.10.2026 auf (+32,5 Prozent auf 10,76 US-Dollar bei 3,39 Millionen gehandelten Aktien). Jüngster Periodenbericht ist das 10-Q zum 30.06.2026 (eingereicht 11.08.2026, nach Fristverlängerung per NT 10-Q); alle Pflichtmitteilungen bis zum 15.10.2026 sind ausgewertet. Die Q3-Zahlen sind vorläufig und ungeprüft; der Quartalsbericht zum 30.09.2026 lag am 16.10.2026 noch nicht vor.
- Börsenwert (rund 204 Mio. US-Dollar) aus 18.998.579 Aktien aller drei Gattungen (Stand 31.07.2026) und dem Schlusskurs vom 15.10.2026 berechnet; der Wert aus den Fundamentaldaten (204,6 Mio.) stimmt damit überein. Der letzte in einem Filing genannte Kurs (44,84 US-Dollar am 07.04.2026, Prospektnachtrag 424B5) liegt vor dem Kurssturz und eignet sich nicht als Gegenprobe. Netto-Bank (63,3 Mio.) = Vermögen minus Verbindlichkeiten des aufgegebenen Bereichs laut 10-Q, eigene Rechnung.
- Kassenreichweite ist eigene Rechnung: 81 Mio. US-Dollar Barmittel (30.09.2026, vorläufig) geteilt durch den bereinigten operativen Verlust des dritten Quartals (24,8 bis 25,8 Mio.); bereinigtes EBITDA ist eine Unternehmenskennzahl ohne US-GAAP-Definition und kein Zahlungsstrom. Gegenrechnung mit dem tatsächlichen Kassenrückgang im dritten Quartal (102,3 auf 81 Mio. = 21,3 Mio.): rund 3,8 Quartale. Nicht zu verwechseln: Die Berichtsdateien tragen das Kürzel „aurcu“ des früheren Börsenmantels Aurora Acquisition Corp.
- Handelsvolumen: 3,39 Mio. Aktien am 15.10.2026 gegen einen durchschnittlichen Tagesumsatz von rund 775.000 Aktien über die letzten 50 Handelstage einschließlich dieses Tages (Fundamentaldaten, Datenstand 16.10.2026) — rund das 4,4-Fache. Verwaltungsrat: acht Mitglieder laut 10-Q zum 30.06.2026, minus fünf Abberufene (30.09.2026), minus die Rücktritte von Michael Farello (28.09.2026, 8-K vom 02.10.2026) und Hugh Frater (01.10.2026, 8-K vom 06.10.2026) — übrig blieb Garg.
Aktien-Wächter
Diese Analyse ist Stand 16. Oktober 2026. Was sich seitdem bei BETR geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Better Home & Finance Holding Company (BETR) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Better Home & Finance Holding Company (Nasdaq: BETR) aus New York vermittelt Hypotheken und Kreditlinien auf das eigene Haus (HELOC) über die Software-Plattform Tinman — direkt an Verbraucher und über Partner wie Intuit Credit Karma. Die Kredite werden an Aufkäufer wie Fannie Mae und Freddie Mac weiterverkauft. 2025 finanzierte Better Kredite über 4,7 Milliarden US-Dollar; Ende 2025 hatte die Gruppe rund 1.329 Beschäftigte. Die britische Birmingham Bank steht zum Verkauf.
Am 03.08.2026 übernahm Verwaltungsrat Daniel Lewis den Chefposten von Gründer Vishal Garg. Am 30.09.2026 legte Gargs Gruppe schriftliche Zustimmungen der Stimmenmehrheit vor, die fünf Verwaltungsräte abberiefen; zwei weitere traten zurück (Michael Farello am 28.09., Hugh Frater am 01.10.2026). Am 05.10.2026 ernannte Garg als einziger verbliebener Direktor vier neue Mitglieder, darunter die Chefjuristin und einen Angestellten. Danach wurde Lewis als Interims-Chef abgesetzt.
Ein Delisting ist nicht angekündigt. Die Nasdaq teilte am 13.10.2026 mit, dass Better die Regeln zur unabhängigen Mehrheit im Verwaltungsrat und zum Prüfungsausschuss nicht erfüllt. Better hat bis zum 27.11.2026 Zeit für einen Plan; akzeptiert die Börse ihn, kann sie bis zu 180 Tage ab der Mitteilung zur Umsetzung geben. Laut Better hat die Mitteilung keine unmittelbare Wirkung auf die Notierung.
Laut vorläufiger Angabe vom 14.10.2026 lagen die Barmittel zum 30.09.2026 bei 81 Millionen US-Dollar plus 9 Millionen zweckgebundene Mittel, ohne die britische Bank. Zum Jahresende 2025 waren es 79,4 Millionen, obwohl bis Juni 83,4 Millionen aus neuen Aktien und Optionsscheinen zuflossen. Der Verkauf der britischen Bank soll im ersten Quartal 2027 rund 65 Millionen bringen.
Better kam am 22.08.2023 durch die Fusion mit dem Börsenmantel Aurora Acquisition Corp. an die Nasdaq, einer leeren Gesellschaft (SPAC) mit Sponsor Novator Capital. Deshalb führt die SEC den Altnamen „Aurora Acquisition Corp.“ bis zum 18.08.2023; gehandelt wird die Aktie als BETR seit dem 24.08.2023. Am 16.08.2024 wurden je 50 Aktien zu einer zusammengelegt, um die Mindestkurs-Regel der Nasdaq wieder zu erfüllen.
Zum Schlusskurs vom 15.10.2026 (10,76 US-Dollar) lag der Börsenwert bei rund 204 Millionen US-Dollar auf 18.998.579 Aktien (Stand 31.07.2026). Das ist etwa das 1,2-Fache des Umsatzes von 2025 und rund das 3,5-Fache des Eigenkapitals vom 30.06.2026. Ein Kurs-Gewinn-Verhältnis gibt es wegen der Verluste nicht; die britische Bank steht netto mit 63,3 Millionen in der Bilanz.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


