Aura Biosciences: 81 Prozent Ansprechrate — und genau dieses Programm wird gestrichen
Aura Biosciences hat im August 2026 gleich zwei Dinge gemeldet: erst ermutigende Zwischendaten aus der Blasenkrebs-Studie — 81 Prozent der behandelten Patienten sprachen nach drei Monaten an —, dann die Entscheidung, genau dieses Programm nicht weiterzuverfolgen und rund 20 Prozent der Belegschaft abzubauen. Übrig bleibt ein einziger Weg: der Wirkstoff bel-sar gegen einen seltenen Augenkrebs. Die Kasse ist mit 323,8 Millionen US-Dollar so voll wie nie, die Aktienzahl mit 103,7 Millionen aber auch — und die entscheidenden Studiendaten kommen erst in der zweiten Hälfte 2027. Wir lesen nach, was ein Unternehmen wert ist, das seine schönste Zahl freiwillig liegen lässt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 6,60 $ -2,10 %
- Marktkapitalisierung
- 0,7 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 1/10
Kursentwicklung seit 4. September 2026: -12,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 5,00 $ bis 8,90 $ · Letzter Kurs: 6,60 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich anfühlt wie sorgfältige Arbeit: die Rosinen-Falle. Sie funktioniert so. Du liest einen Quartalsbericht, findest darin eine wirklich schöne Zahl — sagen wir: 81 Prozent der behandelten Patienten sprachen auf die Therapie an — und legst sie sofort auf den Tisch deiner Investmentthese. Was du dabei überliest, ist der Satz zwei Zeilen weiter unten, in dem dasselbe Unternehmen mitteilt, dass es genau dieses Programm nicht weiterverfolgt. Bei Aura Biosciences (NASDAQ: AURA) aus Boston stehen diese beiden Sätze tatsächlich in einem einzigen Absatz des Quartalsberichts vom 11. August 2026. Machen wir also einen Deal: Bevor wir uns eine Rosine herauspicken, lesen wir gemeinsam, was die Firma selbst der US-Börsenaufsicht SEC gemeldet hat — den Quartalsbericht (10-Q) zum 30. Juni 2026, den Geschäftsbericht (10-K) für 2025 und die Ad-hoc-Meldungen (8-K) aus dem Mai und August 2026. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser erzählt von einem Unternehmen, das noch nie einen Dollar Umsatz gemacht hat, das gerade so viel Geld in der Kasse hat wie nie zuvor — und das sich freiwillig auf einen einzigen Weg festgelegt hat, dessen Ergebnis erst in der zweiten Hälfte 2027 vorliegt. Am Ende entscheidest du selbst.
Was Aura Biosciences eigentlich macht
Aura Biosciences ist ein klinisches Biotechnologie-Unternehmen. Übersetzt in ein Alltagsbild: eine Werkstatt, in der ein einziger Prototyp gebaut und getestet wird — verkauft wird noch nichts. Das Unternehmen wurde 2009 in Delaware gegründet, sitzt in Boston, Massachusetts, und beschäftigte zum 28. Februar 2026 113 Vollzeitkräfte, von denen 88 in Forschung und Entwicklung arbeiteten. Der Börsengang fand am 29. Oktober 2021 statt.
Die Technik dahinter ist ungewöhnlich genug, um sie kurz zu erklären. Aura baut sogenannte virus-ähnliche Wirkstoffkonjugate (im Bericht: virus-like drug conjugates, VDC). Man nimmt die leere Hülle eines Humanen Papillomvirus — die Eiweißschale ohne jedes Erbgut, also ein Virus, das nichts vermehren und nichts infizieren kann — und hängt daran hunderte lichtempfindliche Giftmoleküle. Diese Hülle bindet gezielt an eine bestimmte Zuckerstruktur auf der Oberfläche vieler Tumorzellen. Erst wenn der Arzt anschließend mit einem Laser auf die Stelle leuchtet, wird das Gift aktiv und zerstört die Zelle. Ohne Licht passiert nichts. Das Bild dazu: ein Taxi, das seine Fracht nur dort ablädt, wo jemand die Straßenlaterne anschaltet.
Der Wirkstoff heißt bel-sar (ausgeschrieben belzupacap sarotalocan). Sein Hauptziel ist das frühe Aderhautmelanom — ein seltener, bösartiger Tumor in der Aderhaut des Auges. Warum das medizinisch relevant ist, beschreibt der Quartalsbericht nüchtern: Die heutigen Standardtherapien sind eine Bestrahlung mit radioaktiven Plättchen (Brachytherapie) oder ein Protonenstrahl — beide führen häufig zu erheblichem Sehverlust bis zur Erblindung des behandelten Auges; die dritte Option ist die operative Entfernung des Auges. Ein Medikament, das den Tumor kontrolliert und dabei das Sehvermögen erhält, gibt es bislang nicht. In einer Phase-2-Studie mit 22 Teilnehmern erreichte bel-sar bei den zehn für Phase 3 in Frage kommenden Patienten eine Tumorkontrolle in 80 Prozent der Fälle (8 von 10), und bei 90 Prozent blieb die Sehschärfe erhalten.
Damit ist auch das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Aura Biosciences hat so viel Geld in der Kasse wie nie zuvor — und so wenige Programme wie nie zuvor. Das gesamte Unternehmen hängt inzwischen an einer einzigen Studie, deren Ergebnis erst in der zweiten Hälfte 2027 vorliegt.
Die Firmengeschichte für Anleger
-
2021
Börsengang an der Nasdaq
Am 29. Oktober 2021 geht Aura an die Börse. Für Anleger beginnt damit eine Finanzierungsreihe, die bis Mitte 2026 auf rund 797,9 Mio. US-Dollar Bruttoerlöse anwächst — bei null Umsatz.
-
2024
Phase-3-Design mit der FDA schriftlich abgestimmt
Die US-Arzneimittelbehörde stimmt dem Studiendesign schriftlich zu. Für Anleger verschiebt sich das Risiko damit vom Verfahren auf das reine Ergebnis der Studie.
-
2026
Wechsel an der Spitze: die Gründerin geht
Zum 30. April 2026 übernimmt Natalie Holles von Firmengründerin Elisabet de los Pinos. Die Anpassung der Aktienoptionen treibt die Verwaltungskosten im zweiten Quartal von 5,7 auf 17,3 Mio. US-Dollar.
-
2026
Größte Finanzierung der Firmengeschichte — und ein Ausstieg
Am 5. Mai 2026 fließen netto 280,8 Mio. US-Dollar zu. Rund 39,0 Mio. davon gehen an den Großaktionär Matrix, dessen 6.922.870 Aktien zu 5,64 US-Dollar zurückgekauft werden — neue Anleger zahlten 6,00.
-
2026
Alles auf eine Karte: Blasenkrebs-Programm gestrichen
Am 11. August 2026 meldet Aura 81 Prozent Ansprechrate im Blasenkrebs-Programm und stellt es im selben Bericht ein. Ab jetzt hängt der Wert des Unternehmens an einer einzigen Studie.
Wie die Aktie auf unseren Tisch kam
Der Auslöser ist ein einzelner Absatz. Im Quartalsbericht (10-Q) vom 11. August 2026 stehen die ermutigenden Zwischendaten aus dem Blasenkrebs-Programm und die Entscheidung, dieses Programm künftig kaum noch zu finanzieren, unmittelbar hintereinander — dazu am selben Tag eine Ad-hoc-Meldung (8-K) über den Abbau von rund 20 Prozent der Belegschaft und eine neue Kapital-Vorratsgenehmigung über 500,0 Millionen US-Dollar. Wenn ein Unternehmen an einem Tag seine beste Zahl vorlegt, ein Programm beerdigt, seine Mannschaft verkleinert und den Finanzierungsrahmen öffnet, ist das eine Recherche wert. (Nebenbei: Im hauseigenen Aktien-Scanner war der Titel bis zum 8. September 2026 gar nicht erfasst und wurde als Nachzügler ergänzt.)
Klassische Filter greifen bei klinischen Biotech-Werten ohnehin nicht. Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden, weil es keinen Gewinn gibt. Ein Kurs-Umsatz-Verhältnis lässt sich nicht bilden, weil es keinen Umsatz gibt. Selbst Bonitätsmaße wie der Altman-Z-Wert, die auf Umsatz und Betriebsergebnis aufbauen, sagen bei einem Unternehmen ohne beides wenig. Merke dir den Befund gleich zu Beginn: Bei einer Firma ohne Umsatz misst man nicht die Rentabilität, sondern die Zeit. Konkret zwei Zeiträume — wie lange das Geld reicht und wann die Daten kommen, die über alles entscheiden. Genau diese beiden Zahlen nennt Aura selbst: Kasse bis ins erste Halbjahr 2029, entscheidende Daten in der zweiten Hälfte 2027. Ob dazwischen genug Puffer liegt, rechnen wir weiter unten nach.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für Aura spricht, und das ist bei einem Unternehmen ohne Umsatz vor allem die Bilanz. Zum 30. Juni 2026 standen 323,8 Millionen US-Dollar an Kasse und Wertpapieren in den Büchern, bei einer Bilanzsumme von 348,1 Millionen und einem Eigenkapital von 315,3 Millionen. Die gesamten Verbindlichkeiten beliefen sich auf 32,9 Millionen — und darin steckt keine einzige Finanzschuld: kein Bankkredit, keine Wandelanleihe, kein besichertes Darlehen auf künftige Erlöse. Für ein klinisches Biotech-Unternehmen ist das die komfortable Variante. Es gibt auch keinen Fortführungshinweis des Abschlussprüfers, jene Warnung, mit der Wirtschaftsprüfer Zweifel am Weiterbestehen des Unternehmens anmelden.
Was das kostet, zeigt die erste Grafik. Aura hat in keinem einzigen Jahr seiner Geschichte einen Umsatz erwirtschaftet — der Verlust ist deshalb nicht die Differenz aus Einnahmen und Ausgaben, sondern schlicht die Summe der Ausgaben:
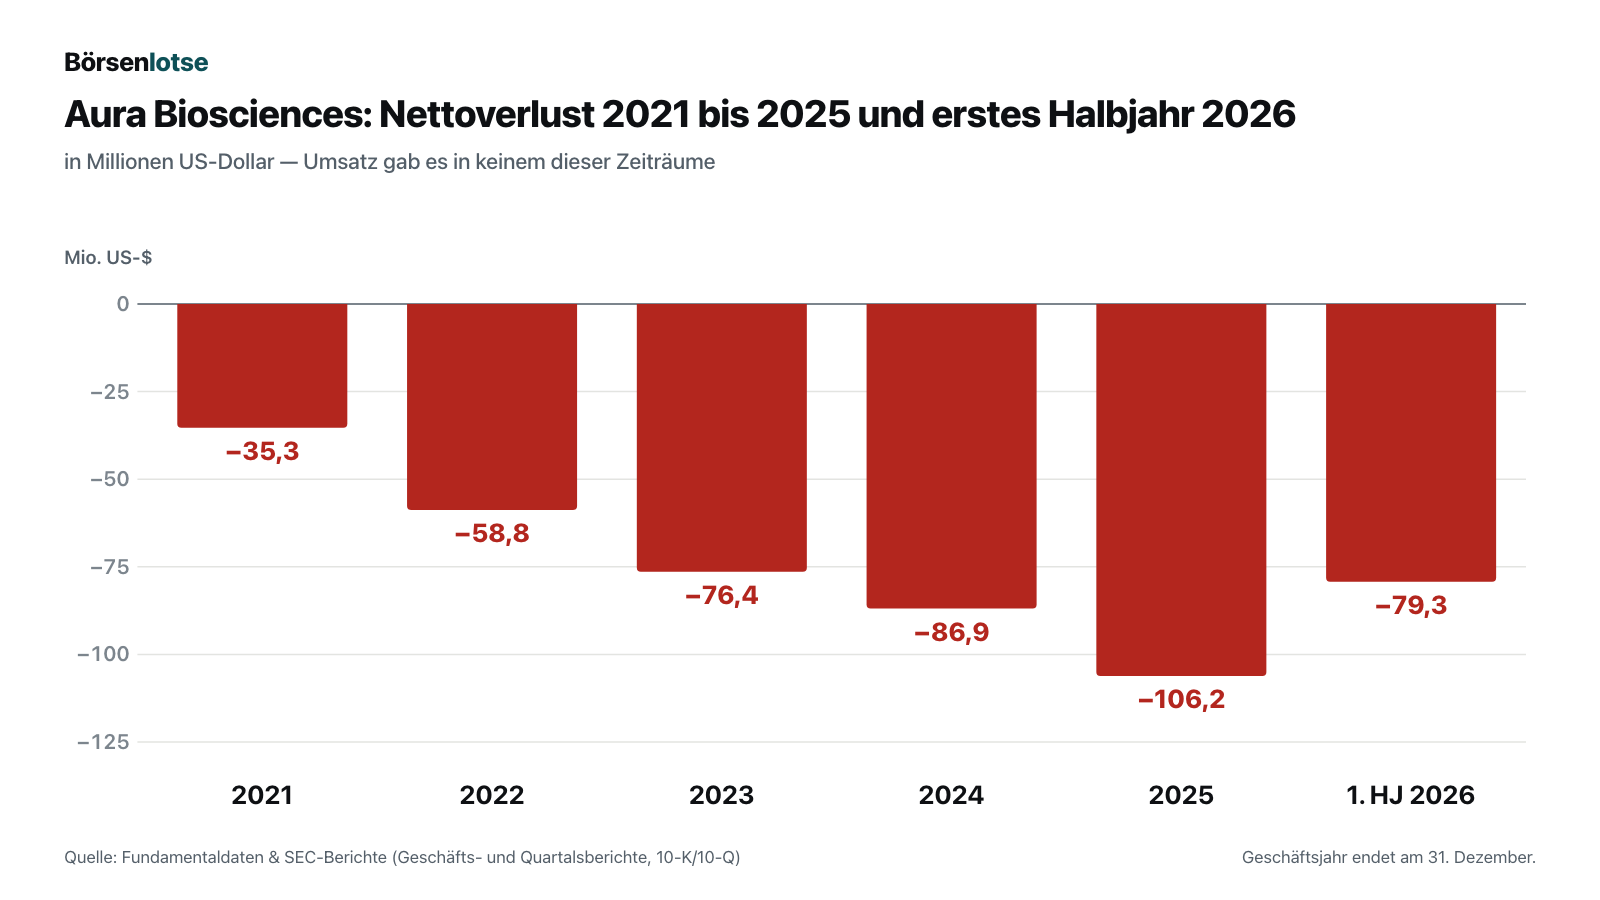
Zwei Zahlen aus dieser Kurve verdienen eine Einordnung. Erstens: Der Sprung im ersten Halbjahr 2026 ist kein reiner Forschungseffekt. Die Forschungs- und Entwicklungskosten stiegen im zweiten Quartal 2026 von 22,9 auf 30,7 Millionen US-Dollar — das ist die Phase-3-Studie. Die Verwaltungskosten sprangen im selben Quartal aber von 5,7 auf 17,3 Millionen, also auf das Dreifache. Der Bericht nennt den Grund: überwiegend höherer Aufwand aus „equity award modifications in connection with executive leadership transitions“ — also aus der Anpassung von Aktienoptionen im Zuge des Führungswechsels. Das ist Papieraufwand, kein Geldabfluss, aber es verzerrt das Bild des Quartals erheblich. Wer wissen will, ob die neue Führung auch eigenes Geld in die Aktie steckt, findet in den Insider-Meldungen (Form 4) vom 1. September 2026 eine klare Antwort: Alle fünf Meldungen zu den neu berufenen Führungskräften weisen ausschließlich Zuteilungen aus dem Vergütungsprogramm aus (Transaktionscode „A“) — Aktien und Optionen, die das Unternehmen selbst ausgibt. Ein Kauf über die Börse ist darunter keiner.
Zweitens: Woher das Geld kommt. Seit der Gründung 2009 hat Aura rund 797,9 Millionen US-Dollar an Bruttoerlösen eingesammelt (Stand 30. Juni 2026), davon allein 280,8 Millionen netto im Mai 2026. Dem steht ein aufgelaufener Verlust von 559,7 Millionen gegenüber. Anders gesagt: Von jedem eingesammelten Dollar sind rund 70 Cent bereits verbraucht. Das ist bei einem Unternehmen in der klinischen Entwicklung normal — es muss nur jemand bezahlen. Wer das ist, zeigt die zweite Grafik.
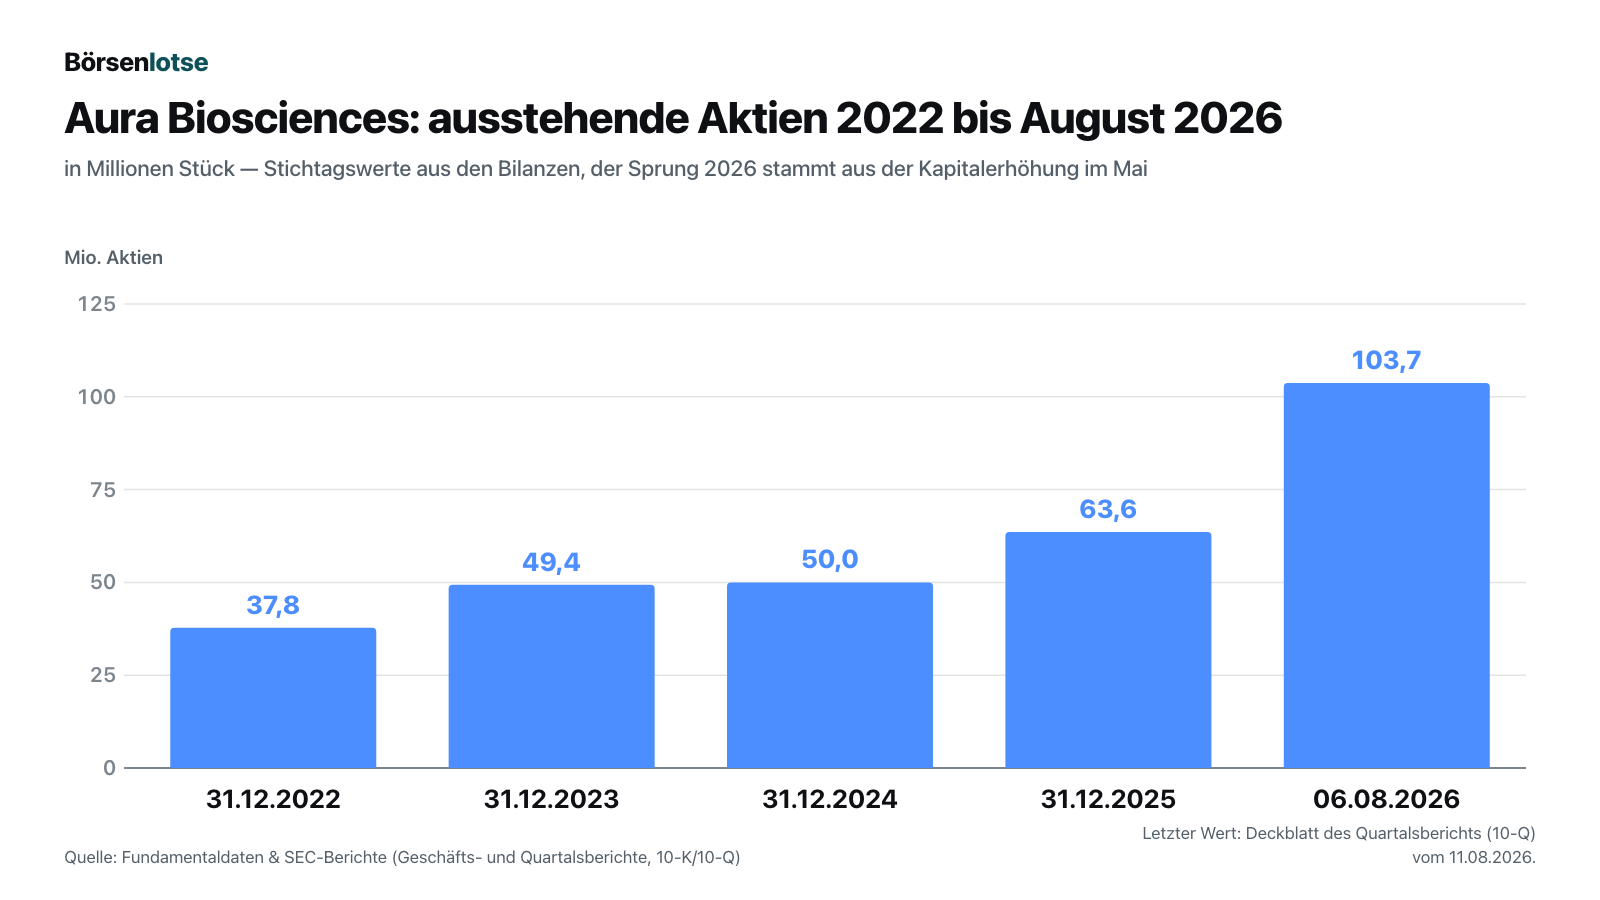
Verwässerung heißt der Fachbegriff dafür, und das Alltagsbild ist einfach: Die Firma ist eine Torte, deine Aktie ein Stück davon. Wird die Torte nicht größer, aber in fast dreimal so viele Stücke geschnitten, schrumpft dein Stück entsprechend. Bei Aura ist die Torte in diesem Fall tatsächlich mitgewachsen — mit den 280,8 Millionen kam echtes Geld herein. Aber wer Ende 2022 dabei war, hält heute je Aktie nur noch rund 36 Prozent des Anteils von damals. Merke dir das Muster: Bei einer Firma ohne Umsatz bezahlen die Aktionäre die Forschung, und sie bezahlen sie in Anteilen.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die beste Zahl des Quartals gehört zum Programm, das gestrichen wird
Aura hatte bis zum August 2026 zwei Standbeine: die Augenonkologie mit bel-sar gegen das Aderhautmelanom — und ein zweites Programm gegen den nicht-muskelinvasiven Blasenkrebs (im Bericht abgekürzt NMIBC). Im August meldete das Unternehmen Zwischendaten aus der laufenden Phase-1b/2-Studie zu diesem zweiten Programm, und die Zahlen sind bemerkenswert: Von 16 Patienten mittleren Risikos, die bel-sar allein (8 Patienten) oder zusammen mit einer Ausschabung des Tumors (8 Patienten) erhielten, sprachen nach drei Monaten 81 Prozent an — und bei 69 Prozent aller 16 Patienten bildete sich der Tumor zu diesem Zeitpunkt vollständig zurück. Die vollständigen Rückbildungen sind also in den 81 Prozent enthalten, nicht ein Anteil davon obendrauf. Von den Patienten, die den 9- oder 12-Monats-Zeitpunkt erreicht hatten, waren alle zum Untersuchungszeitpunkt krankheitsfrei. Alle behandlungsbedingten Nebenwirkungen blieben auf den mildesten Schweregrad beschränkt.
Im selben Absatz steht der Satz, der die Richtung des Unternehmens ändert:
„While these early data are encouraging, as part of our strategic refocus on ocular oncology, we are minimizing resource allocation toward the NMIBC program on a going forward basis.“
Übersetzung: „Auch wenn diese frühen Daten ermutigend sind, minimieren wir im Rahmen unserer strategischen Neuausrichtung auf die Augenonkologie künftig die Mittelzuweisung an das NMIBC-Programm.“
— Aura Biosciences, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Abschnitt „NMIBC Program Update“
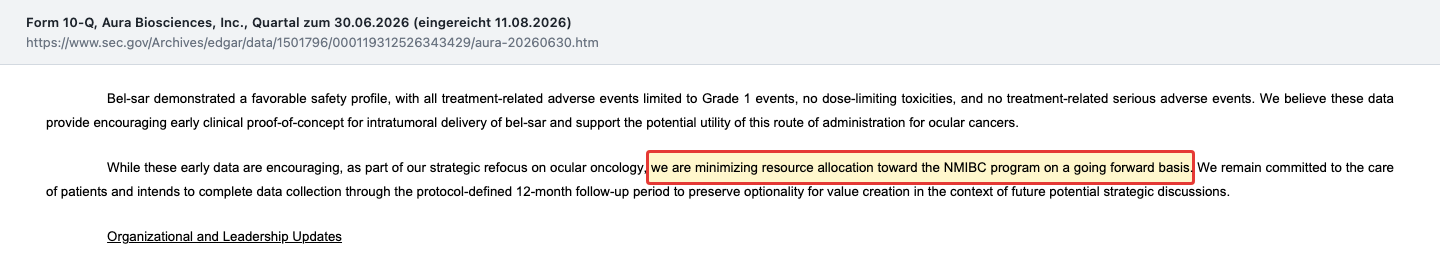
Man kann diese Entscheidung gut oder schlecht finden — man sollte sie aber nicht übersehen. Für Aura selbst ist sie konsequent: Ein Unternehmen mit 113 Beschäftigten kann nicht zwei Phase-3-Programme in zwei völlig verschiedenen Fachgebieten stemmen. Der Bericht sagt außerdem, dass die Datenerhebung bis zum im Studienprotokoll vorgesehenen 12-Monats-Zeitpunkt fortgeführt wird, um „optionality for value creation in the context of future potential strategic discussions“ zu erhalten — auf Deutsch: um das Programm später verkaufen oder auslizenzieren zu können. Für dich als Anleger heißt es aber vor allem: Die beeindruckendste Zahl aus diesem Bericht ist keine Zahl, mit der Aura künftig Geld verdienen will. Wer sie in seine These schreibt, hat die Rosine gepflückt und den Rest des Absatzes ausgelassen.
Unbequeme Wahrheit Nr. 2: Alles hängt an einer Studie — und deren Ergebnis kommt frühestens Ende 2027
Nach der Neuausrichtung bleibt ein entscheidendes Programm: die weltweite Phase-3-Studie CoMpass mit bel-sar gegen das frühe Aderhautmelanom. Der Geschäftsbericht (10-K) für 2025 beschreibt das Design im Detail: rund 100 Patienten, aufgeteilt im Verhältnis 2:1:2 auf eine hohe Dosis, eine niedrige Dosis und eine Scheinbehandlung; primärer Endpunkt ist die Zeit bis zum Fortschreiten des Tumors; verglichen wird erst, wenn der letzte Patient 15 Monate Nachbeobachtung hinter sich hat. Das Design ist per Special Protocol Assessment mit der US-Arzneimittelbehörde FDA abgestimmt — eine schriftliche Vorabvereinbarung darüber, dass die Studie, wenn sie gelingt, für einen Zulassungsantrag ausreicht. Die statistische Aussagekraft liegt bei über 90 Prozent.
Das ist alles sorgfältig aufgesetzt. Nur dauert es. Der Quartalsbericht formuliert es als Risikohinweis in eigener Sache:
„We have completed enrollment in our pivotal Phase 3 clinical trial, but we do not expect topline data until the second half of 2027, and we have not yet completed such trial nor commercialized any pharmaceutical products, which may make it difficult to evaluate our future prospects.“
Übersetzung: „Wir haben die Rekrutierung für unsere zulassungsrelevante Phase-3-Studie abgeschlossen, erwarten die Topline-Daten aber erst in der zweiten Hälfte 2027; wir haben diese Studie noch nicht abgeschlossen und noch kein Arzneimittel vermarktet, was die Beurteilung unserer Zukunftsaussichten erschweren kann.“
— Aura Biosciences, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Teil II Item 1A „Risk Factors“
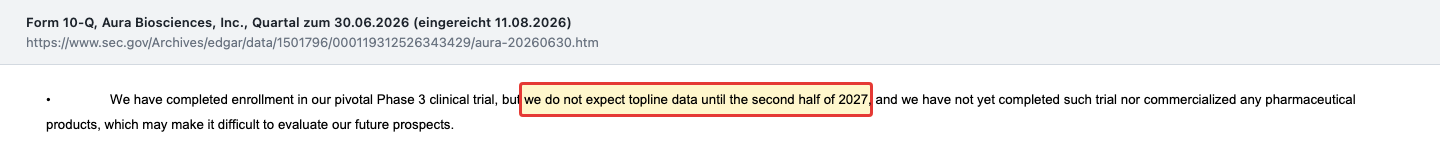
Rechne das für dich durch: Vom Stichtag dieser Analyse bis zur zweiten Hälfte 2027 liegen mindestens vier Quartalsberichte, in denen zur entscheidenden Frage nichts Neues stehen wird. Und das Ergebnis ist binär — entweder der primäre Endpunkt wird statistisch signifikant erreicht, oder er wird es nicht. Der Bericht warnt zusätzlich, dass FDA und die europäische Behörde EMA am Ende zwei Phase-3-Studien verlangen könnten statt einer. Das Alltagsbild dazu: Du kaufst kein Unternehmen mit laufenden Einnahmen, sondern ein Los mit einem festen Ziehungstermin — und die Ziehung findet in über einem Jahr statt.
Unbequeme Wahrheit Nr. 3: Von 280,8 Millionen frischem Geld gingen 39,0 Millionen an einen Altaktionär
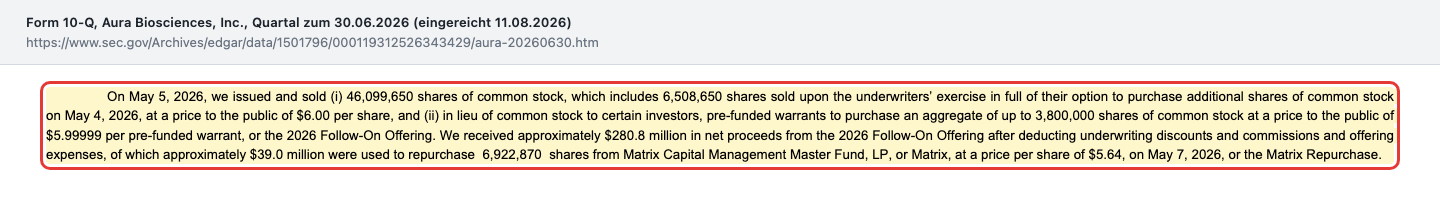
Am 5. Mai 2026 platzierte Aura 46.099.650 neue Aktien zu 6,00 US-Dollar je Stück, dazu vorfinanzierte Optionsscheine auf weitere 3.800.000 Aktien. Nach Abzug aller Kosten flossen 280,8 Millionen US-Dollar zu. Das ist die größte Finanzierung der Firmengeschichte. Bemerkenswert ist, was mit einem Teil davon geschah:
„We received approximately $280.8 million in net proceeds from the 2026 Follow-On Offering after deducting underwriting discounts and commissions and offering expenses, of which approximately $39.0 million were used to repurchase 6,922,870 shares from Matrix Capital Management Master Fund, LP, or Matrix, at a price per share of $5.64, on May 7, 2026, or the Matrix Repurchase.“
Übersetzung: „Wir erhielten aus der Folgeplatzierung 2026 nach Abzug von Übernahmeabschlägen, Provisionen und Emissionskosten netto rund 280,8 Millionen US-Dollar; davon wurden rund 39,0 Millionen verwendet, um am 7. Mai 2026 6.922.870 Aktien von Matrix Capital Management Master Fund, LP zu einem Preis von 5,64 US-Dollar je Aktie zurückzukaufen.“
— Aura Biosciences, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Abschnitt „Financing History“
Matrix Capital hielt vor der Transaktion rund 10,8 Prozent von Aura — der Rückkauf umfasste nach Angaben des Unternehmens den gesamten Bestand des Fonds. Das Geschäft wurde vom Prüfungsausschuss des Verwaltungsrats geprüft und genehmigt, der ausschließlich aus unabhängigen Mitgliedern besteht, die nicht mit Matrix verbunden sind; die zurückgekauften Papiere führt Aura laut Bilanz zum 30. Juni 2026 als eigene Aktien (Treasury Stock) mit Anschaffungskosten von 39,1 Millionen US-Dollar — sie sind ausdrücklich nicht eingezogen. Alles offengelegt, alles ordentlich.
Trotzdem lohnt es sich, den Vorgang in Alltagssprache zu übersetzen: Ein Unternehmen sammelt bei neuen Anlegern Geld für die Forschung ein und verwendet rund ein Siebtel davon, um einem bestehenden Großaktionär den Ausstieg zu ermöglichen — zu einem Preis, der 6 Prozent unter dem lag, den die neuen Anleger am selben Tag bezahlten. Für die verbleibenden Aktionäre ist das nicht per se schlecht: Der Verkaufsdruck durch einen ausstiegswilligen Großinvestor verschwindet auf einen Schlag, und der Rückkauf war günstiger als der Ausgabepreis. Es sind aber eben auch 39,0 Millionen US-Dollar, die nicht in die Phase-3-Studie geflossen sind — gut ein volles Quartal des operativen Mittelabflusses, der im zweiten Quartal 2026 bei 32,5 Millionen lag (62,4 Millionen im Halbjahr abzüglich 29,9 Millionen im ersten Quartal).
Unbequeme Wahrheit Nr. 4: Die Firma ist bis 2029 finanziert — und öffnet trotzdem den Rahmen für die nächste Runde
Zum 30. Juni 2026 verfügte Aura über 323,8 Millionen US-Dollar an Kasse und Wertpapieren und schreibt dazu, diese Mittel reichten „into the first half of 2029“. Rechnen wir die versprochene Probe: Bei einem operativen Mittelabfluss von 32,5 Millionen US-Dollar im zweiten Quartal 2026 — 62,4 Millionen im Halbjahr abzüglich 29,9 Millionen im ersten Quartal — reicht die Kasse rechnerisch rund zehn Quartale — also bis etwa Ende 2028. Die Unternehmensangabe „erstes Halbjahr 2029“ liegt leicht darüber, was nach dem Personalabbau plausibel ist. Wichtiger ist der Abstand zum Datentermin: Zwischen den erwarteten Studiendaten in der zweiten Hälfte 2027 und dem rechnerischen Kassenende bleiben rund vier bis fünf Quartale. Das ist Luft, um nach positiven Daten aus einer Position der Stärke zu finanzieren — und es ist zugleich der Zeitraum, in dem nach negativen Daten alles neu verhandelt würde. Umso bemerkenswerter ist, was im August 2026 beschlossen wurde. Am 5. August stimmte eine außerordentliche Hauptversammlung einer Satzungsänderung zu, die das genehmigte Kapital von 150.000.000 auf 500.000.000 Aktien anhebt. Am 11. August, dem Tag des Quartalsberichts, reichte Aura eine neue Shelf-Registrierung über 500,0 Millionen US-Dollar ein — eine Vorratsgenehmigung, unter der jederzeit Wertpapiere ausgegeben werden dürfen. Darin enthalten ist ein Programm über 200,0 Millionen US-Dollar, unter dem Aktien laufend und still über die Börse verkauft werden können.
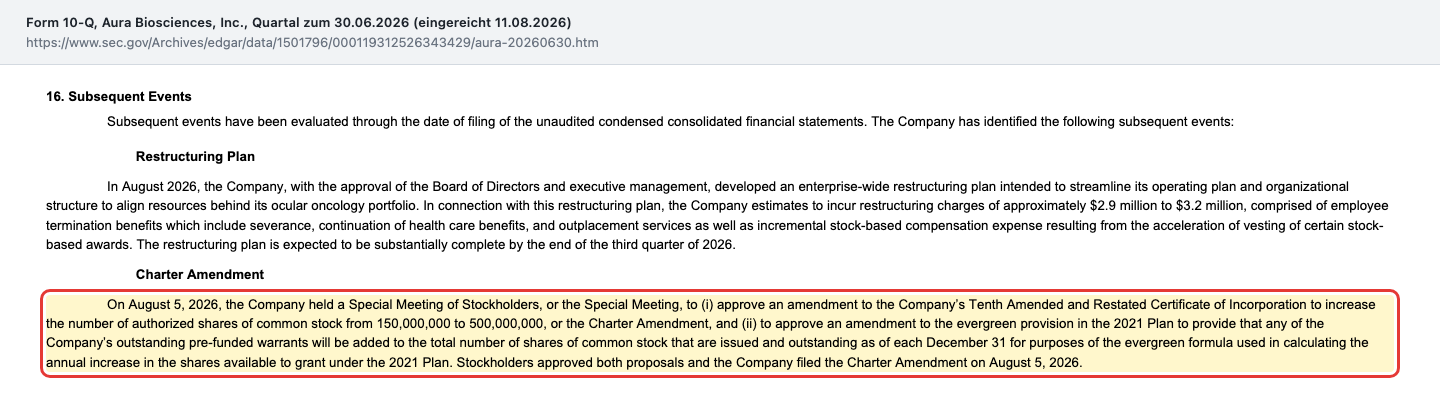
Wichtig zur Fairness: Eine Vorratsgenehmigung ist keine Kapitalerhöhung. Sie kostet nichts, verwässert nichts und ist bei US-Biotechs Standard — sie schafft nur die Möglichkeit, schnell zu handeln, wenn der Kurs es zulässt. Aber die Größenordnung ist eine Aussage für sich: Das Verkaufsprogramm über 200,0 Millionen US-Dollar entspricht rund einem Viertel des Börsenwerts von etwa 784 Millionen (Kurs 7,56 US-Dollar am 4. September 2026). Und über den Aktien schweben zusätzlich 11.173.185 Optionsscheine aus den Platzierungen von 2025 und 2026 (Stand 30. Juni 2026), die bei Ausübung weitere Anteile schaffen. Merke dir den Satz: Bei einer Firma ohne Umsatz ist die Aktienzahl keine Konstante, sondern eine Variable — und der Rahmen dafür wurde gerade verdreifacht.
Bewertung: was 784 Millionen für einen Termin im Jahr 2027 bedeuten
Klassische Bewertungsmaße greifen hier nicht: kein Umsatz, kein Gewinn, also weder Kurs-Umsatz- noch Kurs-Gewinn-Verhältnis. Was bleibt, ist eine einfache Subtraktion. Zum Kurs von 7,56 US-Dollar am 4. September 2026 lag der Börsenwert bei rund 784 Millionen US-Dollar. Davon sind 323,8 Millionen durch Kasse und Wertpapiere gedeckt (Stand 30. Juni 2026), das bilanzielle Eigenkapital beträgt 315,3 Millionen — also gut 3,04 US-Dollar je Aktie. Der Rest, rund 460 Millionen US-Dollar, ist reine Erwartung: der Preis, den der Markt heute dafür zahlt, dass bel-sar in der zweiten Hälfte 2027 funktioniert.
Woran misst man diese 460 Millionen? Der Geschäftsbericht (10-K) für 2025 nennt die Größenordnung des Zielmarkts: In den USA und Europa werden nach Angaben des Unternehmens jährlich mehr als 11.000 Patienten mit einem Aderhautmelanom diagnostiziert, und rund 96 Prozent von ihnen bei der Diagnose ohne Anzeichen von Metastasen — also in genau dem frühen Stadium, auf das bel-sar zielt. Anders gesagt: Der Markt ist klein, aber er ist heute unversorgt, und ein Medikament für eine seltene, lebensbedrohliche Erkrankung ohne Alternative erzielt in der Regel hohe Preise je Behandlung. Zur Redlichkeit gehört, dass Aura selbst im Risikoteil desselben Berichts einräumt, Häufigkeit und Verbreitung der Zielgruppe seien „nicht mit Präzision festgestellt“ und die eigenen Schätzungen könnten sich als zu hoch erweisen. Wer die 460 Millionen für angemessen hält, unterstellt also zweierlei: dass die Studie gelingt und dass sich diese wenigen Tausend Patienten je Jahr zu einem auskömmlichen Preis erreichen lassen. Einen namentlichen Wettbewerber für das frühe Aderhautmelanom nennt der Geschäftsbericht übrigens nicht; er beschreibt den Wettbewerb allgemein als Konkurrenz durch große Pharma- und Biotechnologie-Unternehmen. Der eigentliche Gegner ist bis heute der Behandlungsstandard selbst — Bestrahlung mit radioaktiven Plättchen, Protonenstrahl oder die Entfernung des Auges.
Zur Einordnung: Der Analysten-Konsens sah zum Datenstand 4. September 2026 ein durchschnittliches Kursziel von 16,60 US-Dollar, also gut das Doppelte des damaligen Kurses. Das ist der übliche Befund bei klinischen Biotech-Werten, und er sagt weniger, als er scheint — er beschreibt im Kern denselben binären Ausgang, nur mit einer Wahrscheinlichkeit multipliziert. Ein Blick über den Zaun hilft bei der Einordnung mehr als ein Kursziel: Bei Alpha Tau Medical haben wir dieselbe Grundkonstellation beschrieben — eine lokale Tumortherapie, ein enger Fokus, ein Ergebnis in der Zukunft. Und bei Zymeworks lässt sich besichtigen, was passiert, wenn ein Biotech nach der Zulassung immer noch keinen tragfähigen laufenden Ertrag hat. Beide Fälle zeigen dasselbe: Der Preis einer solchen Aktie ist keine Bewertung von Zahlen, sondern eine Wahrscheinlichkeitsrechnung mit Termin.
Chancen und Risiken auf einen Blick
Was für Aura Biosciences spricht:
- Ausgesprochen solide Bilanz für ein klinisches Biotech: 323,8 Millionen US-Dollar Kasse und Wertpapiere, 315,3 Millionen Eigenkapital, keine Finanzschulden und kein Fortführungshinweis des Prüfers (alle Werte zum 30. Juni 2026); die eigene Reichweitenprognose lautet erstes Halbjahr 2029.
- Echter medizinischer Bedarf: Für das frühe Aderhautmelanom gibt es kein zugelassenes Medikament; die Standardtherapien kosten häufig das Sehvermögen des behandelten Auges oder das Auge selbst.
- Ermutigende Vorstudien: In der Phase-2-Studie erreichte bel-sar bei den Phase-3-tauglichen Patienten eine Tumorkontrolle in 80 Prozent der Fälle (8 von 10) und den Erhalt der Sehschärfe bei 90 Prozent.
- Regulatorische Vorarbeit geleistet: Das Design der Phase-3-Studie ist per Special Protocol Assessment mit der FDA schriftlich abgestimmt, die Rekrutierung ist abgeschlossen, die Aussagekraft mit über 90 Prozent angesetzt.
- Klarer Fokus und erneuerte Führung: Seit dem 30. April 2026 leitet Natalie Holles das Unternehmen, im August 2026 kamen eine Betriebs-, eine Regulierungs- und eine Personalchefin dazu; das Blasenkrebs-Programm bleibt als möglicher Verkaufs- oder Lizenzgegenstand erhalten.
Was dagegen spricht:
- Ein einziges Programm entscheidet alles: Nach der Neuausrichtung hängt der Wert des Unternehmens an der Phase-3-Studie CoMpass mit rund 100 Patienten — und deren Topline-Daten kommen erst in der zweiten Hälfte 2027; FDA und EMA könnten zusätzlich eine zweite Phase-3-Studie verlangen.
- Kein Umsatz seit der Gründung 2009, wachsende Verluste: 35,3 (2021), 58,8 (2022), 76,4 (2023), 86,9 (2024) und 106,2 Millionen US-Dollar (2025), dazu 79,3 Millionen allein im ersten Halbjahr 2026; aufgelaufener Verlust 559,7 Millionen.
- Starke Verwässerung mit offenem Rahmen: Aktienzahl von 37,8 Millionen (Ende 2022) auf 103,7 Millionen (6. August 2026), dazu 11.173.185 Optionsscheine; genehmigtes Kapital am 5. August 2026 von 150 auf 500 Millionen Aktien erhöht und am 11. August eine Shelf-Registrierung über 500,0 Millionen US-Dollar samt 200,0-Millionen-Verkaufsprogramm eingereicht.
- Mittelverwendung mit Fragezeichen: 39,0 Millionen US-Dollar der frischen Mittel gingen im Mai 2026 in den Rückkauf des Matrix-Anteils zu 5,64 US-Dollar je Aktie, während neue Anleger 6,00 US-Dollar zahlten; die Restrukturierung im August kostet weitere 2,9 bis 3,2 Millionen.
- Abhängigkeit von fremder Technik und fremden Patenten: Für die Verabreichung ins Auge nutzt Aura den einlizenzierten Mikroinjektor von Clearside Biomedical; Teile des Patentportfolios sind von den US-Gesundheitsbehörden (NIH/DHHS), von Inserm und von Rakuten lizenziert beziehungsweise mit ihnen gemeinsam gehalten.
Ein menschliches Fazit
Zurück zur Rosinen-Falle vom Anfang. Das Verblüffende an Aura Biosciences ist, dass das Unternehmen selbst nicht in sie getappt ist. Es hatte im August 2026 eine wunderschöne Zahl in der Hand — 81 Prozent Ansprechrate, keine schweren Nebenwirkungen — und hat sie trotzdem beiseitegelegt, weil sie nicht zu dem Weg passte, den es gehen will. Das ist ungewöhnlich diszipliniert. Es bedeutet aber auch, dass alles, was danach kommt, an einer einzigen Studie mit rund 100 Patienten hängt, deren Ergebnis frühestens in der zweiten Hälfte 2027 auf dem Tisch liegt. Bis dahin bleibt eine Bilanz mit 323,8 Millionen US-Dollar, ein Kalender und Geduld.
Die ehrliche Frage an dich lautet deshalb nicht „Wie gut sind die Daten?“, sondern: Kannst du über ein Jahr lang eine Position halten, in der jedes Quartal nichts Neues zur einzigen Frage steht, die zählt — und in der die Firma jederzeit neue Aktien ausgeben darf, ohne dich zu fragen? Wenn ja, hast du eine These und einen Termin. Wenn nein, hattest du eine Rosine. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Aura Biosciences, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 11. August 2026)
- Aura Biosciences, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 11. Mai 2026)
- Aura Biosciences, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 30. März 2026)
- Aura Biosciences, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 24. März 2025)
- Aura Biosciences, Inc. — SEC-Ad-hoc-Meldung 8-K vom 11. August 2026 (Restrukturierung, Ergebnisse, Berufung der Betriebschefin, Ausscheiden des Finanzchefs)
- Aura Biosciences, Inc. — SEC-Ad-hoc-Meldung 8-K vom 4. Mai 2026 (Rückkaufvereinbarung mit Matrix Capital)
- Aura Biosciences, Inc. — SEC-Ad-hoc-Meldung 8-K vom 4. Mai 2026 (Wechsel an der Unternehmensspitze)
- Aura Biosciences, Inc. — SEC-Shelf-Registrierung Form S-3 vom 11. August 2026
- Vollständige SEC-Einreichungshistorie von Aura Biosciences, Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Börsenwert, Kurs, 52-Wochen-Spanne, Analysten-Konsens, Bilanz- und Ergebnisreihen; Datenstand 4. September 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden; bei klinischen Biotechnologie-Unternehmen ohne zugelassenes Produkt ist dieses Risiko besonders ausgeprägt. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Aktien von Aura Biosciences.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -35,3 | -60,3 | -85,0 | -96,1 | -112,8 |
| Nettogewinn | -35,3 | -58,8 | -76,4 | -86,9 | -106,2 |
| Gewinn je Aktie | -1,21 $ | -1,96 $ | -1,93 $ | -1,75 $ | -1,76 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanz und Finanzierung positiv
- Zum 30. Juni 2026 standen 323,8 Millionen US-Dollar an Kasse und Wertpapieren einem Eigenkapital von 315,3 Millionen gegenüber, bei Verbindlichkeiten von nur 32,9 Millionen und ohne jede Finanzschuld. Es gibt keinen Fortführungshinweis des Abschlussprüfers. Nach eigener Angabe reichen die Mittel bis ins erste Halbjahr 2029 — deutlich über den Studientermin hinaus.
- Geschäftsmodell und Ertragskraft negativ
- Seit der Gründung 2009 hat Aura keinen Dollar Umsatz erzielt. Der Verlust wächst in jedem Jahr: 76,4 Millionen US-Dollar (2023), 86,9 Millionen (2024), 106,2 Millionen (2025) und 79,3 Millionen allein im ersten Halbjahr 2026; der aufgelaufene Verlust liegt bei 559,7 Millionen. Ein tragendes laufendes Geschäft existiert nicht.
- Klumpenrisiko negativ
- Nach der Neuausrichtung vom 11. August 2026 hängt der Wert des Unternehmens an einer einzigen Studie: der Phase-3-Studie CoMpass mit rund 100 Patienten. Das zweite Programm gegen Blasenkrebs wurde trotz 81 Prozent Ansprechrate nach drei Monaten faktisch eingestellt. Die entscheidenden Topline-Daten erwartet Aura erst in der zweiten Hälfte 2027.
- Verwässerung negativ
- Die Aktienzahl stieg von 37.771.918 (31. Dezember 2022) auf 103.704.809 zum 6. August 2026, dazu kommen 11.173.185 Optionsscheine. Am 5. August 2026 wurde das genehmigte Kapital von 150 auf 500 Millionen Aktien erhöht, am 11. August eine Shelf-Registrierung über 500,0 Millionen US-Dollar samt 200,0-Millionen-Verkaufsprogramm eingereicht — rund ein Viertel des Börsenwerts.
- Mittelverwendung und Führung neutral
- Von den 280,8 Millionen US-Dollar aus der Mai-Platzierung gingen 39,0 Millionen in den Rückkauf des Matrix-Anteils zu 5,64 US-Dollar je Aktie, während neue Anleger 6,00 zahlten; der Prüfungsausschuss genehmigte das Geschäft. Die Führung wurde 2026 fast vollständig ausgetauscht, was die Verwaltungskosten im zweiten Quartal um 11,6 Millionen steigen ließ — überwiegend aus der Anpassung von Aktienoptionen, daneben aus höheren Beratungskosten.
- Medizinische Ausgangslage positiv
- Für das frühe Aderhautmelanom existiert kein zugelassenes Medikament; die Standardtherapien kosten häufig das Sehvermögen oder das Auge. In der Phase-2-Studie erreichte bel-sar bei den zehn Phase-3-tauglichen Patienten eine Tumorkontrolle in 80 Prozent der Fälle und den Erhalt der Sehschärfe bei 90 Prozent. Das Phase-3-Design ist mit der FDA schriftlich abgestimmt.
Aura Biosciences ist ein klinisches Biotechnologie-Unternehmen im Reinzustand: keine Zulassung, kein Umsatz seit 2009, ein aufgelaufener Verlust von 559,7 Millionen US-Dollar — dem gegenüber eine ungewöhnlich saubere Bilanz mit 323,8 Millionen an Kasse und Wertpapieren und ohne jede Finanzschuld (30. Juni 2026). Im August 2026 hat sich das Unternehmen radikal fokussiert: Das Blasenkrebs-Programm wurde trotz 81 Prozent Ansprechrate nach drei Monaten faktisch eingestellt, rund 20 Prozent der Stellen fallen weg. Damit hängt alles an der Phase-3-Studie CoMpass gegen das frühe Aderhautmelanom, deren Topline-Daten erst in der zweiten Hälfte 2027 erwartet werden. Wer heute kauft, kauft eine Wahrscheinlichkeitsrechnung mit festem Termin — und einen Verwässerungsrahmen, der am 5. August 2026 auf 500 Millionen genehmigte Aktien verdreifacht wurde. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Ein Substanzrisiko im engeren Sinn ist nicht belegt, und das ist bei einem Unternehmen ohne Umsatz bemerkenswert: Der Abschluss zum 30. Juni 2026 enthält keinen Fortführungshinweis, das Eigenkapital ist mit 315,3 Millionen US-Dollar deutlich positiv, es gibt keine Finanzschulden, und 323,8 Millionen an Kasse und Wertpapieren tragen bei einem Mittelabfluss von 32,5 Millionen je Quartal weit länger als die kritischen vier Quartale — nach eigener Angabe bis ins erste Halbjahr 2029. Für Grün fehlt jedoch die entscheidende Eigenschaft: Es gibt kein laufendes Geschäft, das irgendetwas trägt. Das gesamte Ergebnis hängt an einem einzigen Ereignis, der Phase-3-Studie CoMpass mit rund 100 Patienten, deren Daten erst in der zweiten Hälfte 2027 erwartet werden. Genau für diesen Fall — funktionierender Betrieb, aber das Ergebnis hängt an einem Einzelereignis — steht die gelbe Stufe. Dass zusätzlich das genehmigte Kapital auf 500 Millionen Aktien verdreifacht und ein Verkaufsrahmen über 200,0 Millionen US-Dollar geöffnet wurde, ist ein Grund mehr, hier nicht grün zu urteilen. Ob dir der Preis von rund 784 Millionen US-Dollar für dieses Ergebnis zu hoch ist, ist eine andere Frage — sie beantwortet die Ampel nicht.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auslöser dieser Analyse war der Quartalsbericht (10-Q) vom 11. August 2026, in dem die ermutigenden Zwischendaten aus dem Blasenkrebs-Programm und dessen Einstellung in einem einzigen Absatz stehen; im hauseigenen Aktien-Scanner war Aura Biosciences bis zum 8. September 2026 nicht erfasst und wurde als Nachzügler ergänzt. Klassische Kennzahlen führen bei diesem Titel in die Irre — ohne Umsatz und ohne Gewinn lassen sich weder KGV noch KUV bilden, und auf Umsatzgrößen aufbauende Bonitätsmaße wie der Altman-Z-Wert sagen wenig.
- Datenstand: Bilanz- und Ergebniszahlen stammen aus dem Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 11. August 2026; die Aktienzahl 103.704.809 stammt vom Deckblatt desselben Berichts (Stand 6. August 2026) und nicht aus dem gewichteten Durchschnitt der Ergebnisrechnung. Kurs, Börsenwert, 52-Wochen-Spanne und Analysten-Konsens haben den Datenstand 4. September 2026.
- Verwechslungsgefahr: Aura Biosciences, Inc. (Kürzel AURA, CIK 0001501796) ist nicht identisch mit Aurinia Pharmaceuticals Inc. (Kürzel AUPH). Es handelt sich um zwei rechtlich und geschäftlich vollständig getrennte Unternehmen.
Aktien-Wächter
Diese Analyse ist Stand 8. September 2026. Was sich seitdem bei AURA geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Aura Biosciences Inc (AURA) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Aura Biosciences, Inc. (NASDAQ: AURA) aus Boston ist ein klinisches Biotechnologie-Unternehmen ohne zugelassenes Medikament und ohne Umsatz. Es entwickelt sogenannte virus-ähnliche Wirkstoffkonjugate: leere Hüllen des Humanen Papillomvirus, beladen mit lichtaktivierbaren Giftmolekülen, die an Tumorzellen binden und erst durch einen Laser aktiv werden. Der Hauptkandidat bel-sar wird gegen das frühe Aderhautmelanom geprüft, einen seltenen Augenkrebs.
Laut Quartalsbericht (10-Q) zum 30. Juni 2026 ist die Rekrutierung der zulassungsrelevanten Phase-3-Studie CoMpass abgeschlossen, die Topline-Daten erwartet das Unternehmen aber erst in der zweiten Hälfte 2027. Die Studie umfasst rund 100 Patienten im Verhältnis 2:1:2 gegen eine Scheinbehandlung; primärer Endpunkt ist die Zeit bis zum Fortschreiten des Tumors, ausgewertet wird erst nach 15 Monaten Nachbeobachtung des letzten Patienten.
Im August 2026 meldete Aura aus der Phase-1b/2-Studie zum nicht-muskelinvasiven Blasenkrebs eine objektive Ansprechrate von 81 Prozent nach drei Monaten bei 16 behandelten Patienten. Trotzdem beschloss das Unternehmen im selben Quartalsbericht, die Mittel für dieses Programm künftig zu minimieren und sich ganz auf die Augenonkologie zu konzentrieren. Die Datenerhebung läuft bis zum im Studienprotokoll vorgesehenen 12-Monats-Zeitpunkt weiter, um das Programm später verkaufen oder auslizenzieren zu können.
Zum 30. Juni 2026 verfügte Aura über 323,8 Millionen US-Dollar an Kasse und Wertpapieren bei einem Eigenkapital von 315,3 Millionen und ohne Finanzschulden. Das Unternehmen erwartet auf dieser Basis eine Reichweite bis ins erste Halbjahr 2029. Der operative Mittelabfluss lag im zweiten Quartal 2026 bei 32,5 Millionen US-Dollar (62,4 Millionen im Halbjahr abzüglich 29,9 Millionen im ersten Quartal); die Restrukturierung vom August 2026 soll 2,9 bis 3,2 Millionen kosten und den Aufwand künftig senken.
Die Zahl der ausstehenden Aktien stieg von 37.771.918 (31. Dezember 2022) auf 103.704.809 zum 6. August 2026 — allein zwischen dem 24. März 2026 (64.150.468 Aktien) und August 2026 kamen rund 62 Prozent hinzu, überwiegend aus der Platzierung vom 5. Mai 2026 zu 6,00 US-Dollar je Aktie. Dazu kommen 11.173.185 Optionsscheine (Stand 30. Juni 2026). Am 5. August 2026 wurde das genehmigte Kapital von 150 auf 500 Millionen Aktien erhöht.
Aus der Kapitalerhöhung vom Mai 2026 verwendete Aura rund 39,0 Millionen US-Dollar, um am 7. Mai 2026 alle 6.922.870 Aktien des Fonds Matrix Capital Management Master Fund, LP zurückzukaufen — zu 5,64 US-Dollar je Stück, während neue Anleger 6,00 US-Dollar zahlten. Matrix hielt zuvor rund 10,8 Prozent des Unternehmens. Der Prüfungsausschuss des Verwaltungsrats, besetzt mit drei unabhängigen Mitgliedern, prüfte und genehmigte das Geschäft; die Aktien werden laut Bilanz zum 30. Juni 2026 als eigene Aktien (Treasury Stock) mit Anschaffungskosten von 39,1 Millionen US-Dollar gehalten und sind nicht eingezogen.
Seit dem 30. April 2026 ist Natalie Holles Vorstandsvorsitzende und Präsidentin; sie folgte auf die Firmengründerin Elisabet de los Pinos, die das Unternehmen verließ. Holles leitete zuvor Third Harmonic Bio und Audentes Therapeutics. Im August 2026 wurden zusätzlich Susan Abu-Absi als Betriebschefin, Erica Kratz als Regulierungs- und Qualitätschefin sowie Julie Person als Personalchefin berufen. Der bisherige Finanz- und Geschäftsentwicklungschef Anthony Gibney schied zum 1. September 2026 aus; seit dem 2. September 2026 führt Amy Elazzouzi die Finanzen interimistisch, bis ein neuer Finanzchef bestellt ist.
Nein. Aura Biosciences, Inc. handelt an der Nasdaq unter dem Kürzel AURA und ist bei der US-Börsenaufsicht SEC unter der Nummer CIK 0001501796 registriert. Aurinia Pharmaceuticals Inc. ist ein anderes Unternehmen mit dem Kürzel AUPH. Die Namensähnlichkeit kann zu Verwechslungen führen; Geschäftsmodell, Wirkstoffe und Zahlenwerk haben nichts miteinander zu tun.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


