ASP-Isotopes-Aktie: Fünf Zukunftsgeschichten, 255 Millionen Kasse — noch kein Dollar Isotopen-Umsatz, und die Lieferungen sind wieder verschoben
Seit Juli hat sich der Kurs von ASP Isotopes fast halbiert, die ersten Isotopen-Lieferungen sind erneut verschoben, und der CEO schreibt den Aktionären, er sei „genauso frustriert“ wie sie. Dabei verspricht die Firma gleich mehrere Megatrends: Nuklearmedizin, Silizium-28 für Quantencomputer, HALEU-Kernbrennstoff für TerraPower, Helium aus Südafrika. Wir haben die Geschäftsberichte (10-K) für 2024 und 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und alle Pflichtmeldungen bis Anfang Oktober 2026 gelesen: auch nach dem zweiten Quartal null Umsatz aus angereicherten Isotopen, die ersten Lieferungen ins zweite Halbjahr verschoben, 76 Prozent der Erlöse 2025 aus einem Straßenbau-Zweitgeschäft in Hongkong — und eine Aktienzahl, die sich seit Ende 2023 mehr als verdreifacht hat. Dagegen steht eine Kriegskasse von 255 Millionen US-Dollar. Keine Anlageberatung — nur eine Inventur, welche der fünf Geschichten schon Geld verdient (Update vom 2. Oktober 2026).
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 15. Oktober 2026
- Schlusskurs
- 2,20 $ +6,80 %
- Marktkapitalisierung
- 0,3 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 4/10
Kursentwicklung seit 4. August 2026: -46,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,10 $ bis 14,10 $ · Letzter Kurs: 2,20 $ (Stand: 15. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Update vom 2. Oktober 2026: Kurs von 5,01 auf 2,70 US-Dollar (Schlusskurse 10. Juli und 1. Oktober 2026), die ersten Isotopen-Lieferungen erneut verschoben, der erste Insider-Kauf seit Juli, durch ein Board-Mitglied — alles Neue steht im Kapitel „Update Oktober 2026“ und ist in die übrigen Kapitel eingearbeitet.
Es gibt eine Anleger-Falle, die besonders neugierige Menschen erwischt: die Sammelalbum-Falle. Sie funktioniert so: Eine Aktie bietet nicht eine Zukunftsgeschichte, sondern gleich fünf — Krebsmedizin! Quantencomputer! Kernkraft-Renaissance! Helium-Knappheit! —, und statt eine davon streng zu prüfen, klebt dein Kopf alle fünf ins Album und fühlt sich fünffach abgesichert. Dabei ist das Gegenteil wahr: Fünf Versprechen sind fünffache Prüfarbeit. Ein Musterbeispiel für dieses Album ist ASP Isotopes Inc. (Nasdaq: ASPI) aus Dallas: ein Anreicherer seltener Isotope mit Anlagen in Südafrika, dessen Kundenliste TerraPower schmückt — die Atomfirma, hinter der Bill Gates steht. Auf unseren Tisch kam die Aktie im Juli 2026 über ein leises Reddit-Signal (dazu unten mehr). Deshalb machen wir einen Deal: Bevor du das Album vollklebst, lesen wir gemeinsam, was die Firma selbst der US-Börsenaufsicht SEC gemeldet hat — die Geschäftsberichte (10-K) für 2024 und 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und alle Pflichtmeldungen bis Anfang Oktober 2026. Ein SEC-Bericht wird unter Strafandrohung abgegeben. Und diese Berichte enthalten einen Satz, der das ganze Album auf den Kopf stellt: Mit angereicherten Isotopen hat die Firma bislang keinen einzigen Dollar verdient. Am Ende entscheidest du selbst.
Update Oktober 2026: Was das zweite Quartal zeigt
Die Geschichten werden länger, die Kasse kürzer. Seit unserer Erstfassung vom Juli 2026 sind die ersten Isotopen-Lieferungen erneut verschoben, der Kurs hat sich fast halbiert, CEO Paul Mann schreibt den Aktionären selbst: „we are as frustrated as the rest of the shareholders“ (übersetzt: „wir sind genauso frustriert wie die übrigen Aktionäre“) — und erstmals seit Juli hat ein Board-Mitglied Aktien gekauft. Belegt ist das im Quartalsbericht (10-Q) zum 30. Juni 2026, diesmal fristgerecht am 14. August 2026 eingereicht, und in einem guten Dutzend weiterer Pflichtmeldungen.
Die Zahlen dahinter: Der Umsatz lag im zweiten Quartal bei 5,1 Millionen US-Dollar nach 1,2 Millionen im Vorjahresquartal — 3,9 Millionen aus den Radiopharma-Apotheken, 0,7 Millionen aus dem Verkauf von Flüssigerdgas (LNG) der Renergen-Anlage und 0,6 Millionen Entwicklungsvergütung von TerraPower. Im ersten Halbjahr kamen so 9,3 Millionen zusammen (Vorjahr: 2,3 Millionen). Der Nettoverlust sank auf 33,6 Millionen (Vorjahresquartal: 75,1 Millionen) — allerdings nur, weil der Bewertungsverlust auf die eigenen Wandelanleihen von 63,8 auf 3,5 Millionen schrumpfte. Die vom Unternehmen selbst berechnete bereinigte Kennzahl („Headline loss“, ohne diese Bewertungseffekte) zeigt die Gegenrichtung: von 11,2 auf 30,1 Millionen US-Dollar Verlust. Die Vertriebs- und Verwaltungskosten stiegen auf 28,9 Millionen im Quartal, die Forschungsausgaben auf 6,8 Millionen. Operativ flossen im ersten Halbjahr 41,1 Millionen ab, und die Liquidität schrumpfte binnen drei Monaten von 290,5 auf 254,9 Millionen US-Dollar (219,6 Millionen Kasse plus 35,3 Millionen kurzfristige Anlagen zum 30. Juni 2026).
Und das Kerngeschäft? Der Quartalsbericht wiederholt den Satz, um den sich diese Analyse dreht, nun mit neuem Stichtag:
„We commenced commercial production of enriched isotopes at both of our ASP enrichment facilities located in Pretoria, South Africa during the first half of 2025. However, we have not generated any revenue from the sale of our enriched isotopes as of June 30, 2026.“
Übersetzung: „Wir haben die kommerzielle Produktion angereicherter Isotope in unseren beiden ASP-Anreicherungsanlagen in Pretoria, Südafrika, in der ersten Hälfte des Jahres 2025 aufgenommen. Wir haben jedoch bis zum 30. Juni 2026 keinen Umsatz aus dem Verkauf unserer angereicherten Isotope erzielt.“
— ASP Isotopes Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 „Management’s Discussion and Analysis“
Die Termine sind gerutscht: Im Geschäftsbericht für 2025 waren die ersten kommerziellen Lieferungen von Silizium-28 für das zweite Quartal 2026 und von Kohlenstoff-14 für Mitte 2026 angepeilt, im Quartalsbericht zum 31. März 2026 dann Si-28 „um die Jahresmitte“ sowie C-14 und Ytterbium-176 im dritten Quartal. Jetzt nennt der 10-Q für alle drei nur noch das zweite Halbjahr 2026. Die Gründe stehen im Aktionärsbrief, den das Unternehmen am 4. August 2026 als Ergebnismitteilung (8-K, Item 2.02) eingereicht hat: In der Si-28-Anlage mussten über 200 Kompressoren eines früheren Zulieferers nachgerüstet werden, weil sie nicht heliumdicht waren — erreicht sind bisher 98 Prozent Anreicherung, geliefert werden soll zunächst Ware mit 99 Prozent, während Quantencomputer 99,995 Prozent verlangen. Für C-14 fehlt noch Ausgangsmaterial des kanadischen Kunden in ausreichender Menge, und die Ytterbium-Anlage fiel nach einem Laserschaden durch einen Stromstoß im zweiten Halbjahr 2025 aus, lief erst im ersten Quartal 2026 wieder an und braucht für Handelsmengen noch einen Behälter für den Dauerbetrieb.
Eine klassische Telefonkonferenz zu den Quartalszahlen hat ASP Isotopes nicht abgehalten. Die Fragen der Analysten beantwortete das Management stattdessen beim ersten Kapitalmarkttag in London am 8. September 2026, von dem Mitschrift-Auszüge als Form 425 bei der SEC liegen. Drei Aussagen daraus, aus dem Aktionärsbrief und aus den Pressemitteilungen sind für dich wichtig: Erstens soll Renergen flüssiges Helium liefern — der Aktionärsbrief nannte den Produktionsstart vor dem 30. September 2026, die Pressemitteilung vom 20. August 2026 erste Auslieferungen an Kunden im September, und beim Kapitalmarkttag hieß es, „commercial product“ solle bis Ende September kommen — und die Registrierungserklärung (S-4) von ENDRA vom 2. Oktober 2026 erwartet die erste kommerzielle Flüssighelium-Lieferung nun erst im vierten Quartal 2026 („commercial liquid helium delivery expected during the fourth quarter of 2026“); auch dieser Termin ist also schon einmal gerutscht. Zweitens soll die PET-Labs-Gruppe (die Radiopharma-Apotheken) laut Prognose des Managements 2026 rund 14 Millionen US-Dollar Umsatz bringen, nach 6 Millionen 2025. Drittens nennt das Management für 2031 ein Ziel von mehr als 300 Millionen US-Dollar EBITDA (Ergebnis vor Zinsen, Steuern und Abschreibungen) — ausdrücklich ohne Überleitung zu den geprüften Zahlen, weil die Zukunftswerte „nicht ohne unzumutbaren Aufwand“ verfügbar seien. Das ist eine Zielmarke, keine Prognose mit Rechenweg. Unterm Strich bleibt die erste fakturierte Isotopen-Lieferung das Ereignis, an dem sich alles messen lassen muss. Die Folgen für Aktienzahl, Schulden und Bewertung arbeiten wir unten in den jeweiligen Kapiteln ein.
Die Firmengeschichte für Anleger
-
2025
Kommerzielle Produktion in Pretoria
Beide ASP-Anreicherungsanlagen nehmen in der ersten Jahreshälfte 2025 die kommerzielle Produktion auf — erste operative Bestätigung der Kerntechnologie.
-
2025
Übernahme von Skyline Builders
Im August 2025 übernimmt Tochter Quantum Leap Energy eine 79-Prozent-Stimmrechtsmehrheit am Hongkonger Bauunternehmen Skyline — zum 29. März 2026 wieder entkonsolidiert.
-
2026
Übernahme von Renergen
Seit Januar 2026 gehört der südafrikanische Helium- und LNG-Produzent Renergen zum Konzern, bezahlt mit 14,27 Millionen neuen Aktien — und soll über eine Fusion mit ENDRA wieder abgespalten werden.
-
2026
Anleihetausch in 23,2 Millionen Aktien
Im Juli 2026 tauschen QLE-Anleihegläubiger rund 109,2 Millionen Dollar Nennwert in neue ASPI-Aktien — für Aktionäre der bislang größte Verwässerungsschub auf einen Schlag.
-
2026
Erstlieferungen verschoben
Der Quartalsbericht vom August 2026 nennt für die ersten Isotopen-Lieferungen nur noch das zweite Halbjahr 2026; bis zum 30. Juni gab es weiter keinen Isotopen-Umsatz.
Was ASP Isotopes eigentlich macht — und was nicht
Isotope sind Atome desselben Elements mit unterschiedlichem Gewicht — Kohlenstoff ist nicht gleich Kohlenstoff. Für viele Hightech-Anwendungen braucht man eine Sorte in extremer Reinheit, und genau darauf zielt ASP Isotopes: Das Unternehmen baut Sortiermaschinen für Atome. Die Technik dahinter — das „Aerodynamic Separation Process“-Verfahren (ASP) und die „Quantum Enrichment“-Technologie (QE) — stammt aus der Übernahme der Vermögenswerte der südafrikanischen Firma Klydon; zwei Anreicherungsanlagen in Pretoria haben laut Geschäftsbericht (10-K) für 2025 in der ersten Jahreshälfte 2025 die kommerzielle Produktion aufgenommen. Damit will die Firma drei Märkte gleichzeitig bedienen: Nuklearmedizin (Kohlenstoff-14 für die Medikamentenforschung, Ytterbium-176 als Ausgangsstoff des Krebstherapeutikums Lutetium-177 — dazu ein wachsendes Netz eigener Radiopharma-Apotheken in Südafrika und den USA, unter anderem die 51-Prozent-Beteiligung PET Labs), Halbleiter (Silizium-28, das als Wirtsmaterial für Quantencomputer gilt; drei Abnahmeverträge sind unterschrieben) und Kernbrennstoffe: Die Tochter Quantum Leap Energy (QLE) soll HALEU — höher angereichertes Uran für die neue Generation kleiner Reaktoren — und Lithium-6 produzieren, mit TerraPower als erstem Vertragskunden und einem eigenen Börsengang als erklärtem Plan. Seit Januar 2026 gehört obendrein der südafrikanische Helium- und LNG-Produzent Renergen zum Konzern (Virginia Gas Project) — der allerdings schon wieder auf dem Weg nach draußen ist, dazu später mehr. Klingt nach einem Bauchladen? Ist es in Teilen auch — 2025 gehörte sogar ein Hongkonger Straßenbauer dazu. Damit sind wir beim Spannungsfeld dieser Analyse, das sich durch jedes Kapitel zieht: ASP Isotopes hat echte Anlagen, echte Verträge und eine echte Kriegskasse — aber das Kerngeschäft, für das der Markt bezahlt, hat noch keinen Umsatz, und der Konzern baut sich schneller um, als ein Geschäftsbericht ihn abbilden kann. Wie schnell aus großen Erzählungen Verwässerung wird, haben wir bei Virgin Galactic seziert — und warum die Kernkraft-Renaissance auch bodenständiger geht, beim Nuklear-Dienstleister Perma-Fix.
Wo die Aktie in unserem Scanner auftaucht — und wo nicht
Wir lassen täglich rund 3.500 Aktien durch unsere Scanner laufen. ASP Isotopes kam über den Reddit-Hype-Lauf auf die Rechercheliste — und liefert dort ein bemerkenswertes Muster: nur 2 Erwähnungen in 24 Stunden, aber ein Sprung von Rang 785 auf Rang 233 (ApeWisdom, Stand 17. Juli 2026). Aufmerksamkeit im Aufbau, noch ohne Lärm. Die folgenden Scanner-Werte sind eine Momentaufnahme vom Juli 2026, als die Aktie auf unseren Tisch kam. In den Ranking-Filtern unseres hauseigenen Aktien-Scanners tauchte die Aktie damals in keinem einzigen auf (Datenstand 10. Juli 2026) — weder in den Qualitäts- noch in den Günstigkeits- noch in den Trend-Rankings. Die Kennzahlen der Aktienseite erklären, warum: Der Piotroski-F-Score — ein Neun-Punkte-Test für die Richtung der Bilanz — steht bei mageren 2 von 9, das Kurs-Umsatz-Verhältnis lag damals um 30 (zur heutigen Bewertung unten), ein Kurs-Gewinn-Verhältnis existiert mangels Gewinnen nicht. Der Altman-Z-Score (eine Insolvenz-Frühwarnung) liegt dank der prallen Kasse mit rund 4 über der Gefahrenzone, und die Fundamental-Note B verdankt die Aktie vor allem Bilanzpolster und Wachstumstempo, nicht der Ertragskraft. Auffällig noch zwei Dinge (beide Datenstand 10. Juli 2026): Institutionelle Investoren stockten zuletzt per Saldo auf (10 Aufstocker gegen 5 Reduzierer, rund 16 Millionen US-Dollar netto) — während die Insider-Daten 19 Verkäufe und keinen einzigen Kauf zeigten, darunter Verkäufe des CEO. Seither hat sich das Bild etwas gedreht (Form-4-Meldungen bis 1. Oktober 2026): CEO Paul Mann, Betriebschef Robert Ainscow und Chefjustiziar Donald Ainscow verkauften Anfang September Aktien zu Kursen um 3,90 bis 4,30 US-Dollar — Paul Mann und Robert Ainscow laut den Meldungen nach vorab festgelegten Handelsplänen (Rule 10b5-1). Bei Paul Mann dienten alle gemeldeten Verkäufe (rund 251.000 Aktien vom 2. bis 4. September 2026) laut Form 4 der Steuerdeckung auf zugeteilte Aktien; er hielt danach weiter rund 9,3 Millionen Aktien. Bei Robert Ainscow galt das für einen Teil der Verkäufe; bei Donald Ainscow verkaufte die Gesellschaft die Aktien automatisch zur Steuerdeckung. Und Ende September kaufte mit dem Board-Mitglied Robert Ryan erstmals seit unserer Erstfassung ein Insider zu: 23.000 Aktien zu rund 2,68 bis 2,70 US-Dollar (Käufe am 28. und 30. September 2026). Ein anderes Board-Mitglied, Todd Wider, hatte allerdings am 25. September 2026 per Form 144 den geplanten Verkauf von bis zu 200.000 Aktien angezeigt (Marktwert laut Meldung rund 590.000 US-Dollar); eine Form-4-Meldung über einen vollzogenen Verkauf lag bis 1. Oktober 2026 nicht vor. Merke dir trotzdem dieses Muster: Wenn eine Aktie in keinem Qualitäts-Ranking auftaucht, aber in aller Munde sein will, trägt die Geschichte die Bewertung — nicht die Bilanz.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt — und das ist hier nicht der Umsatz, sondern die Fähigkeit, Kapital einzusammeln und Anlagen hinzustellen. Allein 2025 flossen ASP Isotopes 371,6 Millionen US-Dollar aus Finanzierungen zu, darunter ein Aktienangebot im Oktober 2025 über netto 199,3 Millionen zu 12,25 US-Dollar je Aktie. Ergebnis: 285,6 Millionen Kasse plus 47,7 Millionen kurzfristige Anlagen zum 31. Dezember 2025 (zum 31. März 2026: 207,3 plus 83,2 Millionen, zum 30. Juni 2026: 219,6 plus 35,3 Millionen — zusammen 254,9 Millionen). Beide Pretoria-Anlagen haben laut Geschäftsbericht in der ersten Jahreshälfte 2025 die kommerzielle Produktion aufgenommen; die ersten kommerziellen Auslieferungen von angereichertem C-14 und Si-28 sind inzwischen für das zweite Halbjahr 2026 angepeilt — der C-14-Abnahmevertrag mit einem kanadischen Kunden enthält eine „Take-or-pay“-Klausel über rund 2,5 Millionen US-Dollar pro Jahr. Auch der ausgewiesene Umsatz sprang: von 4,1 Millionen (2024) auf 23,8 Millionen US-Dollar (2025), und die fortgeführten Erlöse lagen im ersten Quartal 2026 bei 4,2 Millionen (Vorjahr: 1,1 Millionen) und im zweiten bei 5,1 Millionen (Vorjahr: 1,2 Millionen) — getragen von den Radiopharma-Zukäufen und erstmals LNG von Renergen. Wer nur diesen Absatz liest, sieht eine Wachstumsfirma kurz vor dem Durchbruch. Aber jetzt schau dir an, woraus dieser Umsatz bestand:
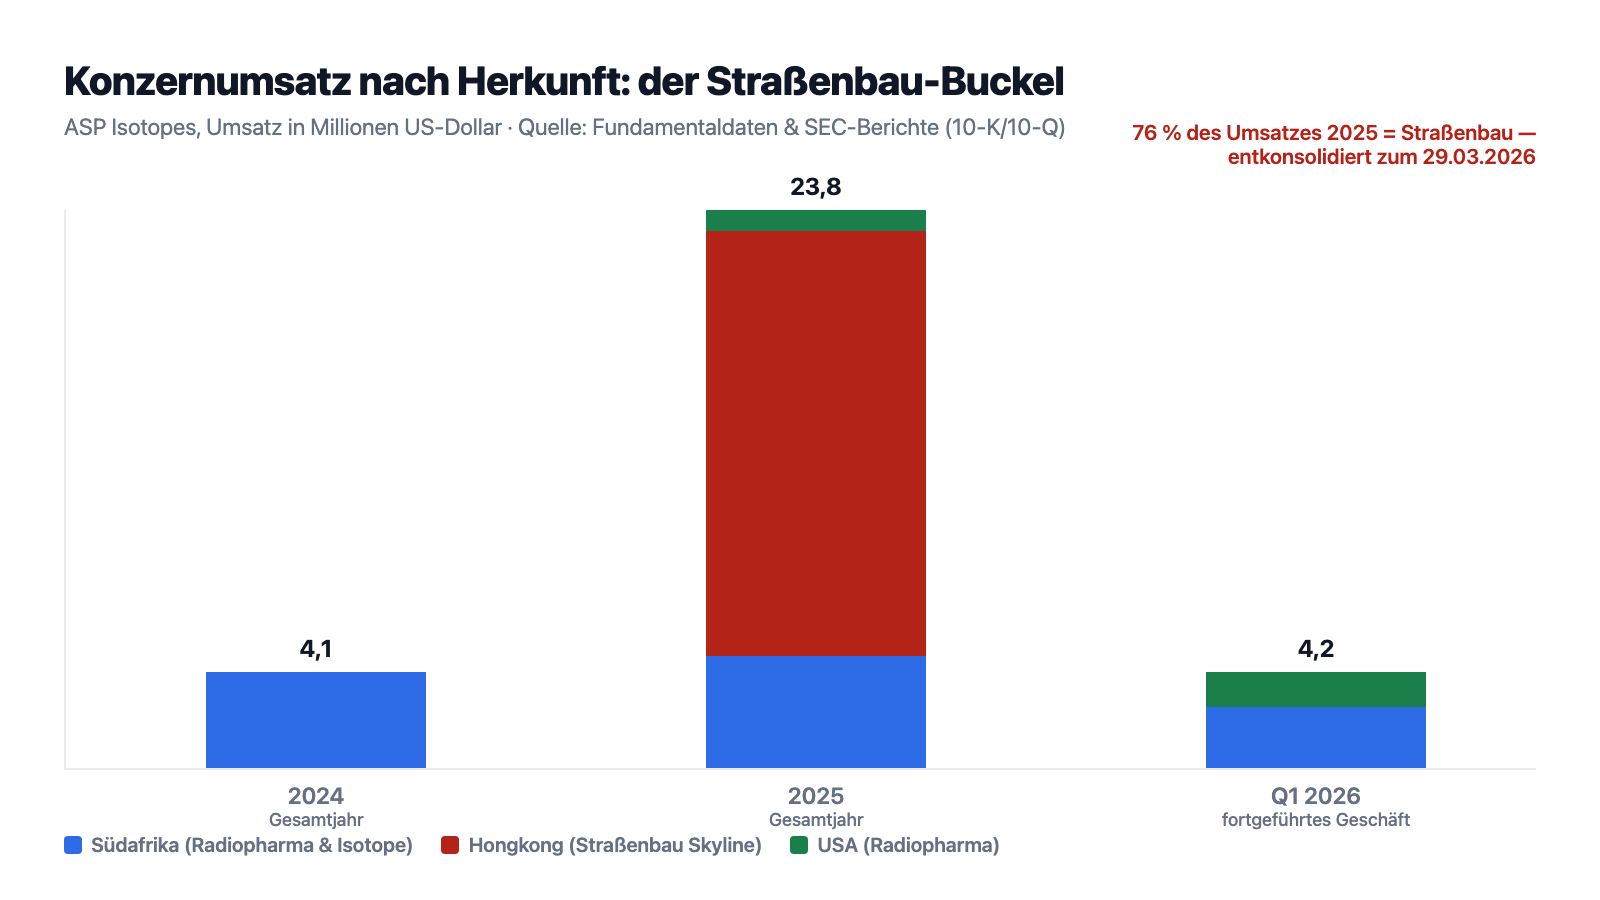
Und die Ergebnisseite? 2024 verlor der Konzern 32,4 Millionen US-Dollar, 2025 dann 159,8 Millionen — bei 23,8 Millionen Umsatz. Die Vertriebs- und Verwaltungskosten allein verdoppelten sich fast auf 48,2 Millionen, dazu kamen 12,4 Millionen Forschungsausgaben. Und selbst diese Zahlen erzählen die Geschichte nur halb, denn der größte Verlustposten war gar kein operativer — dazu gleich mehr. Merke dir den Rhythmus: Bei ASP Isotopes wachsen bisher vor allem drei Dinge zuverlässig — die Kasse, die Kostenbasis und die Aktienzahl. Womit wir bei den unbequemen Wahrheiten wären.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Mit dem Kerngeschäft wurde noch kein Dollar verdient — drei Viertel des Umsatzes 2025 waren Straßenbau
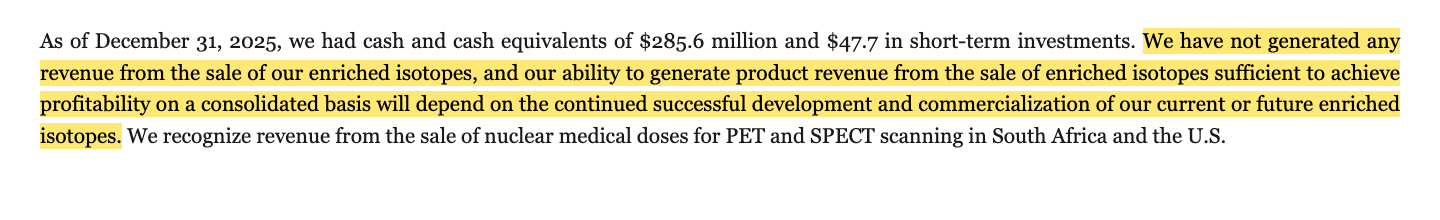
Die wichtigste Zeile des gesamten Geschäftsberichts steht unscheinbar in der Finanzlage-Erörterung — und sie stellt klar, was ASP Isotopes trotz laufender Produktion bislang nicht ist: ein Isotopen-Verkäufer.
„We have not generated any revenue from the sale of our enriched isotopes, and our ability to generate product revenue from the sale of enriched isotopes sufficient to achieve profitability on a consolidated basis will depend on the continued successful development and commercialization of our current or future enriched isotopes.“
Übersetzung: „Wir haben bislang keinen Umsatz aus dem Verkauf unserer angereicherten Isotope erzielt, und unsere Fähigkeit, mit dem Verkauf angereicherter Isotope genug Produktumsatz zu erzielen, um auf Konzernebene profitabel zu werden, wird von der weiteren erfolgreichen Entwicklung und Kommerzialisierung unserer aktuellen oder künftigen angereicherten Isotope abhängen.“
— ASP Isotopes Inc., SEC-Geschäftsbericht 10-K für 2025, Item 7 „Management’s Discussion and Analysis“
Woher kamen dann die 23,8 Millionen Umsatz? Zu 5,7 Millionen aus dem Produktgeschäft — im Wesentlichen nukleare Medikamentendosen der Radiopharma-Töchter in Südafrika und den USA. Und zu 18,2 Millionen aus Hongkong: Im August 2025 hatte die Kernbrennstoff-Tochter QLE eine 79-Prozent-Stimmrechtsmehrheit am Bauunternehmen Skyline Builders (Nasdaq: SKBL) übernommen, das Straßen- und Entwässerungsprojekte ausführt. Die Fußnote zu den Kundenkonzentrationen macht die Folge amtlich: „Revenues from two customers in our construction services segment represent approximately 32.2% ($7.7 million) and 13.7% ($3.3 million), respectively, of our consolidated revenues for the year ended December 31, 2025“ (übersetzt: „Umsätze mit zwei Kunden unseres Bausegments machten etwa 32,2 Prozent (7,7 Millionen US-Dollar) beziehungsweise 13,7 Prozent (3,3 Millionen US-Dollar) unseres Konzernumsatzes im Geschäftsjahr 2025 aus“; 10-K 2025, Item 7A „Quantitative and Qualitative Disclosures About Market Risk“, Abschnitt „Major Customers“). Fast die Hälfte des Konzernumsatzes eines Atomtechnik-Unternehmens hing 2025 also an zwei Baukunden in Hongkong — und seit dem 29. März 2026 ist Skyline schon wieder entkonsolidiert (Restanteil rund 8,6 Prozent, Entkonsolidierungsgewinn 19,3 Millionen). Zur Fairness: Das fortgeführte Geschäft wächst real — im ersten Halbjahr 2026 auf 9,3 Millionen nach 2,3 Millionen —, und die für das zweite Halbjahr 2026 angepeilten C-14- und Si-28-Lieferungen könnten den ersten echten Isotopen-Umsatz bringen. Aber Stand der gelesenen Berichte gilt: Die fünf Geschichten des Sammelalbums haben zusammen weniger Umsatz erzeugt als eine einzige Straßenbaustelle in Hongkong.
Unbequeme Wahrheit Nr. 2: 159,8 Millionen Verlust — der größte Posten stammt aus den eigenen Wandelanleihen
Der Jahresfehlbetrag 2025 ist auf den ersten Blick eine Schockzahl: fast das Fünffache des Vorjahres, mehr als das Sechsfache des Umsatzes. Der Geschäftsbericht benennt sie nüchtern:
„For the years ended December 31, 2025 and 2024, we reported a net loss of $159.8 million and $32.4 million, respectively. As of December 31, 2025, we had an accumulated deficit of $231.3 million.“
Übersetzung: „Für die Geschäftsjahre zum 31. Dezember 2025 und 2024 wiesen wir einen Nettoverlust von 159,8 Millionen beziehungsweise 32,4 Millionen US-Dollar aus. Zum 31. Dezember 2025 belief sich unser kumulierter Fehlbetrag auf 231,3 Millionen US-Dollar.“
— ASP Isotopes Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
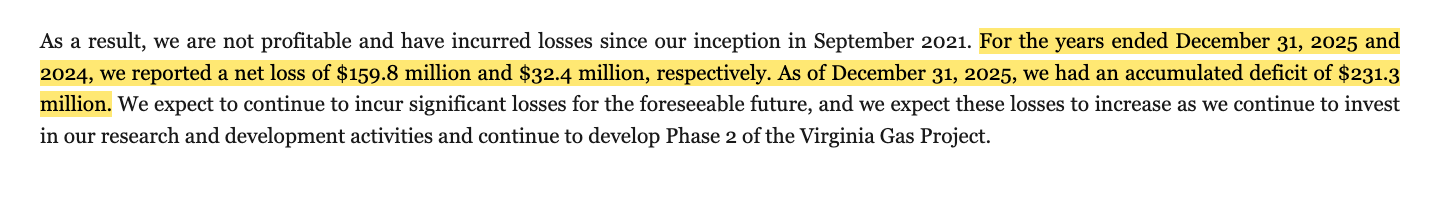
Wichtig ist die Anatomie dieses Verlusts. Der operative Verlust betrug 59,9 Millionen US-Dollar — viel, aber für eine Firma im Anlagen-Aufbau nicht exotisch. Der größte Einzelposten steht darunter: 123,7 Millionen US-Dollar Bewertungsverlust auf die eigenen Wandelanleihen („change in fair value of convertible notes payable“). Übersetzt in ein Alltagsbild: Die Kernbrennstoff-Tochter QLE hat sich Geld über Anleihen geliehen, die später in Aktien getauscht werden — und weil der Marktwert dieser Tauschrechte mit den Kurshoffnungen stieg, muss der Konzern die eigene Schuld teurer bewerten und die Differenz als Verlust buchen. Das kostet keinen Cent Kasse, ist aber auch kein Buchhaltungs-Schönheitsfehler: Zum 31. Dezember 2025 standen diese Notes mit 199,3 Millionen US-Dollar in der Bilanz (30. Juni 2026: 203,4 Millionen), und eingelöst werden sie in Anteilen — die Rechnung bezahlen Aktionäre in Form von Verwässerung. Wie konkret das wird, zeigte der Juli 2026: Rund die Hälfte der Notes wurde nicht in Anteile der Tochter, sondern direkt in Aktien von ASP Isotopes getauscht (mehr dazu in Wahrheit Nr. 3). Selbst die vom Unternehmen selbst berechnete bereinigte Kennzahl („Headline loss“, nach südafrikanischer Berichtstradition) lag 2025 bei 69,2 Millionen US-Dollar Verlust (in der Neudarstellung vom 16. Juli 2026: 69,4 Millionen) — und im ersten Halbjahr 2026 schon bei 36,4 Millionen. Der operative Geldabfluss war mit 37,8 Millionen US-Dollar real (2024: 16,7 Millionen; im ersten Halbjahr 2026 allein 41,1 Millionen). Merke dir die Unterscheidung: Ein Verlust aus Fair-Value-Buchungen schont die Kasse — aber er ist das Preisschild dafür, dass Wachstum mit künftigen Aktien bezahlt wird.
Unbequeme Wahrheit Nr. 3: Die Aktienzahl hat sich seit Ende 2023 mehr als verdreifacht
Womit wir bei der Währung wären, in der ASP Isotopes sein Wachstum tatsächlich bezahlt: eigenen Aktien. Die Reihe aus den Eigenkapitalspiegeln der Berichte liest sich wie ein Zeitraffer:
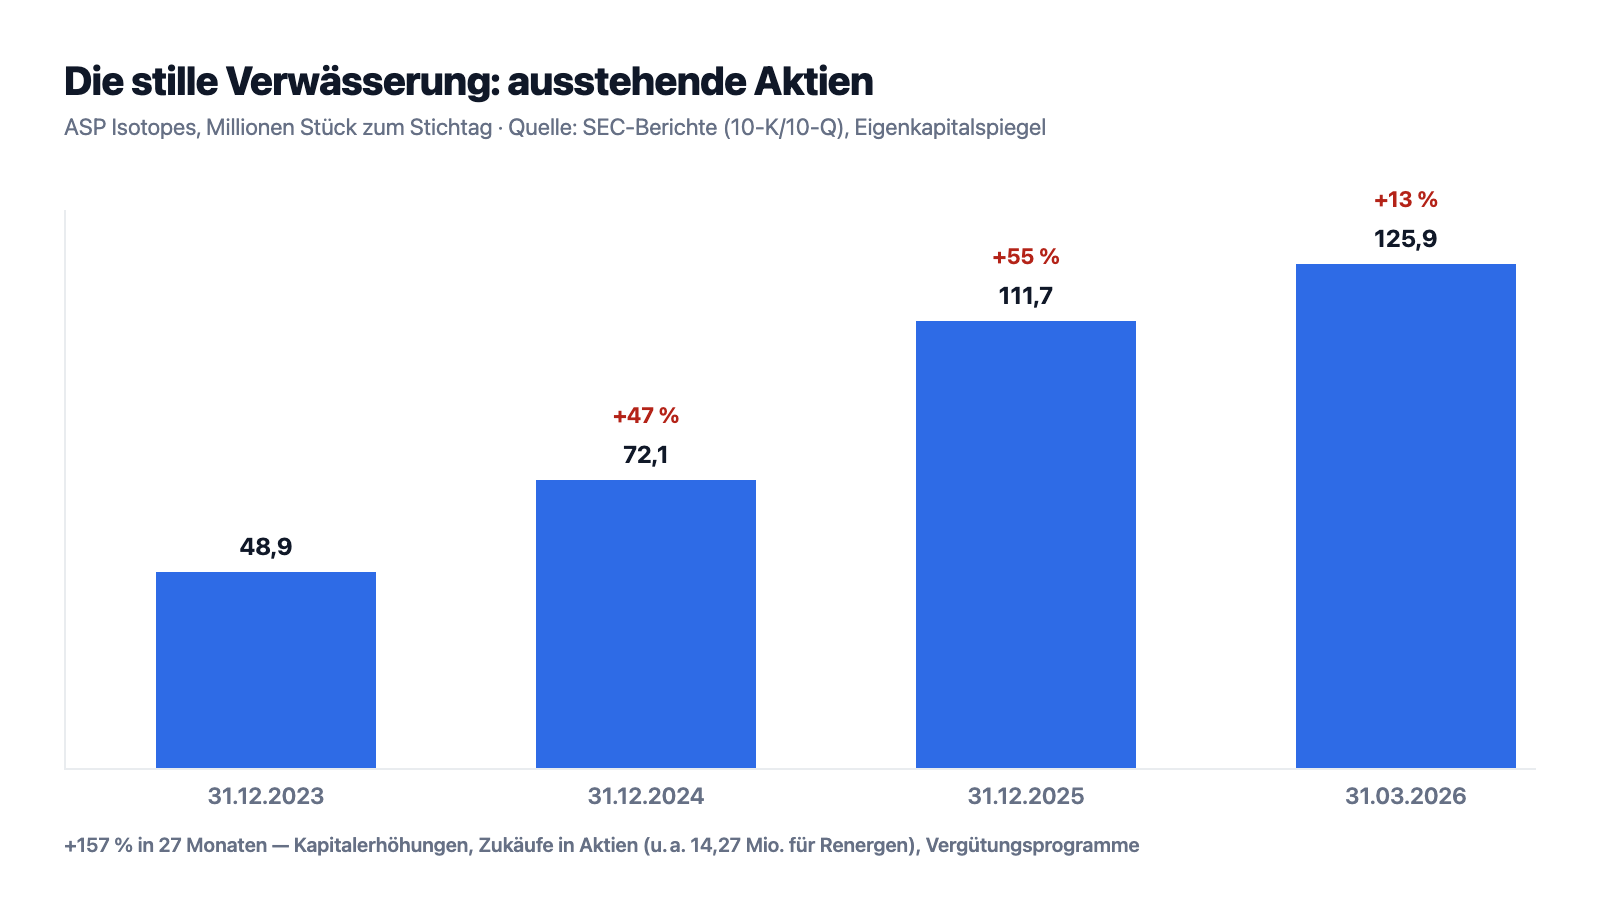
Vom 31. Dezember 2023 (48,9 Millionen Aktien) über den 31. Dezember 2024 (72,1 Millionen), den 31. Dezember 2025 (111,7 Millionen) und den 30. Juni 2026 (130,1 Millionen) bis zum 14. August 2026 (153.309.380 Aktien laut Deckblatt des Quartalsberichts) hat sich die Stückzahl mehr als verdreifacht — plus 213 Prozent in gut zweieinhalb Jahren. Den größten Einzelschub brachte der Juli 2026 (vereinbart am 15., vollzogen am 16. Juli): Inhaber von Wandelanleihen der Tochter QLE tauschten rund 109,2 Millionen US-Dollar Nennwert samt aufgelaufener Zinsen in 23.160.682 neue Aktien von ASP Isotopes — je neuer Aktie also rund 4,71 US-Dollar Anleihe-Nennwert, zuzüglich aufgelaufener Zinsen, bei einem Schlusskurs von 4,58 US-Dollar am Vortag des Vollzugs (8-K vom 16. Juli 2026 zum Ereignis vom 15. Juli; Kurs laut Prospekt S-3ASR vom 16. Juli 2026). Die neuen Aktien wurden sofort für den Weiterverkauf registriert. Das Management nennt den Tausch „broadly economically neutral“ (in etwa wirtschaftlich neutral) und begründet ihn damit, die QLE-Anteile später steuergünstig an die eigenen Aktionäre ausschütten zu können. Bei Dritten liegen laut 10-Q danach noch rund 80,6 Millionen US-Dollar Nennwert dieser Anleihen. Dein Stück vom Kuchen wird kleiner, wenn ständig neue Stücke abgeschnitten werden: Wer Ende 2023 ein Prozent der Firma hielt, hält heute noch rund 0,32 Prozent. Der Verlust je Aktie lag 2025 bei 2,11 US-Dollar (2024: 0,63), im ersten Halbjahr 2026 bei 0,33 US-Dollar. Zur Fairness gehört: Ein Vorproduktions-Unternehmen muss sich über Aktien finanzieren, und ASP Isotopes hat das zeitweise zu starken Konditionen getan — das Oktober-2025-Angebot brachte netto 199,3 Millionen zu 12,25 US-Dollar je Aktie, mehr als das Vierfache des Schlusskurses vom 1. Oktober 2026 (2,70 US-Dollar). Nur solltest du wissen, auf welcher Seite dieser Transaktionen du als Käufer stehst: Wachstum, das mit frischen Aktien bezahlt wird, ist nie ganz gratis — hier wurde es 2026 in zwei großen Schüben bezahlt, im Januar und im Juli.
Unbequeme Wahrheit Nr. 4: Der Star-Kunde TerraPower darf jederzeit grundlos kündigen
Das stärkste Argument des Sammelalbums ist der Kernbrennstoff: TerraPower — das von Bill Gates mitgegründete Reaktor-Unternehmen — hat mit ASP Isotopes zwei Lieferverträge für HALEU geschlossen (höher angereichertes Uran, der Treibstoff der nächsten Reaktorgeneration) und im Mai 2025 ein Darlehen über bis zu 22 Millionen US-Dollar für den Bau einer Urananreicherungsanlage in Südafrika zugesagt (10 Prozent Zins, Laufzeit bis Mai 2032; die ersten Abrufe plant das Unternehmen ab dem dritten Quartal 2026). Das ist ein echter Vertrauensbeweis — ein Kunde, der dem Lieferanten die Fabrik mitfinanziert. Aber der Risikoteil desselben Geschäftsberichts hängt diesem Vertrauensbeweis ein Preisschild an:
„The HALEU supply agreements with TerraPower are terminable, for convenience, at TerraPower’s sole election; accordingly, QLE may never realize any revenue or profit as a result of these agreements.“
Übersetzung: „Die HALEU-Lieferverträge mit TerraPower sind nach freiem Ermessen von TerraPower jederzeit ohne Angabe von Gründen kündbar; dementsprechend kann es sein, dass QLE aus diesen Verträgen niemals Umsatz oder Gewinn erzielt.“
— ASP Isotopes Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“ (Quantum Leap Energy)
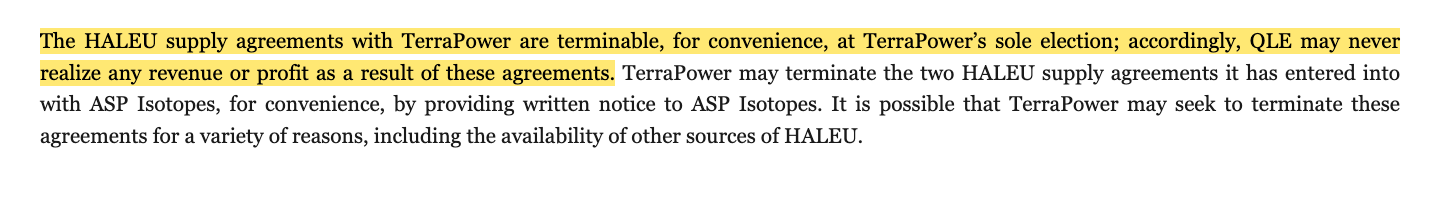
Dazu kommt die Standort-Frage, die der Bericht selbst aufwirft: Die Anreicherung soll in Südafrika stattfinden — HALEU-Produktion dort erfordert Lizenzen, Genehmigungen und politisches Wohlwollen auf mehreren Kontinenten, und die Darlehens-Auszahlungen von TerraPower sind ausdrücklich an solche Bedingungen geknüpft. Nichts davon macht die Verträge wertlos; Take-or-pay-Klauseln im C-14-Geschäft und die mitfinanzierte Fabrik sprechen dafür, dass die Partner es ernst meinen. Aber ein Vertrag, den der Kunde jederzeit folgenlos beenden kann, ist kein Auftragsbestand — er ist eine Absichtserklärung mit Unterschrift. Das Album klebt hier ein Versprechen ein, kein Ergebnis.
Unbequeme Wahrheit Nr. 5: Verspätete Berichte, eine Kontrollschwäche und eine Sammelklage
Wie belastbar ist das Zahlenwerk selbst? Der Geschäftsbericht für 2025 kam erst nach einer Fristverlängerung (NT 10-K) am 10. April 2026 — und musste am 30. April per 10-K/A nachgebessert werden; auch der Quartalsbericht zum 31. März 2026 wurde erst nach Fristverlängerung (NT 10-Q) am 20. Mai eingereicht. Der Bericht zum 30. Juni 2026 kam dagegen fristgerecht. Das Management selbst attestiert dem eigenen Berichtswesen eine wesentliche Schwäche — und schreibt im 10-Q zum 30. Juni 2026, es könne „at this time“ nicht abschätzen, wie lange deren Behebung noch dauert:
„The material weakness identified relates to the lack of formal control documentation and consistent execution of control procedures, and the lack of a sufficient complement of personnel within the finance and accounting function with an appropriate degree of knowledge, experience and training.“
Übersetzung: „Die festgestellte wesentliche Schwäche betrifft das Fehlen formaler Kontrolldokumentation und einer konsistenten Ausführung von Kontrollverfahren sowie eine unzureichende Ausstattung der Finanz- und Rechnungswesen-Funktion mit Personal, das über angemessene Kenntnisse, Erfahrung und Ausbildung verfügt.“
— ASP Isotopes Inc., SEC-Geschäftsbericht 10-K für 2025, Item 9A „Controls and Procedures“
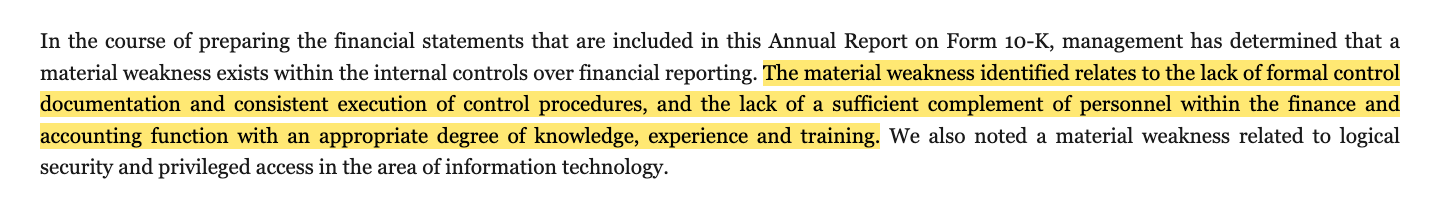
Dazu kommt Rechtsgeschichte: Im November 2024 erschien ein Short-Seller-Report über das Unternehmen, der Kurs fiel — und am 4. Dezember 2024 reichte ein Aktionär eine Sammelklage beim Bundesbezirksgericht für den südlichen Distrikt von New York ein (Corredor v. ASP Isotopes Inc., Az. 1:24-cv-09253), die dem Unternehmen, dem CEO und dem Finanzchef irreführende Aussagen im Zeitraum 30. Oktober bis 26. November 2024 vorwirft; gerichtlich festgestellt sind diese Vorwürfe nicht. Inzwischen haben sich die Parteien grundsätzlich auf einen Vergleich geeinigt: Das Gericht hat ihn am 9. Juli 2026 vorläufig gebilligt, die Anhörung zur endgültigen Genehmigung ist für den 15. Dezember 2026 angesetzt; eine Vergleichssumme nennt der 10-Q nicht. Dazu kommen seit 2026 vier Aktionärsklagen gegen Mitglieder des Boards im Namen der Gesellschaft (Jenis, Stewart, Albers, Manrique; Texas und New York), von denen zwei im Juli 2026 wegen Vergleichsgesprächen ruhend gestellt wurden. Und schließlich ein Governance-Detail: CEO Paul Mann kaufte am 29. August 2025 als Privatanleger Skyline-Aktien und Optionsscheine für 2,5 Millionen US-Dollar — beim selben Hongkonger Baukonzern, den die Konzerntochter QLE parallel übernahm — und wurde zum 1. Januar 2026 Executive Chairman von Skyline. Der Geschäftsbericht legt das offen (10-K 2025, Anhang zur Skyline-Übernahme); es bleibt eine Doppelrolle, die zur ohnehin hohen Komplexität passt. Nichts davon ist für sich ein Urteil. Zusammengenommen heißt es aber: Ausgerechnet ein Konzern, der binnen Monaten Firmen kauft, umhängt und wieder abgibt, arbeitet mit einem Rechnungswesen, dem er selbst eine Schwäche bescheinigt.
Bewertung: 414 Millionen Börsenwert für fünf Optionen und 255 Millionen Kasse
Der Kurs hat sich seit unserer Erstfassung fast halbiert: von 5,01 US-Dollar (Schlusskurs 10. Juli 2026) auf 2,70 US-Dollar (Schlusskurs 1. Oktober 2026). Mit 153.309.380 Aktien ergibt das rund 414 Millionen US-Dollar Börsenwert — gegengeprüft am Kaufkurs von 2,68 US-Dollar, den Board-Mitglied Robert Ryan für einen Kauf am 30. September 2026 per Form 4 vom 1. Oktober 2026 gemeldet hat. Klassische Kennzahlen helfen hier nur begrenzt: Ein Kurs-Gewinn-Verhältnis existiert nicht (Verluste). Das Kurs-Umsatz-Verhältnis liegt bei rund 33, gerechnet auf den fortgeführten Umsatz der letzten vier Quartale von rund 12,7 Millionen US-Dollar (Gesamtjahr 2025 ohne Skyline 5,7 Millionen laut neu dargestellten Zahlen vom 16. Juli 2026, minus erstes Halbjahr 2025 mit 2,3 Millionen, plus erstes Halbjahr 2026 mit 9,3 Millionen). Rechnen wir anders: Zieht man die 254,9 Millionen US-Dollar Kasse und kurzfristigen Anlagen (30. Juni 2026) ab, bezahlt der Markt noch rund 159 Millionen für das operative Paket — also für fünf Optionen: die Radiopharma-Sparte (die einzige mit laufendem Umsatz), die ersten C-14-, Si-28- und Yb-176-Lieferungen im zweiten Halbjahr 2026, das HALEU-Projekt mit TerraPower samt geplantem QLE-Börsengang, den Renergen-Wert nach dem angekündigten Noble-Africa-Spin-out (laut Registrierungserklärung S-4 halten ASP Isotopes und die übrigen Noble-Investoren danach zusammen rund 89,4 Prozent, ASP Isotopes allein rund 26,2 Prozent der Klasse-A-Aktien und alle Klasse-B-Aktien mit rund 98,9 Prozent der Stimmrechte; der Abschluss ist für das vierte Quartal 2026 geplant, kündbar ist der Vertrag laut S-4, wenn er bis 31. Dezember 2026 nicht vollzogen ist — im 10-Q stand noch der 24. Dezember) und den 8,6-Prozent-Rest an Skyline (Buchwert 24,9 Millionen zum 30. Juni 2026). Zwei Einschränkungen gehören dazu: Die Kasse von Ende Juni dürfte nach dem Abfluss des dritten Quartals kleiner sein, und ihr stehen bei Renergen Kredite von rund 57 Millionen US-Dollar gegenüber (30. Juni 2026), davon rund 45 Millionen bei DFC, IDC und Standard Bank, bei denen zum Teil Auflagen verletzt sind (formell „in default“; mehr dazu in unserem Beifang). Dazu kommt eine neue Zusage: Mit einem Nachtrag vom 29. September 2026 stockte ASP Isotopes den konzerninternen Kreditrahmen für Renergen von 80 auf bis zu 120 Millionen US-Dollar auf, die Änderung des Fusionsvertrags vom 1. Oktober 2026 ließ das zu; bis zum Vollzug der Fusion sollen es bis zu 200 Millionen werden. Ausstehend waren zum 31. Mai 2026 rund 56,8 Millionen (8-K von ENDRA vom 1. Oktober, Registrierungserklärung S-4 vom 2. Oktober 2026). Ein Kreditrahmen ist noch keine Auszahlung — er zeigt aber, wohin ein wachsender Teil der Kasse fließen kann: in die Helium-Sparte, an der nach der Fusion auch fremde Aktionäre beteiligt sind. Wie lange die Kasse reicht, lässt sich grob schätzen: Im ersten Halbjahr 2026 flossen operativ 41,1 Millionen und für Anlagen 10,2 Millionen US-Dollar ab, zusammen gut 25 Millionen je Quartal. In diesem Tempo reichten die 254,9 Millionen rechnerisch rund zehn Quartale — ohne Zukäufe, Beteiligungen, Kredittilgungen oder den Ausbau der Helium-Phase 2, und deshalb nur eine grobe Schätzung, keine Prognose. Jede der fünf Optionen kann werthaltig sein; keine ist es heute nachweislich. Wer heute kauft, bezahlt deutlich weniger Hoffnungsaufschlag als im Juli — aber er kauft weiterhin ein Bündel Wetten, das bislang vor allem neue Aktien hervorgebracht hat.
Chancen und Risiken auf einen Blick
Was für ASP Isotopes spricht:
- Eine Kriegskasse, die Zeit kauft: 219,6 Millionen US-Dollar Kasse plus 35,3 Millionen kurzfristige Anlagen (30. Juni 2026); das Unternehmen selbst erwartet laut 10-Q, dass die Mittel mehr als zwölf Monate ab Veröffentlichung des Abschlusses (14. August 2026) reichen.
- Echte Anlagen statt Papierpläne: Beide ASP-Anreicherungsanlagen in Pretoria haben laut Geschäftsbericht in der ersten Jahreshälfte 2025 die kommerzielle Produktion aufgenommen; erste Auslieferungen von C-14, Si-28 und Yb-176 sind für das zweite Halbjahr 2026 angepeilt, drei Si-28-Abnahmeverträge und ein C-14-Vertrag mit Take-or-pay-Klausel (~2,5 Millionen US-Dollar/Jahr) unterschrieben.
- Ein Kunde, der die Fabrik mitfinanziert: TerraPower zeichnete zwei HALEU-Lieferverträge und ein Darlehen über bis zu 22 Millionen US-Dollar (Mai 2025) für die geplante Urananreicherungsanlage, erste Abrufe plant das Unternehmen ab dem dritten Quartal 2026 — dazu die Option, die Tochter Quantum Leap Energy separat an die Börse zu bringen.
- Das fortgeführte Geschäft wächst schnell: 9,3 Millionen US-Dollar Umsatz im ersten Halbjahr 2026 nach 2,3 Millionen im Vorjahr — getragen vom Radiopharma-Netz in Südafrika und den USA plus LNG; die Helium-Anlage von Renergen ist seit August 2026 in der Inbetriebnahme (erste kommerzielle Lieferung laut S-4 im vierten Quartal 2026 erwartet), und der Noble-Africa-Deal könnte den Renergen-Wert sichtbar machen.
- Der Hoffnungsaufschlag ist geschrumpft: Nach Abzug der Liquidität vom 30. Juni 2026 bezahlt der Markt rund 159 Millionen US-Dollar für das operative Paket (Kurs 2,70 US-Dollar am 1. Oktober 2026; der Mittelabfluss seit Ende Juni ist darin noch nicht berücksichtigt), und Ende September kaufte erstmals seit Juli ein Board-Mitglied Aktien.
Was dagegen spricht:
- Das Kerngeschäft hat noch keinen Umsatz: kein einziger Dollar aus angereicherten Isotopen bis zum 30. Juni 2026 (10-Q), die Erstlieferungen sind erneut verschoben; 76 Prozent des Umsatzes 2025 kamen aus dem inzwischen wieder entkonsolidierten Hongkonger Straßenbau.
- Steigende Verluste, starke Verwässerung: „Headline loss“ im zweiten Quartal 2026 30,1 Millionen US-Dollar nach 11,2 Millionen im Vorjahresquartal, operativer Geldabfluss im ersten Halbjahr 41,1 Millionen; Aktienzahl von 48,9 auf 153,3 Millionen (+213 Prozent seit Ende 2023), davon 23,2 Millionen neue Aktien allein aus dem Anleihetausch im Juli 2026.
- Der wichtigste Vertrag ist einseitig kündbar: TerraPower darf beide HALEU-Verträge jederzeit ohne Grund beenden — „QLE may never realize any revenue or profit as a result of these agreements“ (10-K 2025).
- Schulden mit Haken: Bei den Renergen-Krediten von DFC (22,8 Millionen US-Dollar) und IDC (8,5 Millionen) sind laut 10-Q Auflagen verletzt (formell „in default“); der verlängerte Standard-Bank-Kredit verlangt bis 30. November 2026 Verzichtserklärungen und erfasst per Ausfall-Kettenklausel auch Schulden der Konzernmutter.
- Governance-Ballast: fortbestehende wesentliche Schwäche der internen Kontrollen, 2026 zwei verspätete Berichte (NT 10-K, NT 10-Q) und ein 10-K/A, Sammelklage im Vergleichsverfahren (Anhörung 15. Dezember 2026), vier Aktionärsklagen gegen Board-Mitglieder, CEO-Privatinvestment im Übernahmeziel Skyline — dazu Dauerumbau sowie Standort-, Genehmigungs- und Währungsrisiken in Südafrika.
Ein menschliches Fazit
Zurück zur Sammelalbum-Falle vom Anfang. Ihr Trick ist nicht, dass die Bilder gefälscht wären — Pretoria produziert, TerraPower hat unterschrieben, das Helium in Südafrika ist real. Ihr Trick ist, dass die Fülle selbst wie ein Beweis wirkt: Fünf Geschichten können doch nicht alle scheitern. Können sie nicht — aber sie müssen auch nicht alle gelingen, und bezahlt wird heute für alle fünf. Die Inventur aus den Berichten ist nüchterner: Eine Sparte verdient Geld im Kleinen (Radiopharmazie), eine wurde binnen sieben Monaten gekauft und wieder aussortiert (Straßenbau), eine ist gekauft und schon wieder auf dem Weg nach draußen (Helium), und die beiden großen — Si-28 und HALEU — warten weiter auf ihre Bewährungsprobe: Die Erstlieferungen, die wir im Juli noch für Mitte 2026 notiert hatten, stehen jetzt im zweiten Halbjahr, und der Vertragspartner darf jederzeit aussteigen. Dazu ein Rechnungswesen mit attestierter Schwäche und eine Aktienzahl, die sich in gut zweieinhalb Jahren mehr als verdreifacht hat. Genau so wirkt die Sammelalbum-Falle in der Zeit: Jede verschobene Marke lässt sich im Kopf leicht mit der nächsten Geschichte überkleben — gestern Quantencomputer, heute die Helium-Knappheit, morgen das EBITDA-Ziel für 2031. Unsere ehrliche Übersetzung: Das hier ist kein Investment-Album, es ist ein Wettschein mit fünf Feldern — finanziert von einer Kriegskasse, die kleiner wird, aber das Spiel noch eine Weile am Laufen halten kann. Wenn die ersten C-14- oder Si-28-Lieferungen tatsächlich fakturiert werden — oder das zuerst für September angekündigte, inzwischen für das vierte Quartal 2026 erwartete Helium nachweislich bei Kunden ankommt —, bekommt das Album seine erste eingelöste Marke. Bis dahin gilt: Prüfe jede Geschichte einzeln, so wie es die Berichte tun — nicht im Bündel. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- ASP Isotopes Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 10. April 2026, nach Fristverlängerung NT 10-K; ergänzt durch 10-K/A vom 30. April 2026)
- ASP Isotopes Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 31. März 2025)
- ASP Isotopes Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 14. August 2026)
- ASP Isotopes Inc. — 8-K vom 4. August 2026, Item 2.02: Aktionärsbrief zum zweiten Quartal 2026 (Exhibit 99.1)
- ASP Isotopes Inc. — 8-K vom 16. Juli 2026 (Ereignis 15. Juli): Tausch von QLE-Wandelanleihen in 23.160.682 Aktien sowie Prospekt S-3ASR vom 16. Juli 2026 (Weiterverkauf dieser Aktien)
- ASP Isotopes Inc. — 8-K vom 16. Juli 2026: Neudarstellung der Zahlen 2025 ohne den aufgegebenen Bau-Bereich
- ASP Isotopes Inc. — 8-K vom 20. August 2026: Verlängerung des Renergen-Kredits der Standard Bank of South Africa samt Put Option Agreement
- ASP Isotopes Inc. — Pressemitteilung vom 20. August 2026 (Inbetriebnahme der Helium-Anlage) und Form 425 vom 9. September 2026 (Mitschrift des Kapitalmarkttags vom 8. September 2026)
- ASP Isotopes Inc. — 8-K vom 2. Oktober 2026 (Verweis auf die Registrierungserklärung zur Renergen-Fusion); ENDRA Life Sciences Inc. — 8-K vom 1. Oktober 2026 (Änderung des Fusionsvertrags) und Registrierungserklärung S-4 vom 2. Oktober 2026
- ASP Isotopes Inc. — Insider-Meldung (Form 4) vom 1. Oktober 2026 (Kauf Robert Ryan)
- ASP Isotopes Inc. — Verkaufsanzeige (Form 144) vom 25. September 2026 (Todd Wider)
- ASP Isotopes Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 20. Mai 2026, nach Fristverlängerung NT 10-Q)
- ASP Isotopes Inc. — SEC-Quartalsbericht 10-Q zum 30.09.2025 (eingereicht 19. November 2025)
- ASP Isotopes Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2025 (eingereicht 14. August 2025)
- ASP Isotopes Inc. — 8-K vom 25. Juni 2026: Agreement and Plan of Merger (Noble Africa / ENDRA Life Sciences)
- ASP Isotopes Inc. — Form 425 vom 17. Juli 2026 (Investoren-Webinar zum Noble-Africa-Spin-out)
- Vollständige SEC-Einreichungshistorie von ASP Isotopes Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kennzahlen, Quartalsreihen; Datenstand 10. Juli 2026, Kurse bis Schlusskurs 1. Oktober 2026), abgeglichen mit den SEC-Berichten.
- Screener- und Rating-Daten: hauseigener Aktien-Scanner (Datenstand 10. Juli 2026); Reddit-Erwähnungen: ApeWisdom (Stand 17. Juli 2026).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | – | 0,0 | 0,4 | 4,1 | 23,8 |
| Betriebsergebnis (EBIT) | -2,6 | -5,1 | -16,0 | -26,4 | -57,2 |
| Nettogewinn | -2,6 | -4,9 | -16,3 | -32,3 | -175,1 |
| Nettomarge | – | – | -3.761,0 % | -780,3 % | -734,2 % |
| Gewinn je Aktie | -0,08 $ | -0,14 $ | -0,49 $ | -0,58 $ | -2,11 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
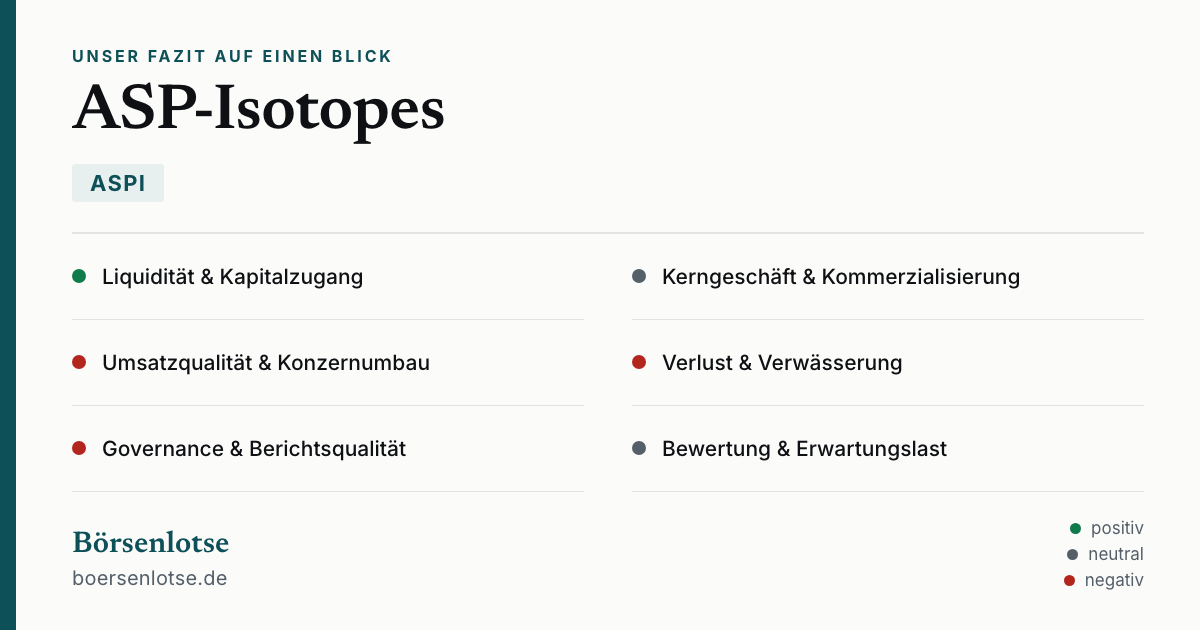
Unser Fazit auf einen Blick
- Liquidität & Kapitalzugang neutral
- 219,6 Millionen US-Dollar Kasse plus 35,3 Millionen kurzfristige Anlagen (30. Juni 2026), nach 290,5 Millionen drei Monate zuvor. Laut 10-Q reichen die Mittel mehr als zwölf Monate ab Veröffentlichung des Abschlusses (14. August 2026) — dass die Liquidität im zweiten Quartal um 35,6 Millionen sank, zeigt aber, wie schnell die Kasse schrumpft.
- Kerngeschäft & Kommerzialisierung negativ
- Beide Pretoria-Anlagen produzieren seit der ersten Jahreshälfte 2025, Abnahmeverträge für Si-28 und C-14 sind unterschrieben — doch bis zum 30. Juni 2026 gab es keinen Isotopen-Umsatz, und die Erstlieferungen sind auf das zweite Halbjahr 2026 gerutscht (Kompressoren, fehlendes Ausgangsmaterial, Laserschaden).
- Umsatzqualität & Konzernumbau negativ
- 76 Prozent des Umsatzes 2025 stammten aus dem Hongkonger Straßenbau-Zukauf Skyline (entkonsolidiert 29. März 2026); Renergen wurde im Januar 2026 übernommen und soll über eine Fusion mit ENDRA wieder abgespalten werden. Das fortgeführte Geschäft wächst (Q2 2026: 5,1 Millionen), bleibt aber klein gegenüber der Kostenbasis.
- Verlust & Verwässerung negativ
- „Headline loss“ im zweiten Quartal 2026 30,1 Millionen US-Dollar nach 11,2 Millionen im Vorjahresquartal; Aktienzahl von 48,9 auf 153,3 Millionen (+213 Prozent seit Ende 2023), davon 23,2 Millionen neue Aktien aus dem Tausch von QLE-Wandelanleihen im Juli 2026.
- Governance, Schulden & Berichtsqualität negativ
- Fortbestehende wesentliche Schwäche der internen Kontrollen; verletzte Auflagen bei den Renergen-Krediten von DFC und IDC (formell „in default“), Bankkredit mit Verzichtsfrist 30. November 2026 und Ausfall-Kettenklausel bis zur Konzernmutter; Sammelklage im Vergleichsverfahren, vier Aktionärsklagen gegen Board-Mitglieder (10-Q zum 30.06.2026; 8-K vom 20.08.2026).
- Bewertung & Erwartungslast neutral
- Rund 414 Millionen US-Dollar Börsenwert (Schlusskurs 2,70 US-Dollar am 1. Oktober 2026), nach Abzug der Liquidität vom 30. Juni rund 159 Millionen für das operative Paket — beim etwa 33-Fachen des fortgeführten Umsatzes. Helium-Start, Renergen-Spin-out und QLE-Börsengang können Wert sichtbar machen; belegt ist davon noch nichts.
Ein Wettschein mit fünf Feldern: Die Kasse reicht noch (254,9 Millionen US-Dollar am 30. Juni 2026), eingelöst ist keins — kein Dollar Isotopen-Umsatz, erneut verschobene Lieferungen, eine seit Ende 2023 verdreifachte Aktienzahl. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Wer heute kauft, zahlt weniger Hoffnungsaufschlag als im Juli, wettet aber weiter darauf, dass mindestens zwei der fünf Geschichten liefern, bevor Verwässerung und Kostenbasis die Kriegskasse aufzehren — und trägt dabei einseitig kündbare Schlüsselverträge, eine attestierte Kontrollschwäche, Kredite mit verletzten Auflagen und einen Konzern im Dauerumbau. Wer wartet, prüft im nächsten Quartalsbericht (10-Q) vier Belege: erste fakturierte C-14-/Si-28-Lieferungen, erste Helium-Umsätze, die Verzichtserklärungen der Renergen-Geldgeber bis zum 30. November 2026 und die Entwicklung der Aktienzahl. Solange diese Belege fehlen, ist die Aktie ein Hoffnungsbündel. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam ASPI im Juli 2026 über den Reddit-Hype-Scanner: nur 2 Erwähnungen in 24 Stunden, aber ein Sprung von Rang 785 auf Rang 233 der meistdiskutierten Aktien (ApeWisdom, Stand 17. Juli 2026). Im hauseigenen Aktien-Scanner tauchte die Aktie damals in keinem Ranking-Filter auf (Datenstand 10. Juli 2026).
- Update vom 2. Oktober 2026: eingearbeitet sind der Quartalsbericht (10-Q) zum 30. Juni 2026 und alle SEC-Meldungen bis 2. Oktober 2026, einschließlich der Registrierungserklärung (S-4) von ENDRA zur Renergen-Fusion. Eine Telefonkonferenz zu den Quartalszahlen gab es nicht; Management-Aussagen stammen aus dem Aktionärsbrief vom 4. August 2026 und der Mitschrift des Kapitalmarkttags vom 8. September 2026.
- Kurs- und Bewertungsangaben datiert auf den Schlusskurs vom 1. Oktober 2026 (2,70 US-Dollar; Börsenwert rund 414 Millionen US-Dollar bei 153.309.380 Aktien laut 10-Q-Deckblatt vom 14. August 2026); Analysen sind evergreen, Tageskurse sind kein Kaufargument. Der Noble-Africa/ENDRA-Merger stand zum Redaktionsschluss noch unter Vorbehalt von Zustimmungen und Vollzugsbedingungen.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 3. Oktober 2026. Was sich seitdem bei ASPI geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu ASP Isotopes Inc. (ASPI) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
ASP Isotopes Inc. (Nasdaq: ASPI, Sitz Dallas) entwickelt eine Plattform zur Anreicherung seltener Isotope mit Anlagen in Pretoria, Südafrika (ASP- und QE-Technologie). Zielmärkte sind Nuklearmedizin (C-14, Yb-176), Halbleiter und Quantencomputer (Si-28) sowie Kernbrennstoffe (HALEU, Li-6) über die Tochter Quantum Leap Energy. Laufenden Umsatz erzielen bislang vor allem die Radiopharma-Apotheken in Südafrika und den USA sowie der LNG-Verkauf von Renergen; im ersten Halbjahr 2026 kamen 9,3 Millionen US-Dollar Umsatz zusammen.
Laut Quartalsbericht (10-Q) vom 14. August 2026 stieg der Umsatz auf 5,1 Millionen US-Dollar (Vorjahresquartal: 1,2 Millionen), davon 3,9 Millionen aus Radiopharmazie, 0,7 Millionen aus LNG und 0,6 Millionen von TerraPower. Der Nettoverlust sank auf 33,6 Millionen (Vorjahr: 75,1 Millionen), weil ein großer Bewertungsverlust auf Wandelanleihen wegfiel; der bereinigte „Headline loss“ stieg dagegen von 11,2 auf 30,1 Millionen. Die Liquidität sank von 290,5 auf 254,9 Millionen US-Dollar.
Die beiden Anreicherungsanlagen in Pretoria produzieren seit der ersten Jahreshälfte 2025, doch bis zum 30. Juni 2026 wurde laut 10-Q kein Isotopen-Umsatz erzielt. Die ersten kommerziellen Lieferungen von C-14, Si-28 und Yb-176 sind inzwischen für das zweite Halbjahr 2026 angepeilt (Geschäftsbericht 2025: Si-28 im zweiten Quartal, C-14 Mitte 2026). Als Gründe nennt das Management nachzurüstende Kompressoren eines früheren Zulieferers, fehlendes C-14-Ausgangsmaterial des Kunden und einen Laserschaden in der Ytterbium-Anlage.
Der Konzernumsatz stieg 2025 von 4,1 auf 23,8 Millionen US-Dollar — davon stammten 18,2 Millionen (76 Prozent) aus dem Straßen- und Tiefbau des im August 2025 übernommenen Hongkonger Bauunternehmens Skyline Builders (Nasdaq: SKBL), das zum 29. März 2026 wieder entkonsolidiert wurde. Ohne Skyline betrug der Umsatz 2025 laut neu dargestellten Zahlen 5,7 Millionen US-Dollar.
Die Aktienzahl wuchs von 48,9 Millionen (31. Dezember 2023) auf 153.309.380 (14. August 2026), ein Plus von 213 Prozent. Allein am 16. Juli 2026 entstanden 23.160.682 neue Aktien, als Inhaber von Wandelanleihen der Tochter Quantum Leap Energy rund 109,2 Millionen US-Dollar Nennwert in ASPI-Aktien tauschten. Bei Dritten liegen danach laut 10-Q noch rund 80,6 Millionen US-Dollar Nennwert dieser Anleihen.
TerraPower — das von Bill Gates mitgegründete Reaktor-Unternehmen — hat zwei Lieferverträge für HALEU (höher angereichertes Uran) mit ASP Isotopes geschlossen und im Mai 2025 ein Darlehen über bis zu 22 Millionen US-Dollar für eine Urananreicherungsanlage in Südafrika zugesagt (10 Prozent Zins, Laufzeit bis 2032, erste Abrufe ab dem dritten Quartal 2026 geplant). Wichtig laut 10-K 2025: Beide Lieferverträge sind für TerraPower jederzeit ohne Angabe von Gründen kündbar.
ASP Isotopes übernahm den südafrikanischen Helium- und LNG-Produzenten Renergen am 6. Januar 2026 für 14,27 Millionen eigene Aktien im Wert von rund 92,9 Millionen US-Dollar. Laut Merger-Vertrag vom 25. Juni 2026 soll Renergen über die Holding „Noble Africa“ mit ENDRA Life Sciences fusionieren; die fusionierte Gesellschaft soll laut Registrierungserklärung (S-4) vom 2. Oktober 2026 „4K Resources Inc.“ heißen und unter dem Kürzel LHE an der Nasdaq notieren (zuvor war NOBA genannt). ASP Isotopes soll danach laut Aktionärsbrief vom 4. August 2026 rund 89 Prozent halten; die S-4 nennt rund 89,4 Prozent für ASP Isotopes zusammen mit den übrigen Noble-Investoren und rund 98,9 Prozent der Stimmrechte für ASP Isotopes. Der Abschluss ist für das vierte Quartal 2026 geplant, setzt die Zustimmung der ENDRA-Aktionäre voraus und stand am 2. Oktober 2026 noch aus.
Günstiger als im Juli, aber nicht billig: Beim Schlusskurs von 2,70 US-Dollar (1. Oktober 2026) liegt der Börsenwert bei rund 414 Millionen US-Dollar, das Kurs-Umsatz-Verhältnis auf den fortgeführten Umsatz der letzten vier Quartale bei rund 33, ein Kurs-Gewinn-Verhältnis existiert nicht. Nach Abzug von 254,9 Millionen Liquidität (30. Juni 2026) bezahlt der Markt rund 159 Millionen für ein Bündel noch unbewiesener Optionen — denen bei Renergen rund 57 Millionen US-Dollar Kredite gegenüberstehen (30. Juni 2026).
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.