AirSculpt: 12.707 Dollar für eine Behandlung — und 3.467 Dollar Werbung, um den Kunden dafür zu finden
Es gibt eine Anleger-Schwäche, die sich besonders klug anfühlt: die Preisschild-Falle. Wir sehen einen hohen Preis, rechnen ihn mit einer hohen Rohmarge zusammen und halten das für einen Burggraben. AirSculpt Technologies, Inc. (Nasdaq: AIRS) betreibt 31 Kliniken für Körperformung, verlangt Vorkasse, akzeptiert keine Krankenkasse und kassierte im zweiten Quartal 2026 im Schnitt 12.707 US-Dollar je Fall. Trotzdem stand am Ende jedes der Jahre 2023, 2024 und 2025 ein Verlust — und im August 2026 sicherte das Unternehmen seinen Kreditgebern zweiwöchentliche Telefonkonferenzen zu. Am Ende zählt nicht, was eine Behandlung kostet, sondern was es kostet, den nächsten Kunden dafür zu finden.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 1,90 $ +7,90 %
- Marktkapitalisierung
- 0,1 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 1/10
Kursentwicklung seit 18. August 2026: -29,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,60 $ bis 11,70 $ · Letzter Kurs: 1,90 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich anfühlt wie ein Beweis von Sachverstand: die Preisschild-Falle. Sie funktioniert so: Du siehst einen Preis, den nur wenige zahlen können — 12.707 US-Dollar für eine einzige Behandlung —, rechnest ihn mit einer Rohmarge von über 61 Prozent zusammen und denkst automatisch: „Das ist eine Luxusmarke. Da bleibt genug hängen." Der Kopf hat die Anlagethese fertig, bevor die Gewinn-und-Verlust-Rechnung überhaupt aufgeschlagen ist. AirSculpt Technologies, Inc. (Nasdaq Global Market: AIRS) ist genau so eine Firma: 31 Kliniken für Körperformung, ein patentiertes Verfahren, Vorkasse-Pflicht, keine Krankenkasse, keine Forderungsausfälle. Ein Geschäft, das aussieht wie eine Gelddruckmaschine. Und trotzdem stand am Ende von 2023, 2024 und 2025 jeweils ein Verlust in den Büchern — 2025 waren es 11,7 Millionen US-Dollar. Machen wir also einen Deal: Bevor du dem Preisschild glaubst, lesen wir gemeinsam, was AirSculpt der US-Börsenaufsicht SEC selbst gemeldet hat — den Quartalsbericht (10-Q) zum 30. Juni 2026, den Geschäftsbericht (10-K) für 2025 und die Verspätungsanzeige vom 16. März 2026. Diese Berichte sind unter Strafandrohung ehrlich. Und sie erzählen von einem Unternehmen, dessen Preis stabil bleibt, dessen Kunden aber jedes Jahr teurer werden — und bei dem seit August 2026 die Kreditgeber alle zwei Wochen am Telefon sitzen. Am Ende entscheidest du selbst.
Was AirSculpt eigentlich macht — Vorkasse für den Wunschkörper
AirSculpt verkauft eine einzige Sache: Körperformung, also das gezielte Absaugen von Fett und Straffen der Haut. Das hauseigene Verfahren heißt AirSculpt und ist patentiert; der Geschäftsbericht beschreibt es als minimalinvasiv — ohne Skalpell, ohne Nadel, ohne Naht, ohne Vollnarkose. Zum 10. August 2026 betrieb das Unternehmen 31 Kliniken in 20 US-Bundesstaaten und Kanada; zum 30. Juni 2026 zählten sie insgesamt 65 Behandlungsräume. Beschäftigt waren zum 31. Dezember 2025 rund 330 Vollzeit- und 33 Teilzeitkräfte, dazu kamen Verträge mit rund 90 Chirurgen.
Die Geldseite ist ungewöhnlich sauber — und genau das nährt die Preisschild-Falle. AirSculpt schreibt im Quartalsbericht wörtlich: „We are 100% self-pay and do not accept payments from the U.S. federal government or payer organizations." Übersetzt: Jeder Patient zahlt selbst, keine Krankenkasse, kein staatlicher Kostenträger. Und die Firmenpolitik verlangt die volle Zahlung vor der Behandlung. In ein Alltagsbild übersetzt: AirSculpt ist ein Restaurant, in dem die Rechnung beim Betreten des Lokals beglichen wird. Es gibt keine offenen Forderungen, keine Zahlungsausfälle, kein Warten auf eine Kassenabrechnung. Deshalb floss selbst im schwachen ersten Halbjahr 2026 noch Geld aus dem laufenden Betrieb herein: 4,0 Millionen US-Dollar operativer Mittelzufluss.
Formal ist AirSculpt kein Arzt, sondern ein Verwalter. Die Kliniken gehören rechtlich sogenannten Professional Associations — Ärztegesellschaften —, weil in vielen US-Bundesstaaten nur Ärzte Medizin praktizieren dürfen. AirSculpt betreibt über Managementverträge alles Nichtmedizinische: Räume, Marketing, Personal, Technik, Buchhaltung. Bilanziell werden diese Ärztegesellschaften trotzdem voll einbezogen. Merke dir die Struktur, sie erklärt später einiges: Das medizinische Urteil liegt bei den Ärzten, das unternehmerische Risiko beim Aktionär.
Damit ist auch das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: AirSculpt kann seinen Preis halten — aber nicht die Zahl der Menschen, die ihn zahlen wollen. Und jeder neue Patient wird teurer.
Die Firmengeschichte für Anleger
-
2021
Börsengang an der Nasdaq
AirSculpt wurde am 30. Juni 2021 in Delaware gegründet und ging am 28. Oktober 2021 an die Börse. Seither berichtet das Unternehmen jedes Quartal über Fallzahlen und Umsatz je Fall.
-
2023
Rekordjahr — und der letzte Höchststand
195,9 Millionen US-Dollar Umsatz bei 14.932 Fällen und 43,5 Millionen bereinigtem EBITDA. Diese Marken wurden bis heute nicht wieder erreicht.
-
2025
Fälle brechen um ein Fünftel ein, London wird geschlossen
Auf gleicher Klinikbasis fielen die Fallzahlen um 22,1 Prozent; die Londoner Klinik schloss zum 31. Dezember 2025. Unterm Strich standen 11,7 Millionen US-Dollar Verlust.
-
2026
Verspäteter Jahresbericht — und der Gründer meldet aktiv, dann wieder passiv
Am 13. März 2026 meldete Gründer Aaron Rollins 23,6 Prozent der Aktien und die Prüfung strategischer Alternativen, am 16. März kam die Verspätungsanzeige. Am 1. Juni 2026 kehrte er mit einer Schedule 13G (20,9 Prozent) in den passiven Status zurück.
-
2026
Vierte Kreditänderung mit Investmentbank-Frist
Am 7. August 2026 verlängerten die Kreditgeber bis 15. November 2027 — gegen Sondertilgungen, zweiwöchentliche Telefonkonferenzen und die Investmentbank-Pflicht ab dem 31. Oktober 2026.
Wie die Aktie auf unseren Tisch kam
AirSculpt kam nicht über einen unserer Momentum- oder Value-Screens auf die Rechercheliste, sondern über ein Ereignis: den Quartalsbericht zum 30. Juni 2026, eingereicht am 10. August 2026 — und die am selben Tag offengelegte vierte Änderung des Kreditvertrags. Der Kursverlauf zeigt, wie der Markt das gelesen hat: Am 7. August 2026 schloss die Aktie bei 5,01 US-Dollar, am 10. August bei 2,75. Ein Minus von 45 Prozent an einem einzigen Handelstag. Bis zum 18. August 2026 pendelte sie sich bei 2,695 US-Dollar ein — das sind rund 78 Prozent unter dem Zwölf-Monats-Hoch von 12,00 US-Dollar vom 27. Oktober 2025, aber auch rund 78 Prozent über dem Zwölf-Monats-Tief von 1,51 US-Dollar vom 2. März 2026.
Der Auslöser stand nicht nur im Quartalsbericht. In der Ergebnismitteilung vom selben Tag — einer Pflichtmitteilung 8-K nach Item 2.02 — bestätigte AirSculpt den Jahresumsatz 2026 nur noch am unteren Ende der eigenen Spanne von rund 151 bis 157 Millionen US-Dollar und senkte zugleich die Erwartung für das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen (Adjusted EBITDA) auf rund 12 bis 14 Millionen US-Dollar. Am unteren Ende der Umsatzspanne wären das rund 151 Millionen — praktisch der Wert des Vorjahres. Übersetzt: Das Unternehmen selbst rechnet für 2026 mit Stillstand beim Umsatz und mit weniger Ertrag, als es im Frühjahr in Aussicht gestellt hatte.
Wer solche Kurse sieht, greift schnell zu den üblichen Kennzahlen — und läuft hier in die Irre. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es keinen Gewinn gibt. Ein Kurs-Buchwert-Verhältnis von rund 1,8 klingt harmlos, bis man nachsieht, woraus der Buchwert besteht (dazu gleich mehr). Und ein Kurs-Umsatz-Verhältnis von rund 1,3 sagt nur etwas, wenn man weiß, ob der Umsatz wächst oder schrumpft. Merke dir deshalb gleich zu Beginn: Bei AirSculpt entscheidet nicht die Bewertung, sondern die Frage, ob die Kundenzahl den Boden gefunden hat. Also schauen wir uns die Zahlen über die Jahre an.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für AirSculpt spricht. Der Preis hält. Über fünf Jahre bewegte sich der Umsatz je Fall in einer erstaunlich engen Spanne: 13.121 US-Dollar (2023), 12.849 (2024), 12.809 (2025) und 12.707 im zweiten Quartal 2026. In einer Branche, in der laut Geschäftsbericht Universitätskliniken, Medispas und Schönheitszentren mitbieten, ist das kein selbstverständlicher Befund. Die Rohmarge ist ebenfalls stabil und hoch: Die direkten Behandlungskosten lagen im zweiten Quartal 2026 bei 38,6 Prozent des Umsatzes (Vorjahresquartal 39,1 Prozent) — es bleiben also gut 61 Cent von jedem Dollar übrig, bevor Verwaltung und Werbung anfangen. Und es gibt weiterhin einen bereinigten Betriebsgewinn: Das vom Unternehmen ausgewiesene bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen (Adjusted EBITDA) lag im zweiten Quartal 2026 bei 4,9 Millionen US-Dollar, entsprechend 11,5 Prozent vom Umsatz.
Jetzt die Kurve, die das Problem zeigt — der Umsatz über fünf Jahre:
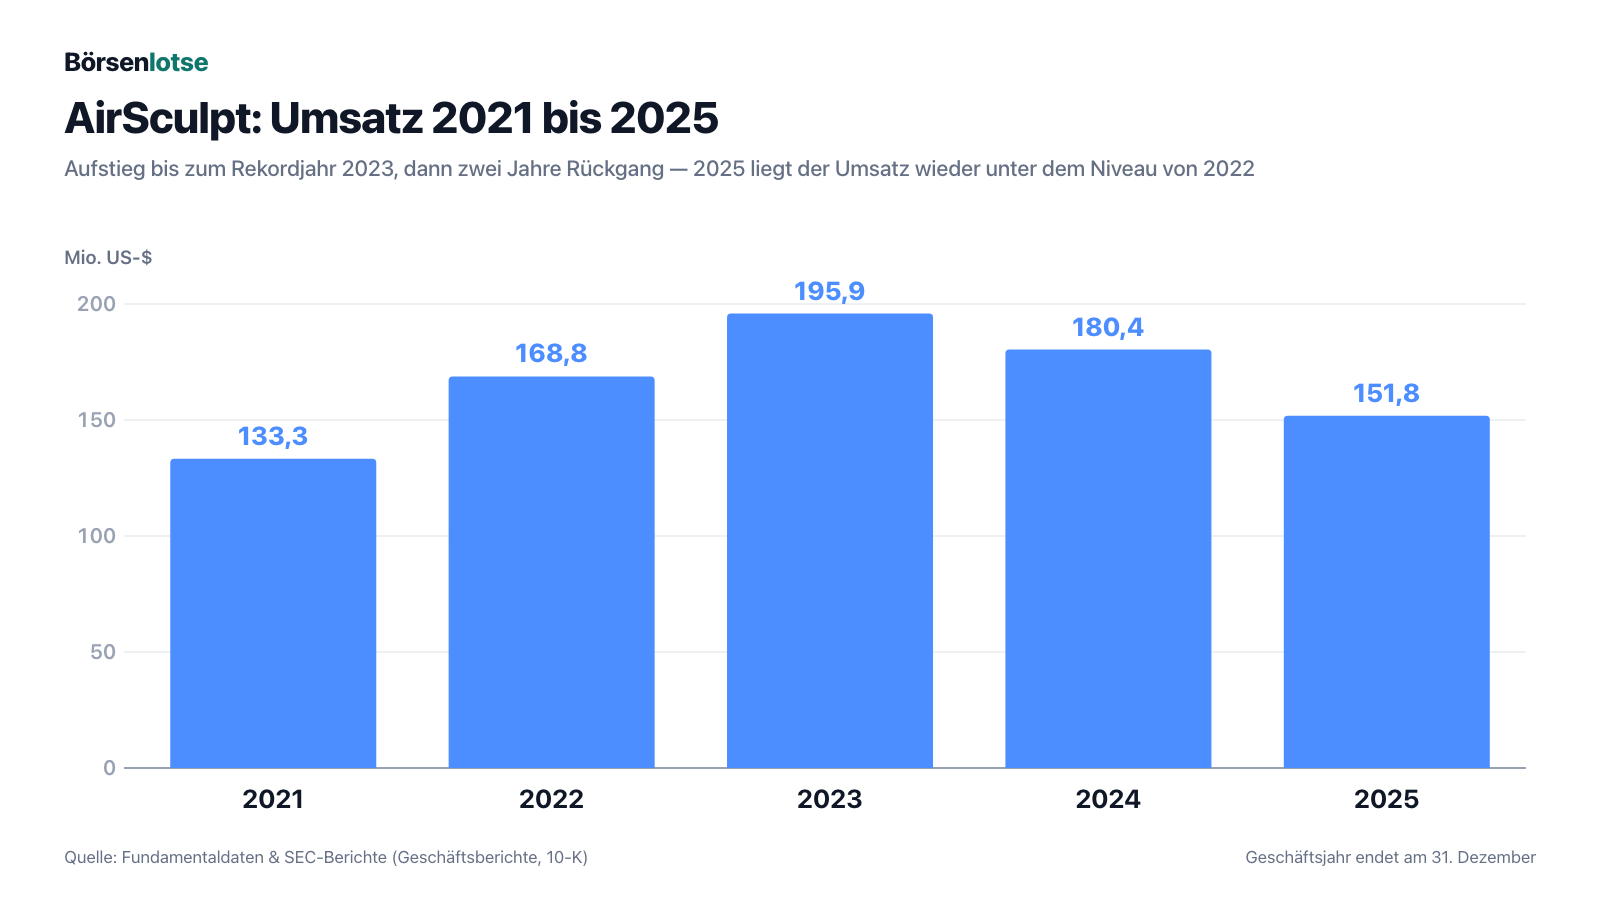
Der Rückgang kommt nicht vom Preis, sondern von der Menge. Die Zahl der behandelten Fälle sank von 14.932 (2023) über 14.036 (2024) auf 11.852 (2025) — ein Minus von 15,6 Prozent allein im letzten Jahr. Noch deutlicher wird es auf gleicher Klinikbasis, also bei den Standorten, die in beiden Jahren geöffnet hatten: Dort fielen die Fälle 2025 um 22,1 Prozent, nach minus 13,7 Prozent im Jahr 2024. Das Unternehmen selbst nennt als Grund eine „schwächer als erwartete Entwicklung der gesamten Ästhetik-Branche". Ergebnisseitig heißt das: Nettoverlust von 4,2 Millionen US-Dollar (2023), 8,0 Millionen (2024) und 11,7 Millionen (2025); das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen halbierte sich zweimal — von 43,5 Millionen (2023) auf 21,0 (2024) und 15,1 Millionen (2025).
Und 2026? Hier gibt es tatsächlich einen Silberstreif. Im ersten Halbjahr 2026 lagen die Fallzahlen auf gleicher Klinikbasis erstmals seit Jahren wieder im Plus — 6.458 gegen 6.389 Fälle, also plus 1,1 Prozent; für das zweite Quartal allein weist der Bericht ein Plus von 1,0 Prozent aus. Der Umsatz sank trotzdem leicht auf 82,3 Millionen US-Dollar (minus 1,3 Prozent), weil der Durchschnittspreis über alle Kliniken hinweg von 12.892 auf 12.742 US-Dollar nachgab (minus 1,2 Prozent) und die im Dezember 2025 geschlossene Londoner Klinik im Vorjahr noch mitgezählt hatte. Der Boden bei den Fallzahlen scheint also gefunden — er wird nur teuer bezahlt. Womit wir bei den unbequemen Wahrheiten sind.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Jeder neue Kunde kostet ein Fünftel mehr als im Vorjahr
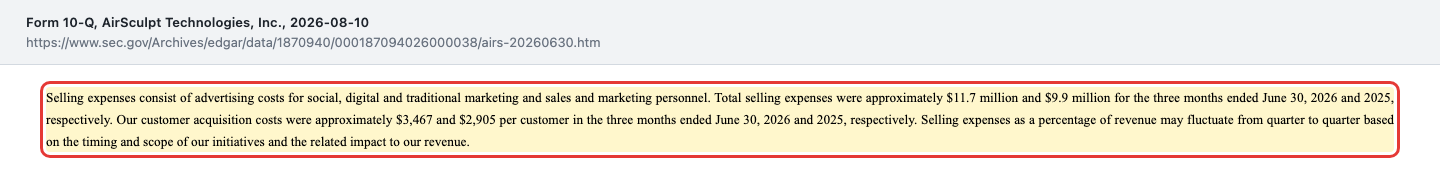
Hier zerbricht die Preisschild-Falle. AirSculpt weist selbst aus, was es kostet, einen einzigen Patienten in den Behandlungsraum zu bekommen — die sogenannten Kundengewinnungskosten, also der gesamte Vertriebs- und Werbeaufwand geteilt durch die Zahl der Fälle. Im zweiten Quartal 2026 waren das rund 3.467 US-Dollar je Kunde, ein Jahr zuvor 2.905. Das ist ein Anstieg um 19,3 Prozent — in einem Quartal, in dem der Preis um 2,1 Prozent gesunken ist.
„Total selling expenses were approximately $11.7 million and $9.9 million for the three months ended June 30, 2026 and 2025, respectively. Our customer acquisition costs were approximately $3,467 and $2,905 per customer in the three months ended June 30, 2026 and 2025, respectively."
Übersetzung: „Der gesamte Vertriebsaufwand betrug in den drei Monaten bis zum 30. Juni 2026 rund 11,7 Millionen US-Dollar und im Vorjahreszeitraum rund 9,9 Millionen. Unsere Kundengewinnungskosten lagen in den drei Monaten bis zum 30. Juni 2026 bei rund 3.467 US-Dollar je Kunde und im Vorjahreszeitraum bei rund 2.905 US-Dollar."
— AirSculpt Technologies, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (Ergebnisdiskussion)
Wie eng die Schere zugeht, zeigt der direkte Vergleich beider Größen:
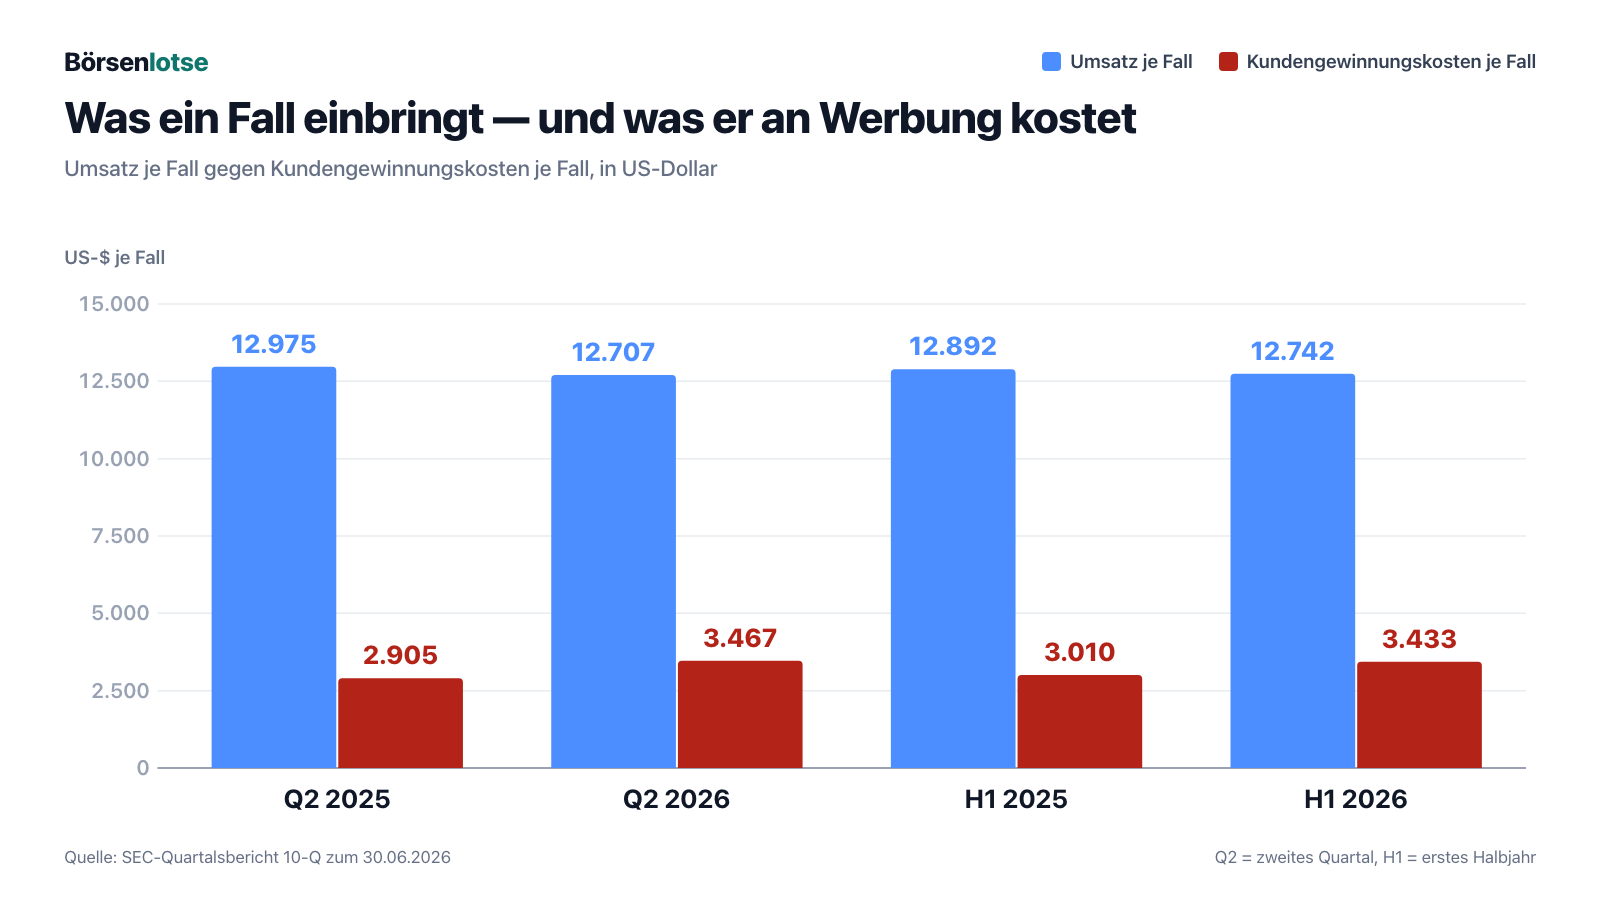
In ein Alltagsbild übersetzt: Stell dir einen Bäcker vor, der eine sehr gute Torte für 100 Euro verkauft. Früher musste er 22 Euro Werbung ausgeben, um einen Kunden zu finden — heute sind es 27 Euro, und die Torte kostet immer noch 100. Solange die Zutaten und die Miete gleich bleiben, frisst dieser Unterschied genau den Gewinn auf. Bei AirSculpt sieht man das im Betriebsergebnis: Im zweiten Quartal 2026 lag es bei minus 29.000 US-Dollar — praktisch bei null, nach einem Plus von 786.000 US-Dollar im Vorjahresquartal. Der gesamte Vertriebs- und Verwaltungsaufwand fraß 54,6 Prozent des Umsatzes, nach 51,5 Prozent ein Jahr zuvor. Merke dir den Satz: Nicht der Preis ist das Problem, sondern der Preis der Aufmerksamkeit.
Unbequeme Wahrheit Nr. 2: Seit August 2026 sitzen die Kreditgeber alle zwei Wochen mit am Telefon
AirSculpt hat Schulden aus einem Kreditvertrag von 2022 — ursprünglich 85,0 Millionen US-Dollar. Zum 30. Juni 2026 standen davon noch rund 43,6 Millionen US-Dollar in der Bilanz (10,5 Millionen kurzfristig, 33,1 Millionen langfristig), verzinst mit 8,39 Prozent. Das Unternehmen hat kräftig getilgt: 10,0 Millionen im Jahr 2023, 10,0 Millionen am 13. Juni 2025 und noch einmal 10,0 Millionen im ersten Quartal 2026, dazu die planmäßigen Raten. Alle Kreditauflagen waren zum 30. Juni 2026 eingehalten.
Und trotzdem hat sich das Verhältnis zu den Kreditgebern grundlegend geändert. Die vierte Änderung des Kreditvertrags vom 7. August 2026 verlängert zwar die Fälligkeit von Mai 2027 auf den 15. November 2027 — sie kostet aber einen Preis, den man erst beim zweiten Lesen begreift: 2,5 Millionen US-Dollar Sonderzahlung sofort bei Unterschrift, weitere 2,5 Millionen bis zum 30. September 2026, 50 Prozent der Nettoerlöse künftiger Aktienausgaben (außerhalb der Mitarbeiterprogramme) gehen direkt an die Kreditgeber, das Unternehmen muss alle zwei Wochen in einer Telefonkonferenz über seine Fortschritte berichten — und dann kommt Punkt (vi):
„require the Company, if the Discharge of Obligations has not occurred by October 31, 2026, to retain one or more investment banks reasonably satisfactory to the Administrative Agent (as defined in the Credit Agreement) to cause the Discharge of Obligations to occur, whether by obtaining replacement debt financing or otherwise."
Übersetzung: „verpflichtet das Unternehmen, falls die Ablösung der Verbindlichkeiten bis zum 31. Oktober 2026 nicht erfolgt ist, eine oder mehrere Investmentbanken zu beauftragen, die für den Konsortialführer (wie im Kreditvertrag definiert) in angemessener Weise akzeptabel sind, um die Ablösung der Verbindlichkeiten herbeizuführen, sei es durch eine Ersatzfinanzierung oder auf andere Weise."
— AirSculpt Technologies, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhang „Long-Term Debt"
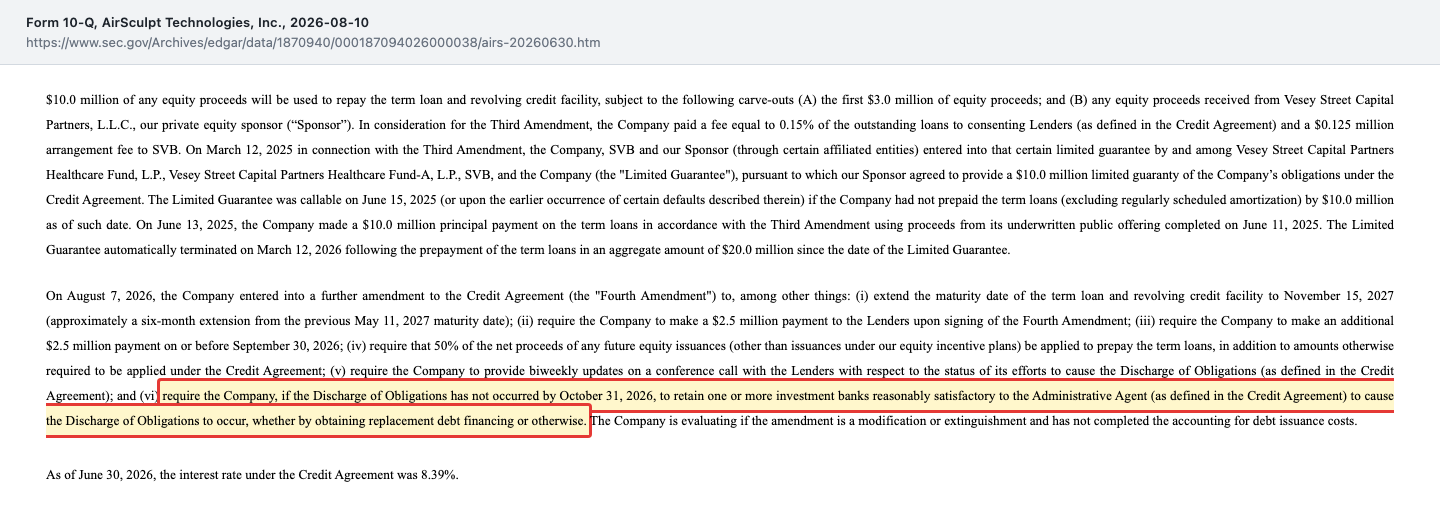
Was heißt das übersetzt? Eine Bank, die einem gesunden Schuldner Zeit gibt, verlängert einfach. Eine Bank, die zweiwöchentliche Berichte, Sondertilgungen und die vorsorgliche Beauftragung einer Investmentbank in den Vertrag schreibt, sagt sinngemäß: Wir bleiben noch ein Jahr an Bord, aber wir wollen sehen, dass ihr euch aktiv um einen anderen Geldgeber bemüht. Zur Fairness gehört: Das ist kein Zahlungsausfall, keine Kündigung und kein Insolvenzhinweis — AirSculpt hält alle Auflagen ein und schreibt selbst, die erwarteten Mittelzuflüsse reichten für mindestens zwölf Monate. Auch der Abschlussprüfer Grant Thornton hat keinen Zweifel an der Unternehmensfortführung angemeldet. Aber die Rangfolge hat sich verschoben: Die nächsten 5,0 Millionen US-Dollar aus dem Betrieb gehören 2026 nicht dem Wachstum, sondern der Bank. Und es gilt eine Frist, die im Kalender steht.
Unbequeme Wahrheit Nr. 3: Die Bücher waren nicht in Ordnung — und sind es zum 30. Juni 2026 noch immer nicht
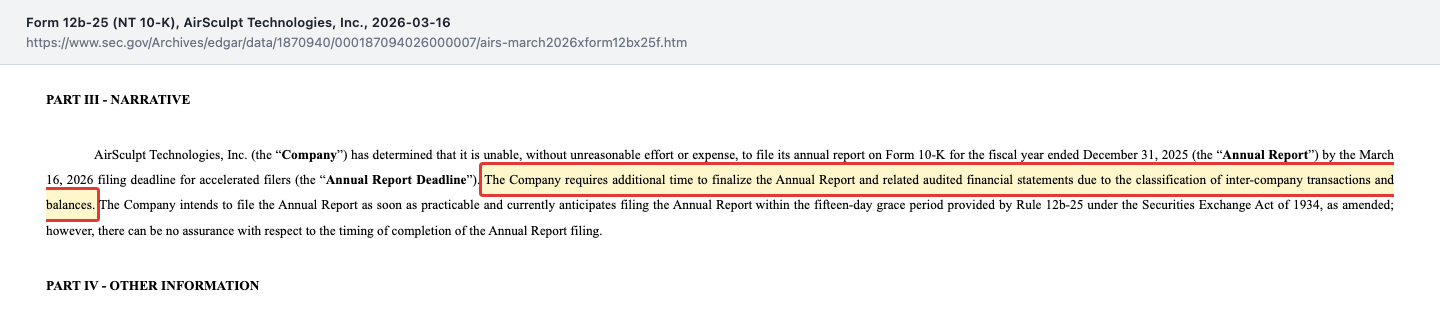
Am 16. März 2026, dem Tag der Abgabefrist, meldete AirSculpt den Jahresbericht 2025 als verspätet. Der Grund steht wörtlich in der Verspätungsanzeige (Formular 12b-25, in der SEC-Systematik „NT 10-K"):
„The Company requires additional time to finalize the Annual Report and related audited financial statements due to the classification of inter-company transactions and balances."
Übersetzung: „Das Unternehmen benötigt zusätzliche Zeit, um den Jahresbericht und die zugehörigen geprüften Abschlüsse fertigzustellen, wegen der Klassifizierung konzerninterner Transaktionen und Salden."
— AirSculpt Technologies, Inc., SEC-Verspätungsanzeige NT 10-K (Formular 12b-25) vom 16. März 2026, Teil III
Der Bericht kam dann am 31. März 2026, ein Nachtrag (10-K/A) folgte am 6. April 2026. Wichtiger als die Verspätung ist aber, was darin stand: zwei materielle Schwächen der internen Kontrolle. Eine „materielle Schwäche" ist der schwerwiegendste Befund dieser Art — er bedeutet, dass ein wesentlicher Fehler im Abschluss möglich gewesen wäre, ohne rechtzeitig aufzufallen. Die erste betrifft die allgemeine Buchführung, insbesondere die Erstellung und Prüfung von Kontenabstimmungen. Die zweite betrifft die Leasingbilanzierung nach dem Standard ASC 842 — und sie hatte bereits Folgen: Der Fehler führte laut Bericht zu falschen Ansätzen bei Nutzungsrechten und Leasingverbindlichkeiten und machte eine Korrektur bereits veröffentlichter Abschlüsse nötig. Als Ursache nennt das Unternehmen, es habe nicht genug Personal mit der nötigen fachlichen Kompetenz gehabt.
Und der Stand ein halbes Jahr später? Unverändert:
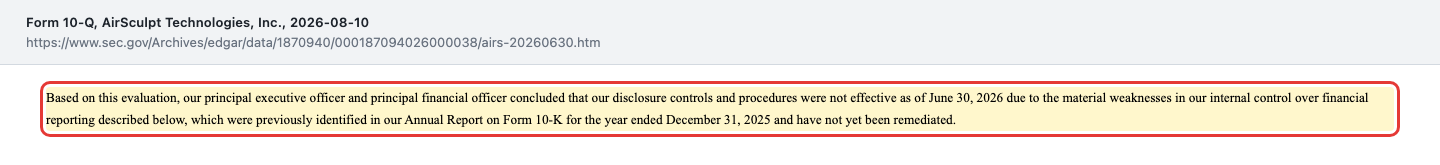
„Based on this evaluation, our principal executive officer and principal financial officer concluded that our disclosure controls and procedures were not effective as of June 30, 2026 due to the material weaknesses in our internal control over financial reporting described below, which were previously identified in our Annual Report on Form 10-K for the year ended December 31, 2025 and have not yet been remediated."
Übersetzung: „Auf Grundlage dieser Bewertung kamen unser Hauptgeschäftsführer und unser Finanzvorstand zu dem Schluss, dass unsere Offenlegungskontrollen und -verfahren zum 30. Juni 2026 nicht wirksam waren — wegen der nachstehend beschriebenen materiellen Schwächen in unserer internen Kontrolle der Rechnungslegung, die bereits in unserem Jahresbericht auf Formular 10-K für das am 31. Dezember 2025 endende Geschäftsjahr festgestellt und bislang nicht behoben wurden."
— AirSculpt Technologies, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 4 (Kontrollen und Verfahren)
Fair bleiben heißt hier: AirSculpt legt all das freiwillig und ausführlich offen, hat externe Berater geholt, arbeitet an der Behebung und betont, die Abschlüsse selbst seien nach zusätzlichen Prüfungen zutreffend. Trotzdem hat die Sache einen Preis, der in derselben Gewinnrechnung auftaucht: Für „einmalige Kosten der Einhaltung des Sarbanes-Oxley-Gesetzes und Verwandtes" fielen im zweiten Quartal 2026 465.000 US-Dollar an, im ersten Halbjahr 1,046 Millionen. Das ist ungefähr die Größenordnung, um die das Betriebsergebnis unter null gerutscht ist. Merke dir: Ordnung in den Büchern ist kein Nebenkostenposten — bei AirSculpt kostet sie gerade so viel wie der Gewinn.
Unbequeme Wahrheit Nr. 4: Der Buchwert besteht fast vollständig aus Firmenwert
Zum 30. Juni 2026 wies AirSculpt ein Eigenkapital von 104,8 Millionen US-Dollar aus, bei einer Bilanzsumme von 193,3 Millionen. Klingt komfortabel. Nun sieh dir an, woraus die Aktivseite besteht: 81,7 Millionen Firmenwert (Goodwill) und 34,5 Millionen sonstige immaterielle Vermögenswerte — zusammen 116,2 Millionen US-Dollar, also 60 Prozent aller Vermögenswerte. Rechnet man diese beiden Posten heraus, bleibt vom Eigenkapital nichts übrig: Das materielle Eigenkapital ist mit rund minus 11,4 Millionen US-Dollar negativ.
Was ist ein Firmenwert? In ein Alltagsbild übersetzt: Wenn du eine Bäckerei für 500.000 Euro kaufst, deren Öfen, Kasse und Warenlager zusammen nur 300.000 Euro wert sind, dann stehen die restlichen 200.000 Euro als „Firmenwert" in deiner Bilanz — du hast sie für den guten Ruf und die Stammkundschaft bezahlt. Solange die Kundschaft kommt, ist das in Ordnung. Bleibt sie aus, muss der Posten abgeschrieben werden, und das Eigenkapital schrumpft ohne einen einzigen Euro Geldabfluss. Bei AirSculpt sind die Fallzahlen seit 2023 um über ein Fünftel gefallen — genau die Entwicklung, die einen Firmenwert unter Druck setzt. Zum 30. Juni 2026 stand keine Abschreibung darauf in den Büchern, und man sollte sie auch nicht herbeireden. Aber ein Kurs-Buchwert-Verhältnis von rund 1,8 sieht anders aus, wenn man weiß, dass hinter dem Buchwert kaum handfeste Substanz steht.
Unbequeme Wahrheit Nr. 5: Die Aktienzahl wuchs in eineinhalb Jahren um fast ein Viertel
Wenn das Geschäft nicht genug abwirft, um Schulden zu tilgen, muss das Geld anderswo herkommen — bei AirSculpt kommt es von den Aktionären selbst. Über ein sogenanntes At-the-Market-Programm verkauft das Unternehmen laufend neue Aktien über die Börse. Die Wirkung siehst du an der Aktienzahl: 58.369.138 zum 31. Dezember 2024, 64.542.461 zum 31. Dezember 2025, 71.518.820 zum 30. Juni 2026 und 72.095.209 zum 7. August 2026. Das sind plus 23,5 Prozent in gut eineinhalb Jahren. Allein im ersten Halbjahr 2026 brachten diese Verkäufe 19,6 Millionen US-Dollar netto ein; bis zum 10. August 2026 kamen weitere 576.000 Aktien für rund 2,4 Millionen hinzu.
Verwässerung heißt im Alltagsbild: Dein Stück vom Kuchen wird kleiner, obwohl du nichts verkauft hast — der Kuchen wird einfach in mehr Stücke geschnitten. Und seit dem 7. August 2026 kommt eine Verschärfung dazu, die man leicht überliest: Von jedem Dollar, den AirSculpt künftig mit neuen Aktien einsammelt, gehen 50 Cent direkt an die Kreditgeber. Das Unternehmen schreibt selbst, deshalb stehe „nur noch etwa die Hälfte" der Erlöse für den eigenen Betrieb zur Verfügung, was die Abhängigkeit vom operativen Mittelzufluss erhöhe. Merke dir das Muster: Der Aktionär bezahlt die Verwässerung ganz, hat aber nur noch die Hälfte davon.
Die andere Seite: Die Abnehmspritze ist nicht nur ein Feind
Eine unbequeme Wahrheit gehört auch in die Gegenrichtung — nämlich die, dass die naheliegendste Bärenthese womöglich falsch ist. Fast jeder denkt bei einer Fettabsaug-Kette sofort an die GLP-1-Medikamente, also die Abnehmspritzen von Herstellern wie Novo Nordisk und Eli Lilly, und schließt daraus: Wer abnimmt, braucht keine Fettabsaugung. Der Geschäftsbericht sieht es differenzierter — und zwar in beide Richtungen:
„The increased market acceptance, availability and customer awareness of weight-loss drugs has changed the market for body fat reduction procedures. The increasing use of weight loss drugs may lead to increased demand for body contouring and skin tightening procedures."
Übersetzung: „Die gestiegene Marktakzeptanz, Verfügbarkeit und Bekanntheit von Abnehmmedikamenten hat den Markt für Verfahren zur Körperfettreduktion verändert. Der zunehmende Gebrauch von Abnehmmedikamenten könnte zu einer höheren Nachfrage nach Körperformung und Hautstraffung führen."
— AirSculpt Technologies, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 (Geschäftstätigkeit)
Der Gedanke dahinter ist medizinisch nachvollziehbar: Wer stark abnimmt, hat danach oft überschüssige Haut und ungleichmäßige Fettverteilung — beides Anlässe für genau die Behandlungen, die AirSculpt anbietet. Wie viel von den Abnehmspritzen also Bedrohung und wie viel Zulieferung ist, weiß derzeit niemand; das Unternehmen sagt selbst, es könne die langfristige Wirkung nicht vorhersagen. Wenn du dich für diesen Zusammenhang interessierst, lohnt sich der Blick auf die Gegenseite: Wir haben den größten Anbieter dieser Medikamente in einer eigenen Analyse von Novo Nordisk aufgeschlüsselt — inklusive der Frage, warum das Unternehmen selbst mit deutlich weniger Wachstum rechnet, als seine Halbjahreszahlen nahelegen.
Bewertung: Was der Markt für einen schrumpfenden Premiumanbieter zahlt
Bewerten wir in Größenordnungen, nicht in Tageskursen. Zum Kurs von 2,695 US-Dollar am 18. August 2026 und bei 72.095.209 ausstehenden Aktien (Stand 7. August 2026, Deckblatt des Quartalsberichts) lag der Börsenwert bei rund 194 Millionen US-Dollar. Der Umsatz der zurückliegenden zwölf Monate betrug rund 150,7 Millionen — das ergibt ein Kurs-Umsatz-Verhältnis von etwa 1,3. Rechnet man die Nettoverschuldung von rund 24,7 Millionen hinzu (43,6 Millionen Schulden minus 18,8 Millionen Kasse), kommt man auf einen Unternehmenswert von rund 219 Millionen US-Dollar, also etwa das 1,5-Fache des Jahresumsatzes.
Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden — es gibt seit 2023 keinen Jahresgewinn. Wer stattdessen das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen heranzieht, landet bei rund 13,8 Millionen US-Dollar für die zurückliegenden zwölf Monate und damit einem Unternehmenswert von rund dem 16-Fachen. Besser wird das Bild nach vorn nicht: Die eigene Erwartung des Unternehmens für das Gesamtjahr 2026 liegt bei rund 12 bis 14 Millionen US-Dollar (Stand 10. August 2026), also nicht über dem Zwölf-Monats-Wert. Das ist für ein Geschäft, dessen Umsatz zwei Jahre in Folge geschrumpft ist, kein Ausverkaufspreis. Zur Einordnung des Marktbilds: Das durchschnittliche Analysten-Kursziel lag laut Fundamentaldaten bei 4,50 US-Dollar (Datenstand 18. August 2026), also über dem damaligen Kurs — allerdings lauteten alle vier erfassten Einschätzungen auf „Halten“, und dieselben Häuser haben im Oktober 2025 auch einen Kurs von 12 US-Dollar begleitet. Gleichzeitig waren 2.761.856 Aktien leerverkauft, das sind rund 3,8 Prozent aller ausstehenden Aktien (Datenstand 18. August 2026). Eine Quote bezogen auf den frei handelbaren Bestand nennen wir bewusst nicht: Die Angaben dazu widersprechen sich — ein ausgewiesener Streubesitz von rund 16,8 Millionen Aktien passt nicht zu einem Insider-Anteil von 42,1 Prozent, der bei 72.095.209 ausstehenden Aktien rund 41,7 Millionen frei handelbare Stücke übrig ließe. Belastbar ist allein der hohe Insider-Anteil — ein Umstand, der Kursausschläge in beide Richtungen verstärkt. Wie stark solche Bewertungen an einer einzigen Frage hängen, haben wir schon bei anderen Detailanalysen gesehen; hier lautet die Frage schlicht: Kommen die Patienten zurück, und zu welchem Werbepreis?
Chancen und Risiken auf einen Blick
Was für AirSculpt spricht:
- Ein ungewöhnlich sauberes Kassenmodell: 100 Prozent Selbstzahler, volle Zahlung vor der Behandlung, keine Kassenabrechnung, keine Zahlungsausfälle — im ersten Halbjahr 2026 flossen daraus 4,0 Millionen US-Dollar operativer Mittelzufluss.
- Preisstabilität über fünf Jahre: 13.121 US-Dollar je Fall (2023), 12.849 (2024), 12.809 (2025), 12.707 im zweiten Quartal 2026 — trotz Umsatzrückgang keine Preisschlacht.
- Die Fallzahlen haben einen Boden gefunden: auf gleicher Klinikbasis plus 1,0 Prozent im zweiten Quartal 2026 und plus 1,1 Prozent im ersten Halbjahr, nach minus 22,1 Prozent im Jahr 2025.
- Schuldenabbau ist echt: 20,0 Millionen US-Dollar Sondertilgung seit März 2025, Kasse von 8,4 auf 18,8 Millionen gestiegen (31. Dezember 2025 auf 30. Juni 2026), alle Kreditauflagen zum 30. Juni 2026 eingehalten, kein Hinweis auf gefährdete Unternehmensfortführung.
- Die Abnehmspritzen könnten Nachfrage schaffen statt zerstören: Das Unternehmen selbst nennt die Möglichkeit einer höheren Nachfrage nach Körperformung und Hautstraffung durch den vermehrten Gebrauch von Abnehmmedikamenten.
Was dagegen spricht:
- Die Kundengewinnungskosten steigen schneller als alles andere: 3.467 US-Dollar je Fall im zweiten Quartal 2026 gegen 2.905 im Vorjahresquartal (plus 19,3 Prozent), während der Preis je Fall um 2,1 Prozent sank — das Betriebsergebnis lag bei minus 29.000 US-Dollar.
- Drei Verlustjahre in Folge (4,2 / 8,0 / 11,7 Millionen US-Dollar in 2023 / 2024 / 2025) und ein bereinigtes Ergebnis vor Zinsen, Steuern und Abschreibungen, das sich von 43,5 auf 15,1 Millionen gedrittelt hat.
- Zwei materielle Schwächen der internen Kontrolle bestehen zum 30. Juni 2026 fort, eine davon führte zur Korrektur bereits veröffentlichter Abschlüsse; der Jahresbericht 2025 kam verspätet.
- Refinanzierungsdruck mit Kalenderdatum: 5,0 Millionen US-Dollar Sondertilgung 2026, zweiwöchentliche Berichtspflicht gegenüber den Kreditgebern, ab dem 31. Oktober 2026 verpflichtende Einschaltung einer Investmentbank, Fälligkeit 15. November 2027, Zinssatz 8,39 Prozent.
- Verwässerung und dünne Substanz: Aktienzahl plus 23,5 Prozent seit dem 31. Dezember 2024, künftig fließt die Hälfte jedes Aktienerlöses an die Kreditgeber; vom Eigenkapital von 104,8 Millionen US-Dollar entfallen 116,2 Millionen auf Firmenwert und immaterielle Werte — materiell bleibt ein Minus von rund 11,4 Millionen.
Ein menschliches Fazit
Zurück zur Preisschild-Falle vom Anfang. Ihr Kern ist nicht, dass der Preis gelogen wäre — 12.707 US-Dollar je Behandlung sind echt, die Rohmarge von gut 61 Prozent ist echt, und die Vorkasse ist ein besseres Kassenmodell, als die meisten Unternehmen es je haben werden. Ihr Kern ist, dass ein hoher Preis nichts darüber sagt, wie teuer es ist, jemanden zu finden, der ihn zahlt. Genau dort ist AirSculpt in den vergangenen zwei Jahren gekippt: Der Preis blieb, die Zahl der Interessenten nicht — und um sie zurückzuholen, wandert immer mehr Geld in Werbung, bis vom Betriebsergebnis exakt nichts mehr übrig ist. Dazu kommen zwei Dinge, die man nicht schönreden kann: Bücher, deren Kontrollen die eigenen Vorstände zum 30. Juni 2026 als „nicht wirksam" bezeichnen, und Kreditgeber, die sich zweiwöchentliche Telefonkonferenzen und eine Investmentbank in den Vertrag schreiben lassen.
Die ehrliche Frage an dich lautet deshalb nicht „Ist die Aktie nach minus 78 Prozent billig?", sondern: Glaubst du, dass die Menschen 2027 wieder in Scharen 12.000 Dollar für eine Behandlung ausgeben — und dass AirSculpt sie findet, ohne dafür 3.500 Dollar Werbung pro Kopf zu zahlen? Wenn ja, hast du eine These, und das Kalenderdatum 31. Oktober 2026 ist dann der Termin, an dem du prüfst, ob sie trägt. Wenn nein, hattest du ein Preisschild. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- AirSculpt Technologies, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 10. August 2026)
- AirSculpt Technologies, Inc. — SEC-Pflichtmitteilung 8-K vom 10. August 2026 (Item 2.02), Anlage 99.1: Ergebnismitteilung zum zweiten Quartal 2026 mit dem Ausblick auf das Gesamtjahr
- AirSculpt Technologies, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 31. März 2026)
- AirSculpt Technologies, Inc. — SEC-Nachtrag zum Geschäftsbericht 10-K/A für 2025 (eingereicht 6. April 2026)
- AirSculpt Technologies, Inc. — SEC-Verspätungsanzeige NT 10-K (Formular 12b-25) vom 16. März 2026
- Aaron Rollins — SEC-Schwellenmeldung SC 13D zu AirSculpt vom 13. März 2026 und SC 13G vom 1. Juni 2026
- AirSculpt Technologies, Inc. — SEC-Pflichtmitteilung 8-K vom 12. August 2026 (Sitzverlegung nach Tampa)
- Vollständige SEC-Einreichungshistorie von AirSculpt Technologies, Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurs, Börsenwert, Bewertung, Analystenziel, Leerverkäufe; Datenstand 18./19. August 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 133,3 | 168,8 | 195,9 | 180,4 | 151,8 |
| Betriebsergebnis (EBIT) | 15,8 | -4,5 | 9,5 | -1,8 | -4,8 |
| Nettogewinn | 10,6 | -14,7 | -4,5 | -8,3 | -11,7 |
| Nettomarge | 7,9 % | -8,7 % | -2,3 % | -4,6 % | -7,7 % |
| Gewinn je Aktie | 0,19 $ | -0,26 $ | -0,08 $ | -0,14 $ | -0,19 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Preissetzung und Kassenmodell positiv
- Der Umsatz je Fall hielt sich über fünf Jahre in einer engen Spanne (13.121 US-Dollar 2023, 12.849 2024, 12.809 2025, 12.707 im zweiten Quartal 2026), die direkten Behandlungskosten lagen im zweiten Quartal 2026 bei 38,6 Prozent des Umsatzes. Dazu ein 100-Prozent-Selbstzahler-Modell mit Vorkasse: keine Kassenabrechnung, keine Forderungsausfälle, im ersten Halbjahr 2026 plus 4,0 Millionen US-Dollar operativer Mittelzufluss.
- Nachfrage und Fallzahlen negativ
- Die Zahl der Fälle sank von 14.932 (2023) über 14.036 (2024) auf 11.852 (2025), auf gleicher Klinikbasis um 22,1 Prozent allein im Jahr 2025. Im ersten Halbjahr 2026 gab es erstmals wieder ein kleines Plus (6.458 gegen 6.389 Fälle), aber der Umsatz fiel weiter auf 82,3 Millionen US-Dollar (minus 1,3 Prozent).
- Kundengewinnungskosten negativ
- Die Kosten je gewonnenem Patienten stiegen im zweiten Quartal 2026 auf rund 3.467 US-Dollar, nach 2.905 im Vorjahresquartal (plus 19,3 Prozent), während der Preis je Fall um 2,1 Prozent sank. Der Vertriebsaufwand kletterte von 9,9 auf 11,7 Millionen US-Dollar; das Betriebsergebnis fiel auf minus 29.000 US-Dollar, nach plus 786.000 ein Jahr zuvor.
- Bilanz und Finanzierung negativ
- Vom Eigenkapital von 104,8 Millionen US-Dollar zum 30. Juni 2026 entfallen 81,7 Millionen auf Firmenwert und 34,5 Millionen auf sonstige immaterielle Werte — materiell bleibt ein Minus von rund 11,4 Millionen. Das Betriebsergebnis des ersten Halbjahres 2026 (minus 1,8 Millionen) deckte den Zinsaufwand von 2,2 Millionen nicht. Die vierte Kreditänderung vom 7. August 2026 verlangt 5,0 Millionen Sondertilgung 2026, zweiwöchentliche Telefonkonferenzen und ab dem 31. Oktober 2026 die Einschaltung einer Investmentbank.
- Rechnungslegung und Kontrollen negativ
- Der Jahresbericht 2025 kam verspätet (Verspätungsanzeige vom 16. März 2026 wegen der Klassifizierung konzerninterner Transaktionen). Zwei materielle Schwächen der internen Kontrolle — allgemeine Buchführung und Leasingbilanzierung nach ASC 842, letztere mit Korrektur bereits veröffentlichter Abschlüsse — bestanden zum 30. Juni 2026 unverändert fort; die Offenlegungskontrollen bezeichnen Vorstandschef und Finanzvorstand selbst als nicht wirksam.
- Verwässerung negativ
- Die Aktienzahl stieg von 58.369.138 (31. Dezember 2024) auf 72.095.209 (7. August 2026) — plus 23,5 Prozent. Allein im ersten Halbjahr 2026 brachten laufende Börsenverkäufe 19,6 Millionen US-Dollar netto ein. Seit dem 7. August 2026 gehen 50 Prozent künftiger Aktienerlöse direkt an die Kreditgeber; das Unternehmen schreibt selbst, dadurch stehe nur noch etwa die Hälfte für den eigenen Betrieb zur Verfügung.
AirSculpt kann seinen Preis halten — 12.707 US-Dollar je Fall im zweiten Quartal 2026 —, aber nicht die Zahl derer, die ihn zahlen: Die Fälle fielen von 14.932 (2023) auf 11.852 (2025), und jeder neue Patient kostete zuletzt rund 3.467 US-Dollar an Werbung statt 2.905. Übrig bleibt ein Betriebsergebnis von minus 29.000 US-Dollar, ein Buchwert, der fast vollständig aus Firmenwert besteht, zwei ungelöste Schwächen der internen Kontrolle und ein Kreditvertrag, der ab dem 31. Oktober 2026 die Einschaltung einer Investmentbank verlangt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Zwei belegte Substanzbefunde führen zur roten Ampel: Erstens deckt das Betriebsergebnis den Zinsaufwand nicht — im ersten Halbjahr 2026 stand ein operativer Verlust von 1,8 Millionen US-Dollar gegen 2,2 Millionen Zinsen, und die vierte Kreditänderung vom 7. August 2026 verlangt zweiwöchentliche Berichte sowie ab dem 31. Oktober 2026 die Einschaltung einer Investmentbank. Zweitens sind zwei materielle Schwächen der internen Kontrolle zum 30. Juni 2026 nicht behoben, eine davon erzwang die Korrektur bereits veröffentlichter Abschlüsse. Das ist ein Urteil über die Substanz des Unternehmens, nicht über den Kurs: Es gibt weder einen Hinweis auf gefährdete Unternehmensfortführung noch einen Verstoß gegen Kreditauflagen, und das Selbstzahler-Modell mit Vorkasse liefert weiterhin operativen Mittelzufluss.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war der Quartalsbericht zum 30. Juni 2026 vom 10. August 2026 samt der am selben Tag offengelegten vierten Kreditänderung — kein Treffer in unserem hauseigenen Aktien-Scanner. Der Kurs fiel am Tag der Veröffentlichung von 5,01 auf 2,75 US-Dollar.
- Verwechslungsgefahr: Der Ticker AIRS gehört AirSculpt Technologies, Inc. (CIK 0001870940, Nasdaq Global Market) — nicht der ähnlich klingenden Airship AI Holdings, die unter dem Ticker AISP notiert. Die Zuordnung wurde gegen die Ticker-Registrierung der SEC geprüft.
- Geschäftszahlen tragen jeweils ihren eigenen Bilanz- oder Berichtsstichtag (31.12.2025 bzw. 30.06.2026); Kurs, Börsenwert, Analystenziel und Leerverkaufsquote haben den Datenstand 18./19. August 2026. Analysen sind evergreen — ein Tageskurs ist kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei AIRS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Airsculpt Technologies Inc (AIRS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
AirSculpt Technologies, Inc. (Nasdaq: AIRS) betreibt Kliniken für minimalinvasive Körperformung — das gezielte Absaugen von Fett und Straffen der Haut mit dem patentierten AirSculpt-Verfahren. Zum 10. August 2026 waren es 31 Kliniken in 20 US-Bundesstaaten und Kanada, zum 30. Juni 2026 mit 65 Behandlungsräumen. Das Geschäft ist zu 100 Prozent Selbstzahler-Geschäft: Krankenkassen und staatliche Kostenträger werden nicht akzeptiert, und die Behandlung ist im Voraus vollständig zu bezahlen.
Weil die Kosten der Kundengewinnung schneller steigen als der Preis. Im zweiten Quartal 2026 kostete jeder gewonnene Patient rund 3.467 US-Dollar an Vertriebs- und Werbeaufwand, ein Jahr zuvor 2.905 — plus 19,3 Prozent. Gleichzeitig sank der Umsatz je Fall von 12.975 auf 12.707 US-Dollar. Der gesamte Vertriebs- und Verwaltungsaufwand fraß 54,6 Prozent des Umsatzes, und das Betriebsergebnis landete bei minus 29.000 US-Dollar.
Zum 30. Juni 2026 standen rund 43,6 Millionen US-Dollar Finanzschulden in der Bilanz (10,5 Millionen kurzfristig, 33,1 Millionen langfristig), verzinst mit 8,39 Prozent. Die vierte Änderung des Kreditvertrags vom 7. August 2026 verlängerte die Fälligkeit auf den 15. November 2027, verlangt aber 5,0 Millionen US-Dollar Sondertilgung im Jahr 2026, leitet 50 Prozent künftiger Aktienerlöse an die Kreditgeber und schreibt zweiwöchentliche Telefonkonferenzen vor.
Falls AirSculpt seine Kreditverbindlichkeiten bis zum 31. Oktober 2026 nicht abgelöst hat, muss das Unternehmen laut Quartalsbericht eine oder mehrere Investmentbanken beauftragen, die dem Konsortialführer genehm sind, um die Ablösung herbeizuführen — etwa durch eine Ersatzfinanzierung. Das ist kein Zahlungsausfall und kein Insolvenzhinweis; alle Kreditauflagen waren zum 30. Juni 2026 eingehalten. Es ist aber ein klares Signal, dass die Kreditgeber eine Ablösung sehen wollen.
Ja, offengelegte. Der Jahresbericht 2025 kam verspätet (Verspätungsanzeige vom 16. März 2026 wegen der Klassifizierung konzerninterner Transaktionen), und der Bericht selbst nennt zwei materielle Schwächen der internen Kontrolle: allgemeine Buchführung sowie Leasingbilanzierung nach ASC 842, letztere führte zur Korrektur bereits veröffentlichter Abschlüsse. Zum 30. Juni 2026 bezeichneten Vorstandschef und Finanzvorstand die Offenlegungskontrollen weiterhin als nicht wirksam.
Das ist offen — und das Unternehmen sieht auch die Gegenrichtung. Der Geschäftsbericht für 2025 nennt die Abnehmmedikamente einerseits als Wettbewerb im Markt für Gewichtsreduktion, schreibt andererseits aber wörtlich, ihr zunehmender Gebrauch könne zu einer höheren Nachfrage nach Körperformung und Hautstraffung führen. Nach starkem Gewichtsverlust bleiben oft überschüssige Haut und ungleichmäßige Fettverteilung zurück. Die langfristige Wirkung kann das Unternehmen nach eigener Aussage nicht vorhersagen.
Deutlich. Die Aktienzahl stieg von 58.369.138 (31. Dezember 2024) über 64.542.461 (31. Dezember 2025) und 71.518.820 (30. Juni 2026) auf 72.095.209 zum 7. August 2026 — plus 23,5 Prozent in gut eineinhalb Jahren. Allein im ersten Halbjahr 2026 brachten laufende Aktienverkäufe über die Börse 19,6 Millionen US-Dollar netto ein. Seit dem 7. August 2026 fließen 50 Prozent solcher Erlöse direkt an die Kreditgeber.
Zum Kurs von 2,695 US-Dollar am 18. August 2026 und 72.095.209 ausstehenden Aktien lag der Börsenwert bei rund 194 Millionen US-Dollar. Bei einem Umsatz der zurückliegenden zwölf Monate von rund 150,7 Millionen ergibt das ein Kurs-Umsatz-Verhältnis von etwa 1,3; inklusive Nettoverschuldung liegt der Unternehmenswert beim rund 1,5-Fachen des Umsatzes. Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden, weil seit 2023 kein Jahresgewinn ausgewiesen wurde.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.