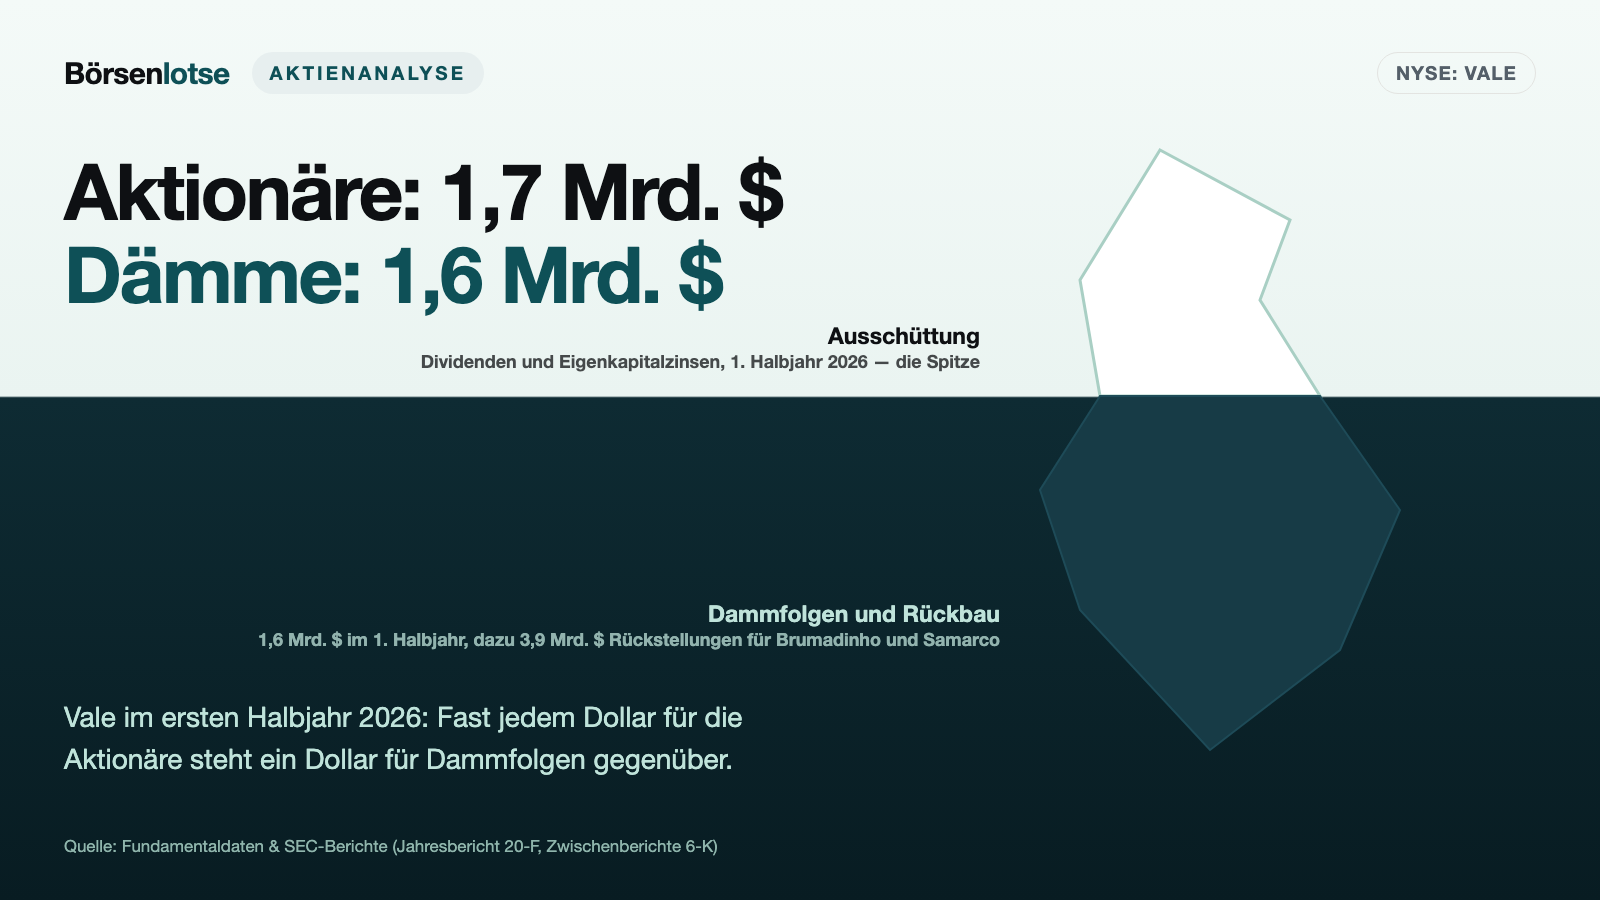
Vale: 1,7 Milliarden Dollar für die Aktionäre, fast 1,6 Milliarden für zwei Dammbrüche — im selben Halbjahr
Für das erste Halbjahr 2026 schüttet Vale 1,7 Milliarden Dollar aus — und im selben Halbjahr flossen fast 1,6 Milliarden Dollar in die Folgen der Dammbrüche von Mariana und Brumadinho und in den Rückbau alter Dämme. Die Katastrophen von 2015 und 2019 mit zusammen 289 Toten stehen bis heute in jeder Quartalsbilanz des Konzerns.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 12. Oktober 2026
- Schlusskurs
- 13,50 $ -0,70 %
- Marktkapitalisierung
- 57,5 Mrd. $
- KGV
- 27,0
- Wachstums-Score
- 5/10
- AAQS
- 6/10
Kursentwicklung seit 9. Oktober 2026: -0,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 11,00 $ bis 17,80 $ · Letzter Kurs: 13,50 $ (Stand: 12. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Für das erste Halbjahr 2026 schüttet der brasilianische Bergbaukonzern Vale 1,7 Milliarden Dollar an seine Aktionäre aus. Im selben Halbjahr flossen fast 1,6 Milliarden Dollar in die Folgen zweier Dammbrüche und in den Rückbau alter Dämme — fast jedem Dollar für die Aktionäre steht bei Vale ein Dollar für Dammfolgen und Rückbau gegenüber. Dahinter stehen 76,6 Prozent Umsatz aus Eisenerz und Pellets, 63 Prozent der Erzlieferungen nach China und ein Gewinn, der von 22,4 Milliarden Dollar im Jahr 2021 auf 2,4 Milliarden im Jahr 2025 gefallen ist.
Gesehen wird meist nur die erste Zahl. Psychologen nennen das Salienz: Was hervorsticht, bekommt in unserem Urteil mehr Gewicht, als ihm zusteht. Eine Dividendenrendite ist so eine hervorstechende Zahl: Sie steht in jeder Kursliste und fühlt sich an wie Geld auf dem Konto. Bezogen auf den Börsenwert vom 9. Oktober 2026 entsprachen allein Vales Ausschüttungen des Jahres 2025 rund 6 Prozent, dazu kommt ein neues Rückkaufprogramm über bis zu 100 Millionen Aktien. Wie bei einem Eisberg glänzt die Spitze. Was unter der Wasserlinie liegt, steht dagegen in den Anhängen der Pflichtberichte, auf Englisch, etwa in Fußnote 23 des Zwischenabschlusses. Machen wir einen Deal: Wir schauen gemeinsam unter die Wasserlinie, mit den Pflichtberichten, die Vale bei der US-Börsenaufsicht SEC einreicht. Das Spannungsfeld dieser Analyse lautet: Vale erwirtschaftet wieder kräftig Bargeld und verteilt viel davon — aber das Geld hängt an einem einzigen Rohstoff, an einem einzigen großen Abnehmerland und an Rechnungen zweier Dammbrüche, die noch Jahre laufen.
Was Vale eigentlich macht — Eisenerz, Kupfer und eine Eisenbahn bis zum Atlantik
Vale gräbt Erz aus der Erde und bringt es zum Kunden. Das klingt schlicht, ist aber eine gewaltige Maschine. Im Norden Brasiliens, in der Region Carajás im Bundesstaat Pará, betreibt Vale seine größten Eisenerzminen. Von dort fährt das Erz über die von Vale betriebene Carajás-Bahn zum Hafen Ponta da Madeira an der Atlantikküste; 2025 transportierte diese Strecke laut Jahresbericht rund 176 Millionen Tonnen Eisenerz. Dazu kommen Minen im Südosten des Landes, Pelletwerke, die Feinerz zu Kügelchen für den Hochofen backen, und große Erzfrachter fremder Reeder, die Vale langfristig unter Vertrag genommen hat. Eisenerz und Pellets brachten 2025 zusammen 76,6 Prozent des Konzernumsatzes von 38,4 Milliarden Dollar.
Das zweite Standbein heißt Vale Base Metals, kurz VBM: Kupfer aus Brasilien, Nickel vor allem aus Kanada, dazu als Beiprodukte Gold, Kobalt und Platinmetalle. Vale hält 90 Prozent an VBM, die restlichen 10 Prozent gehören Manara Minerals, einer Beteiligungsgesellschaft aus Saudi-Arabien. Nickel brachte 2025 11,2 Prozent des Umsatzes, Kupfer 9,8 Prozent. Vale beschäftigte Ende 2025 65.805 Menschen, dazu rund 111.000 Beschäftigte von Fremdfirmen. Vorstandschef ist seit 2024 Gustavo Pimenta.
Für die Belegkette wichtig: Vale ist ein ausländischer Emittent an der New Yorker Börse. Statt eines Geschäftsberichts 10-K reicht der Konzern den Jahresbericht Form 20-F ein, Quartalszahlen und Meldungen kommen als Form 6-K. Bilanziert wird nach IFRS in US-Dollar, das Geschäftsjahr ist das Kalenderjahr. In New York handelt man Hinterlegungsscheine (ADR) unter dem Kürzel VALE; ein ADR entspricht genau einer Vale-Aktie, die in São Paulo als VALE3 notiert. Früher hieß das Unternehmen Companhia Vale do Rio Doce; 1997 wurde der damalige Staatskonzern privatisiert.
Die Firmengeschichte für Anleger
-
2015
Dammbruch von Mariana
Der Fundão-Damm von Samarco (Vale und BHP je 50 %) bricht, 19 Tote, die Schlammwelle verwüstet Orte entlang des Rio Doce. Ein Vergleich über 170 Mrd. Reais folgt erst 2024.
-
2019
Dammbruch von Brumadinho
Ein Damm an Vales Mine Córrego do Feijão bricht, 270 Tote. Seither zahlt Vale jedes Quartal für Wiedergutmachung und den Rückbau alter Dämme.
-
2021
Gewinnspitze im Rohstoffboom
22,4 Mrd. $ Gewinn bei durchschnittlich 159,5 $ je Tonne Eisenerz; Vale zahlt 13,5 Mrd. $ aus und kauft für 5,5 Mrd. $ Aktien zurück.
-
2025
Gewinntief und Londoner Urteil
Gewinn nur 2,4 Mrd. $ nach Nickel-Abschreibung und Steuerlast; ein englisches Gericht erklärt BHP für Mariana haftbar, Vale stellt 449 Mio. $ zurück.
-
2026
Starkes Quartal, höhere Kosten
Umsatz im zweiten Quartal plus 19 %, Kupfer stark; zugleich steigt die Kostenprognose für Eisenerz, und BHP scheitert in London mit dem Antrag auf Zulassung der Berufung.
Wie die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam Vale über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 11. Oktober 2026). Das ist ein Aufmerksamkeits-, kein Qualitätssignal. Unser hauseigener Aktien-Scanner kennt Vale aber auch: Die Aktie erscheint im KCF-Ranking, das Unternehmen mit einem Kurs-Cashflow-Verhältnis von höchstens 10 sammelt (Stand 11. Oktober 2026). Das Verhältnis setzt den Börsenwert ins Verhältnis zum operativen Mittelzufluss der letzten vier Quartale; bei Vale lag es nach unserer Rechnung bei rund 6. Anders gesagt: Die Börse bezahlt für Vale etwa das Sechsfache dessen, was im Jahr an Bargeld aus dem laufenden Geschäft hereinkommt.
Billig wirkt also nicht nur die Dividende, sondern auch die Bewertung. Genau deshalb lohnt der Blick unter die Wasserlinie: Eine Aktie ist selten ohne Grund günstig. Wer verstehen will, wie Vales Minen aus Sicht eines Geldgebers aussehen, findet die Gegenperspektive in unserer Analyse von Wheaton Precious Metals: Rund die Hälfte von Wheatons Umsatz 2025 stammte aus Vorauskauf-Verträgen mit Vale über Edelmetalle und Kobalt aus Vale-Minen. Einen anderen großen Kupferproduzenten aus Lateinamerika haben wir mit Southern Copper untersucht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt. Das zweite Quartal 2026 war stark: Der Umsatz stieg gegenüber dem Vorjahresquartal um 19 Prozent auf 10,5 Milliarden Dollar, das bereinigte Betriebsergebnis vor Abschreibungen (Vale nennt es Proforma-EBITDA) ebenfalls um 19 Prozent auf 4,1 Milliarden Dollar. Laut Vale war es beim Eisenerz die höchste Förderung in einem zweiten Quartal seit 2018 und beim Kupfer das beste zweite Quartal seit neun Jahren. Der freie Mittelzufluss, also das Geld, das nach Betrieb und Investitionen übrig bleibt, stieg um 49 Prozent auf 1,5 Milliarden Dollar.
Der heimliche Gewinner ist das Kupfer. Vale erzielte im zweiten Quartal 2026 im Schnitt 14.062 Dollar je Tonne, 57 Prozent mehr als ein Jahr zuvor. Das Ergebnis der Kupfersparte vor Abschreibungen verdoppelte sich fast auf gut 1,0 Milliarden Dollar. Und weil in den Kupferkonzentraten viel Gold steckt, das zu hohen Preisen mitverkauft wird, rechnet Vale für 2026 inzwischen mit Gesamtkosten beim Kupfer von nur 0 bis 500 Dollar je Tonne. Bis 2035 will der Konzern seine Kupferproduktion auf rund 700.000 Tonnen im Jahr ausbauen; für 2026 peilt er 360.000 bis 380.000 Tonnen an.
Auch die Bilanz ist solide. Die Nettoverschuldung lag zum 30. Juni 2026 bei 13,2 Milliarden Dollar, das ist laut Vale das 0,8-Fache des bereinigten Betriebsergebnisses vor Abschreibungen der letzten zwölf Monate (hier in Vales Abgrenzung „Adjusted EBITDA“, im zweiten Quartal 3,7 Milliarden Dollar statt der 4,1 Milliarden Proforma-EBITDA). Dieselbe Größe deckte die Bruttozinsen der letzten zwölf Monate knapp 16-fach. Die Schulden laufen im Schnitt noch 8,1 Jahre. Das Eigenkapital der Vale-Aktionäre betrug 38,0 Milliarden Dollar.
Jetzt der nüchterne Teil, und er steckt in der Grafik.
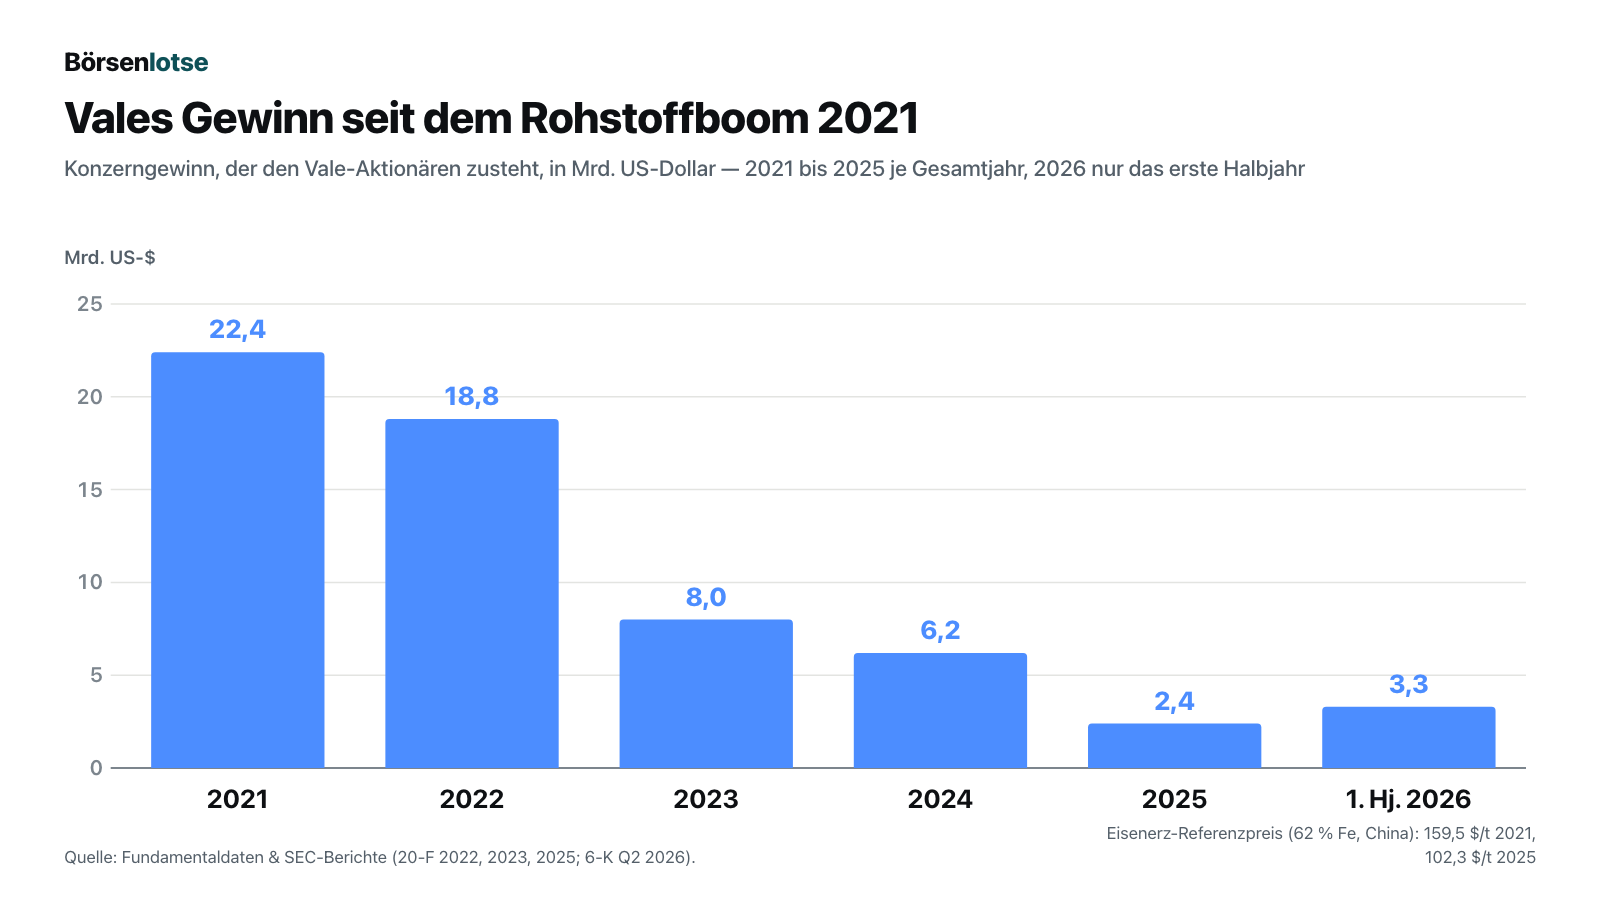
2021 verdiente Vale, getragen vom Eisenerzpreis nach der Pandemie, 22,4 Milliarden Dollar. 2025 waren es noch 2,4 Milliarden. Ein Teil dieses Absturzes ist Buchhaltung: 2025 schrieb Vale den gesamten Firmenwert seines kanadischen Nickelgeschäfts ab, 1,7 Milliarden Dollar, weil die erwarteten Nickelpreise gesunken waren, und wertete die Nickel-Einheit Newfoundland and Labrador in Kanada um weitere 1,7 Milliarden Dollar ab; Wertminderungen und Abgänge kosteten 2025 zusammen 4,6 Milliarden Dollar. Dazu kam eine Steuerbelastung von 2,7 Milliarden Dollar statt 0,7 Milliarden im Vorjahr, vor allem weil Vale steuerliche Verlustvorträge ausländischer Töchter ausbuchte. Der größere Teil aber ist der Markt: Der Eisenerz-Referenzpreis fiel laut Jahresbericht von durchschnittlich 159,5 Dollar je Tonne 2021 auf 102,3 Dollar 2025. Im ersten Halbjahr 2026 lag der Gewinn mit 3,3 Milliarden Dollar unter den 3,5 Milliarden des Vorjahreszeitraums, obwohl der Umsatz um 17 Prozent stieg. Warum, erklären die nächsten drei Kapitel.
Unbequeme Wahrheit Nr. 1: Ein Rohstoff, ein Abnehmerland
Klumpenrisiko heißt: Zu viele Eier liegen in einem Korb. Bei Vale gibt es zwei Körbe, die ineinander stehen. Der erste ist das Eisenerz:
„Iron ore and iron ore pellets, which together accounted for 76.6% of our 2025 net operating revenue, are used to produce carbon steel.“
Übersetzung: „Eisenerz und Eisenerzpellets, die zusammen 76,6 Prozent unseres Nettoumsatzes 2025 ausmachten, werden zur Herstellung von Kohlenstoffstahl verwendet.“
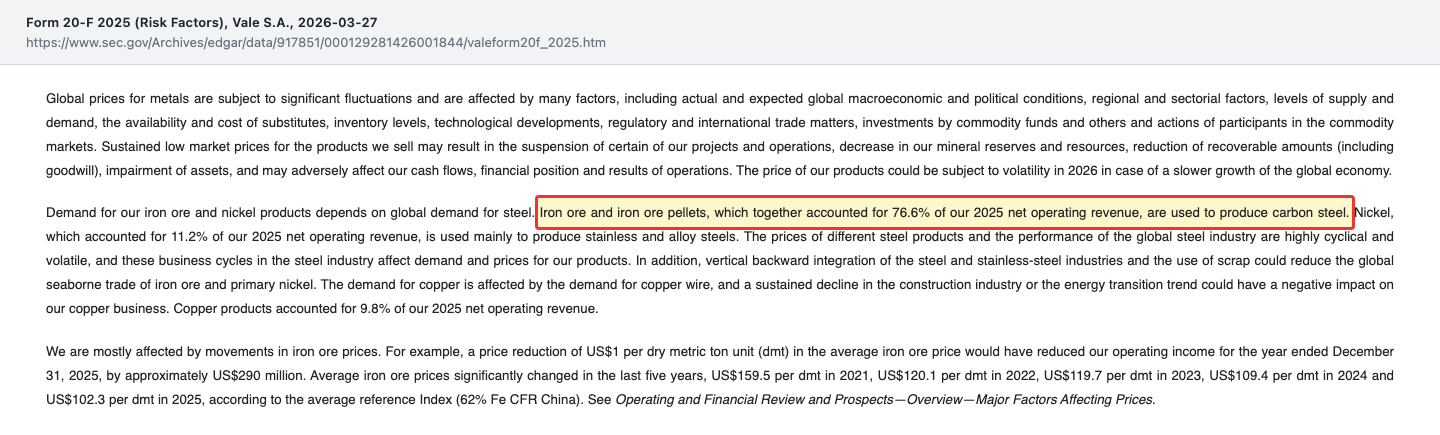
Wie stark das durchschlägt, rechnet Vale selbst vor: Jeder Dollar, den der Eisenerzpreis je Tonne im Schnitt niedriger liegt, hätte das Betriebsergebnis 2025 um rund 290 Millionen Dollar gedrückt. Zehn Dollar weniger, und knapp drei Milliarden Dollar Betriebsergebnis sind weg. Vale kann diesen Preis nicht steuern, nur seine Kosten.
Der zweite Korb ist China. Im Jahresbericht stehen dazu zwei Zahlen, die man nebeneinanderlegen sollte:
„In 2025, China accounted for 63% of our iron ore and iron ore pellet shipments, and Asia as a whole accounted for 80%, Brazil accounted for 11%, Europe accounted for 4% followed by the Middle East with 2% and others with 3%.“
Übersetzung: „2025 entfielen 63 Prozent unserer Lieferungen von Eisenerz und Eisenerzpellets auf China und 80 Prozent auf Asien insgesamt, 11 Prozent auf Brasilien, 4 Prozent auf Europa, gefolgt vom Nahen Osten mit 2 Prozent und anderen Regionen mit 3 Prozent.“
Im Konzernabschluss steht der passende Umsatz: 19,0 Milliarden Dollar kamen 2025 von Kunden in Festland-China, das ist knapp die Hälfte des gesamten Konzernumsatzes. 2025 erreichte kein einzelner Kunde 10 Prozent des Umsatzes; die zehn größten Erzkunden nahmen zusammen 36,3 Prozent der Erzmengen ab. Vale hängt also nicht an einem Kunden, aber an einer Volkswirtschaft und ihrer Baukonjunktur. Merke: Ein Konzern, der fast die Hälfte seines Umsatzes in einem Land macht, teilt dessen Konjunktur — im Guten wie im Schlechten.
Unbequeme Wahrheit Nr. 2: Die Dämme sind nicht Geschichte
Zwei Daten gehören zu Vale wie Carajás. Im November 2015 brach bei Mariana der Fundão-Damm des Gemeinschaftsunternehmens Samarco, das Vale und BHP je zur Hälfte gehört; 19 Menschen starben, die Schlammwelle überflutete Orte entlang des Rio Doce. Im Januar 2019 brach bei Brumadinho ein Damm an Vales Mine Córrego do Feijão; 270 Menschen starben. Beides liegt Jahre zurück. In den Zahlen ist es Gegenwart. Die folgende Grafik zeigt, wohin im zweiten Quartal 2026 das Geld floss:
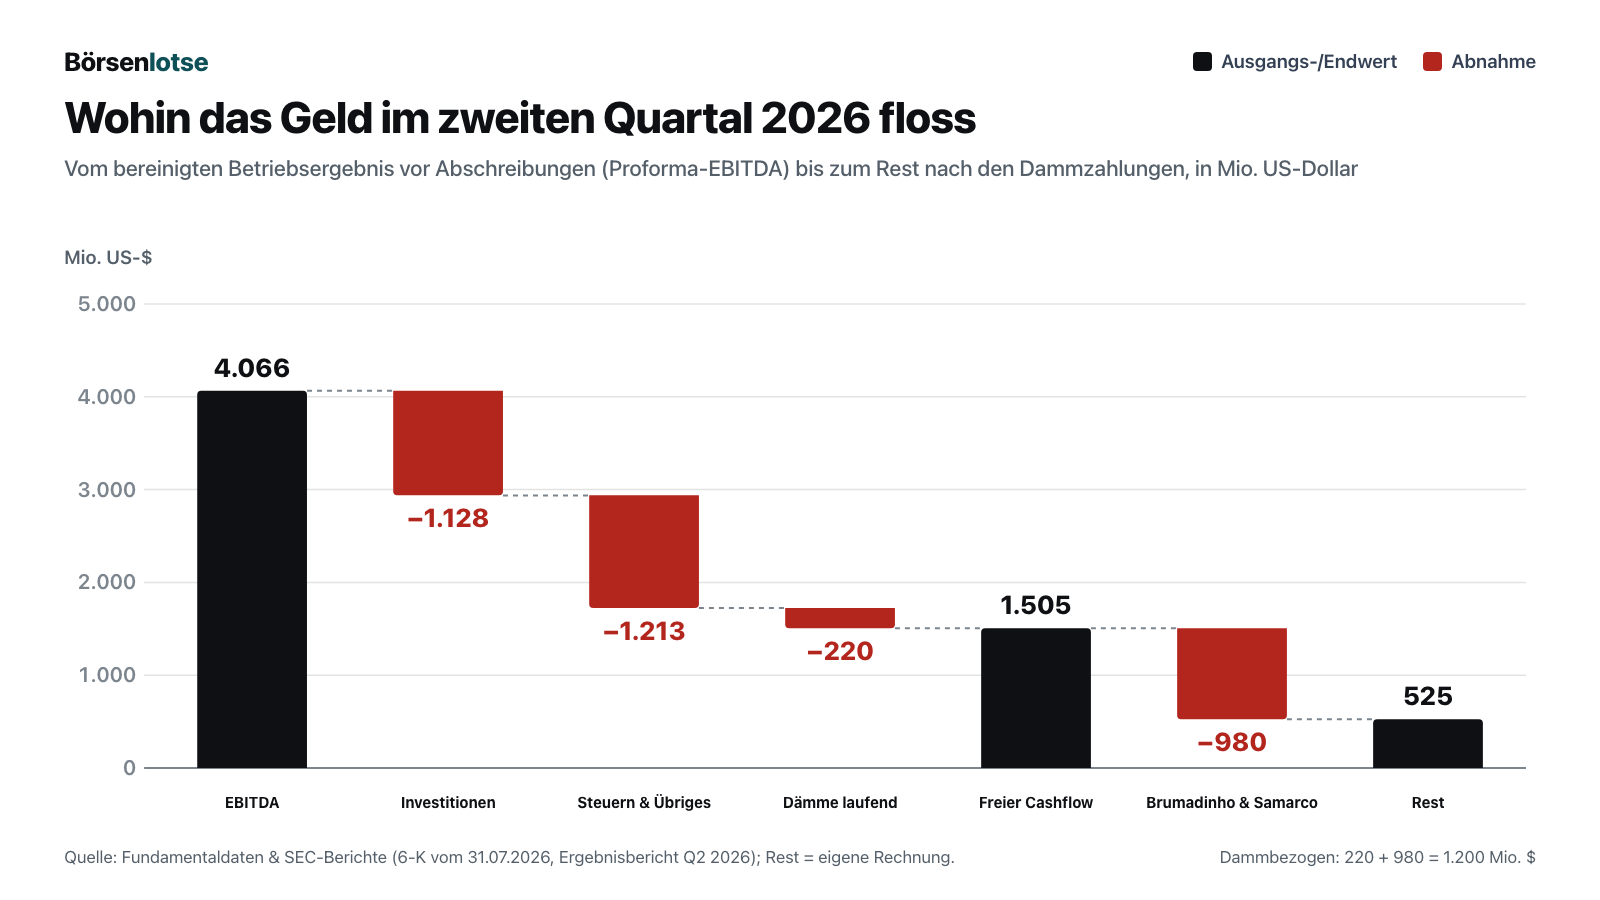
Rechnen wir zusammen: 220 Millionen Dollar laufende Kosten für Brumadinho und den vorgeschriebenen Rückbau alter Dämme, dazu 980 Millionen Dollar Zahlungen für Brumadinho und Samarco (Vergleiche und Entschädigungen). Das sind 1,2 Milliarden Dollar in einem Quartal, knapp 30 Prozent des bereinigten Betriebsergebnisses vor Abschreibungen. Im ersten Quartal 2026 waren es nach derselben Rechnung 373 Millionen Dollar, im ersten Halbjahr zusammen rund 1,6 Milliarden; die Zahlungen schwanken also von Quartal zu Quartal. Die Position „Steuern & Übriges“ fasst dabei Steuern, Finanzposten, Veränderungen im Umlaufvermögen, Beteiligungen, die Streaming-Verträge, Zahlungen für Eisenbahnkonzessionen und Sonstiges zusammen; die Finanzposten allein brachten im Quartal netto sogar 26 Millionen Dollar ein, weil abgerechnete Derivate die Zinszahlungen mehr als ausglichen. Der Mariana-Vergleich vom Oktober 2024 wird auf insgesamt 170 Milliarden Reais geschätzt, einschließlich früherer Zahlungen; die neuen Verpflichtungen laufen über 20 Jahre, Vales eigene Beiträge plant der Konzern noch bis 2030 ein. In der Bilanz standen zum 30. Juni 2026 noch 1,8 Milliarden Dollar Rückstellungen für Brumadinho und 2,1 Milliarden für Samarco, zusammen 3,9 Milliarden Dollar.
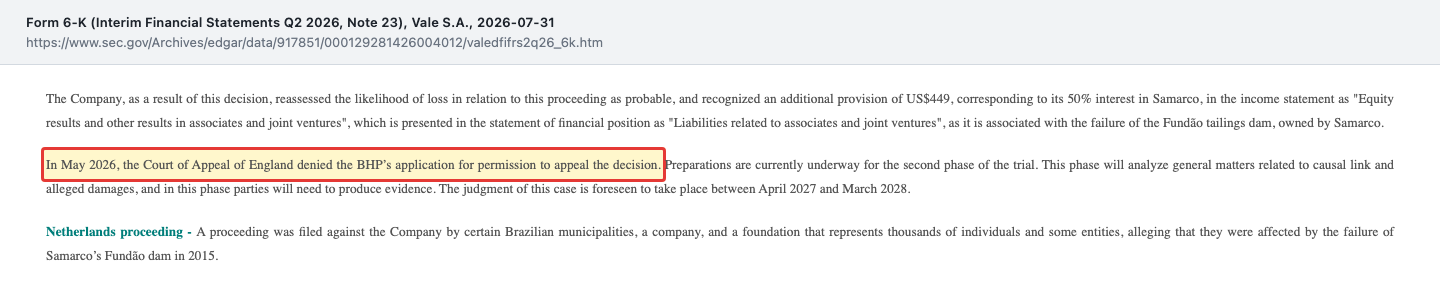
Und es kommen neue Fronten hinzu. In London klagen laut Zwischenabschluss zum 30. Juni 2026 rund 610.000 Kläger aus Brasilien, darunter auch Gemeinden und Firmen, gegen BHP wegen Mariana; die Zahl dürfte sinken, weil das Gericht die Verzichtserklärungen bereits in Brasilien entschädigter Kläger bestätigt hat. Am 20. August 2026 traten zudem 19 weitere Gemeinden dem brasilianischen Vergleich bei, damit 45 von 49 berechtigten; sie müssen dafür auf Klagen im In- und Ausland verzichten. Im November 2025 erklärte das englische Gericht BHP nach brasilianischem Recht für haftbar. Vale hatte schon im Juli 2024 mit BHP vereinbart, Zahlungen aus den Verfahren in London und den Niederlanden je zur Hälfte zu tragen; nach dem Urteil stufte Vale einen Verlust als wahrscheinlich ein und bildete eine zusätzliche Rückstellung von 449 Millionen Dollar, entsprechend seinem Anteil von 50 Prozent an Samarco. Mit dem Antrag auf Zulassung der Berufung ist BHP inzwischen gescheitert:
„In May 2026, the Court of Appeal of England denied the BHP’s application for permission to appeal the decision.“
Übersetzung: „Im Mai 2026 lehnte das englische Berufungsgericht den Antrag von BHP auf Zulassung der Berufung gegen die Entscheidung ab.“
— Vale, Zwischenabschluss zum 30. Juni 2026 (Form 6-K vom 31. Juli 2026), Note 23
In den Niederlanden läuft ein zweites Verfahren, diesmal direkt gegen Vale. Ein Amsterdamer Gericht hat dafür schon 2024 Vermögen gesichert:
„In March 2024, a court in Amsterdam granted a preliminary injunction freezing the shares in Vale Holdings B.V., a wholly owned subsidiary incorporated in the Netherlands, and the economic rights attached to those shares, for securing the approximate amount of US$1,050 (EUR920 million).“
Übersetzung: „Im März 2024 ordnete ein Gericht in Amsterdam vorläufig das Einfrieren der Anteile an der Vale Holdings B.V. an, einer hundertprozentigen Tochter mit Sitz in den Niederlanden, samt der damit verbundenen wirtschaftlichen Rechte, zur Sicherung eines Betrags von rund 1.050 Millionen Dollar (920 Millionen Euro).“
— Vale, Zwischenabschluss zum 30. Juni 2026 (Form 6-K vom 31. Juli 2026), Note 23
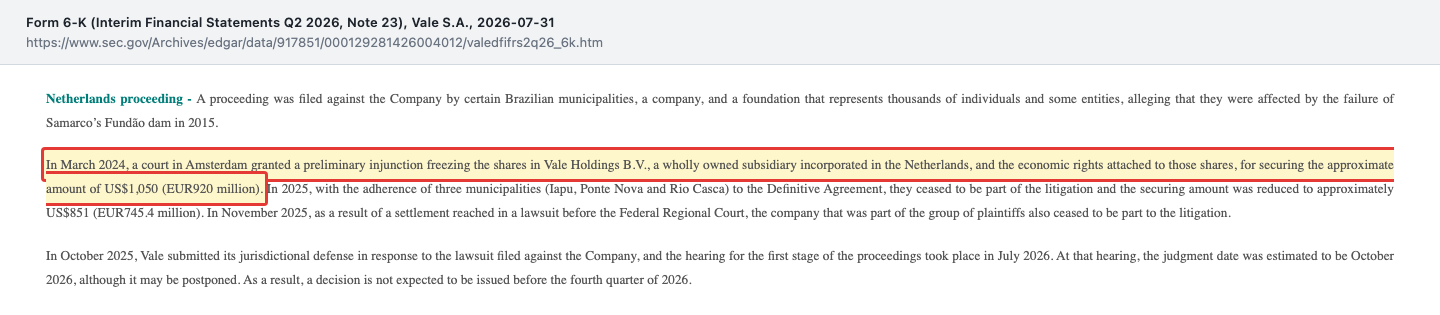
Weil 2025 drei klagende Gemeinden (Iapu, Ponte Nova und Rio Casca) dem brasilianischen Vergleich beigetreten sind, sank der Sicherungsbetrag auf rund 851 Millionen Dollar (745,4 Millionen Euro). Vale bestreitet die Zuständigkeit des Gerichts; die Anhörung zur ersten Verfahrensstufe fand im Juli 2026 statt; laut Vale wurde der Entscheidungstermin dort auf Oktober 2026 geschätzt, kann sich aber verschieben, und vor dem vierten Quartal 2026 wird keine Entscheidung erwartet. Einen Verlust hält Vale für möglich, beziffern kann der Konzern ihn noch nicht.
Und dann ist da 2026 selbst. Im Januar trat an den Minen Fábrica und Viga in Minas Gerais Wasser mit Sedimenten aus; die Stadt Congonhas setzte Betriebsgenehmigungen vorübergehend aus. Vier Klagen dazu beziffert Vale zusammen auf rund 606 Millionen Dollar, mit möglichem Verlust; die Umwelt-Eventualverbindlichkeiten stiegen im ersten Halbjahr von 1,2 auf 2,2 Milliarden Dollar. Im September 2026 meldete Vale die teilweise Wiederaufnahme in Fábrica mit Genehmigung des Gerichtshofs des Bundesstaats Minas Gerais, gestützt auf eine Vereinbarung mit Bundesstaat und Staatsanwaltschaft. Merke: Bei Vale ist ein Dammbruch kein abgeschlossenes Kapitel, sondern ein Posten, der jedes Quartal wieder in der Kapitalflussrechnung steht.
Unbequeme Wahrheit Nr. 3: Die Kosten laufen dem Erz davon
Bleibt die Frage, warum der Gewinn trotz höherer Umsätze sank: Im zweiten Quartal 2026 fiel der Gewinn der Vale-Aktionäre um 35 Prozent auf 1,4 Milliarden Dollar, obwohl der Umsatz um 19 Prozent stieg. Ein Teil sind Finanzposten: Derivate brachten 798 Millionen Dollar weniger als im starken Vorjahresquartal, Wechselkurseffekte auf Verlustvorträge belasteten die Steuer, dazu kam eine einmalige Rückstellung. Der andere Teil ist hartnäckiger, und Vale hat ihn am 30. Juli 2026 schwarz auf weiß in einer eigenen Meldung festgehalten:
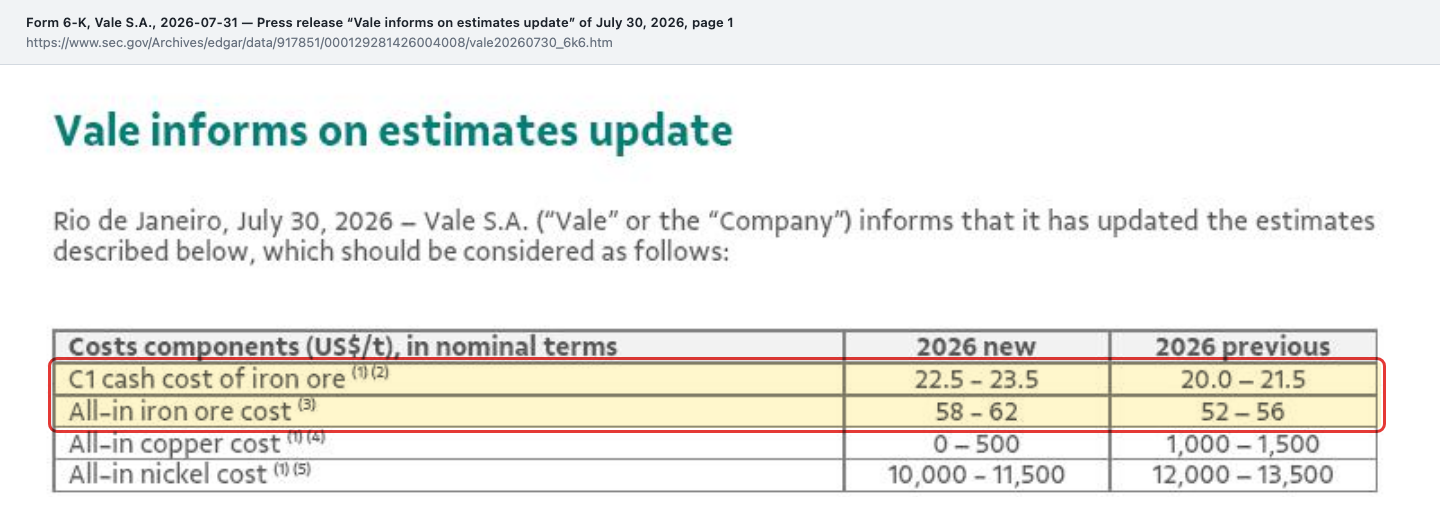
Zwei Begriffe zur Übersetzung. Die C1-Kosten sind das, was eine Tonne Erz direkt in Mine, Aufbereitung, Bahn und Hafen kostet, wie der Einkaufspreis eines Bäckers für Mehl und Strom. Die Gesamtkosten („all-in“) rechnen alles bis zum Kunden in China ein, also auch Seefracht, Vertriebskosten und Abgaben. Bei diesen Gesamtkosten liegt die neue Spanne für 2026 bei 58 bis 62 Dollar je Tonne statt 52 bis 56 Dollar. Im zweiten Quartal waren es tatsächlich 61,6 Dollar, 18 Prozent mehr als ein Jahr zuvor. Die Gründe nennt Vale im Ergebnisbericht:
„C1 cash costs and all-in costs were revised to US$ 22.5-23.5/t and US$ 58-62/t, respectively, largely reflecting a stronger BRL and higher oil price expectations.“
Übersetzung: „Die C1-Kosten und die Gesamtkosten wurden auf 22,5 bis 23,5 Dollar je Tonne beziehungsweise 58 bis 62 Dollar je Tonne angepasst, vor allem wegen eines stärkeren brasilianischen Real und höherer erwarteter Ölpreise.“
— Vale, Ergebnisbericht zum zweiten Quartal 2026 (Form 6-K vom 31. Juli 2026)
Beides kann Vale kaum beeinflussen. Vale verkauft in Dollar, zahlt aber knapp die Hälfte seiner Herstellkosten in Real (2025 laut Jahresbericht 47,6 Prozent); wird der Real stärker, wird jede Tonne teurer. Und die Seefracht nach China hängt am Schiffsdiesel: Sie stieg im zweiten Quartal 2026 auf 22,0 Dollar je Tonne, 20 Prozent mehr als ein Jahr zuvor. Vale hat sich gegen einen Teil des Ölpreises abgesichert, die Absicherung brachte im Quartal 99 Millionen Dollar. Der Referenzpreis für Eisenerz mit 61 Prozent Eisengehalt lag im zweiten Quartal 2026 mit durchschnittlich 105,0 Dollar je Tonne höher als ein Jahr zuvor (94,5 Dollar). Merke: Ein höherer Erzpreis nützt wenig, wenn Fracht und Währung den Zuwachs auf dem Weg nach China wieder auffressen.
Unbequeme Wahrheit Nr. 4: Der Staat sitzt mit am Tisch
Vale ist seit 1997 privatisiert und hat seit 2020 keinen Kontrollaktionär mehr. Die größten Aktionäre halten jeweils zwischen knapp 7 und 9 Prozent: Capital World Investors meldete zum 30. Juni 2026 rund 9,0 Prozent, laut Zwischenabschluss folgen BlackRock, die Pensionskasse der Mitarbeiter der Banco do Brasil (Previ) und Mitsui mit je knapp 7 bis gut 7 Prozent. Ganz loslassen will Brasilien aber nicht:
„The Brazilian government holds all 12 of our golden shares, granting it limited veto power over certain company actions, such as changes to our name, the location of our headquarters and our corporate purpose as it relates to mining activities.“
Übersetzung: „Die brasilianische Regierung hält alle 12 unserer Goldenen Aktien, die ihr ein begrenztes Vetorecht bei bestimmten Unternehmensentscheidungen geben, etwa bei Änderungen unseres Namens, des Sitzes unserer Zentrale und unseres Unternehmenszwecks im Bergbau.“
Das Vetorecht ist eng gefasst. Der Einfluss des Staates reicht aber weiter, über Behörden und Abgaben. Auf Eisenerz zahlt Vale eine Förderabgabe namens CFEM von 3,5 Prozent; im August 2026 berichteten Medien über CFEM-Forderungen der Bergbaubehörde; Vale hält sie für unbegründet und verweist auf einen schon im Konzernabschluss 2025 offengelegten Streit. Und als im September 2026 Medien schrieben, Vale habe einen Börsengang der Basismetall-Tochter wegen politischen Drucks auf Eis gelegt, stellte Vale klar, es gebe weder Studien noch eine Entscheidung zu einem Börsengang. Für dich heißt das: Bei Vale entscheiden nicht nur Aktionäre und Management, sondern immer ein Stück weit auch Brasília.
Was die Aktie kostet
Beim Schlusskurs von 13,62 Dollar am 9. Oktober 2026 und 4,26 Milliarden Aktien war Vale rund 58,0 Milliarden Dollar wert. Das klassische Kurs-Gewinn-Verhältnis auf Basis der letzten vier Quartale liegt bei rund 27, ist aber durch die Abschreibung und die Steuerbelastung Ende 2025 verzerrt. Aussagekräftiger sind andere Maßstäbe (eigene Rechnungen, Stand 30. Juni 2026 bzw. 9. Oktober 2026): Der Börsenwert entsprach etwa dem 1,4-Fachen des Umsatzes der letzten zwölf Monate, dem 1,5-Fachen des Eigenkapitals und dem Sechsfachen des operativen Mittelzuflusses. Zählt man die Nettoschulden dazu, kostete der ganze Konzern rund das 4,3-Fache seines bereinigten Betriebsergebnisses vor Abschreibungen der letzten zwölf Monate (Adjusted EBITDA); mit den Damm-Rückstellungen, die Vale selbst zur „erweiterten Nettoverschuldung“ von 16,7 Milliarden Dollar zählt, rund das 4,5-Fache.
Und die Ausschüttung? 2025 zahlte Vale 3,6 Milliarden Dollar an Dividenden und Zinsen auf das Eigenkapital, 2021 waren es 13,5 Milliarden, dazu kamen damals noch Aktienrückkäufe über 5,5 Milliarden. Die Ausschüttung folgt also dem Gewinn, und der folgt dem Erzpreis. Für das erste Halbjahr 2026 beschloss Vale 1,7 Milliarden Dollar, das ist der Mindestbetrag nach der eigenen Ausschüttungspolitik. Zum Vergleich: Nach den Zahlungen für Brumadinho und Samarco blieben im ersten Halbjahr rechnerisch nur rund 1,1 Milliarden Dollar freier Mittelzufluss übrig (2.318 minus 370 minus 846 Millionen Dollar, eigene Rechnung nach dem Ergebnisbericht). Die Ausschüttung für dasselbe Halbjahr ist also höher; den Rest bestreitet Vale aus der Kasse, aus neuen Schulden oder aus dem Geld des zweiten Halbjahres. Das neue Rückkaufprogramm erlaubt bis Januar 2028 den Kauf von bis zu 100 Millionen Aktien, rund 2,3 Prozent der umlaufenden Aktien; im zweiten Quartal 2026 kaufte Vale für 140 Millionen Dollar zurück.
Der Blick der Profis: Von 25 Analysten, die die Aktie beobachten, empfahlen 10 den Kauf, 14 das Halten und einer den Verkauf; das Konsens-Kursziel lag bei 16,60 Dollar (Stand 11. Oktober 2026, Quelle: Fundamentaldaten). Ein Kursziel ist eine Meinung, kein Versprechen; es hängt bei Vale vor allem an der Annahme zum Eisenerzpreis.
Chancen und Risiken auf einen Blick
Was für Vale spricht:
- Starkes zweites Quartal 2026: Umsatz plus 19 Prozent auf 10,5 Milliarden Dollar, freier Mittelzufluss plus 49 Prozent auf 1,5 Milliarden Dollar.
- Kupfer wird zum zweiten Motor: Ergebnis der Kupfersparte vor Abschreibungen im zweiten Quartal 2026 plus 91 Prozent auf gut 1,0 Milliarden Dollar, Ausbauziel rund 700.000 Tonnen im Jahr bis 2035, die Projekte Bacaba (Start im dritten Quartal 2027 statt im ersten Halbjahr 2028, laut Ergebnisbericht vom 30. Juli 2026) und Salobo CPF, eine Flotationsanlage für grobe Partikel im bestehenden Kupferkomplex Salobo (Start im ersten Halbjahr 2028, rund ein Jahr früher als geplant, laut Meldung vom 12. August 2026) liegen vor dem Zeitplan.
- Solide Bilanz: Nettoverschuldung das 0,8-Fache des Betriebsergebnisses vor Abschreibungen, Zinsdeckung knapp 16-fach, Schulden im Schnitt noch 8,1 Jahre Laufzeit (30. Juni 2026).
- Niedrige Bewertung im Verhältnis zum Cashflow: Börsenwert rund das Sechsfache des operativen Mittelzuflusses; laufende Rückkäufe und eine Mindestausschüttung nach fester Politik.
Was gegen Vale spricht:
- 76,6 Prozent des Umsatzes 2025 kamen aus Eisenerz und Pellets, 63 Prozent der Erzlieferungen gingen nach China; jeder Dollar Erzpreis je Tonne bewegte das Betriebsergebnis 2025 um rund 290 Millionen Dollar.
- Der Gewinn fiel von 22,4 Milliarden Dollar (2021) auf 2,4 Milliarden (2025), die Ausschüttungen von 13,5 auf 3,6 Milliarden Dollar.
- Die Dammbrüche kosten weiter: 1,2 Milliarden Dollar allein im zweiten Quartal 2026, offene Verfahren in London (rund 610.000 Kläger aus Brasilien, Urteil erwartet zwischen April 2027 und März 2028) und Amsterdam (Sicherung rund 851 Millionen Dollar).
- Die Kostenprognose für Eisenerz stieg im Juli 2026 auf 58 bis 62 Dollar je Tonne Gesamtkosten; Real und Ölpreis kann Vale kaum beeinflussen.
- Neue Umweltfälle 2026 (Fábrica und Viga, geschätzt rund 606 Millionen Dollar möglicher Verlust) und der Einfluss des Staates über Goldene Aktien, Behörden und Abgaben.
Ein menschliches Fazit
Erinnerst du dich an den Eisberg? Die Spitze ist bei Vale echt: Das Geschäft wirft wieder mehr Bargeld ab, das Kupfer wächst, die Schulden sind beherrschbar, und es fließt viel Geld an die Aktionäre. Das verdient Anerkennung. Die Salienz macht daraus aber schnell einen Schluss, den die Berichte nicht tragen — dass die Dividende das Bild sei. Unter der Wasserlinie liegt die Masse: ein Rohstoff, der gut drei Viertel des Umsatzes bringt, ein Land, das fast zwei Drittel des Erzes abnimmt und für knapp die Hälfte des Konzernumsatzes steht, Kosten, die an Real und Öl hängen, und zwei Dammbrüche, die noch Jahre Geld kosten und neue Gerichte beschäftigen.
Die nächste Probe hat ein Datum: Am 29. Oktober 2026 legt Vale nach Börsenschluss die Zahlen zum dritten Quartal vor. Lohnt sich dann ein Blick auf drei Zeilen: die Gesamtkosten je Tonne Eisenerz gegen die Spanne von 58 bis 62 Dollar, die Zahlungen für Brumadinho und Samarco, und die Fußnote zum Verfahren in Amsterdam. Wer bei Vale nur die Ausschüttung sieht, sieht die Spitze. Wer die Fußnoten liest, sieht den Eisberg. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Vale — Form 6-K vom 31. Juli 2026 (jüngster Periodenbericht): Ergebnisbericht zum zweiten Quartal 2026, Zwischenabschluss (IFRS) zum 30. Juni 2026, Kostenprognose („estimates update“), Dividende, neues Rückkaufprogramm, Inbetriebnahme Serra Sul +20
- Jahresbericht Form 20-F für 2025 (eingereicht am 27. März 2026); Vorjahre: 20-F für 2024, 20-F für 2023, 20-F für 2022
- Vale — Meldungen nach dem Quartalsbericht (jeweils Form 6-K): CFEM-Forderungen (5. August 2026), Salobo-Projekt (12. August 2026), Beitritt weiterer Gemeinden zum Mariana-Vergleich (20. August 2026), Stellungnahme zum Börsengang von Vale Base Metals (8. September 2026), Beteiligung an Ligga (22. September 2026), Teilwiederaufnahme der Mine Fábrica (23. September 2026), Termin der Zahlen zum dritten Quartal (1. Oktober 2026)
- Quelle: Fundamentaldaten & SEC-Berichte (Jahresbericht Form 20-F, Zwischenberichte und Meldungen Form 6-K) (Schlusskurs 9. Oktober 2026, Analystenstimmen Stand 11. Oktober 2026)
Diese Analyse ist eine journalistische Einordnung auf Basis öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien können an Wert verlieren, bis hin zum Totalverlust. Alle Zahlen tragen den Stand ihrer Quelle; Kursangaben sind datierte Momentaufnahmen. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 54.502,0 | 43.839,0 | 41.784,0 | 38.056,0 | 38.232,5 |
| Betriebsergebnis (EBIT) | 27.693,0 | 17.208,0 | 14.205,0 | 10.788,0 | 11.081,4 |
| Nettogewinn | 22.445,0 | 18.788,0 | 7.983,0 | 6.166,0 | 2.472,6 |
| Nettomarge | 41,2 % | 42,9 % | 19,1 % | 16,2 % | 6,5 % |
| Gewinn je Aktie | 4,48 $ | 4,05 $ | 1,83 $ | 1,44 $ | 0,58 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell positiv
- Einer der größten Eisenerzproduzenten der Welt mit selbst betriebenen Bahnen und Häfen; im zweiten Quartal 2026 die höchste Erzförderung eines zweiten Quartals seit 2018 und das beste zweite Kupferquartal seit neun Jahren.
- Bilanz positiv
- Nettoverschuldung 13,2 Milliarden Dollar, das 0,8-Fache des bereinigten Betriebsergebnisses vor Abschreibungen; Zinsdeckung knapp 16-fach, Eigenkapital der Aktionäre 38,0 Milliarden Dollar (30. Juni 2026).
- Klumpenrisiko negativ
- 76,6 Prozent des Umsatzes 2025 aus Eisenerz und Pellets, 63 Prozent der Erzlieferungen nach China; jeder Dollar Erzpreis je Tonne bewegte das Betriebsergebnis 2025 um rund 290 Millionen Dollar.
- Damm-Altlasten negativ
- Rund 1,2 Milliarden Dollar Abfluss allein im zweiten Quartal 2026; offene Verfahren in London (Urteil erwartet 2027/2028) und Amsterdam (Sicherung rund 851 Millionen Dollar), neue Umweltfälle Fábrica und Viga 2026.
- Kosten negativ
- Kostenprognose für Eisenerz im Juli 2026 auf 58 bis 62 Dollar je Tonne Gesamtkosten angehoben (vorher 52 bis 56); Gewinn im zweiten Quartal 2026 minus 35 Prozent trotz 19 Prozent mehr Umsatz, teils wegen höherer Kosten, teils wegen Finanzposten.
- Kupfer positiv
- Ergebnis der Kupfersparte vor Abschreibungen im zweiten Quartal 2026 plus 91 Prozent auf gut 1,0 Milliarden Dollar; Gesamtkosten dank Gold-Beiprodukten 2026 erwartet bei 0 bis 500 Dollar je Tonne.
Vale steigert Umsatz und operatives Ergebnis, baut das Kupfer aus und hat eine solide Bilanz; der Gewinn der Aktionäre lag im ersten Halbjahr 2026 mit 3,3 Milliarden Dollar aber unter dem Vorjahr. Der Umsatz stammt zu gut drei Vierteln aus Eisenerz und Pellets, die vor allem nach China gehen; der Gewinn fiel von 22,4 Milliarden Dollar 2021 auf 2,4 Milliarden 2025. Die Dammbrüche kosteten allein im zweiten Quartal 2026 rund 1,2 Milliarden Dollar, im ersten Halbjahr 1,6 Milliarden, und beschäftigen Gerichte in London und Amsterdam; dazu steigen die Kosten je Tonne. Beim Kurs von 13,62 Dollar (9. Oktober 2026) war Vale rund 58 Milliarden Dollar wert. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb: Das Geschäft trägt, die Bilanz ist solide, aber das Ergebnis schwankt stark mit einem einzigen Rohstoffpreis — von 22,4 Milliarden Dollar Gewinn 2021 auf 2,4 Milliarden 2025. Nicht rot, weil kein Substanzrisiko belegt ist: Nettoverschuldung das 0,8-Fache des Betriebsergebnisses vor Abschreibungen, Zinsdeckung knapp 16-fach, freier Mittelzufluss positiv, und die Damm-Altlasten sind zum großen Teil verglichen und zurückgestellt. Nicht grün, weil die Profitabilität am Eisenerzpreis, an China und an steigenden Kosten hängt und die Verfahren in London und Amsterdam noch offen sind. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Stand 11. Oktober 2026. Unser hauseigener Aktien-Scanner führt Vale im KCF-Ranking (Kurs-Cashflow-Verhältnis höchstens 10), Stand 11. Oktober 2026. Die Analyse nutzt das Bild des Eisbergs (Salienz): Was hervorsticht, bekommt mehr Gewicht, als ihm zusteht.
- Zur Beleglage: Vale ist Foreign Private Issuer (Form 20-F/6-K) mit der SEC-Kennung 0000917851. Ausgewertet wurden Form 20-F für 2025 (27.03.2026) sowie für 2022 bis 2024, der Ergebnisbericht und der Zwischenabschluss zum 30.06.2026 (Form 6-K vom 31.07.2026) mit den Meldungen desselben Tages sowie alle Form-6-K-Meldungen bis zum 2. Oktober 2026. Der Bericht zum 30. September 2026 lag am 11. Oktober 2026 noch nicht vor; Vale kündigte ihn für den 29. Oktober 2026 an.
- Eigene Berechnungen: Börsenwert (4.255.762.795 Aktien mal 13,62 Dollar = 57,96 Milliarden Dollar); Gewinn der letzten vier Quartale (2.352 + 3.268 − 3.511 = 2.109 Millionen Dollar, KGV rund 27); Umsatz der letzten vier Quartale (38.403 + 19.756 − 16.923 = 41.236 Millionen Dollar, KUV rund 1,4); operativer Mittelzufluss der letzten vier Quartale (8.801 + 4.291 − 3.525 = 9.567 Millionen Dollar, Kurs-Cashflow rund 6); bereinigtes EBITDA (Adjusted EBITDA, nicht Proforma-EBITDA) der letzten vier Quartale (15.458 + 7.506 − 6.501 = 16.463 Millionen Dollar); Unternehmenswert 57,96 + 13,17 = 71,1 Milliarden Dollar (rund das 4,3-Fache), mit erweiterter Nettoverschuldung 74,6 Milliarden Dollar (rund das 4,5-Fache); Kurs-Buchwert 57,96 zu 38,01 Milliarden Dollar; Dammbezogener Abfluss im zweiten Quartal 2026 220 + 980 = 1.200 Millionen Dollar, rund 30 Prozent von 4.066 Millionen Dollar; dammbezogener Abfluss im ersten Halbjahr 2026 373 (erstes Quartal: 137 + 107 + 129) + 1.200 (zweites Quartal) = 1.573 Millionen Dollar, gleichbedeutend mit der Halbjahresspalte des Ergebnisberichts 357 + 370 + 846 (fast 1,6 Milliarden, rund 92 Prozent der Ausschüttung von 1.701 Millionen Dollar für das erste Halbjahr); freier Mittelzufluss des ersten Halbjahres nach Brumadinho- und Samarco-Zahlungen 2.318 − 370 − 846 = 1.102 Millionen Dollar; Ausschüttung 2025 3.561 Millionen Dollar zu 57,96 Milliarden Dollar Börsenwert (rund 6 Prozent); China-Anteil am Umsatz 19.038 zu 38.403 Millionen Dollar (49,6 Prozent); Anteile der Großaktionäre bezogen auf 4.255.762.795 Aktien (Capital World Investors: 384.837.491 Aktien laut Schedule 13G/A vom 12.08.2026 mit Stichtag 30.06.2026, rund 9,0 Prozent; der Zwischenabschluss nennt für diesen Aktionär noch eine ältere Meldung vom 08.01.2026).
- Kursangaben: Schlusskurs 13,62 Dollar am 9. Oktober 2026 an der NYSE (Fundamentaldaten). Analystenstimmen und mittleres Kursziel laut Fundamentaldaten, Stand 11. Oktober 2026. Die Gewinne 2021 (22,4 Milliarden Dollar) und 2022 (18,8 Milliarden Dollar) sind Gesamtwerte einschließlich aufgegebener Geschäftsbereiche; aus fortgeführten Geschäften allein waren es 24,7 beziehungsweise 16,7 Milliarden Dollar.
- Verwechslungsgefahr: VALE an der NYSE ist der Hinterlegungsschein (ADR) der Aktie VALE3 in São Paulo; ein ADR entspricht einer Aktie. Samarco gehört Vale und BHP je zur Hälfte; das Londoner Verfahren richtet sich gegen BHP, das Amsterdamer direkt gegen Vale; laut einer Vereinbarung mit BHP vom Juli 2024 trägt Vale die Hälfte möglicher Zahlungen aus beiden Verfahren.
Aktien-Wächter
Diese Analyse ist Stand 11. Oktober 2026. Was sich seitdem bei VALE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Vale SA ADR (VALE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Vale ist ein brasilianischer Bergbaukonzern und einer der größten Eisenerzproduzenten der Welt. Eisenerz und Pellets brachten 2025 76,6 Prozent des Umsatzes von 38,4 Milliarden Dollar. Über die Tochter Vale Base Metals (Vale 90 Prozent) fördert der Konzern außerdem Kupfer und Nickel; dazu betreibt er Eisenbahnen und Häfen in Brasilien.
Sehr. 2025 gingen laut Jahresbericht 63 Prozent der Eisenerz- und Pelletlieferungen nach China, 80 Prozent nach Asien. Mit Kunden in Festland-China erzielte Vale 19,0 Milliarden Dollar Umsatz, knapp die Hälfte des Konzernumsatzes. 2025 erreichte kein einzelner Kunde 10 Prozent des Umsatzes.
Im zweiten Quartal 2026 flossen rund 1,2 Milliarden Dollar in Dammfolgen: 220 Millionen laufende Kosten und 980 Millionen Zahlungen für Brumadinho und Samarco (Vergleiche und Entschädigungen). Zum 30. Juni 2026 standen noch 1,8 Milliarden Dollar Rückstellungen für Brumadinho und 2,1 Milliarden für Samarco in der Bilanz. In London und Amsterdam laufen zusätzlich Verfahren wegen Mariana.
Vor allem wegen des Eisenerzpreises: Der Referenzpreis fiel von durchschnittlich 159,5 Dollar je Tonne 2021 auf 102,3 Dollar 2025. 2025 kamen Wertminderungen und Abgänge von zusammen 4,6 Milliarden Dollar, vor allem im kanadischen Nickelgeschäft, und eine Steuerbelastung von 2,7 Milliarden Dollar hinzu. Der Gewinn sank von 22,4 auf 2,4 Milliarden Dollar.
Für das erste Halbjahr 2026 beschloss Vale 1,7 Milliarden Dollar an Dividenden und Zinsen auf das Eigenkapital, gezahlt im September 2026. 2025 zahlte Vale insgesamt 3,6 Milliarden Dollar, rund 6 Prozent des Börsenwerts vom 9. Oktober 2026; 2021 waren es 13,5 Milliarden. Die Ausschüttung schwankt mit dem Gewinn.
Vale ist ein ausländischer Emittent an der New Yorker Börse. Der Jahresbericht heißt deshalb Form 20-F, Quartalszahlen und Meldungen kommen als Form 6-K. Bilanziert wird nach IFRS in US-Dollar, das Geschäftsjahr ist das Kalenderjahr. In New York handelt man ADR, je ein ADR entspricht einer Vale-Aktie.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.