SoundHound AI: Fünfmal so viel Umsatz, 2,4-mal so viele Aktien
Seit dem Rekordschlusskurs von 24,23 Dollar im Dezember 2024 hat die Aktie von SoundHound AI rund 80 Prozent verloren. Der Umsatz stieg von 2022 bis 2025 auf mehr als das Fünffache, die Zahl der Aktien rechnerisch auf das 2,4-Fache — zuletzt durch die mit Aktien bezahlte Übernahme von LivePerson. Ob 4,89 Dollar (Schlusskurs 15. Oktober 2026) billig sind, hängt auch davon ab, wie viele Aktien sich heute den Kuchen teilen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 16. Oktober 2026
- Schlusskurs
- 4,89 $ +7,95 %
- Marktkapitalisierung
- 2,0 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 5/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,50 $ bis 21,40 $ · Letzter Kurs: 4,89 $ (Stand: 16. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Zahl, die viele Anleger von SoundHound AI im Kopf tragen: 24,23 US-Dollar. So hoch schloss die Aktie am 26. Dezember 2024, auf dem Gipfel der Begeisterung für alles, was nach künstlicher Intelligenz klang. Am 15. Oktober 2026 schloss sie bei 4,89 Dollar, rund 80 Prozent tiefer. Wer die alte Zahl kennt, empfindet die neue fast automatisch als günstig. Psychologen nennen das den Anker-Effekt: Amos Tversky und Daniel Kahneman zeigten 1974 in einem berühmten Experiment, dass Menschen sich bei Schätzungen von einer zufällig vorher gesehenen Zahl leiten lassen, selbst wenn diese Zahl von einem Glücksrad stammt. Der alte Höchstkurs ist so ein Glücksrad. Er sagt dir, was andere einmal zu zahlen bereit waren, nicht, was das Unternehmen wert ist.
Machen wir deshalb einen Deal: Bevor du den Kurs mit dem Gipfel von 2024 vergleichst, schauen wir gemeinsam in die Berichte, die SoundHound AI (Nasdaq: SOUN) der US-Börsenaufsicht SEC geschickt hat — die Geschäftsberichte (10-K) für 2025 und 2024, den Quartalsbericht (10-Q) zum 30. Juni 2026 und alle Pflichtmeldungen (8-K) bis Mitte Oktober 2026, einschließlich der Übernahme von LivePerson am 4. September 2026.
Das Spannungsfeld dieser Analyse: SoundHound wächst wirklich schnell, der Umsatz hat sich 2025 verdoppelt. Aber ein großer Teil dieses Wachstums ist gekauft, bezahlt wurde oft mit eigenen Aktien, und das Geschäft verbraucht weiter Geld. Ob daraus ein profitables Unternehmen wird, ist die eine Frage. Ob du dafür einen Anker brauchst, die andere.
Was SoundHound AI eigentlich macht
SoundHound wurde 2005 im Silicon Valley gegründet und ist vielen durch eine App bekannt, die Musik am Summen erkennt. Die App gibt es noch, sie spielt aber kaum noch eine Rolle: Im ersten Halbjahr 2026 brachte sie 0,1 Millionen Dollar Werbeumsatz. Das eigentliche Geschäft ist Sprach-KI für Unternehmen. Im Alltagsbild: SoundHound baut die Ohren und das Sprachverständnis, das ein Auto, ein Fernseher, ein Drive-in-Schalter oder eine Service-Hotline braucht, um mit Menschen zu reden — und zwar unter der eigenen Marke des Kunden, nicht als fremder Assistent. Der Geschäftsbericht beschreibt es so:
„We are a global leader in conversational intelligence, offering independent Voice AI solutions that enable businesses to deliver high-quality conversational experiences to their customers.“
Übersetzung: „Wir sind ein weltweit führender Anbieter von Gesprächsintelligenz und bieten unabhängige Sprach-KI-Lösungen an, mit denen Unternehmen ihren Kunden hochwertige Gesprächserlebnisse bieten können.“
— SoundHound AI, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 (Overview)
Das Geld kommt aus drei Quellen. Lizenzgebühren („Product Royalties“) zahlen Autohersteller und Gerätebauer je verkauftem Gerät oder je Nutzung; im ersten Halbjahr 2026 waren das 23,2 Millionen Dollar. Abos und Dienste („Service Subscriptions“) — Telefonannahme für Restaurants, Bestellannahme am Drive-in, KI-Agenten für Banken, Versicherer und Krankenhäuser — brachten 82,8 Millionen. Seit Mai 2026 bündelt SoundHound alles in einer Plattform namens OASYS, auf der Kunden eigene KI-Agenten bauen, die Bestellungen, Termine und Anfragen selbständig abwickeln. Zu den genannten Kunden gehören Stellantis, Hyundai, Five Guys, IHOP und Jersey Mike's.
Ein großer Teil dieses Geschäfts wurde zugekauft: SYNQ3 (Restaurant-Telefonie, Januar 2024), Amelia (KI-Agenten für Unternehmen, August 2024), Interactions (Kundenservice, September 2025) und zuletzt LivePerson (Chat- und Messaging-Kundenservice, September 2026). Mit LivePerson wächst das Unternehmen noch einmal kräftig: LivePerson setzte 2025 allein 243,7 Millionen Dollar um, mehr als SoundHound selbst mit 168,9 Millionen.
Wie hart der Markt ist, schreibt SoundHound selbst in die Risikofaktoren:

„The market for SoundHound’s products and technologies is characterized by intense competition, evolving industry and regulatory standards, emerging business and distribution models, disruptive software technology developments, short product and service life cycles, price sensitivity on the part of customers, and frequent new product introductions, including alternatives to certain of SoundHound’s products from other vendors which may be offered at significantly lower costs or free of charge.“
Übersetzung: „Der Markt für die Produkte und Technologien von SoundHound ist geprägt von intensivem Wettbewerb, sich wandelnden Branchen- und Regulierungsstandards, neuen Geschäfts- und Vertriebsmodellen, umwälzenden Softwareentwicklungen, kurzen Produkt- und Servicezyklen, Preisempfindlichkeit der Kunden und häufigen Produktneuheiten, darunter Alternativen zu einigen Produkten von SoundHound von anderen Anbietern, die womöglich deutlich günstiger oder kostenlos angeboten werden.“
— SoundHound AI, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A (Risk Factors)
Wie ein etablierter Anbieter von Kundenservice-Software mit KI-Druck umgeht, haben wir bei Five9 nachgelesen — ein guter Vergleich, weil SoundHound mit LivePerson nun genau in dieses Feld einsteigt.
Der Weg an die Börse: eine fast leere SPAC
Zur Geschichte gehört auch der Börsengang. SoundHound kam nicht über einen klassischen Börsengang an die Nasdaq, sondern über eine Mantelgesellschaft, eine sogenannte SPAC — eine leere Börsenhülle, die Geld einsammelt, um damit später eine Firma zu kaufen. Diese Hülle hieß Archimedes Tech SPAC Partners Co.; am 26. April 2022 verschmolz sie mit SoundHound, seit dem 28. April 2022 handelt die Aktie an der Nasdaq als SOUN, die Optionsscheine als SOUNW. In der SEC-Datenbank steht „Archimedes Tech Spac Partners Co“ bis heute als früherer Name unter derselben Kennnummer. Wie viel Geld die Hülle am Ende mitbrachte, steht im Geschäftsbericht für 2022:
„Cash proceeds of the Business Combination were funded through a combination of $5.4 million in cash held in trust by ATSP (following satisfaction of redemptions by public stockholders) with 532,050 shares of SoundHound AI Class A common stock remaining outstanding, and $113.0 million in aggregate gross proceeds from PIPE investors in exchange for 11,300,000 shares of SoundHound Class A common stock that closed substantially contemporaneously with the Closing of the Business Combination.“
Übersetzung: „Die Barerlöse aus dem Unternehmenszusammenschluss setzten sich zusammen aus 5,4 Millionen US-Dollar, die ATSP treuhänderisch hielt (nachdem die Rückgabewünsche der öffentlichen Aktionäre erfüllt waren), wobei 532.050 Aktien der Klasse A von SoundHound AI im Umlauf blieben, und 113,0 Millionen US-Dollar Bruttoerlös von PIPE-Investoren im Tausch gegen 11.300.000 Aktien der Klasse A von SoundHound, deren Ausgabe im Wesentlichen zeitgleich mit dem Vollzug des Unternehmenszusammenschlusses erfolgte.“
— SoundHound AI, Inc., SEC-Geschäftsbericht 10-K für 2022, Item 7 (Business Combination)
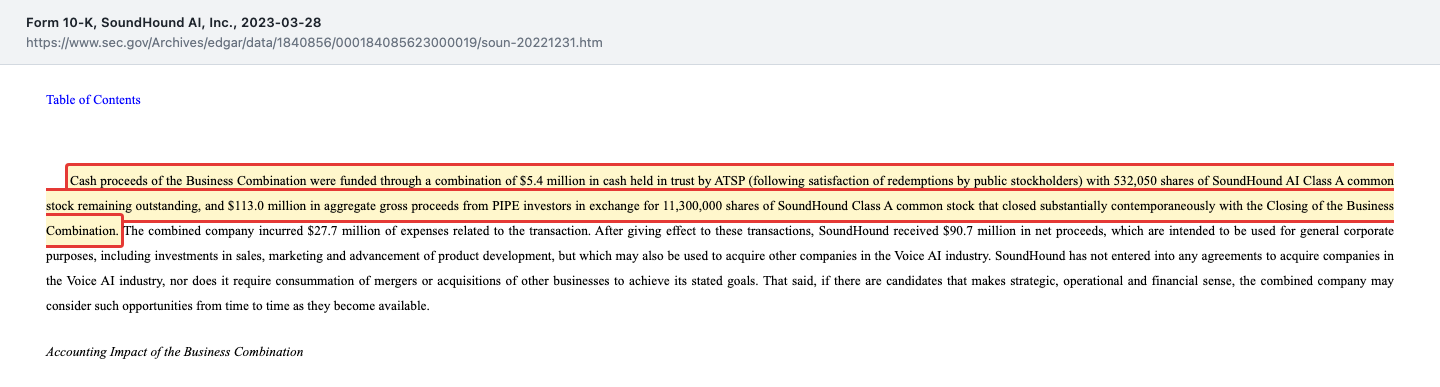
Die meisten Anleger der Hülle hatten ihr Geld also lieber zurückgenommen, als SoundHound-Aktionäre zu werden. Das eigentliche Kapital von 113,0 Millionen Dollar kam von Großinvestoren in einer begleitenden Kapitalerhöhung (PIPE); die Kosten der Transaktion lagen laut Geschäftsbericht bei 27,7 Millionen. Ein solcher Start ist bei SPAC-Börsengängen jener Jahre häufig; ähnliche Muster haben wir bei BigBear.ai beschrieben. Zur Gründer-Struktur: Die Aktien der Klasse B tragen je zehn Stimmen. Die 32,5 Millionen Klasse-B-Aktien standen zum Stichtag der Hauptversammlung 2026 für rund 8 Prozent der stimmberechtigten Aktien, aber für rund 45 Prozent der Stimmen. Der Geschäftsbericht nennt das selbst als Risiko: Die Struktur bündele die Stimmrechtskontrolle bei den Inhabern der Klasse B und begrenze den Einfluss der übrigen Aktionäre, etwa bei der Wahl des Boards oder bei einem Verkauf des Unternehmens.
Die Firmengeschichte für Anleger
-
2005
Gründung im Silicon Valley
SoundHound startet mit Musik- und Spracherkennung; Mitgründer sind unter anderem Keyvan Mohajer (heute CEO) und James Hom. Für Aktionäre der Ursprung der eigenen Sprach-KI.
-
2022
Börsengang über eine SPAC
Fusion mit Archimedes Tech SPAC am 26. April, Handel an der Nasdaq ab 28. April. Aus dem Treuhandkonto kommen nach Rückgaben nur 5,4 Mio. $, Großinvestoren bringen 113,0 Mio. $.
-
2024
Zukäufe SYNQ3 und Amelia
Zwei Übernahmen gegen Geld und Aktien samt Earn-out-Zusagen. Der steigende Kurs macht die Neubewertung teuer: Nettoverlust 350,7 Mio. $.
-
2025
Umsatz verdoppelt, Interactions gekauft
Umsatz 168,9 Mio. $ (+99 %), Interactions übernommen. Der kleine Nettoverlust von 14,0 Mio. $ beruht auf 163,1 Mio. $ Buchertrag.
-
2026
LivePerson gegen Aktien
Übernahme am 4. September, Gläubiger erhalten 36,9 Mio. Aktien; dazu ATM-Programm bis 300 Mio. $. Schlusskurs 15.10.: 4,89 $.
Wie die Aktie auf unseren Tisch kam
Den Anstoß gab ein kleiner Ausschlag bei den Reddit-Erwähnungen in unserem hauseigenen Aktien-Scanner (Momentaufnahme vom 16. Oktober 2026 auf Basis von ApeWisdom), der eigentliche Grund, genauer hinzuschauen, ist aber eine Zahl aus den Leerverkaufsdaten: Laut Fundamentaldaten (abgerufen am 16. Oktober 2026) waren zuletzt rund 159 Millionen Aktien leerverkauft, also von Anlegern geliehen und verkauft, die auf fallende Kurse setzen. Das entspricht rund 39 Prozent der frei handelbaren Klasse-A-Aktien — fast vier von zehn Aktien, die überhaupt frei gehandelt werden. Zum vorherigen Meldestichtag waren es mit rund 165 Millionen sogar etwas mehr. Um alle diese Positionen zurückzukaufen, bräuchten die Leerverkäufer rechnerisch fast acht Handelstage, wenn sie dafür jeweils das ganze durchschnittliche Tagesvolumen aufkauften. Durchschnitt heißt hier: alle Tagesumsätze zusammengezählt und gleichmäßig auf die Tage verteilt, einzelne Tage mit sehr regem Handel ziehen ihn nach oben. Wer leerverkauft, setzt Geld darauf, dass die Erwartungen an SoundHound überzogen sind.
Seit dem Handelsstart im April 2022 ist die Aktie extrem geschwankt: Tiefster Schlusskurs 0,97 Dollar am 22. Dezember 2022, höchster 24,23 Dollar zwei Jahre später. Zuletzt ging es abwärts: Am 31. August 2026 schloss die Aktie laut Prospektergänzung bei 7,16 Dollar, am 15. Oktober bei 4,89 Dollar. Merke dir den Satz: Wenn so viele Aktien leerverkauft sind, setzt viel Geld darauf, dass die Geschichte, die du gerade liest, nicht aufgeht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Der Umsatz ist in drei Jahren um mehr als das Fünffache gewachsen: von 31,1 Millionen Dollar (2022) über 45,9 und 84,7 auf 168,9 Millionen im Jahr 2025, ein Plus von 99 Prozent in einem Jahr. Im zweiten Quartal 2026 kamen 61,9 Millionen herein, 45 Prozent mehr als ein Jahr zuvor und so viel wie nie. Am 5. August 2026 hob SoundHound die Umsatzprognose für 2026 auf 230 bis 260 Millionen Dollar an — noch ohne LivePerson; eine neue Prognose für das gemeinsame Unternehmen ist angekündigt. Die Bilanz zum 30. Juni 2026 zeigt 202,8 Millionen Dollar Kasse und keine Finanzschulden. Und die Kunden sind breit gestreut: Im ersten Halbjahr 2026 kam kein einziger Kunde auf mehr als 10 Prozent des Umsatzes.
Jetzt die andere Seite. Das Geschäft verbraucht Jahr für Jahr Geld, und daran hat das Wachstum bisher wenig geändert:

Der operative Cashflow, also das Geld, das aus dem laufenden Geschäft tatsächlich hereinkommt oder abfließt, lag 2022 bei minus 94,0 Millionen Dollar, 2023 bei minus 68,3, 2024 bei minus 108,9 und 2025 bei minus 98,2 Millionen. Der Umsatz hat sich in dieser Zeit mehr als verfünffacht, der Geldabfluss ist geblieben. Im ersten Halbjahr 2026 standen 106,1 Millionen Dollar Umsatz einem Abfluss von 60,0 Millionen gegenüber; im zweiten Quartal allein flossen rund 33,7 Millionen ab. Ein großer Kostenblock taucht in diesem Geldabfluss gar nicht auf, weil er nicht in bar bezahlt wird: 2025 verbuchte SoundHound laut Geschäftsbericht 80,6 Millionen Dollar Vergütung in Aktien, fast die Hälfte des Umsatzes. Diese Aktienvergütung kostet kein Bargeld, aber sie kostet dich als Aktionär Anteile: Umgelegt auf die 422,6 Millionen Aktien von Ende 2025 sind das rund 19 Cent je Aktie in einem einzigen Jahr (80,6 geteilt durch 422,6). Gemessen an unserem geschätzten Börsenwert von rund 2,4 Milliarden Dollar zum 15. Oktober 2026 (schon einschließlich LivePerson) entspricht allein die Aktienvergütung von SoundHound im Jahr 2025, noch ohne LivePerson, rund 3,4 Prozent des ganzen Unternehmens. Und die Bruttomarge, also was vom Umsatz nach den direkten Kosten übrig bleibt, ist gesunken: von 75 Prozent (2023) über 49 Prozent (2024) auf 42 Prozent (2025). Laut Geschäftsbericht für 2024 lag der Rückgang von 75 auf 49 Prozent vor allem an den Übernahmen von Amelia und SYNQ3, darunter das niedrigmargige Callcenter-Geschäft von SYNQ3, samt Abschreibungen auf die mitgekauften immateriellen Werte. Merke dir das Bild: Schnelles Wachstum ist noch kein Geschäftsmodell, das sich selbst trägt.
Was in den Berichten steht — die unbequemen Wahrheiten
Was folgt, steht in den Berichten selbst. Man muss nur bis in die Anmerkungen und Pflichtmeldungen weiterlesen.
Unbequeme Wahrheit Nr. 1: Das Wachstum ist überwiegend gekauft
Ein Umsatzplus von 99 Prozent klingt nach einem Produkt, das sich von allein verkauft. Der Geschäftsbericht erklärt den Sprung nüchterner:
„The increase of $77.2 million in service subscription revenue, primarily based in the Americas, was driven by the contribution of revenue from acquisitions.“
Übersetzung: „Der Anstieg der Umsätze aus Service-Abonnements um 77,2 Millionen US-Dollar, überwiegend in Nord- und Südamerika, ging auf den Umsatzbeitrag aus Übernahmen zurück.“
— SoundHound AI, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 7 (Results of Operations)
Von den 84,2 Millionen Dollar Umsatzzuwachs 2025 entfielen 77,2 Millionen auf die Abo-Sparte, und dort waren laut Bericht die Zukäufe der Treiber. Die Lizenzgebühren aus eigener Kraft wuchsen um 6,9 Millionen. Im Quartalsbericht zum 30. Juni 2026 steht eine zweite Spur: Die im September 2025 gekaufte Interactions stand im ersten Halbjahr 2026 für rund 26 Prozent des Umsatzes. Ohne sie wäre der Umsatz im ersten Halbjahr rechnerisch nur um rund 9 Prozent gestiegen statt um 48 Prozent (unsere Überschlagsrechnung auf Basis dieser Angabe). Das ist keine Täuschung, Zukäufe sind ein legitimer Weg. Aber es ist ein anderer Weg als der, den die Schlagzeile „Umsatz verdoppelt“ nahelegt — und er hat einen Preis, der in Aktien bezahlt wird.
Unbequeme Wahrheit Nr. 2: Der kleine Verlust 2025 ist ein Buchungseffekt
2025 wies SoundHound einen Nettoverlust von nur 14,0 Millionen Dollar aus, 2024 waren es noch 350,7 Millionen. Das sieht nach einer Wende aus. Der Grund ist eine Besonderheit der Zukäufe: Den Verkäufern wurden Nachzahlungen versprochen, wenn bestimmte Umsatzziele erreicht werden („Earn-out“). Diese Versprechen stehen als Schuld in der Bilanz und werden jedes Quartal neu bewertet. Am Aktienkurs hängt dabei vor allem der Teil für Amelia: Er wird ausschließlich in Aktien bezahlt, bis zu 16,8 Millionen Stück. Steigt der Kurs, wächst diese Schuld und mit ihr der Verlust; fällt er, entsteht ein Ertrag. Die übrigen Zusagen sind klein oder bar: Für SYNQ3 sind bis zu 0,8 Millionen Dollar in bar und 1.434.936 Aktien vereinbart, für Interactions nur Geld, bis zu 25,0 Millionen Dollar, abhängig von Umsatzzielen 2026 und 2027 und von der Verlängerung eines Vertrags mit einem bestimmten Kunden bis zum 31. März 2026 — dieser Teil schwankt nicht mit dem Kurs. 2024 stieg der Kurs stark, die Neubewertung kostete 222,7 Millionen, davon 211,9 Millionen für Amelia. 2025 fiel er, und SoundHound buchte einen Ertrag von 163,1 Millionen Dollar; 157,6 Millionen davon entfielen laut Geschäftsbericht auf Amelia, 6,9 Millionen auf SYNQ3, während die Interactions-Zusage 1,3 Millionen Aufwand verursachte.
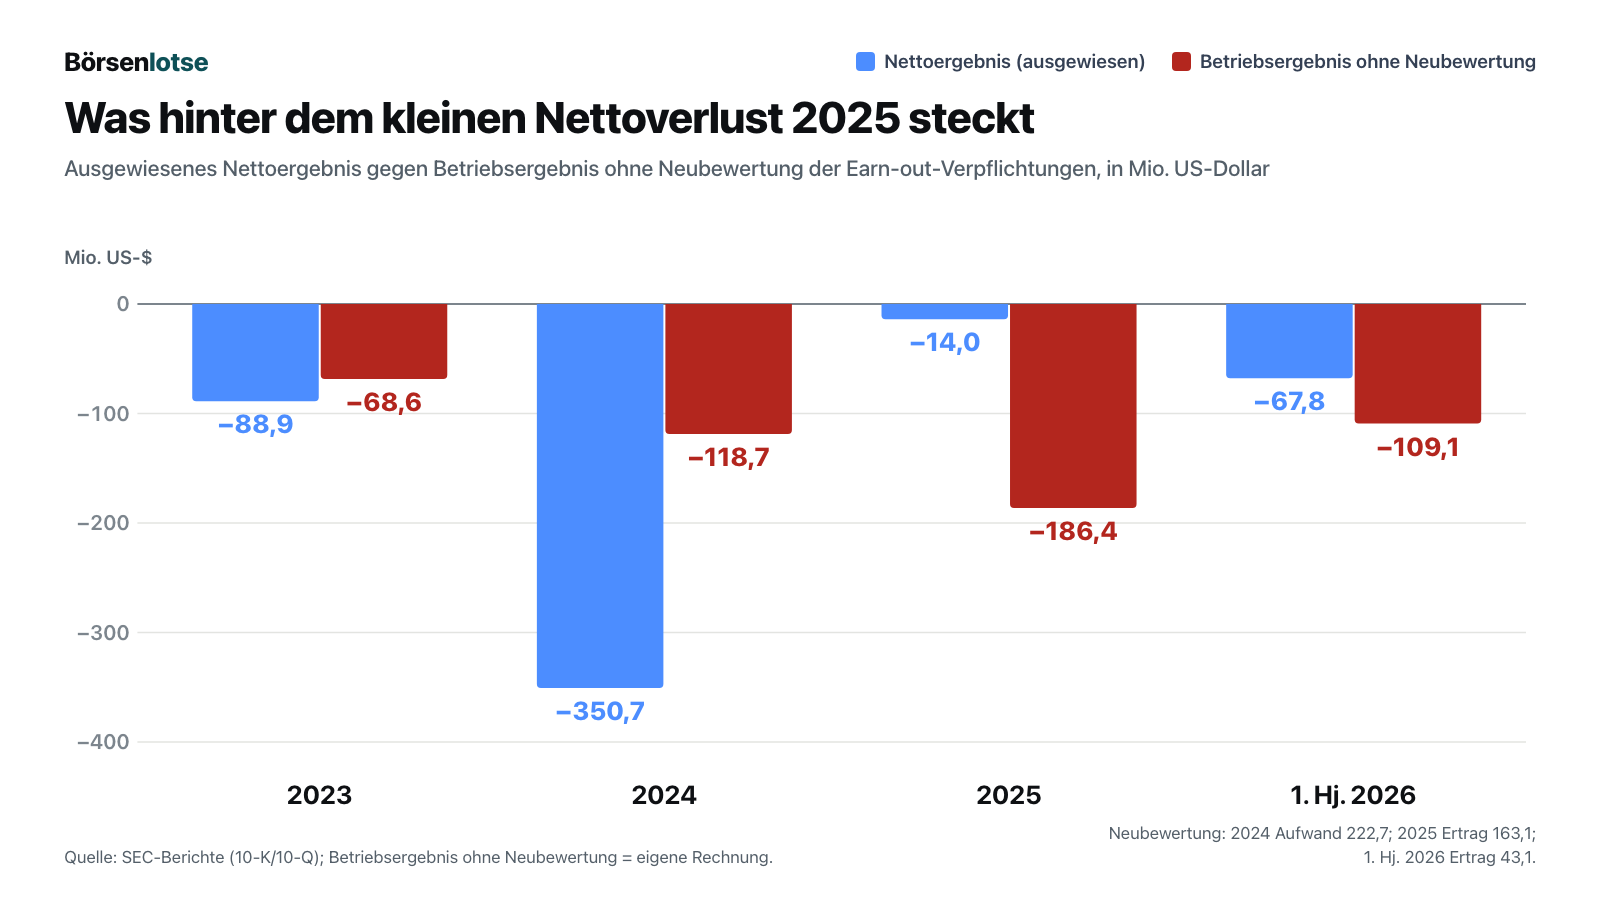
Rechnet man diesen Effekt heraus, sieht das Bild umgekehrt aus: Das Betriebsergebnis ohne Neubewertung lag 2023 bei minus 68,6 Millionen Dollar, 2024 bei minus 118,7 und 2025 bei minus 186,4 Millionen; im ersten Halbjahr 2026 bei minus 109,1 Millionen, während der Nettoverlust dank eines Neubewertungsertrags von 43,1 Millionen nur 67,8 Millionen betrug. Zum Vergleich: 2023, vor den großen Zukäufen, lag der Nettoverlust bei 88,9 Millionen. Die Verluste sind also mit dem Umsatz gewachsen, nicht geschrumpft. Zum 30. Juni 2026 standen noch 83,6 Millionen Dollar solcher Verpflichtungen in der Bilanz. Im Juli 2026 erhielten die früheren Amelia-Eigentümer dafür 8,1 Millionen neue Aktien für das Jahr 2025; für 2026 sind laut Quartalsbericht weitere Aktien möglich, insgesamt höchstens 16,8 Millionen.
Unbequeme Wahrheit Nr. 3: LivePerson wurde mit Aktien bezahlt — und die Gläubiger sind jetzt Aktionäre
Am 4. September 2026 schloss SoundHound die Übernahme von LivePerson ab. LivePerson setzte 2025 mehr um als SoundHound, schrumpft aber: Im ersten Quartal 2026 sank der Umsatz auf 57,0 Millionen Dollar, nach 64,7 Millionen ein Jahr zuvor, ein Minus von 12 Prozent. Zum 31. März 2026 hatte LivePerson ein negatives Eigenkapital von 51,5 Millionen Dollar und Anleihen von rund 394 Millionen in der Bilanz. Laut Pro-forma-Rechnung vom 13. Juli 2026 bestand der Kaufpreis im Kern aus SoundHound-Aktien: Nennwerte von rund 178,0 Millionen Dollar für die erstrangigen Anleihegläubiger, 83,2 Millionen für die nachrangigen und 42,8 Millionen für die LivePerson-Aktionäre, diese teils in bar (die in Tel Aviv gehandelten LivePerson-Aktien wurden in Geld abgefunden) — zusammen ein Nennwert von rund 304 Millionen, ganz überwiegend in Aktien. Bewertet mit dem Kurs vom 25. Juni 2026 (6,21 Dollar je Aktie), setzt dieselbe Rechnung den geschätzten Kaufpreis bei 271,8 Millionen Dollar an. Rechnerisch gab SoundHound damit für jeden Dollar, den LivePerson 2025 umsetzte (243,7 Millionen), rund 1,25 Dollar Nennwert her (304 geteilt durch 243,7), gemessen am geschätzten Kaufpreis rund 1,12 Dollar. Was am Tag des Abschlusses tatsächlich floss, steht in der Pflichtmeldung:
„Pursuant to the Notes Restructuring Agreement, (a) the holder of First Lien Secured Notes accepted, in full and complete satisfaction of all obligations of LivePerson to such holder under the First Lien Secured Notes, 25,142,335 shares of Company Common Stock and an aggregate amount of cash equal to $2,499,450 […] and (b) the holders of the Second Lien Secured Notes accepted, in full and complete satisfaction of all obligations of LivePerson to such holders under the Second Lien Secured Notes, an aggregate amount of 11,752,504 shares of Company Common Stock and an aggregate amount of cash equal to $3,348,550 […].“
Übersetzung: „Gemäß der Vereinbarung zur Umstrukturierung der Anleihen hat (a) der Inhaber der erstrangig besicherten Anleihen zur vollständigen und endgültigen Erfüllung aller Verpflichtungen von LivePerson ihm gegenüber 25.142.335 Stammaktien der Gesellschaft und einen Barbetrag von insgesamt 2.499.450 US-Dollar angenommen […] und (b) haben die Inhaber der nachrangig besicherten Anleihen zur vollständigen und endgültigen Erfüllung aller Verpflichtungen von LivePerson ihnen gegenüber insgesamt 11.752.504 Stammaktien der Gesellschaft und einen Barbetrag von insgesamt 3.348.550 US-Dollar angenommen […].“
— SoundHound AI, Inc., SEC-Pflichtmeldung 8-K vom 04.09.2026, Item 8.01

Im Alltagsbild: SoundHound hat ein verschuldetes Haus gekauft und die Hypothek nicht mit Geld abgelöst, sondern den Banken Anteile am eigenen Haus gegeben. Deshalb hat das gemeinsame Unternehmen nach dem Abschluss keine Finanzschulden aus den LivePerson-Anleihen. Bezahlt haben die bisherigen Aktionäre, deren Anteil kleiner wird. Noch am selben Tag registrierte SoundHound alle 36,9 Millionen Aktien zum Weiterverkauf; der größte neue Aktionär, der Fonds Lynrock Lake, hält damit rund 5,6 Prozent der Klasse A (eigene Rechnung nach Ausgabe der Gläubiger-Aktien; die Prospektergänzung nennt 6,1 Prozent, bezogen auf die Aktienzahl vom 31. August 2026). Dazu kommen Aktien für die LivePerson-Aktionäre: 0,4673 SoundHound-Aktien je LivePerson-Aktie, bei rund 12,3 Millionen LivePerson-Aktien (Stand 6. Juli 2026) also überschlägig weitere 4 bis 6 Millionen; die Pro-forma-Rechnung vom 13. Juli 2026 schätzt 5.086.246 Aktien, weil die in Tel Aviv gehandelten LivePerson-Aktien bar abgefunden wurden. Die genaue Zahl nennt erst der nächste Quartalsbericht.
Seit 2022 ist die Zahl der Aktien (Klasse A und B zusammen) so gewachsen: 200,0 Millionen Ende 2022, 254,4 Millionen Ende 2023, 393,6 Millionen Ende 2024, 422,6 Millionen Ende 2025 und 444,1 Millionen am 31. August 2026. Nach der LivePerson-Übernahme sind es rechnerisch rund 486 Millionen, fast zweieinhalbmal so viele wie Ende 2022. Wer Ende 2022 Aktionär war und seither nichts nachgekauft hat, hält damit rechnerisch nur noch rund 41 Prozent seines damaligen Anteils am Unternehmen (200 geteilt durch 486). Und der Hahn bleibt offen: Seit dem 11. Mai 2026 darf SoundHound über ein sogenanntes ATM-Programm — einen Dauerauftrag zum Verkauf neuer Aktien direkt an der Börse — weitere Aktien für bis zu 300 Millionen Dollar verkaufen. Stell dir einen Kuchen vor, an dessen Tisch immer neue Gäste Platz nehmen: Dein Stück wird kleiner, auch wenn du nichts verkauft hast.
Unbequeme Wahrheit Nr. 4: Das Rekordquartal hatte Rückenwind von sofort verbuchten Umsätzen
Der Rekordumsatz von 61,9 Millionen Dollar im zweiten Quartal 2026 hat eine Zusammensetzung, die man kennen sollte. 20,5 Millionen davon wurden laut Quartalsbericht zu einem Zeitpunkt verbucht statt über die Laufzeit verteilt; um welche Verträge es sich handelt, schlüsselt der Bericht nicht auf. Typisch ist das etwa bei Lizenzen, bei denen der Umsatz sofort gebucht wird, obwohl das Geld oft über Jahre fließt (unsere Einordnung). Ohne diese sofort verbuchten Umsätze lag der Quartalsumsatz bei 41,4 Millionen Dollar; so viel wurde laut Quartalsbericht über die Laufzeit der Verträge verteilt verbucht. Im ersten Quartal 2026 waren nur rund 7,2 Millionen sofort verbucht worden: Von den 17,7 Millionen Dollar, die das zweite Quartal mehr brachte als das erste (44,2 Millionen), entfielen damit 13,3 Millionen auf diesen Posten. Fair ist auch: Im zweiten Quartal 2025 waren es bereits 17,9 Millionen. Solche Umsätze schwanken bei SoundHound also stark von Quartal zu Quartal. Regional fallen zwei Posten auf: Kunden aus Kolumbien standen für 7,6 Millionen Dollar (Vorjahresquartal: 0,1 Millionen), aus China für 9,0 Millionen. Die Ergebnismeldung vom 5. August 2026 nennt für das Quartal unter anderem einen Partnervertrag in Lateinamerika mit einem anfänglichen achtstelligen Volumen und einen siebenstelligen Vertrag mit einem chinesischen Anbieter von Auto-Infotainment. Zwei Kunden kamen im Quartal auf 13 und 12 Prozent des Umsatzes. Ob diese beiden Kunden hinter den Umsätzen aus Kolumbien und China stehen, sagt der Quartalsbericht nicht: Er nennt die Kunden nur anonym und ordnet die Länder nach der Rechnungsadresse zu, die vom Sitz des Endkunden abweichen kann. Sicher ist nur: Kolumbien, ein Jahr zuvor bedeutungslos, und China standen zusammen für gut ein Viertel des Rekordquartals.
Die Kehrseite steht in der Bilanz: Umsatz, der verbucht, aber noch nicht in Rechnung gestellt ist (Vertragsvermögen und nicht abgerechnete Forderungen), stieg vom 31. Dezember 2025 bis zum 30. Juni 2026 von 68,1 auf 82,9 Millionen Dollar; der erst nach mehr als zwölf Monaten fällige Teil wuchs von 29,9 auf 48,1 Millionen. Das ist bei mehrjährigen Lizenzverträgen nicht ungewöhnlich, trägt aber dazu bei, dass der Geldabfluss nicht im selben Tempo sinkt, in dem der Umsatz steigt: Im ersten Halbjahr 2026 band der Anstieg des Vertragsvermögens laut Kapitalflussrechnung 16,9 Millionen Dollar. Ein Quartal mit vielen Lizenzabschlüssen ist deshalb kein Maßstab für das nächste.
Unbequeme Wahrheit Nr. 5: Die internen Kontrollen sind seit Ende 2023 nicht wirksam
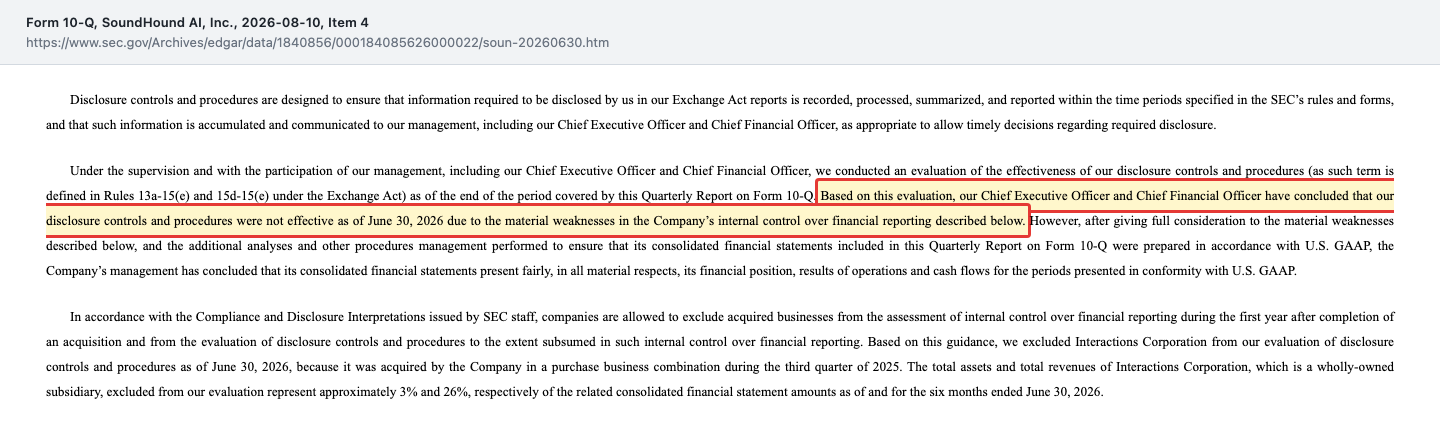
Wesentliche Schwächen in den internen Kontrollen über die Finanzberichterstattung, also in den Prüfschritten, die Fehler in den Zahlen verhindern sollen, meldete SoundHound erstmals im Quartalsbericht zum 30. September 2023. Seither stuft das Management diese Kontrollen in jedem Geschäftsbericht als nicht wirksam ein, zum 31. Dezember 2023, 2024 und 2025. Zwei der früher gemeldeten Schwächen, bei den IT-Kontrollen und bei der Bilanzierung von Übernahmen, gelten laut Geschäftsbericht für 2025 inzwischen als behoben. Die übrigen, darunter das Kontrollumfeld insgesamt und die Trennung unvereinbarer Aufgaben, bestehen auch zum 30. Juni 2026 fort:
„Based on this evaluation, our Chief Executive Officer and Chief Financial Officer have concluded that our disclosure controls and procedures were not effective as of June 30, 2026 due to the material weaknesses in the Company’s internal control over financial reporting described below.“
Übersetzung: „Auf Grundlage dieser Bewertung sind unser Chief Executive Officer und unser Chief Financial Officer zu dem Schluss gekommen, dass unsere Offenlegungskontrollen und -verfahren zum 30. Juni 2026 aufgrund der unten beschriebenen wesentlichen Schwächen im internen Kontrollsystem der Gesellschaft für die Finanzberichterstattung nicht wirksam waren.“
— SoundHound AI, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 4 (Controls and Procedures)
Das Management betont, die Abschlüsse seien trotzdem in allen wesentlichen Punkten korrekt. Folgenlos blieben die Schwächen aber nicht: Laut Geschäftsbericht für 2025 führten sie dazu, dass frühere Abschlüsse für Zeiträume von September 2022 bis Juni 2023 korrigiert wurden, und zu unwesentlichen Fehlern in einzelnen Posten der Jahre 2023 bis 2025. Dazu kommt: Interactions, die rund 26 Prozent des Halbjahresumsatzes lieferte, wurde in die Kontrollprüfung noch nicht einbezogen, was im ersten Jahr nach einer Übernahme zulässig ist, und mit LivePerson kommt ein Unternehmen hinzu, das 2025 mehr umsetzte als SoundHound selbst. Außerdem läuft seit März 2025 eine als Sammelklage eingereichte Aktionärsklage (Liles gegen SoundHound AI) im Namen von Käufern zwischen dem 1. März 2024 und dem 11. März 2025. Am 19. Mai 2026 lehnte das Gericht den Antrag auf Klageabweisung teilweise ab: Einen Teil der Vorwürfe wies es ab, Vorwürfe zu bestimmten Aussagen über die internen Kontrollen dürfen weiterverfolgt werden. Eine Zulassung als Sammelklage ist das nicht, und festgestellt ist damit nichts. SoundHound hält die Klage laut Quartalsbericht zum 30. Juni 2026 (Anmerkung 7) für unbegründet und will sich weiter entschieden dagegen verteidigen. Seit April 2026 ist zudem der Finanzchef gewechselt: Nitesh Sharan ging, Mitgründer James Hom übernahm übergangsweise, seit dem 4. September 2026 ist John Collins, zuvor Finanzchef von LivePerson, neuer CFO.
Bewertung: Was die Börse für den Sprach-KI-Spezialisten zahlt
Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es keinen Gewinn aus dem laufenden Geschäft gibt. Bleibt das Verhältnis von Börsenwert zu Umsatz. Beim Schlusskurs von 4,89 Dollar am 15. Oktober 2026 und rechnerisch rund 486 Millionen Aktien nach der LivePerson-Übernahme ist SoundHound rund 2,4 Milliarden Dollar wert (unsere Schätzung). Andere Angaben, auch die automatisch befüllten Kennzahlen dieser Seite, können niedriger ausfallen, weil sie nur die 411,6 Millionen Klasse-A-Aktien von Ende August zählen.
Den Maßstab liefert die Pro-forma-Rechnung vom 13. Juli 2026, also die Rechnung „als hätte es die Zukäufe schon das ganze Jahr gegeben“: SoundHound, Interactions und LivePerson zusammen kamen 2025 auf 455,4 Millionen Dollar Umsatz. Der Börsenwert entspricht damit rund dem Fünffachen des gemeinsamen Umsatzes. Für ein Softwareunternehmen mit schnellem Wachstum wäre das nicht auffällig hoch. Die Bruttomarge des gemeinsamen Unternehmens lag pro forma 2025 bei rund 57 Prozent (195,2 Millionen Dollar Umsatzkosten auf 455,4 Millionen Umsatz, eigene Rechnung), deutlich über den 42 Prozent, die SoundHound allein erreichte, weil LivePerson (rund 69 Prozent) und Interactions höhere Margen mitbringen; im ersten Quartal 2026 kam dieselbe Rechnung allerdings nur auf rund 52 Prozent (49,0 Millionen Umsatzkosten auf 101,2 Millionen Umsatz). Zugleich schrumpft der größere Teil (LivePerson), und das laufende Geschäft verbraucht Geld. Das Kurs-Umsatz-Verhältnis allein sagt deshalb wenig; entscheidend ist, ob SoundHound die Kosten des gemeinsamen Unternehmens schnell genug senkt. Belegt ist das bisher in keinem Bericht.
Laut Fundamentaldaten (Datenstand 15. Oktober 2026, abgerufen am 16. Oktober) liegen acht Analysten-Einstufungen vor, sechs mit „starker Kauf“ und zwei mit „Halten“; das durchschnittliche Kursziel beträgt 12,57 Dollar. Durchschnitt heißt hier: alle Kursziele zusammengezählt und gleichmäßig verteilt — ein einzelnes sehr hohes Ziel zieht ihn deutlich nach oben. Es sind Ziele Dritter, die wir uns nicht zu eigen machen. Auffällig ist der Abstand: Das Ziel liegt mehr als doppelt so hoch wie der Kurs vom 15. Oktober. Kursziele sind Einschätzungen, keine Zusagen.
Chancen und Risiken auf einen Blick
Was für SoundHound spricht:
- Schnelles Wachstum: Umsatz 2025 168,9 Millionen Dollar (+99 Prozent), zweites Quartal 2026 61,9 Millionen (+45 Prozent), Prognose 2026 von 230 bis 260 Millionen ohne LivePerson.
- Solide Kasse ohne Finanzschulden: 202,8 Millionen Dollar zum 30.06.2026; die Schulden von LivePerson wurden beim Abschluss am 04.09.2026 mit Aktien und rund 5,8 Millionen Dollar getilgt.
- Breite Kundenbasis über Autos, Geräte, Restaurants, Banken und Gesundheitswesen; im ersten Halbjahr 2026 kein Kunde mit mehr als 10 Prozent des Umsatzes.
- Mit LivePerson ein gemeinsamer Pro-forma-Umsatz 2025 von 455,4 Millionen Dollar und Zugang zu großen Unternehmenskunden für Chat und Messaging; mit der Plattform OASYS ein Angebot für KI-Agenten über alle Kanäle.
Was dagegen spricht:
- Wachstum überwiegend gekauft; ohne Interactions wuchs der Umsatz im ersten Halbjahr 2026 rechnerisch nur um rund 9 Prozent.
- Steigende Betriebsverluste ohne Earn-out-Effekt (minus 186,4 Millionen Dollar 2025), operativer Geldabfluss von 60,0 Millionen im ersten Halbjahr 2026, Aktienvergütung von 80,6 Millionen 2025.
- Starke Verwässerung: von 200,0 Millionen Aktien Ende 2022 auf rechnerisch rund 486 Millionen nach LivePerson; 36,9 Millionen davon sofort zum Weiterverkauf registriert, dazu ein ATM-Programm über bis zu 300 Millionen Dollar.
- LivePerson schrumpft (Umsatz Q1 2026 minus 12 Prozent) und hatte zum 31.03.2026 negatives Eigenkapital; die Integration ist die bisher größte.
- Nicht wirksame interne Kontrollen, eine Aktionärsklage, deren Abweisung das Gericht teilweise abgelehnt hat, und ein Markt, in dem Konkurrenten laut Geschäftsbericht womöglich deutlich günstiger oder kostenlos anbieten können.
- Viele Wetten gegen die Aktie: Fast vier von zehn frei handelbaren Klasse-A-Aktien sind leerverkauft (Zahlen im Abschnitt zum Anlass dieser Analyse). Für dich heißt das: heftige Schwankungen. Gute wie schlechte Nachrichten können den Kurs wegen der vielen Leerverkäufe kurzfristig stark in beide Richtungen bewegen — das hat wenig mit dem Geschäft selbst zu tun.
Ein menschliches Fazit
Zurück zum Anker vom Anfang, den 24,23 Dollar vom Dezember 2024. Seither hat sich bei SoundHound vieles verändert: Der Umsatz hat sich verdoppelt, mit Interactions und LivePerson kamen zwei weitere Firmen dazu, und die Zahl der Aktien ist bis Ende August 2026 um rund 13 Prozent gestiegen, mit LivePerson rechnerisch um knapp ein Viertel. Wer die alte Zahl im Kopf hat, vergleicht den heutigen Kurs mit einem Unternehmen, das es so nicht mehr gibt. SoundHound ist heute größer, breiter aufgestellt und ohne Finanzschulden aus den LivePerson-Anleihen, aber auch stärker verwässert, stärker von Zukäufen geprägt und mit internen Kontrollen über die Finanzberichterstattung, die das Unternehmen selbst seit Ende 2023 als nicht wirksam einstuft.
Die nächsten Wegmarken sind der Quartalsbericht zum 30. September 2026, der erstmals knapp einen Monat mit LivePerson enthält, und die angekündigte neue Prognose für das gemeinsame Unternehmen. Dann zeigt sich, ob aus dem gekauften Umsatz ein Geschäft wird, das sein Geld selbst verdient. Wegen der vielen Leerverkäufe kann der Kurs dabei heftig springen. Wenn dich das nächste Mal ein alter Höchstkurs anlacht, frag dich zuerst: Ist das noch dieselbe Firma — und wie viele Aktien teilen sich heute den Kuchen? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- SoundHound AI, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 10. August 2026) — jüngster Periodenbericht
- SoundHound AI, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (11. Mai 2026)
- SoundHound AI, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 2. März 2026), 10-K für 2024 (11. März 2025), 10-K für 2023 (1. März 2024) und 10-K für 2022 (28. März 2023)
- Pflichtmeldungen (8-K): 04.09.2026 (Abschluss LivePerson, Anleihentilgung, neuer CFO), 02.09.2026 (Umtauschverhältnis), 05.08.2026 (Ergebnis Q2 2026 und Prognose, Item 2.02), 13.07.2026 (Pro-forma-Zahlen), 27.05.2026 (ATM-Programm, Hauptversammlung, Zahlen LivePerson Q1 2026), 21.04.2026 (Fusionsvertrag), 18.03.2026 (Wechsel im Finanzressort)
- SoundHound AI, Inc. — Prospektergänzung 424B7 vom 04.09.2026 (Weiterverkauf der 36,9 Millionen Aktien, Aktienzahl zum 31.08.2026, Schlusskurs vom 31.08.2026) und Prospekt 424B3 vom 09.07.2026 (Aktienzahl LivePerson)
- SoundHound AI, Inc. — SEC-Quartalsbericht 10-Q zum 30.09.2023 (15. November 2023) — erste Meldung nicht wirksamer Kontrollen
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse bis 15. Oktober 2026, Analystenschätzungen und Leerverkaufsdaten abgerufen am 16. Oktober 2026), abgeglichen mit den SEC-Berichten.
- Reddit-Erwähnungen: Momentaufnahme des hauseigenen Aktien-Scanners auf Basis von ApeWisdom (abgerufen am 16. Oktober 2026); keine SEC- oder Kursquelle.
- Studie zum Anker-Effekt: Amos Tversky, Daniel Kahneman, „Judgment under Uncertainty: Heuristics and Biases“, Science, Band 185, 1974.
Datenstand: Unternehmenszahlen zum 31. Dezember 2025 beziehungsweise zum 30. Juni 2026 (jüngster Periodenbericht vom 10. August 2026); alle Einreichungen bei der SEC bis zum 17. Oktober 2026 gesichtet. Der Quartalsbericht zum 30. September 2026 lag bei Redaktionsschluss noch nicht vor. Börsenwert, Aktienzahl nach LivePerson, Betriebsergebnis ohne Earn-out-Neubewertung und Wachstum ohne Interactions sind unsere Überschlagsrechnungen und als solche benannt. Die Kennzahlen-Kacheln dieser Seite zeigen den jeweils aktuellen Datenbankstand und können von den hier verwendeten Werten abweichen.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 21,2 | 31,1 | 45,9 | 84,7 | 168,9 |
| Betriebsergebnis (EBIT) | -65,3 | -105,7 | -68,6 | -341,4 | -23,3 |
| Nettogewinn | -79,5 | -116,7 | -88,9 | -350,7 | -14,0 |
| Nettomarge | -375,2 % | -374,9 % | -193,9 % | -414,1 % | -8,3 % |
| Gewinn je Aktie | -0,40 $ | -0,74 $ | -0,39 $ | -1,04 $ | -0,03 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum positiv
- Umsatz 2025 168,9 Mio. $ (+99 %), Q2 2026 61,9 Mio. $ (+45 %); Prognose 2026 ohne LivePerson 230–260 Mio. $ (05.08.2026).
- Herkunft des Wachstums negativ
- Laut 10-K 2025 trieben Zukäufe den Anstieg der Abo-Umsätze um 77,2 Mio. $; Interactions stand im 1. Hj. 2026 für rund 26 % des Umsatzes.
- Profitabilität negativ
- Betriebsergebnis ohne Earn-out-Neubewertung 2025 −186,4 Mio. $ (eigene Rechnung); operativer Cashflow 2025 −98,2 Mio. $, 1. Hj. 2026 −60,0 Mio. $.
- Bilanz positiv
- Kasse 202,8 Mio. $ ohne Finanzschulden (30.06.2026); die LivePerson-Anleihen wurden beim Abschluss am 04.09.2026 vor allem mit Aktien getilgt.
- Verwässerung negativ
- Aktien A+B von 200,0 Mio. (31.12.2022) auf 444,1 Mio. (31.08.2026), nach LivePerson rechnerisch rund 486 Mio.; ATM-Programm bis 300 Mio. $ seit 11.05.2026.
- Berichtsqualität negativ
- Interne Kontrollen seit dem 31.12.2023 als nicht wirksam eingestuft, Offenlegungskontrollen auch zum 30.06.2026; Aktionärsklage seit März 2025, Antrag auf Klageabweisung am 19.05.2026 teilweise abgelehnt (keine Zulassung als Sammelklage).
SoundHound AI wächst schnell und hatte zum 30. Juni 2026, vor LivePerson, gut 200 Millionen Dollar Kasse und keine Finanzschulden. Das Wachstum ist aber überwiegend zugekauft und mit Aktien bezahlt, die Verluste aus dem laufenden Geschäft steigen ohne Buchungseffekte weiter, und mit LivePerson kommt ein schrumpfendes Unternehmen hinzu, das 2025 mehr umsetzte als SoundHound selbst. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft grundsätzlich funktioniert, aber die entscheidende operative Frage offen ist: ob aus dem zugekauften Umsatz ein Unternehmen wird, das sein Geld selbst verdient. Ohne Buchungseffekte wachsen die Betriebsverluste mit dem Umsatz, das laufende Geschäft verbraucht Geld, und die Integration von LivePerson ist die bisher größte. Ein Substanzrisiko im Sinne von Rot liegt nicht vor: Mit 202,8 Millionen Dollar Kasse und ohne Finanzschulden (30.06.2026, SoundHound allein vor LivePerson) reicht das Geld beim Abfluss des zweiten Quartals 2026 rechnerisch für rund sechs Quartale; wie viel Geld das gemeinsame Unternehmen verbraucht, zeigt erst der nächste Quartalsbericht. Einen Hinweis auf Zweifel an der Fortführung gibt es nicht. Die nicht wirksamen Kontrollen und die starke Verwässerung sind ernste Punkte, aber kein Bilanzbruch.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Namensgeschichte: Archimedes Tech SPAC Partners Co. (SPAC, bei der SEC bis 02.05.2022 unter diesem Namen) → SoundHound AI, Inc. nach der Fusion mit der SoundHound Inc. am 26.04.2022; dieselbe CIK 0001840856.
- Andere Börsenwert-Angaben zählen teils nur die 411,6 Mio. Klasse-A-Aktien vom 31.08.2026. Unsere Schätzung (rund 486 Mio. Aktien) rechnet die 36,9 Mio. Aktien für die LivePerson-Gläubiger, überschlägig 4 bis 6 Mio. Aktien für die LivePerson-Aktionäre und 32,5 Mio. Klasse-B-Aktien hinzu.
- Ausgewertet: 10-K 2025, 2024, 2023 und 2022, 10-Q zum 30.06.2026, 31.03.2026 und 30.09.2023, alle Einreichungen bis 17.10.2026. Der Quartalsbericht zum 30.09.2026 lag bei Redaktionsschluss noch nicht vor.
Aktien-Wächter
Diese Analyse ist Stand 17. Oktober 2026. Was sich seitdem bei SOUN geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu SoundHound AI Inc (SOUN) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
SoundHound AI (Nasdaq: SOUN) aus Santa Clara, Kalifornien, entwickelt Sprach-KI für Unternehmen: Sprachsteuerung für Autos und Geräte, automatische Telefon- und Bestellannahme für Restaurants und KI-Agenten für den Kundenservice. Der Umsatz lag 2025 bei 168,9 Millionen US-Dollar. Seit dem 4. September 2026 gehört auch der Chat-Kundenservice-Anbieter LivePerson dazu.
Über eine Mantelgesellschaft (SPAC): Archimedes Tech SPAC Partners Co. verschmolz am 26. April 2022 mit SoundHound, seit dem 28. April 2022 handelt die Aktie an der Nasdaq als SOUN. Nach den Rückgaben der SPAC-Aktionäre kamen aus dem Treuhandkonto nur 5,4 Millionen Dollar an; 113,0 Millionen brachten Großinvestoren über eine begleitende Kapitalerhöhung.
Überwiegend Aktien. Die Gläubiger von LivePerson erhielten am 4. September 2026 zusammen 36,9 Millionen SoundHound-Aktien und rund 5,8 Millionen US-Dollar in bar, die LivePerson-Aktionäre 0,4673 SoundHound-Aktien je Aktie. Laut Pro-forma-Rechnung vom 13. Juli 2026 entsprach das zusammen einem Nennwert von rund 304 Millionen Dollar, ganz überwiegend in Aktien; die 42,8 Millionen für die LivePerson-Aktionäre flossen teils in bar. Den geschätzten Kaufpreis setzt dieselbe Rechnung mit dem Kurs vom 25. Juni 2026 (6,21 Dollar) bei 271,8 Millionen Dollar an. LivePerson setzte 2025 243,7 Millionen Dollar um, rechnerisch rund 1,25 Dollar Nennwert je Dollar Umsatz.
Nein. 2025 lag der Nettoverlust zwar nur bei 14,0 Millionen US-Dollar, darin steckt aber ein Buchertrag von 163,1 Millionen aus der Neubewertung von Earn-out-Verpflichtungen. Ohne ihn lag das Betriebsergebnis bei rund minus 186 Millionen. Das laufende Geschäft verbrauchte 2025 98,2 Millionen und im ersten Halbjahr 2026 60,0 Millionen Dollar.
Zum 30. Juni 2026 hatte SoundHound 202,8 Millionen US-Dollar Kasse und keine Finanzschulden. Im zweiten Quartal 2026 flossen aus dem laufenden Geschäft rund 33,7 Millionen ab. Zusätzlich darf SoundHound seit dem 11. Mai 2026 über ein Aktienverkaufsprogramm (ATM) neue Aktien für bis zu 300 Millionen Dollar an der Börse verkaufen.
Die Zahl der Aktien der Klassen A und B stieg von 200,0 Millionen Ende 2022 auf 444,1 Millionen am 31. August 2026. Mit den Aktien für die LivePerson-Gläubiger und -Aktionäre sind es rechnerisch rund 486 Millionen, fast zweieinhalbmal so viele. Hinzu kommen mögliche Earn-out-Aktien und das ATM-Programm über bis zu 300 Millionen Dollar.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.