PagerDuty: Der Kurs schlägt an, der Umsatz nicht — und der Rekordgewinn ist fast nur Steuer
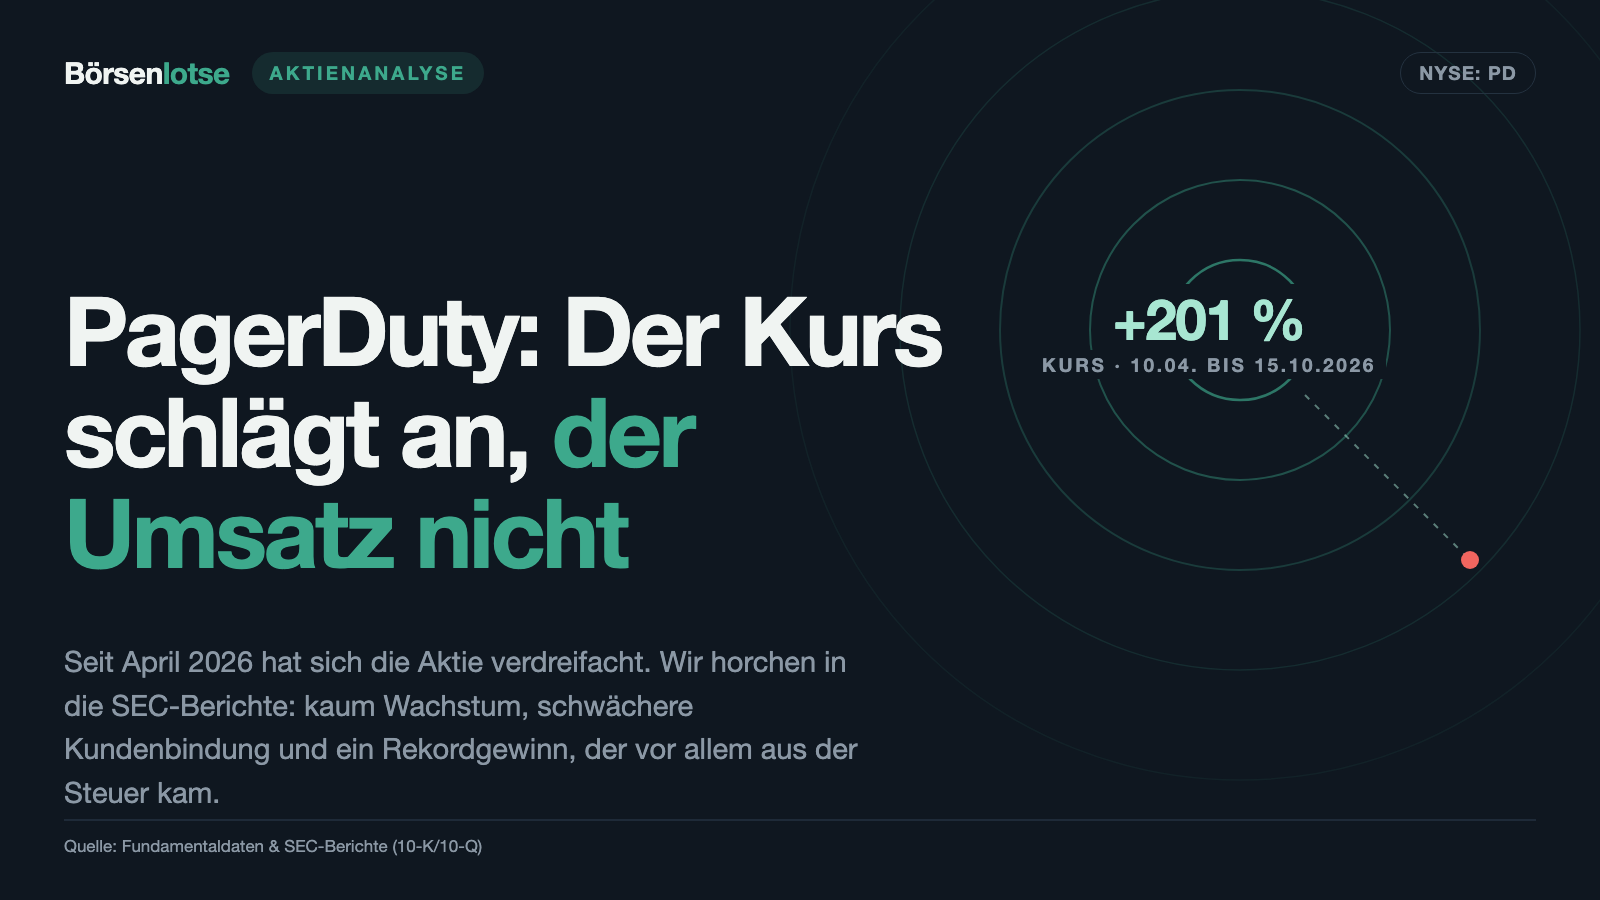
Vom Schlusskurs-Tief bei 5,73 US-Dollar im April 2026 auf 17,25 US-Dollar Mitte Oktober: Die Aktie des Störungsmelders PagerDuty hat sich verdreifacht. Doch der Umsatz wächst kaum, und vom Rekordgewinn des Geschäftsjahres 2026 über 174 Millionen US-Dollar stammten 169 Millionen aus einem Steuerertrag.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 15. Oktober 2026
- Schlusskurs
- 17,25 $ +3,67 %
- Marktkapitalisierung
- 1,3 Mrd. $
- KGV
- 8,5
- Wachstums-Score
- 6/10
- AAQS
- 4/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 5,70 $ bis 16,70 $ · Letzter Kurs: 17,25 $ (Stand: 15. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Entwarnungs-Falle: Wenn der Kurs Ruhe meldet
Es gibt eine Anleger-Falle, die sich wie Erleichterung anfühlt: die Entwarnungs-Falle. Eine Aktie stürzt ab, alle reden von Problemen — und dann dreht der Kurs und steigt und steigt. Dein Kopf hört darin eine Sirene, die verstummt: Gefahr vorbei, die Probleme sind gelöst. Was du dabei übersiehst: Ein Kurs ist kein Messgerät für ein Geschäft. Er zeigt, wie Anleger gerade fühlen, nicht, was in den Büchern steht. Die Sirene kann leiser geworden sein, während das Feuer noch brennt — oder wirklich aus sein. Herausfinden kannst du das nur, wenn du nachsiehst.
PagerDuty ist dafür ein passendes Lehrstück, denn das Unternehmen verkauft genau das: Alarme. Am 10. April 2026 fiel die Aktie im Handelsverlauf auf 5,70 US-Dollar, ihr Tief der zwölf Monate bis Mitte Oktober 2026, und schloss bei 5,73 US-Dollar (Fundamentaldaten). Danach drehte sie: Am 15. Oktober 2026 schloss sie bei 17,25 US-Dollar, rund 201 Prozent über dem Tief. Das zentrale Spannungsfeld dieser Analyse ist damit benannt: Der Kurs hat sich verdreifacht — der Umsatz ist im selben Zeitraum kaum gewachsen, und die Bestandskunden geben weniger aus. Was sich wirklich verbessert hat, sind Kosten, Kasse und Aktienzahl. Wir lesen gemeinsam nach, was in den Berichten an die US-Börsenaufsicht SEC steht. Keine Empfehlung, keine Prognose — nur die Papiere.
Die Firmengeschichte für Anleger
-
2019
Börsengang an der NYSE
PagerDuty geht im April 2019 an die New York Stock Exchange. Es folgen Jahre mit starkem Umsatzwachstum, aber operativen Verlusten — im Geschäftsjahr 2023 noch 129,4 Mio. US-Dollar.
-
2023
Wandelanleihe über 402,5 Mio. US-Dollar
Im Oktober 2023 gibt PagerDuty eine Wandelanleihe mit 1,5 Prozent Zins aus, fällig am 15.10.2028. Sie ist bis heute die einzige große Finanzschuld und durch die Liquidität gedeckt.
-
2025
Erster operativer Gewinn und Steuergutschrift
Im Quartal bis 31.10.2025 verbucht PagerDuty 149,7 Mio. US-Dollar Steuergutschrift; das Geschäftsjahr 2026 schließt operativ mit +5,8 Mio. Die Netto-Umsatzbindung liegt zum 31.10.2025 noch bei 100 Prozent und zum 31.01.2026 bei 98 Prozent.
-
2026
Chefwechsel, Stellenabbau, Kursverdreifachung
Rückkäufe überwiegend zu 7,40 US-Dollar, neuer CEO im Mai, neuer Finanzchef im Juni, 15 Prozent Stellenabbau im August. Die Aktie steigt vom 10.04. bis 15.10.2026 von 5,73 auf 17,25 US-Dollar.
Was PagerDuty eigentlich macht
PagerDuty, Inc. aus San Francisco wurde 2009 gegründet und verkauft Software, die Unternehmen bei IT-Störungen weckt. Fällt bei einem Onlinehändler der Bezahlvorgang aus oder antwortet eine App nicht mehr, sammelt PagerDuty die Warnsignale aus über 750 angeschlossenen Überwachungs- und Entwicklungswerkzeugen, sortiert sie, alarmiert den zuständigen Bereitschaftsdienst — per App, Anruf oder Nachricht — und führt das Team durch die Behebung. Der Name kommt vom „Pager“, dem Funkmelder, mit dem früher Ärzte und Techniker im Bereitschaftsdienst geweckt wurden. Ein Alltagsbild: PagerDuty ist die Feuermelder-Zentrale für die digitale Infrastruktur großer Firmen.
Geld verdient PagerDuty mit Abonnements, die meist ein Jahr laufen und im Voraus bezahlt werden; abgerechnet wird bisher vor allem je Nutzer, zunehmend auch nach Verbrauch. Zum 31. Juli 2026 zahlten 15.506 Kunden, 884 davon mehr als 100.000 US-Dollar im Jahr. Laut Unternehmen nutzen rund zwei Drittel der 100 größten US-Konzerne die Plattform. Die größere Zahl von „mehr als 35.000“, die PagerDuty in Pressemitteilungen nennt, zählt zahlende und kostenlose Kunden zusammen. So steht es in der Ergebnismitteilung zum vierten Quartal des Geschäftsjahres 2026: „Free and paid customers totaled more than 35,000 as of January 31, 2026“ — übersetzt: Kostenlose und zahlende Kunden zusammen waren es zum 31. Januar 2026 mehr als 35.000 (Anlage 99.1 zum 8-K vom 12. März 2026). Ende Januar 2026 beschäftigte PagerDuty 1.155 Menschen, rund die Hälfte davon außerhalb der USA.
Wichtig für jede Zahl in dieser Analyse: Das Geschäftsjahr von PagerDuty endet am 31. Januar. Das „Geschäftsjahr 2026“ lief vom 1. Februar 2025 bis zum 31. Januar 2026 und deckt damit im Wesentlichen das Kalenderjahr 2025 ab. Das laufende Geschäftsjahr 2027 endet am 31. Januar 2027; sein zweites Quartal endete am 31. Juli 2026.
Und künstliche Intelligenz? Die steht im Zentrum der Verkaufsgeschichte. PagerDuty verkauft unter dem Namen „PagerDuty Advance“ KI-Funktionen und mehrere sogenannte Agenten — Programme, die Störungen zusammenfassen, Ursachen eingrenzen und mit Freigabe selbst Reparaturschritte ausführen sollen. Der Geschäftsbericht sagt es ohne Umschweife:
„PagerDuty sells an operations management platform powered by AI and automation.“
Übersetzung: „PagerDuty verkauft eine Plattform für das Betriebsmanagement, die von KI und Automatisierung angetrieben wird.“
— PagerDuty, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1 (Geschäft)
Wie viel Umsatz die KI-Funktionen bringen, weisen die Berichte nicht gesondert aus. Und KI hat bei PagerDuty eine zweite Seite, zu der wir in den unbequemen Wahrheiten kommen.
Wie die Aktie auf unseren Tisch kam
PagerDuty kam im Oktober 2026 auf unsere Rechercheliste — wegen eines Kursverlaufs, der auffällt. Der größte Tagessprung seit dem Tief im April folgte auf einen Berichtstag: Am 28. Mai 2026 legte PagerDuty die Zahlen zum ersten Quartal des Geschäftsjahres 2027 vor; die Aktie schloss an dem Tag bei 7,44 US-Dollar und am Folgetag bei 9,95 US-Dollar, rund 34 Prozent höher. Die nächstgrößten Sprünge kamen ohne Bericht: am 24. April 2026 rund 16 Prozent (von 6,16 auf 7,13 US-Dollar) und am 1. Mai 2026 rund 11 Prozent (von 6,65 auf 7,35 US-Dollar). Nach den Zahlen zum zweiten Quartal samt Stellenabbau am 27. August 2026 legte die Aktie am Folgetag rund 9,5 Prozent zu, von 12,63 auf 13,83 US-Dollar (alle Werte Schlusskurse, Fundamentaldaten). Gründe für Kursbewegungen nennen die Berichte nicht — zeitlich fällt der Anstieg mit dem Chefwechsel im Mai, besseren Gewinnmargen und dem Aktienrückkauf zusammen.
Der Satz für den Rest dieser Analyse: Bei PagerDuty ist die Entwarnung im Kurs schon da — in den Umsatzzahlen noch nicht.
Die Zahlen über die Jahre — ehrlich gewürdigt
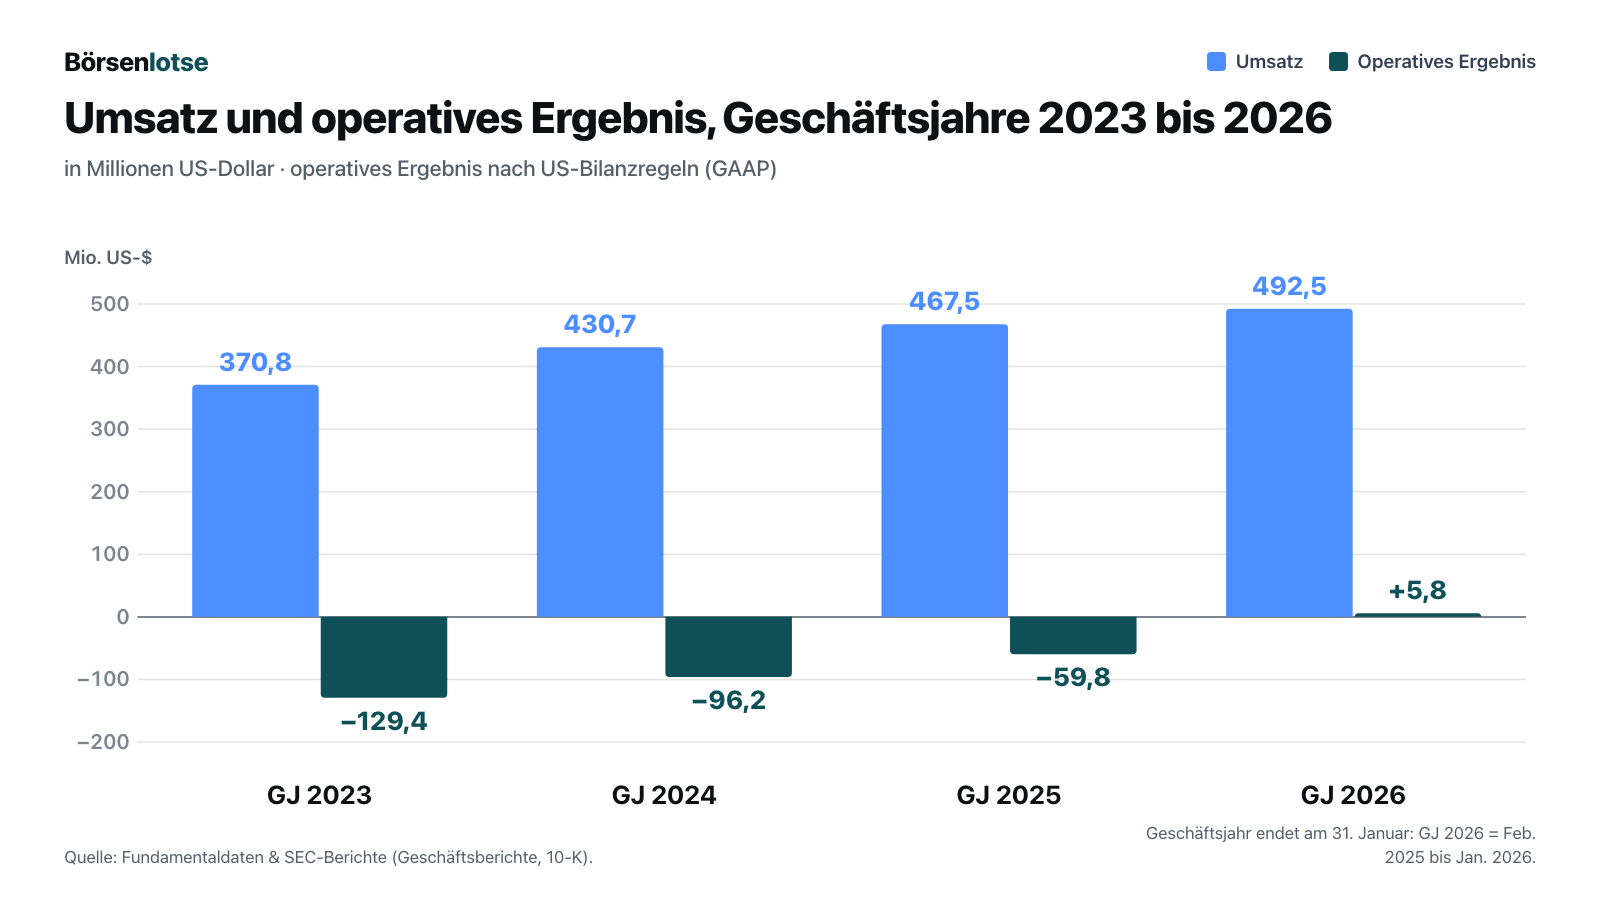
Zuerst das, was wirklich beeindruckt. PagerDuty hat innerhalb von drei Geschäftsjahren aus einem tiefroten Betrieb einen profitablen gemacht. Das operative Ergebnis nach US-Bilanzregeln (GAAP) lag im Geschäftsjahr 2023 noch bei minus 129,4 Millionen US-Dollar, im Geschäftsjahr 2026 erstmals bei plus 5,8 Millionen. Im zweiten Quartal des Geschäftsjahres 2027 stieg es auf 10,2 Millionen (Vorjahresquartal: 3,6 Millionen). Der Hebel war die Kostenseite: Vertrieb und Marketing kosteten im ersten Halbjahr des Geschäftsjahres 2027 77,9 Millionen statt 94,5 Millionen ein Jahr zuvor. Die Bruttomarge, also was vom Umsatz nach den direkten Kosten für Rechenzentren und Kundenbetreuung übrig bleibt, lag im Geschäftsjahr 2026 bei 84,9 Prozent: Von jedem Umsatz-Dollar blieben nach den direkten Kosten rund 85 Cent.
Auch die Kasse hat sich gedreht. Der freie Mittelzufluss — das Geld, das nach den Investitionen übrig bleibt — stieg von 64,4 Millionen US-Dollar im Geschäftsjahr 2024 auf 108,4 Millionen im Geschäftsjahr 2025, ging im Geschäftsjahr 2026 um rund 5 Prozent auf 102,7 Millionen zurück und lag in den zwölf Monaten bis 31. Juli 2026 bei 117,5 Millionen (Zwölf-Monats-Wert: eigene Rechnung aus den Berichten). Bei der Vorlage der Quartalszahlen schrieb der CEO:
„We delivered revenue above the high end of our guidance range, crossed $500 million in ARR, and generated $33 million in free cash flow this quarter, providing encouraging signals that our strategy is gaining traction.“
Übersetzung: „Wir haben einen Umsatz über dem oberen Ende unserer Prognosespanne erzielt, die Marke von 500 Millionen Dollar bei den wiederkehrenden Jahresumsätzen überschritten und in diesem Quartal 33 Millionen Dollar freien Mittelzufluss erwirtschaftet — ermutigende Signale, dass unsere Strategie greift.“
— John DiLullo, CEO, Ergebnismitteilung zum zweiten Quartal des Geschäftsjahres 2027, Anlage 99.1 zum 8-K vom 27. August 2026
Die Kehrseite zeigt dieselbe Grafik: Das Wachstum ist jedes Jahr kleiner geworden. Im Geschäftsjahr 2023 wuchs der Umsatz noch um 31,8 Prozent, dann um 16,2, um 8,5 und im Geschäftsjahr 2026 um 5,4 Prozent. Im zweiten Quartal des Geschäftsjahres 2027 waren es noch 0,8 Prozent (124,4 nach 123,4 Millionen). Für das ganze Geschäftsjahr 2027 erwartet PagerDuty 491,5 bis 496,5 Millionen — in der Mitte der Spanne ein Plus von 0,3 Prozent. Merke dir das Bild: PagerDuty ist profitabel geworden, indem es gespart hat — nicht, indem es gewachsen ist.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Bestandskunden geben weniger aus
Für ein Abo-Unternehmen gibt es kaum eine wichtigere Zahl als die Netto-Umsatzbindung (im Bericht „dollar-based net retention rate“). Sie misst, wie viel alle Kunden von vor zwölf Monaten heute zusammen zahlen — Aufstockungen eingerechnet, Kündigungen und Herabstufungen abgezogen. Ein Alltagsbild: Stell dir vor, du betreibst ein Fitnessstudio und zählst nur die Mitglieder vom Vorjahr. Zahlen sie heute zusammen mehr, weil viele Zusatzkurse gebucht haben, liegt die Zahl über 100. Zahlen sie weniger, liegt sie darunter — und du musst neue Mitglieder gewinnen, nur um stehen zu bleiben.
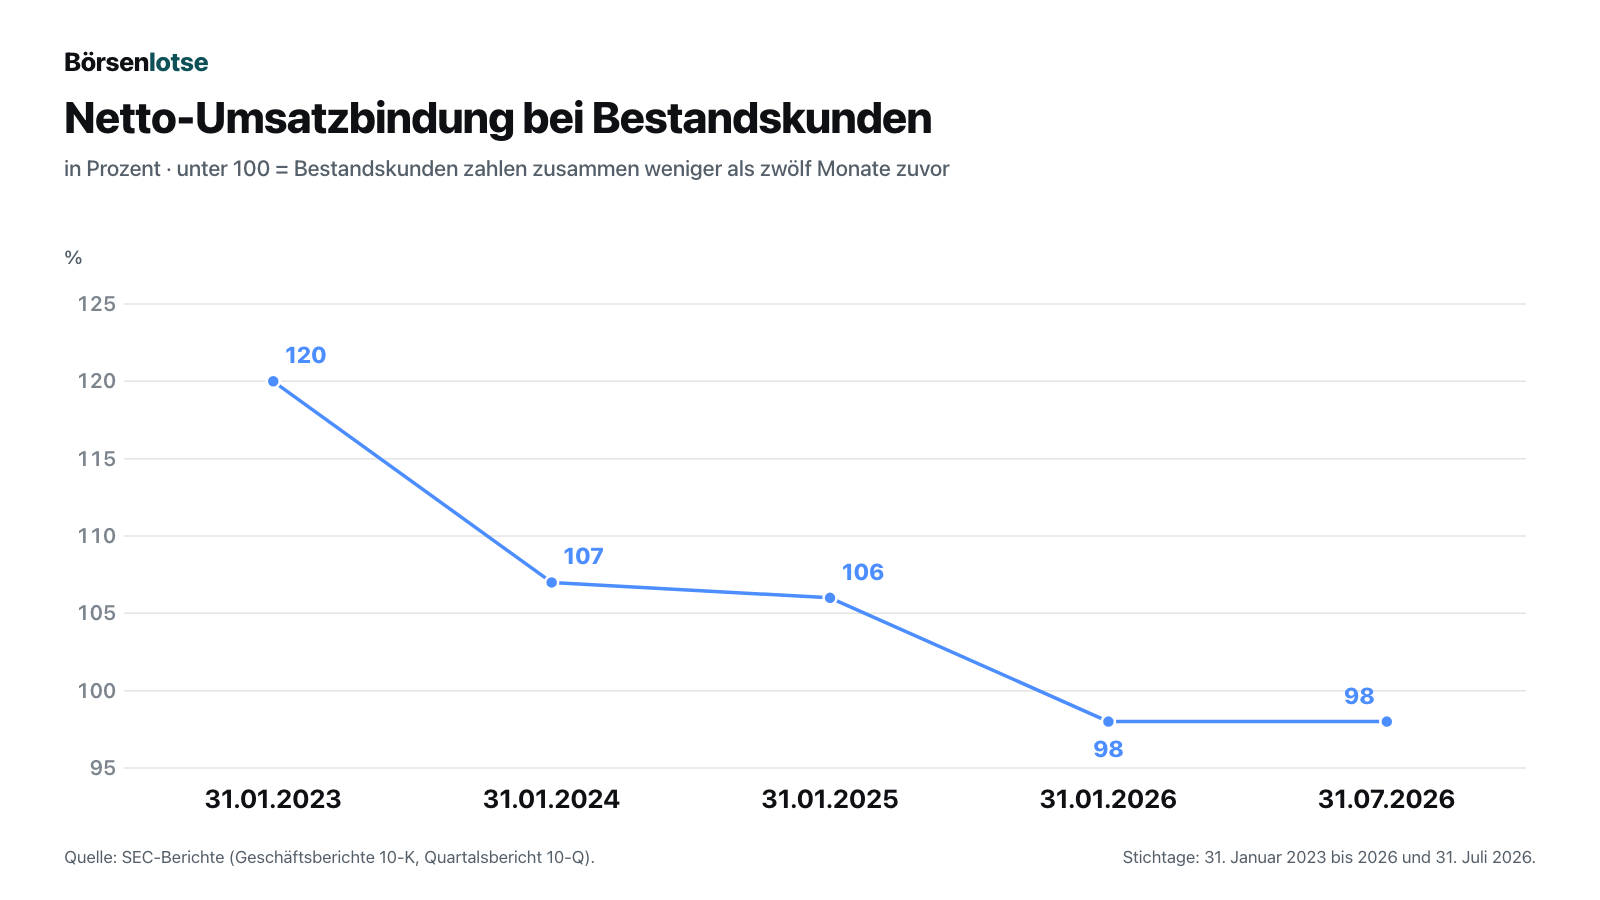
Bei PagerDuty fiel die Kennzahl von 120 Prozent (31. Januar 2023) auf 98 Prozent (31. Januar 2026); zum 31. Oktober 2025 hatte sie noch bei 100 Prozent gelegen. Zum 30. April 2026 sank sie auf 97 Prozent, zum 31. Juli 2026 lag sie bei 98 Prozent — ein Jahr zuvor waren es noch 102. Die wiederkehrenden Jahresumsätze aller laufenden Verträge (ARR) stiegen in diesen zwölf Monaten nur von 498,9 auf 501,4 Millionen US-Dollar. Das ist die eigentliche Erklärung für das stehende Wachstum: Neukunden gleichen gerade aus, was Bestandskunden weniger zahlen. Für das dritte Quartal erwartet PagerDuty 123 bis 125 Millionen Umsatz — nach 124,5 Millionen im Vorjahresquartal, also zwischen minus 1,2 und plus 0,4 Prozent.
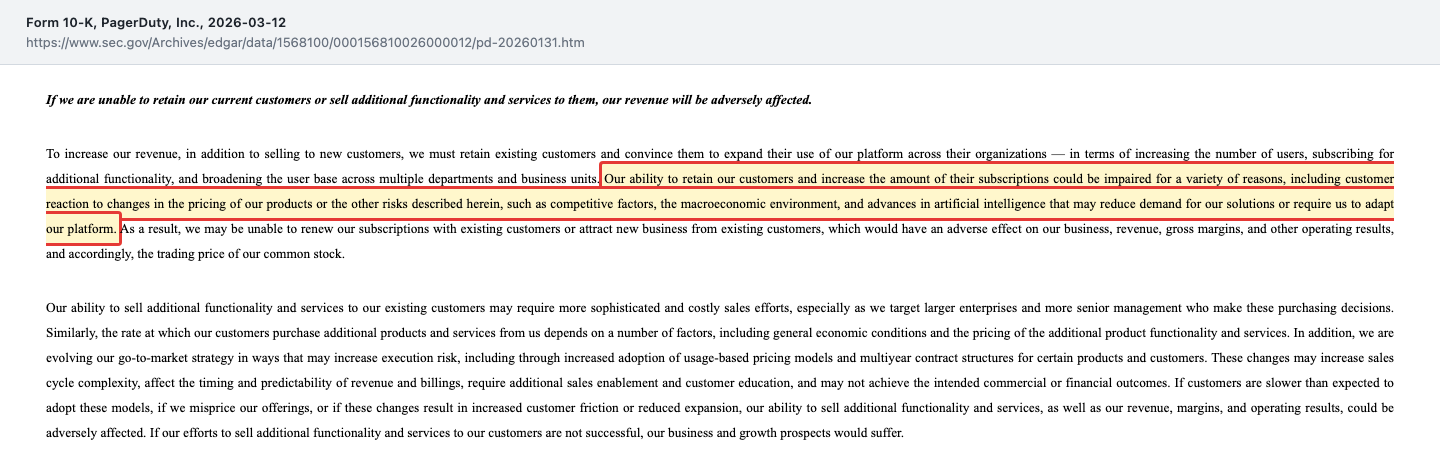
Warum zahlen Bestandskunden weniger? Einen Grund nennt der Geschäftsbericht selbst, und er hat mit genau der KI zu tun, die PagerDuty verkauft. Wenn Firmen mit KI weniger Menschen in Bereitschaft brauchen, brauchen sie auch weniger Nutzerlizenzen:
„Our ability to retain our customers and increase the amount of their subscriptions could be impaired for a variety of reasons, including customer reaction to changes in the pricing of our products or the other risks described herein, such as competitive factors, the macroeconomic environment, and advances in artificial intelligence that may reduce demand for our solutions or require us to adapt our platform.“
Übersetzung: „Unsere Fähigkeit, Kunden zu halten und den Umfang ihrer Abonnements zu steigern, könnte aus verschiedenen Gründen beeinträchtigt werden, darunter die Reaktion der Kunden auf Preisänderungen unserer Produkte oder die anderen hier beschriebenen Risiken wie Wettbewerb, das gesamtwirtschaftliche Umfeld und Fortschritte bei der künstlichen Intelligenz, die die Nachfrage nach unseren Lösungen verringern oder uns zwingen könnten, unsere Plattform anzupassen.“
— PagerDuty, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1A (Risikofaktoren)
PagerDuty reagiert mit einem neuen Preismodell: Laut Quartalsbericht stellt das Unternehmen von Einjahresverträgen je Nutzer auf mehrjährige Verträge mit Verbrauchsguthaben um, die Menschen und KI-Agenten gleichermaßen abrechnen. Ob das die Kennzahl wieder über 100 hebt, ist offen. Merke dir: Ein Abo-Geschäft, dessen Bestandskunden weniger zahlen, läuft auf einem Laufband, das rückwärts dreht.
Unbequeme Wahrheit Nr. 2: Der Rekordgewinn ist vor allem ein Steuereffekt
Wer PagerDuty im Screener aufruft, sieht ein Kurs-Gewinn-Verhältnis von rund 8,5 (Fundamentaldaten, Datenstand 16. Oktober 2026) — für ein Softwareunternehmen ein auffällig niedriger Wert. Die Erklärung steht im Geschäftsbericht. Im Geschäftsjahr 2026 wies PagerDuty einen Nettogewinn für die Aktionäre von 173,9 Millionen US-Dollar aus, bei einem operativen Ergebnis von nur 5,8 Millionen. Der Unterschied ist eine Steuergutschrift — genauer: ein Steuerertrag aus aktivierten Verlustvorträgen. Das ist eine Buchung, keine Zahlung; vom Finanzamt floss kein Geld:
„Based on all available positive and negative evidence, including the amount of our taxable income in recent years which is objective and verifiable, and taking into account anticipated future taxable earnings, we concluded that it is more likely than not that our U.S. federal and certain state deferred tax assets will be realizable which resulted in an income tax benefit of $169.2 million.“
Übersetzung: „Auf Grundlage aller verfügbaren positiven und negativen Hinweise, einschließlich der Höhe unseres zu versteuernden Einkommens in den vergangenen Jahren, die objektiv und überprüfbar ist, und unter Berücksichtigung der erwarteten künftigen steuerpflichtigen Erträge sind wir zu dem Schluss gekommen, dass unsere latenten Steueransprüche auf US-Bundes- und bestimmter Bundesstaatenebene mit überwiegender Wahrscheinlichkeit nutzbar sind, was zu einer Steuergutschrift von 169,2 Millionen US-Dollar führte.“
— PagerDuty, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 7 (Ertragsteuern)
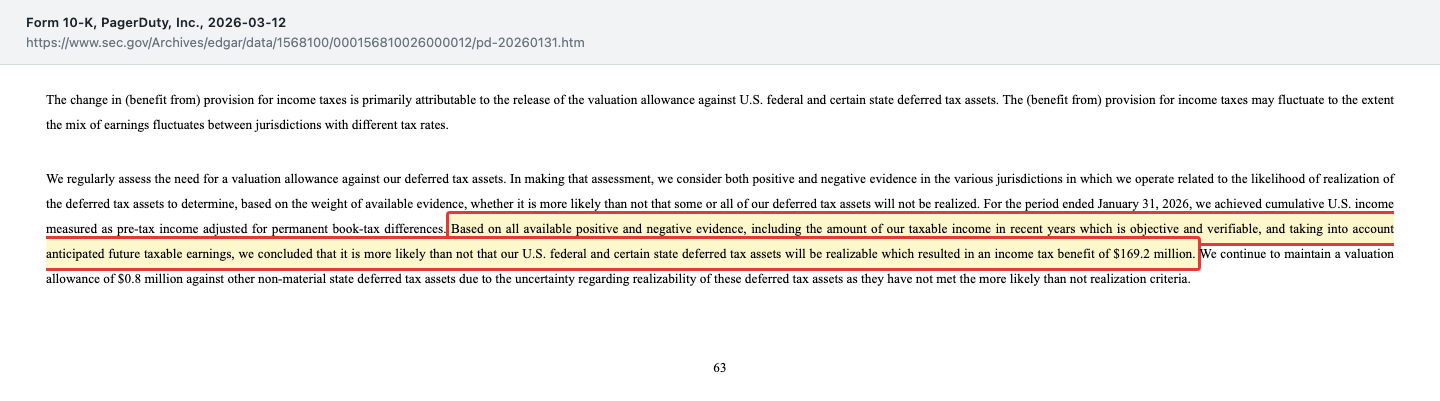
Übersetzt: PagerDuty hat über die Verlustjahre Steuervorteile angesammelt — Verluste, die sich später mit Gewinnen verrechnen lassen. Solange unklar war, ob je Gewinne kommen, standen sie mit null in den Büchern. Seit PagerDuty Gewinne schreibt, stehen sie als Vermögenswert in der Bilanz, und die Aufwertung lief als Gewinn durch die Ergebnisrechnung. Das ist korrekt gebucht und hat einen echten Wert: Künftige Gewinne werden für Jahre weniger Steuer kosten. Aber es ist einmalig. Der größte Teil der Gutschrift, 149,7 Millionen US-Dollar, fiel im Quartal bis 31. Oktober 2025 an. In den zwölf Monaten bis 31. Juli 2026 stammten damit rund 81 Prozent des Gewinns für die Aktionäre aus diesem einen Effekt (eigene Rechnung). Und noch etwas zeigt die Bilanz zum 31. Juli 2026: Die latenten Steueransprüche von 153,7 Millionen machen rund zwei Drittel des Eigenkapitals von 232,0 Millionen aus. Kurz gesagt: Das niedrige Kurs-Gewinn-Verhältnis ist ein Echo der Vergangenheit, kein Abbild des laufenden Geschäfts.
Unbequeme Wahrheit Nr. 3: Der Rückkauf kam zu niedrigen Kursen — und gleicht zum Teil nur Aktienvergütung aus
Was PagerDuty mit seiner Kasse gemacht hat, während die Aktie tief stand, steht im Quartalsbericht: Im ersten Halbjahr des Geschäftsjahres 2027 kaufte das Unternehmen in großem Umfang eigene Aktien zurück.
„During the six months ended July 31, 2026, we repurchased 8,532,838 shares of common stock through open market purchases at an average per share price of $7.40, completing the 2025 Share Repurchase Program, and retired 8,896,106 shares, which includes 363,268 which remained on the consolidated balance sheet as of January 31, 2026.“
Übersetzung: „In den sechs Monaten bis zum 31. Juli 2026 haben wir 8.532.838 Stammaktien über den Markt zu einem Durchschnittspreis von 7,40 US-Dollar je Aktie zurückgekauft, damit das Rückkaufprogramm 2025 abgeschlossen und 8.896.106 Aktien eingezogen, darunter 363.268, die zum 31. Januar 2026 noch in der Bilanz standen.“
— PagerDuty, Inc., SEC-Quartalsbericht 10-Q zum 31.07.2026, Item 2 (Liquidität, Aktienrückkäufe)
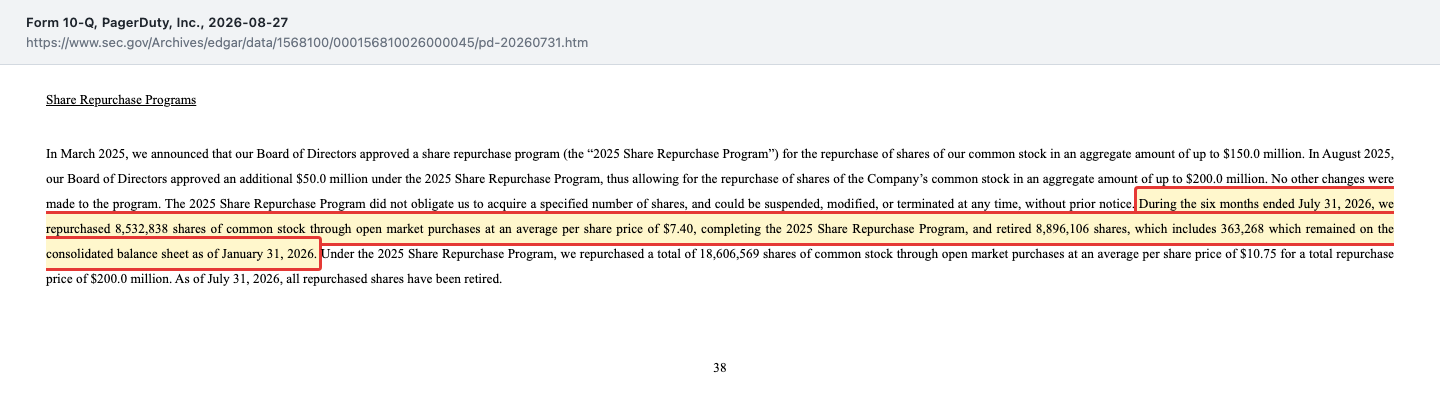
Das sind gut 63 Millionen US-Dollar für Aktien, die am 15. Oktober 2026 das 2,3-Fache wert waren. Über das ganze Programm 2025 hat PagerDuty 18,6 Millionen Aktien für 200,0 Millionen gekauft, im Schnitt zu 10,75 US-Dollar. Im Mai 2026 legte der Verwaltungsrat ein neues Programm über 100 Millionen auf; daraus kaufte PagerDuty im selben Halbjahr weitere 799.112 Aktien zu durchschnittlich 9,51 US-Dollar (rund 7,6 Millionen US-Dollar), zum 31. Juli 2026 waren noch 92,4 Millionen offen. Zusammen kaufte PagerDuty im ersten Halbjahr des Geschäftsjahres 2027 also rund 9,33 Millionen Aktien für rund 70,8 Millionen US-Dollar zurück (Summe: eigene Rechnung aus dem Quartalsbericht). Die Zahl der ausstehenden Aktien sank von 92,7 Millionen (31. Januar 2024) auf 78,6 Millionen (25. August 2026) — rund 15 Prozent weniger. Dein Stück vom Kuchen ist dadurch größer geworden.
Die unbequeme Hälfte: PagerDuty bezahlt seine Mitarbeiter zu einem großen Teil in Aktien. Diese aktienbasierte Vergütung lag im Geschäftsjahr 2024 bei 127,2 Millionen US-Dollar — mehr als der gesamte freie Mittelzufluss von 64,4 Millionen. Inzwischen ist sie gesunken, in den zwölf Monaten bis 31. Juli 2026 auf 80,5 Millionen. Ein Alltagsbild: Wer mit der einen Hand neue Aktien an Mitarbeiter verteilt und mit der anderen alte zurückkauft, schöpft einen Teil des Wassers nur wieder in denselben Eimer. Zieht man die Aktienvergütung vom freien Mittelzufluss ab, bleiben in den zwölf Monaten bis Ende Juli 2026 rund 37 Millionen US-Dollar (eigene Rechnung). Und die Rückkäufe werden teurer: Bei 17,25 US-Dollar bekommt PagerDuty für dasselbe Geld weniger als halb so viele Aktien wie zu 7,40.
Unbequeme Wahrheit Nr. 4: Neue Führung, weniger Personal
2026 hat PagerDuty seine Spitze ausgetauscht. Am 11. Mai 2026 wurde John DiLullo, zuvor Chef des Sicherheitsdienstleisters Deepwatch, neuer CEO; Jennifer Tejada, CEO seit 2016, wechselte als geschäftsführende Vorsitzende (Executive Chair) in den Verwaltungsrat. Am 22. Juni 2026 folgte Eric Prengel als Finanzchef auf Howard Wilson, ebenfalls seit 2016 im Amt. Schon am 28. April 2025 hatte PagerDuty mit dem damaligen Aktionär Scalar Gauge, einem Investmentfonds, eine Kooperationsvereinbarung geschlossen, die Donald J. Carty in den Verwaltungsrat brachte; im Gegenzug sagte Scalar Gauge unter anderem zu, stillzuhalten und mit dem Verwaltungsrat zu stimmen, laut 8-K vom 28. April 2025 bis 15 Tage vor Ablauf der Frist für Nominierungsvorschläge von Aktionären zur Hauptversammlung 2026. In der Proxy-Erklärung vom 4. Mai 2026 nennt PagerDuty Scalar Gauge einen „former stockholder“, also einen ehemaligen Aktionär; Carty war dort erneut für den Verwaltungsrat nominiert. Auf der Hauptversammlung am 18. Juni 2026 verweigerten rund 29 Prozent der abgegebenen Stimmen Jennifer Tejada die Zustimmung, bei Sarah Franklin ebenfalls rund 29 und bei William Losch rund 30 Prozent (Broker-Nichtstimmen nicht mitgezählt); gewählt wurden alle drei.
Am 26. August 2026 kündigte PagerDuty einen Stellenabbau an:
„The immediate impact is a reduction in the Company's current headcount of approximately 15%.“
Übersetzung: „Die unmittelbare Folge ist eine Verringerung der aktuellen Belegschaft des Unternehmens um rund 15 Prozent.“
— PagerDuty, Inc., SEC-Pflichtmitteilung 8-K vom 27. August 2026, Item 2.05 (Restrukturierung)
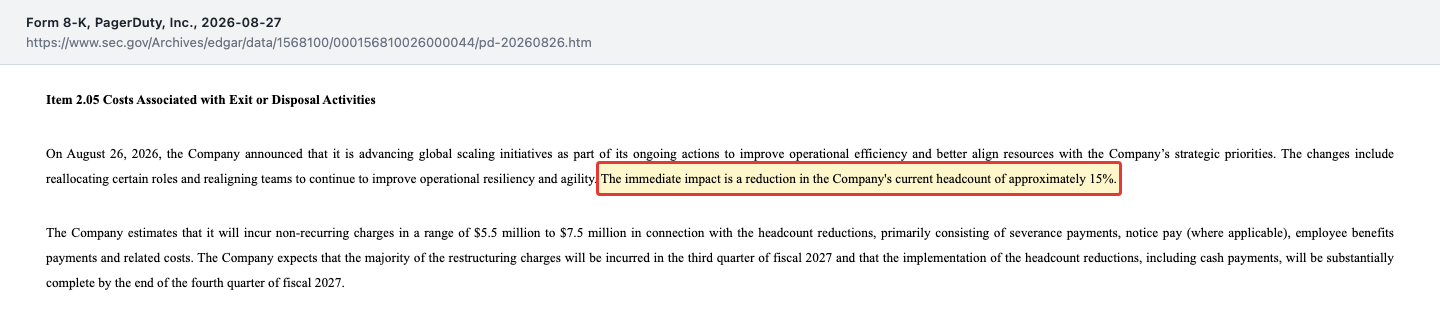
Für die Marge ist das gut: PagerDuty erwartet für das dritte Quartal eine bereinigte operative Marge (ohne Aktienvergütung und Sondereffekte) von 26,5 bis 27,5 Prozent, nach 23,7 Prozent im zweiten Quartal. Was der Abbau für das Wachstum bedeutet, ist offen: Welche Bereiche betroffen sind, schlüsselt die Meldung nicht auf; sie spricht von neu verteilten Rollen und neu ausgerichteten Teams. Und ein Detail aus den Insider-Meldungen (Form 4): Jennifer Tejada verkaufte im September 2026 insgesamt 115.000 Aktien zu rund 15 US-Dollar — 8.000 Aktien am 24. September und 107.000 Aktien am 30. September (Form 4, sec.gov), beide Male nach einem Handelsplan, den sie laut Meldung am 10. September 2025 festgelegt hatte (10b5-1-Plan). Ein vorab festgelegter Handelsplan heißt: Die Verkaufsregeln standen schon vor der Ausführung fest. Einen Rückschluss auf die Geschäftslage lassen die Meldungen allein nicht zu.
Eine zweite Spur in den Insider-Meldungen führt zum neuen CEO. Bei seinem Antritt sagte PagerDuty John DiLullo unter anderem zwei Aktienzusagen mit einem Zielwert von je 2,5 Millionen US-Dollar zu, die erst gewährt werden, wenn der durchschnittliche Aktienkurs über 60 Handelstage 10,00 bzw. 13,00 US-Dollar erreicht (8-K vom 11. Mai 2026). Beide Schwellen sind erreicht: Am 26. August 2026 und am 14. Oktober 2026 erhielt er jeweils 294.464 Aktienanrechte (Restricted Stock Units), je ein Viertel sofort unverfallbar, der Rest vierteljährlich über drei Jahre (Form 4, sec.gov; die zweite Meldung ging am 16. Oktober 2026 ein). Zusammen sind das 588.928 Anrechte, rund 0,75 Prozent der ausstehenden Aktien (eigene Rechnung). Das ist vertraglich so vereinbart und offengelegt. Es heißt aber: Der Kursanstieg wirkt unmittelbar auf die Vergütung des CEO — und auf die Zahl neuer Aktien, die die Rückkäufe zum Teil wieder ausgleichen.
Bewertung: drei Brillen, drei verschiedene Zahlen
Zum Schlusskurs vom 15. Oktober 2026 (17,25 US-Dollar) war PagerDuty an der Börse rund 1,36 Milliarden US-Dollar wert, gerechnet auf 78,6 Millionen Aktien (Stand 25. August 2026). Die Liquidität von 470,0 Millionen übersteigt die Wandelanleihe von 402,5 Millionen; der Unternehmenswert liegt damit bei rund 1,29 Milliarden. Gemessen am Umsatz der letzten zwölf Monate (494,7 Millionen) entspricht der Börsenwert dem rund 2,7-Fachen; auf Basis des Unternehmenswerts wäre es das rund 2,6-Fache. Die Kachel „Stand heute“ oben auf der Seite rechnet automatisch mit dem jeweils aktuellen Kurs und zeigt gerundete Werte; die Zahlen im Text beziehen sich dagegen fest auf den Schlusskurs vom 15. Oktober 2026.
Je nach Brille sieht die Aktie sehr verschieden aus. Mit der Screener-Brille, die die Steuergutschrift mitzählt, kostet sie das 8,5-Fache des Gewinns. Ohne die Gutschrift liegt das Kurs-Gewinn-Verhältnis nach unserer groben Rechnung bei rund 38. Dafür ziehen wir vom Gewinn der zwölf Monate bis 31. Juli 2026 (rund 185,5 Millionen) die 149,7 Millionen ab, die PagerDuty im Quartal der Auflösung (bis 31. Oktober 2025) als Steuerertrag auswies. Die 169,2 Millionen aus dem Geschäftsbericht sind der Bruttoeffekt der Auflösung; unterm Strich, nach dem laufenden Steueraufwand, verbuchte PagerDuty im Geschäftsjahr 2026 einen Steuerertrag von 152,5 Millionen, davon 150,7 Millionen in den ersten neun Monaten. Auf das Quartal bis 31. Januar 2026 entfielen damit netto nur rund 1,8 Millionen (eigene Rechnung). Weil dieser kleine Rest im Zwölf-Monats-Gewinn bleibt, ist 38 eher die Untergrenze; rechnet man ihn ebenfalls heraus, sind es rund 40. Mit der Kassen-Brille kostet sie, gemessen am Börsenwert, das 11,5-Fache des freien Mittelzuflusses der letzten zwölf Monate (117,5 Millionen). Zieht man die Aktienvergütung ab, wird daraus rund das 37-Fache. Welche dieser Zahlen das Geschäft besser beschreibt, hängt an einer einzigen Frage: Wächst PagerDuty wieder, oder bleibt es ein Unternehmen, das seinen Umsatz hält und seine Kosten senkt?
Wie schwer das Wiederwachstum wird, hängt auch am Wettbewerb. Einzelne Firmennamen nennt der Geschäftsbericht nicht, wohl aber drei Gruppen von Wettbewerbern:
„For example, our competitors include: “Multi-product ITSM” vendors that seek to consolidate onto a single, monolithic platform; “Pure-play” incident management vendors that utilize basic incident management capabilities coupled with an updated UI; and “Adjacencies” that seek to expand their own addressable markets by venturing into incident management via their origin, such as observability or other telemetry.“
Übersetzung: „Zu unseren Wettbewerbern zählen zum Beispiel: Anbieter von IT-Service-Management mit mehreren Produkten, die alles auf einer einzigen, geschlossenen Plattform bündeln wollen; reine Anbieter für Störungsmanagement, die einfache Funktionen mit einer modernisierten Oberfläche verbinden; und Anbieter aus Nachbarfeldern, die von ihrem Ursprung aus — etwa der Systemüberwachung oder anderen Messdaten — ins Störungsmanagement vordringen, um ihren Markt zu vergrößern.“
— PagerDuty, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1A (Risikofaktoren)
Dazu kommen selbst gebaute Lösungen der Kunden. Und der Bericht nennt den Preis als Kampffeld: „Some of our competitors offer their solutions at a lower price than our solutions, which has resulted in pricing pressures.“ Übersetzt: Einige Wettbewerber bieten ihre Lösungen günstiger an, was bereits zu Preisdruck geführt hat. Größere Anbieter können konkurrierende Funktionen laut demselben Abschnitt zudem mit anderen Produkten bündeln, auch günstiger oder ohne Aufpreis. Für dich heißt das: PagerDuty muss neue Kunden gegen Plattformen gewinnen, die Störungsmanagement nebenbei mitliefern können — während die eigenen Bestandskunden schon weniger zahlen.
Der Blick der Profis ist gespalten: Von 9 Analysten, deren Einstufungen die Fundamentaldaten ausweisen, raten 3 zum starken Kauf, 4 zum Halten, 1 zum Verkauf und 1 zum starken Verkauf (Datenstand 16. Oktober 2026). Das ist eine Fremdangabe zur Einordnung, keine Einschätzung der Redaktion. Wie ein großer Anbieter aus derselben Welt der IT-Betriebssoftware dasteht, haben wir in unserer Analyse von ServiceNow nachgelesen.
Chancen und Risiken auf einen Blick
Was für PagerDuty spricht:
- Profitabel und kassenstark: operatives Ergebnis 10,2 Millionen US-Dollar im zweiten Quartal des Geschäftsjahres 2027, freier Mittelzufluss 117,5 Millionen in den zwölf Monaten bis 31.07.2026.
- Solide Bilanz: 470,0 Millionen Liquidität gegen 402,5 Millionen Wandelanleihe mit 1,5 Prozent Zins, fällig erst am 15.10.2028.
- Fest verankertes Produkt: 15.506 zahlende Kunden, 884 davon mit mehr als 100.000 US-Dollar Jahresumsatz, über 750 Anbindungen an andere Werkzeuge, Bruttomarge 84,9 Prozent im Geschäftsjahr 2026.
- Rückkäufe zu niedrigen Kursen: rund 9,33 Millionen Aktien im ersten Halbjahr des Geschäftsjahres 2027, davon 8,53 Millionen zu durchschnittlich 7,40 US-Dollar; die Aktienzahl ist seit Januar 2024 um rund 15 Prozent gesunken, ein neues Programm über 100 Millionen läuft.
- KI als Verkaufsargument: KI-Agenten und verbrauchsabhängige Preise sollen PagerDuty vom Zählen der Nutzer lösen.
Was dagegen spricht:
- Wachstum fast null: +0,8 Prozent im zweiten Quartal des Geschäftsjahres 2027, Jahresprognose 491,5 bis 496,5 Millionen nach 492,5 Millionen im Vorjahr.
- Bestandskunden zahlen weniger: Netto-Umsatzbindung 98 Prozent zum 31.07.2026 (97 Prozent zum 30.04.2026), nach 120 Prozent Anfang 2023.
- KI als Bedrohung: Der Geschäftsbericht nennt Fortschritte bei künstlicher Intelligenz selbst als Risiko für die Nachfrage.
- Gewinn durch Einmaleffekt erhöht: 169,2 Millionen Steuerertrag im Geschäftsjahr 2026 machen das Kurs-Gewinn-Verhältnis von rund 8,5 wenig aussagekräftig.
- Wettbewerb und Preisdruck: Laut Geschäftsbericht bieten einige Wettbewerber günstiger an, größere können Störungsmanagement mit anderen Produkten bündeln.
- Umbau mit offenem Ausgang: neuer CEO und neuer Finanzchef 2026, 15 Prozent Stellenabbau, rund 29 bis 30 Prozent Gegenstimmen für drei Direktoren auf der Hauptversammlung.
Ein menschliches Fazit
Zurück zur Entwarnungs-Falle vom Anfang. Ihr Kern ist nicht, dass der Kursanstieg grundlos wäre — er hat echte Gründe: PagerDuty ist profitabel geworden, die Kasse ist voll, und das Unternehmen hat zu Kursen weit unter dem Schlusskurs vom 15. Oktober 2026 eigene Aktien zurückgekauft: allein im ersten Halbjahr des Geschäftsjahres 2027 (Februar bis Juli 2026) rund ein Zehntel der Ende Januar 2026 ausstehenden Aktien; seit Januar 2024 ist die Aktienzahl insgesamt um rund 15 Prozent gesunken. Ihr Kern ist, dass ein steigender Kurs dir vorspielt, das eigentliche Problem sei gelöst. Das Problem von PagerDuty war aber nie die Kostenseite allein. Es ist die Frage, ob Kunden in einer Welt mit KI-Agenten mehr oder weniger für eine Software zahlen, die Menschen weckt. Und darauf antwortet die wichtigste Kennzahl bisher mit 98 Prozent.
Die ehrliche Frage an dich lautet deshalb nicht „Steigt die Aktie weiter?“, sondern: Würdest du PagerDuty auch dann halten, wenn der nächste Quartalsbericht wieder eine Netto-Umsatzbindung unter 100 zeigt und der Gewinn ohne Steuereffekt dasteht? Wenn du die Antwort mit Ja begründen kannst, hast du eine These. Wenn du nur die Verdreifachung im Kopf hast, hast du eine Entwarnung gehört, die vielleicht noch keine ist. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- PagerDuty, Inc. — SEC-Quartalsbericht 10-Q zum 31.07.2026 (eingereicht 27. August 2026)
- PagerDuty, Inc. — Ergebnismitteilung zum zweiten Quartal des Geschäftsjahres 2027, Anlage 99.1 zum 8-K vom 27. August 2026 und 8-K vom 27. August 2026 (Item 2.05, Stellenabbau)
- PagerDuty, Inc. — SEC-Quartalsbericht 10-Q zum 30.04.2026 (eingereicht 28. Mai 2026)
- PagerDuty, Inc. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, bis 31.01.2026 (eingereicht 12. März 2026) und Ergebnismitteilung zum vierten Quartal des Geschäftsjahres 2026, Anlage 99.1 zum 8-K vom 12. März 2026
- PagerDuty, Inc. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025, bis 31.01.2025 (eingereicht 17. März 2025)
- PagerDuty, Inc. — SEC-Quartalsbericht 10-Q zum 31.10.2025 (eingereicht 26. November 2025, Steuergutschrift)
- PagerDuty, Inc. — Pflichtmitteilung 8-K vom 11. Mai 2026 (neuer CEO), 8-K vom 22. Juni 2026 (neuer Finanzchef), 8-K vom 22. Juni 2026 (Abstimmungsergebnisse der Hauptversammlung) und 8-K vom 14. Juli 2026 (Verwaltungsrat)
- PagerDuty, Inc. — Proxy-Erklärung DEF 14A zur Hauptversammlung 2026 (eingereicht 4. Mai 2026)
- PagerDuty, Inc. — Pflichtmitteilung 8-K vom 28. April 2025 (Kooperationsvereinbarung mit Scalar Gauge)
- Insider-Meldungen (Form 4) von John DiLullo: Aktienanrechte vom 26. August 2026 und Aktienanrechte vom 14. Oktober 2026 (eingereicht 16. Oktober 2026)
- Insider-Meldungen (Form 4) von Jennifer Tejada: Verkauf vom 24. September 2026 und Verkauf vom 30. September 2026
- Vollständige SEC-Einreichungshistorie inklusive aller Insider-Meldungen (Form 4): EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Analysteneinstufungen; Datenstand 16. Oktober 2026), abgeglichen mit den SEC-Berichten. Ein weiteres Abo-Softwarehaus mit gebremstem Wachstum in unserem Archiv: die Analyse von Five9.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 281,4 | 370,8 | 430,7 | 467,5 | 492,5 |
| Betriebsergebnis (EBIT) | -101,7 | -129,4 | -96,2 | -59,8 | 5,8 |
| Nettogewinn | -107,5 | -128,4 | -81,8 | -42,7 | 173,9 |
| Nettomarge | -38,2 % | -34,6 % | -19,0 % | -9,1 % | 35,3 % |
| Gewinn je Aktie | -1,27 $ | -1,45 $ | -0,89 $ | -0,46 $ | 1,87 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell & Marktstellung positiv
- Fest verankerte Abo-Software für IT-Störungen: 15.506 zahlende Kunden und 884 Großkunden über 100.000 US-Dollar (31.07.2026), über 750 Anbindungen an andere Werkzeuge, Bruttomarge 84,9 Prozent im Geschäftsjahr 2026.
- Wachstum & Kundenbindung negativ
- Umsatzwachstum von 31,8 Prozent (GJ 2023) auf 5,4 Prozent (GJ 2026) und 0,8 Prozent (Q2 GJ 2027) gefallen; Jahresprognose 2027 491,5 bis 496,5 Millionen US-Dollar. Netto-Umsatzbindung 98 Prozent zum 31.07.2026 nach 120 Prozent Anfang 2023.
- Ertragskraft neutral
- Operatives Ergebnis von −129,4 Millionen US-Dollar (GJ 2023) auf +5,8 Millionen (GJ 2026) gedreht, im zweiten Quartal GJ 2027 10,2 Millionen. Der Nettogewinn von 173,9 Millionen im GJ 2026 stammte aber zu 169,2 Millionen aus einer einmaligen Steuergutschrift.
- Kasse & Bilanz positiv
- Freier Mittelzufluss 117,5 Millionen US-Dollar in den zwölf Monaten bis 31.07.2026; Liquidität 470,0 Millionen gegen 402,5 Millionen Wandelanleihe (1,5 Prozent, fällig 15.10.2028). Aktienzahl seit Januar 2024 um rund 15 Prozent gesunken.
- Führung & Umbau neutral
- Neuer CEO (11.05.2026) und neuer Finanzchef (22.06.2026), Abbau von rund 15 Prozent der Stellen (26.08.2026, Kosten 5,5 bis 7,5 Millionen US-Dollar); auf der Hauptversammlung am 18.06.2026 rund 29 bis 30 Prozent Gegenstimmen für drei Direktoren.
PagerDuty zeigt die Entwarnungs-Falle: Die Aktie stieg vom Schlusskurs-Tief bei 5,73 US-Dollar (10.04.2026) auf 17,25 US-Dollar (15.10.2026). Besser geworden sind Kosten, Kasse und Aktienzahl — operativer Gewinn, 117,5 Millionen freier Mittelzufluss in zwölf Monaten und Rückkäufe überwiegend zu 7,40 US-Dollar. Nicht besser geworden ist das Wachstum: +0,8 Prozent im zweiten Quartal, Netto-Umsatzbindung 98 Prozent, und der Rekordgewinn des Geschäftsjahres 2026 stammte fast ganz aus einer Steuergutschrift. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Substanz ist da: PagerDuty verdient operativ Geld, erwirtschaftet über 100 Millionen US-Dollar freien Mittelzufluss im Jahr, hat mehr Liquidität als Schulden und keine Fälligkeit vor Oktober 2028. Ein Substanzrisiko zeigen die Berichte nicht. Offen ist aber die wesentliche operative Frage: Der Umsatz wächst kaum noch, die Bestandskunden zahlen zusammen weniger als vor einem Jahr, und die neue Führung baut gleichzeitig 15 Prozent der Stellen ab — der Turnaround vom Sparen zum Wachsen ist unbewiesen. Das Kurs-Gewinn-Verhältnis von rund 8,5 sollte niemand als Qualitätsbeleg lesen; es beruht auf einer Steuergutschrift. Wer wartet, prüft im Quartalsbericht zum 31.10.2026: Steigt die Netto-Umsatzbindung wieder Richtung 100 Prozent, trifft der Umsatz die Prognose von 123 bis 125 Millionen, und was bleibt vom Gewinn ohne Steuereffekt? Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam PagerDuty im Oktober 2026 wegen des Kursverlaufs (Schlusskurs-Tief 5,73 US-Dollar am 10.04.2026, 17,25 US-Dollar am 15.10.2026). Jüngster Periodenbericht ist das 10-Q zum 31.07.2026 (eingereicht 27.08.2026); die Ergebnismitteilung und die 8-K-Meldung zum Stellenabbau vom selben Tag sowie alle Insider-Meldungen bis 16.10.2026 sind ausgewertet. Der Quartalsbericht zum 31.10.2026 lag am 17.10.2026 noch nicht vor.
- Geschäftsjahr endet am 31. Januar: „GJ 2026“ = 01.02.2025 bis 31.01.2026, „Q2 GJ 2027“ = Mai bis Juli 2026. Freier Mittelzufluss nach Unternehmensdefinition (operativer Mittelzufluss minus Sachinvestitionen minus aktivierte Software); Zwölf-Monats-Werte sind eigene Rechnung aus GJ 2026 minus erstes Halbjahr GJ 2026 plus erstes Halbjahr GJ 2027.
- Börsenwert (rund 1,36 Mrd. US-Dollar) aus 78.649.873 Aktien (Deckblatt des 10-Q, Stand 25.08.2026) und dem Schlusskurs vom 15.10.2026 berechnet; Gegenprobe mit dem Kurs aus den Insider-Meldungen vom 02.10.2026 (15,34 US-Dollar): rund 1,21 Mrd. Das Kurs-Gewinn-Verhältnis ohne Steuergutschrift (rund 38) ist eine grobe eigene Rechnung: Nettogewinn für die Aktionäre der zwölf Monate bis 31.07.2026 (rund 185,5 Mio.) minus 149,7 Mio. Steuerertrag aus dem Quartal bis 31.10.2025, geteilt durch rund 79,1 Mio. verwässerte Aktien. Der übrige Netto-Steuerertrag im Zwölf-Monats-Fenster (rund 1,8 Mio. im Quartal bis 31.01.2026: 152,5 Mio. im Geschäftsjahr 2026 minus 150,7 Mio. in den ersten neun Monaten) ist nicht herausgerechnet; 38 ist daher eher eine Untergrenze, ohne ihn sind es rund 40. Die 169,2 Mio. sind der Bruttoeffekt der Auflösung und mit diesen Nettowerten nicht verrechenbar.
- Die Analysteneinstufungen (9 Einstufungen: 3 starker Kauf, 4 Halten, 1 Verkauf, 1 starker Verkauf) stammen aus den Fundamentaldaten (Datenstand 16.10.2026) und sind Fremdangaben, keine Einschätzung der Redaktion. Ein Kursziel nennt diese Analyse bewusst nicht.
Aktien-Wächter
Diese Analyse ist Stand 17. Oktober 2026. Was sich seitdem bei PD geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu PagerDuty, Inc. (PD) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
PagerDuty, Inc. (NYSE: PD) aus San Francisco verkauft eine Software-Plattform, die bei IT-Störungen Warnsignale aus über 750 Werkzeugen sammelt, den zuständigen Bereitschaftsdienst alarmiert und mit KI-Agenten bei der Behebung hilft. Abgerechnet wird per Abonnement. Zum 31.07.2026 zahlten 15.506 Kunden; Ende Januar 2026 hatte PagerDuty 1.155 Beschäftigte.
Die Aktie stieg vom Schlusskurs-Tief bei 5,73 US-Dollar (10.04.2026) auf 17,25 US-Dollar (15.10.2026). Die Berichte nennen keine Gründe für Kursbewegungen. Zeitlich fiel der Anstieg mit dem CEO-Wechsel im Mai 2026, höheren Margen, Aktienrückkäufen überwiegend zu durchschnittlich 7,40 US-Dollar und zwei Quartalsberichten über der eigenen Umsatzprognose zusammen. Der Umsatz wuchs im zweiten Quartal nur um 0,8 Prozent.
Operativ knapp: Das operative Ergebnis nach US-Bilanzregeln lag im Geschäftsjahr 2026 (bis 31.01.2026) bei 5,8 Millionen US-Dollar, im zweiten Quartal des Geschäftsjahres 2027 bei 10,2 Millionen. Der Nettogewinn von 173,9 Millionen im Geschäftsjahr 2026 stammte zu 169,2 Millionen aus einer einmaligen Steuergutschrift. Der freie Mittelzufluss lag in den zwölf Monaten bis 31.07.2026 bei 117,5 Millionen.
Kaum. Der Umsatz wuchs im Geschäftsjahr 2026 um 5,4 Prozent auf 492,5 Millionen US-Dollar und im zweiten Quartal des Geschäftsjahres 2027 nur noch um 0,8 Prozent. Für das ganze Geschäftsjahr 2027 erwartet PagerDuty 491,5 bis 496,5 Millionen. Die Netto-Umsatzbindung bei Bestandskunden lag zum 31.07.2026 bei 98 Prozent (zum 30.04.2026: 97 Prozent) — die Bestandskunden zahlten zusammen weniger als ein Jahr zuvor.
Am 31. Januar. Das Geschäftsjahr 2026 lief vom 1. Februar 2025 bis zum 31. Januar 2026 und deckt damit im Wesentlichen das Kalenderjahr 2025 ab. Das Geschäftsjahr 2027 endet am 31. Januar 2027; sein zweites Quartal endete am 31. Juli 2026, das dritte endet am 31. Oktober 2026. Wer Zahlen mit anderen Firmen vergleicht, sollte diese Verschiebung um einen Monat berücksichtigen.
PagerDuty hat eine Wandelanleihe über 402,5 Millionen US-Dollar mit 1,5 Prozent Zins, fällig am 15.10.2028; der Umtauschpreis liegt bei rund 27,35 US-Dollar je Aktie. Dem standen zum 31.07.2026 470,0 Millionen an Bargeld und Wertpapieren gegenüber. Unterm Strich verfügte PagerDuty damit über rund 67,5 Millionen Nettoliquidität.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.