National Presto verdreifacht den Quartalsgewinn — die Hälfte des Halbjahres-Zuwachses ist einmalig
Zweites Quartal 2026: Umsatz plus 21,7 Prozent, Gewinn je Aktie plus 206,9 Prozent. Wer nur die Schlagzeile liest, sieht einen Ausreißer nach oben. Der Quartalsbericht selbst rechnet es anders vor: Von den 12,4 Millionen US-Dollar mehr Vorsteuergewinn im ersten Halbjahr 2026 stammen 6,7 Millionen aus drei Posten, die sich nicht wiederholen — einer Zoll-Rückerstattung, einem Immobilienverkauf und dem Wegfall einer Wertberichtigung aus dem Vorjahr. Der nächste Bericht bekommt sogar noch einen drauf: weitere 7,553 Millionen US-Dollar Zoll-Rückerstattung liegen schon in der Kasse, verbucht wird erst in Q3. Wir lesen gemeinsam nach, was davon trägt und was nur diese eine Zeile schmückt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 151,90 $ +0,70 %
- Marktkapitalisierung
- 1,1 Mrd. $
- KGV
- 33,7
- Wachstums-Score
- 7/10
- AAQS
- 2/10
Kursentwicklung seit 14. August 2026: +8,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 91,60 $ bis 156,80 $ · Letzter Kurs: 151,90 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die ausgerechnet dann zuschlägt, wenn die Zahlen richtig gut aussehen — die Rückspiegel-Falle. Du siehst eine Kennzahl, die sich mehr als verdreifacht hat, und dein Kopf macht daraus automatisch eine Linie in die Zukunft: „Läuft doch gerade super, das geht sicher so weiter." Der Rückspiegel zeigt die Straße, die hinter dir liegt — nicht die, die noch kommt. National Presto Industries (NYSE: NPK), der Hersteller von PRESTO-Küchengeräten und gleichzeitig einer der größten US-Fertiger von 40-mm-Munition, hat am 14. August 2026 seinen Quartalsbericht (10-Q) für das zweite Quartal 2026 bei der US-Börsenaufsicht SEC eingereicht — zusammen mit einer Pressemitteilung, die nach genau so einem Ausrufezeichen aussieht: Gewinn je Aktie plus 206,9 Prozent. Machen wir einen Deal, bevor du diese Zahl in eine Zukunftsprognose übersetzt: Wir lesen gemeinsam, was der Bericht selbst dazu sagt — und der Bericht ist an dieser Stelle ungewöhnlich offen. Er rechnet nämlich gleich mit vor, wie viel von diesem Sprung sich nicht wiederholen wird.
Was National Presto eigentlich macht
National Presto ist ein Konglomerat, das auf den ersten Blick keinen Sinn ergibt — bis du verstehst, wie es gewachsen ist. Das Unternehmen aus Eau Claire, Wisconsin, ist heute in drei völlig unterschiedlichen Geschäftsfeldern aktiv. Das älteste und bekannteste ist Housewares/Small Appliance: Unter der Marke PRESTO verkauft das Unternehmen Dampfdrucktöpfe, Fritteusen, Waffeleisen, Heizlüfter und ähnliche Küchen- und Haushaltsgeräte — Alltagsprodukte, die viele Amerikaner im Küchenschrank stehen haben, ohne zu wissen, dass dieselbe Firma auch Munition herstellt. Genau das tut das zweite, mittlerweile größte Segment: Defense. Seit der Übernahme von AMTEC Corporation im Jahr 2001 fertigt National Presto über seine Tochter National Defense Corporation (NDC) 40-mm-Übungs- und Gefechtsmunition, Zünder, Metallteile und Kartuschenhülsen — größtenteils für die US-Armee und deren Hauptauftragnehmer. Das dritte, kleinste Segment ist Safety: Rauch- und Kohlenmonoxidmelder sowie seit 2026 auch eine komplette Feuerlöscher-Linie (Rely FX™) — ein „Startup im eigenen Haus", das seit der Gründung 2019 durchgehend Verluste schreibt.
Geführt wird das Unternehmen seit Jahrzehnten von Maryjo Cohen, die laut Geschäftsbericht 10-K für 2025 gleichzeitig Chair of the Board, President und Chief Executive Officer ist — seit 1994 CEO, mit dem Unternehmen verbunden bereits seit 1976. Zum 31. Dezember 2025 beschäftigte National Presto 1.200 Menschen (Ende 2024: 1.126), davon 180 gewerkschaftlich organisiert bei der United Steel Workers-Tochter Amron. Und noch eine Zahl, die selten so hoch ausfällt: National Presto zahlt laut eigener Angabe seit 82 Jahren ununterbrochen eine Dividende — 2026 wieder 1,00 US-Dollar je Aktie, ohne Sonderdividende. Das Spannungsfeld dieser Analyse zieht sich durch jedes Kapitel: Ein Konzern mit einem strukturell wachsenden Rüstungsgeschäft und einem schwächelnden Haushaltsgeräte-Geschäft meldet einen spektakulären Quartalsgewinn — aber der eigene Bericht zeigt, dass ein erheblicher Teil davon Einmaleffekte sind, die sich nicht wiederholen.
Die Firmengeschichte für Anleger
-
2001
Einstieg ins Rüstungsgeschäft: Übernahme von AMTEC Corporation
Der Kauf von AMTEC begründet das heutige Defense-Segment — 2026 der mit Abstand größte und am schnellsten wachsende Teil des Konzerns.
-
2019
Start des Safety-Segments
Mit der Übernahme von OneEvent Technologies beginnt das dritte Standbein — Rauch-/CO-Melder und später Feuerlöscher. Bis 2026 durchgehend defizitär.
-
2022
Vierter Fünfjahresvertrag über 40-mm-Munition
Die US-Armee vergibt AMTEC als alleinigem Hauptauftragnehmer einen Vertrag mit einem Höchstwert von 1,413 Mrd. US-Dollar bis 2030 — die Basis des heutigen Auftragsbestands.
-
2025
Umsatz plus 29,7 Prozent, Gewinn minus 20,2 Prozent
Eine Wertberichtigung von 2,701 Mio. US-Dollar auf eine insolvente Lieferantenanzahlung und anhaltende Zollbelastung drücken das Jahresergebnis trotz des Umsatzplus nach unten.
-
2026
Oberster Gerichtshof erklärt IEEPA-Zölle für rechtswidrig
Das Urteil vom 20. Februar 2026 löst Rückerstattungen aus, die im zweiten Quartal 2026 einen guten Teil des ausgewiesenen Gewinnsprungs erklären — mehr folgt im dritten Quartal.
-
2026
Frische Aufträge über 159,1 Millionen Dollar
Am 14. August 2026, zeitgleich mit dem Quartalsbericht, sichert sich National Presto ein neues 40-mm-Optionsjahr und eine Boeing-Zulieferung — strukturelles statt geliehenes Wachstum.
Wie die Aktie auf unseren Tisch kam
Der Anlass ist diesmal denkbar unspektakulär, und das ist Absicht: Wir haben nicht auf einen Kurssprung reagiert, sondern auf den frisch eingereichten Quartalsbericht. Am 14. August 2026 reichte National Presto den 10-Q für das am 5. Juli 2026 endende zweite Quartal ein — elf Tage zuvor, am 3. August 2026, war bereits die Pressemitteilung mit den Eckzahlen als eigenes 8-K (Item 2.02) veröffentlicht worden. Umsatz 146,596 Millionen US-Dollar (Vorjahresquartal: 120,449 Millionen, plus 21,7 Prozent), Nettoergebnis 15,862 Millionen US-Dollar (Vorjahr: 5,152 Millionen, plus 207,9 Prozent), Ergebnis je Aktie 2,21 US-Dollar gegenüber 0,72 US-Dollar im Vorjahresquartal. Wer nur diese drei Zahlen liest, hat allen Grund zur Freude. Der Quartalsbericht selbst liefert aber im Kleingedruckten die Gegenrechnung — und genau die lesen wir jetzt gemeinsam, Kapitel für Kapitel.
Die Zahlen über die Jahre — ehrlich gewürdigt
Bevor wir ins aktuelle Quartal eintauchen, lohnt der Blick zurück — und der ist keine Einbahnstraße nach oben, wie die Schlagzeile vermuten lässt. Der Umsatz schwankte von 2020 bis 2022 zwischen 322 und 356 Millionen US-Dollar, das Nettoergebnis fiel im selben Zeitraum von 47,0 auf 20,7 Millionen — 2021 belastete eine Forderungsabschreibung von 7,615 Millionen US-Dollar auf ein gescheitertes Feuerlöscher-Lizenzgeschäft (Rusoh), 2022 kam eine Firmenwert- und Immaterielle-Vermögenswerte-Abschreibung von 5,295 Millionen hinzu. Ab 2023 zog das Defense-Segment das Unternehmen wieder nach oben, getragen vom wachsenden 40-mm-Auftragsbestand. Und 2025 wird zur eigentlichen Pointe dieser Zeitreihe:
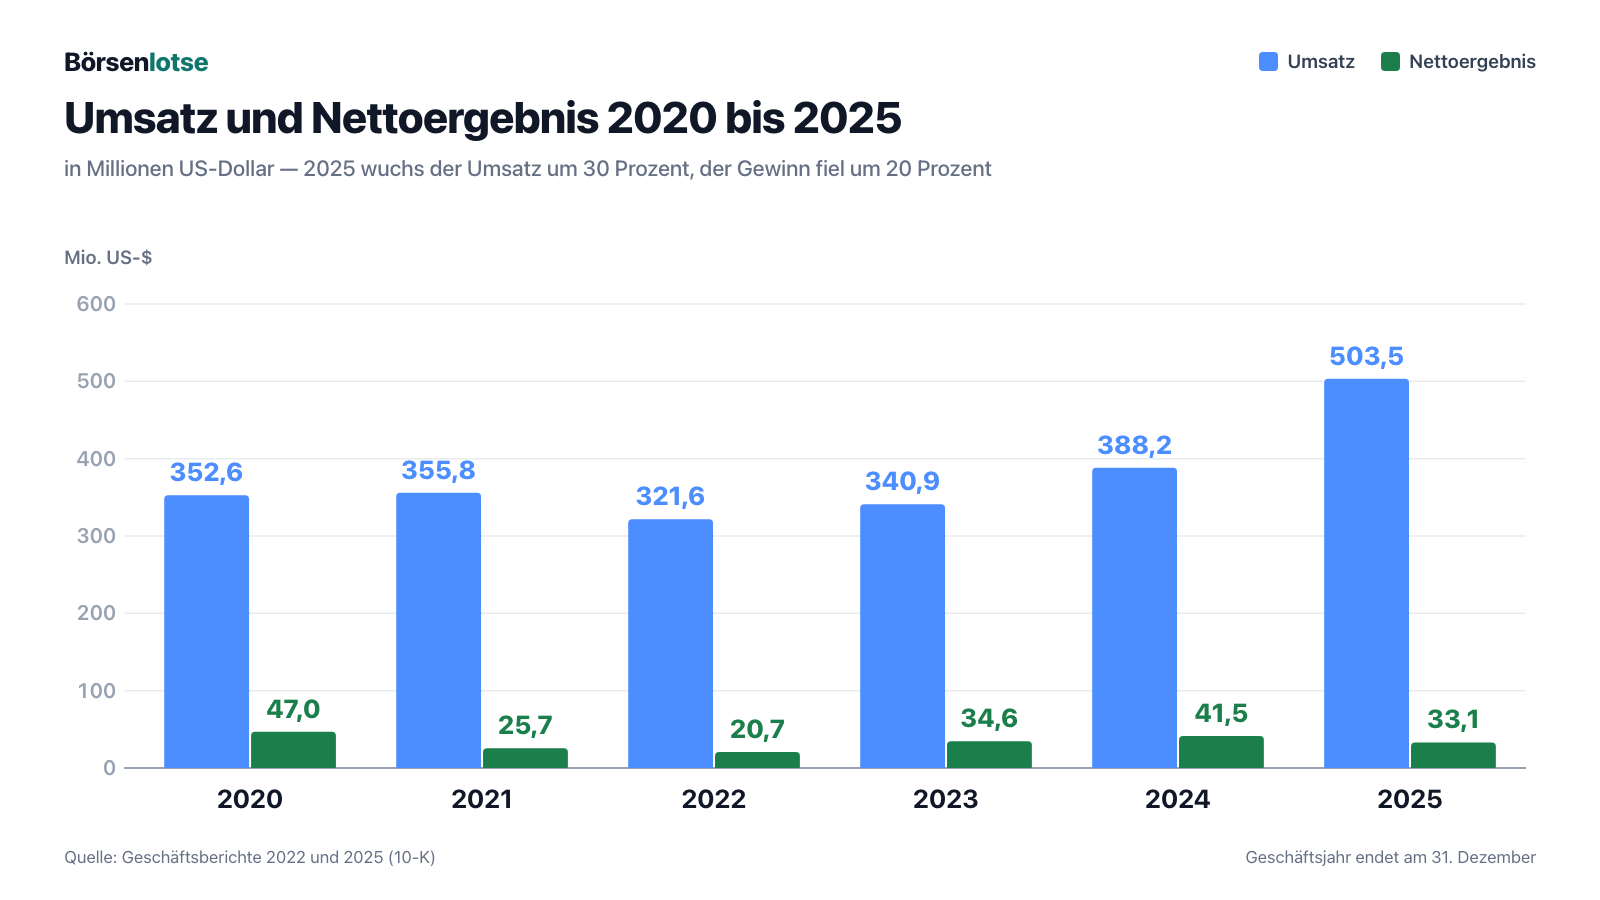
2025 verkaufte National Presto so viel wie in keinem der fünf Jahre zuvor — und verdiente trotzdem 20,2 Prozent weniger als 2024. Der Geschäftsbericht nennt die Gründe unverblümt: eine Wertberichtigung von 2,701 Millionen US-Dollar auf eine insolvente Lieferantenanzahlung, anhaltende Verluste im Housewares-Segment durch die Trump-Zölle, und ein defizitäres Safety-Segment. Erst das erste Halbjahr 2026 dreht das Bild wieder — und genau hier beginnt die Geschichte, die wir in dieser Analyse auseinandernehmen: Ein Teil dieser Wende ist echt, ein Teil ist geliehen.
Was das Management sagt — und was daraus wurde
Eine Besonderheit von National Presto fällt sofort auf, sobald man versucht, eine Telefonkonferenz-Mitschrift zu finden: Es gibt keine. Anders als praktisch jedes andere NYSE-Unternehmen dieser Größe hält National Presto keine Quartals-Telefonkonferenzen ab. Stattdessen beantwortet Präsidentin Maryjo Cohen „Fragen zu Umsatz und Ergebnis" schriftlich — jede der acht Pressemitteilungen beginnt mit „In response to questions …, Maryjo Cohen, President, stated" — nur der Mittelteil (mal „about sales and earnings", mal „about the Company's sales") variiert leicht. Wer nachhaken will, kann es nicht: Es gibt keine Analysten-Fragerunde, in der jemand live widersprechen oder tiefer bohren könnte. Für dich als Leser heißt das: Die acht Pressemitteilungen der vergangenen zwei Jahre sind die einzige direkte Managementstimme, die wir haben — und wir haben sie alle gelesen, von Oktober 2024 bis August 2026.
Das wiederkehrende Muster ist erstaunlich konstant: Jedes Quartal wächst das Defense-Segment aus dem Auftragsbestand heraus, jedes Quartal kämpft Housewares/Small Appliance mit Zöllen, Frachtkosten oder einem Sortimentsmix, und jedes Quartal meldet das Safety-Segment „wie erwartet" einen Verlust. Im ersten Quartal 2026 kam ein neues Problem hinzu: Ein Lagerumzug von Canton, Mississippi, nach Nettleton, Mississippi, führte zu Anlaufschwierigkeiten und zeitweiser Lieferunfähigkeit — die Housewares-Umsätze fielen deshalb um 15,6 Prozent. Und ein Versprechen wurde zweimal in Folge exakt eingehalten: Sowohl im Februar 2025 als auch im Februar 2026 kündigte das Management an, wegen des Kapitalbedarfs für den Defense-Auftragsbestand keine Sonderdividende zu zahlen — beide Male blieb es bei der regulären Dividende von 1,00 US-Dollar.
Der interessanteste Wendepunkt liegt zwischen der Pressemitteilung vom Februar 2026 und der vom August 2026. Im Februar, kurz nachdem der Oberste Gerichtshof der USA die sogenannten IEEPA-Zölle für rechtswidrig erklärt hatte, klang das Management noch vorsichtig-abwartend:
„It remains to be seen if and when those tariffs will be refunded, given the absence of Supreme Court guidance and the Trump administration's stated plan to dispute refunds in the courts.“
Übersetzung: „Es bleibt abzuwarten, ob und wann diese Zölle erstattet werden, angesichts der fehlenden Leitlinien des Obersten Gerichtshofs und der von der Trump-Regierung angekündigten Pläne, Erstattungen gerichtlich anzufechten.“
— Maryjo Cohen, National Presto Industries, Inc., Pressemitteilung vom 27.02.2026 (Anlage 99.1 zum 8-K)
Ein halbes Jahr später sind aus dem „bleibt abzuwarten" reale 2,245 Millionen US-Dollar geworden, die genau in dieses Quartal fielen — und weitere 7,553 Millionen, die schon eingegangen, aber noch nicht verbucht sind. Der Ton hat sich von vorsichtiger Skepsis zu handfestem Rückenwind gedreht. Das ist keine Inkonsistenz des Managements — es ist genau das, was passiert, wenn eine offene Rechtsfrage sich zugunsten des Unternehmens klärt. Für die Bewertung der Ergebnisqualität ist der Wendepunkt trotzdem wichtig: Der aktuelle Gewinnsprung hat seinen Ursprung nicht im operativen Kerngeschäft, sondern in einem Gerichtsverfahren, dessen Ausgang noch im Februar 2026 als offen galt.
Unbequeme Wahrheit Nr. 1: Über die Hälfte des Gewinnzuwachses ist geliehen, nicht verdient
Jetzt zur Kernfrage dieser Analyse: Wie viel von den 206,9 Prozent Gewinnwachstum ist echt? Der Quartalsbericht selbst gibt die Antwort, wenn man ihn über sechs statt drei Monate liest. Im ersten Halbjahr 2026 stieg das Ergebnis vor Steuern um 12,407 Millionen US-Dollar, von 16,421 auf 28,828 Millionen. Zerlegt man diesen Zuwachs in seine Bestandteile, zeigt sich ein differenziertes Bild:
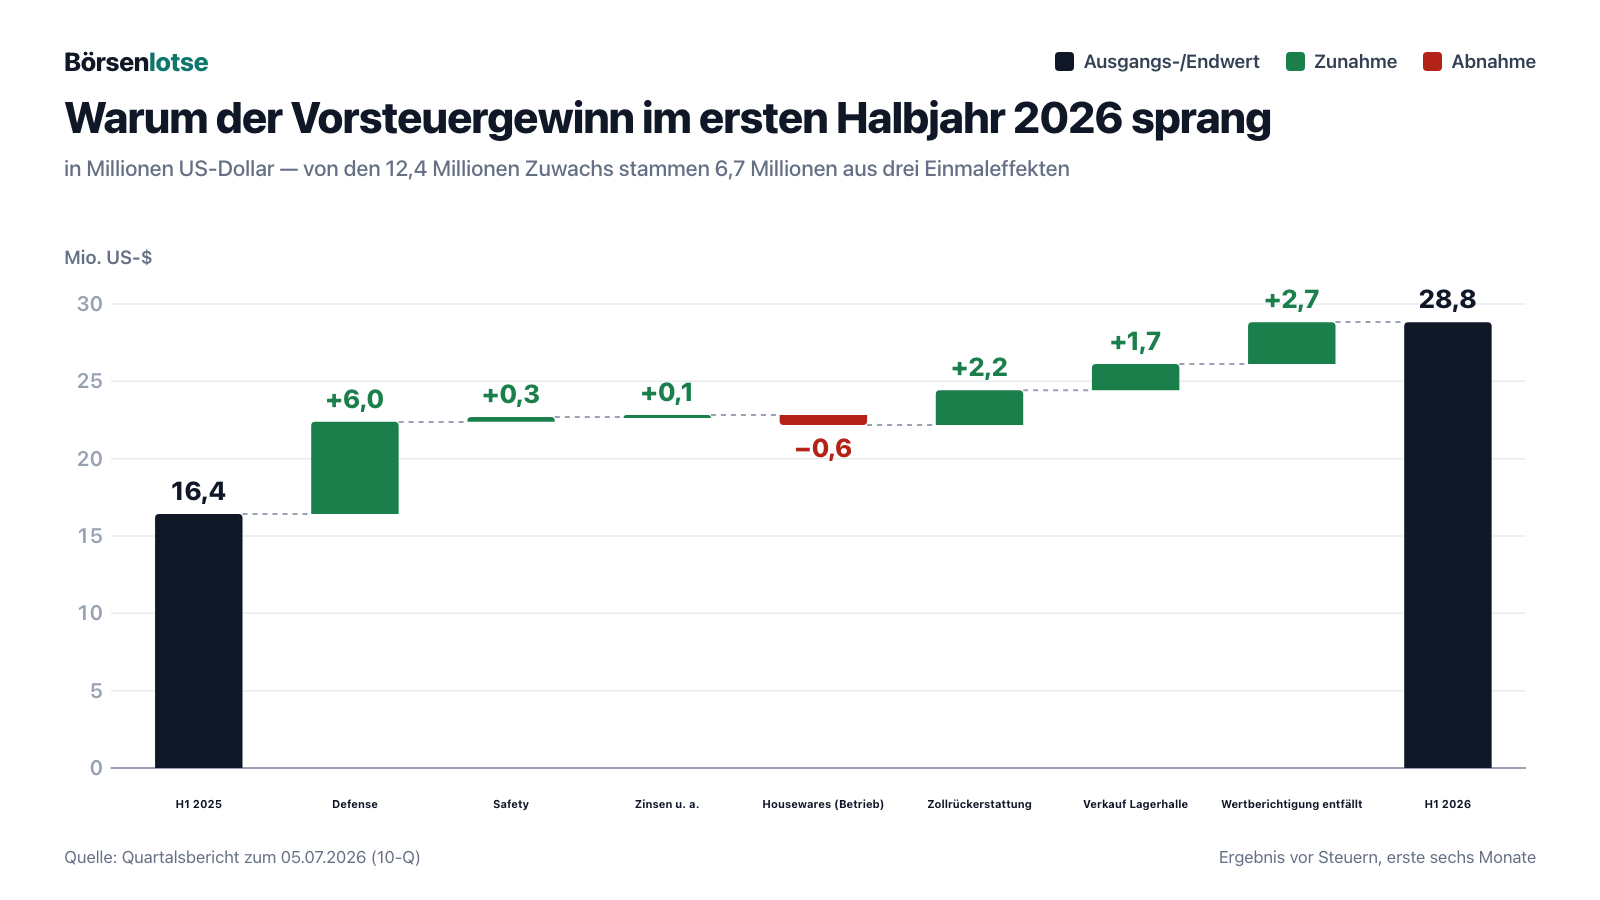
Die drei Einmaleffekte im Detail, alle aus demselben Housewares/Small-Appliance-Segment: Erstens eine Zoll-Rückerstattung von 2,245 Millionen US-Dollar, nachdem der Oberste Gerichtshof die IEEPA-Zölle im Februar 2026 für rechtswidrig erklärt hatte. Zweitens ein Verkaufsgewinn von 1,707 Millionen US-Dollar aus dem Verkauf der alten Lagerhalle in Canton, Mississippi, im Zuge des Umzugs nach Nettleton. Drittens der Wegfall der Vorjahres-Wertberichtigung von 2,701 Millionen US-Dollar auf jene insolvente Lieferantenanzahlung — sie belastete das erste Halbjahr 2025, taucht 2026 aber naturgemäß nicht wieder auf, was die Vorjahresvergleich-Zahl optisch verbessert.
„As recovery of the deposit was deemed unlikely, the Company recorded an impairment of the full deposit during the quarter ended June 29, 2025.“
Übersetzung: „Da die Rückgewinnung der Anzahlung als unwahrscheinlich eingeschätzt wurde, verbuchte das Unternehmen im Quartal zum 29. Juni 2025 eine vollständige Wertberichtigung der Anzahlung.“
— National Presto Industries, Inc., Quartalsbericht 10-Q zum 05.07.2026, Note K „Impairment of Vendor Deposit“
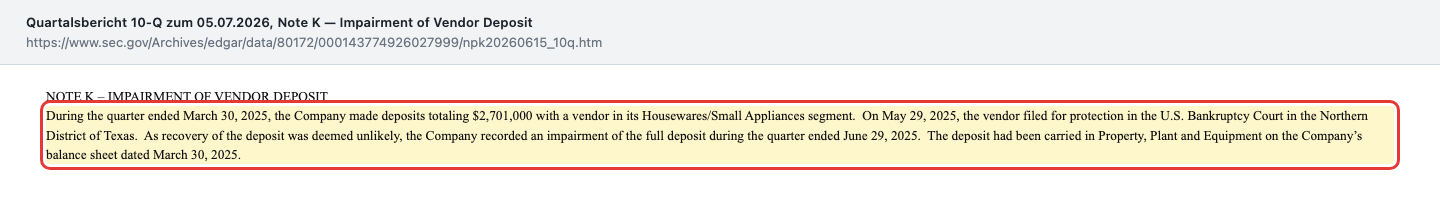
Zusammengerechnet: 6,653 von 12,407 Millionen US-Dollar Vorsteuergewinn-Zuwachs — 54 Prozent — stammen aus drei Posten, die sich so nicht wiederholen werden. Ohne sie wäre das operative Housewares/Small-Appliance-Geschäft nach unseren Berechnungen sogar leicht schwächer als im Vorjahreshalbjahr, nicht besser — die Kosten für den Lagerumzug und rückläufige Stückzahlen hätten den Zuwachs ohne die drei Sonderposten aufgefressen. Das strukturell tragende Element bleibt das Defense-Segment mit plus 5,958 Millionen US-Dollar operativem Zuwachs. Merke dir das Bild: Der Gewinnsprung hat zwei Väter — einen soliden (Defense-Backlog) und einen geliehenen (drei Einmaleffekte). Die Schlagzeile nennt nur den ersten.
Unbequeme Wahrheit Nr. 2: Der nächste Bericht wird noch einmal optisch aufgebläht
Wer jetzt denkt, damit sei das Thema Zoll-Rückerstattung erledigt, hat den Bericht nicht zu Ende gelesen. Direkt im Anschluss an die 2,245-Millionen-Zeile findet sich ein zweiter, noch größerer Betrag — und der ist noch nicht einmal in diesem Bericht verbucht:

7,553 Millionen US-Dollar — mehr als das Dreifache der Rückerstattung, die bereits das zweite Quartal 2026 aufgehübscht hat. Diese Summe ist real und bereits eingegangen, aber sie gehört bilanziell in das dritte Quartal 2026, dessen Bericht voraussichtlich im November 2026 erscheint. Wer diesen kommenden Bericht liest, sollte also von vornherein wissen: Ein zweistelliger Millionenbetrag Zoll-Rückerstattung steckt schon jetzt sicher in der Pipeline, unabhängig davon, wie das eigentliche Geschäft im dritten Quartal läuft. Ein optisch starkes Q3 wäre damit keine Überraschung — sondern eine bereits heute bekannte Rechengröße.
Unbequeme Wahrheit Nr. 3: Fast neun von zehn Dollar Umsatz hängen an einem einzigen Kunden
Der Defense-Auftragsbestand ist die eigentliche Stärke von National Presto — aber er ist auch sein größtes Klumpenrisiko. Im zweiten Quartal 2026 entfielen 126,957 von 146,596 Millionen US-Dollar Umsatz auf das Defense-Segment — 86,6 Prozent. Und praktisch der gesamte Defense-Umsatz hängt an einem einzigen Kunden: der US-Regierung, über die Tochter AMTEC als Hauptauftragnehmer der US-Armee für 40-mm-Munition. Der Auftragsbestand wuchs zum 5. Juli 2026 auf 1,810 Milliarden US-Dollar (Ende 2025: 1,748 Milliarden) — abzuarbeiten binnen 18 bis 48 Monaten. Das ist beeindruckend, solange der Kunde bezahlt und die Aufträge nicht storniert werden. Genau dieses zweite „solange" nennt der Geschäftsbericht offen:
„The Defense segment's contracts and subcontracts contain the customary provision permitting termination at any time for the convenience of the government, with payment for any work completed, associated profit, and inventory/work in process at the time of termination.“
Übersetzung: „Die Verträge und Unterverträge des Defense-Segments enthalten die übliche Klausel, die eine jederzeitige Kündigung im Interesse der Regierung erlaubt, mit Bezahlung für bereits geleistete Arbeit, den damit verbundenen Gewinn sowie Lagerbestand und unfertige Erzeugnisse zum Zeitpunkt der Kündigung.“
— National Presto Industries, Inc., Geschäftsbericht 10-K für 2025, Anhang Note J („Concentrations“)
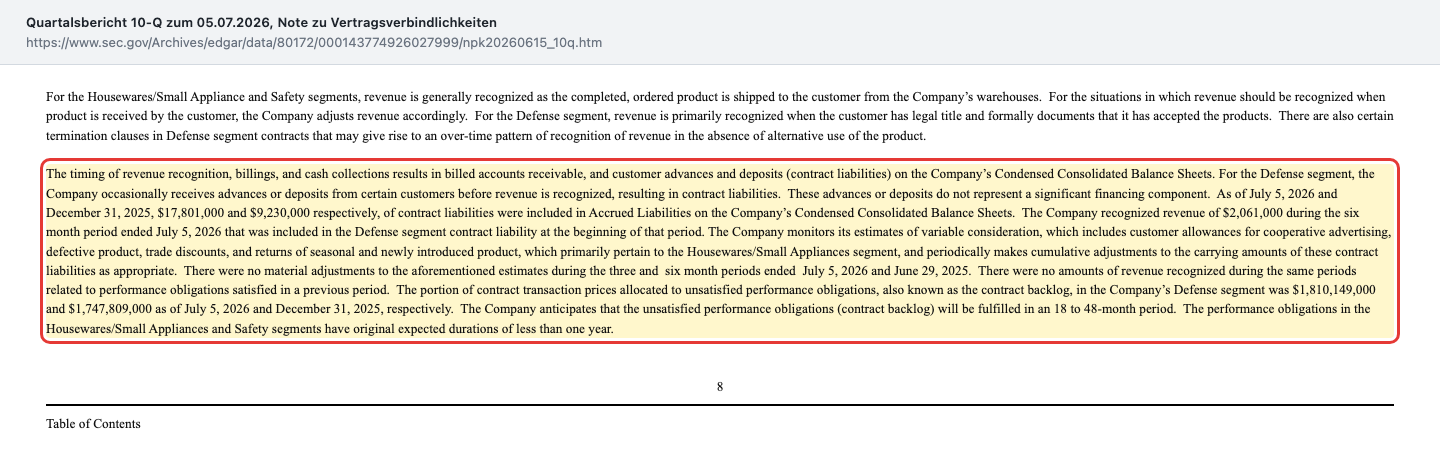
Übersetzt in ein Alltagsbild: Stell dir einen Handwerksbetrieb vor, dessen Auftragsbuch für die nächsten vier Jahre voll ist — aber der einzige Auftraggeber ist eine einzige Behörde, die jeden Auftrag jederzeit stornieren kann, sofern sie die bereits geleistete Arbeit bezahlt. Das ist kein Drohszenario, das National-Presto-spezifisch wäre — es ist Standard bei US-Verteidigungsverträgen, und National Presto beliefert diesen Kunden seit 2001 zuverlässig. Aber es bedeutet: Der stärkste Wachstumstreiber des Unternehmens ist zugleich von politischen Verteidigungsbudgets und Beschaffungsentscheidungen abhängig, die National Presto selbst nicht kontrolliert. Das Muster einer Firma, deren Geschäft an einem einzigen Großkunden aus dem öffentlichen Sektor hängt, kennen wir von anderen Analysen — dort wie hier gilt: Konzentriertes Kundenrisiko ist kein Ausschlussgrund, aber ein Risiko, das eingepreist werden will.
Unbequeme Wahrheit Nr. 4: Am selben Tag wie der Bericht kamen 159,1 Millionen Dollar neue Aufträge — und das ist kein Einmaleffekt
Am 14. August 2026 — demselben Tag, an dem der Quartalsbericht bei der SEC einging — meldete National Presto in einem separaten 8-K zwei neue, am Vortag vergebene Aufträge: Am 13. August 2026 erhielt die Tochter AMTEC ein Optionsjahr (Regierungshaushaltsjahr 2026) im laufenden Fünfjahresvertrag für das 40-mm-System der US-Armee, mit Lieferungen von Mitte 2028 bis Anfang 2030. Gleichzeitig erhielt die Schwestertochter Spectra Technologies einen Untervertrag von The Boeing Company für die Gefechtskopf-Fertigung im Small-Diameter-Bomb-Programm, mit Lieferbeginn September 2027.
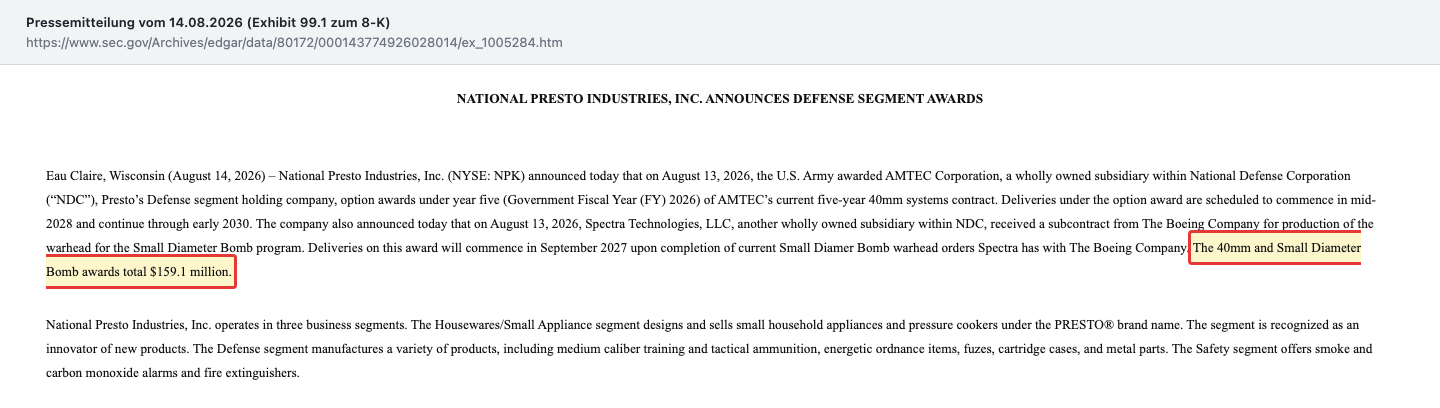
Zusammen mit Bauverträgen über 38,116 Millionen US-Dollar, die National Presto laut Quartalsbericht im zweiten Quartal 2026 für den Kapazitätsausbau seiner Tech-Ord-Anlage in Clear Lake, South Dakota, abgeschlossen hat, zeichnet sich ein klares Bild: Anders als die drei Sonderposten aus Wahrheit Nr. 1 ist dieser Teil der Geschichte kein Einmaleffekt. Neue Mehrjahresverträge und frische Kapazitätsinvestitionen sind genau die Art von strukturellem Wachstum, die einen Auftragsbestand von 1,81 Milliarden US-Dollar auch über 2030 hinaus tragen kann. Die Kunst für dich als Leser besteht darin, diese beiden Geschichten — den geliehenen Gewinn aus Wahrheit Nr. 1 und den echten Wachstumsmotor aus Wahrheit Nr. 4 — sauber auseinanderzuhalten, statt sie in einer einzigen euphorischen Schlagzeile zu vermischen.
Bewertung: kein Wall-Street-Rummel, aber ein KGV, das mitrechnet
National Presto wird von kaum einem großen Analystenhaus begleitet — ungewöhnlich für ein Unternehmen mit rund 1 Milliarde US-Dollar Börsenwert, aber typisch für eine Aktie mit engem Streubesitz und ohne Investor-Relations-Telefonkonferenzen. Beim Schlusskurs von 139,86 US-Dollar (14.08.2026) beträgt der Börsenwert rund 1,0 Milliarden US-Dollar. Rechnet man das Ergebnis je Aktie der vergangenen vier Quartale zusammen — Gesamtjahr 2025 (4,63 US-Dollar) minus die ersten sechs Monate 2025 (1,79 US-Dollar) plus die ersten sechs Monate 2026 (3,14 US-Dollar) —, ergibt sich ein Ergebnis je Aktie von rund 5,98 US-Dollar und damit ein Kurs-Gewinn-Verhältnis von etwa 23. Das ist für einen Rüstungs- und Haushaltsgerätehersteller kein Schnäppchenpreis mehr — und die Rechnung aus Wahrheit Nr. 1 zeigt, dass ein gutes Stück dieses TTM-Ergebnisses aus Sondereffekten stammt. Wer die 6,653 Millionen US-Dollar Einmaleffekte aus dem ersten Halbjahr 2026 herausrechnet, kommt auf ein bereinigtes KGV, das spürbar über 23 liegt. Der Buchwert je Aktie lag zum 5. Juli 2026 bei rund 57 US-Dollar (Eigenkapital 411,271 Millionen US-Dollar auf rund 7,17 Millionen Aktien) — der Kurs handelt damit knapp beim 2,4-Fachen des Buchwerts. Hinweis zur Kennzahlen-Box oben auf dieser Seite: Sie zeigt ein KGV auf Basis des von Datenanbietern zuletzt gemeldeten Zwölfmonatsgewinns, der die frischen Zahlen aus dem erst am 14.08.2026 eingereichten 10-Q noch nicht vollständig verarbeitet hat — die 23 in diesem Kapitel sind die für diese Analyse selbst und nachvollziehbar aus den Geschäftsberichten hergeleitete, aktuellere Rechnung.
Chancen und Risiken auf einen Blick
Was für National Presto spricht:
- Defense-Auftragsbestand weiter gewachsen: 1,810 Milliarden US-Dollar zum 05.07.2026 (plus 3,6 Prozent seit Jahresultimo 2025), abzuarbeiten über 18 bis 48 Monate.
- Frische, strukturelle Aufträge statt Einmaleffekt: 159,1 Millionen US-Dollar neue Verträge (vergeben 13.08.2026, gemeldet 14.08.2026: 40-mm-Optionsjahr, Boeing-Zulieferung Small Diameter Bomb), dazu Bauverträge über 38,1 Millionen US-Dollar für den Kapazitätsausbau in South Dakota im zweiten Quartal 2026.
- Schuldenfreie Bilanz: Die Kreditlinie über 50 Millionen US-Dollar stand zum 05.07.2026 bei null (Ende 2025 noch 23,624 Millionen ausstehend), Current Ratio 5,2 zu 1,0.
- 82 Jahre ununterbrochene Dividende, 2025 und 2026 trotz hohem Kapitalbedarf zuverlässig eingehalten — bei 1,00 US-Dollar je Aktie regulär, ohne Sonderdividende.
- Tarif-Rückenwind bereits real und teils schon in der Pipeline: 2,245 Millionen US-Dollar Zoll-Rückerstattung im Q2 2026 verbucht, weitere 7,553 Millionen bereits eingegangen und für Q3 2026 vorgesehen.
Was dagegen spricht:
- Über die Hälfte (54 Prozent) des Vorsteuergewinn-Zuwachses im ersten Halbjahr 2026 stammt aus drei nicht wiederkehrenden Posten — bereinigt ist das Ergebnisbild deutlich verhaltener, und das aktuelle KGV von rund 23 rechnet mit einer Ertragskraft, die optisch besser aussieht, als sie nachhaltig ist.
- Klumpenrisiko US-Regierung: 86,6 Prozent des Q2-2026-Umsatzes entfielen auf das Defense-Segment, dessen Festpreisverträge eine „termination for convenience"-Klausel zugunsten der Regierung enthalten.
- Housewares/Small-Appliance bleibt strukturell schwach: sinkende Stückzahlen, anhaltende Zollbelastung, ein 2026 noch nicht abgeschlossener Lagerumzug (Canton → Nettleton, Mississippi) mit bereits einmal aufgetretenen Lieferausfällen.
- Das Safety-Segment schreibt seit seiner Gründung 2019 durchgehend Verluste und bleibt laut eigener Einordnung des Managements ein „Startup".
- Keine Telefonkonferenzen in den vergangenen zwei Jahren: Analysten und Aktionäre haben keine Gelegenheit, dem Management live Fragen zu stellen — ungewöhnlich transparenzarm für ein NYSE-Unternehmen dieser Größe, dazu Chair, President und CEO in einer Person (Maryjo Cohen, 73 Jahre) ohne ausgewiesene Nachfolgeregelung.
Ein menschliches Fazit
Zurück zur Rückspiegel-Falle vom Anfang. Ihr Kern ist nicht, dass die Schlagzeile falsch wäre — National Presto hat im zweiten Quartal 2026 tatsächlich 15,862 Millionen US-Dollar verdient, das Defense-Geschäft wächst tatsächlich strukturell, und die 159,1 Millionen US-Dollar neuen Aufträge vom 14. August sind real. Ihr Kern ist, dass eine verdreifachte Kennzahl dich dazu verleitet, den Rückspiegel für die Windschutzscheibe zu halten. Der eigene Quartalsbericht des Unternehmens macht dir die Arbeit dabei leichter als bei den meisten Firmen: Er benennt selbst, dass 6,653 von 12,407 Millionen US-Dollar mehr Vorsteuergewinn aus Posten stammen, die sich nicht wiederholen — und er kündigt bereits an, dass der nächste Bericht einen weiteren, noch größeren Sonderposten enthalten wird. Wer das liest, bevor er die Schlagzeile glaubt, sieht ein Unternehmen mit einem echten, wachsenden Kerngeschäft und einem Quartal, das optisch besser aussieht, als es strukturell ist. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- National Presto Industries, Inc. — SEC-Quartalsbericht 10-Q zum 05.07.2026 (eingereicht 14. August 2026)
- National Presto Industries, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 13. März 2026)
- National Presto Industries, Inc. — SEC-Geschäftsbericht 10-K für 2022 (eingereicht 13. März 2023, Zeitreihe 2020–2022)
- National Presto Industries, Inc. — Pressemitteilung vom 31.07.2026, Q2-2026-Ergebnis (Anlage 99.1 zum 8-K vom 03.08.2026)
- National Presto Industries, Inc. — Pressemitteilung vom 14.08.2026, Defense-Segment-Aufträge (Anlage 99.1 zum 8-K)
- National Presto Industries, Inc. — Pressemitteilung vom 27.02.2026, Jahresergebnis 2025 und Dividende (Anlage 99.1 zum 8-K)
- Vollständige SEC-Einreichungshistorie von National Presto Industries, Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurs, Börsenwert; Datenstand 14. August 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 355,8 | 321,6 | 340,9 | 388,2 | 503,5 |
| Betriebsergebnis (EBIT) | 30,0 | 22,1 | 35,0 | 45,2 | 42,9 |
| Nettogewinn | 25,7 | 20,7 | 34,6 | 41,5 | 33,1 |
| Nettomarge | 7,2 % | 6,4 % | 10,1 % | 10,7 % | 6,6 % |
| Gewinn je Aktie | 3,63 $ | 2,92 $ | 4,86 $ | 5,82 $ | 4,63 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Umsatzentwicklung positiv
- Der Konzernumsatz stieg im zweiten Quartal 2026 um 21,7 Prozent auf 146,596 Mio. US-Dollar, getragen von einem Defense-Segment, das um 27,2 Prozent zulegte. Der Auftragsbestand von 1,810 Mrd. US-Dollar (05.07.2026) und frische Aufträge von 159,1 Mio. US-Dollar (14.08.2026) stützen weiteres Wachstum strukturell.
- Ergebnisqualität negativ
- Von den 12,407 Mio. US-Dollar mehr Vorsteuergewinn im ersten Halbjahr 2026 stammen 6,653 Mio. US-Dollar (54 Prozent) aus drei nicht wiederkehrenden Posten (Zoll-Rückerstattung, Immobilienverkaufsgewinn, Wegfall einer Vorjahres-Wertberichtigung). Der nächste Bericht wird durch weitere 7,553 Mio. US-Dollar bereits erhaltener, aber noch nicht verbuchter Zoll-Rückerstattung zusätzlich verzerrt.
- Bilanz und Liquidität positiv
- Die Kreditlinie über 50 Mio. US-Dollar stand zum 05.07.2026 bei null (Ende 2025 noch 23,624 Mio. ausstehend), die Current Ratio lag bei 5,2 zu 1,0. Der operative Cashflow im ersten Halbjahr 2026 lag bei 44,144 Mio. US-Dollar gegenüber 1,542 Mio. im Vorjahreszeitraum.
- Kundenkonzentration Defense negativ
- 86,6 Prozent des Q2-2026-Umsatzes entfielen auf das Defense-Segment, dessen Festpreisverträge mit der US-Regierung laut Geschäftsbericht eine „termination for convenience"-Klausel enthalten — eine jederzeitige Kündigungsmöglichkeit zugunsten der Regierung.
- Housewares/Small Appliance & Safety negativ
- Das Housewares-Segment kämpft seit Jahren mit rückläufigen Stückzahlen, Zollbelastung und einem 2026 noch nicht abgeschlossenen Lagerumzug (Canton → Nettleton, Mississippi). Das Safety-Segment schreibt seit seiner Gründung 2019 durchgehend Verluste.
- Governance und Transparenz neutral
- Chair, President und CEO liegen seit Jahrzehnten in einer Person (Maryjo Cohen, 73 Jahre, mit dem Unternehmen seit 1976) ohne ausgewiesene Nachfolgeregelung. National Presto hält zudem keine Telefonkonferenzen ab. Zugleich zahlt das Unternehmen seit 82 Jahren ununterbrochen Dividende und weist keine Bilanz- oder Governance-Verstöße aus.
National Presto zeigt im zweiten Quartal 2026 ein spektakuläres Ergebniswachstum, doch über die Hälfte des Vorsteuergewinn-Zuwachses im ersten Halbjahr stammt aus drei Einmaleffekten, und ein weiterer, größerer Sondereffekt ist für das dritte Quartal bereits angekündigt. Das Defense-Geschäft wächst strukturell und die Bilanz ist schuldenfrei — aber fast neun von zehn Dollar Umsatz hängen an einem einzigen Kunden, der US-Regierung, und das Housewares-Segment bleibt schwach. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Bilanz ist kerngesund und das Defense-Kerngeschäft wächst strukturell — das spricht für Qualität. Offen bleibt aber eine wesentliche operative Frage: Wie viel vom aktuellen Ergebnisniveau ist ohne die Einmaleffekte tragfähig, und wie lange bleibt das Housewares-Segment eine Belastung? Dazu kommt die hohe Abhängigkeit von einem einzigen Kunden. Das sind offene operative Fragen, kein belegtes Substanzrisiko.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist der Quartalsbericht (10-Q) zum 05.07.2026, eingereicht am 14.08.2026.
- Datenstand Kurs und Börsenwert: 14. August 2026 — evergreen gehalten, keine Tageskurs-Prognose.
- Nicht zu verwechseln mit NPK International Inc. (NYSE: NPKI, vormals Newpark Resources Inc.) — ein separates, in dieser Redaktion bereits behandeltes Unternehmen.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei NPK geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu National Presto Industries Inc (NPK) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
National Presto Industries, Inc. (NYSE: NPK) aus Eau Claire, Wisconsin, ist in drei Segmenten aktiv: Housewares/Small Appliance (PRESTO-Küchengeräte wie Dampfdrucktöpfe und Fritteusen), Defense (40-mm-Munition, Zünder und Metallteile für die US-Armee über die Tochter AMTEC/National Defense Corporation, seit 2001) und Safety (Rauch-/CO-Melder und Feuerlöscher, seit 2019 im Aufbau). Zum 31.12.2025 beschäftigte das Unternehmen 1.200 Menschen.
Das Ergebnis je Aktie stieg von 0,72 auf 2,21 US-Dollar (plus 206,9 Prozent). Getragen wurde der Sprung vom wachsenden Defense-Segment (Umsatz plus 27,2 Prozent) sowie von drei Einmaleffekten im Housewares-Segment: einer Zoll-Rückerstattung von 2,245 Millionen US-Dollar, dem Wegfall einer Vorjahres-Wertberichtigung von 2,701 Millionen und einem Immobilien-Verkaufsgewinn von 1,707 Millionen US-Dollar aus dem ersten Quartal 2026.
Von den 12,407 Millionen US-Dollar mehr Vorsteuergewinn im ersten Halbjahr 2026 stammen laut Quartalsbericht 6,653 Millionen US-Dollar (54 Prozent) aus drei nicht wiederkehrenden Posten. Der strukturell tragende Teil ist der Zuwachs im Defense-Segment (plus 5,958 Millionen US-Dollar operatives Ergebnis), gestützt von einem Auftragsbestand von 1,810 Milliarden US-Dollar.
Praktisch vollständig von der US-Regierung als Kunde: Im zweiten Quartal 2026 entfielen 86,6 Prozent des Konzernumsatzes auf Defense, größtenteils Festpreisverträge mit dem US-Verteidigungsministerium über die Tochter AMTEC. Diese Verträge enthalten laut Geschäftsbericht eine „termination for convenience"-Klausel, die der Regierung eine jederzeitige Kündigung erlaubt.
Ja — laut eigener Angabe seit 82 Jahren ununterbrochen. Für 2026 zahlt das Unternehmen die reguläre Dividende von 1,00 US-Dollar je Aktie, ohne Sonderdividende. Das Management begründet den Verzicht auf eine Sonderdividende mit dem Kapitalbedarf für die Lagerbestände des wachsenden Defense-Auftragsbestands.
Das Unternehmen beantwortet seit mindestens Oktober 2024 „Fragen zu Umsatz und Ergebnis" ausschließlich schriftlich in seinen quartalsweisen Pressemitteilungen, ohne eine live moderierte Analysten-Telefonkonferenz anzubieten. Das ist ungewöhnlich für ein NYSE-notiertes Unternehmen dieser Größe und bedeutet, dass es keine öffentliche Gelegenheit gibt, dem Management direkt nachzufragen.
Am selben Tag wie der Quartalsbericht meldete National Presto neue Aufträge über 159,1 Millionen US-Dollar: ein Optionsjahr im laufenden 40-mm-Systemvertrag der US-Armee sowie einen Untervertrag von The Boeing Company für die Small-Diameter-Bomb-Gefechtskopf-Fertigung. Anders als die Einmaleffekte im Housewares-Segment stützen diese Aufträge den langfristigen Defense-Auftragsbestand strukturell.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.