Medios: Zwei Milliarden Euro Umsatz, 15 Millionen Gewinn — und ein Buchwert, der fast nur aus Übernahmewerten besteht
Medios beliefert Fachapotheken mit teuren Spezialarzneimitteln und stellt Krebsinfusionen her: gut zwei Milliarden Euro Umsatz 2025, die Aktie notiert unter dem halben Buchwert. Wir haben den Geschäftsbericht 2025, den Halbjahresbericht 2026 und alle Pflichtmeldungen bis Oktober gelesen. An der Börse ist Medios rund 252 Millionen Euro wert — weniger als die 360,6 Millionen Euro Firmenwert in der eigenen Bilanz.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 14. Oktober 2026
- Schlusskurs
- 10,30 € -0,60 %
- Marktkapitalisierung
- 0,3 Mrd. €
- KGV
- 18,3
- Wachstums-Score
- 4/10
- AAQS
- 6/10
Kursentwicklung seit 14. Oktober 2026: +0,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 10,00 € bis 17,30 € · Letzter Kurs: 10,30 € (Stand: 14. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du dieses Kribbeln, wenn etwas „unter Wert“ zu haben ist? Eine Aktie, deren Kurs-Buchwert-Verhältnis bei 0,5 liegt, verspricht genau das: einen Euro Eigenkapital für 50 Cent. Psychologen nennen den Mechanismus dahinter Ankereffekt. Die erste Zahl, die wir sehen, setzt den Maßstab — und alles, was darunter liegt, fühlt sich wie ein Schnäppchen an. Der Anker heißt hier „Buchwert“.
Bei der Medios AG aus Berlin liegt dieser Anker besonders verlockend. Das Unternehmen setzte 2025 gut zwei Milliarden Euro um, wächst seit zehn Jahren, sitzt im SDAX — und ist an der Börse beim Schlusskurs von 10,26 Euro am 14. Oktober 2026 nur rund 252 Millionen Euro wert. In der Bilanz stehen gut 520 Millionen Euro Eigenkapital. Klingt nach einem Rechenfehler des Marktes? Machen wir einen Deal: Bevor wir über „billig“ reden, schauen wir gemeinsam nach, woraus dieser Buchwert besteht und wie viel von den zwei Milliarden Umsatz am Ende bei den Aktionären ankommt.
Das Spannungsfeld dieser Analyse: Medios wächst beim Umsatz zuverlässig, ist solide finanziert und verdient Geld. Gleichzeitig ist die Marge hauchdünn, die Prognose für 2025 wurde verfehlt und die für 2026 gesenkt, der Cashflow schwächelt, und der Buchwert, der die Aktie so billig aussehen lässt, besteht fast vollständig aus bezahlten Übernahmeprämien. Am Ende entscheidest du selbst.
Was Medios eigentlich macht
Medios bewegt sich in einem Teil des Gesundheitswesens, den die meisten nie zu sehen bekommen: der Versorgung mit sehr teuren Spezialmedikamenten, etwa gegen Krebs, Multiple Sklerose oder Bluterkrankheit. Die Firma nennt sich selbst einen Specialty-Pharma-Anbieter. Im Alltagsbild ist sie Lieferant, Labor und Logistiker für rund 900 spezialisierte Apotheken in Deutschland. 2025 bestand das Geschäft aus drei Teilen:
- Arzneimittelversorgung (2025: 1.688,8 Millionen Euro Umsatz) — der Großhandel. Medios kauft hochpreisige Spezialarzneimittel bei Herstellern und liefert sie aus drei Zentrallagern in Berlin, Hamburg und Mannheim an Apotheken. Viel Umsatz, wenig Marge: Die Rohertragsmarge lag 2025 laut Geschäftsbericht bei 3,8 Prozent.
- Patientenindividuelle Therapien (220,1 Millionen Euro) — die Herstellung. In Reinraum-Laboren mischt Medios im Auftrag von Apotheken Infusionen für einzelne Patienten, etwa Chemotherapien, die nach Körpergewicht und Körperoberfläche dosiert werden. 2025 waren es nach Unternehmensangaben 426.000 solcher Zubereitungen in Deutschland.
- International Business (169,2 Millionen Euro) — die im Juni 2024 übernommene Ceban-Gruppe mit Herstellung und Apothekenbelieferung in den Niederlanden, Belgien und Spanien. In den Niederlanden ist Medios nach eigener Aussage Marktführer für pharmazeutisches Compounding, also die Herstellung von Arzneien nach Rezept.
Gegründet wurde Medios 2015, an die Börse ging das Unternehmen 2016. Seitdem ist der Umsatz laut Brief des Vorstands von rund 100 Millionen auf über 2 Milliarden Euro gewachsen, zu einem großen Teil durch Übernahmen. Ende 2025 beschäftigte der Konzern 982 Mitarbeiter.
Am Kapitalmarkttag vom 29. September 2026 kündigte das Management den nächsten Umbau an: Aus drei Segmenten werden zwei — Specialty Pharma Supply (der Großhandel) und Compounding (Herstellung in Deutschland und Europa). Compounding brachte 2025 laut Präsentation 19 Prozent des Konzernumsatzes, aber rund die Hälfte des EBITDA pre der operativen Segmente (vor den Kosten der Zentrale); dorthin sollen künftig die Investitionen fließen. Am 1. Oktober 2026 übernahm Medios dafür 74 Prozent an Caesar & Loretz (Caelo) aus Hilden, einem Anbieter von Wirk- und Hilfsstoffen für Apotheken mit rund 40 Millionen Euro erwartetem Jahresumsatz.
Die Firmengeschichte für Anleger
-
2016
Börsengang
Ein Jahr nach der Gründung geht Medios an die Börse. Für Aktionäre der Einstieg in einen damals kleinen Spezialanbieter mit rund 100 Mio. € Umsatz.
-
2021
Cranach Pharma und Kapitalerhöhung
Mit der Übernahme von Cranach Pharma (104 Mio. € Firmenwert) und einer Barkapitalerhöhung mit rund 72 Mio. € Bruttoerlös (Dezember) springt der Umsatz über eine Milliarde Euro.
-
2024
Übernahme der Ceban-Gruppe
Kaufpreis rund 259 Mio. € in bar und neuen Aktien, finanziert aus vorhandenen Barmitteln und einer Kreditlinie. Medios wird europäisch, die Bilanz trägt seither rund 156 Mio. € Firmenwert allein aus Ceban.
-
2025
Rückkauf und Vorstandswechsel
Rückkauf von 1 Mio. Aktien zu 12,50 €; Vorstandschef und Produktionsvorständin kündigen ihren Abschied an. Das EBITDA pre bleibt mit 93,1 Mio. € unter der Prognose.
-
2026
Prognose gesenkt, neue Strategie
Senkung der Ergebnisprognose am 28.07., Halbjahres-Cashflow halbiert, Ambition 2031 am Kapitalmarkttag, Vollzug der Caelo-Übernahme am 01.10. Schlusskurs 14.10.: 10,26 €.
Wie die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam Medios über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 14. Oktober 2026). Das ist ein Aufmerksamkeits-, kein Qualitätssignal. Anlass war kein Treffer unseres hauseigenen Aktien-Scanners.
Ein Blick auf die Kennzahlen-Kacheln der Medios-Aktienseite (Stand 14. Oktober 2026) liefert ein gemischtes Bild. Der Piotroski-Wert, ein Gesundheitscheck aus neun Ja-Nein-Fragen zu Gewinn, Cashflow, Verschuldung und Effizienz, steht bei 5 von 9. Das ist okay, nicht gut; eine kerngesunde Firma steht bei 7 bis 9. Das Altman-Z″, ein Frühwarnsystem für Insolvenzgefahr, liegt mit 3,26 in der sicheren Zone. Und das Kurs-Buchwert-Verhältnis von rund 0,5 ist der Anker, von dem dieser Artikel handelt.
Medios ist ein deutscher Emittent und berichtet nicht an die US-Börsenaufsicht SEC. Grundlage dieser Analyse sind die Pflichtberichte nach deutschem Recht: der Geschäftsbericht 2025, die Quartalsmitteilung zum ersten Quartal und der Halbjahresfinanzbericht 2026 vom 12. August 2026 (der jüngste Periodenbericht), dazu alle Ad-hoc-Mitteilungen, Stimmrechtsmitteilungen und Meldungen über Eigengeschäfte von Führungskräften bis zum 14. Oktober 2026 sowie die Präsentation zum Kapitalmarkttag. Mitschriften der Telefonkonferenzen haben wir für diese Analyse nicht ausgewertet. Die nächste Quartalsmitteilung ist für den 10. November 2026 angekündigt.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Der Konzernumsatz stieg von 517 Millionen Euro (2019) über 1.357 Millionen (2021) auf 2.078,7 Millionen Euro (2025). Das EBITDA pre — der operative Gewinn vor Abschreibungen, Zinsen, Steuern und vor bestimmten Sonderposten — wuchs im selben Zeitraum von 17,7 auf 93,1 Millionen Euro, die Marge von 3,4 auf 4,5 Prozent. 2025 lag das organische Wachstum, also ohne Zukäufe, beim Umsatz bei 7,0 und beim EBITDA pre bei 2,7 Prozent. Im ersten Halbjahr 2026 überschritt der Umsatz mit 1.074,9 Millionen Euro erstmals in einem Halbjahr eine Milliarde; alle drei Segmente wuchsen organisch.
Auch die Bilanz ist solide. Die Eigenkapitalquote lag zum 30. Juni 2026 bei 57,0 Prozent. Von einem Bankkredit über 125 Millionen Euro aus dem Jahr 2024 waren noch 87,5 Millionen offen, aus einer Kreditlinie über 100 Millionen waren 70 Millionen gezogen; dem standen 83,2 Millionen Euro an flüssigen Mitteln gegenüber. Das Verhältnis von Nettoverschuldung zu EBITDA beziffert Medios am Kapitalmarkttag nach der Berechnung der Kreditverträge auf 1,32 (Pressemitteilung und Präsentation zum Halbjahr nennen nach eigener Abgrenzung 1,4), die Banken erlauben 3,0. 2025 kaufte Medios für 12,6 Millionen Euro eine Million eigene Aktien zum Preis von 12,50 Euro zurück. Und Finanzvorstand Stefan Bauerreis kaufte am 12. August 2026, dem Tag des Halbjahresberichts, Aktien für 38.948 Euro zu durchschnittlich 11,13 Euro.
So weit die gute Nachricht. Jetzt der Blick dahinter.
Was in den Berichten steht — die unbequemen Wahrheiten
Was folgt, steht im Geschäftsbericht, im Halbjahresbericht und in den Pflichtmitteilungen — man muss nur weiter hinten lesen.
Unbequeme Wahrheit Nr. 1: Der Milliardenumsatz ist überwiegend Durchreiche — und hängt an einem Lieferanten
Zwei Milliarden Euro Umsatz klingen nach einem großen Unternehmen. Doch 81 Prozent davon, 1.688,8 Millionen Euro, stammen aus dem Großhandel. Dort kauft Medios ein teures Medikament ein und verkauft es mit einem kleinen Aufschlag weiter. Der Rohertrag dieses Segments lag 2025 bei 70,3 Millionen Euro, die Rohertragsmarge laut Geschäftsbericht bei 3,8 Prozent; das EBITDA pre bei 52,5 Millionen, eine Marge von 3,1 Prozent auf den Umsatz mit externen Kunden. Im ersten Halbjahr 2026 sank sie auf 2,7 Prozent. Merksatz: Umsatz, der nur durch die eigenen Bücher läuft, ist Größe, aber kein Gewinn.
Wie verletzlich dieses Geschäft ist, steht im Risikobericht:
„Im Segment Arzneimittelversorgung besteht aktuell eine ertragsseitig hohe Abhängigkeit von einem Lieferanten. Sollten sich die Einkaufskonditionen mit diesem Lieferanten in Zukunft ändern, hätte dies wesentliche Auswirkungen auf die Ergebnissituation des Segments und damit des Konzerns.“
— Medios AG, Geschäftsbericht 2025, Risikobericht, Abschnitt „Abhängigkeit von Lieferanten“, Seite 145
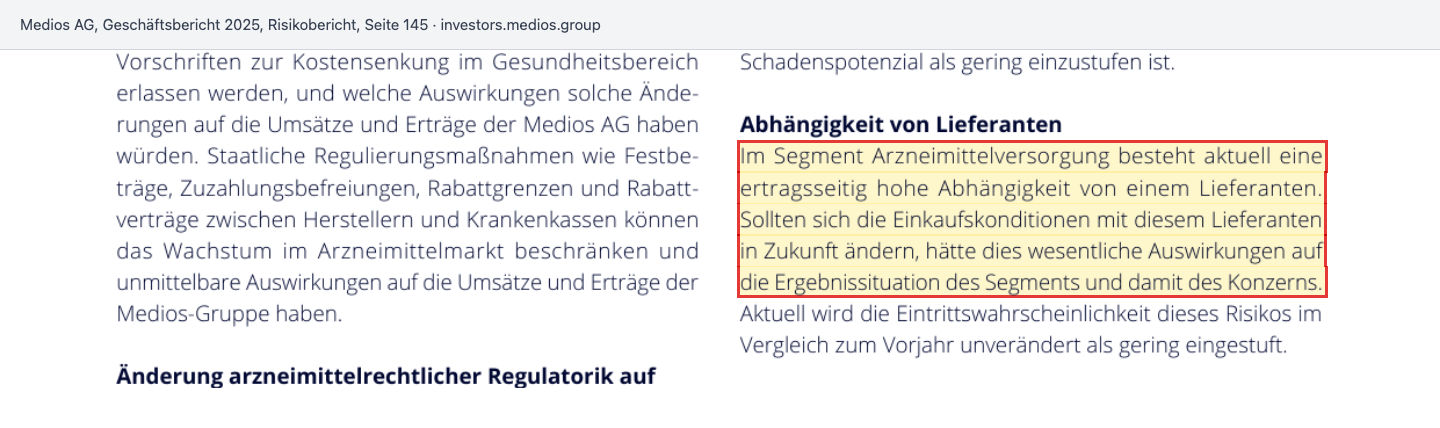
Stell dir vor, dein Nachbar erzählt, sein Laden laufe glänzend — und erwähnt nebenbei, dass sein Gewinn vor allem an den Rabatten eines einzigen Großhändlers hängt. Genau das steht hier. Fairerweise: Medios hält das Risiko für unwahrscheinlich. Bemerkenswert ist trotzdem, dass der Abschnitt im Geschäftsbericht 2024 noch nicht stand. Aber das Segment mit dieser Abhängigkeit lieferte 2025 rund die Hälfte des EBITDA pre der operativen Segmente (52,5 von 103,9 Millionen Euro vor den Kosten der Zentrale).
Unbequeme Wahrheit Nr. 2: „pre“ ist ein dehnbarer Begriff
Medios steuert und kommuniziert mit dem EBITDA pre: dem Ergebnis vor Zinsen, Steuern und Abschreibungen, zusätzlich bereinigt um „Sondereffekte“. Welche das sind, legt das Unternehmen selbst fest — und die Liste wurde länger. Laut Kapitalmarkt-Präsentation vom 29. September 2026 summierten sich die Bereinigungen auf 2,0 Millionen Euro (2020), 3,8 (2021), 3,7 (2022), 8,1 (2023), 16,0 (2024), 9,0 (2025) und 5,4 Millionen im ersten Halbjahr 2026. Darunter: Kosten für die Einführung eines neuen Softwaresystems (2025: 5,1 Millionen), Sonderkosten für Vorstandswechsel (1,5 Millionen) und Zahlungen für übernommene Herstellmengen (2024: 6,2 Millionen). Für 2026 kam laut Pressemitteilung vom 26. März 2026 eine weitere Kategorie hinzu: einmalige Aufwendungen für Effizienzmaßnahmen.
Wie weit der Weg vom bereinigten zum echten Gewinn ist, zeigt die Rechnung für 2025:
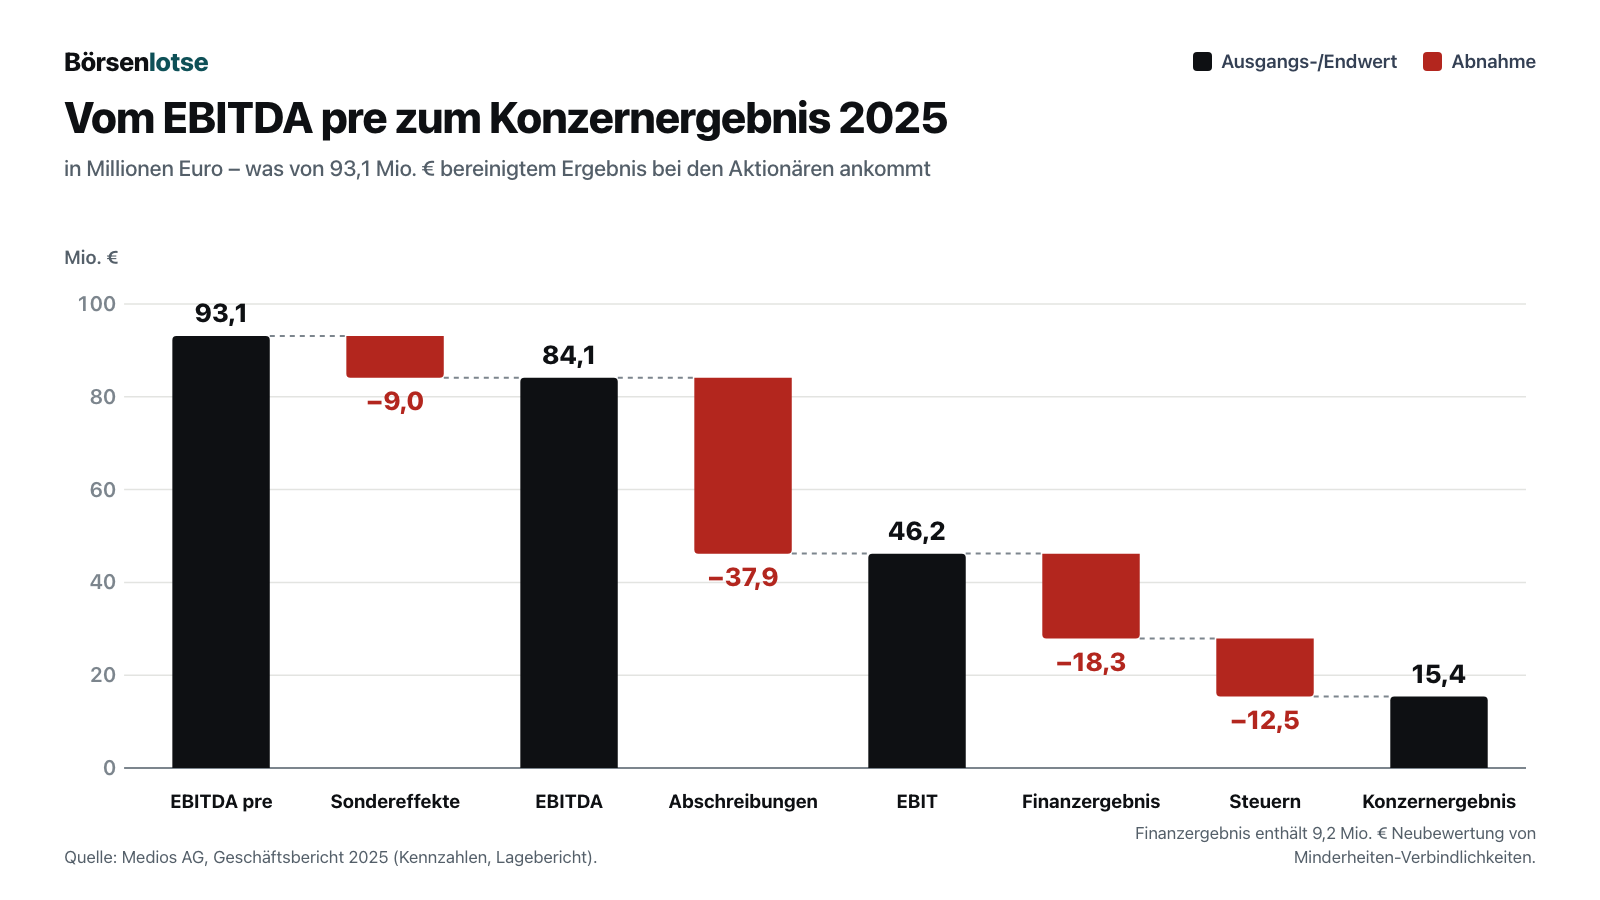
Drei Posten fressen den größten Teil. Die Abschreibungen von 37,9 Millionen enthalten 24,3 Millionen planmäßige Abschreibungen auf Kundenstämme aus Übernahmen. Im Finanzergebnis stecken 9,2 Millionen Euro aus der Neubewertung von Verbindlichkeiten gegenüber Minderheitsgesellschaftern aus dem Ceban-Kauf. Und die Steuerquote lag bei 44,9 Prozent, im ersten Halbjahr 2026 bei 45,3 Prozent. Das „bereinigte Ergebnis je Aktie“, das Medios ebenfalls ausweist, rechnet die Sondereffekte, die Abschreibungen aus Kaufpreisaufteilungen und diese Neubewertung wieder heraus (abzüglich der darauf entfallenden Steuern) und kommt so für 2025 auf 1,94 Euro — das berichtete Ergebnis je Aktie lag bei 0,61 Euro.
Bemerkenswert ist, dass das Management den Kurs nun selbst korrigiert:
„Für mehr Ergebnistransparenz wechselt Medios von ‚EBITDA pre‘ zu einem neu definierten ‚EBITDA adjusted‘. Künftig werden Bereinigungen auf zwei klar definierte Kategorien begrenzt: M&A-Aufwendungen und Restrukturierungskosten. […] Nach der neuen Definition betrug das EBITDA adjusted im Jahr 2025 87 Mio. € (4,2 % Marge).“
— Medios AG, Pressemitteilung vom 29. September 2026 zum Kapitalmarkttag
Nach der engeren Definition schrumpft das Ergebnis 2025 also von 93,1 auf 87 Millionen Euro. Das ist ehrlich und gut — es zeigt aber auch, wie viel bisher „vor“ dem Ergebnis stand.
Unbequeme Wahrheit Nr. 3: Prognose verfehlt, dann gesenkt
Für 2025 hatte Medios ein EBITDA pre von rund 96 Millionen Euro angekündigt, erreicht wurden 93,1 Millionen; der Geschäftsbericht nennt das „leicht unterhalb der Prognose“ und verweist auf das Auslandsgeschäft. Für 2026 stellte das Unternehmen am 26. März 2026 94 bis 102 Millionen Euro in Aussicht. Am selben Tag fiel die Aktie von 13,60 auf 11,74 Euro. Am 28. Juli 2026 folgte per Ad-hoc-Mitteilung die Senkung auf 88 bis 92 Millionen, bei gleichzeitig höherem Umsatzziel von 2,10 bis 2,16 Milliarden Euro. Der Halbjahresbericht nennt die Gründe:
„Die Anpassung der Ergebnisprognose ist im Wesentlichen auf den anhaltenden Preisrückgang bei margenstarken Präparaten im Segment Arzneimittelversorgung sowie auf eingetrübte Geschäftsaussichten im Bereich Medizinalcannabis infolge des GKV-Beitragssatzstabilisierungsgesetzes zurückzuführen.“
— Medios AG, Halbjahresfinanzbericht 2026, Risiko-, Chancen- und Prognosebericht, Seite 12
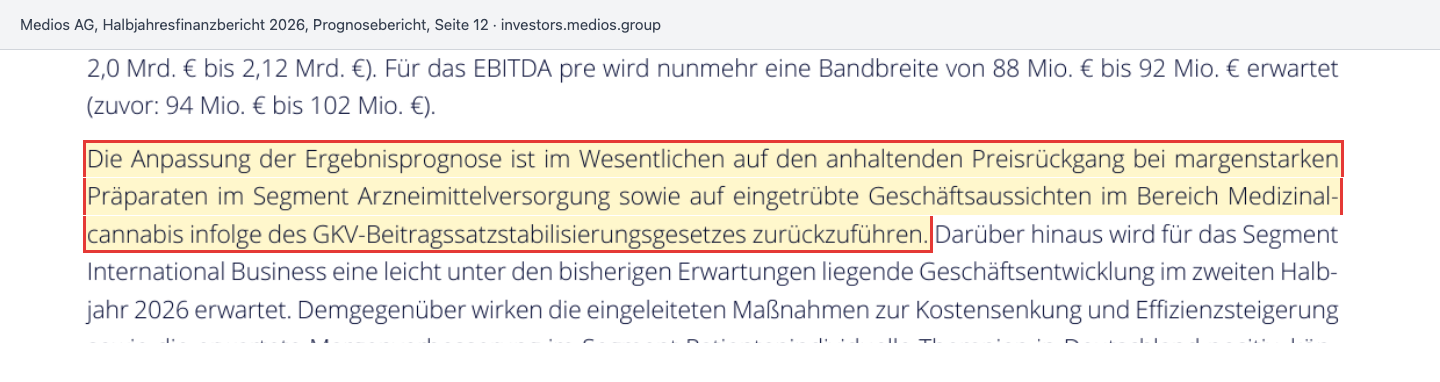
Die Cannabis-Episode zeigt, wie schnell sich Regeln ändern können. Anfang 2026 war Medios in den Markt für Medizinalcannabis eingestiegen, mit exklusiven Vertriebsrechten für Produkte des niederländischen Herstellers Bedrocan in Deutschland, Spanien, Belgien, Italien und Österreich. Wenige Monate später beschloss der Bundestag das GKV-Beitragssatzstabilisierungsgesetz, das laut Pressemitteilung vom 28. Juli 2026 die Erstattung von Cannabisblüten durch die gesetzlichen Krankenkassen künftig ausschließt. Auch bei den Infusionen greift die Preisregulierung: Seit November 2025 gelten Maßnahmen zur Preissteuerung, die die Rohertragsmarge der Herstellung im ersten Halbjahr 2026 auf 23,2 Prozent drückten (Vorjahr 23,7 Prozent). Medios lebt in einem Markt, in dem der Staat die Preise mitbestimmt — das ist Schutz und Risiko zugleich.
Das Unternehmen weiß um das Vertrauensproblem. In der Kapitalmarkt-Präsentation vom 29. September 2026 steht unter „Rebuilding Trust“ (Vertrauen zurückgewinnen) als Ziel wörtlich: „Improve reliability (‚Deliver what we promise‘)“, also verlässlicher werden und liefern, was man verspricht.
Unbequeme Wahrheit Nr. 4: Der Cashflow hält mit dem Wachstum nicht Schritt
Gewinne auf dem Papier sind das eine, Geld auf dem Konto das andere. Der Cashflow aus dem laufenden Geschäft sank von 73,7 Millionen Euro (2024) auf 52,3 Millionen (2025), vor allem weil mehr Geld in Forderungen gegenüber Kunden gebunden war: Sie stiegen 2025 um 22,1 Millionen auf 142,7 Millionen Euro. Im ersten Halbjahr 2026 ging es weiter abwärts:
„Der Cashflow aus betrieblicher Tätigkeit belief sich im ersten Halbjahr 2026 auf 11,2 Mio. € (H1 2025: 23,4 Mio. €) und lag damit um 12,2 Mio. € bzw. 52,1% unter dem Vorjahreswert.“
— Medios AG, Halbjahresfinanzbericht 2026, Finanzlage, Seite 10
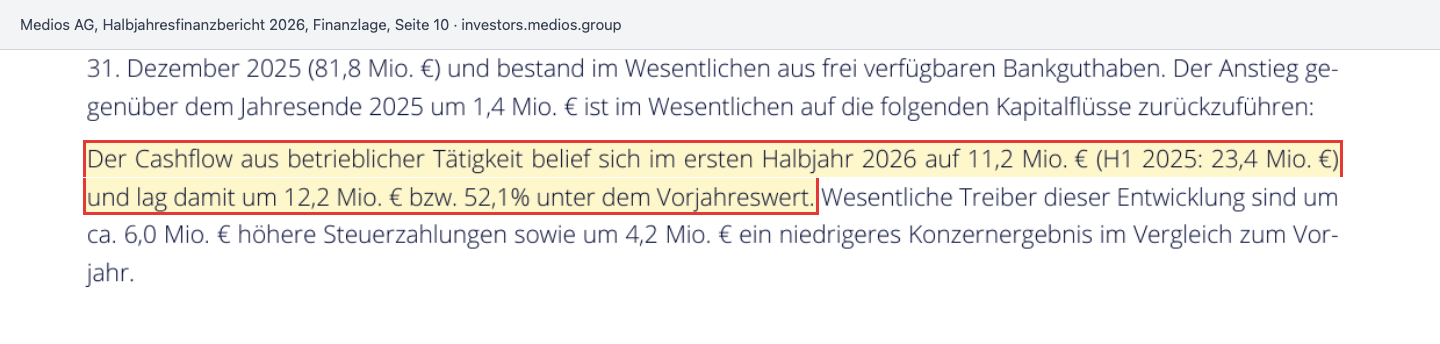
Nach Investitionen von 8,1 Millionen Euro blieben im ersten Halbjahr 2026 als freier Mittelzufluss (Free Cashflow vor Übernahmen) 3,1 Millionen Euro, nach 20,5 Millionen im Vorjahreszeitraum. Die Forderungen stiegen seit Jahresende erneut, um 31,7 Millionen Euro. Für das Gesamtjahr 2025 lag der Free Cashflow vor Übernahmen bei 44,0 Millionen Euro; davon gingen allerdings noch 10,0 Millionen Zinsen und 5,1 Millionen Leasingtilgungen ab. Ein Großhändler, der schneller wächst, muss mehr Ware und Forderungen vorfinanzieren. Wachstum kostet hier also erst einmal Geld.
Unbequeme Wahrheit Nr. 5: Der Buchwert ist vor allem Firmenwert
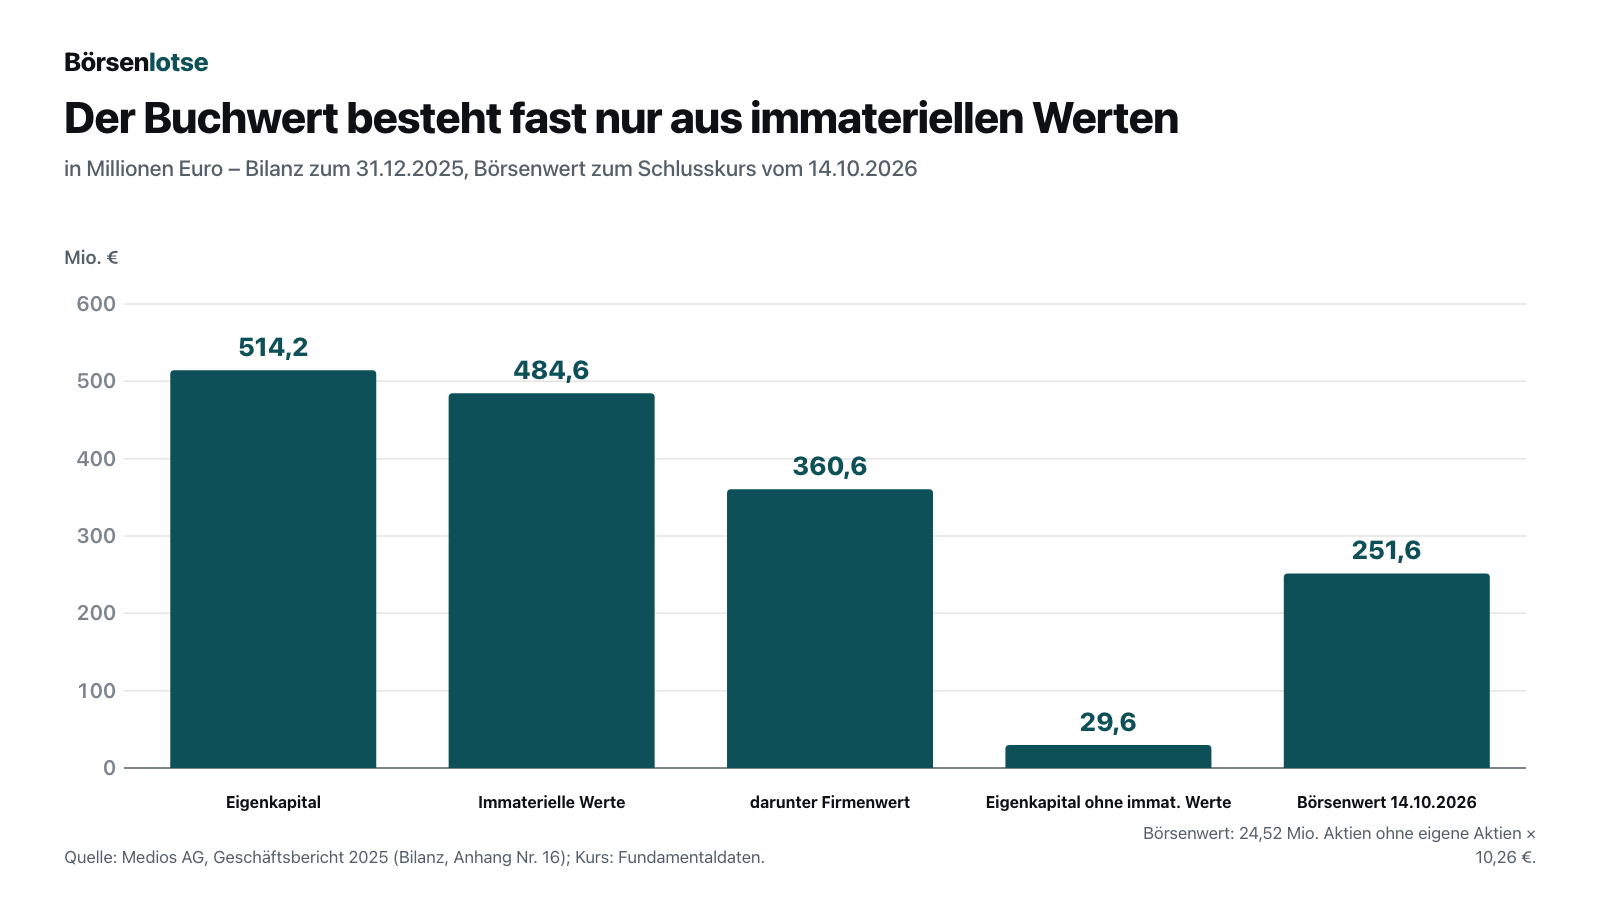
Jetzt zum Anker vom Anfang. Ende 2025 standen 514,2 Millionen Euro Eigenkapital in der Bilanz. Auf der anderen Seite der Bilanz stehen 484,6 Millionen Euro immaterielle Vermögenswerte: 360,6 Millionen Firmenwert und 117,7 Millionen Kundenstämme, beides Ergebnis von Übernahmen. Firmenwert ist der Teil des Kaufpreises, der über das hinausgeht, was ein gekauftes Unternehmen an greifbarem Vermögen mitbringt — bezahlt für erwartete künftige Gewinne. Zieht man die immateriellen Werte ab, bleiben vom Eigenkapital 29,6 Millionen Euro.
Der größte Einzelposten stammt aus dem jüngsten großen Zukauf:
„Aus dem Erwerb der Ceban-Gruppe, welche seit dem 1. Juni 2024 in den Konzernabschluss der Medios AG miteinbezogen wird, ist ein Geschäfts- oder Firmenwert von 157.229 Tsd. € (Buchwert zum 31. Dezember 2025: 156.206 Tsd. €) entstanden.“
— Medios AG, Geschäftsbericht 2025, Konzernanhang, Seite 166
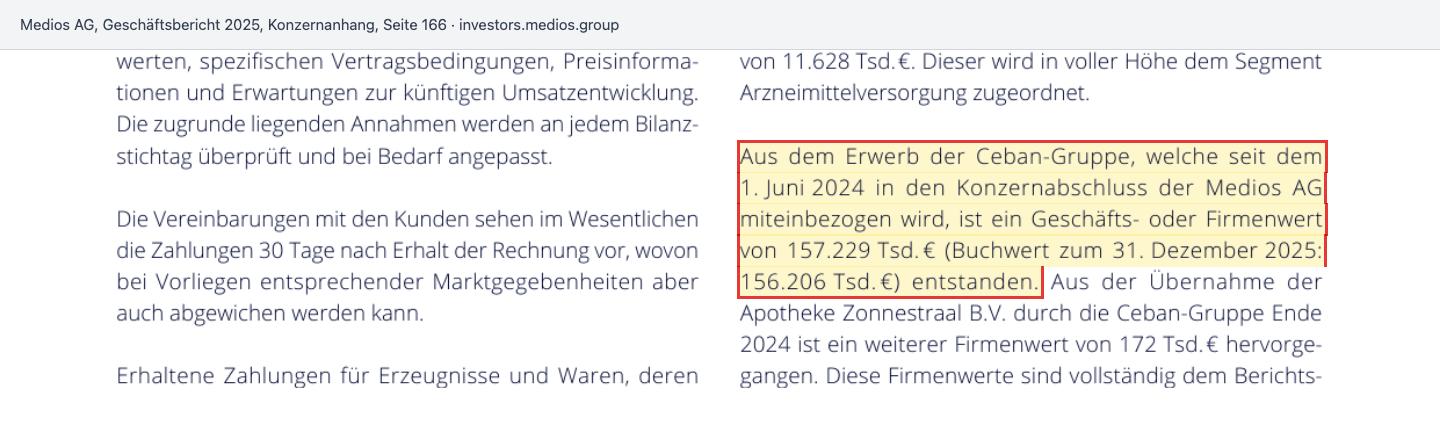
Für Ceban zahlte Medios laut Ad-hoc-Mitteilung vom 18. März 2024 rund 259 Millionen Euro: 235,3 Millionen in bar und 1,7 Millionen neue Aktien im Wert von rund 23,9 Millionen. Damals erwartete Medios für Ceban für 2023 rund 160 Millionen Euro Umsatz und rund 29 Millionen Euro bereinigtes EBITDA. Das Segment International Business, in dem Ceban steckt, erzielte 2025 169,2 Millionen Euro Umsatz und 29,1 Millionen Euro EBITDA pre; das Segment verdient damit gut anderthalb Jahre nach dem Kauf etwa so viel, wie Medios für Ceban schon für 2023 erwartet hatte. Für das zweite Halbjahr 2026 rechnet Medios dort mit einer Geschäftsentwicklung, die „leicht unter den bisherigen Erwartungen“ liegt. Beim Werthaltigkeitstest 2025 ergab sich kein Abschreibungsbedarf; das Management unterstellte für diese Einheit mittelfristig rund 4 Prozent Umsatzwachstum im Jahr und einen Abzinsungssatz von 5,835 Prozent nach Steuern.
Was heißt das für den Anker? Das Kurs-Buchwert-Verhältnis von rund 0,5 vergleicht den Börsenwert mit einem Buchwert, der zu über 90 Prozent aus bezahlten Zukunftserwartungen besteht. Die Börse bewertet Medios mit weniger, als das Unternehmen allein als Firmenwert in den Büchern führt. Das kann eine Übertreibung sein — oder ein Urteil darüber, was diese Zukäufe heute wert sind.
Unbequeme Wahrheit Nr. 6: Ein Vorstand im Umbau
Zwischen Mai 2025 und September 2026 haben vier der fünf Mitglieder, die Anfang 2025 im Vorstand saßen, ihren Abschied angekündigt; drei sind bereits gegangen. Am 12. Mai 2025 kündigte Medios per Ad-hoc-Mitteilung an, dass Vorstandschef Matthias Gärtner auf eigenen Wunsch geht und Produktionsvorständin Mi-Young Miehler zum 30. Juni 2025 ausscheidet. Seit dem 1. Februar 2026 führt Thomas Meier den Konzern. Finanzvorstand Falk Neukirch schied im März 2026 auf eigenen Wunsch aus, Nachfolger ist seit dem 15. April 2026 Stefan Bauerreis. Am 14. September 2026 teilte Medios mit, dass Christoph Prusseit, verantwortlich für das Deutschlandgeschäft, seinen bis Juli 2027 laufenden Vertrag nicht verlängert und seine Aufgaben zum Jahresende abgibt. Die Sonderkosten für die Vorstandswechsel lagen 2025 bei 1,5 Millionen Euro.
Ein neuer Vorstand kann frischen Wind bringen, und der Umbau zu zwei Segmenten trägt erkennbar seine Handschrift. Aber neue Strategien neuer Vorstände sind noch keine Ergebnisse. Ob „Medios Next Level“ trägt, zeigt sich frühestens in den Zahlen 2027.
Bewertung: Was die Börse für Medios bezahlt
Beim Xetra-Schlusskurs von 10,26 Euro am 14. Oktober 2026 und 24,52 Millionen umlaufenden Aktien (25,51 Millionen ausgegebene abzüglich 986.362 eigener Aktien) ist Medios rund 252 Millionen Euro wert. Daraus ergeben sich, gerechnet mit den Zahlen für 2025:
- ein Kurs-Umsatz-Verhältnis von rund 0,12 — für einen Großhändler mit dünner Marge wenig aussagekräftig;
- ein Kurs-Gewinn-Verhältnis von knapp 17 auf das berichtete Ergebnis je Aktie von 0,61 Euro, aber nur rund 5 auf das bereinigte Ergebnis von 1,94 Euro — welcher der beiden Werte näher an der Wahrheit liegt, ist genau die Frage aus Wahrheit Nr. 2;
- ein Kurs-Buchwert-Verhältnis von rund 0,48 (Eigenkapital 30. Juni 2026: 523,5 Millionen Euro), wobei das Eigenkapital ohne immaterielle Werte zu diesem Stichtag bei nur rund 51 Millionen Euro lag;
- eine Free-Cashflow-Rendite von rund 17,5 Prozent auf Basis von 2025 (44,0 Millionen Euro), nach Zinsen und Leasingzahlungen noch rund 11,5 Prozent (rund 29 Millionen Euro). Im ersten Halbjahr 2026 lag der Free Cashflow aber nur bei 3,1 Millionen.
Auf diese Zahlen schaut auch das Management: Am Kapitalmarkttag nannte es Aktienrückkäufe wegen der „aktuellen Börsenbewertung“ eine bevorzugte Option, eine neue Ermächtigung dafür beschloss die Hauptversammlung am 10. Juni 2026. Ein Rückkauf auf dieser Grundlage war bis zum 14. Oktober 2026 nicht angekündigt. Eine Dividende zahlt Medios nicht. Bis 2031 will Medios den Umsatz auf rund 3,1 Milliarden Euro steigern, rund 700 Millionen aus eigener Kraft und rund 300 Millionen über Zukäufe im Compounding, und das EBITDA adjusted auf rund 170 Millionen Euro verdoppeln. Dafür plant es bis 2031 einen finanziellen Spielraum für Übernahmen von rund 325 Millionen Euro ein — mehr als der heutige Börsenwert.
Der Blick der Profis: Fünf Häuser beobachten die Aktie laut Investor-Relations-Seite (Berenberg, Deutsche Bank, Metzler, Montega, Warburg). Laut Fundamentaldaten lag das durchschnittliche Kursziel am 14. Oktober 2026 bei 20,25 Euro. Durchschnitt heißt hier: alle Kursziele zusammengezählt und durch ihre Zahl geteilt; ein einzelnes sehr hohes oder sehr niedriges Ziel verschiebt ihn spürbar. Kursziele sind Meinungen, keine Belege.
Wie es aussieht, wenn ein Großhändler im Gesundheitswesen mit hauchdünnen Margen und hohen Schulden kämpft, zeigt unsere Analyse zu Accendra Health. Und wie riskant ein Geschäft mit Cannabis ist, wenn sich die Regeln ändern, die Analyse zu Canopy Growth.
Chancen und Risiken auf einen Blick
Was für Medios spricht:
- Verlässliches Umsatzwachstum. Von 517 Millionen (2019) auf 2.078,7 Millionen Euro (2025), im ersten Halbjahr 2026 plus 8,4 Prozent, organisch in allen Segmenten.
- Solide Bilanz. Eigenkapitalquote 57,0 Prozent und Nettoverschuldung zum 1,32-Fachen des EBITDA (30. Juni 2026), der Bankkredit wird planmäßig getilgt.
- Strukturelles Wachstumsfeld. Spezialarzneimittel machten laut IQVIA in führenden Industrieländern 2024 schon 51 Prozent der Arzneimittelausgaben aus (zitiert im Halbjahresbericht 2026); eine alternde Bevölkerung braucht mehr individuelle Therapien.
- Margenstärkeres Compounding. Rund 19 Prozent des Umsatzes, aber etwa die Hälfte des EBITDA pre der operativen Segmente; die Caelo-Übernahme stärkt diesen Teil.
- Niedrige Bewertung, Insiderkauf. Börsenwert unter dem Firmenwert, Ermächtigung zum Aktienrückkauf beschlossen, Kauf des Finanzvorstands am 12. August 2026.
Was dagegen spricht:
- Dünne Marge. 0,7 Prozent Nettomarge 2025; der Großhandel verdient 3,1 Cent EBITDA pre je Euro Umsatz.
- Abhängigkeit. Hohe ertragsseitige Abhängigkeit des Großhandels von einem Lieferanten; Preise und Erstattung bestimmt die Gesundheitspolitik mit.
- Verlässlichkeit. Prognose 2025 verfehlt, Prognose 2026 gesenkt; die Liste der Bereinigungen wuchs über die Jahre.
- Cashflow. Operativer Cashflow im ersten Halbjahr 2026 halbiert, Free Cashflow 3,1 Millionen Euro.
- Weicher Buchwert. 484,6 Millionen Euro immaterielle Werte bei 514,2 Millionen Eigenkapital (Ende 2025).
- Umbau an der Spitze. Neuer Vorstandschef, neuer Finanzvorstand, Deutschland-Vorstand geht.
Ein menschliches Fazit
Erinnerst du dich an den Anker vom Anfang — einen Euro Buchwert für 50 Cent? Nach dem Blick in den Geschäftsbericht sieht dieser Euro anders aus. Gut neun Zehntel davon sind Firmenwert und Kundenstämme aus Übernahmen, also Erwartungen, die Medios bezahlt hat und die sich erst noch auszahlen müssen. Ein Kurs-Buchwert-Verhältnis von 0,5 ist hier kein Rabatt auf Fabriken und Lagerbestände, sondern ein Abschlag auf Hoffnungen.
Fair ist aber auch: Medios ist kein Sanierungsfall. Das Unternehmen wächst, verdient Geld, hat eine solide Eigenkapitalquote und eine moderate Verschuldung, und der neue Vorstand spricht die Schwächen offen an — bis hin zu einer ehrlicheren Ergebniskennzahl. Ob die Aktie günstig ist, hängt daran, ob die Marge im neuen Compounding-Segment wirklich steigt und der Cashflow wieder mit dem Umsatz Schritt hält. Die nächsten Wegmarken sind die Quartalsmitteilung am 10. November 2026 und der Geschäftsbericht 2026 mit neuem Prüfer und neuer Segmentstruktur. Wenn dir das nächste Mal ein Kurs-Buchwert-Verhältnis unter 1 wie ein Geschenk vorkommt, frag zuerst, woraus der Buchwert besteht.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Geschäftsbericht 2025 (Konzernabschluss nach IFRS, geprüft von Baker Tilly; veröffentlicht 26. März 2026), zum Vergleich der Geschäftsbericht 2024, und Pressemitteilung zum Geschäftsjahr 2025 vom 26. März 2026
- Quartalsmitteilung zum 31. März 2026 (12. Mai 2026)
- Halbjahresfinanzbericht 2026 (12. August 2026), Pressemitteilung und Präsentation zum Halbjahr
- Ad-hoc-Mitteilungen: Prognoseanpassung (28. Juli 2026), Erwerb von 74 Prozent an Caelo (11. August 2026), Aktienrückkaufangebot (18. Juni 2025), Änderungen im Vorstand (12. Mai 2025), Übernahme von Ceban (18. März 2024)
- Pressemitteilungen: Ergebnisprognose 2026 reduziert (28. Juli 2026), Schließung Aschaffenburg (29. Juni 2026), Christoph Prusseit verlängert nicht (14. September 2026), Ambition 2031 (29. September 2026), Vollzug der Caelo-Übernahme (1. Oktober 2026)
- Ältere Ad-hoc-Mitteilung: Abschluss der Barkapitalerhöhung mit rund 72 Mio. € Bruttoemissionserlös (3. Dezember 2021)
- Präsentation zum Kapitalmarkttag vom 29. September 2026 (Bereinigungen 2020 bis Halbjahr 2026, Segmentstruktur, Finanzierung)
- Eigengeschäft von Stefan Bauerreis (Meldung vom 13. August 2026), Stimmrechtsmitteilungen und Aktionärsstruktur laut Investor-Relations-Seite
- Abstimmungsergebnisse der Hauptversammlung vom 10. Juni 2026 und Einberufung (Wahl des Abschlussprüfers für 2026)
- Kurs- und Kennzahlendaten: Quelle Fundamentaldaten, Datenstand 14. Oktober 2026
Datenstand: Unternehmenszahlen zum 31. Dezember 2025 beziehungsweise zum 30. Juni 2026 (jüngster Periodenbericht vom 12. August 2026); Pflichtmitteilungen, Pressemitteilungen und Meldungen über Eigengeschäfte bis 14. Oktober 2026 gesichtet, die letzte Ad-hoc-Mitteilung stammt vom 11. August 2026. Kurs: Xetra-Schlusskurs vom 14. Oktober 2026. Medios berichtet nicht an die SEC; Grundlage sind die Berichte nach deutschem Recht und IFRS, zitiert wird die maßgebliche deutsche Fassung. Rechnerische Werte (Börsenwert, Kennzahlen zur Bewertung, Eigenkapital ohne immaterielle Werte, Free-Cashflow-Rendite) sind unsere Überschlagsrechnung und als solche benannt. Die Kennzahlen-Kacheln dieser Seite zeigen den jeweils aktuellen Datenbankstand und können von den hier verwendeten Werten abweichen.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien können stark schwanken; ein Verlust des eingesetzten Kapitals bis hin zum Totalverlust ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.357,4 | 1.610,8 | 1.784,7 | 1.883,0 | 2.078,7 |
| Betriebsergebnis (EBIT) | 15,3 | 29,0 | 31,4 | 31,7 | 41,7 |
| Nettogewinn | 7,4 | 18,3 | 18,8 | 12,5 | 15,4 |
| Nettomarge | 0,5 % | 1,1 % | 1,1 % | 0,7 % | 0,7 % |
| Gewinn je Aktie | 0,37 € | 0,77 € | 0,79 € | 0,51 € | 0,61 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Wachstum positiv
- Umsatz von 517 Mio. € (2019) auf 2.078,7 Mio. € (2025), im ersten Halbjahr 2026 plus 8,4 % auf 1.074,9 Mio. €, organisch in allen Segmenten.
- Marge und Gewinnqualität negativ
- Nettomarge 2025 0,7 %; Großhandel mit 3,1 % EBITDA-pre-Marge (H1 2026: 2,7 %); 9,0 Mio. € Bereinigungen 2025, nach neuer Definition 87 statt 93,1 Mio. € Ergebnis.
- Verlässlichkeit der Prognosen negativ
- EBITDA pre 2025 mit 93,1 Mio. € unter der Prognose von rund 96 Mio. €; Prognose 2026 am 28.07.2026 von 94–102 auf 88–92 Mio. € gesenkt.
- Cashflow negativ
- Operativer Cashflow von 73,7 (2024) auf 52,3 Mio. € (2025); im ersten Halbjahr 2026 11,2 nach 23,4 Mio. €, Free Cashflow 3,1 Mio. €.
- Bilanz neutral
- Eigenkapitalquote 57,0 % und Nettoverschuldung zum 1,32-Fachen des EBITDA (30.06.2026); aber 484,6 Mio. € immaterielle Werte bei 514,2 Mio. € Eigenkapital (31.12.2025).
- Abhängigkeit negativ
- Laut Risikobericht 2025 hohe ertragsseitige Abhängigkeit des Großhandels von einem Lieferanten; Preise und Erstattung werden politisch mitbestimmt (Cannabis-Erstattung, Preisregulierung seit November 2025).
Medios ist ein wachsender, solide finanzierter Specialty-Pharma-Anbieter mit über zwei Milliarden Euro Umsatz, der aber nur sehr wenig davon als Gewinn behält. Die Prognose für 2025 wurde verfehlt, die für 2026 gesenkt, der operative Cashflow hat sich im ersten Halbjahr 2026 mehr als halbiert, und der Buchwert, an dem die niedrige Bewertung gemessen wird, besteht fast vollständig aus Firmenwert und Kundenstämmen. Der neue Vorstand will mit dem Fokus auf Compounding und einer engeren Ergebniskennzahl gegensteuern. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft trägt, aber eine wesentliche operative Frage offen ist: Medios wächst und ist solide finanziert, doch die Marge ist strukturell dünn und sank zuletzt (EBITDA-pre-Marge im ersten Halbjahr 2026 4,1 nach 4,7 Prozent, im Großhandel 2,7 nach 3,3 Prozent), die Prognose 2025 wurde verfehlt und die für 2026 gesenkt, der operative Cashflow hat sich im ersten Halbjahr 2026 halbiert, und der Großhandel hängt laut Risikobericht ertragsseitig stark an einem Lieferanten. Ein Substanzrisiko wie Fortführungszweifel oder Überschuldung ist nicht belegt. Die niedrige Bewertung ist ein Preisargument und ändert an dieser Einstufung nichts — ob der Abschlag auf den Buchwert eine Chance oder berechtigt ist, entscheidet die Gewinnkraft der Zukäufe, nicht die Ampel. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war die Foren-Hitliste von wallstreet-online (Stand 14. Oktober 2026), kein Treffer unseres hauseigenen Aktien-Scanners.
- Medios berichtet nicht an die US-Börsenaufsicht SEC. Grundlage sind Geschäftsbericht 2025, Quartalsmitteilung Q1 2026, Halbjahresfinanzbericht 2026 (12.08.2026), alle Pflichtmitteilungen, gesichtet bis 14.10.2026 (letzte Ad-hoc-Mitteilung 11.08.2026, letzte Pressemitteilung 01.10.2026, letzte Stimmrechtsmitteilung und letztes Eigengeschäft 13.08.2026), sowie die Präsentation zum Kapitalmarkttag vom 29.09.2026. Zitiert wird die maßgebliche deutsche Fassung. Mitschriften der Telefonkonferenzen wurden nicht ausgewertet.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 24.519.361 umlaufenden Aktien (25.505.723 ausgegeben minus 986.362 eigene laut Investor-Relations-Seite zum 31.03.2026) mal Xetra-Schlusskurs vom 14.10.2026; Eigenkapital ohne immaterielle Werte zum 31.12.2025 (514,2 − 484,6 Mio. €) und zum 30.06.2026 (523,5 Mio. € minus rund 472,7 Mio. €); Free Cashflow nach Zinsen und Leasing 2025: 44,0 − 10,0 − 5,1 Mio. €.
- Die Quartalsmitteilung zum 30.09.2026 ist für den 10.11.2026 angekündigt; ab dem Geschäftsjahr 2026 prüft PricewaterhouseCoopers, und Medios berichtet künftig in zwei statt drei operativen Segmenten.
Aktien-Wächter
Diese Analyse ist Stand 14. Oktober 2026. Was sich seitdem bei ILM1.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Medios AG (ILM1.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Medios aus Berlin versorgt rund 900 spezialisierte Apotheken in Deutschland mit hochpreisigen Spezialarzneimitteln, etwa gegen Krebs, Multiple Sklerose oder Bluterkrankheit, und stellt in eigenen Laboren patientenindividuelle Infusionen her. Seit Juni 2024 gehört die Ceban-Gruppe mit Herstellung in den Niederlanden, Belgien und Spanien dazu. 2025 lag der Umsatz bei 2.078,7 Millionen Euro.
Rund 81 Prozent des Umsatzes stammen aus dem Großhandel, in dem Medios teure Medikamente einkauft und mit kleinem Aufschlag weitergibt. Dort lag die EBITDA-pre-Marge 2025 bei 3,1 Prozent. Nach Abschreibungen auf Übernahmen, Zinsen und einer Steuerquote von 44,9 Prozent blieben 15,4 Millionen Euro Konzernergebnis, eine Nettomarge von 0,7 Prozent.
Am 28. Juli 2026 senkte Medios das Ziel für das EBITDA pre 2026 von 94 bis 102 auf 88 bis 92 Millionen Euro. Gründe laut Halbjahresbericht: anhaltender Preisrückgang bei margenstarken Präparaten im Großhandel, schlechtere Aussichten bei Medizinalcannabis durch das GKV-Beitragssatzstabilisierungsgesetz und ein etwas schwächeres Auslandsgeschäft. Die Umsatzprognose stieg zugleich auf 2,10 bis 2,16 Milliarden Euro.
Beim EBITDA pre bereinigt Medios das operative Ergebnis um mehrere selbst definierte Sondereffekte, etwa Aktienoptionen, Software-Einführung oder Vorstandswechsel; 2025 waren es 9,0 Millionen Euro. Ab der neuen Berichterstattung gilt das engere EBITDA adjusted, das nur Übernahme- und Restrukturierungskosten herausrechnet. Für 2025 ergibt es 87 statt 93,1 Millionen Euro.
Beim Schlusskurs von 10,26 Euro am 14. Oktober 2026 lag das Kurs-Buchwert-Verhältnis bei rund 0,5. Allerdings bestanden Ende 2025 von 514,2 Millionen Euro Eigenkapital 484,6 Millionen aus immateriellen Werten, vor allem 360,6 Millionen Firmenwert aus Übernahmen. Ohne sie blieben 29,6 Millionen Euro. Ob der Abschlag gerechtfertigt ist, hängt an den künftigen Gewinnen dieser Zukäufe.
Nein. Der Bilanzgewinn 2025 wurde vollständig vorgetragen. Medios hat 2025 stattdessen eine Million eigene Aktien zu 12,50 Euro zurückgekauft. Am Kapitalmarkttag vom 29. September 2026 nannte das Unternehmen Aktienrückkäufe wegen der aktuellen Börsenbewertung weiterhin eine bevorzugte Option. Eine neue Ermächtigung dafür beschloss die Hauptversammlung am 10. Juni 2026.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.