loanDepot: Einst 31 Dollar, heute keinen mehr — und bis April 2028 werden rund 797 Millionen Dollar Anleihen fällig
Der Hypothekenfinanzierer loanDepot ist von 31,48 US-Dollar (höchster Schlusskurs laut Geschäftsbericht) auf 0,53 gefallen (16. Oktober 2026) — und muss Anleihen über rund 797 Millionen US-Dollar bis April 2028 bedienen, bei 229,1 Millionen Kasse zum 30. Juni 2026. Wer jetzt „so billig war sie noch nie“ denkt, sitzt dem Ankereffekt auf. Die Berichte an die US-Börsenaufsicht SEC zeigen vier Verlustjahre in Folge, ein geschmolzenes Eigenkapital und seit August eine Mahnung der New Yorker Börse. Ein Blick darauf, was vom Anker übrig bleibt, wenn man ihn loslässt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 16. Oktober 2026
- Schlusskurs
- 0,53 $ -5,82 %
- Marktkapitalisierung
- 0,2 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 0/10
Kursentwicklung seit 16. Oktober 2026: -0,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,4958 $ bis 3,60 $ · Letzter Kurs: 0,53 $ (Stand: 16. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich wie Vernunft anfühlt. Sie heißt Ankereffekt, und sie geht so: Du siehst eine Aktie, die einmal 31 Dollar gekostet hat und heute für ein paar Cent zu haben ist. Dein Kopf vergleicht nicht mit dem, was die Firma heute wert ist, sondern mit der ersten Zahl, die er gesehen hat — und flüstert: „Tiefer kann es kaum noch gehen. Wenn sie nur auf zwei Dollar zurückkommt, ist das ein Vielfaches.“ loanDepot (NYSE: LDI) ist genau so ein Fall. Der Geschäftsbericht nennt den höchsten Schlusskurs seit dem Börsengang selbst: 31,48 US-Dollar. Am 16. Oktober 2026 schloss die Aktie bei 0,53 Dollar. Machen wir einen Deal: Bevor du dich an der 31 festhältst, lesen wir gemeinsam, was das Unternehmen der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und die Pflichtmeldungen (8-K) bis Oktober 2026. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Und sie erzählen von einer Firma, deren Geschäft sich langsam erholt — während die Uhren der Anleihen und der Börse schneller laufen. Am Ende entscheidest du selbst.
Was loanDepot eigentlich macht — Kredite vergeben, weiterverkaufen und die Raten einsammeln
loanDepot ist ein Hypothekenfinanzierer ohne Banklizenz. Das Unternehmen aus Irvine in Kalifornien startete 2010 und vergibt Hypothekenkredite an Privatleute in den USA — über das Internet, über Callcenter, über Filialen, über ein Netz unabhängiger Makler (Großhandel) und über Gemeinschaftsfirmen mit Bauträgern. Der Kniff des Geschäftsmodells: loanDepot behält die Kredite nicht. Es verkauft sie meist innerhalb weniger Wochen an die staatsnahen Aufkäufer Fannie Mae und Freddie Mac oder bündelt sie in Ginnie-Mae-Papiere und kassiert dafür einen Verkaufsgewinn. Bis zum Verkauf finanziert es die Kredite mit kurzfristigen Kreditlinien von Banken, den sogenannten Warehouse-Linien — übersetzt in ein Alltagsbild: ein Händler, der Ware auf Pump einkauft und sie weiterverkauft, bevor die Rechnung fällig wird. Oft behält loanDepot dabei das Recht, die Raten einzuziehen (Mortgage Servicing Rights, kurz MSR) und bekommt dafür jedes Jahr eine Gebühr, ähnlich einer Hausverwaltung, die für den Eigentümer die Miete kassiert. Zum 30. Juni 2026 betreute loanDepot so 465.089 Kredite mit 123,4 Milliarden US-Dollar Restschuld; 1,7 Prozent davon waren 60 Tage oder länger im Verzug.
2025 vergab das Unternehmen Kredite über 26,48 Milliarden US-Dollar und war nach eigener Angabe der fünftgrößte auf Privatkunden ausgerichtete Hypothekenfinanzierer ohne Banklizenz in den USA. Zum 31. Dezember 2025 arbeiteten rund 4.700 Beschäftigte und 960 freie Mitarbeiter für das Unternehmen. Seit Anfang 2026 schiebt das Management das Geschäft in Richtung Home Equity — Kredite auf den bereits abbezahlten Teil eines Hauses, mit denen ein Eigentümer an Geld kommt, ohne seinen alten, günstigen Hauptkredit aufzulösen. An der Spitze steht wieder der Gründer Anthony Hsieh, der das Unternehmen 2025 erneut übernahm. Wie ein deutlich größerer Konkurrent mit ähnlichem Geschäftsmodell dasteht, zeigt unsere Rocket-Companies-Analyse. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Das Geschäft zeigt erste Zeichen der Erholung — aber die Anleihen werden 2027 und 2028 fällig, und die Börse hat eine Frist gesetzt, die nicht auf die Erholung wartet.
Die Firmengeschichte für Anleger
-
2010
Start als Online-Hypothekenfinanzierer
Anthony Hsieh startet loanDepot, um das Hypothekengeschäft digital zu machen. Das Modell: Kredite vergeben, weiterverkaufen und die Raten gegen Gebühr einziehen.
-
2020
Ausnahmejahr im Zinstief: 2,01 Mrd. US-Dollar Gewinn
Bei 4,31 Mrd. US-Dollar Umsatz verdient loanDepot netto 2,01 Mrd. — ein Ausnahmejahr dank Refinanzierungswelle, das später als Maßstab im Kopf vieler Anleger bleibt.
-
2021
Börsengang an der NYSE
Am 11.02.2021 beginnt der Handel unter LDI. Gründer und Finanzinvestor Parthenon behalten über Aktien mit fünf Stimmen die Kontrolle; der höchste Schlusskurs seither lag laut 10-K bei 31,48 US-Dollar.
-
2022
Zinswende: 610,4 Mio. US-Dollar Verlust
Mit steigenden Zinsen bricht das Refinanzierungsgeschäft weg. Es ist der Beginn von vier Verlustjahren in Folge, die das Eigenkapital von 1,63 Mrd. auf 386,0 Mio. (2025) schrumpfen lassen.
-
2026
NYSE-Mahnung und Gründer kauft nach
Am 21.08.2026 meldet loanDepot die NYSE-Mitteilung wegen eines Kurses unter einem Dollar. Kurz darauf kauft Anthony Hsieh eine Million Aktien; rund 797 Mio. Anleihen stehen bis April 2028 an.
Wie die Aktie auf unseren Tisch kam
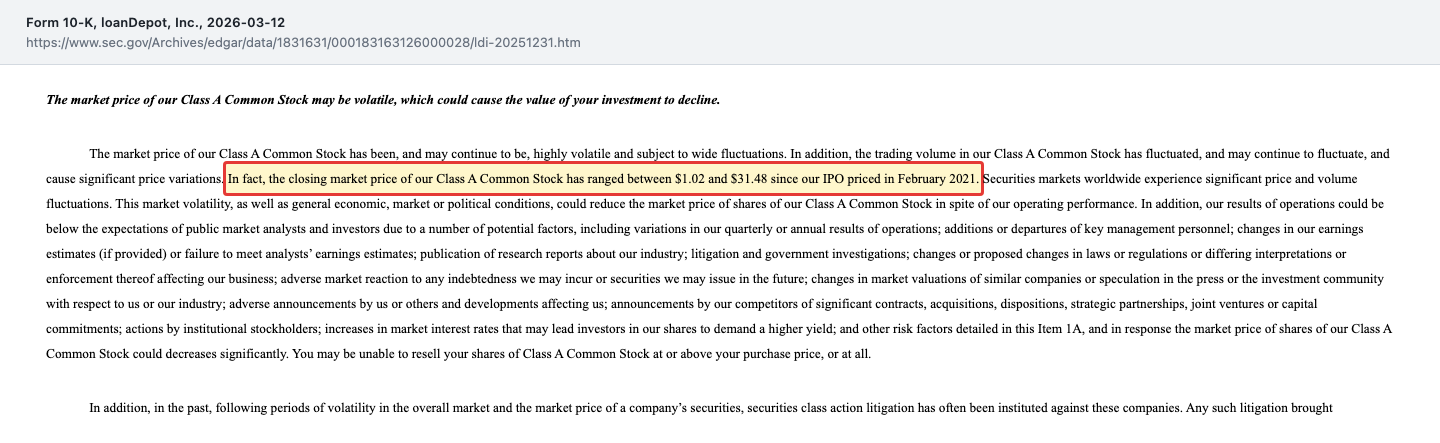
loanDepot kam über den hauseigenen Reddit-Hype-Scanner auf die Rechercheliste: 4 Erwähnungen in 24 Stunden, Rang 77 (ApeWisdom, abgerufen am 19. Oktober 2026). Das ist kein Sturm, eher ein Murmeln — aber es ist das typische Murmeln um Aktien, die unter einen Dollar gefallen sind. Auf solchen Werten liegt der Ankereffekt besonders schwer, weil ein Kurs unter einem Dollar wie ein Sonderangebot aussieht. Wie weit der Anker entfernt liegt, schreibt das Unternehmen selbst in seine Risikohinweise:
„In fact, the closing market price of our Class A Common Stock has ranged between $1.02 and $31.48 since our IPO priced in February 2021.“
Übersetzung: „Tatsächlich bewegte sich der Schlusskurs unserer Class-A-Stammaktie seit der Preisfestsetzung unseres Börsengangs im Februar 2021 zwischen 1,02 und 31,48 US-Dollar.“
— loanDepot, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Ende 2025 schloss die Aktie noch bei 2,07 US-Dollar, am 16. Oktober 2026 bei 0,53 — ein Minus von rund drei Vierteln in weniger als zehn Monaten (Fundamentaldaten). Klassische Kennzahlen aus unseren Scannern helfen hier wenig: Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht, und das sehr niedrige Kurs-Umsatz-Verhältnis sagt bei einem Kreditvermittler mit hoher Verschuldung wenig darüber, was für die Aktionäre übrig bleibt. Die Fachleute, die die Aktie beobachten, sind zurückhaltend: Von vier Analysten raten zwei zum Halten, einer zum Verkaufen und einer zum klaren Verkaufen; ihr durchschnittliches Kursziel liegt bei 1,13 US-Dollar (Fundamentaldaten, Stand 19. Oktober 2026). Merke dir deshalb gleich zu Beginn: Bei einem Hypothekenfinanzierer mit Schuldenfälligkeiten ist nicht der alte Kurs die wichtigste Zahl, sondern das Datum, an dem das Geld zurückgezahlt werden muss.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was loanDepot kann — und das ist eine Menge. Im Zinstief der Pandemie wurde das Unternehmen zu einer Gelddruckmaschine: 2020 standen 4,31 Milliarden US-Dollar Umsatz und ein Nettogewinn von 2,01 Milliarden in den Büchern, 2021 noch 3,72 Milliarden Umsatz und 623,1 Millionen Gewinn. Als die Zinsen 2022 stiegen, brach das Refinanzierungsgeschäft weg. Seitdem hat loanDepot den Umsatz wieder von 974,0 Millionen (2023) auf 1,06 Milliarden (2024) und 1,19 Milliarden (2025) gesteigert; das vergebene Kreditvolumen stieg von 22,67 Milliarden (2023) über 24,50 Milliarden (2024) auf 26,48 Milliarden (2025). Der Nettoverlust wurde Jahr für Jahr kleiner.
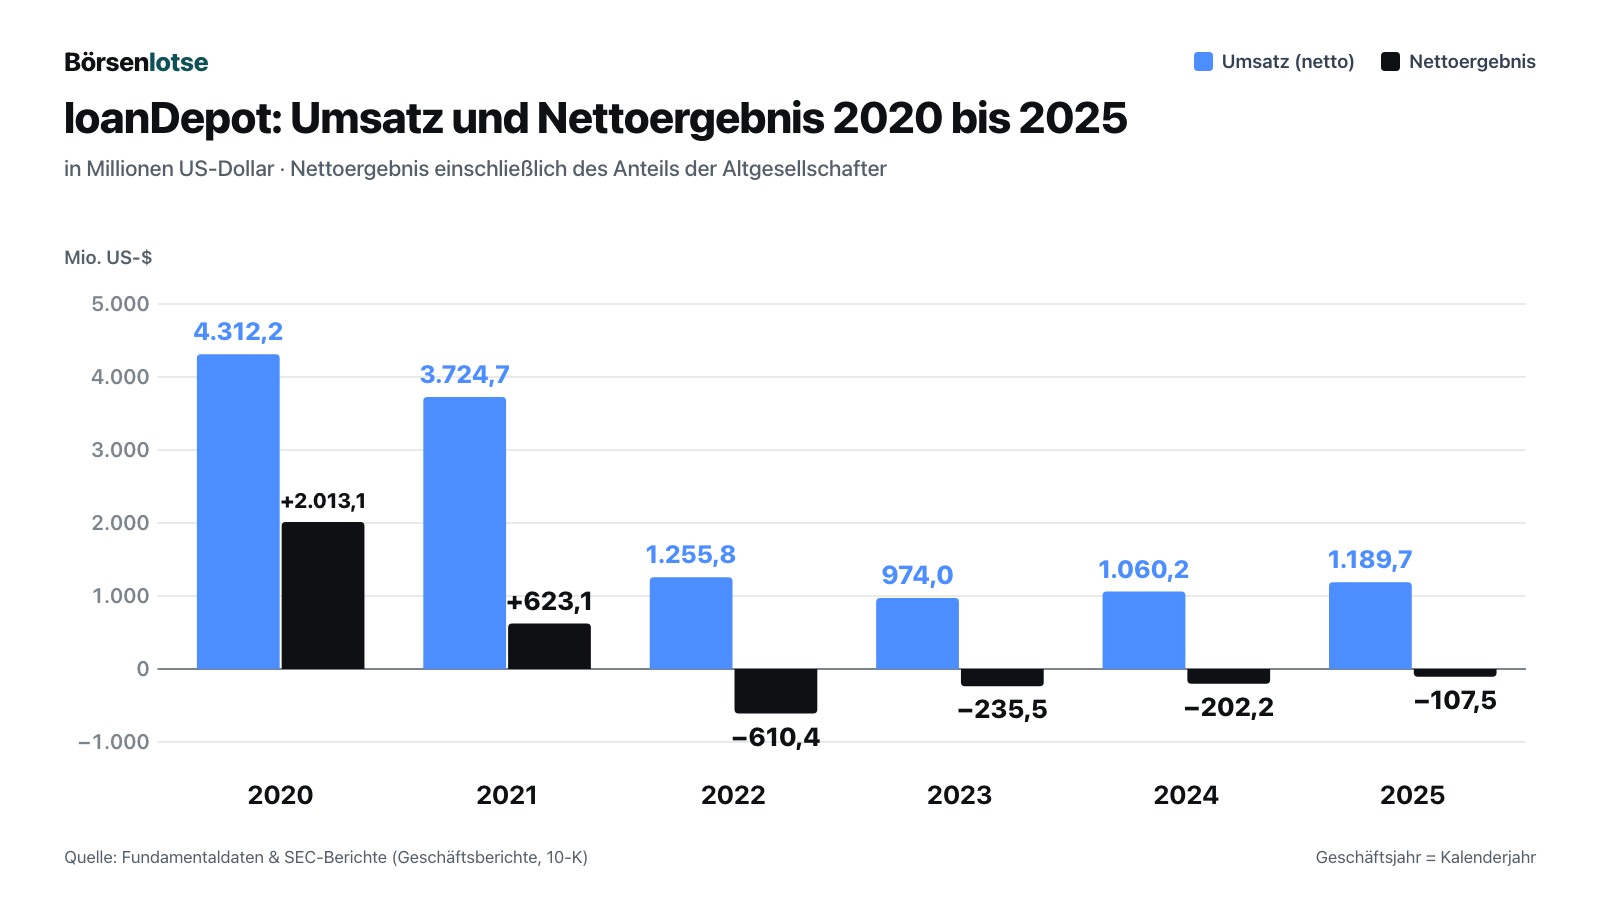
Das zweite Quartal 2026 war das beste seit Langem: 337,3 Millionen US-Dollar Umsatz und nur noch 6,6 Millionen Nettoverlust nach 54,9 Millionen im ersten Quartal. Die Zahl der vergebenen Kredite stieg gegenüber dem Vorquartal um 25 Prozent, vor allem durch die neuen Home-Equity-Kredite. Zur Ehrlichkeit gehört aber auch: Ein Teil der Verbesserung stammt aus einer Neubewertung der Gebührenrechte (+36,7 Millionen aus geänderten Bewertungsannahmen, nach +0,4 Millionen im Vorquartal). Bereinigt um solche Effekte meldet das Unternehmen selbst einen Verlust von 29,2 Millionen für das zweite Quartal. Für das dritte Quartal 2026 erwartet loanDepot ein Kreditvolumen von 6,25 bis 8,25 Milliarden US-Dollar (8-K vom 4. August 2026). Merke dir das Bild: Das Geschäft läuft wieder schneller — aber es verdient noch kein Geld.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Vier Verlustjahre in Folge — und die Zinsen sind nicht verdient
Von 2022 bis Mitte 2026 hat loanDepot zusammen rund 1,22 Milliarden US-Dollar Nettoverlust geschrieben (610,4 Millionen 2022, 235,5 Millionen 2023, 202,2 Millionen 2024, 107,5 Millionen 2025 und 61,6 Millionen im ersten Halbjahr 2026; jeweils einschließlich des Anteils der Hsieh-Aktionäre — dazu gleich mehr). Diese Verluste haben das Polster aufgezehrt, das bei einem Kreditgeschäft alles trägt: das Eigenkapital.
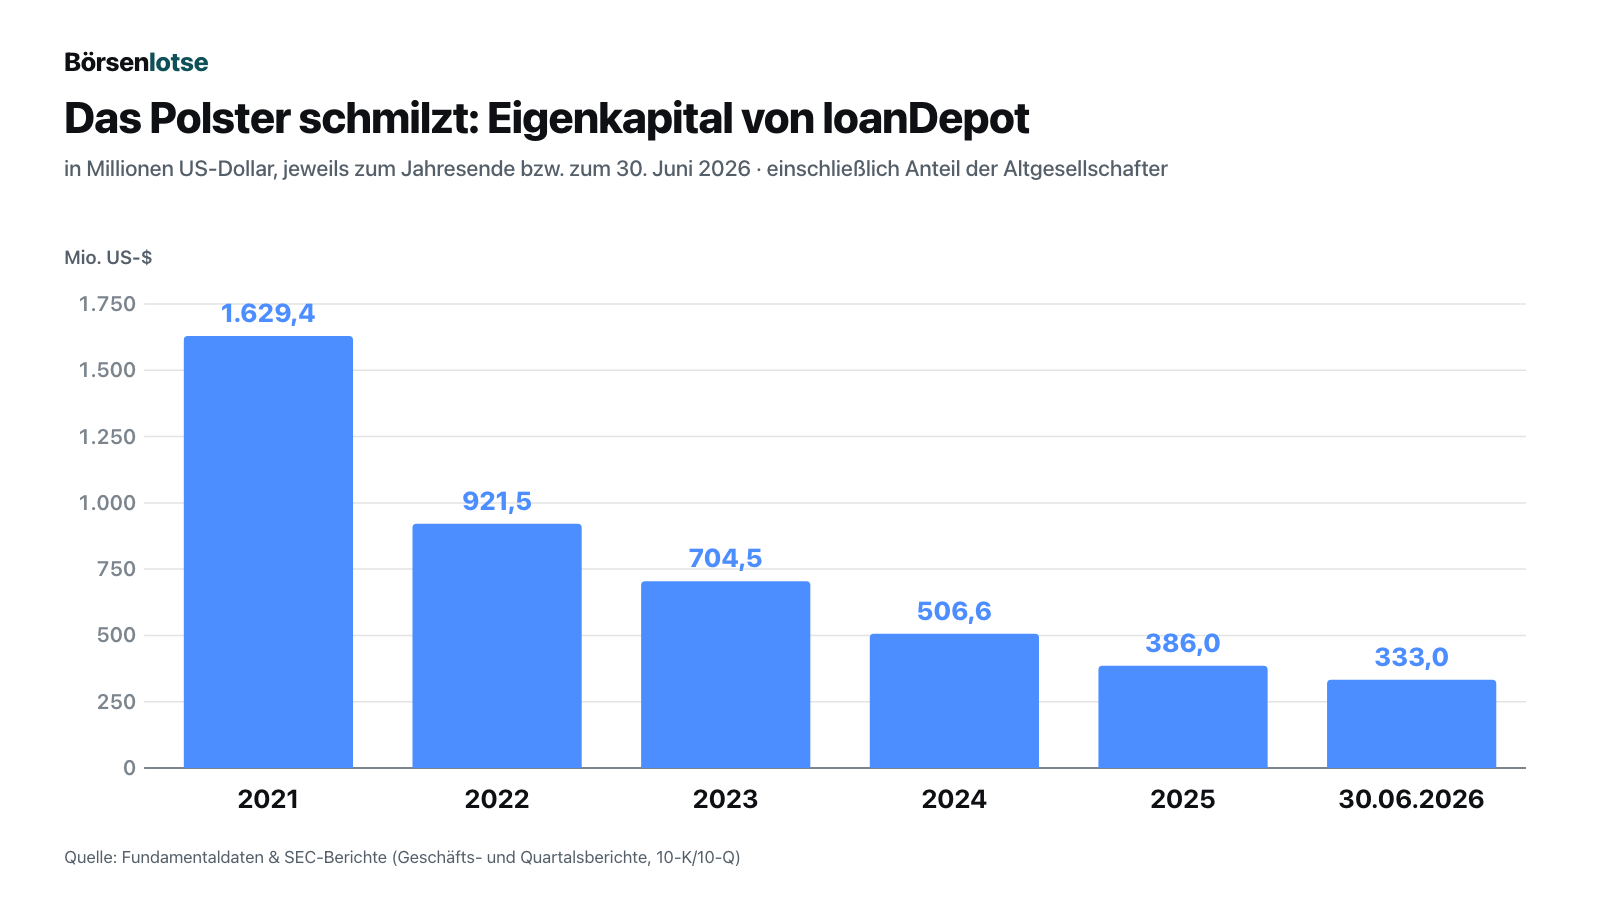
Wie eng es ist, zeigt der Zinsdeckungsgrad — übersetzt: wie oft das Ergebnis aus dem Betrieb die Zinsen für die Schulden bezahlen könnte. Ein gesundes Unternehmen schafft das mehrfach. loanDepot zahlte 2025 auf seine Schulden außerhalb der Warehouse-Linien (Anleihen, Kredite auf die Gebührenrechte, Verbriefungen) 175,2 Millionen US-Dollar Zinsen. Das Ergebnis vor Steuern und vor genau diesen Zinsen lag bei rund 54,7 Millionen — die Zinsen waren also nur zu knapp einem Drittel verdient. Im ersten Halbjahr 2026 sah es ähnlich aus: rund 23,2 Millionen gegen 84,9 Millionen Zinsen. Merke dir: Wer seine Zinsen nicht aus dem laufenden Geschäft bezahlen kann, bezahlt sie aus der Substanz.
Unbequeme Wahrheit Nr. 2: Rund 797 Millionen Dollar Anleihen werden fällig — in der Kasse lagen 229 Millionen
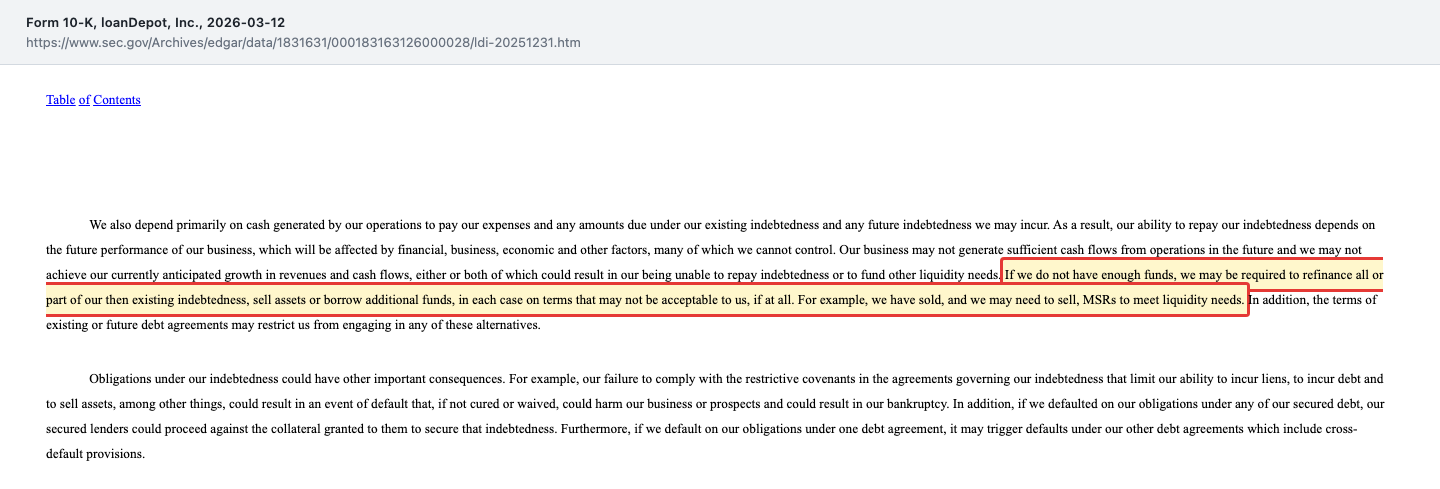
loanDepot hat zwei Anleihen am Markt. Die erste, mit 8,75 Prozent verzinst und durch Sicherheiten unterlegt, wird im November 2027 fällig; zum 30. Juni 2026 standen davon 334,5 Millionen US-Dollar aus. Die zweite, mit 6,125 Prozent verzinst, wird im April 2028 fällig; hier waren es 489,5 Millionen. Im Juli 2026 kaufte das Unternehmen weitere 5,2 und 21,4 Millionen davon zurück — es bleiben rund 329 und 468 Millionen, zusammen rund 797 Millionen US-Dollar. Dem standen zum 30. Juni 2026 229,1 Millionen frei verfügbare Kasse gegenüber. Der Geschäftsbericht beschreibt selbst, was passiert, wenn das Geld nicht reicht:
„If we do not have enough funds, we may be required to refinance all or part of our then existing indebtedness, sell assets or borrow additional funds, in each case on terms that may not be acceptable to us, if at all. For example, we have sold, and we may need to sell, MSRs to meet liquidity needs.“
Übersetzung: „Wenn wir nicht über genügend Mittel verfügen, müssen wir unsere dann bestehenden Schulden möglicherweise ganz oder teilweise refinanzieren, Vermögenswerte verkaufen oder zusätzliche Mittel aufnehmen — jeweils zu Bedingungen, die für uns möglicherweise nicht akzeptabel sind, oder überhaupt nicht. So haben wir beispielsweise Gebührenrechte (MSRs) verkauft und müssen sie möglicherweise verkaufen, um unseren Liquiditätsbedarf zu decken.“
— loanDepot, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risks Related to Our Indebtedness“
Genau das geschieht gerade. Im Juli 2026 vereinbarte loanDepot den Verkauf von Gebührenrechten auf Kredite mit 9,7 Milliarden US-Dollar Restschuld; der Abschluss war für das dritte Quartal geplant. Die Anleihen kauft das Unternehmen mit Abschlag zurück — im zweiten Quartal 16 Millionen zu durchschnittlich 90 Prozent des Nennwerts, bis zum 30. Juli 2026 weitere 27 Millionen zu 86 Prozent. Das spart Schulden, zeigt aber auch, wie der Markt das Risiko einschätzt: Ein Abschlag von 14 Prozent deutet darauf hin, dass der Markt das Risiko höher einschätzt. Finanzchef David Hayes formulierte es in der Ergebnismeldung vom 4. August 2026 so:
„Addressing the Company’s bond maturities remains a high priority for management, and we are evaluating a range of options with the support of retained advisors.“
Übersetzung: „Der Umgang mit den Anleihefälligkeiten des Unternehmens hat für das Management weiterhin hohe Priorität, und wir prüfen mit Unterstützung beauftragter Berater eine Reihe von Optionen.“
— loanDepot, Inc., SEC-Pflichtmeldung 8-K vom 4. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026)
Zur Fairness gehört: Der Quartalsbericht hält fest, dass Kasse und Finanzierungsquellen nach Einschätzung des Managements für die nächsten zwölf Monate reichen, und zum 30. Juni 2026 hielt loanDepot alle Kreditauflagen (Covenants) ein. Neue Finanzierungslinien kamen hinzu — eine Verbriefungslinie über 500 Millionen US-Dollar bis April 2029 (8-K vom 30. April 2026) und eine Rückkaufvereinbarung mit Nomura über bis zu 125 Millionen bis September 2027 (8-K vom 7. Oktober 2026). Beide finanzieren aber das laufende Kreditgeschäft, nicht die Anleihen. Die zwölf Monate reichen bis etwa August 2027 — die erste Anleihe wird im November 2027 fällig.
Unbequeme Wahrheit Nr. 3: Unter einem Dollar — die Börse hat eine Frist gesetzt
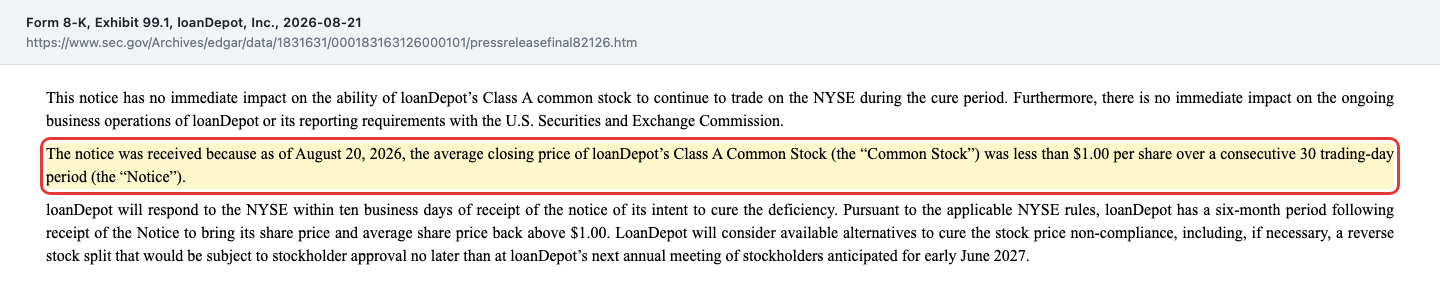
Am 21. August 2026 meldete loanDepot per Pflichtmeldung (8-K, Item 3.01), dass die New York Stock Exchange (NYSE) das Unternehmen angeschrieben hat:
„The notice was received because as of August 20, 2026, the average closing price of loanDepot’s Class A Common Stock (the “Common Stock”) was less than $1.00 per share over a consecutive 30 trading-day period (the “Notice”).“
Übersetzung: „Die Mitteilung ging ein, weil zum 20. August 2026 der durchschnittliche Schlusskurs der Class-A-Stammaktie von loanDepot über einen Zeitraum von 30 aufeinanderfolgenden Handelstagen unter 1,00 US-Dollar je Aktie lag.“
— loanDepot, Inc., SEC-Pflichtmeldung 8-K vom 21. August 2026, Anlage 99.1
loanDepot hat ab dem Eingang der Mitteilung sechs Monate Zeit. Geheilt ist der Mangel, wenn die Aktie am letzten Handelstag eines Monats bei mindestens einem Dollar schließt und auch der 30-Tage-Schnitt bis dahin mindestens einen Dollar erreicht. Gelingt das nicht, leitet die NYSE das Verfahren zur Aussetzung und Streichung der Notierung ein. Das Unternehmen erwägt ausdrücklich einen Reverse Split — eine Zusammenlegung, bei der zum Beispiel zehn alte Aktien zu einer neuen werden; an deinem Anteil ändert das nichts, am Kurs optisch schon. Die Zustimmung der Aktionäre dafür müsste spätestens bei der nächsten Hauptversammlung eingeholt werden, die das Unternehmen für Anfang Juni 2027 erwartet. Der letzte Stand: Am 16. Oktober 2026 schloss die Aktie bei 0,53 US-Dollar (Fundamentaldaten); eine Meldung über die Heilung lag bis zum 19. Oktober 2026 nicht vor.
Unbequeme Wahrheit Nr. 4: Das frische Geld kann auch von neuen Aktien kommen
Am 15. Mai 2026 — am Vortag hatte die Aktie bei 1,32 Dollar geschlossen — schloss loanDepot eine Vereinbarung mit der Investmentbank BTIG: Das Unternehmen darf seitdem fortlaufend neue Aktien über die Börse verkaufen, für zusammen bis zu 100 Millionen US-Dollar (ein sogenanntes At-the-market-Programm). Der Prospekt nennt den Zweck:
„We intend to use the net proceeds of this offering, after deducting the Sales Agent’s commissions and our offering expenses, to reduce outstanding indebtedness and for general corporate purposes.“
Übersetzung: „Wir beabsichtigen, den Nettoerlös aus diesem Angebot nach Abzug der Provisionen des Verkaufsagenten und unserer Angebotskosten zur Verringerung ausstehender Schulden und für allgemeine Unternehmenszwecke zu verwenden.“
— loanDepot, Inc., SEC-Prospektnachtrag 424B5 vom 15. Mai 2026, „Use of Proceeds“
Übersetzt in ein Alltagsbild: Dein Stück vom Kuchen wird kleiner, wenn ständig neue Stücke abgeschnitten werden — und je billiger die Aktie, desto mehr Stücke braucht es für denselben Betrag. Bei 1,32 Dollar hätten 100 Millionen rechnerisch rund 76 Millionen neue Aktien bedeutet, beim Schlusskurs vom 16. Oktober 2026 wären es rund 187 Millionen — gut 80 Prozent der 232,2 Millionen Class-A-Aktien, die das Unternehmen zum 3. August 2026 meldete. Bis dahin war davon nach der Aktienzahl kaum etwas genutzt (231,7 Millionen am 4. Mai, 232,2 Millionen am 3. August 2026). Das Programm liegt aber bereit.
Unbequeme Wahrheit Nr. 5: Zwei Lager bestimmen, der Rest stimmt mit
loanDepot hat eine verschachtelte Struktur aus dem Börsengang 2021. Die börsennotierte loanDepot, Inc. hält nur rund 68,6 Prozent der eigentlichen Betriebsholding; die übrigen 31,4 Prozent gehören den Hsieh-Aktionären um Gründer Anthony Hsieh, die ihre Anteile (Holdco-Anteile plus Class-B-Aktien) jederzeit in Class-A-Aktien tauschen können. Der Finanzinvestor Parthenon Capital hält dagegen rund 103,6 Millionen Class-A-Aktien direkt an der börsennotierten loanDepot, Inc. — 44,9 Prozent der Class A und 30,7 Prozent der Stimmrechte (Einladung zur Hauptversammlung, Proxy Statement DEF 14A, eingereicht am 23. April 2026). Die Sonderaktien aus dem Börsengang mit fünf Stimmen je Aktie wurden am 11. Februar 2026, fünf Jahre nach dem Börsengang, automatisch in Aktien mit je einer Stimme umgewandelt (Class D in Class A, Class C in Class B) — laut Geschäftsbericht 2024 hielten beide Lager vorher rund 92,6 Prozent der Stimmen. Die Mehrheit liegt trotzdem weiter in zwei Händen:
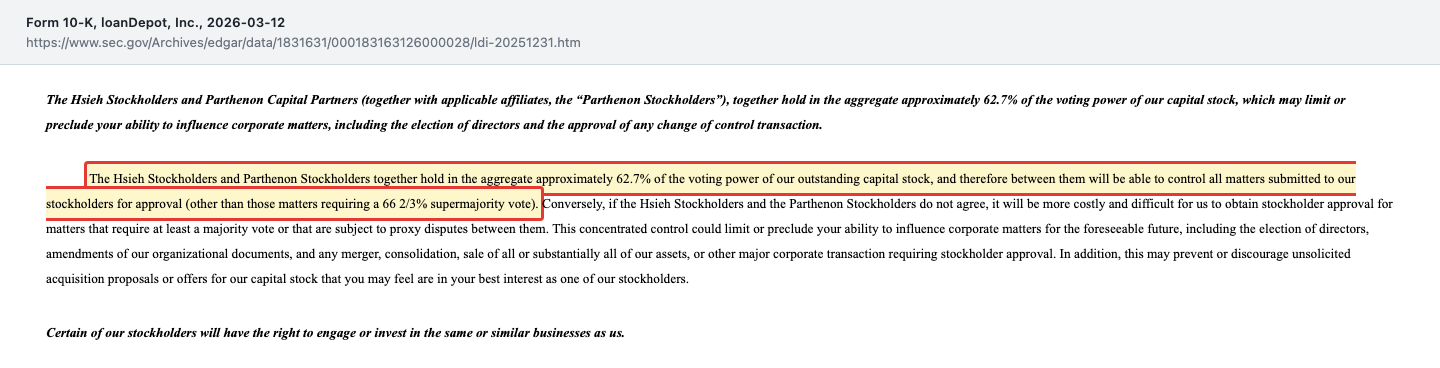
„The Hsieh Stockholders and Parthenon Stockholders together hold in the aggregate approximately 62.7% of the voting power of our outstanding capital stock, and therefore between them will be able to control all matters submitted to our stockholders for approval (other than those matters requiring a 66 2/3% supermajority vote).“
Übersetzung: „Die Hsieh-Aktionäre und die Parthenon-Aktionäre halten zusammen rund 62,7 Prozent der Stimmrechte an unserem ausstehenden Kapital und können damit gemeinsam über alle Angelegenheiten bestimmen, die unseren Aktionären zur Abstimmung vorgelegt werden (ausgenommen Angelegenheiten, die eine qualifizierte Mehrheit von 66 2/3 Prozent erfordern).“
— loanDepot, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Zwei Details gehören dazu. Erstens die Vergütung des Gründers: Sein Arbeitsvertrag vom 6. Mai 2026 sieht 1 Million US-Dollar Grundgehalt vor, einen Zielbonus von 225 Prozent davon für 2026 und die Erstattung von bis zu 400.000 Dollar im Jahr für die geschäftliche Nutzung seines eigenen Flugzeugs oder Boots. Zweitens ein Steuervertrag aus dem Börsengang (Tax Receivable Agreement), aus dem loanDepot den Parthenon-Aktionären und bestimmten weiteren Altgesellschaftern künftig Zahlungen schuldet, sobald es Steuern spart; zum 30. Juni 2026 stand dafür eine Verbindlichkeit von 111,5 Millionen US-Dollar in der Bilanz. Auf der anderen Seite steht ein Signal, das man nicht kleinreden sollte: Anthony Hsieh kaufte vom 24. August bis 1. September 2026 genau eine Million Class-A-Aktien zu 0,89 bis 0,94 Dollar, zusammen rund 0,91 Millionen Dollar (Insider-Meldungen, Form 4). Ein Gründer, der nach der NYSE-Mahnung eigenes Geld nachlegt, sendet damit ein Signal des Vertrauens in seine Firma. Er ist allerdings auch derjenige, der am meisten zu verlieren hat — und er hat zugleich einen Verkaufsplan nach Regel 10b5-1 (vorab festgelegter Aktienverkauf), den er am 9. Dezember 2025 für bis zu 9,6 Millionen Class-A-Aktien bis spätestens 8. März 2027 aufgesetzt hat (Geschäftsbericht 2025, Item 9B).
Bewertung: ein halber Buchwert — für ein schmelzendes Polster
Beim Schlusskurs von 0,53 US-Dollar am 16. Oktober 2026 sind die 232,2 Millionen Class-A-Aktien an der Börse rund 124 Millionen US-Dollar wert. Rechnet man die 105,9 Millionen Anteile der Hsieh-Aktionäre mit, die in Class-A-Aktien getauscht werden können, kommt man auf rund 181 Millionen. (Den Börsenwert aus dem Kursfeed haben wir nicht verwendet: Er stand bei 237,5 Millionen und passt nicht zum aktuellen Kurs.) Dem steht ein Eigenkapital von 333,0 Millionen US-Dollar zum 30. Juni 2026 gegenüber, rund 0,98 Dollar je Aktie und Anteil. Die Aktie notiert also bei gut der Hälfte des Buchwerts — übersetzt: Die Börse traut der Bilanz nur gut die Hälfte zu. Das Kurs-Umsatz-Verhältnis liegt bei rund 0,14 (Umsatz der vier Quartale bis Juni 2026: 1,26 Milliarden).
Klingt billig. Aber ein Buchwert ist nur so viel wert wie das, was er im Ernstfall einbringt, und bei loanDepot ist er seit 2021 jedes Jahr kleiner geworden. Ein großer Teil des Vermögens sind Gebührenrechte, deren Wert mit den Zinsen schwankt: Fallen die Hypothekenzinsen, lösen Hausbesitzer ihre Kredite ab, und die Rechte verlieren an Wert. Und vor dem Eigenkapital der Aktionäre stehen Anleihen über rund 797 Millionen in der Reihe, die bis April 2028 zurückgezahlt oder verlängert werden müssen. Wie sehr ein ganzes Geschäftsmodell am Zinsniveau für Häuser hängt, zeigt auch unsere Opendoor-Analyse. Merke dir: Ein Abschlag auf den Buchwert ist bei einer Firma mit Verlusten und Fälligkeiten kein Rabatt, sondern eine Risikoprämie.
Chancen und Risiken auf einen Blick
Was für loanDepot spricht:
- Das Geschäft wächst wieder: Kreditvolumen 26,48 Milliarden US-Dollar 2025 (2023: 22,67 Milliarden), Umsatz 1,19 Milliarden (2023: 974,0 Millionen), Nettoverlust im zweiten Quartal 2026 nur noch 6,6 Millionen.
- Eine bekannte Marke mit großem Kundenstamm: 465.089 betreute Kredite mit 123,4 Milliarden Restschuld (30. Juni 2026) — Hausbesitzer, denen loanDepot neue Kredite anbieten kann, sobald die Zinsen fallen.
- Der Gründer setzt eigenes Geld ein: Anthony Hsieh kaufte im August und September 2026 eine Million Aktien für rund 0,91 Millionen Dollar.
- Werthaltige Rechte zum Verkaufen: Gebührenrechte im Zeitwert von 1,78 Milliarden US-Dollar (30. Juni 2026), aus denen loanDepot Geld beschaffen kann, wie mit dem Verkauf über 9,7 Milliarden Restschuld im Juli 2026.
- Kreditauflagen eingehalten, Liquidität laut Management für zwölf Monate ausreichend, neue Finanzierungslinien bis 2027 und 2029.
Was dagegen spricht:
- Vier Verlustjahre in Folge (2022 bis 2025) und weitere 61,6 Millionen Verlust im ersten Halbjahr 2026; das Eigenkapital ist von 1,63 Milliarden (2021) auf 333,0 Millionen gesunken.
- Die Zinsen sind nicht verdient: 2025 deckte das Ergebnis vor Steuern und Schuldzinsen nur knapp ein Drittel der 175,2 Millionen Zinsaufwand.
- Rund 797 Millionen US-Dollar Anleihen werden im November 2027 und April 2028 fällig, bei 229,1 Millionen Kasse zum 30. Juni 2026; das Management prüft „eine Reihe von Optionen“ mit Beratern.
- NYSE-Mahnung seit 21. August 2026: Ohne Kurs über einem Dollar oder Reverse Split droht das Verfahren zur Streichung der Notierung.
- Verwässerungsrisiko durch das 100-Millionen-Programm und eine Stimmrechtsmehrheit von rund 62,7 Prozent bei Hsieh und Parthenon.
Ein menschliches Fazit
Zurück zum Ankereffekt vom Anfang. Sein Kern ist nicht, dass 31,48 Dollar eine falsche Zahl wäre — sie stimmt, sie steht im Geschäftsbericht. Sein Kern ist, dass sie mit dem heutigen loanDepot nichts mehr zu tun hat. Die Firma, die 2020 zwei Milliarden Dollar verdiente, lebte vom billigsten Geld seit Jahrzehnten. Die Firma von heute arbeitet sich mühsam zurück — mit wachsendem Kreditvolumen, kleineren Verlusten und einem Gründer, der eigenes Geld einsetzt. Aber sie arbeitet sich zurück mit einem Eigenkapital, das in viereinhalb Jahren auf ein Fünftel geschrumpft ist, mit Zinsen, die sie nicht verdient, mit Anleihen über rund 797 Millionen Dollar, die bis April 2028 fällig werden, und mit einer Börse, die bis Februar 2027 einen Kurs von mindestens einem Dollar sehen will. Die ehrliche Frage an dich lautet deshalb nicht „Wie weit ist es zurück bis 31 Dollar?“, sondern: Schafft es loanDepot, die Anleihen zu bedienen, bevor sie fällig werden — und wem gehört die Firma danach? Wenn du darauf eine Antwort hast, die dir reicht, hast du eine These. Wenn nicht, hattest du nur einen Anker. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- loanDepot, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 6. August 2026)
- loanDepot, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 7. Mai 2026)
- loanDepot, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 12. März 2026)
- loanDepot, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 13. März 2025)
- loanDepot, Inc. — SEC-Pflichtmeldung 8-K vom 30. April 2026 (neue Verbriefungslinie über 500 Millionen US-Dollar)
- loanDepot, Inc. — SEC-Pflichtmeldung 8-K vom 15. Mai 2026 (At-the-market-Programm) und Prospektnachtrag 424B5 vom 15. Mai 2026
- loanDepot, Inc. — SEC-Pflichtmeldung 8-K vom 4. August 2026, Anlage 99.1 (Ergebnis zweites Quartal 2026 und Prognose)
- loanDepot, Inc. — SEC-Pflichtmeldung 8-K vom 21. August 2026 (Item 3.01, Mitteilung der NYSE)
- loanDepot, Inc. — SEC-Pflichtmeldung 8-K vom 7. Oktober 2026 (Rückkaufvereinbarung mit Nomura)
- Einladung zur Hauptversammlung (Proxy Statement, DEF 14A), eingereicht am 23. April 2026 — Stimmrechte und Aktienbesitz: sec.gov
- Quartalsbericht (10-Q) zum 31. März 2026, eingereicht am 7. Mai 2026 — Arbeitsvertrag von Anthony Hsieh vom 6. Mai 2026: sec.gov
- Insider-Meldungen (Form 4) von Anthony Hsieh vom 26. und 27. August sowie 2. September 2026: EDGAR-Übersicht Form 4 (sec.gov)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht loanDepot (sec.gov)
- Fundamentaldaten (Kurs, Analystenstimmen; Datenstand 16. bzw. 19. Oktober 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
- Reddit-Erwähnungen: ApeWisdom (Stand 19. Oktober 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 3.757,1 | 1.412,3 | 1.043,5 | 1.117,0 | 1.536,8 |
| Betriebsergebnis (EBIT) | 666,5 | -690,0 | -278,3 | -242,8 | 203,2 |
| Nettogewinn | 113,5 | -273,0 | -110,1 | -98,3 | -62,6 |
| Nettomarge | 3,0 % | -19,3 % | -10,6 % | -8,8 % | -4,1 % |
| Gewinn je Aktie | 0,83 $ | -1,75 $ | -0,63 $ | -0,53 $ | -0,30 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell & Marktstellung neutral
- Fünftgrößter auf Privatkunden ausgerichteter Hypothekenfinanzierer ohne Banklizenz in den USA (2025), 26,48 Milliarden US-Dollar Kreditvolumen 2025 und 465.089 betreute Kredite (30.06.2026). Das Modell hängt aber stark am Zinsniveau und an kurzfristigen Kreditlinien der Banken.
- Ertragskraft negativ
- Vier Verlustjahre in Folge (2022 bis 2025: −610,4, −235,5, −202,2 und −107,5 Millionen US-Dollar) und −61,6 Millionen im ersten Halbjahr 2026. 2025 deckte das Ergebnis vor Steuern und vor Schuldzinsen nur knapp ein Drittel der 175,2 Millionen Zinsaufwand.
- Schulden & Refinanzierung negativ
- Rund 797 Millionen US-Dollar Anleihen werden im November 2027 und April 2028 fällig, bei 229,1 Millionen Kasse zum 30.06.2026. Das Management prüft mit Beratern „eine Reihe von Optionen“ und verkauft Gebührenrechte; Anleihen wurden zu 86 bis 90 Prozent des Nennwerts zurückgekauft.
- Börsennotiz & Verwässerung negativ
- NYSE-Mitteilung vom 21.08.2026 wegen eines Kurses unter einem Dollar, sechs Monate Frist, notfalls Reverse Split. Dazu ein At-the-market-Programm über bis zu 100 Millionen US-Dollar, das beim Kurs vom 16.10.2026 rechnerisch rund 187 Millionen neue Aktien bedeuten würde.
- Wende-Signale positiv
- Nettoverlust im zweiten Quartal 2026 auf 6,6 Millionen US-Dollar gesunken (Vorquartal 54,9 Millionen), Kreditstückzahl +25 Prozent zum Vorquartal, Kreditauflagen eingehalten, und Gründer Anthony Hsieh kaufte im August/September 2026 eine Million Aktien für rund 0,91 Millionen Dollar.
loanDepot ist der Ankereffekt in Reinform: Der höchste Schlusskurs seit dem Börsengang lag bei 31,48 US-Dollar, am 16. Oktober 2026 waren es 0,53. Das Geschäft erholt sich langsam — mehr Kredite, kleinere Verluste, ein Gründer, der Aktien kauft. Doch nach vier Verlustjahren ist das Eigenkapital auf 333,0 Millionen geschmolzen, die Zinsen sind nicht verdient, rund 797 Millionen Anleihen werden bis April 2028 fällig, und die NYSE hat eine Frist gesetzt. Wer kauft, wettet darauf, dass die Erholung schneller ist als diese Uhren. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Knapp ein Drittel: So viel der 175,2 Millionen US-Dollar Schuldzinsen deckte das Ergebnis 2025 — die Ampel steht auf Rot, weil mehrere belegte Substanzrisiken zusammenkommen. Die Zinsdeckung liegt unter eins (2025 rund 0,3, im ersten Halbjahr 2026 ähnlich), rund 797 Millionen Anleihen werden bis April 2028 fällig bei 229,1 Millionen Kasse, und seit dem 21. August 2026 läuft eine Frist der NYSE wegen eines Kurses unter einem Dollar. Die Wendezeichen im zweiten Quartal 2026 und die Aktienkäufe des Gründers sind echt, beweisen aber noch keine dauerhafte Ertragskraft. Wer wartet, prüft im nächsten Quartalsbericht: Wird der Betrieb profitabel? Wie werden die Anleihen von 2027 und 2028 gelöst — und mit wessen Geld? Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam loanDepot über den hauseigenen Reddit-Hype-Scanner (4 Erwähnungen in 24 Stunden, Rang 77, ApeWisdom, Stand 19. Oktober 2026).
- Ergebnis- und Eigenkapitalzahlen schließen den Anteil der Hsieh-Aktionäre (noncontrolling interest) ein, die rund 31,4 Prozent der Betriebsholding halten; der auf die börsennotierte loanDepot, Inc. entfallende Verlust ist entsprechend kleiner (2025: −62,6 Millionen US-Dollar). Der Zinsdeckungsgrad ist unsere Rechnung aus Vorsteuerergebnis plus sonstigem Zinsaufwand („other interest expense“) laut Geschäftsbericht.
- Bewertung datiert und evergreen: Schlusskurs 0,534 US-Dollar am 16.10.2026, Kursgegenprobe gegen den Prospektnachtrag vom 15.05.2026 (1,32 US-Dollar am 14.05.2026). Der Börsenwert aus dem Kursfeed (237,5 Millionen) wurde nicht verwendet, weil er mehr als ein Fünftel von Aktienzahl mal Kurs abweicht.
Aktien-Wächter
Diese Analyse ist Stand 19. Oktober 2026. Was sich seitdem bei LDI geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Loandepot Inc (LDI) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
loanDepot, Inc. (NYSE: LDI) aus Irvine in Kalifornien ist ein Hypothekenfinanzierer ohne Banklizenz. Das Unternehmen vergibt Hypothekenkredite an Privatleute, verkauft sie an Fannie Mae, Freddie Mac oder in Ginnie-Mae-Papiere weiter und behält oft das Recht, die Raten gegen Gebühr einzuziehen. 2025 vergab loanDepot Kredite über 26,48 Milliarden US-Dollar; zum 30. Juni 2026 betreute es 465.089 Kredite mit 123,4 Milliarden Dollar Restschuld.
Es gibt eine offene Frist. Am 21. August 2026 meldete loanDepot eine Mitteilung der NYSE, weil der Schlusskurs zum 20. August 2026 im Schnitt von 30 Handelstagen unter einem Dollar lag. Das Unternehmen hat sechs Monate zur Heilung und erwägt notfalls einen Reverse Split, über den die Hauptversammlung spätestens Anfang Juni 2027 abstimmen müsste. Am 16. Oktober 2026 schloss die Aktie bei 0,53 US-Dollar.
Zum 30. Juni 2026 standen Finanzschulden von 2,13 Milliarden US-Dollar in der Bilanz, dazu 2,44 Milliarden an kurzfristigen Warehouse-Linien für das laufende Kreditgeschäft. Kritisch sind zwei Anleihen: rund 329 Millionen fällig im November 2027 und rund 468 Millionen fällig im April 2028 (nach Rückkäufen bis Ende Juli 2026). Die freie Kasse lag zum 30. Juni 2026 bei 229,1 Millionen.
Nein, noch nicht. Nach Rekordgewinnen 2020 und 2021 schrieb loanDepot von 2022 bis 2025 vier Jahre in Folge Verluste: 610,4, 235,5, 202,2 und 107,5 Millionen US-Dollar. Im ersten Halbjahr 2026 kamen 61,6 Millionen hinzu, davon nur 6,6 Millionen im zweiten Quartal. Bereinigt um Bewertungseffekte meldete das Unternehmen für das zweite Quartal 2026 einen Verlust von 29,2 Millionen.
Seit dem 15. Mai 2026 darf loanDepot über die Investmentbank BTIG fortlaufend neue Aktien für bis zu 100 Millionen US-Dollar über die Börse verkaufen; der Erlös soll vor allem Schulden verringern. Je niedriger der Kurs, desto mehr neue Aktien braucht es: Beim Schlusskurs vom 16. Oktober 2026 wären es rechnerisch rund 187 Millionen Stück, gut 80 Prozent der 232,2 Millionen Class-A-Aktien vom 3. August 2026.
Gründer und Vorstandschef Anthony Hsieh und der Finanzinvestor Parthenon Capital halten laut Geschäftsbericht 2025 zusammen rund 62,7 Prozent der Stimmrechte, die Hsieh-Aktionäre allein rund 31,8 Prozent (Stand 10. März 2026). Hsieh hält seinen Anteil überwiegend als tauschbare Class-B-Aktien und Holdco-Anteile; Parthenon hält rund 103,6 Millionen Class-A-Aktien direkt, das sind 44,9 Prozent der Class A (Einladung zur Hauptversammlung vom 23. April 2026). Hsieh kaufte vom 24. August bis 1. September 2026 zusätzlich eine Million Class-A-Aktien.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.