JetBlue hat sein Vielfliegerprogramm als Sicherheit gegeben — für 9,875 Prozent Zinsen
Die Flugzeuge von JetBlue sind voll, und das Vielfliegerprogramm dient den Geldgebern als Sicherheit für Anleihen. 2025 kosteten die Zinsen 588 Millionen Dollar, während das operative Geschäft Verlust schrieb — ein Kurs unter Buchwert ist für sich allein keine Rabattmarke.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 16. Oktober 2026
- Schlusskurs
- 2,90 $ -7,00 %
- Marktkapitalisierung
- 1,1 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 2/10
Kursentwicklung seit 16. Oktober 2026: -1,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 3,00 $ bis 6,50 $ · Letzter Kurs: 2,90 $ (Stand: 16. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Billig-Falle: Wenn ein niedriger Kurs wie ein Rabatt aussieht
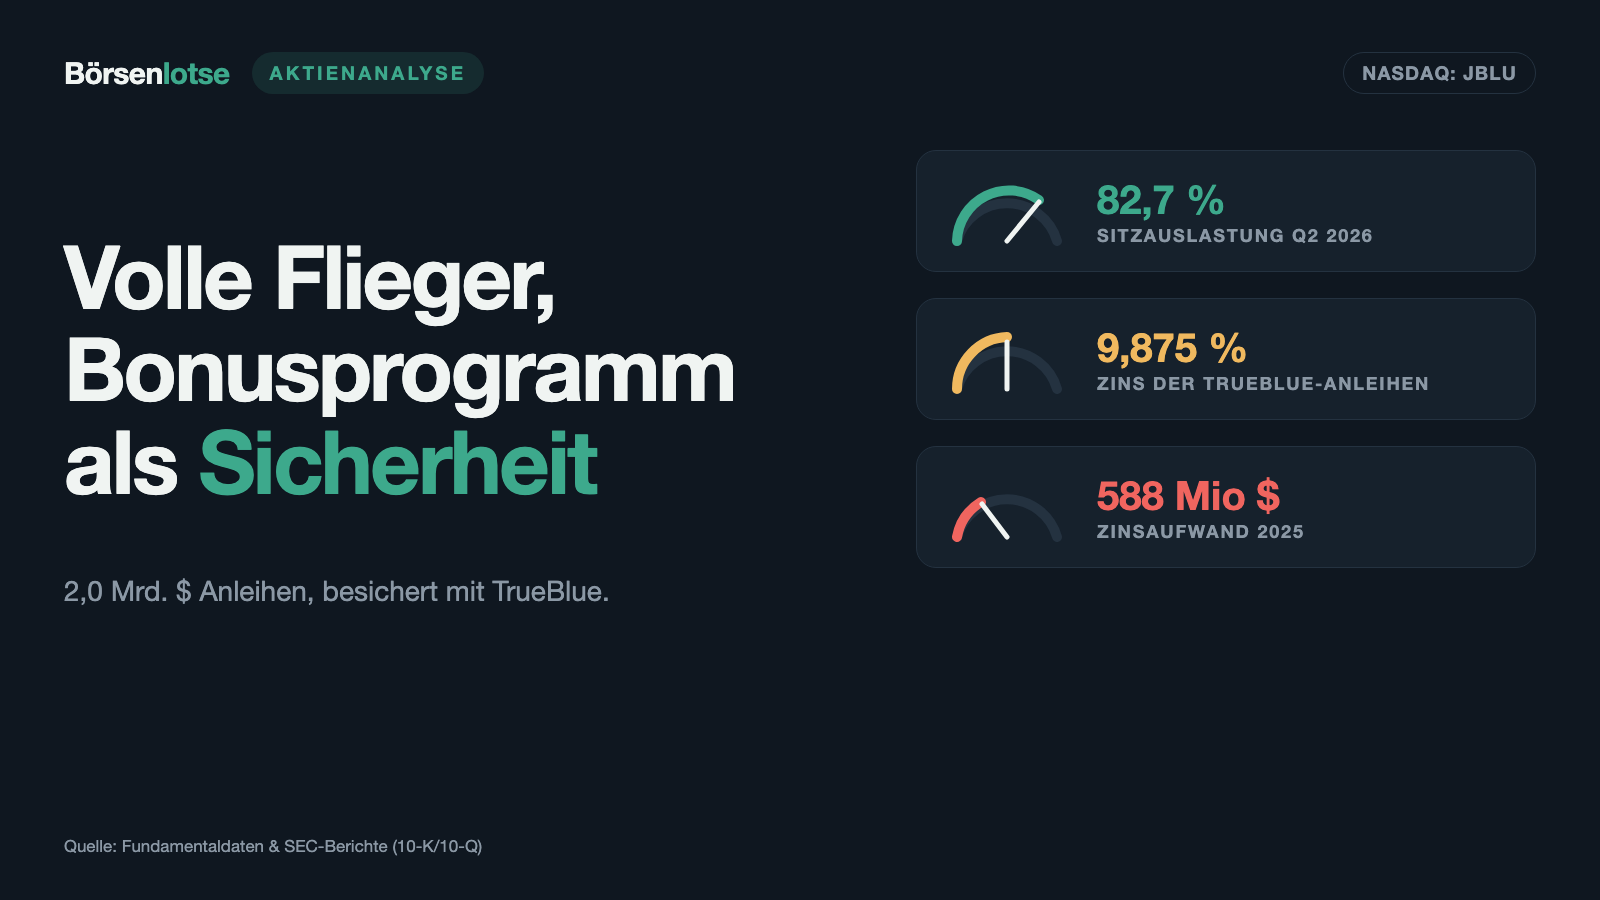
Stell dir vor, du sitzt in einem gut gefüllten JetBlue-Flug von New York nach Fort Lauderdale — im zweiten Quartal 2026 waren 82,7 Prozent aller Sitze besetzt —, und auf deinem TrueBlue-Konto landen die Punkte für den Flug. Was du an Bord nicht siehst: Das Vielfliegerprogramm, zu dem dein Punktekonto gehört, dient den Geldgebern der Airline als Sicherheit, und zwar für 2,0 Milliarden US-Dollar Anleihen zu 9,875 Prozent Zins (Geschäftsbericht 10-K für 2025). Die Flieger sind voll, und trotzdem hat JetBlue sein Kundenprogramm beliehen.
An der Börse sieht das so aus: Vom Schlusskurs am 30. September 2026 (4,23 US-Dollar) fiel die Aktie bis zum 16. Oktober auf 2,93 US-Dollar, rund 31 Prozent in gut zwei Wochen, ohne dass eine Pflichtmitteilung an die US-Börsenaufsicht SEC den Rückgang erklärt. Damit kostet eine Aktie weniger als das Eigenkapital, das rechnerisch auf sie entfällt: 4,21 US-Dollar je Aktie zum 30. Juni 2026. Schnäppchen oder Warnsignal?
Genau hier lauert die Billig-Falle. Bei JetBlue sieht sie aus wie ein Ticket unter Listenpreis: Für 2,93 US-Dollar bekommst du eine Aktie, auf die laut Bilanz 4,21 US-Dollar Eigenkapital entfallen. Nur gilt ein Ticket für einen festen Flug, der Buchwert dagegen ist eine Momentaufnahme. Schrumpft das Eigenkapital jedes Halbjahr kräftig — und bei JetBlue ist vom Stand Ende 2019 nur noch ein Drittel übrig —, wird der Abstand zum Kurs von selbst kleiner, ohne dass sich der Kurs bewegt. Ein Kurs unter Buchwert ist deshalb für sich allein kein Kaufargument.
Das zentrale Spannungsfeld dieser Analyse ist damit benannt: Die Nachfrage ist stark, die Flieger sind voll — aber Treibstoff, Zinsen und ein schrumpfendes Eigenkapital fressen jeden Fortschritt, bevor er beim Aktionär ankommt. Wir lesen gemeinsam nach, was in den Berichten an die SEC steht. Keine Empfehlung, keine Prognose — nur die Papiere.
Die Firmengeschichte für Anleger
-
2000
Erster Flug am 11. Februar
Die 1998 gegründete JetBlue nimmt den Flugbetrieb auf. Bis 2019 wächst sie zu einer profitablen Airline mit 569 Mio. US-Dollar Jahresgewinn und 4,80 Mrd. Eigenkapital.
-
2020
Corona-Einbruch
Der Umsatz fällt auf 2,96 Mrd. US-Dollar, der Verlust auf 1,35 Mrd. Seitdem schreibt JetBlue in jedem Jahr Verluste — der Beginn des Eigenkapital-Schwunds.
-
2024
Spirit-Übernahme geplatzt, teure Finanzierung
Im März wird die Spirit-Übernahme abgesagt (532 Mio. US-Dollar Abschreibung). Im August leiht sich JetBlue 2,0 Mrd. zu 9,875 Prozent, besichert mit dem Vielfliegerprogramm — die Zinslast steigt.
-
2025
Blue Sky mit United
Im Mai kündigen JetBlue und United ihre Zusammenarbeit an, ab Oktober sammeln Kunden gegenseitig Meilen. Das Jahr endet mit 602 Mio. US-Dollar Verlust und 588 Mio. Zinsaufwand.
-
2026
Treibstoffschock, Icahn-Gruppe halbiert Anteil
Treibstoff kostet im zweiten Quartal 4,23 US-Dollar je Gallone (+76 Prozent). Die Icahn-Gruppe senkt ihren Anteil auf 3,32 Prozent, ihre Verwaltungsräte gehen zum 24.08.2026.
Was JetBlue eigentlich macht
JetBlue Airways Corporation wurde im August 1998 in Delaware gegründet und startete am 11. Februar 2000 den Flugbetrieb (Geschäftsbericht 10-K für 2025). Die Airline nennt sich selbst „New Yorks Heimat-Airline“ und fliegt von ihren Schwerpunkten New York (Flughafen JFK), Boston, Fort Lauderdale, Los Angeles, Orlando und San Juan zu mehr als 100 Zielen in den USA, der Karibik, Lateinamerika, Kanada und Europa. Zum 30. Juni 2026 bestand die Flotte laut Quartalsbericht (10-Q) aus 296 Airbus-Flugzeugen (A220, A320, A321 und A321neo) mit einem Durchschnittsalter von zwölf Jahren. 2025 beschäftigte JetBlue im Schnitt 18.971 Vollzeit- und 3.116 Teilzeitkräfte.
Das Geschäftsmodell in einem Alltagsbild: JetBlue verkauft Sitzplätze, die verfallen, sobald die Tür zugeht. Gemessen wird deshalb in „Sitzmeilen“ — ein Sitz, eine Meile weit geflogen. Der Erlös je angebotener Sitzmeile (im Englischen RASM) zeigt, wie gut JetBlue verkauft, die Kosten je Sitzmeile (CASM), was die Produktion kostet. Liegt der zweite Wert über dem ersten, verliert JetBlue auf jeder Meile Geld. Dazu kommen das Vielfliegerprogramm TrueBlue mit einer Kreditkarte, die Premiumklasse „Mint“ und seit Mai 2025 eine Zusammenarbeit mit United Airlines namens „Blue Sky“: Die Kunden beider Airlines sammeln und lösen Meilen gegenseitig ein, seit dem zweiten Quartal 2026 gelten auch gegenseitige Vorteile für Vielflieger. Der Umbauplan der Unternehmensleitung heißt „JetForward“; er soll laut Ergebnismitteilung bis Ende 2027 jährlich 850 bis 950 Millionen US-Dollar zusätzliches operatives Ergebnis bringen, bis Juni 2026 waren es nach Unternehmensangaben kumuliert 470 Millionen. Das Geschäftsjahr ist das Kalenderjahr.
Wie die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam JetBlue über den Reddit-Hype-Scan vom 17. Oktober 2026, also über das Gesprächsaufkommen in Anlegerforen, nicht über eine Kennzahl. Der Hintergrund ist ein Kursrutsch. Als Bezugspunkt dient der Schlusskurs vom 30. September 2026: 4,23 US-Dollar. Am selben Tag verkaufte Carol Clements, bei JetBlue für Digitales und Technik zuständig (Chief Digital & Technology Officer), laut Insider-Meldung (Form 4) 2.000 Aktien zu 4,29 US-Dollar — nach einem vorab festgelegten Handelsplan (Rule 10b5-1) vom 30. April 2026. Ein Zusammenhang mit dem späteren Rückgang ist nicht belegt. Am 16. Oktober 2026 schloss die Aktie bei 2,93 US-Dollar, rund 31 Prozent unter dem Schlusskurs vom 30. September und laut Kursreihe der tiefste Schlusskurs der vorangegangenen zwölf Monate. Am 13. und 14. Oktober wechselten jeweils mehr als 40 Millionen Aktien den Besitzer, rund das Anderthalbfache des Durchschnitts der 50 Handelstage vom 22. Juli bis 30. September (rund 26 Millionen am Tag; Durchschnitt heißt: alle Tagesumsätze zusammengezählt und gleichmäßig verteilt, einzelne lebhafte Tage ziehen ihn nach oben). Eine Pflichtmitteilung, die den Rückgang im Oktober erklärt, gibt es nicht; die letzte Prognose-Anpassung stammt vom 10. September 2026, um die es weiter unten geht.
Der Satz für den Rest dieser Analyse: Ein Kurs von unter 3 Dollar ist nur dann ein Rabatt, wenn das, was dahintersteht, gleich geblieben ist. Genau das prüfen wir.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt. JetBlue hat sich vom Corona-Einbruch erholt: Der Umsatz fiel 2020 auf 2,96 Milliarden US-Dollar und lag 2023 mit 9,62 Milliarden über dem Niveau von 2019 (8,09 Milliarden). Im zweiten Quartal 2026 stieg er um 14,5 Prozent auf 2,70 Milliarden, der durchschnittliche Ticketpreis lag bei 237,38 US-Dollar statt 218,52, und 82,7 Prozent aller Sitze waren besetzt. In Fort Lauderdale, wo der Billigflieger Spirit verschwunden ist, wuchs das Angebot um fast 40 Prozent, und der Erlös je Sitzmeile stieg trotzdem um 11 Prozent. Laut Ergebnismitteilung vom 28. Juli 2026 erreichte die Premiumklasse Mint in der „J.D. Power 2026 North America Airline Satisfaction Study“ zum zweiten Mal in Folge die höchste Kundenzufriedenheit unter Passagieren der First und Business Class. Die Grafik zeigt Umsatz und Nettoergebnis seit 2019:
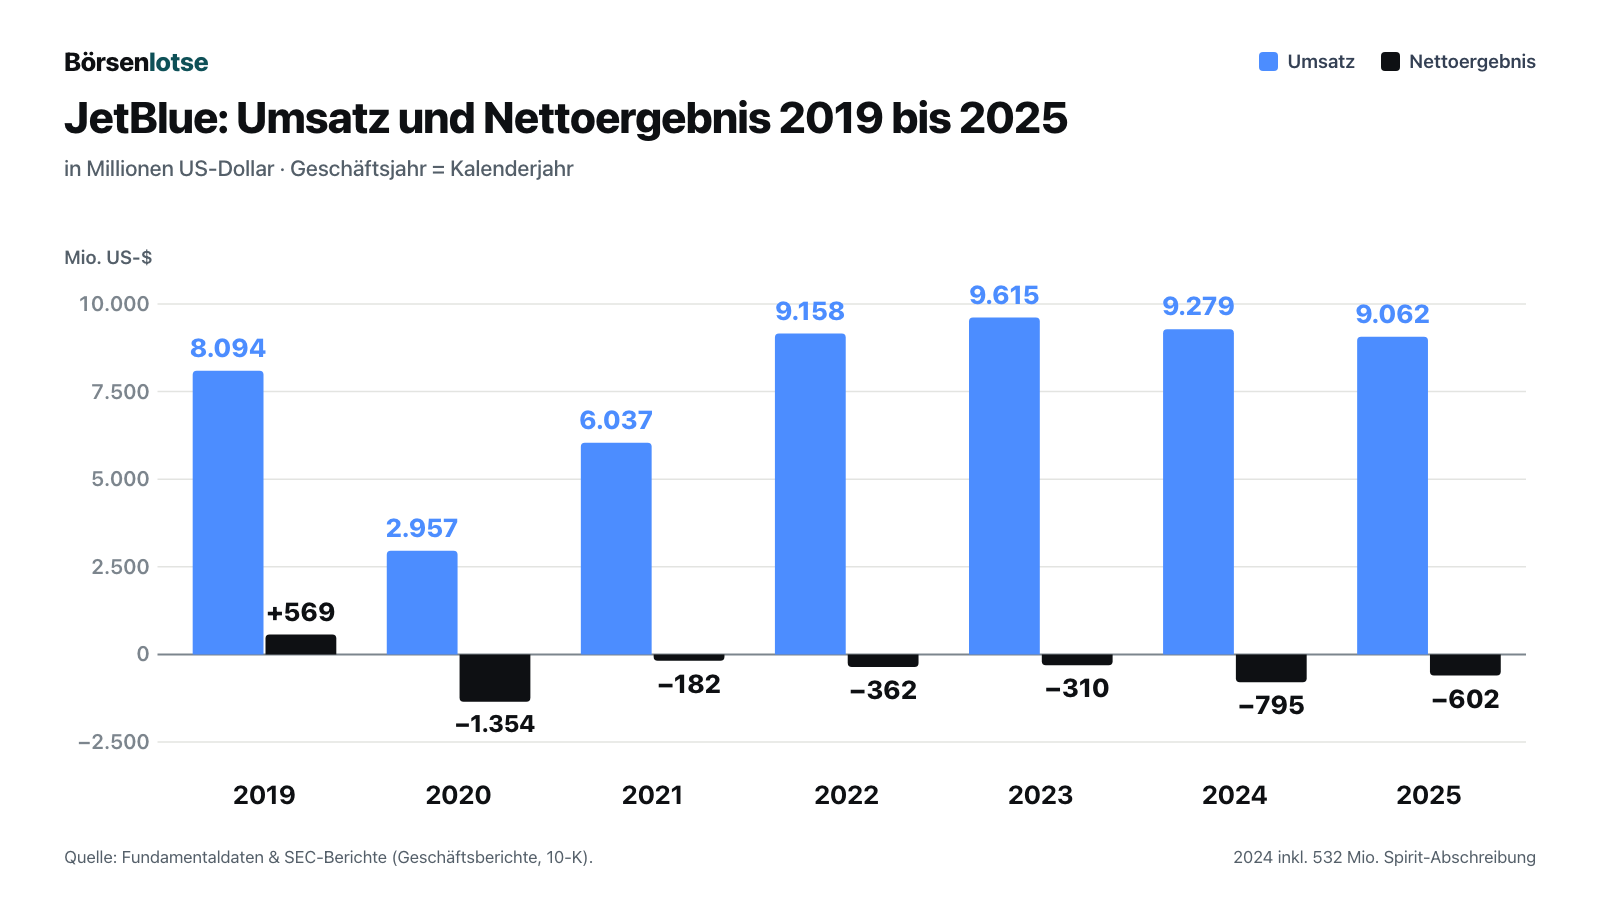
Die Kurve zeigt das Problem: Der Umsatz kam zurück, der Gewinn nicht. 2019 verdiente JetBlue 569 Millionen US-Dollar. Seitdem steht in jedem einzelnen Jahr ein Verlust, zusammen 3,6 Milliarden von 2020 bis 2025 (eigene Rechnung). 2024 kamen 532 Millionen Abschreibung auf die geplatzte Übernahme von Spirit Airlines dazu, die im März 2024 per Aufhebungsvereinbarung beendet wurde (darin 69 Millionen Auflösungsgebühr). 2025 lag der Verlust bei 602 Millionen, im ersten Halbjahr 2026 bei 566 Millionen (Vorjahr: 282 Millionen). Der operative Mittelfluss war 2025 mit −94 Millionen erstmals seit 2020 negativ, die Investitionen lagen bei 1,08 Milliarden. Merke dir das Bild: Ein Umsatz von über 9 Milliarden Dollar sieht nach einem großen Unternehmen aus — aber seit sechs Jahren bleibt davon unter dem Strich nichts übrig.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Treibstoff frisst den Umsatzsprung
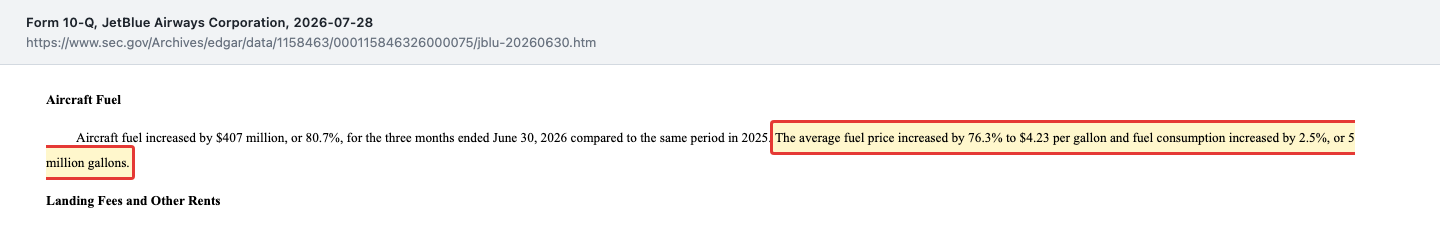
Das zweite Quartal 2026 ist das beste Beispiel für das Spannungsfeld. Der Umsatz stieg um 341 Millionen US-Dollar, die Treibstoffrechnung um 407 Millionen auf 911 Millionen. Aus einem kleinen operativen Gewinn von 6 Millionen im Vorjahresquartal wurde ein operativer Verlust von 141 Millionen. Der Grund steht im Quartalsbericht:
„The average fuel price increased by 76.3% to $4.23 per gallon and fuel consumption increased by 2.5%, or 5 million gallons.“
Übersetzung: „Der durchschnittliche Treibstoffpreis stieg um 76,3 Prozent auf 4,23 US-Dollar je Gallone, und der Verbrauch stieg um 2,5 Prozent oder 5 Millionen Gallonen.“
— JetBlue, SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2, „Aircraft Fuel“
Fairerweise: Treibstoff trifft alle Airlines, und JetBlue hat laut Ergebnismitteilung im zweiten Quartal fast die Hälfte der Mehrkosten über höhere Preise zurückgeholt. Die Kosten je Sitzmeile ohne Treibstoff stiegen nur um 2,4 Prozent. Aber: Zum 30. Juni 2026 hatte JetBlue laut Quartalsbericht keinerlei offene Treibstoff-Absicherungen. Jeder Preissprung schlägt also voll durch und muss über die Ticketpreise weitergegeben werden — mit Verzögerung. Wie stark, rechnet JetBlue selbst vor: Zehn Prozent höhere Treibstoffpreise würden die Treibstoffkosten der folgenden zwölf Monate um rund 309 Millionen US-Dollar erhöhen. Für das dritte Quartal rechnete die Unternehmensleitung am 10. September 2026 bereits mit 3,96 US-Dollar je Gallone statt der im Juli angenommenen 3,49 US-Dollar. Übersetzt in ein Alltagsbild: Der Laden ist voll, aber der Strompreis für die Kühltruhe ist schneller gestiegen als die Preise an der Kasse.
Unbequeme Wahrheit Nr. 2: Die Zinsen wachsen schneller als das Geschäft
Um die Verlustjahre zu überstehen, hat JetBlue sich Geld geliehen, und zwar teuer. Die Finanzschulden samt Leasingverpflichtungen stiegen von 2,35 Milliarden US-Dollar Ende 2019 auf 8,54 Milliarden zum 30. Juni 2026. Der größte Brocken: Im August 2024 lieh sich JetBlue 2,0 Milliarden über Anleihen mit 9,875 Prozent Zins und weitere 765 Millionen über einen Kredit, beide besichert mit dem Vielfliegerprogramm TrueBlue. Übersetzt: Das Vielfliegerprogramm dient den Geldgebern als Sicherheit. Die Folge zeigt die Grafik:
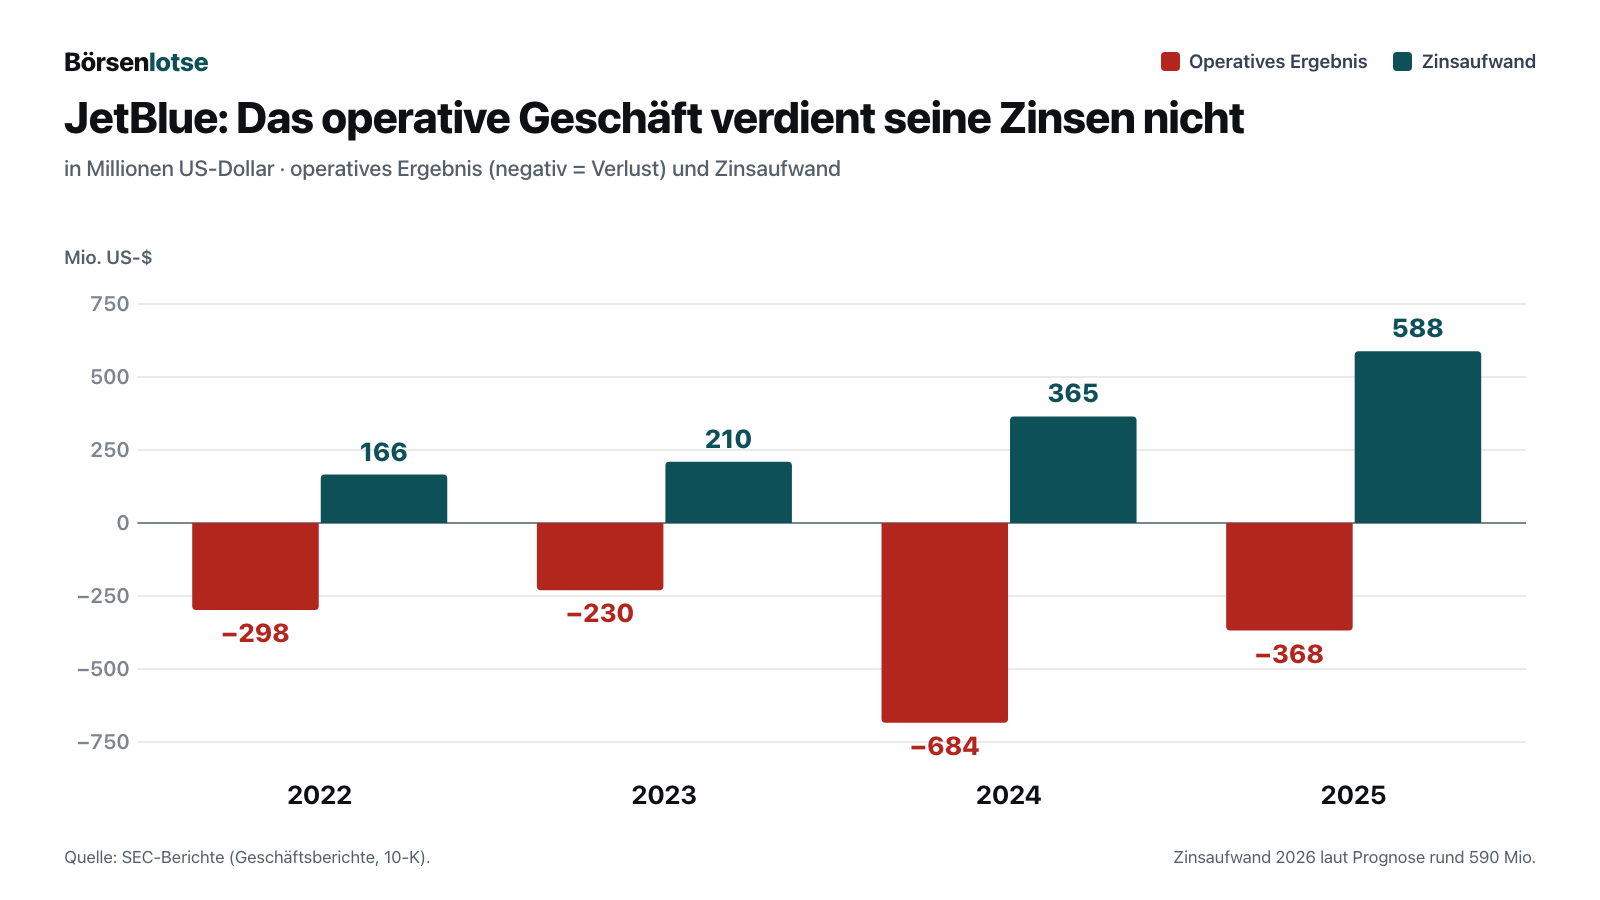
Bankleute nennen das Verhältnis von operativem Ergebnis zu Zinsaufwand die Zinsdeckung. Eine gesunde Firma verdient ihre Zinsen mehrfach. JetBlue lag 2025 bei −0,6 (−368 Millionen geteilt durch 588 Millionen, eigene Rechnung): Das Geschäft verdient nicht nur die Zinsen nicht, es verliert zusätzlich Geld. Dazu kommen Auflagen der Geldgeber:
„The agreements governing the TrueBlue® Notes and TrueBlue® Term Loan Facility contain affirmative, negative and financial covenants including compliance with certain debt service coverage ratios and minimum liquidity requirements.“
Übersetzung: „Die Verträge zu den TrueBlue-Anleihen und dem TrueBlue-Kredit enthalten Handlungs-, Unterlassungs- und Finanzauflagen, darunter die Einhaltung bestimmter Schuldendienstdeckungsquoten und Mindestanforderungen an die Liquidität.“
— JetBlue, SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2, „Contractual Obligations“
Zum 30. Juni 2026 hielt JetBlue laut Quartalsbericht alle wesentlichen Auflagen ein. Wie viel Spielraum bleibt, steht dort nicht. Der Satz direkt darunter zeigt, wie viel schon als Sicherheit gebunden ist:
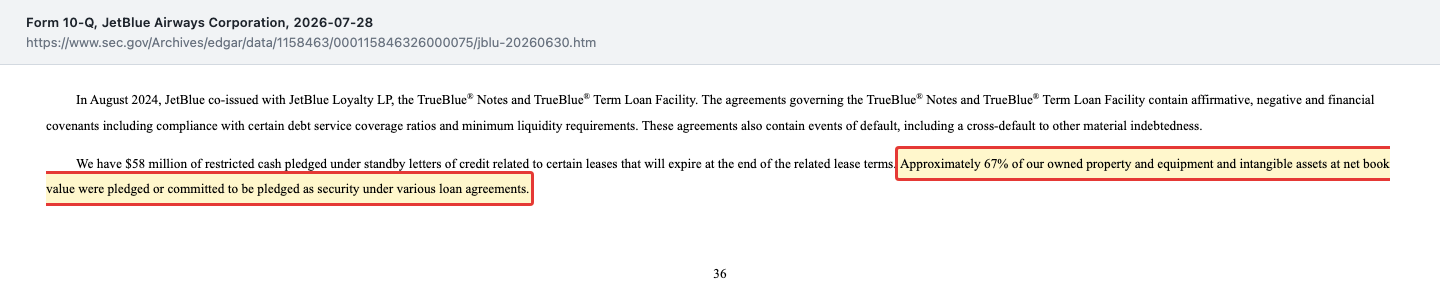
Übersetzt in ein Alltagsbild: Zwei Drittel des Hauses dienen schon als Sicherheit für Kredite. Für neue Kredite bleibt weniger, was man noch beleihen kann. Und die Fälligkeiten ballen sich: Laut Quartalsbericht muss JetBlue für Schulden und Leasing samt Zinsen im Jahr 2029 rund 2,31 Milliarden US-Dollar zahlen, mehr als doppelt so viel wie 2027 (1,04 Milliarden). In jenem Jahr laufen der TrueBlue-Kredit und die 2,5-Prozent-Wandelanleihe über 460 Millionen aus; deren Wandlungspreis von rund 6,12 US-Dollar je Aktie lag Mitte Oktober 2026 mehr als doppelt so hoch wie der Kurs. Solange das so bleibt, lohnt keine Wandlung in Aktien — die Anleihe ist dann vor allem eines: eine Schuld, die 2029 zurückgezahlt werden muss.
Unbequeme Wahrheit Nr. 3: Das Eigenkapital schmilzt
Jeder Verlust wird vom Eigenkapital abgezogen — dem Teil des Unternehmens, der nach Abzug aller Schulden den Aktionären gehört. Bei JetBlue sieht das so aus:
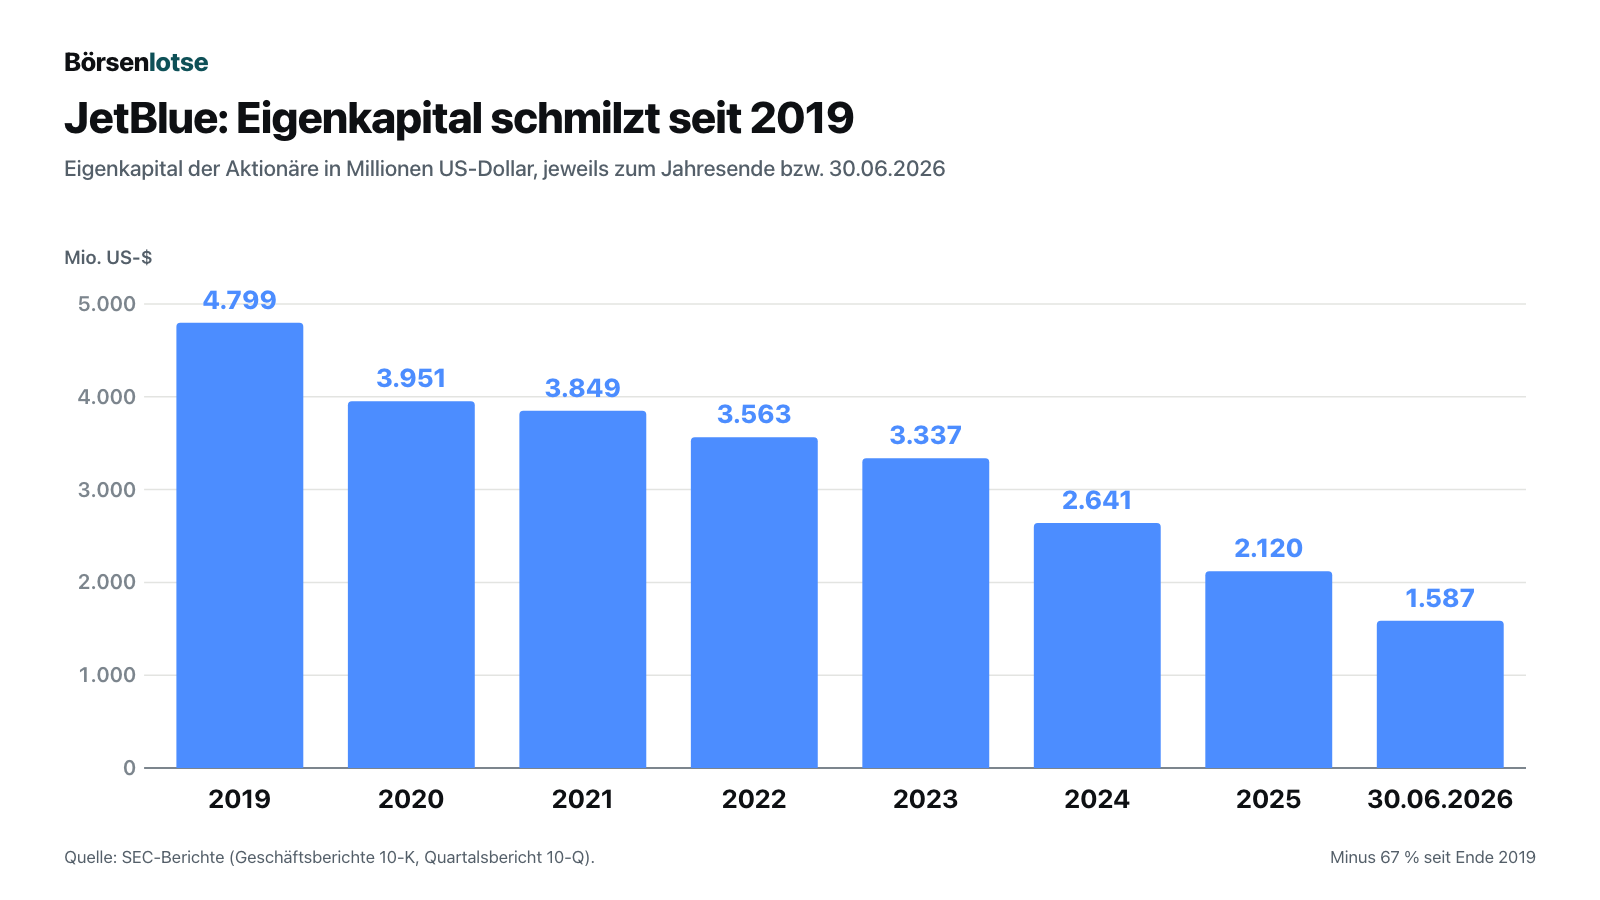
Von 4,80 Milliarden US-Dollar Ende 2019 sind zum 30. Juni 2026 noch 1,59 Milliarden übrig, das sind rund 4,21 US-Dollar je Aktie (377,3 Millionen Aktien, eigene Rechnung). Allein im ersten Halbjahr 2026 sank es um 533 Millionen — das entspricht rund einem Drittel des Eigenkapitals, das danach noch übrig war. Wichtig zur Einordnung: Schrumpfendes oder sogar aufgezehrtes Eigenkapital ist nicht dasselbe wie Zahlungsunfähigkeit. Ob eine Firma ihre Rechnungen bezahlen kann, entscheidet die Liquidität. Die Eigenkapitalquote — der Anteil der Bilanzsumme, den die Aktionäre selbst finanzieren — lag bei 1,59 von 16,37 Milliarden, also knapp 10 Prozent. Die Liquidität ist noch da: 2,2 Milliarden US-Dollar Barmittel und Wertpapiere zum 30. Juni 2026, dazu eine ungenutzte Kreditlinie der Citibank über 600 Millionen. Die Unternehmensleitung schreibt, das reiche für mindestens zwölf Monate; einen Hinweis auf Zweifel am Fortbestand enthält der Bericht nicht. Aber die Liquidität ist geliehen, nicht verdient: Im ersten Halbjahr 2026 flossen operativ 35 Millionen ab, investiert wurden 375 Millionen, und Barmittel samt Wertpapieren sanken von 2,48 auf 2,17 Milliarden. Und das, obwohl JetBlue im April einen neuen Kredit über 500 Millionen aufnahm, besichert mit eigenen Flugzeugen; im selben Monat zahlte JetBlue eine fällige Wandelanleihe über 325 Millionen zurück.
Unbequeme Wahrheit Nr. 4: Der Nordosten ist Heimat und Klumpenrisiko zugleich
JetBlues Stärke ist der Nordosten der USA, vor allem New York und Boston. Genau dort lag im Sommer 2026 das Problem. Am 10. September 2026 meldete die Airline per Pflichtmitteilung (8-K) eine neue Prognose für das dritte Quartal:
„JetBlue’s ATC-related cancellations nearly doubled, reflecting the greater operational impact in our core Northeast geographies.“
Übersetzung: „Die durch die Flugsicherung bedingten Annullierungen von JetBlue haben sich nahezu verdoppelt, was die stärkeren betrieblichen Auswirkungen in unseren Kerngebieten im Nordosten widerspiegelt.“
— JetBlue, SEC-Pflichtmitteilung 8-K vom 10.09.2026, Item 7.01
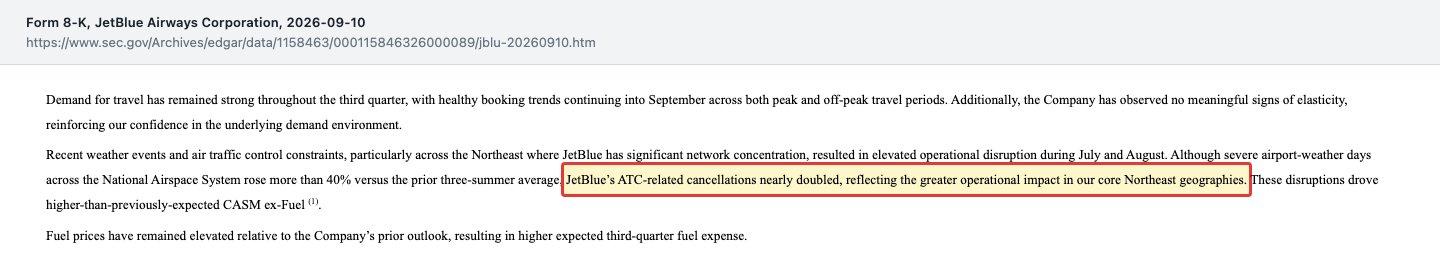
Die Zahlen der neuen Prognose: Das Angebot wächst im dritten Quartal nur noch um 1,5 bis 3,5 Prozent statt 3 bis 6 Prozent, die Kosten je Sitzmeile ohne Treibstoff steigen um 6 bis 8 Prozent statt 2,5 bis 4,5 Prozent, Treibstoff kostet 3,96 statt 3,49 US-Dollar je Gallone. Die gute Nachricht steht daneben: Der Erlös je Sitzmeile soll um 17 bis 20 Prozent steigen statt um 12,5 bis 16,5 Prozent, die Nachfrage sei stark. Was fehlt, ist eine Aussage zur Jahresprognose für die bereinigte operative Marge (zuletzt −2 bis −5 Prozent, Stand 28. Juli 2026). Ob sie hält, wird erst die Ergebnismitteilung zum dritten Quartal zeigen. Der Quartalsbericht zum 30. September 2026 lag am 17. Oktober 2026 noch nicht vor.
Unbequeme Wahrheit Nr. 5: Die Icahn-Gruppe hat ihren Anteil halbiert und den Verwaltungsrat verlassen
Im Februar 2024 vereinbarte JetBlue mit dem Investor Carl Icahn, der zuvor eine große Beteiligung aufgebaut hatte, zwei Sitze im Verwaltungsrat. 2026 reduzierte die Icahn-Gruppe ihren Anteil. Ihre Pflichtmeldungen (Schedule 13D/A) zeigen den Ablauf: Laut Meldung vom 14. Mai 2026 hielt die Icahn-Gruppe noch 24,99 Millionen Aktien oder 6,72 Prozent, laut Meldung vom 9. Juni 5,55 Prozent und laut Meldung vom 20. August 2026 nur noch 12,53 Millionen Aktien oder 3,32 Prozent. Damit fiel das Recht auf die Verwaltungsratssitze weg:
„On August 21, 2026, a representative of the Icahn Group (defined below) notified JetBlue Airways Corporation (the “Company”) that its ownership had decreased below the level that provided the right for the Icahn Group to have two director appointments, and in accordance with the Director Appointment and Nomination Agreement (the “Agreement”), dated as of February 16, 2024, by and among the Company and Carl C. Icahn and the persons and entities listed therein (collectively, the “Icahn Group”), each of Jesse Lynn and Steven D. Miller’s irrevocable resignation is effective as of August 24, 2026.“
Übersetzung: „Am 21. August 2026 teilte ein Vertreter der Icahn-Gruppe der JetBlue Airways Corporation mit, dass ihr Anteil unter die Schwelle gefallen ist, die der Icahn-Gruppe das Recht auf zwei Verwaltungsratsmandate gab. Gemäß der Vereinbarung vom 16. Februar 2024 zwischen dem Unternehmen, Carl C. Icahn und den dort genannten Personen und Gesellschaften wird der unwiderrufliche Rücktritt von Jesse Lynn und Steven D. Miller zum 24. August 2026 wirksam.“
— JetBlue, SEC-Pflichtmitteilung 8-K vom 27.08.2026, Item 5.02
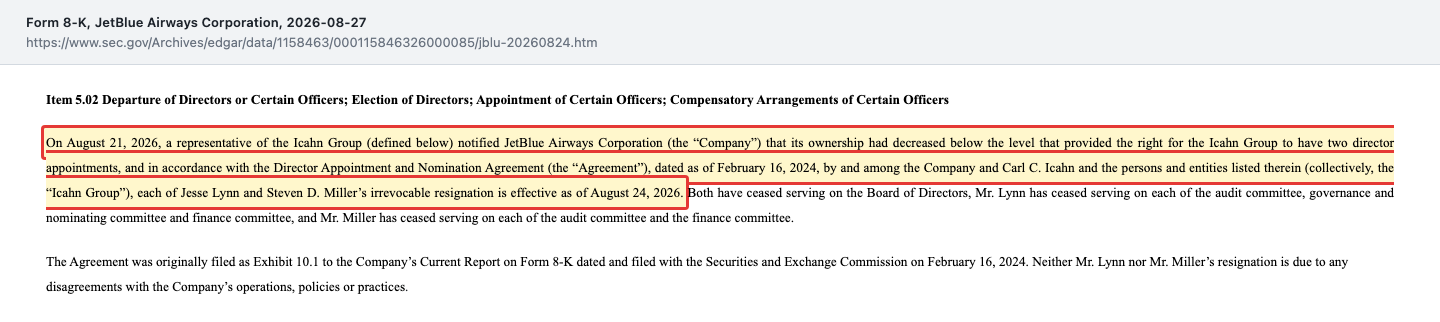
Laut Mitteilung beruht der Rücktritt nicht auf Meinungsverschiedenheiten mit dem Unternehmen, und einen Grund für die Verkäufe nennt keine Pflichtmeldung. Belegt ist nur der Ablauf: Zwischen Mitte Mai und Mitte August 2026 sank der Anteil der Icahn-Gruppe von 24,99 auf 12,53 Millionen Aktien. Mit einem Anteil unter 5 Prozent entfällt die Meldepflicht nach Schedule 13D; weitere Veränderungen sind von außen nur noch eingeschränkt sichtbar.
Bewertung: rund 1,1 Milliarden für eine Airline mit 9 Milliarden Umsatz
Zum Schlusskurs vom 16. Oktober 2026 (2,93 US-Dollar) war JetBlue an der Börse rund 1,1 Milliarden US-Dollar wert, gerechnet auf 377.312.181 Aktien (Stand 30.06.2026, Quartalsbericht). Gegenprobe mit dem in einer Insider-Meldung dokumentierten Verkaufspreis vom 30. September 2026 (4,29 US-Dollar): damals rund 1,6 Milliarden. Das entspricht etwa dem 0,12-Fachen des Umsatzes von 2025 und rund dem 0,7-Fachen des Eigenkapitals vom 30. Juni 2026. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil JetBlue Verluste schreibt.
Ein Achtel eines Jahresumsatzes klingt nach Ausverkauf. Aber bei einer Airline zählt der ganze Kaufpreis: Wer das Unternehmen komplett übernehmen wollte, müsste neben dem Börsenwert auch die Schulden übernehmen und bekäme die Kasse dazu. Börsenwert (1,1 Milliarden) plus Finanzschulden (8,48 Milliarden, einschließlich Finanzierungsleasing; ohne die Zahlungen aus operativem Leasing von zusammen 1,45 Milliarden laut 10-Q) minus Barmittel und Wertpapiere (2,17 Milliarden) ergibt einen Unternehmenswert von rund 7,4 Milliarden US-Dollar (eigene Rechnung, Stand 30.06.2026 bzw. 16.10.2026), das 0,8-Fache des Umsatzes; zählt man die operativen Leasingzahlungen dazu, sind es rund 8,9 Milliarden. Übersetzt: Die Aktionäre halten den dünnen obersten Streifen eines Unternehmens, das zu rund neun Zehnteln mit fremdem Geld finanziert ist. Darum schwankt der Kurs so stark — kleine Änderungen beim Ergebnis wirken auf diesen Streifen wie ein Hebel. Dazu kommen Abnahmeverpflichtungen für 80 Flugzeuge mit zusammen 5,47 Milliarden US-Dollar bis in die 2030er-Jahre (10-Q, Note 7).
Die Unternehmensleitung hält dagegen: Für 2028 hat sie am 28. Juli 2026 ein Ziel von mindestens 1,00 US-Dollar Gewinn je Aktie ausgegeben — bei heutiger Aktienzahl rund 377 Millionen US-Dollar Nettogewinn (eigene Rechnung) —, unter der Annahme starker Nachfrage und eines Treibstoffpreises von 3,00 US-Dollar je Gallone. Zum Vergleich: Im zweiten Quartal 2026 lag der Preis bei 4,23 US-Dollar. Wie es einer anderen Freizeit-Airline mit ähnlichem Kundenkreis, aber eigenem Geschäftsmodell ergeht, steht in unserer Analyse von Allegiant; den Blick auf eine große Netzwerk-Airline aus Europa liefert unsere Analyse der Lufthansa.
Chancen und Risiken auf einen Blick
Was für JetBlue spricht:
- Starke Nachfrage: Umsatz im zweiten Quartal 2026 +14,5 Prozent auf 2,70 Milliarden US-Dollar, Erlös je Sitzmeile +10,9 Prozent, Auslastung 82,7 Prozent; Prognose für das dritte Quartal: Erlös je Sitzmeile +17 bis +20 Prozent.
- Die Spirit-Lücke: In Fort Lauderdale wuchs das Angebot um fast 40 Prozent bei 11 Prozent höherem Erlös je Sitzmeile; dazu der Zuschlag für frühere Spirit-Startrechte in New York-LaGuardia für 58,5 Millionen US-Dollar (Abschluss offen).
- Ein Plan mit Zahlen: JetForward brachte bis Juni 2026 nach Unternehmensangaben kumuliert 470 Millionen zusätzliches operatives Ergebnis, Ziel 850 bis 950 Millionen jährlich bis Ende 2027; Ziel für 2028: mindestens 1,00 US-Dollar Gewinn je Aktie.
- Starke Marke und Partner: Premiumklasse Mint laut Ergebnismitteilung in der J.D.-Power-Studie 2026 zum zweiten Mal in Folge vorn bei der Zufriedenheit der First- und Business-Passagiere, Erlöse aus dem Vielfliegerprogramm +13 Prozent im zweiten Quartal 2026, Zusammenarbeit „Blue Sky“ mit United.
- Liquidität für mindestens zwölf Monate laut Unternehmensleitung: 2,2 Milliarden US-Dollar plus 600 Millionen ungenutzte Kreditlinie (30.06.2026).
Was dagegen spricht:
- Sechs Verlustjahre in Folge, zusammen 3,6 Milliarden US-Dollar von 2020 bis 2025, dazu 566 Millionen im ersten Halbjahr 2026.
- Teure Schulden: 8,48 Milliarden US-Dollar Finanzschulden (30.06.2026), Zinsaufwand 588 Millionen 2025 bei negativem operativem Ergebnis; rund 67 Prozent der eigenen Sachanlagen und immateriellen Werte verpfändet oder zugesagt.
- Schmelzendes Eigenkapital: −67 Prozent seit Ende 2019 auf 1,59 Milliarden, davon 533 Millionen allein im ersten Halbjahr 2026.
- Treibstoff ohne Absicherung (keine offenen Kontrakte zum 30.06.2026): 4,23 US-Dollar je Gallone im zweiten Quartal 2026, das Gewinnziel für 2028 unterstellt 3,00 US-Dollar.
- Klumpenrisiko Nordosten: nahezu doppelt so viele Annullierungen durch die Flugsicherung im Sommer 2026, höhere Kostenprognose für das dritte Quartal.
- Die Icahn-Gruppe hat ihren Anteil 2026 laut Pflichtmeldungen von 6,72 auf 3,32 Prozent gesenkt; ihre beiden Verwaltungsräte schieden aus.
Ein menschliches Fazit
Zurück zur Billig-Falle vom Anfang. Ihr Kern ist nicht, dass ein niedriger Kurs immer eine Warnung wäre. JetBlue hat echte Stärken: volle Flugzeuge, eine Marke, die Kunden mögen, und mit dem Rückzug von Spirit Raum zum Wachsen in Fort Lauderdale. Der Kern ist: Ein niedriger Kurs ist nur dann ein Rabatt, wenn dahinter noch dasselbe steht wie früher. Bei JetBlue steht dahinter heute ein Drittel des Eigenkapitals von 2019, mehr als dreimal so viel Schulden und eine Zinsrechnung, die das operative Geschäft in keinem Jahr seit 2022 gedeckt hat.
Die ehrliche Frage an dich lautet deshalb nicht „Ist JetBlue unter 3 Dollar billig?“, sondern: Glaubst du, dass Nachfrage und Umbau schneller wirken, als Treibstoff und Zinsen das restliche Eigenkapital aufzehren — und würdest du das auch glauben, wenn du den alten Kurs nie gekannt hättest? Wenn ja, hast du eine These. Wenn dich nur der Abstand zum früheren Kurs überzeugt hat, hast du einen Anker gekauft. Was du daraus machst, ist deine Entscheidung.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- JetBlue Airways Corporation — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 28. Juli 2026)
- JetBlue Airways Corporation — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 28. April 2026)
- JetBlue Airways Corporation — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 12. Februar 2026)
- JetBlue Airways Corporation — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 14. Februar 2025)
- JetBlue Airways Corporation — Ergebnismitteilung zum zweiten Quartal 2026, Anlage 99.1 zum 8-K vom 28. Juli 2026
- JetBlue Airways Corporation — 8-K vom 10. September 2026 (neue Prognose für das dritte Quartal 2026)
- JetBlue Airways Corporation — 8-K vom 27. August 2026 (Rücktritt der Icahn-Verwaltungsräte)
- Icahn-Gruppe — Schedule 13D/A vom 14. Mai 2026, 9. Juni 2026 und 20. August 2026
- JetBlue Airways Corporation — Insider-Meldung (Form 4) vom 2. Oktober 2026 (Verkauf zu 4,29 US-Dollar am 30.09.2026)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Handelsvolumen; Datenstand 16. Oktober 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 6.037,0 | 9.158,0 | 9.615,0 | 9.279,0 | 9.062,0 |
| Betriebsergebnis (EBIT) | -80,0 | -298,0 | -230,0 | -684,0 | -368,0 |
| Nettogewinn | -182,0 | -362,0 | -310,0 | -795,0 | -602,0 |
| Nettomarge | -3,0 % | -4,0 % | -3,2 % | -8,6 % | -6,6 % |
| Gewinn je Aktie | -0,57 $ | -1,12 $ | -0,93 $ | -2,29 $ | -1,63 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Nachfrage & Marke positiv
- Umsatz im zweiten Quartal 2026 +14,5 Prozent auf 2,70 Milliarden US-Dollar, Erlös je Sitzmeile +10,9 Prozent, Auslastung 82,7 Prozent. In Fort Lauderdale wuchs das Angebot nach Spirits Rückzug um fast 40 Prozent bei 11 Prozent höherem Erlös je Sitzmeile.
- Ertragskraft negativ
- Verluste in jedem Jahr seit 2020, zusammen 3,6 Milliarden US-Dollar bis 2025; im ersten Halbjahr 2026 weitere 566 Millionen. Im zweiten Quartal 2026 stiegen die Treibstoffkosten um 407 Millionen, mehr als der Umsatz.
- Schulden & Zinsen negativ
- 8,48 Milliarden US-Dollar Finanzschulden zum 30.06.2026, Zinsaufwand 588 Millionen 2025 bei einem operativen Verlust von 368 Millionen — Zinsdeckung rund −0,6. Rund 67 Prozent der eigenen Sachanlagen und immateriellen Werte sind verpfändet oder zugesagt.
- Eigenkapital & Liquidität negativ
- Eigenkapital von 4,80 Milliarden US-Dollar (2019) auf 1,59 Milliarden (30.06.2026) gesunken, −533 Millionen allein im ersten Halbjahr 2026. Liquidität 2,2 Milliarden plus 600 Millionen ungenutzte Kreditlinie; laut Unternehmen ausreichend für mindestens zwölf Monate.
- Umbauplan JetForward neutral
- Nach Unternehmensangaben bis Juni 2026 kumuliert 470 Millionen US-Dollar zusätzliches operatives Ergebnis, Ziel 850 bis 950 Millionen jährlich bis Ende 2027; Gewinnziel 2028 von mindestens 1,00 US-Dollar je Aktie bei angenommenen 3,00 US-Dollar je Gallone Treibstoff.
JetBlue ist ein Lehrstück dafür, wie die Billig-Falle funktioniert: Die Aktie notierte Mitte Oktober 2026 unter 3 US-Dollar, die Flugzeuge sind voll, und Spirits Rückzug öffnet Wachstum in Fort Lauderdale. Dahinter stehen aber sechs Verlustjahre, 8,48 Milliarden US-Dollar Finanzschulden mit 588 Millionen Zinsen im Jahr 2025 und ein Eigenkapital, das seit 2019 um zwei Drittel geschrumpft ist. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Die Marke ist stark und die Nachfrage belegt — daran liegt es nicht. Für die Einstufung entscheidet die Bilanz: Das operative Geschäft hat die Zinsen in keinem Jahr seit 2022 gedeckt (Zinsdeckung 2025 rund −0,6), das Eigenkapital ist seit 2019 um 67 Prozent geschrumpft, und rund zwei Drittel der eigenen Sachanlagen und immateriellen Werte sind bereits als Sicherheit gebunden. Einen Hinweis auf Zweifel am Fortbestand enthält der Quartalsbericht nicht, die Liquidität von 2,2 Milliarden US-Dollar reicht laut Unternehmen für mindestens zwölf Monate. Was die nächsten Berichte zeigen müssen: Hält die Jahresprognose für die Marge, sinkt der Treibstoffpreis, und kommt JetForward beim Ergebnis an? Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- JetBlue kam über den Reddit-Hype-Scan vom 17.10.2026 auf die Rechercheliste. Jüngster Periodenbericht ist das 10-Q zum 30.06.2026 (eingereicht 28.07.2026, am selben Tag die Ergebnismitteilung mit Prognose); alle Einreichungen bis zum 17.10.2026 sind ausgewertet (8-K vom 27.08. und 10.09.2026, Schedule 13D/A vom 20.08.2026, S-8 vom 31.07.2026, Form 4 bis 02.10.2026). Der Quartalsbericht zum 30.09.2026 lag am 17.10.2026 noch nicht vor.
- Börsenwert (rund 1,1 Mrd. US-Dollar) aus 377.312.181 Aktien (10-Q, Stand 30.06.2026) und dem Schlusskurs vom 16.10.2026 (2,93 US-Dollar) berechnet. Gegenprobe mit dem Verkaufspreis aus der Insider-Meldung (Form 4) vom 30.09.2026 (4,29 US-Dollar): rund 1,6 Mrd. Ein älterer Börsenwert aus den Fundamentaldaten (Stand Juli 2026, rund 2,2 Mrd.) wurde nicht verwendet, weil er vor dem Kursrückgang lag.
- Zinsdeckung, Unternehmenswert (Börsenwert plus Finanzschulden 8,48 Mrd. minus Barmittel und Wertpapiere 2,17 Mrd.), Eigenkapital je Aktie und die Summe der Verluste 2020–2025 sind eigene Rechnungen. Mehrjahreszahlen 2019–2023 stammen aus den XBRL-Daten der jeweiligen Geschäftsberichte; die Finanzschulden 2019 (2,35 Mrd.) schließen Leasingverpflichtungen ein.
- Bereinigte operative Marge und Kosten je Sitzmeile ohne Treibstoff sind Unternehmenskennzahlen ohne US-GAAP-Definition. Die JetForward-Beiträge (470 Mio. kumuliert) sind Schätzungen der Unternehmensleitung, keine geprüften Zahlen.
Aktien-Wächter
Diese Analyse ist Stand 17. Oktober 2026. Was sich seitdem bei JBLU geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu JetBlue Airways Corp (JBLU) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
JetBlue Airways Corporation (Nasdaq: JBLU) ist eine US-Fluggesellschaft mit Sitz in Long Island City, New York. Sie fliegt von New York, Boston, Fort Lauderdale, Los Angeles, Orlando und San Juan zu mehr als 100 Zielen in Nord- und Lateinamerika, der Karibik und Europa. Zum 30.06.2026 bestand die Flotte aus 296 Airbus-Flugzeugen; der Umsatz lag 2025 bei 9,06 Milliarden US-Dollar.
JetBlue schreibt seit 2020 in jedem Jahr Verluste, 2025 waren es 602 Millionen US-Dollar. Die Kosten je angebotener Sitzmeile liegen über dem Erlös je Sitzmeile; im zweiten Quartal 2026 stiegen die Treibstoffkosten um 407 Millionen, mehr als der Umsatz (+341 Millionen). Dazu kommt ein Zinsaufwand von 588 Millionen im Jahr 2025.
Zum 30.06.2026 hatte JetBlue Finanzschulden von 8,48 Milliarden US-Dollar (8,54 Milliarden vor Emissionskosten), darunter 2,0 Milliarden Anleihen mit 9,875 Prozent Zins, besichert mit dem Vielfliegerprogramm TrueBlue. Rund 67 Prozent der eigenen Sachanlagen und immateriellen Werte sind verpfändet oder zugesagt. Dem standen 2,2 Milliarden Liquidität gegenüber.
Der Quartalsbericht zum 30.06.2026 enthält keinen Hinweis auf Zweifel am Fortbestand; die Unternehmensleitung hält 2,2 Milliarden US-Dollar Liquidität plus 600 Millionen ungenutzte Kreditlinie für mindestens zwölf Monate für ausreichend. Allerdings schrumpft das Eigenkapital seit 2019 um 67 Prozent auf 1,59 Milliarden, und das operative Geschäft deckt die Zinsen seit Jahren nicht.
Die 2024 abgesagte Übernahme von Spirit kostete JetBlue 532 Millionen US-Dollar Abschreibung. Spirits Rückzug eröffnet nun Wachstum: In Fort Lauderdale stieg JetBlues Angebot im zweiten Quartal 2026 um fast 40 Prozent bei 11 Prozent höherem Erlös je Sitzmeile, und im Juli 2026 erhielt JetBlue den Zuschlag für frühere Spirit-Startrechte in LaGuardia für 58,5 Millionen.
Einen Grund nennt keine Pflichtmeldung. Belegt ist der Ablauf: Laut Meldung vom 14.05.2026 hielt die Icahn-Gruppe 6,72 Prozent, laut Meldung vom 20.08.2026 noch 3,32 Prozent der Aktien. Damit entfiel das Recht auf zwei Verwaltungsratssitze; Jesse Lynn und Steven D. Miller traten zum 24.08.2026 zurück, laut JetBlue nicht wegen Meinungsverschiedenheiten.
Zum Schlusskurs vom 16.10.2026 (2,93 US-Dollar) lag der Börsenwert bei rund 1,1 Milliarden US-Dollar, etwa das 0,12-Fache des Umsatzes von 2025 und rund das 0,7-Fache des Eigenkapitals. Mit Schulden und abzüglich Kasse ergibt sich ein Unternehmenswert von rund 7,4 Milliarden, das 0,8-Fache des Umsatzes. Ein Kurs-Gewinn-Verhältnis gibt es wegen der Verluste nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.