Heliostar Metals: Zwei kleine Goldminen sollen eine große bezahlen — reicht das Geld?
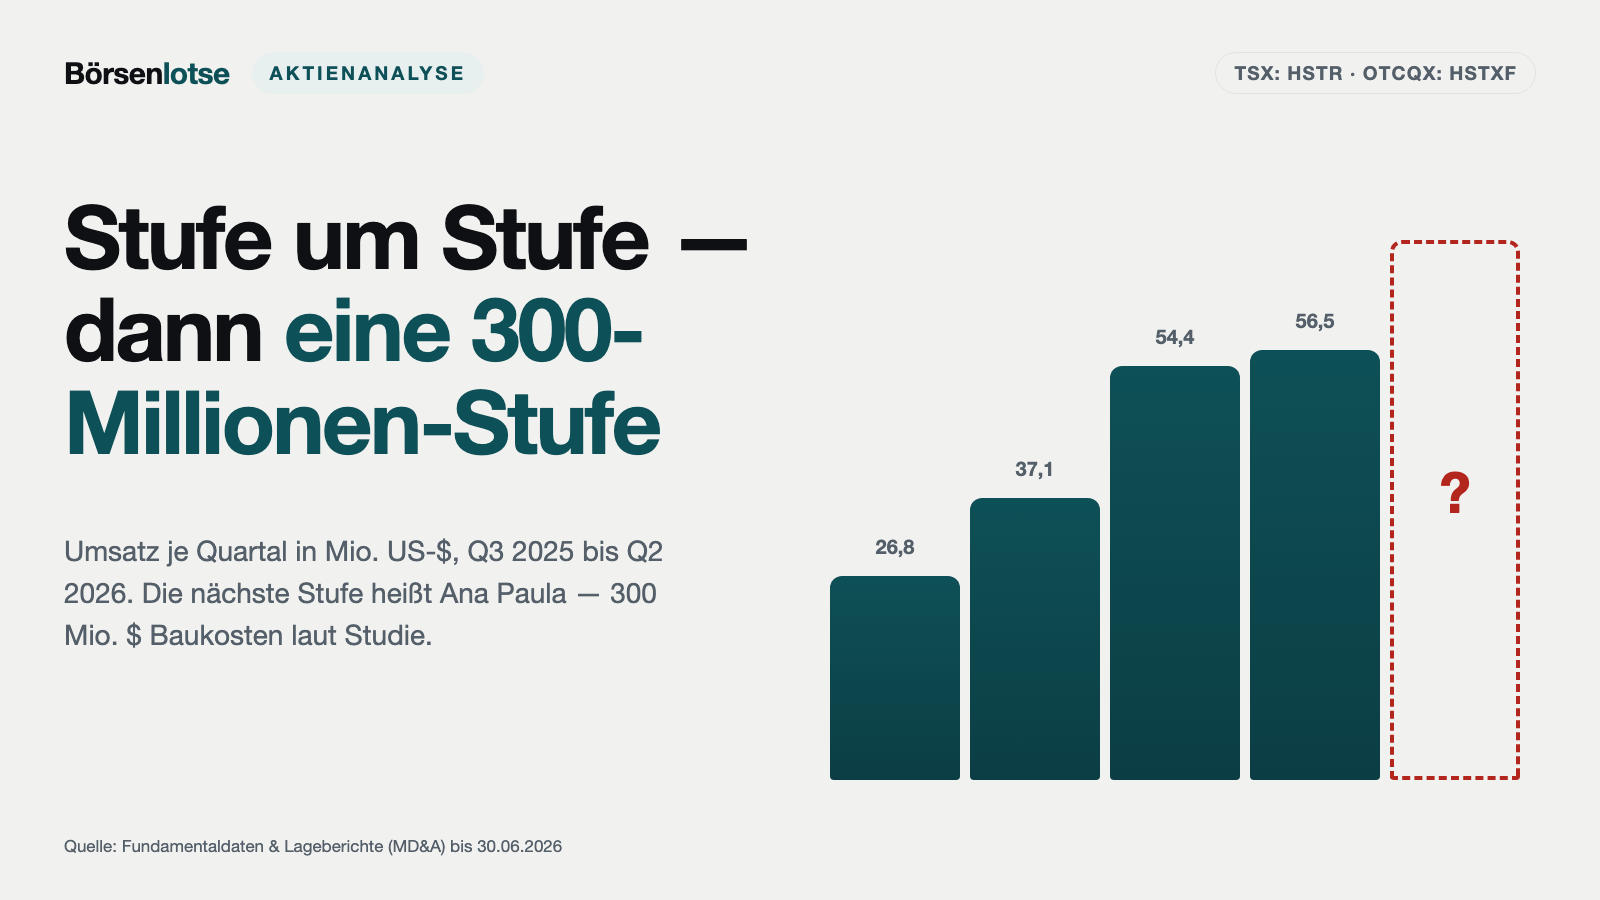
Rund 300 Millionen US-Dollar soll die nächste Mine kosten, 43 Millionen lagen Ende Juni 2026 in der Kasse: Heliostar Metals (OTCQX: HSTXF) ist in gut zwei Jahren vom Explorer zum Goldproduzenten geworden, die Aktie stieg von 0,31 auf 2,55 kanadische Dollar. Wir haben nachgerechnet, wie weit Kasse, Minen und Versprechen für die Mine Ana Paula in Mexiko reichen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 15. Oktober 2026
- Schlusskurs
- 2,30 C$ -1,30 %
- Marktkapitalisierung
- 0,6 Mrd. C$
- Wachstums-Score
- 5/10
- AAQS
- 5/10
Kursentwicklung seit 9. Oktober 2026: -9,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,60 C$ bis 3,30 C$ · Letzter Kurs: 2,30 C$ (Stand: 15. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du das Gefühl, wenn eine Geschichte genau so aussieht wie eine, die schon einmal gut ausgegangen ist? Psychologen nennen das die Repräsentativitätsheuristik: Wir beurteilen etwas danach, wie sehr es einem bekannten Muster ähnelt — und übernehmen das Ende des Musters gleich mit. Nennen wir es die Lehrbuch-Falle.
Im Bergbau hat das Lehrbuch sogar einen Namen: die Lassonde-Kurve. Sie beschreibt, wie der Kurs eines Minenunternehmens bei der Entdeckung steigt, in der Planungsphase durchhängt und mit dem Bau der Mine wieder anzieht. Heliostar-Chef Charles Funk hat die Kurve am 21. September 2026 selbst bemüht: Mit der Machbarkeitsstudie und dem Bau der Mine Ana Paula durchlaufe Heliostar den Teil der Kurve, der sich historisch als einer der wertvollsten Kurstreiber erwiesen habe (im Original: „historically has proven to be one of the most valuable share price drivers within the mining industry“). Das Spannungsfeld dieser Analyse: Zwei kleine, kurzlebige Goldminen sollen eine große Mine für rund 300 Millionen US-Dollar mitfinanzieren. Wir lesen gemeinsam die Pflichtberichte und rechnen nach. Am Ende entscheidest du selbst.
Was Heliostar Metals eigentlich macht
Heliostar ist seit November 2024 ein Goldproduzent. Die Firma aus Vancouver betreibt in Mexiko zwei Tagebau-Minen, in denen das Erz zerkleinert, auf große Halden geschüttet und mit einer Cyanidlösung „berieselt“ wird. Die Lösung löst das Gold, das unten aufgefangen und zu Rohgold-Barren (Doré) verarbeitet wird. Fachleute sagen Haufenlaugung dazu — eine günstige Methode für Erz mit wenig Gold je Tonne.
- La Colorada (Sonora) — fördert derzeit vor allem aus bereits aufgeschütteten Halden, die erneut gelaugt werden. Ende August 2026 begann der Abbau in der Grube Veta Madre; neues Erz soll ab dem ersten Halbjahr 2027 Gold liefern.
- San Agustin (Durango) — seit Dezember 2025 wieder im Abbau, im sogenannten Corner-Bereich.
- Ana Paula (Guerrero) — das wichtigste Projekt: ein hochgradiges Goldvorkommen, das als Untertagemine gebaut werden soll. Die Machbarkeitsstudie ist für das zweite Quartal 2027 angekündigt, die erste Förderung für die zweite Jahreshälfte 2028.
- Weitere Projekte — Cerro del Gallo (Guanajuato, Vorstudie vom Dezember 2025), San Antonio (Baja California Sur), Unga (Alaska) und seit April 2026 Goldstrike (Utah).
Das Ziel ist groß formuliert: Heliostar will bis zum Ende des Jahrzehnts 500.000 Unzen Gold im Jahr fördern. Zum Vergleich: Für 2026 plant das Unternehmen 50.000 bis 55.000 Unzen. Laut einer Meldung vom 6. Mai 2026 arbeiten mehr als 800 Beschäftigte und Auftragnehmer für Heliostar.
Die Firmengeschichte für Anleger
-
2020
Aus Redstar Gold wird Heliostar
Umbenennung am 21.10.2020 nach dem Kauf von Heliodor Metals. Für Aktionäre der Neustart eines Explorers ohne Umsatz, mit rund 50 Mio. Dollar Börsenwert laut Firmenchef.
-
2023
Kauf von Ana Paula
Am 28.03.2023 übernahm Heliostar Ana Paula von Argonaut Gold, finanziert mit 92,7 Mio. neuen Aktien zu 0,22 C$. Das wichtigste Projekt kam — und mit ihm die Verwässerung.
-
2024
Zwei Minen für 5 Mio. $
Am 07.11.2024 kaufte Heliostar die mexikanischen Minen von Florida Canyon Gold für 5,0 Mio. $; Buchgewinn 27,0 Mio. $. Aus dem Explorer wurde ein Produzent.
-
2025
Studie Ana Paula, Neustart San Agustin
Wirtschaftlichkeitsstudie am 06.11.2025 mit 300 Mio. $ Baukosten, Bergbau in San Agustin seit Dezember wieder in Gang, Umstellung auf das Kalenderjahr als Geschäftsjahr.
-
2026
Goldstrike, GDXJ, Toronto Stock Exchange
Kauf von Goldstrike am 24.04. mit 60 Mio. $ Restkaufpreis, Rekordquartal mit 14.803 Unzen, Aufnahme in den GDXJ am 18.09. und Wechsel an die TSX am 07.10.2026.
Wie die Aktie auf unseren Tisch kam
Den Anstoß gab kein Treffer unseres hauseigenen Aktien-Scanners. Auf die Rechercheliste kam der Wert über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 12. Oktober 2026), und zwar unter dem US-Kürzel HSTXF. Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Hinter HSTXF steckt dieselbe Aktie wie hinter HSTR in Toronto. Die Heimatbörse ist seit dem 7. Oktober 2026 die Toronto Stock Exchange; vorher notierte die Aktie an der kleineren TSX Venture Exchange. HSTXF ist eine außerbörsliche US-Notierung am Marktsegment OTCQX, in Frankfurt heißt die Aktie RGG1. Bei der US-Börsenaufsicht SEC ist Heliostar nicht registriert. Die Pflichtberichte erscheinen nach kanadischem Recht auf der Plattform SEDAR+ und auf der Investorenseite des Unternehmens: Zwischenabschlüsse mit Lagebericht (englisch MD&A, Management’s Discussion and Analysis), ein geprüfter Jahresabschluss und ein Jahresbericht namens Annual Information Form. Bilanziert wird nach IFRS in US-Dollar.
Eine Besonderheit vorab: Bis März 2025 lief das Geschäftsjahr von April bis März. Ende 2025 stellte Heliostar auf das Kalenderjahr um; der letzte Jahresabschluss umfasst deshalb nur neun Monate (April bis Dezember 2025). Wir rechnen in dieser Analyse durchgehend mit Kalenderquartalen. Der jüngste Periodenbericht ist der Zwischenabschluss zum 30. Juni 2026 (vom Verwaltungsrat am 6. August 2026 freigegeben). Danach folgten Meldungen zu Goldstrike, zum Bergbaustart in Veta Madre (27. August), zur Aufnahme in den Minen-Indexfonds GDXJ (14. September), zum Stand bei Ana Paula (21. September) und zum Wechsel an die Toronto Stock Exchange (5. Oktober 2026). Die Meldungsseite haben wir am 12. Oktober 2026 zuletzt geprüft.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Im Juli 2024 war Heliostar ein Explorer ohne Umsatz, die Aktie kostete rund 0,31 kanadische Dollar. Dann kaufte das Unternehmen dem Vorbesitzer Florida Canyon Gold die mexikanischen Minen ab — für 5,0 Millionen US-Dollar. Die übernommenen Vermögenswerte waren nach Abzug der Schulden 32,0 Millionen wert. Heliostar buchte deshalb einen „Gewinn aus günstigem Erwerb“ von 27,0 Millionen. Den Buchgewinn erklärt der Lagebericht mit der deutlichen Veränderung des Bergbau-Umfelds in Mexiko zwischen Kaufvertrag (11. Juli 2024) und Vollzug (7. November 2024) sowie mit zusätzlich ermittelten Reserven. Bilanziell war das ein sehr günstiger Kauf.
Seitdem ist der Umsatz kräftig gestiegen, mit einem leichten Rücksetzer im dritten Quartal 2025. Im zweiten Quartal 2026 förderte Heliostar 14.803 Unzen Gold, so viel wie nie zuvor, und erlöste im Schnitt 4.409 US-Dollar je Unze (Vorjahresquartal: 3.223 Dollar). Im ersten Halbjahr 2026 kamen 110,9 Millionen Dollar Umsatz und 22,1 Millionen Nettogewinn zusammen, nach 50,7 Millionen Umsatz und einem Verlust im Vorjahreszeitraum.
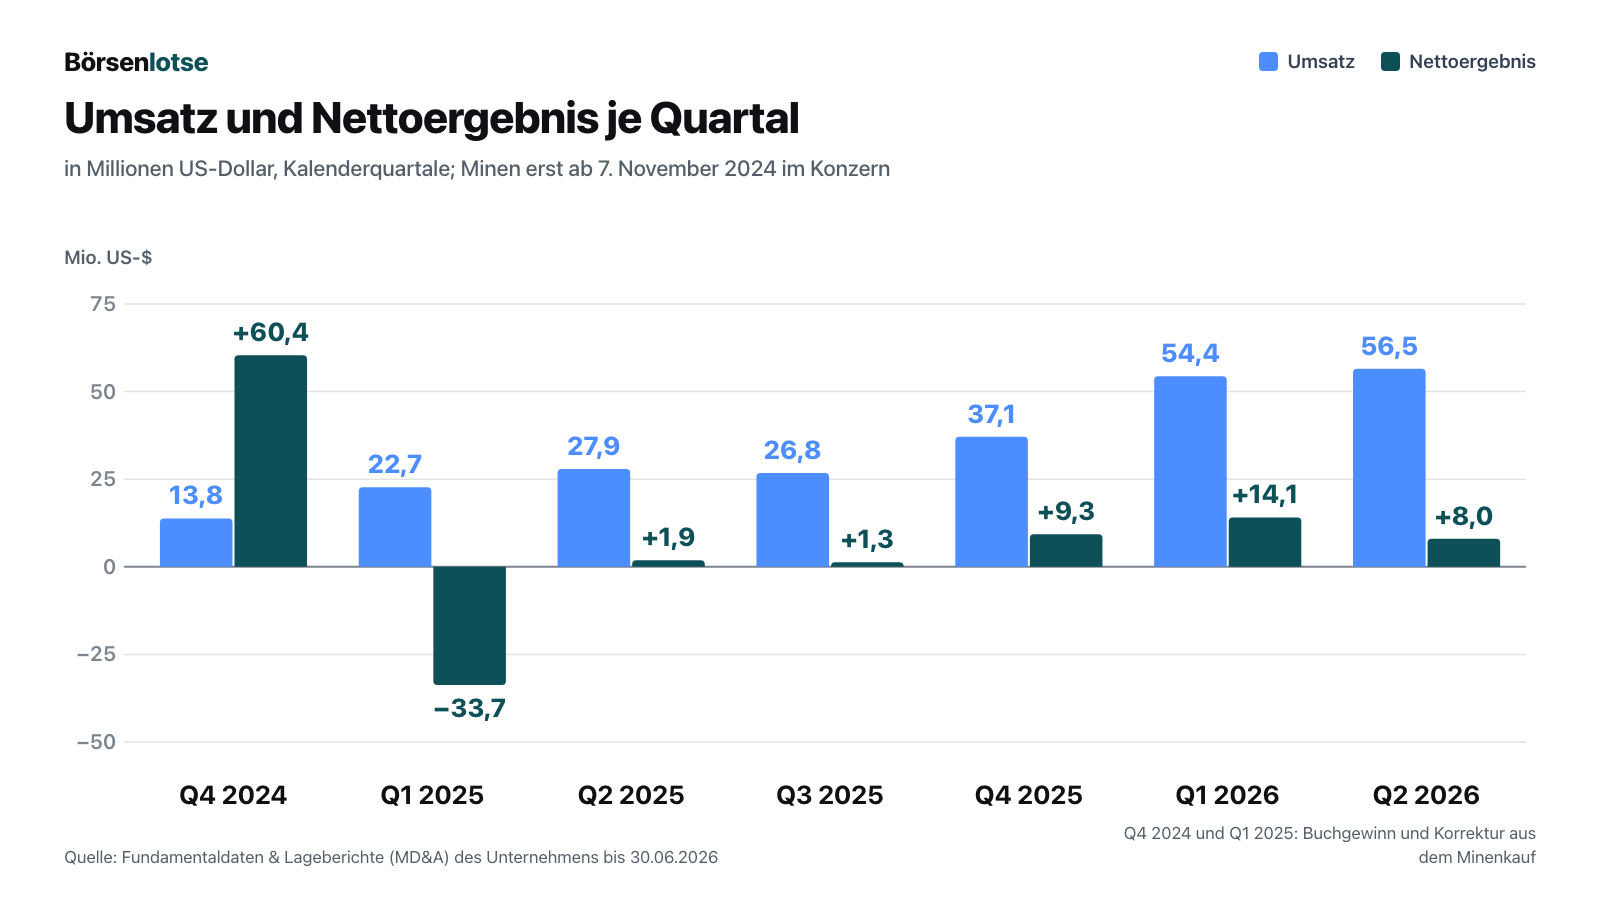
Der Gewinn der ersten Quartale ist mit Vorsicht zu lesen. Ende 2024 buchte Heliostar den Gewinn aus dem günstigen Erwerb zunächst vorläufig; im ersten Quartal 2025 folgte die endgültige Bewertung mit einem Verlust von rund 38 Millionen aus der Anpassung. Erst seit Mitte 2025 zeigen die Quartale das Bergbaugeschäft ohne diese Sondereffekte. Und auch da gilt: Der Umsatzsprung kommt zu einem großen Teil vom Goldpreis. Im ersten Halbjahr 2026 lag der erzielte Preis bei 4.609 Dollar je Unze, ein Jahr zuvor bei 2.955 Dollar. Innerhalb von 2026 ging er allerdings zurück: Für das erste Quartal nennt der Lagebericht einen durchschnittlichen Goldpreis von 4.750 Dollar, im zweiten Quartal erlöste Heliostar 4.409 Dollar je Unze (beides Angaben des Unternehmens, im ersten Quartal als Durchschnittspreis, im zweiten als erzielter Preis bezeichnet).
Auf der Kostenseite ist das Bild gemischt. Die Barkosten je verkaufter Unze lagen im ersten Halbjahr 2026 bei 1.630 Dollar und damit unter der eigenen Prognose von 1.850 bis 1.950 Dollar; laut Ergebnismeldung sollen sie im zweiten Halbjahr steigen. Die Gesamtkosten einschließlich laufender Investitionen und Verwaltung (englisch AISC, „All-in Sustaining Costs“) stiegen dagegen im zweiten Quartal auf 2.287 Dollar je Unze; für das Gesamtjahr erwartet Heliostar laut Ergebnismeldung vom 7. August 2026 einen Wert am oder nahe am oberen Ende der Spanne von 2.025 bis 2.125 Dollar („at or near the top end of the guidance range“). Bei 4.409 Dollar Erlös bleibt trotzdem eine Marge von rund 2.100 Dollar je Unze — solange der Goldpreis mitspielt.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt legen wir das Lehrbuch zur Seite und lesen das Kleingedruckte. Was folgt, steht nicht in der Firmenpräsentation, sondern in den Lageberichten und Meldungen.
Unbequeme Wahrheit Nr. 1: Die Rechnung für Ana Paula geht nur mit neuen Krediten auf
Die Wirtschaftlichkeitsstudie (englisch PEA, Preliminary Economic Assessment) vom 6. November 2025 beschreibt Ana Paula als Untertagemine mit neun Jahren Laufzeit, im Schnitt 101.100 Unzen Gold im Jahr und Gesamtkosten von 1.011 Dollar je Unze. Die Baukosten bis zur Förderung: 300,0 Millionen US-Dollar. Bei einem Goldpreis von 2.400 Dollar ergab das einen heutigen Wert nach Steuern von 426 Millionen (Abzinsung 5 Prozent) und eine Amortisation in drei Jahren. Eine PEA ist allerdings die früheste Studienstufe und darf auch vermutete, wenig erkundete Ressourcen einrechnen; erst die Machbarkeitsstudie im zweiten Quartal 2027 liefert belastbare Kosten.
Wie Heliostar das bezahlen will, steht in der Meldung vom 21. September 2026:
„Heliostar is planning to fund the Ana Paula construction and commissioning with a combination of internally generated cash and new project debt. The Company is working with Hannam & Partners as advisor to arrange the debt component of the financing plan and will be pursuing various non-dilutive financing options during Q4 2026. The Company continues to forecast generating approximately $150 million of after-tax cash from its current operations through the next two years to support funding Ana Paula. As of June 30, 2026, Heliostar had $43.0 million in cash and no debt.“
Übersetzung: „Heliostar plant, den Bau und die Inbetriebnahme von Ana Paula mit einer Kombination aus selbst erwirtschaftetem Geld und neuen Projektkrediten zu finanzieren. Das Unternehmen arbeitet mit Hannam & Partners als Berater zusammen, um den Kreditteil des Finanzierungsplans zu arrangieren, und wird im vierten Quartal 2026 verschiedene Finanzierungen ohne Verwässerung prüfen. Das Unternehmen erwartet weiterhin, in den nächsten zwei Jahren rund 150 Millionen Dollar Geld nach Steuern aus dem laufenden Betrieb zu erwirtschaften, um Ana Paula mitzufinanzieren. Zum 30. Juni 2026 hatte Heliostar 43,0 Millionen Dollar Kasse und keine Schulden.“
— Heliostar Metals Ltd., Meldung vom 21. September 2026, Progress Update on Ana Paula Feasibility Study, Abschnitt Financing
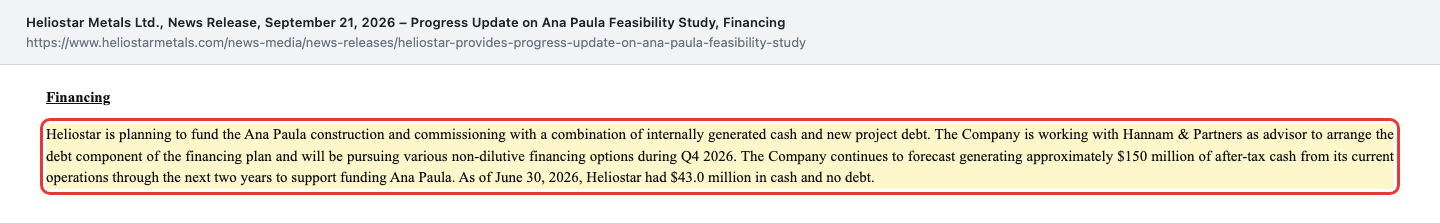
Legen wir die Zahlen nebeneinander. 43,0 Millionen Kasse plus 150 Millionen erhoffter Cash aus den Minen, abzüglich der beiden Goldstrike-Raten von zusammen 20 Millionen im Jahr 2027 (dazu unten mehr), ergibt rund 173 Millionen. Bis zu den 300 Millionen der Studie fehlen rechnerisch etwa 127 Millionen — das ist der Kreditteil. Diese Überschlagsrechnung ist bewusst einfach: Sie lässt laufende Investitionen in die bestehenden Minen, Exploration, Anzahlungen und eine mögliche Kostensteigerung in der Machbarkeitsstudie außen vor.
Ist die 150-Millionen-Prognose realistisch? Im ersten Halbjahr 2026 flossen aus dem laufenden Geschäft 24,4 Millionen Dollar zu, nach bereits gezahlten Steuern. Rechnet man die Veränderung des gesamten Betriebskapitals heraus — vor allem höhere Vorräte und Forderungen, teils ausgeglichen durch höhere Verbindlichkeiten —, waren es rund 40 Millionen. Davon gingen netto 3,8 Millionen in Anlagen der Minen; es bleiben rund 37 Millionen je Halbjahr, in zwei Jahren also etwa 147 Millionen — knapp unter der Prognose, und das bei einem Goldpreis wie im ersten Halbjahr 2026. Abgezogen sind darin nur die tatsächlich gezahlten Steuern von 9,8 Millionen, nicht der Steueraufwand von 19,1 Millionen; ein Teil der Steuerlast wird erst später fällig. Wie empfindlich die Rechnung ist, zeigt eine Faustregel: Bei rund 44.000 verkauften Unzen im Jahr (erstes Halbjahr 2026 hochgerechnet; die Jahresprognose von 50.000 bis 55.000 Unzen bezieht sich auf die Förderung, verkauft wurde bisher weniger) kostet jeder Rückgang des Goldpreises um 500 Dollar rund 22 Millionen Dollar Umsatz im Jahr, über zwei Jahre rund 44 Millionen vor Steuern, nach Steuern (Quote erstes Halbjahr 2026: 46 Prozent) grob 24 Millionen. Die Prognose ist also nicht aus der Luft gegriffen, lässt aber wenig Spielraum.
Bemerkenswert ist, wie sich die Sprache in den Berichten verändert hat. Im Lagebericht zum 31. Dezember 2025 hieß es noch, Heliostar wolle 2026 mit Projektfinanzierern zusammenarbeiten, um „project financing partners“ zu gewinnen, also Partner für die Projektfinanzierung; im Lagebericht zum 31. März 2026 ging es um die Zusammenarbeit mit „project financing groups“. Im Lagebericht zum 30. Juni 2026 fehlt der Satz; dort ist von der „starken Bilanz“ und dem operativen Cashflow die Rede. Seit dem 21. September 2026 sind es Projektkredite mit einem Berater. Belegbar ist der Weg von „securing project financing partners“ (31. Dezember 2025) über „securing financing“ (31. März 2026) zu „new project debt“ (21. September 2026). Nach unserer Lesart heißt das für Aktionäre: Die Lücke soll über Kredite statt über neue Aktien geschlossen werden — das schont ihre Anteile, bringt aber Zins und Tilgung in die Bauphase.
Unbequeme Wahrheit Nr. 2: Die Geldquellen haben ein Ablaufdatum
Die 150 Millionen sollen aus La Colorada und San Agustin kommen. Beide Minen sind klein, und ihre aktuellen Abbaubereiche sind — gemessen an den ausgewiesenen Vorräten — kurzlebig. Für San Agustin steht es wörtlich im Lagebericht:
„Mining of the Corner Area mineral reserve is ongoing and expected to continue through 2026 and into 2027.“
Übersetzung: „Der Abbau der Mineralreserve im Corner-Bereich läuft und soll sich voraussichtlich durch das Jahr 2026 bis ins Jahr 2027 fortsetzen.“
— Heliostar Metals Ltd., Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt San Agustin Operations
Heliostar bohrt deshalb kräftig: Das Programm in San Agustin wurde 2026 von 10.000 bis 15.000 auf 15.000 bis 18.000 Meter erweitert, oxidisches Erz wurde mehr als 200 Meter jenseits der bisherigen Reservegrenze gefunden. Das ist ermutigend, aber noch keine Reserve. In La Colorada fördert Heliostar derzeit vor allem aus alten Halden, die erneut gelaugt werden. Neues Erz kommt erst aus der Grube Veta Madre, für die 2026 und 2027 rund 11 Millionen Tonnen Abraum bewegt werden; ihre Reserve beträgt 48.000 Unzen, laut Lagebericht zum 31. Dezember 2025 reicht das für 1,3 Jahre. Danach soll die Grube El Crestón mit 4,6 Jahren folgen. Der technische Bericht vom Oktober 2025 nennt für La Colorada insgesamt 376.000 Unzen Reserve und sechs Jahre Laufzeit mit im Schnitt 46.100 Unzen im Jahr. La Colorada hat als Ganzes also eine längere Laufzeit; knapp ist der Übergang von den alten Halden über Veta Madre zu El Crestón. Mit anderen Worten: Die Geldquelle für Ana Paula muss genau in den Jahren 2027 und 2028 sprudeln, in denen beide Minen von alten auf neue Abbaubereiche umstellen.
Unbequeme Wahrheit Nr. 3: Fast die Hälfte des Gewinns geht an den Fiskus
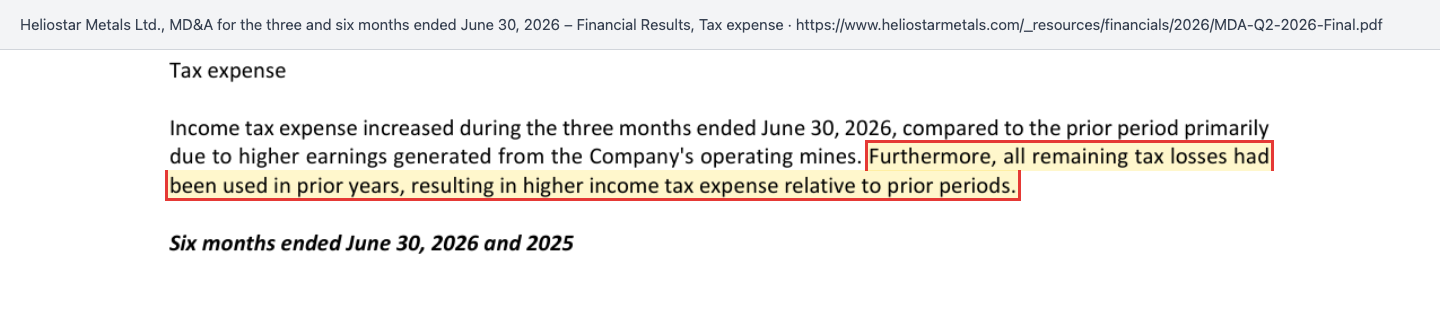
Im ersten Halbjahr 2026 verdiente Heliostar 41,2 Millionen US-Dollar vor Steuern. Davon gingen 19,1 Millionen als Ertragsteuern ab, eine Quote von 46 Prozent; im zweiten Quartal allein waren es 10,1 von 18,1 Millionen. Der Lagebericht nennt als Hauptgrund die höheren Gewinne der Minen; Mexiko erhebt neben der Körperschaftsteuer eigene Bergbauabgaben, und einen Puffer aus alten Verlusten gibt es nicht mehr:
„Furthermore, all remaining tax losses had been used in prior years, resulting in higher income tax expense relative to prior periods.“
Übersetzung: „Außerdem wurden alle verbleibenden steuerlichen Verlustvorträge in früheren Jahren aufgebraucht, was zu einem höheren Steueraufwand als in früheren Perioden führt.“
— Heliostar Metals Ltd., Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt Financial Results, Tax expense
Am 30. Juni 2026 standen 16,5 Millionen Dollar Steuerschulden in der Bilanz, gezahlt wurden im Halbjahr 9,8 Millionen. Und ein Detail zur Lesetechnik: In der Kennzahlentabelle zur Betriebsleistung (Abschnitt Operating Performance) steht unter „Net earnings“ für das zweite Quartal 2026 der Wert 18.084 (Tausend Dollar). Das ist der Gewinn vor Steuern; der tatsächliche Nettogewinn betrug 7.970. Wer nur diese Tabelle liest, sieht mehr als doppelt so viel Gewinn, wie bei den Aktionären ankommt.
Unbequeme Wahrheit Nr. 4: Goldstrike ist erst zu einem Sechstel bezahlt
Am 24. April 2026 kaufte Heliostar von Liberty Gold das Projekt Goldstrike in Utah — eine frühere Goldmine mit 975.000 Unzen angezeigter Ressource bei niedrigem Gehalt von 0,46 Gramm je Tonne. Der Kaufpreis von 72,5 Millionen US-Dollar wurde aber nur zum kleinen Teil bezahlt: 10,0 Millionen in bar und 2,5 Millionen in Aktien. Der Rest ist eine Verpflichtung:
„The deferred payments related to the Goldstrike acquisition total $60.0 million on an undiscounted basis and are payable based on specified future dates and milestones, including $10.0 million ($9.1 million discounted) due within 12 months of the reporting date.“
Übersetzung: „Die aufgeschobenen Zahlungen für den Goldstrike-Kauf betragen unabgezinst insgesamt 60,0 Millionen Dollar und sind an festgelegten künftigen Terminen und Meilensteinen fällig, darunter 10,0 Millionen Dollar (abgezinst 9,1 Millionen) innerhalb von zwölf Monaten nach dem Stichtag.“
— Heliostar Metals Ltd., Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt Liquidity and Capital Resources
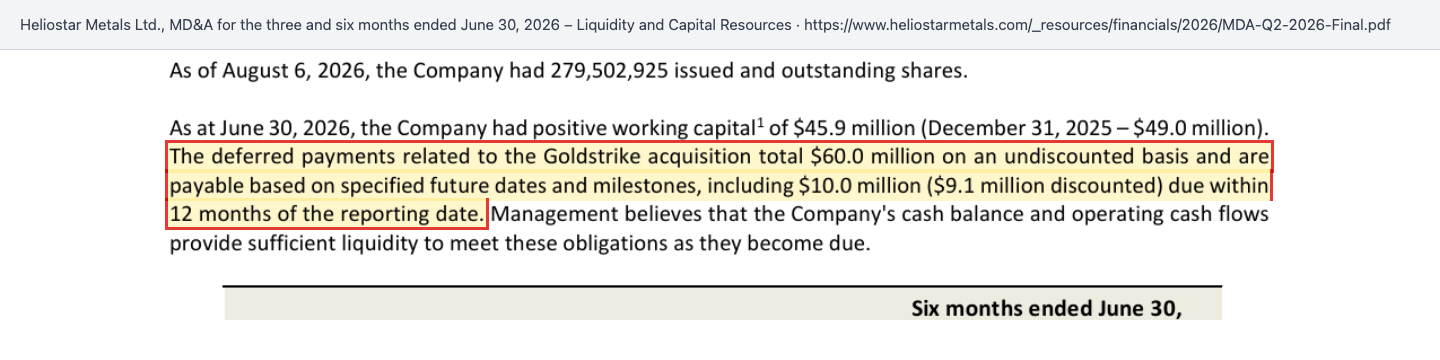
Die Raten im Einzelnen: 10 Millionen am ersten Jahrestag (24. April 2027), 10 Millionen nach 18 Monaten (24. Oktober 2027), 15 Millionen bei bestimmten Infrastruktur-Meilensteinen und 25 Millionen bei Machbarkeitsstudie oder Baubeschluss, die beiden letzten spätestens nach fünf Jahren. In der Bilanz steht die Schuld abgezinst mit 40,3 Millionen. Dazu kommen 22,9 Millionen Dollar an Zusagen gegenüber Gemeinden rund um die Minen, verteilt über viele Jahre. Das Betriebskapital (kurzfristiges Vermögen minus kurzfristige Schulden) sank im zweiten Quartal von 70,0 auf 45,9 Millionen — vor allem wegen der Goldstrike-Zahlung. Schulden bei Banken hat Heliostar nicht; aber „schuldenfrei“ heißt hier nicht „verpflichtungsfrei“.
Unbequeme Wahrheit Nr. 5: Dein Stück vom Kuchen wurde kleiner
Verwässerung heißt: Es gibt mehr Aktien, und dein Anteil am Unternehmen schrumpft, auch wenn du nichts verkaufst. Ende 2024 hatte Heliostar 220.560.948 Aktien, am 6. August 2026 waren es 279.502.925 — 27 Prozent mehr. Der größte Teil kam aus ausgeübten Optionsscheinen und einer Platzierung von 19,5 Millionen Aktien im ersten Halbjahr 2025. Rechnet man alle Optionen, Aktienanrechte und Optionsscheine hinzu, sind es voll verwässert 310.489.433 Aktien. Im Mai 2026 gab der Verwaltungsrat 7.550.000 neue Optionen zum Ausübungspreis von 2,26 kanadischen Dollar und 705.000 Aktienanrechte an Direktoren, Management, Beschäftigte und Berater aus. Die Vergütung der Führungsebene stieg im zweiten Quartal 2026 auf 1,73 Millionen US-Dollar, nach 0,40 Millionen ein Jahr zuvor, vor allem durch diese Zuteilung.
Fairerweise: Heliostar spricht ausdrücklich von „nicht verwässernder“ Finanzierung für Ana Paula, also von Krediten statt neuer Aktien. Ob das gelingt, entscheidet sich ab dem vierten Quartal 2026.
Bewertung: Was die Börse für den Bauplan bezahlt
Bei 279.502.925 Aktien (Stand 6. August 2026) und einem Schlusskurs von 2,55 kanadischen Dollar am 9. Oktober 2026 ist Heliostar in Toronto rund 713 Millionen kanadische Dollar wert. An der OTCQX schloss HSTXF am selben Tag bei 1,775 US-Dollar, das sind rund 496 Millionen US-Dollar. Die Aktie stieg vom Sommer 2024 (rund 0,31 kanadische Dollar) bis zum höchsten Schlusskurs von 3,28 Dollar (27. Januar 2026), fiel bis zum 24. Juni 2026 auf 1,57 Dollar und erholte sich seitdem.
Weil Heliostar in US-Dollar bilanziert, rechnen wir mit dem US-Wert. Die letzten vier Quartale (drittes Quartal 2025 bis zweites Quartal 2026) brachten 174,8 Millionen US-Dollar Umsatz und 32,6 Millionen Nettogewinn. Das ergibt ein Kurs-Gewinn-Verhältnis (KGV) von rund 15. Nimmt man nur das erste Halbjahr 2026 mit 22,1 Millionen Gewinn und rechnet es aufs Jahr hoch, liegt das KGV bei rund 11 — eine Überschlagsrechnung, die den Goldpreis des ersten Halbjahrs voraussetzt. Das Eigenkapital von 111,3 Millionen bezahlt die Börse etwa 4,5-fach. Zieht man die Kasse ab und rechnet die Goldstrike-Schuld hinzu, bleibt der Unternehmenswert bei rund 493 Millionen.
Für zwei Minen mit kurzer ausgewiesener Restlaufzeit allein wäre das kein Schnäppchen. Der Kurs enthält also schon ein gutes Stück Ana Paula — und die Studie, die diese Hoffnung trägt, rechnet mit 2.400 Dollar Gold, weit unter dem erzielten Preis von 2026. In der Firmenpräsentation steht für 3.800 Dollar ein heutiger Wert von rund einer Milliarde Dollar. Beide Zahlen sind Szenarien, keine Garantie. Wie ein Goldproduzent aussieht, der seine Erweiterung aus dem laufenden Betrieb stemmt, zeigt unsere Analyse zu Orezone Gold; wie ein anderer kleiner Produzent aus Durango mit denselben mexikanischen Regeln lebt, die Analyse zu Avino Silver & Gold.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Günstiger Einstieg in die Förderung. Zwei produzierende Minen für 5,0 Millionen US-Dollar gekauft, Buchgewinn 27,0 Millionen.
- Wachsender Umsatz, solider Goldpreis-Hebel. 110,9 Millionen Umsatz im ersten Halbjahr 2026 nach 50,7 Millionen; rund 2.100 Dollar Marge je Unze im zweiten Quartal 2026.
- Keine Bankschulden. 43,0 Millionen Kasse am 30. Juni 2026, Prüfer PwC ohne Bedenken zur Fortführung.
- Hochgradiges Projekt. Ana Paula mit Bohrabschnitten wie 99,8 Metern zu 10,9 Gramm Gold je Tonne (Juni 2026), Machbarkeitsstudie für das zweite Quartal 2027 angekündigt.
- Mehr Sichtbarkeit. Aufnahme in den Indexfonds GDXJ (18. September 2026), Wechsel an die Toronto Stock Exchange (7. Oktober 2026).
Was dagegen spricht:
- Finanzierungslücke. 300 Millionen Baukosten laut Studie gegen 43,0 Millionen Kasse; rund 127 Millionen müssen rechnerisch über Kredite kommen, die noch nicht vereinbart sind.
- Kurzlebige Geldquellen. San Agustin baut die Corner-Reserve bis ins Jahr 2027 ab, Veta Madre hat 1,3 Jahre Laufzeit.
- Hohe Steuerlast. 46 Prozent im ersten Halbjahr 2026, Verlustvorträge aufgebraucht.
- Feste Zahlungspflichten. 60 Millionen Dollar für Goldstrike, 20 Millionen davon 2027; 22,9 Millionen Zusagen an Gemeinden.
- Verwässerung. 27 Prozent mehr Aktien seit Ende 2024, voll verwässert 310,5 Millionen.
- Mexiko. Die Bergrechtsreform vom Mai 2023 verkürzt Konzessionen und verschärft Wasser- und Umweltauflagen; die Folgen seien „noch nicht bestimmt“, könnten aber „wesentlich“ sein (Annual Information Form vom 28. Mai 2026).
Ein menschliches Fazit
Erinnerst du dich an die Lehrbuch-Falle vom Anfang? Die Lassonde-Kurve ist kein Märchen; viele Minenaktien sind beim Bau einer Mine tatsächlich gestiegen. Aber die Kurve zeigt nur die, die ihre Mine gebaut haben. Heliostar hat in zwei Jahren viel geschafft: Minen für 5 Millionen Dollar gekauft, zwei davon zum Laufen gebracht, den Umsatz vervielfacht und sich an die große Börse in Toronto hochgearbeitet.
Der nächste Schritt ist aber ein anderer. Damit Ana Paula 2028 Gold liefert, müssen zwei kleine Minen genau in ihren Umstellungsjahren viel Geld abwerfen, der Goldpreis muss hoch bleiben, die Machbarkeitsstudie muss die Kosten der Vorstudie halten, die Genehmigung muss kommen, und Banken müssen den Rest leihen. Die Wegmarken sind gut sichtbar: der Zwischenabschluss zum 30. September 2026, die Bestellungen für Großgeräte im vierten Quartal, die erste Goldstrike-Rate im April 2027 und die Machbarkeitsstudie im zweiten Quartal 2027. Lies die Kurve gern — aber lies danach den Lagebericht.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Lagebericht (MD&A) zum 30. Juni 2026 und Zwischenabschluss zum 30. Juni 2026 (vom Verwaltungsrat freigegeben am 6. August 2026); Ergebnismeldung zum zweiten Quartal 2026 (7. August 2026)
- Lagebericht zum 31. März 2026 und Zwischenabschluss zum 31. März 2026
- Konzernabschluss für das Rumpfgeschäftsjahr bis 31. Dezember 2025 (geprüft von PricewaterhouseCoopers LLP) und Lagebericht dazu; Annual Information Form vom 28. Mai 2026
- Firmenpräsentation mit den Kennzahlen der Wirtschaftlichkeitsstudie (PEA) für Ana Paula vom 6. November 2025
- Meldungen nach dem Zwischenbericht: Bergbaustart in Veta Madre (27. August 2026), Aufnahme in den GDXJ (14. September 2026), Stand der Machbarkeitsstudie Ana Paula (21. September 2026), Wechsel an die Toronto Stock Exchange (5. Oktober 2026)
- Weitere Meldungen: Zuteilung von Optionen und Aktienanrechten (13. Mai 2026), Umbau der Führung für Ana Paula (6. Mai 2026)
- Kurs- und Börsenwertdaten: Quelle Fundamentaldaten, Datenstand 9. Oktober 2026
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Aktienzahl zum 6. August 2026; Meldungen bis 5. Oktober 2026; Kurse zum 9. Oktober 2026. Die Meldungsseite des Unternehmens wurde am 12. Oktober 2026 zuletzt geprüft. Heliostar ist nicht bei der SEC registriert; Grundlage sind die kanadischen Pflichtberichte. Bilanzwährung ist der US-Dollar, die Heimatbörse notiert in kanadischen Dollar. Quartale sind Kalenderquartale; das Geschäftsjahr lief bis März 2025 von April bis März. Rechnerische Werte (Börsenwert, Bewertungskennzahlen, Steuerquote, Kreditlücke, Cash vor Veränderung des Betriebskapitals) sind unsere Überschlagsrechnung und als solche benannt. Die Kennzahlen-Kacheln dieser Seite zeigen den jeweils aktuellen Datenbankstand mit eigener Rundung und können vom hier verwendeten Schlusskurs vom 9. Oktober 2026 (2,55 kanadische Dollar) abweichen.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Bergbauunternehmen sind stark vom Goldpreis, von Baukosten und Länderrisiken abhängig und besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 36,6 |
| Betriebsergebnis (EBIT) | -9,2 | -12,4 | -3,2 | -14,5 | 0,0 |
| Nettogewinn | -8,3 | -12,5 | -3,4 | -14,8 | 21,0 |
| Nettomarge | – | – | – | – | 57,5 % |
| Gewinn je Aktie | -0,26 $ | -0,29 $ | -0,02 $ | -0,08 $ | 0,09 $ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Umsatz und Marge positiv
- Umsatz im ersten Halbjahr 2026 110,9 Millionen US-Dollar nach 50,7 Millionen; im zweiten Quartal 2026 Rekordförderung von 14.803 Unzen bei 4.409 Dollar Erlös und 2.287 Dollar Gesamtkosten je Unze.
- Bilanz neutral
- Am 30. Juni 2026 43,0 Millionen Kasse und keine Bankschulden, aber 60,0 Millionen offene Goldstrike-Raten (20 Millionen davon 2027), 16,5 Millionen Steuerschulden und 22,9 Millionen Zusagen an Gemeinden.
- Finanzierung Ana Paula negativ
- Rund 300 Millionen Baukosten laut Studie vom November 2025; Heliostar plant mit 150 Millionen Cash aus den Minen in zwei Jahren und neuen Projektkrediten, die Stand 12. Oktober 2026 noch nicht vereinbart sind.
- Lebensdauer der Minen negativ
- San Agustin baut die Corner-Reserve laut Lagebericht bis ins Jahr 2027 ab; Veta Madre in La Colorada hat 1,3 Jahre Laufzeit, danach soll El Crestón folgen.
- Steuern negativ
- 19,1 von 41,2 Millionen Vorsteuergewinn gingen im ersten Halbjahr 2026 an Ertragsteuern (46 Prozent); die Verlustvorträge sind aufgebraucht.
- Aktionärsstruktur neutral
- Aktienzahl seit Ende 2024 um 27 Prozent auf 279,5 Millionen gestiegen, voll verwässert 310,5 Millionen; neue Finanzierung soll laut Unternehmen ohne Verwässerung kommen.
Heliostar Metals ist in zwei Jahren vom Explorer zum profitablen Goldproduzenten mit zwei mexikanischen Minen geworden: 110,9 Millionen US-Dollar Umsatz und 22,1 Millionen Nettogewinn im ersten Halbjahr 2026, keine Bankschulden. Die Geschichte hängt aber an der dritten Mine Ana Paula, die rund 300 Millionen kosten soll und aus kurzlebigen Minen, einer Prognose von 150 Millionen Cash und noch nicht vereinbarten Krediten bezahlt werden muss. Beim Schlusskurs von 2,55 kanadischen Dollar am 9. Oktober 2026 ist das Unternehmen rund 713 Millionen kanadische Dollar wert. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier nicht für den Kurs. Das Geschäft funktioniert: Heliostar fördert profitabel, der operative Mittelzufluss ist positiv, Bankschulden gibt es keine, und der Prüfer äußert keine Zweifel an der Fortführung. Offen ist die wesentliche operative Frage, ob zwei Minen mit kurzer ausgewiesener Restlaufzeit in ihren Umstellungsjahren 2027 und 2028 genug Geld abwerfen, um zusammen mit noch nicht vereinbarten Krediten eine Mine für rund 300 Millionen US-Dollar zu bauen — und ob die Machbarkeitsstudie diese Kosten bestätigt. Für Rot fehlt ein Substanzbefund: Das Betriebskapital ist mit 45,9 Millionen positiv, laut Management reichen Kasse und laufender Mittelzufluss für die fälligen Goldstrike-Zahlungen, und das Unternehmen verdient Geld.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das US-Kürzel HSTXF auf der Foren-Hitliste von wallstreet-online (Stand 12. Oktober 2026); geführt wird die Firma bei uns unter ihrer Heimatnotierung HSTR (Toronto Stock Exchange) als HSTR.TO. Anlass war kein Treffer unseres hauseigenen Aktien-Scanners.
- Heliostar ist nicht bei der SEC registriert (HSTXF fehlt in der EDGAR-Ticker-Registry). Grundlage sind die kanadischen Pflichtberichte von der Investorenseite heliostarmetals.com (identisch mit SEDAR+): Zwischenabschlüsse und Lageberichte zum 31.03. und 30.06.2026, Konzernabschluss und Lagebericht für das Rumpfgeschäftsjahr bis 31.12.2025, Annual Information Form vom 28.05.2026.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 279.502.925 Aktien mal Schlusskurs vom 09.10.2026; KGV aus dem OTCQX-Börsenwert und den vier Quartalen bis 30.06.2026; Steuerquote aus 19,1 von 41,2 Millionen; Kreditlücke aus 300 minus 43,0 minus 150 plus 20 Millionen; Cash vor Veränderung des Betriebskapitals aus der Kapitalflussrechnung des ersten Halbjahrs 2026.
- Quartale sind Kalenderquartale. Das Geschäftsjahr lief bis 31.03.2025 von April bis März; die Quartalsbezeichnungen in älteren Berichten (zum Beispiel „Q3 2024“ für das Quartal bis 31.12.2024) folgen dieser alten Zählung. Der Gewinn Ende 2024 und der Verlust im ersten Quartal 2025 enthalten den vorläufigen beziehungsweise endgültigen Buchgewinn aus dem Minenkauf.
Aktien-Wächter
Diese Analyse ist Stand 12. Oktober 2026. Was sich seitdem bei HSTR.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Heliostar Metals Ltd (HSTR.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Heliostar Metals ist ein kanadischer Goldproduzent mit Sitz in Vancouver. Er betreibt in Mexiko die Tagebau-Minen La Colorada (Sonora) und San Agustin (Durango) und entwickelt das hochgradige Goldprojekt Ana Paula (Guerrero), das ab der zweiten Jahreshälfte 2028 fördern soll. Dazu kommen Projekte in Mexiko und den USA, darunter Goldstrike in Utah.
Es ist dieselbe Aktie. HSTR ist das Kürzel an der Heimatbörse Toronto Stock Exchange (seit 7. Oktober 2026, vorher TSX Venture Exchange), gehandelt in kanadischen Dollar. HSTXF ist die außerbörsliche US-Notierung am OTCQX in US-Dollar, RGG1 das Kürzel in Frankfurt. Bei Börsenlotse wird die Aktie unter HSTR.TO geführt.
Laut Meldung vom 21. September 2026 mit selbst erwirtschaftetem Geld und neuen Projektkrediten. Heliostar erwartet rund 150 Millionen US-Dollar Cash nach Steuern aus den laufenden Minen in zwei Jahren und hatte am 30. Juni 2026 43,0 Millionen Kasse. Die Baukosten liegen laut Studie vom November 2025 bei rund 300 Millionen; der Kreditteil ist noch nicht vereinbart.
Für San Agustin soll der Abbau der Reserve im Corner-Bereich laut Lagebericht zum 30. Juni 2026 bis ins Jahr 2027 reichen; Bohrungen suchen nach mehr. La Colorada hat laut technischem Bericht vom Oktober 2025 376.000 Unzen Reserve und sechs Jahre Laufzeit, die Grube Veta Madre davon 1,3 Jahre, danach soll El Crestón folgen.
Im ersten Halbjahr 2026 gingen 19,1 von 41,2 Millionen US-Dollar Gewinn vor Steuern an Ertragsteuern, das sind 46 Prozent. Den Anstieg erklärt der Lagebericht vor allem mit den höheren Gewinnen der Minen; zudem sind alle steuerlichen Verlustvorträge aus früheren Jahren aufgebraucht, und Mexiko erhebt neben der Körperschaftsteuer eigene Bergbauabgaben.
Bis März 2025 lief das Geschäftsjahr von April bis März. Am 20. November 2025 stellte Heliostar auf das Kalenderjahr um, passend zu den mexikanischen Tochtergesellschaften und den meisten Branchenkollegen. Der letzte Jahresabschluss umfasst deshalb nur neun Monate, von April bis Dezember 2025.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.