GoldMining: Warum die Gratis-Rechnung seit Juni nicht mehr aufgeht
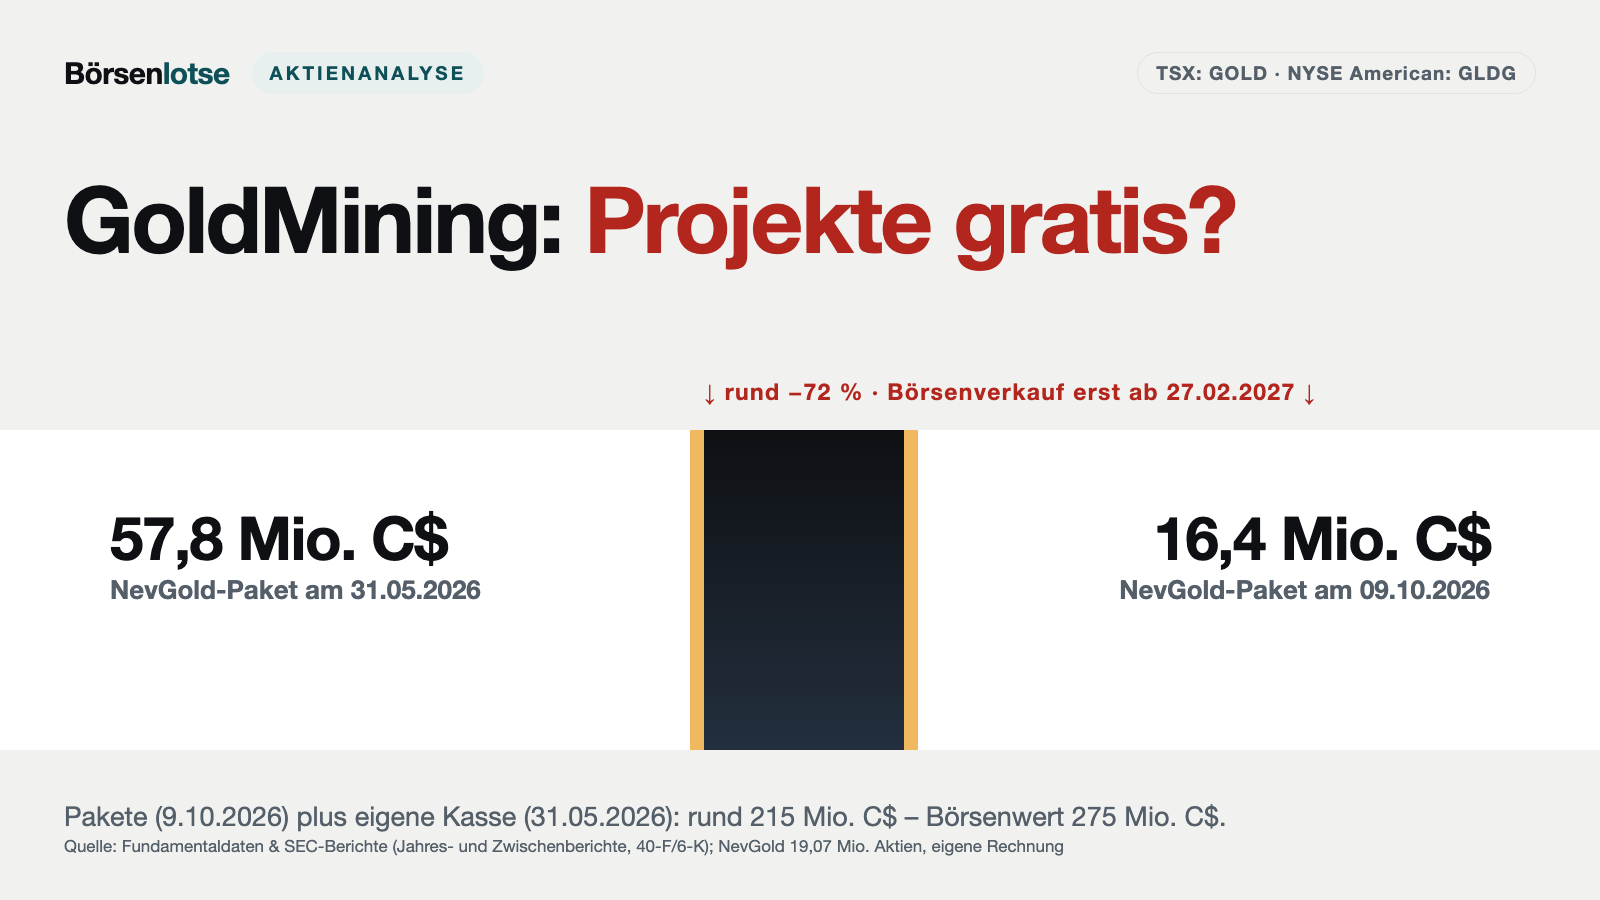
Kasse und Aktienpakete decken fast den ganzen Börsenwert, schreibt GoldMining (TSX: GOLD, NYSE American: GLDG) im Halbjahresbrief — die Projekte gäbe es also beinahe gratis. Wir haben nachgerechnet: Allein der Wert des NevGold-Pakets schrumpfte vom 31. Mai bis 9. Oktober 2026 um rund 72 Prozent auf 16,4 Millionen kanadische Dollar, und über die Börse verkaufen darf GoldMining es erst ab dem 27. Februar 2027. Eine Gratis-Rechnung, auf die unser Kopf gern hereinfällt — wir zählen alle Schubladen zusammen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. Oktober 2026
- Schlusskurs
- 1,30 C$ 0,00 %
- Marktkapitalisierung
- 0,3 Mrd. C$
- AAQS
- 1/10
Kursentwicklung seit 9. Oktober 2026: +1,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,20 C$ bis 2,90 C$ · Letzter Kurs: 1,30 C$ (Stand: 9. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du das Gefühl, wenn im Laden „zwei kaufen, das dritte gratis“ steht? Das dritte Teil fühlt sich wie ein Geschenk an, obwohl es im Preis der ersten beiden steckt. Der Verhaltensökonom Richard Thaler nennt das mentale Buchführung: Wir legen Geld in getrennte Schubladen im Kopf und rechnen jede für sich. Nennen wir es hier die Gratis-Zugabe-Falle.
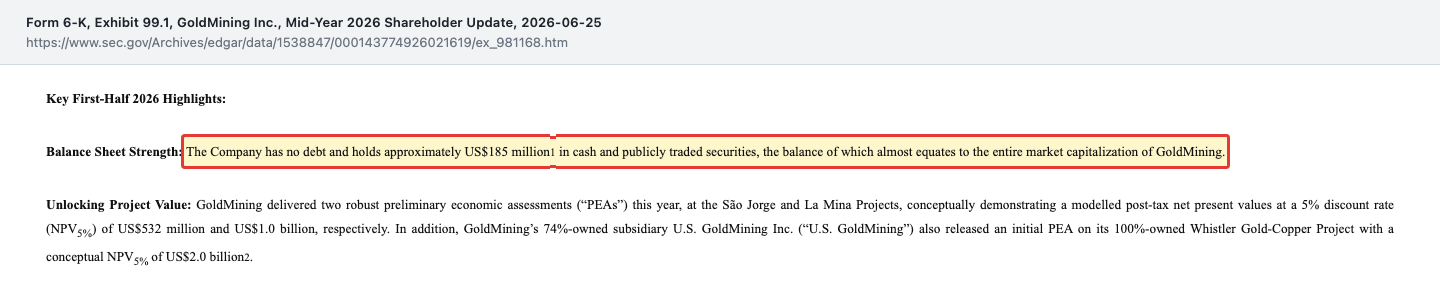
GoldMining lädt genau zu dieser Rechnung ein. Im Halbjahresbrief an die Aktionäre vom 25. Juni 2026 steht ganz oben unter „Balance Sheet Strength“:
„The Company has no debt and holds approximately US$185 million in cash and publicly traded securities, the balance of which almost equates to the entire market capitalization of GoldMining.“
Übersetzung: „Das Unternehmen hat keine Schulden und hält rund 185 Millionen US-Dollar in bar und in börsennotierten Wertpapieren — ein Betrag, der fast dem gesamten Börsenwert von GoldMining entspricht.“
— GoldMining Inc., Form 6-K vom 25. Juni 2026, Exhibit 99.1: Mid-Year 2026 Shareholder Update
Die Botschaft dahinter: Wer die Aktie kauft, bekommt Kasse und Aktienpakete zum fairen Preis — und rund 13 Millionen Unzen Goldäquivalent in Brasilien, Kolumbien, Peru und Kanada fast gratis dazu. Das Spannungsfeld dieser Analyse: Ist GoldMining eine Beteiligungsgesellschaft mit Abschlag oder ein Explorer, der Geld verbraucht und Aktien ausgibt? Wir lesen gemeinsam die Pflichtberichte bei der US-Börsenaufsicht SEC. Am Ende entscheidest du selbst.
Was GoldMining eigentlich macht
GoldMining ist ein Explorer mit Sitz in Vancouver: Das Unternehmen kauft und entwickelt Gold- und Gold-Kupfer-Projekte in Nord- und Südamerika, fördert aber nichts und hat keinen Umsatz. Gegründet wurde es 2009 als Cor Resources, hieß von 2010 bis 2016 Brazil Resources und trägt seit dem 6. Dezember 2016 den heutigen Namen. Zum 30. November 2025 beschäftigte GoldMining 43 Vollzeitkräfte, 11 in Kanada und 32 in Brasilien und Kolumbien. Das Geschäftsmodell steht im Jahresbericht selbst: Projekte erwerben und voranbringen, Partner suchen, Teile abspalten oder verkaufen.
Das Portfolio hat zwei Hälften:
- Eigene Projekte. Die wichtigsten sind São Jorge (Bundesstaat Pará, Brasilien), La Mina und Titiribi (Antioquia, Kolumbien). Dazu kommen Yarumalito (Kolumbien), Cachoeira (Brasilien), Crucero (Peru) und Yellowknife (Kanada). Laut Jahresbericht für das Geschäftsjahr 2025 summieren sich die gemessenen und angezeigten Ressourcen auf 13,15 Millionen Unzen Goldäquivalent, die vermuteten auf weitere 9,02 Millionen. Goldäquivalent heißt: Kupfer, Silber und Antimon sind zu angenommenen Preisen in Gold umgerechnet.
- Aktienpakete. GoldMining hielt zum 31. Mai 2026 10.000.751 Aktien von U.S. GoldMining (Nasdaq: USGO), das das Projekt Whistler in Alaska besitzt, dazu 21.533.125 Aktien von Gold Royalty (NYSE American: GROY), 19.073.350 Aktien von NevGold (TSX Venture Exchange: NAU) und 84.429.563 Aktien von Australian Mines (ASX: AUZ). Dazu kommt ein Kleinstposten von 100.000 Aktien an Galleon Gold (rund 0,1 Millionen kanadische Dollar), den wir in den Rechnungen weglassen. Australian Mines kann sich über Ausgaben, Zahlungen und eine Machbarkeitsstudie bis zu 80 Prozent am brasilianischen Projekt Boa Vista verdienen.
Eine Ressource ist noch keine Reserve: Sie beschreibt, wie viel Metall nach geologischer Schätzung im Boden liegt, nicht, wie viel sich wirtschaftlich abbauen lässt. Reserven weist GoldMining für kein Projekt aus.
Die Firmengeschichte für Anleger
-
2009
Gründung als Cor Resources
Gründung am 09.09.2009 in British Columbia, ab 2010 als Brazil Resources unterwegs. Für Aktionäre der Start eines Projektsammlers mit Fokus Brasilien.
-
2016
Neuer Name GoldMining
Seit 06.12.2016 GoldMining Inc. nach kanadischem Bundesrecht. Der neue Name löste den Brasilien-Bezug; heute reicht das Portfolio bis Kolumbien, Peru, Kanada und Alaska.
-
2023
Börsengang von U.S. GoldMining
Am 24.04.2023 ging die Tochter U.S. GoldMining (Whistler, Alaska) an die Nasdaq. GoldMining behielt die Mehrheit — und damit ein zweites Explorer-Risiko.
-
2025
Boa Vista und NevGold
Einstiegsvertrag mit Australian Mines für Boa Vista (Juli 2025); Anteil an NevGold auf 16,7 % gesenkt, Börsenverkäufe der restlichen Aktien bis 27.02.2027 ausgeschlossen.
-
2026
Studien und Bilanzkorrektur
Studien zu Whistler (02.03.), La Mina (28.04.) und São Jorge (11.06.2026); im Zwischenbericht vom 14.07.2026 Korrektur der Bilanzierung von Optionsscheinen der Tochter.
Wie die Aktie auf unseren Tisch kam
Den Anstoß gab kein Treffer unseres hauseigenen Aktien-Scanners. Auf die Rechercheliste kam der Wert über die Foren-Ranglisten von wallstreet-online, die heiß diskutierte Aktien deutscher Privatanleger zeigen (Stand 13. Oktober 2026). Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Die Heimatbörse ist die Toronto Stock Exchange, dort notiert GoldMining unter GOLD in kanadischen Dollar. In den USA wird die Aktie an der NYSE American unter GLDG gehandelt, in Frankfurt unter BSR. Vorsicht, Verwechslungsgefahr: Das US-Kürzel GOLD gehört einem anderen Unternehmen, dem Edelmetallhändler Gold.com — dazu gibt es eine eigene Analyse zu Gold.com.
GoldMining ist bei der SEC registriert, berichtet aber nach dem vereinfachten kanadischen Verfahren: Der Jahresbericht heißt Form 40-F und enthält den kanadischen Jahresbericht (Annual Information Form), Lagebericht und Konzernabschluss. Zwischenberichte erscheinen als Form 6-K. Bilanziert wird nach IFRS in kanadischen Dollar; geprüft hat PricewaterhouseCoopers. Das Geschäftsjahr endet am 30. November, das „zweite Quartal 2026“ in den Berichten ist also das Quartal von März bis Mai 2026.
Der jüngste Periodenbericht ist der Zwischenabschluss zum 31. Mai 2026, eingereicht am 14. Juli 2026. Danach folgten bei der SEC nur zwei Meldungen: der technische Bericht zur Studie für São Jorge (22. Juli) und erste Bohrergebnisse aus Yarumalito (6. Oktober 2026: 399,9 Meter mit 0,45 Gramm Goldäquivalent je Tonne ab der Oberfläche). Der Bericht zum 31. August 2026 lag am 13. Oktober 2026 noch nicht vor; im Vorjahr erschien der entsprechende Bericht am 10. Oktober.
Die Zahlen über die Jahre — ehrlich gewürdigt
Bei einem Explorer gibt es keinen Umsatz zu würdigen. Würdigen lässt sich etwas anderes: 2026 legte GoldMining drei Wirtschaftlichkeitsstudien vor (La Mina, São Jorge und über U.S. GoldMining Whistler). Zu São Jorge erschien am 11. Juni eine erste Wirtschaftlichkeitsstudie, im Fachjargon PEA (Preliminary Economic Assessment), zu La Mina am 28. April eine aktualisierte, zu Whistler hatte U.S. GoldMining schon am 2. März eine vorgelegt. Auf São Jorge lief 2025 das bisher größte Erkundungsprogramm auf diesem Projekt mit 9.533 Bohrmetern, und Schulden hat GoldMining laut Lagebericht keine. Das Eigenkapital der Aktionäre lag am 31. Mai 2026 bei 226,6 Millionen kanadischen Dollar.
Die Kehrseite zeigt das Ergebnis. Es schwankt stark, weil neben Exploration und Verwaltung auch Steuereffekte auf die Aktienpakete und Bewertungsänderungen durchschlagen.
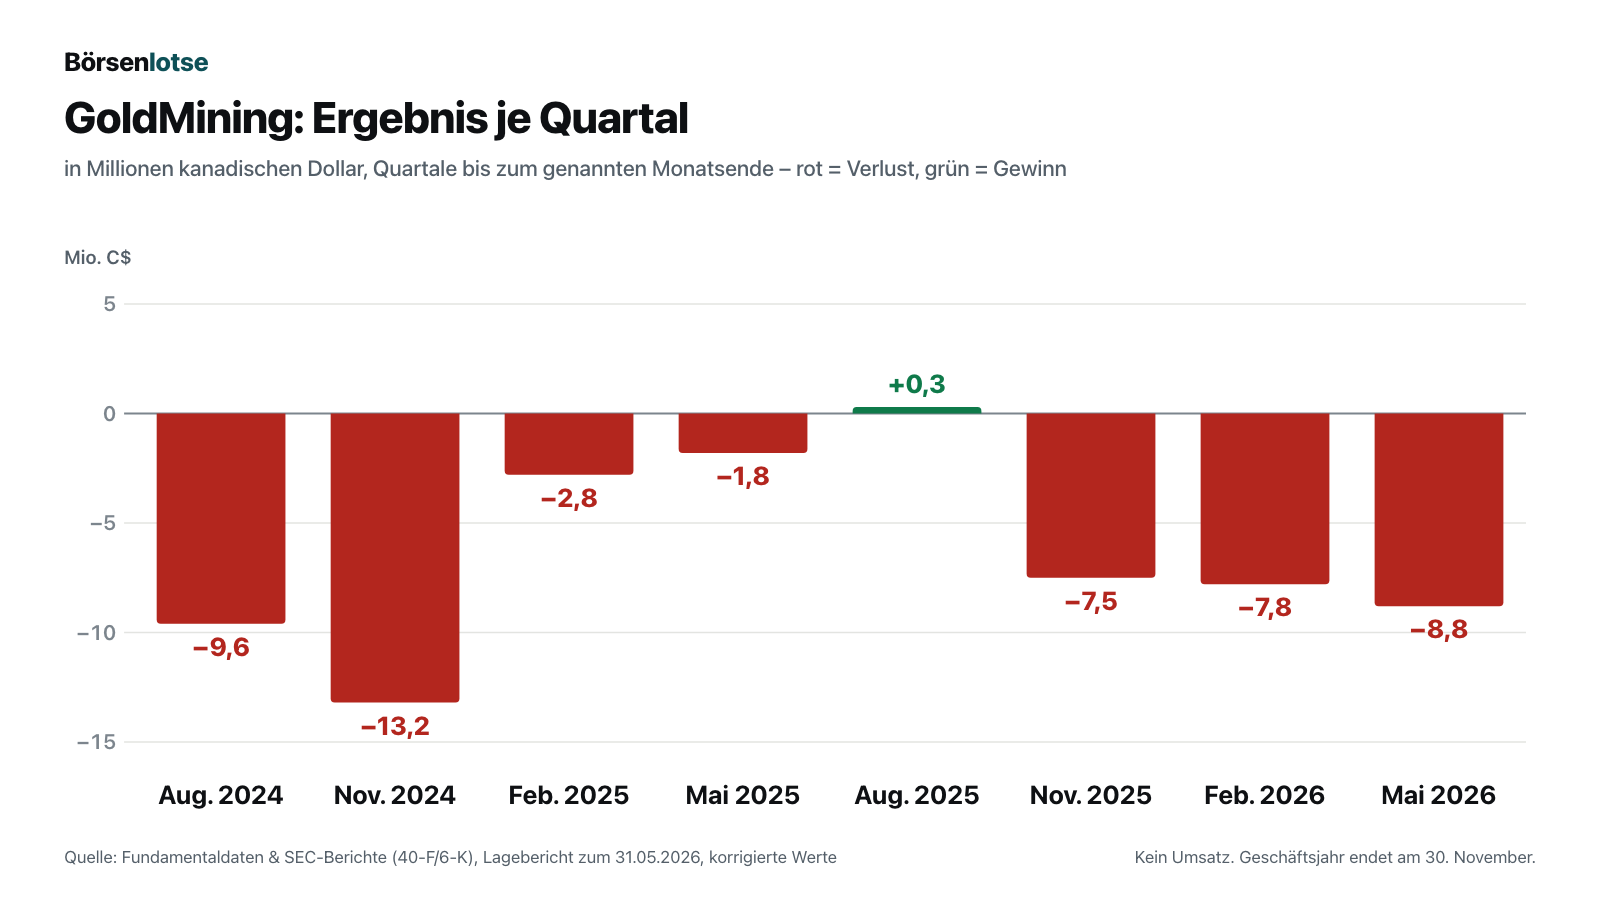
Aussagekräftiger als der Verlust ist der Geldfluss. Aus dem laufenden Geschäft flossen im Geschäftsjahr 2024 22,5 Millionen kanadische Dollar ab, 2025 23,2 Millionen und im Halbjahr bis 31. Mai 2026 12,6 Millionen. Die Explorationsausgaben stiegen im Halbjahr von 1,6 auf 4,7 Millionen, vor allem für São Jorge (1,4 Millionen) und für Whistler bei U.S. GoldMining (2,2 Millionen). Am 31. Mai 2026 lagen 21,4 Millionen in der Kasse — davon 8,2 Millionen bei U.S. GoldMining.
Ein Detail aus dem Zwischenbericht verdient Erwähnung: Im Quartal bis Mai 2026 hat GoldMining die Bilanzierung der Optionsscheine korrigiert, die U.S. GoldMining 2023 beim Börsengang ausgegeben hatte. Sie hätten laut Lagebericht von Anfang an als Verbindlichkeit zum Marktwert geführt werden müssen, nicht als Eigenkapital. Alle Vorperioden wurden angepasst. Der Verlust des Geschäftsjahres 2025 schrumpft dadurch rechnerisch von 15,3 auf rund 11,8 Millionen Dollar (Summe der vier korrigierten Quartale), der des Quartals bis November 2024 wächst von 9,4 auf 13,2 Millionen. Die Beträge sind klein, die Korrektur kam aber erst drei Jahre nach dem Börsengang.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt lassen wir die Gratis-Rechnung beiseite und lesen das Kleingedruckte. Was folgt, steht nicht in der Firmenpräsentation, sondern in den Berichten, die GoldMining bei der SEC einreicht.
Unbequeme Wahrheit Nr. 1: „Fast der ganze Börsenwert“ ist nicht Kasse
Die 185 Millionen US-Dollar aus dem Halbjahresbrief bestehen nur zum kleinsten Teil aus Bargeld. Der Brief rechnet die Kasse zum 28. Februar 2026 und die Aktienpakete zu Kursen vom 24. Juni 2026. Größter Posten war laut Lagebericht zum 31. Mai 2026 die Mehrheit an U.S. GoldMining — und die ist selbst ein Explorer ohne Umsatz, dessen Wert an einem einzigen Projekt in Alaska hängt. Ihre Kasse steht GoldMining nicht zur Verfügung:
„Cash and cash equivalents of $8.2 million and other current assets of $0.5 million held by U.S. GoldMining are solely for the operations of U.S. GoldMining and are not available for use by GoldMining or its subsidiaries.“
Übersetzung: „Zahlungsmittel von 8,2 Millionen Dollar und sonstige kurzfristige Vermögenswerte von 0,5 Millionen Dollar, die U.S. GoldMining hält, dienen ausschließlich dem Betrieb von U.S. GoldMining und stehen GoldMining und seinen Tochtergesellschaften nicht zur Verfügung.“
— GoldMining Inc., Form 6-K vom 14. Juli 2026, Exhibit 99.2: Lagebericht (MD&A) zum 31. Mai 2026, Liquidity and Capital Resources
Seit dem Brief haben sich die Kurse der Pakete deutlich bewegt. Wir haben die Stückzahlen aus dem Lagebericht zum 31. Mai 2026 mit den Schlusskursen vom 9. Oktober 2026 multipliziert (US-Werte zu 1,4257 kanadischen Dollar je US-Dollar):
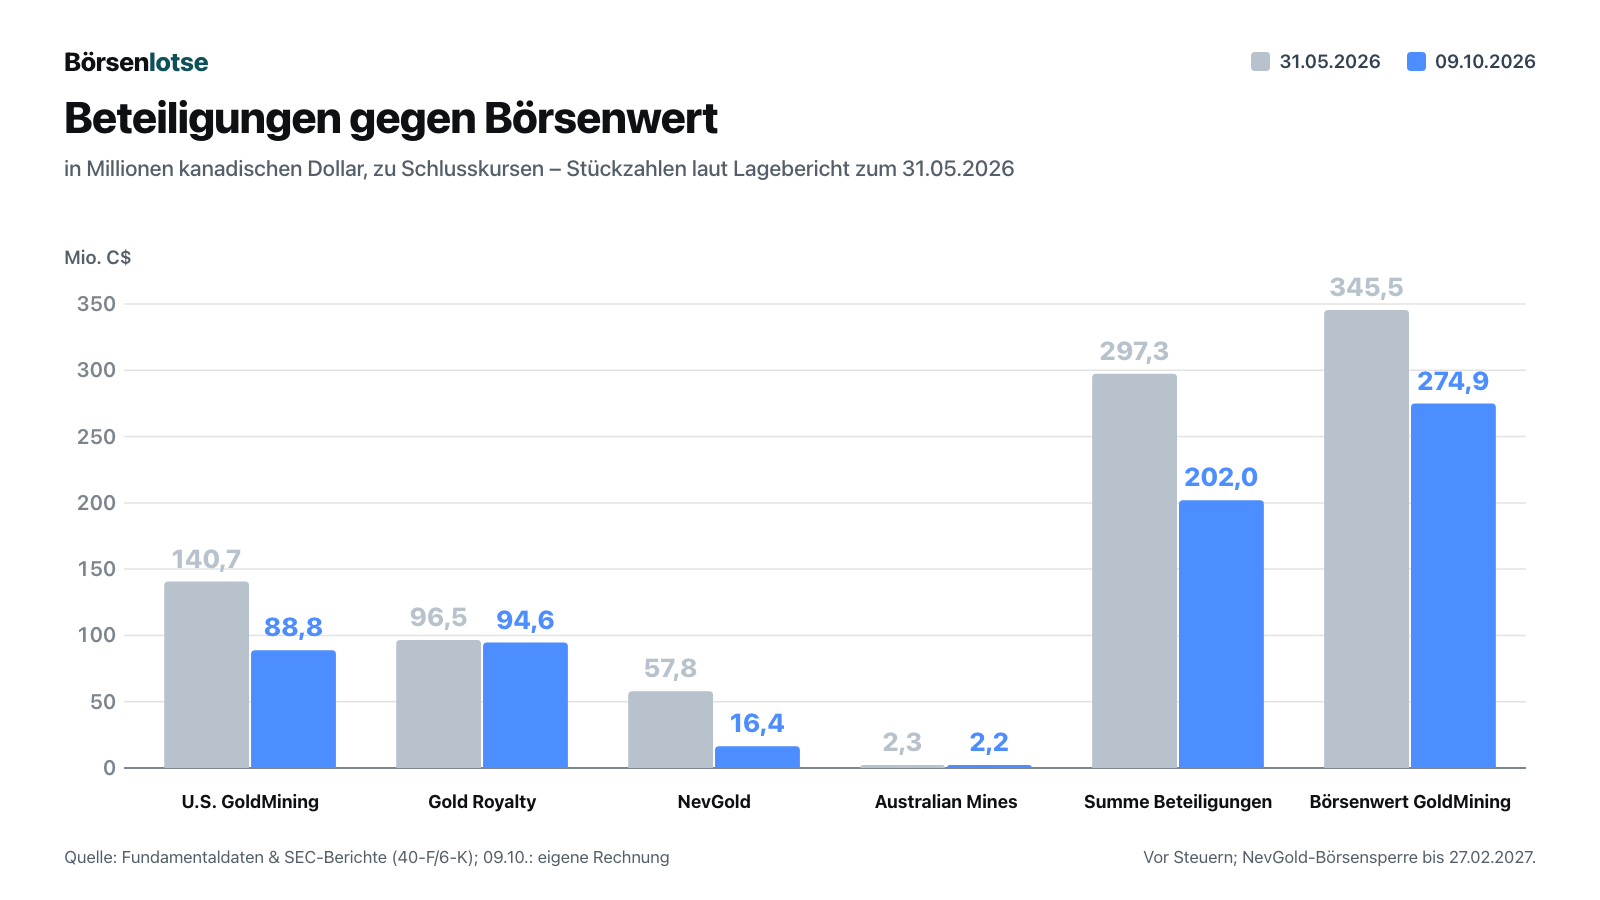
Je Paket: U.S. GoldMining fiel von 140,7 auf 88,8 Millionen kanadische Dollar, Gold Royalty von 96,5 auf 94,6, NevGold von 57,8 auf 16,4 (rund minus 72 Prozent) und Australian Mines von 2,3 auf 2,2 Millionen. Bleiben rund 202 Millionen kanadische Dollar gegen einen Börsenwert von rund 275 Millionen — eine Differenz von rund 73 Millionen. Rechnet man wie der Brief auch die eigene Kasse hinzu (13,3 Millionen zum 31. Mai 2026: Konzernkasse 21,44 Millionen minus 8,17 Millionen bei U.S. GoldMining), sind es rund 215 Millionen, also rund 60 Millionen weniger als der Börsenwert. Fairerweise: Nach der Rechnung des Briefs traf seine Aussage am 24. Juni 2026 zu (185 gegen 191 Millionen US-Dollar); die Differenz ist vor allem durch die Kursverluste der Pakete danach entstanden. Selbst das ist großzügig gerechnet: Die NevGold-Aktien darf GoldMining laut Vereinbarung vom 27. August 2025 bis zum 27. Februar 2027 nicht über die Börse verkaufen. Pakete dieser Größe dürften sich über die Börse zudem kaum ohne Kursabschlag verkaufen lassen — bei U.S. GoldMining hält GoldMining rechnerisch rund 71 Prozent aller Aktien. Und auf Kursgewinne fallen Steuern an: In der Bilanz zum 31. Mai 2026 steht eine latente Steuerschuld von 9,9 Millionen, die laut Lagebericht aus der Neubewertung der Beteiligungen entsteht. Wer die Pakete wie Bargeld zählt, macht genau die Schubladen-Rechnung vom Anfang.
Unbequeme Wahrheit Nr. 2: Rund 60 Prozent der Ressourcen liegen in einer Gemeinde, die den Bergbau einschränkt
Die 13,15 Millionen Unzen der gemessenen und angezeigten Ressourcen verteilen sich ungleich. Laut Jahresbericht entfallen allein auf Titiribi in Kolumbien 1,69 Millionen Unzen Goldäquivalent gemessene und 6,20 Millionen angezeigte Ressourcen — zusammen rund 60 Prozent. Und über Titiribi steht im Lagebericht dieser Satz:
„In August 2021, the Municipal Council of Titiribi issued a Territorial Ordinance Scheme which restricts mining and mineral exploitation activities in the municipality.“
Übersetzung: „Im August 2021 erließ der Gemeinderat von Titiribí eine Raumordnung, die Bergbau und die Ausbeutung von Bodenschätzen in der Gemeinde einschränkt.“
— GoldMining Inc., Form 6-K vom 14. Juli 2026, Exhibit 99.2: Lagebericht (MD&A) zum 31. Mai 2026, Titiribi Gold-Copper Project
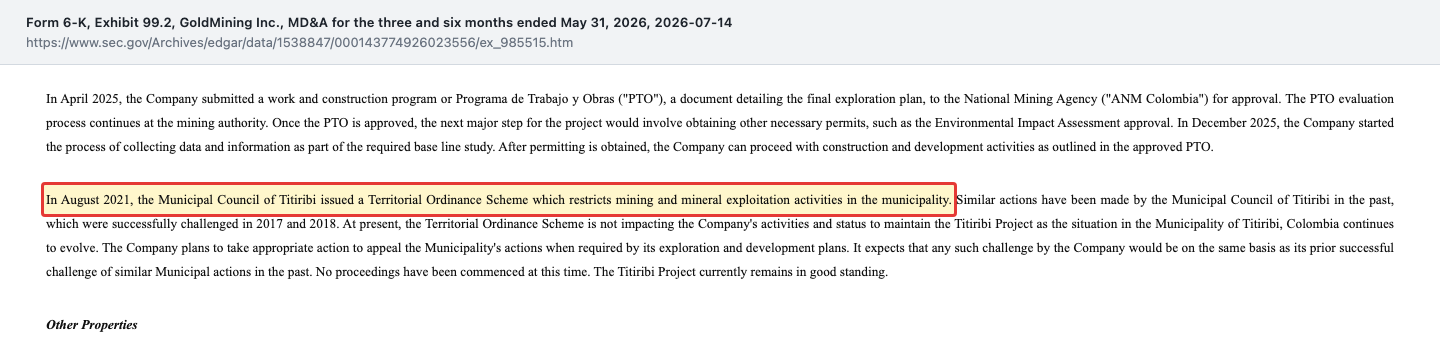
Fairerweise gehört dazu, was gleich danach steht: Ähnliche Beschlüsse hat GoldMining 2017 und 2018 erfolgreich angefochten, die Raumordnung behindert die laufenden Arbeiten derzeit nicht, und das Projekt ist in gutem Stand. Ein Verfahren hat GoldMining aber bisher nicht eingeleitet, und der Arbeitsplan für Titiribi liegt seit April 2025 bei der Bergbaubehörde zur Genehmigung. Dazu kommt das Alter der Zahlen: Die Ressource für Titiribi stammt aus einem technischen Bericht mit Stichtag 14. Juni 2021, die für Yellowknife aus dem Jahr 2019, die für Cachoeira aus dem Jahr 2013. Ein großer Teil der 13 Millionen Unzen beruht also auf Schätzungen, die mehrere Jahre alt sind.
Unbequeme Wahrheit Nr. 3: An künftigen Förderabgaben würde eine eng verbundene Firma mitverdienen
Wird aus einem Projekt einmal eine Mine, geht von jedem Umsatz zuerst eine Förderabgabe ab, im Fachjargon Royalty. Ein Teil davon gehört bei GoldMining Gold Royalty: laut Jahresbericht 2 Prozent auf La Mina, 2 Prozent auf Titiribi (dort neben den staatlichen Abgaben die einzige), 1 Prozent auf São Jorge (dort zusätzlich 1 Prozent für Osisko Gold Royalties und 1,5 Prozent für die brasilianische Bergbaubehörde) und 1 Prozent auf Whistler (dort zusätzlich 2,75 Prozent für Osisko Mining (USA) und eine Abgabe von 2,0 Prozent auf den Nettoerlös für Sandstorm Gold). Gold Royalty ist keine fremde Firma. Ihr Chef David Garofalo ist zugleich Co-Vorsitzender des Verwaltungsrats von GoldMining, und der Jahresbericht beschreibt die Verflechtung selbst:
„As a result of their positions with GRC, they may have a potential conflict of interest with respect to the royalty purchase agreement between the Company and GRC and ongoing matters relating to GRC's royalties and other interests on properties owned by the Company and its other subsidiaries.“
Übersetzung: „Aufgrund ihrer Funktionen bei GRC können sie in einem möglichen Interessenkonflikt stehen, was die Vereinbarung über den Kauf von Förderabgaben zwischen dem Unternehmen und GRC sowie laufende Angelegenheiten zu den Förderabgaben und sonstigen Rechten von GRC an Projekten des Unternehmens und seiner Tochtergesellschaften betrifft.“
— GoldMining Inc., Form 40-F vom 27. Februar 2026, Exhibit 99.1: Annual Information Form, Risk Factors, Possible Conflicts of Interest of Directors and Officers of GoldMining
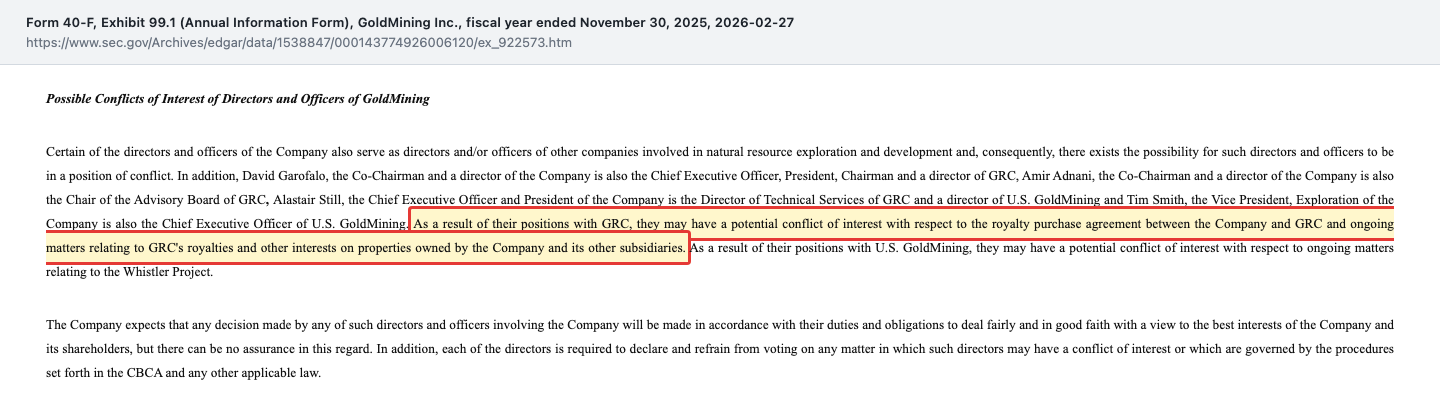
Die Liste der Doppelrollen ist lang. Co-Vorsitzender Amir Adnani ist Gründer und Chef von Uranium Energy Corp. und hält mit 6.873.919 Aktien das größte Paket im Führungskreis. Finanzchef Pat Obara ist seit Oktober 2024 zugleich Senior Vice President bei Uranium Energy, zwei weitere Verwaltungsräte sitzen auch dort im Verwaltungsrat. Für Aktionäre heißt das: Wichtige Köpfe teilen ihre Zeit zwischen mehreren börsennotierten Firmen auf. Vorstandschef Alastair Still sitzt im Verwaltungsrat von U.S. GoldMining, Explorationschef Tim Smith ist deren Vorstandschef. Und die Agentur Blender Media, die Website und Videos gestaltet, gehört laut Lagebericht einem Familienmitglied der Co-Vorsitzenden; die Beträge sind gering. Verwaltungsrat und Management zusammen hielten laut Jahresbericht 4,3 Prozent der Aktien. Laut Jahresbericht muss jeder Verwaltungsrat einen möglichen Interessenkonflikt offenlegen und sich bei den betreffenden Beschlüssen der Stimme enthalten (so der Abschnitt zu den Risiken; im Abschnitt zu Interessenkonflikten heißt es, Betroffene könnten dazu verpflichtet sein). Für Aktionäre heißt das: Bei Verträgen mit Gold Royalty sitzen teils dieselben Personen auf beiden Seiten, so wie es der Jahresbericht selbst als möglichen Interessenkonflikt beschreibt.
Unbequeme Wahrheit Nr. 4: Die Minen müsste jemand anderes bezahlen
Die beiden neuen Studien klingen groß. Für São Jorge nennt GoldMining einen Kapitalwert nach Steuern von 532 Millionen US-Dollar, für La Mina von 1,0 Milliarden. Der Kapitalwert (englisch NPV, hier mit 5 Prozent abgezinst) ist der heutige Wert aller künftigen Überschüsse einer gedachten Mine nach Abzug der Investition. Beide Studien rechnen mit 3.500 US-Dollar je Unze Gold, beide stützen sich teilweise auf vermutete Ressourcen, die laut Unternehmen geologisch zu unsicher sind, um daraus Reserven zu machen. Bei La Mina stieg der Kapitalwert laut Meldung vom 28. April 2026 gegenüber der vorigen Studie um 265 Prozent — nach Angaben des Unternehmens, weil aktuelle Kosten und höhere Metallpreise eingesetzt wurden.
Die entscheidende Zahl steht weiter unten in den Meldungen: Die Anfangsinvestition liegt bei 202 Millionen US-Dollar für São Jorge und 523 Millionen für La Mina, zusammen 725 Millionen US-Dollar. Der ganze Börsenwert von GoldMining lag am 9. Oktober 2026 bei rund 193 Millionen US-Dollar. Woher das Geld kommen soll, beantwortet der Lagebericht nur allgemein:
„The Company's growth and success is dependent on external sources of financing, which may not be available on acceptable terms or at all.“
Übersetzung: „Wachstum und Erfolg des Unternehmens hängen von externen Finanzierungsquellen ab, die möglicherweise nicht zu annehmbaren Bedingungen oder überhaupt nicht verfügbar sind.“
— GoldMining Inc., Form 6-K vom 14. Juli 2026, Exhibit 99.2: Lagebericht (MD&A) zum 31. Mai 2026, Liquidity and Capital Resources
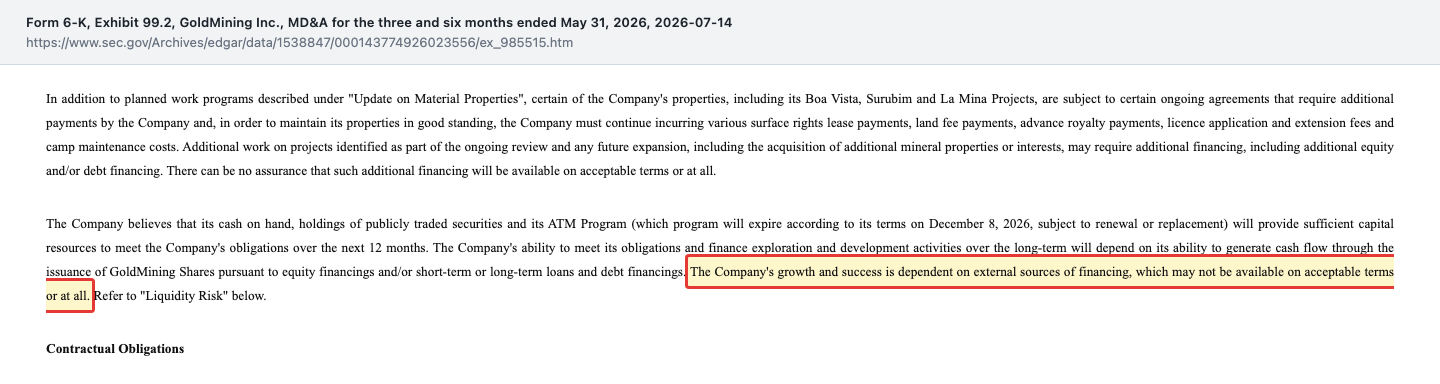
Bis heute bezahlen die Aktionäre: Über das Aktienverkaufsprogramm, bei dem laufend neue Aktien über die Börse verkauft werden, flossen im Geschäftsjahr 2025 21,3 Millionen kanadische Dollar aus 13.033.493 Aktien zu, im Halbjahr bis 31. Mai 2026 10,1 Millionen aus 4.770.576 Aktien. Die Aktienzahl stieg von 183,3 Millionen (30. November 2023) auf 214,8 Millionen (14. Juli 2026), ein Plus von gut 17 Prozent; dazu kommen 15,3 Millionen Optionen. Für eine Mine ist das Kleingeld. Bauen könnte GoldMining eine Mine nur mit einem Partner, mit Schulden oder mit sehr vielen neuen Aktien — oder es verkauft das Projekt, wie es die eigene Strategie ausdrücklich vorsieht.
Bewertung: Was die Börse für die Projekte bezahlt
Bei 214.799.168 Aktien (Stand 14. Juli 2026) und einem Schlusskurs von 1,28 kanadischen Dollar am 9. Oktober 2026 an der TSX ist GoldMining rund 275 Millionen kanadische Dollar wert (alle Kurse in diesem Text vom 9. Oktober 2026; die Kennzahlen-Kacheln oben zeigen den jeweils aktuellen Stand). Der höchste Schlusskurs der vergangenen zwölf Monate lag bei 2,92 Dollar (26. Januar 2026), der niedrigste bei 1,16 Dollar (16. Juli 2026). Ende Juni 2025, gut ein Jahr vor diesem Tief, stand die Aktie bei 0,98 Dollar.
Klassische Kennzahlen wie das Kurs-Gewinn-Verhältnis gibt es bei einem Explorer nicht. Hilfsweise die Summenrechnung: Börsenwert 274,9 Millionen, minus Aktienpakete rund 202,0 Millionen (9. Oktober 2026), minus die eigene Kasse ohne U.S. GoldMining von 13,3 Millionen (21,44 minus 8,17 Millionen, 31. Mai 2026). Für alle eigenen Projekte zusammen setzt die Börse damit rund 60 Millionen kanadische Dollar an — weniger als ein Zehntel der Kapitalwerte, die die Studien allein für São Jorge und La Mina nennen. Zieht man auch die latente Steuerschuld von 9,9 Millionen ab, sind es knapp 50 Millionen. Das ist die optimistische Lesart. Bei Explorern üblich ist auch der Blick auf den Preis je Unze im Boden: Rund 60 Millionen für 13,15 Millionen Unzen gemessener und angezeigter Ressourcen sind nach unserer Rechnung etwa 4,5 kanadische Dollar je Unze (die vermuteten Unzen nicht mitgezählt; Whistler ist nicht enthalten, es steckt im Paket an U.S. GoldMining). Zu einem so niedrigen Ansatz passen die Befunde oben: Titiribi, die Finanzierungslücke und die Förderabgaben, die bei einer Förderung vom Umsatz abgingen. Die vorsichtige Lesart: Die Pakete sind vor Steuern gerechnet, teils für Börsenverkäufe gesperrt oder nicht ohne Kursabschlag verkäuflich, und die Studienwerte setzen voraus, dass jemand 725 Millionen US-Dollar investiert. Das Kurs-Buchwert-Verhältnis liegt bei rund 1,2 (Eigenkapital der Aktionäre 226,6 Millionen zum 31. Mai 2026).
Wie ein Nachbar im selben kolumbianischen Goldgürtel bewertet wird, der dort viel bohrt, zeigt unsere Analyse zu Collective Mining — deren Projekt Guayabales liegt laut GoldMining rund 10 Kilometer von Yarumalito entfernt. Wie es aussieht, wenn im Bundesstaat Pará tatsächlich Gold gefördert wird, zeigt die Analyse zu Serabi Gold.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Keine Schulden. Laut Lagebericht keine langfristigen Finanzschulden; Eigenkapital der Aktionäre 226,6 Millionen kanadische Dollar (31. Mai 2026).
- Großer Ressourcenbestand. 13,15 Millionen Unzen Goldäquivalent gemessen und angezeigt, 9,02 Millionen vermutet, dazu Whistler über U.S. GoldMining.
- Handelbare Pakete. Aktien von U.S. GoldMining, Gold Royalty, NevGold und Australian Mines, am 9. Oktober 2026 zusammen rund 202 Millionen kanadische Dollar wert.
- Neue Studien. Kapitalwerte von 532 Millionen (São Jorge) und 1,0 Milliarden US-Dollar (La Mina) bei 3.500 US-Dollar je Unze; São Jorge mit vergleichsweise niedriger Anfangsinvestition von 202 Millionen.
- Nachrichtenfluss. Restliche Bohrergebnisse aus Yarumalito, Bohrungen auf São Jorge, Vorbereitung einer vertieften Studie (Pre-Feasibility) für São Jorge.
Was dagegen spricht:
- Kein Umsatz. 12,6 Millionen kanadische Dollar Mittelabfluss im Halbjahr bis 31. Mai 2026, Finanzierung über laufende Aktienverkäufe.
- Pakete sind kein Bargeld. U.S. GoldMining ist selbst ein Explorer, NevGold bis 27. Februar 2027 für Börsenverkäufe gesperrt, auf Kursgewinne fallen Steuern an.
- Titiribi. Rund 60 Prozent der gemessenen und angezeigten Ressourcen in einer Gemeinde mit Bergbau-Einschränkung seit 2021.
- Verflechtungen. Gold Royalty hält Förderabgaben auf den Hauptprojekten, ihr Chef ist Co-Vorsitzender von GoldMining; enge Verbindungen zu Uranium Energy.
- Finanzierungslücke. 725 Millionen US-Dollar Anfangsinvestition für São Jorge und La Mina, fast das Vierfache des Börsenwerts.
- Länder und Preise. Projekte in Brasilien, Kolumbien und Peru; alle Studienwerte hängen am Goldpreis.
Ein menschliches Fazit
Erinnerst du dich an die Gratis-Zugabe-Falle vom Anfang? GoldMining hat in den vergangenen Jahren tatsächlich Werte geschaffen: vier nennenswerte börsennotierte Beteiligungen, einen großen Ressourcenbestand und 2026 zwei eigene Studien, dazu eine der Tochter zu Whistler. Schulden gibt es keine. Das ist für einen Explorer eine bemerkenswerte Ausgangslage.
Nur liegen die Projekte nicht gratis in der Packung. Das Paket an U.S. GoldMining, im Juni noch das größte, ist selbst ein Explorer, ein anderes darf bis Februar 2027 nicht über die Börse verkauft werden, und rund 60 Prozent der gemessenen und angezeigten Unzen liegen dort, wo der Gemeinderat den Bergbau einschränkt. Auf die Hauptprojekte La Mina, Titiribi, São Jorge und Whistler hält Gold Royalty Förderabgaben, die bei einer Förderung vom Umsatz abgingen — und deren Chef sitzt im eigenen Verwaltungsrat. Fairerweise: Über 21,5 Millionen Gold-Royalty-Aktien ist GoldMining am Wert dieser Rechte selbst beteiligt. Und bevor aus Studien Minen werden, muss jemand Hunderte Millionen Dollar aufbringen. Die Wegmarken sind klar: der Zwischenbericht zum 31. August 2026, die Zukunft des Aktienverkaufsprogramms nach dem 8. Dezember 2026, die restlichen Bohrergebnisse aus Yarumalito und das Ende der NevGold-Sperre am 27. Februar 2027. Rechne gern mit Schubladen — aber zähl am Ende alle zusammen.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Lagebericht (MD&A) zum 31. Mai 2026 und Zwischenabschluss zum 31. Mai 2026 (Form 6-K vom 14. Juli 2026)
- Jahresbericht für das Geschäftsjahr bis 30. November 2025 (Form 40-F vom 27. Februar 2026): Annual Information Form, Lagebericht, Konzernabschluss (geprüft von PricewaterhouseCoopers LLP)
- Meldungen (Form 6-K): Halbjahresbrief an die Aktionäre (25. Juni 2026), Studie São Jorge (11. Juni 2026), Studie La Mina (28. April 2026), technischer Bericht São Jorge (22. Juli 2026), Bohrergebnisse Yarumalito (6. Oktober 2026), Erneuerung des Aktienverkaufsprogramms (8. Dezember 2025), Einladung zur Hauptversammlung 2026 (Management Information Circular)
- U.S. GoldMining Inc.: Quartalsbericht (10-Q) vom 12. August 2026 (14.035.736 Aktien zum 12. August 2026)
- Alle Einreichungen von GoldMining bei der SEC (CIK 1538847)
- Kurs- und Börsenwertdaten von GoldMining, U.S. GoldMining, Gold Royalty, NevGold und Australian Mines sowie Devisenkurse: Quelle Fundamentaldaten, Datenstand 9. Oktober 2026
Datenstand: Unternehmenszahlen zum 31. Mai 2026 beziehungsweise zum jeweils genannten Stichtag; Aktienzahl zum 14. Juli 2026; Einreichungen bei der SEC bis 6. Oktober 2026, zuletzt geprüft am 13. Oktober 2026 — der Zwischenbericht zum 31. August 2026 lag da noch nicht vor. Bilanz- und Notierungswährung ist der kanadische Dollar (C$); die Studien rechnen in US-Dollar. Das Geschäftsjahr endet am 30. November. Rechnerische Werte (Wert der Aktienpakete zum 9. Oktober 2026 bei unveränderten Stückzahlen, Summenrechnung, Börsenwert in US-Dollar, korrigierter Jahresverlust 2025 als Summe der Quartale, Anteil von Titiribi an den Ressourcen) sind unsere Überschlagsrechnung und als solche benannt. Den Anteil an U.S. GoldMining nennt GoldMining mit rund 74,1 Prozent zum 31. Mai 2026; nach der Platzierung von U.S. GoldMining vom Juni 2026 sind es rechnerisch rund 71 Prozent. Die Kennzahlen-Kacheln dieser Seite zeigen den jeweils aktuellen Datenbankstand mit eigener Rundung und können von den hier verwendeten Werten abweichen.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Explorationsunternehmen ohne Umsatz sind besonders schwankungsanfällig und hängen von Bohrergebnissen, Metallpreisen, Finanzierungen und Länderrisiken ab; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen C$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | 108,7 | -13,6 | -25,3 | -25,6 | -25,9 |
| Nettogewinn | 100,4 | -13,2 | -28,8 | -25,3 | -13,5 |
| Gewinn je Aktie | 0,66 C$ | -0,09 C$ | -0,17 C$ | -0,13 C$ | -0,07 C$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Bilanz und Beteiligungen positiv
- Keine langfristigen Finanzschulden, Eigenkapital der Aktionäre 226,6 Millionen kanadische Dollar (31. Mai 2026); vier nennenswerte börsennotierte Aktienpakete, am 9. Oktober 2026 rund 202 Millionen wert.
- Projekte und Studien neutral
- 13,15 Millionen Unzen Goldäquivalent gemessen und angezeigt, neue Studien zu São Jorge und La Mina (2026). Rund 60 Prozent der Ressourcen liegen auf Titiribi, wo die Gemeinde den Bergbau seit 2021 einschränkt; keine Reserven.
- Kasse und Finanzierung negativ
- 12,6 Millionen kanadische Dollar Mittelabfluss im Halbjahr bis 31. Mai 2026, eigene Kasse ohne U.S. GoldMining 13,3 Millionen. Finanziert wird über laufende Aktienverkäufe; das Programm endet am 8. Dezember 2026.
- Verflechtungen negativ
- Gold Royalty hält Förderabgaben auf La Mina, Titiribi, São Jorge und Whistler; ihr Chef ist Co-Vorsitzender von GoldMining, der Jahresbericht nennt mögliche Interessenkonflikte.
- Weg zur Mine negativ
- 725 Millionen US-Dollar Anfangsinvestition für São Jorge und La Mina laut Studien, fast das Vierfache des Börsenwerts am 9. Oktober 2026; laut Lagebericht hängt das Wachstum an externer Finanzierung.
GoldMining ist ein Gold-Explorer ohne Umsatz mit großem Ressourcenbestand, ohne Schulden und mit vier nennenswerten börsennotierten Aktienpaketen. Die Aussage im Halbjahresbrief, Kasse und Wertpapiere deckten fast den ganzen Börsenwert, hält der Nachrechnung zum 9. Oktober 2026 nur teilweise stand: Das Paket an U.S. GoldMining, im Juni noch das größte, ist selbst ein Explorer, ein weiteres darf bis Februar 2027 nicht über die Börse verkauft werden, und seit Juni 2026 ist ihr Wert deutlich gesunken. Beim Schlusskurs von 1,28 kanadischen Dollar am 9. Oktober 2026 ist das Unternehmen rund 275 Millionen kanadische Dollar wert. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier nicht für den Kurs und nicht für die Bilanz, die ohne Finanzschulden und mit handelbaren Aktienpaketen für einen Explorer solide ist. Rot wäre falsch: Es gibt keinen Fortführungs-Hinweis, der Prüfer hat uneingeschränkt testiert, und das Management sieht die nächsten zwölf Monate durch Kasse, Wertpapiere und das Aktienverkaufsprogramm gedeckt. Offen ist aber die operative Kernfrage: Ob aus 13 Millionen Unzen je eine Mine wird, hängt an Titiribi mit seiner Bergbau-Einschränkung und an 725 Millionen US-Dollar Investition, die GoldMining nicht hat. Dazu kommen die Verflechtungen mit Gold Royalty, die Förderabgaben auf den Hauptprojekten hält und im Fall einer Förderung mitverdienen würde. Grün wäre erst möglich mit einer gesicherten Finanzierung für ein Projekt und einer Klärung bei Titiribi.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse waren die Foren-Ranglisten von wallstreet-online (Stand 13. Oktober 2026); geführt wird die Firma bei uns unter ihrer Heimatnotierung GOLD (Toronto Stock Exchange) als GOLD.TO. Anlass war kein Treffer unseres hauseigenen Aktien-Scanners. Das US-Kürzel GOLD gehört Gold.com, nicht GoldMining.
- GoldMining ist SEC-Filer nach dem kanadischen MJDS-Verfahren (CIK 1538847): Jahresbericht als Form 40-F, Zwischenberichte als Form 6-K. Ausgewertet sind der Jahresbericht vom 27.02.2026 und der Zwischenbericht zum 31.05.2026 (6-K vom 14.07.2026) sowie alle Einreichungen bis 06.10.2026. Der Zwischenbericht zum 31.08.2026 lag am 13.10.2026 noch nicht vor.
- Rechnerische Werte sind unsere Überschlagsrechnung: Wert der Aktienpakete zum 09.10.2026 aus den Stückzahlen zum 31.05.2026 mal Schlusskurs (US-Werte zu 1,4257 C$ je US-$, Australian Mines zu 0,99 C$ je AU$), vor Steuern; Börsenwert aus 214.799.168 Aktien mal 1,28 C$; Summenrechnung 274,9 minus 202,0 minus 13,3 Mio. C$.
- Die Studienwerte (Kapitalwert nach Steuern, 5 Prozent Abzinsung) sind Angaben des Unternehmens aus vorläufigen Wirtschaftlichkeitsstudien mit teils vermuteten Ressourcen; sie sind keine Reserven und keine Prognose.
Aktien-Wächter
Diese Analyse ist Stand 13. Oktober 2026. Was sich seitdem bei GOLD.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu GoldMining Inc (GOLD.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
GoldMining ist ein kanadischer Explorer mit Sitz in Vancouver. Er besitzt Gold- und Gold-Kupfer-Projekte in Brasilien, Kolumbien, Peru und Kanada und hält die Mehrheit an U.S. GoldMining, dem das Projekt Whistler in Alaska gehört. Dazu kommen Aktienpakete an Gold Royalty, NevGold und Australian Mines. Umsatz und Förderung gibt es nicht.
GLDG ist das Kürzel von GoldMining an der NYSE American, an der Heimatbörse Toronto heißt die Aktie GOLD, in Frankfurt BSR. Vorsicht: Das US-Kürzel GOLD gehört einem anderen Unternehmen, dem Edelmetallhändler Gold.com. Bei Börsenlotse wird GoldMining unter GOLD.TO geführt.
U.S. GoldMining ist eine Tochter von GoldMining, die seit dem Börsengang im April 2023 an der Nasdaq unter USGO notiert. Sie besitzt das Gold-Kupfer-Projekt Whistler in Alaska. GoldMining hielt zum 31. Mai 2026 rund 74,1 Prozent (nach der Platzierung der Tochter vom Juni 2026 rechnerisch rund 71 Prozent) und bilanziert die Tochter voll; ihre Kasse darf GoldMining laut Lagebericht nicht nutzen.
Laut Lagebericht zum 31. Mai 2026 hat GoldMining keine langfristigen Finanzschulden. Die Kasse lag bei 21,4 Millionen kanadischen Dollar, davon 8,2 Millionen bei U.S. GoldMining. Finanziert wird der Betrieb über den laufenden Verkauf neuer Aktien über die Börse und mit Aktienpaketen an anderen Unternehmen.
Gold Royalty hält laut Jahresbericht Förderabgaben auf La Mina und Titiribi (je 2 Prozent), São Jorge und Whistler (je 1 Prozent). GoldMining besitzt 21,5 Millionen Gold-Royalty-Aktien. Gold-Royalty-Chef David Garofalo ist Co-Vorsitzender von GoldMining; der Jahresbericht nennt daraus mögliche Interessenkonflikte.
Der Gemeinderat von Titiribí in Kolumbien hat im August 2021 eine Raumordnung erlassen, die Bergbau einschränkt. Ähnliche Beschlüsse hat GoldMining 2017 und 2018 erfolgreich angefochten; derzeit behindert die Regelung die Arbeiten laut Lagebericht nicht. Auf Titiribi entfallen rund 60 Prozent der gemessenen und angezeigten Ressourcen.
Das Geschäftsjahr endet am 30. November. Der Jahresbericht erscheint als Form 40-F bei der SEC, Zwischenberichte als Form 6-K. Das zweite Quartal des Geschäftsjahres 2026 umfasst März bis Mai 2026; der Bericht zum dritten Quartal bis 31. August 2026 lag am 13. Oktober 2026 noch nicht vor.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.