Aehr Test Systems: Das Auftragsbuch hat sich verfünffacht, der Umsatz ist geschrumpft — und die Börse rechnet schon mit 2027
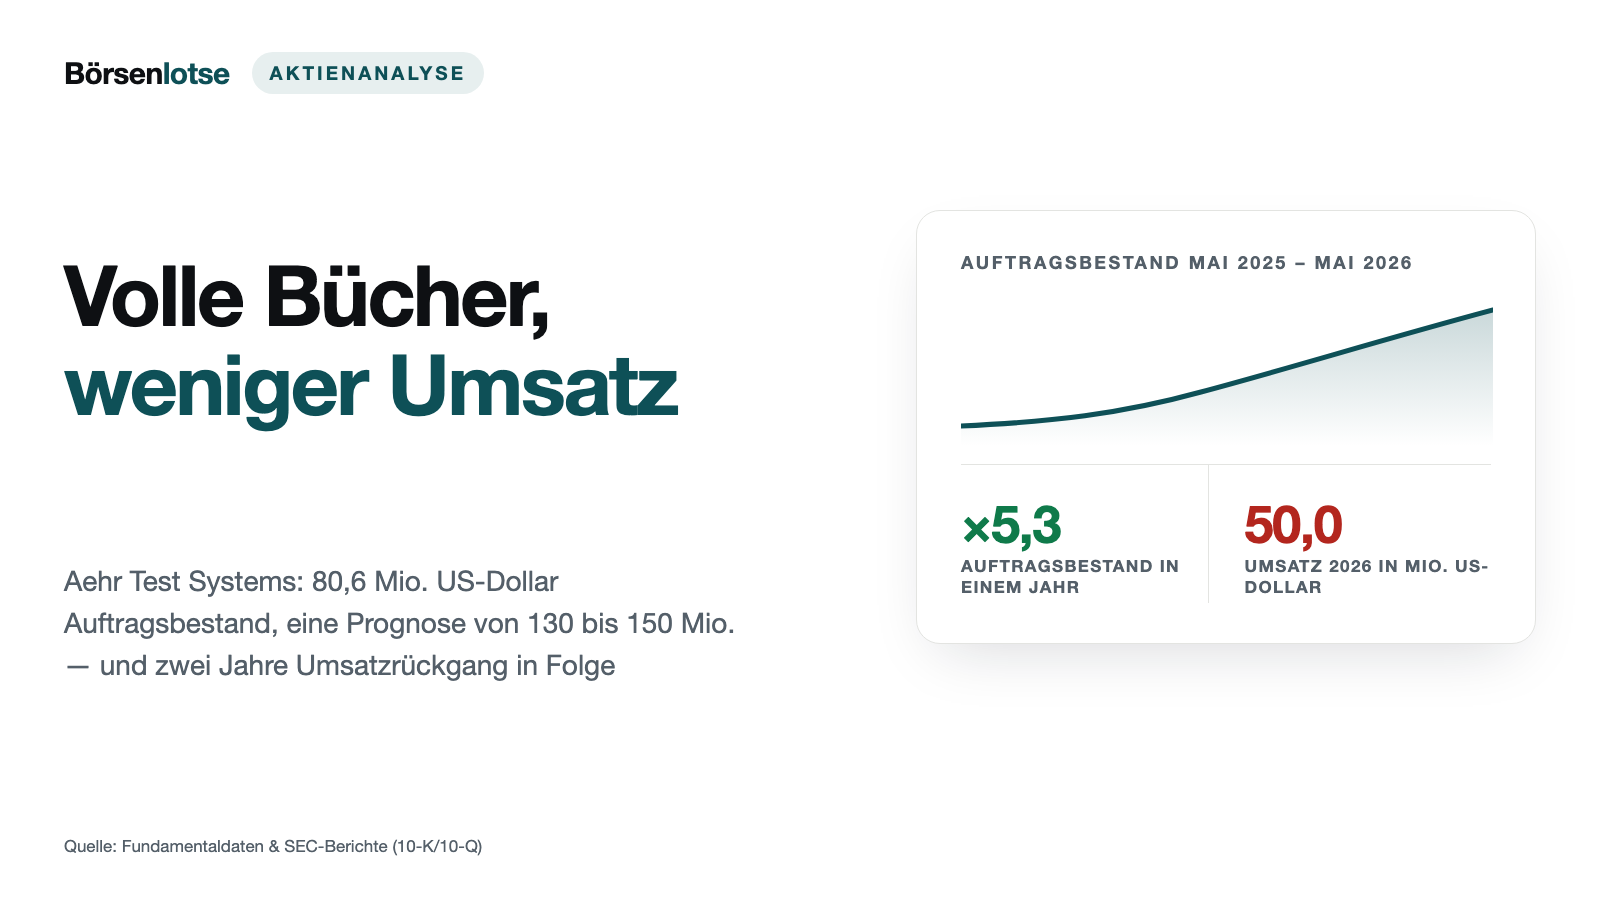
Aehr Test Systems quält Computerchips mit Hitze und Strom, bevor sie in KI-Rechenzentren und Elektroautos landen. Im Geschäftsjahr 2026 sank der Umsatz auf 50,0 Millionen US-Dollar, vor Steuern stand ein Verlust von 11,7 Millionen — und trotzdem liegen Aufträge über 80,6 Millionen im Buch, das Management verspricht für 2027 bis zu 150 Millionen. Vom Hoch am 17. August 2026 (145,61 Dollar) bis zum 16. Oktober 2026 (60,60 Dollar) verlor die Aktie rund 58 Prozent. Wir haben Geschäfts- und Quartalsberichte, Ergebnismitteilungen und 123 Insider-Meldungen (Form 4) samt 3 Korrekturen (Form 4/A) bei der US-Börsenaufsicht SEC durchgesehen. Keine Anlageberatung — nur die Frage, wie viel von 2027 schon im Kurs steckt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 16. Oktober 2026
- Schlusskurs
- 60,60 $ -12,40 %
- Marktkapitalisierung
- 1,9 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 5/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 19,40 $ bis 145,60 $ · Letzter Kurs: 60,60 $ (Stand: 16. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die sich nicht wie eine Schwäche anfühlt, sondern wie Information: der Ankereffekt. Eine Zahl wird dir genannt — und sie bleibt im Kopf kleben, auch wenn sie nur eine Hoffnung ist. Am 14. Juli 2026 hat Aehr Test Systems so eine Zahl in die Welt gesetzt: 130 bis 150 Millionen US-Dollar Umsatz für das Geschäftsjahr bis Juni 2027, das Zweieinhalb- bis Dreifache des Vorjahres. Danach wurde die Aktie zur Achterbahn. Laut den Kursdaten kostete sie am 30. Mai 2025, dem letzten Tag des Geschäftsjahres 2025, noch 9,54 Dollar, am 17. August 2026 schloss sie bei 145,61 Dollar, am 16. Oktober 2026 bei 60,60 Dollar. Der Anker blieb, der Kurs nicht. Machen wir deshalb einen Deal: Bevor du dich an der Prognose festhältst oder dich vom Absturz erschrecken lässt, lesen wir gemeinsam, was Aehr der US-Börsenaufsicht SEC tatsächlich gemeldet hat — den Geschäftsbericht (10-K) für das Geschäftsjahr 2026, die Quartalsberichte (10-Q) davor, die Ergebnismitteilungen und 123 Insider-Meldungen (Form 4) und 3 Korrekturen (Form 4/A) seit April 2026. Falschangaben in SEC-Berichten sind strafbewehrt. Und diese Unterlagen erzählen von einem Auftragsbuch, das sich verfünffacht hat, von einem Umsatz, der zwei Jahre in Folge geschrumpft ist, und von Aktien, die gleichzeitig die Firma und ihre Chefs verkauft haben. Am Ende entscheidest du selbst.
Was Aehr Test Systems eigentlich macht — der Hitzetest für Chips
Aehr Test Systems wurde 1977 in Kalifornien gegründet und sitzt in Fremont, mitten im Silicon Valley. Die Firma baut Maschinen für einen Arbeitsschritt, von dem kaum ein Anleger je gehört hat: Burn-in. Übersetzt in ein Alltagsbild ist das der Härtetest vor der Auslieferung. Ein Chip wird stundenlang unter Hitze und Strom gesetzt, damit die schwachen Exemplare sterben, solange sie noch in der Fabrik liegen — und nicht erst im Elektroauto auf der Autobahn oder im Rechenzentrum, wo ein einzelner Ausfall teuer wird. Wie bei einem Neuwagen, der vor der Übergabe ein paar hundert Kilometer eingefahren wird, nur systematisch und für Tausende Chips gleichzeitig.
Aehr macht das auf zwei Ebenen. Die eigene Spezialität sind die FOX-Systeme (FOX-XP, FOX-NP, FOX-CP) für den Test auf der ganzen Siliziumscheibe, dem Wafer, bevor er in einzelne Chips zersägt wird. Dafür braucht jede Kundenfabrik passende Kontaktplatten, die WaferPak-Kontaktoren — ein Verbrauchsgeschäft, das nach dem Maschinenverkauf weiterläuft. Die zweite Ebene kam am 31. Juli 2024 mit der Übernahme von Incal Technology für rund 22,2 Millionen US-Dollar dazu: Burn-in am fertig verpackten Chip mit den Baureihen Sonoma, Tahoe und Echo. Der Geschäftsbericht beschreibt die Sonoma-Linie so:
„The Sonoma line, with its ultra-high-power capabilities, is specifically designed to address the reliability and burn-in needs of the burgeoning demand for AI accelerators, GPUs, HPC processors, and devices that can reach levels of power as high as 1600 or more watts.“
Übersetzung: „Die Sonoma-Linie mit ihren Ultrahochleistungs-Fähigkeiten ist eigens dafür ausgelegt, den Zuverlässigkeits- und Burn-in-Bedarf der stark wachsenden Nachfrage nach KI-Beschleunigern, Grafikprozessoren, Hochleistungsrechner-Prozessoren und Bauteilen zu decken, die Leistungen von 1.600 Watt oder mehr erreichen können.“
— Aehr Test Systems, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1 „Business“
Im Geschäftsjahr 2026 kamen 31,5 Millionen US-Dollar (63 Prozent) aus dem Wafer-Geschäft und 18,5 Millionen (37 Prozent) aus dem Test verpackter Chips. Klingt nach KI-Marketing? Zum Teil. Aber die Aufträge sind real, und sie kommen aus drei Richtungen: KI-Prozessoren eines großen Rechenzentrumsbetreibers, Silizium-Photonik (Chips, die Daten mit Licht statt mit Strom übertragen) und — wieder anlaufend — Siliziumkarbid für Elektroautos. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Ein Auftragsbuch, das sich in einem Jahr verfünffacht hat, steht gegen einen Umsatz, der zwei Jahre in Folge geschrumpft ist — und gegen einen Börsenkurs, der das Versprechen für 2027 zeitweise schon mehrfach bezahlt hatte.
Die Firmengeschichte für Anleger
-
1977
Gründung in Kalifornien
Aehr ist kein Start-up, sondern ein Spezialist mit fast 50 Jahren Geschichte – und damit mit Erfahrung in mehreren Halbleiterzyklen.
-
2024
Höhepunkt des Elektroauto-Booms
66,2 Mio. $ Umsatz, davon 92 % aus Elektroauto- und Leistungshalbleitern, ein Kunde allein 67 %: Rekordjahr und maximales Klumpenrisiko zugleich.
-
2024
Übernahme von Incal Technology
Für rund 22,2 Mio. $ kommen die Sonoma-Systeme für KI-Prozessoren dazu – der Grundstein für das zweite Standbein nach dem Elektroauto.
-
2026
60-Mio.-Aktienprogramm in neun Tagen ausverkauft
Im April 2026 verkauft Aehr 812.185 neue Aktien zu 73,87 $; vom 9. bis 22. April verkaufen Vorstände und Mitglieder des Verwaltungsrats rund 513.000 eigene Aktien für rund 40,2 Mio. $.
-
2026
Rekordaufträge und Prognose 2027
60,7 Mio. $ Auftragseingang im Schlussquartal, Bestand 80,6 Mio. $, Prognose 130–150 Mio. $ Umsatz: Die Messlatte für das neue Geschäftsjahr liegt hoch.
-
2026
Automatische Regalregistrierung (S-3ASR)
Seit dem 27.07.2026 kann Aehr jederzeit neue Wertpapiere ausgeben – für Aktionäre ein Hinweis, dass weitere Verwässerung möglich bleibt.
Wie die Aktie auf unseren Tisch kam
Aehr kam nicht über eine Kennzahl auf die Rechercheliste, sondern über eine Kurve. Eine Aktie, die laut Kursdaten von 9,54 Dollar (30. Mai 2025) auf 145,61 Dollar (17. August 2026) steigt und bis zum 16. Oktober 2026 wieder auf 60,60 Dollar fällt, verlangt nach einer einfachen Frage: Was hat sich im Unternehmen in dieser Zeit tatsächlich geändert — und was nur in den Erwartungen? Der Profi-Blick ist eindeutig gestimmt: Alle sechs erfassten Analystenstimmen lauten auf „Strong Buy“, das durchschnittliche Kursziel liegt bei 128 Dollar (Fundamentaldaten, Stand 18. Oktober 2026) — Angaben Dritter, die wir uns nicht zu eigen machen. Einstimmigkeit beruhigt — sie ist aber auch ein Anker. Ein Wort zur Aktualität: Aehr stellt sein Geschäftsjahr um. Statt Ende Mai endet es künftig am Freitag, der dem 30. Juni am nächsten liegt; das Geschäftsjahr 2027 läuft vom 27. Juni 2026 bis zum 25. Juni 2027. Die vier Wochen dazwischen (30. Mai bis 26. Juni 2026) erscheinen im ersten Quartalsbericht des neuen Jahres, dessen Quartal am 25. September 2026 endete. Diesen Bericht gab es bei Redaktionsschluss am 18. Oktober 2026 noch nicht — der Geschäftsbericht vom 27. Juli 2026 ist deshalb der jüngste Periodenbericht dieser Analyse.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Aehr hat einen steilen Aufschwung hingelegt — der Umsatz vervierfachte sich binnen drei Geschäftsjahren: Von 16,6 Millionen US-Dollar Umsatz im Geschäftsjahr 2021 ging es auf 50,8 Millionen (2022), 65,0 Millionen (2023) und 66,2 Millionen (2024). Das Ergebnis vor Steuern drehte von −2,2 Millionen auf +9,5, +14,6 und +12,5 Millionen. Der Treiber war damals fast allein das Elektroauto: Siliziumkarbid-Chips für die Antriebselektronik müssen besonders gründlich eingebrannt werden, und Aehr hatte dafür die passende Wafer-Maschine.
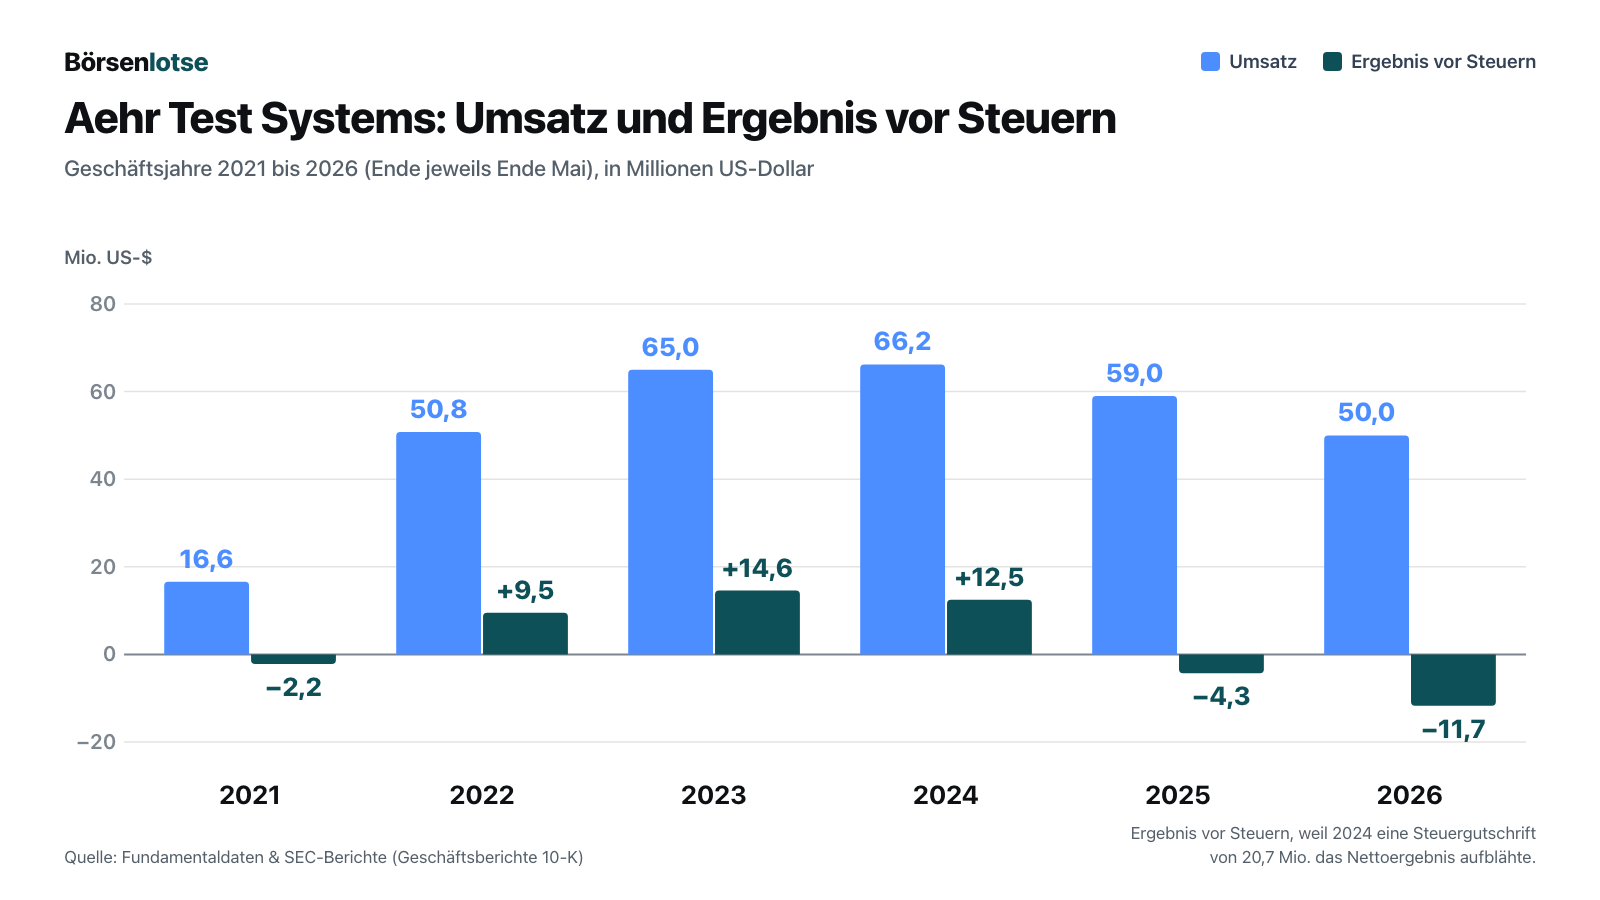
Dann kam der Knick. Im Geschäftsjahr 2025 sank der Umsatz auf 59,0 Millionen, 2026 auf 50,0 Millionen US-Dollar; vor Steuern standen −4,3 und −11,7 Millionen, unterm Strich −3,9 und −7,1 Millionen. Die Bruttomarge, also was vom Umsatz nach den Herstellkosten übrig bleibt, fiel von 49,1 Prozent (2024) über 40,6 Prozent (2025) auf 35,3 Prozent (2026). Die Erklärung steht im Geschäftsbericht: Allein das Geschäft mit Wafer-Kontaktoren brach 2026 um 19,9 Millionen ein, weil die Nachfrage aus dem Elektroauto-Markt ausblieb; ein Plus von 10,4 Millionen bei Wafer-Systemen, vor allem für Silizium-Photonik, fing nur die Hälfte auf.
Und jetzt die zweite Hälfte der Geschichte — die, für die die Börse bezahlt hat. Im Laufe des Geschäftsjahres 2026 drehte der Auftragseingang von 11,4 und 6,2 Millionen US-Dollar in den ersten beiden Quartalen auf 37,2 und dann auf den Rekord von 60,7 Millionen. Der Umsatz lief hinterher: 11,0, 9,9, 10,3 und 18,8 Millionen.
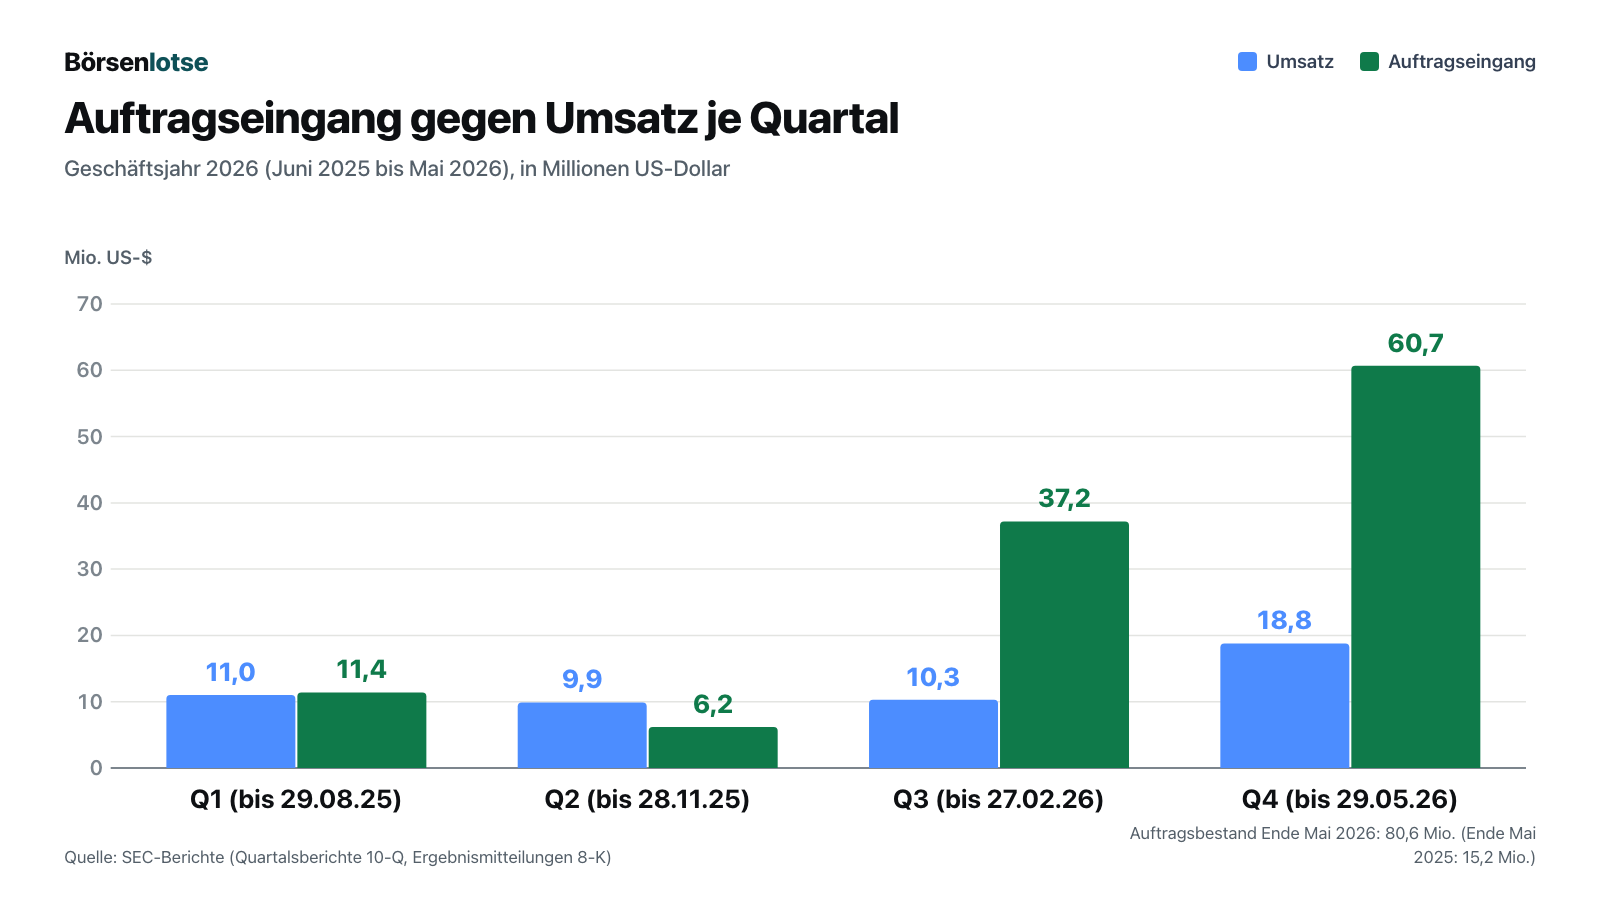
Der Auftragsbestand — die bestellten, aber noch nicht gelieferten Maschinen — stieg dadurch von 15,2 Millionen US-Dollar (30. Mai 2025) auf 80,6 Millionen (29. Mai 2026), ein Faktor von 5,3. Einschließlich der Bestellungen bis Mitte Juli nannte Aehr 100,6 Millionen. Darauf baut die Prognose, die das Management am 14. Juli 2026 veröffentlichte:
„For the fiscal year ending June 25, 2027, Aehr expects total company revenue to be between $130 million and $150 million, representing approximately 160%-200% year-over-year growth. Aehr also expects non-GAAP net income to be 18% to 22% of total revenue.“
Übersetzung: „Für das am 25. Juni 2027 endende Geschäftsjahr erwartet Aehr einen Gesamtumsatz zwischen 130 und 150 Millionen US-Dollar, was einem Wachstum von etwa 160 bis 200 Prozent gegenüber dem Vorjahr entspricht. Aehr erwartet zudem einen bereinigten Nettogewinn (Non-GAAP) von 18 bis 22 Prozent des Gesamtumsatzes.“
— Aehr Test Systems, Ergebnismitteilung vom 14. Juli 2026 (8-K, Anlage 99.1), Abschnitt „Financial Guidance“
Das vierte Quartal gibt einen ersten Vorgeschmack: 18,8 Millionen US-Dollar Umsatz, Bruttomarge 42,6 Prozent, ein Nettogewinn von 1,4 Millionen. Ehrlich gewürdigt heißt aber auch: Vor Steuern stand selbst in diesem Rekordquartal ein Minus von 0,5 Millionen; den Gewinn machte erst eine Steuergutschrift von 1,8 Millionen. Und der Geschäftsbericht warnt selbst, wie belastbar ein Auftragsbestand ist:
„Due to the possibility of customer changes in delivery schedules or cancellations and potential delays in product shipments or development projects, the Company’s backlog as of a particular date may not be indicative of net revenues for any succeeding period.“
Übersetzung: „Wegen möglicher Änderungen der Liefertermine oder Stornierungen durch Kunden sowie möglicher Verzögerungen bei Auslieferungen oder Entwicklungsprojekten lässt der Auftragsbestand zu einem bestimmten Stichtag möglicherweise keine Rückschlüsse auf den Umsatz einer folgenden Periode zu.“
— Aehr Test Systems, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1 „Backlog“
Merke dir den Befund: Das Auftragsbuch beweist die Nachfrage, der Umsatz hat sie noch nicht bewiesen. Zwischen beidem liegen Lieferungen, Abnahmen beim Kunden — und ein Geschäftsjahr, das erst im Juni 2027 endet.
Was in den Berichten steht — vier unbequeme Wahrheiten
Unbequeme Wahrheit Nr. 1: Wenige Kunden tragen alles — nur die Namen wechseln
Stell dir vor, dein Nachbar erzählt, sein Betrieb laufe glänzend — und nebenbei, dass ein einziger Kunde ein Viertel des Umsatzes bringt. Würdest du kurz schlucken? Bei Aehr ist das der Normalzustand, und die Berichte sagen es offen:
„Sales to our five largest customers accounted for approximately 70%, 77%, and 93% of our net sales in fiscal 2026, 2025, and 2024, respectively. During fiscal 2026, three customers accounted for approximately 26%, 14% and 11% of our net sales. During fiscal 2025, two customers accounted for approximately 39% and 15% of our net sales. During fiscal 2024, two customers accounted for approximately 67% and 17% of our net sales.“
Übersetzung: „Auf unsere fünf größten Kunden entfielen in den Geschäftsjahren 2026, 2025 und 2024 rund 70 %, 77 % beziehungsweise 93 % unseres Umsatzes. Im Geschäftsjahr 2026 standen drei Kunden für rund 26 %, 14 % und 11 % unseres Umsatzes. Im Geschäftsjahr 2025 standen zwei Kunden für rund 39 % und 15 %. Im Geschäftsjahr 2024 standen zwei Kunden für rund 67 % und 17 % unseres Umsatzes.“
— Aehr Test Systems, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1A „Risk Factors“
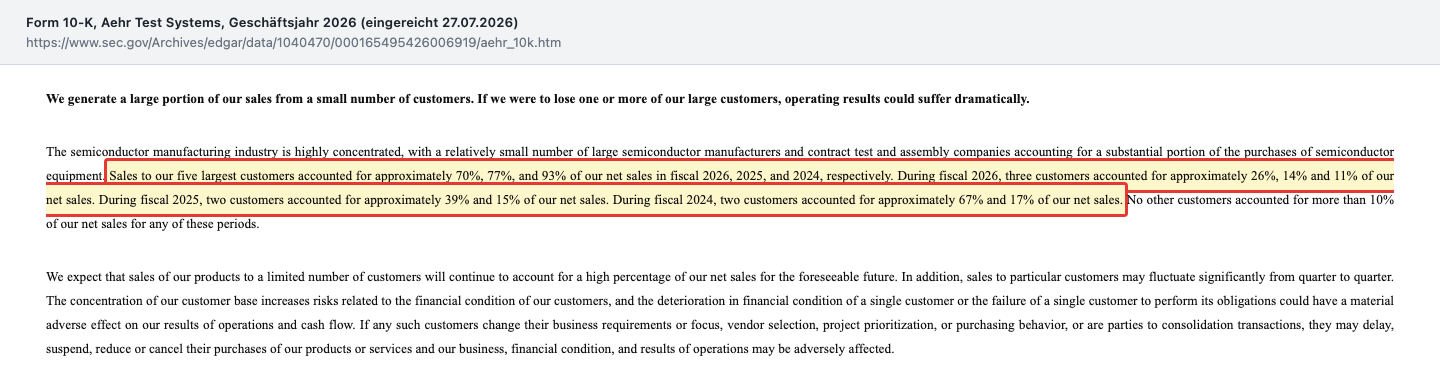
Die gute Nachricht steckt in der Reihe selbst: Die Abhängigkeit ist gesunken, von 93 auf 70 Prozent für die fünf Größten. Die unbequeme Nachricht ist, dass sich das Muster nur verschoben hat. Namen nennt der Geschäftsbericht nicht; die Ergebnismitteilung vom 14. Juli 2026 spricht von einem „lead hyperscale customer“ für Sonoma-Systeme, einem „lead AI production customer“ für Wafer-Burn-in und einem „lead silicon photonics customer“. Ein Unternehmen mit 50 Millionen Dollar Jahresumsatz, dessen Prognose von 130 bis 150 Millionen an einer Handvoll solcher Hauptkunden hängt, ist kein breit gestreutes Geschäft — es ist eine Handvoll Wetten, die gleichzeitig aufgehen müssen.
Unbequeme Wahrheit Nr. 2: Der alte Motor ist ausgefallen — der neue muss erst beweisen, dass er zieht
Wer Aehr vor zwei Jahren kaufte, kaufte eine Elektroauto-Aktie. Der Geschäftsbericht beziffert, was davon übrig ist:
„EV and power semiconductor revenues accounted for 17%, 41%, and 92% of total revenues in fiscal 2026, 2025, and 2024, respectively.“
Übersetzung: „Umsätze mit Elektroautos und Leistungshalbleitern machten in den Geschäftsjahren 2026, 2025 und 2024 jeweils 17 %, 41 % und 92 % des Gesamtumsatzes aus.“
— Aehr Test Systems, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1 (Abschnitt „Environmental“)
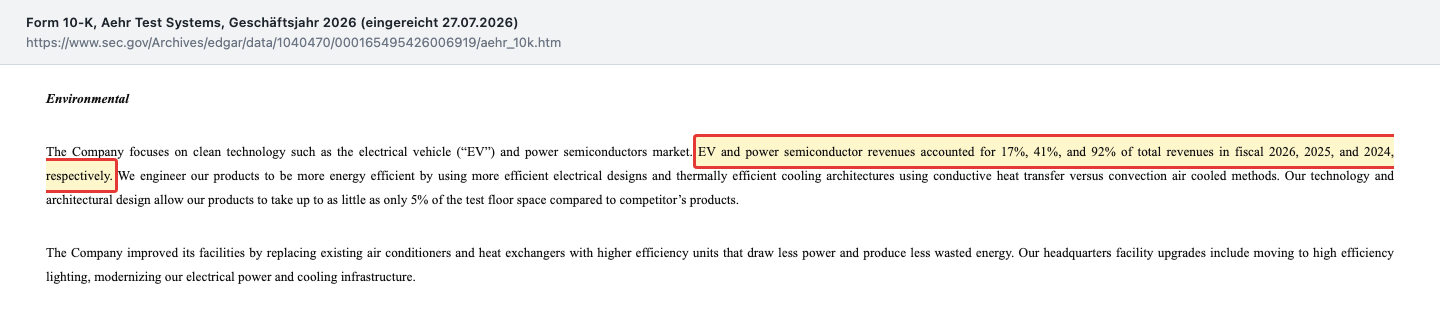
Rechne das in Dollar um, und es wird greifbar: 92 Prozent von 66,2 Millionen sind rund 61 Millionen US-Dollar im Geschäftsjahr 2024; 17 Prozent von 50,0 Millionen sind rund 8,5 Millionen im Geschäftsjahr 2026. Der Elektroauto-Umsatz ist in zwei Jahren um mehr als vier Fünftel geschrumpft. Wie hart dieser Markt ist, zeigt die Geschichte des Siliziumkarbid-Herstellers, die wir in der Wolfspeed-Aktienanalyse nachgezeichnet haben. Dass Aehr diesen Einbruch ohne Schulden überstanden hat — wenn auch mit Nettoverlusten von 3,9 und 7,1 Millionen US-Dollar in den Geschäftsjahren 2025 und 2026 —, ist eine Leistung. Aber es heißt auch: Die Prognose für 2027 beruht überwiegend auf Kundengruppen, die vor drei Jahren im Umsatz kaum vorkamen — auf Testverfahren für KI-Prozessoren, die laut Ergebnismitteilung bei einem großen Chip-Anbieter erst in die Pilotphase gehen sollen, und auf Photonik-Kunden, die gerade erst hochfahren. Das Bild dahinter: Ein Unternehmen, dessen letzter Boom binnen zwei Jahren von 92 auf 17 Prozent des Umsatzes zusammenschrumpfte, verspricht den nächsten Boom.
Unbequeme Wahrheit Nr. 3: 23,8 Millionen Dollar Steuerguthaben stehen auf der Prognose
In der Bilanz zum 29. Mai 2026 stehen latente Steueransprüche von 23,8 Millionen US-Dollar — ein Vorrat an künftigen Steuerersparnissen, der nur etwas wert ist, wenn künftig Gewinne anfallen. Das sind 10,9 Prozent des Eigenkapitals von 219,5 Millionen. Verluste in mehreren Jahren sprechen nach den Bilanzregeln eher für eine Wertberichtigung; Aehr bildet dennoch keine — und sagt offen, warum:
„Although we incurred pretax losses in fiscal 2025 and fiscal 2026, we concluded as of May 29, 2026 that a valuation allowance against our U.S. DTAs was not required.“
Übersetzung: „Obwohl wir in den Geschäftsjahren 2025 und 2026 Verluste vor Steuern erlitten haben, sind wir zum 29. Mai 2026 zu dem Schluss gekommen, dass eine Wertberichtigung auf unsere latenten Steueransprüche in den USA nicht erforderlich war.“
— Aehr Test Systems, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 7 „Critical Accounting Estimates“ (Income Taxes)
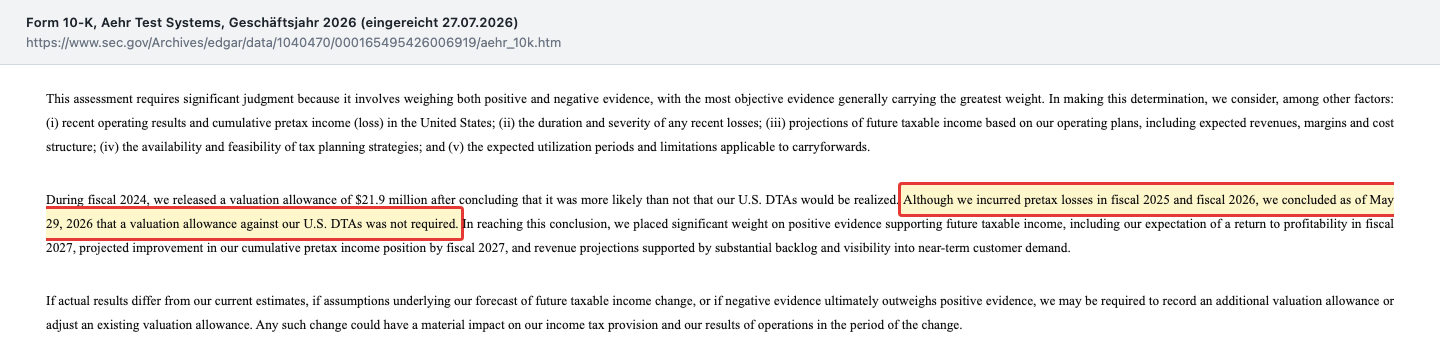
Der Satz direkt dahinter nennt als wichtigste Stütze „our expectation of a return to profitability in fiscal 2027“ — die erwartete Rückkehr in die Gewinnzone. Rechnet man die drei Geschäftsjahre 2024 bis 2026 zusammen (+12,5, −4,3 und −11,7 Millionen vor Steuern), steht konzernweit ein Minus von rund 3,6 Millionen US-Dollar. Das ist kein Bilanztrick und vom Abschlussprüfer mitgetragen. Aber es zeigt, wie viel an einem einzigen Jahr hängt: Dieselbe Prognose, die den Kurs trägt, trägt auch einen Bilanzposten. Und schon der Steuereffekt der Vergangenheit verzerrt den Blick: Der Rekordgewinn von 33,2 Millionen im Geschäftsjahr 2024 enthielt die Auflösung einer früheren Wertberichtigung über 21,9 Millionen; nach laufendem Steueraufwand blieb ein Steuerertrag von insgesamt 20,7 Millionen — vor Steuern waren es 12,5 Millionen.
Unbequeme Wahrheit Nr. 4: Die Firma verkaufte Aktien — und ihre Chefs auch
Wie hat Aehr die Durststrecke finanziert? Mit dem einfachsten Mittel, das ein börsennotiertes Unternehmen hat: neue Aktien. Über sogenannte ATM-Programme — „at the market“, also tröpfchenweise direkt über die Börse verkauft — flossen im Geschäftsjahr 2026 netto 97,4 Millionen US-Dollar in die Kasse. Übersetzt in ein Alltagsbild: Dein Stück vom Kuchen wird kleiner, wenn ständig neue Stücke abgeschnitten werden. Im November 2025 verkaufte Aehr 384.380 Aktien zu durchschnittlich 25,89 Dollar, im Februar 2026 269.439 Aktien zu 39,20 Dollar, im März 476.649 Aktien zu 40,88 Dollar. Am 8. April 2026, dem Tag des Quartalsberichts, folgte ein neues Programm über 60 Millionen — und es war nach neun Tagen ausverkauft:
„In April 2026, the Company sold 812,185 shares of common stock at an average selling price of $ 73.87 per share. The gross proceeds to the Company were approximately $ 60.0 million, before professional fees of $ 1.2 million. The ATM offering program has been fully utilized.“
Übersetzung: „Im April 2026 verkaufte das Unternehmen 812.185 Stammaktien zu einem durchschnittlichen Verkaufspreis von 73,87 US-Dollar je Aktie. Der Bruttoerlös betrug rund 60,0 Millionen US-Dollar vor Beratungsgebühren von 1,2 Millionen US-Dollar. Das ATM-Programm ist vollständig ausgeschöpft.“
— Aehr Test Systems, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Anhang Note 10 „Equity“
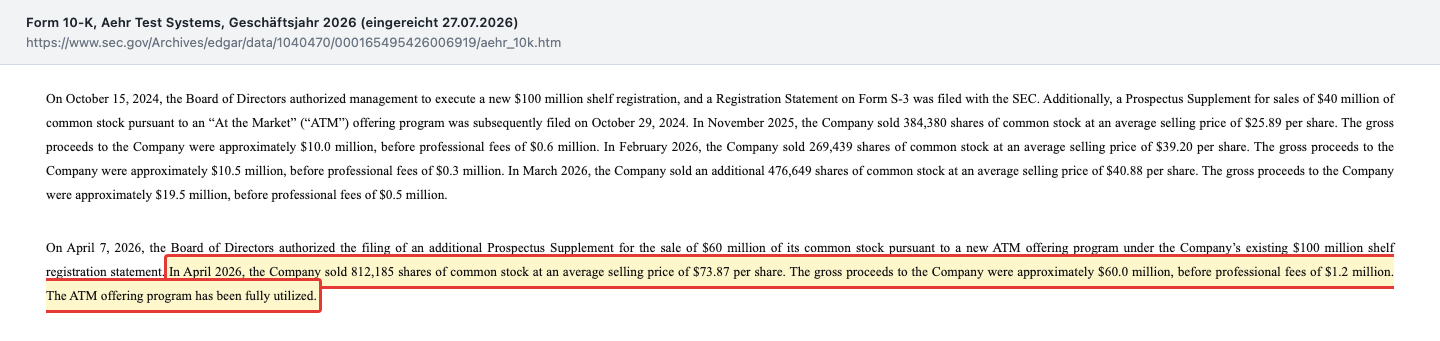
Zusammen waren es rund 1,94 Millionen neue Aktien für rund 100 Millionen US-Dollar brutto. Die Aktienzahl stieg von 29,9 Millionen (30. Mai 2025) auf 32,66 Millionen (27. August 2026), ein Plus von gut 9 Prozent. Fairerweise: Das war klug getimt. Die Firma verkaufte im April zu fast dem Dreifachen des Novemberpreises, sitzt jetzt auf 116,4 Millionen Dollar Kasse ohne Bankschulden — und am 27. Juli 2026 hat sie mit einer automatischen Regalregistrierung (Form S-3ASR) bereits die Tür für weitere Ausgaben jeder Größe geöffnet. Unbequem ist etwas anderes. Während das ATM-Programm der Firma vom 8. bis 17. April 2026 lief, verkauften auch die Insider. Laut den Insider-Meldungen (Form 4, einschließlich einer Korrektur per Form 4/A vom 15. April 2026) verkauften Vorstände und Mitglieder des Verwaltungsrats (Board of Directors) vom 9. bis zum 22. April 2026 rund 513.000 Aktien für rund 40,2 Millionen Dollar im offenen Markt (Transaktionscode „S“); vom 9. April bis zum 17. August 2026 waren es zusammen rund 677.000 Aktien für rund 60,1 Millionen. Davon fielen rund 47.000 Aktien auf Tage, an denen dieselbe Person am selben Tag Optionen ausgeübt hatte (Code „M“); die übrigen rund 630.000 waren Verkäufe aus dem Bestand. Nicht mitgezählt sind rund 77.000 Aktien, die im selben Zeitraum zur Begleichung von Steuern auf zugeteilte Aktien einbehalten wurden (Code „F“) — das sind keine Verkäufe. Vorstandschef Gayn Erickson allein verkaufte am 10. April 2026 152.824 Aktien zu 70,58 Dollar und im August weitere 40.000 zu gut 130 Dollar. In keiner dieser Meldungen ist das Kästchen für einen vorab festgelegten Verkaufsplan (Rule 10b5-1) angekreuzt. Das ist legal; Verkäufe nach Öffnung des Handelsfensters im Anschluss an einen Quartalsbericht sind üblich, und Steuerpflichten auf zugeteilte Aktien können ein Grund sein. Die Meldungen nennen keine Gründe, und wir unterstellen kein Motiv. Zur Größenordnung: Das Proxy-Statement beziffert den Bestand aller Vorstände und Mitglieder des Verwaltungsrats zum 27. August 2026 auf 1.488.042 Aktien (4,6 Prozent). Die rund 677.000 verkauften Aktien entsprechen rechnerisch rund 31 Prozent des Bestands vor den Verkäufen (verkaufte plus verbliebene Aktien). Merke dir: Im April 2026 gaben Firma und Führung im selben Zeitfenster Aktien ab — zu Kursen, die deutlich über dem Stand vom 16. Oktober 2026 (60,60 Dollar) lagen.
Bewertung: Die Börse bezahlt 2027 schon heute
Bei 32.659.546 Aktien (27. August 2026) und einem Schlusskurs von 60,60 Dollar am 16. Oktober 2026 lag der Börsenwert bei rund 2,0 Milliarden US-Dollar. Die Aktienzahl stimmt mit dem Proxy-Statement überein; zum Kurs von 76,32 Dollar, den Aehr selbst im Prospekt vom 27. Juli 2026 nennt, wären es rund 2,5 Milliarden gewesen. Zum Vergleich: Am 30. Mai 2025 war Aehr bei 9,54 Dollar je Aktie und rund 29,9 Millionen Aktien nur rund 285 Millionen Dollar wert — bei einem höheren Jahresumsatz (59,0 Millionen) als heute. Gemessen am Umsatz des Geschäftsjahres 2026 (50,0 Millionen) ist das ein Kurs-Umsatz-Verhältnis (KUV) von rund 40 — die Börse zahlt also 40 Dollar für jeden Dollar Jahresumsatz. Auf die Prognose für 2027 bezogen (130 bis 150 Millionen) sinkt das KUV auf rund 13 bis 15. Ein Kurs-Gewinn-Verhältnis lässt sich auf den Verlust von 2026 nicht bilden; auf den in Aussicht gestellten bereinigten Gewinn von 18 bis 22 Prozent des Prognoseumsatzes (rund 23 bis 33 Millionen) wären es grob 60 bis 85. Selbst wenn also alles so eintritt, wie das Management es verspricht, ist die Aktie kein Schnäppchen, sondern bezahlt das Wachstum mehrere Jahre im Voraus. Die Kasse von 116,4 Millionen ändert an dieser Größenordnung wenig — sie macht rund sechs Prozent des Börsenwerts aus. Auch die Einstimmigkeit der sechs erfassten Analystenstimmen ändert daran wenig: Sie stützen sich alle auf dieselbe Unternehmensprognose. Wer einen großen, breit aufgestellten Testausrüster zum Vergleich lesen möchte: unsere Teradyne-Aktienanalyse.
Chancen und Risiken auf einen Blick
Was für Aehr Test Systems spricht:
- Volles Auftragsbuch: 80,6 Millionen US-Dollar Auftragsbestand zum 29. Mai 2026 (Vorjahr 15,2 Millionen), Rekord-Auftragseingang von 60,7 Millionen im vierten Quartal und eine Prognose von 130 bis 150 Millionen Umsatz für das Geschäftsjahr bis 25. Juni 2027.
- Drei Wachstumsfelder statt einem: KI-Prozessoren (Sonoma-Systeme bis 1.600 Watt und mehr, Wafer-Burn-in), Silizium-Photonik und ein wieder anlaufendes Siliziumkarbid-Geschäft; der größte Kunde stand 2026 nur noch für 26 statt 2024 für 67 Prozent.
- Starke Bilanz: 116,4 Millionen US-Dollar Kasse, keine Finanzschulden, Verbindlichkeiten insgesamt nur 27,2 Millionen, Eigenkapital 219,5 Millionen (29. Mai 2026).
- Verbrauchsgeschäft: Jede FOX-Maschine braucht passende WaferPak-Kontaktoren; mit steigender installierter Basis wächst ein wiederkehrender Umsatzstrom.
- Bewiesene Zyklus-Erfahrung: Das Unternehmen besteht seit 1977 und hat den Absturz des Elektroauto-Geschäfts (von 92 auf 17 Prozent des Umsatzes) ohne Schulden überstanden.
Was dagegen spricht:
- Der Umsatz ist zwei Jahre in Folge geschrumpft (66,2 → 59,0 → 50,0 Millionen US-Dollar), die Bruttomarge fiel von 49,1 auf 35,3 Prozent, vor Steuern stand 2026 ein Verlust von 11,7 Millionen — die Wende ist angekündigt, nicht belegt.
- Kundenklumpen: Die fünf größten Kunden standen 2026 für 70 Prozent; die Prognose hängt an wenigen Hauptkunden, deren Bestellungen laut Geschäftsbericht mit geringen Strafen verschoben oder storniert werden können.
- Verwässerung: rund 1,94 Millionen neue Aktien im Geschäftsjahr 2026, Aktienzahl plus gut 9 Prozent; eine automatische Regalregistrierung (S-3ASR) vom 27. Juli 2026 erlaubt weitere Ausgaben.
- Insider-Verkäufe im offenen Markt von rund 677.000 Aktien für rund 60,1 Millionen US-Dollar zwischen dem 9. April und dem 17. August 2026 (rechnerisch rund 31 Prozent des Bestands vor den Verkäufen), ohne gekennzeichneten Verkaufsplan.
- Bewertung: Ein KUV von rund 40 auf den Umsatz 2026 und von 13 bis 15 auf die Prognose 2027 lässt wenig Raum für Verzögerungen; 23,8 Millionen Steuerguthaben in der Bilanz hängen an derselben Prognose.
Ein menschliches Fazit
Zurück zum Ankereffekt vom Anfang. Die Zahl „130 bis 150 Millionen“ ist kein Hirngespinst — hinter ihr stehen 80,6 Millionen Dollar echte Bestellungen, ein Rekordquartal und Hauptkunden, die Aehr selbst als Hyperscale- und KI-Produktionskunden beschreibt. Aber ein Anker ist nicht deshalb gefährlich, weil er falsch ist, sondern weil er alles andere verdrängt: dass dieser Umsatz zwei Jahre lang geschrumpft ist, dass der letzte Boom dieser Firma binnen zwei Jahren von 92 auf 17 Prozent des Umsatzes zusammenfiel, dass Firma und Insider im Frühjahr 2026 gleichzeitig Aktien verkauften und dass sogar ein Bilanzposten auf dieselbe Prognose gebaut ist. Die ehrliche Frage an dich lautet deshalb nicht „Schafft Aehr die 150 Millionen?“, sondern: Wie viel davon hast du schon bezahlt — und was bleibt dir, wenn es nur 100 werden? Wenn du darauf eine Antwort hast, hast du eine These. Wenn nicht, hattest du einen Anker. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Aehr Test Systems — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026 (Stichtag 29. Mai 2026, eingereicht 27. Juli 2026)
- Aehr Test Systems — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht 28. Juli 2025)
- Aehr Test Systems — SEC-Quartalsbericht 10-Q zum 27. Februar 2026 (eingereicht 8. April 2026)
- Aehr Test Systems — SEC-Quartalsbericht 10-Q zum 28. November 2025 (eingereicht 12. Januar 2026)
- Aehr Test Systems — SEC-Quartalsbericht 10-Q zum 29. August 2025 (eingereicht 8. Oktober 2025)
- Aehr Test Systems — Ergebnismitteilung zum Geschäftsjahr 2026 mit Prognose 2027 (8-K, Anlage 99.1, 14. Juli 2026)
- Aehr Test Systems — 8-K vom 7. April 2026 (Item 5.03: Wechsel des Geschäftsjahres)
- Aehr Test Systems — Ergebnismitteilungen (8-K, Anlage 99.1) mit Auftragseingang und Auftragsbestand je Quartal: 6. Oktober 2025, 8. Januar 2026, 7. April 2026
- Aehr Test Systems — 8-K vom 8. April 2026 (ATM-Vereinbarung über 60 Millionen US-Dollar) und 8-K vom 20. April 2026 (Programm ausgeschöpft)
- Aehr Test Systems — Registrierung Form S-3ASR vom 27. Juli 2026
- Aehr Test Systems — Proxy-Statement DEF 14A zur Hauptversammlung 2026 (eingereicht 9. September 2026)
- Insider-Meldungen (Form 4) vom 2. April bis 13. Oktober 2026, darunter die Korrektur Form 4/A vom 15. April 2026, und vollständige Einreichungshistorie: EDGAR-Übersicht Aehr Test Systems (sec.gov)
- Fundamentaldaten (Kursreihe, Analystenstimmen; Datenstand 18. Oktober 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Aktien von Aehr Test Systems.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 50,8 | 65,0 | 66,2 | 59,0 | 50,0 |
| Betriebsergebnis (EBIT) | 7,8 | 13,4 | 10,1 | -4,3 | -14,1 |
| Nettogewinn | 9,5 | 14,6 | 33,2 | -3,9 | -7,1 |
| Nettomarge | 18,6 % | 22,4 % | 50,1 % | -6,6 % | -14,3 % |
| Gewinn je Aktie | 0,34 $ | 0,50 $ | 1,12 $ | -0,13 $ | -0,23 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Auftragslage positiv
- Der Auftragsbestand stieg von 15,2 Millionen US-Dollar (30.05.2025) auf 80,6 Millionen (29.05.2026), der Auftragseingang des vierten Quartals erreichte einen Rekord von 60,7 Millionen; das Management stellt für das Geschäftsjahr bis 25.06.2027 130 bis 150 Millionen Umsatz in Aussicht (8-K, 14.07.2026).
- Umsatz und Profitabilität negativ
- Der Umsatz fiel zwei Jahre in Folge (66,2 → 59,0 → 50,0 Millionen US-Dollar), die Bruttomarge von 49,1 auf 35,3 Prozent, vor Steuern stand 2026 ein Verlust von 11,7 Millionen; selbst das Rekordquartal Q4 2026 lag vor Steuern bei −0,5 Millionen (10-K, 27.07.2026).
- Kundenkonzentration negativ
- Die fünf größten Kunden standen 2026 für 70 Prozent des Umsatzes, der größte für 26 Prozent; 2024 hatte ein einzelner Kunde 67 Prozent gebracht. Die Abhängigkeit sinkt, aber die Prognose 2027 hängt an wenigen Hauptkunden (10-K 2026, Item 1A).
- Bilanz und Liquidität positiv
- 116,4 Millionen US-Dollar Kasse, keine Finanzschulden, Verbindlichkeiten insgesamt 27,2 Millionen, Eigenkapital 219,5 Millionen zum 29.05.2026; der operative Mittelabfluss lag 2026 bei nur 3,3 Millionen (10-K, 27.07.2026).
- Verwässerung und Insider negativ
- Rund 1,94 Millionen neue Aktien im Geschäftsjahr 2026 (Aktienzahl plus gut 9 Prozent bis 27.08.2026); parallel verkauften Vorstände und Mitglieder des Verwaltungsrats vom 09.04. bis 17.08.2026 rund 677.000 Aktien für rund 60,1 Millionen US-Dollar im offenen Markt, ohne gekennzeichneten 10b5-1-Plan (Form 4 inkl. Form 4/A).
Aehr Test Systems steht zwischen einem Auftragsbuch, das sich binnen eines Jahres auf 80,6 Millionen US-Dollar verfünffacht hat, und einem Umsatz, der zwei Jahre in Folge auf 50,0 Millionen geschrumpft ist. Der alte Motor Elektroauto (2024: 92 Prozent des Umsatzes, 2026: 17 Prozent) ist ausgefallen, KI-Prozessoren und Silizium-Photonik sollen ihn ersetzen; das Management verspricht 130 bis 150 Millionen für 2027. Die Bilanz ist schuldenfrei und gut gefüllt, bezahlt mit rund 1,94 Millionen neuen Aktien, während Insider rund 677.000 Aktien im offenen Markt verkauften. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Kein Substanzrisiko: 116,4 Millionen US-Dollar Kasse, keine Finanzschulden, kaum Mittelabfluss, kein Prüfungsvorbehalt. Aber die zentrale operative Frage ist offen — ob aus 80,6 Millionen Auftragsbestand tatsächlich 130 bis 150 Millionen Umsatz und ein Gewinn vor Steuern werden, ist angekündigt, nicht belegt, und es hängt an wenigen Großkunden. Zu einem Börsenwert von rund 2,0 Milliarden Dollar ist dieses Ergebnis bereits weitgehend eingepreist.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Geschäftsjahr: Das Geschäftsjahr 2026 lief vom 31.05.2025 bis 29.05.2026. Ab 2027 endet es am Freitag um den 30. Juni (GJ2027: 27.06.2026–25.06.2027); die vier Wochen dazwischen erscheinen im ersten Quartalsbericht zum 25.09.2026, der bei Redaktionsschluss (18.10.2026) noch nicht vorlag.
- Kursangaben datiert und evergreen: 9,54 US-Dollar (30.05.2025), Hoch 145,61 Dollar (17.08.2026), Kursanker 60,60 Dollar (16.10.2026); Analysen sind evergreen, Tageskurse sind kein Kaufargument.
- Das Nettoergebnis 2024 (33,2 Millionen US-Dollar) enthält die Auflösung einer Wertberichtigung auf Steueransprüche über 21,9 Millionen; vor Steuern waren es 12,5 Millionen. Für Jahresvergleiche ist deshalb das Ergebnis vor Steuern aussagekräftiger.
Aktien-Wächter
Diese Analyse ist Stand 18. Oktober 2026. Was sich seitdem bei AEHR geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Aehr Test Systems (AEHR) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Aehr Test Systems aus Fremont, Kalifornien, baut Maschinen für den Burn-in von Halbleitern: Chips werden unter Hitze und Strom gestresst, damit schwache Exemplare noch in der Fabrik ausfallen. Die FOX-Systeme testen ganze Siliziumscheiben (Wafer) mit WaferPak-Kontaktoren, die 2024 übernommenen Sonoma-, Tahoe- und Echo-Systeme fertig verpackte Chips. Im Geschäftsjahr 2026 kamen 63 Prozent des Umsatzes von 50,0 Millionen US-Dollar aus dem Wafer-Geschäft.
Weil das Elektroauto-Geschäft eingebrochen ist. Umsätze mit Elektroautos und Leistungshalbleitern machten im Geschäftsjahr 2024 noch 92 Prozent aus, 2026 nur 17 Prozent. Allein das Geschäft mit Wafer-Kontaktoren sank 2026 um 19,9 Millionen US-Dollar; Wafer-Systeme für Silizium-Photonik glichen 10,4 Millionen aus. Insgesamt fiel der Umsatz von 66,2 Millionen (2024) über 59,0 Millionen (2025) auf 50,0 Millionen (2026).
Für das Geschäftsjahr bis 25. Juni 2027 erwartet das Management laut Ergebnismitteilung vom 14. Juli 2026 130 bis 150 Millionen US-Dollar Umsatz, rund 160 bis 200 Prozent mehr als 2026, und einen bereinigten Nettogewinn von 18 bis 22 Prozent des Umsatzes. Grundlage ist ein Auftragsbestand von 80,6 Millionen zum 29. Mai 2026, einschließlich neuer Bestellungen bis Mitte Juli rund 100,6 Millionen.
Stark. Laut Geschäftsbericht 2026 standen die fünf größten Kunden für rund 70 Prozent des Umsatzes, drei Kunden einzeln für 26, 14 und 11 Prozent. 2024 brachte ein einziger Kunde noch 67 Prozent. Namen nennt Aehr nicht; die Ergebnismitteilung vom Juli 2026 spricht von je einem Hauptkunden für KI-Prozessoren, Rechenzentren (Sonoma) und Silizium-Photonik.
Ja. Über Verkaufsprogramme direkt an der Börse (ATM) gab Aehr im Geschäftsjahr 2026 rund 1,94 Millionen Aktien für rund 100 Millionen US-Dollar brutto aus, zuletzt im April 2026 812.185 Aktien zu durchschnittlich 73,87 Dollar. Die Aktienzahl stieg von 29,9 Millionen (30. Mai 2025) auf 32,66 Millionen (27. August 2026). Seit 27. Juli 2026 besteht zudem eine automatische Registrierung (S-3ASR) für weitere Ausgaben.
Der Verwaltungsrat beschloss am 2. April 2026, das Geschäftsjahresende vom Freitag um den 31. Mai auf den Freitag um den 30. Juni zu verlegen. Das Geschäftsjahr 2027 läuft vom 27. Juni 2026 bis 25. Juni 2027. Die vier Wochen vom 30. Mai bis 26. Juni 2026 erscheinen im ersten Quartalsbericht (10-Q) des neuen Jahres zum 25. September 2026; ein eigener Übergangsbericht ist nicht nötig.
Gemessen am Umsatz ja. Bei 32,66 Millionen Aktien und einem Schlusskurs von 60,60 US-Dollar am 16. Oktober 2026 lag der Börsenwert bei rund 2,0 Milliarden Dollar, rund 40-mal der Umsatz 2026 von 50,0 Millionen. Auf die Prognose 2027 bezogen sind es 13- bis 15-mal; auf den angekündigten bereinigten Gewinn grob das 60- bis 85-Fache. Die Börse bezahlt das erwartete Wachstum damit mehrere Jahre im Voraus.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.