Winnebago bürgt für 1,78 Milliarden Dollar Händlerware — und erhöht trotzdem die Dividende
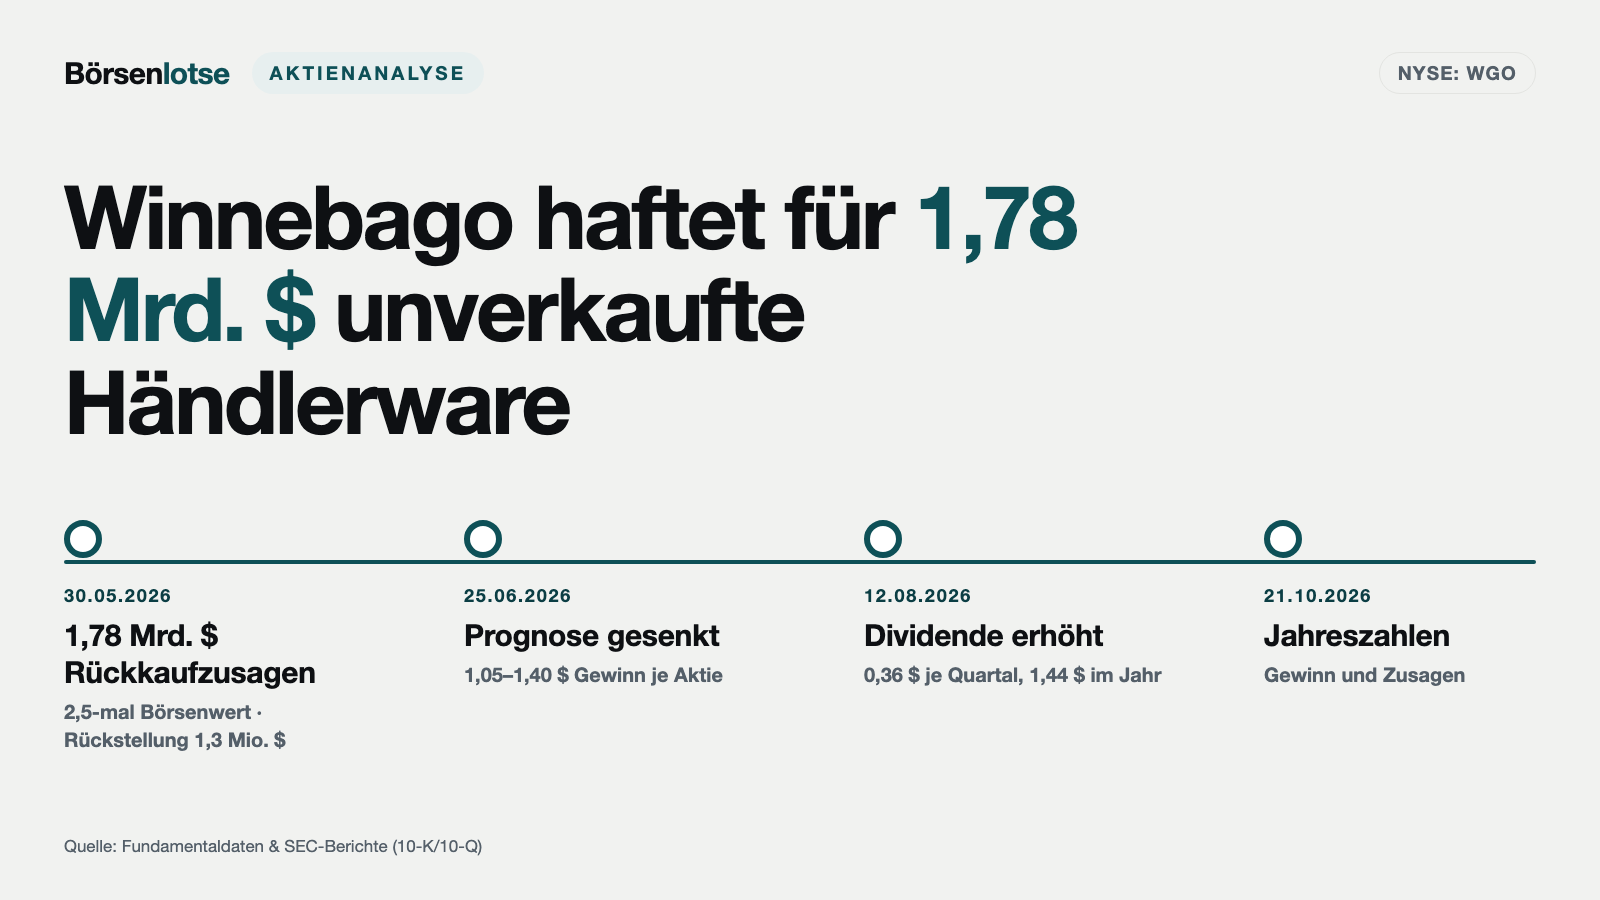
1,78 Milliarden US-Dollar: Für so viel Ware auf den Höfen seiner Händler steht Winnebago gegenüber den finanzierenden Banken gerade (30.05.2026) — rund das 2,5-Fache des Börsenwerts, bei 1,3 Millionen Rückstellung. Die Händlerlager für Wohnwagen wachsen (+5,5 Prozent), die Auslieferungen schrumpfen (−26,5 Prozent). Im August 2026 erhöhte Winnebago trotzdem die Dividende auf 0,36 Dollar je Quartal, sieben Wochen nach der Senkung der Gewinnprognose auf 1,05 bis 1,40 Dollar je Aktie — drei Jahre nach dem Gipfel des Camping-Booms verdient der Konzern nur noch ein Fünfzehntel des damaligen Gewinns. Am 21. Oktober 2026 legt er die Jahreszahlen vor, und dann zählen genau diese Posten.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 16. Oktober 2026
- Schlusskurs
- 24,00 $ -2,60 %
- Marktkapitalisierung
- 0,7 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 4/10
Kursentwicklung seit 15. Oktober 2026: -2,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 23,10 $ bis 49,90 $ · Letzter Kurs: 24,00 $ (Stand: 16. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Wasserlinien-Falle: Was nicht in der Bilanz steht, fühlt sich nicht echt an
Stell dir einen Händlerhof irgendwo im Mittleren Westen vor: Reihe um Reihe glänzender Wohnwagen, Preisschilder hinter der Scheibe, kaum Kundschaft. Bezahlt hat der Händler die meisten davon nicht selbst — eine Bank hat das Lager finanziert. Und hinter der Bank steht ein zweiter Bürge, den auf dem Hof niemand sieht: der Hersteller. Kann der Händler nicht zahlen, nimmt Winnebago die Wagen zurück. Diese Zusage steht in keiner Bilanzzeile, sondern in den Anhangangaben des Quartalsberichts — und sie belief sich zum 30. Mai 2026 auf rund 1,78 Milliarden US-Dollar, etwa das 2,5-Fache dessen, was die ganze Firma am 15. Oktober 2026 an der Börse wert war.
Genau hier sitzt eine Anleger-Schwäche, die jeder kennt: die Wasserlinien-Falle. Wir bewerten, was wir sehen — Kurs, Dividende, Gewinn — und behandeln, was unter der Oberfläche liegt, als wäre es nicht da. Winnebago bietet beides: unter der Wasserlinie Rückkaufzusagen, die wachsen, während die Händlerlager voller und die Auslieferungen weniger werden; darüber eine Dividende, die der Verwaltungsrat am 12. August 2026 von 0,35 auf 0,36 US-Dollar je Quartal erhöhte — sieben Wochen nachdem derselbe Konzern seine Gewinnprognose gesenkt hatte. Das zentrale Spannungsfeld dieser Analyse: Winnebago steht für immer mehr Händlerware gerade und schüttet zugleich mehr aus, als es je Aktie verdient. Ob das trägt, zeigen spätestens die Jahreszahlen am 21. Oktober 2026. Wir lesen gemeinsam nach, was in den Berichten an die US-Börsenaufsicht SEC steht. Keine Empfehlung, keine Prognose — nur die Papiere.
Die Firmengeschichte für Anleger
-
2022
Gipfel des Camping-Booms
Rekordumsatz von 4.957,7 Mio. US-Dollar und 390,6 Mio. Gewinn (11,84 Dollar je Aktie). Für Aktionäre der Höhepunkt eines Zyklus, nicht das neue Normal.
-
2024
Gewinneinbruch und Chris-Craft-Abschreibung
Nur noch 13,0 Mio. US-Dollar Gewinn, darin 30,3 Mio. Abschreibung auf den Firmenwert von Chris-Craft. Die Dividende (1,27 Dollar) liegt erstmals über dem Gewinn je Aktie (0,44).
-
2026
Prognose gesenkt, Dividende erhöht
Am 25.06.2026 sinkt die Gewinnprognose auf 1,05–1,40 US-Dollar je Aktie, am 12.08.2026 steigt die Dividende auf 1,44 Dollar aufs Jahr. Der Gewinn deckt die Ausschüttung nicht.
Was Winnebago eigentlich macht
Winnebago Industries, Inc. mit Sitz in Eden Prairie (Minnesota) baut Freizeitfahrzeuge und Boote. Der Konzern hat drei Sparten. Wohnwagen (im Englischen „Towable RV“, also Anhänger, die von einem Auto gezogen werden) unter den Marken Grand Design und Winnebago brachten im Geschäftsjahr 2025 1.220,2 Millionen US-Dollar Umsatz. Wohnmobile („Motorhome RV“, mit eigenem Motor) unter Winnebago, Newmar und Grand Design kamen auf 1.159,7 Millionen. Die Boote der Marken Chris-Craft und Barletta (Pontonboote) brachten 367,8 Millionen. Dazu kommen Batteriesysteme der Tochter Lithionics.
Verkauft wird nicht an Camper, sondern an Händler: Zum 30. August 2025 bestand das Händlernetz in den USA und Kanada aus mehr als 760 Standorten, kein Händlerkonzern brachte mehr als 10 Prozent des Umsatzes (Geschäftsbericht 10-K für 2025). Winnebago beschäftigte zu diesem Stichtag rund 5.300 Menschen. Wichtig für alle Zahlen dieser Analyse: Das Geschäftsjahr endet Ende August. Das Geschäftsjahr 2026 lief also von Ende August 2025 bis zum 29. August 2026. Übersetzt in ein Alltagsbild: Winnebago verkauft Urlaubsträume auf Rädern, und Urlaubsträume kauft man, wenn das Geld locker sitzt — nicht, wenn Zinsen und Benzinpreise drücken.
Wie die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam Winnebago über den Reddit-Hype-Scan vom 17. Oktober 2026, also über das Gesprächsaufkommen in Anlegerforen, nicht über eine Kennzahl. Der Kursverlauf der Wochen davor lässt sich aus den Pflichtmeldungen der Insider nachzeichnen: Am 13. August 2026 verkaufte Vorstandschef Michael Happe nach Ausübung von Aktienoptionen 12.045 Aktien zu 32,68 US-Dollar (Insider-Meldung, Form 4). Am 15. Oktober 2026, als ein Teil früher zugeteilter Vorstandsaktien frei wurde, behielt Winnebago Anteile zum Kurs von 24,66 US-Dollar zur Begleichung der Lohnsteuer ein. Zwischen beiden Meldungen liegt ein Minus von rund 25 Prozent (eigene Rechnung). Außer zwei weiteren Verkäufen des Personalchefs nach Optionsausübung (13. und 19. August 2026) betreffen alle Insider-Meldungen seit August Zuteilungen und Steuereinbehalte; kein Insider hat per Form 4 einen Kauf am Markt gemeldet.
Eine gefallene Aktie mit gestiegener Dividende ist genau der Stoff, über den in Foren gesprochen wird: 1,44 Dollar Jahresdividende auf 24,66 Dollar Kurs ergeben eine Dividendenrendite von rund 5,8 Prozent (eigene Rechnung). Der Satz für den Rest dieser Analyse: Eine hohe Rendite ist erst dann eine gute Nachricht, wenn das Geschäft sie verdient — und wenn unter der Wasserlinie nichts liegt, was sie aufzehren kann.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt. Winnebago hat sich in einem Jahrzehnt vom Wohnmobilbauer aus Iowa zu einem Konzern mit fünf bekannten Marken entwickelt. Der Umsatz stieg von 1.985,7 Millionen US-Dollar im Geschäftsjahr 2019 auf den Gipfel von 4.957,7 Millionen im Geschäftsjahr 2022, das Nettoergebnis von 111,8 Millionen auf 390,6 Millionen. Die Corona-Jahre machten Reisen im eigenen Wohnmobil zum Massenwunsch, und Winnebago lieferte. Die Grafik zeigt, was danach kam:
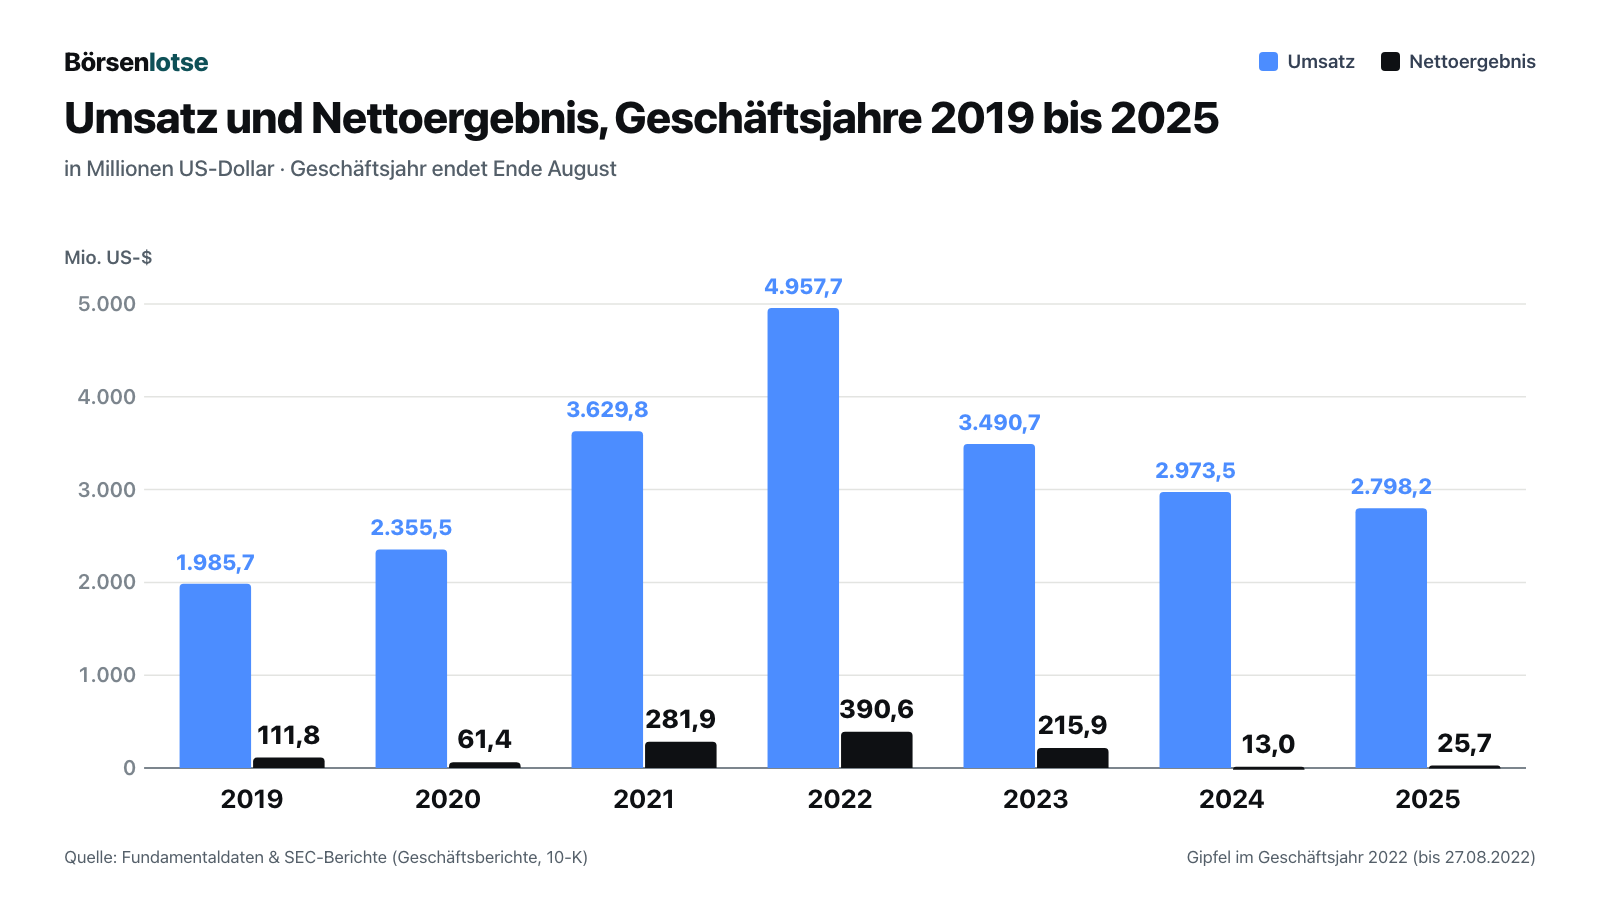
Vom Gipfel 2022 bis 2025 fiel der Umsatz um 43,6 Prozent, das Nettoergebnis um 93,4 Prozent (eigene Rechnung). Das ist der Kern eines Zyklikers — eines Unternehmens, dessen Gewinne mit der Konjunktur nicht ein bisschen, sondern um ein Vielfaches schwanken. Übersetzt in ein Alltagsbild: Die Fabriken, Löhne und Zinsen kosten in der Flaute fast so viel wie im Boom, nur fehlen die Kunden. Im Geschäftsjahr 2024 blieben so von 2.973,5 Millionen Umsatz nur 13,0 Millionen Gewinn übrig, darin eine Abschreibung von 30,3 Millionen auf den Firmenwert der Bootsmarke Chris-Craft.
Das laufende Geschäftsjahr sah zunächst nach Erholung aus: In den ersten neun Monaten bis zum 30. Mai 2026 stieg der Umsatz leicht auf 2.058,8 Millionen (Vorjahr 2.020,9 Millionen), das Nettoergebnis auf 24,8 Millionen (Vorjahr 12,0 Millionen). Getragen hat das vor allem die Wohnmobil-Sparte: Ihr Umsatz stieg im dritten Quartal um 10,1 Prozent auf 320,7 Millionen, aus einem operativen Verlust von 3,2 Millionen wurde ein Gewinn von 9,6 Millionen. Merke dir das Bild: Winnebago ist profitabel, aber auf einem Niveau, auf dem jede Schwankung des Marktes den halben Gewinn kosten kann.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Eine Zusage über 1,78 Milliarden Dollar steht in den Anhangangaben
Wohnwagenhändler bezahlen ihre Ausstellungsware selten selbst. Eine Bank finanziert das Lager („Floorplan“), und der Hersteller verspricht der Bank, die Ware zurückzunehmen, wenn der Händler ausfällt. Das ist branchenüblich — aber die Größenordnung steht nicht in der Bilanz, sondern in den Anhangangaben:
„The total contingent liability on all repurchase agreements was approximately $1,777.7 million and $1,640.0 million at May 30, 2026 and August 30, 2025, respectively.“
Übersetzung: „Die gesamte Eventualverbindlichkeit aus allen Rückkaufvereinbarungen belief sich zum 30. Mai 2026 auf rund 1.777,7 Millionen US-Dollar und zum 30. August 2025 auf 1.640,0 Millionen US-Dollar.“
— Winnebago Industries, SEC-Quartalsbericht 10-Q zum 30.05.2026, Note 9 „Contingent Liabilities and Commitments“
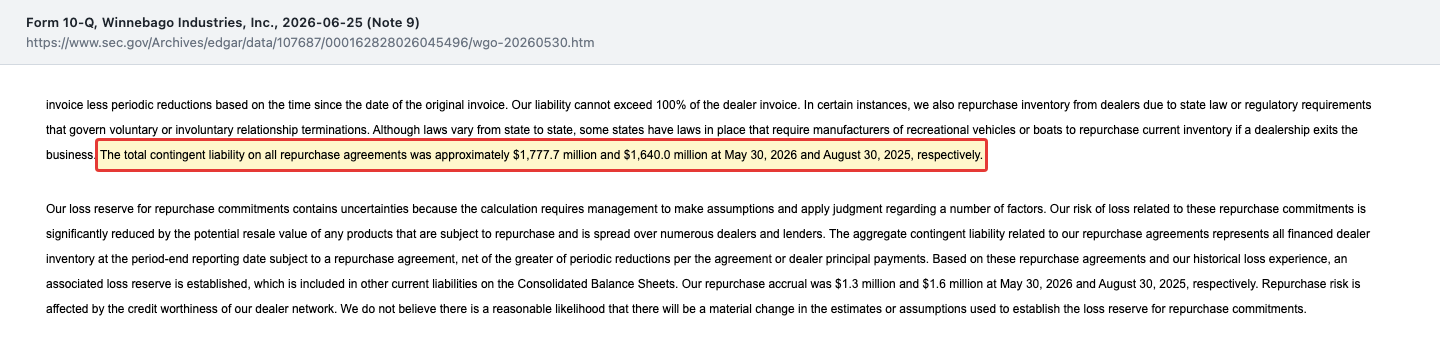
1.777,7 Millionen Dollar sind mehr als das gesamte Eigenkapital (1.234,4 Millionen zum 30.05.2026) und rund das 2,5-Fache des Börsenwerts (eigene Rechnung). Zur Einordnung: Das ist der Höchstbetrag, der fällig würde, wenn alle finanzierten Händlerlager auf einmal zurückkämen — ein extremes Szenario. Die Ware hätte dann noch einen Wiederverkaufswert, und das Risiko verteilt sich auf viele Händler und Banken. Winnebago bildet deshalb nur eine Rückstellung von 1,3 Millionen und meldet für die ersten neun Monate des Geschäftsjahres 2026 keine wesentlichen Rückkäufe. Das Unbequeme ist die Richtung: Die Zusagen lagen zum 30.05.2026 um 4,1 Prozent über dem Vorjahresstichtag (1.707,2 Millionen), obwohl der Quartalsumsatz um 9,9 Prozent fiel. Und der Händlerbestand an Winnebago-Wohnwagen lag mit 18.721 Einheiten um 5,5 Prozent über dem Vorjahr, während Winnebago 26,5 Prozent weniger Wohnwagen auslieferte. Übersetzt: In den Höfen der Händler steht mehr Ware, die sich langsamer dreht — und für die Winnebago im Ernstfall geradesteht.
Unbequeme Wahrheit Nr. 2: Die Prognose wurde gesenkt — und das vierte Quartal wird schwächer
Mit den Zahlen zum dritten Quartal kam am 25. Juni 2026 die Ernüchterung. Der Umsatz des Quartals fiel um 9,9 Prozent auf 698,7 Millionen US-Dollar, der Gewinn je Aktie von 0,62 auf 0,51 Dollar. Am stärksten traf es die Wohnwagen-Sparte, im Geschäftsjahr 2025 noch die größte: Ihr Umsatz brach um 26,1 Prozent auf 274,7 Millionen ein, die ausgelieferten Wohnwagen sanken um 26,5 Prozent, bei den großen Fünftrad-Aufliegern sogar um 41,6 Prozent. Und Winnebago senkte seine Jahresprognose:
„Reported earnings per diluted share in the range of $1.05 to $1.40 compared to the Company's prior expectations for reported earnings per diluted share in the range of $1.50 to $2.20“
Übersetzung: „Ausgewiesener verwässerter Gewinn je Aktie in einer Spanne von 1,05 bis 1,40 US-Dollar, verglichen mit den bisherigen Erwartungen des Unternehmens von 1,50 bis 2,20 US-Dollar“
— Winnebago Industries, Ergebnismitteilung zum dritten Quartal des Geschäftsjahres 2026, Anlage 99.1 zum 8-K vom 25. Juni 2026, Abschnitt „Outlook“
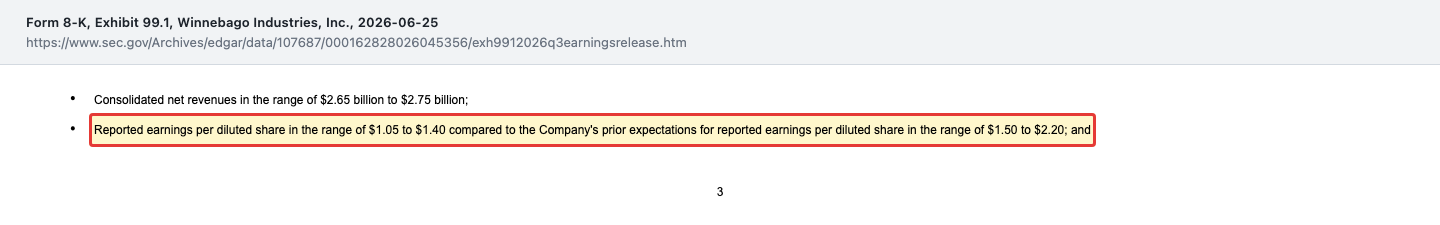
Die Umsatzprognose lautet 2,65 bis 2,75 Milliarden Dollar. Nach 2.058,8 Millionen in neun Monaten bleiben rechnerisch 591 bis 691 Millionen für das vierte Quartal — gegenüber 777,3 Millionen im vierten Quartal des Vorjahres ein Rückgang um 11 bis 24 Prozent (eigene Rechnung). Vorstandschef Michael Happe machte keine Hoffnung auf schnelle Besserung:
„We expect demand conditions to remain challenged in the near term, with continued variability across segments.“
Übersetzung: „Wir erwarten, dass die Nachfrage kurzfristig schwierig bleibt, mit weiterhin unterschiedlicher Entwicklung in den einzelnen Sparten.“
— Winnebago Industries, Ergebnismitteilung zum dritten Quartal des Geschäftsjahres 2026, Anlage 99.1 zum 8-K vom 25. Juni 2026
Als Gründe nannte Winnebago höhere Treibstoffkosten, geopolitische Unsicherheit und schwaches Verbrauchervertrauen. Wie es tatsächlich ausging, zeigen die Jahreszahlen, die Winnebago für den 21. Oktober 2026 angekündigt hat (Pressemitteilung vom 23.09.2026). Diese Analyse steht auf dem Stand des Quartalsberichts zum 30. Mai 2026; der Geschäftsbericht für 2026 lag am 17. Oktober 2026 noch nicht vor.
Unbequeme Wahrheit Nr. 3: Die Dividende ist seit zwei Jahren größer als der Gewinn
Jetzt zur sichtbaren Seite, der Ausschüttung. Die beschlossene Dividende je Aktie stieg von 0,66 US-Dollar im Geschäftsjahr 2021 auf 1,37 Dollar im Geschäftsjahr 2025. Der Gewinn je Aktie lief in die Gegenrichtung:
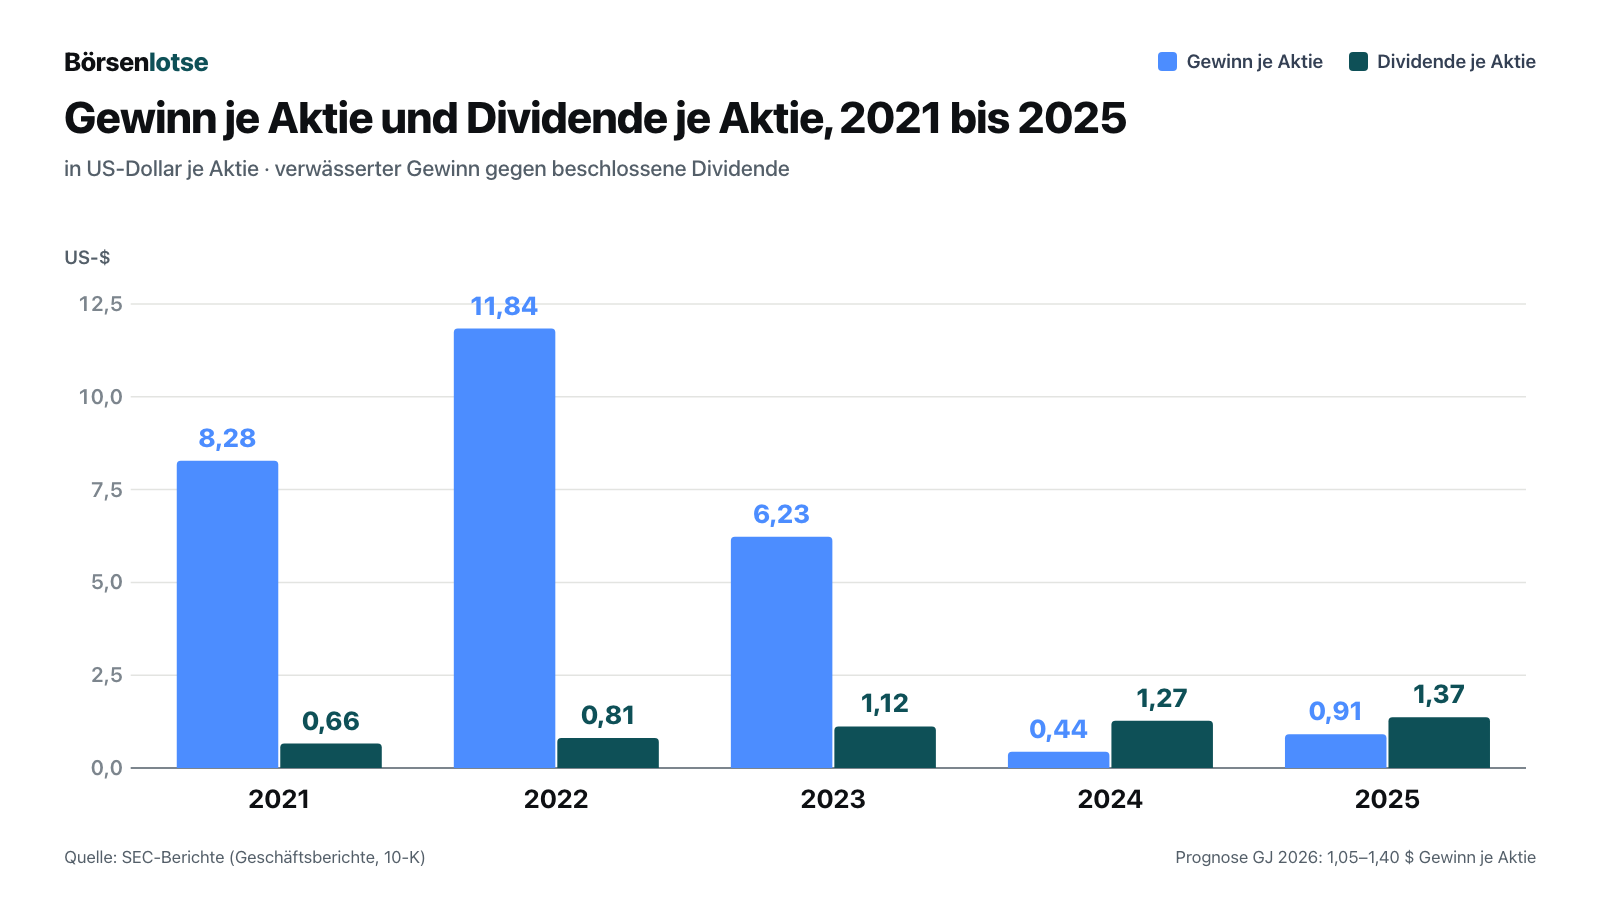
2024 zahlte Winnebago 1,27 Dollar Dividende auf 0,44 Dollar Gewinn je Aktie, 2025 1,37 Dollar auf 0,91 Dollar. Mit der Erhöhung vom August 2026 sind es aufs Jahr gerechnet 1,44 Dollar — mehr als das obere Ende der eigenen Gewinnprognose von 1,40 Dollar. Fairerweise: Eine Dividende wird aus Kasse bezahlt, nicht aus Gewinn, und in der Flaute setzt ein Hersteller Geld frei, weil er weniger Material und Ware vorhalten muss. 2024 und 2025 deckte der freie Mittelzufluss (operativer Mittelzufluss minus Investitionen: 98,9 und 89,5 Millionen Dollar) die gezahlten Dividenden von 36,8 und 38,9 Millionen (eigene Rechnung aus den Geschäftsberichten). In den ersten neun Monaten des Geschäftsjahres 2026 aber standen 9,4 Millionen freiem Mittelzufluss 30,1 Millionen Dividendenzahlungen gegenüber. Die Kasse fiel von 174,0 auf 57,1 Millionen, auch weil Winnebago im Februar 2026 100 Millionen einer Anleihe zurückzahlte.
Was der Konzern selbst im Geschäftsbericht zur Dividende schreibt:
„Dividends are generally declared each quarter, and the Board of Directors currently intends to continue to pay quarterly cash dividends; however, declaration of future dividends, if any, will be based on several factors including our financial performance, outlook, and liquidity.“
Übersetzung: „Dividenden werden in der Regel jedes Quartal beschlossen, und der Verwaltungsrat beabsichtigt derzeit, weiterhin vierteljährliche Bardividenden zu zahlen; die Beschlussfassung über künftige Dividenden, falls es sie gibt, hängt jedoch von mehreren Faktoren ab, darunter unsere Ertragslage, unser Ausblick und unsere Liquidität.“
— Winnebago Industries, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025, Item 5 „Dividends“
Übersetzt heißt das: Die Erhöhung ist eine Absicht, keine Zusage. Wie schnell eine solche Absicht kippen kann, wenn das Geschäft schwächelt, haben wir in unserer Analyse von Carter’s nachgelesen — dort wurde die Quartalsdividende 2025 um 69 Prozent gekürzt.
Unbequeme Wahrheit Nr. 4: Drei Viertel des Eigenkapitals sind Firmenwerte und Markennamen
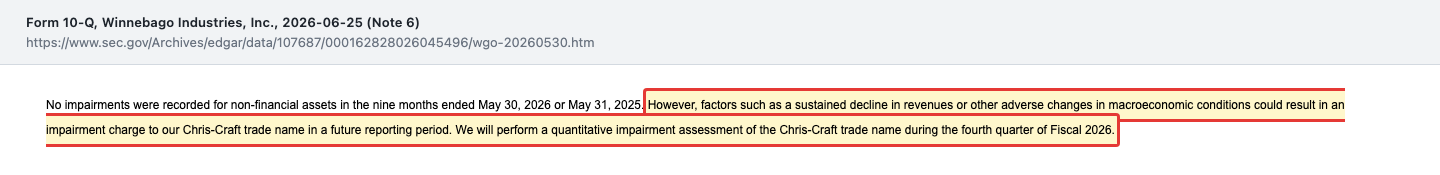
Winnebago ist durch Zukäufe gewachsen — Grand Design, Chris-Craft, Newmar und zuletzt der Pontonboot-Hersteller Barletta (am 31. August 2021, für einen Kaufpreis von 286,3 Millionen US-Dollar) und der Batteriespezialist Lithionics (28. April 2023). Was dabei über den Substanzwert hinaus bezahlt wurde, steht heute als Firmenwert (484,2 Millionen US-Dollar) und als immaterielle Werte wie Markennamen und Händlernetze (440,7 Millionen) in der Bilanz — zusammen 924,9 Millionen zum 30. Mai 2026, rund drei Viertel des Eigenkapitals von 1.234,4 Millionen (eigene Rechnung). Solche Posten sind keine Fabriken, die man verkaufen kann, sondern Erwartungen an künftige Gewinne. Bleiben die Gewinne aus, werden sie abgeschrieben. Genau das ist 2024 schon einmal passiert, als Winnebago den gesamten Firmenwert der Bootsmarke Chris-Craft über 30,3 Millionen ausbuchte. Für die verbliebene Markenbewertung von Chris-Craft steht im jüngsten Quartalsbericht ein Warnhinweis:
„However, factors such as a sustained decline in revenues or other adverse changes in macroeconomic conditions could result in an impairment charge to our Chris-Craft trade name in a future reporting period. We will perform a quantitative impairment assessment of the Chris-Craft trade name during the fourth quarter of Fiscal 2026.“
Übersetzung: „Faktoren wie ein anhaltender Umsatzrückgang oder andere ungünstige Veränderungen des wirtschaftlichen Umfelds könnten jedoch in einer künftigen Berichtsperiode zu einer Wertminderung unseres Markennamens Chris-Craft führen. Wir werden im vierten Quartal des Geschäftsjahres 2026 eine rechnerische Werthaltigkeitsprüfung des Markennamens Chris-Craft durchführen.“
— Winnebago Industries, SEC-Quartalsbericht 10-Q zum 30.05.2026, Note 6 „Goodwill and Intangible Assets“
Wie hoch der Markenwert von Chris-Craft allein in den Büchern steht, nennt der Bericht nicht; ausgewiesen sind nur alle unbefristeten Markennamen zusammen mit 352,3 Millionen Dollar. Eine Wertminderung kostet kein Geld, sie senkt aber den ausgewiesenen Gewinn — bei einer Gewinnprognose von 1,05 bis 1,40 Dollar je Aktie kann schon eine mittlere Abschreibung das Jahresergebnis drehen. Wer sehen will, wie ein reiner Bootsbauer durch dieselbe Flaute steuert, findet das in unserer Analyse von MasterCraft.
Bewertung: rund 700 Millionen Dollar für einen Konzern im Wellental
Zum Kurs von 24,66 US-Dollar vom 15. Oktober 2026 (laut Insider-Meldung Form 4; ein amtlicher Schlusskurs lag am 17.10.2026 nicht vor) war Winnebago an der Börse rund 0,70 Milliarden Dollar wert, gerechnet auf 28.268.893 Aktien (Stand 17.06.2026, Deckblatt des Quartalsberichts). Das ist rund das 0,56-Fache des Eigenkapitals und etwa ein Viertel des Jahresumsatzes 2025. Rechnet man die Finanzschulden von 450,0 Millionen (Nennwert) hinzu und die Kasse von 57,1 Millionen ab, ergibt sich ein Unternehmenswert von rund 1,09 Milliarden (eigene Rechnung).
Auf die Gewinnprognose 2026 bezogen, kostet die Aktie das 17,6- bis 23,5-Fache des Gewinns — bezogen auf eine Gewinnprognose, die im Juni um rund ein Drittel gesenkt wurde (Mitte der Spanne 1,85 → 1,225 Dollar je Aktie, eigene Rechnung). Auf den bereinigten Gewinn je Aktie, den Winnebago mit 1,65 bis 2,00 Dollar erwartet (ohne die planmäßigen Abschreibungen auf übernommene immaterielle Werte von rund 22 Millionen vor Steuern), sind es 12,3 bis 14,9. Hier steckt die Eigenart von Zyklikern: Im Boom 2022 lag der Gewinn je Aktie bei 11,84 Dollar. Wer damals das Kurs-Gewinn-Verhältnis betrachtete, sah ein niedriges Vielfaches — kurz bevor der Gewinn um mehr als 90 Prozent einbrach. Heute ist es umgekehrt: Das Verhältnis ist rechnerisch groß, weil der Gewinn nahe dem Tiefpunkt liegt. Ob das ein Einstieg im Tal ist oder nur ein Zwischenhalt, entscheidet nicht das Kurs-Gewinn-Verhältnis, sondern die Frage, wann die Händler wieder bestellen.
Zur Finanzierung: Winnebago hat 100 Millionen Dollar einer besicherten Anleihe mit 6,25 Prozent Zins (fällig Juli 2028) und 350 Millionen Wandelanleihen mit 3,25 Prozent Zins (fällig Januar 2030) ausstehen. Der Umtauschpreis der Wandelanleihe liegt bei rund 87,93 Dollar je Aktie, weit über dem Kurs — sie dürfte also als Schuld zurückgezahlt werden müssen, nicht in Aktien. Am 20. August 2026 verlängerte Winnebago seinen Kreditrahmen über 350 Millionen bis 2031; gezogen war daraus nichts (8-K vom 21.08.2026). In den ersten neun Monaten deckte das operative Ergebnis (48,6 Millionen) die Zinsen (16,3 Millionen) rund dreifach (eigene Rechnung).
Chancen und Risiken auf einen Blick
Was für Winnebago spricht:
- Fünf bekannte Marken in drei Sparten, über 760 Händlerstandorte, kein Händlerkonzern mit mehr als 10 Prozent des Umsatzes (30.08.2025).
- Die Wohnmobil-Sparte dreht: Umsatz im dritten Quartal 2026 +10,1 Prozent auf 320,7 Millionen US-Dollar, operativer Gewinn 9,6 Millionen nach einem Verlust von 3,2 Millionen im Vorjahresquartal.
- Bilanz ohne akuten Druck: 350 Millionen Kreditrahmen ungenutzt und bis 2031 verlängert, die besicherte Anleihe 2028 in zwei Schritten (Februar 2025 und Februar 2026) von 300 auf 100 Millionen zurückgeführt, Zinsdeckung rund dreifach (neun Monate 2026).
- Der Zyklus kann auch nach oben drehen: Auf den Gewinnrückgang im Geschäftsjahr 2020 (61,4 Millionen) folgten 281,9 Millionen (2021) und 390,6 Millionen (2022).
- Börsenwert rund 0,56-mal Eigenkapital (15.10.2026).
Was dagegen spricht:
- Rückkaufzusagen über 1.777,7 Millionen Dollar gegenüber Händler-Finanzierern, rund das 2,5-Fache des Börsenwerts, bei 1,3 Millionen Rückstellung und wachsenden Händlerlagern.
- Gesenkte Prognose: 1,05 bis 1,40 US-Dollar Gewinn je Aktie für 2026 statt 1,50 bis 2,20; das vierte Quartal liegt rechnerisch 11 bis 24 Prozent unter dem Vorjahresumsatz.
- Dividende über Gewinn: 1,44 Dollar je Aktie und Jahr gegen höchstens 1,40 Dollar Gewinnprognose; in neun Monaten 30,1 Millionen Dividende gegen 9,4 Millionen freien Mittelzufluss.
- Wohnwagen-Einbruch: Umsatz −26,1 Prozent im dritten Quartal 2026, Händlerlager +5,5 Prozent.
- 924,9 Millionen Firmenwert und immaterielle Werte, Werthaltigkeitsprüfung für den Markennamen Chris-Craft im vierten Quartal 2026.
Ein menschliches Fazit
Zurück zum Händlerhof vom Anfang und zur Wasserlinien-Falle. Ihr Kern ist nicht, dass Winnebago ein schlechtes Unternehmen wäre. Der Konzern hat starke Marken, eine Bilanz ohne akute Not und eine Wohnmobil-Sparte, die wieder Geld verdient; einen Rückkauf in nennenswertem Umfang hat er bisher nicht gemeldet. Der Kern ist: Über der Wasserlinie erzählt die jährliche Dividendenerhöhung eine Geschichte von Stetigkeit, die die Gewinne seit 2024 nicht mehr erzählen. 2024 und 2025 kam die Dividende noch aus dem freien Mittelzufluss, den die Flaute durch abgebaute Lager freisetzte. In den ersten neun Monaten des Geschäftsjahres 2026 reichte er nicht mehr: 30,1 Millionen Dollar Dividende standen 9,4 Millionen freiem Mittelzufluss gegenüber, die Differenz kam aus der Kasse. Und unter der Wasserlinie wachsen die Zusagen für Händlerware, die sich langsamer verkauft.
Die ehrliche Frage an dich lautet deshalb nicht „Wie hoch ist die Dividendenrendite?“, sondern: Würdest du diese Aktie auch halten, wenn der Verwaltungsrat die Dividende im nächsten Abschwung halbiert — und du nur noch auf die Erholung der Händlerbestellungen setzen könntest? Wenn ja, hast du eine These über den Zyklus. Wenn dich nur die Rendite über der Wasserlinie überzeugt hat, hast du die Spitze des Eisbergs gekauft. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Winnebago Industries, Inc. — SEC-Quartalsbericht 10-Q zum 30.05.2026 (eingereicht 25. Juni 2026)
- Winnebago Industries, Inc. — Ergebnismitteilung zum dritten Quartal des Geschäftsjahres 2026, Anlage 99.1 zum 8-K vom 25. Juni 2026
- Winnebago Industries, Inc. — SEC-Quartalsbericht 10-Q zum 28.02.2026 (eingereicht 25. März 2026) und 10-Q zum 29.11.2025 (eingereicht 19. Dezember 2025)
- Winnebago Industries, Inc. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht 22. Oktober 2025) und 10-K für das Geschäftsjahr 2024 (eingereicht 23. Oktober 2024)
- Winnebago Industries, Inc. — 8-K vom 21. August 2026 (neuer Kreditrahmen bis 2031) und 8-K vom 5. Februar 2026 (Teilrückzahlung der Anleihe 2028)
- Winnebago Industries, Inc. — Vollmachtsunterlagen DEF 14A vom 4. November 2025 und Pressemitteilung vom 1. Mai 2026, Anlage 99.1 zum 8-K (neues Verwaltungsratsmitglied)
- Insider-Meldungen (Form 4) von August bis 16. Oktober 2026 und vollständige Einreichungshistorie: EDGAR-Übersicht (sec.gov)
- Pressemitteilungen von Winnebago Industries vom 12. August 2026 (Dividende 0,36 US-Dollar je Quartal) und vom 23. September 2026 (Termin der Jahreszahlen am 21. Oktober 2026)
- Fundamentaldaten (Branchen- und Kennzahlen; Datenstand 29.07.2026), abgeglichen mit den SEC-Berichten; der Kurs vom 15.10.2026 stammt aus den Insider-Meldungen.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 3.629,8 | 4.957,7 | 3.490,7 | 2.973,5 | 2.798,2 |
| Betriebsergebnis (EBIT) | 407,4 | 583,5 | 300,7 | 100,2 | 57,2 |
| Nettogewinn | 281,9 | 390,6 | 215,9 | 13,0 | 25,7 |
| Nettomarge | 7,8 % | 7,9 % | 6,2 % | 0,4 % | 0,9 % |
| Gewinn je Aktie | 8,28 $ | 11,84 $ | 6,10 $ | 0,44 $ | 0,91 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Marken & Händlernetz positiv
- Fünf bekannte Marken in Wohnwagen, Wohnmobilen und Booten, mehr als 760 Händlerstandorte und kein Händlerkonzern mit über 10 Prozent des Umsatzes (Geschäftsbericht 10-K für 2025).
- Ertragskraft im Zyklus negativ
- Nettoergebnis von 390,6 Millionen US-Dollar (GJ 2022) auf 25,7 Millionen (GJ 2025) gefallen; Prognose für 2026 am 25.06.2026 auf 1,05 bis 1,40 Dollar je Aktie gesenkt, Wohnwagen-Umsatz im dritten Quartal −26,1 Prozent.
- Dividende negativ
- Seit 2024 über dem Gewinn je Aktie (2025: 1,37 gegen 0,91 Dollar); am 12.08.2026 auf 1,44 Dollar aufs Jahr erhöht. In den ersten neun Monaten 2026 30,1 Millionen Dividende gegen 9,4 Millionen freien Mittelzufluss.
- Bilanz & Finanzierung neutral
- 450,0 Millionen US-Dollar Anleiheschulden, 57,1 Millionen Kasse und ein ungenutzter Kreditrahmen über 350 Millionen bis 2031 (30.05.2026 bzw. 20.08.2026); Zinsdeckung in neun Monaten rund dreifach. Drei Viertel des Eigenkapitals sind Firmenwert und immaterielle Werte.
- Eventualverbindlichkeiten negativ
- Rückkaufzusagen gegenüber Händler-Finanzierern über rund 1.777,7 Millionen US-Dollar (30.05.2026), 4,1 Prozent mehr als ein Jahr zuvor, bei steigenden Händlerlagern für Wohnwagen (+5,5 Prozent).
Winnebago steht gegenüber den Banken seiner Händler für Lagerware über rund 1,78 Milliarden US-Dollar gerade und hat die Dividende im August 2026 auf 1,44 Dollar je Aktie und Jahr erhöht — über das obere Ende der gesenkten Gewinnprognose. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft funktioniert: Winnebago verdient auch im Abschwung Geld, die Wohnmobil-Sparte dreht ins Plus, der Kreditrahmen ist ungenutzt und bis 2031 verlängert, die Zinsen sind rund dreifach gedeckt. Offen ist die operative Frage, wann die Händler wieder bestellen — bis dahin liegt der Gewinn je Aktie unter der Dividende, die Händlerlager wachsen, und Wohnwagen, Boote und die Markenbewertung von Chris-Craft stehen unter Druck. Die Rückkaufzusagen sind ein Eventualrisiko ohne bisher gemeldete Rückkäufe; ein Substanzrisiko belegen die Berichte nicht. Wer wartet, prüft am 21.10.2026: Gewinn und freier Mittelzufluss des Gesamtjahres gegen die Dividende, das Ergebnis der Chris-Craft-Prüfung und die Prognose für 2027. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Winnebago kam über den Reddit-Hype-Scan vom 17.10.2026 auf die Rechercheliste. Jüngster Periodenbericht ist das 10-Q zum 30.05.2026 (eingereicht 25.06.2026, mit Ergebnismitteilung 8-K Item 2.02 vom selben Tag); alle Einreichungen bis zum 16.10.2026 sind ausgewertet (8-K vom 21.08.2026, Schedule 13G, Form 144 und Form 4). Der Geschäftsbericht für das Geschäftsjahr 2026 (bis 29.08.2026) lag am 17.10.2026 noch nicht vor; die Jahreszahlen sind für den 21.10.2026 angekündigt.
- Kurs 24,66 US-Dollar am 15.10.2026: Preis, zu dem laut Insider-Meldungen (Form 4) vom 16.10.2026 Aktien zur Begleichung der Lohnsteuer einbehalten wurden. Ein amtlicher Schlusskurs lag am 17.10.2026 nicht vor. Börsenwert (rund 0,70 Mrd.) = 28.268.893 Aktien (Deckblatt 10-Q, Stand 17.06.2026) × 24,66 Dollar; Gegenprobe mit den Fundamentaldaten vom 29.07.2026 (0,87 Mrd. bei 30,88 Dollar) ergibt dieselbe Aktienzahl von rund 28,3 Millionen.
- Dividende 0,36 US-Dollar je Quartal laut Pressemitteilung vom 12.08.2026 (zahlbar 23.09.2026); Dividendenbeschlüsse meldet Winnebago nicht per 8-K. Freier Mittelzufluss = operativer Mittelzufluss minus Investitionen in Sachanlagen (eigene Rechnung aus den Kapitalflussrechnungen).
- Rechnerisches viertes Quartal (591 bis 691 Mio. US-Dollar Umsatz) = Umsatzprognose 2,65 bis 2,75 Mrd. minus neun Monate (2.058,8 Mio.); Vergleichswert viertes Quartal GJ 2025 = 2.798,2 minus 2.020,9 = 777,3 Mio. Eigene Rechnung.
Aktien-Wächter
Diese Analyse ist Stand 17. Oktober 2026. Was sich seitdem bei WGO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Winnebago Industries Inc (WGO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Winnebago Industries, Inc. (NYSE: WGO) aus Eden Prairie in Minnesota baut Wohnwagen (Grand Design, Winnebago), Wohnmobile (Winnebago, Newmar, Grand Design) und Freizeitboote (Chris-Craft, Barletta). Verkauft wird über mehr als 760 unabhängige Händlerstandorte in den USA und Kanada. Im Geschäftsjahr 2025 (bis 30.08.2025) lag der Umsatz bei 2.798,2 Millionen US-Dollar, der Gewinn bei 25,7 Millionen.
Am 12.08.2026 erhöhte Winnebago die Quartalsdividende von 0,35 auf 0,36 US-Dollar je Aktie, aufs Jahr gerechnet 1,44 Dollar. Zum Kurs von 24,66 Dollar am 15.10.2026 entspricht das einer Dividendenrendite von rund 5,8 Prozent. Der Konzern schreibt im Geschäftsbericht, künftige Dividenden hingen unter anderem von Ertragslage, Ausblick und Liquidität ab.
Nein, nicht durch den ausgewiesenen Gewinn: 2024 standen 1,27 US-Dollar Dividende 0,44 Dollar Gewinn je Aktie gegenüber, 2025 1,37 gegen 0,91 Dollar. Für 2026 erwartet Winnebago 1,05 bis 1,40 Dollar Gewinn je Aktie bei 1,44 Dollar Dividende. Der freie Mittelzufluss deckte 2024 und 2025 die Dividende, in den ersten neun Monaten 2026 aber nicht (9,4 gegen 30,1 Millionen).
Das Geschäftsjahr von Winnebago endet am letzten Samstag im August. Das Geschäftsjahr 2025 endete am 30.08.2025, das Geschäftsjahr 2026 am 29.08.2026. Die Zahlen für das Geschäftsjahr 2026 hat Winnebago für den 21.10.2026 angekündigt; jüngster Bericht vor dieser Analyse ist der Quartalsbericht zum 30.05.2026.
Winnebago sagt den Banken, die das Lager seiner Händler finanzieren, zu, die Ware zurückzunehmen, wenn ein Händler ausfällt. Die gesamte Eventualverbindlichkeit daraus lag zum 30.05.2026 bei rund 1.777,7 Millionen US-Dollar, mehr als das Eigenkapital von 1.234,4 Millionen. Die Rückstellung beträgt 1,3 Millionen; wesentliche Rückkäufe meldet Winnebago für die ersten neun Monate 2026 nicht.
Zum Kurs von 24,66 US-Dollar (15.10.2026) lag der Börsenwert bei rund 0,70 Milliarden Dollar, gerechnet auf 28,3 Millionen Aktien. Das ist rund das 0,56-Fache des Eigenkapitals und das 17,6- bis 23,5-Fache der Gewinnprognose 2026 (1,05 bis 1,40 Dollar je Aktie). Im Boomjahr 2022 hatte Winnebago 11,84 Dollar je Aktie verdient.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.