Southland Holdings: Brückenbauer mit 1,7 Milliarden Auftragsbestand — und einer Bilanz, die den Bürgen gehört
Southland baut Brücken, Tunnel und Kläranlagen in ganz Nordamerika. Zum 30. Juni 2026 lag das Eigenkapital bei minus 248,2 Millionen Dollar, die Bürgen — darunter Berkshire Hathaway Specialty — hatten 209,8 Millionen nachgeschossen, und die Börse NYSE American hat das Unternehmen offiziell angemahnt — ein Plan ist bis 23. Oktober 2026 fällig. Wir lesen nach, wem diese Firma heute wirklich gehört — und was für Aktionäre übrig bleibt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 12. Oktober 2026
- Schlusskurs
- 0,9634 $ +23,20 %
- Marktkapitalisierung
- 51,0 Mio. $
- Wachstums-Score
- 2/10
- AAQS
- 1/10
Kursentwicklung seit 12. Oktober 2026: +0,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,536 $ bis 4,80 $ · Letzter Kurs: 0,9634 $ (Stand: 12. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du das Gefühl, wenn ein Preisschild „unter einem Dollar“ zeigt? Irgendetwas in dir sagt: Viel tiefer kann es doch nicht mehr gehen. Verhaltensökonomen nennen das die Nennwert-Illusion: Ein niedriger Stückpreis fühlt sich billig an, obwohl er über den Wert einer Firma nichts aussagt. Eine Aktie zu 96 Cent kann teurer sein als eine zu 500 Dollar — es kommt darauf an, was hinter ihr steht. Genau diese Frage stellt sich bei Southland Holdings (NYSE American: SLND) aus Grapevine in Texas. Vor dem Vollzug der Fusion am 14. Februar 2023 notierte die Aktie der Mantelgesellschaft Legato Merger Corp. II bei rund 10 Dollar (Schlusskurs 1. Februar 2023: 10,26 Dollar); die Southland-Aktie schloss am 12. Oktober 2026 bei 0,96 Dollar, rund 91 Prozent tiefer. An diesem Tag sprang sie um 23 Prozent. Machen wir einen Deal: Bevor du dich vom Preisschild leiten lässt, lesen wir gemeinsam, was Southland selbst der US-Börsenaufsicht SEC gemeldet hat — die Geschäftsberichte (10-K) für 2024 und 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und die Pflichtmeldungen (8-K) bis zum 6. Oktober 2026. Am Ende entscheidest du selbst.
Was Southland eigentlich macht — Brücken, Tunnel und Wasser
Southland ist ein Spezialist für schwierige Infrastruktur. Unter dem Dach der Holding arbeiten sechs Tochterfirmen, deren Wurzeln bis ins Jahr 1900 zurückreichen: Johnson Bros., American Bridge, Oscar Renda Contracting, Southland Contracting, Mole Constructors und Heritage Materials. Das Geschäft hat zwei Teile. Die Sparte Civil baut Wasserleitungen, Pumpstationen, Wasser- und Abwasserwerke und Tunnel. Die Sparte Transportation baut Brücken, Straßen, Hafenanlagen und Sonderbauten — laut Geschäftsbericht „viele der bekanntesten Brücken, Kongresszentren, Sportstadien, Hafenanlagen und Riesenräder der Welt“. Kunden sind laut Geschäftsbericht eine Mischung aus öffentlichen und privaten Auftraggebern — auf öffentlicher Seite etwa Verkehrsministerien der Bundesstaaten, Städte und Versorger. Zum 31. Dezember 2025 arbeiteten rund 1.800 Menschen für Southland.
Wichtig für alles Weitere ist ein Detail des Baugeschäfts: Wer öffentliche Aufträge bekommen will, braucht Bürgschaften (Surety Bonds). Eine Versicherung garantiert dem Bauherrn, dass das Projekt fertig wird, auch wenn die Baufirma ausfällt. Ohne diese Bürgen gibt es keine großen öffentlichen Aufträge. Im Alltagsbild: Die Bürgen sind der Mitunterzeichner auf jedem Bauvertrag. Damit ist das Spannungsfeld dieser Analyse benannt: Southland hat 1,68 Milliarden Dollar Auftragsbestand und ein funktionierendes Baugeschäft — aber die Verluste aus alten Streitfällen haben das Eigenkapital ausgelöscht, und seither halten die Bürgen das Unternehmen am Leben. Wem gehört diese Firma heute wirklich?
Die Firmengeschichte für Anleger
-
2023
Börsengang über Legato Merger Corp. II
Fusion mit einer Mantelgesellschaft, deren Aktie zuvor bei rund 10 $ stand. Im selben Jahr gibt Southland die Großproduktion von Beton und Asphalt auf; Verlust 19,3 Mio. $.
-
2024
Verlust von 105,4 Millionen
Erstmals seit dem Börsengang ein Bruttoverlust für das ganze Jahr (63,0 Mio. $). Für Aktionäre heißt das: Schon der Bau selbst kostet mehr, als er bringt. Eigenkapital Ende 2024: 175,4 Mio. $.
-
2025
Seattle-Urteil gegen American Bridge
Im Dezember verliert die Tochter den Streit um das Kongresszentrum, Urteil rund 89,1 Mio. $. Jahresverlust 306,5 Mio. $, das Eigenkapital rutscht ins Minus.
-
2026
März: Die Bürgen übernehmen den Kredit
Die Bürgen kaufen 110 Mio. $ des Bankkredits auf, verzichten auf Verstöße und stunden Zinsen. Seither finanzieren sie den laufenden Betrieb.
-
2026
August/September: Vorzugsaktien und Börsenmitteilung
Finanzhilfevereinbarung mit geplanten Vorzugsaktien über 150,86 Mio. $; am 23. September mahnt die NYSE American das negative Eigenkapital offiziell an.
Wie die Aktie auf unseren Tisch kam
Über unseren hauseigenen Reddit-Hype-Scanner, der kleine US-Aktien meldet, über die in Anleger-Foren auffällig oft gesprochen wird. Am 13. Oktober 2026 stand Southland auf seiner Liste. Den Grund zeigt der Handel vom Vortag: Am 12. Oktober 2026 wurden laut Fundamentaldaten 4,15 Millionen Southland-Aktien gehandelt. Der Median der 20 Handelstage vom 12. September bis 9. Oktober lag bei rund 215.000 Stück — das ist der typische Tag, die Hälfte der Tage lag darüber, die Hälfte darunter. Gehandelt wurde also rund 19-mal so viel wie üblich, der Kurs stieg von 0,78 auf 0,96 Dollar. Eine neue Pflichtmeldung bei der SEC gab es an diesem Tag nicht. Aufmerksamkeit ist ein Signal, aber kein Beleg. Ein Vergleich aus derselben Branche hilft beim Einordnen: In unserer Analyse von Everus Construction steht ein Bauunternehmen, dessen Auftragsbestand 2025 um 16 Prozent auf 3,23 Milliarden Dollar wuchs, bei einem Jahresgewinn von 201,8 Millionen. Bei Southland schrumpft der Auftragsbestand, und seit 2023 gab es kein Gewinnjahr.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt: die Größe und das Können. Southland setzte 2022 1.161,4 Millionen Dollar um und 2023 praktisch unverändert 1.160,4 Millionen; 2022 blieb ein Gewinn von 60,5 Millionen. Zum 30. Juni 2026 lag der Auftragsbestand bei 1,68 Milliarden Dollar (602,5 Millionen in Civil, 1,07 Milliarden in Transportation) — das ist mehr als der Umsatz von zwei Jahren auf dem heutigen Niveau. Im Juli 2026 meldete Southland einen neuen Auftrag für die Kläranlage North End in Winnipeg. Wer Brücken und Tunnel dieser Größe bauen kann, hat Fähigkeiten, die man nicht über Nacht kopiert. Die Kehrseite zeigt die Grafik:
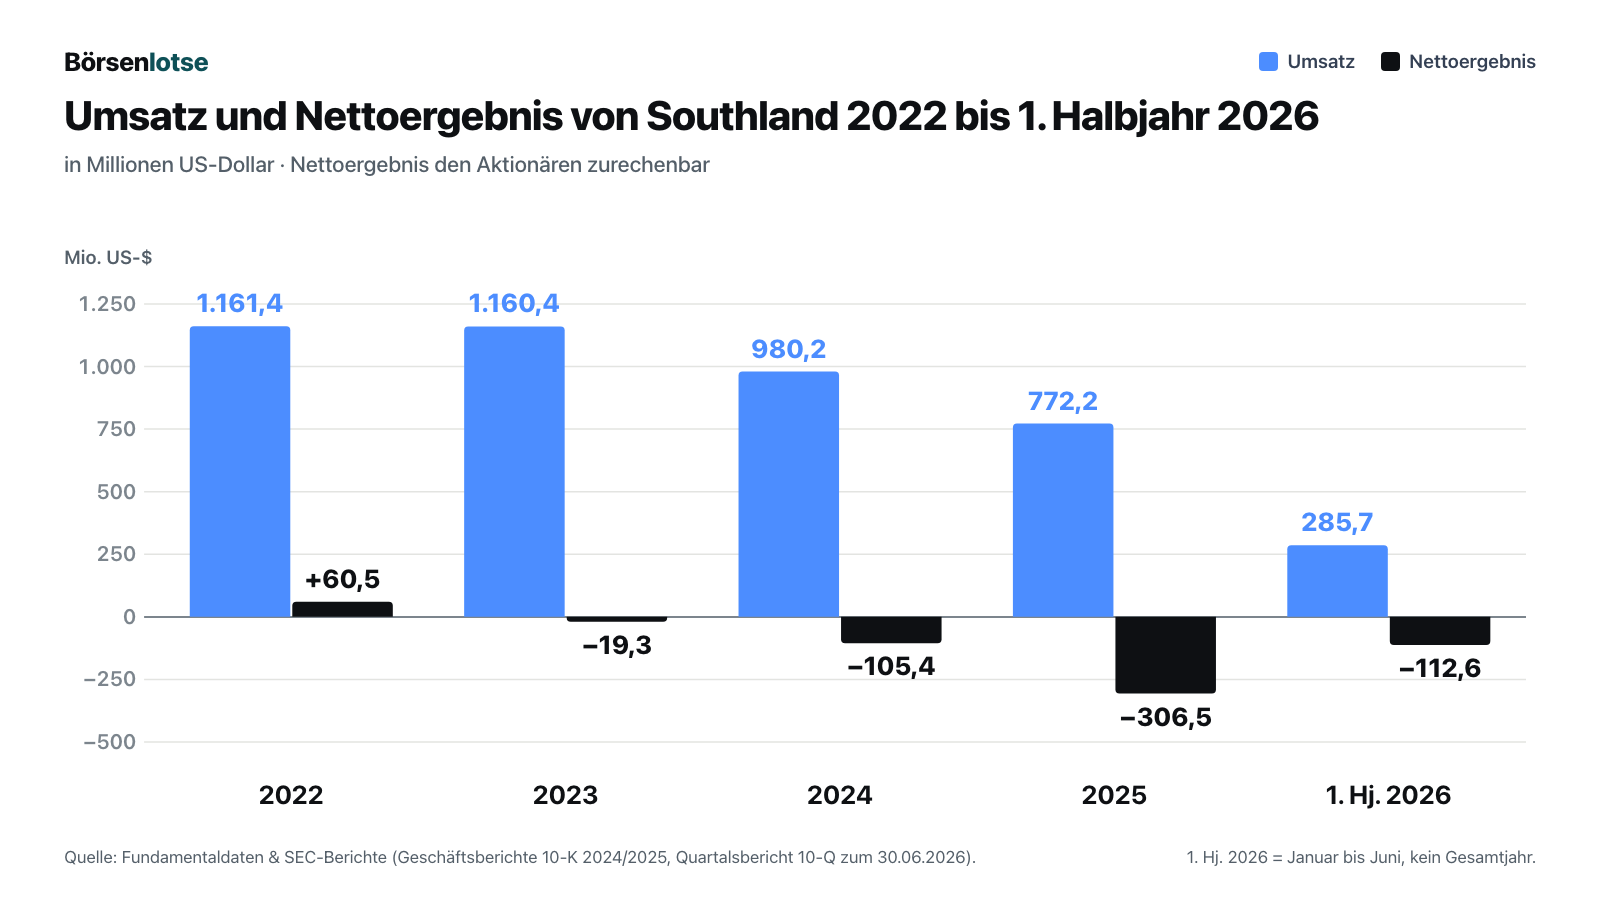
Seit dem Börsengang hat Southland nur noch Verluste geschrieben: 19,3 Millionen Dollar (2023), 105,4 Millionen (2024), 306,5 Millionen (2025) und 112,6 Millionen allein im ersten Halbjahr 2026. Zusammen sind das 543,8 Millionen Dollar in dreieinhalb Jahren. 2025 wog der Bruttoverlust 155,3 Millionen; dazu kamen 56,5 Millionen Steueraufwand, weil Southland seine latenten Steuerguthaben — künftige Steuerersparnisse aus Verlusten — mit einer Wertberichtigung von 95,9 Millionen versah. Die Firma rechnet also selbst nicht damit, sie bald mit Gewinnen verrechnen zu können. Der Auftragsbestand schrumpfte im ersten Halbjahr 2026 von 2,03 auf 1,68 Milliarden Dollar; neue Verträge, Nachträge und Anpassungen ergaben in beiden Sparten zusammen sogar ein Minus von 68,7 Millionen. Merke dir: Das Baugeschäft ist groß, aber es hat seit 2023 kein einziges Jahr Geld verdient — und der Auftragsbestand wird abgearbeitet, nicht aufgefüllt.
Unbequeme Wahrheit Nr. 1: Das Eigenkapital ist weg — und die Börse hat es gemerkt
Eigenkapital ist der Teil des Vermögens, der nach Abzug aller Schulden den Aktionären gehört. Im Alltagsbild: Dein Haus ist 300.000 Euro wert, die Hypothek beträgt 200.000 — dann gehören dir 100.000. Bei Southland ist die Hypothek inzwischen größer als das Haus. Zum 30. Juni 2026 standen 784,7 Millionen Dollar Vermögen 1.032,9 Millionen Dollar Verbindlichkeiten gegenüber. Die Grafik zeigt, wie schnell es ging:
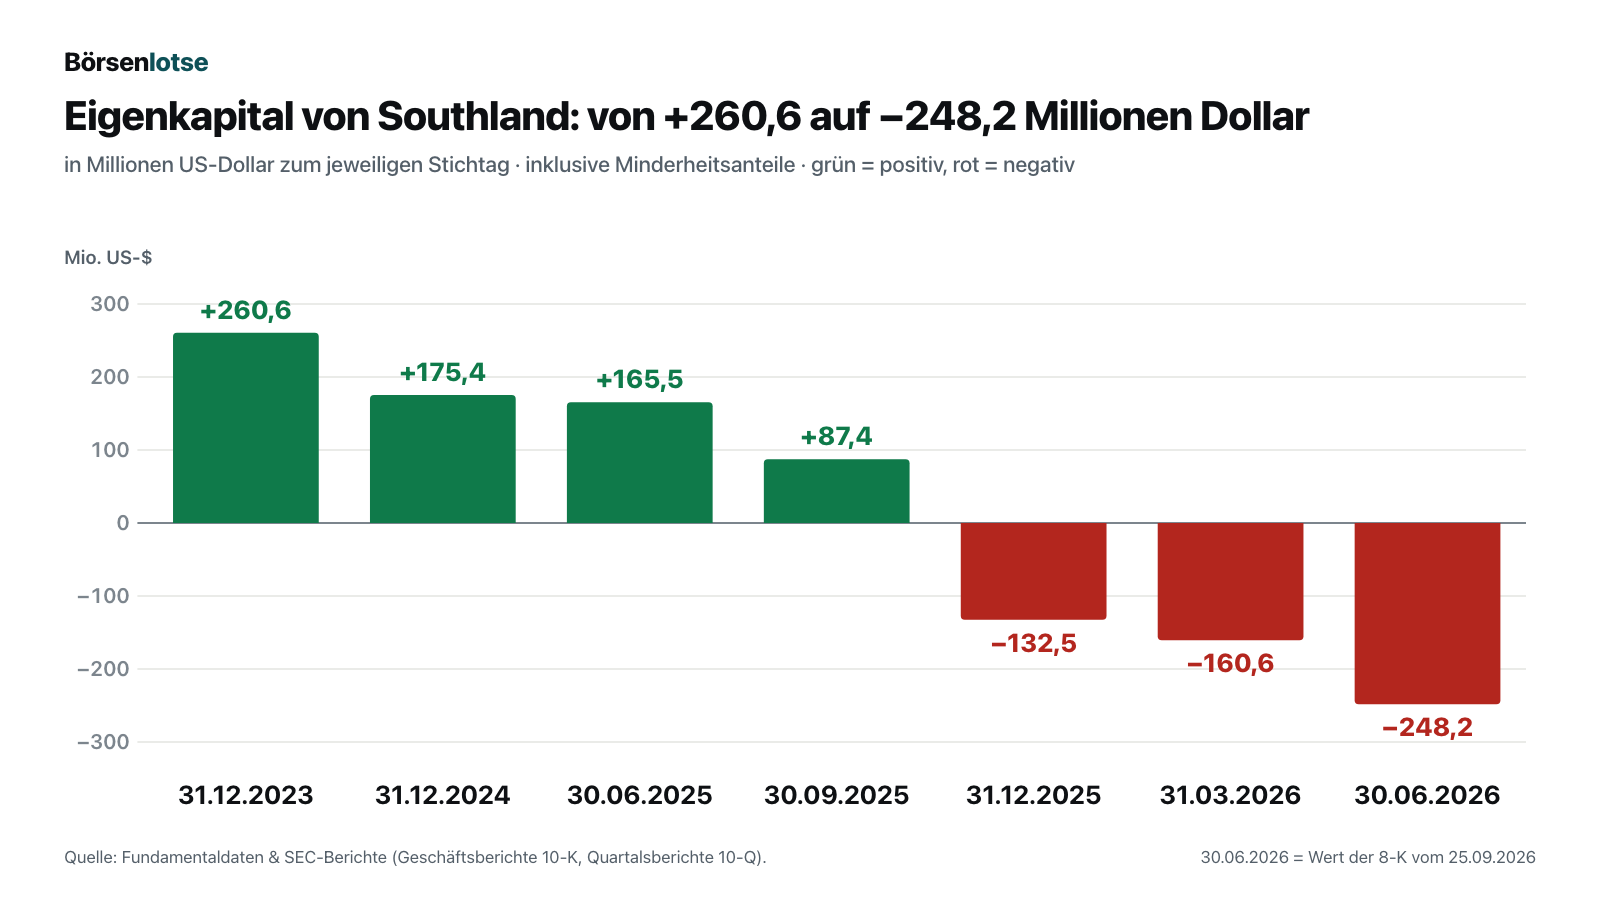
Zum 31. Dezember 2024 lag das Eigenkapital noch bei 175,4 Millionen Dollar, zum 30. Juni 2025 bei 165,5 und zum 30. September 2025 bei 87,4 Millionen. Dann kam das vierte Quartal 2025 mit einem Verlust von rund 216 Millionen Dollar (Jahreswert abzüglich der ersten neun Monate): Ende 2025 stand das Eigenkapital bei −132,5 Millionen, Ende März 2026 bei −160,6 Millionen. Die Börse NYSE American verlangt von Firmen mit Verlusten in drei der letzten vier Jahre mindestens 4 Millionen Dollar Eigenkapital. Am 23. September 2026 bekam Southland deshalb eine offizielle Mitteilung. In der Pflichtmeldung dazu steht:
„The Company reported stockholders’ deficit of $248.2 million at June 30, 2026, and had reported net losses in its last three fiscal years.“
Übersetzung: „Das Unternehmen wies zum 30. Juni 2026 ein negatives Eigenkapital von 248,2 Millionen Dollar aus und hatte in seinen letzten drei Geschäftsjahren Nettoverluste gemeldet.“
— Southland Holdings, SEC-Pflichtmeldung 8-K vom 25.09.2026, Item 3.01
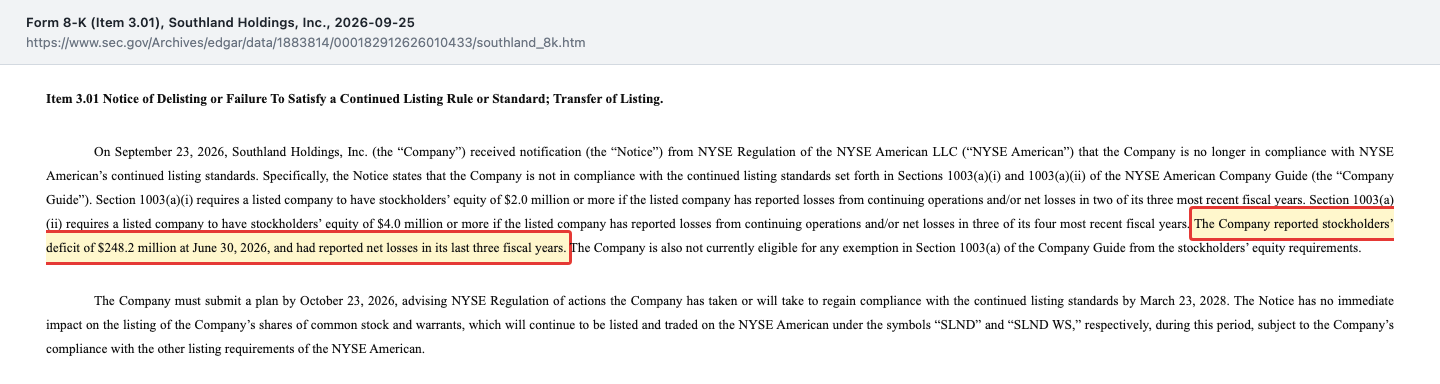
Was das konkret heißt: Southland muss der Börse bis zum 23. Oktober 2026 einen Plan vorlegen, wie das Eigenkapital bis zum 23. März 2028 wieder über die Schwelle kommt. Lehnt die Börse den Plan ab oder hält Southland ihn nicht ein, beginnt laut Meldung das Verfahren zur Streichung der Notierung. Bis dahin wird die Aktie normal weitergehandelt. Merke dir: Von minus 248 Millionen auf plus 4 Millionen Dollar Eigenkapital ist es ein weiter Weg — ein guter Quartalsabschluss reicht dafür nicht.
Unbequeme Wahrheit Nr. 2: Die Nachforderungen schrumpfen — und stehen noch mit 306 Millionen in den Büchern
Woher kommen die Verluste? 2025 und im zweiten Quartal 2026 vor allem aus Streitfällen um alte Projekte, wie die Berichte selbst schreiben. Im Baugeschäft ist das üblich: Ändert der Bauherr die Pläne oder findet man unerwartete Bodenverhältnisse, stellt die Baufirma Nachforderungen. Southland verbucht solche Forderungen schon als Umsatz, bevor sie bezahlt sind — nach den Bilanzregeln erlaubt, solange eine spätere Rückbuchung als unwahrscheinlich gilt. Im Alltagsbild: Du schreibst eine Rechnung ins Haushaltsbuch, bevor der Kunde zugestimmt hat. Bezahlt er nicht, musst du sie wieder streichen. Genau das passierte im Dezember 2025: Ein Gericht in Washington entschied den Streit um das Kongresszentrum in Seattle (WSCC) gegen die Tochter American Bridge, das Urteil belief sich auf rund 89,1 Millionen Dollar einschließlich Gebühren und Zinsen. Und im zweiten Quartal 2026 prüfte Southland die Forderungen bei mehreren Projekten neu, auch bei weitgehend fertigen:
„As a result of this reassessment, the Company reduced the estimated value of certain claims and recorded a cumulative catch-up adjustment, which negatively impacted revenue for the quarter by $102.3 million.“
Übersetzung: „Als Ergebnis dieser Neubewertung hat das Unternehmen den geschätzten Wert bestimmter Forderungen gesenkt und eine kumulierte Nachholbuchung erfasst, die den Umsatz des Quartals um 102,3 Millionen Dollar verringerte.“
— Southland Holdings, SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2, Abschnitt „Revenue“
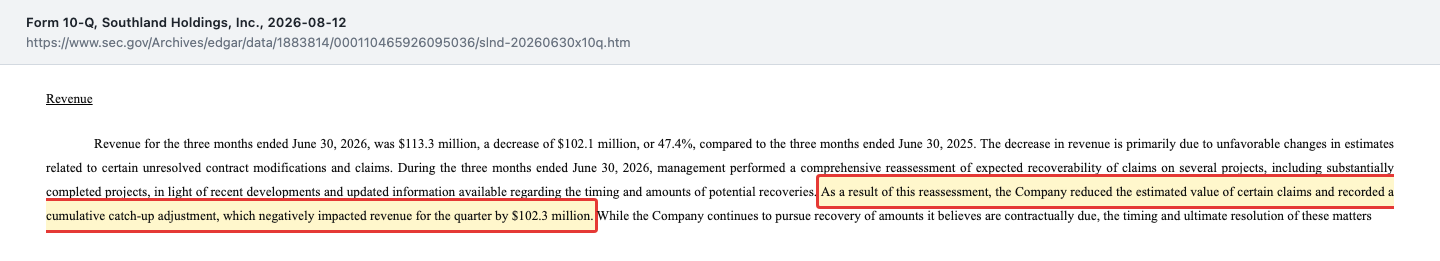
Deshalb fiel der Umsatz im zweiten Quartal 2026 auf 113,3 Millionen Dollar (Vorjahresquartal: 215,4 Millionen), der Bruttoverlust betrug 71,2 Millionen und der Nettoverlust 84,3 Millionen, 1,55 Dollar je Aktie. Betroffen waren laut Quartalsbericht unter anderem ein Projekt im Südosten (Ergebnisbeitrag 31,9 Millionen niedriger als im Vorjahresquartal), zwei Asphalt- und Belagsprojekte im Südwesten (13,3 Millionen niedriger) und mehrere Wasserprojekte. Das Unbequeme daran: Auch nach diesen Abschreibungen standen zum 30. Juni 2026 noch 306,4 Millionen Dollar solcher offenen Nachforderungen und Nachträge in den Büchern (Ende 2025: 382,3 Millionen). Das ist fast sechsmal so viel wie der gesamte Börsenwert. Jede weitere Neubewertung trifft direkt das Ergebnis — umgekehrt würde jeder gewonnene oder gut verglichene Streitfall direkt das Eigenkapital stärken. Die offenen Forderungen sind damit Risiko und einziger echter Hebel zugleich. Merke dir: Bei Southland entscheidet nicht der nächste Auftrag über die Zukunft, sondern der Ausgang alter Streitfälle.
Unbequeme Wahrheit Nr. 3: Die Bürgen sitzen am Steuer
Nach dem Urteil im Dezember 2025 war Southland in Not. Beim Bankkredit drohte laut Geschäftsbericht ein Verstoß gegen die Auflagen, der noch nicht abgerufene Kreditrahmen fiel auf null. Gerettet haben das Unternehmen die Bürgen — die Versicherer, die für Southlands Bauverträge geradestehen, laut Quartalsbericht darunter Berkshire Hathaway Specialty, Markel, Zurich und Hartford. Am 17. März 2026 kauften sie 110 Millionen Dollar des Bankkredits auf und verzichteten auf alle Verstöße. Seither zahlt Southland auf den Restkredit (96,4 Millionen zum 30. Juni 2026) statt 7,25 Prozent plus Referenzzins (mindestens 3 Prozent) nur noch 4 Prozent, und auch die werden nicht bar bezahlt, sondern auf die Schuld aufgeschlagen. Dazu schossen die Bürgen Geld für die laufenden Projekte nach. Im ersten Halbjahr 2026 flossen aus dem laufenden Geschäft 171,9 Millionen Dollar ab; 195,7 Millionen kamen von den Bürgen (14,1 Millionen hatten sie schon 2025 vorgestreckt — zusammen die 209,8 Millionen Finanzhilfe). Ohne sie wäre die Kasse — 34,9 Millionen zum 30. Juni 2026 — längst leer. Die Rückforderung ist nur aufgeschoben:
„The sureties have agreed to forbear from seeking repayment of these amounts until at least August 13, 2027.“
Übersetzung: „Die Bürgen haben sich bereit erklärt, die Rückzahlung dieser Beträge mindestens bis zum 13. August 2027 nicht zu verlangen.“
— Southland Holdings, SEC-Quartalsbericht 10-Q zum 30.06.2026, Note 2 und Item 2, Abschnitt „Liquidity“
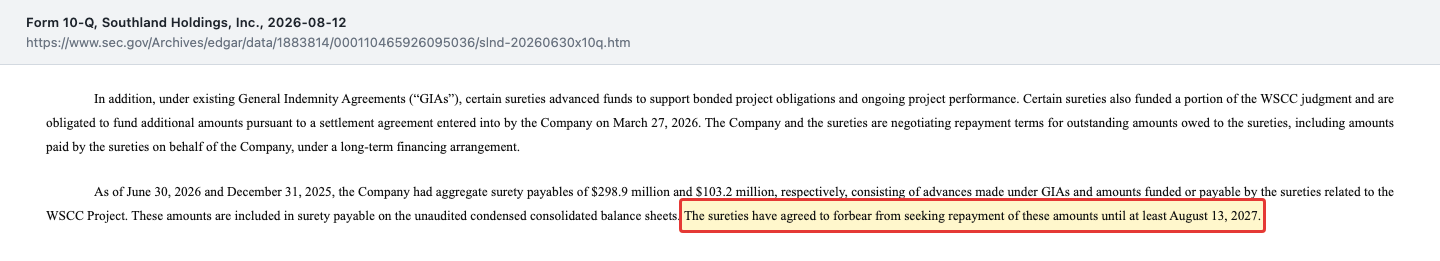
Die Forderungen der Bürgen stiegen damit in einem halben Jahr von 103,2 auf 298,9 Millionen Dollar: 209,8 Millionen Finanzhilfe plus die vom Seattle-Urteil herrührenden Forderungen von 89,1 Millionen, die die Bürgen teils schon bezahlt haben und teils noch zahlen müssen. Am 13. August 2026 schrieben beide Seiten die Regeln in einer Finanzhilfevereinbarung fest. Sie sieht Kontokontrollverträge vor, über die die Bürgen bei einem Verstoß Guthaben abziehen können, beschränkt Boni und Sonderzahlungen an die persönlich haftenden Aktionäre und erlaubt den Bürgen, bei einem Verstoß alles sofort fällig zu stellen. Und sie enthält einen Satz, der für jeden Aktionär der wichtigste dieser Analyse ist: Die Bürgen sind zu weiterer Hilfe ausdrücklich nicht verpflichtet, jede neue Zahlung liegt in ihrem Ermessen. Merke dir: Southland lebt von einem Geldgeber, der jederzeit Nein sagen kann — und der für ein Baugeschäft ohnehin unersetzlich ist, weil ohne Bürgschaften keine öffentlichen Aufträge fließen.
Unbequeme Wahrheit Nr. 4: Vor den Aktionären stehen jetzt die Vorzugsaktionäre
Der größte Teil der Hilfe, 150,86 Millionen Dollar, soll laut Finanzhilfevereinbarung nicht als Kredit bleiben, sondern in Vorzugsaktien für die Bürgen getauscht werden. Das klingt nach Entlastung, denn Schulden werden zu Eigenkapital. Für dich als Stammaktionär ist es eine neue Schicht über dir. Im Alltagsbild: In der Schlange vor der Kasse stellt sich jemand mit 150 Millionen Dollar direkt vor dich. Die Bedingungen stehen in der Pflichtmeldung vom 13. August 2026:
„The Preferred Shares will have a stated value of $1,000 per share and a liquidation preference equal to such stated value, will rank senior to any other class or series of equity of the Company, will have a perpetual maturity, and will not be convertible into any other securities of the Company.“
Übersetzung: „Die Vorzugsaktien haben einen Nennwert von 1.000 Dollar je Aktie und einen Vorrang bei der Liquidation in Höhe dieses Nennwerts, gehen allen anderen Aktiengattungen des Unternehmens im Rang vor, haben keine Laufzeitbegrenzung und können nicht in andere Wertpapiere des Unternehmens umgewandelt werden.“
— Southland Holdings, SEC-Pflichtmeldung 8-K vom 13.08.2026, Item 1.01

Ausgegeben werden sollten die Papiere bis zum 30. September 2026; am 30. September wurde die Frist bis zum 13. November 2026 verlängert (Pflichtmeldung vom 6. Oktober 2026). Der Betrag wird am Ende an den tatsächlichen Verlusten der Bürgen ausgerichtet und auf die Hälfte davon begrenzt. Die Inhaber können bei bestimmten Umstrukturierungen oder einem Kontrollwechsel die Rückzahlung verlangen. Rechnerisch würde der Tausch das Eigenkapital um bis zu 150,86 Millionen Dollar verbessern — es bliebe nach eigener Rechnung aber auch dann bei rund −97 Millionen (−248,2 plus 150,86). Ob die Papiere wegen dieser Rückzahlungsrechte überhaupt als Eigenkapital zählen, wird erst der nächste Bericht zeigen. Noch etwas gehört dazu: Einzelne Aktionäre haften den Bürgen persönlich mit — die Meldung nennt sie „Shareholder Indemnitors“, ohne Namen. Freigestellt werden sie — sofern kein Verstoß vorliegt und die Bürgen ihre ungesicherte Hilfe erlassen haben —, wenn sie mindestens 10 Millionen Dollar an die Inhaber dieser Hilfe zahlen oder die Vorzugsaktien vollständig zurückgekauft sind. Ein getrennter Befund aus der Vollmachtsunterlage vom April 2026 zeigt die Machtverhältnisse: Vorstandschef Frank Renda werden 51,4 Prozent der Aktien zugerechnet, Vorstandsmitglied Rudy Renda 17,0 Prozent, allen Direktoren und Vorständen zusammen 73,4 Prozent. Frank Renda, Rudy Renda und Vorstandsmitglied Tim Winn erhalten von Southland für persönliche Garantien jährlich je 150.000 Dollar. Merke dir: Laut Pflichtmeldung können die persönlich haftenden Aktionäre frei werden — vorausgesetzt, es liegt kein Verstoß vor und die Bürgen haben ihre ungesicherte Hilfe erlassen —, wenn sie mindestens 10 Millionen Dollar zahlen oder die Vorzugsaktien vollständig zurückgekauft sind. Ihre Lage unterscheidet sich damit von der eines reinen Stammaktionärs — die Interessen müssen nicht deckungsgleich sein.
Bewertung: Was ist eine Aktie mit negativem Eigenkapital wert?
Beim Schlusskurs von 0,96 Dollar (12. Oktober 2026) und 54.435.257 Aktien (4. August 2026, Deckblatt des Quartalsberichts) ergibt sich ein Börsenwert von rund 52 Millionen Dollar. Southland nennt in seinen Berichten selbst Schlusskurse: 0,92 Dollar am 20. März 2026 (Geschäftsbericht 10-K), 1,18 Dollar am 1. Mai 2026 und 0,60 Dollar am 4. August 2026 (Quartalsberichte 10-Q). Zum Kurs aus dem jüngsten Bericht wären es rund 33 Millionen Dollar gewesen; der Abstand zu den 52 Millionen vom 12. Oktober ist allein die Kursbewegung, die Aktienzahl stimmt mit den Fundamentaldaten überein. Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht, ein Kurs-Buchwert-Verhältnis ebenso wenig, weil der Buchwert negativ ist. Aussagekräftiger ist die Reihenfolge der Ansprüche: Vor dir stehen zum 30. Juni 2026 Finanzschulden von 206,8 Millionen Dollar (davon 58,0 Millionen binnen zwölf Monaten fällig) und Forderungen der Bürgen von 298,9 Millionen, zusammen 505,7 Millionen Dollar — fast das Zehnfache des Börsenwerts. Wenn die Vorzugsaktien kommen, werden 150,86 Millionen davon zu Papieren, die zwar keine Schulden mehr sind, aber immer noch vor dir stehen. Dazu kommen 14.385.500 Optionsscheine aus der Fusion mit einem Ausübungspreis von 11,50 Dollar, die beim heutigen Kurs keine Rolle spielen.
Es gibt auch Lichtblicke. Am 26. August 2026 einigte sich Southland mit dem Bürgen Liberty Mutual: Gegen eine Zahlung von 5 Millionen Dollar sind rund 36,4 Millionen Dollar an Verlusten aus dem Seattle-Projekt erledigt. Southland erwartet daraus im dritten Quartal 2026 eine Verbesserung des Vorsteuerergebnisses um rund 29 Millionen Dollar, nennt die Schätzung aber ausdrücklich vorläufig. Mit dem Bürgen Zurich wird über den Rest verhandelt. Die Unternehmensführung schreibt im Quartalsbericht, die Liquidität reiche für mindestens zwölf Monate; einen ausdrücklichen Zweifel an der Fortführung des Unternehmens (Going-Concern-Hinweis) enthält der Bericht nicht. Diese Einschätzung stützt sich aber auf die Stundung und die Hilfe der Bürgen — und die sind zu weiterer Hilfe nicht verpflichtet. Laut Fundamentaldaten beobachten nur drei Analysten die Aktie (Datenstand 13. Oktober 2026); wann sie ihre Kursziele zuletzt angepasst haben, ist daraus nicht erkennbar — deshalb nennen wir sie hier nicht.
Chancen und Risiken auf einen Blick
Was für Southland spricht:
- Großer Auftragsbestand: 1,68 Milliarden Dollar zum 30. Juni 2026, unter anderem für Verkehrs- und Wasserbehörden.
- Spezialisierte Fähigkeiten im Brücken-, Tunnel- und Wasserbau mit Firmen, deren Wurzeln bis 1900 reichen.
- Die Bürgen haben bisher 209,8 Millionen Dollar nachgeschossen, Zinsen und Tilgung gestundet und Rückforderungen bis mindestens 13. August 2027 aufgeschoben.
- Der Vergleich mit Liberty Mutual soll das Vorsteuerergebnis im dritten Quartal 2026 um rund 29 Millionen Dollar verbessern.
- Neuer Auftrag in Winnipeg (Juli 2026) zeigt, dass Southland trotz der Krise weiter Aufträge gewinnt.
Was dagegen spricht:
- Negatives Eigenkapital von 248,2 Millionen Dollar (30. Juni 2026), Verluste in jedem Jahr seit 2023, zusammen 543,8 Millionen.
- Mitteilung der NYSE American wegen Unterschreitung der Eigenkapital-Regeln; ohne akzeptierten Plan droht die Streichung der Notierung.
- Existenzielle Abhängigkeit von den Bürgen, die zu weiterer Hilfe nicht verpflichtet sind.
- 150,86 Millionen Dollar Vorzugsaktien sollen bis 13. November 2026 vor die Stammaktionäre treten.
- Noch 306,4 Millionen Dollar offene Nachforderungen in den Büchern — jede Neubewertung kann neue Verluste bringen.
Ein menschliches Fazit
Zurück zum Preisschild unter einem Dollar. Die Nennwert-Illusion flüstert dir zu, dass hier nicht mehr viel passieren kann. Die Berichte erzählen etwas anderes: Southland ist ein echtes Bauunternehmen mit echten Brücken und einem großen Auftragsbuch, aber die Verluste aus alten Streitfällen haben das Eigenkapital vollständig aufgezehrt. Seit März 2026 halten die Bürgen das Unternehmen am Laufen — mit Geld, das sie zurückhaben wollen, und mit Vorzugsaktien, die vor dir in der Schlange stehen. Die Börse hat Southland wegen des Eigenkapitals offiziell angemahnt, und einzelne Aktionäre haften den Bürgen persönlich — mit einer anderen Lage als du als reiner Stammaktionär. Das Baugeschäft kann diese Krise überleben — offen ist, wie viel davon dann noch den heutigen Stammaktionären gehört. Die ehrliche Frage an dich lautet deshalb nicht „Ist die Aktie billig?“, sondern: Was bleibt für eine Stammaktie übrig, wenn zuerst Banken, Bürgen und Vorzugsaktionäre bedient werden? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Southland Holdings, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 12. August 2026)
- Southland Holdings, Inc. — Ergebnismitteilung zum zweiten Quartal 2026, 8-K Item 2.02 mit Anlage 99.1 (12. August 2026)
- Southland Holdings, Inc. — Pflichtmeldung 8-K zur Finanzhilfevereinbarung mit den Bürgen und zur zweiten Kreditänderung (13. August 2026)
- Southland Holdings, Inc. — Pflichtmeldung 8-K zum Vergleich mit Liberty Mutual (27. August 2026)
- Southland Holdings, Inc. — Pflichtmeldung 8-K, Item 3.01, zur Mitteilung der NYSE American (25. September 2026)
- Southland Holdings, Inc. — Pflichtmeldung 8-K zur Fristverlängerung für die Vorzugsaktien (6. Oktober 2026)
- Southland Holdings, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 12. Mai 2026)
- Southland Holdings, Inc. — SEC-Quartalsbericht 10-Q zum 30.09.2025 (eingereicht 12. November 2025)
- Southland Holdings, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 26. März 2026)
- Southland Holdings, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 4. März 2025)
- Southland Holdings, Inc. — Vollmachtsunterlage DEF 14A zur Hauptversammlung 2026 (23. April 2026)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht (sec.gov) — nach dem Quartalsbericht bis 13. Oktober 2026 durchgesehen, darunter neun Insider-Meldungen (Form 4) vom 17. und 18. August 2026 (Zuteilungen und Umwandlungen von Aktieneinheiten, in keiner ein Kauf am Markt)
- Fundamentaldaten (Kurse, Handelsvolumen, Analystenzahl; Datenstand 13. Oktober 2026), abgeglichen mit den SEC-Berichten.
- Aufhänger: hauseigener Reddit-Hype-Scanner, Meldung vom 13. Oktober 2026 (keine Datenquelle für Unternehmenszahlen).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.279,2 | 1.161,4 | 1.160,4 | 980,2 | 772,2 |
| Betriebsergebnis (EBIT) | 56,1 | 82,7 | -31,4 | -126,3 | -216,9 |
| Nettogewinn | 38,7 | 60,5 | -19,3 | -105,4 | -306,5 |
| Nettomarge | 3,0 % | 5,2 % | -1,7 % | -10,7 % | -39,7 % |
| Gewinn je Aktie | 1,08 $ | 1,69 $ | -0,41 $ | -2,19 $ | -5,67 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Auftragsbestand und Können positiv
- 1,68 Mrd. US-Dollar Auftragsbestand zum 30.06.2026, öffentliche und private Auftraggeber; spezialisierte Fähigkeiten im Brücken-, Tunnel- und Wasserbau, neuer Auftrag in Winnipeg im Juli 2026.
- Ertragslage negativ
- Verluste in jedem Jahr seit 2023, zusammen 543,8 Mio. US-Dollar bis 30.06.2026; im Q2 2026 Bruttoverlust 71,2 Mio. nach Abschreibung von Nachforderungen um 102,3 Mio. Umsatz.
- Bilanz negativ
- Eigenkapital −248,2 Mio. US-Dollar zum 30.06.2026; Mitteilung der NYSE American vom 23.09.2026 (Eigenkapital-Regeln), Plan fällig bis 23.10.2026. Noch 306,4 Mio. offene Nachforderungen in den Büchern.
- Abhängigkeit von den Bürgen negativ
- 298,9 Mio. US-Dollar Bürgenforderungen, gestundet bis mindestens 13.08.2027; weitere Hilfe liegt im Ermessen der Bürgen. Ohne Bürgschaften gibt es keine öffentlichen Bauaufträge.
- Stellung der Stammaktionäre negativ
- 150,86 Mio. US-Dollar vorrangige Vorzugsaktien bis 13.11.2026 geplant; einzelne (in der Meldung nicht genannte) Aktionäre haften den Bürgen persönlich; getrennt davon werden Frank Renda 51,4 % der Aktien zugerechnet (DEF 14A, April 2026).
- Lichtblick Vergleiche neutral
- Der Vergleich mit Liberty Mutual vom 26.08.2026 soll das Vorsteuerergebnis im Q3 2026 um rund 29 Mio. US-Dollar verbessern (vorläufig); mit Zurich wird noch verhandelt.
Southland ist ein echtes Bauunternehmen mit 1,68 Milliarden Dollar Auftragsbestand, aber Verluste aus alten Streitfällen haben das Eigenkapital auf −248,2 Millionen Dollar gedrückt. Seit März 2026 finanzieren die Bürgen den Betrieb, 150,86 Millionen ihrer Hilfe sollen zu vorrangigen Vorzugsaktien werden, und die NYSE American hat das Unternehmen wegen des Eigenkapitals offiziell angemahnt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil gleich mehrere Substanzrisiken belegt sind: negatives Eigenkapital von 248,2 Millionen Dollar zum 30. Juni 2026, eine existenzielle Abhängigkeit von den Bürgen, die zu weiterer Hilfe nicht verpflichtet sind, und eine Mitteilung der NYSE American wegen Unterschreitung der Eigenkapital-Regeln. Das Baugeschäft selbst mit 1,68 Milliarden Dollar Auftragsbestand kann diese Lage überstehen — ob dabei für die heutige Stammaktie etwas übrig bleibt, hängt an den Bürgen und an alten Streitfällen. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 13. Oktober 2026 auf Basis des Quartalsberichts 10-Q zum 30. Juni 2026 und der Pflichtmeldungen 8-K bis 6. Oktober 2026; die Insider-Meldungen (Form 4) bis 13. Oktober 2026 sind berücksichtigt. Der Quartalsbericht zum 30. September 2026 lag noch nicht vor. Aufhänger ist der hauseigene Reddit-Hype-Scanner (Meldung vom 13. Oktober 2026) — ein Aufmerksamkeitssignal, keine Datenquelle.
- Nicht verwechseln: Southland Holdings (SLND) hat nichts mit Southern Copper (SCCO) oder anderen „Southern“-Werten zu tun. Die CIK 0001883814 führte bis Februar 2023 den Namen Legato Merger Corp. II, die Mantelgesellschaft, mit der Southland an die Börse ging.
- Eigenkapital in Grafik und Text einschließlich der Anteile von Minderheitsgesellschaftern (−248,2 Mio. US-Dollar zum 30.06.2026, wie in der 8-K vom 25.09.2026); der den Southland-Aktionären zurechenbare Teil lag bei −253,5 Mio. Der Verlust im vierten Quartal 2025, der Börsenwert, die Summe der Verluste und das rechnerische Eigenkapital nach Umwandlung der Vorzugsaktien (rund −97 Mio.) sind eigene Rechnungen aus den genannten Quellen.
Aktien-Wächter
Diese Analyse ist Stand 13. Oktober 2026. Was sich seitdem bei SLND geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Southland Holdings, Inc. (SLND) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Southland Holdings (NYSE American: SLND) aus Grapevine, Texas, ist ein Spezial-Bauunternehmen für Infrastruktur. Sechs Tochterfirmen wie American Bridge und Johnson Bros. bauen Brücken, Tunnel, Straßen, Hafenanlagen sowie Wasser- und Abwasserwerke in Nordamerika. Zum 30. Juni 2026 lag der Auftragsbestand bei 1,68 Milliarden Dollar, Ende 2025 arbeiteten rund 1.800 Menschen für Southland.
Southland hat seit 2023 zusammen 543,8 Millionen Dollar Verlust gemacht, vor allem durch abgeschriebene Nachforderungen aus alten Bauprojekten und ein verlorenes Gerichtsverfahren um das Kongresszentrum in Seattle mit einem Urteil von rund 89,1 Millionen Dollar. Zum 30. Juni 2026 lag das Eigenkapital deshalb bei minus 248,2 Millionen Dollar.
Die NYSE American hat Southland am 23. September 2026 mitgeteilt, dass die Eigenkapital-Regeln verletzt sind. Southland muss bis 23. Oktober 2026 einen Plan vorlegen und die Regeln bis 23. März 2028 wieder erfüllen. Wird der Plan abgelehnt oder nicht eingehalten, beginnt das Verfahren zur Streichung der Notierung. Bis dahin wird die Aktie normal gehandelt.
Die Bürgen sind Versicherer, die für Southlands Bauverträge garantieren. Seit März 2026 halten sie den Großteil des Bankkredits, haben 209,8 Millionen Dollar Finanzhilfe geleistet und stunden ihre Forderungen von 298,9 Millionen Dollar bis mindestens 13. August 2027. Zu weiterer Hilfe sind sie ausdrücklich nicht verpflichtet.
Southland will 150,86 Millionen Dollar Bürgenhilfe bis 13. November 2026 in Vorzugsaktien tauschen. Diese Papiere gehen allen anderen Aktien im Rang vor, laufen unbefristet und haben einen Liquidationsvorrang von 1.000 Dollar je Stück. Für Stammaktionäre heißt das: Bei einem Verkauf oder einer Abwicklung werden die Vorzugsaktionäre zuerst bedient.
Beim Schlusskurs von 0,96 Dollar am 12. Oktober 2026 und 54,4 Millionen Aktien liegt der Börsenwert bei rund 52 Millionen Dollar. Dem stehen zum 30. Juni 2026 Finanzschulden von 206,8 Millionen und Forderungen der Bürgen von 298,9 Millionen Dollar gegenüber, zusammen fast das Zehnfache des Börsenwerts.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.