Neo Performance: Der Hafnium-Rekord, der bisher kein Geld bringt
Neo Performance Materials (TSX: NEO, OTCQX: NOPMF) weist für das erste Halbjahr 2026 einen „Free Cash Flow“ von plus 88,1 Millionen US-Dollar aus. Aus dem laufenden Geschäft flossen im selben Halbjahr 49,6 Millionen ab. Beides stimmt — und im Rekordquartal mit 57 Millionen bereinigtem EBITDA kamen 70 Prozent des Segment-EBITDA aus seltenen Metallen wie Hafnium, das Legierungen für Flugzeugtriebwerke hitzefest macht, nicht aus den Magneten, für die die Aktie bekannt ist. Der größte Teil steckt in 71,5 Millionen Dollar zusätzlicher Vorräte.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. Oktober 2026
- Schlusskurs
- 27,50 C$ -1,50 %
- Marktkapitalisierung
- 1,3 Mrd. C$
- KGV
- 2.747,7
- Wachstums-Score
- 3/10
- AAQS
- 7/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 15,60 C$ bis 44,30 C$ · Letzter Kurs: 27,50 C$ (Stand: 9. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Stell dir einen Bäcker vor, der ein Schild ins Fenster hängt: „Rekordumsatz!“ Was nicht draufsteht: Im Keller liegt Mehl für ein ganzes Jahr, teils mit Bankkredit gekauft, und die Kantine von gegenüber zahlt ihre Rechnungen erst in zwei Monaten. Gelogen ist nichts — es ist nur ein Ausschnitt. Psychologen nennen das den Framing-Effekt: Welche Zahl ausgewählt und wie sie verpackt wird, entscheidet, wie wir sie fühlen. Nennen wir es hier die Ladenschild-Falle. An der Börse heißt das Schild oft „bereinigt“ — und manchmal heißt es „Free Cash Flow“, obwohl darin nur ein Teil der Geldflüsse steckt: Was in Lager, offenen Kundenrechnungen, Steuern und Zinsen gebunden ist, fehlt.
Neo Performance Materials ist ein gutes Beispiel, weil das Unternehmen offen sagt, wie es rechnet. In seinem Lagebericht steht:
„‚Free Cash Flow‘ is defined as Adjusted EBITDA less capital expenditures.“
Übersetzung: „Der ‚Free Cash Flow‘ ist definiert als bereinigtes EBITDA abzüglich der Investitionsausgaben.“
— Neo Performance Materials Inc., Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt 3 Non-IFRS Financial Measures
EBITDA ist der Gewinn vor Zinsen, Steuern und Abschreibungen, „bereinigt“ heißt: ohne weitere Posten, die das Unternehmen für nicht wiederkehrend hält. Neos Version zieht davon nur die Investitionen ab. Das Spannungsfeld dieser Analyse: Neo meldet ein Rekordquartal beim bereinigten EBITDA, und es stammt zu 70 Prozent aus einem einzigen Segment mit Rekordpreisen — während aus dem laufenden Geschäft Geld abfließt. Wir lesen gemeinsam die Pflichtberichte. Am Ende entscheidest du selbst.
Was Neo Performance Materials eigentlich macht
Neo verarbeitet Rohstoffe, die selten im Rampenlicht stehen, aber in sehr vielen Geräten stecken. Das Unternehmen fördert selbst nichts aus dem Boden; es trennt, veredelt, recycelt und formt. Am 30. Juni 2026 arbeiteten 1.532 Menschen für Neo, in Werken in Kanada, China, Estland, Deutschland, Thailand und Großbritannien. Die Gruppe hat drei Segmente:
- Magnequench — Pulver für gebundene Neodym-Eisen-Bor-Magnete und fertige Magnete. Ein gebundener Magnet ist Magnetpulver, das mit Kunststoff verpresst wird, ähnlich wie Spanplatte aus Holzspänen: weniger stark als ein gesinterter Magnet, aber in fast jede Form zu bringen. Abnehmer sind Autozulieferer, Pumpen- und Motorenbauer und zuletzt besonders die Hersteller von Lüftern für Server in KI-Rechenzentren. Neu ist ein Werk für gesinterte Hochleistungsmagnete in Narva (Estland), etwa für Elektromotoren von Autos.
- Chemicals & Oxides — Mischoxide für Abgaskatalysatoren, Seltenerd-Produkte für die Wasseraufbereitung und die Trennung von Seltenen Erden im estnischen Werk Silmet. Zwei chinesische Trennanlagen hat Neo im März 2025 verkauft, ein Werk in China (Zibo) betreibt das Segment weiter.
- Rare Metals — Recycling und Veredelung von Tantal, Niob, Hafnium und Rhenium für Hochtemperatur-Legierungen in Flugzeugtriebwerken und Gasturbinen sowie von Gallium und Indium für Elektronik. Die Werke stehen in Sillamäe (Estland), in Peterborough (Kanada) und in Sagard (Deutschland) bei der Tochter Buss & Buss.
Die Börsengeschichte erzählt Neo gern über Magnete und Seltene Erden: ein westlicher Lieferant, unabhängig von China. Die Zahlen erzählen 2026 eine andere Geschichte, und um die geht es hier.
Die Firmengeschichte für Anleger
-
2017
Börsengang in Toronto
Gründung der heutigen Gesellschaft am 12.09.2017, Börsengang im Dezember 2017, bei dem der Finanzinvestor Oaktree Aktien verkaufte. Für Anleger der Start eines Spezialisten mit Wurzeln bis 1994.
-
2025
Verkauf der chinesischen Trennwerke
Im März 2025 verkaufte Neo zwei Trennanlagen in China. Der Umsatz blieb mit 478,8 Mio. US-$ fast gleich (+0,6 %), die Abhängigkeit von Seltenerd-Preisen sank; Nettoverlust 10,0 Mio. US-$.
-
2026
Kapitalerhöhung und Rekordquartal
Im Mai 2026 4,0 Mio. neue Aktien zu 28,75 C$, im zweiten Quartal 57,0 Mio. US-$ bereinigtes EBITDA, am 14.09.2026 gemeldete Serienproduktion im Magnetwerk Narva.
Wie die Aktie auf unseren Tisch kam
Den Anstoß gab kein Treffer unseres hauseigenen Aktien-Scanners. Auf die Rechercheliste kam der Wert über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 13. Oktober 2026). Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Die Heimatbörse ist die Toronto Stock Exchange (TSX), dort notiert Neo seit dem Börsengang im Dezember 2017 unter NEO, in kanadischen Dollar. In den USA wird die Aktie außerbörslich als NOPMF gehandelt (Marktsegment OTCQX). Vorsicht bei der Suche: Das US-Kürzel NEO gehört dem nicht verwandten Laborkonzern NeoGenomics. Bei der US-Börsenaufsicht SEC ist Neo Performance Materials nicht registriert; die Pflichtberichte erscheinen nach kanadischem Recht auf der Plattform SEDAR+ und auf der Investorenseite. Bilanziert wird nach IFRS in US-Dollar, das Geschäftsjahr ist das Kalenderjahr, Abschlussprüfer ist KPMG.
Der jüngste Periodenbericht ist der Zwischenabschluss zum 30. Juni 2026 mit Lagebericht vom 10. August 2026; die Ergebnismeldung folgte am 11. August. Danach meldete Neo eine Lieferpartnerschaft mit dem französischen Recycler Carester (31. August), den Abschluss des Verkaufs der Projektgesellschaft des Seltenerd-Projekts Sarfartoq in Grönland, an der Neo 43,47 Prozent hielt — für alle Anteile zusammen 20 Millionen US-Dollar in bar und 15 Millionen in Aktien des Käufers Greenland Mines (2. September), den Start der Serienproduktion in Narva (14. September) und eine noch unverbindliche Absichtserklärung mit Rainbow Rare Earths (24. September 2026). Der Bericht zum 30. September 2026 lag am 13. Oktober 2026 noch nicht vor.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Im zweiten Quartal 2026 stieg der Umsatz auf 205,7 Millionen US-Dollar (Vorjahresquartal: 114,7 Millionen), das bereinigte EBITDA auf 57,0 Millionen (19,0 Millionen) — laut Neo das höchste bereinigte EBITDA eines Quartals in der Firmengeschichte. Unter dem Strich blieben 17,5 Millionen Dollar Nettogewinn für die Aktionäre. Alle drei Segmente legten zu: Magnequench um 38,5 Prozent auf 10,5 Millionen bereinigtes EBITDA, Chemicals & Oxides um 56 Prozent auf 8,5 Millionen, Rare Metals um 313 Prozent auf 44,4 Millionen. Am 8. Juli 2026 hob Neo die Jahresprognose für das bereinigte EBITDA von 100 bis 110 auf 140 bis 150 Millionen an, nach 75,6 Millionen im Jahr 2025.
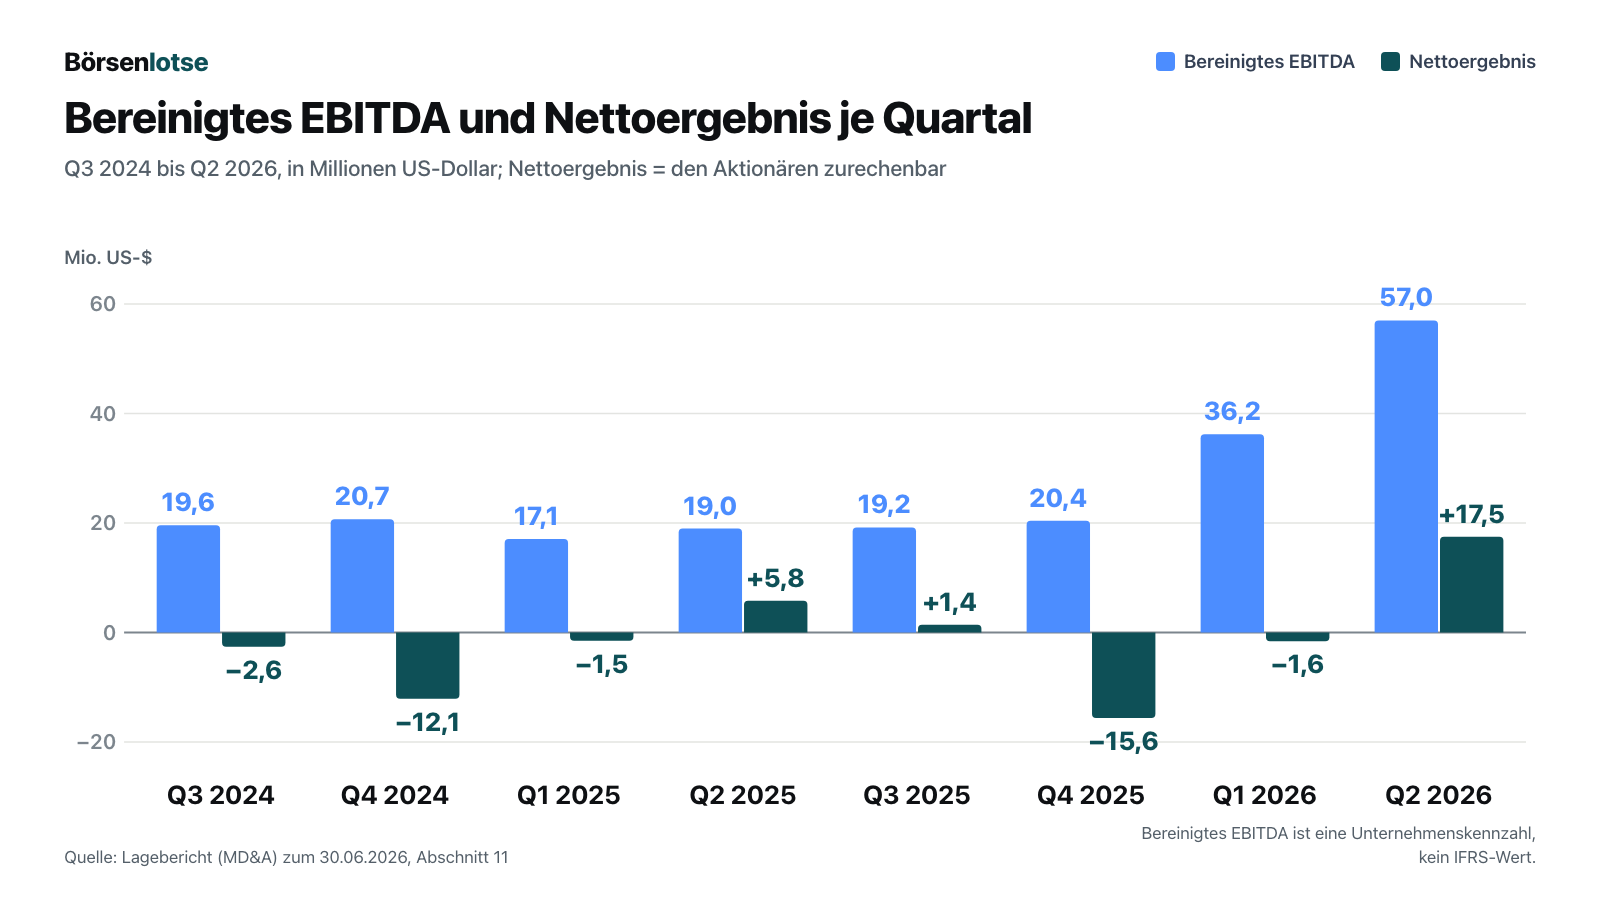
Die längere Linie ist weniger glatt. Der Umsatz lag 2022 bei 640,3 Millionen US-Dollar, 2025 bei 478,8 Millionen — auch, weil Neo zwei chinesische Trennanlagen verkauft hat. Unter dem Strich standen 2023, 2024 und 2025 jeweils Verluste für die Aktionäre: minus 8,4, minus 12,9 und minus 10,0 Millionen Dollar. Das bereinigte EBITDA war in diesen Jahren dagegen stets positiv (37,2, 64,4 und 75,6 Millionen). Zwischen beiden Zahlen liegen Zinsen, Steuern, Abschreibungen, Patentstreitigkeiten, Anlaufkosten für das Magnetwerk und die Neubewertung einer Verkaufsoption, zu der wir gleich kommen. Fairerweise: Im ersten Halbjahr 2026 dreht auch das Nettoergebnis ins Plus, auf 15,8 Millionen Dollar.
Ein Satz zur Steuer, weil er auffällt: Auf 37,4 Millionen Dollar Gewinn vor Steuern verbuchte Neo im ersten Halbjahr 21,0 Millionen Ertragsteueraufwand, also 56 Prozent. Laut Lagebericht liegt das an Verlusten in einzelnen Ländern, die steuerlich nicht verrechnet werden können, und an der nicht abzugsfähigen Neubewertung der Verkaufsoption.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt schauen wir hinter das Schild. Was folgt, stammt aus Lagebericht, Zwischenabschluss und Jahresinformation (Annual Information Form).
Unbequeme Wahrheit Nr. 1: Der Rekord ist ein Hafnium-Rekord
Hafnium ist ein Metall, das kaum jemand kennt: Es macht Legierungen hitzefest, etwa für Flugzeugtriebwerke und Gasturbinen. Drei chinesische Hersteller stehen laut Neos Jahresinformation für rund 40 Prozent der weltweiten Primärkapazität, und China schränkt die Ausfuhr ein; laut Jahresinformation sanken die chinesischen Exporte 2025 um rund 19 Prozent, außerhalb Chinas stiegen die Preise auf Rekordniveau. Genau das treibt Neos Zahlen. Der Lagebericht sagt es in einem Satz:
„For the six months ended June 30, 2026, Rare Metals contributed 45.1% of revenue, 77.7% of operating income and 65.6% of Neo’s reported Adjusted EBITDA from operations before eliminations.“
Übersetzung: „In den sechs Monaten bis zum 30. Juni 2026 trug Rare Metals 45,1 Prozent zum Umsatz, 77,7 Prozent zum Betriebsergebnis und 65,6 Prozent zum ausgewiesenen bereinigten EBITDA der Geschäftsbereiche vor Konsolidierung bei.“
— Neo Performance Materials Inc., Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt 10.3 Rare Metals
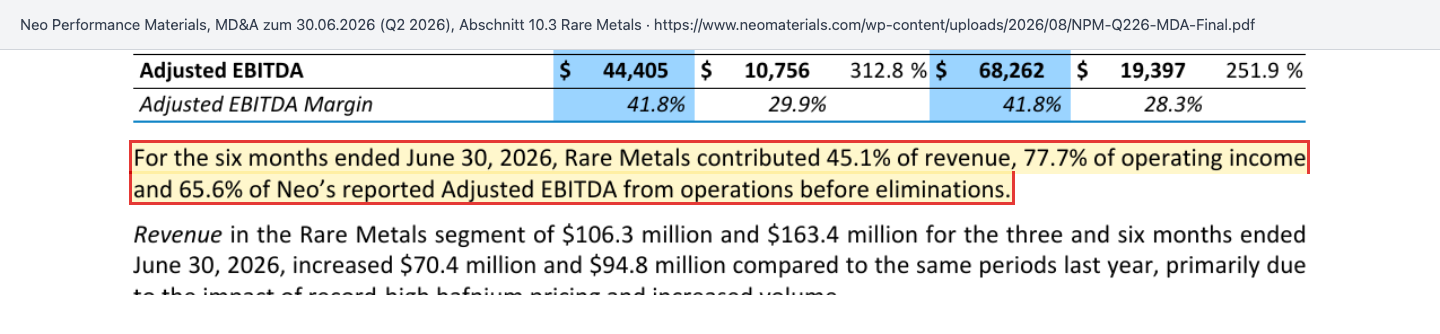
Im zweiten Quartal allein waren es 70 Prozent: 44,4 von 63,4 Millionen US-Dollar bereinigtem EBITDA der drei Segmente, vor den Kosten der Konzernzentrale (unsere Rechnung aus den Segmentzahlen). Rare Metals erzielte dabei eine bereinigte EBITDA-Marge von 41,8 Prozent (Vorjahr: 29,9 Prozent), bei 38,6 Prozent mehr verkauftem Hafnium und Preisen, die der Lagebericht als Rekordniveau beschreibt. Die Prognose für 2026 baut ausdrücklich auf der Annahme anhaltend starker Hafnium-Nachfrage bei erhöhten Preisen und knappem Rohstoffangebot auf. Dazu kommen zwei Feinheiten. Erstens die Kundenkonzentration: 2025 entfielen laut Jahresinformation rund 76 Prozent des Segmentumsatzes auf die zehn größten Kunden, rund 30 Prozent auf den größten. Zweitens die Rechnung für das zweite Halbjahr: Wer 93,3 Millionen Dollar aus dem ersten Halbjahr von 140 bis 150 Millionen Jahresprognose abzieht, landet bei 46,7 bis 56,7 Millionen für Juli bis Dezember — am oberen Ende so viel wie das zweite Quartal allein. Finanzchef Jonathan Baksh begründete das in der Telefonkonferenz am 11. August damit, dass für das zweite Halbjahr kaum Verkäufe zum Tagespreis eingeplant seien. Für dich heißt das: Das Rekord-EBITDA hängt an einem Preis, den Neo nicht macht, sondern bekommt.
Unbequeme Wahrheit Nr. 2: Das Hafnium gehört Neo nur zur Hälfte
Laut Jahresinformation stellt die deutsche Tochter Buss & Buss Spezialmetalle in Sagard die Hafnium-Verbindungen der Gruppe her, dazu Tantal und Rhenium. Neo hält daran 50,04 Prozent. Weil Neo die Tochter beherrscht, fließen ihr Umsatz und ihr bereinigtes EBITDA voll in die Konzernzahlen. Die übrigen Gesellschafter haben aber ein Recht, ihre Anteile an Neo zu verkaufen, eine Verkaufsoption (Put). Wie sie bewertet wird, steht im Zwischenabschluss:
„In the case of Buss & Buss, in accordance with the terms of the put option contract, liability is re-measured based on 90% of the fair value of the subsidiary.“
Übersetzung: „Im Fall von Buss & Buss wird die Verbindlichkeit gemäß den Bedingungen des Verkaufsoptionsvertrags auf Basis von 90 Prozent des beizulegenden Zeitwerts der Tochtergesellschaft neu bewertet.“
— Neo Performance Materials Inc., Zwischenabschluss zum 30. Juni 2026, Note 7.1 Derivative Liabilities
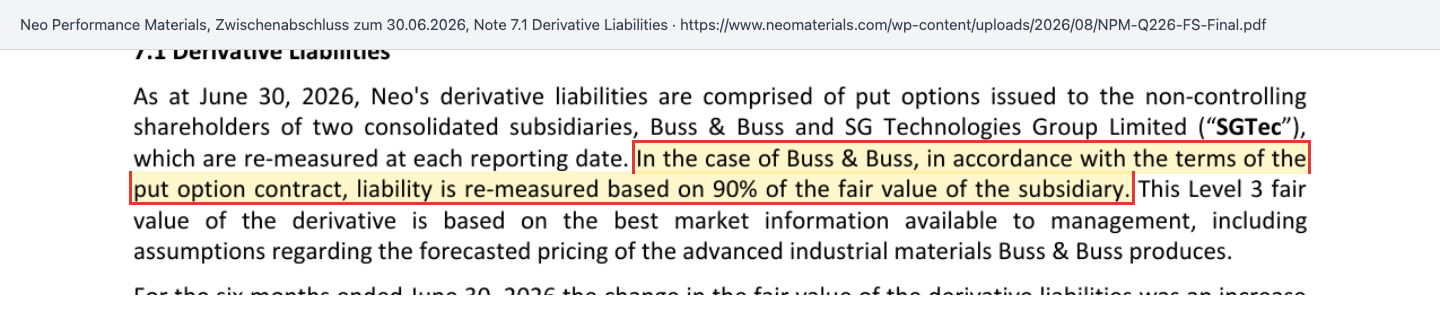
Am 30. Juni 2026 stand diese Verpflichtung mit 85,6 Millionen US-Dollar in der Bilanz, als kurzfristige Verbindlichkeit und in der Tabelle der vertraglichen Verpflichtungen in der Spalte „innerhalb eines Jahres“. Zum Vergleich: Die gesamte Kasse betrug 96,2 Millionen. Im ersten Halbjahr stieg der Wert der beiden Minderheiten-Optionen (neben Buss & Buss gibt es eine kleine bei der britischen Tochter SGTec) um 24,7 Millionen Dollar — gebucht als Finanzaufwand, der den Nettogewinn drückt. Zehn Prozent höhere erwartete Zahlungsströme der Tochter würden die Verbindlichkeit laut Abschluss um weitere 9,7 Millionen erhöhen. Und die Minderheit bekommt Dividenden: 2024 flossen ihr 14,7 Millionen Dollar zu, 2025 7,3 Millionen.
Übersetzt in ein Alltagsbild: Du teilst dir eine ertragreiche Obstwiese mit einem Nachbarn, der dir seine Hälfte jederzeit zum Tagespreis verkaufen darf. Je mehr die Bäume tragen, desto teurer wird dieses Versprechen. Seit 2026 rechnet Neo beim „bereinigten Nettogewinn“ die Neubewertung der Option heraus und zieht dafür den Gewinnanteil der Minderheit ab. Im bereinigten EBITDA von 140 bis 150 Millionen steckt Buss & Buss aber weiter zu 100 Prozent.
Unbequeme Wahrheit Nr. 3: Gewinn ist noch kein Geld
Jetzt zur Ladenschild-Falle vom Anfang. Neos „Free Cash Flow“ betrug im ersten Halbjahr 2026 plus 88,1 Millionen US-Dollar. Das tatsächliche Geld aus dem laufenden Geschäft sah anders aus:
„Cash used in operating activities was $49.6 million for the six months ended June 30, 2026, compared to cash used of $22.8 million for the six months ended June 30, 2025.“
Übersetzung: „Der Mittelabfluss aus betrieblicher Tätigkeit betrug in den sechs Monaten bis zum 30. Juni 2026 49,6 Millionen Dollar, verglichen mit einem Mittelabfluss von 22,8 Millionen Dollar in den sechs Monaten bis zum 30. Juni 2025.“
— Neo Performance Materials Inc., Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt 12.1 Cash flow and Liquidity
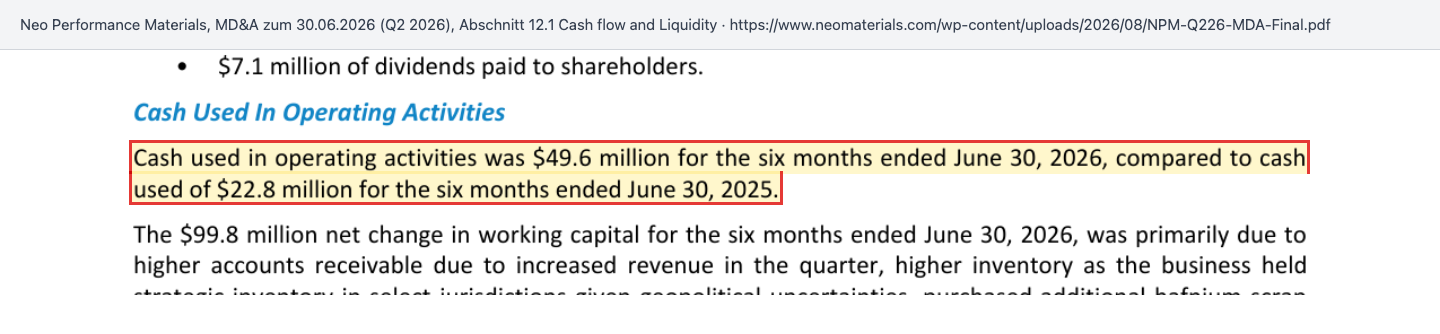
Wohin das Geld ging, zeigt die Kapitalflussrechnung. Nimmt man den Nettogewinn und rechnet die nicht zahlungswirksamen Posten hinzu, kommt Neo vor den Veränderungen im Umlaufvermögen auf 89,8 Millionen Dollar (unsere Summe aus der Kapitalflussrechnung; Neo selbst nennt 71,6 Millionen „vor Veränderungen im Umlaufvermögen, Steuer- und Zinszahlungen“; rechnerisch entspricht die Differenz genau Patentvergleich und bar ausgezahlter Aktienvergütung). Dann banden allein die Vorräte 71,5 Millionen und die offenen Kundenrechnungen 40,7 Millionen; Steuern, bar ausgezahlte Aktienvergütungen, der Patentvergleich mit Rhodia und Zinsen kamen mit zusammen 39,7 Millionen dazu.
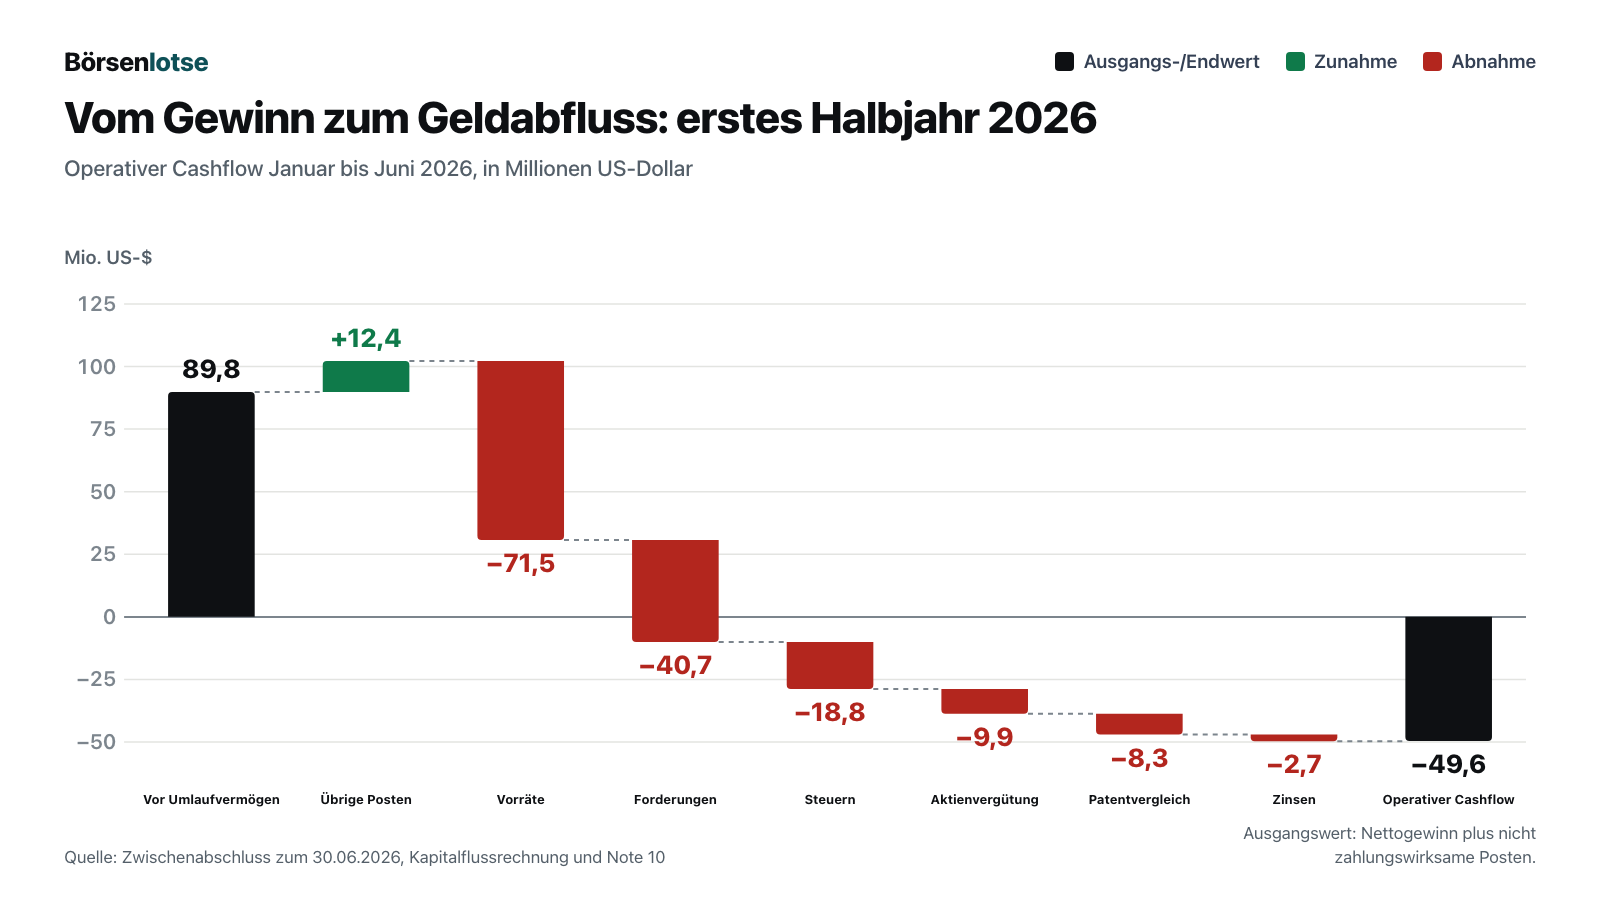
Neo erklärt die Vorräte mit Absicht: strategische Lager in einzelnen Ländern wegen der geopolitischen Lage, zusätzlich eingekauftes Hafnium-Recyclingmaterial und der Lageraufbau im neuen Magnetwerk. Das kann sich lohnen; Finanzchef Jonathan Baksh sprach in der Telefonkonferenz von möglichem Gewinn, der im Lager stecke. Es ist aber kein Einzelfall: Schon im Gesamtjahr 2025 flossen aus dem laufenden Geschäft 54,0 Millionen Dollar ab, während Neos „Free Cash Flow“ plus 52,4 Millionen zeigte. Bezahlt wurde die Lücke mit neuem Geld. Im Mai 2026 gab Neo 4.002.000 neue Aktien zu 28,75 kanadischen Dollar aus (115,1 Millionen kanadische Dollar, 83,3 Millionen US-Dollar brutto); die Aktienzahl stieg von 41,6 Millionen Ende 2025 auf 46,2 Millionen am 10. August 2026, ein Plus von rund 11 Prozent. Die Schulden wuchsen im Halbjahr von 101,8 auf 157,2 Millionen US-Dollar, darunter 43,1 Millionen kurzfristige Bankkredite. Merksatz: Ein Rekord, der im Lager liegt, ist erst dann Geld, wenn er verkauft und bezahlt ist.
Unbequeme Wahrheit Nr. 4: Unabhängig von China — aber nicht von Russland
Neo wirbt mit einer Lieferkette außerhalb Chinas, und das Magnetwerk in Estland ist dafür ein echter Schritt. Für die Rohstoffe des estnischen Trennwerks gilt allerdings:
„Neo's Silmet facility sources the majority of its rare earth feedstock from a Russian supplier.“
Übersetzung: „Neos Werk Silmet bezieht den Großteil seiner Seltenerd-Rohstoffe von einem russischen Lieferanten.“
— Neo Performance Materials Inc., Annual Information Form 2025 vom 19. März 2026, Risk Factors
Der Lieferant unterliegt laut Neo derzeit keinen Sanktionen, und bis zum 10. August 2026 gab es keine wesentlichen Folgen für den Betrieb. Neo schreibt aber selbst, es könne nicht sicher sein, dass es auch künftig gangbare Zahlungswege gibt. Auf der anderen Seite stehen weiterhin chinesische Werke in Tianjin, Chuzhou und Zibo, und China hat die Ausfuhr von schweren Seltenen Erden, Magnettechnik und Gallium beschränkt — teils zu Neos Vorteil, teils als Risiko: Für die gesinterten Magnete aus Narva braucht Neo schwere Seltene Erden wie Dysprosium und Terbium. Die neuen Partnerschaften mit Carester (verbindliche Eckpunkte vom 31. August 2026) und Rainbow Rare Earths (unverbindliche Absichtserklärung vom 24. September 2026) sollen hier helfen; geliefert wird daraus noch nichts.
Bewertung: Was die Börse für den Hafnium-Rekord zahlt
Bei 46.197.570 Aktien (Stand 10. August 2026) und einem Schlusskurs von 27,50 kanadischen Dollar am 9. Oktober 2026 ist Neo rund 1,27 Milliarden kanadische Dollar wert, umgerechnet etwa 0,89 Milliarden US-Dollar (Kurs 1,4257 kanadische Dollar je US-Dollar am selben Tag). Die Aktie hatte am 10. August 2026, dem Tag vor den Quartalszahlen, mit 44,33 Dollar ihren höchsten Schlusskurs seit Anfang 2024 erreicht; am 30. Dezember 2025 hatte sie noch bei 15,55 Dollar gestanden. Am 9. Oktober lag sie 38 Prozent unter dem Hoch und gut 4 Prozent unter dem Ausgabepreis der Mai-Platzierung von 28,75 Dollar.
Die Größenordnungen, gerechnet in US-Dollar mit den Bilanzwerten vom 30. Juni 2026 (unsere Überschlagsrechnung): Zum Börsenwert kommen 61 Millionen Nettoschulden (157,2 Millionen Schulden minus 96,2 Millionen Kasse), zusammen also rund 0,95 Milliarden Unternehmenswert. Gemessen am oberen Ende der Prognose (150 Millionen bereinigtes EBITDA) ist das gut das Sechsfache; rechnet man die Verkaufsoption von 85,6 Millionen als Schuld hinzu, knapp das Siebenfache. Ein Kurs-Gewinn-Verhältnis auf Basis des ausgewiesenen Nettogewinns ergibt keinen Sinn, weil die letzten vier Quartale zusammen nur 1,6 Millionen Dollar Gewinn für die Aktionäre brachten — deshalb zeigt auch die automatische KGV-Kachel oben auf dieser Seite einen vierstelligen Wert, der nichts aussagt. Auf Basis des bereinigten Nettogewinns der letzten vier Quartale (49,3 Millionen) bezahlt die Börse rund das 18-Fache. Das den Aktionären zurechenbare Eigenkapital lag bei 475,7 Millionen (mit dem kleinen Minderheitenanteil 476,2 Millionen), der Börsenwert also bei knapp dem 1,9-Fachen. Die Dividende beträgt 0,10 kanadische Dollar je Quartal, gut 1,4 Prozent im Jahr zum genannten Kurs.
Der Blick der Profis: Laut Fundamentaldaten (Abruf 12. Oktober 2026) lag das Konsens-Kursziel der Analysten bei rund 54,60 kanadischen Dollar. Das ist kein Kursziel der Redaktion; wie viele Analysten dahinterstehen und wie weit ihre Schätzungen auseinanderliegen, weisen die Fundamentaldaten nicht aus. Kursziele folgen Preisannahmen für Hafnium und Seltene Erden, die niemand sicher kennt.
Wie ein reiner Entwickler im selben Feld aussieht, der noch keinen Umsatz hat, zeigt unsere Analyse zu Ucore Rare Metals. Und wer die Server-Lüfter baut, in denen Neos gebundene Magnete stecken, steht in der Analyse zu Asia Vital Components.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Rekordquartal. 57,0 Millionen US-Dollar bereinigtes EBITDA im zweiten Quartal 2026, alle drei Segmente im Plus, Prognose 2026 von 140 bis 150 Millionen.
- Knappe Metalle. Hafnium, Gallium und Tantal sind knapp, China beschränkt Ausfuhren; Neo recycelt und veredelt außerhalb Chinas; laut Lagebericht zum 30. Juni 2026 buchen Kunden bereits Hafnium-Verträge für 2027.
- Magnetwerk in Europa. Neo meldete am 14. September 2026 die Serienproduktion in Narva, mit ersten Lieferungen an einen großen Zulieferer für Elektroauto-Motoren; Ausbau von 2.000 auf 5.000 Tonnen geplant.
- Neue Nachfrage. Die Absatzmenge gebundener Magnete stieg im zweiten Quartal um 35 Prozent, angeführt von Server-Lüftern für KI-Rechenzentren.
Was dagegen spricht:
- Preisabhängigkeit. 65,6 Prozent des Segment-EBITDA kamen im Halbjahr aus Rare Metals; die Prognose setzt erhöhte Hafnium-Preise voraus und rechnet für das zweite Halbjahr rechnerisch mit deutlich weniger.
- Negativer Geldfluss. Minus 54,0 Millionen US-Dollar aus dem laufenden Geschäft 2025, minus 49,6 Millionen im ersten Halbjahr 2026; bezahlt mit neuen Aktien und neuen Schulden.
- Halbe Tochter, ganze Verpflichtung. Verkaufsoption der Buss-&-Buss-Minderheit über 85,6 Millionen US-Dollar, kurzfristig gebucht und mit dem Hafnium-Erfolg steigend.
- Schwankende Gewinne. Nettoverluste 2023, 2024 und 2025; Ertragsteuerquote von 56 Prozent im ersten Halbjahr 2026.
- Geopolitik in zwei Richtungen. Russischer Rohstofflieferant für Silmet, Werke in China, US-Zölle auf einzelne Produkte; für Narva sind schwere Seltene Erden nötig.
- Kundenkonzentration. Der größte Rare-Metals-Kunde stand 2025 für rund 30 Prozent des Segmentumsatzes.
Ein menschliches Fazit
Erinnerst du dich an den Bäcker vom Anfang? Neo Performance Materials ist kein Laden mit leerem Regal und schönem Schild. Das Unternehmen hat echte Werke, echte Kunden und ein Rekordquartal, das alle drei Segmente getragen haben. Nach eigenen Angaben hat es ein Magnetwerk in Europa in weniger als zwei Jahren gebaut und in die Serie gebracht. Für einen Spezialisten, der 2025 noch Verluste schrieb, ist das viel.
Nur: Das Schild entscheidet, wie sich die Zahlen anfühlen. „Bereinigtes EBITDA“ und „Free Cash Flow“ zeigen den Rekord. Die Kapitalflussrechnung zeigt, dass bei Neo in 18 Monaten mehr als 100 Millionen US-Dollar aus dem laufenden Geschäft abgeflossen sind. Die Bilanz zeigt eine Verpflichtung von 85,6 Millionen gegenüber der Minderheit der Tochter, die das Hafnium herstellt. Ob aus dem Lager Geld wird, zeigen die nächsten beiden Berichte: zum 30. September und der Jahresabschluss 2026. Lies ruhig das Schild im Fenster — aber wirf danach einen Blick in den Keller.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Lagebericht (MD&A) zum 30. Juni 2026 (datiert 10. August 2026) und Zwischenabschluss zum 30. Juni 2026
- Ergebnismeldung zum zweiten Quartal 2026 (11. August 2026) und Mitschrift der Telefonkonferenz (11. August 2026)
- Lagebericht zum 31. März 2026
- Konzernabschluss 2025 (geprüft von KPMG LLP), Lagebericht 2025 und Annual Information Form 2025 (19. März 2026)
- Lagebericht 2022 (Umsatz 2022)
- Meldungen: Platzierung zu 28,75 kanadischen Dollar (28. Mai 2026), Prognoseanhebung (8. Juli 2026), Partnerschaft mit Carester (31. August 2026), Abschluss Sarfartoq-Verkauf (2. September 2026), Serienproduktion in Narva (14. September 2026), Absichtserklärung mit Rainbow Rare Earths (24. September 2026)
- Kurs- und Wechselkursdaten: Quelle Fundamentaldaten, Datenstand 9. Oktober 2026; Analysten-Kursziel: Quelle Fundamentaldaten, Abruf 12. Oktober 2026
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Aktienzahl zum 10. August 2026; Meldungen bis 24. September 2026; Kurse zum 9. Oktober 2026. Die Meldungs- und Berichtsseite des Unternehmens wurde am 13. Oktober 2026 zuletzt geprüft; der Bericht zum 30. September 2026 lag da noch nicht vor. Neo ist nicht bei der SEC registriert; Grundlage sind die kanadischen Pflichtberichte. Die Berichtswährung ist der US-Dollar, die Aktie notiert in kanadischen Dollar. „Bereinigtes EBITDA“, „bereinigter Nettogewinn“ und „Free Cash Flow“ sind Kennzahlen des Unternehmens, keine IFRS-Werte. Rechnerische Werte (Börsenwert, Unternehmenswert, Vielfache, Spanne für das zweite Halbjahr) sind unsere Überschlagsrechnung und als solche benannt. Die Kennzahlen-Kacheln dieser Seite zeigen den jeweils aktuellen Datenbankstand mit eigener Rundung und können von den hier verwendeten Werten abweichen.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Rohstoff- und Spezialmetallverarbeitern schwanken stark mit Metallpreisen, Handelsbeschränkungen und Wechselkursen; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 539,3 | 640,3 | 571,5 | 475,8 | 487,2 |
| Betriebsergebnis (EBIT) | 59,9 | 58,6 | 11,2 | 35,3 | 32,3 |
| Nettogewinn | 35,2 | 25,9 | -8,4 | -12,9 | -10,2 |
| Nettomarge | 6,5 % | 4,1 % | -1,5 % | -2,7 % | -2,1 % |
| Gewinn je Aktie | 0,91 $ | 0,61 $ | -0,19 $ | -0,31 $ | -0,24 $ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Ergebnisentwicklung positiv
- Rekordquartal Q2 2026 mit 57,0 Millionen US-Dollar bereinigtem EBITDA (Vorjahr 19,0), alle drei Segmente im Plus; Prognose 2026 von 140 bis 150 Millionen nach 75,6 Millionen 2025.
- Abhängigkeit von Metallpreisen negativ
- Rare Metals lieferte im ersten Halbjahr 2026 65,6 Prozent des Segment-EBITDA, getrieben von Rekordpreisen für Hafnium; die Prognose unterstellt erhöhte Preise und für das zweite Halbjahr rechnerisch 46,7 bis 56,7 Millionen.
- Geldfluss negativ
- Operativer Cashflow minus 54,0 Millionen US-Dollar (2025) und minus 49,6 Millionen (erstes Halbjahr 2026), vor allem durch Vorräte und Forderungen; finanziert mit 83,3 Millionen aus neuen Aktien (Mai 2026) und höheren Schulden.
- Bilanz und Verpflichtungen neutral
- Kasse 96,2 Millionen, Schulden 157,2 Millionen, Eigenkapital 476,2 Millionen US-Dollar (30. Juni 2026), Kreditauflagen eingehalten; dazu die kurzfristig gebuchte Verkaufsoption der Buss-&-Buss-Minderheit über 85,6 Millionen.
- Magnetstrategie Europa positiv
- Serienproduktion im Werk Narva laut Meldung vom 14. September 2026, erste Lieferungen an einen großen Zulieferer von Elektroauto-Motoren, Ausbau von 2.000 auf 5.000 Tonnen geplant; Rohstoffe für Silmet überwiegend aus Russland.
Neo Performance Materials meldet 2026 ein Rekord-EBITDA, das zu knapp zwei Dritteln aus hohen Hafnium- und Metallpreisen stammt, während aus dem laufenden Geschäft seit 2025 Geld in Vorräte und Forderungen abfließt und die Minderheit der Hafnium-Tochter eine Verkaufsoption über 85,6 Millionen US-Dollar hält. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier nicht für den Kurs und nicht für die Bewertung. Neo hat ein funktionierendes Geschäft mit Werken, Kunden und einem Eigenkapital von 476,2 Millionen US-Dollar, die Kreditauflagen sind eingehalten, und ein Substanzrisiko wie ein Fortführungs-Hinweis ist nicht belegt. Offen ist aber eine wesentliche operative Frage: Das Rekord-EBITDA hängt im ersten Halbjahr 2026 zu knapp zwei Dritteln an Metallpreisen, die Neo nicht beeinflusst, und es kommt bisher nicht als Geld an — minus 54,0 Millionen operativer Cashflow 2025, minus 49,6 Millionen im ersten Halbjahr 2026. Dazu schwankte das Nettoergebnis mit Verlusten von 2023 bis 2025. Grün wäre möglich, wenn die Vorräte zu Geld werden und der operative Cashflow über mehrere Quartale positiv bleibt, auch bei normaleren Hafnium-Preisen.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war die Foren-Hitliste von wallstreet-online (Stand 13. Oktober 2026); geführt wird die Firma bei uns unter ihrer Heimatnotierung NEO (Toronto Stock Exchange) als NEO.TO. Anlass war kein Treffer unseres hauseigenen Aktien-Scanners.
- Neo ist nicht bei der SEC registriert. Grundlage sind die kanadischen Pflichtberichte von der Investorenseite neomaterials.com (identisch mit SEDAR+): Zwischenabschluss und Lagebericht zum 30.06.2026, Lagebericht zum 31.03.2026, Konzernabschluss, Lagebericht und Annual Information Form 2025, Meldungen bis 24.09.2026. Der Bericht zum 30.09.2026 lag am 13.10.2026 noch nicht vor.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 46.197.570 Aktien mal Schlusskurs vom 09.10.2026; Umrechnung mit 1,4257 C$ je US-$ (09.10.2026); Unternehmenswert aus Börsenwert plus Nettoschulden zum 30.06.2026; Spanne für das zweite Halbjahr aus Jahresprognose minus Halbjahreswert.
- „Bereinigtes EBITDA“, „bereinigter Nettogewinn“ und „Free Cash Flow“ sind vom Unternehmen definierte Kennzahlen ohne IFRS-Standard; Neos „Free Cash Flow“ ist bereinigtes EBITDA minus Investitionen und berücksichtigt weder Steuer- und Zinszahlungen noch die Veränderung von Vorräten und Forderungen.
Aktien-Wächter
Diese Analyse ist Stand 13. Oktober 2026. Was sich seitdem bei NEO.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Neo Performance Materials Inc (NEO.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Neo Performance Materials ist ein kanadischer Hersteller mit Sitz in Toronto. Er stellt Magnetpulver und Magnete her (Segment Magnequench), Seltenerd-Chemikalien und Katalysator-Oxide (Chemicals & Oxides) sowie seltene Metalle wie Hafnium, Gallium und Tantal aus Recycling und Veredelung (Rare Metals). Werke stehen in Kanada, China, Estland, Deutschland, Thailand und Großbritannien.
Es ist dieselbe Aktie. NEO ist das Kürzel an der Toronto Stock Exchange in kanadischen Dollar, NOPMF die außerbörsliche US-Notierung am OTCQX. Nicht verwechseln: An der Nasdaq steht NEO für den Laborkonzern NeoGenomics. Bei Börsenlotse wird Neo Performance Materials unter NEO.TO geführt.
Vor allem wegen Rekordpreisen für Hafnium, Gallium und Tantal im Segment Rare Metals. Es lieferte im ersten Halbjahr 2026 65,6 Prozent des bereinigten EBITDA der Segmente. Auch Magnete und Katalysator-Oxide legten zu. Für 2026 erwartet Neo 140 bis 150 Millionen US-Dollar bereinigtes EBITDA, nach 75,6 Millionen 2025.
Neo hat im ersten Halbjahr 2026 Vorräte um 71,5 Millionen US-Dollar aufgestockt, darunter Hafnium-Recyclingmaterial und Lager für das neue Magnetwerk, und mehr offene Kundenrechnungen (plus 40,7 Millionen). Dazu kamen Steuern und ein Patentvergleich. Aus dem laufenden Geschäft flossen so 49,6 Millionen Dollar ab, nach 54,0 Millionen im Jahr 2025.
Neo hält an der deutschen Tochter Buss & Buss, die Hafnium-Verbindungen herstellt, 50,04 Prozent. Die übrigen Gesellschafter dürfen ihre Anteile an Neo verkaufen. Die Verpflichtung richtet sich nach 90 Prozent des Zeitwerts der Tochter und stand am 30. Juni 2026 mit 85,6 Millionen US-Dollar als kurzfristige Verbindlichkeit in der Bilanz.
Ja. Neo zahlt 0,10 kanadische Dollar je Aktie und Quartal, zuletzt zahlbar am 28. September 2026. Beim Schlusskurs von 27,50 kanadischen Dollar am 9. Oktober 2026 entspricht das gut 1,4 Prozent im Jahr. Im ersten Halbjahr 2026 zahlte Neo 7,1 Millionen US-Dollar an Dividenden aus.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.