Lucid: Ein Staatsfonds hält die Fabrik am Laufen — und der Stammaktionär steht in der Schlange ganz hinten
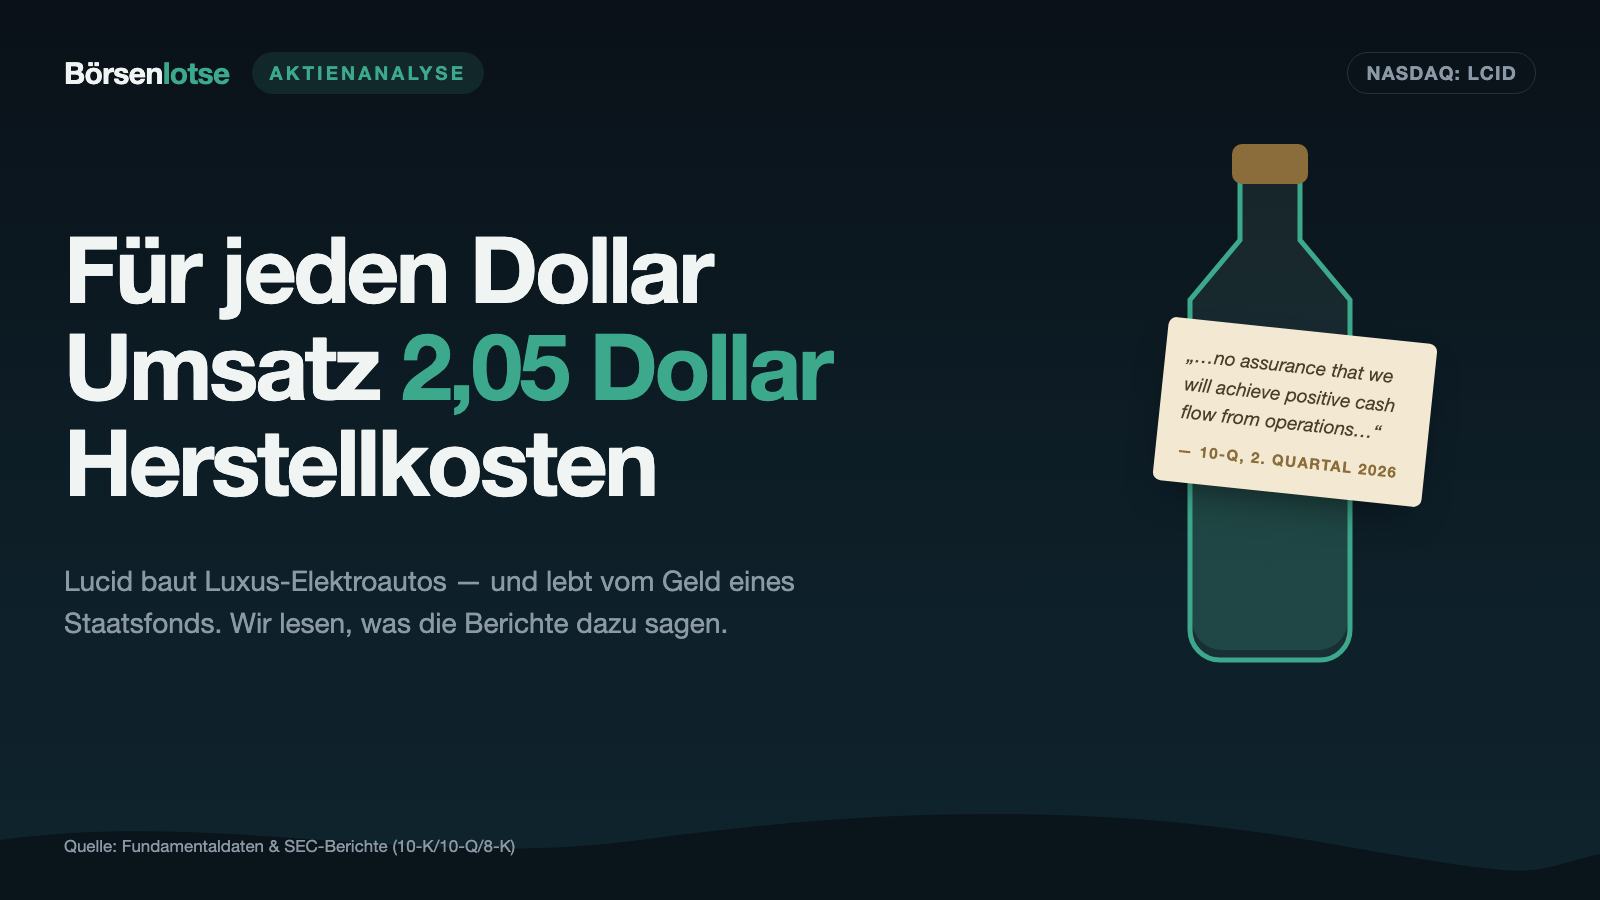
Der saudische Staatsfonds PIF hat Lucid mehr geliehen, als die ganze Firma an der Börse wert ist — und jede Rettung stellt ihn in der Reihe vor dich. Lucid baut Elektroautos der Oberklasse und hat mit Uber einen Abnehmer für mindestens 35.000 Robotaxis unter Vertrag. Doch im zweiten Quartal 2026 kostete jeder Dollar Umsatz 2,05 Dollar, das Eigenkapital der Aktionäre ist seit März 2026 negativ, und aus der PIF-Kreditlinie waren bis Anfang Oktober 2026 rund 2,1 Milliarden gezogen. Wir lesen nach, wer bei Lucid eigentlich wen rettet.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 12. Oktober 2026
- Schlusskurs
- 3,44 $ -9,37 %
- Marktkapitalisierung
- 1,4 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 4/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 3,40 $ bis 21,90 $ · Letzter Kurs: 3,44 $ (Stand: 12. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Schutzengel-Falle: Wenn ein reicher Großaktionär das Risiko unsichtbar macht
Es gibt eine Beruhigung, die sich an der Börse fast wie eine Garantie anfühlt: Hinter der Firma steht jemand mit unendlich tiefen Taschen. Ein Staatsfonds, ein Milliardär, ein Konzern. Was soll da schon passieren? Wenn das Geld knapp wird, legt der Schutzengel eben nach. Nennen wir das die Schutzengel-Falle: Du siehst, dass jemand die Firma rettet — und vergisst zu fragen, wen er dabei eigentlich rettet. Denn wer Geld gibt, bekommt etwas dafür. Und meistens steht er in der Reihe der Ansprüche vor dir.
Lucid ist das Lehrbuchbeispiel. Hinter dem Elektroautobauer aus Kalifornien steht der saudische Staatsfonds PIF (Public Investment Fund), dem über seine Tochter Ayar laut Beteiligungsmeldung vom 30.04.2026 rund 56,7 Prozent der Aktien zuzurechnen sind, einschließlich der Aktien aus wandelbaren Vorzugsaktien. Er hat Lucid seit 2024 mit Vorzugsaktien und einer Kreditlinie über Milliarden versorgt — und er tut es weiter. Das zentrale Spannungsfeld dieser Analyse ist deshalb einfach: Lucid wird gerettet, immer wieder. Aber wird dabei auch die Aktie gerettet? Wir lesen gemeinsam nach, was in den Berichten an die US-Börsenaufsicht SEC steht. Keine Empfehlung, keine Prognose — nur die Papiere.
Die Firmengeschichte für Anleger
-
2021
Börsengang über eine Mantelgesellschaft
Am 23.07.2021 übernimmt die SPAC Churchill Capital Corp IV die Lucid-Vorgängerin Atieva. Am 16.11.2021 schließt die Aktie umgerechnet bei 555,20 US-Dollar — dem bis heute höchsten Schlusskurs.
-
2024
Der PIF finanziert über Vorzugsaktien
Im März und August 2024 kauft die PIF-Tochter Ayar Vorzugsaktien für 1,0 Mrd. und 750 Mio. US-Dollar, dazu kommt eine Kreditlinie über 750 Mio. Vor den Stammaktionären stehen nun vorrangige Ansprüche.
-
2025
Uber-Vertrag und Zusammenlegung 1:10
Im Juli 2025 sagt Uber mindestens 20.000 Gravity-Robotaxis zu und vereinbart eine Beteiligung über 300 Mio. US-Dollar (vollzogen im September). Am 29.08.2025 werden je zehn Aktien zu einer — der Kurs stand zuvor bei 1,98 US-Dollar.
-
2026
Negatives Eigenkapital und neue Führung
Zum 31.03.2026 rutscht das Eigenkapital ins Minus. Im April kauft der PIF Vorzugsaktien für 550 Mio. US-Dollar, im Juni folgen ein neuer CEO, eine gestrichene Schicht und 18 % weniger US-Stellen.
-
2026
Kreditlinie zu rund 84 Prozent gezogen
Zwischen Juli und Oktober 2026 zieht Lucid 1,6 Mrd. US-Dollar aus der PIF-Kreditlinie. Am 06.10.2026 sind rund 2,1 Mrd. ausstehend, rund 400 Mio. frei — der Spielraum für weitere Ziehungen wird knapp.
Was Lucid eigentlich macht
Lucid Group, Inc. baut Elektroautos der Oberklasse: die Limousine Lucid Air und das SUV Lucid Gravity. Beide entstehen im eigenen Werk in Casa Grande, Arizona (AMP-1); Antrieb, Batteriesystem und Software entwickelt die Firma selbst. Das Werk ist nach Angaben im Geschäftsbericht seit 2024 für 90.000 Fahrzeuge im Jahr ausgelegt. Ein zweites Werk in Saudi-Arabien (AMP-2) setzt bisher in Arizona vorgefertigte Bausätze zusammen und soll laut Quartalsbericht ab 2027 komplette Fahrzeuge bauen. Verkauft wird überwiegend direkt an Kunden — über 62 eigene Studios und Servicezentren in Nordamerika, Europa und dem Nahen Osten (Stand 30.06.2026). Zum 31.12.2025 beschäftigte Lucid rund 9.000 Menschen.
Zur Börse kam Lucid 2021 über eine Mantelgesellschaft: Die SPAC Churchill Capital Corp IV übernahm am 23.07.2021 die Lucid-Vorgängerin Atieva und benannte sich in Lucid Group um — deshalb führt die SEC die Firma unter dem alten Namen und der CIK 0001811210. Am 29.08.2025 legte Lucid je zehn Aktien zu einer zusammen. Alle Aktienzahlen und Kurse in diesem Text sind auf diesen Schritt umgerechnet.
Die große Hoffnung heißt Uber. Im Juli 2025 verpflichtete sich der Fahrdienst, über sechs Jahre mindestens 20.000 Gravity-Fahrzeuge als Robotaxis abzunehmen; im April 2026 kam ein zweiter Vertrag über mindestens 25.000 Fahrzeuge der kommenden Mittelklasse-Plattform in Robotaxi-Ausführung („Midsize Plus“) dazu, deren Produktion Ende 2028 starten soll; die Serienproduktion der Plattform selbst soll laut Quartalsbericht in der zweiten Jahreshälfte 2027 hochlaufen. Wegen einer Verrechnungsklausel im ersten Vertrag addieren sich die beiden Mindestmengen nicht zu 45.000: Laut Pflichtmitteilung vom 14.04.2026 stieg Ubers gesamte Abnahmezusage für Gravity- und Midsize-Robotaxis auf 35.000 Fahrzeuge — allerdings unter Bedingungen: Lucid muss Stückzahlen, Qualität und Liefertermine einhalten. Wie die Robotaxi-Geschichte bei einem anderen Elektroauto-Hersteller in den Berichten aussieht, haben wir bei XPeng nachgelesen.
Seit dem 1. Juni 2026 führt Silvio Napoli das Unternehmen, seit dem 5. August 2026 ist Alexander De Bock Finanzchef. Napoli hat seine Diagnose in die Ergebnismitteilung vom 4. August 2026 geschrieben:
„Lucid has leading technology, compelling products and deeply committed people, but potential is not performance“
Übersetzung: „Lucid hat führende Technologie, überzeugende Produkte und sehr engagierte Mitarbeiter, aber Potenzial ist keine Leistung“
— Silvio Napoli, CEO, Ergebnismitteilung zum 2. Quartal 2026, Anlage 99.1 zum 8-K vom 04.08.2026
Wie die Aktie auf unseren Tisch kam
Lucid kam nicht über einen Kennzahlen-Treffer auf unseren Tisch, sondern über zwei Pflichtmitteilungen Anfang Oktober 2026. Am 5. Oktober meldete das Unternehmen für das dritte Quartal 2026 2.954 produzierte und 3.806 ausgelieferte Fahrzeuge — weniger Auslieferungen als im Vorjahresquartal (4.078). Vier Tage später folgte die Meldung, dass erneut 400 Millionen US-Dollar aus der Kreditlinie des Staatsfonds gezogen wurden. Eine Firma, die weniger verkauft und mehr leiht: Genau dort lohnt es sich, nachzulesen.
Der Kursverlauf zeigt, wie viel Vertrauen der Markt seit dem Börsengang verloren hat. Der höchste Schlusskurs lag — umgerechnet auf die Zusammenlegung 1:10 — am 16.11.2021 bei 555,20 US-Dollar. Am 12.10.2026 schloss die Aktie bei 3,435 US-Dollar, ein Minus von über 99 Prozent. Die 52-Wochen-Spanne reichte laut Fundamentaldaten von 2,37 bis 22,42 US-Dollar (Datenstand 13.10.2026). Merke dir schon jetzt den Satz: Ein Retter ist kein Geschäftsmodell.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Lucid hat in wenigen Jahren aus dem Nichts zwei Fahrzeugreihen in Serie gebracht und den Umsatz 2025 um 68 Prozent auf 1.353,8 Millionen US-Dollar gesteigert. 2025 liefen 18.378 Autos vom Band — mehr als doppelt so viele wie 2024 —, ausgeliefert wurden 15.841. Im zweiten Quartal 2026 lag der Umsatz mit 405,3 Millionen um 56 Prozent über dem Vorjahresquartal, getragen vom teureren SUV Gravity. Ein Uber-Vertrag über Zehntausende Robotaxis, ein Werk mit Platz für 90.000 Autos, ein zweites im Aufbau: Das ist mehr Substanz, als viele Elektroauto-Neulinge je erreicht haben.
Und jetzt die Ernüchterung. Die entscheidende Zeile steht direkt unter dem Umsatz: die Umsatzkosten — also das, was Bau, Material, Garantie und Abschreibungen auf Lagerbestände für die verkauften Autos kosten. Sie lagen in jedem einzelnen Zeitraum über dem Umsatz.
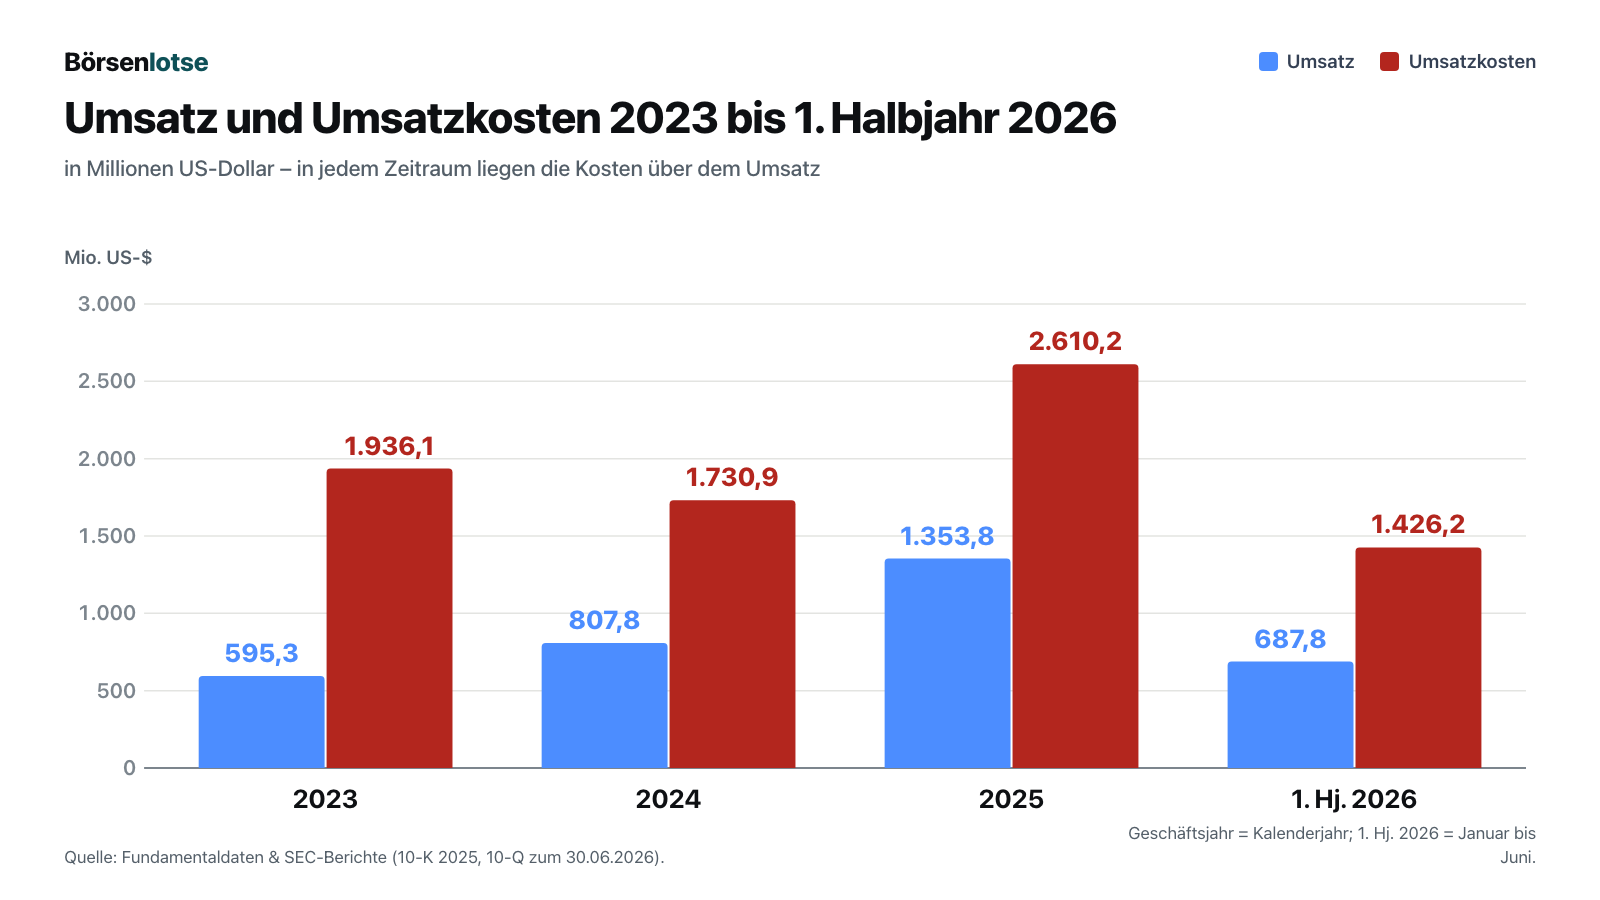
Unterm Strich stand in jedem Jahr ein Verlust: 2.828,4 Millionen US-Dollar (2023), 2.713,9 Millionen (2024) und 2.698,1 Millionen (2025). Rechnet man die Ansprüche der Vorzugsaktionäre dazu, lag der Verlust, der auf die Stammaktionäre entfällt, 2025 bei 3.681,7 Millionen. Im ersten Halbjahr 2026 kamen weitere 2.063,2 Millionen Nettoverlust hinzu — trotz eines Buchgewinns von 142,2 Millionen aus der Bewertung des Zeichnungsvertrags für die Series-C-Vorzugsaktien des PIF. Noch wichtiger als der Buchverlust ist das Geld, das tatsächlich abfließt: Der operative Mittelabfluss lag 2025 bei 2.931,9 Millionen, im ersten Halbjahr 2026 bei 2.407,9 Millionen — dazu kamen 507,0 Millionen für Investitionen. Das Unternehmen fasst die Lage selbst so zusammen:
„We have generated significant losses from our operations as reflected in our accumulated deficit of $17.7 billion and $15.6 billion as of June 30, 2026 and December 31, 2025, respectively.“
Übersetzung: „Wir haben mit unserem Geschäft erhebliche Verluste erwirtschaftet, was sich in unserem aufgelaufenen Verlust von 17,7 Milliarden US-Dollar zum 30. Juni 2026 bzw. 15,6 Milliarden US-Dollar zum 31. Dezember 2025 widerspiegelt.“
— Lucid Group, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Lagebericht, Abschnitt „Liquidity and Capital Resources“
Zwei Milliarden Dollar Verlust in einem halben Jahr — so viel hat Lucid in den ersten sechs Monaten 2026 verloren, bei 687,8 Millionen Umsatz. In Alltagssprache: Für jeden Dollar, den Kunden bezahlt haben, hat die Firma rund drei Dollar Nettoverlust geschrieben — eine andere Kennzahl als die reinen Umsatzkosten von rund zwei Dollar je Umsatzdollar, um die es gleich geht.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Für jeden Dollar Umsatz 2,05 Dollar Kosten
Im zweiten Quartal 2026 standen 405,3 Millionen US-Dollar Umsatz 832,1 Millionen Umsatzkosten gegenüber. Die Bruttomarge — der Anteil, der vom Verkaufspreis nach den direkten Kosten übrig bleibt — lag bei minus 105,3 Prozent, im ersten Halbjahr bei minus 107,4 Prozent. Für jeden Dollar Umsatz entstanden also rund 2,05 Dollar Kosten, bevor auch nur ein Ingenieur bezahlt oder ein Werbespot gesendet war. Forschung und Entwicklung (321,3 Millionen) und Vertrieb und Verwaltung (300,4 Millionen) kommen im Quartal noch obendrauf.
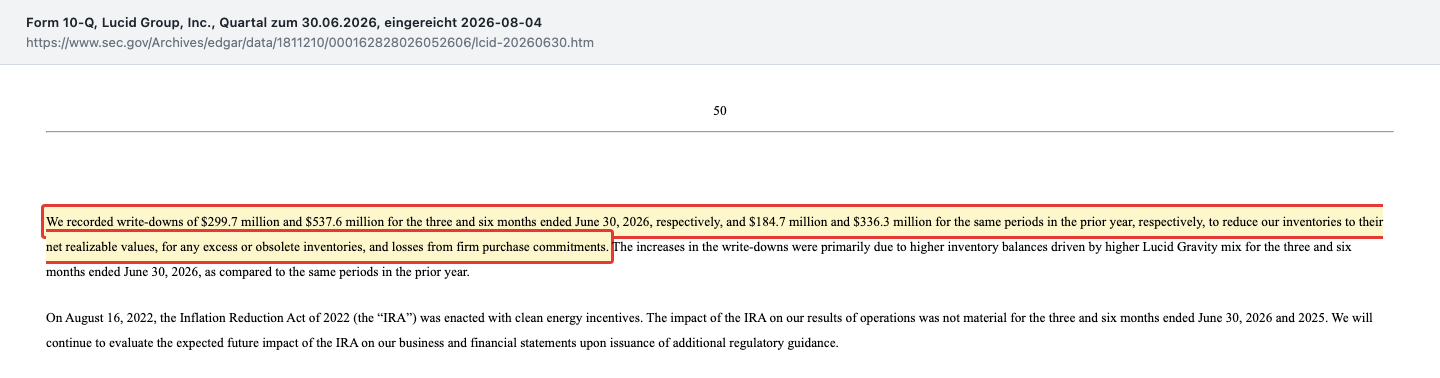
Ein großer Teil dieser Kosten sind keine Bänder und Batterien, sondern Abschreibungen: Lucid musste den Wert seiner Lagerbestände herabsetzen, weil Autos und Teile im Lager weniger wert sind, als sie gekostet haben. Der Quartalsbericht beziffert das genau:
„We recorded write-downs of $299.7 million and $537.6 million for the three and six months ended June 30, 2026, respectively, and $184.7 million and $336.3 million for the same periods in the prior year, respectively, to reduce our inventories to their net realizable values, for any excess or obsolete inventories, and losses from firm purchase commitments.“
Übersetzung: „Wir haben für die drei und sechs Monate bis zum 30. Juni 2026 Abschreibungen von 299,7 Millionen bzw. 537,6 Millionen US-Dollar erfasst, in denselben Zeiträumen des Vorjahres 184,7 Millionen bzw. 336,3 Millionen US-Dollar, um unsere Vorräte auf ihren Nettoveräußerungswert zu senken, für überschüssige oder veraltete Bestände und für Verluste aus festen Abnahmeverpflichtungen.“
— Lucid Group, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Lagebericht, Abschnitt „Cost of Revenue and Gross Profit (Loss)“
Dazu kommt ein Auslastungsproblem. Ein Werk für 90.000 Autos, in dem im dritten Quartal 2026 nur 2.954 gebaut wurden, verteilt seine festen Kosten auf sehr wenige Fahrzeuge. Lucid hat im Juni 2026 bewusst die zweite Schicht gestrichen und rund 18 Prozent der US-Belegschaft abgebaut, um die Produktion an die Nachfrage anzupassen. Das spart nach eigener Schätzung rund 158 Millionen US-Dollar im Jahr — gemessen an 832,1 Millionen Umsatzkosten in einem einzigen Quartal ist das ein Anfang, keine Wende.
Unbequeme Wahrheit Nr. 2: Das Eigenkapital der Aktionäre ist aufgebraucht
Das Eigenkapital ist der Teil des Firmenvermögens, der nach Abzug aller Schulden den Eigentümern gehört — dein Anteil am Haus, wenn die Hypothek abbezahlt wäre. Bei Lucid ist dieser Anteil weg. Ende 2024 lag das Eigenkapital der Stammaktionäre noch bei 3.872,8 Millionen US-Dollar. Seit dem 31. März 2026 ist es negativ, am 30. Juni 2026 lag es bei minus 1.058,0 Millionen.
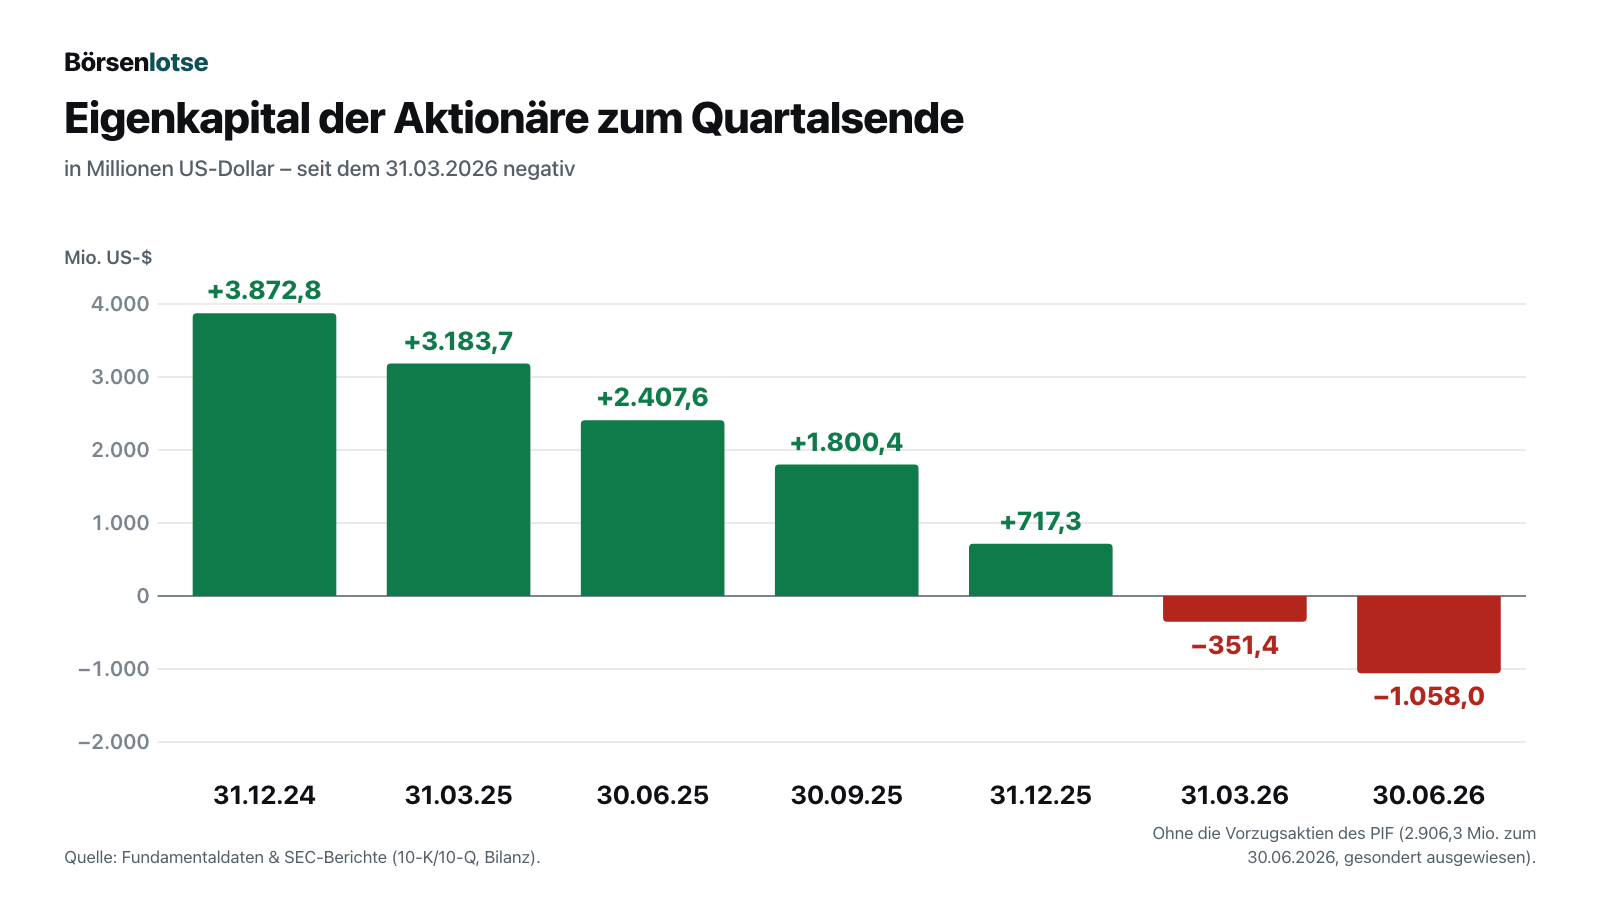
Wichtig für die Schutzengel-Falle ist, wo du in der Reihe stehst. Am 30. Juni 2026 standen Verbindlichkeiten von 5.850,5 Millionen US-Dollar in der Bilanz. Zwischen diesen Schulden und den Stammaktionären stehen außerdem die Vorzugsaktien des PIF mit einem Buchwert von 2.906,3 Millionen — Series A (1,0 Milliarden, März 2024), Series B (750 Millionen, August 2024) und Series C (550 Millionen, April 2026). Die neueste Serie wächst jedes Quartal mit 9 Prozent Jahresdividende, die nicht ausgezahlt, sondern dem Anspruch zugeschlagen wird, und sie ist im Liquidationsfall vorrangig vor den Stammaktien. Der Schutzengel hat sich also nicht nur neben dich gestellt. Er hat sich vor dich gestellt.
Unbequeme Wahrheit Nr. 3: Ein Geldgeber, eine Leitung — und die wird kürzer
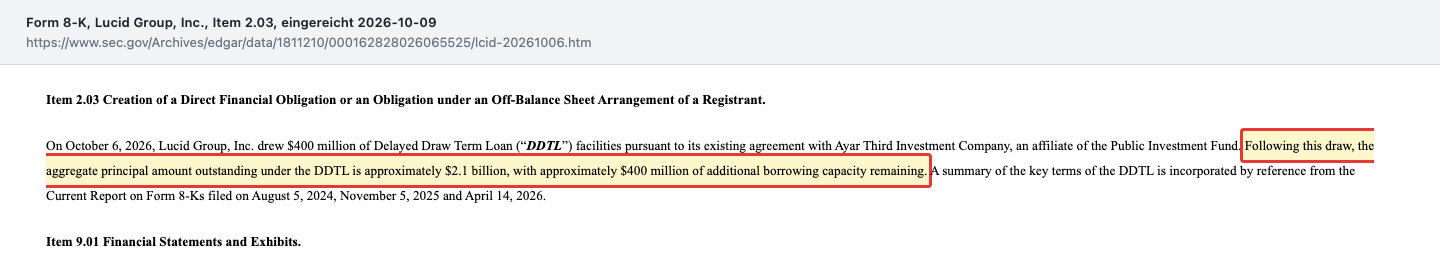
Am 30. Juni 2026 lagen Kasse und Wertpapiere bei 775,5 Millionen US-Dollar. Zum Vergleich: Im ersten Halbjahr 2026 flossen aus dem Betrieb und für Sachinvestitionen zusammen 2.914,9 Millionen ab. Rein rechnerisch hätte der Kassenbestand bei diesem Tempo rund sieben Wochen gereicht. Dass Lucid trotzdem weiterarbeitet, liegt an einer einzigen Quelle: der Kreditlinie (DDTL) bei Ayar Third Investment Company, einer Tochter des PIF. Die Linie wurde am 4. November 2025 von 750 Millionen auf rund 2,0 Milliarden aufgestockt und am 14. April 2026 um weitere 500 Millionen auf rund 2,5 Milliarden. Die erste Ziehung über 500 Millionen erfolgte am 1. April 2026, danach folgten 800 Millionen am 6. Juli, 400 Millionen am 24. August und 400 Millionen am 6. Oktober 2026. Die jüngste Pflichtmitteilung nennt den Stand:
„Following this draw, the aggregate principal amount outstanding under the DDTL is approximately $2.1 billion, with approximately $400 million of additional borrowing capacity remaining.“
Übersetzung: „Nach dieser Ziehung beläuft sich der unter dem DDTL ausstehende Gesamtbetrag auf rund 2,1 Milliarden US-Dollar, mit rund 400 Millionen US-Dollar an verbleibendem zusätzlichem Kreditrahmen.“
— Lucid Group, Inc., SEC-Pflichtmitteilung 8-K vom 09.10.2026, Item 2.03
Der Kredit hat seinen Preis: Zum 30. Juni 2026 lag der Zinssatz bei 9,54 Prozent. Auf 2,1 Milliarden gerechnet wären das rund 200 Millionen US-Dollar Zinsen im Jahr — mehr, als der Stellenabbau vom Juni einspart. Die Mindestliquiditäts-Klausel, die Lucid früher zu einem Polster verpflichtete, wurde bei der Vertragsänderung im April 2026 gestrichen. Daneben stehen Wandelanleihen über 1.100 Millionen (fällig 2030, 5 Prozent) und 975 Millionen (fällig 2031, 7 Prozent, Rückgaberecht der Gläubiger am 01.11.2029), eine kurzfristige Kreditlinie der Gulf International Bank über rund 503 Millionen sowie ein Rest von 204,3 Millionen aus einer Anleihe, die am 15.12.2026 fällig wird.
Wie nervös der Markt diese Abhängigkeit sieht, zeigte der 14. Juli 2026. An diesem Tag nahm Lucid per Mitteilung an die SEC zu Gerüchten Stellung:
„The Company has sufficient liquidity to carry its operations well into next year, as recently published in its last quarterly filings, and it has not formed any special Board committee to explore the scenarios reported today.“
Übersetzung: „Das Unternehmen verfügt über ausreichende Liquidität, um seinen Betrieb bis weit ins nächste Jahr fortzuführen, wie zuletzt in seinen Quartalsberichten veröffentlicht, und es hat keinen Sonderausschuss des Verwaltungsrats gebildet, um die heute berichteten Szenarien zu prüfen.“
— Lucid Group, Inc., SEC-Pflichtmitteilung 8-K vom 14.07.2026, Item 7.01
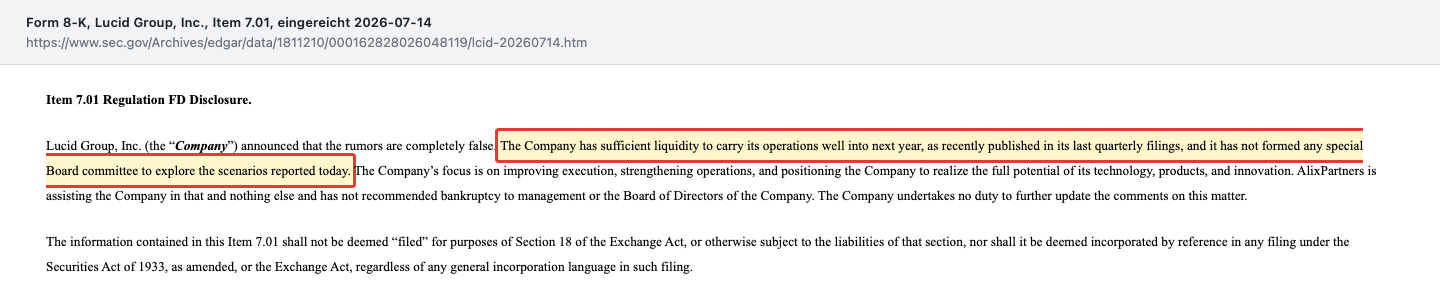
Im selben Absatz schreibt Lucid, die Beratungsfirma AlixPartners unterstütze das Unternehmen bei der Verbesserung der Abläufe „und nichts anderem“ und habe weder Management noch Verwaltungsrat eine Insolvenz empfohlen. Ein Dementi ist eine Information — aber auch ein Hinweis darauf, welche Frage der Markt gestellt hat. Am Tag der Mitteilung fiel die Aktie laut Fundamentaldaten zeitweise auf 2,37 US-Dollar und schloss bei 4,62 US-Dollar.
Unbequeme Wahrheit Nr. 4: Dein Stück vom Kuchen wird kleiner
Wenn eine Firma neue Aktien ausgibt, wird dein Anteil kleiner — man nennt das Verwässerung: Der Kuchen wird in mehr Stücke geschnitten. Bei Lucid stieg die Zahl der umlaufenden Aktien von 303,1 Millionen (31.12.2024) auf 394,1 Millionen (29.07.2026), ein Plus von 30 Prozent. Allein im April 2026 kamen 36,1 Millionen Aktien aus einer öffentlichen Platzierung und 24,0 Millionen für Uber dazu. Und der Quartalsbericht listet zum 30.06.2026 weitere 216,7 Millionen Aktien, die aus Wandelanleihen, den drei Vorzugsaktien-Serien des PIF, Optionen und Mitarbeiteraktien entstehen können — 55 Prozent der umlaufenden Aktien. Das Unternehmen selbst schreibt:
„If we raise additional funds through further issuances of equity or equity-linked securities, our stockholders could experience significant dilution, and any new equity securities we issue could have rights, preferences and privileges superior to those of holders of our common stock.“
Übersetzung: „Wenn wir weitere Mittel durch die Ausgabe von Aktien oder aktienbezogenen Wertpapieren beschaffen, könnten unsere Aktionäre eine erhebliche Verwässerung erleiden, und neu ausgegebene Wertpapiere könnten Rechte, Vorzüge und Privilegien haben, die denen der Inhaber unserer Stammaktien überlegen sind.“
— Lucid Group, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Risikofaktoren (Item 1A)
Genau das ist mit der Series C im April 2026 geschehen: Sie ist vorrangig, wächst mit 9 Prozent im Jahr und ist zu einem festgelegten Preis in Stammaktien wandelbar. Am 12. August 2026 hat Lucid zudem die Series-C-Vorzugsaktien des PIF (wandelbar in 51,7 Millionen Aktien) und Ubers 24,0 Millionen Aktien aus dem April 2026 für den Wiederverkauf registriert, zusammen 75,7 Millionen Aktien; die Haltefristen enden laut Unternehmen im April 2027 (PIF) und im Oktober 2027 (Uber). Ob dann verkauft wird, ist offen. Dass verkauft werden könnte, ist seit August amtlich.
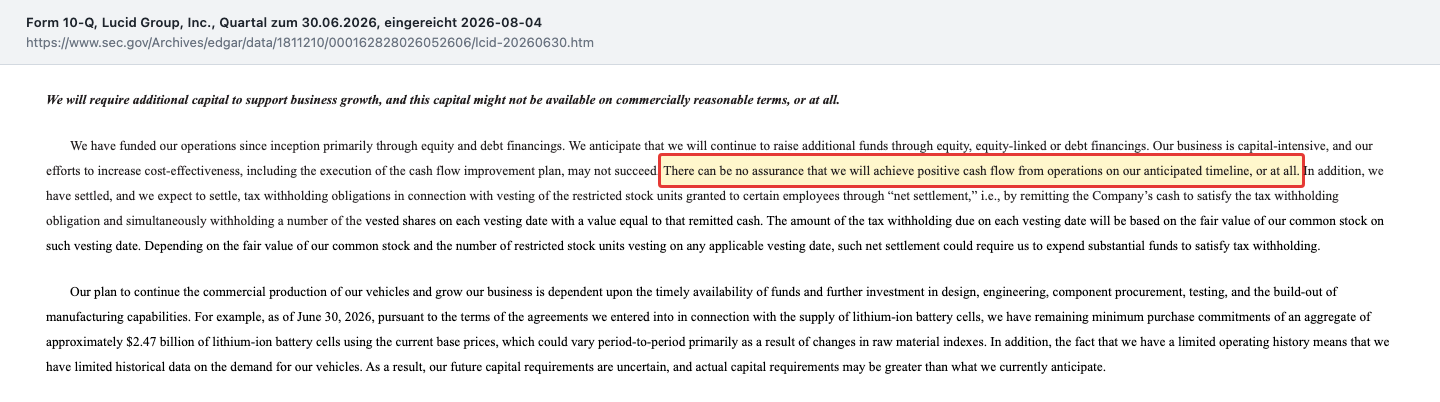
Über allem steht ein Satz aus dem Risikoteil des Quartalsberichts, der das ganze Kapitel zusammenfasst:
„There can be no assurance that we will achieve positive cash flow from operations on our anticipated timeline, or at all.“
Übersetzung: „Es gibt keine Gewissheit, dass wir einen positiven operativen Cashflow im geplanten Zeitraum oder überhaupt erreichen.“
— Lucid Group, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Risikofaktoren (Item 1A)
Bewertung: Was der Markt für Lucid noch zahlt
Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht, ein Kurs-Buchwert-Verhältnis mangels positivem Eigenkapital auch nicht. Bleibt der Umsatz: Bei 394,1 Millionen Aktien und einem Schlusskurs von 3,435 US-Dollar am 12.10.2026 lag der Börsenwert bei rund 1,35 Milliarden US-Dollar. Gemessen an 1.547,1 Millionen Umsatz in den vier Quartalen bis zum 30.06.2026 entspricht das einem Kurs-Umsatz-Verhältnis von rund 0,9. (Der Kasten „Stand heute“ oben übernimmt beim täglichen Abgleich Kurs und Börsenwert des Datenanbieters und kann deshalb von dieser Rechnung abweichen.) Für ein Wachstumsunternehmen klingt das billig. Aber ein Umsatz, der mit Verlust erzielt wird, ist nur bedingt etwas wert — jeder zusätzliche Dollar Umsatz hat Lucid zuletzt mehr gekostet, als er einbrachte.
Der ehrlichere Vergleich steht in der Bilanz: Allein die gezogene Kreditlinie des PIF (rund 2,1 Milliarden US-Dollar am 06.10.2026) ist größer als der gesamte Börsenwert, die Vorzugsaktien des PIF (2.906,3 Millionen Buchwert zum 30.06.2026) ebenfalls. Wer heute eine Lucid-Aktie kauft, kauft den Rest, der übrig bleibt, wenn alle Ansprüche davor bedient sind — und setzt darauf, dass dieser Rest durch Wachstum irgendwann größer wird als heute.
Der Blick der Profis ist entsprechend zurückhaltend: Laut Fundamentaldaten (Datenstand 13.10.2026) stuften 11 Analysten die Aktie ein — 1 mit „Strong Buy“, 7 mit „Hold“, 2 mit „Sell“ und 1 mit „Strong Sell“; das durchschnittliche Kursziel lag bei 7,94 US-Dollar. Das ist eine Fremdeinschätzung zur Einordnung, kein Kursziel der Redaktion. Bei einer Aktie, deren Zukunft an Finanzierungsentscheidungen eines einzelnen Großaktionärs hängt, sind Kursziele ohnehin mit großer Vorsicht zu lesen.
Chancen und Risiken auf einen Blick
Was dafür spricht:
- Produkte mit Substanz: zwei Fahrzeugreihen in Serie, eigener Antrieb und eigene Software; der Umsatz stieg 2025 um 68 Prozent auf 1.353,8 Millionen US-Dollar und im zweiten Quartal 2026 um 56 Prozent auf 405,3 Millionen.
- Ein großer Abnehmer: Uber hat sich unter Bedingungen zu mindestens 35.000 Robotaxi-Fahrzeugen verpflichtet und hält selbst 37.753.583 Aktien (rund 9,6 Prozent der 394.070.176 Aktien vom 29.07.2026, laut Prospektnachtrag 424B7 vom 12.08.2026): 13.715.121 aus einer im Juli 2025 vereinbarten und im September 2025 vollzogenen Beteiligung über 300 Millionen US-Dollar und 24.038.462 aus dem April 2026. Laut Ergebnismitteilung testen Uber und Nuro eine Flotte von fast 100 Fahrzeugen in der Bucht von San Francisco und in Houston.
- Ein Großaktionär, der bisher immer nachgelegt hat: Vorzugsaktien über 2,3 Milliarden US-Dollar seit 2024 und eine Kreditlinie mit bis Oktober 2026 rund 2,1 Milliarden Ziehungen.
- Ein Sparprogramm mit Zahlen: Lucid will 2026 den Mittelabfluss um 1,4 Milliarden US-Dollar verbessern — 600 bis 800 Millionen über Lagerabbau, rund 500 Millionen über Investitionen, rund 200 Millionen über Betriebskosten. Im dritten Quartal 2026 lagen die Auslieferungen (3.806) erstmals seit Jahresbeginn über der Produktion (2.954).
- Neue Führung: CEO seit 01.06.2026, Finanzchef seit 05.08.2026, eine Organisation mit halb so vielen direkten Berichtslinien an den Vorstandschef.
Was dagegen spricht:
- Verlust schon vor allen Fixkosten: Bruttomarge minus 105,3 Prozent im zweiten Quartal 2026, 299,7 Millionen US-Dollar Abschreibungen auf Lagerbestände im selben Quartal.
- Negatives Eigenkapital: minus 1.058,0 Millionen US-Dollar zum 30.06.2026, aufgelaufener Verlust 17,7 Milliarden; vor den Stammaktien stehen Verbindlichkeiten von 5.850,5 Millionen und Vorzugsaktien mit 2.906,3 Millionen Buchwert.
- Abhängigkeit von einer Quelle: Ohne die Kreditlinie des PIF hätte die Kasse von 775,5 Millionen (30.06.2026) beim Tempo des ersten Halbjahres rechnerisch rund sieben Wochen gereicht; frei sind am 06.10.2026 noch rund 400 Millionen.
- Verwässerung: 30 Prozent mehr Aktien seit Ende 2024, weitere 216,7 Millionen mögliche Aktien zum 30.06.2026, 75,7 Millionen zum Wiederverkauf registriert.
- Rückläufige Auslieferungen: 3.806 im dritten Quartal 2026 nach 4.078 im Vorjahresquartal; eine Sammelklage vom 29.05.2026 wirft dem Unternehmen vor, Lieferprobleme beim Gravity verschwiegen zu haben (laut Quartalsbericht 10-Q zum 30.06.2026 weisen die Beklagten die Vorwürfe zurück).
Ein menschliches Fazit
Zurück zur Schutzengel-Falle. Sie ist so wirksam, weil sie auf einer wahren Beobachtung beruht: Der PIF hat Lucid tatsächlich immer wieder gerettet — 2024 mit Vorzugsaktien, im November 2025 mit einer auf rund 2,0 Milliarden aufgestockten Kreditlinie, 2026 mit noch mehr Vorzugsaktien und vier Ziehungen seit April (500 Millionen am 1. April, 800 Millionen am 6. Juli, 400 Millionen am 24. August und 400 Millionen am 6. Oktober). Ohne ihn gäbe es die Firma in ihrer heutigen Form nicht. Die Falle besteht nicht darin, dass der Schutzengel nicht existiert. Sie besteht darin, dass er seine Hilfe nicht verschenkt. Jede Rettung hat ihm einen Platz in der Reihe gesichert — vor dir: als Kreditgeber mit 9,54 Prozent Zins, als Vorzugsaktionär mit 9 Prozent Jahresdividende und Vorrang im Ernstfall, als Mehrheitsaktionär, der über die Richtung der Firma mitbestimmt.
Die ehrliche Frage an dich lautet deshalb nicht „Wird der PIF Lucid fallen lassen?“, sondern: Wenn der PIF Lucid weiter rettet — was bleibt dann für den Stammaktionär übrig? Die nächsten Prüfsteine stehen fest: die Ergebnismitteilung zum dritten Quartal am 9. November 2026, die zeigt, ob der Lagerabbau den Mittelabfluss tatsächlich bremst; der Kreditrahmen, der nach der Oktober-Ziehung noch rund 400 Millionen hergibt; und das Ende der Haltefrist für die zum Wiederverkauf registrierten Series-C-Vorzugsaktien des PIF im April 2027 (Ubers Aktien folgen im Oktober 2027). Wer an Lucids Technik und an Uber als Großkunden glaubt, findet in diesen Papieren eine mögliche Wende. Wer nachrechnet, findet eine Firma, die derzeit für jeden Dollar Umsatz zwei ausgibt. Der Schutzengel steht vor dir, nicht neben dir. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Lucid Group, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 4. August 2026)
- Lucid Group, Inc. — SEC-Pflichtmitteilung 8-K vom 4. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026)
- Lucid Group, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 5. Mai 2026)
- Lucid Group, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 24. Februar 2026)
- Lucid Group, Inc. — SEC-Pflichtmitteilung 8-K vom 9. Oktober 2026, Item 2.03 (Ziehung der Kreditlinie), dazu die Ziehungen per 8-K vom 6. Juli 2026 und 8-K vom 28. August 2026
- Lucid Group, Inc. — SEC-Pflichtmitteilung 8-K vom 5. Oktober 2026, Anlage 99.1 (Produktion und Auslieferungen im dritten Quartal 2026)
- Lucid Group, Inc. — SEC-Pflichtmitteilung 8-K vom 14. Juli 2026, Item 7.01 (Stellungnahme zu Gerüchten)
- Lucid Group, Inc. — SEC-Pflichtmitteilung 8-K vom 22. Juni 2026, Item 2.05 (Stellenabbau)
- Lucid Group, Inc. — SEC-Pflichtmitteilung 8-K vom 14. April 2026 (Series-C-Vorzugsaktien des PIF, Uber-Beteiligung, zweiter Uber-Liefervertrag)
- Lucid Group, Inc. — Prospektnachtrag 424B7 vom 12. August 2026 (Wiederverkaufsregistrierung)
- Public Investment Fund / Ayar Third Investment Company — Schedule 13D/A vom 30. April 2026 (Beteiligungsmeldung)
- Vollständige SEC-Einreichungshistorie von Lucid Group, Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurs, 52-Wochen-Spanne, Analystenschätzungen; Datenstand 12./13. Oktober 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 27,1 | 608,2 | 595,3 | 807,8 | 1.353,8 |
| Betriebsergebnis (EBIT) | -1.530,4 | -2.594,0 | -3.099,6 | -3.020,8 | -3.501,8 |
| Nettogewinn | -2.579,8 | -1.304,5 | -2.828,4 | -2.713,9 | -2.698,1 |
| Nettomarge | -9.515,6 % | -214,5 % | -475,1 % | -336,0 % | -199,3 % |
| Gewinn je Aktie | -34,84 $ | -7,70 $ | -13,59 $ | -11,10 $ | -8,24 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Produkt und Kunden positiv
- Zwei Fahrzeugreihen in Serie, eigener Antrieb und eigene Software; Umsatz 2025 +68 % auf 1.353,8 Mio. US-Dollar, 2. Quartal 2026 +56 % auf 405,3 Mio. Uber hat sich unter Bedingungen zu mindestens 35.000 Robotaxi-Fahrzeugen verpflichtet (Verträge vom Juli 2025 und 14.04.2026) und ist selbst Aktionär.
- Ertragslage negativ
- Im 2. Quartal 2026 standen 405,3 Mio. US-Dollar Umsatz 832,1 Mio. Umsatzkosten gegenüber, Bruttomarge −105,3 %; davon 299,7 Mio. Abschreibungen auf Vorräte. Nettoverlust 2.698,1 Mio. (2025) und 2.063,2 Mio. im 1. Halbjahr 2026. Das Werk für 90.000 Autos baute im 3. Quartal 2026 nur 2.954.
- Bilanz negativ
- Eigenkapital der Stammaktionäre −1.058,0 Mio. US-Dollar zum 30.06.2026 (31.12.2024: +3.872,8 Mio.), aufgelaufener Verlust 17,7 Mrd. Vorrangig davor: Verbindlichkeiten von 5.850,5 Mio. und PIF-Vorzugsaktien mit 2.906,3 Mio. Buchwert, die Series C wächst mit 9 % Jahresdividende.
- Finanzierung und Abhängigkeit negativ
- Kasse und Wertpapiere 775,5 Mio. US-Dollar (30.06.2026) gegen 2.914,9 Mio. Mittelabfluss aus Betrieb und Sachinvestitionen im 1. Halbjahr 2026. Der Betrieb läuft über die PIF-Kreditlinie: rund 2,1 Mrd. gezogen, rund 400 Mio. frei (06.10.2026), Zinssatz 9,54 % (30.06.2026). Am 14.07.2026 nahm Lucid per Mitteilung an die SEC zu Gerüchten Stellung.
- Verwässerung negativ
- Aktienzahl von 303,1 Mio. (31.12.2024) auf 394,1 Mio. (29.07.2026), +30 %; weitere 216,7 Mio. mögliche Aktien zum 30.06.2026 (55 % der umlaufenden). 75,7 Mio. Aktien von PIF und Uber sind seit 12.08.2026 zum Wiederverkauf registriert, die Haltefristen enden April und Oktober 2027.
- Neuaufstellung neutral
- Neuer CEO seit 01.06.2026, neuer Finanzchef seit 05.08.2026; 18 % weniger US-Beschäftigte (rund 158 Mio. US-Dollar jährliche Einsparung), Ziel von 1,4 Mrd. Verbesserung beim Mittelabfluss 2026. Im 3. Quartal 2026 lagen die Auslieferungen (3.806) über der Produktion (2.954) — Belege für eine Wende stehen noch aus.
Lucid baut Elektroautos mit Substanz und hat mit Uber einen Großkunden für Robotaxis unter Vertrag — aber das Geschäft verliert schon vor allen Fixkosten Geld: Im 2. Quartal 2026 kosteten 405,3 Millionen US-Dollar Umsatz 832,1 Millionen. Das Eigenkapital der Stammaktionäre ist seit März 2026 negativ (−1.058,0 Millionen zum 30.06.2026), der laufende Betrieb hängt an der Kreditlinie des Mehrheitsaktionärs PIF, aus der bis zum 06.10.2026 rund 2,1 Milliarden gezogen waren, und die Aktienzahl stieg seit Ende 2024 um 30 Prozent. Der PIF hat Lucid bisher immer gerettet — mit Ansprüchen, die vor denen der Stammaktionäre stehen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Ohne die Kreditlinie des PIF hätten Kasse und Wertpapiere von 775,5 Millionen US-Dollar (30.06.2026) beim Tempo des ersten Halbjahres 2026 rund sieben Wochen gereicht. Dazu kommen weitere belegte Substanzrisiken: Das Eigenkapital der Stammaktionäre ist negativ (−1.058,0 Millionen zum 30.06.2026), und der operative Cashflow ist in jedem Jahr negativ, im 1. Halbjahr 2026 lag er bei −2.407,9 Millionen. Dass Lucid weiterarbeitet, hängt an einer einzigen Gegenpartei — dem Mehrheitsaktionär PIF mit seiner Kreditlinie, aus der am 06.10.2026 nur noch rund 400 Millionen frei waren. Das ist eine existenzielle Abhängigkeit im Sinne unserer Kriterien, auch wenn der PIF bisher verlässlich nachgelegt hat. Produkte, Wachstum und der Uber-Vertrag sind echte Stärken, heben diese Befunde aber nicht auf. Der tiefe Kurs spielt für die Einstufung keine Rolle — Rot beschreibt die Lage des Unternehmens, nicht den Preis der Aktie. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass dieser Analyse sind die Pflichtmitteilungen vom 05.10.2026 (Produktion und Auslieferungen im 3. Quartal 2026) und vom 09.10.2026 (weitere Ziehung von 400 Mio. US-Dollar aus der PIF-Kreditlinie).
- Datenstand 13. Oktober 2026. Unternehmenszahlen aus dem Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 04.08.2026), dem 10-Q zum 31.03.2026, dem Geschäftsbericht 10-K für 2025 (eingereicht 24.02.2026) und den Pflichtmitteilungen 8-K bis zum 09.10.2026. Kurs- und Bewertungsangaben aus Fundamentaldaten, Datenstand 12./13.10.2026.
- Alle Kurse und Aktienzahlen sind auf die Zusammenlegung im Verhältnis 1:10 vom 29.08.2025 umgerechnet. Der Kurs-Höchststand von 555,20 US-Dollar (Schlusskurs 16.11.2021) entspricht 55,52 US-Dollar vor der Zusammenlegung.
- Nicht zu verwechseln: Die SEC führt Lucid unter der CIK 0001811210 der früheren Mantelgesellschaft Churchill Capital Corp IV; die eigentliche Lucid-Vorgängerin Atieva, Inc. ist seit dem 23.07.2021 eine Tochter.
- Der Börsenwert von rund 1,35 Mrd. US-Dollar ist aus der Aktienzahl laut 10-Q-Deckblatt (394.070.176, Stand 29.07.2026) und dem Schlusskurs vom 12.10.2026 (3,435 US-Dollar) berechnet. Der letzte in einem Filing dokumentierte Kurs (9,24 US-Dollar am 13.04.2026, Prospektnachtrag 424B5) liegt vor dem Kursrückgang des Sommers und taugt deshalb nicht als Gegenprobe.
- Das durchschnittliche Analysten-Kursziel von 7,94 US-Dollar (Fundamentaldaten, 11 Einstufungen, Datenstand 13.10.2026) ist eine Fremdangabe zur Einordnung, kein Kursziel der Redaktion.
Aktien-Wächter
Diese Analyse ist Stand 13. Oktober 2026. Was sich seitdem bei LCID geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Lucid Group Inc (LCID) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Lucid Group, Inc. (NASDAQ: LCID) baut Elektroautos der Oberklasse, die Limousine Lucid Air und das SUV Lucid Gravity, im eigenen Werk in Casa Grande, Arizona, das seit 2024 für 90.000 Fahrzeuge im Jahr ausgelegt ist. Ein zweites Werk entsteht in Saudi-Arabien. Antrieb, Batteriesystem und Software entwickelt Lucid selbst. Zum 31.12.2025 hatte das Unternehmen rund 9.000 Beschäftigte.
Mehrheitsaktionär ist der saudische Staatsfonds Public Investment Fund (PIF), über seine Tochter Ayar Third Investment Company. Laut Beteiligungsmeldung vom 30.04.2026 waren ihm rund 56,7 Prozent der Aktien zuzurechnen, einschließlich wandelbarer Vorzugsaktien. Lucid gilt damit als „controlled company“ nach Nasdaq-Regeln. Uber hält über seine Tochter SMB Holding 37.753.583 Aktien (rund 9,6 Prozent; 13.715.121 aus September 2025, 24.038.462 aus April 2026).
Nein. Lucid schrieb 2023, 2024 und 2025 jeweils rund 2,7 bis 2,8 Milliarden US-Dollar Verlust, im ersten Halbjahr 2026 weitere 2.063,2 Millionen. Schon vor Forschung und Verwaltung reicht der Umsatz nicht: Im zweiten Quartal 2026 standen 405,3 Millionen Umsatz 832,1 Millionen Umsatzkosten gegenüber, die Bruttomarge lag bei minus 105,3 Prozent. Der aufgelaufene Verlust erreichte zum 30.06.2026 17,7 Milliarden.
Lucid nannte zum 30.06.2026 eine Gesamtliquidität von 3,0 Milliarden US-Dollar inklusive ungenutzter Kreditlinien und eine Reichweite „bis weit ins Jahr 2027“. Davon waren 775,5 Millionen Kasse und Wertpapiere. Seitdem zog Lucid 1,6 Milliarden aus der Kreditlinie des PIF; am 06.10.2026 waren rund 400 Millionen frei. Im ersten Halbjahr 2026 flossen aus dem Betrieb und für Sachinvestitionen 2.914,9 Millionen ab.
Weil die Verluste das eingezahlte Kapital aufgezehrt haben. Das Eigenkapital der Stammaktionäre fiel von 3.872,8 Millionen US-Dollar (31.12.2024) auf minus 1.058,0 Millionen (30.06.2026). Die Vorzugsaktien des PIF mit einem Buchwert von 2.906,3 Millionen werden gesondert zwischen Schulden und Eigenkapital ausgewiesen und sind im Liquidationsfall vorrangig vor den Stammaktien.
Im Juli 2025 verpflichtete sich Uber, über sechs Jahre mindestens 20.000 Lucid Gravity als Robotaxis abzunehmen; die Software liefert Nuro. Im April 2026 folgte ein zweiter Vertrag über mindestens 25.000 Robotaxi-Fahrzeuge der Mittelklasse-Plattform („Midsize Plus“), deren Produktion Ende 2028 starten soll; wegen einer Verrechnungsklausel steigt die Gesamtzusage damit auf 35.000 statt 45.000 Fahrzeuge. Die Zusagen gelten nur, wenn Lucid Stückzahlen, Qualität und Liefertermine einhält.
Am 29.08.2025 legte Lucid je zehn Aktien zu einer zusammen; ab dem 02.09.2025 wurde die Aktie auf dieser Basis gehandelt. Der Kurs verzehnfachte sich dadurch rechnerisch, am Wert deines Anteils änderte sich nichts. Alle Kurse und Aktienzahlen sind entsprechend umgerechnet: Der Schlusskurs vom 29.08.2025 von 1,98 US-Dollar entspricht 19,80 US-Dollar nach Zusammenlegung.
Bei 394,1 Millionen Aktien und einem Schlusskurs von 3,435 US-Dollar am 12.10.2026 lag der Börsenwert bei rund 1,35 Milliarden US-Dollar, rund das 0,9-Fache des Umsatzes der vier Quartale bis 30.06.2026. Ein KGV gibt es mangels Gewinn nicht, das Eigenkapital ist negativ. Die gezogene PIF-Kreditlinie von rund 2,1 Milliarden ist größer als der gesamte Börsenwert.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.