Kosmos Energy: Die Aktie hat sich fast vervierfacht — die 2,7 Milliarden Dollar Schulden sind geblieben
Vom Schlusskurs-Tief bei 0,87 US-Dollar Ende Dezember 2025 auf 3,27 US-Dollar Anfang Mai 2026: Die Aktie des Tiefwasser-Ölförderers Kosmos Energy hat einen Lauf hinter sich, der auf Reddit Aufmerksamkeit erzeugt. Die Berichte an die US-Börsenaufsicht SEC zeigen die andere Seite des Hebels: fast vier Dollar Schulden auf jeden Dollar Eigenkapital, zweimal gelockerte Kreditauflagen, eine Kapitalerhöhung unter Börsenkurs — und Preisabsicherungen, die genau dann Geld kosteten, als der Ölpreis stieg. Keine Anlageberatung — nur die Frage, wer bei Kosmos eigentlich am Hebel sitzt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 14. Oktober 2026
- Schlusskurs
- 2,70 $ -2,50 %
- Marktkapitalisierung
- 1,6 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 3/10
Kursentwicklung seit 14. Oktober 2026: -0,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,8707 $ bis 3,30 $ · Letzter Kurs: 2,70 $ (Stand: 14. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Hebel-Falle: Wenn eine Aktie sich fast vervierfacht
Es gibt eine Anleger-Falle, die sich wie Können anfühlt: die Hebel-Falle. Du siehst eine Aktie, die in wenigen Monaten ein Vielfaches wert geworden ist, und dein Kopf zieht einen bequemen Schluss: Hier wirkt eine Kraft, die nach oben drückt — also wird sie weiter drücken. Was du dabei übersiehst: Ein Hebel ist eine Stange mit zwei Enden. Dieselbe Kraft, die den Kurs nach oben gestemmt hat, kann ihn genauso schnell nach unten drücken. Und wer mit geliehenem Geld arbeitet, hat einen besonders langen Hebel.
Kosmos Energy ist dafür gerade das Lehrstück. Die Aktie schloss am 26. Dezember 2025 bei 0,87 US-Dollar — und am 4. Mai 2026 bei 3,27 US-Dollar, fast dem Vierfachen. Am 14. Oktober 2026 stand sie bei 2,71 US-Dollar. Wer nur diese Kurve sieht, übersieht die vorherige: Ende 2023 hatte dieselbe Aktie noch 6,71 US-Dollar gekostet, Ende 2025 nur noch 0,91 — ein Minus von 86 Prozent in zwei Jahren. Das zentrale Spannungsfeld dieser Analyse ist damit benannt: Kosmos ist eine Wette auf den Ölpreis mit einem Schuldenhebel — und derselbe Hebel, der die Aktie 2026 nach oben gerissen hat, hatte sie vorher um 86 Prozent gedrückt. Wir lesen gemeinsam nach, was in den Berichten an die US-Börsenaufsicht SEC steht. Keine Empfehlung, keine Prognose — nur die Papiere.
Die Firmengeschichte für Anleger
-
2007
Fund des Jubilee-Feldes vor Ghana
Mit der Bohrung Mahogany-1 findet Kosmos laut Geschäftsbericht eines der größten Ölfelder vor Westafrika in diesem Jahrzehnt; ab 2010 fließt Öl. Jubilee ist bis heute die wichtigste Geldquelle des Unternehmens.
-
2015
Gasfund Greater Tortue Ahmeyim
Vor Mauretanien und Senegal entdeckt Kosmos laut Geschäftsbericht eines der größten Gasfelder vor Westafrika. Bis zum ersten Flüssiggas vergeht ein Jahrzehnt, in dem das Projekt viel Kapital bindet.
-
2025
Erstes Flüssiggas — und 699,8 Mio. Verlust
Im Februar 2025 fließt das erste Flüssiggas. Das Jahr endet trotzdem mit 699,8 Mio. US-Dollar Verlust, die Banken lockern die Kreditauflagen, die Aktie fällt bis Jahresende auf 0,91 US-Dollar.
-
2026
Kapitalerhöhung, Verkauf, Gewinnquartal
Zweite Lockerung der Kreditauflagen im Februar, 112,1 Mio. neue Aktien zu 1,90 US-Dollar im März, Verkauf Äquatorialguineas im Juni. Im zweiten Quartal stehen 184,8 Mio. Gewinn; die Bankenlinie soll bis zum vierten Quartal neu stehen.
Was Kosmos Energy eigentlich macht
Kosmos Energy Ltd. mit Sitz in Dallas, Texas, sucht und fördert Öl und Gas in der Tiefsee vor den Küsten Westafrikas und im US-Golf. Gegründet wurde das Unternehmen 2003, um, so der Geschäftsbericht, in „wenig erkundeten oder übersehenen Teilen Westafrikas“ nach Öl und Gas zu suchen. Zwei große Funde prägen es bis heute, beide laut Geschäftsbericht unter den größten vor Westafrika: das Ölfeld Jubilee vor Ghana (entdeckt 2007; laut Geschäftsbericht einer der größten Funde vor Westafrika in diesem Jahrzehnt) und das Gasfeld Greater Tortue Ahmeyim an der Seegrenze von Mauretanien und Senegal (entdeckt 2015; laut Geschäftsbericht einer der größten Gasfunde, die je vor Westafrika gemacht wurden). Zum 31. Dezember 2025 beschäftigte Kosmos nur 216 Menschen — die Förderanlagen selbst betreiben überwiegend Partner wie Tullow in Ghana und BP bei Greater Tortue.
Heute ruht das Geschäft auf drei Säulen. Erstens Ghana: Kosmos hält 38,6 Prozent an Jubilee und 20,4 Prozent an den TEN-Feldern; im zweiten Quartal 2026 kamen von dort rund 36.300 Barrel Öläquivalent pro Tag (netto). Zweitens Flüssiggas (LNG): Bei Greater Tortue wird Erdgas auf einem schwimmenden Verflüssigungsschiff (dem „Gimi“) zu Flüssiggas gemacht und per Tanker verkauft; Kosmos hält rund 27 Prozent, die ersten Lieferungen liefen 2025 an. Drittens der US-Golf (in den Berichten „Gulf of America“, früher Golf von Mexiko) mit mehreren kleineren Ölfeldern. Die Beteiligung vor Äquatorialguinea hat Kosmos am 16. Juni 2026 an Panoro Energy verkauft. Insgesamt förderte Kosmos im zweiten Quartal 2026 rund 71.400 Barrel Öläquivalent pro Tag, rund 12 Prozent mehr als ein Jahr zuvor. Die nachgewiesenen Reserven lagen Ende 2025 bei 249 Millionen Barrel Öläquivalent, davon 13 Millionen in Äquatorialguinea.
Das Geschäftsjahr entspricht dem Kalenderjahr. Und künstliche Intelligenz? Laut Geschäftsbericht für 2025 nutzt Kosmos KI und maschinelles Lernen für interne Abläufe und hat dafür ein eigenes Komitee eingerichtet. Verdient wird damit nichts — Kosmos verkauft Öl, Gas und Flüssiggas, sonst nichts.
Wie die Aktie auf unseren Tisch kam
Kosmos kam im Oktober 2026 über unseren hauseigenen Reddit-Hype-Scanner auf unseren Tisch — eine Liste der Aktien, über die in Anleger-Foren auffällig viel geschrieben wird. Das allein ist kein Qualitätsmerkmal, eher ein Warnlicht: Wo viel geredet wird, wird oft der Kursverlauf besprochen, selten die Bilanz. Und der Kursverlauf ist bei Kosmos spektakulär. Vom Schlusskurs-Tief am 26. Dezember 2025 (0,87 US-Dollar) bis zum Hoch am 4. Mai 2026 (3,27 US-Dollar) legte die Aktie um rund 276 Prozent zu. Zur selben Zeit stieg der Preis, den Kosmos je Barrel Öläquivalent erzielte: im ersten Quartal 2026 im Schnitt 55,81 US-Dollar, im zweiten 86,68 US-Dollar.
Kosmos ist an der New York Stock Exchange und an der Londoner Börse notiert, beide Male unter dem Kürzel KOS. Der Satz für den Rest dieser Analyse: Bei Kosmos entscheidet der Ölpreis über die Laune — und die Schulden über das Ende der Geschichte.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Kosmos hat nach eigener Darstellung im Geschäftsbericht zwei der größten Funde vor Westafrika gemacht und beide in Förderung gebracht — Jubilee ab 2010, Greater Tortue mit dem ersten Flüssiggas im Februar 2025. Das zweite Quartal 2026 zeigt, was das Portfolio bei hohen Preisen kann: 607,3 Millionen US-Dollar Umsatz (Vorjahresquartal: 392,6 Millionen), 184,8 Millionen Nettogewinn (Vorjahr: 87,7 Millionen Verlust), Förderkosten um rund 26 Prozent auf 179,4 Millionen gesenkt, ein operativer Mittelzufluss von 175,0 Millionen und ein freier Mittelzufluss — das Geld, das nach den Investitionen übrig bleibt — von 88,9 Millionen. Die Nettoschulden sanken im ersten Halbjahr 2026 um 419,1 Millionen auf 2.563,4 Millionen.
Über die Jahre sieht das Bild unruhiger aus. Die Grafik zeigt Umsatz und Nettoergebnis seit 2019:
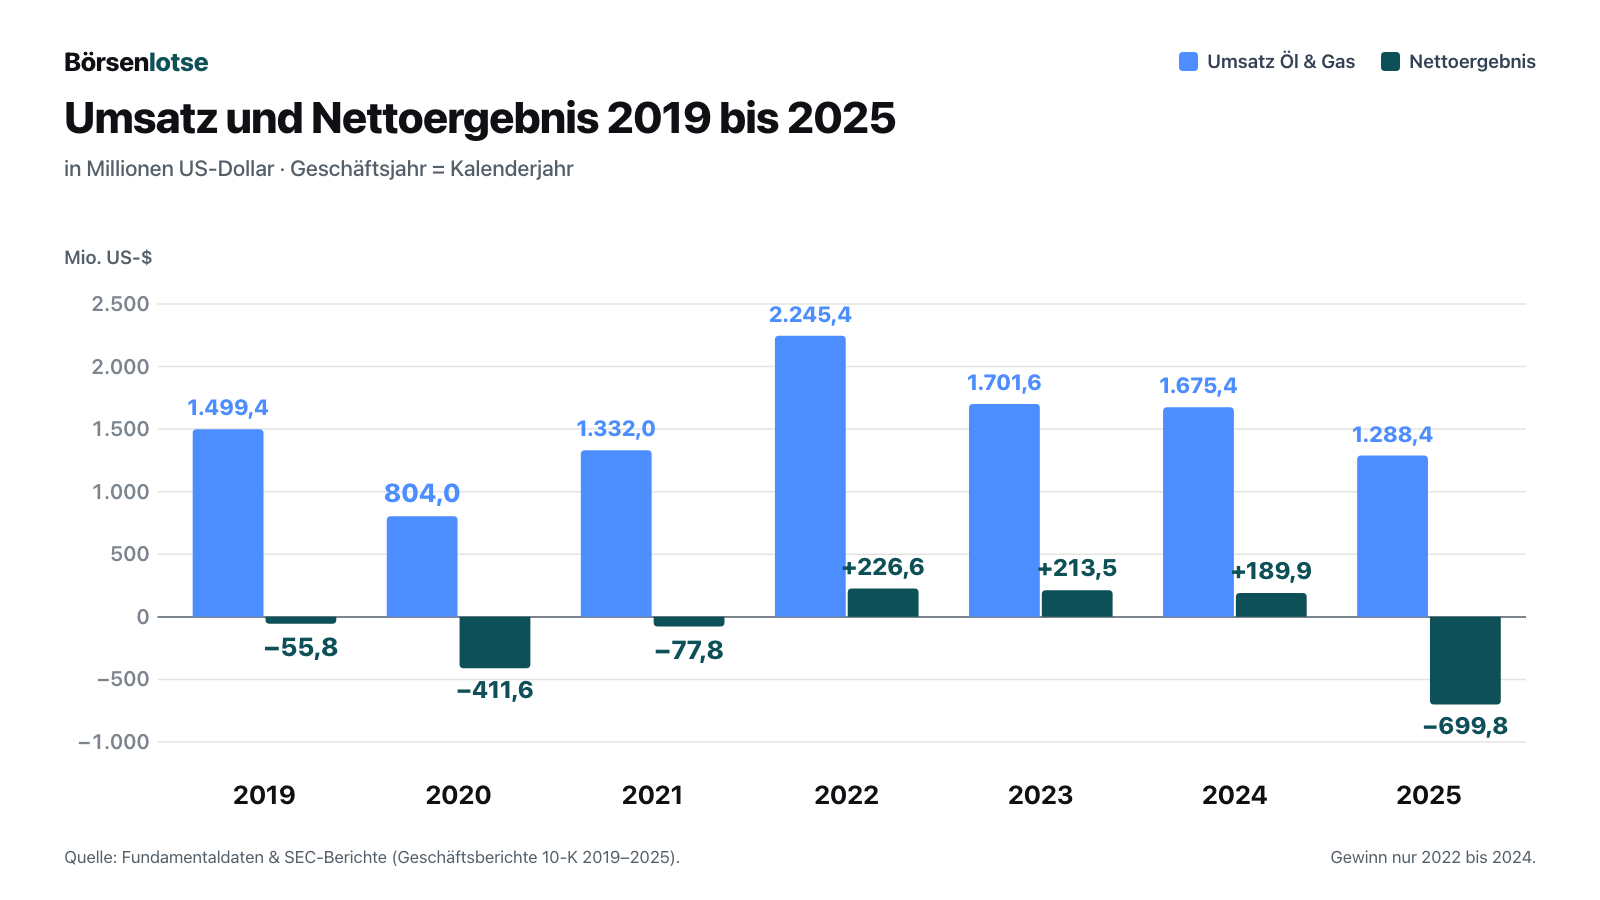
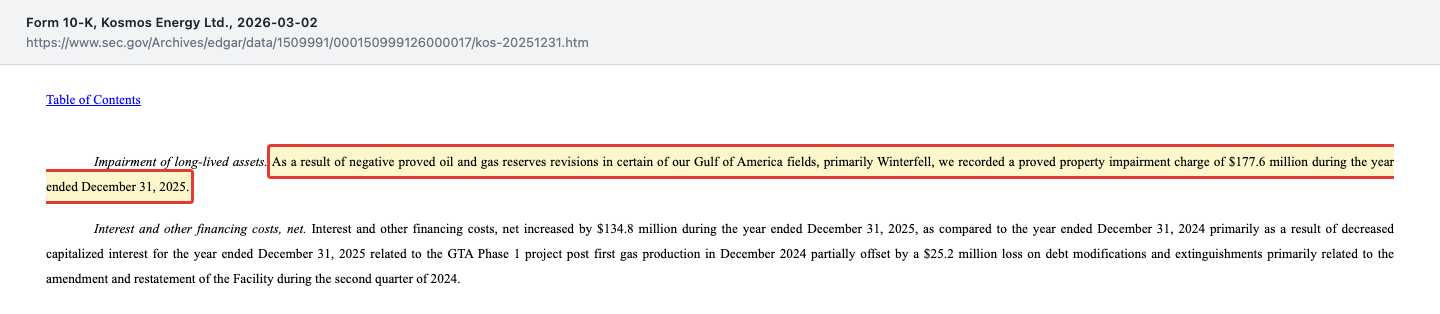
In sieben Jahren standen vier Verlustjahre drei Gewinnjahren gegenüber. 2025 fiel der Umsatz um 23 Prozent, weil der erzielte Preis je Barrel Öläquivalent von 71,27 auf 57,48 US-Dollar sank und Jubilee weniger lieferte. Der Verlust von 699,8 Millionen hatte aber noch eine zweite Ursache: Abschreibungen. Kosmos buchte 223,6 Millionen als Explorationsaufwand — darunter 143,7 Millionen für bisher aktivierte Kosten der Gasfunde Yakaar und Teranga vor Senegal, die Kosmos abschrieb, und 58,5 Millionen für die Bohrung Winterfell-4 im US-Golf, die verfüllt und aufgegeben wurde. Dazu kam eine Wertberichtigung auf Förderfelder:
„As a result of negative proved oil and gas reserves revisions in certain of our Gulf of America fields, primarily Winterfell, we recorded a proved property impairment charge of $177.6 million during the year ended December 31, 2025.“
Übersetzung: „Infolge negativer Korrekturen der nachgewiesenen Öl- und Gasreserven in einigen unserer Felder im US-Golf, vor allem Winterfell, haben wir im Geschäftsjahr 2025 eine Wertminderung auf nachgewiesene Förderanlagen von 177,6 Millionen US-Dollar verbucht.“
— Kosmos Energy Ltd., SEC-Geschäftsbericht 10-K für 2025, Item 7 (Ergebnisrechnung)
Und dann gibt es eine Zahl, die das ganze Unternehmensleben zusammenfasst: Der Bilanzverlust (in der Bilanz „Accumulated deficit“), also alle Gewinne und Verluste seit der Gründung zusammengezählt, lag zum 30. Juni 2026 bei minus 1.823,1 Millionen US-Dollar. Dass trotzdem 704,9 Millionen Eigenkapital in der Bilanz stehen, liegt an den 2.758,6 Millionen, die Aktionäre über die Jahre eingezahlt haben. Merke dir das Bild: Kosmos hat große Funde gemacht — aber unterm Strich bisher mehr Geld verbraucht als verdient.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Schulden sind fast viermal so groß wie das Eigenkapital
Zum 30. Juni 2026 schuldete Kosmos seinen Geldgebern 2.719,7 Millionen US-Dollar (Nennwert aller Kredite und Anleihen). Das Eigenkapital lag bei 704,9 Millionen. Auf jeden Dollar, der den Aktionären gehört, kommen also fast vier Dollar Schulden. Die Grafik zeigt, wie sich das Verhältnis entwickelt hat:
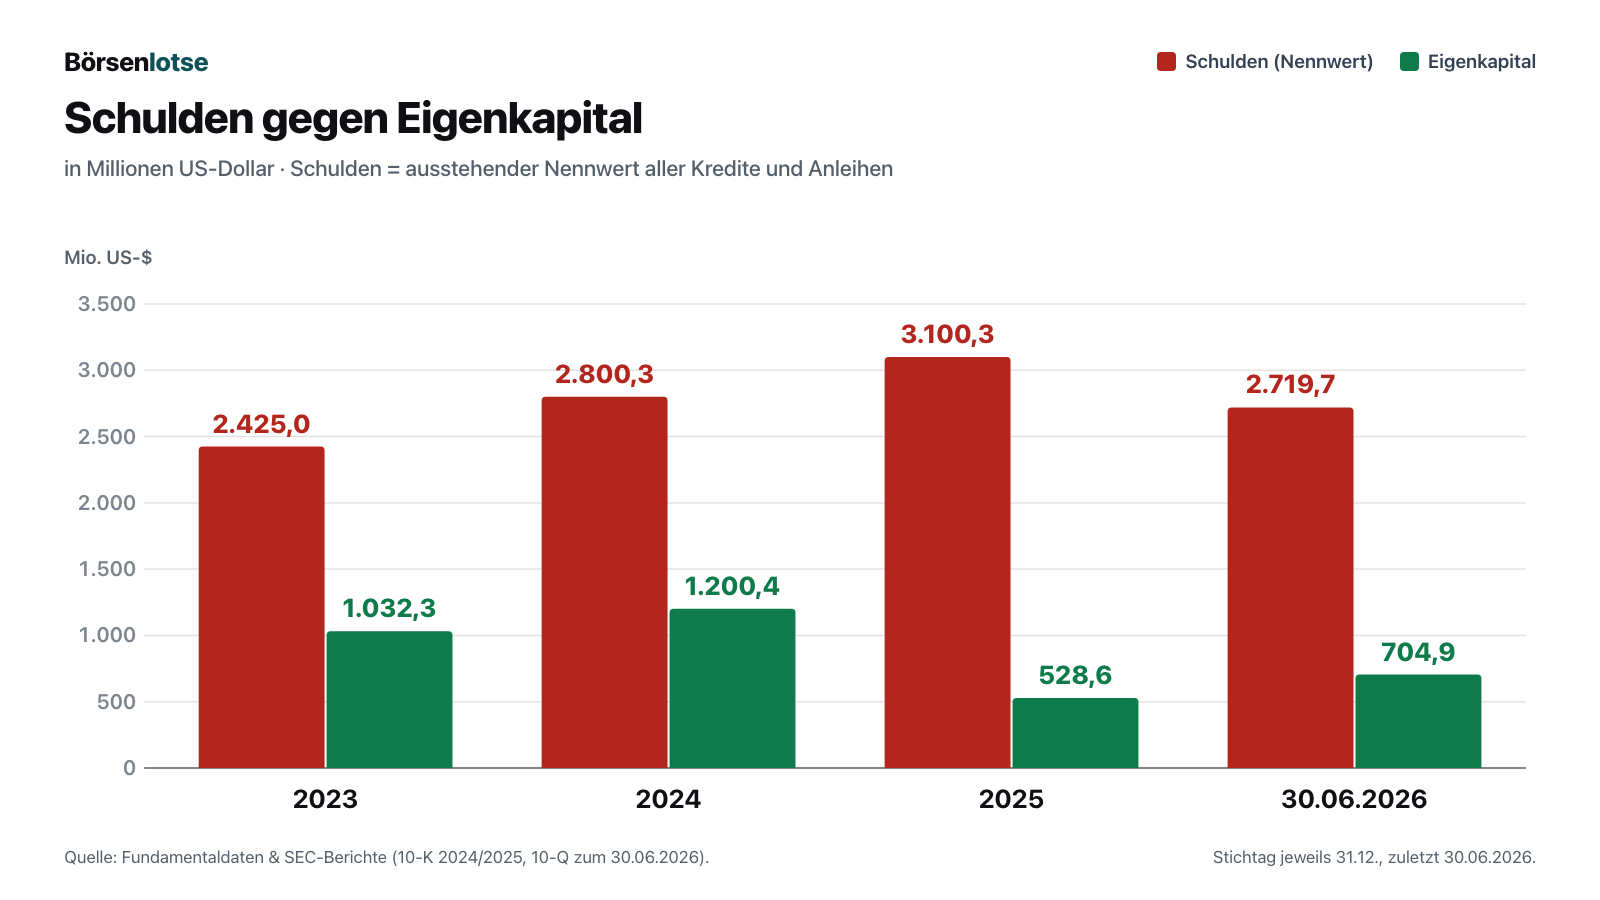
Schulden sind in der Ölbranche normal — Bohrinseln und Flüssiggas-Anlagen kosten Milliarden, bevor sie einen Dollar einbringen. Entscheidend ist, ob das laufende Geschäft die Zinsen trägt. 2025 tat es das nicht: Das Ergebnis vor Zinsen und Steuern lag bei rund minus 411 Millionen US-Dollar, die Zinskosten bei 223,4 Millionen. Auch in den zwölf Monaten bis zum 30. Juni 2026 deckte das Ergebnis vor Zinsen und Steuern (eigene Rechnung: rund minus 206 Millionen) die Zinskosten von 229,3 Millionen nicht. Fairerweise: Vor Abschreibungen, Explorationskosten und Bewertungseffekten — der Kennzahl EBITDAX, die Ölfirmen gern zeigen — kam Kosmos im selben Zeitraum auf 789,7 Millionen, gut das Dreifache der Zinsen. Für 2026 erwartet Kosmos 220 bis 240 Millionen Zinsaufwand. Der Geschäftsbericht nennt das Risiko selbst:
„A high level of indebtedness increases the risk that we may default on our debt obligations.“
Übersetzung: „Ein hoher Schuldenstand erhöht das Risiko, dass wir unsere Zahlungsverpflichtungen aus Schulden nicht erfüllen können.“
— Kosmos Energy Ltd., SEC-Geschäftsbericht 10-K für 2025, Item 1A (Risikofaktoren)
Und die Fälligkeiten rücken näher. Laut Quartalsbericht werden 2027 rund 304,8 Millionen US-Dollar an Tilgungen fällig, 2028 rund 718,9 Millionen — darunter die Anleihe über 400,3 Millionen mit 7,5 Prozent Zins. Kosmos hat im September 2026 zwei Teilrückzahlungen von je 25 Millionen auf die Anleihe mit Fälligkeit 2027 angekündigt (8-K vom 08.09. und 21.09.2026). Das sind erste Schritte — die Größenordnung zeigt aber: Die eigentliche Wand steht 2028.
Unbequeme Wahrheit Nr. 2: Die Banken haben die Regeln zweimal gelockert
Die wichtigste Geldquelle von Kosmos ist eine Kreditlinie der Banken, die über die Förderfelder besichert ist. Zum 30. Juni 2026 waren davon 773 Millionen US-Dollar gezogen. Solche Kredite haben Auflagen — hier vor allem eine Höchstgrenze für das Verhältnis von Nettoschulden zum operativen Ergebnis (die „debt cover ratio“). Übersetzt in ein Alltagsbild: Die Bank sagt, deine Schulden dürfen höchstens dreieinhalb Jahresgehälter betragen. Kosmos hat die Banken zweimal gebeten, diese Grenze vorübergehend anzuheben; die tatsächliche Quote nennen die Berichte nicht. Den Hintergrund beschreibt der Quartalsbericht so:
„Leverage was elevated in 2025 given lower oil prices and the impact of operation costs during the ramp-up of the GTA Phase 1 project combined with lower company production.“
Übersetzung: „Die Verschuldung war 2025 erhöht, bedingt durch niedrigere Ölpreise und die Betriebskosten während des Hochlaufs der ersten Phase von GTA in Verbindung mit einer geringeren Förderung des Unternehmens.“
— Kosmos Energy Ltd., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 (Liquidität)
Im Juli 2025 lockerten die Banken die Grenze ein erstes Mal auf bis zu 4,0x und 4,25x. Begründet wird das im Geschäftsbericht damit, die Berechnung an den Geschäftsverlauf, mögliche tiefere Ölpreise und die Kosten des Hochlaufs von GTA anzupassen („to align the covenant calculation with recent business operations, lower potential oil prices“). Im Februar 2026 folgte die zweite Lockerung:
„In February 2026, we further amended the debt cover ratio calculation through September 2026. This most recent amendment makes the covenant less restrictive for the following two scheduled financial covenant assessment dates, up to a maximum of 4.5x and 4.25x respectively, and for purposes of the financial covenant assessment date in March 2026, the calculation was made excluding the Company’s Mauritania and Senegal business unit. The debt cover ratio returns to the originally agreed upon ratio of 3.5x for assessment dates thereafter.“
Übersetzung: „Im Februar 2026 haben wir die Berechnung der Schuldendeckungsquote bis September 2026 erneut geändert. Diese jüngste Änderung lockert die Auflage für die beiden folgenden planmäßigen Prüftermine auf höchstens 4,5x bzw. 4,25x, und für den Prüftermin im März 2026 wurde die Berechnung ohne den Geschäftsbereich Mauretanien und Senegal vorgenommen. Für die Prüftermine danach gilt wieder die ursprünglich vereinbarte Quote von 3,5x.“
— Kosmos Energy Ltd., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 (Liquidität, „Facility“)

Besonders bemerkenswert ist der Nebensatz: Für den Prüftermin im März 2026 wurde das Flüssiggas-Geschäft ganz aus der Rechnung genommen. Dazu verzichteten die Banken bis März 2026 auf eine Zins-Rücklage und halbierten sie danach bis zum Prüftermin am 30. September 2026. Eingehalten hat Kosmos die Auflagen laut Quartalsbericht — ausdrücklich „as amended“, also in der gelockerten Fassung. Die Messlatte wurde tiefer gelegt. Für den Prüftermin am 30. September 2026 gilt noch die gelockerte Grenze von 4,25x, danach wieder 3,5x. Ob Kosmos den Septembertermin gehalten hat, zeigt erst der Quartalsbericht zum 30. September 2026; bis zum 15. Oktober 2026 hat Kosmos dazu keine Pflichtmitteilung (8-K) veröffentlicht, auch keine zur Refinanzierung. Gleichzeitig soll die Kreditlinie neu verhandelt werden; die Ergebnismitteilung vom 3. August 2026 sagt dazu: „The process to re-finance the facility with our lending banks has now commenced, targeting completion by the fourth quarter.“ (Übersetzung: „Der Prozess zur Refinanzierung der Kreditlinie mit unseren Banken hat begonnen; der Abschluss ist bis zum vierten Quartal angestrebt.“) Kurz gesagt: Ob die Refinanzierung zu ähnlichen Bedingungen gelingt, ist offen.
Unbequeme Wahrheit Nr. 3: Die Aktionäre haben die Schulden mitbezahlt
Ein großer Teil der Schuldensenkung im ersten Halbjahr 2026 kam nicht aus dem Ölgeschäft, sondern von den Aktionären. Im März 2026 gab Kosmos neue Aktien aus:
„On March 10, 2026 the Company launched and priced a registered underwritten public offering of 112.1 million shares of common stock, par value $0.01, resulting in net proceeds to Kosmos of approximately $206.4 million.“
Übersetzung: „Am 10. März 2026 hat das Unternehmen ein registriertes, von Banken übernommenes öffentliches Angebot von 112,1 Millionen Stammaktien mit einem Nennwert von 0,01 US-Dollar gestartet und bepreist, das Kosmos einen Nettoerlös von rund 206,4 Millionen US-Dollar einbrachte.“
— Kosmos Energy Ltd., SEC-Quartalsbericht 10-Q zum 30.06.2026, Note 13 (Ergebnis je Aktie)

Der Preis je neuer Aktie lag laut Prospektnachtrag bei 1,90 US-Dollar — 21 Prozent unter dem letzten Börsenkurs von 2,41 US-Dollar am 10. März 2026. Der Erlös war ausdrücklich für die Tilgung von Schulden bestimmt. Für dich als Altaktionär heißt das: Dein Anteil am Unternehmen ist geschrumpft — und die neuen Aktien gingen 21 Prozent unter dem letzten Börsenkurs weg. Die Schulden sanken zwar, bezahlt hat diese Tilgung aber zu einem guten Teil der Aktionärskreis. Die Zahl der ausstehenden Aktien stieg von 478,3 Millionen am 31. Dezember 2025 auf 595,5 Millionen am 30. Juli 2026 — rund 24 Prozent mehr. Zur Fairness gehört: Laut Prospekt hatten Direktoren und Manager zugesagt, rund 3,7 Millionen der neuen Aktien zum selben Preis zu kaufen. Und der Quartalsbericht schließt weitere Schritte dieser Art nicht aus:
„We may seek to sell assets, equity or debt securities or obtain additional bank credit facilities. The sale of equity securities could result in dilution to our shareholders.“
Übersetzung: „Wir können versuchen, Vermögenswerte, Aktien oder Schuldtitel zu verkaufen oder zusätzliche Bankkreditlinien aufzunehmen. Der Verkauf von Aktien könnte zu einer Verwässerung unserer Aktionäre führen.“
— Kosmos Energy Ltd., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 (Kapitalausgaben)
Dazu liegt eine Wandelanleihe über 400 Millionen US-Dollar im Hintergrund, fällig 2030. Sie kann zu rund 7,02 US-Dollar je Aktie in Aktien getauscht werden — weit über dem aktuellen Kurs, deshalb zählt sie derzeit nicht als verwässernd.
Unbequeme Wahrheit Nr. 4: Die Absicherung kostete genau dann, als der Ölpreis half
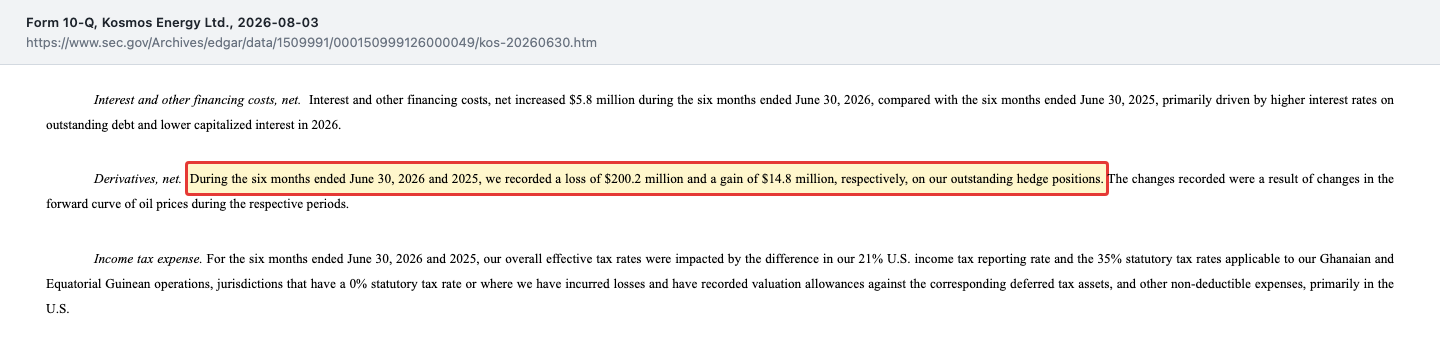
Ölförderer sichern einen Teil ihrer künftigen Förderung gegen fallende Preise ab — wie eine Versicherung. Kosmos tut das auch. Der Haken: Eine Versicherung kostet, wenn der Schaden ausbleibt. Als die Ölpreise im ersten Halbjahr 2026 stiegen, liefen die Absicherungen tief ins Minus:
„During the six months ended June 30, 2026 and 2025, we recorded a loss of $200.2 million and a gain of $14.8 million, respectively, on our outstanding hedge positions.“
Übersetzung: „In den sechs Monaten bis zum 30. Juni 2026 bzw. 2025 haben wir einen Verlust von 200,2 Millionen US-Dollar bzw. einen Gewinn von 14,8 Millionen US-Dollar aus unseren offenen Absicherungspositionen verbucht.“
— Kosmos Energy Ltd., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 (Ergebnisrechnung, „Derivatives, net“)
Das ist kein reiner Buchwert: 135,7 Millionen US-Dollar flossen im ersten Halbjahr 2026 tatsächlich bar ab, 105,4 Millionen davon im zweiten Quartal. Im zweiten Quartal erzielte Kosmos für sein Öl im Schnitt 108,57 US-Dollar je Barrel; nach den Zahlungen für Absicherungen blieben je Barrel Öläquivalent statt 86,68 nur 71,64 US-Dollar übrig. Und Kosmos hat die hohen Preise genutzt, um für 2027 nachzulegen: 7,0 Millionen Barrel sind mit einer Untergrenze von rund 67 und einer Obergrenze von rund 84 US-Dollar abgesichert. Für das erste Quartal 2026 stand wegen der Absicherungen sogar ein Nettoverlust von 225,6 Millionen in den Büchern — bei 252,0 Millionen Verlust aus Absicherungen (Zeile „Derivatives, net“). Merke dir: Wer Kosmos als reine Ölpreis-Wette kauft, kauft eine Wette, deren Oberseite das Unternehmen selbst teilweise verkauft hat.
Bewertung: billig gemessen am Betrieb, teuer gemessen an den Schulden
Zum Schlusskurs vom 14. Oktober 2026 (2,71 US-Dollar) war Kosmos an der Börse rund 1,61 Milliarden US-Dollar wert, gerechnet auf 595,5 Millionen Aktien (Stand 30. Juli 2026). Wer das ganze Unternehmen kaufen wollte, müsste aber auch die Nettoschulden von 2,56 Milliarden übernehmen. Der Unternehmenswert liegt damit bei rund 4,2 Milliarden US-Dollar — die Schulden machen rund 61 Prozent davon aus. Gemessen am EBITDAX der zwölf Monate bis 30. Juni 2026 (789,7 Millionen) zahlt der Markt etwa das 5,3-Fache — für sich genommen kein Wert, der nach Übertreibung aussieht. Ein Kurs-Gewinn-Verhältnis lässt sich nicht sinnvoll bilden, weil Kosmos in diesen zwölf Monaten unterm Strich 542,2 Millionen Verlust schrieb. Der Buchwert je Aktie liegt bei rund 1,18 US-Dollar; die Aktie kostet etwa das 2,3-Fache.
Hier zeigt sich die Hebel-Falle von der anderen Seite: Weil die Schulden fest sind, wirkt jede Änderung des Unternehmenswerts auf die Aktie mehr als zweieinhalbfach. Steigt der Unternehmenswert um 10 Prozent (rund 420 Millionen US-Dollar), fließt der ganze Zuwachs den Aktionären zu — bei 1,61 Milliarden Börsenwert rechnerisch rund 26 Prozent mehr (4,2 geteilt durch 1,61 ergibt den Faktor 2,6). Und umgekehrt. Der Blick der Profis ist gespalten: Von 13 Analysten, deren Einstufungen die Fundamentaldaten ausweisen, raten 6 zum Kauf, 4 zum Halten und 3 zum Verkauf; das durchschnittliche Kursziel liegt bei rund 3,01 US-Dollar (Datenstand 15. Oktober 2026). Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — ein einzelnes sehr hohes oder sehr niedriges Ziel zieht ihn deutlich mit. Das ist eine Fremdangabe zur Einordnung, kein Kursziel der Redaktion. Wie ein anderer kleiner Ölförderer mit Schulden und Ölpreis-Abhängigkeit umgeht, haben wir in unserer Analyse von Ring Energy nachgelesen.
Chancen und Risiken auf einen Blick
Was für Kosmos Energy spricht:
- Starke Förderbasis: rund 71.400 Barrel Öläquivalent pro Tag im zweiten Quartal 2026 (+12 Prozent), neue Jubilee-Bohrungen sollen die Bruttoförderung des Feldes auf über 90.000 Barrel pro Tag heben (Unternehmensangabe vom 03.08.2026).
- Flüssiggas als zweites Standbein: Greater Tortue lieferte im ersten Halbjahr 2026 brutto 18,5 Ladungen; die Betriebskosten je Barrel sollen 2026 um mehr als die Hälfte sinken.
- Hebel nach oben: Im zweiten Quartal 2026 standen 607,3 Millionen US-Dollar Umsatz, 184,8 Millionen Gewinn und 88,9 Millionen freier Mittelzufluss; die Nettoschulden sanken im Halbjahr um 419,1 Millionen.
- Portfolio aufgeräumt: Verkauf der Felder vor Äquatorialguinea (rund 127 Millionen bar plus bis zu rund 40 Millionen bedingte Zahlungen), Partner für das Tiberius-Projekt im US-Golf gefunden.
- Moderate Bewertung des Betriebs: Unternehmenswert rund 5,3-mal EBITDAX der letzten zwölf Monate.
Was dagegen spricht:
- Hohe Schulden: 2.719,7 Millionen US-Dollar Nennwert gegen 704,9 Millionen Eigenkapital (30.06.2026); das Ergebnis vor Zinsen und Steuern deckte die Zinsen 2025 und in den zwölf Monaten bis Juni 2026 nicht.
- Kreditauflagen zweimal gelockert, Rückkehr auf 3,5x nach dem 30.09.2026, Refinanzierung der Bankenlinie bis zum vierten Quartal angestrebt; Tilgungswand 2028 mit 718,9 Millionen.
- Verwässerung: 112,1 Millionen neue Aktien zu 1,90 US-Dollar im März 2026, rund 24 Prozent mehr Aktien; weitere Kapitalmaßnahmen sind laut Bericht möglich.
- Absicherungen kosten bei steigenden Preisen: 200,2 Millionen Verlust im ersten Halbjahr 2026, für 2027 sind 7,0 Millionen Barrel nach oben gedeckelt.
- Explorationsrisiko: 2025 Abschreibungen und Explorationskosten von zusammen über 400 Millionen (Winterfell, Yakaar-Teranga); der Bilanzverlust seit Gründung liegt bei 1.823,1 Millionen.
Ein menschliches Fazit
Zurück zur Hebel-Falle vom Anfang. Ihr Kern ist nicht, dass die Kursrallye falsch wäre — sie hat echte Gründe: höhere Ölpreise, mehr Förderung aus Ghana, Flüssiggas, das endlich fließt, und ein Quartal mit 184,8 Millionen US-Dollar Gewinn. Ihr Kern ist, dass eine steigende Kurve dich vergessen lässt, dass der Hebel in beide Richtungen wirkt. Bei Kosmos ist dieser Hebel besonders lang: fast vier Dollar Schulden auf jeden Dollar Eigenkapital, Kreditauflagen, die zweimal gelockert wurden, und eine Aktionärsbasis, die gerade erst um ein Viertel verwässert wurde, damit die Schulden sinken.
Die ehrliche Frage an dich lautet deshalb nicht „Steigt der Ölpreis weiter?“, sondern: Hältst du diese Aktie auch dann, wenn der Ölpreis fällt, während Kosmos mit seinen Banken über die Kreditlinie verhandelt? Wenn du die Antwort mit Ja begründen kannst, hast du eine These. Wenn du nur die Vervierfachung im Kopf hast, hattest du einen Kursverlauf. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Kosmos Energy Ltd. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 3. August 2026)
- Kosmos Energy Ltd. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 5. Mai 2026)
- Kosmos Energy Ltd. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 2. März 2026)
- Kosmos Energy Ltd. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 24. Februar 2025)
- Kosmos Energy Ltd. — Ergebnismitteilung zum zweiten Quartal 2026, Anlage 99.1 zum 8-K vom 3. August 2026
- Kosmos Energy Ltd. — Prospektnachtrag 424B5 zur Kapitalerhöhung (eingereicht 12. März 2026)
- Kosmos Energy Ltd. — Mitteilung zum Verkauf der Felder vor Äquatorialguinea, Anlage 99.1 zum 8-K vom 24. Februar 2026
- Kosmos Energy Ltd. — Pflichtmitteilung 8-K vom 8. September 2026 und 8-K vom 21. September 2026 (Teilrückzahlungen der Anleihe 2027)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Analysteneinstufungen; Datenstand 15. Oktober 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC. Ein weiterer Ölförderer in unserem Archiv: die Analyse der APA Corporation.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.332,0 | 2.245,4 | 1.701,6 | 1.675,4 | 1.297,8 |
| Betriebsergebnis (EBIT) | 355,5 | 1.106,0 | 718,7 | 471,2 | -270,9 |
| Nettogewinn | -77,8 | 226,6 | 213,5 | 189,9 | -699,8 |
| Nettomarge | -5,8 % | 10,1 % | 12,5 % | 11,3 % | -53,9 % |
| Gewinn je Aktie | -0,19 $ | 0,48 $ | 0,44 $ | 0,40 $ | -1,46 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Förderbasis & Projekte positiv
- Rund 71.400 Barrel Öläquivalent pro Tag im zweiten Quartal 2026 (+12 Prozent), neue Jubilee-Bohrungen und das Flüssiggas-Projekt Greater Tortue (18,5 Ladungen brutto im ersten Halbjahr 2026) tragen die Förderung; nachgewiesene Reserven von 249 Millionen Barrel Öläquivalent zum 31.12.2025.
- Ertragskraft neutral
- Stark vom Ölpreis abhängig: seit 2019 Gewinne nur 2022 bis 2024, 2025 ein Verlust von 699,8 Millionen US-Dollar (inklusive 177,6 Millionen Wertminderung und 223,6 Millionen Explorationsaufwand); im zweiten Quartal 2026 dagegen 184,8 Millionen Gewinn und 88,9 Millionen freier Mittelzufluss.
- Verschuldung & Zinsdeckung negativ
- 2.719,7 Millionen US-Dollar Schulden gegen 704,9 Millionen Eigenkapital (30.06.2026). Das Ergebnis vor Zinsen und Steuern deckte die Zinsen 2025 (rund −411 Millionen gegen 223,4 Millionen) und in den zwölf Monaten bis 30.06.2026 (eigene Rechnung rund −206 Millionen gegen 229,3 Millionen) nicht.
- Kreditauflagen & Refinanzierung negativ
- Die Banken lockerten die debt cover ratio im Juli 2025 und im Februar 2026, im März 2026 sogar ohne das Flüssiggas-Geschäft gerechnet; nach dem 30.09.2026 gilt wieder 3,5x. Die Bankenlinie (773 Millionen gezogen) soll bis zum vierten Quartal 2026 refinanziert werden; 2028 werden 718,9 Millionen fällig.
- Aktionärsbasis & Verwässerung negativ
- Kapitalerhöhung im März 2026: 112,1 Millionen Aktien zu 1,90 US-Dollar, 21 Prozent unter dem letzten Kurs, Erlös zur Schuldentilgung; Aktienzahl +24 Prozent auf 595,5 Millionen. Der Bilanzverlust seit Gründung liegt bei 1.823,1 Millionen.
Kosmos Energy ist die Hebel-Falle in Reinform: Die Aktie stieg vom Schlusskurs-Tief bei 0,87 US-Dollar (26.12.2025) auf 3,27 US-Dollar (04.05.2026), getragen von höheren Ölpreisen, mehr Förderung und einem Gewinnquartal mit 184,8 Millionen. Darunter liegen 2.719,7 Millionen US-Dollar Schulden gegen 704,9 Millionen Eigenkapital, ein Ergebnis vor Zinsen und Steuern, das die Zinsen 2025 nicht deckte, zweimal gelockerte Kreditauflagen und eine Kapitalerhöhung, die die Aktienzahl um 24 Prozent erhöhte. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Die Felder sind echt und das zweite Quartal 2026 war stark — aber die Qualitätsfrage entscheidet hier die Bilanz. Belegt ist eine Zinsdeckung unter 1: Das Ergebnis vor Zinsen und Steuern deckte die Zinskosten 2025 und in den zwölf Monaten bis Juni 2026 nicht, die Kreditauflagen wurden zweimal gelockert und laut Bericht in der gelockerten Fassung eingehalten, und die Schulden sind fast viermal so hoch wie das Eigenkapital. Einen Hinweis auf Zweifel am Fortbestand enthalten die Berichte nicht; die Liquidität lag zum 30.06.2026 bei über 500 Millionen US-Dollar. Wer wartet, prüft im Quartalsbericht zum 30.09.2026: Hielt Kosmos zum Prüftermin die gelockerte Grenze von 4,25x, wie nah liegt die Quote an den danach wieder geltenden 3,5x, gelingt die Refinanzierung der Bankenlinie, und wie viel kosten die Absicherungen? Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Kosmos Energy über den hauseigenen Reddit-Hype-Scanner (Meldung im Oktober 2026). Jüngster Periodenbericht ist das 10-Q zum 30.06.2026 (eingereicht 03.08.2026); alle Pflichtmitteilungen bis zum 21.09.2026 sind ausgewertet. Der Quartalsbericht zum 30.09.2026 lag am 15.10.2026 noch nicht vor.
- Börsenwert (rund 1,61 Mrd. US-Dollar) aus 595.487.651 Aktien (Stand 30.07.2026) und dem Schlusskurs vom 14.10.2026 (2,71 US-Dollar) berechnet; Gegenprobe: Der letzte in einem Filing genannte Kurs (2,41 US-Dollar am 10.03.2026, Prospektnachtrag 424B5) liegt in derselben Größenordnung. Unternehmenswert = Börsenwert plus Nettoschulden von 2.563,4 Mio. (ohne 73,2 Mio. Leasingverbindlichkeit für das TEN-Förderschiff).
- Ergebnis vor Zinsen und Steuern (EBIT) ist eigene Rechnung aus den SEC-Berichten: 2025 Vorsteuerergebnis −634,6 Mio. plus Zinsaufwand 223,4 Mio.; zwölf Monate bis 30.06.2026 Vorsteuerergebnis −435,4 Mio. plus Zinsaufwand 229,3 Mio. EBITDAX (789,7 Mio.) ist eine Unternehmenskennzahl ohne US-GAAP-Definition. Nicht zu verwechseln: Der US-Golf heißt in den Berichten „Gulf of America“.
- Die Analysteneinstufungen (13 Einstufungen, durchschnittliches Kursziel rund 3,01 US-Dollar, Datenstand 15.10.2026) sind eine Fremdangabe zur Einordnung, kein Kursziel der Redaktion.
Aktien-Wächter
Diese Analyse ist Stand 15. Oktober 2026. Was sich seitdem bei KOS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Kosmos Energy Ltd (KOS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Kosmos Energy Ltd. (NYSE: KOS) aus Dallas, Texas, fördert Öl und Gas in der Tiefsee: vor Ghana (Jubilee mit 38,6 Prozent, TEN mit 20,4 Prozent), Flüssiggas im Projekt Greater Tortue Ahmeyim vor Mauretanien und Senegal (rund 27 Prozent) und Öl im US-Golf. Im zweiten Quartal 2026 lag die Förderung bei rund 71.400 Barrel Öläquivalent pro Tag. Gegründet wurde Kosmos 2003; Ende 2025 hatte das Unternehmen 216 Beschäftigte.
Die Aktie stieg vom Schlusskurs-Tief bei 0,87 US-Dollar (26.12.2025) auf 3,27 US-Dollar (04.05.2026). In dieser Zeit stieg der erzielte Preis je Barrel Öläquivalent von 55,81 US-Dollar im ersten auf 86,68 im zweiten Quartal 2026, die Förderung wuchs, und Kosmos senkte die Nettoschulden im ersten Halbjahr um 419,1 Millionen. Im zweiten Quartal 2026 stand ein Nettogewinn von 184,8 Millionen US-Dollar.
Zum 30.06.2026 hatte Kosmos 2.719,7 Millionen US-Dollar Schulden (Nennwert) und 2.563,4 Millionen Nettoschulden, bei 704,9 Millionen Eigenkapital. Größte Posten sind die Bankenlinie (773 Millionen gezogen), Anleihen mit 7,5 und 8,75 Prozent Zins, eine Wandelanleihe über 400 Millionen und besicherte Anleihen über 350 Millionen mit 11,25 Prozent. 2028 werden rund 718,9 Millionen fällig.
Ja. Im März 2026 platzierte Kosmos 112,1 Millionen neue Aktien zu 1,90 US-Dollar je Stück, 21 Prozent unter dem letzten Kurs von 2,41 US-Dollar. Der Nettoerlös von rund 206,4 Millionen diente der Tilgung von Schulden. Die Aktienzahl stieg von 478,3 Millionen (31.12.2025) auf 595,5 Millionen (30.07.2026), rund 24 Prozent mehr. Laut Prospekt hatten Direktoren und Manager zugesagt, rund 3,7 Millionen der neuen Aktien zu kaufen.
Kosmos sichert einen Teil der Förderung gegen fallende Ölpreise ab. Steigen die Preise, verlieren diese Absicherungen an Wert. Im ersten Halbjahr 2026 verbuchte Kosmos 200,2 Millionen US-Dollar Verlust daraus, 135,7 Millionen flossen bar ab. Für 2027 sind 7,0 Millionen Barrel mit einer Obergrenze von im Schnitt rund 84 US-Dollar abgesichert (Stand 03.08.2026).
Zum Schlusskurs vom 14.10.2026 (2,71 US-Dollar) lag der Börsenwert bei rund 1,61 Milliarden US-Dollar, der Unternehmenswert mit Nettoschulden bei rund 4,2 Milliarden. Das ist etwa das 5,3-Fache des EBITDAX der zwölf Monate bis 30.06.2026 (789,7 Millionen). Ein Kurs-Gewinn-Verhältnis gibt es wegen des Verlusts von 542,2 Millionen in diesem Zeitraum nicht; die Aktie kostet rund das 2,3-Fache des Buchwerts.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.