SiTime-Aktie: das Metronom der KI-Rechenzentren — und die 1,5-Milliarden-Wette
SiTime baut winzige Taktgeber, ohne die kein KI-Rechenzentrum im Takt bleibt: Umsatz +88 Prozent, Kurs seit Jahresbeginn verdoppelt. Wir haben die letzten beiden Geschäftsberichte und vier Quartalsberichte gelesen — und dort stehen auch drei Verlustjahre in Folge, ein Apple-Klumpen und eine Übernahme, die doppelt so groß ist wie die eigene Kasse. Keine Anlageberatung, nur die Frage, ob dieser Takt hält.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 710,00 $ +0,10 %
- Marktkapitalisierung
- 20,0 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 5/10
Kursentwicklung seit 4. August 2026: +29,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 252,80 $ bis 901,50 $ · Letzter Kurs: 710,00 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt zwei Buchstaben, die in deinem Kopf eine Sicherung durchbrennen lassen können: KI. Sobald sie auf einer Aktie kleben, passiert etwas, das Psychologen Halo-Effekt nennen — der Glanz eines einzelnen Merkmals überstrahlt alles andere. „Gehört zum KI-Boom“ fühlt sich an wie „geprüft und für gut befunden“, und der Kopf hört auf zu rechnen. Bei SiTime (NASDAQ: SITM) leuchtet dieser Heiligenschein gerade besonders hell: eine Firma mit gerade einmal 441 Mitarbeitern, die an der Börse zuletzt mit rund 19 Milliarden US-Dollar bewertet wurde — nach etwa +100 Prozent seit Jahresbeginn und +198 Prozent binnen zwölf Monaten (Stand 2. Juli 2026). Deshalb machen wir einen Deal: Wir setzen den Heiligenschein kurz ab und schauen gemeinsam in die Originaldokumente — die letzten beiden Jahresberichte, die letzten vier Quartalsberichte und unseren eigenen Aktien-Scanner. Was dort steht, ist teils beeindruckender als die Story. Und teils unbequemer. Am Ende entscheidest du selbst.
Was SiTime eigentlich macht
Jedes elektronische Gerät braucht einen Taktgeber — ein winziges Bauteil, das Milliarden Rechenschritte pro Sekunde im Gleichschritt hält. Stell es dir als Metronom des Chips vor: Spielt es ungenau, gerät das ganze Orchester aus Prozessoren, Netzwerkkarten und Sensoren aus dem Takt. Jahrzehntelang bestand dieses Metronom aus einem schwingenden Quarzkristall. SiTime aus Santa Clara ersetzt den Quarz durch MEMS-Resonatoren aus Silizium — mikroskopisch kleine, mechanisch schwingende Strukturen, gefertigt wie ein Chip. Der Vorteil laut Jahresbericht: unempfindlicher gegen Hitze, Vibration und Temperatursprünge, dazu kleiner und programmierbar. Genau solche Bedingungen herrschen in modernen KI-Rechenzentren, in denen dichte Serverschränke unter Volllast glühen.
SiTime beziffert den gesamten Timing-Markt im Geschäftsbericht (10-K) auf rund 11 Milliarden US-Dollar und hat seine Produkte nach eigenen Angaben in über 400 Anwendungen im Einsatz — von KI-Systemen über 5G-Antennen und Fahrassistenz bis zur Verteidigungselektronik. Börsengang: November 2019. Und ja, der KI-Rückenwind ist keine Erfindung der Marketingabteilung — er steht schwarz auf weiß im Quartalsbericht, gleich mit Zahl daneben. Wie so ein Rechenzentrums-Boom bei einem Nachbarn der Wertschöpfungskette aussieht, haben wir übrigens in der Credo-Analyse seziert: Credo verkabelt die KI-Gehirne, SiTime taktet sie.
Der Versprechens-Tracker: Was das Management zusagte — und was daraus wurde
Manager reden gern über die Zukunft — aber wer kontrolliert später, ob sie geliefert haben? Genau das machen wir hier für dich: Wir haben die CEO-Aussagen aus zehn SiTime-Quartalsmitteilungen bei der SEC (Q4 2023 bis Q1 2026) eingesammelt und jede einzelne gegen die später tatsächlich berichteten Zahlen gehalten.
Das Gesamtbild überrascht: Über zehn Quartale wurde keine überprüfbare Wachstumszusage gebrochen — dreimal meldete der CEO sogar ausdrücklich, die eigene Prognose übertroffen zu haben („Q2 results exceeded our outlook“, August 2024; „we surpassed revenue expectations“, Februar 2025; „exceeded the forecast“, Februar 2026) —, aber der Haken steckt im Vokabular: „Gewinn“ und „Marge“ heißen bei SiTime fast immer non-GAAP, konkrete Zahlen-Guidance hält das Management konsequent aus den SEC-Pressemitteilungen heraus (die gibt es nur mündlich im Analysten-Call), und die größten Versprechen — 300 Millionen Dollar Zusatzumsatz aus dem Renesas-Deal — sind noch komplett offen. Die Boom-und-Absturz-Ära 2020–2023 verschiebt das Gesamtbild an einer überraschenden Stelle: In den SEC-Pressemitteilungen dieser Jahre gab es noch gar keine CEO-Zitate und keine einzige Zukunftszusage — die selbstbewusste Wachstums-Prosa begann erst nach dem Absturz, im Mai 2024. In den Geschäftsberichten war SiTime beim Blick nach vorn sogar erstaunlich ehrlich (die Warnungen vom Februar 2022 und Februar 2023 trafen ein); gebrochen wurde nur das größte Versprechen dieser Zeit: die eigene Prognose, der MEMS-Timing-Markt werde von 0,24 auf 1 Milliarde Dollar bis 2024 wachsen — stattdessen brach SiTimes Umsatz 2023 um 49 Prozent ein.
-
„the market for MEMS timing devices is projected to grow from $0.24 billion in 2021 to $1 billion by 2024, representing a compound annual growth rate of 62%, according to internal company estimates"
Übersetzt: „Der Markt für MEMS-Timing-Bausteine wird Prognosen zufolge von 0,24 Milliarden Dollar im Jahr 2021 auf 1 Milliarde Dollar bis 2024 wachsen — eine durchschnittliche jährliche Wachstumsrate von 62 Prozent, laut unternehmensinternen Schätzungen."
Quelle: 10-K-Geschäftsbericht FY2021 (SEC, 25. Februar 2022)Was daraus wurde
Die Vervierfachungs-Wette auf den eigenen Markt platzte. SiTime — in denselben SEC-Unterlagen „a market leader in MEMS timing“ — setzte 2021 rund 218,8 Millionen Dollar um, 2023 nur noch 144,0 Millionen (minus 49 Prozent) und selbst im Zieljahr 2024 mit 202,7 Millionen weniger als 2021. Ein 1-Milliarde-Dollar-MEMS-Timing-Markt im Jahr 2024 ist mit den Zahlen seines wichtigsten Anbieters nicht in Einklang zu bringen. Pikantes Detail: Ein Jahr zuvor hatte SiTime noch die externe Prognose des Marktforschers Yole zitiert — 0,6 Milliarden Dollar bis 2024. Auf dem Boom-Höhepunkt wurde daraus die eigene 1-Milliarde-Schätzung.
Beleg: 10-K FY2023 (SEC, 26. Februar 2024) und 10-K FY2024 (SEC, 14. Februar 2025); die Vorjahres-Prognose steht im 10-K FY2020 (SEC, 16. Februar 2021)
-
„We believe that the effects of the industry-wide supply constraints on other timing device suppliers have contributed in part to our revenue and gross margin growth in 2021; however, we may not be able to sustain these revenue and gross margin increases in the future."
Übersetzt: „Wir glauben, dass die branchenweiten Lieferengpässe bei anderen Timing-Anbietern teilweise zu unserem Umsatz- und Bruttomargen-Wachstum 2021 beigetragen haben; wir können diese Umsatz- und Margensteigerungen in Zukunft jedoch möglicherweise nicht halten."
Quelle: 10-K-Geschäftsbericht FY2021, Risikoabschnitt (SEC, 25. Februar 2022)Was daraus wurde
Die vielleicht wertvollste Zeile des ganzen Boom-Jahres — versteckt im Kleingedruckten: Ein Teil der 88 Prozent Wachstum von 2021 (218,8 Millionen Dollar Umsatz) war demnach geliehen, weil Kunden bei SiTime kauften, solange die Quarz-Konkurrenz nicht liefern konnte. Genau diese Warnung traf ein: 2023 brach der Umsatz um 49 Prozent auf 144,0 Millionen Dollar ein. Wer damals nur die Schlagzeile „+88 Prozent“ las, hat die ehrlichste Selbstdiagnose des Unternehmens verpasst.
Beleg: 10-K FY2023 (SEC, 26. Februar 2024): Umsatz 2023 143,993 Millionen Dollar, minus 49 Prozent
-
„We do not expect to be able to sustain our revenue growth or ASP increases in 2023 as we face lower demand due to macroeconomic conditions and more pricing pressure."
Übersetzt: „Wir gehen nicht davon aus, unser Umsatzwachstum oder die Preissteigerungen 2023 halten zu können, da wir geringerer Nachfrage aufgrund der makroökonomischen Lage und mehr Preisdruck gegenüberstehen."
Quelle: 10-K-Geschäftsbericht FY2022, Lagebericht (SEC, 27. Februar 2023)Was daraus wurde
Ehrlich — und zugleich die Untertreibung des Jahres: Aus „kein weiteres Wachstum“ wurde eine Beinahe-Halbierung. Der Umsatz fiel 2023 um 139,6 Millionen Dollar oder 49 Prozent auf 144,0 Millionen, das Verkaufsvolumen sank um 47 Prozent, unter dem Strich stand ein GAAP-Nettoverlust von 80,5 Millionen Dollar. Und derselbe Bericht verriet, wie hohl das 2022er-Wachstum schon war: Die 30 Prozent Plus kamen primär über höhere Preise — das Stückvolumen legte nur noch 2 Prozent zu.
Beleg: 10-K FY2023 (SEC, 26. Februar 2024); Volumen-/Preisaufschlüsselung 2022 im 10-K FY2022 (SEC, 27. Februar 2023)
-
„We believe that some of our customers built up inventory in our products in 2022 to overcome the industry-wide supply constraints that occurred in the previous periods and that the macroeconomic events in 2022 have led to reduced demand for our customers' products"
Übersetzt: „Wir glauben, dass einige unserer Kunden 2022 Lagerbestände unserer Produkte aufgebaut haben, um die branchenweiten Lieferengpässe der Vorperioden zu überbrücken, und dass die makroökonomischen Ereignisse 2022 zu einer geringeren Nachfrage nach den Produkten unserer Kunden geführt haben"
Quelle: 10-K-Geschäftsbericht FY2022, Risikoabschnitt (SEC, 27. Februar 2023)Was daraus wurde
Hier wechselt das Vokabular: Aus dem 62-Prozent-Wachstumsmarkt von vor zwölf Monaten wird die Lagerkorrektur. Die Diagnose selbst stimmte — die Kunden hatten im Boom doppelt bestellt und lebten 2023 von ihren Vorräten. Dass es wirklich volle Lager und kein dauerhafter Nachfrageverlust waren, bewies erst die Erholung: 2024 wuchs der Umsatz wieder um 41 Prozent auf 202,7 Millionen Dollar, 2025 um 61 Prozent auf 326,7 Millionen.
Beleg: 10-K FY2024 (SEC, 14. Februar 2025) und 8-K-Pressemitteilung zu Q4 2025 (SEC, 4. Februar 2026)
-
„in 2023 we experienced, and we may in the future experience, customer inventory adjustments that may adversely affect our results of operations"
Übersetzt: „2023 haben wir Lagerbestands-Anpassungen bei Kunden erlebt — und können sie auch künftig erleben —, die unsere Geschäftsergebnisse beeinträchtigen können"
Quelle: 10-K-Geschäftsbericht FY2023, Risikoabschnitt (SEC, 26. Februar 2024)Was daraus wurde
So klingt ein fast halbiertes Jahr in SEC-Prosa: „Lagerbestands-Anpassungen“. Bemerkenswerter als die Formulierung ist das Schweigen davor — in den zwölf Quartalsmitteilungen von Februar 2021 bis November 2023 stand kein einziges CEO-Zitat, kein Ausblick, kein Versprechen, nur Zahlen. Die zuversichtliche Wachstums-Prosa des Managements („sustained growth in Q2 and beyond“) begann erst im Mai 2024, als die Erholung bereits lief. In der Sache lag die Lager-These allerdings richtig: 2024 und 2025 wuchs SiTime wieder kräftig, auf zuletzt 326,7 Millionen Dollar Jahresumsatz.
Beleg: 8-K-Pressemitteilungen zu Q4 2020 bis Q3 2023 (ohne CEO-Zitate) sowie zu Q1 2024 (8. Mai 2024) und Q4 2025 (4. Februar 2026)
-
„Our investments to expand our product portfolio, including our latest Chorus clock generators, have positioned us well for sustained growth in Q2 and beyond."
Übersetzt: „Unsere Investitionen in den Ausbau unseres Produktportfolios, einschließlich unserer neuesten Chorus-Taktgeneratoren, haben uns gut für nachhaltiges Wachstum im zweiten Quartal und darüber hinaus positioniert."
Quelle: 8-K-Pressemitteilung zu Q1 2024 (SEC, 8. Mai 2024)Was daraus wurde
Mutige Ansage — denn sie fiel ausgerechnet in dem Quartal, in dem der Umsatz um 22 Prozent auf 33,0 Millionen Dollar eingebrochen war. Und sie hielt: Q2 2024 brachte 43,9 Millionen Dollar (+33 Prozent zum Vorquartal, +58 Prozent zum Vorjahr), Q3 legte weitere 32 Prozent zu, und das Gesamtjahr 2024 schloss mit 202,7 Millionen Dollar — plus 41 Prozent gegenüber 2023.
Beleg: 8-K-PM zu Q2 2024 (7. August 2024) und zu Q4 2024 (5. Februar 2025)
-
„We still believe in that 30%. So, we do expect that growth for SiTime."
Übersetzt: „Wir glauben weiterhin an diese 30 Prozent. Wir erwarten dieses Wachstum für SiTime also."
Quelle: Earnings Call Q2 2024, 7. August 2024 (Transkript: The Motley Fool)Was daraus wurde
Mitten in der Erholung nach dem 49-Prozent-Absturz von 2023 bekräftigte der CEO auf Nachfrage von Chris Caso (Wolfe Research) das Jahresziel von rund 30 Prozent Wachstum für 2024 — und lieferte mehr: Das Geschäftsjahr 2024 schloss mit 202,7 Millionen Dollar Umsatz, ein Plus von 41 Prozent gegenüber den 144,0 Millionen von 2023.
Beleg: 8-K-Pressemitteilung zu Q4 2024 (SEC, 5. Februar 2025): „Net revenue for fiscal year 2024 was $202.7 million, an increase of 41% from $144.0 million in fiscal year 2023.“
-
„We saw strong revenue and profit growth in Q3"
Übersetzt: „Wir haben im dritten Quartal starkes Umsatz- und Gewinnwachstum gesehen"
Quelle: 8-K-Pressemitteilung zu Q3 2024 (SEC, 6. November 2024)Was daraus wurde
Beim Umsatz stimmt es uneingeschränkt: 57,7 Millionen Dollar, +32 Prozent zum Vorquartal. Das Wort „Gewinn“ gilt aber nur in der Non-GAAP-Welt (9,6 Millionen Dollar bzw. 0,40 Dollar je Aktie) — nach den offiziellen GAAP-Bilanzregeln stand im selben Quartal ein Nettoverlust von 19,3 Millionen Dollar, und das Gesamtjahr 2024 endete mit 93,6 Millionen Dollar GAAP-Verlust. Merk dir dieses Muster: „Profit“ heißt bei SiTime fast immer non-GAAP, also vor allem ohne die Aktienvergütung.
Beleg: GAAP-Tabellen derselben 8-K-PM (6. November 2024) und 8-K-PM zu Q4 2024 (5. Februar 2025)
-
„if we continue on track as we expect, we would be getting back to kind of that 60% mark by probably the second half of 2025"
Übersetzt: „Wenn wir wie erwartet auf Kurs bleiben, dürften wir ungefähr in der zweiten Jahreshälfte 2025 wieder bei der 60-Prozent-Marke (Bruttomarge) sein."
Quelle: Earnings Call Q3 2024, 6. November 2024 (Transkript: The Motley Fool)Was daraus wurde
Punktlandung mit Anlauf: Im dritten Quartal 2025 lag die Non-GAAP-Bruttomarge noch bei 58,8 Prozent, im vierten Quartal 2025 dann bei 61,2 Prozent — die 60er-Marke wurde also wie zugesagt in der zweiten Jahreshälfte 2025 erreicht, wenn auch erst im Schlussquartal. Beachte: Die Zusage galt der Non-GAAP-Marge; nach GAAP lag die Bruttomarge wegen Aktienvergütung und Abschreibungen jeweils darunter.
Beleg: 8-K-Pressemitteilungen zu Q3 2025 (SEC, 5. November 2025) und Q4 2025 (SEC, 4. Februar 2026): Non-GAAP-Bruttomarge 58,8 % bzw. 61,2 %
-
„our revenue over the coming few years, not a long time, we expect to be from clocking to reach about $100 million"
Übersetzt: „Unser Umsatz aus dem Clocking-Geschäft soll in den kommenden wenigen Jahren — nicht in langer Zeit — rund 100 Millionen Dollar erreichen."
Quelle: Earnings Call Q3 2024, 6. November 2024 (Transkript: The Motley Fool)Was daraus wurde
Noch nicht überprüfbar — und vom Renesas-Deal überholt: SiTime weist den Clocking-Umsatz nicht separat aus, kaufte aber im Februar 2026 für 1,5 Milliarden Dollar gleich das ganze Renesas-Timing-Geschäft dazu, das laut Management-Angaben vom 4. Februar 2026 rund 300 Millionen Dollar Umsatz mitbringen soll — überwiegend Clocking. Das organische 100-Millionen-Ziel wurde damit faktisch durch einen Zukauf ersetzt; ob die zugekauften 300 Millionen fließen, zeigen erst die Quartale nach dem Closing vom 1. Juli 2026.
Beleg: 8-K zur Renesas-Vereinbarung (SEC, 4. Februar 2026) und 8-K zum Vollzug (SEC, 1. Juli 2026)
-
„In Q4, we surpassed revenue expectations highlighting our market diversification, and entered 2025 with strong momentum"
Übersetzt: „Im vierten Quartal haben wir die Umsatzerwartungen übertroffen, was unsere Markt-Diversifizierung unterstreicht, und sind mit starkem Momentum ins Jahr 2025 gestartet"
Quelle: 8-K-Pressemitteilung zu Q4 2024 (SEC, 5. Februar 2025)Was daraus wurde
Das „starke Momentum“ war keine Floskel: 2025 wuchs jedes einzelne Quartal — Q1 60,3 Millionen Dollar (+83 Prozent zum Vorjahr), Q2 69,5 Millionen (+58 Prozent), Q3 83,6 Millionen (+45 Prozent), Q4 113,3 Millionen (+66 Prozent). Das Gesamtjahr 2025 schloss mit 326,7 Millionen Dollar, plus 61 Prozent gegenüber 2024.
Beleg: 8-K-PMs zu Q1–Q4 2025 (7. Mai, 6. August, 5. November 2025 und 4. Februar 2026)
-
„Given the strength of our Communications-Enterprise-Datacenter business, we expect our rapid growth to continue in upcoming quarters, and to exceed 50% year-over-year for 2025."
Übersetzt: „Angesichts der Stärke unseres Communications-Enterprise-Datacenter-Geschäfts erwarten wir, dass sich unser rasantes Wachstum in den kommenden Quartalen fortsetzt und 2025 im Jahresvergleich 50 Prozent übersteigen wird."
Quelle: 8-K-Pressemitteilung zu Q3 2025 (SEC, 5. November 2025)Was daraus wurde
Die seltene Ausnahme, dass eine konkrete Zahl in einer SEC-Mitteilung steht — und sie wurde übertroffen: 2025 endete mit +61 Prozent statt der versprochenen „über 50“. Auch der zweite Teil hielt: Q4 2025 wuchs um 66 Prozent, Q1 2026 um 88 Prozent zum Vorjahr. Q4 2025 brachte zudem den ersten GAAP-Nettogewinn der ganzen Serie: 9,2 Millionen Dollar.
Beleg: 8-K-PM zu Q4 2025 (4. Februar 2026) und zu Q1 2026 (6. Mai 2026)
-
„Looking forward into 2026, we expect our broad-based growth to continue, again driven by CED."
Übersetzt: „Mit Blick auf 2026 erwarten wir, dass sich unser breit abgestütztes Wachstum fortsetzt, erneut getrieben vom CED-Geschäft (Kommunikation, Enterprise, Rechenzentren)."
Quelle: 8-K-Pressemitteilung zu Q4 2025 (SEC, 4. Februar 2026)Was daraus wurde
Die erste Etappe ist geschafft: Q1 2026 brachte 113,6 Millionen Dollar Umsatz, plus 88 Prozent zum Vorjahr. Aber der frisch errungene GAAP-Gewinn war schon wieder weg — minus 5,2 Millionen Dollar netto, weil die Betriebskosten auf 79,3 Millionen Dollar sprangen (darin allein 7,6 Millionen Dollar Übernahmekosten). Ob „broad-based“ das ganze Jahr trägt, entscheiden erst die Quartale nach dem Renesas-Closing.
Beleg: 8-K-PM zu Q1 2026 (6. Mai 2026), GAAP-Tabellen inkl. Position „Acquisition related costs“
-
„We are confident that the acquisition will deliver exceptional value for our shareholders as we build on our strong record of financial performance as underscored by our 2025 results announced today."
Übersetzt: „Wir sind zuversichtlich, dass die Übernahme außergewöhnlichen Wert für unsere Aktionäre schaffen wird, während wir auf unserer starken finanziellen Erfolgsbilanz aufbauen, die unsere heute veröffentlichten Ergebnisse für 2025 unterstreichen."
Quelle: 8-K zur Renesas-Übernahme (SEC, 4. Februar 2026, Exhibit 99.1)Was daraus wurde
Das größte Versprechen der Firmengeschichte — und komplett unbewiesen. Dieselbe Mitteilung verspricht: 300 Millionen Dollar Umsatz aus dem zugekauften Geschäft in den ersten zwölf Monaten nach dem Closing, bei rund 70 Prozent Bruttomarge und einem beschleunigten Weg zu 1 Milliarde Dollar Konzernumsatz. Der Preis ist real und sofort fällig gewesen: rund 1,5 Milliarden Dollar in bar plus 3.558.691 neue Aktien beim Closing am 1. Juli 2026 — finanziert über eine 1,35-Milliarden-Dollar-Nullzins-Wandelanleihe (fällig 2031, begeben am 22. Mai 2026) statt des ursprünglich zugesagten 900-Millionen-Brückenkredits, dazu eine neue 200-Millionen-Dollar-Kreditlinie mit Verschuldungs-Auflagen. Ob die 300 Millionen kommen, zeigt sich erst bis Mitte 2027.
Beleg: 8-K zum Closing (SEC, 1. Juli 2026) und 8-K zur Wandelanleihe (SEC, 22. Mai 2026)
-
„We also set targets of 65% gross margin and 30% operating margin, which we expect to achieve in second quarter Q2 2026."
Übersetzt: „Wir haben uns außerdem Ziele von 65 Prozent Bruttomarge und 30 Prozent operativer Marge gesetzt — und erwarten, sie im zweiten Quartal 2026 zu erreichen."
Quelle: Earnings Call Q1 2026, 6. Mai 2026 (Transkript: The Motley Fool)Was daraus wurde
Die konkreteste Nahfrist-Zusage der ganzen Call-Serie — beide Zielmarken gelten für die Non-GAAP-Rechnung, und im selben Call hob die CFO zusätzlich die Umsatzprognose für das Gesamtjahr 2026 auf mindestens 80 Prozent Wachstum an. Ob Q2 2026 die 65/30-Marken wirklich erreicht hat, zeigt erst die Quartalsmitteilung im August 2026 — dann inklusive des frisch übernommenen Renesas-Geschäfts, das die Rechnung verschieben kann.
Beleg: Prüfbar mit der 8-K-Pressemitteilung zu Q2 2026 (erwartet August 2026); Prognose-Anhebung: derselbe Call („we are increasing our revenue growth expectations to at least 80%“)
Wo die Aktie in unserem Scanner auftaucht
Wir lassen täglich rund 3.211 Aktien des Russell-3000-Universums durch inzwischen 155 Scanner laufen. SiTime schlägt in 13 von 155 Scannern an (Datenstand 2. Juli 2026) — und die Auswahl verrät den Charakter dieser Aktie besser als jede Präsentation. Es sind fast ausnahmslos Trend- und Momentum-Scanner: Weinstein Stage 2, Stage-2-Leader, RS-Leader (≥90), CANSLIM Type RS, Oliver Kell: Doublers, 21-EMA-Trend, Über 50- & 200-SMA, Hohe ADR (≥5 %), Gary Antonacci: Dual Momentum, Ben Bennett: Focus List, Institutionelle Akkumulation, Hohes Umsatzwachstum — und der Fundamental Rank (A/A+), in dem nur 34 der 3.211 Titel stehen:

Kurz übersetzt, was der Scanner sieht:
- Relative-Stärke-Rating 95 — nur 5 Prozent aller Aktien liefen zuletzt besser. Dazu Weinstein-Stage 2 (Aufwärtsphase über steigenden Durchschnittslinien): Der Markt stimmt derzeit täglich für diese Aktie.
- Fundamental-Rating A 77 von 100, Platz 46 von 3.211 — solide Sammelnote, getragen von Wachstum und Bilanz. Der Piotroski-Score von 7 von 9 ist gut, nicht perfekt.
- Und jetzt der Riss im Bild: Das Gewinn-Rating liegt bei mickrigen 12 von 99. Zum Vergleich: Bei den Aktien aus unserer Reddit-Analyse (Platz 1 derselben Liste) steht dort 96. Der Chart liebt SiTime — die Gewinnhistorie tut es nicht. Dazu eine Tagesschwankung (ADR) von rund 8 Prozent: Diese Aktie bewegt sich an einem normalen Handelstag so stark wie ein DAX-Konzern in einem guten Monat.
Merke dir dieses Spannungsfeld — Momentum-Liebling mit Verlust-Vergangenheit —, es ist der rote Faden dieser Analyse.
Die Zahlen über die Jahre — Absturz, Comeback, KI-Schub
SiTimes Umsatzkurve ist keine gerade Linie, sondern eine Achterbahn — und genau deshalb lohnt sich der Blick auf die ganze Fahrt:

Die Fahrt im Zeitraffer: 2021 und 2022 boomt SiTime mit dem Elektronik-Zyklus auf 283,6 Millionen US-Dollar Umsatz — mit Gewinn. Dann kommt 2023 der Lagerabbau der Chipbranche, und der Umsatz halbiert sich fast auf 144 Millionen. Seither geht es steil bergauf: 2024 +41 Prozent, 2025 +61 Prozent auf 326,7 Millionen — und das erste Quartal 2026 legt noch eine Schippe drauf:
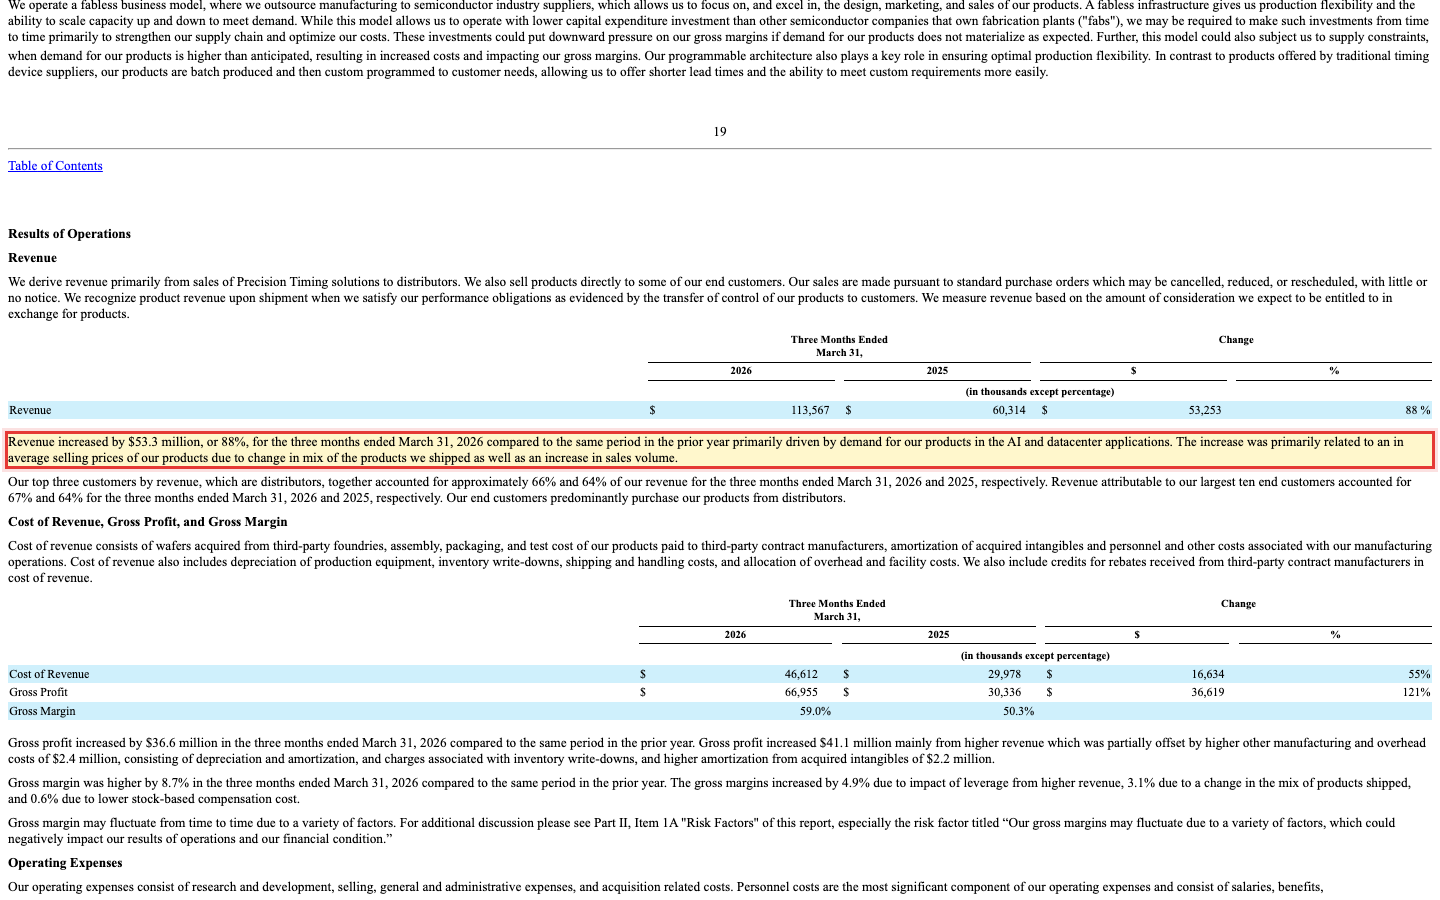
„Revenue increased by $53.3 million, or 88%, for the three months ended March 31, 2026 compared to the same period in the prior year primarily driven by demand for our products in the AI and datacenter applications.“
Übersetzung: „Der Umsatz stieg im Quartal zum 31. März 2026 gegenüber dem Vorjahreszeitraum um 53,3 Millionen US-Dollar oder 88 Prozent — in erster Linie getrieben durch die Nachfrage nach unseren Produkten in KI- und Rechenzentrums-Anwendungen.“
— SiTime Corporation, SEC-Quartalsbericht 10-Q Q1 2026, Item 2 MD&A „Revenue“

Dazu eine Bilanz wie aus dem Lehrbuch: 789 Millionen US-Dollar an Zahlungsmitteln und Wertpapieren bei nur rund 3 Millionen Finanzschulden (Ende März 2026), 2025 erstmals seit Jahren wieder ordentlicher operativer Geldfluss von 87,2 Millionen. Ein Warnhinweis zum Fundament: Ein Teil dieser Kasse stammt nicht aus dem Geschäft, sondern aus einer Kapitalerhöhung im Juni 2025, die den Finanzierungssaldo des Jahres um gut 350 Millionen US-Dollar auffüllte. Merk dir das — es passt zum nächsten Kapitel.
Der Anleger-Flugsimulator: Halte diese Aktie, bevor du sie kaufst
Zahlen lesen ist das eine — eine Aktie mit 7,5 Prozent Tagesschwankung auszuhalten das andere. Steig ein: 10.000 Euro, zwölf nachgebildete Monate SiTime-Kursreise. Bei jeder Schlagzeile entscheidest du: halten oder verkaufen? Am Ende zeigt dir der Bias-Spiegel, was dein Bauch mit dir gemacht hat.
Diese Kursreise ist eine Nachbildung, keine echte Historie — gewürfelt aus SiTimes realer Schwankungsbreite: durchschnittliche Tagesschwankung (ADR) rund 7,5 Prozent, +198 Prozent über zwölf Monate und zwischenzeitlich rund 25 Prozent unter dem Hoch (Quelle: Fundamentaldaten, Datenstand 2. Juli 2026). Die Schlagzeilen sind fiktiv, knüpfen aber an real belegte Chancen und Risiken aus der Analyse an.
von 12 ausgestiegen
Zum Vergleich: Wer stur alle 12 Monate durchgehalten hätte, stünde bei .
Was in den Berichten steht — die unbequemen Wahrheiten
Ein Geschäftsbericht bei der US-Börsenaufsicht SEC ist unter Strafandrohung ehrlich — dort steht auch, was auf keiner KI-Konferenz vorgetragen wird. Ich habe dir die entscheidenden Stellen herausgesucht und markiert.
Die unbequeme Wahrheit Nr. 1: Drei Verlustjahre in Folge — und der Grund heißt nicht Nachfrage
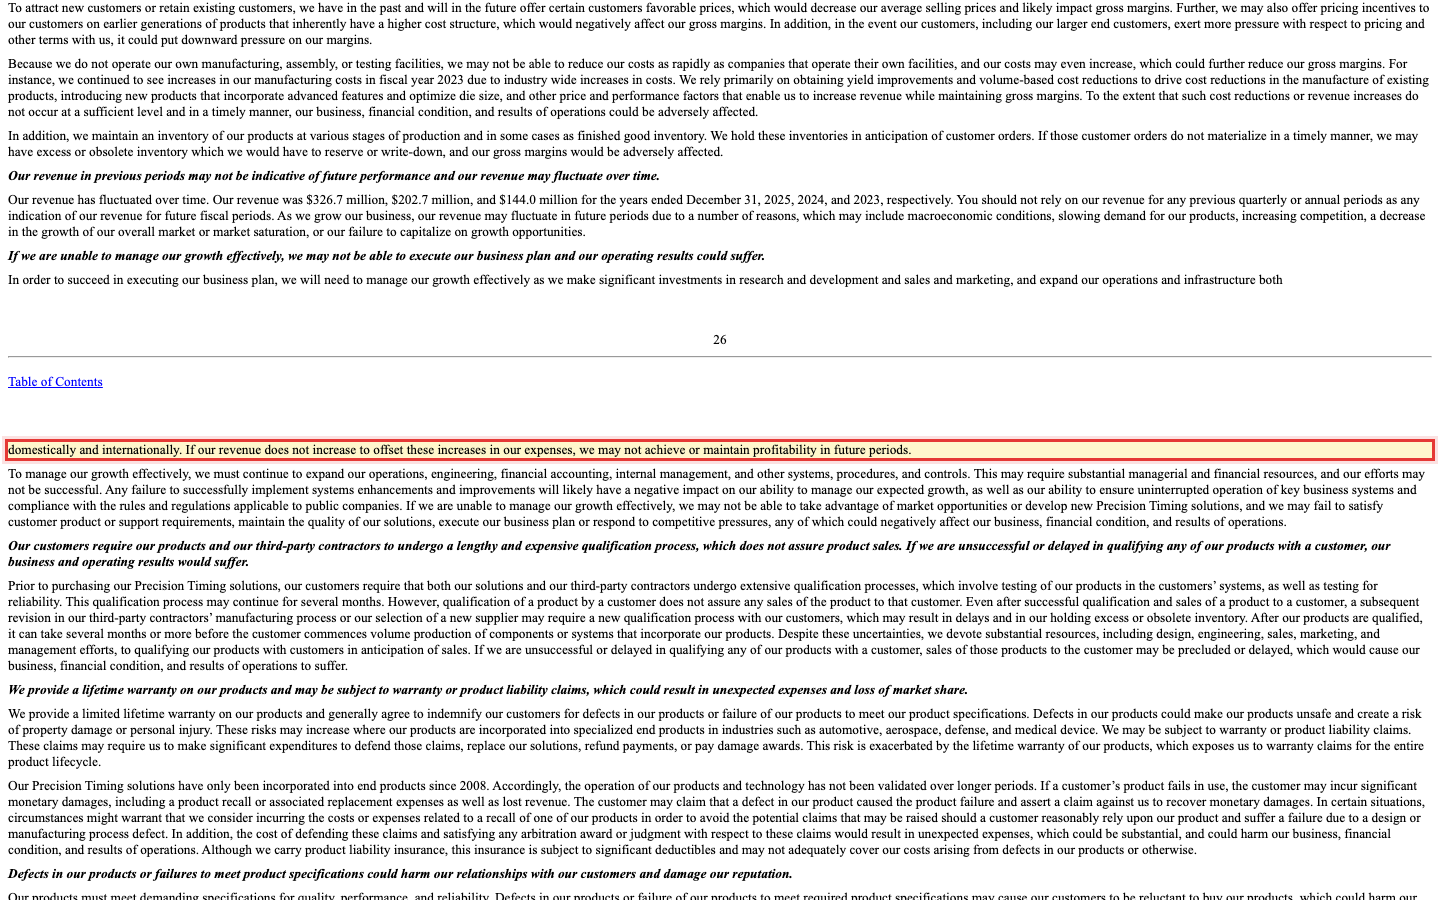
Trotz Comeback und KI-Schub steht unter dem Strich seit 2023 jedes Jahr ein Minus: −80,5, −93,6 und −42,9 Millionen US-Dollar. Auch das starke erste Quartal 2026 war nach US-GAAP ein Verlustquartal (−5,2 Millionen). Wie passt das zu „88 Prozent Wachstum“? Die Antwort steht im Anhang: 2025 verbuchte SiTime 103,5 Millionen US-Dollar aktienbasierte Vergütung — fast ein Drittel des Umsatzes wird in Form neuer Aktienpakete an die Belegschaft ausgezahlt. In den bereinigten Zahlen, mit denen die Firma und die Analysten rechnen, ist dieser Posten herausgekürzt; im Aktienbestand der Anleger bleibt er drin. Der aufgelaufene Verlustvortrag beträgt inzwischen 230 Millionen US-Dollar. Und die Firma selbst formuliert das Risiko so:
„If our revenue does not increase to offset these increases in our expenses, we may not achieve or maintain profitability in future periods.“
Übersetzung: „Wenn unser Umsatz nicht ausreichend steigt, um diese Kostensteigerungen auszugleichen, erreichen oder halten wir in künftigen Perioden möglicherweise keine Profitabilität.“
— SiTime Corporation, SEC-Jahresbericht 10-K 2025, Item 1A „Risk Factors“
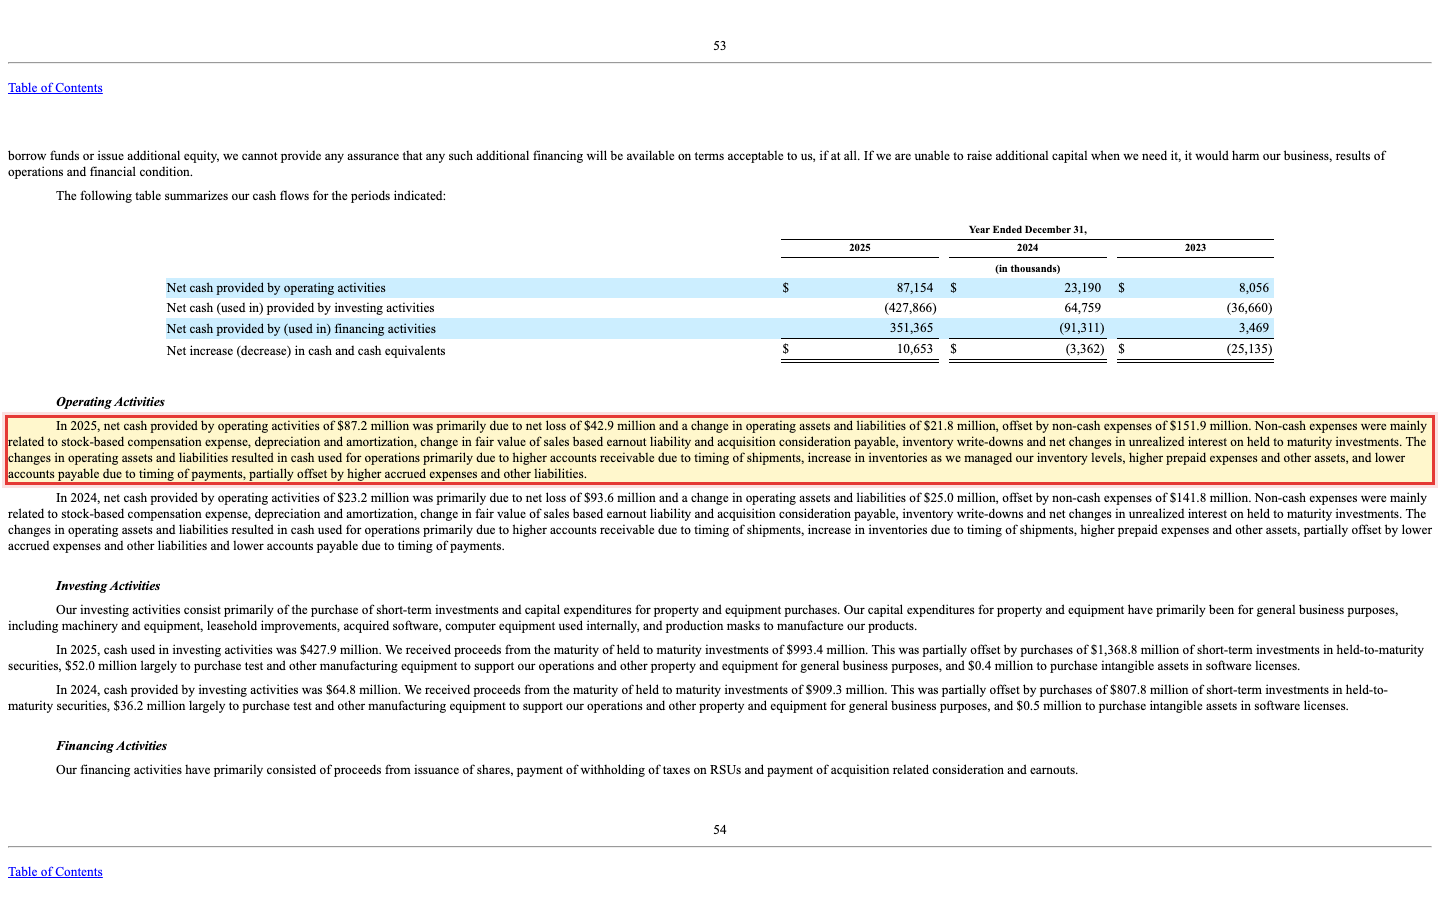
Was das für dich als Anteilseigner heißt, zeigt die stille Rechnung daneben: Die Aktienzahl ist von 12,7 Millionen (Börsengang 2019) auf 27,1 Millionen (Ende 2025) gewachsen — mehr als verdoppelt. Dein Stück vom Kuchen wird kleiner, wenn ständig neue Stücke abgeschnitten werden. Und Wachstum, das mit frischen Aktien bezahlt wird, ist nie ganz gratis:

Die unbequeme Wahrheit Nr. 2: Der größte Endkunde heißt Apple — und darf jederzeit gehen
Kundenkonzentration klingt abstrakt, also übersetzen wir: Wenn dein Nachbar erzählt, sein Laden laufe blendend, aber ein einziger Großkunde stehe für ein Sechstel der Einnahmen und dürfe ohne Frist abspringen — würdest du kurz schlucken? Genau das steht in SiTimes Jahresbericht, mit Namen:
„Based on our shipment information, we believe that revenue attributable to our ten largest end customers accounted for 65%, 59%, and 49% of our revenue for the years ended December 31, 2025, 2024, and 2023, respectively. Sales attributable to Apple, our largest end customer accounted for approximately 17%, 22%, and 21% of our revenue for the years ended December 31, 2025, 2024, and 2023, respectively.“
Übersetzung: „Auf Basis unserer Versanddaten gehen wir davon aus, dass auf unsere zehn größten Endkunden 65, 59 beziehungsweise 49 Prozent unseres Umsatzes der Jahre 2025, 2024 und 2023 entfielen. Auf Apple, unseren größten Endkunden, entfielen ungefähr 17, 22 beziehungsweise 21 Prozent.“
— SiTime Corporation, SEC-Jahresbericht 10-K 2025, Item 1A „Risk Factors“
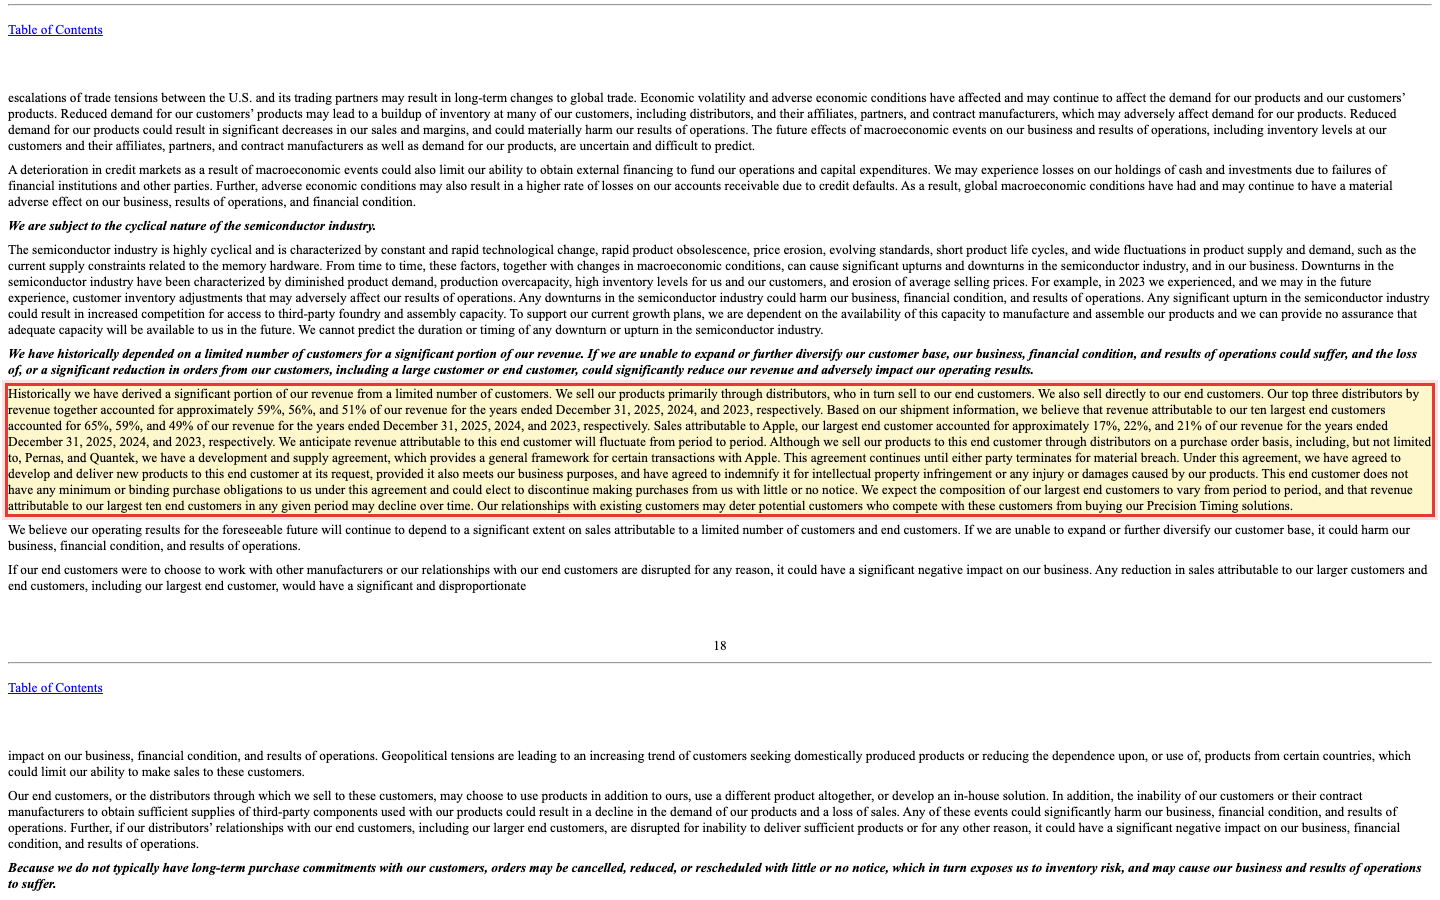
Zwei Dinge fallen auf. Erstens: Die Konzentration steigt — die Top 10 standen 2023 noch für 49 Prozent, jetzt für 65 Prozent; im ersten Quartal 2026 waren es 67 Prozent. Der KI-Boom macht SiTime abhängiger von wenigen Großabnehmern, nicht unabhängiger. Zweitens: Verkauft wird größtenteils über Distributoren wie Pernas, Quantek und Arrow — die drei größten stellten zuletzt 66 Prozent des Umsatzes. Zwischen SiTime und seinem wichtigsten Endkunden stehen also auch noch Zwischenhändler.
Die unbequeme Wahrheit Nr. 3: Die 1,5-Milliarden-Wette auf Renesas
Im Februar 2026 hat SiTime den größten Schritt der Firmengeschichte angekündigt — den Kauf der Timing-Sparte des japanischen Chipkonzerns Renesas:
„On February 4, 2026, we entered into an asset purchase agreement […] with Renesas, pursuant to which Renesas will […] sell, transfer, assign and convey to SiTime all of their right, title and interest in, to and under certain assets related to the timing business of Renesas Electronics Corporation for an aggregate purchase price of approximately $1,500.0 million in cash […] and 4.13 million shares of our common stock […]“
Übersetzung: „Am 4. Februar 2026 haben wir mit Renesas eine Kaufvereinbarung geschlossen, nach der Renesas bestimmte Vermögenswerte des Timing-Geschäfts der Renesas Electronics Corporation an SiTime überträgt — für einen Gesamtkaufpreis von rund 1.500 Millionen US-Dollar in bar sowie 4,13 Millionen Aktien unseres Stammkapitals.“
— SiTime Corporation, SEC-Quartalsbericht 10-Q Q1 2026, Note 2 „Acquisitions“
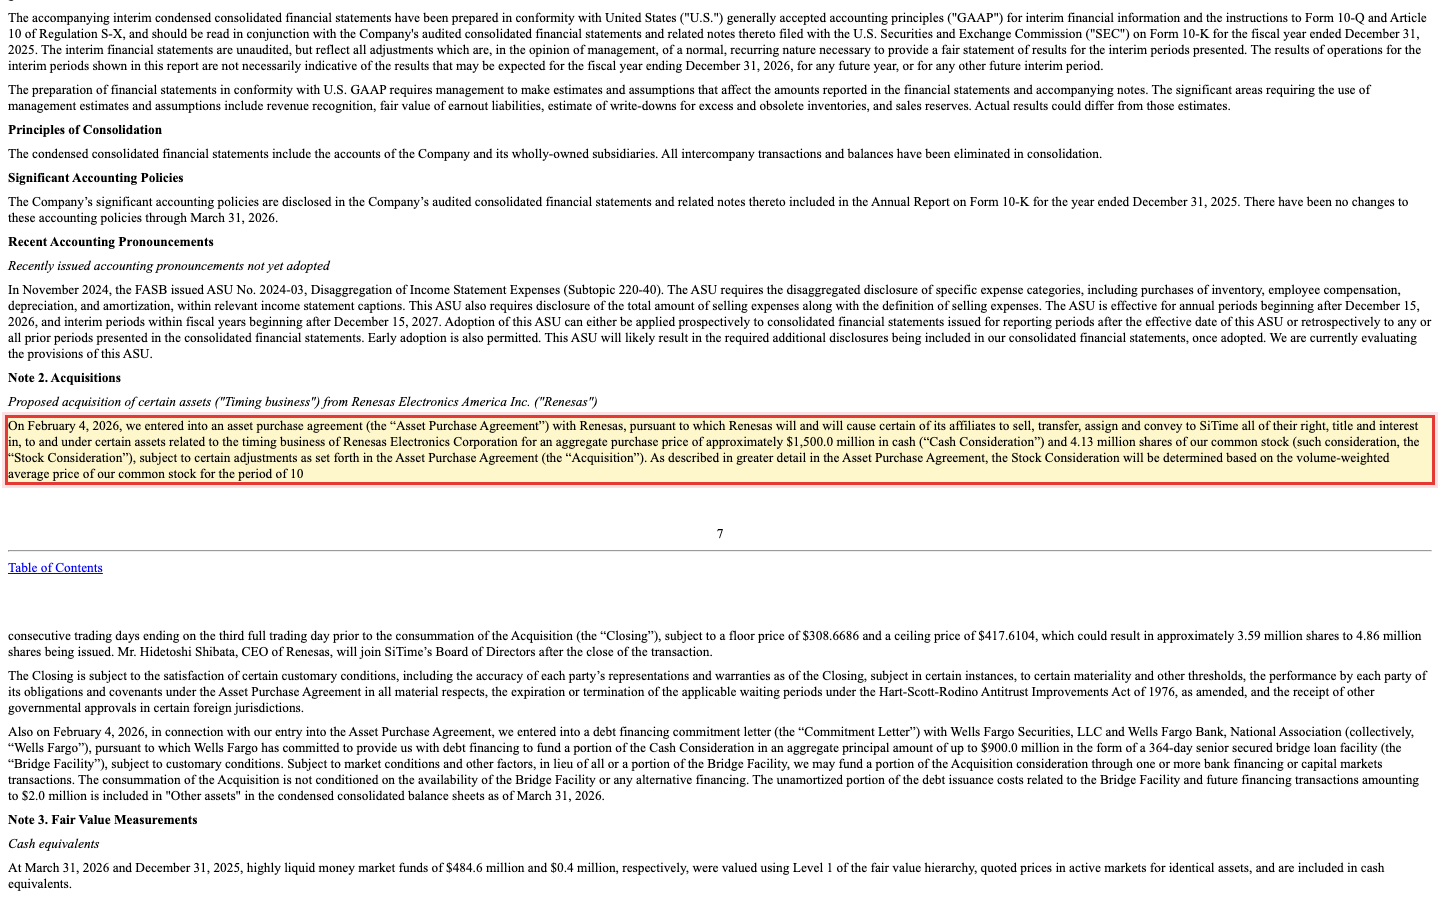
Rechnen wir kurz gemeinsam: Der Kaufpreis beträgt 1,5 Milliarden in bar — die Kasse hält 789 Millionen. Eine Firma, die nach US-GAAP noch nie ein volles Gewinnjahr in Folge geschafft hat, stemmt also eine Übernahme, die fast doppelt so groß ist wie ihre gesamte Liquidität, mit einem Brückenkredit und bis zu 4,86 Millionen neuen Aktien (das wären noch einmal rund 18 Prozent auf den aktuellen Bestand). Strategisch kann das klug sein — SiTime kauft sich schlagartig Marktanteil im Clock-IC-Geschäft und einen Großkonzern als Aktionär. Aber aus der schuldenfreien Bilanz, dem vielleicht besten Argument dieser Aktie, wird damit eine Bilanz mit Bankkredit und Integrationsrisiko. Der Deal stand zum Berichtsdatum noch unter Vorbehalt der Kartellfreigaben.
Die unbequeme Wahrheit Nr. 4: Gefertigt wird woanders — und die Insider verkaufen
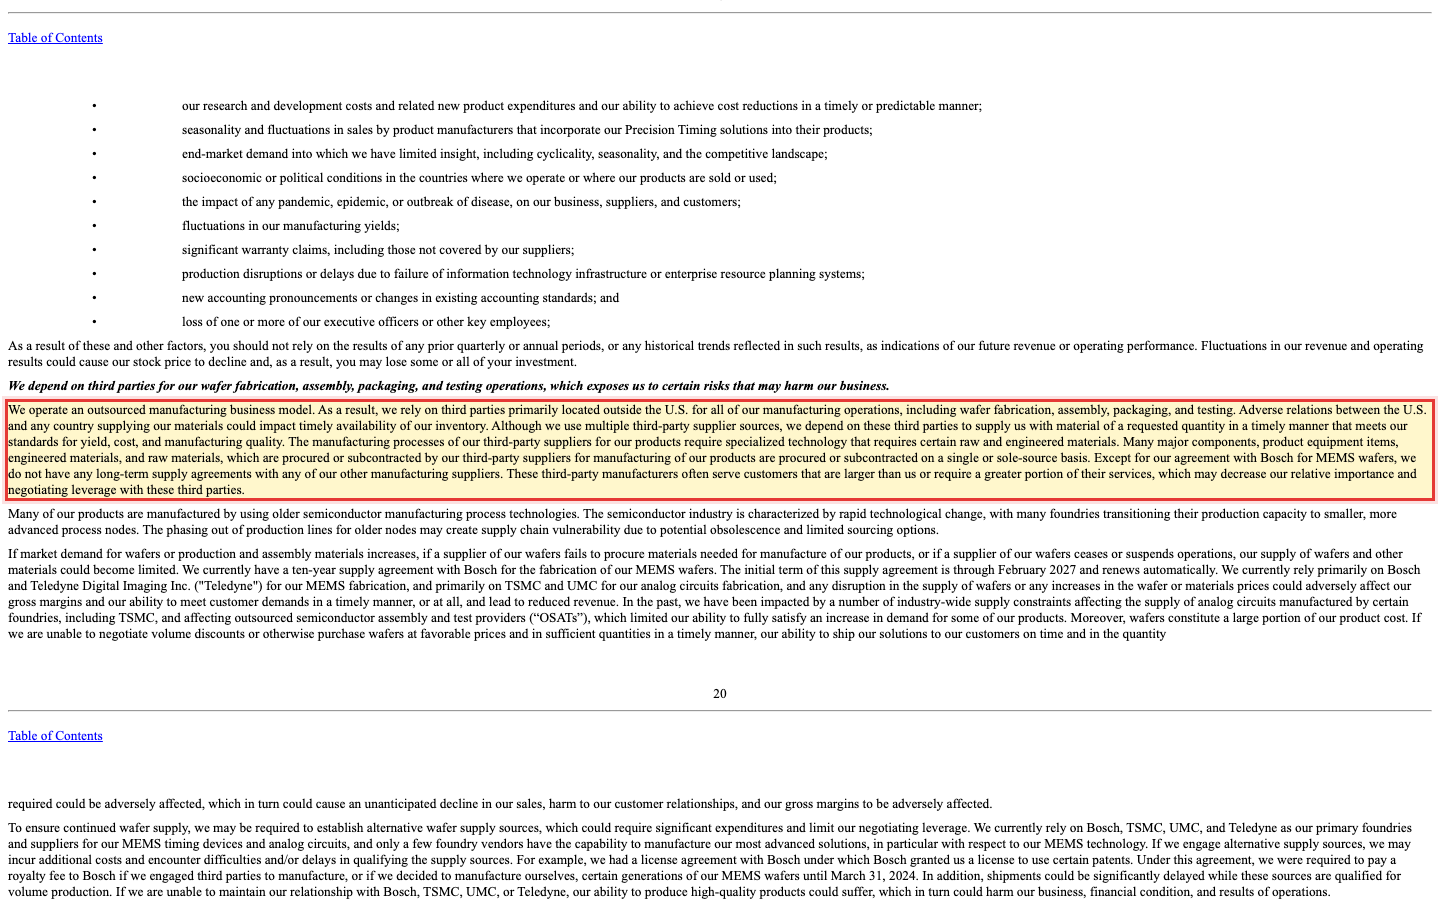
SiTime entwirft seine Chips, baut sie aber nicht selbst. Die MEMS-Wafer kommen von Bosch in Deutschland und Teledyne in Kanada, die Schaltkreise von TSMC und UMC aus Taiwan, getestet und verpackt wird bei Dienstleistern in Taiwan, Malaysia und Thailand. Das ist branchenüblich — aber der Jahresbericht macht klar, wie dünn das Sicherheitsnetz ist:
„Except for our agreement with Bosch for MEMS wafers, we do not have any long-term supply agreements with any of our other manufacturing suppliers.“
Übersetzung: „Mit Ausnahme unserer Vereinbarung mit Bosch über MEMS-Wafer haben wir mit keinem unserer übrigen Fertigungslieferanten langfristige Lieferverträge.“
— SiTime Corporation, SEC-Jahresbericht 10-K 2025, Item 1A „Risk Factors“
Ein Baustein noch, der zum Halo-Effekt aus der Einleitung passt: Zwischen Dezember 2025 und April 2026 zählen die SEC-Meldungen 20 Insider-Verkäufe und keinen einzigen Insider-Kauf — verkauft haben unter anderem Firmenchef Rajesh Vashist und mehrere Vorstandsmitglieder, zu Kursen zwischen rund 290 und 484 US-Dollar. Insider verkaufen aus vielen Gründen (Steuern, Diversifikation, planmäßige Programme). Aber gekauft hat zu diesen Kursen eben auch niemand aus der Führungsetage.
Die Gegenseite existiert wirklich
Bei einer Aktie mit +198 Prozent in zwölf Monaten klingt jede Warnung wie Spielverderberei. Aber die Gegenseite existiert wirklich — mit Namen, Datum und Beleg. Hier sind ihre drei stärksten Argumente, jeweils mit der besten Antwort, die die Bullen darauf haben.
„Drei Verlustjahre — und bezahlt wird mit deinen Anteilen“
Seit 2023 steht nach US-GAAP jedes Jahr ein Minus: −80,5, −93,6 und −42,9 Millionen US-Dollar. Der Grund steht im Anhang: 103,5 Millionen aktienbasierte Vergütung allein 2025 — fast ein Drittel des Umsatzes. Die Aktienzahl hat sich seit dem Börsengang 2019 von 12,7 auf 27,1 Millionen mehr als verdoppelt; dein Stück vom Kuchen wird laufend kleiner geschnitten.
Quelle: SEC-Jahresbericht 10-K 2025 (Ergebnis- und Vergütungsangaben) · Geschäftsjahr 2025, veröffentlicht Anfang 2026
Bereinigt schreibt SiTime längst schwarze Zahlen, 2025 floss erstmals seit Jahren wieder ordentlicher operativer Cashflow (87,2 Millionen), und die bereinigten Erwartungen wurden vier Quartale in Folge geschlagen — zuletzt um 24 Prozent. Wächst der Umsatz weiter, schrumpft der SBC-Anteil von allein.
Woran du erkennst, wer recht behält
Die Bullen sagen: Die GAAP-Verluste sind ein Buchhaltungsartefakt der Aktienvergütung (103,5 Millionen US-Dollar 2025, fast ein Drittel des Umsatzes). Der Test steht in jeder Kapitalflussrechnung: Prüfe in den kommenden 10-Qs die Zeile „stock-based compensation“ im Verhältnis zum Umsatz und das GAAP-Nettoergebnis darunter. Die Gegenseite behält recht, wenn die SBC-Quote trotz Umsatzsprungs durch Renesas nachhaltig unter etwa 20 Prozent fällt UND mehr als ein GAAP-Gewinnquartal in Folge gelingt (bisher schaffte SiTime genau eines: Q4 2025) — und zwar obwohl ab Q3 2026 zusätzlich Abschreibungen auf die erworbenen immateriellen Werte aus dem 1,5-Milliarden-Deal das GAAP-Ergebnis belasten. Die Pro-forma-Zahlen dazu muss SiTime per 8-K/A-Nachtrag binnen rund 71 Tagen nach dem Closing nachreichen.
„Selbst neutrale Bewertungsmodelle sagen: deutlich zu teuer“
Der Datenanbieter GuruFocus stufte SiTime Anfang Juli 2026 nach seinem GF-Value-Modell als klar überbewertet ein — der Kurs lag gut 60 Prozent über dem errechneten Modellwert, bei einer Gesamtnote von nur 65 bis 68 von 100 Punkten. Simply Wall St verglich zeitgleich das Kurs-Umsatz-Verhältnis von rund 47,6 mit dem Schnitt der US-Halbleiterbranche von etwa 8,8. Dazu passt unser eigener Befund: Forward-KGV um 86, Kurs-Free-Cashflow um 350, und 20 Insider-Verkäufe ohne einen einzigen Kauf (Quelle: Fundamentaldaten, Datenstand 2. Juli 2026).
Quelle: gurufocus.com (GF-Value-Bewertung) und simplywall.st (Branchenvergleich) · Juli 2026
Rückspiegel-Modelle unterschätzen Plattform-Wechsel: Wer 2023 nach fairem Wert kaufte, hat den KI-Takt verpasst. Die 7 Analysten sahen im Schnitt ein Kursziel von 837,50 US-Dollar — rund ein Viertel über dem Kurs von Anfang Juli 2026 —, und die Gewinnschätzungen wurden zuletzt kräftig angehoben.
Woran du erkennst, wer recht behält
SiTime hat beim Closing am 1. Juli 2026 eine überprüfbare Messlatte gelegt: Das zugekaufte Renesas-Geschäft soll in den folgenden 12 Monaten „mindestens 300 Millionen US-Dollar Umsatz“ liefern („expected to generate at least $300 million in revenue“) — bei rund 70 Prozent Bruttomarge. Schau ab dem Quartalsbericht 10-Q für Q3 2026 (erwartet im November 2026) auf zwei Zahlen: Springt der Quartalsumsatz um mindestens rund 75 Millionen US-Dollar gegenüber dem Vorquartal, und zieht die Bruttomarge Richtung 60 Prozent und mehr? Liefert der Zukauf das, wächst die Firma in ihr KUV von rund 47 hinein; verfehlt sie die 300-Millionen-Marke, war der Aufschlag für eine Wachstumsstory bezahlt, die es nicht gab.
„Die 1,5-Milliarden-Wette ist fast doppelt so groß wie die Kasse“
Der Renesas-Deal kostet 1,5 Milliarden US-Dollar in bar plus bis zu 4,86 Millionen neue Aktien — bei 789 Millionen Liquidität. Eine Firma mit 441 Mitarbeitern, die nach GAAP noch kein nachhaltiges Gewinnjahr geschafft hat, nimmt dafür einen Brückenkredit über bis zu 900 Millionen auf und verwandelt ihr bestes Argument — die schuldenfreie Bilanz — in eine Bilanz mit Bankkredit, Integrations- und Kartellrisiko. Inzwischen ist die Wette Realität: Am 1. Juli 2026 wurde der Kauf vollzogen — bezahlt mit 1,5 Milliarden US-Dollar komplett aus der Kasse (der Brückenkredit wurde nie gezogen) plus 3.558.691 neuen Aktien. Das Geld dafür kam im Mai 2026 über eine Nullkupon-Wandelanleihe von 1,35 Milliarden US-Dollar (fällig Juni 2031, Wandlungspreis rund 1.040 US-Dollar); dazu ein 200-Millionen-Revolver mit den ersten harten Kreditauflagen der Firmengeschichte. Und: Renesas darf sein Aktienpaket über bis zu drei begleitete Platzierungen binnen 18 Monaten verkaufen — ein Angebotsüberhang von rund 11 Prozent, der über dem Kurs schwebt.
Quelle: SEC-8-K-Meldungen vom 22. Mai und 1. Juli 2026 (Vollzug, Wandelanleihe, Kreditvertrag, Registration Rights) · Juli 2026
SiTime kauft sich schlagartig Marktanteil im Clock-IC-Geschäft, das dem eigenen MEMS-Portfolio bislang fehlt — und bekommt mit Renesas einen Großkonzern als Aktionär, der an den Erfolg des Deals gebunden ist. Strategisch kann genau das aus dem Nischen-Taktgeber den Komplettanbieter machen.
Woran du erkennst, wer recht behält
Ob SiTime die Übernahme verdaut, kannst du künftig an drei harten Zahlen ablesen, die seit dem 30. Juni 2026 vertraglich fixiert sind: Die Nettoverschuldung darf das 4,50-Fache des EBITDA (Quartal per 30. September 2026) nicht übersteigen, ab dem Quartal per 30. Juni 2027 nur noch das 3,50-Fache, und die Zinsdeckung muss mindestens 3,00x betragen. Prüfe dazu in jedem 10-Q den Abschnitt „Liquidity and Capital Resources“: Bleibt der 200-Millionen-Revolver ungezogen und die Wandelanleihe (1,35 Milliarden, 0 Prozent, fällig Juni 2031) die einzige Schuld, läuft die Integration nach Plan. Warnsignale wären eine Ziehung des Revolvers, eine Annäherung an die Covenant-Schwellen — oder ein Prospekt-Nachtrag, mit dem Renesas seine 3.558.691 Aktien in den Markt gibt (bis zu drei Platzierungen je 18 Monate sind vereinbart).
Bewertung: eingepreist ist die perfekte Zukunft
Jetzt zur Preisfrage. Zur Jahresmitte 2026 kostete SiTime rund das 47-Fache des Jahresumsatzes — nicht des Gewinns, des Umsatzes. Ein klassisches Kurs-Gewinn-Verhältnis lässt sich mangels GAAP-Gewinn gar nicht berechnen; auf Basis der bereinigten Gewinnschätzungen fürs laufende Jahr ergibt sich ein Forward-KGV von rund 86, auf den freien Cashflow gerechnet etwa das 350-Fache. Zum Einordnen: Selbst Nvidia, der Goldstandard des KI-Booms, kostete zeitgleich etwa das 20-Fache des Umsatzes. Wer hier einsteigt, bezahlt nicht das heutige Geschäft — er bezahlt die Annahme, dass der KI-Takt viele Jahre fehlerfrei weiterschlägt und die Renesas-Wette aufgeht.
Der Blick der Profis: Nur 7 Analysten begleiten die Aktie überhaupt (2 „Starker Kauf“, 3 „Kauf“, 1 „Halten“, 1 „Verkauf“), ihr durchschnittliches Kursziel lag zuletzt bei 837,50 US-Dollar — rund ein Viertel über dem Kurs von Anfang Juli 2026. Auffällig: Die Gewinnschätzungen wurden zuletzt kräftig angehoben, und SiTime hat die bereinigten Erwartungen in den vergangenen Quartalen regelmäßig zweistellig geschlagen — im ersten Quartal 2026 um 24 Prozent. Das Momentum hat also auch ein fundamentales Fundament. Nur eben eines, das zu einem sehr hohen Preis gehandelt wird — die Aktie notierte trotz Rally noch rund 25 Prozent unter ihrem 52-Wochen-Hoch, so heftig sind die Schwankungen.
Was muss wahr sein, damit der Kurs recht behält?
Drehen wir die Frage um: Statt zu raten, ob die Aktie „zu teuer“ ist, rechnen wir aus, was alles wahr werden muss, damit der Preis von heute aufgeht. Stell die Regler selbst ein — der Rechner zeigt dir, welche Zukunft du mitkaufst.
-
Der KI-Capex-Zyklus läuft noch Jahre weiter
Das Wachstum kommt laut 10-Q primär aus KI- und Rechenzentrums-Anwendungen. Chip-Zyklen drehen aber regelmäßig — SiTimes eigener Umsatz halbierte sich 2023 fast, von 283,6 auf 144 Millionen US-Dollar.
Basisrate: Die Basisrate steht in SiTimes eigener Historie: Auf den letzten Boom folgte binnen eines Jahres ein Umsatzeinbruch von fast 50 Prozent. Dass ein Halbleiter-Aufschwung vier Jahre ohne Delle durchläuft, ist die Ausnahme, nicht die Regel.
-
Die Renesas-Integration gelingt
Der Kaufpreis von 1,5 Milliarden US-Dollar entspricht mehr als dem 4-Fachen des eigenen Jahresumsatzes 2025 — gestemmt von einer Firma mit 441 Mitarbeitern, finanziert über Brückenkredit und neue Aktien, zum Berichtsdatum noch unter Kartellvorbehalt.
Basisrate: Übernahmen, die größer sind als der Käufer selbst, gehören zu den schwierigsten Manövern der Unternehmenswelt — hier muss Integration, Refinanzierung und Kartellfreigabe gleichzeitig klappen.
-
SiTime wird nachhaltig GAAP-profitabel
Bisher stehen drei Verlustjahre in Folge zu Buche (−42,9 Millionen 2025). Der Hebel ist die aktienbasierte Vergütung: 103,5 Millionen, fast ein Drittel des Umsatzes. Sie muss relativ sinken, ohne dass die 441 Talente zur Konkurrenz gehen.
Basisrate: Die Firma selbst schreibt im 10-K, sie erreiche Profitabilität möglicherweise nicht, wenn der Umsatz die Kostensteigerungen nicht ausgleicht — das ist keine Floskel, sondern ein pflichtgemäß gemeldetes Risiko.
-
Der Markt zahlt am Ende noch ein Premium-KGV
Heute kostet SiTime rund das 47-Fache des Umsatzes — selbst Nvidia, der Goldstandard des KI-Booms, kostete zeitgleich etwa das 20-Fache. Damit deine Rendite stimmt, muss der Markt SiTime auch in vier Jahren noch als Ausnahmefirma bepreisen.
Basisrate: Kurs-Umsatz-Verhältnisse um 47 sind historisch extrem selten von Dauer — meistens wächst die Firma in die Bewertung hinein, während der Kurs jahrelang auf der Stelle tritt, oder das Vielfache schrumpft schneller, als der Umsatz wächst.
-
Apple und die Top-10-Kunden bleiben an Bord
Apple stand 2025 für rund 17 Prozent des Umsatzes, die zehn größten Endkunden für 65 Prozent — ohne Mindestabnahmeverpflichtung, kündbar praktisch ohne Vorlauf.
Basisrate: Laut Jahresbericht steigt die Konzentration seit Jahren (Top 10: 49 Prozent 2023, 65 Prozent 2025) — der KI-Boom macht SiTime abhängiger von wenigen Großabnehmern, nicht unabhängiger.
Und jetzt du: Stell die Regler auf dein Szenario.
Umsatz in 4 Jahren
Gewinn dann
Fairer Börsenwert dann
In deinem Szenario wäre die Firma dann wert — gemessen am Börsenwert von 19,0 Mrd. $ (2. Juli 2026) entspricht das über 4 Jahre.
Ohne Gewinn gibt es keine Bewertungsbasis — bei dieser Marge trägt nur die Hoffnung.
Vereinfachte Rechnung auf Basis von rund 19 Milliarden US-Dollar Börsenwert und 326,7 Millionen Umsatz 2025 (Stand 2. Juli 2026). Nicht berücksichtigt: der zusätzliche Umsatz aus der Renesas-Sparte — aber auch nicht die weitere Verwässerung (Aktienzahl seit 2019 mehr als verdoppelt, bis zu 4,86 Millionen neue Aktien aus dem Deal) und die Brückenkredit-Zinsen. Real fällt das Ergebnis je Aktie also eher niedriger aus. Keine Anlageberatung.
Chancen und Risiken auf einen Blick
Was für SiTime spricht
- Echter, dokumentierter KI-Rückenwind: Umsatz Q1 2026 +88 Prozent, laut 10-Q primär aus KI- und Rechenzentrums-Anwendungen; Jahresumsatz 2025 +61 Prozent.
- Technologie-Burggraben: Silizium-MEMS statt Quarz — robuster bei Hitze und Vibration, über 400 Design-Wins, 11-Milliarden-Dollar-Zielmarkt.
- Vor dem Renesas-Deal eine Festung von Bilanz: 789 Millionen US-Dollar Liquidität, praktisch schuldenfrei, Altman-Z-Score über 16.
- Markttechnik klar positiv: Weinstein-Stage 2, RS-Rating 95, 13 von 155 Scannern, institutionelle Akkumulation — der Trend läuft für die Aktie.
- Bereinigte Gewinnschätzungen steigen; die Erwartungen wurden vier Quartale in Folge geschlagen, zuletzt um 24 Prozent.
Was dagegen spricht
- Drei GAAP-Verlustjahre in Folge; aktienbasierte Vergütung von zuletzt 103,5 Millionen US-Dollar (fast ein Drittel des Umsatzes) verwässert die Aktionäre laufend.
- Kundenklumpen wächst: Top-10-Endkunden 65 Prozent (2023: 49), Apple allein rund 17 Prozent — ohne Mindestabnahme, kündbar praktisch ohne Vorlauf.
- Renesas-Übernahme (1,5 Milliarden bar + bis zu 4,86 Millionen Aktien) übersteigt die Kasse fast um das Doppelte — Brückenkredit, Integrations- und Kartellrisiko inklusive.
- Bewertung um das 47-Fache des Umsatzes und das 350-Fache des freien Cashflows lässt keinen Raum für Enttäuschungen; Tagesschwankungen von rund 8 Prozent.
- 20 Insider-Verkäufe, null Käufe (Dez. 2025 bis Apr. 2026); Fertigung komplett ausgelagert, teils an Einzelquellen in Taiwan.
Zwei Artikel aus der Zukunft
Beide Listen oben sind wahr — die Frage ist nur, welche die Zukunft schreibt. Deshalb haben wir sie beide geschrieben: zwei fiktive Börsenlotse-Artikel aus dem Jahr 2030, einer aus der Bullen-, einer aus der Bärenwelt. Jeder Wendepunkt hängt an einem Fakt, der heute schon in den SEC-Berichten steht.
⚠︎ Beide Artikel sind ein reines Gedankenexperiment, geschrieben im Juli 2026. Nichts davon ist passiert, nichts davon ist eine Prognose, ein Kursziel oder eine Anlageberatung — es ist eine Denkhilfe, um beide Enden des Möglichkeitsraums ernst zu nehmen.
Börsenlotse, Juli 2030 (fiktiv)
Das Metronom der KI-Welt: Wie aus der belächelten 1,5-Milliarden-Wette ein Weltmarktführer wurde
Erinnerst du dich an den Sommer 2026? Damals spotteten Skeptiker, eine Firma mit 441 Mitarbeitern und drei GAAP-Verlustjahren in Folge könne unmöglich eine Übernahme verdauen, die fast doppelt so groß war wie die eigene Kasse — 1,5 Milliarden US-Dollar für die Timing-Sparte von Renesas, bei 789 Millionen Liquidität. Vier Jahre später liest sich der Deal wie der Schachzug des Jahrzehnts.
Die Kartellbehörden gaben Ende 2026 grün, und die Integration gelang schneller als geplant: Mit den Renesas-Clock-ICs wurde SiTime vom Spezialisten zum Komplettanbieter — MEMS-Resonatoren und Taktverteilung aus einer Hand. Der Brückenkredit, 2026 noch das große Fragezeichen, war bis 2028 aus dem laufenden Cashflow abgelöst; schon 2025 hatte die Firma mit 87,2 Millionen operativem Geldfluss gezeigt, dass das Geschäft Geld verdienen kann.
Der KI-Takt hielt durch. Was im Quartalsbericht Q1 2026 mit 88 Prozent Umsatzwachstum aus KI- und Rechenzentrums-Anwendungen begann, wurde zum Dauerzustand: Jede neue Beschleuniger-Generation brauchte präzisere Taktgeber, und in den glühenden Serverschränken spielte der Silizium-MEMS-Vorteil — unempfindlich gegen Hitze und Vibration — den Quarz endgültig an die Wand. Aus über 400 Design-Wins von damals wurden weit mehr als tausend.
Auch die hässlichste Fußnote von 2026 löste sich auf: Die aktienbasierte Vergütung, damals fast ein Drittel des Umsatzes, schrumpfte relativ auf einen einstelligen Prozentsatz, weil der Umsatz ihr davonwuchs. Seit 2028 schreibt SiTime auch nach US-GAAP schwarze Zahlen — das erste Mal seit 2022.
Und Apple? Steht immer noch auf der Kundenliste — aber der Anteil des einst größten Endkunden (17 Prozent im Jahr 2025) ist auf einen niedrigen einstelligen Wert gefallen. Nicht weil Apple ging, sondern weil der Rest so viel schneller wuchs. Wer 2026 nur den Preis sah — das 47-Fache des Umsatzes — hat unterschätzt, wie selten ein echter Burggraben im Takt der Zeit ist.
Börsenlotse, Juli 2030 (fiktiv)
Als der Takt stockte: Chronik einer eingepreisten Perfektion
Die SiTime-Geschichte von 2026 bis 2030 ist keine Betrugsgeschichte — die Technologie war echt, der KI-Rückenwind stand wirklich im Quartalsbericht. Es ist die banalere Tragödie: Beim 47-Fachen des Umsatzes war Perfektion eingepreist, und die Welt lieferte keine Perfektion.
Der erste Riss kam 2027, als die großen Cloud-Konzerne ihre Rechenzentrums-Budgets erstmals pausierten. Wer SiTimes eigene Historie kannte, war gewarnt: Schon 2023 hatte sich der Umsatz binnen eines Jahres fast halbiert, von 283,6 auf 144 Millionen US-Dollar. Diesmal traf die Delle eine Firma, die sich gerade eine 1,5-Milliarden-Übernahme aufgeladen hatte.
Denn aus der Festung von Bilanz — 789 Millionen Liquidität, praktisch schuldenfrei, Altman-Z über 16 — war durch den Renesas-Deal eine Bilanz mit Brückenkredit über bis zu 900 Millionen geworden. Die Refinanzierung fiel mitten in die Capex-Pause, die Integration der Renesas-Sparte fraß Management-Kapazität, und die Kartellauflagen hatten den Vollzug ohnehin verzögert. Jeder dieser Punkte stand schon im Februar 2026 als Risiko im 10-Q.
Dann zog der größte Endkunde die Reißleine: Apple — 2025 noch rund 17 Prozent des Umsatzes, ohne jede Mindestabnahmeverpflichtung — qualifizierte einen Zweitlieferanten und fuhr die Bestellungen über seine Distributoren still zurück. Genau diese Kündbarkeit „praktisch ohne Vorlauf“ hatte der Jahresbericht immer offengelegt; gelesen hatten sie nur wenige.
Am Ende brauchte es nicht einmal schlechte Nachrichten für den letzten Akt, nur Normalisierung: Als das Wachstum von 88 auf 20 Prozent fiel, schrumpfte das Kurs-Umsatz-Verhältnis von 47 in Richtung Branchenniveau — und weil die Aktienzahl weiter stieg (seit dem Börsengang mehr als verdoppelt, plus die Aktien aus dem Renesas-Deal), kam beim Ergebnis je Aktie noch weniger an. Die Firma ist 2030 größer als je zuvor. Die Aktionäre der ersten Stunde von 2026 warten trotzdem noch auf ihren Einstand — die 20 Insider, die zwischen Dezember 2025 und April 2026 verkauften, nicht.
Der Schwarm streitet: sieben Anleger, eine Aktie
Die Pro- und Contra-Liste ist ordentlich — aber echte Anleger sind keine Listen, sie sind Charaktere mit Vorlieben und blinden Flecken. Deshalb ein kleines Gedankenexperiment: Wir setzen sieben typische Anleger-Typen an einen Tisch, geben ihnen dieselben belegten Fakten dieser Analyse und lassen sie über die einzige Frage streiten, die zählt — wächst SiTimes echter Gewinn schneller, als die Firma neue Aktien druckt, und übersteht die Kasse die Renesas-Wette? Keiner von ihnen ist eine echte Person; jeder ist eine Denkweise, die du vielleicht aus deinem eigenen Kopf kennst.
- Mara Momentum — Trendfolgerin. „Der Chart hat recht, bis er es nicht mehr hat.“
- Sina Story — Wachstums- und Zukunftsinvestorin. Denkt in Jahrzehnten und Märkten.
- Viktor Value — Qualitäts- und Bilanzmensch. Rechnet in GAAP, nicht in „bereinigt“.
- Björn Bär — Leerverkäufer. Sucht die Sollbruchstelle in jeder Erzählung.
- Rita Risiko — Bilanzprüferin. Liest zuerst die Fußnoten und die Finanzierung.
- Paul Portfolio — nüchterner Fondsmanager. Fragt nur: „Wie groß, und was muss wahr sein?“
- Fred FOMO — der Anleger in uns, der nichts verpassen will.
Erste Runde: Wie geht es weiter?
Mara Momentum: Weiter aufwärts — bis das Gegenteil bewiesen ist. SiTime steht in 13 von 155 unserer Scanner, fast alle davon Trend und Stärke: Weinstein-Stage 2, Relative-Stärke-Rating 95, institutionelle Akkumulation. So ein Aufwärtstrend dreht selten über Nacht.
Sina Story: Und der Trend hat ein Fundament. SiTime ersetzt den Quarzkristall durch Silizium — ein Metronom, das in jedes KI-Rechenzentrum wandert. Elf-Milliarden-Dollar-Markt, über 400 Anwendungen, plus 88 Prozent Umsatz im ersten Quartal 2026. Das ist kein Modethema, das ist ein Technologiewechsel über viele Jahre.
Viktor Value: Ihr redet über eine Firma, die drei Jahre in Folge Verlust schreibt — zuletzt 42,9 Millionen US-Dollar, und auch das starke erste Quartal 2026 war nach US-GAAP rot. „Wie geht es weiter“ heißt für mich: Wann verdient das Geschäft wirklich Geld — nicht nur „bereinigt“, nachdem man 103,5 Millionen Aktienvergütung herausgerechnet hat?
Björn Bär: Weiter geht es abwärts, sobald der Heiligenschein verrutscht. Rund das 47-Fache des Umsatzes, das 350-Fache des freien Cashflows — und die Leute mit dem besten Einblick, das Management, haben zwischen Dezember 2025 und April 2026 zwanzigmal verkauft und kein einziges Mal gekauft.
Zweite Runde: Der Schlagabtausch
Rita Risiko (zu Sina): Deine schöne Story hat im Februar 2026 eine Rechnung bekommen: 1,5 Milliarden US-Dollar in bar für die Renesas-Timing-Sparte — bei 789 Millionen Kasse. Die Lücke füllt ein Brückenkredit über bis zu 900 Millionen. Eine verlustschreibende Firma verschuldet sich, um doppelt so groß zu werden.
Sina Story: Oder der Schritt, der aus dem Nischenanbieter den Standard macht. Renesas bringt Kunden, Patente und Fertigung — wer den Timing-Markt konsolidiert, bestimmt die Preise.
Björn Bär: Falls die Integration gelingt. Halbleiter-Übernahmen dieser Größe scheitern regelmäßig — und diese wird noch mit bis zu 4,86 Millionen neuen Aktien bezahlt. Die Story verwässert sich selbst.
Viktor Value: Genau da liegt der Kern. Die Aktienzahl hat sich seit dem Börsengang 2019 von 12,7 auf 27,1 Millionen mehr als verdoppelt. Dein Anteil am Unternehmen schrumpft Jahr für Jahr, während dir „88 Prozent Wachstum“ zugerufen wird.
Mara Momentum: Ihr habt in jedem Punkt recht — und trotzdem steigt die Aktie. Der Markt kennt all das und kauft trotzdem. Gegen den Trend recht zu haben, kostet Geld.
Fred FOMO: Genau das macht mich wahnsinnig. Die Aktie hat sich seit Jahresbeginn etwa verdoppelt (Stand 2. Juli 2026). Wenn ich jetzt nicht dabei bin, ärgere ich mich in einem Jahr zu Tode — und sieben Analysten sehen im Schnitt 837,50 US-Dollar. Die können doch nicht alle irren?
Björn Bär (zu Fred): Sieben Analysten mit Kaufinteresse sind kein Sicherheitsnetz, sondern ein Chor. Ein Kursziel ist eine Hoffnung, kein Fundament. Und „ich könnte etwas verpassen“ ist der teuerste Satz an der Börse.
Dritte Runde: Was müsste wahr sein?
Paul Portfolio: Danke, jetzt wird es brauchbar. Ich kaufe keine Meinungen, ich kaufe Wahrscheinlichkeiten. Jede und jeder in einem Satz: Was muss eintreten, damit ihr recht behaltet?
Sina Story: Renesas wird sauber integriert, der KI-Umsatz wächst schneller als die Aktienzahl — und in zwei Jahren steht echter Gewinn nach US-GAAP unter dem Strich.
Viktor Value: Die Aktienvergütung sinkt als Anteil vom Umsatz, die Verwässerung stoppt, aus „bereinigt profitabel“ wird „wirklich profitabel“. Sehe ich das, drehe ich.
Björn Bär: Einer der drei großen Distributoren oder Apple fährt die Bestellungen zurück — die zehn größten Endkunden stehen schon für rund zwei Drittel des Umsatzes. Ein Klumpen wackelt, und die 47-fache Bewertung fällt in sich zusammen.
Rita Risiko: Der Brückenkredit wird zur Dauerlast, oder die Integration verschlingt Bargeld. Dann stehen Schulden und Verluste nebeneinander — und es braucht frische Aktien, nur um zu atmen.
Mara Momentum: Ganz einfach: Solange die Aktie über ihrer 200-Tage-Linie und in Weinstein-Stage 2 bleibt, bin ich dabei. Bricht das, bin ich draußen — bevor ihr eure Fußnoten fertig gelesen habt.
Das Fazit des Schwarms
Sieben Brillen, ein Bild: Der Streit dreht sich am Ende nicht um das Ob des KI-Wachstums — das steht belegt im Quartalsbericht — sondern um seinen Preis. Alles lässt sich auf eine einzige Frage eindampfen:
Wächst SiTimes echter, nach US-GAAP ausgewiesener Gewinn schneller, als die Firma neue Aktien ausgibt — und übersteht die Kasse die 1,5-Milliarden-Wette auf Renesas?
Daraus werden drei Wege, die du selbst beobachten kannst — ganz ohne auf den Tageskurs zu starren:
- Das Metronom setzt sich durch: Die Renesas-Integration läuft ohne böse Überraschungen, der GAAP-Verlust schrumpft Quartal für Quartal, und die Aktienzahl wächst langsamer als der Umsatz.
- Teuer erkauftes Wachstum: Der Umsatz steigt weiter, aber Aktienvergütung und Aktienzahl klettern mit — der Gewinn je Aktie tritt auf der Stelle.
- Die Wette geht schief: Ein Großkunde springt ab und der Kundenklumpen kippt, der Brückenkredit wird zur Last, eine neue Kapitalerhöhung wird nötig.
Welcher Weg es wird, weiß niemand am Tisch sicher — auch der Schwarm nicht. Die Insider haben mit 20 Verkäufen zu null Käufen immerhin leise abgestimmt. Was das nicht heißt: dass die Firma nicht großartig werden kann. Nur, dass der Preis dafür heute schon eingepreist ist. Die Entscheidung bleibt, wie immer, bei dir.
Die unbeantwortete Frage: Was Analysten fragen — und was zurückkommt
Pressemitteilungen schreibt die IR-Abteilung — aber im Analysten-Call muss das Management live antworten. Genau dort, in der Frage-und-Antwort-Runde, zeigt sich, welche Themen ein Vorstand gern bespricht und um welche er einen Bogen macht. Wir haben deshalb die Frage-Runden der letzten sieben SiTime-Quartals-Calls (Q2 2024 bis Q1 2026) nebeneinandergelegt und nach Mustern gesucht: Welche Analystenfrage kehrt immer wieder? Und wird sie beim zweiten oder dritten Anlauf besser beantwortet — oder wieder nicht? Ein Muster vorweg, das dir auffallen sollte: Nach GAAP-Verlusten oder der Aktienvergütung hat in sieben Calls kein einziger Analyst gefragt — das kritischste Thema dieser Analyse kam im Analysten-Gespräch schlicht nicht vor.
Ausgewertet: Q2 2024 bis Q1 2026, 7 Calls (Transkripte u. a. via The Motley Fool und Insider Monkey). Lücke: Für den Q1-2025-Call (7. Mai 2025) war kein frei zugängliches Transkript auffindbar; er fehlt in der Auswertung.
-
Q4 2024 · Tore Svanberg (Stifel)
„The first one is on your largest customer. As we look at 2025, is there something going on there that is unusual, whether it's new products from them that you might be in or whether you're expecting any new content growth in any other existing devices?"
Übersetzt: „Die erste Frage betrifft euren größten Kunden. Gibt es mit Blick auf 2025 dort etwas Ungewöhnliches — neue Produkte von ihm, in denen ihr stecken könntet, oder erwartet ihr zusätzlichen Chip-Anteil in bestehenden Geräten?"
Die Antwort
„As you know, we haven't seen any press releases out there just like, I guess, you haven't seen any press releases. So, we get our information in the same way on new products from them as the world does. So, let's just wait and see what happens with all of that."
Übersetzt: „Wie du weißt, haben wir keine Pressemitteilungen gesehen — genauso wenig wie du, nehme ich an. Wir erfahren von neuen Produkten dieses Kunden auf demselben Weg wie der Rest der Welt. Warten wir also einfach ab, was da passiert."
⚖ Ausgewichen: Der CEO stellt sich beim wichtigsten Einzelkunden als Außenstehender dar, der Neuigkeiten „aus der Zeitung“ erfahre — keinerlei inhaltliche Auskunft.
Quelle: Earnings Call Q4 2024, 5. Februar 2025 (Transkript: The Motley Fool)
-
Q2 2025 · Tore Svanberg (Stifel)
„I was a little bit surprised to see your mobile, IoT, consumer business kind of flat sequentially, and I think your largest customer was just barely up sequentially. So just curious if there’s some puts and takes there in the business…"
Übersetzt: „Ich war etwas überrascht, dass euer Mobile-, IoT- und Consumer-Geschäft zum Vorquartal quasi stagniert und euer größter Kunde nur hauchdünn zugelegt hat. Gibt es da Sondereffekte im Geschäft?"
Die Antwort
„And Tore, Rajesh here. I wouldn’t look too much into it. It’s the consumer business. It’s dynamic. We know it. It’s up, it’s down. So I wouldn’t read too much into that."
Übersetzt: „Tore, hier Rajesh. Ich würde da nicht zu viel hineinlesen. Das ist das Consumer-Geschäft. Es ist dynamisch, wir kennen das — mal rauf, mal runter. Ich würde da nicht zu viel hineininterpretieren."
⚖ Ausgewichen: Statt der erbetenen Aufschlüsselung gibt es zweimal denselben Satz — „nicht zu viel hineinlesen“; die CFO verweist zuvor allgemein auf Saisonalität.
Quelle: Earnings Call Q2 2025, 6. August 2025 (Transkript: Insider Monkey)
-
Q1 2026 · Gary Mobley (Loop Capital)
„But looking at your mobile IoT and consumer business and your largest customer, it looks like both were down slightly on a year-on-year basis. Is that a reflection of the market or anything purposeful perhaps against maybe some supply constraints?"
Übersetzt: „Wenn ich auf euer Mobile-IoT- und Consumer-Geschäft und euren größten Kunden schaue, waren beide im Jahresvergleich leicht rückläufig. Spiegelt das den Markt wider — oder steckt etwas Gewolltes dahinter, vielleicht Lieferengpässe?"
Die Antwort
„These are all very large customers. And so $1 million or $2 million here or there between quarters really isn't an indication of anything other than timing of shipments. … So I wouldn't read much into it."
Übersetzt: „Das sind alles sehr große Kunden. Ein oder zwei Millionen Dollar hin oder her zwischen den Quartalen sagen deshalb nichts anderes aus als den Zeitpunkt der Auslieferungen. … Ich würde da also nicht viel hineinlesen."
⚖ Ausgewichen nach bekanntem Muster: Wieder wird der Rückgang zum reinen Liefertermin-Effekt erklärt und mit „nicht viel hineinlesen“ abgeräumt — der Kunde selbst bleibt wie immer ungenannt.
Quelle: Earnings Call Q1 2026, 6. Mai 2026 (Transkript: The Motley Fool)
Dreimal in drei verschiedenen Quartalen dieselbe Frage nach dem größten Kunden — dreimal die Auskunft, man möge „nicht zu viel hineinlesen“, und nie ein Name, eine Zahl oder ein Ausblick. Das ist branchenüblich bei Geheimhaltungs-Vereinbarungen mit Großkunden, heißt für dich aber: Beim Klumpenrisiko Nummer eins bist du auf die SEC-Pflichtangaben angewiesen, nicht auf den Call.
-
Q4 2025 · Thomas O'Malley (Barclays)
„Could you maybe give us the split of OpEx between R&D and SG&A of the acquired asset? And then when you look at areas where you can see synergies, could you maybe give us some feel for COGS or OpEx where you could see some of the cost coming out."
Übersetzt: „Könnt ihr uns die Aufteilung der Betriebskosten des zugekauften Geschäfts zwischen Forschung/Entwicklung und Verwaltung/Vertrieb nennen? Und bei den Synergien: Wo in Herstellkosten oder Betriebskosten könnten Kosten wegfallen?"
Die Antwort
„So this is a carve-out, and we are acquiring just those specific assets… We'll talk more about the specifics of the model and the cost structure. We get to close."
Übersetzt: „Das ist ein Carve-out, wir übernehmen nur diese spezifischen Vermögenswerte … Über die Details des Modells und die Kostenstruktur sprechen wir mehr, wenn wir zum Abschluss kommen."
⚖ Ausgewichen: Die konkret erbetene Kostenaufteilung wird komplett auf die Zeit nach dem Closing vertagt — am Tag der Deal-Ankündigung gab es keine einzige Kostenzahl.
Quelle: Earnings Call Q4 2025, 4. Februar 2026 (Transkript: The Motley Fool)
-
Q4 2025 · Quinn Bolton (Needham & Company)
„On the regulatory front, would you expect to require China SAMR approval to close or do you think, you do not need China SAMR to close the transaction?"
Übersetzt: „Zur Regulierung: Braucht ihr für den Abschluss die Freigabe der chinesischen Kartellbehörde SAMR — oder geht ihr davon aus, dass ihr sie nicht benötigt?"
Die Antwort
„So we are going through the required regulatory processes in the countries that have jurisdiction. At this point in time, we do not expect to need SAMR as part of those regulatory approvals."
Übersetzt: „Wir durchlaufen die erforderlichen Genehmigungsverfahren in den zuständigen Ländern. Stand heute gehen wir nicht davon aus, dass die SAMR-Freigabe dafür nötig ist."
⚖ Direkt beantwortet — das positive Gegenbeispiel im selben Call: Auf die heikle China-Frage gab die CFO eine klare, überprüfbare Auskunft (und der Deal wurde am 1. Juli 2026 tatsächlich vollzogen).
Quelle: Earnings Call Q4 2025, 4. Februar 2026 (Transkript: The Motley Fool)
-
Q1 2026 · Gary Mobley (Loop Capital)
„And so my question is, do you have a better handle on the OpEx that you're taking on from this asset purchase? And then I guess, unrelated to that, have you gotten any initial feedback from customers?"
Übersetzt: „Habt ihr die Betriebskosten, die ihr mit diesem Asset-Kauf übernehmt, inzwischen besser im Griff beziehungsweise beziffert? Und unabhängig davon: Gibt es schon erstes Kundenfeedback?"
Die Antwort
„So we are still in our planning phase for integration, and that's moving on track. … Again, I think that's going to be an evolving conversation between now and close and then once we close the deal. But no unexpected surprises in terms of the cost structure for this business."
Übersetzt: „Wir sind noch in der Integrations-Planungsphase, und die läuft nach Plan. … Das wird ein fortlaufendes Gespräch zwischen jetzt und dem Closing — und dann nach dem Abschluss. Aber es gibt keine unerwarteten Überraschungen bei der Kostenstruktur dieses Geschäfts."
⚖ Teilweise: Ein Quartal später gibt es immerhin die qualitative Zusicherung „keine Überraschungen“ — konkrete Zahlen zur übernommenen Kostenbasis fehlen aber weiterhin, erneut mit Verweis aufs Closing.
Quelle: Earnings Call Q1 2026, 6. Mai 2026 (Transkript: The Motley Fool)
Beim 1,5-Milliarden-Deal antwortet das Management zweigeteilt: Prozessfragen (Kartellfreigaben, Zeitplan, Kundenfeedback) werden klar beantwortet, die Geldfragen — übernommene Kostenbasis, Synergien in Dollar — wurden über zwei Calls hinweg konsequent auf „nach dem Closing“ vertagt. Seit dem Vollzug am 1. Juli 2026 gibt es dafür keinen Aufschub-Grund mehr: Der erste Call danach muss die Zahlen liefern.
-
Q2 2024 · Tom O'Malley (Barclays)
„How should we be thinking about the gross margin longer term… getting back to that 60% mark? Are we still thinking about the same time frame kind of early next year? Or are the new products kind of changed that outlook a bit?"
Übersetzt: „Wie sollen wir langfristig über die Bruttomarge denken — wann geht es zurück zur 60-Prozent-Marke? Gilt noch der Zeitrahmen Anfang nächsten Jahres, oder haben die neuen Produkte den Ausblick verschoben?"
Die Antwort
„So, we still expect gross margins to be above 60% over the longer term. So, no change there. … but it will take a couple of quarters as we're ramping up these different products."
Übersetzt: „Wir erwarten weiterhin, dass die Bruttomargen längerfristig über 60 Prozent liegen — daran ändert sich nichts. … Aber es wird ein paar Quartale dauern, während wir diese verschiedenen Produkte hochfahren."
⚖ Beantwortet: Die CFO bestätigt das Ziel, benennt ehrlich die Verzögerung durch Produktanläufe — keine Schönfärberei mitten in der Erholungsphase.
Quelle: Earnings Call Q2 2024, 7. August 2024 (Transkript: The Motley Fool)
-
Q3 2024 · Quinn Bolton (Needham & Company)
„And then, any thoughts on when you can get back to that 60% or higher gross margin target?"
Übersetzt: „Und: Wann könnt ihr zum Ziel von 60 Prozent Bruttomarge oder mehr zurückkehren?"
Die Antwort
„And in fact, if we continue on track as we expect, we would be getting back to kind of that 60% mark by probably the second half of 2025 as we get these products into production and really ramping there."
Übersetzt: „Wenn wir wie erwartet auf Kurs bleiben, dürften wir ungefähr in der zweiten Jahreshälfte 2025 wieder bei der 60-Prozent-Marke sein, wenn diese Produkte in Serie gehen und richtig hochlaufen."
⚖ Beantwortet mit überprüfbarem Termin — die seltenste und wertvollste Antwortform: Kennzahl plus Zeitpunkt.
Quelle: Earnings Call Q3 2024, 6. November 2024 (Transkript: The Motley Fool)
-
Q3 2025 · Tore Svanberg (Stifel)
„First of all, Beth, the gross margin is pretty strong, 60%, 60.5%. I assume that is, again, mix driven. But is there also sort of a scale element here?"
Übersetzt: „Zunächst, Beth: Die Bruttomarge ist ziemlich stark, 60 bis 60,5 Prozent. Ich nehme an, das ist wieder mix-getrieben — aber steckt auch ein Skaleneffekt dahinter?"
Die Antwort
„So, as we’ve talked about, our target is to have 60-plus percent gross margins, and we’re getting there in Q4."
Übersetzt: „Wie besprochen ist unser Ziel eine Bruttomarge von über 60 Prozent — und im vierten Quartal kommen wir dort an."
⚖ Beantwortet und eingelöst: Die im November 2024 für das zweite Halbjahr 2025 terminierte Rückkehr zur 60er-Marke wurde mit 61,2 Prozent Non-GAAP-Bruttomarge in Q4 2025 tatsächlich erreicht (Q3 2025 lag noch bei 58,8 Prozent).
Quelle: Earnings Call Q3 2025, 5. November 2025 (Transkript: Insider Monkey)
Das Margen-Thema ist das Gegenstück zum Kunden-Thema: Hier gab das Management über vier Quartale hinweg konsistente, terminierte Antworten — und hielt den Termin. Wichtig für deine Einordnung bleibt nur: „Bruttomarge“ heißt in diesen Antworten stets die Non-GAAP-Lesart; die GAAP-Welt mit Aktienvergütung und Übernahmekosten sah im selben Zeitraum deutlich rauer aus.
-
Q3 2024 · Quinn Bolton (Needham & Company)
„I guess the next question, CED was up over 200% in the quarter. It will double in '24 versus '23. I know you're not giving guidance for '25 yet, but what kind of growth rate do you expect in 2025 out of CED?"
Übersetzt: „Nächste Frage: CED ist im Quartal um über 200 Prozent gewachsen und wird sich 2024 gegenüber 2023 verdoppeln. Ich weiß, ihr gebt noch keine Prognose für 2025 — aber welche Wachstumsrate erwartet ihr 2025 im CED-Geschäft?"
Die Antwort
„So, as you recall, Quinn, several quarters ago, we took the unusual step of forecasting that we would grow by, give or take, 30%, and looks like we're on target to do that for this year. We also took the sort of unusual step a quarter ago of saying that this growth of approximately 30% would carry on into the coming year and the year beyond. We still maintain that."
Übersetzt: „Wie du dich erinnerst, Quinn, haben wir vor einigen Quartalen den ungewöhnlichen Schritt gewagt, rund 30 Prozent Wachstum vorherzusagen — und wir liegen für dieses Jahr auf Kurs. Vor einem Quartal haben wir ebenso ungewöhnlich gesagt, dass diese ungefähr 30 Prozent Wachstum ins kommende Jahr und das Jahr danach weiterlaufen. Dabei bleiben wir."
⚖ Beantwortet mit konkreter, überprüfbarer Rate — die dann sogar übertroffen wurde: 2024 wuchs der Umsatz um 41 Prozent, 2025 um 61 Prozent.
Quelle: Earnings Call Q3 2024, 6. November 2024 (Transkript: The Motley Fool)
-
Q4 2025 · Quinn Bolton (Needham & Company)
„…certainly feels like the growth engines are there to drive better than your long-term average 25 to 30% growth rate in the core business in 2026. … is there any framework you might be able to provide you know, for sort of that overall growth rate in 2026."
Übersetzt: „Es fühlt sich klar so an, als reichten die Wachstumstreiber 2026 für mehr als eure langfristigen 25 bis 30 Prozent im Kerngeschäft. … Könnt ihr uns einen Rahmen für die Gesamtwachstumsrate 2026 geben?"
Die Antwort
„The business continues. You see Google spending. You see Meta spending. There is no stopping in the AI data center world. … So I expect that this is a series of growth years coming from the AI business even beyond data centers."
Übersetzt: „Das Geschäft läuft weiter. Du siehst die Ausgaben von Google, du siehst die Ausgaben von Meta. In der Welt der KI-Rechenzentren gibt es kein Anhalten. … Ich erwarte daher eine Serie von Wachstumsjahren aus dem KI-Geschäft, sogar über Rechenzentren hinaus."
⚖ Teilweise: Viel Enthusiasmus („kein Anhalten“), aber der konkret erbetene Zahlenrahmen für 2026 blieb aus — auch die CFO nannte anschließend nur Wachstumsfelder, keine Rate.
Quelle: Earnings Call Q4 2025, 4. Februar 2026 (Transkript: The Motley Fool)
-
Q1 2026 · Tim Arcuri (UBS)
„I mean, it sounds like CEV is white hot in June and then the rest of the year as well. Can you talk about specifically what that's from? Is it all XPU related? Is it optical related?"
Übersetzt: „Es klingt, als sei das CED-Geschäft im Juni-Quartal und auch im Rest des Jahres weißglühend. Woher kommt das konkret — alles XPU-getrieben? Oder optisch getrieben?"
Die Antwort
„So basically, it's two things that I said are leading it. One is the inference infrastructure, all the XPUs, the switches, the inference workloads, those are growing as well as our content is growing in units, but also the ASPs are growing. The second one is, of course, the networking bandwidth within the data center…"
Übersetzt: „Im Kern führen zwei Dinge das Wachstum an. Erstens die Inferenz-Infrastruktur — all die XPUs, die Switches, die Inferenz-Workloads wachsen, ebenso unser Chip-Anteil in Stückzahlen und zusätzlich die Verkaufspreise. Zweitens natürlich die Netzwerk-Bandbreite innerhalb des Rechenzentrums …"
⚖ Beantwortet: konkrete Treiber (Inferenz, 1,6-Terabit-Optikmodule), Stückzahlen- und Preiseffekt sauber getrennt — im Transkript steht übrigens „CEV“, ein Hörfehler für das Segment CED.
Quelle: Earnings Call Q1 2026, 6. Mai 2026 (Transkript: The Motley Fool)
Bei der Boom-Frage antwortet das Management meist substanzvoll und lag mit seinen Wachstumsansagen bisher eher zu tief als zu hoch. Auffällig ist trotzdem das Muster vom Februar 2026: Genau in dem Call, in dem der Zahlenrahmen verweigert wurde, gab es stattdessen „kein Anhalten“-Rhetorik — erst drei Monate später folgte die harte Zahl (mindestens 80 Prozent Wachstum für 2026). Ob „weißglühend“ ein Dauerzustand ist, entscheidet der Nachfrage-Zyklus, nicht der Call.
Was bleibt nach sieben Calls hängen? Erstens: Die Antwort-Qualität hängt streng vom Thema ab — Margen und KI-Treiber werden konkret und terminiert beantwortet, der größte Kunde und die Renesas-Kostenbasis konsequent abgeblockt oder vertagt. Zweitens: Die härteste Lücke liegt bei den Fragestellern selbst — nach GAAP-Verlusten und Aktienvergütung fragte zwischen August 2024 und Mai 2026 niemand. Wenn du SiTime beobachtest, stell dir also die Fragen, die im Call nicht gestellt werden: Was kostet das Renesas-Geschäft wirklich, und wann wird aus Non-GAAP-Stolz ein GAAP-Gewinn? Die erste Antwort muss der erste Call nach dem Closing vom 1. Juli 2026 liefern.
Ein menschliches Fazit
Zurück zum Heiligenschein. Der Halo-Effekt lügt ja nicht komplett — SiTimes KI-Geschichte ist keine heiße Luft, sie steht mit Prozentzahlen im Quartalsbericht, und die Technologie ist ein echter, seltener Burggraben. Genau das macht diese Aktie so verführerisch: Die Story stimmt. Nur beantwortet eine wahre Story nicht die Fragen, die in den Fußnoten stehen — warum nach US-GAAP seit drei Jahren Verluste anfallen, warum ein Drittel des Umsatzes als Aktienvergütung an die Belegschaft fließt, was passiert, wenn der größte Endkunde mit „little or no notice“ abbestellt, und ob eine Firma mit 441 Mitarbeitern eine 1,5-Milliarden-Übernahme verdauen kann, während sie das 47-Fache ihres Umsatzes kostet.
Wenn dir das bekannt vorkommt: In unserer Ouster-Analyse haben wir denselben Mechanismus seziert — großartige Technik-Story, und die Wahrheit wohnt im Kleingedruckten. Setz den Heiligenschein also ruhig wieder auf, aber erst, nachdem du die Fußnoten gelesen hast. Du kennst jetzt beide Seiten — den echten KI-Takt und die echte Rechnung dafür. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Der Markt gegen SiTime
Die Anklage
Hohes Gericht, die Anklage macht es kurz: Hier wird eine Firma mit drei Verlustjahren in Folge zum 47-Fachen ihres Umsatzes gehandelt — und die, die sie am besten kennen, verkaufen.
-
Die Angeklagte verdient nach US-GAAP kein Geld — und verwässert ihre Eigentümer laufend.
Nettoverluste von −80,5, −93,6 und −42,9 Millionen US-Dollar (2023–2025); aktienbasierte Vergütung von 103,5 Millionen 2025, fast ein Drittel des Umsatzes; Aktienzahl seit dem Börsengang 2019 mehr als verdoppelt (12,7 auf 27,1 Millionen).
Beweisstück: SEC-Jahresbericht 10-K 2025
-
Sie hängt an wenigen Großkunden, die jederzeit gehen dürfen.
Apple stand 2025 für rund 17 Prozent des Umsatzes, die Top-10-Endkunden für 65 Prozent (2023: 49) — ohne Mindestabnahmeverpflichtung; verkauft wird über Distributoren.
Beweisstück: SEC-Jahresbericht 10-K 2025, Item 1A
-
Sie verwettet ihre Bilanz auf eine Übernahme, die größer ist als ihre Kasse.
Renesas-Timing-Sparte für 1,5 Milliarden US-Dollar in bar plus bis zu 4,86 Millionen Aktien — bei 789 Millionen Liquidität, finanziert über einen Brückenkredit über bis zu 900 Millionen, zum Berichtsdatum unter Kartellvorbehalt.
Beweisstück: SEC-Quartalsbericht 10-Q Q1 2026, Note 2
-
Und der Preis lässt keinen Raum für Fehler.
Rund das 47-Fache des Umsatzes, bereinigtes Forward-KGV um 86, Kurs-Free-Cashflow um 350; dazu 20 Insider-Verkäufe und null Käufe zwischen Dezember 2025 und April 2026 (Quelle: Fundamentaldaten, Datenstand 2. Juli 2026).
Beweisstück: Fundamentaldaten & SEC-Meldungen
Die Verteidigung
Hohes Gericht, die Verteidigung ruft keine Träume in den Zeugenstand, sondern Pflichtdokumente: Das Wachstum meiner Mandantin ist SEC-dokumentiert, ihr Burggraben ist physikalisch — und ihre Bilanz war bis zum Deal eine Festung.
-
Der KI-Rückenwind ist echt und belegt, keine Story.
Umsatz Q1 2026 +88 Prozent, laut 10-Q in erster Linie durch KI- und Rechenzentrums-Nachfrage; Jahresumsatz 2025 +61 Prozent auf 326,7 Millionen US-Dollar.
Beweisstück: SEC-Quartalsbericht 10-Q Q1 2026, Item 2 MD&A
-
Die Technologie ist ein seltener, echter Burggraben.
Silizium-MEMS statt Quarz — laut Jahresbericht unempfindlicher gegen Hitze, Vibration und Temperatursprünge; über 400 Anwendungen, Zielmarkt rund 11 Milliarden US-Dollar.
Beweisstück: SEC-Jahresbericht 10-K 2025, Item 1
-
Das Fundament trägt: Kasse, Cashflow, geschlagene Erwartungen.
789 Millionen US-Dollar Liquidität bei rund 3 Millionen Finanzschulden (Ende März 2026), 87,2 Millionen operativer Cashflow 2025, bereinigte Erwartungen vier Quartale in Folge geschlagen — zuletzt um 24 Prozent.
Beweisstück: SEC-Berichte 10-K 2025 / 10-Q Q1 2026 & Fundamentaldaten
-
Und der Markt stimmt täglich für die Aktie.
Relative-Stärke-Rating 95, Weinstein-Stage 2, 13 von 155 Scannern schlagen an, institutionelle Akkumulation; Fundamental-Rating A, Platz 46 von 3.211 (hauseigener Aktien-Scanner, Datenstand 2. Juli 2026).
Beweisstück: Hauseigener Aktien-Scanner
Der Zeugenstand
-
„If our revenue does not increase to offset these increases in our expenses, we may not achieve or maintain profitability in future periods.“ — Übersetzung: „Wenn unser Umsatz nicht ausreichend steigt, um diese Kostensteigerungen auszugleichen, erreichen oder halten wir in künftigen Perioden möglicherweise keine Profitabilität.“
Quelle: SEC-Jahresbericht 10-K 2025, Item 1A „Risk Factors“
-
13 von 155 Scannern schlagen an — fast ausnahmslos Trend- und Momentum-Scanner, dazu Fundamental-Rating A. Aber das Gewinn-Rating liegt bei 12 von 99: Der Chart liebt diese Aktie, die Gewinnhistorie tut es nicht (Datenstand 2. Juli 2026).
Quelle: Hauseigener Aktien-Scanner
-
20 Verkäufe, null Käufe — verkauft haben unter anderem Firmenchef Rajesh Vashist und mehrere Vorstandsmitglieder, zu Kursen zwischen rund 290 und 484 US-Dollar. Verkaufen hat viele Gründe. Gekauft hat trotzdem niemand.
Quelle: SEC-Insider-Meldungen (Quelle: Fundamentaldaten)
-
Der 900-Millionen-Brückenkredit wurde nie gezogen. Stattdessen: eine Nullkupon-Wandelanleihe über 1,35 Milliarden US-Dollar (fällig 15. Juni 2031, Wandlungspreis rund 1.040,47 US-Dollar, abgesichert mit Capped Calls für 121,5 Millionen) und ein 200-Millionen-Revolver bei Wells Fargo — mit den ersten harten Auflagen der Firmengeschichte: Nettoverschuldung höchstens 4,50-fach (ab Q2 2027: 3,50-fach), Zinsdeckung mindestens 3,00-fach, besichert mit praktisch allen Vermögenswerten der Firma.
Quelle: SEC-8-K vom 22. Mai 2026 (Wandelanleihe) und 1. Juli 2026 (Kreditvertrag, Items 1.01/2.03)
-
Der Jahresbonus des CEO hängt zu 70 Prozent am Umsatzwachstum und zu 30 Prozent an individuellen Zielen — ein GAAP-Gewinnziel gibt es nicht. Ergebnis 2025: Maximalauszahlung von 200 Prozent (rund 1,7 Millionen US-Dollar) in einem Jahr mit 42,9 Millionen GAAP-Verlust. 94 Prozent der Zielvergütung bestehen aus Aktien; die Leistungsaktien hängen allein an der relativen Kursentwicklung gegenüber dem Halbleiterindex. „Tatsächlich erhaltene" Vergütung 2025 laut Pay-versus-Performance-Tabelle: 57,0 Millionen US-Dollar — das Vierfache der offiziell ausgewiesenen 14,3 Millionen.
Quelle: Proxy Statement DEF 14A (SEC, 15. April 2026), Compensation Discussion & Analysis und Pay-versus-Performance-Tabelle
Die Kernfrage
Verdaut SiTime die vollzogene 1,5-Milliarden-Übernahme — Wandelanleihe, Kreditauflagen und 11 Prozent Aktienüberhang inklusive — schnell genug, damit aus dem Umsatz-Versprechen von 300 Millionen echter Gewinn wird, bevor der Markt die Geduld verliert?
Du bist Geschworener: Wie lautet dein Urteil?
Danke für dein Urteil. So haben die Geschworenen bisher gestimmt:
Die Prozessakte
- 25. Januar 2024 Vorgeschichte zu den Akten genommen: SiTime erklärt die Kapitalflussrechnungen der ersten drei Quartale 2023 für nicht mehr belastbar (Zinseingänge falsch klassifiziert) — Restatement plus ausgewiesene Schwäche der internen Kontrollen, laut Jahresbericht 2024 behoben. (SEC-8-K, Item 4.02)
- 12. Juni 2024 Prüferwechsel zu den Akten genommen: Nach fünf Jahren BDO übernimmt Deloitte die Abschlussprüfung. (SEC-8-K, Item 4.01)
- 4. Februar 2026 Die 1,5-Milliarden-Wette wird angekündigt: Kauf der Renesas-Timing-Sparte, versprochen werden 300 Millionen US-Dollar Zusatzumsatz bei rund 70 Prozent Bruttomarge binnen zwölf Monaten nach Vollzug. (SEC-8-K)
- 22. Mai 2026 Die Finanzierung steht: Nullkupon-Wandelanleihe über 1,35 Milliarden US-Dollar, fällig 2031 — die im Artikel beschriebene schuldenfreie Bilanz ist damit Geschichte. (SEC-8-K)
- 1. Juli 2026 Vollzug: 1,5 Milliarden in bar aus der Kasse (der Brückenkredit wurde nie gebraucht) plus 3.558.691 neue Aktien — das untere Ende der angekündigten Spanne. Erste harte Kreditauflagen treten in Kraft. (SEC-8-K, Item 2.01)
- Juli 2026 Verfahren eröffnet — die Geschworenen stimmen ab. Nächster Verhandlungstag: die ersten Quartalszahlen mit Renesas-Sparte (voraussichtlich 10-Q Q3 2026) samt Pro-forma-Zahlen per 8-K/A. Messlatte der Anklage: 75 Millionen Zusatzumsatz pro Quartal und Bruttomarge Richtung 60 Prozent plus.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- SEC-Jahresbericht (10-K), Geschäftsjahr 2025: sitm-20251231.htm (sec.gov)
- SEC-Jahresbericht (10-K), Geschäftsjahr 2024: sitm-20241231.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q1 2026 (31.03.2026): sitm-20260331.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q3 2025 (30.09.2025): sitm-20250930.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q2 2025 (30.06.2025): sitm-20250630.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q1 2025 (31.03.2025): sitm-20250331.htm (sec.gov)
- Vollständige SEC-Einreichungshistorie von SiTime: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Umsatz-, Ergebnis-, Bilanz- und Cashflow-Reihen, Analystenkonsens, Insider-Transaktionen): aus unseren Finanzdaten, abgeglichen mit den SEC-Berichten.
- Screener- und Rating-Daten: hauseigener Aktien-Scanner (Russell-3000-Universum, 155 Scanner, Datenstand 2. Juli 2026).
Datengrundlage: SiTime-Geschäftsberichte (SEC-Formular 10-K) für die Geschäftsjahre 2024 und 2025 sowie Quartalsberichte (10-Q) bis zum 31. März 2026; ergänzende Fundamentaldaten aus unseren Finanzdaten; Screener-Daten aus unserem hauseigenen Aktien-Scanner (Datenstand 2. Juli 2026). Dieser Beitrag ist eine journalistische, faktenbasierte Analyse und ausdrücklich keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Investitionen in Aktien sind mit dem Risiko von Verlusten bis zum Totalverlust verbunden. Angaben ohne Gewähr.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 218,8 | 283,6 | 144,0 | 202,7 | 326,7 |
| Betriebsergebnis (EBIT) | 32,8 | 16,1 | -107,2 | -115,2 | -60,4 |
| Nettogewinn | 32,3 | 23,3 | -80,5 | -93,6 | -42,9 |
| Nettomarge | 14,8 % | 8,2 % | -55,9 % | -46,2 % | -13,1 % |
| Gewinn je Aktie | 1,53 $ | 1,03 $ | -3,63 $ | -4,05 $ | -1,72 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum positiv
- Umsatz 2025 +61 Prozent auf 326,7 Millionen US-Dollar, Q1 2026 +88 Prozent — laut Quartalsbericht (10-Q) primär durch KI- und Rechenzentrums-Nachfrage.
- Trend positiv
- Weinstein-Stage 2, RS-Rating 95, 13 von 155 Scannern — fast alle Momentum-Scanner schlagen an (Datenstand 2. Juli 2026).
- Bilanz positiv
- 789 Millionen US-Dollar Liquidität, praktisch schuldenfrei, Altman-Z über 16 — allerdings vor dem fremdfinanzierten Renesas-Deal.
- Profitabilität negativ
- Drittes GAAP-Verlustjahr in Folge (−42,9 Millionen 2025); aktienbasierte Vergütung von 103,5 Millionen frisst fast ein Drittel des Umsatzes; Aktienzahl seit 2019 mehr als verdoppelt.
- Klumpenrisiken negativ
- Apple rund 17 Prozent, Top-10-Endkunden 65 Prozent des Umsatzes — ohne Mindestabnahme; Renesas-Kauf (1,5 Milliarden bar) fast doppelt so groß wie die Kasse.
- Bewertung negativ
- Rund das 47-Fache des Umsatzes, bereinigtes Forward-KGV um 86, Kurs-Free-Cashflow um 350 — eingepreist ist die perfekte Zukunft; 20 Insider-Verkäufe, 0 Käufe.
SiTime ist der seltene Fall eines Momentum-Lieblings mit echter, im 10-Q dokumentierter KI-Substanz — und zugleich eine Aktie mit GAAP-Verlusten, wachsendem Kundenklumpen und einer 1,5-Milliarden-Wette, die zum 47-Fachen des Umsatzes gehandelt wird. Wer die Technologie-Story kaufen will, sollte die Fußnoten bewusst mittragen oder auf einen besseren Preis warten. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Zum 47-Fachen des Umsatzes ist die perfekte Zukunft bereits eingepreist — bei GAAP-Verlusten, Apple-Klumpenrisiko und der fremdfinanzierten 1,5-Milliarden-Renesas-Wette. Die starke KI-Story wird erst zu einem deutlich besseren Preis kaufbar.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Renesas-Übernahme (angekündigt Februar 2026) stand zum Berichtsdatum noch unter Kartellvorbehalt; Finanzierung über Brückenkredit bis 900 Millionen US-Dollar zugesagt.
- Größter Endkunde Apple kauft über Distributoren und ohne Mindestabnahmeverpflichtung.
Aktien-Wächter
Diese Analyse ist Stand 4. August 2026. Was sich seitdem bei SITM geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Sitime Corporation (SITM) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
SiTime entwickelt Taktgeber („Timing-Chips“) auf Basis von Silizium-MEMS statt klassischer Quarzkristalle — Oszillatoren, Clock-ICs und Resonatoren, die Elektronik im Gleichschritt halten. Die Produkte stecken in über 400 Anwendungen, von KI-Servern über 5G-Antennen bis zu Fahrassistenzsystemen. Sitz ist Santa Clara, Kalifornien; die Firma beschäftigte Ende 2025 nur 441 Mitarbeiter.
Der Haupttreiber steht im Quartalsbericht: +88 Prozent Umsatz im ersten Quartal 2026, „in erster Linie getrieben durch die Nachfrage in KI- und Rechenzentrums-Anwendungen“. Dazu kommen vier bereinigte Gewinnüberraschungen in Folge, steigende Schätzungen und ein klarer Aufwärtstrend (Weinstein-Stage 2, Relative-Stärke-Rating 95) — Momentum zieht Momentum an.
Nach US-GAAP nein: 2023 bis 2025 standen Verluste von 80,5, 93,6 und 42,9 Millionen US-Dollar in den Büchern, auch Q1 2026 war mit −5,2 Millionen leicht negativ. Bereinigt um die hohe aktienbasierte Vergütung (103,5 Millionen in 2025) weist die Firma dagegen Gewinne aus. Der Unterschied ist keine Fußnote — er ist die laufende Verwässerung der Aktionäre.
Laut Jahresbericht 2025 entfielen auf Apple als größten Endkunden rund 17 Prozent des Umsatzes (2024: 22, 2023: 21 Prozent), auf die zehn größten Endkunden zusammen 65 Prozent. Der Rahmenvertrag enthält keine Mindestabnahmen; Bestellungen können laut Geschäftsbericht (10-K) mit wenig oder ohne Vorlauf enden. Verkauft wird zudem über Distributoren — die drei größten standen zuletzt für 66 Prozent des Umsatzes.
SiTime kauft die Timing-Sparte von Renesas für rund 1,5 Milliarden US-Dollar in bar plus 3,59 bis 4,86 Millionen eigene Aktien (angekündigt am 4. Februar 2026). Da die Kasse nur rund 789 Millionen hält, ist ein Brückenkredit über bis zu 900 Millionen von Wells Fargo zugesagt. Der Deal vergrößert das Clock-IC-Geschäft deutlich, beendet aber die schuldenfreie Bilanz und bringt Integrations- und Verwässerungsrisiken.
Wir geben keine Anlageberatung. Unsere Systematik zeigt beides: einen der stärksten Aufwärtstrends des Universums (13 von 155 Scannern, RS 95) und zugleich GAAP-Verluste, wachsende Kundenkonzentration und ein Kurs-Umsatz-Verhältnis um 47. Wer kauft, kauft ein sehr teures Momentum mit echter KI-Substanz — und trägt die Fußnoten mit. Die Entscheidung liegt bei dir.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.