Paysign-Aktie: der unentdeckte Small Cap, dessen zweites Standbein gerade das erste überholt
Fast jede zweite US-Plasmaspende wird über eine Paysign-Karte vergütet — und trotzdem covern nur fünf Analysten die Aktie. Jetzt überholt das junge Pharma-Geschäft erstmals das Stammgeschäft. Wir haben die SEC-Berichte gelesen und erklären dir auch, warum 159 Millionen Dollar „Cash“ in der Bilanz nicht Paysign gehören und was ein Tagesumsatz von 5 Millionen Dollar für dich bedeutet. Keine Anlageberatung — wir rechnen nur nach, wem das Geld gehört.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 14,80 $ +4,10 %
- Marktkapitalisierung
- 0,8 Mrd. $
- Wachstums-Score
- 9/10
- AAQS
- 7/10
Kursentwicklung seit 4. August 2026: +59,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 3,20 $ bis 14,80 $ · Letzter Kurs: 14,80 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
„Ich habe da einen Geheimtipp.“ Kaum ein Satz setzt im Anlegerhirn so zuverlässig Glückshormone frei — und kaum einer hat mehr Depots ruiniert. Die Geheimtipp-Falle funktioniert so: Weil eine Aktie klein ist und kaum jemand über sie schreibt, fühlt sich der Fund an wie verdientes Herrschaftswissen. Dass Kleinheit auch Mini-Handelsvolumen, Kundenklumpen und wilde Kursausschläge bedeutet, blendet das Glückshormon großzügig aus. Paysign, Inc. (NASDAQ: PAYS) ist die Nagelprobe: rund 440 Millionen US-Dollar Börsenwert, fünf Analysten, null Berühmtheit — und Platz 5 in unserem Fundamental-Rating, direkt hinter vier Konzernen, die das Zwanzig- bis Hundertfache wiegen. Machen wir unseren Deal: Ich habe die letzten beiden Geschäftsberichte und vier Quartalsberichte gelesen. Wir schauen uns den Geheimtipp nüchtern an — inklusive der Stellen, an denen er sich als ganz normales kleines Unternehmen mit ganz normalen Problemen entpuppt.
Was Paysign eigentlich macht
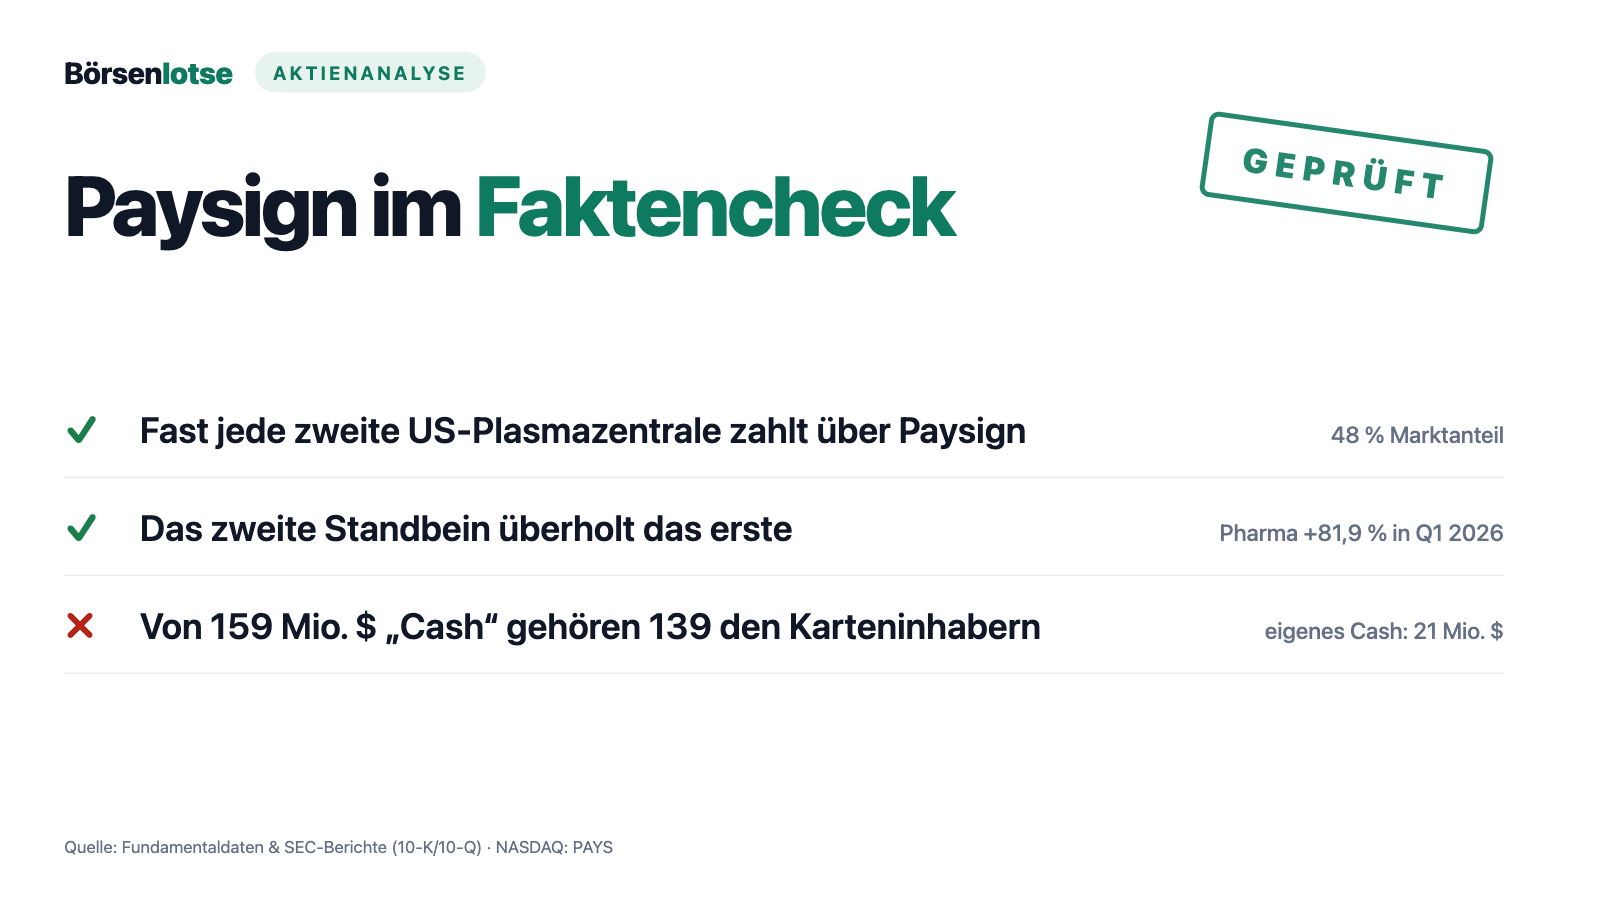
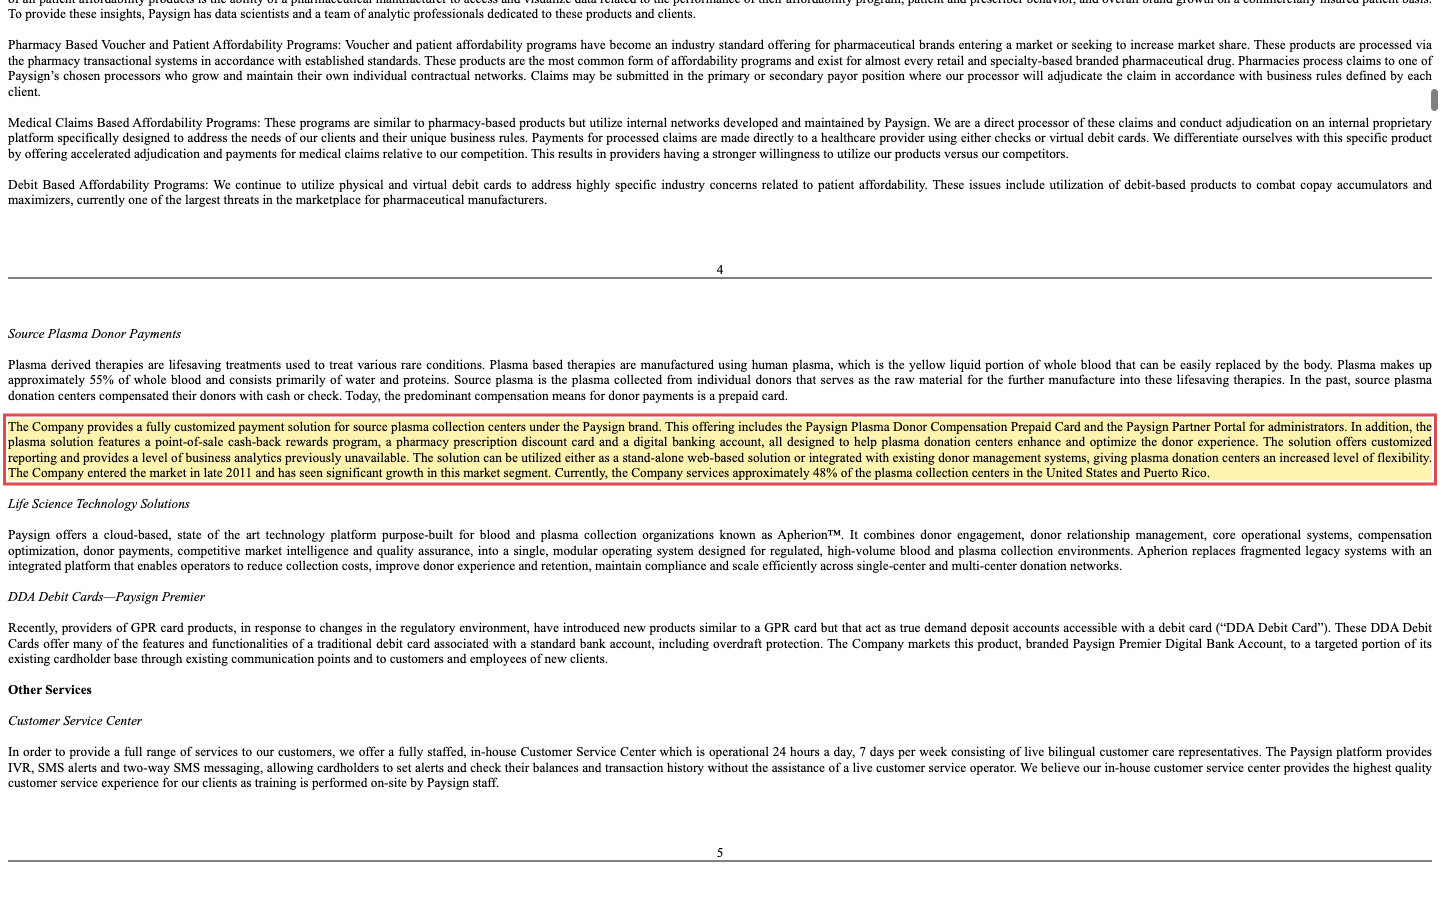
Paysign aus Henderson, Nevada (226 Mitarbeiter), betreibt Prepaid-Kartenprogramme — die Firma ist Programm-Manager und Zahlungsabwickler in einem. Das Stammgeschäft klingt exotisch, ist aber ein stilles Quasi-Monopol: Vergütungskarten für Plasmaspender. Wer in den USA Blutplasma spendet, bekommt sein Geld nicht bar, sondern auf eine Prepaid-Karte geladen — und fast jede zweite Spendenstation im Land nutzt dafür Paysign:
„The Company entered the market in late 2011 and has seen significant growth in this market segment. Currently, the Company services approximately 48% of the plasma collection centers in the United States and Puerto Rico.“
Übersetzung: „Das Unternehmen trat Ende 2011 in den Markt ein und ist in diesem Segment deutlich gewachsen. Derzeit betreut das Unternehmen rund 48 Prozent der Plasma-Sammelzentren in den USA und Puerto Rico.“
— Paysign, Inc., SEC-Jahresbericht (10-K) 2025, Item 1 „Source Plasma Donor Payments“
Das zweite, junge Standbein heißt Patient Affordability: Zuzahlungshilfen der Pharmahersteller. Wenn ein Markenmedikament den Patienten hohe Eigenanteile kostet, legen Hersteller Copay-Programme auf — Paysign baut die Zahlungsschiene dafür und rechnet die Ansprüche ab. Dazu kommt seit 2025 die kleine Software-Zukaufslinie „Apherion“ für Plasmazentren. Merke: Beide Kerngeschäfte hängen an derselben Branche — der Pharmaindustrie. Das ist Fokus und Klumpen zugleich.
Der Versprechens-Tracker: Was das Management zusagte — und was daraus wurde
Guidance ist bei Paysign Chefsache des Finanzvorstands: Seit 2023 legt CFO Jeff Baker jedes Frühjahr eine Jahresprognose vor, die bis zur Steuerquote und zur verwässerten Aktienzahl heruntergerechnet ist — und aktualisiert sie Quartal für Quartal öffentlich. Das macht Paysign zu einem seltenen Fall, bei dem du Zusagen und Ist-Zahlen über Jahre sauber nebeneinanderlegen kannst: durch die Plasma-Delle 2025 hindurch bis zur Verdopplungs-Wette für 2026.
Neun von neun abgeschlossenen Zusagen aus vier Jahren Pressemitteilungen wurden gehalten — die meisten sogar übertroffen; nur die 2026er-Jahresziele sind noch offen (Q1-Zwischenstand: über Plan). Das Muster dahinter ist unübersehbar: Paysign stapelt zum Jahresstart tief und hebt dann an. Extremfall 2025 — im März stellte der CFO ein Nettoergebnis von „ungefähr null“ in Aussicht, hob die Guidance dreimal an (Mai, August, November), und am Ende standen 82,0 Millionen US-Dollar Umsatz statt anfangs avisierter 68,5 bis 70,0 Millionen sowie 7,55 Millionen Gewinn. Selbst die dritte Anhebung wurde noch leicht überboten. Positiv: Die Plasma-Delle 2025 (branchenweite Überversorgung, Q1-Plasmaumsatz minus 9,2 Prozent) wurde nicht kleingeredet, sondern schon im März 2025 proaktiv benannt — und die vorhergesagte Erholung in der zweiten Jahreshälfte trat ein. Die Kehrseite dieser makellosen Trefferquote: Als Prognose taugt die Start-Guidance wenig, sie ist eher eine Untergrenze mit Sicherheitspolster. Umso bemerkenswerter, dass die 2026er-Ziele erstmals offensiv klingen — 30 bis 35 Prozent Wachstum und eine „nahezu Verdopplung“ des Gewinns. Wer tief stapelt und plötzlich hoch greift, legt die Messlatte, an der er sich messen lassen muss, selbst. Zur Einordnung: Der Pressemitteilungs-Korpus beginnt im März 2023 — der Corona-Absturz des Plasma-Geschäfts 2020 liegt vor dieser Zusagen-Historie.
-
„For the full-year 2023, we expect total revenue to be in the range of $44.0 million to $46.0 million, reflecting year over year growth of 16% to 21%, with plasma making up approximately 90% of total revenue."
Übersetzt: „Für das Gesamtjahr 2023 erwarten wir einen Gesamtumsatz in der Spanne von 44,0 bis 46,0 Millionen US-Dollar, was einem Jahreswachstum von 16 bis 21 Prozent entspricht, wobei Plasma rund 90 Prozent des Gesamtumsatzes ausmacht."
Quelle: pr-2023-03-22.txt — Ergebnis-Pressemitteilung Q4/Gesamtjahr 2022, Abschnitt „2023 Outlook“, CFO Jeff BakerWas daraus wurde
Gesamtjahr 2023: 47,3 Millionen US-Dollar Umsatz, plus 24 Prozent — über dem oberen Rand der Spanne; der Plasma-Anteil lag mit rund 89 Prozent (41,95 von 47,3 Millionen) fast exakt bei den avisierten „rund 90 Prozent“. Auch das im selben Ausblick genannte Adjusted-EBITDA-Ziel von 6,0 bis 7,5 Millionen wurde mit 6,7 Millionen getroffen.
Beleg: pr-2024-03-26.txt (Ist-Zahlen Gesamtjahr 2023)
-
„We are expecting continued growth in our plasma and pharma patient affordability businesses and are on track to meet our revenue and Adjusted EBITDA guidance we provided in March, principally revenue to be in the range of $44.0 million to $46.0 million and Adjusted EBITDA to be in the range of $6.0 million to $7.5 million."
Übersetzt: „Wir erwarten weiteres Wachstum in unserem Plasma- und unserem Pharma-Patient-Affordability-Geschäft und liegen auf Kurs, unsere im März gegebene Umsatz- und Adjusted-EBITDA-Guidance zu erreichen — im Kern einen Umsatz zwischen 44,0 und 46,0 Millionen US-Dollar und ein Adjusted EBITDA zwischen 6,0 und 7,5 Millionen US-Dollar."
Quelle: pr-2023-08-08.txt — Ergebnis-Pressemitteilung Q2 2023, Abschnitt „2023 Update“, CFO Jeff BakerWas daraus wurde
Die Halbjahres-Bestätigung hielt: Gesamtjahr 2023 brachte 47,3 Millionen US-Dollar Umsatz (über der Spanne) und 6,7 Millionen Adjusted EBITDA (innerhalb der Spanne). Die eigene Pressemitteilung vom März 2024 bilanziert: Umsatz- und EBITDA-Guidance „erfüllt oder übertroffen“.
Beleg: pr-2024-03-26.txt (Ist-Zahlen Gesamtjahr 2023)
-
„we expect operating improvements in the fourth quarter with year-over-year revenue growth slightly better than this quarter’s revenue growth of 17%"
Übersetzt: „Wir erwarten operative Verbesserungen im vierten Quartal mit einem Umsatzwachstum gegenüber dem Vorjahr, das leicht über dem Umsatzwachstum dieses Quartals von 17 Prozent liegt."
Quelle: pr-2023-11-07.txt — Ergebnis-Pressemitteilung Q3 2023, Abschnitt „2023 Update“, CFO Jeff BakerWas daraus wurde
Q4 2023: 13,7 Millionen US-Dollar Umsatz, plus 29 Prozent gegenüber dem Vorjahr — nicht „leicht“, sondern deutlich besser als die 17 Prozent aus Q3; Plasma wuchs um 19 Prozent, der Pharma-Umsatz um 132 Prozent.
Beleg: pr-2024-03-26.txt (Q4-2023-Ist-Zahlen)
-
„For the full-year 2024, we expect total revenues to be in the range of $54.5 million to $56.7 million, reflecting year-over-year growth of 15% to 20%, with plasma making up between 80% to 85% of total revenue. Pharma revenue is expected to grow at least 100% year-over-year"
Übersetzt: „Für das Gesamtjahr 2024 erwarten wir Gesamtumsätze in der Spanne von 54,5 bis 56,7 Millionen US-Dollar, was einem Wachstum von 15 bis 20 Prozent gegenüber dem Vorjahr entspricht, wobei Plasma zwischen 80 und 85 Prozent des Gesamtumsatzes ausmacht. Der Pharma-Umsatz soll um mindestens 100 Prozent gegenüber dem Vorjahr wachsen."
Quelle: pr-2024-03-26.txt — Ergebnis-Pressemitteilung Q4/Gesamtjahr 2023, Abschnitt „2024 Outlook“, CFO Jeff BakerWas daraus wurde
Gesamtjahr 2024: 58,38 Millionen US-Dollar Umsatz, plus 23,5 Prozent — über dem oberen Rand der Start-Spanne (nach der Anhebung vom Juli innerhalb der neuen Spanne). Das Pharma-Versprechen „mindestens plus 100 Prozent“ wurde pulverisiert: von 4,05 auf 12,65 Millionen, plus 212 Prozent. Einzige Planabweichung — in die angenehme Richtung: Der Plasma-Anteil fiel mit rund 76 statt 80 bis 85 Prozent niedriger aus, weil Pharma schneller wuchs als geplant.
Beleg: pr-2025-03-25.txt (Ist-Zahlen Gesamtjahr 2024; Pharma-Anteil 21,7 Prozent)
-
„we are raising our full year guidance as follows: total revenues are estimated to be in the range of $56.5 million to $58.5 million versus our initial guidance of $54.5 million to $56.7 million, reflecting year-over-year growth of 20% to 24%."
Übersetzt: „Wir heben unsere Jahres-Guidance wie folgt an: Die Gesamtumsätze werden nun in der Spanne von 56,5 bis 58,5 Millionen US-Dollar erwartet, gegenüber unserer ursprünglichen Guidance von 54,5 bis 56,7 Millionen US-Dollar — ein Jahreswachstum von 20 bis 24 Prozent."
Quelle: pr-2024-07-31.txt — Ergebnis-Pressemitteilung Q2 2024, Abschnitt „2024 Outlook“, CFO Jeff BakerWas daraus wurde
Gesamtjahr 2024: 58,38 Millionen US-Dollar (plus 23,5 Prozent) — Punktlandung am oberen Rand der angehobenen Spanne.
Beleg: pr-2025-03-25.txt (Ist-Zahlen Gesamtjahr 2024)
-
„we still anticipate our operating results to be within the ranges we provided despite this one-time expense. To reiterate, we expect total revenues to be in the range of $56.5 million to $58.5 million, and adjusted EBITDA to be in the range of $9.0 million to $10.0 million (15.0% to 17.0% of total revenues), or $0.16 to $0.18 per fully diluted share"
Übersetzt: „Wir gehen weiterhin davon aus, dass unsere operativen Ergebnisse trotz dieses Einmalaufwands innerhalb der genannten Spannen liegen werden. Zur Erinnerung: Wir erwarten Gesamtumsätze zwischen 56,5 und 58,5 Millionen US-Dollar und ein Adjusted EBITDA zwischen 9,0 und 10,0 Millionen US-Dollar (15,0 bis 17,0 Prozent des Umsatzes) beziehungsweise 0,16 bis 0,18 US-Dollar je voll verwässerter Aktie."
Quelle: pr-2024-11-05.txt — Ergebnis-Pressemitteilung Q3 2024, Abschnitt „2024 Outlook“, CFO Jeff Baker (trotz Plasma-Gegenwind durch Wetter und Konsumzurückhaltung sowie unerwarteter Rechtskosten aus dem Vergleich der Sammelklage)Was daraus wurde
Beides gehalten: Umsatz 58,38 Millionen US-Dollar (in der Spanne), Adjusted EBITDA 9,62 Millionen (in der Spanne) bei 0,17 US-Dollar je verwässerter Aktie — die Einmal-Rechtskosten wurden wie angekündigt verdaut.
Beleg: pr-2025-03-25.txt (Ist-Zahlen Gesamtjahr 2024)
-
„For the full-year 2025, we expect total revenues to be in the range of $68.5 million to $70.0 million, reflecting year-over-year growth of 17.5% to 20.0%, with plasma making up approximately 57.5% of total revenue."
Übersetzt: „Für das Gesamtjahr 2025 erwarten wir Gesamtumsätze in der Spanne von 68,5 bis 70,0 Millionen US-Dollar, was einem Wachstum von 17,5 bis 20,0 Prozent gegenüber dem Vorjahr entspricht, wobei Plasma rund 57,5 Prozent des Gesamtumsatzes ausmacht."
Quelle: pr-2025-03-25.txt — Ergebnis-Pressemitteilung Q4/Gesamtjahr 2024, Abschnitt „2025 Outlook“, CFO Jeff Baker; im selben Text wurde die Plasma-Delle offen benannt („near-term slowdown in our plasma business due to an industry-wide oversupply of plasma“) und das Nettoergebnis nur bei „ungefähr break-even“ gesehenWas daraus wurde
Die Delle kam wie angekündigt (Q1 2025: Plasmaumsatz minus 9,2 Prozent, Umsatz je Zentrum 6.517 statt 7.414 US-Dollar) — aber die Guidance erwies sich als massiv untertrieben: Ist 2025 waren 82,0 Millionen US-Dollar Umsatz (plus 40,5 Prozent, 17 Prozent über dem oberen Rand), 7,55 Millionen Nettogewinn statt „break-even“ und 19,94 Millionen Adjusted EBITDA statt avisierter 12,5 bis 13,5 Millionen. Die Spanne wurde unterjährig dreimal angehoben.
Beleg: pr-2025-05-08.txt (Q1-2025-Plasma-Delle); pr-2026-03-24.txt (Ist-Zahlen Gesamtjahr 2025)
-
„Despite the seasonality we typically see with our pharma patient affordability business and industry trends in our plasma business, we now forecast revenue to grow in the second half of the year compared to the first half of the year."
Übersetzt: „Trotz der für unser Pharma-Patient-Affordability-Geschäft typischen Saisonalität und der Branchentrends in unserem Plasma-Geschäft rechnen wir nun damit, dass der Umsatz in der zweiten Jahreshälfte gegenüber der ersten Jahreshälfte wächst."
Quelle: pr-2025-08-05.txt — Ergebnis-Pressemitteilung Q2 2025, Abschnitt „Updated 2025 Outlook“, CFO Jeff Baker (zugleich zweite Guidance-Anhebung auf 76,5 bis 78,5 Millionen US-Dollar); brisant, weil die März-Guidance noch das Gegenteil erwartet hatte — mehr Umsatz im ersten HalbjahrWas daraus wurde
Eingetreten: zweites Halbjahr 2025 rund 44,4 Millionen US-Dollar Umsatz (Q3: 21,60; Q4: 22,76) gegenüber rund 37,6 Millionen im ersten Halbjahr. Auch das Plasma-Geschäft drehte wie erhofft — Q3 plus 12,4 Prozent, Q4 plus 16,7 Prozent gegenüber dem Vorjahr, nach minus 9,2 Prozent im Q1.
Beleg: pr-2025-11-12.txt (Q3-2025-Ist); pr-2026-03-24.txt (Q4-/Gesamtjahres-Ist 2025)
-
„Full-year 2025 total revenues are now estimated to be in the range of $80.5 million to $81.5 million, reflecting year-over-year growth of 38.7% at the midpoint."
Übersetzt: „Die Gesamtumsätze für das Gesamtjahr 2025 werden jetzt in der Spanne von 80,5 bis 81,5 Millionen US-Dollar erwartet, was in der Mitte der Spanne einem Jahreswachstum von 38,7 Prozent entspricht."
Quelle: pr-2025-11-12.txt — Ergebnis-Pressemitteilung Q3 2025, Abschnitt „Updated 2025 Outlook“, CFO Jeff Baker (dritte Anhebung binnen acht Monaten; zugleich Nettogewinn-Ziel 7,0 bis 8,0 Millionen US-Dollar bzw. 0,12 bis 0,13 US-Dollar je Aktie)Was daraus wurde
Gesamtjahr 2025: 82,0 Millionen US-Dollar Umsatz (plus 40,5 Prozent) — sogar die dritte Anhebung wurde noch um eine halbe Million überboten; Nettogewinn 7,55 Millionen bzw. 0,13 US-Dollar je verwässerter Aktie, innerhalb der Zielspanne.
Beleg: pr-2026-03-24.txt (Ist-Zahlen Gesamtjahr 2025)
-
„For 2026, we expect revenue of $106.5 million to $110.5 million, representing 30.0% to 35.0% year-over-year growth, with plasma and pharma contributing equally and other revenue contributing $2.5 million."
Übersetzt: „Für 2026 erwarten wir einen Umsatz von 106,5 bis 110,5 Millionen US-Dollar — 30,0 bis 35,0 Prozent Wachstum gegenüber dem Vorjahr —, wobei Plasma und Pharma zu gleichen Teilen beitragen und sonstige Erlöse 2,5 Millionen US-Dollar beisteuern."
Quelle: pr-2026-03-24.txt — Ergebnis-Pressemitteilung Q4/Gesamtjahr 2025, Abschnitt „2026 Outlook“, CFO Jeff Baker; dazu die bislang offensivste Gewinnzusage der Firmenhistorie: Nettogewinn soll sich auf 13,0 bis 16,0 Millionen US-Dollar „nahezu verdoppeln“Was daraus wurde
Erster Zwischenstand über Plan: Q1 2026 brachte 28,04 Millionen US-Dollar Umsatz (plus 50,8 Prozent) — über der Q1-Guidance von 27,0 bis 27,5 Millionen — bei 0,09 US-Dollar Gewinn je Aktie statt avisierter 0,07 bis 0,08 und 10,59 Millionen Adjusted EBITDA (plus 113,4 Prozent). Das Jahresziel bleibt offen; die Messlatte liegt dieses Mal ungewohnt hoch.
Beleg: pr-2026-05-12.txt (Q1-2026-Ist-Zahlen)
-
„Based on what we are seeing in the pipeline and results from this quarter, we believe patient affordability revenue will more than double again in 2025."
Übersetzt: „Auf Basis dessen, was wir in der Pipeline und in den Ergebnissen dieses Quartals sehen, gehen wir davon aus, dass sich der Patient-Affordability-Umsatz 2025 erneut mehr als verdoppeln wird."
Quelle: Earnings Call Q1 2025, 8. Mai 2025, CEO Mark Newcomer (offizielles Transkript, Paysign Investor Relations)Was daraus wurde
Eingelöst mit Reserve: Der Pharma-Umsatz stieg 2025 um 167,8 Prozent auf 33,89 Millionen US-Dollar (nach 12,65 Millionen 2024) — deutlich mehr als verdoppelt. Bemerkenswert am Rande: In genau diesem Call stellte kein einziger Analyst eine Frage; die Zusage fiel vor praktisch leerem Saal.
Beleg: pr-2026-03-24.txt (Ist-Zahlen Gesamtjahr 2025: Pharma-Umsatz plus 167,8 Prozent auf 33,89 Millionen US-Dollar)
-
„By the end of our second quarter, we expect to be on an annual run rate for cash cost savings of $4 million to $5 million."
Übersetzt: „Bis zum Ende unseres zweiten Quartals erwarten wir, bei den Bareinsparungen eine Jahres-Run-Rate von 4 bis 5 Millionen US-Dollar zu erreichen."
Quelle: Earnings Call Q1 2025, 8. Mai 2025, CFO Jeff Baker (offizielles Transkript, Paysign Investor Relations) — Effizienzmaßnahmen aus der Gamma-Übernahme vom März 2025Was daraus wurde
Nie explizit vollzogen gemeldet: In keinem der drei Folge-Calls tauchte die Run-Rate-Zahl wieder auf. Indirekte Belege gibt es — die Betriebskosten-Guidance wurde im selben Call ausdrücklich wegen „operational synergies driven by the Gamma acquisition“ (operativer Synergien aus der Gamma-Übernahme) auf 41 bis 43 Millionen US-Dollar gesenkt, und im Q4-2025-Call bilanzierte der CFO die Ist-Betriebskosten mit „we looked at our OpEx of 41 million“ (rund 41 Millionen) am unteren Rand. Der versprochene Nachweis der konkreten 4 bis 5 Millionen blieb aber aus.
Beleg: Earnings Call Q1 2025 (Guidance-Senkung mit Synergie-Begründung); Earnings Call Q4 2025, 24. März 2026 (OpEx-Ist rund 41 Millionen US-Dollar)
-
„We're targeting currently towards the end of this year. We're expecting that we will be granted approval around that time frame."
Übersetzt: „Wir peilen derzeit das Jahresende an. Wir erwarten, dass uns die Zulassung ungefähr in diesem Zeitrahmen erteilt wird."
Quelle: Earnings Call Q2 2025, 5. August 2025, CEO Mark Newcomer (offizielles Transkript, Paysign Investor Relations) — FDA-Freigabe des Spender-Management-Systems (Blood Establishment Computer System) aus dem Gamma-ZukaufWas daraus wurde
Der Termin platzte — zweimal. Im November 2025 wurde auf Q1/Q2 2026 verschoben (mildernder Umstand: der wochenlange Government Shutdown bremste die FDA), im März 2026 hieß es, man erwarte Rückmeldung „within the next 60 days“ (binnen 60 Tagen), und im Mai-2026-Call gab es weiterhin nur „discussions back and forth with the FDA“ (laufende Abstimmungen mit der FDA) — und auf direkte Nachfrage: noch keinerlei Umsätze mit dem System.
Beleg: Earnings Calls Q3 2025 (12. November 2025), Q4 2025 (24. März 2026) und Q1 2026 (12. Mai 2026, Nachfrage Jon Hickman)
-
„As I sit here today at 5:20, we have 141 active programs. By the end of the second quarter, I have told you that we will have between 147 to 150 active programs."
Übersetzt: „Während ich hier um 17:20 Uhr sitze, haben wir 141 aktive Programme. Zum Ende des zweiten Quartals werden wir — das habe ich euch zugesagt — zwischen 147 und 150 aktive Programme haben."
Quelle: Earnings Call Q1 2026, 12. Mai 2026, CFO Jeff Baker (offizielles Transkript, Paysign Investor Relations)Was daraus wurde
Noch offen — prüfbar mit den Q2-2026-Zahlen, die Anfang August 2026 erwartet werden (die Vorjahreszahlen erschienen am 5. August 2025). Im selben Call zugesagt: 555 bis 560 Plasmazentren zum Quartalsende, nachdem ein Kunde am 5. Mai 2026 die Schließung von 19 Zentren gemeldet hatte. Zwei konkrete, kurzfristige Messlatten — untypisch präzise für einen Small Cap.
Beleg: Q2-2026-Pressemitteilung / 10-Q, erwartet Anfang August 2026
Wo die Aktie in unserem Scanner auftaucht
In unserem hauseigenen Aktien-Scanner ist Paysign der kleinste Wert der Top-5-Liste — Platz 5 von 3.211 im Fundamental-Rating (A 82 von 100):
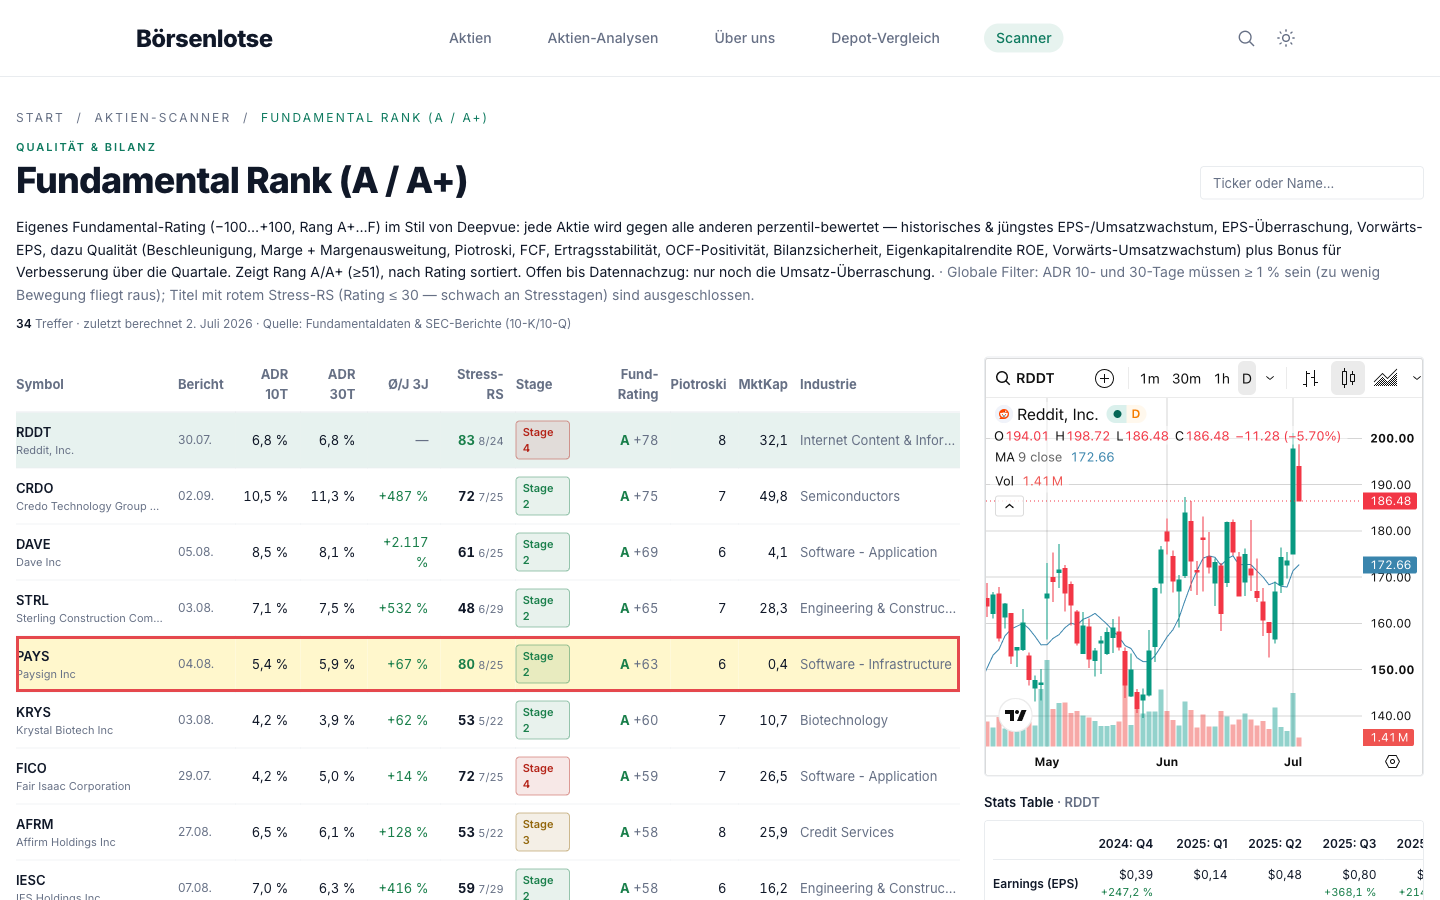
Paysign taucht in 12 von 72 Scannern auf — unter anderem Stan Weinstein: Stage 2, RS-Leader (≥90), Qualitäts-Wachstum, GpA-Beschleunigung, Institutionelle Akkumulation und „Best of All“. Übersetzt:
- Stage 2, RS-Rating 90 — Aufwärtsphase, stärker als 90 Prozent des Marktes; plus 44,5 Prozent seit Jahresbeginn (Datenstand 25. Juni 2026). Aber: immer noch rund 57 Prozent unter dem Allzeithoch aus der Zeit vor Corona — die Narbe des Absturzes von 2020, als leere Spendenzentren das Geschäft einbrechen ließen.
- Stress-RS 80 — an schwachen Markttagen hält sich die Aktie überdurchschnittlich gut; für einen Small Cap bemerkenswert.
- Piotroski 6 von 9 — okay, nicht gut. Und das GpA-Rating (Gewinn pro Aktie) von 84 statt 95+ hat einen Grund, den wir gleich im Kleingedruckten finden: Die Gewinnhistorie ist holpriger, als sie aussieht.
Das Spannungsfeld dieser Analyse: ein echtes zweites Wachstumsbein gegen die harten Grenzen eines Micro Caps — Liquidität, Klumpen, Schwankung.
Die unbeantwortete Frage: Was Analysten fragen — und was zurückkommt
Pressemitteilungen sind Schaufenster — Earnings-Calls sind das Hinterzimmer. Dort stellen Analysten die Fragen, die du auch stellen würdest, und dort entscheidet sich, ob ein Management antwortet oder ausweicht. Wir haben acht Quartals-Calls von Paysign durchgehört: Wer fragt was, wer weicht aus — und welche Frage in zwei Jahren kein einziges Mal fiel.
Ausgewertet: Q2 2024 bis Q1 2026 — acht Quartals-Calls (Juli 2024 bis Mai 2026), zitiert nach den offiziellen Transkript-PDFs aus dem Investor-Relations-Bereich von paysign.com (gefunden u. a. über The Motley Fool und Insider Monkey). Keine Lücken im Zeitraum — aber ein Kuriosum: Im Q1-2025-Call vom 8. Mai 2025 stellte kein einziger Analyst eine Frage; nach 14 Minuten und 26 Sekunden war der Call vorbei. So klein war die Bühne noch vor gut einem Jahr.
-
Q2 2024 · Gary Prestopino (Barrington Research)
„on the Patient Affordability business, how many pharmaceutical companies are you currently working with now, within all of your programs that you have?"
Übersetzt: „Zum Patient-Affordability-Geschäft: Mit wie vielen Pharmaunternehmen arbeitet ihr derzeit über alle eure Programme hinweg zusammen?"
Die Antwort
„I should have that number in front of me, but I don't. I think it's in excess of 40, as it stands right now."
Übersetzt: „Ich sollte die Zahl eigentlich vorliegen haben, habe ich aber nicht. Ich glaube, es sind Stand jetzt mehr als 40."
⚖ Nur eine Schätzung aus dem Kopf — und CFO Baker relativiert direkt danach, dass Hub-Vermittler die Zählung ohnehin verwischen.
Quelle: Earnings Call Q2 2024, 31. Juli 2024 (offizielles Transkript, Paysign Investor Relations)
-
Q3 2025 · Jacob Stephan (Lake Street Capital Markets)
„Do you have a current mix number you maybe could give us? Or I mean, maybe you could talk through pipeline mix a little bit as well between the two?"
Übersetzt: „Habt ihr eine aktuelle Mix-Zahl für uns? Oder könnt ihr zumindest den Pipeline-Mix zwischen den beiden Bereichen etwas aufschlüsseln?"
Die Antwort
„We don't -- I don't have that information in front of me. We can -- Jeff can follow back up with you on that."
Übersetzt: „Wir haben — ich habe diese Information nicht vorliegen. Wir können — Jeff kann sich dazu bei dir zurückmelden."
⚖ Wieder dieselbe Figur wie 15 Monate zuvor: Die erbetene Zahl ist „nicht zur Hand“, die Antwort wird ins Nachgespräch verschoben.
Quelle: Earnings Call Q3 2025, 12. November 2025 (offizielles Transkript, Paysign Investor Relations)
-
Q1 2026 · Gary Prestopino (Barrington Research)
„you're talking about the pharma programs and about 50% are takeaways, 50% are new programs. Is that about how your new wins are putting out?"
Übersetzt: „Ihr sprecht bei den Pharma-Programmen von etwa 50 Prozent Abwerbungen und 50 Prozent neuen Programmen. Verteilen sich eure neuen Abschlüsse ungefähr so?"
Die Antwort
„I don't really have a set number right now that I can tell you, hey, here's how we think that's going to line up because the pipeline is the pipeline, right? It's living and breathing."
Übersetzt: „Ich habe gerade keine feste Zahl, die ich dir nennen könnte — so nach dem Motto: So wird sich das aufteilen. Denn die Pipeline ist die Pipeline, sie lebt und atmet."
⚖ Charmant formuliert, aber erneut keine Quote — der Analyst bekommt Poesie („lebt und atmet“) statt einer Kennzahl.
Quelle: Earnings Call Q1 2026, 12. Mai 2026 (offizielles Transkript, Paysign Investor Relations)
Das Muster zieht sich durch zwei Jahre: Größenordnungen ja, Namen und exakte Quoten nie. Immerhin lieferte Matt Turner im Q3-2025-Call die ehrliche Begründung gleich mit: „Almost every one of our master services agreement requires us to not disclose who our clients are and the brands that we represent“ — fast jeder Rahmenvertrag verbietet es Paysign, Kunden und Marken zu nennen. Sein halb scherzhafter Rat an die Analysten: die Marken doch per ChatGPT zu erraten. Nachvollziehbar — aber es heißt für dich: Die entscheidende Konzentrations-Zahl findest du nur in Note 1 der SEC-Berichte, nicht im Call.
-
Q4 2024 · Gary Prestopino (Barrington Research)
„could you maybe give us like a deeper dive into some of the issues here that are causing this slowdown?"
Übersetzt: „Könnt ihr uns einen tieferen Einblick geben, welche Probleme hier die Abkühlung verursachen?"
Die Antwort
„First, the overproduction that occurred post-COVID, which includes the massive expansions we saw from both fractionators and independents … upgrades to the plasmapheresis process increased plasma yields by approximately 9% per donation … this has led to a lower number of donations as well as lower compensation for the donors."
Übersetzt: „Erstens die Überproduktion nach Corona, einschließlich der massiven Expansion sowohl der Fraktionierer als auch der unabhängigen Sammler … Modernisierungen des Plasmapherese-Verfahrens erhöhten die Ausbeute je Spende um rund 9 Prozent … das führte zu weniger Spenden und zugleich niedrigerer Vergütung für die Spender."
⚖ Direkte, detaillierte Antwort: CEO Newcomer erklärt die Branchen-Mechanik der Überversorgung, statt sie kleinzureden.
Quelle: Earnings Call Q4 2024, 25. März 2025 (offizielles Transkript, Paysign Investor Relations)
-
Q2 2025 · Gary Prestopino (Barrington Research)
„you also mentioned that you expect the closing of these underperforming centers that you will continue to keep these donors with you. What are you doing specifically to do that?"
Übersetzt: „Ihr habt auch gesagt, dass ihr trotz der Schließung dieser schwachen Zentren die Spender bei euch halten wollt. Was tut ihr konkret dafür?"
Die Antwort
„this also happened back in, I think it was 2023 last time we had one of our customers shutter a number of centers … And the average revenue per center actually went up. … we retained a high number of those donors, again, because there's other centers in the vicinity"
Übersetzt: „Das gab es schon einmal — ich glaube 2023, als zuletzt einer unserer Kunden mehrere Zentren dichtmachte … Und der Durchschnittsumsatz je Zentrum stieg danach sogar. … Wir haben einen Großteil dieser Spender gehalten, weil es andere Zentren in der Nähe gibt."
⚖ Beantwortet mit Präzedenzfall und Zahlenlogik statt Beschwichtigung — der Vergleich mit 2023 ließ sich später nachprüfen.
Quelle: Earnings Call Q2 2025, 5. August 2025 (offizielles Transkript, Paysign Investor Relations)
-
Q1 2026 · Jacob Stephan (Lake Street Capital Markets)
„I think that implies a pretty significant ramp in the back half for plasma revenue, if I'm catching that right?"
Übersetzt: „Das würde ja einen ziemlich deutlichen Anstieg des Plasma-Umsatzes in der zweiten Jahreshälfte voraussetzen — sehe ich das richtig?"
Die Antwort
„the centers that we called out for the quarter that were sold were garbage centers to be quite honest with you … we saw average loads per center up for the first time since 2024 on a year-over-year basis … we're seeing early indications that we're through that"
Übersetzt: „Die verkauften Zentren, die wir für das Quartal genannt haben, waren — ganz ehrlich — Schrott-Zentren … Die durchschnittlichen Kartenaufladungen je Zentrum stiegen erstmals seit 2024 im Jahresvergleich … Wir sehen erste Anzeichen, dass wir durch die Delle durch sind."
⚖ Schonungslos direkt bis zur Wortwahl („garbage centers“) — und mit einer überprüfbaren Frühindikator-Zahl unterlegt.
Quelle: Earnings Call Q1 2026, 12. Mai 2026 (offizielles Transkript, Paysign Investor Relations)
Ausgerechnet beim unbequemsten Thema der letzten zwei Jahre weicht das Management nie aus: Die Überversorgung wurde erklärt, Schließungen wurden mit Präzedenzfällen eingeordnet, und die im Frühjahr 2025 in Aussicht gestellte Normalisierung trat messbar ein — der Plasmaumsatz drehte in der zweiten Jahreshälfte 2025 zurück ins Plus. Das ist der faire Kontrapunkt zur Intransparenz bei den Kundennamen.
-
Q3 2024 · Pete Heckmann (D.A. Davidson)
„are we getting closer to being able to have kind of an average revenue per program or an average term, or are we still seeing that the combination of these very, very expensive kind of in-office treatments versus retail just makes it so that an average is just not really that relevant?"
Übersetzt: „Kommen wir langsam an den Punkt, einen Durchschnittsumsatz je Programm oder eine durchschnittliche Laufzeit zu bekommen — oder macht die Mischung aus sehr teuren Praxis-Therapien und Apotheken-Produkten einen Durchschnitt weiterhin wenig aussagekräftig?"
Die Antwort
„an average, is not -- it's not relevant here. … You may have one program that's going to run 30,000, 40,000, 50,000 claims a month, and you could have another program that's going to run two if it's in a rare disease state."
Übersetzt: „Ein Durchschnitt ist — er ist hier nicht aussagekräftig. … Ein Programm kann 30.000, 40.000, 50.000 Abrechnungen im Monat laufen lassen, ein anderes bei einer seltenen Krankheit genau zwei."
⚖ Die Modell-Kennzahl wird verweigert — mit sachlich guter Begründung, aber ohne Ersatzgröße.
Quelle: Earnings Call Q3 2024, 5. November 2024 (offizielles Transkript, Paysign Investor Relations)
-
Q3 2025 · Gary Prestopino (Barrington Research)
„could you kind of tell us what a mature program would do in an average revenue basis"
Übersetzt: „Könnt ihr uns sagen, was ein ausgereiftes Programm im Durchschnitt an Umsatz bringt?"
Die Antwort
„we have programs that do $2,000 a month, and we have programs that do 20x that. It really depends on the program. … to say what a mature program is, it's too variable."
Übersetzt: „Wir haben Programme, die 2.000 US-Dollar im Monat bringen, und Programme mit dem Zwanzigfachen. Es hängt wirklich vom Programm ab. … Zu sagen, was ein reifes Programm leistet — das ist zu variabel."
⚖ Ein Jahr später, dieselbe Frage, dieselbe Nicht-Antwort — die Spanne „2.000 bis das Zwanzigfache“ ist so breit, dass sich daraus nichts modellieren lässt.
Quelle: Earnings Call Q3 2025, 12. November 2025 (offizielles Transkript, Paysign Investor Relations)
-
Q4 2025 · Jon Hickman (Ladenburg Thalmann)
„What's the TAM here? And where – like are you in the second inning, third inning of growth here?"
Übersetzt: „Wie groß ist der adressierbare Markt? Und wo steht ihr — im zweiten, dritten Inning des Wachstums?"
Die Antwort
„we estimate the TAM is somewhere between 500 million to 850 million at any given time … I think we're in the first inning. There's still a lot of growth potential here."
Übersetzt: „Wir schätzen den adressierbaren Markt auf irgendwo zwischen 500 und 850 Millionen US-Dollar zu jedem Zeitpunkt … Ich denke, wir sind im ersten Inning. Hier steckt noch viel Wachstumspotenzial."
⚖ Erstmals eine Spanne — die allerdings im Erzählen wächst: 2024 hieß es noch „north of $500 million“, jetzt bis 850 Millionen, perspektivisch „upwards to 1 billion“.
Quelle: Earnings Call Q4 2025, 24. März 2026 (offizielles Transkript, Paysign Investor Relations)
Seit Ende 2024 versuchen Analysten, das Pharma-Geschäft modellierbar zu machen — und beißen auf Granit: kein Durchschnittsumsatz, keine Reife-Kennzahl, nur eine Marktgrößen-Schätzung, deren Obergrenze von Call zu Call steigt. Die Begründung (jedes Programm ist anders) ist ehrlich. Die Konsequenz für dich auch: Wer hier investiert, kauft ein Wachstum, das sich von außen kaum hochrechnen lässt — CFO Baker selbst nennt Quartalsvergleiche der Programm-Umsätze „absolutely meaningless“.
-
Q4 2024 · Peter Heckmann (D.A. Davidson)
„Can you quantify the cash portion of the purchase price related to Gamma?"
Übersetzt: „Könnt ihr den Barzahlungs-Anteil des Gamma-Kaufpreises beziffern?"
Die Antwort
„Pete, we didn't disclose that. What we did disclose is that it is paid out over five years."
Übersetzt: „Pete, das haben wir nicht offengelegt. Offengelegt haben wir, dass er über fünf Jahre gezahlt wird."
⚖ Klare Nicht-Antwort sechs Tage nach dem Zukauf — die 10 Millionen US-Dollar Cash in fünf Jahresraten standen erst später in Note 3 der SEC-Berichte.
Quelle: Earnings Call Q4 2024, 25. März 2025 (offizielles Transkript, Paysign Investor Relations)
-
Q1 2026 · Peter Heckmann (D.A. Davidson)
„do you have any obligations on that cash? And if not, I guess, how are you thinking about allocating some of that cash over the next couple of years?"
Übersetzt: „Habt ihr Verpflichtungen auf diesen Barmitteln? Und falls nein: Wie denkt ihr über die Verwendung dieses Geldes in den nächsten Jahren nach?"
Die Antwort
„We don't have any obligations for cash payments other than the 6 million remaining to Gamma, which will be paid out annually on the next three anniversary dates in March. … we're holding on the cash, and we'll continue to do that until we find a better use for those funds"
Übersetzt: „Wir haben keine Zahlungsverpflichtungen außer den verbleibenden 6 Millionen an Gamma, die an den nächsten drei Jahrestagen im März fällig werden. … Wir halten das Geld zusammen, bis wir eine bessere Verwendung dafür finden."
⚖ Dieselbe Frage, derselbe Analyst — jetzt problemlos beziffert. Der Unterschied: Inzwischen steht die Zahl längst in den Filings.
Quelle: Earnings Call Q1 2026, 12. Mai 2026 (offizielles Transkript, Paysign Investor Relations)
Das Muster ist lehrreich: Zahlen gibt es im Call erst, wenn sie ohnehin in den SEC-Unterlagen stehen. Wer Paysign verfolgt, sollte deshalb die Reihenfolge kennen — erst das Filing lesen, dann den Call hören, nicht umgekehrt.
Die vielleicht wichtigste Erkenntnis aus acht Quartalen steht zwischen den Zeilen: Nur vier kleine Research-Häuser stellen überhaupt Fragen — Lake Street, Barrington, D.A. Davidson, Ladenburg Thalmann —, und im Mai 2025 fragte schlicht niemand. Und in all diesen Stunden fiel keine einzige Frage zur Kundenkonzentration (Ende 2025: 31 Prozent der Forderungen bei einem Pharma-Kunden, laut Note 1) und keine zur Verwässerung durch Restricted Shares; lediglich einmal, im Mai 2026, erkundigte sich ein Analyst beiläufig nach Aktienrückkäufen (Antwort: keine in diesem Quartal). Die unbequemsten Themen dieses Artikels musst du dir also selbst aus den SEC-Berichten holen — im Call stellt sie dir niemand.
Die Zahlen über die Jahre — klein, aber ehrlich gewachsen

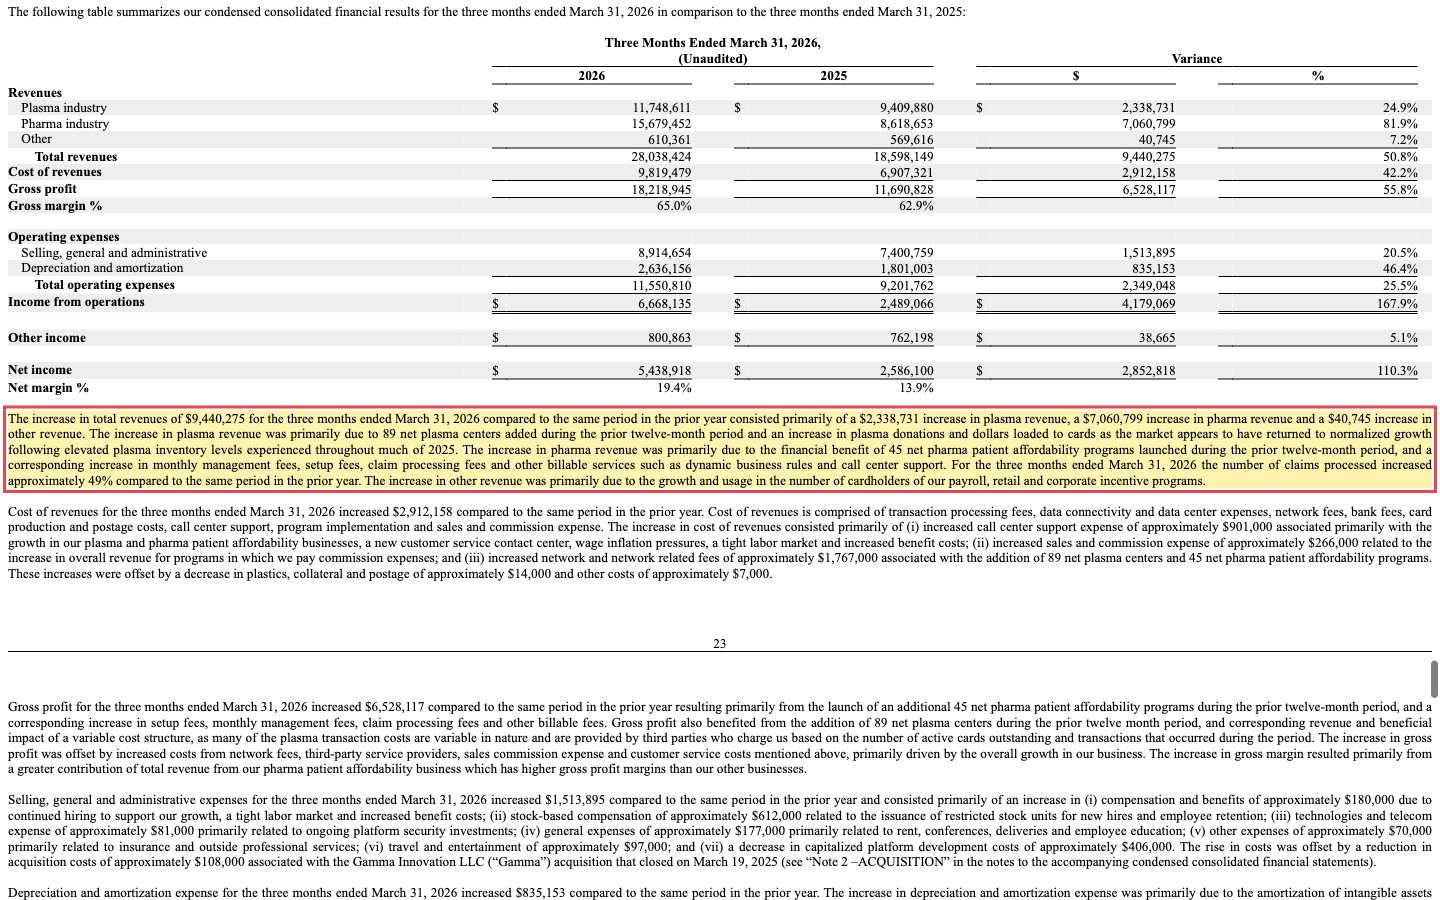
Der Umsatz hat sich seit 2021 fast verdreifacht: 29,5 → 82,0 Millionen US-Dollar (2025, +40,5 Prozent). Der eigentliche Motor ist das junge Pharma-Geschäft — hier hat im ersten Quartal 2026 der Staffelstab gewechselt:

Die Zahlen dahinter, alle aus den SEC-Berichten: Pharma-Umsatz 4,05 → 12,65 → 33,89 Millionen (2023 → 2025; +212 und +168 Prozent), abgerechnete Ansprüche 2025 plus 79 Prozent. Im ersten Quartal 2026 sprang der Konzernumsatz um 50,8 Prozent auf 28,0 Millionen, die Bruttomarge erreichte 65 Prozent, und das Plasma-Geschäft normalisierte sich nach der Flaute von 2025:
„The increase in plasma revenue was primarily due to 89 net plasma centers added during the prior twelve-month period and an increase in plasma donations and dollars loaded to cards as the market appears to have returned to normalized growth following elevated plasma inventory levels experienced throughout much of 2025.“
Übersetzung: „Der Anstieg des Plasma-Umsatzes beruhte vor allem auf 89 netto hinzugekommenen Plasmazentren in den vorangegangenen zwölf Monaten sowie auf mehr Spenden und höheren Kartenaufladungen, da der Markt nach den erhöhten Plasma-Lagerbeständen, die weite Teile des Jahres 2025 prägten, offenbar zu normalem Wachstum zurückgekehrt ist.“
— Paysign, Inc., SEC-Quartalsbericht (10-Q) Q1 2026, Item 2 MD&A

Der Anleger-Flugsimulator: Halte diese Aktie, bevor du sie kaufst
Zahlen lesen ist das eine — einen Micro Cap wie Paysign zu halten, ist etwas völlig anderes. Steig ein in den Flugsimulator: zwölf nachgebildete Monate, dein Depot, deine Nerven. Hältst du durch oder steigst du aus?
Nachgebildet aus der realen Schwankungsbreite der Paysign-Aktie: durchschnittliche Tagesschwankung rund 5,9 Prozent, Kursspanne 2025 zwischen 1,94 und 8,56 US-Dollar (Datenstand 25. Juni 2026, Quelle: Fundamentaldaten & SEC-Berichte). Keine echte Kurshistorie, keine Prognose — ein Trainingsflug.
von 12 ausgestiegen
Zum Vergleich: Wer stur alle 12 Monate durchgehalten hätte, stünde bei .
Was in den Berichten steht — drei unbequeme Wahrheiten
Die unbequeme Wahrheit Nr. 1: Jahrelang verdiente hier vor allem der Zins — nicht das Geschäft
Paysign verwaltet die Guthaben auf Millionen Prepaid-Karten. Auf diese fremden Gelder kassiert die Firma Zinsen — und diese Zinsen waren lange der eigentliche Gewinnbringer: 2024 stammten rund 3,1 von 4,1 Millionen US-Dollar Vorsteuergewinn (etwa 75 Prozent) aus Zinserträgen; 2023 war das operative Geschäft sogar leicht defizitär, und der ausgewiesene Jahresgewinn von 6,5 Millionen entstand überwiegend durch einen einmaligen Steuerertrag von 4,1 Millionen. Erst 2025 hat sich das Bild gedreht: 7,4 Millionen operatives Ergebnis gegen nur noch 2,7 Millionen Zinsertrag; im ersten Quartal 2026 standen 6,7 Millionen operativ gegen 0,8 Millionen Zins. Das ist die gute Nachricht — die Firma verdient jetzt wirklich mit dem, was sie tut. Die schlechte: Fallende Leitzinsen sind ein stiller Gegenwind, den der Bericht selbst benennt („slightly lower interest rates“). Und genau diese holprige Gewinnhistorie erklärt, warum unser GpA-Rating „nur“ 84 zeigt.
Die unbequeme Wahrheit Nr. 2: Das viele „Cash“ gehört den Karteninhabern — und die Klumpen sind überall
Wer Paysigns Bilanz zum ersten Mal öffnet, reibt sich die Augen: rund 159 Millionen US-Dollar Zahlungsmittel (März 2026) bei 440 Millionen Börsenwert! Der Haken: 139 Millionen davon sind „Restricted Cash“ — das Guthaben der Plasmaspender und Patienten auf ihren Karten, dem eine gleich hohe Verbindlichkeit gegenübersteht. Paysigns eigenes, freies Cash: rund 21 Millionen. Immerhin: keine Bankschulden. Aus demselben Grund gehört auch der spektakuläre operative Cashflow 2025 (52,5 Millionen) relativiert — etwa zwei Drittel davon waren Durchlaufposten der Kartenprogramme.
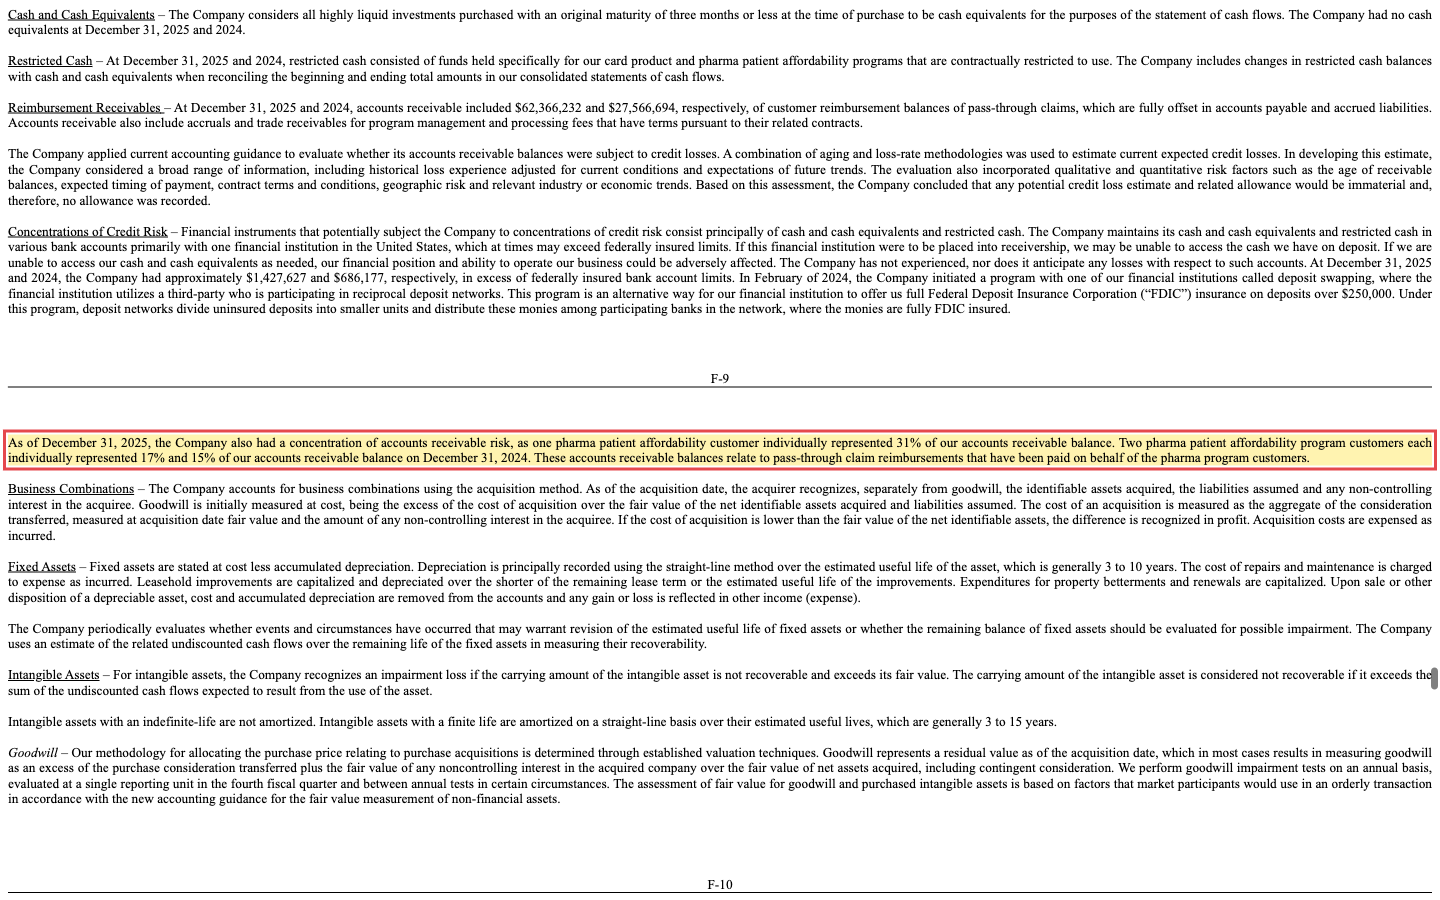
Und die Konzentration? Die Forderungen hingen Ende 2025 zu 31 Prozent an einem einzigen Pharma-Kunden:
„As of December 31, 2025, the Company also had a concentration of accounts receivable risk, as one pharma patient affordability customer individually represented 31% of our accounts receivable balance.“
Übersetzung: „Zum 31. Dezember 2025 bestand zudem ein Konzentrationsrisiko bei den Forderungen, da ein einzelner Patient-Affordability-Kunde aus der Pharmabranche 31 Prozent unseres Forderungsbestands ausmachte.“
— Paysign, Inc., SEC-Jahresbericht (10-K) 2025, Note 1 (Konzentrationen)
Dazu kommt: Die Karten funktionieren nur über Sponsor-Banken, deren Regulierung auf Paysign durchschlägt, und im Gesundheitsgeschäft gelten HIPAA-Datenschutz- und Compliance-Pflichten. Viele kleine Fäden — und an jedem hängt ein Stück Geschäftsmodell.
Die unbequeme Wahrheit Nr. 3: Diese Aktie ist ein enger Raum mit schmaler Tür
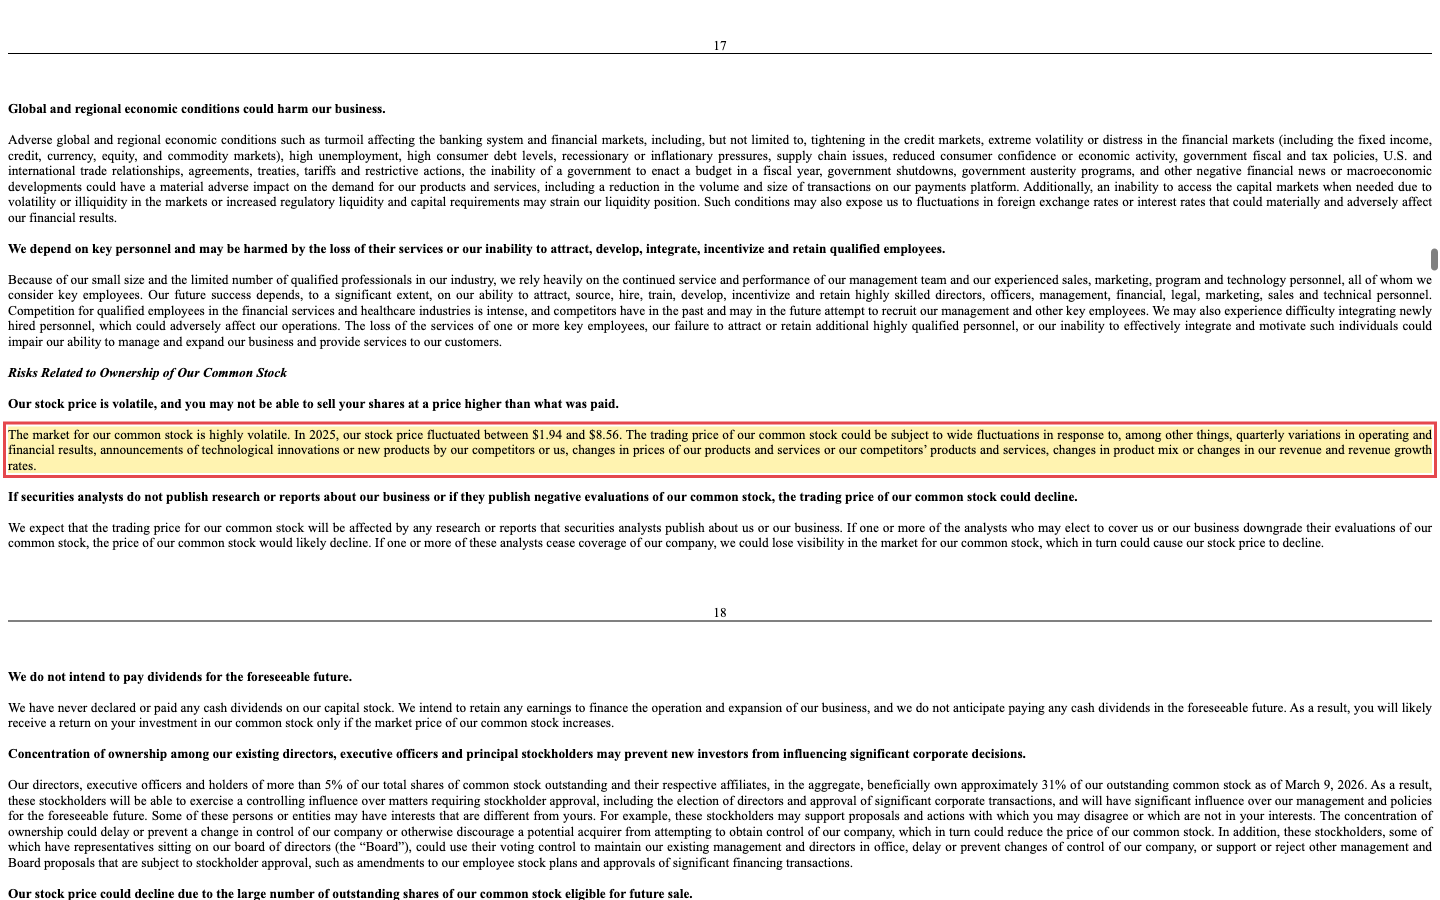
Der Risikoteil des Jahresberichts sagt es ohne Umschweife:
„The market for our common stock is highly volatile. In 2025, our stock price fluctuated between $1.94 and $8.56.“
Übersetzung: „Der Markt für unsere Stammaktie ist hochvolatil. Im Jahr 2025 schwankte unser Aktienkurs zwischen 1,94 und 8,56 US-Dollar.“
— Paysign, Inc., SEC-Jahresbericht (10-K) 2025, Item 1A „Risk Factors“
Dazu die Handels-Realität: Im Schnitt wechseln nur rund 5,3 Millionen US-Dollar pro Tag den Besitzer — ein Bruchteil dessen, was bei den anderen Werten dieser Serie üblich ist. Insider und Großaktionäre halten laut Bericht zusammen rund 31 Prozent, verkauft haben Insider zuletzt sechsmal, gekauft nullmal. Und die Verwässerung tickt leise mit: verwässert 61,0 gegen 55,2 Millionen Basis-Aktien — ein Options-Überhang von gut 10 Prozent, dazu aktienbasierte Vergütung, die mit +64 Prozent schneller wächst als der Umsatz. Nichts davon ist ein Skandal. Aber zusammen heißt es: Wer hier größer einsteigt, kommt schwer wieder heraus, ohne den Kurs selbst zu bewegen.
Die Gegenseite existiert wirklich
Ein Geheimtipp fühlt sich erst dann seriös an, wenn du die Gegenseite kennst. Diese drei Gegenargumente sind nicht ausgedacht — sie stehen so in SEC-Berichten, Datenbanken und real veröffentlichten Einschätzungen. Und zu jedem gehört die beste Antwort der Bullen.
„Die Gewinne könnten wieder sinken statt steigen“
Das Portal Simply Wall St führt als Risiko-Warnung, dass die Gewinne von Paysign in den Modellen im Schnitt um rund 37 Prozent pro Jahr fallen sollen. Der Kern dahinter ist real: Ein Teil des bisherigen Gewinns stammte aus Zinsen auf fremde Kartenguthaben — und fallende Zinsen benennt der Bericht selbst als Gegenwind.
Quelle: Simply Wall St, Paysign-Unternehmensprofil (Risiko-Check) · abgerufen Juli 2026
Die Prognose fußt auf gerade einmal fünf Analystenschätzungen — und auf dem auslaufenden Zins-Rückenwind. Operativ zeigt die Kurve in die andere Richtung: 7,4 Millionen operatives Ergebnis 2025, 6,7 Millionen allein im Q1 2026, Bruttomarge von 59,4 auf 65 Prozent gestiegen (SEC-Berichte).
Woran du erkennst, wer recht behält
Schau im 10-Q Q2 2026 (erwartet Anfang August 2026 — die Vorjahreszahlen kamen am 5. August 2025) auf zwei Zeilen: „Income from operations“ und „Interest income, net“. 2025 standen 7,36 Millionen US-Dollar operativ gegen 2,67 Millionen Zins (Vorjahr: nur 1,02 gegen 3,12 Millionen), im Q1 2026 waren es 6,67 gegen 0,8 Millionen — die Wende ist real, aber jung. Fällt das operative Ergebnis zwei Quartale in Folge unter das Vorjahresniveau, während der Zinsertrag weiter sinkt (der Jahresbericht nennt selbst „slightly lower interest rates“ plus neuen Zinsaufwand aus den Gamma-Kaufpreisraten), gewinnt dieses Argument.
„Wettbewerb, Kundenverlust, begrenzte Mittel“
Eine bei Insider Monkey veröffentlichte Einschätzung nennt als zentrale Risiken ausdrücklich zunehmenden Wettbewerb, den möglichen Verlust von Schlüsselkunden und begrenzte finanzielle Ressourcen — dazu Zinsänderungs- und Regulierungsrisiken. Der Jahresbericht liefert die Zahl dazu: Ein einziger Pharma-Kunde stand Ende 2025 für 31 Prozent der Forderungen, die Gelder liegen überwiegend bei einer Bank. Update aus dem Quartalsbericht vom Mai 2026: Der 31-Prozent-Klumpen hat sich entspannt — zum 31. März 2026 standen zwei Patient-Affordability-Kunden für 16 und 15 Prozent der Forderungen. Das ist echte Streuung, aber zusammen hängt weiter fast ein Drittel des Forderungsbestands an nur zwei Pharma-Kunden. Pikant bleibt der Kontrast: Im Kapitel „Markets and Major Customers“ erklärt derselbe Jahresbericht, man habe keine Großkunden und hänge an keinem einzelnen Kartenprogramm — die eigene Note 1 erzählt es präziser.
Quelle: SEC-Quartalsbericht 10-Q Q1 2026, Note 1; SEC-Jahresbericht 10-K 2025, Item 1 „Markets and Major Customers“ und Note 1 · Mai 2026
Im Stammgeschäft schützen 48 Prozent Marktanteil und hohe Wechselkosten; im Pharma-Geschäft wuchsen die abgerechneten Ansprüche 2025 um 79 Prozent — mit jedem neuen Copay-Programm wird der eine Großkunde ein Stück weniger wichtig. Und: keine Bankschulden in der Bilanz.
Woran du erkennst, wer recht behält
Prüfe in Note 1 jedes kommenden Quartalsberichts die Forderungs-Konzentration: Ende 2025 stand ein einzelner Pharma-Kunde für 31 Prozent, zum 31. März 2026 waren es zwei Kunden mit 16 und 15 Prozent — der Klumpen hat sich geteilt, nicht aufgelöst. Springt wieder ein einzelner Kunde über 25 Prozent oder verschwindet einer der beiden großen aus der Note, ist das Kundenrisiko akut; bleibt die Streuung mehrere Quartale, verliert dieses Argument an Kraft.
„Verwässerung und Insider, die lieber verkaufen“
Dieselbe veröffentlichte Einschätzung warnt vor Verwässerung durch Aktienausgabe. Die SEC-Zahlen konkretisieren das: 61,0 Millionen verwässerte gegen 55,2 Millionen Basis-Aktien (gut 10 Prozent Optionsüberhang), aktienbasierte Vergütung plus 64 Prozent — schneller als der Umsatz. Dazu sechs Insider-Verkäufe und null Käufe (Stand 25. Juni 2026, Quelle: Fundamentaldaten). Neu belegt aus Zukauf-Note und Proxy: Die Gamma-Übernahme vom 19. März 2025 brachte 2,5 Millionen Restricted Shares plus einen Earn-out über bis zu 2,5 Millionen weitere Aktien bis 2030 — und im Mai 2025 erhielt CEO Mark Newcomer 600.000 Aktien (Wert 1,4 Millionen US-Dollar), deren Performance-Ziele laut Proxy noch im selben Jahr, zum 31. Dezember 2025, erreicht waren. Seine „Compensation Actually Paid“ sprang 2025 auf 4,35 Millionen US-Dollar nach 1,83 Millionen im Vorjahr. Dazu meldet der Proxy: Die Form-4-Meldungen von fünf Insidern — darunter CEO und CFO — wurden am 26. September 2025 verspätet eingereicht.
Quelle: SEC-Jahresbericht 10-K 2025, Note 3; DEF 14A vom 26. März 2026 (Summary Compensation, Pay versus Performance, Section-16(a)-Bericht) · März 2026
Ein Optionsüberhang von 10 Prozent ist für einen wachsenden Small Cap kein Skandal, sondern der Preis, um Talent ohne Bankschulden zu bezahlen. Und Insider halten trotz der Verkäufe zusammen mit Großaktionären noch rund 31 Prozent — sie sitzen weiter mit im Boot (10-K 2025).
Woran du erkennst, wer recht behält
Zähle die Aktien in der Gewinn-je-Aktie-Tabelle jedes 10-Q: Im Q1 2026 standen 61,0 Millionen verwässerte gegen 55,2 Millionen Basis-Aktien, und die noch nicht übertragenen Restricted Shares sind binnen eines Jahres von 0,87 auf 4,87 Millionen gesprungen (Gamma-Aktienpaket plus Management-Grants). Dazu kann der Gamma-Earn-out bis zum 19. März 2030 bis zu 2,5 Millionen Extra-Aktien bringen — 500.000 je Zwölf-Monats-Periode bei Erreichen von Umsatzzielen. Steigt der verwässerte Nenner über rund 63 Millionen, frisst die Verwässerung sichtbar am Gewinn je Aktie.
Bewertung: kein Geheimtipp-Preis mehr
Die Zeiten, in denen Paysign unentdeckt und billig war, sind vorbei: Zur Jahresmitte 2026 kostete die Aktie etwa das 50-Fache des zurückliegenden Jahresgewinns und das gut 5-Fache des Umsatzes; auf Basis der Schätzung fürs laufende Jahr (0,33 US-Dollar je Aktie) rund das 26-Fache. Das ist für 50 Prozent Wachstum kein Mondpreis — aber eben auch kein Schnäppchen für ein Unternehmen dieser Größe und Klumpenlage. Die Mini-Coverage bestätigt den Geheimtipp-Charakter: fünf Analystenschätzungen, alle „Kaufen“ oder besser, Kursziel rund 9,95 US-Dollar. Fünf Stimmen sind schnell einer Meinung — ein Konsens ist das noch nicht.
Was muss wahr sein, damit der Kurs recht behält?
Ein KGV um 50 ist keine Zahl, sondern ein Versprechen. Drehen wir es um: Was muss bis 2030 alles wahr werden, damit sich der heutige Preis lohnt? Stell die Regler selbst ein — und schau, was der Markt dir gerade abverlangt.
-
Das Pharma-Geschäft wächst weiter kräftig
Der Umsatz mit Zuzahlungsprogrammen ist von 4,05 auf 33,89 Millionen US-Dollar gesprungen (2023–2025) und hat im Q1 2026 erstmals das Plasma-Geschäft überholt. Damit die Rechnung aufgeht, muss dieses Tempo — abgeschwächt — noch Jahre tragen.
Basisrate: Historisch sehr selten: Wachstumsraten von über 80 Prozent halten fast nie mehrere Jahre; üblich ist eine deutliche Verlangsamung, sobald die Basis größer wird.
-
Plasma bleibt die stabile Cash-Basis
48 Prozent aller US-Plasmazentren als Kunden und hohe Wechselkosten sprechen für Stabilität — plus 89 netto neue Zentren binnen zwölf Monaten (10-Q Q1 2026).
Basisrate: Gelegentliche Dellen sind belegt und gehören dazu: 2020 brachen die Spenden ein, 2025 bremsten überhöhte Lagerbestände der Branche. Stabil heißt hier: wächst langsam, wackelt manchmal.
-
Die Nettomarge steigt deutlich
2025 lag die Nettomarge bei rund 9 Prozent (7,55 von 82,0 Millionen US-Dollar); die Bruttomarge stieg auf 59,4 Prozent, im Q1 2026 sogar auf 65 Prozent. Damit ein KGV um 50 hineingewachsen wird, muss davon deutlich mehr unten ankommen.
Basisrate: Gelingt gelegentlich, ist aber kein Selbstläufer — vor allem, solange die aktienbasierte Vergütung (+64 Prozent) schneller wächst als der Umsatz.
-
Kein Klumpen-Unfall
Ein Pharma-Kunde stand Ende 2025 für 31 Prozent der Forderungen, die Gelder liegen überwiegend bei einer Bank, und beide Standbeine hängen an derselben Branche (10-K 2025, Note 1).
Basisrate: Solche Konzentrationen gehen oft jahrelang gut — bis einmal nicht. Je länger der Horizont, desto größer die Chance, dass mindestens ein Faden reißt.
-
Der Markt zahlt 2030 noch ein Wachstums-KGV
Zur Jahresmitte 2026 kostete die Aktie etwa das 50-Fache des zurückliegenden Jahresgewinns. Deine Rendite hängt nicht nur am Geschäft, sondern daran, welches Vielfache der Markt am Ende noch bezahlt.
Basisrate: Historisch selten von Dauer: Hohe Bewertungs-Vielfache schrumpfen meist mit dem Wachstumstempo — der Regler „KGV“ ist der ehrlichste im ganzen Baum.
Und jetzt du: Stell die Regler auf dein Szenario.
Umsatz in 4 Jahren
Gewinn dann
Fairer Börsenwert dann
In deinem Szenario wäre die Firma dann wert — gemessen am Börsenwert von 0,4 Mrd. $ (25. Juni 2026) entspricht das über 4 Jahre.
Ohne Gewinn gibt es keine Bewertungsbasis — bei dieser Marge trägt nur die Hoffnung.
Vereinfachtes Modell: Basis sind rund 0,44 Milliarden US-Dollar Marktkapitalisierung und 82,0 Millionen Umsatz (Geschäftsjahr 2025, Datenstand 25. Juni 2026). Der Optionsüberhang von gut 10 Prozent ist nicht eingerechnet — real fiele dein Anteil je Aktie entsprechend kleiner aus. Ein Rechenspiel, keine Prognose und keine Anlageberatung.
Chancen und Risiken auf einen Blick
Was für Paysign spricht
- Quasi-Monopolartige Stellung im Nischenmarkt: rund 48 Prozent aller US-Plasmazentren als Kunden, hohe Wechselkosten.
- Das zweite Standbein zündet: Pharma-Umsatz von 4 auf 34 Millionen in zwei Jahren; im Q1 2026 erstmals größer als Plasma; Konzernumsatz +50,8 Prozent.
- Profitabilität dreht ins Operative: Bruttomarge 59,4 → 65 Prozent (Q1 2026), EBITDA-Marge 33 Prozent, keine Bankschulden.
- Robust im Sturm: Stress-RS 80 — die Aktie hält sich an schwachen Markttagen besser als die meisten.
- Platz 5 von 3.211 im Fundamental-Rating; Q1-2026-Gewinn dreimal so hoch wie erwartet.
Was dagegen spricht
- Micro-Cap-Realität: ~5,3 Millionen US-Dollar Tagesumsatz, Kursspanne 2025 von 1,94 bis 8,56 US-Dollar — die Firma warnt selbst vor der Volatilität.
- Klumpen überall: ein Pharma-Kunde = 31 Prozent der Forderungen, Gelder überwiegend bei einer Bank, Abhängigkeit von Sponsor-Banken und einer einzigen Branche (Pharma/Plasma).
- Gewinnqualität historisch durchwachsen: 2023er-Gewinn war ein Steuereffekt, 2024 lebte der Gewinn zu 75 Prozent vom Zins auf fremde Gelder; fallende Zinsen wirken als Gegenwind.
- Bilanz-Optik täuscht: eigenes Cash nur ~21 Millionen; operativer Cashflow durch Kartengelder-Durchlauf aufgebläht.
- Verwässerung (10 Prozent Optionsüberhang, SBC +64 Prozent) und 0 Insiderkäufe gegen 6 Verkäufe; KGV ~50 (trailing) ist kein Schnäppchen mehr.
Zwei Artikel aus der Zukunft
Wie könnte diese Geschichte ausgehen? Wir haben beide Enden zu Ende gedacht — als zwei fiktive Börsenlotse-Artikel aus dem Sommer 2030. Jeder Wendepunkt knüpft an einen Fakt an, der heute in den SEC-Berichten steht.
⚠︎ Achtung, Gedankenexperiment: Beide Artikel sind frei erfunden und im Juli 2026 geschrieben. Sie sind keine Prognose, kein Kursziel und keine Anlageberatung — sondern ein Werkzeug, um Chancen und Risiken einmal konsequent zu Ende zu denken.
Börsenlotse, Juli 2030 (fiktiv)
Vom Plasma-Zwerg zum Healthcare-Zahlungsstandard: Wie Paysign erwachsen wurde
Wer sich heute die Paysign-Story erzählen lässt, hört immer denselben Anfangspunkt: das erste Quartal 2026, als das junge Copay-Geschäft mit 15,68 Millionen US-Dollar erstmals das Plasma-Stammgeschäft überholte. Was damals wie ein symbolischer Staffelstab wirkte, war der Anfang einer Serie: Die abgerechneten Zuzahlungs-Ansprüche, die schon 2025 um 79 Prozent gewachsen waren, verdoppelten sich in den Folgejahren noch zweimal.
Die größte Sorge von damals löste sich Stück für Stück auf. Ende 2025 hatte ein einziger Pharma-Kunde noch 31 Prozent der Forderungen gestellt — ein Klumpen, den der Jahresbericht selbst als Risiko führte. Mit jedem neuen Copay-Programm schrumpfte sein Gewicht; seit 2028 kommt kein Kunde mehr auf ein Fünftel.
Das Plasma-Geschäft tat unterdessen, was ein Quasi-Monopol mit 48 Prozent Marktanteil und hohen Wechselkosten eben tut: Es lief. Die 2025 zugekaufte Software-Linie Apherion entwickelte sich zum stillen Verkäufer — wer die Zentren-Software nutzt, wechselt die Kartenplattform erst recht nicht mehr.
Und die alte Achillesferse? 2024 hatten noch rund 75 Prozent des Vorsteuergewinns aus Zinsen auf fremde Kartenguthaben gestammt. Heute redet darüber niemand mehr: Die operative Marge trägt, die Bruttomarge, die im Q1 2026 erstmals 65 Prozent erreichte, hat sich dort eingerichtet.
Zuletzt kam, was bei kleinen Gewinnern irgendwann kommt: Entdeckung. Aus fünf Analysten wurden fünfzehn, aus 5,3 Millionen US-Dollar Tagesumsatz ein Vielfaches, die Index-Aufnahme erledigte den Rest. Nur eines sollte der neue Fan von heute nicht vergessen: Belohnt wurden ausschließlich jene, die Kursschwankungen vom Kaliber der 2025er-Spanne — 1,94 bis 8,56 US-Dollar — ausgehalten haben, ohne auszusteigen.
Börsenlotse, Juli 2030 (fiktiv)
Chronik einer schmalen Tür: Wie der Geheimtipp Paysign seine Fans einklemmte
Der Riss begann dort, wo ihn der Jahresbericht 2025 selbst vorgezeichnet hatte: bei der Kundenkonzentration. Als der Pharma-Großkunde, der Ende 2025 für 31 Prozent der Forderungen stand, sein Copay-Programm 2027 neu ausschrieb und wechselte, fehlte dem Wachstumsmotor auf einen Schlag fast ein Drittel seiner Basis — und die Wachstumsstory, für die der Markt einst das 50-Fache des Jahresgewinns bezahlt hatte, bekam ihr erstes Loch.
Der zweite Schlag kam schleichend. Die fallenden Zinsen, die das Unternehmen schon 2026 vorsichtig als Gegenwind benannt hatte, nagten Jahr für Jahr am Zinsertrag auf die verwalteten Kartenguthaben — jenem Polster, das 2024 noch rund drei Viertel des Vorsteuergewinns geliefert hatte. Das operative Geschäft musste die Lücke füllen, und zwar genau in dem Moment, in dem der größte Kunde fehlte.
Dann meldete sich das Stammgeschäft mit seiner dritten Delle. Wie 2020, als leere Spendenzentren das Geschäft einbrechen ließen, und wie 2025, als überhöhte Lagerbestände die Branche bremsten, drückte ab 2028 eine neue Plasma-Flaute die Kartenaufladungen. Ein Quasi-Monopol schützt vor Wettbewerb — nicht vor dem eigenen Markt.
Richtig teuer wurde aber erst die schmale Tür. Bei rund 5,3 Millionen US-Dollar Tagesumsatz konnten die Fonds, die sich in den guten Jahren eingekauft hatten, nicht gehen, ohne den Kurs selbst zu zertrümmern. Die Aktie, die schon 2025 zwischen 1,94 und 8,56 US-Dollar gependelt hatte, zeigte, dass sie beide Richtungen kann — nur schneller abwärts.
Und während der Kurs fiel, tickte die Verwässerung weiter: Der Optionsüberhang von gut 10 Prozent und eine aktienbasierte Vergütung, die schon 2025 mit plus 64 Prozent schneller wuchs als der Umsatz, sorgten dafür, dass jeder verbleibende Gewinn auf immer mehr Aktien verteilt wurde. Die bittere Pointe dieser fiktiven Chronik: Nichts davon war 2026 unbekannt. Es stand alles in den Berichten — man musste es nur ernst nehmen und die Positionsgröße danach wählen.
Ein menschliches Fazit
Ist Paysign ein Geheimtipp? Ja — im wörtlichen Sinn: klein, kaum beachtet, mit einem stillen Quasi-Monopol und einem zweiten Standbein, das gerade real und SEC-belegt durchstartet. Aber das Glückshormon sollte dir nicht die zweite Hälfte des Satzes verschlucken: Geheimtipps sind deshalb billig zu übersehen, weil sie eng, schwankungsanfällig und klumpenreich sind. Diese Aktie hat 2025 zwischen 1,94 und 8,56 US-Dollar gependelt — wer so etwas kauft, braucht keine Meinung zur nächsten Quartalszahl, sondern einen Magen für Faktor vier.
Der ehrliche Dreisatz lautet: Das Geschäft ist besser geworden, der Preis auch höher, und die Grenzen eines 440-Millionen-Werts bleiben. Wie sich ein größerer Fintech-Verwandter mit ähnlicher Kundschaft schlägt, liest du in unserer Dave-Analyse — und wie der ganz große Gegenentwurf aussieht, in der Sterling-Analyse. Bei Paysign gilt am Ende: Wenn überhaupt, dann in einer Größenordnung, bei der dich weder die Türbreite noch die Achterbahn nervös macht. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Der Markt gegen Paysign, Inc.
Die Anklage
Hohes Gericht, die Anklage macht es kurz: Dieser „Geheimtipp“ ist aus guten Gründen klein geblieben. Klumpen, wohin man schaut, eine Gewinnhistorie mit Zins-Krücke und eine Aktie, durch deren Tür kaum jemand unfallfrei wieder hinauskommt.
-
Das Klumpenrisiko ist untragbar konzentriert.
Ein einziger Pharma-Kunde stand Ende 2025 für 31 Prozent der Forderungen; die Gelder liegen überwiegend bei einer einzigen Bank; beide Standbeine hängen an derselben Branche.
Beweisstück: SEC-Jahresbericht 10-K 2025, Note 1
-
Die Gewinnqualität war jahrelang geliehen.
2024 stammten rund 75 Prozent des Vorsteuergewinns aus Zinsen auf fremde Kartenguthaben; der 2023er-Gewinn entstand überwiegend durch einen einmaligen Steuerertrag von 4,1 Millionen US-Dollar — operativ war das Jahr leicht negativ.
Beweisstück: SEC-Jahresberichte 10-K 2024 und 10-K 2025
-
Diese Aktie ist ein enger Raum mit schmaler Tür.
Nur rund 5,3 Millionen US-Dollar Börsenumsatz pro Tag; Kursspanne 2025 zwischen 1,94 und 8,56 US-Dollar — die Firma warnt im eigenen Risikoteil vor der Volatilität.
Beweisstück: SEC-Jahresbericht 10-K 2025, Item 1A; Fundamentaldaten (Stand 25. Juni 2026)
-
Verwässerung läuft, Insider kaufen nicht.
Gut 10 Prozent Optionsüberhang (61,0 gegen 55,2 Millionen Aktien), aktienbasierte Vergütung plus 64 Prozent — schneller als der Umsatz; dazu sechs Insider-Verkäufe und null Käufe.
Beweisstück: SEC-Berichte; Fundamentaldaten (Stand 25. Juni 2026)
Die Verteidigung
Hohes Gericht, die Verteidigung ruft die Fakten in den Zeugenstand: ein stilles Quasi-Monopol, ein zweites Standbein, das gerade real und SEC-belegt durchstartet, und eine Firma, die erstmals mit dem Geld verdient, was sie tatsächlich tut.
-
Das Stammgeschäft ist ein Quasi-Monopol mit Burggraben.
Rund 48 Prozent aller Plasma-Sammelzentren in den USA und Puerto Rico sind Kunden — mit hohen Wechselkosten und 89 netto neuen Zentren in zwölf Monaten.
Beweisstück: SEC-Jahresbericht 10-K 2025, Item 1; 10-Q Q1 2026
-
Das zweite Wachstumsbein ist real, nicht versprochen.
Pharma-Umsatz von 4,05 auf 33,89 Millionen US-Dollar in zwei Jahren; im Q1 2026 mit 15,68 Millionen erstmals größer als Plasma; Konzernumsatz plus 50,8 Prozent.
Beweisstück: SEC-Berichte 10-K 2024/2025 und 10-Q Q1 2026
-
Die operative Wende ist geschafft.
2025: 7,4 Millionen operatives Ergebnis gegen nur noch 2,7 Millionen Zinsertrag; Q1 2026: 6,7 Millionen operativ; Bruttomarge von 59,4 auf 65 Prozent; keine Bankschulden.
Beweisstück: SEC-Jahresbericht 10-K 2025; 10-Q Q1 2026
-
Die Systematik bestätigt die Qualität.
Platz 5 von 3.211 im Fundamental-Rating (A 82 von 100), Stage 2, RS-Rating 90, Stress-RS 80 — die Aktie hält sich an schwachen Markttagen überdurchschnittlich.
Beweisstück: Hauseigener Aktien-Scanner (Datenstand 25. Juni 2026)
Der Zeugenstand
-
Ich bestätige das Quasi-Monopol: rund 48 Prozent der Plasmazentren. Und ich bestätige die Achterbahn: 2025 schwankte der Kurs zwischen 1,94 und 8,56 US-Dollar. Beides steht in mir — unter Strafandrohung ehrlich.
Quelle: SEC-Jahresbericht 10-K 2025, Item 1 und Item 1A
-
Ich habe den Staffelstab-Moment dokumentiert: Pharma 15,68 Millionen, Plasma 11,75 Millionen — und die Rückkehr des Plasma-Geschäfts zu normalem Wachstum nach der Lager-Flaute von 2025.
Quelle: SEC-Quartalsbericht 10-Q Q1 2026, Item 2 MD&A
-
Fundamental-Rating A 82 von 100, Platz 5 von 3.211, Stage 2, RS 90 — aber ich messe auch nur rund 5,3 Millionen US-Dollar Tagesumsatz. Qualität ja, Handelbarkeit begrenzt (Datenstand 25. Juni 2026).
Quelle: Hauseigener Aktien-Scanner
-
Sechs Verkäufe, null Käufe im erfassten Zeitraum (Stand 25. Juni 2026). Motive kenne ich nicht — aber die Kaufseite blieb leer, während Insider und Großaktionäre zusammen noch rund 31 Prozent halten.
Quelle: Quelle: Fundamentaldaten; SEC-Jahresbericht 10-K 2025
-
Ich dokumentiere fünf Jahre Rechtsgeschichte, die im Artikel bisher fehlt: Ab dem 19. März 2020 liefen drei Wertpapier-Sammelklagen wegen angeblich irreführender Aussagen zur internen Kontrolle über die Finanzberichterstattung (Klagezeitraum 19. März 2019 bis 31. März 2020). Beigelegt im April 2024 mit einem Vergleich über 3,75 Millionen US-Dollar — vollständig bezahlt von der Directors-and-Officers-Versicherung, ohne Schuldeingeständnis. Vier Aktionärs-Derivativklagen zum selben Komplex, unter anderem wegen nicht korrigierter IT-Kontrollen der Finanzberichterstattung, endeten erst am 16. Dezember 2025 mit rechtskräftigem Schlussurteil. Der „unentdeckte“ Geheimtipp hat also eine lange Akte — ausgerechnet zum Thema Zahlenqualität.
Quelle: SEC-Jahresbericht 10-K 2025, Item 3 „Legal Proceedings“
-
Ich prüfe Paysign erst seit dem 3. Juni 2025 — mein Vorgänger Moss Adams ging per Fusion in mir auf, ohne Meinungsverschiedenheiten und mit uneingeschränkten Testaten für 2023 und 2024. In meinem ersten Testat habe ich genau einen Punkt als Critical Audit Matter markiert: die Bewertung der beim Gamma-Zukauf erworbenen Technologien — Kaufpreis insgesamt 15,56 Millionen US-Dollar, davon 4,49 Millionen Goodwill — wegen besonders schwieriger, subjektiver Ermessensfragen. Und beachte: Schon im zweiten Quartal 2025 senkte das Unternehmen den beizulegenden Wert des Aktien-Earn-outs von 3,19 auf 0,99 Millionen US-Dollar — die Nachzahlung an die Verkäufer wird intern deutlich niedriger eingeschätzt als beim Abschluss.
Quelle: SEC-Jahresbericht 10-K 2025, Prüfbericht (Critical Audit Matter) und Note 3; SEC-Meldung 8-K vom 5. Juni 2025 (Prüferwechsel)
Die Kernfrage
Rechtfertigt das zweite Wachstumsbein den 50-fachen Jahresgewinn — oder bleibt dieser Geheimtipp aus guten Gründen ein enger Raum mit schmaler Tür?
Du bist Geschworener: Wie lautet dein Urteil?
Danke für dein Urteil. So haben die Geschworenen bisher gestimmt:
Die Prozessakte
- 19. März 2020 Die erste von drei Wertpapier-Sammelklagen gegen Paysign, CEO Newcomer und den damaligen Finanzchef wird in Nevada eingereicht: Es geht um angeblich irreführende Aussagen zur internen Kontrolle über die Finanzberichterstattung (10-K 2025, Item 3).
- 23. März 2023 Paysign kauft dem Mitgründer und Ex-Direktor Daniel Spence 200.000 eigene Aktien für 666.018 US-Dollar ab — zu 90 Prozent des Durchschnittskurses. Bemerkenswerte Klausel: Spence überträgt das Stimmrecht über alle seine verbleibenden Aktien per Vollmacht an CEO, Chefjustiziar und CFO, die nach freiem Ermessen abstimmen dürfen (8-K vom 28. März 2023).
- 17. April 2024 Das Gericht billigt den Vergleich der Sammelklage endgültig: 3,75 Millionen US-Dollar für die Anlegerklasse, vollständig aus der Directors-and-Officers-Versicherung (10-K 2025, Item 3).
- 19. März 2025 Übernahme von Gamma Innovation (Apherion-Software) für insgesamt 15,56 Millionen US-Dollar: 10 Millionen Cash in fünf Jahresraten bis 2029, 2,5 Millionen Restricted Shares und ein Earn-out über bis zu 2,5 Millionen weitere Aktien bis 2030. Schon im zweiten Quartal 2025 senkt Paysign den angesetzten Earn-out-Wert von 3,19 auf 0,99 Millionen US-Dollar (10-K 2025, Note 3).
- 16. Dezember 2025 Schlusspunkt der Vorgeschichte: Auch die vier Aktionärs-Derivativklagen — unter anderem wegen nicht korrigierter IT-Kontrollen der Finanzberichterstattung — enden mit rechtskräftigem Urteil über den Vergleich (10-K 2025, Item 3).
- Juli 2026 Verfahren eröffnet — Anklage und Verteidigung wurden aus den SEC-Berichten 2024–2026, dem Proxy Statement 2026 und dem hauseigenen Aktien-Scanner zusammengestellt. Nächster Verhandlungstag: die Q2-2026-Zahlen, erwartet Anfang August 2026 (die Vorjahreszahlen erschienen am 5. August 2025) — mit Blick auf operatives Ergebnis gegen Zinsertrag und die Forderungs-Konzentration in Note 1.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- SEC-Jahresbericht (10-K), Geschäftsjahr 2025: paysign_i10k-123125.htm (sec.gov)
- SEC-Jahresbericht (10-K), Geschäftsjahr 2024: paysign_i10k-123124.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q1 2026 (31.03.2026): paysign_i10q-033126.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q3 2025 (30.09.2025): paysign_i10q-093025.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q2 2025 (30.06.2025): paysign_i10q-063025.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q1 2025 (31.03.2025): paysign_i10q-033125.htm (sec.gov)
- Vollständige SEC-Einreichungshistorie von Paysign: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Umsatz-, Ergebnis-, Bilanz- und Cashflow-Reihen, Analystenkonsens): aus unseren Finanzdaten, abgeglichen mit den SEC-Berichten.
- Screener- und Rating-Daten: hauseigener Aktien-Scanner (Russell-3000-Universum, Stand 25. Juni 2026).
Datengrundlage: Paysign-Geschäftsberichte (SEC-Formular 10-K) für die Geschäftsjahre 2024 und 2025 sowie Quartalsberichte (10-Q) bis zum 31. März 2026; ergänzende Fundamentaldaten aus unseren Finanzdaten; Screener-Daten aus unserem hauseigenen Aktien-Scanner (Stand 25. Juni 2026). Dieser Beitrag ist eine journalistische, faktenbasierte Analyse und ausdrücklich keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Investitionen in Aktien sind mit dem Risiko von Verlusten bis zum Totalverlust verbunden. Angaben ohne Gewähr.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 29,5 | 38,0 | 47,3 | 58,4 | 82,0 |
| Betriebsergebnis (EBIT) | -2,7 | 0,3 | -0,2 | 1,0 | 7,2 |
| Nettogewinn | -2,7 | 1,0 | 6,5 | 3,8 | 7,6 |
| Nettomarge | -9,2 % | 2,7 % | 13,7 % | 6,5 % | 9,2 % |
| Gewinn je Aktie | -0,05 $ | 0,02 $ | 0,12 $ | 0,07 $ | 0,13 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
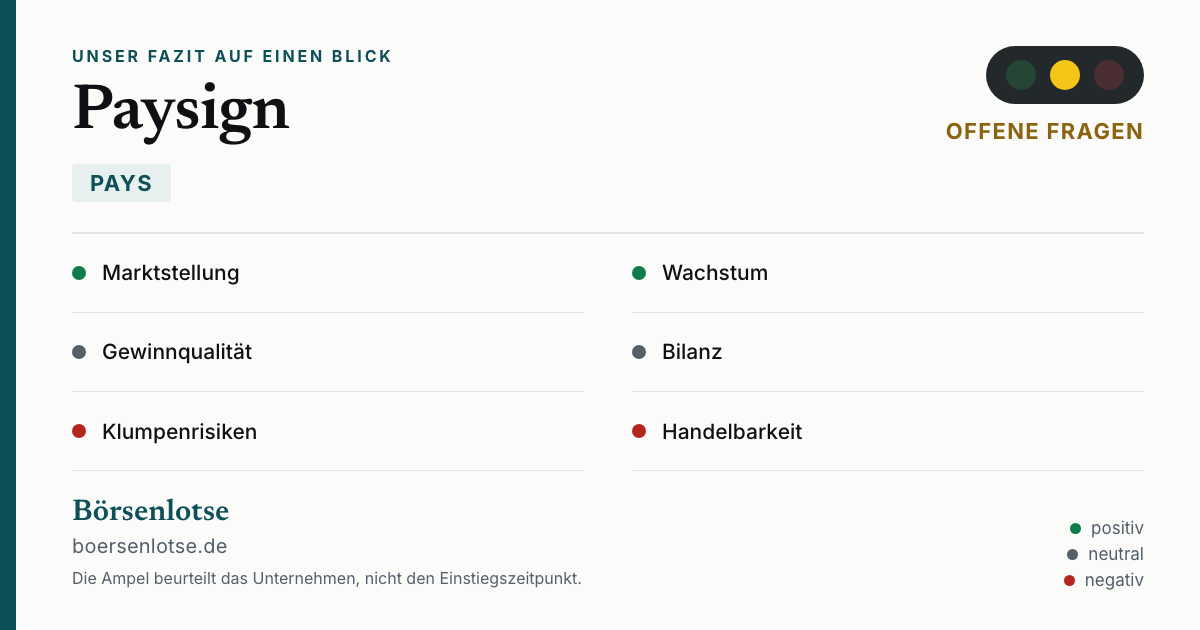
Unser Fazit auf einen Blick
- Marktstellung positiv
- Rund 48 Prozent aller US-Plasmazentren als Kunden — ein stilles Quasi-Monopol mit hohen Wechselkosten.
- Wachstum positiv
- Konzernumsatz +50,8 Prozent im Q1 2026; Pharma-Segment von 4 auf 34 Millionen US-Dollar in zwei Jahren und erstmals größer als Plasma.
- Gewinnqualität neutral
- Erst seit 2025 trägt das operative Geschäft; zuvor stammte der Gewinn überwiegend aus Zinsen auf fremde Kartenguthaben bzw. einem Steuer-Einmaleffekt.
- Bilanz neutral
- Keine Bankschulden, aber nur ~21 Millionen eigenes Cash — die große Cash-Position gehört den Karteninhabern.
- Klumpenrisiken negativ
- Ein Pharma-Kunde = 31 Prozent der Forderungen; Gelder überwiegend bei einer Bank; alles hängt an der Pharma-/Plasmabranche.
- Handelbarkeit negativ
- Nur ~5,3 Millionen US-Dollar Tagesumsatz und Kursspanne 1,94–8,56 US-Dollar in 2025 — enger Raum, schmale Tür.
Paysign ist der klassische ehrliche Geheimtipp: echtes Nischen-Monopol, echtes zweites Wachstumsbein, inzwischen echt profitabel — aber mit allen Grenzen eines Micro Caps und ohne Schnäppchen-Bewertung. Unsere Supertiefe Analyse (389 Dokumente, Stand 09.07.2026) bestätigt das Bild und findet für einen Neueinstieg keine Sicherheitsmarge. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Echtes Nischen-Monopol mit zweitem Wachstumsbein und inzwischen echter Profitabilität — aber für einen Neueinstieg zum aktuellen Kurs fehlt die Sicherheitsmarge: KGV um 46–50 nach Kursverdreifachung, Forderungsklumpen im Pharma-Segment, verkaufende Insider und enge Handelbarkeit. Bestehende Positionen haben keinen bilanziellen Verkaufsgrund — die Einordnung folgt unserer Supertiefen Analyse (09.07.2026, 389 Dokumente).
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Q1 2026: GpA (Gewinn pro Aktie) 0,09 US-Dollar gegenüber 0,03 erwartet — aber fünf Analysten sind kein belastbarer Konsens.
- Optionsüberhang rund 10 Prozent; aktienbasierte Vergütung wächst schneller als der Umsatz.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 4. August 2026. Was sich seitdem bei PAYS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Paysign Inc (PAYS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Paysign betreibt Prepaid-Kartenprogramme und wickelt die Zahlungen dazu selbst ab. Stammgeschäft sind Vergütungskarten für Plasmaspender — rund 48 Prozent aller Plasma-Sammelzentren in den USA und Puerto Rico sind Kunden. Das zweite, stark wachsende Standbein sind Patient-Affordability-Programme: Zuzahlungshilfen von Pharmaherstellern für teure Markenmedikamente.
Mit rund 0,4 Milliarden US-Dollar Marktkapitalisierung, nur fünf Analystenschätzungen und einem Börsenumsatz von etwa 5,3 Millionen US-Dollar pro Tag fliegt der Wert unter dem Radar institutioneller Anleger — steht aber im Fundamental-Rating unseres Scanners auf Platz 5 von 3.211, direkt hinter Konzernen mit dem Zwanzig- bis Hundertfachen an Börsenwert.
Im ersten Quartal 2026 überholte das junge Pharma-Geschäft (15,68 Millionen US-Dollar, +81,9 Prozent) erstmals das Plasma-Stammgeschäft (11,75 Millionen). Das Pharma-Segment wuchs von 4,05 Millionen (2023) auf 33,89 Millionen (2025) — Paysign wandelt sich vom Plasma-Kartenanbieter zum Healthcare-Zahlungsdienstleister mit zwei Standbeinen.
Größtenteils nicht. Rund 139 Millionen US-Dollar (März 2026) sind „Restricted Cash“ — Guthaben der Karteninhaber, dem eine gleich hohe Verbindlichkeit gegenübersteht. Paysigns eigenes, frei verfügbares Cash liegt bei rund 21 Millionen US-Dollar; dafür hat die Firma keine Bankschulden. Auf die verwalteten Guthaben verdient Paysign allerdings Zinsen.
Die Grenzen eines Micro Caps: geringes Handelsvolumen (schwerer Ein- und Ausstieg), extreme Kursschwankungen (2025: zwischen 1,94 und 8,56 US-Dollar), ein Pharma-Kunde mit 31 Prozent der Forderungen, Konten überwiegend bei einer Bank, Abhängigkeit von Sponsor-Banken und der Pharmabranche sowie sinkende Zinserträge als Gegenwind.
Wir geben keine Anlageberatung. Unsere Systematik zeigt einen profitablen Nischenwert im Aufwärtstrend (Stage 2, RS 90) mit echtem zweitem Wachstumsbein — aber zu einem KGV um 50 und mit allen Handels- und Klumpenrisiken eines 440-Millionen-Werts. Positionsgröße und Geduld entscheiden hier mehr als bei großen Werten; die Entscheidung liegt bei dir.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.