Dave-Aktie: vom Totalabsturz zur Gewinnmaschine — mit einer Klage im Gepäck
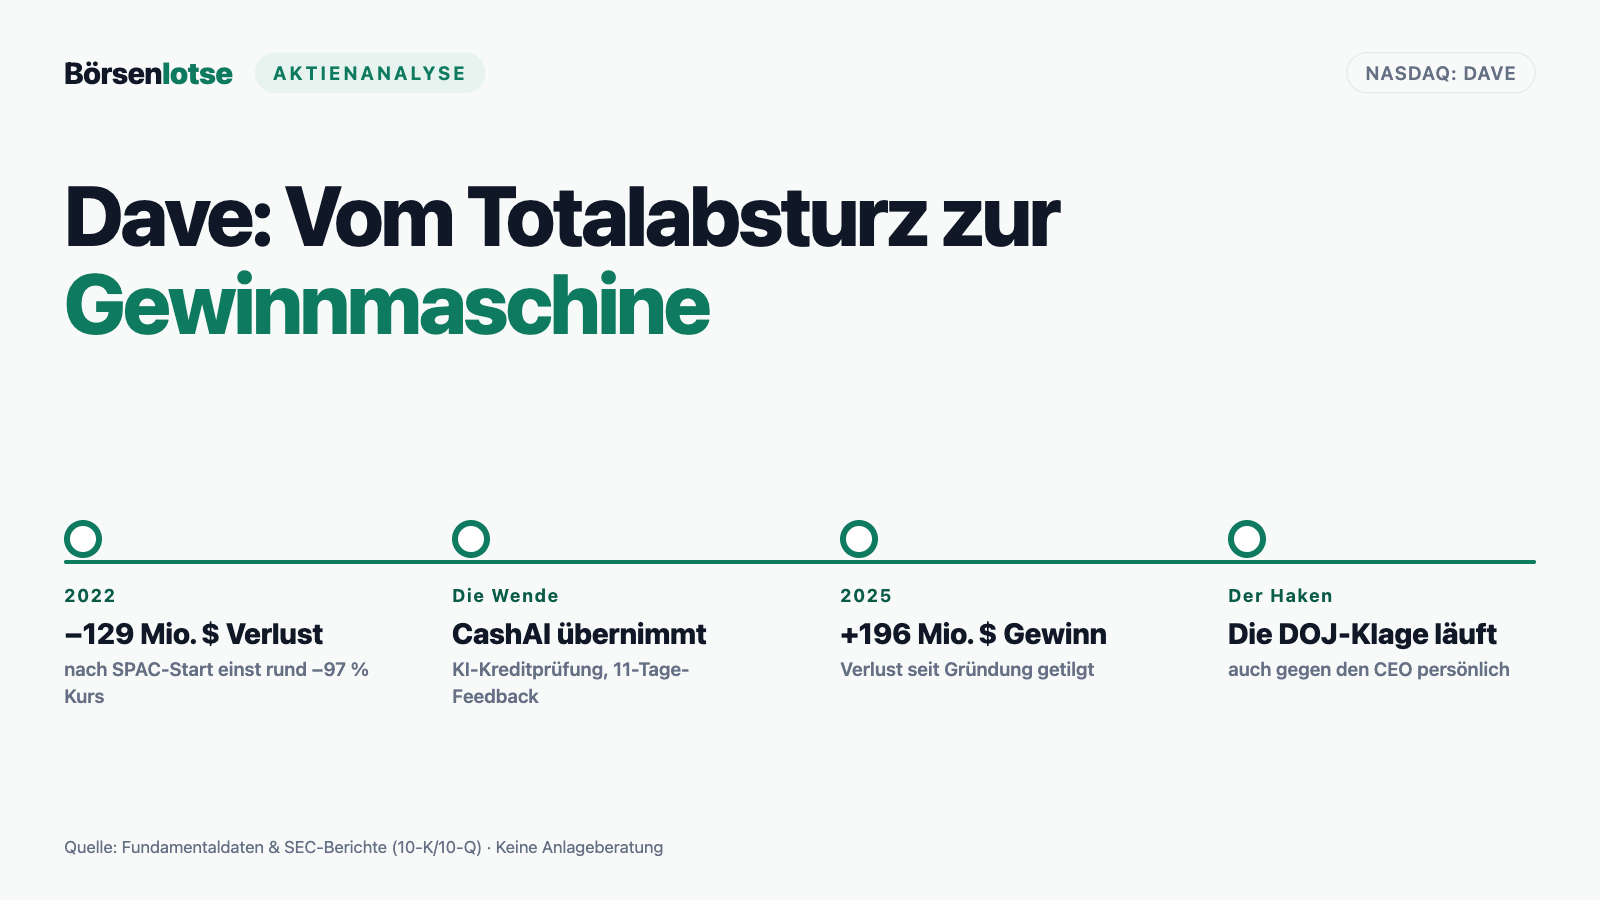
Nach dem Börsenstart verlor die Dave-Aktie einst rund 97 Prozent — heute steht das Fintech auf Platz 3 unseres Fundamental-Ratings, verdient 196 Millionen Dollar im Jahr und wächst um 60 Prozent. Wir haben die SEC-Berichte gelesen: über eine KI, die Kredite in elf Tagen lernt, eine Klage des US-Justizministeriums gegen Firma und Chef — und eine Risikovorsorge, die schneller wächst als der Umsatz. Keine Anlageberatung, nur die Aktenlage.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 368,90 $ +6,50 %
- Marktkapitalisierung
- 4,7 Mrd. $
- Wachstums-Score
- 9/10
- AAQS
- 8/10
Kursentwicklung seit 4. August 2026: -7,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 155,90 $ bis 442,50 $ · Letzter Kurs: 368,90 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Sei ehrlich: Wenn eine Aktie nach dem Börsenstart 97 Prozent verliert, legst du sie in eine Schublade. Auf der Schublade steht „Schrott“, und du öffnest sie nie wieder. Dieses Schubladen-Denken ist menschlich — es schützt vor wiederholten Fehlern. Aber es hat einen blinden Fleck: Es prüft nie nach, ob sich der Inhalt verändert hat. Dave Inc. (NASDAQ: DAVE) ist so ein Fall. SPAC-Börsengang Anfang 2022, Kursverfall von in der Spitze rund 97 Prozent, ein Aktienzusammenschluss im Verhältnis 1 zu 32 — die komplette Wall-of-Shame-Ausstattung. Und heute? Platz 3 in unserem Fundamental-Rating, 196 Millionen US-Dollar Jahresgewinn, 60 Prozent Wachstum. Machen wir also einen Deal: Wir öffnen die Schublade gemeinsam, lesen die letzten beiden Geschäftsberichte und vier Quartalsberichte — und schauen dabei auch auf das, was die Comeback-Story am liebsten verschweigt: eine laufende Klage des US-Justizministeriums. Am Ende entscheidest du.
Was Dave eigentlich macht
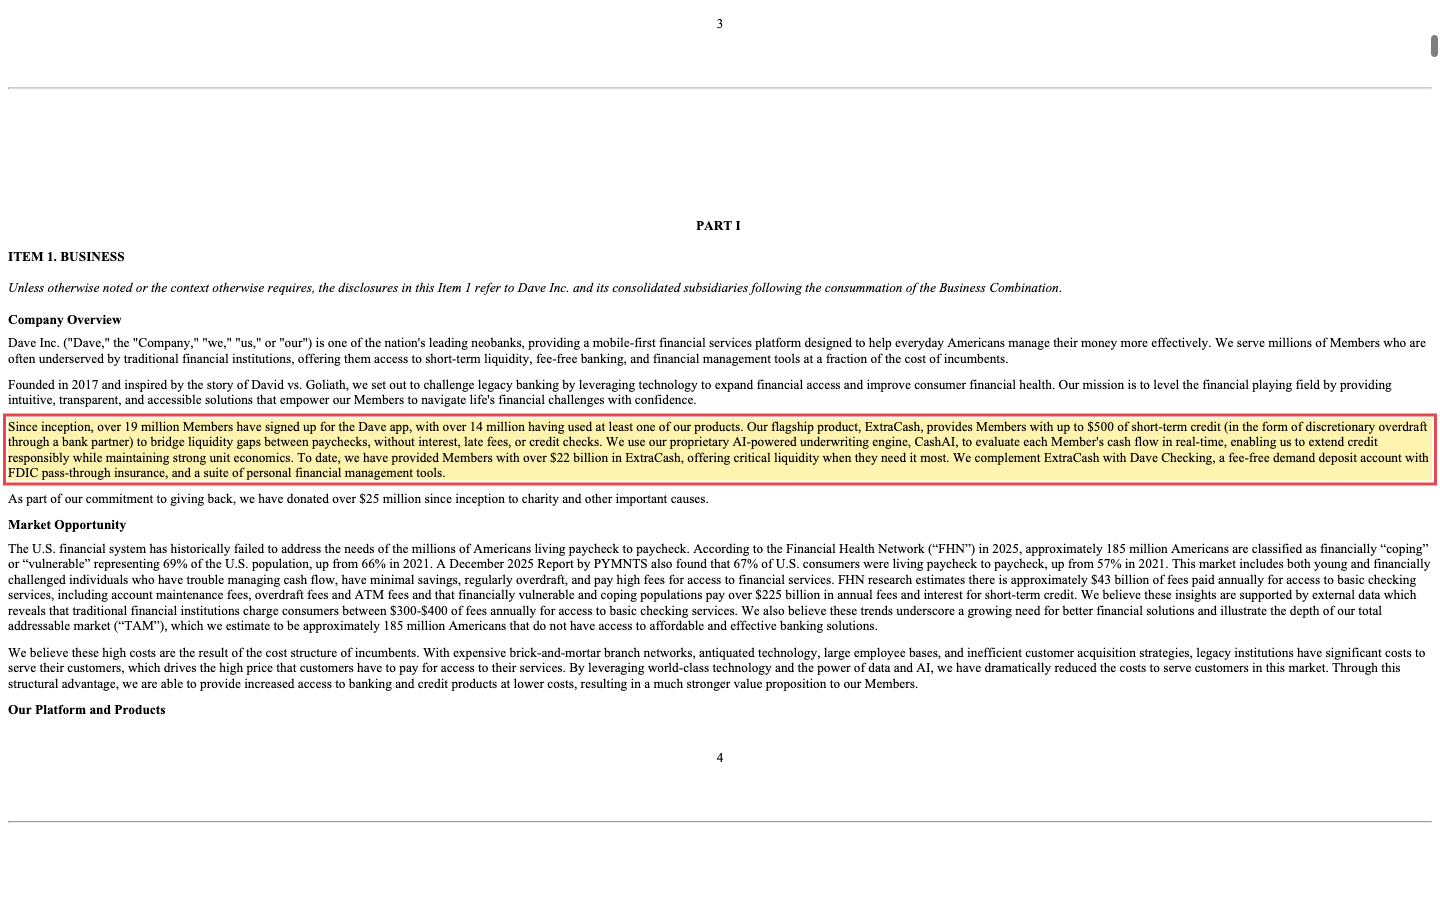
Dave ist eine Banking-App für Menschen, die am Monatsende öfter Monat übrig haben als Geld. Das Kernprodukt heißt ExtraCash: ein kurzfristiger Liquiditätsvorschuss von bis zu 500 US-Dollar, der die Lücke bis zum nächsten Gehalt überbrückt — ohne Zinsen, ohne Verzugsgebühren, ohne klassische Bonitätsprüfung. Statt der Schufa-Logik entscheidet eine hauseigene KI namens CashAI in Echtzeit anhand der Kontobewegungen, wem sie wie viel vorstreckt. Die durchschnittliche Laufzeit: elf bis zwölf Tage. Dazu gibt es ein gebührenfreies Girokonto samt Debitkarte. Über 19 Millionen Menschen haben sich die App laut Jahresbericht bereits registriert; mehr als 22 Milliarden US-Dollar hat Dave insgesamt vorgestreckt.
Das Bemerkenswerte an der Konstruktion: Dave ist selbst keine Bank. Konten und Karten laufen über Partnerbanken — dazu später mehr, denn genau dort liegt eines der Risiken.
Die unbeantwortete Frage: Was Analysten fragen — und was zurückkommt
Zahlen kann eine Firma schönen, Antworten unter Druck nicht. Deshalb haben wir die Frage-und-Antwort-Runden der letzten acht Quartals-Calls von Dave Inc. gelesen — von Q2 2024 bis Q1 2026 — und geschaut, wo CEO Jason Wilk und Finanzchef Kyle Beilman konkret werden und wo sie ausweichen.
Ausgewertet: Q2 2024 bis Q1 2026, 8 Calls, lückenlos. Grundlage sind die offiziellen Transkript-PDFs aus dem Investor-Relations-Bereich von Dave (investors.dave.com); The Motley Fool führt für Dave Inc. keine Call-Transkripte.
-
Q3 2024 · Mark Palmer (The Benchmark Company)
„We're a week after the U.S. elections. What is your expectation with regard to what the regulatory environment may look like under a different government?"
Übersetzt: „Wir sind eine Woche nach den US-Wahlen. Was erwartest du für das regulatorische Umfeld unter einer anderen Regierung?"
Die Antwort
„Well, we certainly do anticipate an administration change, and so I would expect a more business-friendly environment, both from the CFPB and the FTC. But we'll see what happens as the administration turns over."
Übersetzt: „Nun, wir rechnen sicherlich mit einem Regierungswechsel, und daher würde ich ein wirtschaftsfreundlicheres Umfeld erwarten — sowohl bei der CFPB als auch bei der FTC. Aber wir werden sehen, was passiert, wenn die Regierung wechselt."
⚖ Beantwortet, aber als Hoffnung formuliert — Wilk setzte eine Woche nach der Wahl offen auf mildere Behörden statt auf die eigene Verteidigung.
Quelle: Earnings Call Q3 2024, 12. November 2024 (Transkript: Dave Investor Relations)
-
Q3 2024 · Gary Prestopino (Barrington Research)
„given what's happened with the FTC and the change in administration, if this has been remanded to a California court and you don't settle … can that -- can this be dropped without having to go through a court proceeding?"
Übersetzt: „Angesichts der FTC-Klage und des Regierungswechsels: Wenn das an ein kalifornisches Gericht verwiesen wurde und ihr euch nicht vergleicht — kann das fallengelassen werden, ohne dass es zu einem Gerichtsverfahren kommt?"
Die Antwort
„At this point, it's highly uncertain if an administration change is going to change the course of that or not at this point. Still a lot of unknowns, too early to say. … we're anticipating going into litigation on the matter at this point."
Übersetzt: „Zum jetzigen Zeitpunkt ist höchst ungewiss, ob ein Regierungswechsel den Verlauf ändert oder nicht. Noch viele Unbekannte, zu früh, um das zu sagen. […] Wir stellen uns derzeit darauf ein, in dieser Sache vor Gericht zu ziehen."
⚖ Die Frage nach einem Vergleich beantwortete Wilk nicht — er sprach nur über das Szenario, dass die Behörde von selbst aufgibt.
Quelle: Earnings Call Q3 2024, 12. November 2024 (Transkript: Dave Investor Relations)
Q3 2024 war das einzige Quartal, in dem Analysten überhaupt nach dem Verfahren fragten — im selben Call räumte Finanzchef Beilman eine Rückstellung von 7 Millionen Dollar ein („a $7 million accrual for legal settlements and litigation expenses related to the FTC matter“, deutsch: „eine Rückstellung von 7 Millionen Dollar für Vergleichs- und Prozesskosten in der FTC-Sache“). Danach schrumpfte das Thema von Call zu Call: Im März 2025 erwartete Wilk eine Entscheidung über den Abweisungsantrag „as early as Q2“ (deutsch: „frühestens im zweiten Quartal“), im Mai 2025 hieß es plötzlich Q3, im März 2026 nur noch Discovery-Phase und „no material updates“ (deutsch: „keine wesentlichen Neuigkeiten“), im Mai 2026 ein einziger Satz. Ob Dave vergleichsbereit ist und ob die 7 Millionen Dollar dafür reichen würden, hat in sechs Calls in Folge niemand mehr gefragt — und das Management hat es nie von sich aus beziffert.
-
Q2 2025 · Devin Ryan (Citizens JMP)
„I just want to come back to the point on moving the receivables to Coastal. I think that's pretty interesting, obviously, kind of freeing up capital as well. So can you just tell us what the direct financial impact of that is?"
Übersetzt: „Ich möchte auf die Verlagerung der Forderungen zu Coastal zurückkommen. Das ist ziemlich interessant, weil es auch Kapital freisetzt. Kannst du uns sagen, was der direkte finanzielle Effekt davon ist?"
Die Antwort
„we are, as part of that arrangement, paying Coastal for the balance sheet usage, but it is a 200 basis point reduction relative to our current cost of funds with our existing warehouse line."
Übersetzt: „Wir bezahlen Coastal im Rahmen dieser Vereinbarung für die Bilanznutzung, aber es sind 200 Basispunkte weniger als unsere aktuellen Refinanzierungskosten über die bestehende Kreditlinie."
⚖ Konkret beantwortet — und Beilman nannte im selben Call erstmals einen Termin: Start der Forderungsübertragung „by early next year“, also Anfang 2026.
Quelle: Earnings Call Q2 2025, 6. August 2025 (Transkript: Dave Investor Relations)
-
Q3 2025 · Hal Goetsch (B. Riley Securities)
„I wanted to ask about the transition with Coastal on the balance sheet. When do you think it will be like a complete transition and the balance sheet will look very different?"
Übersetzt: „Ich wollte nach der Coastal-Umstellung in der Bilanz fragen. Wann, glaubst du, ist die Umstellung komplett und die Bilanz sieht ganz anders aus?"
Die Antwort
„we're going to begin the process of transitioning existing customers here imminently and would expect that to be completed in early 2026. … So targeting end of first quarter, early second quarter"
Übersetzt: „Wir beginnen unmittelbar damit, die Bestandskunden zu übertragen, und erwarten den Abschluss Anfang 2026. […] Wir zielen also auf Ende des ersten, Anfang des zweiten Quartals."
⚖ Eine direkte Antwort mit konkretem Fenster — genau daran muss sich das Management messen lassen.
Quelle: Earnings Call Q3 2025, 4. November 2025 (Transkript: Dave Investor Relations)
-
Q4 2025 · Joseph Vafi (Canaccord Genuity)
„Maybe we just kind of double-click on the balance sheet impact we're seeing, obviously, moving off balance sheet for ExtraCash but pay in 4. What does that mean for the balance sheet moving forward if that product is successful?"
Übersetzt: „Schauen wir genauer auf den Bilanzeffekt — ExtraCash geht aus der Bilanz, aber was ist mit Pay-in-4? Was bedeutet das künftig für die Bilanz, wenn das Produkt erfolgreich ist?"
Die Antwort
„we have plan to move all of our receivables or the majority of our receivables to Coastal in an off-balance sheet structure where we maintain full economic exposure of the assets. … that should free up about $200 million at current levels of cash as those receivables migrate"
Übersetzt: „Wir planen, alle oder die Mehrheit unserer Forderungen in eine außerbilanzielle Struktur bei Coastal zu verlagern, bei der wir das volle wirtschaftliche Risiko der Vermögenswerte behalten. […] Das dürfte beim aktuellen Stand rund 200 Millionen Dollar an Liquidität freisetzen, sobald die Forderungen migrieren."
⚖ Wieder detailfreudig beim Nutzen — aber das im November zugesagte Fenster „Ende Q1“ war da bereits auf „next quarter“, also Q2 2026, gerutscht, ohne dass jemand nachhakte.
Quelle: Earnings Call Q4 2025, 2. März 2026 (Transkript: Dave Investor Relations)
Die Vokabel „on track“ blieb, der Termin nicht: Anfang 2026 (August 2025), dann Ende Q1/Anfang Q2 2026 (November 2025), dann „next quarter“ (März 2026), im Call vom 5. Mai 2026 schließlich „this summer“ — Sommer 2026. Im Q1-2026-Call stellte kein einziger Analyst die Frage, warum das im November genannte Fenster verstrichen war. Solange die Kreditlinie nicht abgelöst und die gut 200 Millionen Dollar nicht freigesetzt sind, bleibt das ein Versprechen, kein Ergebnis.
-
Q2 2025 · Joseph Vafi (Canaccord Genuity)
„Just maybe we kind of double-click a little bit on that third-party issue that drove up the delinquencies a little bit, if there's any other color to provide there and perhaps what occurred there"
Übersetzt: „Können wir das Drittanbieter-Problem genauer anschauen, das die Ausfallquoten etwas nach oben getrieben hat — gibt es mehr Details, was da passiert ist?"
Die Antwort
„So basically, what happened was sort of a reporting issue on a small set of the receivables that caused us to delay settlements or repayments on those receivables. We sort of caught it as part of our audit process"
Übersetzt: „Im Kern war es ein Reporting-Problem bei einem kleinen Teil der Forderungen, das die Rückzahlungen verzögert hat. Wir haben es im Rahmen unseres Prüfprozesses entdeckt."
⚖ Beantwortet inklusive Preisschild — Wilk bezifferte den Schaden im selben Atemzug auf rund 3 Millionen Dollar Zusatz-Risikovorsorge.
Quelle: Earnings Call Q2 2025, 6. August 2025 (Transkript: Dave Investor Relations)
-
Q3 2025 · Jacob Stephan (Lake Street Capital Markets)
„What is it specifically kind of about CashAI 5.5 either qualitative or quantitatively that you guys are able to kind of outperform in this category?"
Übersetzt: „Was genau ist es an CashAI 5.5 — qualitativ oder quantitativ —, womit ihr in dieser Kategorie besser abschneidet?"
Die Antwort
„the amount of inputs we have in that model that stem from our customers' cash flow data is just a massive data set we have. … credit is an input to our model, not an output"
Übersetzt: „Die Menge an Eingangsdaten in dem Modell, die aus den Kontoumsätzen unserer Kunden stammen, ist schlicht ein riesiger Datensatz. […] Kreditrisiko ist bei uns eine Stellgröße des Modells, kein Zufallsergebnis."
⚖ Beantwortet — allerdings führte Dave im selben Call eine neue Ausfall-Kennzahl (28-day DPD) ein und kündigte an, die alte ab 2026 nicht mehr zu berichten; wer Zeitreihen vergleicht, muss hier genau hinsehen.
Quelle: Earnings Call Q3 2025, 4. November 2025 (Transkript: Dave Investor Relations)
-
Q4 2025 · Ryan Tomasello (KBW)
„can you give any color on the range of 28-day DPD rates that you're baking into the guide for the year for that 25% to 28% growth?"
Übersetzt: „Kannst du sagen, welche Bandbreite an 28-Tage-DPD-Quoten ihr für das Wachstum von 25 bis 28 Prozent in die Jahresprognose einbaut?"
Die Antwort
„we had about 1.89% DPD rate in Q4. So if you extrapolate that out to our 121-day loss metric, it implies about 1.3%. I'd say that's largely where we expect things to fall"
Übersetzt: „Wir hatten in Q4 eine DPD-Quote von rund 1,89 Prozent. Rechnet man das auf unsere 121-Tage-Verlustkennzahl hoch, impliziert das etwa 1,3 Prozent. Ungefähr dort erwarten wir die Werte."
⚖ Direkte Antwort mit überprüfbaren Zahlen — hieran lässt sich die Guidance 2026 messen.
Quelle: Earnings Call Q4 2025, 2. März 2026 (Transkript: Dave Investor Relations)
-
Q1 2026 · Jeff Cantwell (Seaport Research)
„Can you tell us what provision expense would have been in the quarter if not for the timing impact? How much was that impact this quarter?"
Übersetzt: „Kannst du uns sagen, wie hoch die Risikovorsorge im Quartal ohne den Kalendereffekt gewesen wäre? Wie groß war dieser Effekt?"
Die Antwort
„the provision dynamic from, say, the quarter closing on a Tuesday versus the prior Friday was about a $5 million swing to gross profit."
Übersetzt: „Der Vorsorge-Effekt daraus, dass das Quartal an einem Dienstag statt am Freitag davor endete, machte etwa 5 Millionen Dollar beim Rohertrag aus."
⚖ Beantwortet und beziffert — der Anstieg der Risikovorsorge im Q1 2026 wurde als Kalendereffekt erklärt, die zugrunde liegende 28-Tage-DPD-Quote lag mit 1,69 Prozent auf Q1-Rekordniveau.
Quelle: Earnings Call Q1 2026, 5. Mai 2026 (Transkript: Dave Investor Relations)
Bei Kreditfragen liefert das Management Zahlen statt Floskeln — vom 3-Millionen-Dollar-Drittanbieterschaden über die DPD-Bandbreite bis zum 5-Millionen-Dollar-Kalendereffekt. Das ist das positive Gegenbeispiel zu den Ausweichthemen. Der Preis: Wer mitrechnen will, muss den Wechsel der Ausfall-Kennzahl ab 2026 und die Kalender-Argumente jedes Quartal neu nachvollziehen.
-
Q3 2025 · Devin Ryan (Citizens JMP)
„if you have a sense of how many of your current customers are using some type of buy now, pay later product already?"
Übersetzt: „Hast du ein Gefühl dafür, wie viele eurer aktuellen Kunden bereits irgendein Buy-now-pay-later-Produkt nutzen?"
Die Antwort
„we do see in our transaction data, which is a huge advantage that roughly 60% of our members are currently engaging in some form of a BNPL transaction today, which is a significant opportunity of which Dave has 0% market share"
Übersetzt: „Wir sehen in unseren Transaktionsdaten — ein riesiger Vorteil —, dass heute rund 60 Prozent unserer Mitglieder irgendeine Form von BNPL-Transaktion tätigen. Eine erhebliche Chance, an der Dave bislang 0 Prozent Marktanteil hat."
⚖ Direkt beantwortet mit einer Zahl, die man sonst nirgends findet — im selben Call versprach Wilk Kundentests „in the first quarter“, also bis Ende März 2026.
Quelle: Earnings Call Q3 2025, 4. November 2025 (Transkript: Dave Investor Relations)
-
Q4 2025 · Noah Katz (Citizens JMP, in Vertretung für Devin Ryan)
„Do you guys have any concern … that the product itself will cannibalize a portion of ExtraCash as it begins to roll out?"
Übersetzt: „Habt ihr Bedenken, dass das Produkt beim Rollout einen Teil von ExtraCash kannibalisiert?"
Die Antwort
„We're anticipating some cannibalization but ultimately view those products to be pretty complementary."
Übersetzt: „Wir rechnen mit etwas Kannibalisierung, halten die Produkte aber letztlich für ziemlich komplementär."
⚖ Ehrliche Antwort — Wilk räumte Kannibalisierung offen ein, statt sie wegzureden, und argumentierte über den höheren Kundenwert von Pay-in-4.
Quelle: Earnings Call Q4 2025, 2. März 2026 (Transkript: Dave Investor Relations)
-
Q1 2026 · Andrew Jeffrey (William Blair)
„It sounds like that's less at least of a near-term focus for you in terms of engagement as you turn your eyes to Flex and Cash AI 6.0. I wonder if you could just kind of unpack that a little bit for us."
Übersetzt: „Es klingt, als sei die Dave Card kurzfristig weniger dein Fokus, während du auf Flex und Cash AI 6.0 schaust. Kannst du das für uns aufdröseln?"
Die Antwort
„we do think there's a massive opportunity with Dave Flex to make that a scaled product and be a real differentiator amongst our peers."
Übersetzt: „Wir sehen in Dave Flex eine riesige Chance, daraus ein skaliertes Produkt zu machen und uns damit wirklich von den Wettbewerbern abzuheben."
⚖ Beantwortet — und beim Erwartungsmanagement blieb Wilk diszipliniert: kein nennenswerter Flex-Umsatz 2026, nichts davon in der Guidance.
Quelle: Earnings Call Q1 2026, 5. Mai 2026 (Transkript: Dave Investor Relations)
Beim Lieblingsprojekt Dave Flex redet Wilk gern und konkret — 60 Prozent BNPL-Nutzung im Bestand, Kannibalisierung eingeräumt, Umsatzbeitrag 2026 bewusst auf null gesetzt. Nur der Starttermin rutschte leise: Im November 2025 versprach er Kundentests bis Ende des ersten Quartals 2026, tatsächlich begannen sie im April 2026 — im Mai-Call als „as promised“ („wie versprochen“) verkauft.
Das Muster über acht Calls: Bei Produkt und Kreditrisiko antwortet das Dave-Management präzise und mit Zahlen, die es gar nicht nennen müsste. Bei den zwei unangenehmsten Zeitfragen — Wann endet das DOJ-Verfahren und was kostet es? Wann steht die Coastal-Struktur wirklich? — gibt es dagegen wandernde Termine und Einzeiler. Auffällig ist auch die Gegenseite: Seit November 2024 hat kein Analyst mehr nach dem Verfahren gefragt. Wer die Aktie hält, sollte die Fragen stellen, die im Call nicht mehr vorkommen.
Wo die Aktie in unserem Scanner auftaucht
In unserem hauseigenen Aktien-Scanner steht Dave auf Platz 3 von 3.211 im Fundamental-Rating (A 85 von 100) — direkt hinter Reddit und Credo:
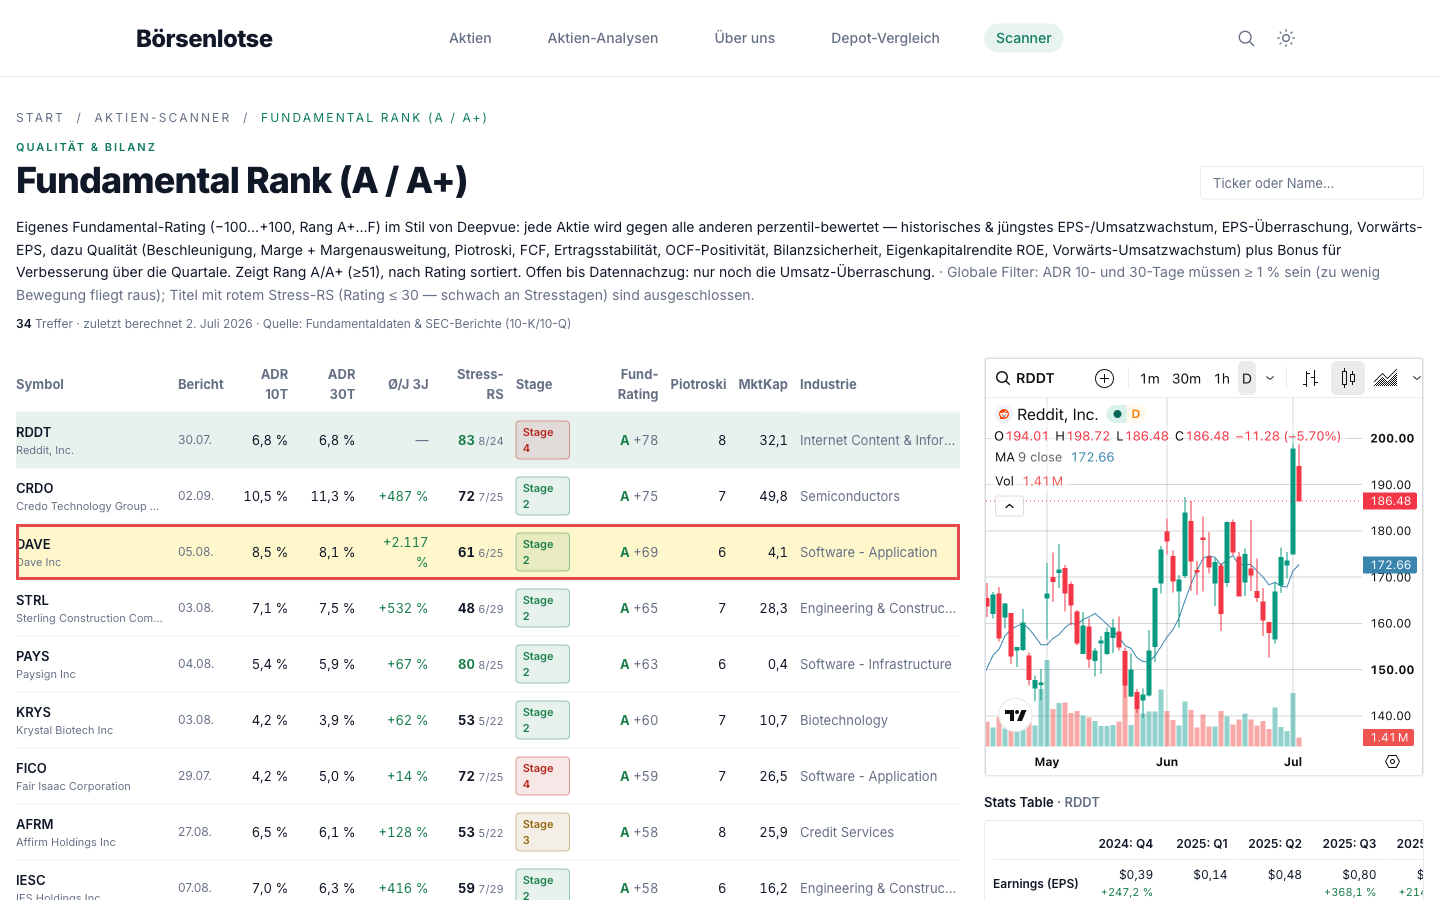
Dave taucht in 16 von 72 Scannern auf — von Stan Weinstein: Stage 2 über CANSLIM Type RS und „Tight & Near High“ bis Institutionelle Akkumulation und „Best of All“. Kurz übersetzt, was die wichtigsten Werte bedeuten:
- Stage 2, RS-Rating 83 — die Aktie ist in der Weinstein-Aufwärtsphase und lief zuletzt stärker als 83 Prozent des Marktes: plus 43,6 Prozent seit Jahresbeginn, plus 996 Prozent auf vier Jahre (Datenstand 25. Juni 2026). Trotzdem notiert sie noch rund 29 Prozent unter ihrem Allzeithoch — die Narbe des SPAC-Absturzes ist im Chart bis heute sichtbar.
- GpA-Rating 86 (Gewinn pro Aktie), GpA zuletzt +104 Prozent im Quartal, Umsatz +46,7 Prozent — Wachstum auf beiden Ebenen.
- Piotroski 6 von 9 — und das ist der ehrliche Dämpfer: 6 ist okay, nicht gut. Eine kerngesunde Firma steht bei 8 oder 9. Der Grund liegt vor allem in der Bilanzstruktur eines Kreditgebers — dazu gleich.
Merke dir das Spannungsfeld dieser Analyse: ein hochprofitabler Turnaround mit einem Gerichtsverfahren im Rucksack.
Der Anleger-Flugsimulator: Halte diese Aktie, bevor du sie kaufst
Bevor wir tiefer in die Berichte einsteigen, ein Selbstversuch: Du kaufst Dave mit 10.000 im Depot und erlebst zwölf nachgebildete Monate dieser Kursreise. Bei jeder Sturmwarnung entscheidest du: halten oder verkaufen? Am Ende hält dir der Simulator den Spiegel vor.
Nachgebildete Kursreise, abgeleitet aus der realen Schwankungsbreite der Dave-Aktie: durchschnittliche Tagesschwankung rund 8 Prozent (ADR 8,1), Zwölfmonats-Plus rund 50 Prozent, Abstand zum Allzeithoch rund 29 Prozent — Datenstand 25. Juni 2026. Keine echten Kurse, keine Prognose.
von 12 ausgestiegen
Zum Vergleich: Wer stur alle 12 Monate durchgehalten hätte, stünde bei .
Die Zahlen über die Jahre — der Phönix rechnet ab

Die Kurzfassung des Comebacks: Umsatz von 153 auf 554 Millionen US-Dollar in vier Jahren, Nettoergebnis von −129 Millionen (2022) auf +196 Millionen (2025), Bruttomarge 86,7 Prozent. Der freie Cashflow lag 2025 bei 290 Millionen US-Dollar — bei Investitionen von praktisch null, denn Dave besitzt keine Filialen, keine Fabriken, nur Software. Das vielleicht schönste Detail steht in der Bilanz: Der komplette seit Gründung aufgelaufene Verlust (in der Spitze −162 Millionen) wurde 2025 rechnerisch getilgt — aus dem Minus-Posten „accumulated deficit“ wurden +43 Millionen einbehaltene Gewinne. Der Phönix hat seine Schulden bei der Vergangenheit beglichen. Und das mit gerade einmal 280 Mitarbeitern — rund zwei Millionen US-Dollar Umsatz pro Kopf.

Wie macht eine App das? Der Jahresbericht erklärt den Maschinenraum — und hier ist die KI ausnahmsweise kein Marketing-Wort, sondern ein messbares Werkzeug:
„In September 2025, we deployed CashAI v5.5, which nearly doubles the feature set of prior versions. Early results demonstrate improved risk ranking, higher average approval amounts, and lower delinquency rates. CashAI has leveraged insights from over 180 million ExtraCash originations […] The short average term of ExtraCash (approximately 11 days) creates rapid feedback loops, enabling iterative model refinement.“
Übersetzung: „Im September 2025 haben wir CashAI v5.5 ausgerollt, das den Funktionsumfang der Vorversionen nahezu verdoppelt. Erste Ergebnisse zeigen eine bessere Risikoeinstufung, höhere durchschnittliche Bewilligungsbeträge und niedrigere Ausfallraten. CashAI stützt sich auf Erkenntnisse aus über 180 Millionen ExtraCash-Vorschüssen […] Die kurze durchschnittliche Laufzeit von rund elf Tagen erzeugt schnelle Rückkopplungsschleifen für die laufende Modellverbesserung.“
— Dave Inc., SEC-Jahresbericht 10-K 2025, Item 7 MD&A „Credit Performance“
Der Versprechens-Tracker: Was das Management zusagte — und was daraus wurde
Dave ist der seltene Fall, bei dem du einen kompletten Börsen-Zyklus in Pressemitteilungen nachlesen kannst: De-SPAC-Hoffnung, 97-Prozent-Absturz — und dann, ab 2023, Quartal für Quartal Zusagen samt Abrechnung. Wir haben jedes Versprechen aus den Investoren-Mitteilungen von Mai 2023 bis Mai 2026 gegen die später tatsächlich berichteten Zahlen gestellt.
Das Muster ist ungewöhnlich klar — und ungewöhnlich positiv: Bei den Finanzzielen liegt Daves Trefferquote seit Mai 2023 bei 6 von 6, und zwar nie knapp. Das 2022 gegebene Versprechen, sich „in die Profitabilität hineinzuwachsen“, wurde schon im Q4 2023 eingelöst — ein Jahr früher als zugesagt. Danach wiederholte sich dieselbe Choreografie drei Jahre in Folge: vorsichtige Start-Guidance, drei Anhebungen unterwegs, am Ende trotzdem übertroffen (2024: 86,5 statt anfangs 25–35 Mio. US-Dollar bereinigtes EBITDA; 2025: 226,7 statt 110–120 Mio.). Dave stapelt systematisch tief — „underpromise, overdeliver“ als Betriebssystem. Die beiden Dämpfer liegen außerhalb der Gewinn-und-Verlust-Rechnung: Der im November 2024 versprochene „Abschluss“ der FTC-Sache kam nicht (stattdessen DOJ-Klage auch gegen den CEO persönlich, Hauptsache läuft), und die Übertragung der ExtraCash-Forderungen an die Partnerbank Coastal rutschte von „Anfang 2026“ auf die Jahresmitte. Zwei ehrliche Fußnoten: Die ursprünglichen SPAC-Projektionen von 2021 stecken nicht in diesem SEC-Korpus (er beginnt im Mai 2023, das 2022er-Versprechen ist nur rückblickend zitiert) — gemessen an der damaligen Kurs-Realität von minus 97 Prozent war die Anfangsphase alles andere als eine Erfolgsgeschichte. Und: Eine perfekte Guidance-Historie ist bei einem Kreditbuch für Kundschaft mit knapper Kasse immer nur so gut wie der nächste Konjunkturzyklus.
-
„we’re well positioned to achieve our target of turning Adjusted EBITDA profitable in 2024. We continue to believe we have ample liquidity to deliver on our growth plan without the need to raise equity capital."
Übersetzt: „„[…] wir sind gut aufgestellt, um unser Ziel zu erreichen, 2024 beim bereinigten EBITDA profitabel zu werden. Wir sind weiterhin überzeugt, dass wir genügend Liquidität haben, um unseren Wachstumsplan ohne Kapitalerhöhung umzusetzen.“ — CFO Kyle Beilman"
Quelle: Pressemitteilung zum Q1 2023, 09.05.2023 (pr-2023-05-09.txt)Was daraus wurde
Doppelt eingelöst: Das bereinigte EBITDA drehte schon im Q4 2023 ins Plus (+10,0 Mio. US-Dollar, GAAP-Nettogewinn +0,2 Mio.) — ein Jahr früher als zugesagt. Eine Kapitalerhöhung gab es nie; ab 2025 kaufte Dave stattdessen eigene Aktien zurück (die Nullzins-Wandelanleihe vom März 2026 diente überwiegend genau dafür).
Beleg: pr-2024-03-05.txt (Q4-2023-Zahlen); 10q-2026-05-05.txt (Wandelanleihe/Rückkäufe)
-
„Dave is raising its Non-GAAP variable profit margin outlook to 47% - 51%, representing a 400 basis point increase from the Company’s previously issued guidance of 43% - 47%, based on the sustainability of improvements made to the Company’s variable cost structure"
Übersetzt: „„Dave hebt seinen Ausblick für die variable Gewinnmarge (Non-GAAP) auf 47 bis 51 Prozent an — 400 Basispunkte über der zuvor ausgegebenen Prognose von 43 bis 47 Prozent —, gestützt auf die Nachhaltigkeit der Verbesserungen an der variablen Kostenstruktur.“"
Quelle: Pressemitteilung zum Q2 2023, 08.08.2023 (pr-2023-08-08.txt)Was daraus wurde
Übertroffen: Fürs Gesamtjahr 2023 meldete Dave eine variable Gewinnmarge von 57 Prozent (Vorjahr: 41 Prozent) — über der im August angehobenen Spanne und sogar über der im November nochmals erhöhten Prognose von 53 bis 54 Prozent.
Beleg: pr-2024-03-05.txt (Jahrestabelle FY 2023); pr-2023-11-07.txt (zweite Anhebung)
-
„Last year we made the commitment to grow our way to profitability by focusing on expanding member lifetime value, increasing variable margins, and making disciplined investments in marketing, while driving operating leverage from our scalable cost structure"
Übersetzt: „„Im vergangenen Jahr haben wir uns verpflichtet, uns in die Profitabilität hineinzuwachsen — indem wir den Kundenwert steigern, die variablen Margen erhöhen, diszipliniert ins Marketing investieren und Skaleneffekte aus unserer Kostenstruktur ziehen.“ — CEO Jason Wilk (das rückblickend dokumentierte Versprechen aus dem Absturzjahr 2022)"
Quelle: Pressemitteilung zum Q3 2023, 07.11.2023 (pr-2023-11-07.txt)Was daraus wurde
Der 2022 versprochene „Weg in die Profitabilität“ wurde real: Adjusted-EBITDA-Verlust 2023 nur noch 10,1 Mio. US-Dollar (2022: 87,1 Mio.), GAAP-Verlust 48,5 statt 128,9 Mio. — und im Q4 2023 der erste Nettogewinn.
Beleg: pr-2024-03-05.txt (Jahresvergleich FY 2022/FY 2023)
-
„Our positive outlook for growth, combined with the sustainable improvements we’ve made to our business model, has us tracking well to achieve the critical milestone of turning Adjusted EBITDA profitable in the fourth quarter of this year, well ahead of expectations."
Übersetzt: „„Unser positiver Wachstumsausblick, kombiniert mit den nachhaltigen Verbesserungen an unserem Geschäftsmodell, bringt uns auf Kurs, den entscheidenden Meilenstein — ein positives bereinigtes EBITDA — schon im vierten Quartal dieses Jahres zu erreichen, deutlich früher als erwartet.“ — CEO Jason Wilk"
Quelle: Pressemitteilung zum Q3 2023, 07.11.2023 (pr-2023-11-07.txt)Was daraus wurde
Pünktlich geliefert: Q4 2023 brachte +10,0 Mio. US-Dollar bereinigtes EBITDA und +0,2 Mio. GAAP-Nettogewinn — „Results outperform guidance across all metrics“, so die Ergebnismeldung vom 05.03.2024.
Beleg: pr-2024-03-05.txt
-
„This strategy highlights our commitment to member and business win-wins and positions us well to deliver strong growth and be solidly profitable for the year."
Übersetzt: „„Diese Strategie unterstreicht unseren Anspruch, dass Mitglieder und Unternehmen beide gewinnen — und positioniert uns dafür, starkes Wachstum zu liefern und im Gesamtjahr solide profitabel zu sein.“ — CEO Jason Wilk; dazu die Start-Guidance 2024: 305 bis 325 Mio. US-Dollar Umsatz, 25 bis 35 Mio. bereinigtes EBITDA"
Quelle: Pressemitteilung zum Geschäftsjahr 2023, 05.03.2024 (pr-2024-03-05.txt)Was daraus wurde
Weit übertroffen: 2024 kamen 347,1 Mio. US-Dollar Umsatz (+34 Prozent) und 86,5 Mio. bereinigtes EBITDA — mehr als das Doppelte des oberen Endes der Start-Guidance, nach drei Anhebungen unterwegs (Mai: EBITDA 30–40 Mio., August: 40–50 Mio., November: Umsatz 340–343 und EBITDA 71–74 Mio.).
Beleg: pr-2025-03-03.txt (Ist-Zahlen); pr-2024-05-07.txt, pr-2024-08-06.txt, pr-2024-11-12.txt (Anhebungen)
-
„With strong profitability, we believe we are well-positioned to sustain a vigorous defense and bring this matter to resolution."
Übersetzt: „„Mit unserer starken Profitabilität sehen wir uns gut gerüstet, eine entschlossene Verteidigung durchzuhalten und die Sache zu einem Abschluss zu bringen.“ — CEO Jason Wilk, unmittelbar nach der FTC-Klage"
Quelle: Sondermitteilung mit vorläufigen Q3-2024-Zahlen, 05.11.2024 (pr-2024-11-05.txt)Was daraus wurde
Halb eingelöst: Die Geschäftsprognose hielt (Guidance am 12.11.2024 erneut angehoben, Jahresziele übertroffen). Der versprochene Abschluss der Rechtssache kam aber nicht — im Gegenteil: Am 30.12.2024 erweiterte das US-Justizministerium die Klage und benannte auch Wilk persönlich als Beklagten; am 12.09.2025 wies das Gericht den Antrag auf Klageabweisung ab, das Hauptsacheverfahren läuft (Stand Q1-Bericht 2026).
Beleg: pr-2024-11-12.txt (Guidance-Anhebung); 10q-2026-05-05.txt, Note 11 (Verfahrensstand)
-
„With this strong momentum heading into 2025, we believe we are well positioned to drive another record year as we execute our strategic roadmap and deliver long-term value for both our members and shareholders."
Übersetzt: „„Mit diesem starken Momentum zum Start in 2025 sehen wir uns gut positioniert für ein weiteres Rekordjahr, während wir unsere strategische Roadmap umsetzen und langfristigen Wert für Mitglieder wie Aktionäre schaffen.“ — CEO Jason Wilk; Start-Guidance 2025: 415 bis 435 Mio. US-Dollar Umsatz (+20 bis 25 Prozent), 110 bis 120 Mio. bereinigtes EBITDA"
Quelle: Pressemitteilung zum Geschäftsjahr 2024, 03.03.2025 (pr-2025-03-03.txt)Was daraus wurde
Massiv übertroffen: 2025 endete mit 554,2 Mio. US-Dollar Umsatz (+60 Prozent statt der avisierten 20–25) und 226,7 Mio. bereinigtem EBITDA — fast das Doppelte des oberen Endes der Start-Guidance; Nettogewinn 195,9 Mio. (+238 Prozent). Die Prognose wurde unterjährig dreimal angehoben (Mai, August, November — zuletzt auf 544–547 bzw. 215–218 Mio.).
Beleg: pr-2026-03-02.txt (Ist-Zahlen); pr-2025-05-08.txt, pr-2025-08-06.txt, pr-2025-11-04.txt (Anhebungen)
-
„While we began acquiring customers onto Coastal last month, we expect to begin transitioning ExtraCash receivables under this new arrangement with Coastal by early next year."
Übersetzt: „„Wir haben im vergangenen Monat begonnen, Neukunden über Coastal aufzunehmen, und erwarten, Anfang nächsten Jahres mit der Übertragung der ExtraCash-Forderungen unter der neuen Vereinbarung mit Coastal zu beginnen.“ — CFO Kyle Beilman zur geplanten Auslagerung des Kreditbuchs auf die Partnerbank"
Quelle: Pressemitteilung zum Q2 2025, 06.08.2025 (pr-2025-08-06.txt)Was daraus wurde
Termin gerutscht: Seit Q4 2025 laufen zwar alle Neukunden über Coastal, doch laut Q1-Bericht 2026 stand die Forderungs-Übertragung Ende März 2026 weiterhin bevor („we expect to transition a portion of ExtraCash receivables“); die Migration der Bestandskunden soll erst „bis Ende 2026“ im Wesentlichen abgeschlossen sein, die zusätzliche Liquidität erwartete der CFO im März 2026 zur Jahresmitte.
Beleg: 10q-2026-05-05.txt (MD&A, Funding); pr-2026-03-02.txt (CFO-Kommentar „mid-year“)
-
„We have entered 2026 in a position of great strength. Regardless of the broader macroeconomic environment, we believe we are very well-positioned to continue scaling profitably."
Übersetzt: „„Wir sind aus einer Position großer Stärke in das Jahr 2026 gestartet. Unabhängig vom makroökonomischen Umfeld sehen wir uns sehr gut aufgestellt, weiter profitabel zu skalieren.“ — CEO Jason Wilk; Start-Guidance 2026: 690 bis 710 Mio. US-Dollar Umsatz (+25 bis 28 Prozent), 290 bis 305 Mio. bereinigtes EBITDA, 14,00 bis 15,00 US-Dollar bereinigter Gewinn je Aktie"
Quelle: Pressemitteilung zum Geschäftsjahr 2025, 02.03.2026 (pr-2026-03-02.txt)Was daraus wurde
Erster Check bestanden: Im Q1 2026 wuchs der Umsatz um 47 Prozent auf 158,4 Mio. US-Dollar, der Nettogewinn um 101 Prozent auf 57,9 Mio.; am 05.05.2026 hob Dave alle drei Jahresziele an — auf 710–720 Mio. Umsatz, 305–315 Mio. bereinigtes EBITDA und 16,25–16,75 US-Dollar je Aktie. Endabrechnung: mit dem Jahresbericht 2026.
Beleg: pr-2026-05-05.txt (Q1-Zahlen und Anhebung)
-
„We believe our underwriting advantage with CashAI differentiates us in the credit card and BNPL market and will further position us to drive the next phase of significant growth."
Übersetzt: „„Wir glauben, dass unser Underwriting-Vorteil durch CashAI uns im Kreditkarten- und BNPL-Markt differenziert und uns für die nächste Phase deutlichen Wachstums positioniert.“ — CEO Jason Wilk zum neuen Produkt „Pay in 4“ / Dave Flex"
Quelle: Pressemitteilung zum Q1 2026, 05.05.2026 (pr-2026-05-05.txt)Was daraus wurde
Noch nicht messbar: Die Kreditkarte Dave Flex (mit eingebauter Ratenfunktion) startete am 09.04.2026 in einem kontrollierten Marktstart mit einer begrenzten Nutzergruppe; ob daraus die „nächste Wachstumsphase“ wird, müssen die Berichte ab dem zweiten Halbjahr 2026 zeigen.
Beleg: 10q-2026-05-05.txt (MD&A „Recent Developments“)
-
„As such, we have not made any changes to our financial forecast as a result of the FTC's action."
Übersetzt: „Daher haben wir infolge der FTC-Klage keinerlei Änderungen an unserer Finanzprognose vorgenommen."
Quelle: Earnings Call Q3 2024, 12. November 2024 (Transkript: Dave Investor Relations)Was daraus wurde
Gehalten: Der Jahresumsatz 2024 erreichte 347,1 Millionen Dollar (+34 Prozent), das bereinigte Q4-EBITDA lag mit 33,4 Millionen Dollar deutlich über dem oberen Ende der Prognose. Fußnote: Im selben Q3 2024 buchte Dave eine Rückstellung von 7 Millionen Dollar für Vergleichs- und Prozesskosten in der FTC-Sache.
Beleg: edgar-dave/pr-2025-03-03.txt (Q4/FY-2024-Mitteilung vom 3. März 2025) und Earnings Call Q3 2024
-
„We expect a ruling on this motion as early as Q2 of this year."
Übersetzt: „Wir erwarten eine Entscheidung über diesen Antrag frühestens im zweiten Quartal dieses Jahres."
Quelle: Earnings Call Q4 2024, 4. März 2025 (Transkript: Dave Investor Relations)Was daraus wurde
Nur teilweise eingetreten: Schon im Call vom 8. Mai 2025 wurde daraus „We now expect a ruling on this motion in Q3 of this year“ (deutsch: „Wir erwarten die Entscheidung nun im dritten Quartal“). Im Call vom 2. März 2026 hieß es lediglich, das Verfahren sei in der Discovery-Phase — „no material updates“ (deutsch: „keine wesentlichen Neuigkeiten“); ein Endtermin wurde nie wieder genannt.
Beleg: Earnings Call Q1 2025, 8. Mai 2025 und Earnings Call Q4 2025, 2. März 2026 (Transkripte: Dave Investor Relations)
-
„we're going to begin the process of transitioning existing customers here imminently and would expect that to be completed in early 2026. … So targeting end of first quarter, early second quarter"
Übersetzt: „Wir beginnen unmittelbar mit der Übertragung der Bestandskunden und erwarten den Abschluss Anfang 2026. […] Wir zielen also auf Ende des ersten, Anfang des zweiten Quartals."
Quelle: Earnings Call Q3 2025, 4. November 2025 (Transkript: Dave Investor Relations)Was daraus wurde
Gebrochen: Das Fenster Ende Q1/Anfang Q2 2026 verstrich. Im Call vom 2. März 2026 hieß es noch „next quarter“, im Call vom 5. Mai 2026 dann „this summer“ — die Übertragung der ExtraCash-Forderungen in die außerbilanzielle Coastal-Struktur sollte nun erst im Sommer 2026 beginnen. Fair gesagt: Das Projekt selbst wurde nie abgesagt, nur der Termin wanderte zweimal.
Beleg: Earnings Call Q4 2025, 2. März 2026 und Earnings Call Q1 2026, 5. Mai 2026 (Transkripte: Dave Investor Relations)
-
„We are with internal testing with a handful of employees as of now. And so excited to hit that milestone and expect to have customers start testing the product in the first quarter."
Übersetzt: „Wir sind aktuell im internen Test mit einer Handvoll Mitarbeiter. Wir freuen uns über diesen Meilenstein und erwarten, dass Kunden das Produkt im ersten Quartal zu testen beginnen."
Quelle: Earnings Call Q3 2025, 4. November 2025 (Transkript: Dave Investor Relations)Was daraus wurde
Teilweise gehalten: Der Kundentest von Dave Flex startete nicht mehr im ersten Quartal, sondern im April 2026 — im Call vom 5. Mai 2026 sagte Wilk: „As promised, we began testing Dave Flex with existing members last month“ (deutsch: „Wie versprochen haben wir letzten Monat begonnen, Dave Flex mit Bestandsmitgliedern zu testen“). Der kleine Verzug wurde dabei nicht erwähnt.
Beleg: Earnings Call Q1 2026, 5. Mai 2026 (Transkript: Dave Investor Relations)
Was in den Berichten steht — drei unbequeme Wahrheiten
Die unbequeme Wahrheit Nr. 1: Das US-Justizministerium klagt — auch gegen den Chef persönlich
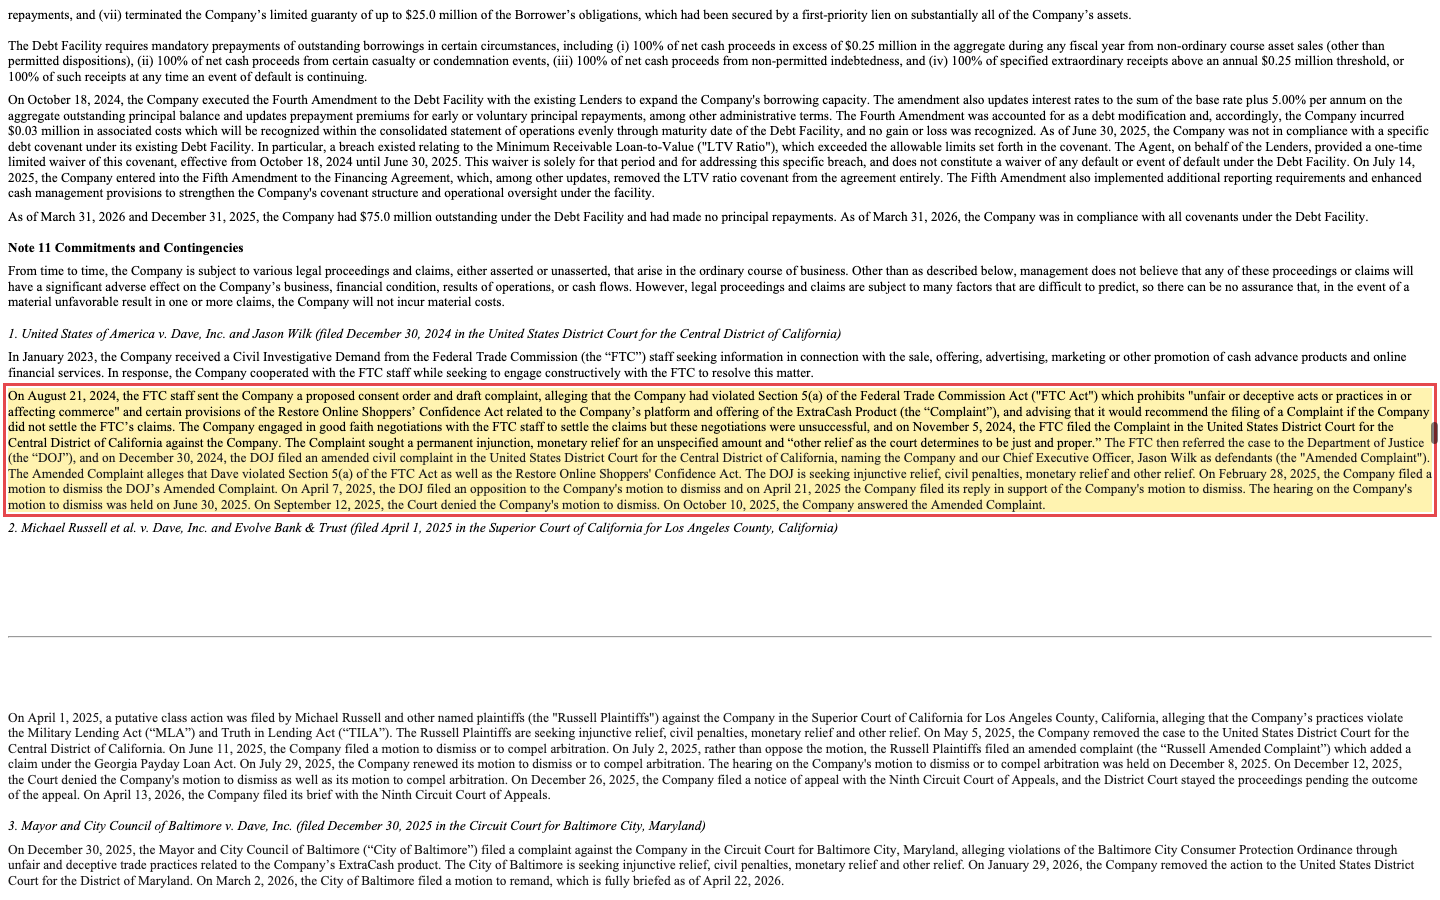
Jetzt zum Rucksack. Die US-Verbraucherschutzbehörde FTC untersuchte ab 2023 Daves alte Gebührenpraxis — vor allem die „Trinkgelder“ und Express-Gebühren, die aus Sicht der Behörde irreführend präsentiert wurden. Der Fall landete beim Justizministerium (DOJ), und der Quartalsbericht dokumentiert die Eskalationsstufen mit bemerkenswerter Präzision:
„The FTC then referred the case to the Department of Justice (the ‚DOJ'), and on December 30, 2024, the DOJ filed an amended civil complaint […], naming the Company and our Chief Executive Officer, Jason Wilk as defendants […] On September 12, 2025, the Court denied the Company's motion to dismiss. On October 10, 2025, the Company answered the Amended Complaint.“
Übersetzung: „Die FTC übergab den Fall an das Justizministerium, und am 30. Dezember 2024 reichte das DOJ eine geänderte Zivilklage ein, die das Unternehmen und unseren Vorstandschef Jason Wilk als Beklagte benennt […] Am 12. September 2025 wies das Gericht unseren Antrag auf Klageabweisung zurück. Am 10. Oktober 2025 haben wir auf die geänderte Klage erwidert.“
— Dave Inc., SEC-Quartalsbericht 10-Q Q1 2026, Note 11 „Commitments and Contingencies“
Die Ironie der Geschichte: Das kritisierte Trinkgeld-Modell hat Dave längst beerdigt — seit Februar 2025 gilt eine transparente Pflichtgebühr von 5 Prozent (mindestens 5, höchstens 15 US-Dollar). Die „Tips“-Erlöse fielen von 7,5 Millionen (Q1 2025) auf null (Q1 2026) — und der Umsatz wuchs trotzdem um 46,7 Prozent. Die erzwungene Aufräumaktion wurde betriebswirtschaftlich zum Margen-Booster. Aber juristisch gilt: Die Klage betrifft die Vergangenheit, sie läuft weiter, der CEO steht persönlich mit auf dem Papier, und dazu kommen eine Verbraucher-Sammelklage (mit dem unangenehmen Vorwurf, ExtraCash sei faktisch ein „Payday Loan“) und eine Klage der Stadt Baltimore. Ausgang: offen.
Die unbequeme Wahrheit Nr. 2: Die Risikovorsorge wächst dreimal so schnell wie der Umsatz
Dave verdient Geld, indem es Menschen mit knapper Kasse Geld vorstreckt. Das funktioniert nur, solange die Ausfälle klein bleiben. Deshalb ist diese Zeile aus dem Quartalsbericht die vielleicht wichtigste der ganzen Analyse:
„The provision for credit losses was $26.6 million for the three months ended March 31, 2026, compared to $10.6 million for the three months ended March 31, 2025, resulting in an increase of $16.0 million, or 151%.“
Übersetzung: „Die Risikovorsorge für Kreditausfälle betrug 26,6 Millionen US-Dollar für das Quartal zum 31. März 2026, verglichen mit 10,6 Millionen im Vorjahresquartal — ein Anstieg um 16,0 Millionen oder 151 Prozent.“
— Dave Inc., SEC-Quartalsbericht 10-Q Q1 2026, Item 2 MD&A
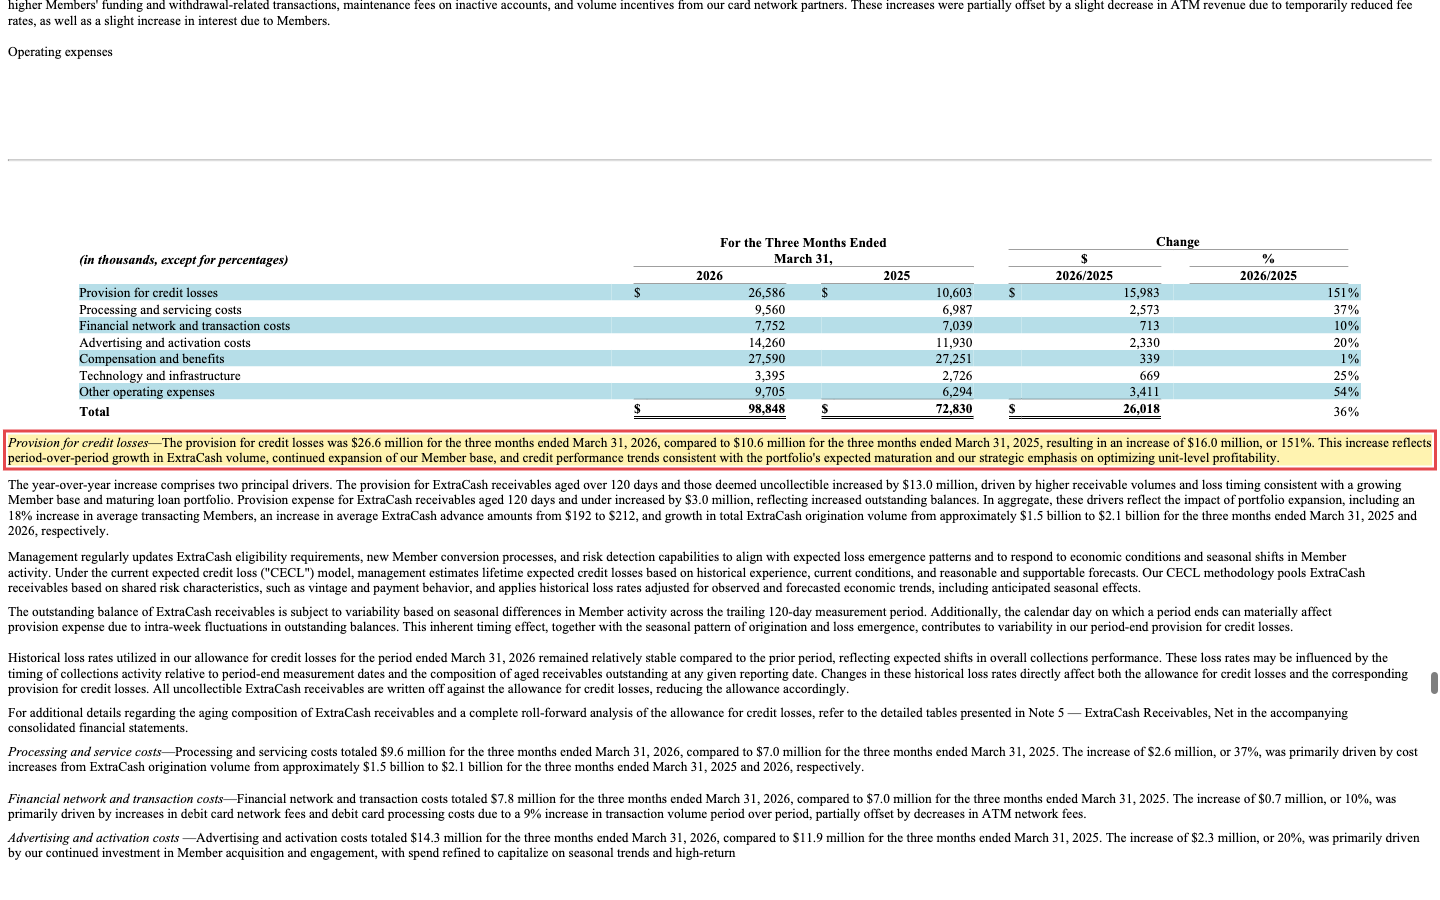

Das Management erklärt den Anstieg mit gewachsenem ExtraCash-Volumen (2,1 Milliarden US-Dollar Vorschüsse im Q1 2026, plus 40 Prozent), Portfolioreifung und bewusster Renditeoptimierung — und CashAI meldet „niedrigere Ausfallraten“. Beides kann stimmen. Aber die nackte Mathematik bleibt: Ein Kreditbuch für Kundschaft mit knapper Kasse ist konjunktursensibel. Der Jahresbericht sagt es selbst: Arbeitslosigkeit und Konsumverhalten beeinflussen unmittelbar die Rückzahlungsfähigkeit. Wenn die US-Konjunktur hustet, bekommt Daves Kundschaft Fieber.
Die unbequeme Wahrheit Nr. 3: kein eigenes Banknetz — und das ist Absicht
Dave besitzt keine Banklizenz. Konten, Karten und die ExtraCash-Abwicklung laufen über die Partnerbanken Evolve Bank & Trust und Coastal Community Bank; sämtliche Kartentransaktionen verarbeitet mit Galileo zudem ein einziger Zahlungsdienstleister. Der Jahresbericht formuliert das erstaunlich unverblümt als eigenen Risikofaktor:
„We rely on two bank partners, but intend to eventually rely on one bank partner. If our present or any future key banking relationships are terminated and we are not able to secure or successfully migrate client portfolios to a new bank partner or partners, […] our business would be adversely affected.“
Übersetzung: „Wir stützen uns auf zwei Partnerbanken, beabsichtigen aber, uns letztlich auf eine einzige Partnerbank zu verlassen. Sollten unsere gegenwärtigen oder künftigen zentralen Bankbeziehungen beendet werden und es uns nicht gelingen, die Kundenportfolios zu einer neuen Partnerbank zu migrieren, […] würde unser Geschäft beeinträchtigt.“
— Dave Inc., SEC-Jahresbericht 10-K 2025, Item 1 „Business“ / Item 1A „Risk Factors“
Zwei Banken, perspektivisch bewusst nur eine, ein einziger Prozessor — das ist effizient, solange alles läuft. Die Branche hat 2024 beim Kollaps des Banking-Dienstleisters Synapse (der auch Evolve traf) besichtigen können, wie schnell solche Ketten reißen. Dave war davon nicht direkt betroffen, aber die Architektur-Frage bleibt.
Und noch ein Blick auf die Kapitalseite, weil er das Bild abrundet: Die Verwässerung ist gestoppt — Dave kaufte allein im ersten Quartal 2026 eigene Aktien für 188 Millionen US-Dollar zurück, finanziert über eine Nullzins-Wandelanleihe von 200 Millionen (fällig 2031, gegen spätere Verwässerung mit Capped Calls abgesichert). Gleichzeitig verkauften Insider in der letzten Berichtsperiode 18-mal und kauften null-mal. Die Firma kauft, die Insider verkaufen — beides darf man wissen.
Die Gegenseite existiert wirklich
Es ist verführerisch, Kritiker einer Comeback-Story als ewige Miesmacher abzutun. Aber die Gegenseite bei Dave besteht nicht aus anonymen Foren-Trollen — sie heißt US-Justizministerium, Sammelkläger und Insider-Liste. Hier sind drei real dokumentierte Gegenargumente, jeweils mit der besten Antwort der Bullen.
„Das Produkt hielt nicht, was die Werbung versprach“
Die FTC wirft Dave in ihrer Klage vor, mit „bis zu 500 Dollar sofort“ geworben zu haben, während das häufigste tatsächliche Angebot 25 Dollar betrug und Nutzer in mehr als drei Viertel der Fälle gar keinen Vorschuss erhielten; dazu kamen nicht klar ausgewiesene Express-Gebühren und „Trinkgelder“, aus denen zwischen 2022 und Mitte 2024 über 149 Millionen US-Dollar Erlöse flossen. Genau diese Vorwürfe verhandelt jetzt das DOJ — gegen Firma und CEO persönlich. Update aus den jüngsten Berichten: Dave hat dem Verfahren inzwischen eine erste eigene Zahl gegeben. Im Quartalsbericht vom November 2025 heißt es erstmals: „the Company has recorded a $ 7.0 million litigation and settlement accrual for this matter“ — Dave hat für diese Angelegenheit eine Prozess- und Vergleichsrückstellung von 7,0 Millionen US-Dollar gebildet. Zum 31. März 2026 stehen 7,9 Millionen für alle Rechtsfälle zusammen in den Büchern, ausdrücklich verbunden mit der Warnung, der tatsächliche Verlust könne die Rückstellung übersteigen („the Company may incur a loss in excess of the amount accrued“). Zur Einordnung: Allein die beanstandeten Trinkgeld- und Express-Gebühren-Erlöse bezifferte die FTC auf über 149 Millionen. Ein Vergleich oder ein Verhandlungstermin ist bis zum Berichtsstichtag nicht dokumentiert.
Quelle: SEC-Quartalsberichte 10-Q Q3 2025 (Litigation-Note) und 10-Q Q1 2026, Note 11 · 4. November 2025 / 5. Mai 2026
Das kritisierte Modell ist beerdigt: Seit Februar 2025 gilt eine transparente 5-Prozent-Pflichtgebühr, die Tips-Erlöse fielen von 7,5 Millionen auf null — und der Umsatz wuchs trotzdem um 46,7 Prozent (10-Q Q1 2026). Die Zukunft ist aufgeräumt; vor Gericht steht allerdings die Vergangenheit, und die lässt sich nicht mehr umbauen.
Woran du erkennst, wer recht behält
Schlag im nächsten Quartalsbericht (10-Q Q2 2026, erwartet Anfang August 2026) die Note „Commitments and Contingencies“ auf: Zum 31. März 2026 standen dort erst 7,9 Millionen US-Dollar Rückstellung für alle Rechtsfälle zusammen — Dave warnt selbst, der Verlust könne darüber liegen. Springt diese Zahl deutlich (Richtung 20 Millionen oder mehr) oder taucht ein Vergleichsbetrag bzw. erstmals ein Verhandlungstermin im DOJ-Verfahren auf, materialisiert sich das Risiko; bleibt die Zeile stabil und terminlos, bleibt der Fall ein zäher, aber ruhiger Schwebezustand.
„ExtraCash ist faktisch ein Payday Loan“
In einer Verbraucher-Sammelklage aus Maryland heißt es wörtlich, Daves Vorschussprodukt sei „indistinguishable from a payday loan“ — auf Deutsch: von einem klassischen Payday-Kredit nicht zu unterscheiden. Rechnet man Gebühren auf die kurze Laufzeit von elf bis zwölf Tagen hoch, ergeben sich aufs Jahr gerechnet hohe effektive Kostensätze — das Kernargument der Kläger. Die Sammelklage ist kein ruhendes Verfahren mehr: „On December 12, 2025, the Court denied the Company's motion to dismiss as well as its motion to compel arbitration.“ — am 12. Dezember 2025 lehnte das Gericht Daves Antrag auf Klageabweisung ebenso ab wie den Versuch, den Streit in ein nicht-öffentliches Schiedsverfahren zu verlagern. Dave zog am 26. Dezember 2025 vor das Bundesberufungsgericht (Ninth Circuit); das Verfahren ist bis zur Entscheidung ausgesetzt, die Berufungsbegründung liegt seit dem 13. April 2026 vor. Bemerkenswert am Rand: Mitbeklagte ist ausgerechnet Daves wichtigste Partnerbank Evolve Bank & Trust — die Klage berührt damit gleich zwei wunde Punkte auf einmal.
Quelle: SEC-Quartalsbericht 10-Q Q1 2026, Note 11 (Michael Russell et al. v. Dave, Inc. and Evolve Bank & Trust) · 12. Dezember 2025 bis 13. April 2026
Der Unterschied zu klassischen Payday-Lendern ist real: keine Zinsen, keine Verzugsgebühren, keine Schuldenspirale durch Verlängerungsgebühren, Kosten gedeckelt bei 15 US-Dollar pro Vorschuss. Nur: Ob diese Unterscheidung juristisch trägt, entscheiden Gerichte und Regulierer — nicht die Produktseite von Dave.
Woran du erkennst, wer recht behält
Beobachte die Berufung im „Payday Loan“-Verfahren (Russell-Sammelklage): Am 12. Dezember 2025 lehnte das Gericht Daves Antrag auf Klageabweisung und auf ein Schiedsverfahren ab, seit dem 13. April 2026 liegt Daves Berufungsbegründung beim Ninth Circuit, das Verfahren ist so lange ausgesetzt. Bestätigt das Berufungsgericht die Ablehnung, geht die Sammelklage in die öffentliche Beweisaufnahme — mit Partnerbank Evolve als Mitbeklagter; erzwingt es die Schiedsklausel, ist dieses Klagerisiko weitgehend entschärft. Der Stand steht in der Litigation-Note jedes folgenden 10-Q.
„Das Kreditbuch sendet Stresssignale — und die Insider gehen zur Tür“
Die Risikovorsorge für Kreditausfälle stieg im ersten Quartal 2026 um 151 Prozent, der Umsatz nur um 46,7 Prozent — bei einer Kundschaft, die per Definition am Monatsende kein Polster hat. Gleichzeitig verkauften Insider in der letzten Berichtsperiode 18-mal und kauften null-mal (Quelle: Fundamentaldaten, Stand 25. Juni 2026). Wer das Unternehmen am besten kennt, stockt jedenfalls nicht auf.
Quelle: SEC-Quartalsbericht 10-Q Q1 2026, Item 2 MD&A; Insider-Transaktionen: Quelle: Fundamentaldaten · Q1 2026 / Stand 25. Juni 2026
Das Management erklärt die Vorsorge mit gewachsenem Volumen (plus 40 Prozent auf 2,1 Milliarden US-Dollar im Quartal), Portfolioreifung und bewusster Renditesteuerung — und CashAI meldet niedrigere Ausfallraten (10-K 2025). Insiderverkäufe wiederum haben viele Gründe; nach plus 996 Prozent in vier Jahren ist Gewinnmitnahme der banalste. Ein Freispruch ist das nicht — aber eine plausible Erklärung.
Woran du erkennst, wer recht behält
Vergleiche im 10-Q Q2 2026 zwei Wachstumsraten: Risikovorsorge gegen Umsatz. Im Gesamtjahr 2025 stand es 67 zu 60 Prozent, im Q1 2026 schon 151 zu 46,7 — und die tatsächlichen Abschreibungen erreichten 2025 mit 92,8 Millionen US-Dollar fast die komplette Jahresvorsorge von 91,0 Millionen (10-K 2025). Wächst die Vorsorge erneut mehr als doppelt so schnell wie der Umsatz, ist die „Portfolioreifung“-Erklärung des Managements ernsthaft angezählt; nähert sich das Verhältnis wieder 1:1, hatte das Management recht.
Bewertung: für dieses Wachstum fast schon vernünftig — mit Sternchen
Zur Jahresmitte 2026 kostete Dave rund das 25-Fache des zurückliegenden Jahresgewinns (auf Basis der Schätzungen fürs laufende Jahr etwa das 23-Fache) und das gut 8-Fache des Umsatzes. Für eine Firma, die um 60 Prozent wächst und eine Eigenkapitalrendite von über 100 Prozent erzielt, ist das im Branchenvergleich moderat — die Klage und das Subprime-Risiko sind hier sichtbar eingepreist. Das Sternchen: Im Zwölfmonatsgewinn steckt ein großer Steuer-Einmaleffekt aus dem Q3 2025; wer konservativ rechnet, nimmt das Vorwärts-KGV. Die Analysten sind einhellig optimistisch: acht Schätzungen, alle „Kaufen“ oder besser, kein einziges „Halten“ — bei einem so kleinen Analystenkreis allerdings auch kein breiter Konsens.
Was muss wahr sein, damit der Kurs recht behält?
Der Markt bezahlt Dave mit rund 4,1 Milliarden US-Dollar. Statt zu raten, ob das „billig“ oder „teuer“ ist, drehen wir die Frage um: Was muss bis 2030 wahr werden, damit sich dieser Preis lohnt? Stell die Regler selbst ein — der Rechner zeigt dir, welche Zukunft du gerade kaufst.
-
Das Wachstum trägt weiter
2025 wuchs der Umsatz um 59,7 Prozent, im Q1 2026 um 46,7 Prozent. Dieses Tempo über vier weitere Jahre auch nur annähernd zu halten, gelingt historisch sehr selten — eine allmähliche Abkühlung ist der Normalfall, kein Unfall.
Basisrate: Anhaltend hohe Wachstumsraten über viele Jahre sind an der Börse die seltene Ausnahme; plane eher mit sinkendem Tempo.
-
Die Kreditausfälle bleiben zahm
Die Risikovorsorge wuchs zuletzt gut dreimal so schnell wie der Umsatz (+151 Prozent im Q1 2026). Daves Kundschaft hat per Definition wenig Puffer — der Jahresbericht selbst nennt Arbeitslosigkeit und Konsumverhalten als direkte Treiber der Rückzahlungsfähigkeit.
Basisrate: Subprime-Kreditbücher geraten in Konjunkturabschwüngen fast immer unter Druck — die Frage ist nicht ob, sondern wie stark.
-
Die DOJ-Klage endet glimpflich
Das Verfahren gegen Firma und CEO läuft in der Hauptsache, das finanzielle Risiko ist unbeziffert (10-Q Q1 2026, Note 11). Dazu kommen die Sammelklage und das Baltimore-Verfahren.
Basisrate: Solche Behördenverfahren enden häufig in einem Vergleich statt einem Urteil — offen ist dann vor allem die Höhe, und genau die kennt heute niemand.
-
Die Marge bleibt außergewöhnlich
2025 blieben von 554 Millionen Umsatz netto 196 Millionen — allerdings mit einem großen Steuer-Einmaleffekt aus dem Q3 2025. Dauerhaft solche Nettomargen in einem Kreditgeschäft mit steigender Risikovorsorge zu halten, wäre bemerkenswert.
Basisrate: Nettomargen über 30 Prozent verteidigen über Jahre nur wenige Unternehmen — bei Kreditgebern ist das historisch noch seltener.
Und jetzt du: Stell die Regler auf dein Szenario.
Umsatz in 4 Jahren
Gewinn dann
Fairer Börsenwert dann
In deinem Szenario wäre die Firma dann wert — gemessen am Börsenwert von 4,1 Mrd. $ (25. Juni 2026 (Marktkapitalisierung); Umsatz: Geschäftsjahr 2025) entspricht das über 4 Jahre.
Ohne Gewinn gibt es keine Bewertungsbasis — bei dieser Marge trägt nur die Hoffnung.
Vereinfachte Modellrechnung mit konstanter Aktienzahl: Rückkäufe (allein 188 Millionen US-Dollar im Q1 2026) und die mit Capped Calls abgesicherte Nullzins-Wandelanleihe über 200 Millionen (fällig 2031) können das Ergebnis je Aktie in beide Richtungen verschieben. Ein mögliches DOJ-Urteil ist nicht eingerechnet. Das ist ein Denkwerkzeug, keine Prognose und keine Anlageberatung.
Chancen und Risiken auf einen Blick
Was für Dave spricht
- Belegter Turnaround: Umsatz 153 → 554 Mio. US-Dollar (2021–2025), Nettoergebnis −129 → +196 Mio.; aufgelaufener Gründungsverlust 2025 vollständig getilgt.
- Extreme Kapitaleffizienz: 280 Mitarbeiter, ~2 Mio. US-Dollar Umsatz pro Kopf, 290 Mio. freier Cashflow bei fast null Investitionsbedarf, Eigenkapitalrendite über 100 Prozent.
- Echter, messbarer KI-Einsatz (CashAI, über 180 Mio. ExtraCash-Vorschüsse als Trainingsdaten, 11-Tage-Feedbackschleife) statt Buzzword.
- Gebühren-Umbau erzwungen und gemeistert: Tips abgeschafft, Umsatz trotzdem +46,7 Prozent.
- Verwässerung gestoppt, Rückkäufe laufen; für 60 Prozent Wachstum moderate Bewertung (KGV ~25).
Was dagegen spricht
- DOJ-Klage gegen Firma und CEO persönlich läuft in der Hauptsache; Risiko unbeziffert; dazu Sammelklage („Payday Loan“-Vorwurf) und Baltimore-Klage.
- Risikovorsorge wächst deutlich schneller als der Umsatz (+151 Prozent im Q1 2026) — das Kreditbuch einer Subprime-Kundschaft ist konjunktursensibel.
- Abhängigkeit von zwei Partnerbanken (Ziel: bewusst nur eine) und einem einzigen Zahlungsprozessor.
- Piotroski nur 6 von 9; Gewinnhistorie kurz (erst seit 2024); TTM-Gewinn durch Steuer-Einmaleffekt geschönt.
- Insider: 0 Käufe gegen 18 Verkäufe in der letzten Berichtsperiode.
Zwei Artikel aus der Zukunft
Zum Abschluss der Abwägung ein Gedankenexperiment: zwei Börsenlotse-Artikel aus dem Juli 2030 — einer, in dem fast alles gut ging, und einer, in dem fast alles schiefging. Beide sind frei erfunden, aber jeder Wendepunkt hängt an einem Fakt, der heute in den SEC-Berichten steht.
⚠︎ Beide Texte sind fiktive Gedankenexperimente, keine Vorhersagen, keine Kursziele und keine Anlageberatung. Die Zukunft kennt niemand — genau deshalb lohnt es sich, beide Wege einmal durchzuspielen.
Börsenlotse, Juli 2030 (fiktiv)
Der Phönix, der fliegen lernte: Wie aus der SPAC-Schublade die Hausbank der Gehaltsscheck-Amerikaner wurde
Wer im Sommer 2026 den Mut hatte, die Schublade mit der Aufschrift „SPAC-Schrott“ noch einmal zu öffnen, fand darin ein Unternehmen mit 554 Millionen Dollar Umsatz, 196 Millionen Nettogewinn — und einem Umschlag vom US-Justizministerium. Vier Jahre später lässt sich sagen: Der Umschlag war teuer, aber nicht tödlich.
Der Wendepunkt kam mit dem Vergleich im DOJ-Verfahren: eine schmerzhafte, aber aus dem laufenden Cashflow bezahlbare Summe — 2025 hatte Dave bereits 290 Millionen Dollar freien Cashflow erwirtschaftet — und keine Auflagen, die das Geschäftsmodell brachen. Möglich wurde das, weil Dave das beanstandete Trinkgeld-Modell schon im Februar 2025 selbst beerdigt und durch die transparente 5-Prozent-Gebühr ersetzt hatte: Die Behörde verhandelte über die Vergangenheit, nicht über die Gegenwart.
Operativ tat CashAI, was elf-Tage-Feedbackschleifen eben tun, wenn man sie vier Jahre weiterlaufen lässt: Aus über 180 Millionen Vorschüssen bis 2026 wurden Hunderte Millionen mehr, die Ausfallraten sanken durch jede Modellgeneration, und der Risikovorsorge-Schreck vom Q1 2026 — plus 151 Prozent — erwies sich rückblickend als das, was das Management damals behauptete: Portfolioreifung und bewusste Renditesteuerung, kein kippendes Kreditbuch.
Die riskante Wette auf eine einzige Partnerbank, die 2026 noch wie ein Klumpenrisiko aussah, wurde zur Stärke: tiefere technische Integration, schnellere Produkte, bessere Konditionen. Aus 19 Millionen registrierten Nutzern von damals wurde eine Kundschaft, die Girokonto, Karte und Vorschuss aus einer Hand bezieht — betreut von einer Firma, die mit wenigen hundert Mitarbeitern weiter rund zwei Millionen Dollar Umsatz pro Kopf erwirtschaftet.
Die Lehre dieser fiktiven Chronik: Die Schublade von 2022 war 2026 längst falsch beschriftet. Wer nur das Etikett las, verpasste den Inhalt — wer den Inhalt las, musste trotzdem vier Jahre lang mit einem offenen Gerichtsverfahren schlafen können.
Börsenlotse, Juli 2030 (fiktiv)
Chronik eines angekündigten Rückschlags: Als Daves rote Kurve zur Lawine wurde
Im Rückblick stand die Warnung schwarz auf weiß im Quartalsbericht vom Frühjahr 2026: Risikovorsorge plus 151 Prozent, Umsatz plus 46,7 Prozent. Das Management nannte es Portfolioreifung. Es war der erste Stein der Lawine.
Als die US-Konjunktur 2027 drehte, passierte, was der Jahresbericht 2025 selbst als Risiko benannt hatte: Arbeitslosigkeit und Konsumverhalten schlugen direkt auf die Rückzahlungsfähigkeit der Kundschaft durch. CashAI, trainiert auf über 180 Millionen Vorschüssen aus fast rezessionsfreien Jahren, kannte das neue Wetter nicht — die schnellen Elf-Tage-Feedbackschleifen halfen beim Nachsteuern, aber sie konnten aus einer Subprime-Kundschaft keine Beamten machen.
Dann kam das Urteil: Das Gericht, das den Abweisungsantrag schon im September 2025 abgelehnt hatte, folgte in wesentlichen Punkten der Anklage des Justizministeriums — inklusive der persönlichen Verantwortung des CEO. Die Strafzahlung war verkraftbar, der Reputationsschaden nicht: Die Sammelklage mit dem „Payday Loan“-Vorwurf bekam Rückenwind, mehrere Bundesstaaten deckelten die Gebühren für Gehaltsvorschüsse.
Der letzte Stein war die dünnste Stelle der Kette: Dave hatte sich — bewusst und im Jahresbericht angekündigt — auf eine einzige Partnerbank verengt. Als diese im Zuge der Kreditkrise ihr Fintech-Geschäft neu ordnete, stockte die Migration der Kundenportfolios monatelang; die Branche kannte dieses Drehbuch seit dem Synapse-Kollaps von 2024.
Bleibt die bittere Fußnote: Die 18 Insiderverkäufe bei null Käufen aus dem Frühjahr 2026 lasen sich im Rückspiegel anders als in der Euphorie. Nichts davon war damals ein Beweis — aber zusammengenommen war es ein Muster. Auch das ist eine Lehre dieser fiktiven Chronik: Die lauteste Warnung steht selten in der Schlagzeile, sondern in der Fußnote des Quartalsberichts.
Ein menschliches Fazit
Die Schublade mit der Aufschrift „SPAC-Schrott“ war 2022 die richtige Adresse für diese Aktie — und genau deshalb schauen heute so wenige hinein. Drin liegt inzwischen ein anderes Unternehmen: klein, hochprofitabel, technisch beeindruckend, mit einer KI, die tatsächlich arbeitet statt nur im Prospekt zu stehen. Aber im selben Fach liegt ein Umschlag vom US-Justizministerium, adressiert auch an den Gründer persönlich, und eine rote Kurve namens Risikovorsorge, die schneller steigt als alles andere im Bericht.
Wie so ein Comeback mit anderen Warnleuchten aussieht, zeigt übrigens unsere Extreme-Networks-Analyse — auch dort trügt der erste Blick, nur in die andere Richtung. Bei Dave gilt: Wer nur die alte Schublade sieht, verpasst einen der stärksten Turnarounds des US-Fintech-Sektors. Wer nur den Phönix sieht, unterschätzt, dass Gerichte keine Wachstumsraten kennen. Du kennst jetzt beide Seiten. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Der Markt gegen Dave Inc.
Die Anklage
Hohes Gericht, die Verteidigung wird dir gleich einen Phönix präsentieren. Wir zeigen dir den Rucksack, den dieser Phönix trägt: ein laufendes Bundesverfahren, ein Kreditbuch mit Fieberkurve und eine Führungsetage, die verkauft statt kauft.
-
Das US-Justizministerium klagt — auch gegen den CEO persönlich, und das Gericht ließ die Klage zu.
Die geänderte Zivilklage vom 30. Dezember 2024 benennt Firma und CEO Jason Wilk als Beklagte; der Antrag auf Klageabweisung wurde am 12. September 2025 abgelehnt, das Hauptsacheverfahren läuft, das Risiko ist unbeziffert. Dazu kommen die Sammelklage mit „Payday Loan“-Vorwurf und die Klage der Stadt Baltimore.
Beweisstück: SEC-Quartalsbericht 10-Q Q1 2026, Note 11
-
Das Kreditbuch sendet Stresssignale, bevor die erste Rezession überhaupt da ist.
Risikovorsorge plus 151 Prozent im Q1 2026 bei plus 46,7 Prozent Umsatz — gut dreimal so schnell. Die Kundschaft ist per Geschäftsmodell die mit dem geringsten Puffer.
Beweisstück: SEC-Quartalsbericht 10-Q Q1 2026, Item 2 MD&A
-
Die Insider stimmen mit den Füßen ab.
18 Insiderverkäufe, null Käufe in der letzten Berichtsperiode — während die Firma selbst für 188 Millionen US-Dollar Aktien zurückkaufte.
Beweisstück: Quelle: Fundamentaldaten, Stand 25. Juni 2026
-
Die Infrastruktur ist eine bewusst dünn gebaute Kette.
Keine eigene Banklizenz, zwei Partnerbanken mit dem erklärten Ziel von nur einer, ein einziger Zahlungsprozessor — der Jahresbericht führt das selbst als Risikofaktor.
Beweisstück: SEC-Jahresbericht 10-K 2025, Item 1A „Risk Factors“
Die Verteidigung
Hohes Gericht, die Anklage beschreibt Risiken — wir legen Ergebnisse vor. Dieses Unternehmen hat den kompletten Verlust seiner Geschichte zurückverdient und wächst profitabler, als es die meisten seiner Kritiker je waren.
-
Der Turnaround ist kein Versprechen, sondern testierte Bilanz.
Umsatz von 153 auf 554 Millionen US-Dollar (2021–2025), Nettoergebnis von minus 129 auf plus 196 Millionen; der seit Gründung aufgelaufene Verlust wurde 2025 vollständig getilgt — aus dem Minus wurden 43 Millionen einbehaltene Gewinne.
Beweisstück: SEC-Jahresbericht 10-K 2025; Quelle: Fundamentaldaten
-
Das beanstandete Geschäftsmodell wurde umgebaut, bevor ein Gericht es verlangte — und das Wachstum blieb.
Trinkgeld-Modell seit Februar 2025 abgeschafft, Tips-Erlöse von 7,5 Millionen auf null — der Umsatz wuchs trotzdem um 46,7 Prozent.
Beweisstück: SEC-Quartalsbericht 10-Q Q1 2026
-
Die KI ist messbares Werkzeug, kein Prospekt-Schmuck.
CashAI v5.5 meldet bessere Risikoeinstufung und niedrigere Ausfallraten, gestützt auf über 180 Millionen Vorschüsse und eine Elf-Tage-Feedbackschleife — bei 280 Mitarbeitern und rund zwei Millionen US-Dollar Umsatz pro Kopf.
Beweisstück: SEC-Jahresbericht 10-K 2025, Item 7 MD&A
-
Der Preis nimmt die Risiken bereits ernst.
KGV um 25 (trailing) bzw. 23 (forward) für rund 60 Prozent Wachstum und über 100 Prozent Eigenkapitalrendite — Klage und Kreditrisiko sind sichtbar eingepreist, nicht wegretuschiert.
Beweisstück: Bewertungsabschnitt der Analyse; Quelle: Fundamentaldaten, Jahresmitte 2026
Der Zeugenstand
-
„Im September 2025 haben wir CashAI v5.5 ausgerollt […] Erste Ergebnisse zeigen eine bessere Risikoeinstufung, höhere durchschnittliche Bewilligungsbeträge und niedrigere Ausfallraten.“ — Aber im selben Dokument steht auch: Wir wollen uns letztlich auf eine einzige Partnerbank verlassen.
Quelle: SEC-Jahresbericht 10-K 2025, Item 7 / Item 1A
-
„Die Risikovorsorge für Kreditausfälle betrug 26,6 Millionen US-Dollar […] ein Anstieg um 16,0 Millionen oder 151 Prozent.“ Und in Note 11: Der Abweisungsantrag im DOJ-Verfahren wurde am 12. September 2025 abgelehnt.
Quelle: SEC-Quartalsbericht 10-Q Q1 2026, Item 2 / Note 11
-
Fundamental-Rating A 85 von 100, Platz 3 von 3.211, Stage 2, Treffer in 16 von 72 Scannern — aber Piotroski nur 6 von 9: okay, nicht gut.
Quelle: Hauseigener Aktien-Scanner, Datenstand 25. Juni 2026
-
18 Verkäufe, null Käufe in der letzten Berichtsperiode. Motive unbekannt; die Liste führt keine Begründungen, nur Transaktionen.
Quelle: Quelle: Fundamentaldaten, Stand 25. Juni 2026
-
Der Jahresbonus 2025 hing komplett an zwei Non-GAAP-Kennzahlen — „Variable Profit“ und „Adjusted EBITDA (Pre-Bonus)“. Beide Ziele wurden über Maximum erfüllt: 200 Prozent Zielerreichung, 1,15 Millionen US-Dollar Barbonus für CEO Jason Wilk, 712.500 für den CFO; auch die Aktienpakete (PSUs) hängen an derselben Adjusted-EBITDA-Größe. Pikant: Genau dieses Adjusted EBITDA rechnet „einmalige Prozess- und Vergleichskosten“ per Definition heraus — die DOJ-Akte drückt also den ausgewiesenen Gewinn, aber nicht die Bonuskennzahl des Mannes, der persönlich mitverklagt ist.
Quelle: Proxy Statement DEF 14A vom 20. April 2026; Non-GAAP-Definition laut Q1-2026-Ergebnismitteilung
-
Im November 2025 bezifferte Dave das DOJ-Risiko zum ersten Mal selbst: 7,0 Millionen US-Dollar Rückstellung „für diese Angelegenheit“. Zum 31. Dezember 2025 standen 7,8 Millionen, zum 31. März 2026 7,9 Millionen für alle Rechtsfälle zusammen — stets mit dem Zusatz, der Verlust könne die Rückstellung übersteigen. Gemessen an den über 149 Millionen US-Dollar Trinkgeld- und Express-Gebühren-Erlösen, um die es der FTC ging, ist das eine bemerkenswert kleine Zahl: entweder realistische Einschätzung oder Zweckoptimismus — das nächste 10-Q schreibt diese Zeile fort.
Quelle: SEC-Berichte: 10-Q Q3 2025, 10-K 2025, 10-Q Q1 2026 (Note 11)
Die Kernfrage
Ist Dave ein belegter, hochprofitabler Turnaround, dessen Klage-Rabatt eine Gelegenheit ist — oder unterschätzt der Markt, dass ein einziges Urteil und eine einzige Rezession diese Geschichte jederzeit umschreiben können?
Du bist Geschworener: Wie lautet dein Urteil?
Danke für dein Urteil. So haben die Geschworenen bisher gestimmt:
Die Prozessakte
- 4. November 2025 Quartalsbericht Q3 2025: Dave bildet erstmals eine bezifferte Rückstellung für das DOJ-Verfahren — 7,0 Millionen US-Dollar „für diese Angelegenheit“. Aus dem unbezifferten Risiko wird eine (kleine) Bilanzzeile.
- 12. Dezember 2025 Rückschlag in der „Payday Loan“-Sammelklage (Russell, Mitbeklagte: Partnerbank Evolve): Das Gericht lehnt Klageabweisung und Schiedsverfahren ab. Dave legt am 26. Dezember Berufung beim Ninth Circuit ein; das Verfahren wird bis zur Entscheidung ausgesetzt.
- 30. Dezember 2025 Dritte Front: Die Stadt Baltimore verklagt Dave wegen unlauterer Geschäftspraktiken rund um ExtraCash. Dave verlagert den Fall am 29. Januar 2026 ans Bundesgericht; Baltimores Rückverweisungsantrag ist seit dem 22. April 2026 entscheidungsreif.
- 2. März 2026 Jahresbericht 2025: Risikovorsorge +67 Prozent auf 91,0 Millionen US-Dollar, tatsächliche Abschreibungen 92,8 Millionen, Ausfallraten laut Management „gestiegen, im Rahmen der Erwartungen“. Dazu ein Termin-Versprechen: Die Migration der Bestandskunden zur neuen Partnerbank Coastal soll „im Wesentlichen bis Ende 2026“ abgeschlossen sein — Rückstellung für Rechtsfälle: 7,8 Millionen.
- 9. März 2026 Dave platziert eine Nullzins-Wandelanleihe über 200 Millionen US-Dollar (fällig 1. April 2031): 192,1 Millionen Nettoerlös, davon 17,3 Millionen für Capped Calls (Wandlungspreis rund 279,13 US-Dollar, Verwässerungsschutz bis 421,34) und 70,5 Millionen sofort für Aktienrückkäufe — die Firma hebelt ihre eigene Kursstory.
- Juli 2026 Verfahren eröffnet — die Akte ist auf dem Stand des 10-Q Q1 2026. Ein Verhandlungstermin im DOJ-Hauptsacheverfahren ist in den Filings nicht genannt; die nächsten Wegmarken sind die Ninth-Circuit-Entscheidung über die Schiedsklausel, der Rückverweisungs-Entscheid im Baltimore-Fall und das 10-Q Q2 2026 Anfang August 2026 mit frischer Rückstellungs- und Risikovorsorge-Zeile.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- SEC-Jahresbericht (10-K), Geschäftsjahr 2025: dave-20251231.htm (sec.gov)
- SEC-Jahresbericht (10-K), Geschäftsjahr 2024: dave-20241231.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q1 2026 (31.03.2026): dave-20260331.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q3 2025 (30.09.2025): dave-20250930.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q2 2025 (30.06.2025): dave-20250630.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q1 2025 (31.03.2025): dave-20250331.htm (sec.gov)
- Vollständige SEC-Einreichungshistorie von Dave: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Umsatz-, Ergebnis-, Bilanz- und Cashflow-Reihen, Analystenkonsens): aus unseren Finanzdaten, abgeglichen mit den SEC-Berichten.
- Screener- und Rating-Daten: hauseigener Aktien-Scanner (Russell-3000-Universum, Stand 25. Juni 2026).
Datengrundlage: Dave-Geschäftsberichte (SEC-Formular 10-K) für die Geschäftsjahre 2024 und 2025 sowie Quartalsberichte (10-Q) bis zum 31. März 2026; ergänzende Fundamentaldaten aus unseren Finanzdaten; Screener-Daten aus unserem hauseigenen Aktien-Scanner (Stand 25. Juni 2026). Dieser Beitrag ist eine journalistische, faktenbasierte Analyse und ausdrücklich keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Investitionen in Aktien sind mit dem Risiko von Verlusten bis zum Totalverlust verbunden. Angaben ohne Gewähr.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 153,0 | 204,8 | 259,1 | 347,1 | 554,2 |
| Betriebsergebnis (EBIT) | -6,4 | -134,4 | -42,2 | 34,6 | 186,6 |
| Nettogewinn | -20,0 | -128,9 | -48,5 | 57,9 | 195,9 |
| Nettomarge | -13,1 % | -62,9 % | -18,7 % | 16,7 % | 35,3 % |
| Gewinn je Aktie | -1,72 $ | -10,93 $ | -4,07 $ | 4,19 $ | 13,53 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
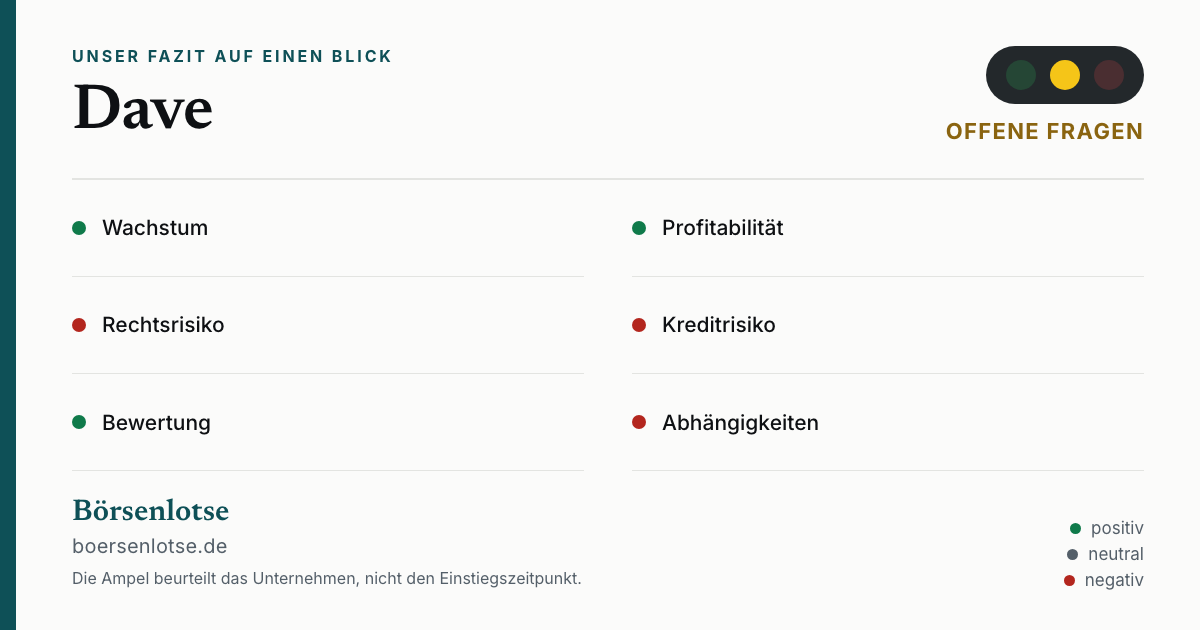
Unser Fazit auf einen Blick
- Wachstum positiv
- Umsatz +59,7 Prozent (2025) und +46,7 Prozent im Q1 2026; ExtraCash-Volumen +40 Prozent auf 2,1 Milliarden US-Dollar im Quartal.
- Profitabilität positiv
- Nettogewinn 195,9 Millionen (2025), Eigenkapitalrendite über 100 Prozent, 290 Millionen freier Cashflow bei fast null Investitionsbedarf.
- Rechtsrisiko negativ
- DOJ-Klage gegen Firma und CEO persönlich läuft in der Hauptsache (Abweisungsantrag abgelehnt); dazu Sammelklage und Baltimore-Verfahren — Risiko unbeziffert.
- Kreditrisiko negativ
- Risikovorsorge +151 Prozent im Q1 2026 bei +46,7 Prozent Umsatz; Subprime-Kundschaft ist konjunktursensibel.
- Bewertung positiv
- KGV um 25 (trailing) bzw. 23 (forward) für rund 60 Prozent Wachstum — Klage und Kreditrisiko sind sichtbar eingepreist.
- Abhängigkeiten negativ
- Keine eigene Banklizenz: zwei Partnerbanken (Ziel: eine), ein einziger Zahlungsprozessor — effiziente, aber dünne Kette.
Dave ist ein belegter, hochprofitabler Turnaround mit echtem KI-Kern — und einem Gerichtsverfahren, dessen Ausgang niemand kennt. Die moderate Bewertung honoriert genau diese Unsicherheit. Wenn überhaupt, dann als spekulative Position in dem Wissen, dass hier ein Urteil jederzeit die Geschichte ändern kann. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Belegter, hochprofitabler Turnaround mit echtem KI-Kern zu moderater Bewertung — als spekulative Position, denn das laufende Gerichtsverfahren kann die Geschichte jederzeit ändern.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Der Zwölfmonatsgewinn enthält einen großen Steuer-Einmaleffekt aus Q3 2025 — konservativ mit dem Vorwärts-KGV rechnen.
- Insider verkauften in der letzten Berichtsperiode 18-mal, kauften null-mal.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 4. August 2026. Was sich seitdem bei DAVE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Dave Inc (DAVE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Dave ist eine US-Banking-App mit dem Kernprodukt ExtraCash: kurzfristige Liquiditätsvorschüsse bis 500 US-Dollar ohne Zinsen und ohne klassische Bonitätsprüfung, entschieden von der hauseigenen KI CashAI anhand der Kontobewegungen. Dazu kommen ein gebührenfreies Girokonto und eine Debitkarte — abgewickelt über Partnerbanken, denn Dave besitzt selbst keine Banklizenz.
Sehr: Nach dem Börsenstart Anfang 2022 verlor die Aktie in der Spitze rund 97 Prozent und musste die Aktien 1 zu 32 zusammenlegen. Seitdem hat sie sich vervielfacht (+996 Prozent auf vier Jahre, Datenstand 25. Juni 2026), notiert aber immer noch rund 29 Prozent unter ihrem Allzeithoch.
Ja, seit dem Geschäftsjahr 2024. 2025 verdiente Dave netto 195,9 Millionen US-Dollar bei 554 Millionen Umsatz und erzielte 290 Millionen freien Cashflow. Der komplette seit Gründung aufgelaufene Verlust wurde 2025 bilanziell getilgt.
Das US-Justizministerium wirft Dave irreführende Praktiken bei der früheren Gebührenstruktur vor (u. a. „Trinkgelder“ und Express-Gebühren) und benennt neben der Firma auch CEO Jason Wilk persönlich als Beklagten. Der Antrag auf Klageabweisung wurde am 12. September 2025 abgelehnt; das Verfahren läuft, ein mögliches Strafmaß ist unbeziffert. Das kritisierte Gebührenmodell selbst wurde bereits im Februar 2025 durch eine transparente 5-Prozent-Pflichtgebühr ersetzt.
Das Kreditrisiko seiner Kundschaft: Die Risikovorsorge für Ausfälle stieg im ersten Quartal 2026 um 151 Prozent — gut dreimal so schnell wie der Umsatz. Dazu kommt die Abhängigkeit von zwei Partnerbanken (Evolve und Coastal; erklärtes Ziel ist sogar nur eine) und einem einzigen Zahlungsprozessor.
Wir geben keine Anlageberatung. Unsere Systematik zeigt einen hochprofitablen Turnaround in der Weinstein-Aufwärtsphase (Platz 3 von 3.211 im Fundamental-Rating) zu moderater Bewertung — aber mit laufender DOJ-Klage, wachsendem Kreditrisiko und 18 Insiderverkäufen gegen null Käufe. Beide Seiten gehören in deine Abwägung; die Entscheidung liegt bei dir.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.