Reddit-Aktie: die beste Bilanz in unserem Scanner — und ein Chart, der fällt
Reddit steht auf Platz 1 von 3.211 Aktien in unserem Fundamental-Rating: Umsatz +69 Prozent, Bruttomarge 91 Prozent, 2,8 Milliarden Dollar Liquidität. Und trotzdem notierte die Aktie zuletzt 44 Prozent unter ihrem Hoch. Wir haben die letzten beiden Geschäftsberichte und vier Quartalsberichte durchgesehen und sagen dir, wo der Haken steckt — er beginnt mit G. Keine Anlageberatung, nur die ganze Geschichte hinter Platz 1.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 150,40 $ +1,70 %
- Marktkapitalisierung
- 30,6 Mrd. $
- KGV
- 43,5
- Wachstums-Score
- 8/10
- AAQS
- 7/10
Kursentwicklung seit 4. August 2026: -2,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 121,80 $ bis 258,90 $ · Letzter Kurs: 150,40 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du diesen Reflex? Eine Aktie stand vor einem Jahr bei fast 283 US-Dollar, heute ist sie 44 Prozent billiger — und irgendetwas in dir ruft „Rabatt!“. Dieser Reflex hat einen Namen: Anker-Effekt. Dein Kopf hängt am alten Kurs wie an einer Boje und hält alles darunter automatisch für ein Schnäppchen. Dabei ist der alte Höchstkurs kein Gutachten — er ist nur eine Erinnerung. Bei Reddit, Inc. (NYSE: RDDT) kommt noch eine zweite Verführung dazu: Die Firma trägt das beste Fundamental-Rating unserer gesamten Datenbank. Beste Zahlen plus 44 Prozent Rabatt — klingt nach einem Geschenk, oder? Genau deshalb machen wir jetzt einen Deal: Ich habe die letzten beiden Geschäftsberichte, die letzten vier Quartalsberichte und unseren eigenen Aktien-Scanner durchgesehen, und wir schauen uns gemeinsam an, warum der Markt dieses „Geschenk“ gerade nicht haben will. Am Ende entscheidest du selbst — mit offenen Augen.
Was Reddit eigentlich macht
Reddit ist eine der größten Diskussionsplattformen der Welt — im eigenen Jahresbericht nennt sich die Firma eine „globale digitale Stadt“: über 100.000 Themen-Communities, in denen Menschen über alles reden, von Kaffeemaschinen bis Krebstherapien. Zum Jahresende 2025 zählte Reddit 121,4 Millionen täglich aktive Nutzer (im ersten Quartal 2026: 126,8 Millionen), sitzt in San Francisco, beschäftigt rund 2.550 Menschen und ging im März 2024 an die Börse.
Geld verdient Reddit fast ausschließlich mit einem Produkt: Werbung — 94 Prozent des Umsatzes 2025. Der Rest (140 Millionen US-Dollar, rund 6,4 Prozent) ist vor allem Daten-Lizenzierung: KI-Firmen bezahlen dafür, ihre Sprachmodelle mit zwei Jahrzehnten menschlicher Reddit-Gespräche trainieren zu dürfen. Merke dir diese zwei Zahlen — 94 und 6,4 — wir kommen darauf zurück, wenn es um die KI-Story geht.
Der Versprechens-Tracker: Was das Management zusagte — und was daraus wurde
Reddit ist erst seit März 2024 an der Börse — eine kurze, aber ungewöhnlich gesprächige Historie: Statt dürrer Pressemitteilungen veröffentlicht die Firma jedes Quartal einen ausführlichen Shareholder Letter, in dem Mitgründer und CEO Steve Huffman ausdrücklich sagt, was als Nächstes kommen soll — Suche, Reddit Answers, Übersetzung, internationale Expansion, plus jedes Quartal eine konkrete Umsatz- und Ergebnisprognose. Das macht Reddit zu einem seltenen Fall: Hier lässt sich fast jede Zusage gegen den nächsten Bericht prüfen. Genau das haben wir getan — Quartal für Quartal, vom ersten Brief nach dem Börsengang (Mai 2024) bis zum jüngsten (April 2026).
Das Muster ist auffällig klar: tiefstapeln und übertreffen. Alle acht Quartalsprognosen, die Reddit seit dem Börsengang ausgegeben hat, wurden übertroffen — acht von acht, teils krachend (für das zweite Quartal 2025 waren 410 bis 430 Millionen US-Dollar Umsatz angesagt, geliefert wurden 500 Millionen). Auch die Produktversprechen — maschinelle Übersetzung, bessere Suche, Reddit Answers — wurden Quartal für Quartal mit messbaren Folgezahlen belegt statt nur wiederholt. Zwei Flecken bleiben: Die für 2024 angekündigte Monetarisierung der Developer-Plattform wurde nie als erledigt gemeldet und im Sommer 2025 zusammen mit der ganzen „User Economy“ still beerdigt. Und die Beruhigungsrhetorik zur Google-Abhängigkeit vom Februar 2025 („nicht ungewöhnlich“, betrifft „vor allem ausgeloggte Nutzer“) liest sich ein Jahr später anders: Im Quartalsbericht zum 31. März 2026 nennt Reddit fremde Algorithmus-Änderungen selbst als Haupttreiber der eigenen Nutzerkurve, das US-Nutzerwachstum fiel auf 7 Prozent. Kurz: Bei Zahlen ist Huffmans Wort bisher Gold wert — bei der Frage, wie abhängig Reddit von Google ist, war die Prosa wärmer als die Wirklichkeit.
-
„We are also using machine translation to unlock our mostly-English language corpus for the rest of the world. We believe this will drive growth in the near term, and over time will also allow users from all over the world to connect regardless of the languages they speak."
Übersetzt: „Wir nutzen außerdem maschinelle Übersetzung, um unseren überwiegend englischsprachigen Textbestand für den Rest der Welt zu erschließen. Wir glauben, dass das kurzfristig Wachstum bringt — und es mit der Zeit Nutzern aus aller Welt erlaubt, sich zu vernetzen, egal welche Sprache sie sprechen."
Quelle: pr-2024-05-07.txt (Shareholder Letter Q1 2024)Was daraus wurde
Geliefert und messbar: Schon im Q2 2024 lagen die internationalen täglich aktiven Nutzer über 45 Millionen (+44 % zum Vorjahr), Frankreich wuchs schneller als die USA; im Q3 2024 brachte die Übersetzung viermal so viele zusätzliche Tagesnutzer wie im Q2; im Q4 2024 stammten 40 bis 50 Prozent des internationalen Nutzerwachstums aus der maschinellen Übersetzung. Bis Ende 2025 deckte sie 35 Sprachen ab.
Beleg: pr-2024-08-06.txt; pr-2024-10-29.txt; pr-2025-02-12.txt; pr-2026-02-05.txt
-
„In the second quarter of 2024, we estimate: Revenue in the range of $240 million to $255 million"
Übersetzt: „Für das zweite Quartal 2024 erwarten wir: Umsatz in der Spanne von 240 bis 255 Millionen US-Dollar."
Quelle: pr-2024-05-07.txt (Shareholder Letter Q1 2024, Financial Outlook; dazu 0 bis 15 Mio. US-Dollar bereinigtes EBITDA)Was daraus wurde
Deutlich übertroffen: Der Q2-2024-Umsatz lag bei 281,2 Millionen US-Dollar (+54 % zum Vorjahr), das bereinigte EBITDA bei 39,5 Millionen — beides klar über dem oberen Rand der Prognose. Es war der Auftakt einer Serie: Auch alle sieben folgenden Quartalsprognosen wurden übertroffen.
Beleg: pr-2024-08-06.txt (Q2-2024-Ergebnisse)
-
„This year, we aim to enable monetization in the developer platform"
Übersetzt: „In diesem Jahr wollen wir die Monetarisierung in der Developer-Plattform freischalten."
Quelle: pr-2024-08-06.txt (Shareholder Letter Q2 2024)Was daraus wurde
Nie als erledigt gemeldet: In keinem der folgenden Shareholder Letter taucht ein Vollzug dieser Jahreszusage auf. Im Juli 2025 erklärte Huffman stattdessen, man deprioritisiere die „User Economy“ — genau die Initiative, zu der die Developer-Monetarisierung gehörte — zugunsten von Kernprodukt, Suche und Internationalisierung.
Beleg: pr-2025-07-31.txt (Shareholder Letter Q2 2025)
-
„Looking ahead, improving the search experience on Reddit is a key part of our strategy. We want to ensure that all users have the best experience possible."
Übersetzt: „Mit Blick nach vorn ist die Verbesserung des Sucherlebnisses auf Reddit ein Kernstück unserer Strategie. Wir wollen sicherstellen, dass alle Nutzer das bestmögliche Erlebnis haben."
Quelle: pr-2024-10-29.txt (Shareholder Letter Q3 2024)Was daraus wurde
Umgesetzt in nachvollziehbaren Etappen: Im Q4 2024 startete die Beta des KI-Suchwerkzeugs Reddit Answers in den USA; im Q1 2025 erreichte es 1 Million wöchentliche Nutzer, im Q2 2025 bereits 6 Millionen; im Q3 2025 suchten über 75 Millionen Wochennutzer direkt auf Reddit, und Answers wurde in die Kernsuche integriert.
Beleg: pr-2025-02-12.txt; pr-2025-05-01.txt; pr-2025-07-31.txt; pr-2025-10-30.txt
-
„Later in Q4, we experienced some volatility with Google Search triggered by a periodic algorithm change, but traffic from search has recovered so far in Q1, and we’ve regained momentum. What happened wasn’t unusual—referrals from search fluctuate from time to time, and they primarily affect logged-out users."
Übersetzt: „Später im vierten Quartal erlebten wir etwas Volatilität bei der Google-Suche, ausgelöst durch eine turnusmäßige Algorithmus-Änderung — aber der Such-Traffic hat sich im ersten Quartal bislang erholt, und wir haben wieder Schwung. Was passiert ist, war nichts Ungewöhnliches: Verweise aus der Suche schwanken von Zeit zu Zeit und betreffen vor allem ausgeloggte Nutzer."
Quelle: pr-2025-02-12.txt (Shareholder Letter Q4 2024)Was daraus wurde
Kurzfristig stimmte die Entwarnung — Q1 2025 brachte 108,1 Millionen Tagesnutzer (+31 %). Die Verharmlosung hielt aber nicht: Ein Jahr später benennt Reddits eigener Quartalsbericht Algorithmus-Änderungen dritter Suchmaschinen als Haupttreiber der Nutzerentwicklung, und das US-Nutzerwachstum war zum 31. März 2026 auf 7 Prozent gefallen — 2024 lag es noch bei rund 50 Prozent. Aus dem „nicht Ungewöhnlichen“ wurde das zentrale Geschäftsrisiko.
Beleg: pr-2025-05-01.txt; 10q-2026-05-01.txt (MD&A, Key Business Metrics)
-
„Reddit Answers has reached 1 million WAUq, and last month, we began its global expansion, beginning with Australia and the UK. We are now working to integrate it into Reddit’s core search experience"
Übersetzt: „Reddit Answers hat 1 Million wöchentlich aktive Nutzer erreicht, und im vergangenen Monat haben wir die globale Ausweitung begonnen, zunächst in Australien und Großbritannien. Wir arbeiten jetzt daran, es in Reddits Kernsuche zu integrieren."
Quelle: pr-2025-05-01.txt (Shareholder Letter Q1 2025)Was daraus wurde
Geliefert: Im Q2 2025 meldete Reddit 6 Millionen wöchentliche Answers-Nutzer und mehr als verzehnfachtes Anfragevolumen gegenüber Q1; im Q3 2025 war Answers in die Kernsuche integriert, das tägliche Anfragevolumen stieg nochmals um über 20 Prozent zum Vorquartal, und die Ausweitung auf nicht-englische Sprachen lief an.
Beleg: pr-2025-07-31.txt; pr-2025-10-30.txt
-
„we are deprioritizing a few initiatives, including our work on the user economy. It’s still an opportunity we believe in, but we’re concentrating our resources on the areas that will drive results for our most pressing needs: improving the core product, making Reddit a go-to search engine, and expanding internationally."
Übersetzt: „Wir deprioritisieren einige Initiativen, darunter unsere Arbeit an der User Economy. Wir glauben weiter an diese Chance, aber wir konzentrieren unsere Ressourcen auf die Bereiche, die bei unseren dringendsten Aufgaben Ergebnisse bringen: das Kernprodukt verbessern, Reddit zur ersten Adresse für die Suche machen und international expandieren."
Quelle: pr-2025-07-31.txt (Shareholder Letter Q2 2025)Was daraus wurde
Der Fokus ist belegbar: Die maschinelle Übersetzung wuchs von 23 Sprachen (Q2 2025) auf 35 (Q4 2025), im Q4 2025 startete eine suchoptimierte Startseite für externen Such-Traffic, und im Q3 2025 suchten über 75 Millionen Wochennutzer direkt auf Reddit. Der Umsatz im Q3 2025 lag mit 585 Millionen US-Dollar (+68 %) erneut über der eigenen Prognose von 535 bis 545 Millionen.
Beleg: pr-2025-10-30.txt; pr-2026-02-05.txt
-
„In the first quarter of 2026, we estimate: • Revenue in the range of $595 million to $605 million"
Übersetzt: „Für das erste Quartal 2026 erwarten wir: Umsatz in der Spanne von 595 bis 605 Millionen US-Dollar."
Quelle: pr-2026-02-05.txt (Shareholder Letter Q4 2025, Financial Outlook; dazu 210 bis 220 Mio. US-Dollar bereinigtes EBITDA)Was daraus wurde
Erneut übertroffen — die achte Prognose in Folge: Der Q1-2026-Umsatz lag bei 663 Millionen US-Dollar (+69 % zum Vorjahr), das bereinigte EBITDA bei 266 Millionen, beides weit über der Spanne.
Beleg: pr-2026-04-30.txt (Q1-2026-Ergebnisse)
-
„its Board of Directors authorized a share repurchase program to purchase up to $1 billion of our Class A common stock"
Übersetzt: „…dass der Verwaltungsrat ein Aktienrückkaufprogramm über bis zu 1 Milliarde US-Dollar unserer Class-A-Stammaktien genehmigt hat."
Quelle: pr-2026-02-05.txt (Pressemitteilung zu Q4 2025, Ankündigung Share Repurchase Program)Was daraus wurde
Gestartet, aber bisher nur symbolisch genutzt: Bis zum 31. März 2026 kaufte Reddit lediglich 34.690 Aktien für 5,0 Millionen US-Dollar zurück — 995 Millionen der Milliarde waren noch unangetastet. Das Programm hat kein Ablaufdatum und verpflichtet zu nichts; ob es den Namen „Milliarden-Rückkauf“ verdient, entscheidet sich erst noch.
Beleg: 10q-2026-05-01.txt (Note 10, Stockholders' Equity)
-
„Looking ahead to the remainder of 2026, our priorities include broadening the top of the funnel, improving new user retention, and making Reddit faster across the board"
Übersetzt: „Mit Blick auf den Rest des Jahres 2026 gehören zu unseren Prioritäten: den oberen Trichter verbreitern, die Bindung neuer Nutzer verbessern und Reddit auf ganzer Linie schneller machen."
Quelle: pr-2026-04-30.txt (Shareholder Letter Q1 2026)Was daraus wurde
Noch nicht überprüfbar — die nächste Messlatte liegt schon: Für das zweite Quartal 2026 stellt Reddit 715 bis 725 Millionen US-Dollar Umsatz und 285 bis 295 Millionen bereinigtes EBITDA in Aussicht. Ob die Serie von acht übertroffenen Prognosen auf neun wächst, zeigt der nächste Quartalsbericht.
Beleg: pr-2026-04-30.txt (Financial Outlook Q2 2026)
-
„Over time, over this year, we actually want there to just be 1 product which is Reddit Search, that will help users navigate Reddit, find subreddits on Reddit and even answer subjective, hard, interesting questions."
Übersetzt: „Im Laufe dieses Jahres wollen wir, dass es nur noch ein Produkt gibt — Reddit Search —, das Nutzern hilft, Reddit zu navigieren, Subreddits zu finden und sogar subjektive, schwierige, interessante Fragen zu beantworten."
Quelle: Earnings Call Q4 2024, 12. Februar 2025 (Transkript: Insider Monkey)Was daraus wurde
Umgesetzt im zugesagten Jahr: Im Q3 2025 suchten über 75 Millionen Wochennutzer direkt auf Reddit, und Reddit Answers wurde in die Kernsuche integriert — aus zwei Produkten wurde eines.
Beleg: pr-2025-10-30.txt (Shareholder Letter Q3 2025)
-
„To give you an early read on Q2 through the month of April, we’re seeing total DAUs growing in the high teens range year-over-year."
Übersetzt: „Als früher Ausblick auf das Q2: Im April sehen wir die gesamten Tagesnutzer im hohen Zehner-Prozentbereich gegenüber dem Vorjahr wachsen."
Quelle: Earnings Call Q1 2025, 1. Mai 2025 (Transkript: Insider Monkey)Was daraus wurde
Übertroffen: Im Q2 2025 lagen die täglich aktiven Nutzer im Schnitt bei 110,4 Millionen — plus 21 Prozent zum Vorjahr, also über der mündlich in Aussicht gestellten hohen Zehner-Spanne. Der im Call eingeräumte schwache April blieb eine Delle, kein Trend.
Beleg: pr-2025-07-31.txt (Shareholder Letter Q2 2025)
-
„We're developing interactive ads, built on our developer platform, allowing advertisers to create custom experiences like mini-games or quizzes directly within an ad. This format is testing now, with plans to scale more broadly next year."
Übersetzt: „Wir entwickeln interaktive Anzeigen auf Basis unserer Developer-Plattform, mit denen Werbekunden eigene Erlebnisse wie Mini-Spiele oder Quizze direkt in einer Anzeige bauen können. Das Format ist jetzt im Test — mit dem Plan, es nächstes Jahr breiter zu skalieren."
Quelle: Earnings Call Q3 2025, 30. Oktober 2025 (Transkript: The Motley Fool)Was daraus wurde
Noch offen: Im Q1-2026-Call tauchten interaktive Anzeigen nicht mehr auf; die vorgestellten Werbe-Neuheiten des Quartals hießen Reddit Max, Dynamic Product Ads und Shopify-Integration. Pikant: Es ist die zweite Monetarisierungs-Zusage rund um die Developer-Plattform nach der 2024 gebrochenen — diesmal als Werbeformat statt als Nutzer-Erlös.
Beleg: transcripts-rddt/q1-2026.txt (Earnings Call Q1 2026, 30. April 2026)
-
„Now we've got our sights set on 1 billion global DAU and 100 million in the U.S. specifically. I don't know the time line, but we are, I think, relentless in our work to get there."
Übersetzt: „Jetzt haben wir eine Milliarde tägliche Nutzer weltweit im Visier — und speziell 100 Millionen in den USA. Ich kenne den Zeitplan nicht, aber wir arbeiten, denke ich, unerbittlich daran."
Quelle: Earnings Call Q1 2026, 30. April 2026 (Transkript: The Motley Fool)Was daraus wurde
Offen — und ambitioniert: Ausgangsbasis waren 121,4 Millionen globale Tagesnutzer im Q4 2025, während das Wachstum der täglich aktiven US-Nutzer laut Quartalsbericht zum 31. März 2026 nur noch im einstelligen Prozentbereich lag. Das US-Ziel verlangt also eine Trendwende, kein Weiter-so.
Beleg: pr-2026-02-05.txt (Q4-2025-Ergebnisse); 10q-2026-05-01.txt (Quartalsbericht zum 31. März 2026)
Wo die Aktie in unserem Scanner auftaucht
Wir lassen täglich rund 3.211 Aktien des Russell-3000-Universums durch 72 Scanner laufen. Und hier wird es kurios: Reddit ist die Nummer 1 unseres Fundamental-Ratings — Rang A, Wert 89 von 100, Platz 1 von 3.211. So sieht das aus:
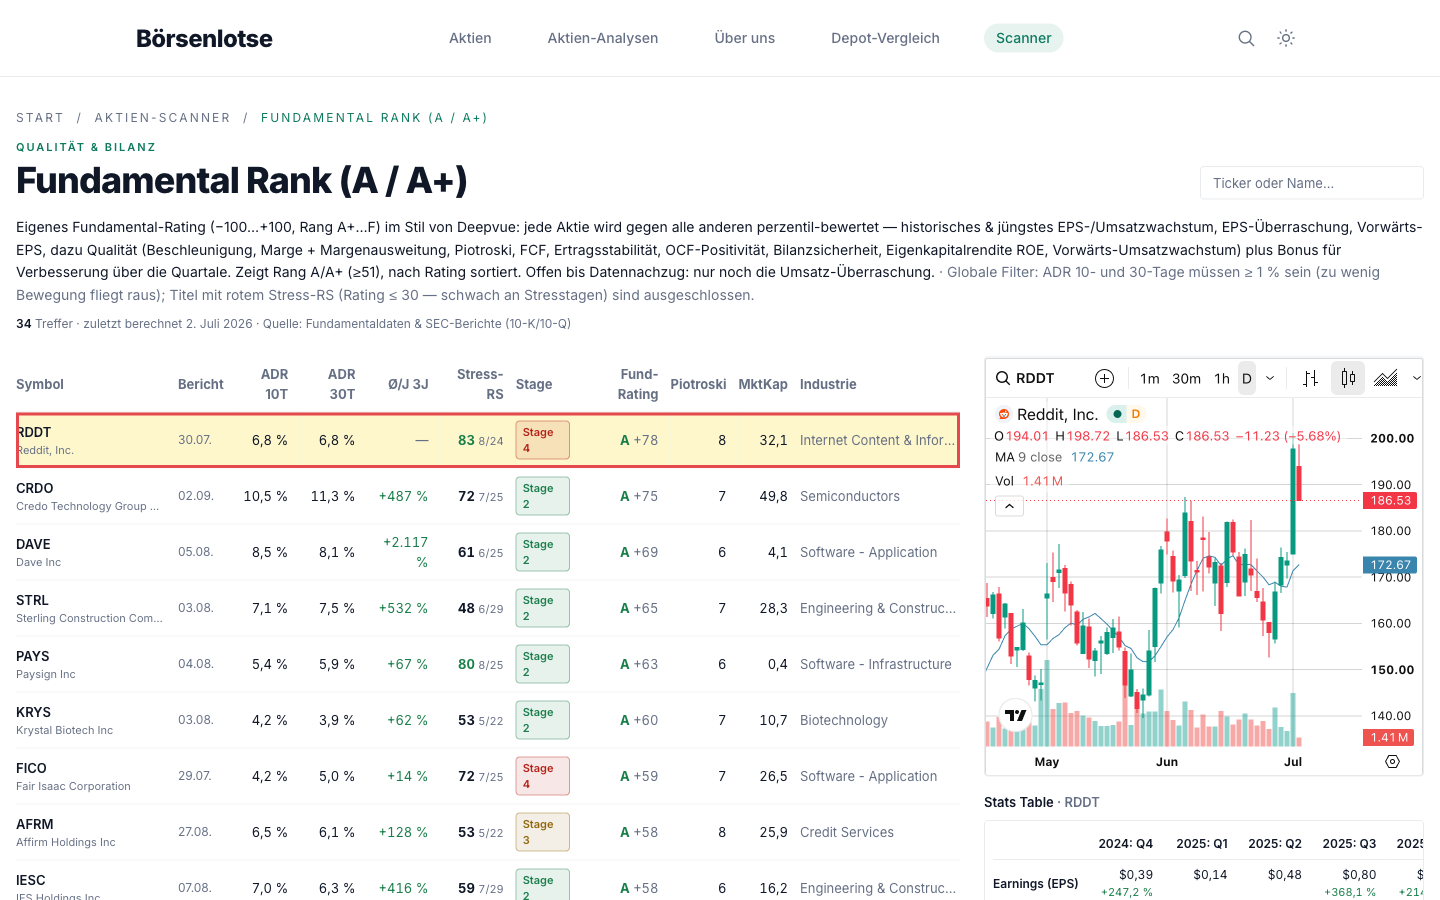
Kurz übersetzt, was dort steht:
- Fundamental-Rating A 89 von 100 — unsere Sammelnote aus Wachstum, Margen, Bilanzqualität und Gewinn-Überraschungen. 89 ist der höchste Wert im gesamten Universum. Das GpA-Rating (Gewinn pro Aktie) liegt bei 96, der Piotroski-Score bei 8 von 9 — eine kerngesunde Bilanz.
- Stage 4 — und hier kippt das Bild. Nach Stan Weinstein ist Stage 4 die Abwärtsphase: Der Kurs notiert unter seinen fallenden Durchschnittslinien. Das Relative-Stärke-Rating von 31 bedeutet: Rund 69 Prozent aller Aktien liefen zuletzt besser.
- Die Folge: Reddit taucht in nur 5 von 72 Scannern auf — Qualitäts-Wachstum, GpA-Beschleunigung, Hohes Umsatzwachstum, Fundamental Rank und „Best of All“. Alle fünf messen Fundamentaldaten. Kein einziger Trend- oder Momentum-Scanner schlägt an.
Merke dir dieses Spannungsfeld — beste Bilanz, kaputter Chart —, es ist der rote Faden dieser Analyse. Das Spiegelbild dazu findest du übrigens in unserer Credo-Analyse: Platz 2 im selben Rating, aber mit makellosem Aufwärtstrend. Gleiche Liste, zwei Welten.
Die unbeantwortete Frage: Was Analysten fragen — und was zurückkommt
Quartalsberichte schreibt die Investor-Relations-Abteilung — in der Fragerunde der Earnings Calls dagegen sitzen Analysten, die nachbohren. Wir haben alle neun Telefonkonferenzen seit dem Börsengang gelesen (Q1 2024 bis Q1 2026) und geprüft: Welche Fragen kehren immer wieder? Und wo weicht das Management aus? Das Muster ist aufschlussreich — gerade bei der einen Frage, an der für Reddit alles hängt.
Ausgewertet: Q1 2024 bis Q1 2026 — alle 9 Earnings Calls seit dem Börsengang im März 2024 (Transkripte u. a. via The Motley Fool und Insider Monkey). Keine Lücken.
-
Q1 2024 · Brian Nowak (Morgan Stanley)
„Is there any way you can sort of help us unpack a little bit the benefit of the new Google partnership? … where are you on sort of the Google SGE integration?"
Übersetzt: „Können Sie uns helfen, den Nutzen der neuen Google-Partnerschaft aufzuschlüsseln? … Und wo stehen Sie bei der Integration in Googles KI-Suche (SGE)?"
Die Antwort
„We do see algorithm changes from Google. Usually, you can expect maybe two a year. But sometimes they help sometimes they hurt. So you’ll never hear us celebrating or complaining about those."
Übersetzt: „Wir sehen durchaus Algorithmus-Änderungen von Google. Üblicherweise kann man mit etwa zwei pro Jahr rechnen. Mal helfen sie, mal schaden sie. Sie werden uns deshalb nie jubeln oder klagen hören."
⚖ Schon im allerersten Call als Börsenfirma legt Huffman die Sprachregelung fest, die er nie wieder verlässt: Algorithmus-Änderungen werden weder beziffert noch bewertet.
Quelle: Earnings Call Q1 2024, 7. Mai 2024 (Transkript: Insider Monkey)
-
Q4 2024 · Richard Greenfield (LightShed Partners)
„What exactly did Google change in the algorithm? … how do you get comfort or confidence that future changes are not going to be more problematic than this one?"
Übersetzt: „Was genau hat Google am Algorithmus geändert? … Und woher nehmen Sie die Zuversicht, dass künftige Änderungen nicht problematischer werden als diese?"
Die Antwort
„What did Google change? I have my suspicions but it’s not my place to say but I’m not worried about it. Number two, assume no revenue impact? Correct, no revenue impact."
Übersetzt: „Was hat Google geändert? Ich habe meine Vermutungen, aber es steht mir nicht zu, das zu sagen — und ich mache mir keine Sorgen. Zweitens, ob es keinen Umsatzeffekt gab? Korrekt, kein Umsatzeffekt."
⚖ Die direkteste Version der Frage bekommt die direkteste Nicht-Antwort: Huffman räumt ein, eine Vermutung zu haben — und behält sie für sich.
Quelle: Earnings Call Q4 2024, 12. Februar 2025 (Transkript: Insider Monkey)
-
Q1 2025 · Ron Josey (Citi)
„I think we’ve seen two or so Google algorithm changes since December. And so any thoughts on user base would be very helpful?"
Übersetzt: „Seit Dezember gab es meines Wissens etwa zwei Google-Algorithmus-Änderungen. Ihre Einschätzung zur Nutzerbasis wäre daher sehr hilfreich."
Die Antwort
„we do expect some bumps along the way from Google because we’ve already seen a few this year. This is expected in any year, but given that the search ecosystem is under heavy construction, the near term could be more bumpy than usual. … is there a long-term risk to Reddit here? And in my view, the answer is no."
Übersetzt: „Wir rechnen mit einigen Holpern von Google, ein paar haben wir dieses Jahr schon gesehen. Das ist in jedem Jahr zu erwarten — aber weil das Such-Ökosystem gerade grundlegend umgebaut wird, könnte es kurzfristig holpriger werden als üblich. … Gibt es hier ein langfristiges Risiko für Reddit? Aus meiner Sicht lautet die Antwort Nein."
⚖ Immerhin: Die Warnung vor einer „holprigeren“ Phase war ehrlich — die Grundsatzfrage nach dem strukturellen Risiko wischt Huffman aber mit einem schlichten „Nein“ beiseite, ohne Zahlen.
Quelle: Earnings Call Q1 2025, 1. Mai 2025 (Transkript: Insider Monkey)
-
Q1 2026 · Justin Post (Bank of America)
„I think Google made some algorithm changes in April. … any impacts on usage retention or time spend or anything like that?"
Übersetzt: „Google hat im April meines Wissens Algorithmus-Änderungen vorgenommen. … Gab es Auswirkungen auf Nutzung, Retention oder Verweildauer?"
Die Antwort
„Google algorithm change, these things are business as usual for us. There are always puts and takes. So we see these things. Sometimes they help, sometimes they hurt. They almost never stand out on our traffic long term. So we saw some changes in the quarter, but nothing further to comment on."
Übersetzt: „Google-Algorithmus-Änderungen — das ist für uns Tagesgeschäft. Es gibt immer Plus und Minus. Mal helfen sie, mal schaden sie. Langfristig fallen sie in unserem Traffic fast nie auf. Wir haben im Quartal also einige Änderungen gesehen — aber dazu gibt es nichts weiter zu kommentieren."
⚖ Zwei Jahre nach dem ersten Call ist die Formel wortgleich dieselbe („Sometimes they help, sometimes they hurt“) — nur dass das US-Nutzerwachstum inzwischen laut Quartalsbericht zum 31. März 2026 auf rund 7 Prozent gefallen war.
Quelle: Earnings Call Q1 2026, 30. April 2026 (Transkript: The Motley Fool)
Die Google-Frage wurde in fast jedem der neun Calls gestellt — von Morgan Stanley, LightShed, Citi, Bank of America und anderen. Die Antwort blieb über zwei Jahre ein Baukasten aus drei Teilen: „mal hilft es, mal schadet es“, „das ist Tagesgeschäft“ und „langfristig kein Risiko“. Was Google konkret geändert hat und wie viele Nutzer es kostete, hat das Management nie beziffert — selbst als es nach eigener Aussage eine Vermutung hatte. Erst die Pflichtangaben im Quartalsbericht zum 31. März 2026 machten das Ausmaß sichtbar.
-
Q3 2024 · Douglas Anmuth (JPMorgan)
„With Google and OpenAI already under contract, could you characterize the demand for future large language model partnerships currently?"
Übersetzt: „Google und OpenAI sind bereits unter Vertrag — wie würden Sie die aktuelle Nachfrage nach weiteren Sprachmodell-Partnerschaften charakterisieren?"
Die Antwort
„none of them are existential for Reddit. I’d say they’re all kind of nice-to-have. Our general principle is we’re open and open for business, but it needs to be on terms that work for us, our business and our users."
Übersetzt: „Keiner dieser Deals ist für Reddit existenziell. Ich würde sagen, sie sind alle eher „nice-to-have“. Unser Grundprinzip: Wir sind offen und offen für Geschäfte — aber zu Bedingungen, die für uns, unser Geschäft und unsere Nutzer funktionieren."
⚖ Bemerkenswert defensiv: Statt eine Pipeline neuer Kunden zu skizzieren, stuft Huffman das ganze Geschäftsfeld vorsorglich als „nice-to-have“ herab — es blieb dann tatsächlich bei im Wesentlichen zwei Kunden.
Quelle: Earnings Call Q3 2024, 29. Oktober 2024 (Transkript: Insider Monkey)
-
Q4 2025 · Justin Post (Bank of America)
„you could talk a little bit about the AI deals with Google and OpenAI. How are they using their data?"
Übersetzt: „Können Sie etwas zu den KI-Deals mit Google und OpenAI sagen — wie nutzen die beiden die Daten?"
Die Antwort
„Our relationships with both companies are very healthy. The conversation is shifting from … a purely business deal to … more of a product partnership. … we help you build the best version of your products. You help us build the best version of our products."
Übersetzt: „Unsere Beziehungen zu beiden Unternehmen sind sehr gesund. Das Gespräch verschiebt sich von einem reinen Geschäftsabschluss hin zu einer Produkt-Partnerschaft: Wir helfen euch, die beste Version eurer Produkte zu bauen — ihr helft uns, die beste Version unserer Produkte zu bauen."
⚖ Freundlich, aber unkonkret: Was „Produkt-Partnerschaft“ für Vertragswert oder Laufzeit bedeutet, bleibt offen — eine Vorbereitung darauf, dass es bei der Verlängerung nicht primär um mehr Geld gehen könnte.
Quelle: Earnings Call Q4 2025, 5. Februar 2026 (Transkript: The Motley Fool)
-
Q1 2026 · Richard Greenfield (LightShed Partners)
„If you're the oil powering the modern Internet, $50 million to $60 million a year from Google and OpenAI seems like a pimple, I guess. How are the conversations changing heading into 2027 renewals given the state of where AI is today?"
Übersetzt: „Wenn Sie das Öl sind, das das moderne Internet antreibt: 50 bis 60 Millionen US-Dollar pro Jahr von Google und OpenAI wirken dagegen wie ein Klacks. Wie verändern sich die Gespräche mit Blick auf die Vertragsverlängerungen 2027, beim heutigen Stand der KI?"
Die Antwort
„I will note your comments on the pricing for AI deals and include you in our conversations with our partners. … at the end of the day, there is no artificial intelligence without actual intelligence, and that comes from Reddit."
Übersetzt: „Ich nehme Ihre Anmerkungen zur Bepreisung der KI-Deals zur Kenntnis und werde sie in unsere Gespräche mit den Partnern einfließen lassen. … Am Ende gilt: Es gibt keine künstliche Intelligenz ohne echte Intelligenz — und die kommt von Reddit."
⚖ Ein Scherz statt einer Zahl — und auf Greenfields direkte Nachfrage, ob ein Exklusiv-Deal mit einem einzigen Anbieter denkbar wäre, folgt wörtlich nur: „No comment on that, Rich.“
Quelle: Earnings Call Q1 2026, 30. April 2026 (Transkript: The Motley Fool)
Zur wichtigsten offenen Frage des Lizenzgeschäfts — zu welchen Konditionen die 2027 anstehenden Verlängerungen mit den zwei dominierenden Kunden laufen — gab es bis zum Call vom 30. April 2026 keine einzige inhaltliche Antwort: erst die Herabstufung auf „nice-to-have“ (2024), dann die Umdeutung in eine „Produkt-Partnerschaft“ (Februar 2026), zuletzt zweimal ausdrücklich kein Kommentar. Wer die Lizenz-Fantasie in der Aktie bezahlt, sollte wissen: Das Management selbst hat sie in den Calls nie mit Zahlen unterlegt.
-
Q1 2024 · Benjamin Black (Deutsche Bank)
„I know you’re pretty excited about the development program and how that could be transformative longer-term. But more near-term, what are some of the investments that is necessary to build that out even faster?"
Übersetzt: „Sie sind vom Developer-Programm sichtlich begeistert, langfristig könnte es transformativ sein. Aber kurzfristig: Welche Investitionen sind nötig, um es schneller auszubauen?"
Die Antwort
„Our goal is to get this fully open. … started getting the monetization features in there later this year. And so I think there’s a lot of opportunity there, all hands on deck trying to bring this to market."
Übersetzt: „Unser Ziel ist, das komplett zu öffnen … und noch in diesem Jahr die Monetarisierungs-Funktionen einzubauen. Ich sehe da viel Potenzial — alle Mann an Deck, um das auf den Markt zu bringen."
⚖ Klare Nahfrist-Zusage mit maximalem Einsatzversprechen: Monetarisierung „later this year“, also 2024.
Quelle: Earnings Call Q1 2024, 7. Mai 2024 (Transkript: Insider Monkey)
-
Q2 2024 · Benjamin Black (Deutsche Bank)
„So, on the developer platform, so opening it up to monetization is coming earlier than we anticipated. So — can you talk a little bit more about the results"
Übersetzt: „Zur Developer-Plattform: Die Öffnung für Monetarisierung kommt früher als von uns erwartet. Können Sie mehr zu den Ergebnissen sagen?"
Die Antwort
„So, I can’t promise scale or anything like that this year. But getting to that kind of end-to-end proof of concept will be, I think, a really important milestone."
Übersetzt: „Ich kann für dieses Jahr keine Skalierung oder dergleichen versprechen. Aber diesen End-to-End-Machbarkeitsnachweis zu erreichen, wäre ein wirklich wichtiger Meilenstein."
⚖ Nur ein Quartal später wird aus „Monetarisierung dieses Jahr“ bereits „kein Versprechen von Skalierung — nur ein Prototyp“: der klassische stille Rückzieher.
Quelle: Earnings Call Q2 2024, 6. August 2024 (Transkript: Insider Monkey)
-
Q2 2025 · Frage aus der r/RDDT-Community
„you mentioned that you want to deprioritize the user economy in favor of some more pressing projects. What projects are these? And are they focused more on user engagement, getting new users or increasing ARPU?"
Übersetzt: „Sie haben erwähnt, die „User Economy“ zugunsten dringenderer Projekte zurückzustellen. Welche Projekte sind das — geht es eher um Engagement, neue Nutzer oder höheren Umsatz pro Nutzer?"
Die Antwort
„It’s basically the first 2, improving user engagement through core app improvements, onboarding, relevance, I think that’s just the most pressing need right now"
Übersetzt: „Im Wesentlichen die ersten beiden: Nutzer-Engagement verbessern über Kern-App, Onboarding, Relevanz — das ist gerade schlicht der dringendste Bedarf."
⚖ Als es nichts mehr zu beschönigen gab, kam die ehrliche Antwort — allerdings auf eine Community-Frage, nicht auf Analysten-Nachbohren; im selben Call hieß es offiziell: „we are deprioritizing a few initiatives, including our work on the user economy.“
Quelle: Earnings Call Q2 2025, 31. Juli 2025 (Transkript: Insider Monkey)
Die Chronik zeigt, wie ein Versprechen in Zeitlupe verschwindet: Mai 2024 „alle Mann an Deck“, August 2024 „keine Skalierung versprochen“, Juli 2025 offiziell zurückgestellt. Fair ist: Reddit hat den Rückzug am Ende selbst ausgesprochen statt ihn zu verschleppen — aber wer die Zusagen von 2024 für bare Münze nahm, wartete zwei Jahre auf ein Produkt, das nie kam. Übrig blieb die Plattform als Spielwiese (Nutzer-Spiele, interaktive Formate), nicht als Erlösquelle für Nutzer.
-
Q2 2025 · Brian Nowak (Morgan Stanley)
„It seems like things may have gotten better throughout the second quarter. Maybe talk to us about what you are seeing in the U.S. user trends throughout 2Q and then sort of importantly, into 3Q, what is sort of going on in the U.S. user base and what’s driven the improvement?"
Übersetzt: „Es sieht so aus, als sei es im zweiten Quartal besser geworden. Was sehen Sie bei den US-Nutzertrends im Q2 und — wichtiger — Richtung Q3? Was passiert in der US-Nutzerbasis, und was treibt die Verbesserung?"
Die Antwort
„we got off to a slower start in April. We saw a better traction as the quarter played out. … Traffic from Google varies from week to week. But overall, it was a headwind in Q2. But looking into Q3, our Q2 exit number was higher than the Q2 average of 110 million. And in July, we added DAUQs in both the U.S. and internationally."
Übersetzt: „Wir sind im April langsamer gestartet und haben im Quartalsverlauf besseren Zug gesehen. … Der Google-Traffic schwankt von Woche zu Woche, war im Q2 aber unterm Strich ein Gegenwind. Mit Blick auf Q3: Unser Q2-Endstand lag über dem Quartalsschnitt von 110 Millionen, und im Juli haben wir sowohl in den USA als auch international Tagesnutzer hinzugewonnen."
⚖ Das positive Gegenbeispiel: konkreter Monatsverlauf, eine Zahl, und das offene Eingeständnis, dass Google im Quartal ein Gegenwind war.
Quelle: Earnings Call Q2 2025, 31. Juli 2025 (Transkript: Insider Monkey)
-
Q1 2026 · Richard Greenfield (LightShed Partners)
„First, I just want to circle back on this ambitious 100 million DAU goal. Is there a time frame for how you're thinking about achieving that?"
Übersetzt: „Ich möchte auf das ambitionierte Ziel von 100 Millionen täglichen US-Nutzern zurückkommen: Gibt es einen Zeitrahmen, in dem Sie das erreichen wollen?"
Die Antwort
„Now we've got our sights set on 1 billion global DAU and 100 million in the U.S. specifically. I don't know the time line, but we are, I think, relentless in our work to get there."
Übersetzt: „Wir haben jetzt eine Milliarde tägliche Nutzer weltweit im Visier — und speziell 100 Millionen in den USA. Ich kenne den Zeitplan nicht, aber wir arbeiten, denke ich, unerbittlich daran."
⚖ Ehrlicher geht eine Zielantwort kaum: großes Ziel, offen zugegebene Zeitplan-Lücke — im selben Call bekräftigt Huffman zudem: „DAU is actually the top focus of Reddit and in particular, U.S. DAU.“
Quelle: Earnings Call Q1 2026, 30. April 2026 (Transkript: The Motley Fool)
Fairerweise: Beim unangenehmsten eigenen Thema — dem abgekühlten US-Wachstum — redet das Management nicht drum herum. Es nennt Monatsverläufe, benennt Google als Gegenwind und gibt beim 100-Millionen-Ziel offen zu, keinen Zeitplan zu haben. Das Ausweichen bei der Google- und der Lizenz-Frage ist also kein Reflex des Hauses, sondern selektiv — was es umso auffälliger macht.
Das Gesamtbild aus neun Calls: Bei allem, was Reddit selbst steuert (Produkt, Nutzerzahlen, Prioritäten), antwortet das Management direkt und teils schonungslos ehrlich. Bei allem, was von Google abhängt — dem Traffic-Hahn und den zwei Lizenzkunden — gilt seit Mai 2024 dieselbe Sprachregelung: nicht jubeln, nicht klagen, nicht beziffern. Für dich heißt das: Die Antworten auf DIE Reddit-Frage findest du nicht in den Calls, sondern in den Pflichtangaben der Quartalsberichte — und dort steht sie inzwischen erstaunlich unverblümt.
Die Zahlen über die Jahre — besser geht es kaum
Fangen wir mit dem an, was die Nummer-1-Platzierung rechtfertigt. Reddits Zahlenwerk ist das, wovon die meisten Plattform-Firmen träumen:

Der Umsatz hat sich von 485 Millionen (2021) auf 2,2 Milliarden US-Dollar (2025) mehr als vervierfacht, allein 2025 lag das Wachstum bei 69 Prozent. Die Bruttomarge von 91 Prozent spielt in der Liga der besten Softwarefirmen. Und der Schock-Verlust von 484 Millionen im Jahr 2024? Der war ein Buchhaltungs-Artefakt des Börsengangs: 802 Millionen US-Dollar aktienbasierte Vergütung wurden auf einen Schlag ergebniswirksam, während der operative Geldfluss schon mit 222 Millionen positiv war. Seit dem dritten Quartal 2024 schreibt Reddit in jedem einzelnen Quartal schwarze Zahlen.

Dazu die Bilanz: 2,77 Milliarden US-Dollar an Zahlungsmitteln und Wertpapieren (Ende März 2026), praktisch keine Finanzschulden, 684 Millionen freier Cashflow im Jahr 2025. Seit Februar 2026 läuft sogar ein Aktienrückkaufprogramm über eine Milliarde US-Dollar. Wenn du nur diese Seite des Dossiers liest, verstehst du den Anker-Effekt aus der Einleitung: Alles in dir will „Kaufen“ rufen.
Der Anleger-Flugsimulator: Halte diese Aktie, bevor du sie kaufst
Die Zahlen oben sehen aus wie ein Selbstläufer — aber gehalten werden Aktien nicht von Tabellen, sondern von Menschen mit Puls. Hier ist eine nachgebildete Zwölf-Monats-Reise mit der echten Schwankungsbreite dieser Aktie. Du startest mit 10.000 Euro. Hättest du durchgehalten?
Nachgebildeter, fiktiver Verlauf auf Basis der realen Schwankungsbreite der Reddit-Aktie: durchschnittliche Tagesschwankung rund 6,8 Prozent, zuletzt 44 Prozent unter dem 52-Wochen-Hoch (Quelle: Fundamentaldaten, Datenstand 25. Juni 2026). Kein echter Kursverlauf, keine Prognose.
von 12 ausgestiegen
Zum Vergleich: Wer stur alle 12 Monate durchgehalten hätte, stünde bei .
Was in den Berichten steht — und warum der Markt trotzdem verkauft
Jetzt die andere Seite. Ein Geschäftsbericht bei der US-Börsenaufsicht SEC ist unter Strafandrohung ehrlich — dort steht auch das, was keine Investorenpräsentation betont. Ich habe dir die entscheidenden Stellen herausgesucht und markiert.
Die Selbstbeschreibung: „Rückgrat der KI“
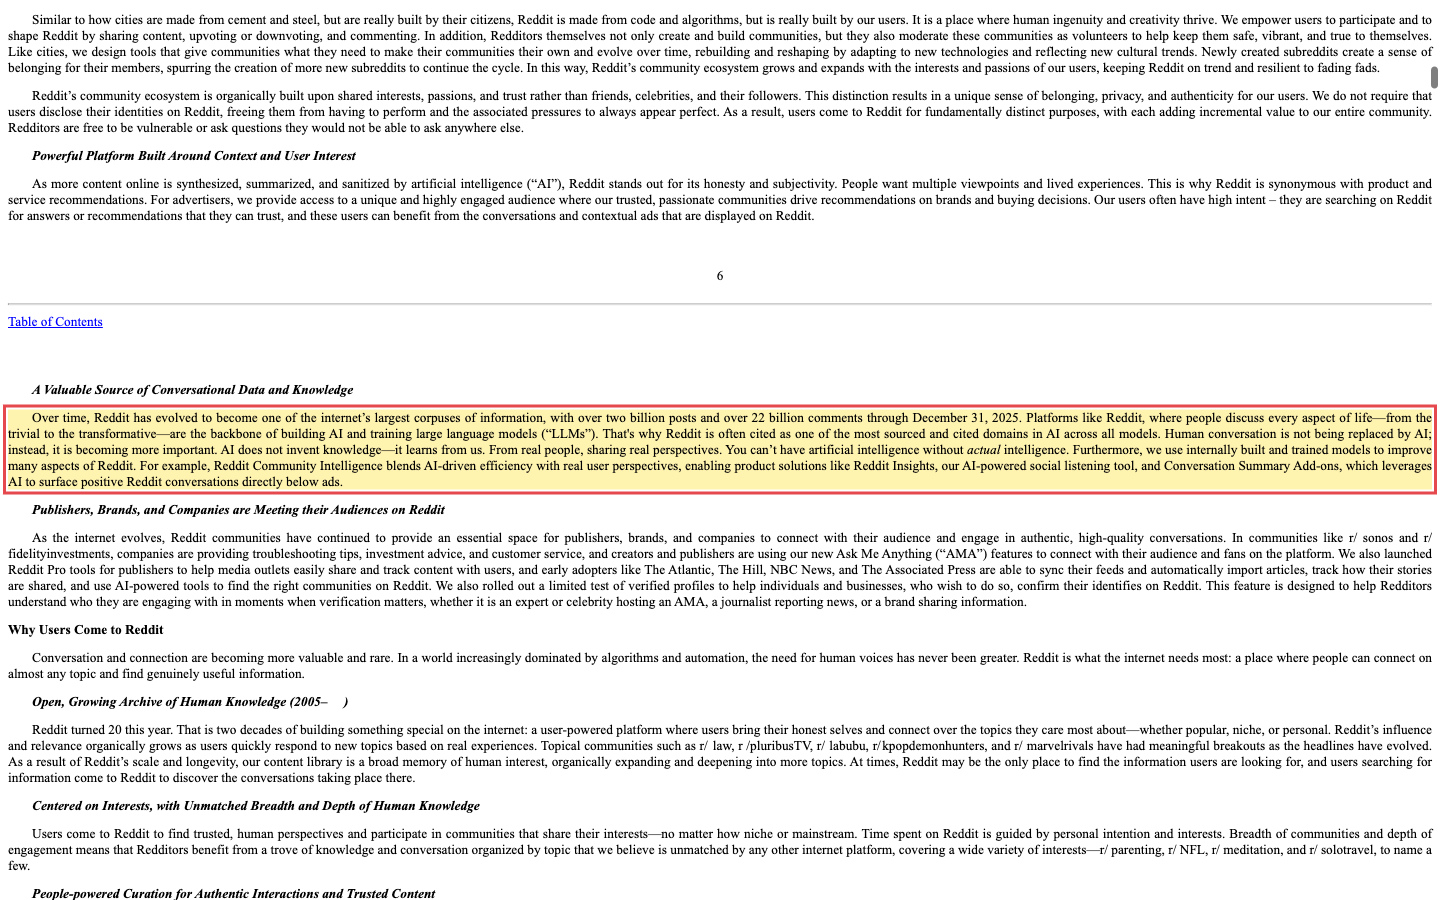
Reddit erzählt im aktuellen Jahresbericht eine große KI-Geschichte — die Plattform sei das Fundament, auf dem Sprachmodelle lernen:
„Platforms like Reddit, where people discuss every aspect of life—from the trivial to the transformative—are the backbone of building AI and training large language models (‚LLMs'). […] You can't have artificial intelligence without actual intelligence.“
Übersetzung: „Plattformen wie Reddit, auf denen Menschen über jeden Aspekt des Lebens diskutieren — vom Banalen bis zum Lebensverändernden —, sind das Rückgrat der KI-Entwicklung und des Trainings großer Sprachmodelle. […] Es gibt keine künstliche Intelligenz ohne echte Intelligenz.“
— Reddit, Inc., SEC-Jahresbericht 10-K 2025, Item 1 „Business“
Die unbequeme Wahrheit Nr. 1: Google sitzt am Traffic-Hahn — und hat schon daran gedreht
Ein großer Teil der Reddit-Besucher kommt nicht direkt, sondern über die Google-Suche. Was passiert, wenn Google seine Algorithmen ändert, beschreibt das Management im aktuellen Quartalsbericht erstaunlich offen — es benennt Algorithmus-Änderungen sogar als Haupttreiber der eigenen Nutzerentwicklung:
„The growth in global DAUq in the three months ended March 31, 2026, compared to the prior year and prior quarter periods, was primarily driven by the combination of third-party search engine algorithm changes and continued traction from our growth initiatives […]“
Übersetzung: „Das Wachstum der weltweit täglich aktiven Nutzer im Quartal zum 31. März 2026 wurde — verglichen mit Vorjahr und Vorquartal — in erster Linie durch die Kombination aus Algorithmus-Änderungen dritter Suchmaschinen und der anhaltenden Wirkung unserer Wachstumsinitiativen getrieben.“
— Reddit, Inc., SEC-Quartalsbericht 10-Q Q1 2026, Item 2 MD&A „Key Business Metrics“
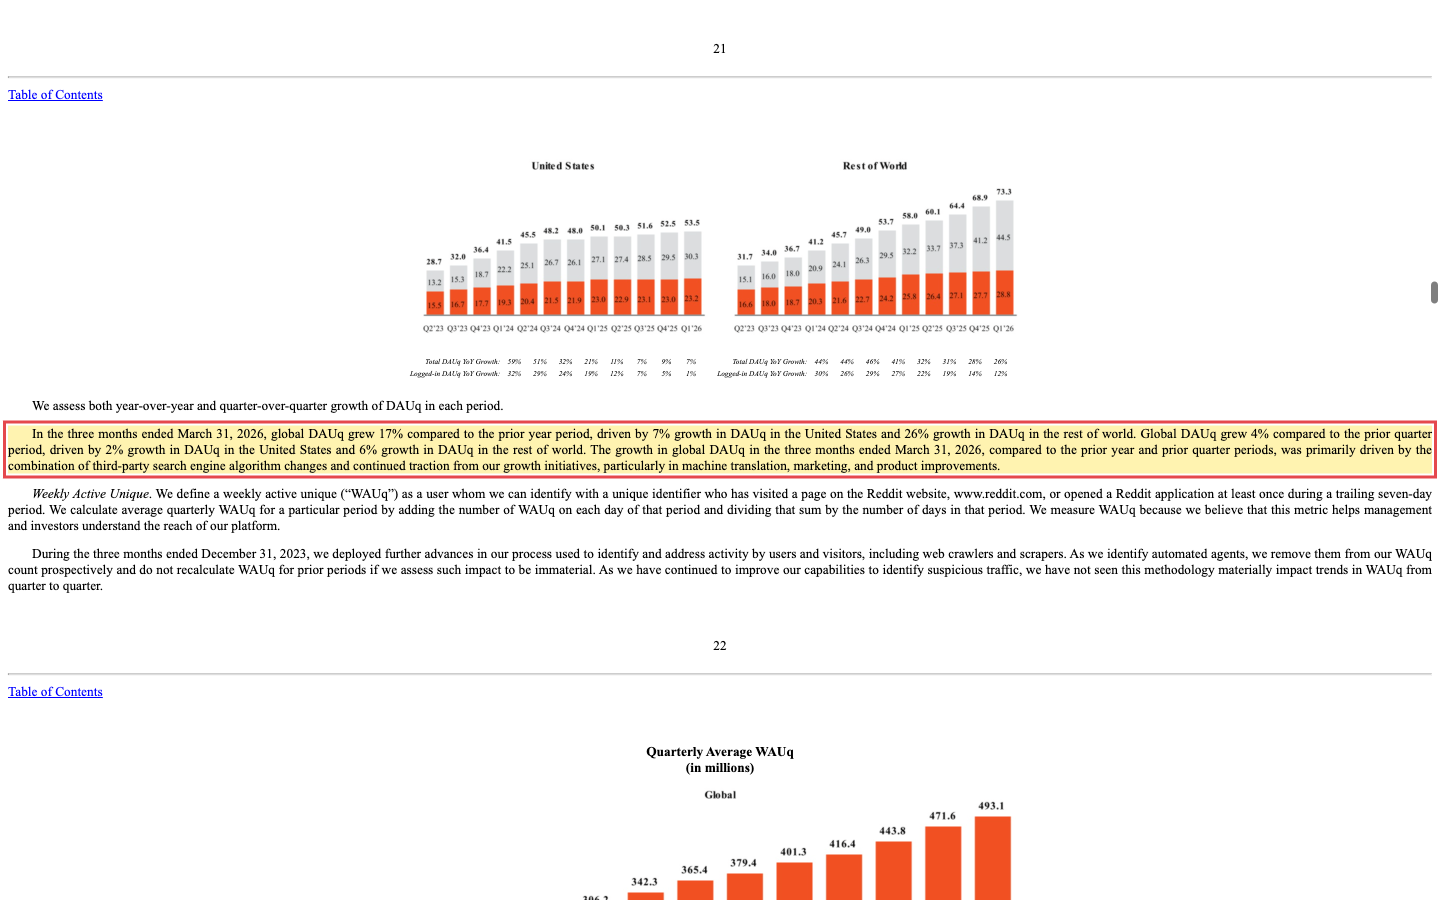
Wie sehr dieser Hahn schon zugedreht wurde, zeigt die Quartalsreihe aus den Berichten — das US-Nutzerwachstum ist regelrecht kollabiert:

Warum das so wehtut: In den USA erzielt Reddit ein Vielfaches des Werbepreises anderer Regionen. Und ausgerechnet die über Suchmaschinen kommenden, meist nicht eingeloggten Nutzer sind die Masse, die Werbeflächen füllt. Wenn dein Wachstum davon abhängt, wie ein fremder Konzern seine Suchergebnisse sortiert, dann ist das kein Detail — es ist das Geschäftsrisiko.
Die unbequeme Wahrheit Nr. 2: Die KI, für die Reddit das „Rückgrat“ liefert, frisst am eigenen Traffic
Es kommt noch ironischer. Im Risikoteil desselben Jahresberichts, der die „Backbone of AI“-Story erzählt, steht dieser Satz:
„In addition, we face competition from large language models (‚LLMs') and other AI models that retrieve and synthesize information, such as those built by Google, Meta, OpenAI, and Anthropic; Redditors may choose to find information using AI tools, which in some cases may have been trained using Reddit content, instead of visiting Reddit directly.“
Übersetzung: „Darüber hinaus stehen wir im Wettbewerb mit großen Sprachmodellen und anderen KI-Modellen, die Informationen abrufen und zusammenfassen — etwa von Google, Meta, OpenAI und Anthropic; Reddit-Nutzer könnten sich entscheiden, Informationen über KI-Werkzeuge zu suchen, die in manchen Fällen mit Reddit-Inhalten trainiert wurden, statt Reddit direkt zu besuchen.“
— Reddit, Inc., SEC-Jahresbericht 10-K 2025, Item 1A „Risk Factors“
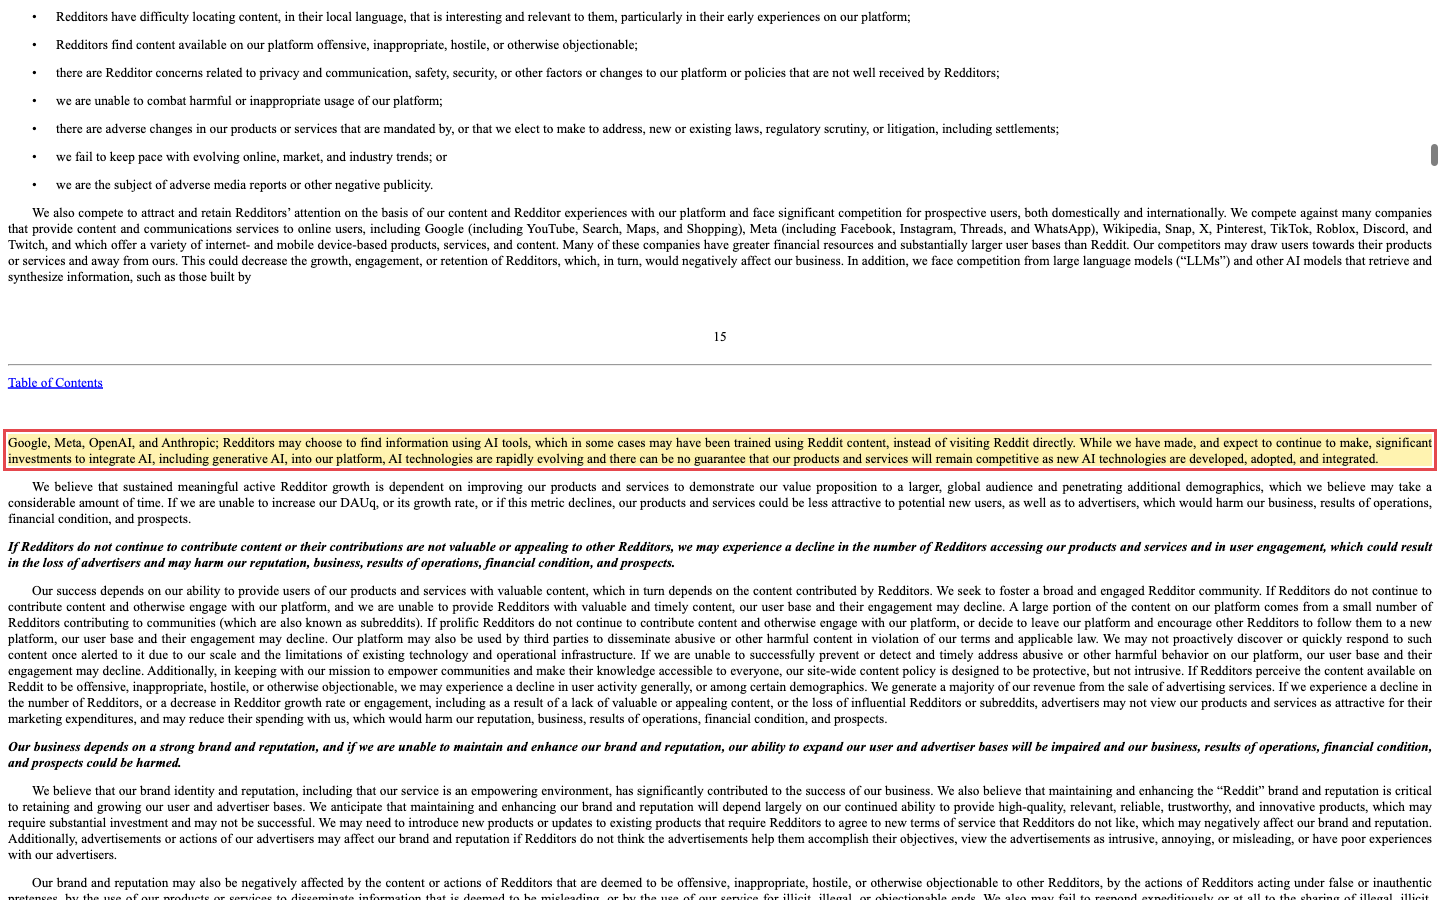
Reddit verkauft also Trainingsdaten an genau die Konzerne, deren Chatbots den Besuch auf Reddit überflüssig machen könnten. Das kann trotzdem gut ausgehen — aber es erklärt, warum der Markt bei jedem schwachen Nutzer-Quartal nervös wird.
Die unbequeme Wahrheit Nr. 3: Die KI-Lizenz-Fantasie ist klein — und hängt an zwei Kunden
Vielleicht denkst du: „Dann verdient Reddit eben an den Daten statt an der Werbung.“ Nur: Die Daten-Lizenzierung brachte 2025 gerade 140 Millionen US-Dollar — 6,4 Prozent des Umsatzes. Und selbst dieses kleine Standbein steht wackelig, wie der Quartalsbericht einräumt:
„Although we have negotiated content licensing agreements with a number of partners that are medium-term in length, to date, substantially all of the contract value associated with our licensing revenue is derived from two of our partners […]“
Übersetzung: „Zwar haben wir Content-Lizenzverträge mittlerer Laufzeit mit mehreren Partnern verhandelt, doch bis heute stammt im Wesentlichen der gesamte Vertragswert unserer Lizenzerlöse von zwei unserer Partner […]“
— Reddit, Inc., SEC-Quartalsbericht 10-Q Q1 2026, Item 1A „Risk Factors“
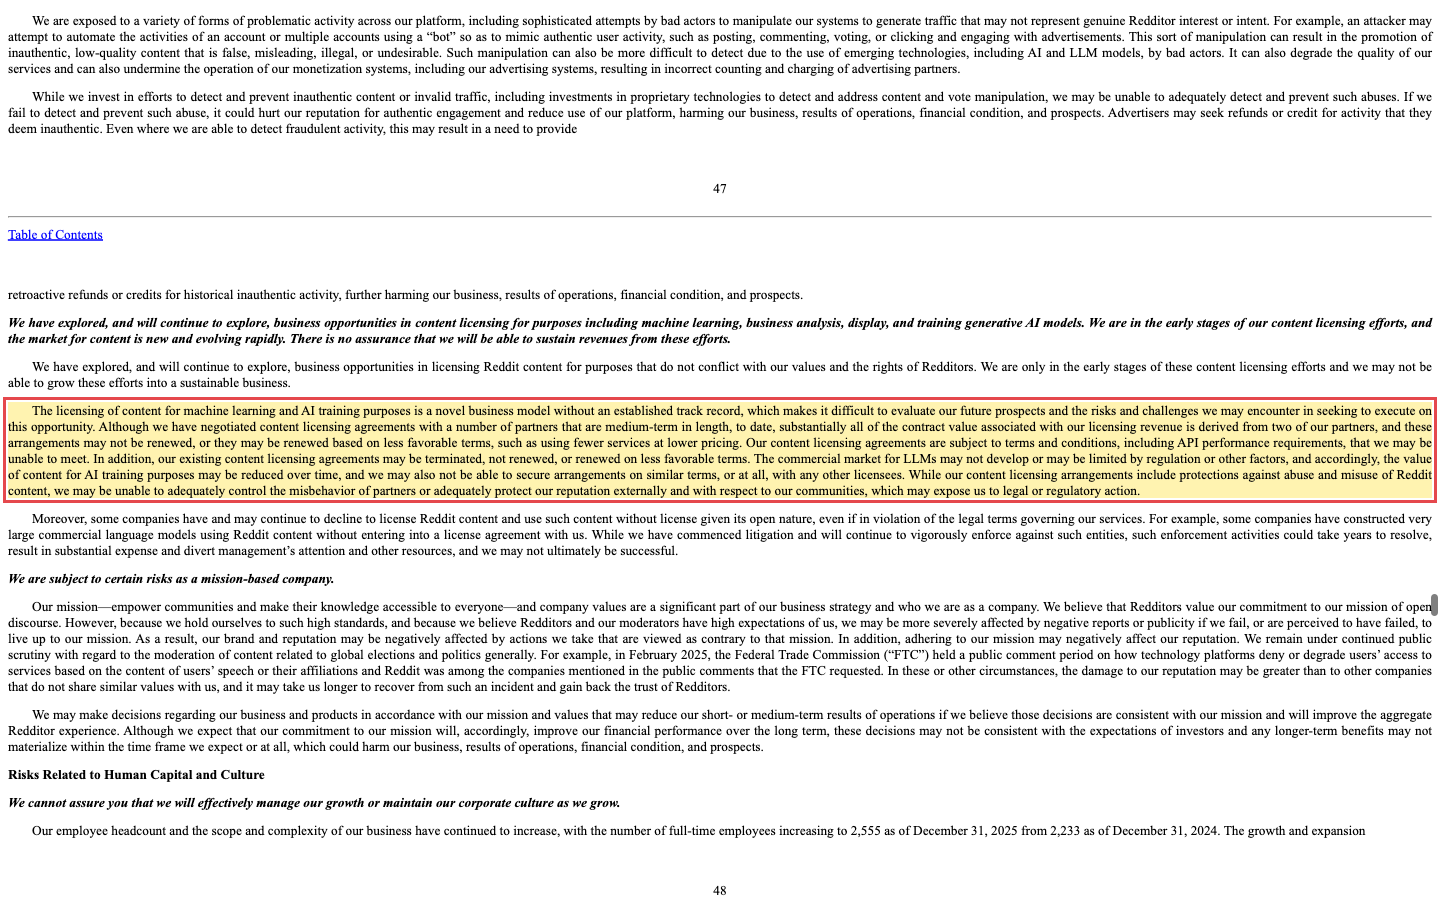
Dazu kommt beim Werbegeschäft selbst ein Klumpen: Die zehn größten Werbekunden standen 2025 für rund 21 Prozent des Umsatzes. Und wer bei der Hauptversammlung mitreden will, sollte wissen: Die Class-B-Aktien der Insider tragen zehn Stimmen pro Stück, deine Class-A-Aktie eine. Mitgründer und CEO Steve Huffman kontrolliert über Stimmrechtsvereinbarungen zusätzlich die Stimmen von Advance (Condé Nast) und Tencent. Als Class-A-Aktionär bist du hier Gast, nicht Gastgeber.
Fairerweise gehört auch das Gegengift erwähnt: Die Aktienzahl stieg seit Ende 2023 zwar um rund 18 Prozent, aber die aktienbasierte Vergütung sinkt steil (802 → 343 Millionen; zuletzt 68 Millionen im Q1 2026), und das Milliarden-Rückkaufprogramm läuft seit Februar 2026. Der Verwässerungs-Trend dreht also gerade.
Die Gegenseite existiert wirklich
Wer die beste Bilanz des Universums kauft, sollte wissen, wer auf der anderen Seite des Handels steht — und warum. Die Gegenseite ist hier keine Erfindung: Es sind Profis mit dokumentierten Argumenten. Drei davon, jeweils mit der besten Antwort der Bullen.
Die Profis, die abgesprungen sind: „Der Such-Traffic kommt nicht zurück“
Die Analysten von Wells Fargo stuften Reddit von „Overweight“ auf „Equal Weight“ ab und kappten das Kursziel von 168 auf 115 US-Dollar. Ihre Kernthese: Die Veränderungen im Suchmaschinen-Traffic dürften dauerhaft werden („search traffic changes likely become permanent“) — mit entsprechend schwächerer Nutzer- und Werbeentwicklung, als der Konsens damals unterstellte. Inzwischen beschäftigt der Streit sogar die Gerichte: Im Juni 2025 wurde Reddit samt einzelnen Führungskräften vor dem US-Bezirksgericht für Nordkalifornien mit einer Wertpapier-Sammelklage überzogen — der Vorwurf lautet auf falsche oder irreführende Aussagen über die Auswirkungen der Google-Suche und ihrer KI-Übersichten („AI Overviews“) auf das Geschäft. Später kamen Organklagen von Aktionären (Derivative Suits) gegen Verwaltungsrat und Management mit ähnlichen Vorwürfen dazu. Stand des Q1-2026-Berichts waren noch keine Klageerwiderungen eingereicht; Reddit nennt den Ausgang selbst „ungewiss“.
Quelle: SEC-Jahresbericht 10-K 2025 (Note 11 „Legal Matters“); SEC-Quartalsbericht 10-Q Q1 2026 · Klage Juni 2025; Stand Mai 2026
Seit dieser Abstufung lieferte Reddit ein Rekordjahr: Umsatz 2025 plus 69 Prozent, erstmals 530 Millionen US-Dollar Nettogewinn. Und die Analystenzunft insgesamt ist nicht geflohen — das Durchschnitts-Kursziel der 26 beobachtenden Analysten lag zuletzt mit rund 225 US-Dollar deutlich über dem Kurs (Datenstand Juni 2026). Die Mehrheit wartet, sie kapituliert nicht.
Woran du erkennst, wer recht behält
Ausgerechnet die Kennzahl, an der du den Google-Effekt ablesen konntest, verschwindet: Ab dem Bericht zum dritten Quartal 2026 weist Reddit die Aufschlüsselung in eingeloggte und nicht eingeloggte Nutzer nicht mehr aus — so angekündigt im Jahresbericht 10-K 2025 und im Quartalsbericht Q1 2026. Zuletzt wuchsen die eingeloggten US-Nutzer nur noch um 1 Prozent gegenüber dem Vorjahr (Q1 2026; US-Nutzer gesamt: +7 Prozent). Dein Prüfpunkt: Im 10-Q zum Q2 2026 (erwartet ca. August 2026) und danach — fällt das US-Nutzerwachstum unter die Marke von rund 5 Prozent, gewinnt die These „der Such-Traffic kommt nicht zurück“ an Boden; hält es sich über 7 Prozent, verliert sie.
Die Leerverkäufer stocken auf — und die Hälfte der Profis sagt nur „Halten“
11,7 Prozent des Streubesitzes waren zuletzt leerverkauft, Tendenz steigend — das ist eine aktive Wette vieler Marktteilnehmer darauf, dass die Aktie weiter fällt. Dazu passt: 10 von 26 Analysten sagen trotz eines Kursziels über dem Kurs nur „Halten“. Der Chart gibt der Skepsis bislang recht — Weinstein-Stage 4, Relative-Stärke-Rating 31.
Quelle: Quelle: Fundamentaldaten & Analystenkonsens; hauseigener Aktien-Scanner · Datenstand 25. Juni 2026
Short-Interesse ist eine Meinung mit Ablaufdatum: Leerverkäufer müssen irgendwann zurückkaufen. Auf der anderen Seite steht eine Firma mit 2,77 Milliarden US-Dollar Liquidität, ohne Finanzschulden und mit einem seit Februar 2026 laufenden Rückkaufprogramm über 1 Milliarde — wer hier short ist, wettet gegen eine volle Kasse.
Woran du erkennst, wer recht behält
Das Rückkaufprogramm, mit dem die Bullen gegen die Leerverkäufer argumentieren, war zuletzt fast nur symbolisch: Im ersten Quartal 2026 kaufte Reddit ganze 34.690 Aktien für 5,0 Millionen US-Dollar zurück — von der genehmigten Milliarde waren Ende März 2026 noch 995 Millionen ungenutzt, und das Programm kann laut eigener Beschreibung „jederzeit ausgesetzt oder beendet“ werden. Dein Prüfpunkt: In jedem 10-Q die Notiz „Share Repurchase Program“ (Q2-Bericht ca. August 2026) — solange die Quartals-Rückkäufe nicht in eine ganz andere Größenordnung wachsen (Richtwert: deutlich über 100 Millionen US-Dollar pro Quartal), bleibt die „volle Kasse gegen die Shorts“-Wette eine Absichtserklärung.
Die Insider verkaufen — und kaufen kaum
In der jüngsten Insider-Statistik stehen 17 Verkäufe nur 3 Käufen gegenüber; unter den Führungskräften gab es zuletzt 5 Verkäufe und keinen einzigen Kauf. Die Menschen, die die Firma am besten kennen, haben ihr Geld zuletzt überwiegend von der Aktie weg bewegt — dazu passt die Machtverteilung: Class-B-Aktien der Insider tragen zehn Stimmen pro Stück, deine Class-A-Aktie eine.
Quelle: Quelle: Fundamentaldaten; Stimmrechtsstruktur laut SEC-Jahresbericht 10-K 2025 · Datenstand 25. Juni 2026
Nach einem Börsengang (März 2024) sind planmäßige Insider-Verkäufe über vorab festgelegte Handelspläne üblich und sagen wenig über die Zukunftserwartung — verkauft wird aus vielen Gründen, gekauft nur aus einem. Auf Firmenebene läuft das Gegenprogramm: Rückkäufe über 1 Milliarde US-Dollar, während die aktienbasierte Vergütung steil sinkt (802 auf 343 Millionen; zuletzt 68 Millionen im Q1 2026).
Woran du erkennst, wer recht behält
Wie viel deine Class-A-Stimme wert ist, steht seit April 2026 präzise im Proxy Statement: CEO Steve Huffman kontrolliert 76,1 Prozent der gesamten Stimmrechte (Stand 31. März 2026), Reddit ist offiziell eine „controlled company“ nach NYSE-Regeln. Und der Bonusplan zeigt, wie weich das Nutzer-Ziel hängt: 2025 verfehlte Reddit das DAUq-Ziel des Vorstandsbonus (121,4 statt 124,0 Millionen tägliche Nutzer), ausgezahlt wurden trotzdem 165 Prozent des Zielbonus, weil Umsatz (2.203 statt maximal 2.080 Millionen US-Dollar) und bereinigtes EBITDA (845 statt maximal 690 Millionen) die Obergrenzen rissen. Dein Prüfpunkt: Proxy Statement 2027 (erwartet ca. April 2027) — wird das Nutzer-Ziel erneut verfehlt und der Bonus wieder über 100 Prozent ausgezahlt, honoriert das Anreizsystem genau das Wachstum nicht, an dem die Aktie hängt.
Bewertung: Qualität hat ihren Preis — immer noch
Nach 44 Prozent Kursrückgang könnte man ein Schnäppchen erwarten. Die Zahlen sagen etwas anderes: Zur Jahresmitte 2026 kostete Reddit etwa das 56-Fache des zurückliegenden Jahresgewinns (auf Basis der Schätzungen fürs laufende Jahr rund das 44-Fache), etwa das 15-Fache des Umsatzes und rund das 55-Fache des operativen Ergebnisses vor Abschreibungen. Das ist kein Krisenniveau — das ist immer noch ein Vertrauensvorschuss, der jahrelanges schnelles Wachstum voraussetzt. Bei einem Beta von 1,9 schwankt die Aktie dabei fast doppelt so stark wie der Gesamtmarkt.
Der Blick der Profis passt ins Spannungsfeld: 26 Analysten, Durchschnitts-Kursziel rund 225 US-Dollar — deutlich über dem Kurs. Aber 10 der 26 sagen trotzdem nur „Halten“, und die Leerverkäufer stocken auf: 11,7 Prozent des Streubesitzes waren zuletzt leerverkauft, Tendenz steigend. Übersetzt: Die Wall Street glaubt an die Firma, aber immer weniger an den Chart.
Was muss wahr sein, damit der Kurs recht behält?
Ein Kurs ist immer ein Bündel von Annahmen. Hier kannst du die Annahmen selbst einstellen und sehen, was bei der aktuellen Bewertung eigentlich alles wahr werden muss — und was deine eigenen Erwartungen wert wären.
-
Der Traffic-Hahn bleibt offen
Reddits Nutzerwachstum hängt laut eigenem Quartalsbericht in erster Linie an Algorithmus-Änderungen dritter Suchmaschinen. Damit die Rechnung aufgeht, dürfen Google & Co. den Hahn in den nächsten Jahren nicht weiter zudrehen — und KI-Chatbots dürfen die Such-Besucher nicht ersetzen.
Basisrate: Hier gibt es keine seriöse Basisrate — es ist eine Abhängigkeit von Entscheidungen Dritter, die Reddit nicht kontrolliert. Das US-Nutzerwachstum ist bereits von rund 50 auf 7 Prozent gefallen; der Hahn wurde also schon einmal gedreht.
-
Das Wachstum hält vier Jahre durch
Eine Umsatz-Vervielfachung um den Faktor 2,8 bis 2030 verlangt rund 29 Prozent Wachstum — Jahr für Jahr, vier Jahre lang. 2025 schaffte Reddit 69 Prozent, aber die Nutzerbasis im wichtigsten Markt wächst nur noch einstellig.
Basisrate: Historisch hält nur eine kleine Minderheit der Unternehmen Wachstumsraten von 25 Prozent und mehr über viele Jahre durch — je größer die Basis, desto seltener gelingt es.
-
Die Marge bleibt Weltklasse
2025 blieben von jedem Umsatz-Dollar rund 24 Cent als Nettogewinn hängen, getragen von 91 Prozent Bruttomarge. Damit die Bewertung aufgeht, muss dieses Niveau gehalten oder ausgebaut werden.
Basisrate: Die Ausgangslage ist real und belegt — aber Werbemärkte sind zyklisch: In Abschwüngen geben Werbebudgets und damit Margen historisch regelmäßig nach. 94 Prozent des Umsatzes hängen an diesem einen Produkt.
-
Der Markt zahlt 2030 noch ein Premium-KGV
Selbst wenn Umsatz und Marge liefern, entscheidet am Ende das Vielfache, das der Markt dann noch zu zahlen bereit ist. Heute sind es etwa 56 (trailing) — die Rechnung unten lässt dich wählen, was 2030 realistisch ist.
Basisrate: Historisch schrumpft das KGV, wenn das Wachstum langsamer wird; dauerhafte KGVs über 30 sind an der Börse die Ausnahme, nicht die Regel.
Und jetzt du: Stell die Regler auf dein Szenario.
Umsatz in 4 Jahren
Gewinn dann
Fairer Börsenwert dann
In deinem Szenario wäre die Firma dann wert — gemessen am Börsenwert von 32,1 Mrd. $ (25. Juni 2026) entspricht das über 4 Jahre.
Ohne Gewinn gibt es keine Bewertungsbasis — bei dieser Marge trägt nur die Hoffnung.
Stark vereinfachte Rechnung: Verwässerung ist nicht eingerechnet — die Aktienzahl stieg seit Ende 2023 um rund 18 Prozent, zugleich sinkt die aktienbasierte Vergütung steil und seit Februar 2026 läuft ein Rückkaufprogramm über 1 Milliarde US-Dollar. Basis: Marktkapitalisierung und Umsatz mit Datenstand 25. Juni 2026 (Quelle: Fundamentaldaten & SEC-Berichte). Keine Anlageberatung.
Chancen und Risiken auf einen Blick
Was für Reddit spricht
- Bestes Fundamental-Rating unseres Universums: Umsatz +69 Prozent, Bruttomarge 91 Prozent, Piotroski 8 von 9.
- Seit Q3 2024 jedes Quartal profitabel; 2025 erstmals ein volles Gewinnjahr (530 Millionen US-Dollar).
- Festung von Bilanz: 2,77 Milliarden Liquidität, keine Finanzschulden, 684 Millionen freier Cashflow (2025).
- Einzigartiges Gut: zwei Jahrzehnte menschlicher Gespräche — als Werbeumfeld und als KI-Trainingsmaterial.
- Aktienrückkaufprogramm über 1 Milliarde US-Dollar seit Februar 2026; sinkende aktienbasierte Vergütung.
Was dagegen spricht
- Traffic-Abhängigkeit von Suchmaschinen-Algorithmen — US-Nutzerwachstum bereits von ~50 auf ~7 Prozent kollabiert.
- KI-Chatbots (teils mit Reddit-Daten trainiert) konkurrieren um genau diese Besucher.
- 94 Prozent des Umsatzes aus einem einzigen Produkt (Werbung); Lizenzgeschäft klein und an zwei Partnern hängend.
- Bewertung (KGV ~56) lässt trotz Kursrückgang keinen Raum für Enttäuschungen; Short-Interesse steigt.
- Weinstein-Stage 4 mit RS-Rating 31 — der Markt stimmt derzeit täglich gegen die Aktie; Mehrklassen-Aktien entmachten Class-A-Aktionäre.
Zwei Artikel aus der Zukunft
Beide Listen oben sind wahr — aber wie fühlen sie sich an, wenn man sie zu Ende denkt? Hier sind zwei Artikel, wie sie 2030 auf Börsenlotse stehen könnten: einer, wenn die Bullen recht behalten, einer, wenn die Bären gewinnen. Jeder Wendepunkt hängt an einem Fakt, der heute belegt ist.
⚠︎ Beide Artikel sind frei erfunden — ein Gedankenexperiment auf Basis heute dokumentierter Fakten, keine Prognose und erst recht keine Anlageberatung. Niemand kennt den Kurs von 2030. Wir auch nicht.
Börsenlotse, Juli 2030 (fiktiv)
Wie Reddit den Google-Knoten durchschlug — die Aktie, die 2026 niemand haben wollte
Erinnerst du dich an den Sommer 2026? Reddit trug das beste Fundamental-Rating unseres gesamten Universums — Platz 1 von 3.211 — und notierte trotzdem 44 Prozent unter seinem Hoch, mitten in einer Weinstein-Stage-4-Abwärtsphase. Wer damals kaufte, kaufte gegen den Markt. Vier Jahre später liest sich diese Liste wie ein Einkaufszettel.
Die erste Wende war die unspektakulärste: Geld. Reddit saß 2026 auf 2,77 Milliarden US-Dollar Liquidität ohne Finanzschulden und kaufte über das im Februar 2026 gestartete Milliarden-Programm eigene Aktien zurück — ausgerechnet in der Schwäche. Was damals wie ein Trostpflaster wirkte, entpuppte sich als der günstigste Einkauf der Firmengeschichte.
Die zweite Wende war erzwungen. Der Quartalsbericht vom Frühjahr 2026 hatte schonungslos offengelegt, dass das Nutzerwachstum „in erster Linie durch Algorithmus-Änderungen dritter Suchmaschinen“ getrieben war — eine Abhängigkeit, die das Management danach systematisch abbaute: mehr eingeloggte Nutzer, mehr App, eine eigene Antwort-Suche auf zwei Jahrzehnten Community-Wissen. Der Such-Besucher von damals wurde zum Stammgast von heute.
Die dritte Wende kam aus der belächelten Ecke: Das Daten-Lizenzgeschäft, 2025 nur 140 Millionen US-Dollar und im Wesentlichen an zwei Partnern hängend, wurde auf viele Abnehmer verbreitert. Der Satz aus dem damaligen Jahresbericht — „Es gibt keine künstliche Intelligenz ohne echte Intelligenz“ — war 2026 Marketing. Heute ist er eine Rechnung, die KI-Firmen jedes Quartal bezahlen.
Und weil die Bruttomarge von 91 Prozent jeden zusätzlichen Umsatz-Dollar fast ungebremst nach unten durchreicht, wurde aus Wachstum Gewinn. Der alte Anker bei 283 US-Dollar, an dem 2026 so viele Anleger hingen, ist heute eine Fußnote. Die Lehre ist trotzdem unbequem: Alles, was diese Geschichte trug, stand schon 2026 in den Berichten — aber garantiert war nichts davon. Es hätte auch anders kommen können. Lies dazu den Artikel nebenan.
Börsenlotse, Juli 2030 (fiktiv)
Chronik eines angekündigten Traffic-Schwunds — was aus der besten Bilanz des Jahrgangs 2026 wurde
Die bittere Pointe zuerst: Niemand kann sagen, er sei nicht gewarnt worden. Reddit selbst schrieb im Jahresbericht 2025, Nutzer könnten sich Antworten künftig „über KI-Werkzeuge suchen, statt Reddit direkt zu besuchen“ — trainiert, in manchen Fällen, ausgerechnet mit Reddit-Inhalten. Genau das ist passiert, nur gründlicher als gedacht.
Der Mechanismus war 2026 bereits messbar: Das US-Nutzerwachstum war von rund 50 Prozent auf 7 gefallen, und der eigene Quartalsbericht nannte als Haupttreiber der Nutzerentwicklung die „Algorithmus-Änderungen dritter Suchmaschinen“. Als KI-Antworten in der Suche zum Standard wurden, blieben zuerst die nicht eingeloggten Such-Besucher aus — die Masse, die Werbeflächen füllte.
Das Werbegeschäft — 94 Prozent des Umsatzes, die zehn größten Kunden allein für rund 21 Prozent — reagierte mit Verzögerung, dann deutlich. Werbebudgets folgen Reichweiten, und Reichweite war genau das, was schwand. Die Wachstumsraten von einst 69 Prozent wurden erst einstellig, dann ein Rundungsfehler.
Blieb die KI-Lizenz-Hoffnung. Aber das Standbein war 2025 nur 6,4 Prozent des Umsatzes groß und hing „im Wesentlichen“ an zwei Partnern — und wer nur zwei Kunden hat, verhandelt nicht, er bittet. Als einer der beiden zu alten Konditionen nicht verlängerte, konnte das kleine Standbein das große Loch nicht füllen.
Den Rest erledigte die Mathematik der Bewertung: Ein KGV um 56 verzeiht keine Enttäuschung — es braucht Perfektion, Jahr für Jahr. Die Leerverkäufer, die schon im Juni 2026 auf 11,7 Prozent des Streubesitzes aufgestockt hatten, mussten am Ende nur warten. Dabei ist Reddit 2030 keine Ruine: Die Bilanz war und blieb grundsolide, die Firma verdient Geld. Nur die Aktie hatte ein Wachstum eingepreist, das nicht kam. Auch das stand 2026 schon in den Berichten — man musste es nur lesen wollen.
Ein menschliches Fazit
Reddit ist der seltene Fall, in dem Fundamental-Analysten und Chart-Techniker denselben Wert anschauen und sich gegenseitig für verrückt erklären. Die Zahlen gehören zu den besten, die wir je durch den Scanner geschickt haben. Aber der Absturz hat einen konkreten, im eigenen Quartalsbericht dokumentierten Grund: Reddits Wachstum hängt am Wohlwollen fremder Algorithmen — und an der offenen Frage, ob KI-Chatbots der Plattform die Besucher wegnehmen, mit deren Gesprächen sie trainiert wurden.
Und der Anker bei 283 US-Dollar? Wirf ihn ab. Der alte Höchstkurs weiß nichts von Googles Algorithmus-Updates und nichts von den nächsten Nutzerzahlen — er ist nur eine Zahl aus einer Zeit, in der die Antworten auf diese Fragen noch niemand gestellt hat. Stan Weinstein würde nüchtern sagen: Stage 4 heißt, der Markt testet die Geschichte gerade — wer die besten Zahlen der Liste kauft, sollte wissen, dass er gegen den Trend kauft. Du kennst jetzt beide Seiten — die glänzende und die wacklige. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Der Markt gegen Reddit, Inc.
Die Anklage
Hohes Gericht, die Angeklagte schmückt sich mit der besten Bilanz des Universums — und verschweigt in keiner Silbe, dass ihr Schicksal in fremden Händen liegt. Wir müssen nichts konstruieren: Die belastenden Aussagen stammen aus den eigenen, unter Strafandrohung ehrlichen SEC-Berichten.
-
Das Wachstum gehört nicht Reddit, sondern fremden Algorithmen.
Der eigene Quartalsbericht nennt „Algorithmus-Änderungen dritter Suchmaschinen“ als Haupttreiber der Nutzerentwicklung; das US-Nutzerwachstum kollabierte bereits von 45 bis 59 Prozent (2024) auf 7 Prozent.
Beweisstück: SEC-Quartalsbericht 10-Q Q1 2026, Item 2 MD&A
-
Die Angeklagte rüstet ihre eigene Konkurrenz aus.
Im Risikoteil des Jahresberichts warnt Reddit selbst, Nutzer könnten sich Antworten von KI-Chatbots holen, „die in manchen Fällen mit Reddit-Inhalten trainiert wurden, statt Reddit direkt zu besuchen“ — während 94 Prozent des Umsatzes an der Werbung für genau diese Besucher hängen.
Beweisstück: SEC-Jahresbericht 10-K 2025, Item 1A „Risk Factors“
-
Die Bewertung lässt keinen Raum für Fehler.
Trotz 44 Prozent Kursrückgang etwa das 56-Fache des zurückliegenden Jahresgewinns; das Short-Interesse stieg zuletzt auf 11,7 Prozent des Streubesitzes.
Beweisstück: Quelle: Fundamentaldaten, Datenstand 25. Juni 2026
-
Die Kleinaktionäre sitzen am Katzentisch.
Class-B-Aktien der Insider tragen zehn Stimmen pro Stück, die Class-A-Aktie eine; der CEO kontrolliert über Stimmrechtsvereinbarungen zusätzliche Stimmen. In der jüngsten Statistik: 17 Insider-Verkäufe gegenüber 3 Käufen.
Beweisstück: SEC-Jahresbericht 10-K 2025; Quelle: Fundamentaldaten, Datenstand 25. Juni 2026
Die Verteidigung
Hohes Gericht, die Anklage verwechselt Wetterbericht und Bauzustand. Ja, es stürmt — aber sehen Sie sich dieses Haus an: Die Verteidigung legt Zahlen vor, die in diesem Gerichtssaal noch keine Angeklagte vorweisen konnte.
-
Die beste Fundamentalnote von 3.211 geprüften Aktien.
Fundamental-Rating A 89 von 100, Platz 1 des gesamten Universums; Piotroski-Score 8 von 9 — eine kerngesunde Bilanz.
Beweisstück: Hauseigener Aktien-Scanner, Datenstand 25. Juni 2026
-
Profitabel — nicht versprochen, sondern geliefert.
Umsatz 2025 plus 69 Prozent auf 2,2 Milliarden US-Dollar, Nettogewinn 530 Millionen, Bruttomarge 91 Prozent; seit Q3 2024 jedes einzelne Quartal schwarze Zahlen.
Beweisstück: SEC-Jahresbericht 10-K 2025; Quelle: Fundamentaldaten
-
Eine Festung von Bilanz — und sie kauft zurück.
2,77 Milliarden US-Dollar Liquidität ohne Finanzschulden (Ende März 2026), 684 Millionen freier Cashflow 2025, Aktienrückkaufprogramm über 1 Milliarde seit Februar 2026.
Beweisstück: SEC-Quartalsbericht 10-Q Q1 2026
-
Die Verwässerung dreht bereits.
Aktienbasierte Vergütung sinkt steil von 802 auf 343 Millionen US-Dollar, zuletzt 68 Millionen im Q1 2026 — der Kuchen wird nicht mehr immer schneller zerschnitten.
Beweisstück: SEC-Berichte (10-K 2025, 10-Q Q1 2026)
Der Zeugenstand
-
Ich erkläre Reddit auf Seite eins zum „Rückgrat der KI-Entwicklung“ — und warne im Risikoteil, dass KI-Chatbots den Besuch auf Reddit überflüssig machen könnten. Beides steht in mir, wenige Kapitel voneinander entfernt.
Quelle: SEC-Jahresbericht 10-K 2025, Item 1 und Item 1A
-
Ich benenne Algorithmus-Änderungen dritter Suchmaschinen als Haupttreiber der Nutzerentwicklung und dokumentiere: US-Nutzerwachstum nur noch 7 Prozent, Lizenzerlöse im Wesentlichen von zwei Partnern.
Quelle: SEC-Quartalsbericht 10-Q Q1 2026
-
Fundamental: Platz 1 von 3.211, Rating A 89 von 100. Technisch: Weinstein-Stage 4, Relative-Stärke-Rating 31, Treffer in nur 5 von 72 Scannern — kein einziger Trend-Scanner schlägt an. Ich habe so einen Widerspruch selten gesehen.
Quelle: Hauseigener Aktien-Scanner, Datenstand 25. Juni 2026
-
11,7 Prozent des Streubesitzes sind gegen die Aktie gewettet, Tendenz steigend. Ich sage nicht, dass die Wette aufgeht — ich sage, dass sie größer wird.
Quelle: Quelle: Fundamentaldaten, Datenstand Juni 2026
-
Im Testat zum Jahresbericht 2025 benennt KPMG genau ein „Critical Audit Matter“ — die Frage, ob die Prüfnachweise für die Werbe-Auslieferung ausreichen. Der Hintergrund: 2,1 Milliarden US-Dollar Werbeumsatz des Geschäftsjahres 2025 hängen an einem firmeneigenen IT-System, das Klicks, Einblendungen und Video-Views zählt; für dessen Prüfung brauchte KPMG eigene IT-Spezialisten. Das ist kein Vorwurf — aber der amtliche Hinweis, dass praktisch der gesamte Umsatz an einer Messtechnik hängt, die Außenstehende kaum nachvollziehen können.
Quelle: SEC-Jahresbericht 10-K 2025, Bericht des Abschlussprüfers, Abschnitt „Critical Audit Matter“
-
Zwei Zahlen aus dem eigenen Vergütungsbericht ordnen die Machtfrage ein: Nach der SEC-Rechenregel „Compensation Actually Paid“ stehen für CEO Steve Huffman für 2025 307,4 Millionen US-Dollar zu Buche — gegenüber 3,1 Millionen in der klassischen Gehaltstabelle; die Differenz stammt fast vollständig aus der Wertentwicklung der Mega-Aktienpakete von 2023 (Buchwert bei Gewährung: gut 192 Millionen US-Dollar). Dazu zahlte die Firma 2025 rund 1,12 Millionen US-Dollar für Huffmans Personenschutz — mehr als das Doppelte des Vorjahres (528.465 US-Dollar). Und ohne Huffmans schriftliche Zustimmung darf nicht einmal der Verwaltungsratsvorsitzende bestimmt werden, solange er CEO ist.
Quelle: DEF 14A vom 23. April 2026: „2025 Summary Compensation Table“, „Pay Versus Performance“ und Governance Agreement vom 19. März 2024
Die Kernfrage
Ist die beste Bilanz des Universums mehr wert als das Wohlwollen eines fremden Algorithmus?
Du bist Geschworener: Wie lautet dein Urteil?
Danke für dein Urteil. So haben die Geschworenen bisher gestimmt:
Die Prozessakte
- Juni 2025 Wertpapier-Sammelklage gegen Reddit und einzelne Führungskräfte beim US-Bezirksgericht für Nordkalifornien eingereicht — Vorwurf: falsche oder irreführende Aussagen und Auslassungen zu den Auswirkungen der Google-Suche und ihrer KI-Übersichten („AI Overviews“) auf das Geschäft; gefordert werden unbezifferter Schadenersatz und Anwaltskosten (Quelle: 10-K 2025, Note 11).
- 2. Juli 2025 Reddit meldet per 8-K (Items 1.01/2.03) eine erneuerte revolvierende Kreditlinie über 500 Millionen US-Dollar, die die alte Fazilität vom Oktober 2021 ablöst — ein Sicherheitsnetz neben der ohnehin vollen Kasse, kein Zeichen von Geldnot.
- 4. Februar 2026 Der Verwaltungsrat genehmigt ein Aktienrückkaufprogramm über 1 Milliarde US-Dollar — ohne Ablaufdatum und jederzeit stoppbar. Im ersten Quartal 2026 fließen davon erst 5,0 Millionen US-Dollar (34.690 Aktien); 995 Millionen bleiben ungenutzt (Quelle: 10-Q Q1 2026, Note 10).
- Februar 2026 Die britische Datenschutzbehörde UK ICO verhängt einen Strafbescheid über 14,5 Millionen Pfund nach der UK-DSGVO; Reddit legt Berufung ein. Parallel läuft eine ICO-Untersuchung zu Reddits Alters-Verifikationsmaßnahmen (Quellen: 10-Q Q1 2026; 10-K 2025, Item 1A).
- Stand 1. Mai 2026 (Q1-Bericht) Verfahren eröffnet, aber ganz am Anfang: Zur Sammelklage und den nachgereichten Organklagen gegen Verwaltungsrat und Management sind laut Q1-Bericht noch keine Klageerwiderungen eingereicht. Einen Verhandlungstermin nennen die SEC-Filings nicht — der nächste dokumentierte Schritt ist Reddits Erwiderung beziehungsweise ein Antrag auf Klageabweisung; den Ausgang nennt Reddit selbst „ungewiss“.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- SEC-Jahresbericht (10-K), Geschäftsjahr 2025: rddt-20251231.htm (sec.gov)
- SEC-Jahresbericht (10-K), Geschäftsjahr 2024: rddt-20241231.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q1 2026 (31.03.2026): rddt-20260331.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q3 2025 (30.09.2025): rddt-20250930.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q2 2025 (30.06.2025): rddt-20250630.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q1 2025 (31.03.2025): rddt-20250331.htm (sec.gov)
- Vollständige SEC-Einreichungshistorie von Reddit: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Umsatz-, Ergebnis-, Bilanz- und Cashflow-Reihen, Analystenkonsens): aus unseren Finanzdaten, abgeglichen mit den SEC-Berichten.
- Screener- und Rating-Daten: hauseigener Aktien-Scanner (Russell-3000-Universum, Stand 25. Juni 2026).
Datengrundlage: Reddit-Geschäftsberichte (SEC-Formular 10-K) für die Geschäftsjahre 2024 und 2025 sowie Quartalsberichte (10-Q) bis zum 31. März 2026; ergänzende Fundamentaldaten aus unseren Finanzdaten; Screener-Daten aus unserem hauseigenen Aktien-Scanner (Stand 25. Juni 2026). Dieser Beitrag ist eine journalistische, faktenbasierte Analyse und ausdrücklich keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Investitionen in Aktien sind mit dem Risiko von Verlusten bis zum Totalverlust verbunden. Angaben ohne Gewähr.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 484,9 | 666,7 | 804,0 | 1.300,2 | 2.202,5 |
| Betriebsergebnis (EBIT) | -127,2 | -172,2 | -140,2 | -560,6 | 442,0 |
| Nettogewinn | -127,9 | -158,6 | -90,8 | -484,3 | 529,7 |
| Nettomarge | -26,4 % | -23,8 % | -11,3 % | -37,2 % | 24,1 % |
| Gewinn je Aktie | -0,78 $ | -0,97 $ | -0,56 $ | -2,69 $ | 2,62 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
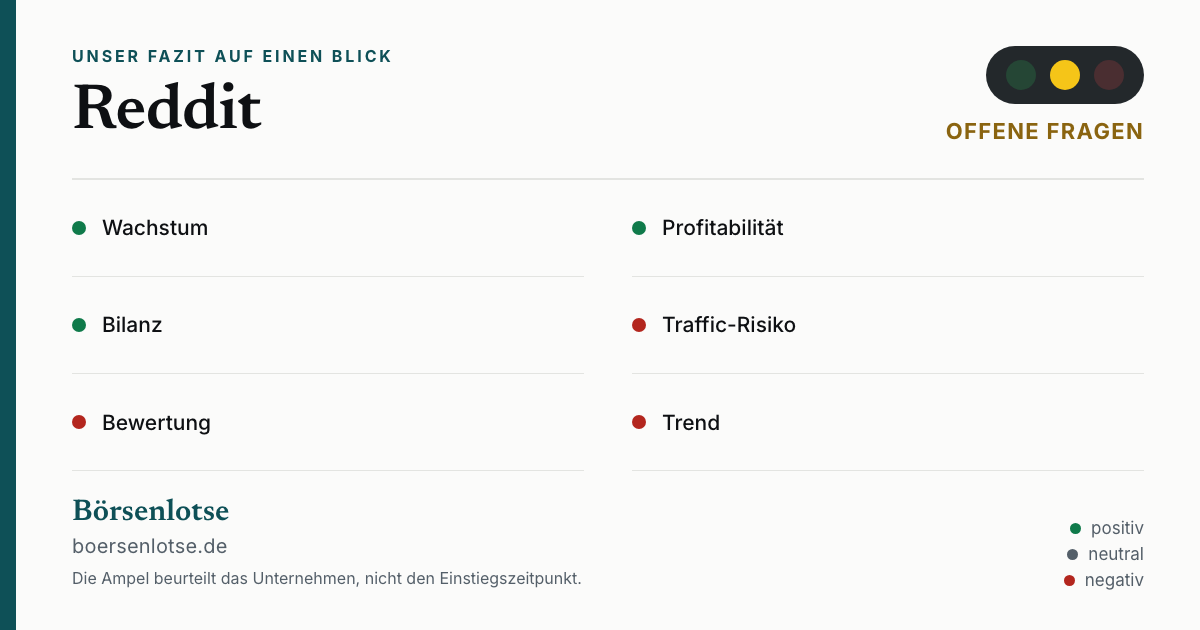
- Wachstum positiv
- Umsatz 2025 +69 Prozent auf 2,2 Milliarden US-Dollar; Umsatz seit 2021 mehr als vervierfacht.
- Profitabilität positiv
- Seit Q3 2024 jedes Quartal profitabel; 2025 Nettogewinn 530 Millionen, Bruttomarge 91 Prozent.
- Bilanz positiv
- 2,77 Milliarden US-Dollar Liquidität ohne Finanzschulden; Piotroski 8 von 9; Rückkaufprogramm über 1 Milliarde.
- Traffic-Risiko negativ
- Nutzerwachstum hängt laut eigenem Quartalsbericht (10-Q) an Suchmaschinen-Algorithmen; US-Wachstum von ~50 auf 7 Prozent gefallen; KI-Chatbots konkurrieren um Besucher.
- Bewertung negativ
- KGV um 56 (trailing) trotz 44 Prozent Kursrückgang; Short-Interesse steigt auf 11,7 Prozent des Streubesitzes.
- Trend negativ
- Weinstein-Stage 4, Relative-Stärke-Rating 31 — kein einziger Trend-Scanner schlägt an; wer kauft, kauft gegen den Markt.
Reddit ist fundamental die Nummer 1 unseres Universums — und charttechnisch ein fallendes Messer mit dokumentiertem Grund: der Abhängigkeit von fremden Algorithmen und der offenen KI-Frage. Wer die Qualität kaufen will, sollte das Google-Risiko bewusst tragen oder auf eine Bodenbildung warten. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Fundamental die Nummer 1 unseres Universums, aber charttechnisch ein fallendes Messer (Stage 4, RS-Rating 31) mit offenem Google-Risiko — erst eine Bodenbildung macht die Qualität kaufbar.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Class-B-Aktien mit zehnfachem Stimmrecht — Class-A-Aktionäre haben faktisch wenig Mitsprache.
- Daten-Lizenzerlöse hängen im Wesentlichen an zwei Partnern.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 4. August 2026. Was sich seitdem bei RDDT geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Reddit, Inc. (RDDT) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Reddit betreibt eine der größten Diskussionsplattformen der Welt mit über 100.000 Themen-Communities und 126,8 Millionen täglich aktiven Nutzern (Q1 2026). Geld verdient die Firma zu 94 Prozent mit Werbung; ein kleineres, wachsendes Standbein ist die Lizenzierung von Reddit-Inhalten als Trainingsmaterial für KI-Sprachmodelle.
Der im Quartalsbericht dokumentierte Kern: Reddits Nutzerwachstum hängt stark von Suchmaschinen-Algorithmen ab — das US-Nutzerwachstum fiel von rund 45 bis 59 Prozent (2024) auf zuletzt 7 Prozent. Dazu kommen die Konkurrenz durch KI-Chatbots und eine Bewertung (KGV um 56), die wenig Raum für Enttäuschungen lässt. Charttechnisch steckt die Aktie in der Weinstein-Abwärtsphase (Stage 4).
Ja, seit dem dritten Quartal 2024 in jedem Quartal. 2025 war das erste volle Gewinnjahr mit 529,7 Millionen US-Dollar Nettogewinn bei 2,2 Milliarden Umsatz. Der hohe Verlust 2024 (−484 Millionen) war im Wesentlichen ein Buchhaltungseffekt des Börsengangs durch aktienbasierte Vergütung von 802 Millionen US-Dollar.
Kleiner als die Schlagzeilen vermuten lassen: 140 Millionen US-Dollar Umsatz in 2025, rund 6,4 Prozent des Konzernumsatzes. Laut Quartalsbericht stammt zudem im Wesentlichen der gesamte Vertragswert von nur zwei Partnern — das Filing nennt keine Namen, öffentlich bekannt sind Verträge mit Google und OpenAI.
Viele Reddit-Besucher kommen über die kostenlose Google-Suche. Ändert Google seine Algorithmen, verändert sich Reddits Besucherstrom unmittelbar — das Management nennt „Algorithmus-Änderungen dritter Suchmaschinen“ im Quartalsbericht (10-Q) selbst als Haupttreiber der Nutzerentwicklung. Reddit kann diesen Hebel weder kontrollieren noch zuverlässig vorhersagen.
Wir geben keine Anlageberatung. Unsere Systematik zeigt beides: das beste Fundamental-Rating des Universums (A 89 von 100, Platz 1 von 3.211) und zugleich einen klaren Abwärtstrend (Stage 4, RS-Rating 31). Wer kauft, kauft gegen den Trend und braucht eine eigene Antwort auf die Google- und KI-Frage — die Entscheidung liegt bei dir.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.