Fluence Energy: 6,4 Milliarden Dollar Aufträge in den Büchern — und trotzdem schrumpft die Prognose um fast ein Drittel
Fluence Energy, gegründet von Siemens und AES, baut Batteriespeicher für Stromnetze und Rechenzentren — und hat so viele Aufträge wie nie: 6,4 Milliarden US-Dollar zum 30. Juni 2026. Trotzdem senkte das Unternehmen seine Umsatzprognose für das Geschäftsjahr 2026 binnen sechs Wochen zweimal, von 3,4 auf rund 2,4 Milliarden, und erwartet statt 50 Millionen Plus nun rund 200 Millionen Minus beim bereinigten EBITDA. Die Aktie fiel von 32,23 US-Dollar (03.02.2026) auf 7,07 US-Dollar (12.10.2026), rund 78 Prozent. 94,7 Millionen Aktien der Gründer sind zum Wiederverkauf registriert. Wir lesen nach, warum ein volles Auftragsbuch noch kein volles Konto ist.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 12. Oktober 2026
- Schlusskurs
- 7,10 $ -4,80 %
- Marktkapitalisierung
- 1,4 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 5/10
Kursentwicklung seit 12. Oktober 2026: +0,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 7,10 $ bis 32,20 $ · Letzter Kurs: 7,10 $ (Stand: 12. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Lieferschein-Falle: Wenn ein Auftrag schon wie Umsatz aussieht
Es gibt eine Zahl, die Anleger beruhigt wie kaum eine andere: der Auftragsbestand. Er klingt nach Gewissheit. Die Kunden haben unterschrieben, das Geld ist so gut wie da, die Firma muss nur noch liefern. Nennen wir das die Lieferschein-Falle: Du siehst eine riesige Zahl im Auftragsbuch und rechnest sie im Kopf schon in Umsatz und Gewinn um — als hätte der Kunde den Lieferschein bereits unterschrieben. Dabei vergisst du den Teil dazwischen — das Liefern. Und genau dort entscheidet sich, ob aus einem Auftrag Geld wird oder eine Vertragsstrafe.
Fluence Energy ist dafür gerade das Lehrstück. Zum 30. Juni 2026 meldete das Unternehmen einen Auftragsbestand von 6,4 Milliarden US-Dollar, den höchsten seiner Geschichte. Im Quartal bis Ende Juni kamen Aufträge über mehr als 1,44 Milliarden herein, fast dreimal so viel wie ein Jahr zuvor. Und trotzdem musste Fluence seine Umsatzprognose für das laufende Geschäftsjahr binnen sechs Wochen zweimal senken. Das zentrale Spannungsfeld dieser Analyse ist deshalb schnell benannt: Die Nachfrage ist da wie nie — aber Fluence schafft es bisher nicht, sie pünktlich und mit Gewinn auszuliefern. Wir lesen gemeinsam nach, was in den Berichten an die US-Börsenaufsicht SEC steht. Keine Empfehlung, keine Prognose — nur die Papiere.
Die Firmengeschichte für Anleger
-
2018
Start als Joint Venture von Siemens und AES
Am 01.01.2018 nimmt Fluence den Betrieb auf. Die Gründer bleiben über Jahre Großaktionäre, Kunden und Lieferanten zugleich — eine enge Verflechtung, die bis heute die Kontrolle bestimmt.
-
2021
Börsengang an der Nasdaq
Am 01.11.2021 geht Fluence an die Börse. AES behält stimmstarke Class-B-1-Aktien mit je fünf Stimmen; Fluence gilt seitdem als „kontrolliertes Unternehmen“.
-
2024
Erstes Gewinnjahr
Im Geschäftsjahr 2024 steigt der Umsatz auf 2.698,6 Mio. US-Dollar, die Bruttomarge auf 12,6 % und unterm Strich stehen 30,4 Mio. Gewinn. Im Dezember 2024 folgt eine Wandelanleihe über 400 Mio.
-
2025
Prognose zu 85 Prozent gedeckt
Am 24.11.2025 verspricht Fluence für das Geschäftsjahr 2026 3,2 bis 3,6 Mrd. US-Dollar Umsatz, laut Fluence zu rund 85 % durch Aufträge gedeckt. Das Geschäftsjahr 2025 endete mit 68,0 Mio. Verlust.
-
2026
Gründer verkaufen, Prognose fällt zweimal
Im Mai verkaufen AES, Siemens-Pensionsfonds und Qatar 23 Mio. Aktien, 94,7 Mio. weitere sind zum Wiederverkauf registriert. Am 05.08. und 16.09. sinkt die Umsatzprognose auf rund 2,4 Mrd. US-Dollar.
Was Fluence eigentlich macht
Fluence Energy, Inc. aus Arlington im US-Bundesstaat Virginia baut Batteriespeicher im Kraftwerksmaßstab. Stell dir eine Reihe von Schiffscontainern vor, vollgepackt mit Lithium-Ionen-Batterien, Kühlung, Wechselrichtern und Steuerung. Solche Anlagen nehmen Strom auf, wenn er reichlich und billig ist — mittags aus Solarparks —, und geben ihn ab, wenn er knapp ist. Netzbetreiber, Stromerzeuger und zunehmend Rechenzentren kaufen sie, um ihre Stromversorgung stabil zu halten. Die Produkte heißen Gridstack Pro und Smartstack.
Wichtig für das Verständnis: Fluence stellt keine Batteriezellen her. Das Unternehmen kauft Zellen und Module ein, lässt die Systeme bei Auftragsfertigern zusammenbauen — also bei fremden Fabriken, die im Auftrag produzieren — und liefert sie schlüsselfertig aus. Dazu verkauft Fluence Wartungsverträge und Software. Fluence ist damit ein Systemintegrator: Es verdient an Planung, Zusammenbau, Logistik und Inbetriebnahme. Wer so arbeitet, hat einen großen Umsatz, aber eine dünne Marge — und hängt davon ab, dass die Fabriken anderer pünktlich liefern.
Gegründet wurde Fluence von zwei Schwergewichten: Das Joint Venture von Siemens und dem US-Energiekonzern AES nahm am 1. Januar 2018 den Betrieb auf, am 1. November 2021 folgte der Börsengang an der Nasdaq. Wie es dem Mitgründer AES selbst geht, haben wir in unserer Analyse der AES-Aktie nachgelesen. Zum 30. September 2025 beschäftigte Fluence rund 1.670 Menschen in 15 Ländern.
Ein Hinweis zum Kalender, denn er ist bei Fluence wichtig: Das Geschäftsjahr endet am 30. September. Das Geschäftsjahr 2026 umfasst also die Zeit vom 1. Oktober 2025 bis zum 30. September 2026; das „dritte Quartal“ ist April bis Juni 2026. Das Geschäftsjahr 2026 ist damit gerade abgelaufen, sein Geschäftsbericht (10-K) lag am 13. Oktober 2026 aber noch nicht vor — den Bericht für das Vorjahr reichte Fluence am 25. November 2025 ein. Die jüngsten geprüften Jahreszahlen stammen deshalb aus dem Geschäftsjahr 2025, die jüngsten Quartalszahlen aus dem Bericht zum 30. Juni 2026.
Und wo steckt die künstliche Intelligenz, von der in den Berichten die Rede ist? An zwei Stellen. Erstens verkauft Fluence Software: Fluence Mosaic optimiert Gebote am Strommarkt, Fluence Nispera überwacht Anlagen und wird im Quartalsbericht als „AI-driven“ beschrieben. Zweitens treibt der Strombedarf von KI-Rechenzentren die Nachfrage: Bis Juli 2026 gewann Fluence nach eigenen Angaben rund 850 Millionen US-Dollar an Rechenzentrums-Aufträgen, davon rund 550 Millionen im Juli 2026 von einem einzelnen großen Cloud-Anbieter. Zur Einordnung: Mit Software setzte Fluence in den ersten neun Monaten des Geschäftsjahres 2026 nur 6,2 Millionen von 1.590,0 Millionen US-Dollar um — rund 0,4 Prozent.
Wie die Aktie auf unseren Tisch kam
Fluence kam über zwei Pflichtmitteilungen auf unseren Tisch, nicht über eine Kennzahl. Am 5. August 2026 senkte das Unternehmen mit den Quartalszahlen seine Jahresprognose. Am 16. September 2026 folgte, außer der Reihe, die zweite Senkung. Am Tag danach, dem 17. September, fiel die Aktie von 9,05 auf 7,66 US-Dollar — ein Minus von 15,4 Prozent an einem Tag. Seit dem höchsten Schlusskurs der vergangenen zwölf Monate (32,23 US-Dollar am 3. Februar 2026) hat sie bis zum 12. Oktober 2026 rund 78 Prozent verloren.
Für deutsche Anleger ist Fluence aus einem zweiten Grund interessant: Siemens ist nicht nur Mitgründer, sondern bis heute Großaktionär. Laut Beteiligungsmeldung vom 10. August 2026 halten die Siemens AG und eine Tochter des Siemens-Pensionsfonds zusammen 41,4 Millionen Fluence-Aktien. Was die Gründer mit ihren Aktien vorhaben, gehört deshalb zu den unbequemen Wahrheiten weiter unten. Merke dir schon jetzt den Satz: Ein Auftrag ist ein Versprechen in beide Richtungen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Fluence hat seinen Umsatz in zwei Jahren mehr als verdoppelt: von 1.198,6 Millionen US-Dollar im Geschäftsjahr 2022 auf 2.698,6 Millionen im Geschäftsjahr 2024. Die Bruttomarge — also der Anteil, der vom Umsatz nach den direkten Kosten für Material, Fertigung und Lieferung übrig bleibt — stieg im selben Zeitraum von minus 5,2 auf plus 12,6 Prozent. Im Geschäftsjahr 2024 schrieb Fluence mit 30,4 Millionen Nettogewinn erstmals seit dem Börsengang schwarze Zahlen. Dazu kommt ein Polster, das viele Industriefirmen nicht haben: Fluence stellt Kunden einen Teil des Preises nach Projektfortschritt im Voraus in Rechnung. Zum 30. Juni 2026 standen 956,5 Millionen US-Dollar an solchen abgerechneten, aber noch nicht als Umsatz verbuchten Beträgen gegenüber fremden Kunden in der Bilanz, dazu 57,5 Millionen gegenüber nahestehenden Unternehmen — zusammen 1.014,0 Millionen.
Dann kam der Bruch. Im Geschäftsjahr 2025 sank der Umsatz um 16,1 Prozent auf 2.262,8 Millionen, unterm Strich standen 68,0 Millionen Verlust. Und im Geschäftsjahr 2026 fällt die Bruttomarge auf das Niveau des Geschäftsjahres 2023 zurück: 6,5 Prozent in den ersten neun Monaten nach 6,4 Prozent im Geschäftsjahr 2023.
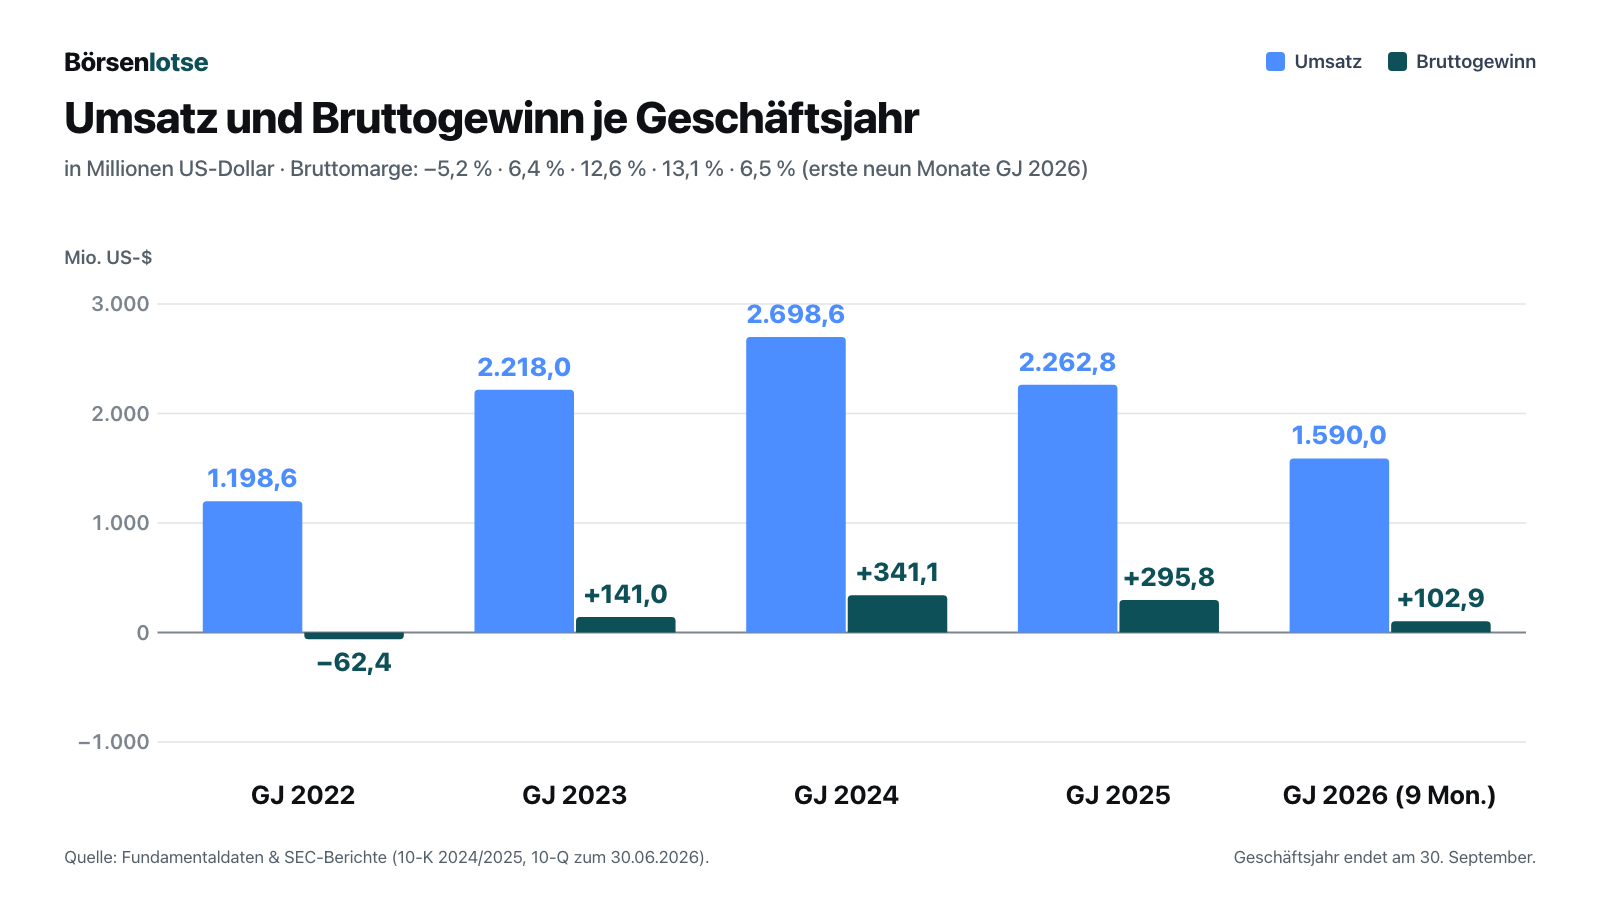
In den ersten neun Monaten des Geschäftsjahres 2026 (Oktober 2025 bis Juni 2026) stieg der Umsatz zwar um 30 Prozent auf 1.590,0 Millionen US-Dollar. Doch der Bruttogewinn fiel um 33 Prozent auf 102,9 Millionen, der Nettoverlust wuchs auf 136,1 Millionen, und aus dem laufenden Geschäft flossen 366,5 Millionen ab. Das bereinigte EBITDA — grob gesagt das, was das Tagesgeschäft vor Zinsen, Steuern, Abschreibungen und Sonderposten abwirft — lag bei minus 90,8 Millionen. Im dritten Quartal allein betrug die Bruttomarge 5,1 Prozent, nach 14,8 Prozent ein Jahr zuvor. Merke dir das Bild: Fluence verkauft mehr — und verdient pro Dollar Umsatz weniger als vorher.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: 85 Prozent „gedeckt“ — und trotzdem eine Milliarde weniger
Als Fluence am 24. November 2025 die Prognose für das Geschäftsjahr 2026 vorstellte, klang sie sicher: 3,2 bis 3,6 Milliarden US-Dollar Umsatz, 40 bis 60 Millionen bereinigtes EBITDA. Und dazu der Satz, der die Lieferschein-Falle perfekt bedient:
„As of September 30, 2025 approximately 85% of the midpoint of the Company’s revenue guidance is covered by the backlog as of that date.“
Übersetzung: „Zum 30. September 2025 sind rund 85 % des Mittelwerts der Umsatzprognose des Unternehmens durch den Auftragsbestand zu diesem Stichtag gedeckt.“
— Fluence Energy, Inc., Ergebnismitteilung zum Geschäftsjahr 2025, Anlage 99.1 zum 8-K vom 24.11.2025
Neun Monate später war davon wenig übrig. Am 5. August 2026 senkte Fluence auf 2,9 bis 3,1 Milliarden Umsatz und ein bereinigtes EBITDA von minus 30 bis plus 10 Millionen. Die Begründung stand gleich dabei:
„The Company now expects that $400.0 million in project deliveries will be delayed into fiscal 2027 due to production issues at a new international contract manufacturing facility and construction related delays that affected the completion and start-up of a new U.S. contract manufacturing facility.“
Übersetzung: „Das Unternehmen erwartet nun, dass Projektlieferungen im Wert von 400,0 Millionen US-Dollar ins Geschäftsjahr 2027 verschoben werden, wegen Produktionsproblemen in einem neuen internationalen Werk eines Auftragsfertigers und wegen Bauverzögerungen, die die Fertigstellung und den Anlauf eines neuen US-Werks eines Auftragsfertigers beeinträchtigt haben.“
— Fluence Energy, Inc., Ergebnismitteilung zum 3. Quartal des Geschäftsjahres 2026, Anlage 99.1 zum 8-K vom 05.08.2026
Sechs Wochen später, am 16. September 2026, kam die zweite Senkung: rund 2,4 Milliarden Umsatz und ein bereinigtes EBITDA von rund minus 200 Millionen. Vorstandschef Julian Nebreda nannte den Grund beim Namen:
„However, we continue to experience delays in the ramp up of our contract manufacturing facility in Houston which is the primary reason we are now lowering our fiscal year 2026 financial guidance“
Übersetzung: „Allerdings haben wir weiterhin Verzögerungen beim Hochlauf des Werks unseres Auftragsfertigers in Houston, und das ist der Hauptgrund dafür, dass wir unsere Finanzprognose für das Geschäftsjahr 2026 jetzt senken“
— Julian Nebreda, CEO, Mitteilung vom 16.09.2026, Anlage 99.1 zum 8-K
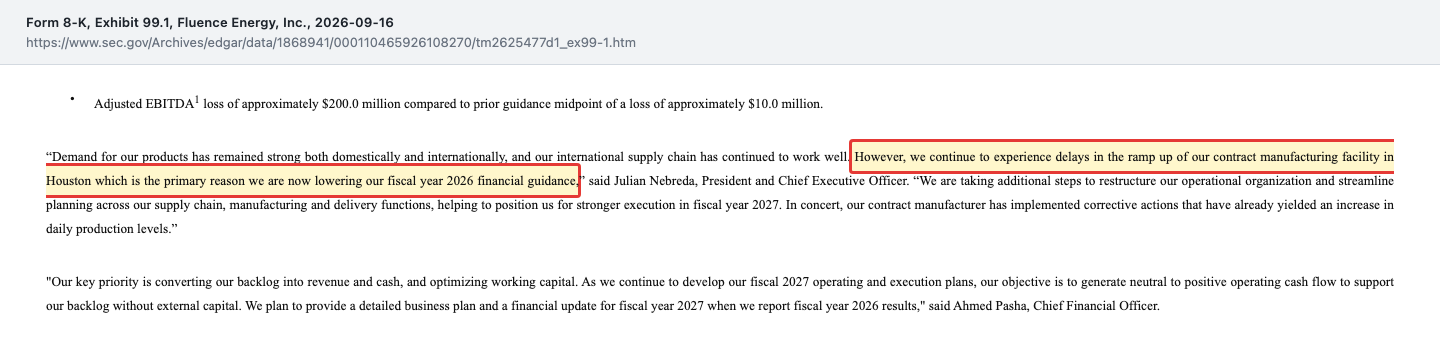
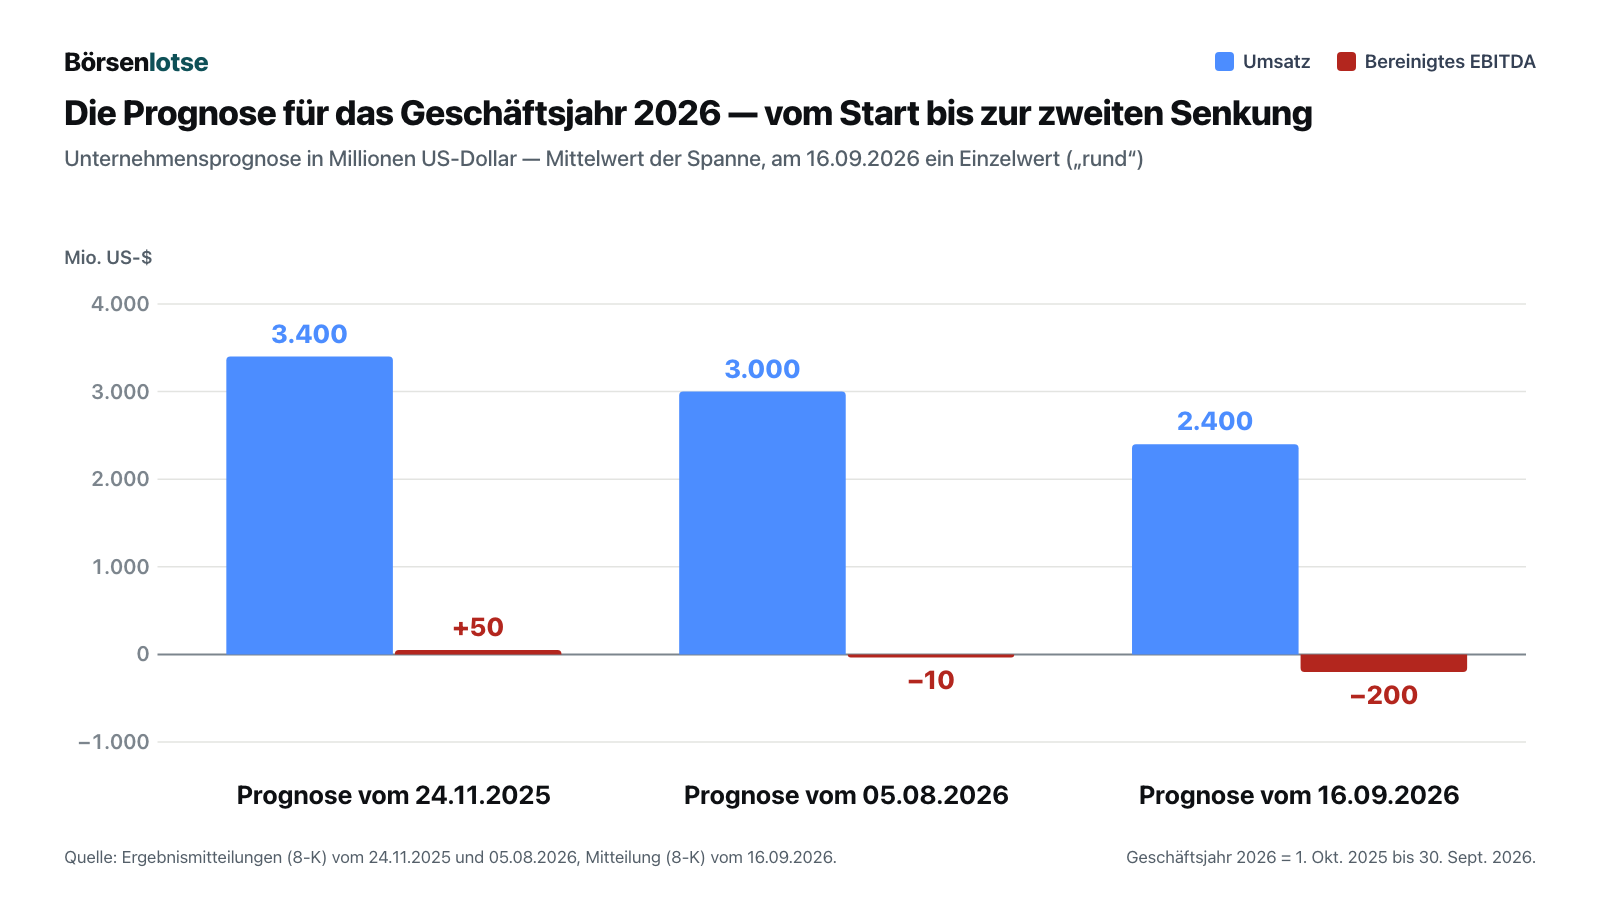
Rechnet man nach, bleibt für das vierte Quartal (Juli bis September 2026) ein Umsatz von rund 810 Millionen US-Dollar (2,4 Milliarden Jahresprognose minus 1.590,0 Millionen aus den ersten neun Monaten) und ein bereinigtes EBITDA von rund minus 109 Millionen. Das wäre das verlustreichste Quartal des Jahres. Schon am 5. August 2026 hatte Finanzchef Ahmed Pasha erklärt, die damals verschobenen Umsätze (400 Millionen) blieben im Auftragsbestand und sollten im Geschäftsjahr 2027 verbucht werden; für die weitere Kürzung vom 16. September 2026 gibt es keine solche Aussage. Das kann so kommen. Aber die Lehre aus diesem Jahr ist: „Gedeckt durch Aufträge“ heißt nicht „gedeckt durch Fabriken“.
Unbequeme Wahrheit Nr. 2: Verspätung kostet doppelt — Vertragsstrafen und teurere Batterien
Warum fällt die Marge so stark, obwohl der Umsatz im dritten Quartal sogar um 8 Prozent stieg? Der Quartalsbericht nennt drei Gründe in einem Satz:
„The decrease in gross profit for the three months ended June 30, 2026 was primarily due to, (i) liquidated damages incurred due to project delays as described above in “Revenue”, (ii) cost overruns primarily related to deployment of newer solutions offerings, and (iii) increased estimated total contract costs on certain projects due to increases in battery prices, partially offset by the IEEPA tariff refunds as described above in “Cost of goods and services.”“
Übersetzung: „Der Rückgang des Bruttogewinns im Dreimonatszeitraum bis 30. Juni 2026 ging vor allem zurück auf (i) Vertragsstrafen wegen Projektverzögerungen, wie oben unter „Umsatz“ beschrieben, (ii) Kostenüberschreitungen, vor allem bei der Einführung neuerer Lösungen, und (iii) höhere geschätzte Gesamtkosten bei bestimmten Projekten wegen gestiegener Batteriepreise, teilweise ausgeglichen durch die Rückerstattung von IEEPA-Zöllen, wie oben unter „Kosten der Waren und Dienstleistungen“ beschrieben.“
— Fluence Energy, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 MD&A
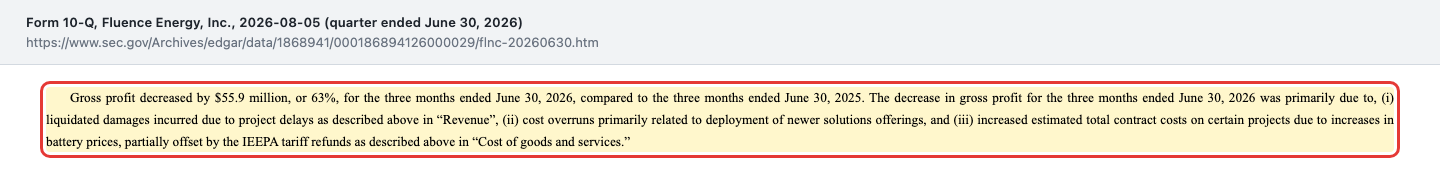
Übersetzt in ein Alltagsbild: Stell dir einen Bauunternehmer vor, der Häuser zum Festpreis verkauft. Kommt das Haus zu spät, zahlt er dem Käufer eine vereinbarte Strafe — das sind die Vertragsstrafen („liquidated damages“), die Fluence direkt vom Umsatz abzieht. Und werden während der Bauzeit die Ziegel teurer, trägt er die Mehrkosten selbst. Genau das passiert bei Fluence mit den Batterien: Laut Quartalsbericht steigen die Preise für Lithiumcarbonat und damit für Lithium-Ionen-Batterien seit Dezember 2025 wieder. Jede Verzögerung macht beide Probleme größer. Die Rückerstattung von US-Zöllen (beantragt 57,0 Millionen, bis 30. Juni 2026 erhalten 32,0 Millionen) hat das nur abgefedert. Merke dir: Ein Festpreis-Auftrag ist nur so gut wie die Kosten, zu denen man ihn erfüllt.
Unbequeme Wahrheit Nr. 3: Die Hausordnung der Bank wird ab 2027 strenger
Fluence hat eine besicherte Kreditlinie über 500 Millionen US-Dollar, über die das Unternehmen Bürgschaften (Letters of Credit) ausstellen und in begrenztem Umfang Geld leihen kann (Barziehungen höchstens 150 Millionen); zum 30. Juni 2026 waren davon 193 Millionen in Anspruch genommen. Wer eine solche Linie hat, muss sich an die Kreditauflagen halten — die Hausordnung der Bank, im Fachjargon „Covenants“. Und die wurden am 31. März 2026 schon einmal gelockert und nach hinten geschoben:
„Pursuant to the changes to the Credit Agreement upon entry into Amendment No. 4 on March 31, 2026, we are now required to maintain (i) Total Liquidity of no less than $150.0 million through and including December 31, 2026, (ii) from January 1, 2027, and thereafter, (a) Total Liquidity of no less than $100.0 million and (b) Consolidated Leverage Ratio as of the last day of any Measurement Period not to exceed 3.50:1.00, and (iii) certain other financial requirements on certain dates.“
Übersetzung: „Nach den Änderungen des Kreditvertrags durch die vierte Änderungsvereinbarung vom 31. März 2026 müssen wir nun (i) bis einschließlich 31. Dezember 2026 eine Gesamtliquidität von mindestens 150,0 Millionen US-Dollar halten, (ii) ab dem 1. Januar 2027 (a) eine Gesamtliquidität von mindestens 100,0 Millionen US-Dollar und (b) einen konsolidierten Verschuldungsgrad zum letzten Tag jedes Messzeitraums von höchstens 3,50 zu 1,00 einhalten sowie (iii) bestimmte weitere Finanzvorgaben zu bestimmten Terminen erfüllen.“
— Fluence Energy, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Note 11 „Debt“
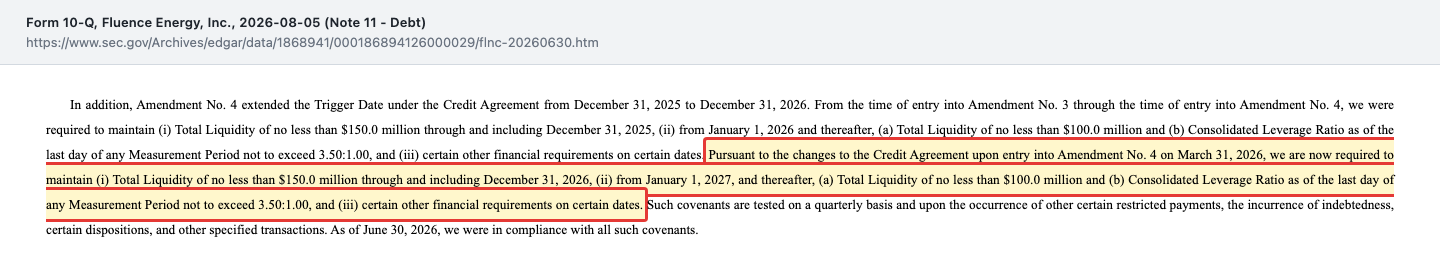
Zum 30. Juni 2026 hielt Fluence alle Auflagen ein, die Gesamtliquidität lag bei 863,0 Millionen, die Kasse einschließlich gebundener Mittel bei 365,0 Millionen. Das Management schreibt, die Mittel reichten für mindestens zwölf Monate. Die offene Frage liegt im Jahr 2027: Ein Verschuldungsgrad setzt Schulden ins Verhältnis zu einem Betriebsergebnis — und das bereinigte EBITDA soll im Geschäftsjahr 2026 bei rund minus 200 Millionen liegen, während 400 Millionen Wandelanleihe (Zins 2,25 Prozent, fällig 2030) ausstehen. Wie der Kreditvertrag das maßgebliche Ergebnis genau abgrenzt, steht nicht im Quartalsbericht. Klar ist nur: Ohne deutlich bessere Ergebnisse wird diese Grenze zum Thema.
Dazu kommen Verpflichtungen, die gar nicht in der Bilanz stehen. Fluence hat sich verpflichtet, bis 2030 und darüber hinaus Batteriezellen und Module für mindestens 2.913,4 Millionen US-Dollar abzunehmen. Nach eigener Aussage „currently expects to meet the minimum committed volumes of purchases and spend“ — erwartet also derzeit, die Mindestmengen zu erfüllen. Der Quartalsbericht schreibt aber auch: „Liquidated damages apply if the minimum purchase volumes or spend are not met.“ — Übersetzung: „Werden die Mindestabnahmemengen oder -ausgaben nicht erreicht, fallen Vertragsstrafen an.“ Diese Strafen summieren sich auf bis zu 396,3 Millionen. Außerdem stehen Garantien, Bürgschaften und Kautionsversicherungen über 6.909 Millionen im Anhang, überwiegend zur Absicherung von Kundenprojekten. Merke dir: Bei einem Systemintegrator steht das größte Risiko oft unter dem Strich, nicht darin.
Unbequeme Wahrheit Nr. 4: Die Aktien der Gründer sind zum Verkauf registriert
Siemens und AES haben Fluence aufgebaut, und mit dem Staatsfonds von Katar (über Qatar Holding) sind sie bis heute die größten Eigentümer. Im Mai 2026 haben sie erstmals Aktien verkauft: Am 15. Mai 2026 verkauften AES, eine Siemens-Pensionsfonds-Tochter und Qatar Holding zusammen 23 Millionen Aktien in einer öffentlichen Platzierung — kurz nachdem die Aktie am 11. Mai noch bei 25,23 US-Dollar geschlossen hatte. Fluence selbst bekam davon nichts, zahlte aber rund 0,5 Millionen an Nebenkosten des Verkaufs. Und der Rest ist bereits vorbereitet:
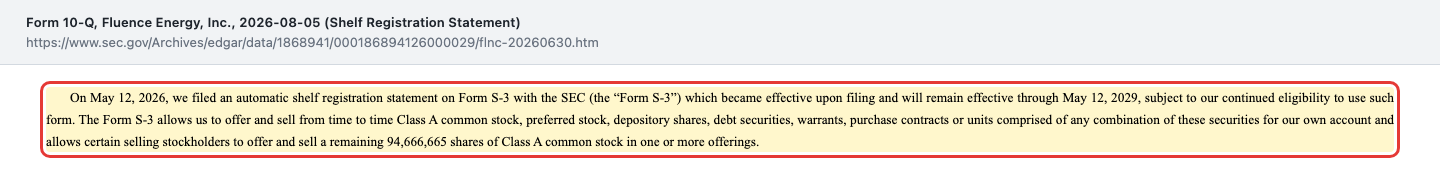
„The Form S-3 allows us to offer and sell from time to time Class A common stock, preferred stock, depository shares, debt securities, warrants, purchase contracts or units comprised of any combination of these securities for our own account and allows certain selling stockholders to offer and sell a remaining 94,666,665 shares of Class A common stock in one or more offerings.“
Übersetzung: „Das Formular S-3 erlaubt uns, von Zeit zu Zeit Class-A-Stammaktien, Vorzugsaktien, Hinterlegungsscheine, Schuldtitel, Optionsscheine, Kaufverträge oder Kombinationen daraus auf eigene Rechnung anzubieten und zu verkaufen, und erlaubt bestimmten verkaufenden Aktionären, weitere 94.666.665 Class-A-Aktien in einer oder mehreren Platzierungen anzubieten und zu verkaufen.“
— Fluence Energy, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 „Shelf Registration Statement“
Zur Größenordnung: Zum 31. Juli 2026 gab es 143.163.588 Class-A-Aktien und 41.432.781 Class-B-1-Aktien, die AES hält und in Class-A-Aktien tauschen kann — zusammen 184,6 Millionen wirtschaftliche Anteile. Die registrierten 94,7 Millionen sind davon rund 51 Prozent. Das heißt nicht, dass verkauft wird. Es heißt aber, dass über jedem Kursanstieg ein Angebot schwebt, das mehr als die Hälfte der Firma umfasst — in der Fachsprache ein „Überhang“. Gleichzeitig behalten die Gründer die Kontrolle: Jede Class-B-1-Aktie hat fünf Stimmen. Rechnerisch kommt AES damit auf rund 59 Prozent der Stimmen; Fluence ist an der Nasdaq als „kontrolliertes Unternehmen“ eingestuft, für das bestimmte Unabhängigkeitsregeln nicht gelten. Der neue operative Chef seit dem 15. September 2026, Bernerd Da Santos, kam direkt aus der Führung von AES. Im Quartalsbericht taucht zudem ein Posten auf, den man im Blick behalten sollte: In den ersten neun Monaten zahlte Fluence rund 3,8 Millionen US-Dollar für Rechts- und Beratungskosten im Zusammenhang mit „potential strategic transactions“ — möglichen strategischen Transaktionen, ohne nähere Angabe.
Bewertung: Ein Auftragsbestand vom Fünffachen des Börsenwerts
Zum Schlusskurs vom 12. Oktober 2026 (7,07 US-Dollar) war Fluence rund 1,3 Milliarden US-Dollar wert, gerechnet auf alle 184,6 Millionen wirtschaftlichen Anteile; nur die börsennotierten Class-A-Aktien ergeben rund 1,0 Milliarden. Rechnet man die 400 Millionen Wandelanleihe hinzu und die 365,0 Millionen Kasse ab, ergibt sich ein Unternehmenswert von rund 1,3 Milliarden. Gemessen an der Umsatzprognose für das Geschäftsjahr 2026 von rund 2,4 Milliarden zahlt der Markt also etwa das 0,5-Fache des Umsatzes. Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden, weil Fluence Verlust macht.
Billig klingt das, und der Auftragsbestand von 6,4 Milliarden ist fast fünfmal so groß wie der Börsenwert. Doch hier schnappt die Lieferschein-Falle wieder zu: Bei einer Bruttomarge von 5 bis 13 Prozent bleibt von einem Dollar Auftrag vor allen weiteren Kosten nur ein kleiner Teil übrig — und im laufenden Jahr nicht einmal genug für ein positives Betriebsergebnis. Laut Quartalsbericht sollen 48 bis 53 Prozent des Bestands in den folgenden zwölf Monaten zu Umsatz werden. Ob daraus Gewinn wird, hängt an den Fabriken, nicht an den Verträgen.
Der Blick der Profis ist entsprechend zurückhaltend: Von 23 Analysten, deren Einstufungen die Fundamentaldaten ausweisen, raten 4 zum Kauf, 14 zum Halten und 5 zum Verkauf; das durchschnittliche Kursziel liegt bei 10 US-Dollar (Datenstand 13. Oktober 2026). Das ist eine Fremdangabe zur Einordnung, kein Kursziel der Redaktion. Einen konkreten Plan für das Geschäftsjahr 2027 will Fluence mit den Jahreszahlen vorlegen; Finanzchef Ahmed Pasha nannte am 16. September 2026 als Ziel, „to generate neutral to positive operating cash flow to support our backlog without external capital“ — also einen ausgeglichenen bis positiven operativen Mittelzufluss, ohne frisches Geld von außen.
Chancen und Risiken auf einen Blick
Was für Fluence Energy spricht:
- Rekordnachfrage: Auftragsbestand von 6,4 Milliarden US-Dollar zum 30.06.2026, Auftragseingang von mehr als 1,44 Milliarden im dritten Quartal des Geschäftsjahres 2026 — fast das Dreifache des Vorjahresquartals.
- Neuer Wachstumsmarkt Rechenzentren: rund 850 Millionen US-Dollar an Rechenzentrums-Aufträgen bis Juli 2026, davon rund 550 Millionen von einem großen Cloud-Anbieter.
- Vorab abgerechnet: 1.014,0 Millionen US-Dollar in Rechnung gestellte, noch nicht als Umsatz verbuchte Beträge zum 30.06.2026 (956,5 Millionen von fremden Kunden, 57,5 Millionen von nahestehenden Unternehmen); Gesamtliquidität 863,0 Millionen, keine Fälligkeit der Wandelanleihe vor 2030.
- Bewiesene Ertragskraft in guten Jahren: Im Geschäftsjahr 2024 lag die Bruttomarge bei 12,6 Prozent, unterm Strich standen 30,4 Millionen Gewinn.
- US-Fertigung mit heimischen Zellen kann Kunden Steuervorteile sichern; Fluence sieht seine US-Zulieferer nach eigener Einschätzung im Einklang mit den neuen Herkunftsregeln (Stand 05.08.2026).
Was dagegen spricht:
- Lieferprobleme: Prognose für das Geschäftsjahr 2026 zweimal gesenkt, von 3,4 auf rund 2,4 Milliarden US-Dollar Umsatz; das bereinigte EBITDA soll bei rund minus 200 Millionen liegen.
- Dünne und fallende Marge: 5,1 Prozent Bruttomarge im dritten Quartal 2026 nach 14,8 Prozent, belastet durch Vertragsstrafen, Kostenüberschreitungen und steigende Batteriepreise.
- Strengere Kreditauflagen ab 01.01.2027 (Verschuldungsgrad höchstens 3,50) bei erwartetem EBITDA-Verlust; außerbilanzielle Abnahmepflichten über 2,91 Milliarden mit bis zu 396,3 Millionen Vertragsstrafe.
- Überhang und Kontrolle: 94,7 Millionen Gründeraktien (rund 51 Prozent) zum Verkauf registriert; AES hält rechnerisch rund 59 Prozent der Stimmen.
- Kundenkonzentration: Die drei größten Kunden standen in den ersten neun Monaten des Geschäftsjahres 2026 für rund 48 Prozent des Umsatzes.
Ein menschliches Fazit
Zurück zur Lieferschein-Falle vom Anfang. Ihr Kern ist nicht, dass der Auftragsbestand falsch wäre — die 6,4 Milliarden sind echte, unterschriebene Verträge, und die Nachfrage nach Batteriespeichern wächst, gerade durch Rechenzentren. Ihr Kern ist, dass eine große Zahl im Bestand dich die Frage vergessen lässt, ob die Firma diese Aufträge auch pünktlich und mit Gewinn liefern kann. Bei Fluence lautete die Antwort im Geschäftsjahr 2026 zweimal: nicht so wie versprochen. Im November 2025 hieß es, 85 Prozent der Prognose seien durch Aufträge gedeckt. Im September 2026 fehlte eine Milliarde Dollar Umsatz, und statt eines kleinen Gewinns steht ein Verlust von rund 200 Millionen in Aussicht.
Die ehrliche Frage an dich lautet deshalb nicht „Wie groß ist das Auftragsbuch?“, sondern: Traust du dieser Firma zu, ihre Fabriken in den Griff zu bekommen, bevor die Kreditauflagen 2027 greifen und die Gründer ihre registrierten Aktien womöglich verkaufen? Wenn du die Antwort mit Ja begründen kannst, hast du eine These. Wenn du nur die 6,4 Milliarden im Kopf hast, hattest du eine Zahl. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Fluence Energy, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 5. August 2026)
- Fluence Energy, Inc. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht 25. November 2025)
- Fluence Energy, Inc. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2024 (eingereicht 29. November 2024)
- Fluence Energy, Inc. — Ergebnismitteilung zum Geschäftsjahr 2025 mit Prognose 2026, Anlage 99.1 zum 8-K vom 24. November 2025
- Fluence Energy, Inc. — Ergebnismitteilung zum 3. Quartal des Geschäftsjahres 2026, Anlage 99.1 zum 8-K vom 5. August 2026
- Fluence Energy, Inc. — Pflichtmitteilung 8-K vom 16. September 2026 mit Anlage 99.1 (gesenkte Prognose)
- Fluence Energy, Inc. — Pflichtmitteilung 8-K vom 1. September 2026 und 8-K vom 9. Oktober 2026 (Personalien)
- Fluence Energy, Inc. — Prospektnachtrag 424B7 vom 13. Mai 2026 (Aktienverkauf der Altaktionäre)
- Siemens AG u. a. — Beteiligungsmeldung Schedule 13G/A vom 10. August 2026
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Analystenschätzungen; Datenstand 13. Oktober 2026), abgeglichen mit den SEC-Berichten. Ein weiterer Batteriespeicher-Wert in unserem Archiv: die Analyse von Eos Energy.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 680,8 | 1.198,6 | 2.218,0 | 2.698,6 | 2.262,8 |
| Betriebsergebnis (EBIT) | -158,5 | -276,4 | -112,6 | 26,6 | -46,3 |
| Nettogewinn | -162,0 | -104,5 | -69,6 | 22,7 | -48,3 |
| Nettomarge | -23,8 % | -8,7 % | -3,1 % | 0,8 % | -2,1 % |
| Gewinn je Aktie | -2,99 $ | -0,90 $ | -0,60 $ | 0,12 $ | -0,37 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Nachfrage & Auftragsbestand positiv
- Auftragsbestand von 6,4 Milliarden US-Dollar zum 30.06.2026 (Rekord), Auftragseingang von mehr als 1,44 Milliarden im dritten Quartal des Geschäftsjahres 2026 und rund 850 Millionen an Rechenzentrums-Aufträgen bis Juli 2026. Die Nachfrage ist belegt und breit.
- Lieferfähigkeit & Prognosetreue negativ
- Die Prognose für das Geschäftsjahr 2026 fiel binnen sechs Wochen zweimal: Umsatz von 3,4 auf rund 2,4 Milliarden, bereinigtes EBITDA von +50 auf rund −200 Millionen (Mittelwerte). Ursache laut Unternehmen: Produktionsprobleme bei Auftragsfertigern, vor allem in Houston — obwohl die Ausgangsprognose zu rund 85 Prozent durch Aufträge gedeckt war.
- Marge & Ertragskraft negativ
- Bruttomarge im dritten Quartal 2026 bei 5,1 Prozent nach 14,8 Prozent, belastet durch Vertragsstrafen, Kostenüberschreitungen und steigende Batteriepreise; neun Monate: −136,1 Millionen US-Dollar Nettoergebnis. Nur im Geschäftsjahr 2024 stand ein Gewinn (+30,4 Millionen).
- Bilanz & Finanzierung neutral
- 863,0 Millionen US-Dollar Gesamtliquidität und 1.014,0 Millionen vorab abgerechnete Beträge (davon 57,5 Millionen von nahestehenden Unternehmen) zum 30.06.2026, Wandelanleihe erst 2030 fällig. Aber 366,5 Millionen operativer Mittelabfluss in neun Monaten, eine Verschuldungsgrenze ab 01.01.2027 und 2,91 Milliarden außerbilanzielle Abnahmepflichten.
- Eigentümer & Kontrolle negativ
- 94,7 Millionen Aktien der Gründer AES, Siemens und Qatar Holding (rund 51 Prozent der wirtschaftlichen Anteile) sind zum Wiederverkauf registriert; im Mai 2026 verkauften die Gründer bereits 23 Millionen; AES kontrolliert rechnerisch rund 59 Prozent der Stimmen, Fluence ist ein „kontrolliertes Unternehmen“ nach Nasdaq-Regeln.
Fluence Energy ist die Lieferschein-Falle in Reinform: 6,4 Milliarden US-Dollar Auftragsbestand, Rekordeingang und ein wachsender Markt durch Rechenzentren — aber im Geschäftsjahr 2026 zwei Prognosesenkungen von 3,4 auf rund 2,4 Milliarden Umsatz, eine Bruttomarge von zuletzt 5,1 Prozent und ein erwarteter EBITDA-Verlust von rund 200 Millionen, laut Unternehmen wegen Verzögerungen bei Auftragsfertigern. Die Bilanz trägt vorerst, doch ab 2027 gelten strengere Kreditauflagen, und rund 51 Prozent der wirtschaftlichen Anteile — die Aktien der Gründer — sind zum Wiederverkauf registriert. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Nachfrage ist unstrittig, offen ist die operative Kernfrage: Bekommt Fluence die Fertigung bei seinen Auftragsfertigern so in den Griff, dass aus dem Auftragsbestand wieder eine zweistellige Bruttomarge wird? Ein Substanzrisiko im Sinne von Going-Concern-Zweifeln oder negativem Eigenkapital zeigen die Berichte nicht — die Liquidität lag zum 30.06.2026 bei 863,0 Millionen US-Dollar. Nahe an der Grenze zu Rot liegen aber der anhaltende Mittelabfluss und die Verschuldungsgrenze ab 2027. Wer wartet, prüft im Geschäftsbericht für 2026: Wie hoch war der Verlust im vierten Quartal, was plant Fluence für 2027, und hält die Kreditlinie? Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Das Geschäftsjahr von Fluence endet am 30. September. Das Geschäftsjahr 2026 lief vom 01.10.2025 bis 30.09.2026; der Geschäftsbericht (10-K) dafür lag am 13.10.2026 noch nicht vor. Jüngster Periodenbericht ist das 10-Q zum 30.06.2026 (eingereicht 05.08.2026); alle Pflichtmitteilungen bis zum 09.10.2026 sind ausgewertet.
- Der Börsenwert von rund 1,3 Mrd. US-Dollar ist aus 184.596.369 wirtschaftlichen Anteilen (143.163.588 Class A plus 41.432.781 in Class A tauschbare Class B-1 von AES, Stand 31.07.2026) und dem Schlusskurs vom 12.10.2026 (7,07 US-Dollar) berechnet. Der letzte in einem Filing genannte Kurs (25,23 US-Dollar am 11.05.2026, Prospektnachtrag 424B7) liegt vor dem Kursrückgang und taugt nicht als Gegenprobe.
- Die Stimmrechtsquote von rund 59 Prozent für AES ist eigene Rechnung: 41.432.781 Class-B-1-Aktien mit je fünf Stimmen gegenüber 143.163.588 Class-A-Aktien mit je einer Stimme (Stand 31.07.2026). Die Zahlen für das vierte Quartal (rund 810 Mio. Umsatz, rund −109 Mio. bereinigtes EBITDA) sind aus Jahresprognose minus Neunmonatswerten abgeleitet, keine Unternehmensangabe.
- Das durchschnittliche Analysten-Kursziel von 10 US-Dollar (Fundamentaldaten, 23 Einstufungen, Datenstand 13.10.2026) ist eine Fremdangabe zur Einordnung, kein Kursziel der Redaktion.
Aktien-Wächter
Diese Analyse ist Stand 13. Oktober 2026. Was sich seitdem bei FLNC geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Fluence Energy Inc (FLNC) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Fluence Energy, Inc. (NASDAQ: FLNC) aus Arlington, Virginia, liefert schlüsselfertige Batteriespeicher für Stromnetze, Kraftwerksbetreiber und Rechenzentren, dazu Wartung und Software. Die Zellen kauft Fluence ein, die Systeme bauen Auftragsfertiger zusammen. Gegründet wurde das Unternehmen als Joint Venture von Siemens und AES (Start 1. Januar 2018); an der Nasdaq notiert es seit dem 1. November 2021.
Wegen Produktionsverzögerungen bei Auftragsfertigern. Am 05.08.2026 verschob Fluence Lieferungen über 400 Millionen US-Dollar ins Geschäftsjahr 2027 und senkte die Umsatzprognose von 3,2 bis 3,6 auf 2,9 bis 3,1 Milliarden. Am 16.09.2026 folgte die zweite Senkung auf rund 2,4 Milliarden Umsatz und rund 200 Millionen Verlust beim bereinigten EBITDA; Hauptgrund laut CEO ist der stockende Hochlauf eines Werks in Houston.
Am 30. September. Das Geschäftsjahr 2026 umfasst den Zeitraum vom 1. Oktober 2025 bis zum 30. September 2026; das dritte Quartal sind die Monate April bis Juni 2026. Der Geschäftsbericht (10-K) für das Geschäftsjahr 2026 lag am 13. Oktober 2026 noch nicht vor, den Vorjahresbericht reichte Fluence am 25. November 2025 ein.
Die Gründergruppe aus AES, Siemens (Siemens AG und eine Tochter des Siemens-Pensionsfonds) und Qatar Holding hält zusammen 94.666.665 Aktien, rund 51 Prozent der 184,6 Millionen wirtschaftlichen Anteile (Stand 30.06. bzw. 31.07.2026). AES besitzt 41,4 Millionen Class-B-1-Aktien mit je fünf Stimmen und kontrolliert rechnerisch rund 59 Prozent der Stimmen. Alle Gründeraktien sind seit Mai 2026 zum Wiederverkauf registriert.
Zum 30.06.2026 hatte Fluence 365,0 Millionen US-Dollar Kasse einschließlich gebundener Mittel und 863,0 Millionen Gesamtliquidität; das Management hält die Mittel für mindestens zwölf Monate für ausreichend. Ausstehend ist eine Wandelanleihe über 400 Millionen (fällig 2030). Ab dem 01.01.2027 verlangt der Kreditvertrag einen Verschuldungsgrad von höchstens 3,50, während das bereinigte EBITDA 2026 bei rund minus 200 Millionen erwartet wird.
Direkt nur wenig. Fluence verkauft die Software Fluence Mosaic und Fluence Nispera, die maschinelles Lernen und KI nutzen; sie brachte in den ersten neun Monaten des Geschäftsjahres 2026 aber nur 6,2 von 1.590,0 Millionen US-Dollar Umsatz. Wichtiger ist der indirekte Effekt: KI-Rechenzentren brauchen Strom, und Fluence gewann bis Juli 2026 rund 850 Millionen an Rechenzentrums-Aufträgen.
Zum Schlusskurs vom 12.10.2026 (7,07 US-Dollar) lag der Börsenwert bei rund 1,3 Milliarden US-Dollar, gerechnet auf 184,6 Millionen wirtschaftliche Anteile. Das ist etwa das 0,5-Fache der Umsatzprognose 2026 von rund 2,4 Milliarden; ein Kurs-Gewinn-Verhältnis gibt es wegen der Verluste nicht. Der Auftragsbestand von 6,4 Milliarden ist fast fünfmal so groß wie der Börsenwert, bei zuletzt 5,1 Prozent Bruttomarge.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.