Exascale Labs: 500 Millionen Dollar auf dem Papier, 11,8 Millionen aus der Börsenhülle
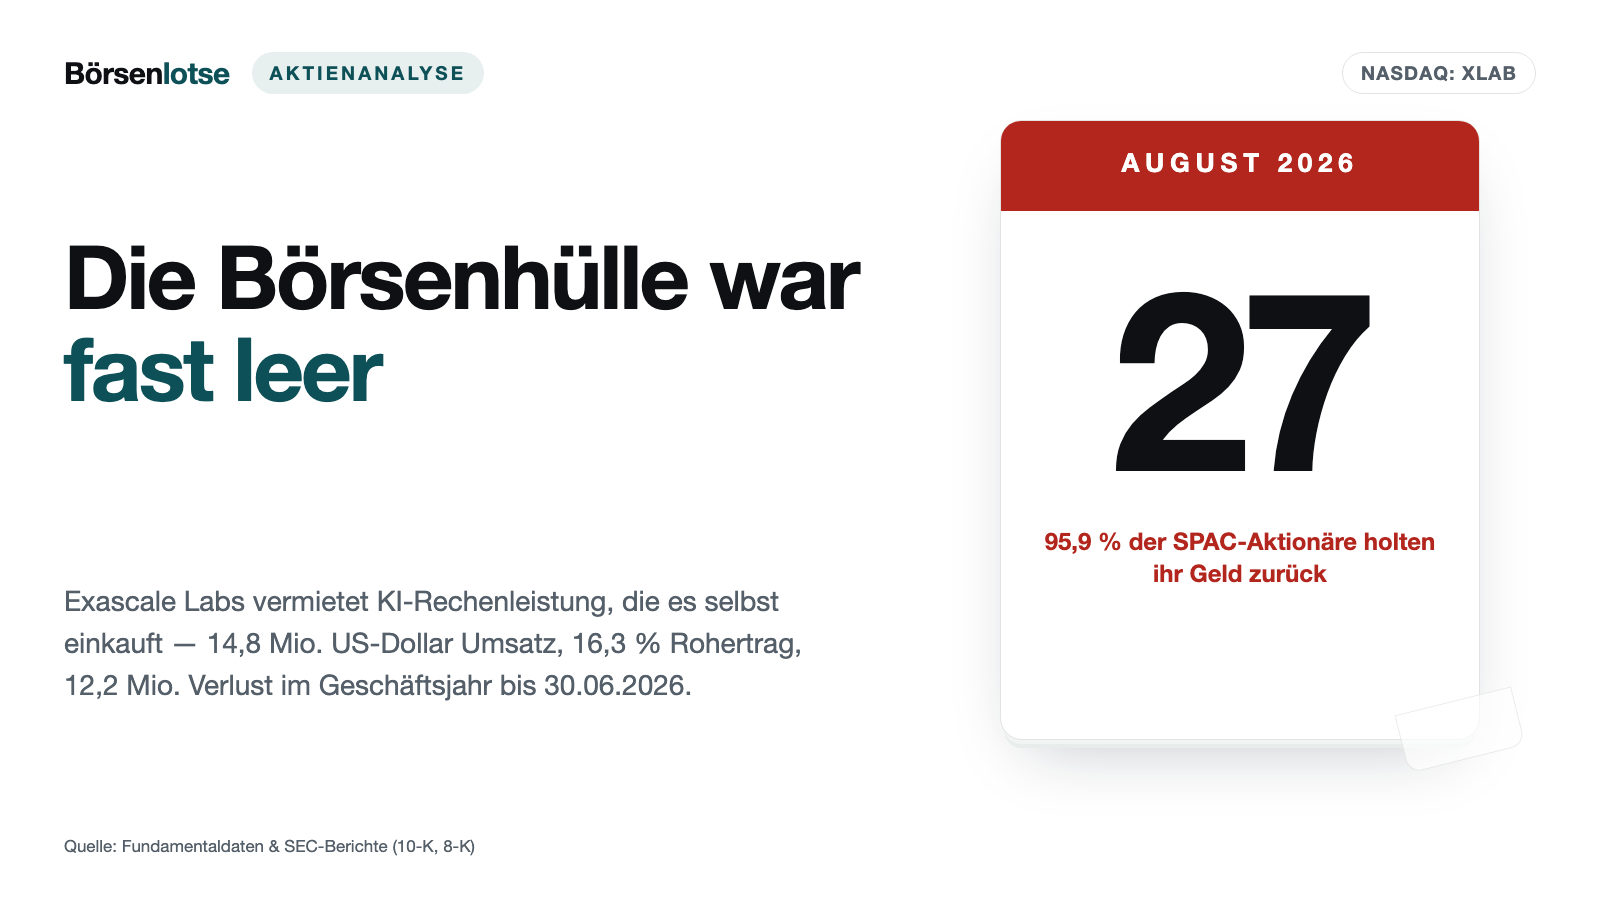
Der Zusammenschluss bewertete Exascale Labs mit 500 Millionen US-Dollar. Angekommen ist davon etwas anderes: Die Halter von 95,9 Prozent der öffentlichen SPAC-Aktien holten sich ihr Geld zurück, übrig blieben rund 11,8 Millionen. Der erste Geschäftsbericht zeigt einen Vermieter von KI-Rechenleistung, der die Grafikprozessoren selbst bei anderen einkauft — 14,8 Millionen Umsatz, 16,3 Prozent Rohertrag, 12,2 Millionen Verlust. Dazu kommen ein Einkaufsvertrag über rund 71 Millionen und eine Aktie, die im Oktober 2026 binnen drei Handelstagen auf mehr als das Dreifache stieg. Wir haben nachgesehen, was hinter dem Zehn-Dollar-Etikett tatsächlich steht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 20. Oktober 2026
- Schlusskurs
- 3,00 $ -2,30 %
- Marktkapitalisierung
- 0,2 Mrd. $
Kursentwicklung seit 19. Oktober 2026: -2,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,909 $ bis 5,70 $ · Letzter Kurs: 3,00 $ (Stand: 20. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die besonders dann zuschnappt, wenn eine Aktie schon tief gefallen ist: die Anker-Falle. Dein Kopf merkt sich die erste Zahl, die er zu einer Sache gehört hat, und misst alles Spätere daran. Bei Exascale Labs ist diese erste Zahl leicht zu finden. Der Zusammenschluss mit der Börsenhülle D. Boral ARC Acquisition I Corp. rechnete mit 10,00 US-Dollar je Aktie und einem Firmenwert von 500 Millionen US-Dollar. Am 14. Oktober 2026 schloss die Aktie laut Kursdaten bei 0,91 US-Dollar. Die Falle flüstert: „Neun Zehntel unter dem Ausgabepreis — das muss doch billig sein.“ Drei Handelstage später stand sie bei 3,06 US-Dollar, und die Falle flüsterte das Gegenteil: „Jetzt geht es los.“ Beide Sätze messen an einem Etikett, nicht an der Firma. Machen wir deshalb einen Deal: Bevor du dir eine Meinung bildest, lesen wir gemeinsam, was Exascale selbst bei der US-Börsenaufsicht SEC eingereicht hat — den ersten Geschäftsbericht (10-K) für das Geschäftsjahr bis 30. Juni 2026 mit geprüften Zahlen für zwei Jahre, die Pflichtmeldungen (8-K) zum Zusammenschluss und alles, was bis zum 20. Oktober 2026 danach kam. Am Ende entscheidest du selbst.
Was Exascale Labs eigentlich macht — Rechenleistung zur Miete, eingekauft bei anderen
Exascale Labs vermietet Rechenleistung auf Grafikprozessoren, kurz GPU — den Chips, auf denen heute KI-Modelle trainiert und betrieben werden. Zugeschnitten ist das Angebot laut Bericht ausdrücklich auch auf kleinere und mittlere Firmen und KI-Start-ups, die keine eigenen Rechenzentren haben. Die Firma beschreibt sich im Geschäftsbericht so:
„We are a next-generation AI infrastructure provider operating an asset-light, software-defined GPU compute platform and related AI infrastructure solutions.“
Übersetzung: „Wir sind ein Anbieter von KI-Infrastruktur der nächsten Generation und betreiben eine anlagenarme, softwaredefinierte GPU-Rechenplattform sowie zugehörige KI-Infrastrukturlösungen.“
— Exascale Labs Holdings Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1 (Business)
Das entscheidende Wort ist „anlagenarm“ (asset-light). Exascale kauft die Chips nicht, sondern mietet GPU-Kapazität samt Strom, Kühlung und Netzanschluss bei fremden Rechenzentren und vermietet sie mit eigener Steuerungssoftware weiter — meist für feste Laufzeiten, die überwiegend ein Jahr dauern. Ein Alltagsbild: Exascale ist kein Hotelbesitzer, sondern ein Reisebüro mit eigenem Buchungssystem. 98,9 Prozent des Umsatzes im Geschäftsjahr 2026 kamen aus diesem Vermietgeschäft, der Rest aus Betriebsdiensten für zwei Rechenzentrumsbetreiber. Eine dritte Sparte — Container-Rechenzentren, Flüssigkühlung, Gleichstrom-Versorgung — hält das Unternehmen für marktreif; sie hat laut Geschäftsbericht aber noch keinen Dollar Umsatz gebracht.
Die Firma ist jung und klein. Exascale Labs Inc. wurde am 1. Juni 2022 in Delaware gegründet und hatte zum Berichtsdatum 12 Vollzeitbeschäftigte, fünf in den USA und sieben bei einer Tochter in Singapur. Der Umsatz kam im Geschäftsjahr 2026 zu 30,6 Prozent aus Hongkong, zu 26,4 Prozent aus den USA, zu 24,8 Prozent aus Kanada und zu 13,6 Prozent aus Singapur. Im Wettbewerb nennt der Bericht selbst die großen Cloud-Konzerne und spezialisierte KI-Rechenzentren wie CoreWeave und Nebius — Anbieter, die laut Bericht teils eigene GPU-Flotten besitzen und betreiben. Wie dieses kapitalintensive Gegenmodell aussieht, haben wir in unserer Analyse zu Nebius aufgeschrieben. Damit ist das Spannungsfeld dieser Analyse benannt: Exascale verdient an der Differenz zwischen Einkaufs- und Mietpreis fremder Chips — und die Börse sollte diese Firma einmal mit 500 Millionen US-Dollar bewerten.
Die Firmengeschichte für Anleger
-
2022
Gründung von Exascale Labs Inc. in Delaware (1. Juni)
Ab Oktober 2022 finanziert sich die Firma über SAFE-Vorfinanzierungen — bis Juni 2026 kommen so 14,1 Millionen US-Dollar zusammen, die später in Aktien umgewandelt werden.
-
2025
Börsengang der SPAC-Hülle D. Boral ARC (1. August)
280 Millionen US-Dollar liegen danach auf einem Treuhandkonto. Die Anleger dürfen ihr Geld vor dem Zusammenschluss zurückholen — dieses Recht entscheidet später über die Kasse von Exascale.
-
2026
Fusionsvertrag mit 500 Millionen US-Dollar Firmenwert (11. Januar)
Die Zehn-Dollar-Rechnung entsteht: 50 Millionen neue Aktien für die Exascale-Eigner. Ein Marktpreis ist das nicht, sondern eine Vereinbarung zwischen zwei Parteien.
-
2026
Abschluss des Zusammenschlusses, 95,9 Prozent eingelöst (27. August)
Von rund 289,9 Millionen im Treuhandkonto bleiben Exascale rund 11,8 Millionen. Damit gilt der im Geschäftsbericht genannte Fortführungszweifel laut Management als ausgeräumt.
-
2026
Erster Geschäftsbericht mit geprüften Zahlen (28. September)
14,8 Millionen US-Dollar Umsatz, 16,3 Prozent Rohertrag, 12,2 Millionen Verlust — und im Anhang ein Einkaufsvertrag über rund 71 Millionen vom 15. Juli 2026.
-
2026
Kaufvertrag mit Sunon über 8,2 Millionen US-Dollar (15. Oktober gemeldet)
Der Kurs steigt in drei Handelstagen von 0,91 auf 3,06 US-Dollar. Für Anleger heißt das: Die Bewertung reagiert auf Meldungen stärker als auf Abschlüsse.
Wie die Aktie auf unseren Tisch kam
Exascale ist kein Fund unserer Bewertungs- oder Qualitätsfilter. Die Aktie kam über den Reddit-Hype-Scanner auf die Rechercheliste — jenen Teil unseres hauseigenen Aktien-Scanners, der zählt, worüber in Anleger-Foren gesprochen wird (Stand 20. Oktober 2026). Er misst Aufmerksamkeit, nicht Qualität. Und die Aufmerksamkeit hat einen Anlass. Am 15. Oktober 2026 meldete Exascale per Pflichtmeldung (8-K) einen Kaufvertrag mit der kalifornischen Sunon Inc., einer US-Tochter der taiwanischen Sunonwealth Electric Machine Industry: 12 Server mit insgesamt 96 NVIDIA-Grafikprozessoren vom Typ HGX B300, dazu Aufbau und 36 Monate Betrieb, für zusammen 8,2 Millionen US-Dollar. Das entspricht 55 Prozent des gesamten Umsatzes im Geschäftsjahr 2026 — und ist, anders als das bisherige Geschäft, ein Hardware-Verkauf. Die Lieferung steht laut 8-K unter dem Vorbehalt der Anzahlung, der Zustimmung des Chipherstellers und der Export- und Importgenehmigungen.
Die Reaktion an der Börse war heftig. Laut Kursdaten schloss die Aktie am 14. Oktober bei 0,91 US-Dollar, am 15. Oktober bei 1,36, am 16. Oktober bei 2,35 und am 19. Oktober bei 3,06 US-Dollar. Am 16. Oktober wechselten 171,6 Millionen Aktien den Besitzer — gut das Fünffache aller 33,7 Millionen ausgegebenen A-Aktien, an einem einzigen Tag. Rechnet man alle 64,3 Millionen Aktien beider Gattungen ein, stieg der Börsenwert in diesen drei Handelstagen von rund 58 auf rund 197 Millionen US-Dollar, also um rund 138 Millionen — auf einen Vertrag über 8,2 Millionen. Merke dir diesen Befund: Bei so wenigen frei handelbaren Aktien bewegt eine Schlagzeile den Kurs stärker als jeder Abschluss.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Der Umsatz hat sich im Geschäftsjahr bis 30. Juni 2026 mehr als verdoppelt: von 7,0 auf 14,8 Millionen US-Dollar, plus 111,3 Prozent. Vom Zuwachs um 7,8 Millionen kamen laut Bericht 4,8 Millionen von Bestandskunden und 3,0 Millionen von Neukunden. Der Umsatz je Unternehmenskunde stieg laut Bericht von 250.000 auf 570.000 US-Dollar. Die gemietete Kapazität war im Jahresschnitt zu 91,0 Prozent an Kunden vergeben, und die gewichtete Restlaufzeit der Kundenverträge verdoppelte sich von 4,2 auf 8,2 Monate. Für eine Firma mit 12 Beschäftigten ist das ein echtes Wachstum mit zahlenden Kunden — knapp 50 waren es zum 30. Juni 2026, der größte stand für 20,1 Prozent des Umsatzes. Das Geschäftsjahr läuft übrigens vom 1. Juli bis zum 30. Juni; „Geschäftsjahr 2026“ meint also im Wesentlichen das zweite Halbjahr 2025 und das erste Halbjahr 2026.
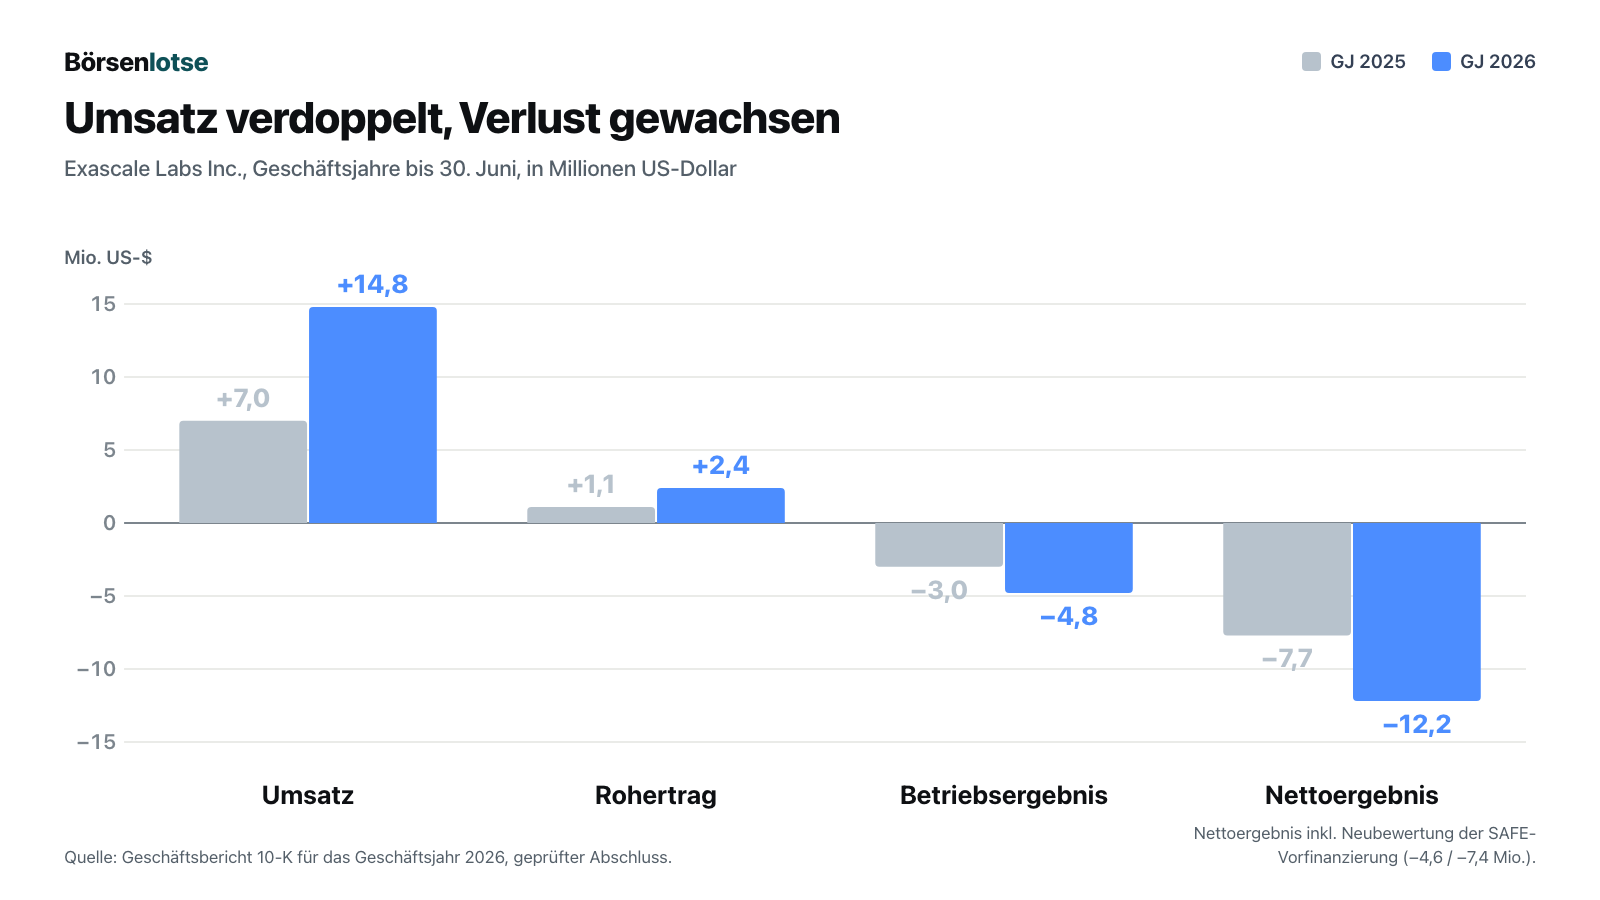
Jetzt die andere Seite derselben Tabelle. Vom Umsatz blieben nur 2,4 Millionen US-Dollar Rohertrag — 16,3 Prozent, nach 15,8 Prozent im Vorjahr. Dem standen 7,2 Millionen Betriebskosten gegenüber, davon 5,5 Millionen für Forschung und Entwicklung. Ergebnis: 4,8 Millionen Betriebsverlust (Vorjahr 3,0 Millionen). Der Nettoverlust von 12,2 Millionen (Vorjahr 7,7 Millionen) ist größer, weil die SAFE-Vorfinanzierungen — Anrechte auf künftige Aktien, die Investoren seit 2022 gekauft hatten — mit steigendem Firmenwert neu bewertet wurden; das kostete 7,4 Millionen, ohne dass Geld floss. Die wichtigere Zahl ist der operative Mittelabfluss: 2,8 Millionen US-Dollar im Geschäftsjahr 2026 nach 1,0 Millionen. Mit der Umwandlung aller SAFEs in Aktien beim Abschluss des Zusammenschlusses fällt dieser Buchungseffekt künftig weg.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Rettungsanker war die Börsenhülle — und die war fast leer
Ein SPAC ist eine leere Börsenfirma mit einem Treuhandkonto. Ihre Aktionäre dürfen vor dem Zusammenschluss entscheiden: mitgehen oder das eingezahlte Geld zurückholen. Bei D. Boral ARC lagen zum 30. Juni 2026 rund 289,9 Millionen US-Dollar auf dem Treuhandkonto. Dann stimmten die Anleger mit den Füßen ab:
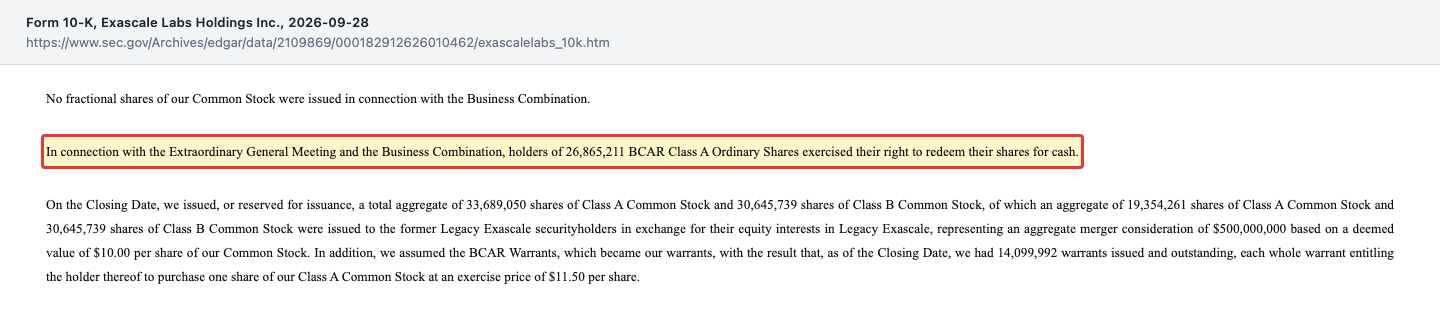
Laut Pro-forma-Bilanz flossen 278,1 Millionen US-Dollar an die aussteigenden Anleger zurück; Exascale selbst nennt rund 11,8 Millionen, die aus dem Zusammenschluss übrig blieben. Mit anderen Worten: Von 100 Dollar im Treuhandkonto gingen rund 96 zurück an die Anleger, rund 4 kamen bei der Firma an. Wer zu 10 Dollar das Recht hatte, Exascale-Aktionär zu werden, hat diese Chance fast geschlossen ausgeschlagen. Warum das wichtig ist, steht im selben Geschäftsbericht:
„These factors raised substantial doubt regarding our ability to continue as a going concern within one year of the date our audited consolidated financial statements included elsewhere in this Annual Report were issued.“
Übersetzung: „Diese Faktoren begründeten erhebliche Zweifel an unserer Fähigkeit, innerhalb eines Jahres nach Veröffentlichung des in diesem Jahresbericht enthaltenen geprüften Konzernabschlusses als Unternehmen fortzubestehen.“
— Exascale Labs Holdings Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 7 (Liquidity and Capital Resources, Going Concern Considerations)
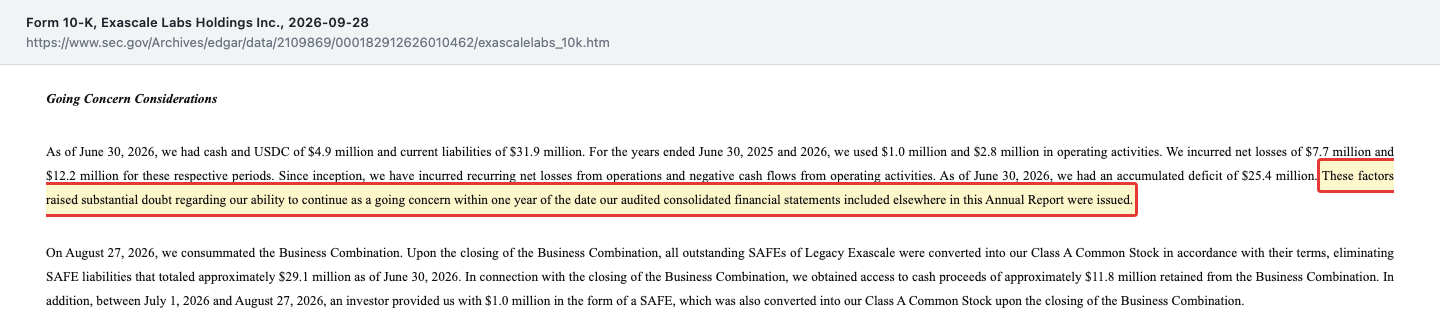
Fair bleiben: Das Management schreibt im Absatz danach, die Zweifel seien durch das Geld aus dem Zusammenschluss und die Umwandlung der SAFEs (29,1 Millionen Verbindlichkeit zum 30. Juni 2026) ausgeräumt. Der Prüfer HTL International hat seinen Bestätigungsvermerk ohne Fortführungshinweis erteilt. Aus einem negativen Eigenkapital von 25,2 Millionen US-Dollar wird pro forma ein positives von 15,3 Millionen. Doch das Polster ist dünn: rund 14,0 Millionen Kasse pro forma plus 2,2 Millionen in Stablecoins — und im Juli 2026 hat Exascale selbst 1,5 Millionen als wandelbares Darlehen an einen ungenannten Dritten verliehen. Merksatz: Ausgeräumt heißt hier: ausgeräumt mit den rund 4 Prozent des Treuhandgeldes, die nach dem Ausstieg der übrigen Anleger übrig blieben.
Unbequeme Wahrheit Nr. 2: 16 Cent Rohertrag je Dollar — die Marge eines Zwischenhändlers
Das Geschäftsmodell hat einen Vorteil, und Exascale benennt ihn offen: keine teuren Chips in der Bilanz, keine Schulden für Rechenzentren. Die Kehrseite steht im selben Kapitel:
„We operate under an asset-light model and do not own core hardware.“
Übersetzung: „Wir arbeiten mit einem anlagenarmen Modell und besitzen keine zentrale Hardware.“
— Exascale Labs Holdings Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 7 (Specific Factors Affecting Our Results of Operations)
Wer die Hardware nicht besitzt, zahlt sie dem Besitzer mit jeder Rechnung. Von jedem Umsatz-Dollar gingen im Geschäftsjahr 2026 83,7 Cent an die Lieferanten von Rechenleistung, Fachdiensten und Personal im Betrieb; der Rohertrag lag bei 16,3 Prozent. Die Einkäufe sind dabei stark gebündelt: Vier Lieferanten standen für 31,0, 28,0, 18,4 und 11,4 Prozent des Einkaufs — zusammen 88,8 Prozent. Auf der Kundenseite ist es ähnlich: Die zwei größten Kunden brachten 20,1 und 19,2 Prozent des Umsatzes, und ein einzelner Kunde stand zum 30. Juni 2026 für 43,7 Prozent der offenen Forderungen. Auch die Treue der Kunden ist gesunken: Von 28 Kunden des Vorjahres zahlten im Geschäftsjahr 2026 noch 19 — eine Verlängerungsquote von rund 68 Prozent nach rund 90 Prozent ein Jahr zuvor. Und die Forschungsausgaben von 5,5 Millionen US-Dollar waren zu 4,1 Millionen eingekaufte Entwicklungsleistung. Im Alltagsbild: Exascale ist ein Reisebüro, das Hotelzimmer weitervermietet — mit wenigen Hotels, wenigen Großkunden und einer Provision von 16 Prozent.
Unbequeme Wahrheit Nr. 3: Ein Einkaufsvertrag, fast fünfmal so groß wie der Jahresumsatz
Ganz hinten im Anhang, unter den Ereignissen nach dem Bilanzstichtag, steht der größte Betrag des ganzen Geschäftsberichts:
„On July 15, 2026, the Company entered into a Compute Service Agreement with a third party to secure GPU compute capacity of approximately 4,000 PFLOPS (FP16) over a three-year term, for total contracted service fees of approximately $71 million. As of the date of this report, service delivery under the agreement has not commenced and no payment obligations have arisen.“
Übersetzung: „Am 15. Juli 2026 schloss das Unternehmen mit einem Dritten einen Vertrag über Rechendienstleistungen, um sich GPU-Rechenleistung von rund 4.000 PFLOPS (FP16) für eine Laufzeit von drei Jahren zu sichern, bei vertraglich vereinbarten Leistungsentgelten von insgesamt rund 71 Millionen US-Dollar. Zum Datum dieses Berichts hat die Leistungserbringung nach dem Vertrag noch nicht begonnen, und es sind keine Zahlungsverpflichtungen entstanden.“
— Exascale Labs Holdings Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Anhang 15 (Subsequent events)
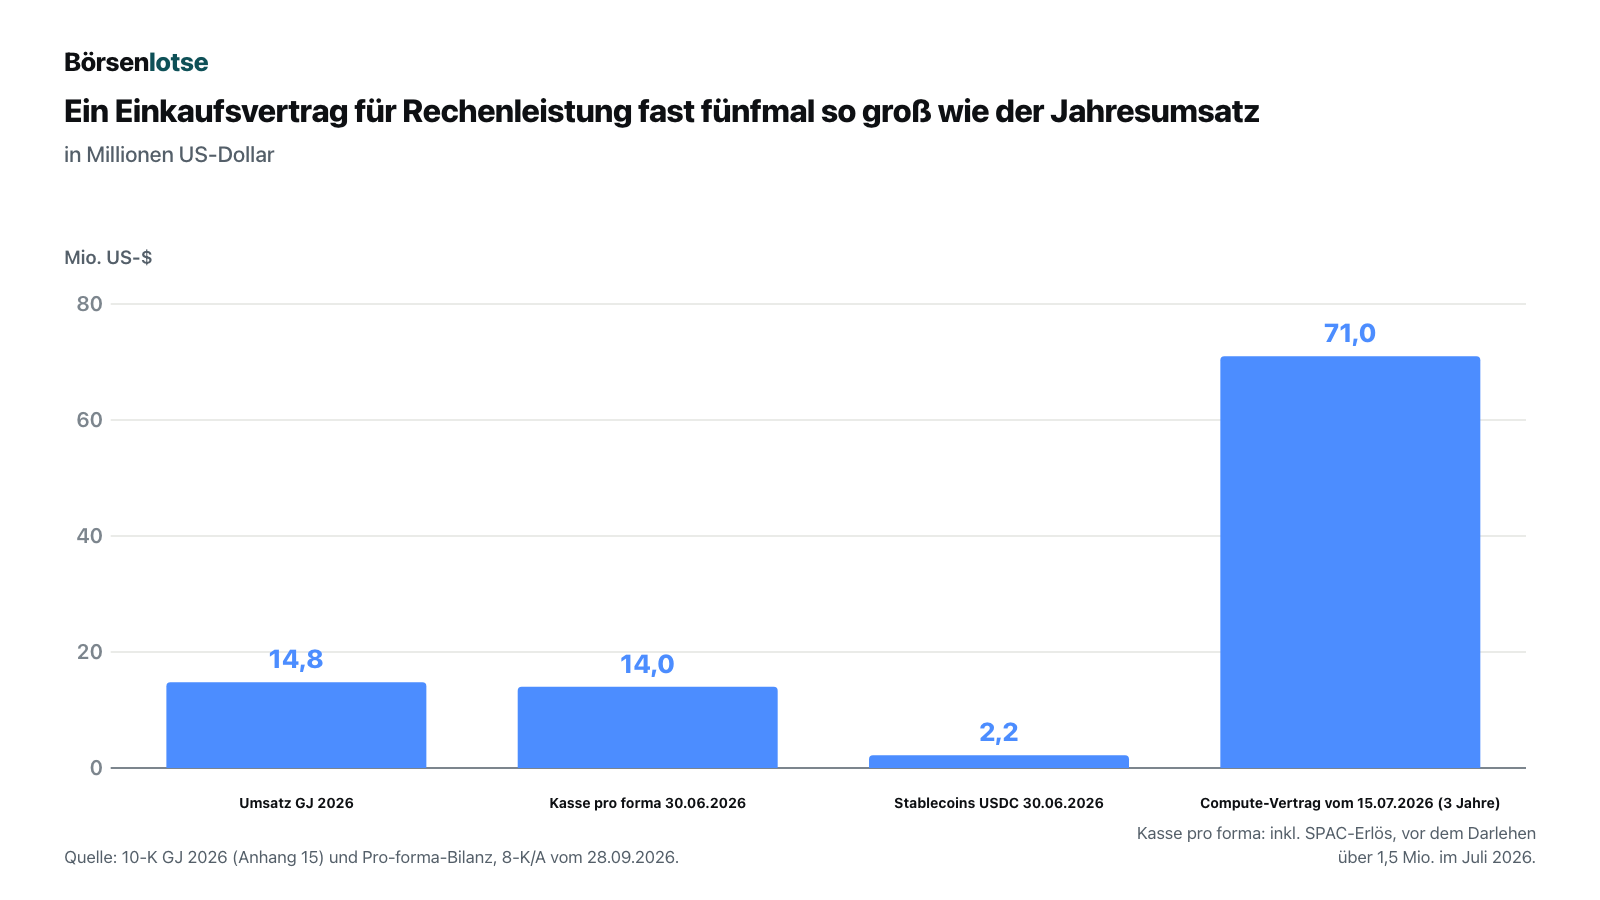
Auf ein Jahr umgelegt sind das knapp 23,7 Millionen US-Dollar — fast doppelt so viel wie die gesamten Umsatzkosten des Geschäftsjahres 2026 (12,4 Millionen). Für einen Wiederverkäufer kann so ein Vertrag die Grundlage für den nächsten Wachstumsschritt sein; dann braucht er Kunden für die ganze Kapazität. Die offene Frage ist eine andere: Im Geschäftsteil desselben Berichts steht über die bisherigen Lieferantenverträge, sie enthielten keine Abnahme- und keine Mindestkaufpflichten. Ob der Vertrag vom 15. Juli 2026 eine solche Pflicht enthält, steht nirgends. Davon hängt ab, ob er Spielraum ist oder eine Verpflichtung, die größer ist als die Kasse. Die Antwort gehört in den ersten Quartalsbericht (10-Q) zum 30. September 2026.
Unbequeme Wahrheit Nr. 4: Du kaufst Anteile, aber keine Stimme
Exascale hat zwei Aktiengattungen. Die börsennotierten A-Aktien haben je eine Stimme, die nicht notierten B-Aktien je zwanzig. Die 30.645.739 B-Aktien liegen bei fünf Haltern: Vier sind Vorstandschef Hoansoo Lee zuzuordnen (seine Gesellschaft HSL Capital Management und drei Treuhandvermögen zugunsten seiner Kinder), einer Verwaltungsratschefin Wenying Jia (Zerowave Ltd.). Ergebnis laut der Pflichtmeldung zum Abschluss: Wenying Jia hält 79,3 Prozent der Stimmrechte, Hoansoo Lee 15,5 Prozent. Der Geschäftsbericht formuliert die Konsequenz unmissverständlich:
„Our certificate of incorporation currently only authorizes 260,000,000 shares of Class A Common Stock, which means that even if every authorized share of Class A Common Stock was issued and outstanding, the five holders of shares of Class B Common Stock would have more votes than all of the holders of Class A Common Stock together.“
Übersetzung: „Unsere Satzung genehmigt derzeit nur 260.000.000 A-Aktien. Das bedeutet: Selbst wenn jede genehmigte A-Aktie ausgegeben wäre, hätten die fünf Halter der B-Aktien zusammen mehr Stimmen als alle A-Aktionäre gemeinsam.“
— Exascale Labs Holdings Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1A (Risk Factors)
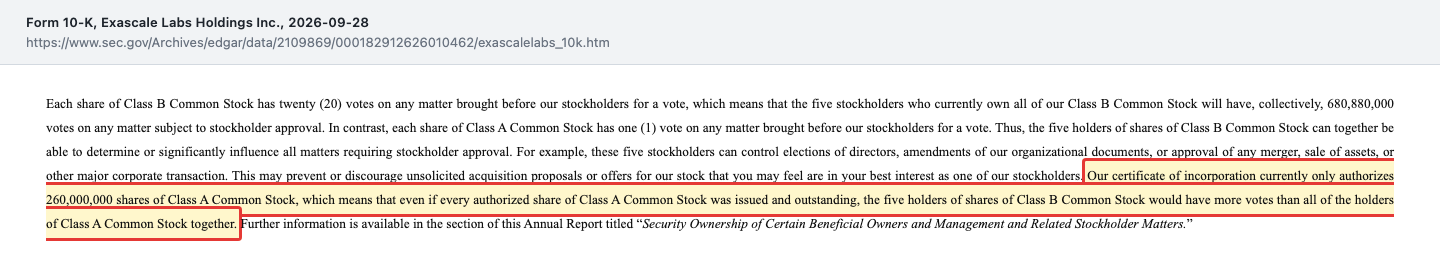
Exascale ist damit ein „kontrolliertes Unternehmen“ im Sinne der Nasdaq-Regeln und dürfte auf Teile der üblichen Unabhängigkeitsvorgaben für den Verwaltungsrat verzichten; laut Bericht nutzt es diese Ausnahmen derzeit nicht. Ein Detail am Rand, das zum nächsten Punkt überleitet: Der Bericht nennt im Satz vor dem Zitat 680.880.000 Stimmen für die B-Aktien. 30.645.739 Aktien mal 20 Stimmen ergeben aber 612.914.780. Die Pflichtmeldung zum Abschluss rechnet mit der richtigen Zahl (94,8 Prozent der Stimmen für die B-Aktien). An der Mehrheit ändert die Abweichung nichts — an der Frage, wie sorgfältig hier gerechnet wird, schon.
Unbequeme Wahrheit Nr. 5: Die Buchhaltung ist noch im Aufbau
Exascale schreibt selbst, dass die interne Kontrolle über die Finanzberichterstattung wesentliche Schwächen hat: zu wenig Buchhaltungspersonal mit Kenntnis der US-Bilanzregeln und fehlende Richtlinien für die Berichterstattung. Wie das im Alltag aussah, zeigt eine Zeile im Kapitel zur Liquidität:
„During the fiscal year ended June 30, 2026, we received $3.5 million of SAFEs proceeds through non-cash channels, consisting of $3.0 million received in USDC and $0.5 million received by an employee on our behalf.“
Übersetzung: „Im Geschäftsjahr bis 30. Juni 2026 erhielten wir 3,5 Millionen US-Dollar an SAFE-Einzahlungen über unbare Wege, davon 3,0 Millionen in USDC und 0,5 Millionen, die ein Mitarbeiter in unserem Namen entgegennahm.“
— Exascale Labs Holdings Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 7 (Financing Activities)
USDC ist eine an den US-Dollar gekoppelte Kryptowährung, ein sogenannter Stablecoin. Exascale nutzt ihn seit Dezember 2025 als Zahlungsmittel: Rund 2,8 Millionen US-Dollar Umsatz — 18,9 Prozent des Jahresumsatzes — wurden in Stablecoins beglichen, zum 30. Juni 2026 lagen 2,2 Millionen bei einem einzigen Verwahrer. Das ist nicht verboten. Aber Investorengeld, das ein Mitarbeiter im Namen der Firma entgegennahm, und eine Stimmenzahl, die nicht aufgeht, sind genau die Art Befund, die eine schwache Kontrolle beschreibt. Dazu passt die Besetzung der Finanzspitze: Seit dem Abschluss am 27. August 2026 hatte Exascale drei Finanzchefs — Vorstandschef Lee übergangsweise, ab 4. September Gildas Bonnier (10.000 US-Dollar im Monat als Berater), ab 25. September Jake Carney mit einem Grundgehalt von 6.000 US-Dollar im Monat. Carney ist laut 8-K zugleich Finanzchef eines anderen börsennotierten SPAC, ARC Group Securities Acquisition I, und war bis April 2025 Managing Director der ARC Group Limited. Deren Tochter meldete am 15. Oktober 2026 per Schedule 13G 4.946.413 A-Aktien — 14,7 Prozent der Gattung; 1.000.000 davon hat sie laut derselben Meldung bereits im Juni 2026 an Publico Partners verkauft, die Lieferung steht noch aus.
Bewertung: 500 Millionen auf dem Papier, rund 197 Millionen an der Börse
Ein Kurs-Gewinn-Verhältnis gibt es nicht — Exascale hat seit der Gründung keinen Gewinn ausgewiesen. Bleibt der Vergleich mit dem Umsatz. Zum Schlusskurs vom 19. Oktober 2026 (3,06 US-Dollar) und mit allen 64.334.789 Aktien beider Gattungen (Deckblatt des Geschäftsberichts, Stand 25. September 2026) ergibt sich ein Börsenwert von rund 197 Millionen US-Dollar. Wir rechnen beide Gattungen ein, weil sie laut Anhang bei Dividenden und Liquidation gleichrangig sind; nur die A-Aktien allein wären rund 103 Millionen wert. Gegen den Jahresumsatz von 14,8 Millionen ist das ein Kurs-Umsatz-Verhältnis von rund 13, gegen das Pro-forma-Eigenkapital von 15,3 Millionen rund das Dreizehnfache des Buchwerts. Am 14. Oktober 2026 lag derselbe Wert noch bei rund 58 Millionen. Diese Spanne in drei Handelstagen zeigt, wie wenig der Kurs derzeit an den Zahlen hängt. Analystenschätzungen liegen laut Datenfeed für XLAB nicht vor.
Wichtiger für dich ist, was noch dazukommen kann. Zum Abschluss liefen 14.099.992 Optionsscheine mit einem Ausübungspreis von 11,50 US-Dollar — bei Kursen um 3 Dollar weit aus dem Geld, aber nicht verfallen. Der Mitarbeiterbeteiligungsplan reserviert 10.000.000 A-Aktien, ab dem 1. Januar 2027 wächst die Reserve jedes Jahr automatisch um bis zu 5 Prozent der A-Aktien. Am 6. Oktober 2026 wurden daraus 345.000 Aktienrechte (RSU) an den Vorstandschef und drei Verwaltungsräte zugeteilt, 300.000 davon an Lee. Ohne die jährliche Aufstockung gerechnet könnte die Aktienzahl von 64,3 auf rund 88,4 Millionen steigen — plus 37 Prozent. Und am 27. Februar 2027 endet für bis zu 18,96 Millionen A-Aktien der früheren SAFE-Inhaber und Exascale-Aktionäre die sechsmonatige Sperrfrist; dazu sollen die rund 12,2 Millionen Aktien des SPAC-Sponsors und seiner Partner (davon 12,0 Millionen Gründeraktien) zum Weiterverkauf registriert werden.
Chancen und Risiken auf einen Blick
Was für Exascale Labs spricht:
- Echtes, geprüftes Wachstum: Umsatz von 7,0 auf 14,8 Millionen US-Dollar im Geschäftsjahr bis 30. Juni 2026 (+111,3 Prozent), Umsatz je Unternehmenskunde von 250.000 auf 570.000 US-Dollar.
- Hohe Auslastung und längere Verträge: 91,0 Prozent der bereitgestellten GPU-Kapazität waren im Jahresschnitt fest vermietet, die gewichtete Restlaufzeit der Kundenverträge stieg von 4,2 auf 8,2 Monate.
- Keine Bankschulden und kaum Investitionen: Das anlagenarme Modell schützt vor dem Wertverfall alter Chip-Generationen; die Investitionen lagen im Geschäftsjahr 2026 bei null.
- Bilanz bereinigt: Mit der Umwandlung aller SAFEs entfiel eine Verbindlichkeit von 29,1 Millionen US-Dollar; pro forma steht ein positives Eigenkapital von 15,3 Millionen.
- Neue Aufträge nach dem Stichtag: Kaufvertrag mit Sunon Inc. über 8,2 Millionen US-Dollar (8-K vom 15.10.2026), dazu unverbindliche Absichtserklärungen mit Compal Electronics und EnergyBank sowie für Rechenzentren in Japan mit mindestens 20 Megawatt.
Was dagegen spricht:
- Der Geschäftsbericht stellt fest, dass erhebliche Zweifel an der Fortführung bestanden; ausgeräumt wurden sie mit rund 11,8 Millionen US-Dollar aus einem SPAC, dessen Anleger zu 95,9 Prozent ausstiegen.
- Dünne Marge ohne eigene Anlagen: 16,3 Prozent Rohertrag, 4,8 Millionen Betriebsverlust, 2,8 Millionen operativer Mittelabfluss; 88,8 Prozent des Einkaufs bei vier Lieferanten, Verlängerungsquote der Kunden von rund 90 auf rund 68 Prozent gefallen.
- Ein Einkaufsvertrag über rund 71 Millionen US-Dollar über drei Jahre, dessen Abnahmepflicht der Bericht offenlässt — rund das Fünffache der Pro-forma-Kasse.
- Keine Mitsprache für Börsenaktionäre: zwei Personen halten 94,8 Prozent der Stimmrechte; wesentliche Schwächen in der internen Kontrolle, drei Finanzchefs in einem Monat.
- Angebotsdruck in Sicht: Ende der Sperrfrist für bis zu 18,96 Millionen A-Aktien am 27.02.2027, Wiederverkaufs-Registrierung für rund 12,2 Millionen Aktien des SPAC-Sponsors und seiner Partner (davon 12,0 Millionen Gründeraktien), 14,1 Millionen Optionsscheine und ein wachsender Mitarbeiterplan.
Ein menschliches Fazit
Zurück zur Anker-Falle vom Anfang. Die zehn Dollar je Aktie und die 500 Millionen Firmenwert waren nie ein Marktpreis. Sie waren eine zwischen den Vertragsparteien ausgehandelte Rechengröße, kein Preis, den Anleger bezahlt hatten. Den einzigen echten Preistest gab es bei der Abstimmung: Die Halter von 95,9 Prozent der öffentlichen SPAC-Aktien nahmen lieber ihr Geld zurück. Wer heute von zehn Dollar aus rechnet, misst also an einem Etikett, das die Anleger selbst nicht bezahlen wollten. Das macht Exascale nicht zu einer schlechten Idee. Hier arbeiten zwölf Menschen an einem Geschäft, das wächst, das zahlende Kunden hat und das in einem Markt mit echter Nachfrage spielt. Es macht Exascale aber zu einer Firma, deren Zahlen du an ihr selbst messen musst: 14,8 Millionen Umsatz, 16 Cent Rohertrag je Dollar, ein Vertrag über 71 Millionen, dessen Bedingungen noch niemand kennt, und eine Stimme, die bei dir nicht ankommt. Die ehrliche Frage lautet deshalb nicht „Ist das billig gegen zehn Dollar?“, sondern: Würdest du diese Firma zu ihrem heutigen Börsenwert kaufen, wenn du die Zehn nie gehört hättest? Wenn ja, hast du eine These. Wenn nein, hattest du einen Anker. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Exascale Labs Holdings Inc. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr bis 30.06.2026 (eingereicht 28. September 2026)
- Exascale Labs Holdings Inc. — SEC-Meldung 8-K/A vom 28. September 2026, Item 2.01 (Angaben nach Form 10), mit Anlage 99.1 (geprüfter Abschluss), Anlage 99.2 (Lagebericht) und Anlage 99.3 (Pro-forma-Finanzinformationen)
- Exascale Labs Holdings Inc. — Ergebnismitteilung zum Geschäftsjahr 2026, Anlage 99.1 zur SEC-Meldung 8-K vom 28. September 2026
- Exascale Labs Holdings Inc. — SEC-Meldung 8-K vom 2. September 2026 (Abschluss des Zusammenschlusses, Sperrvereinbarungen, Stimmrechte)
- Exascale Labs Holdings Inc. — SEC-Meldung 8-K vom 8. September 2026, Item 5.02 (Übergangs-Finanzchef) und 8-K vom 30. September 2026, Item 5.02 (neuer Finanzchef)
- Exascale Labs Holdings Inc. — SEC-Meldung 8-K vom 15. Oktober 2026, Item 1.01 (Kaufvertrag mit Sunon Inc.)
- ARC Group International Limited u. a. — Beteiligungsmeldung Schedule 13G vom 15. Oktober 2026
- Vollständige SEC-Einreichungshistorie von Exascale Labs Holdings Inc. (CIK 0002109869), einschließlich der Insider-Meldungen (Form 3 und Form 4) vom 5. und 6. Oktober 2026: EDGAR-Übersicht (sec.gov)
- Kursdaten und Handelsvolumen: Fundamentaldaten, Datenstand 19. Oktober 2026. Erwähnungen in Anleger-Foren: hauseigener Aktien-Scanner, Reddit-Hype-Auswertung, Stand 20. Oktober 2026.
Mitschriften von Analystenkonferenzen lagen für Exascale Labs nicht vor; ausgewertet wurden stattdessen der Geschäftsbericht, die Pflichtmeldungen und die Ergebnismitteilung. Einen Quartalsbericht (10-Q) gibt es noch nicht — der erste ist für das Quartal bis 30. September 2026 fällig.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden; bei einem jungen, verlustreichen Unternehmen mit wenigen frei handelbaren Aktien und stark schwankendem Kurs ist dieses Risiko besonders ausgeprägt. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2024 | 2025 |
|---|---|---|
| Umsatz | 1,3 | 7,0 |
| Betriebsergebnis (EBIT) | -1,8 | -3,0 |
| Nettogewinn | -5,0 | -7,7 |
| Nettomarge | -375,7 % | -109,2 % |
| Gewinn je Aktie | -0,08 $ | -0,12 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum positiv
- Der geprüfte Umsatz stieg im Geschäftsjahr bis 30. Juni 2026 von 7,0 auf 14,8 Millionen US-Dollar (+111,3 Prozent), der Umsatz je Unternehmenskunde von 250.000 auf 570.000 US-Dollar. Die bereitgestellte GPU-Kapazität war im Jahresschnitt zu 91,0 Prozent fest vermietet, die gewichtete Restlaufzeit der Kundenverträge stieg von 4,2 auf 8,2 Monate.
- Marge und Abhängigkeiten negativ
- Der Rohertrag lag im Geschäftsjahr 2026 bei 16,3 Prozent, der Betriebsverlust bei 4,8 Millionen US-Dollar. Exascale besitzt keine eigene Hardware; vier Lieferanten standen für 88,8 Prozent des Einkaufs, die zwei größten Kunden für 39,3 Prozent des Umsatzes. Die Verlängerungsquote der Kunden fiel von rund 90 auf rund 68 Prozent.
- Finanzierung negativ
- Der Geschäftsbericht nennt erhebliche Zweifel an der Fortführung, die erst mit dem Geld aus dem Zusammenschluss als ausgeräumt gelten. Davon blieben rund 11,8 Millionen US-Dollar, weil die Halter von 95,9 Prozent der öffentlichen SPAC-Aktien ausstiegen. Pro forma stehen 14,0 Millionen Kasse und 2,2 Millionen USDC gegen 2,8 Millionen operativen Mittelabfluss im Geschäftsjahr 2026.
- Verpflichtungen negativ
- Am 15. Juli 2026 schloss Exascale einen Dreijahresvertrag über GPU-Rechenleistung mit rund 71 Millionen US-Dollar Leistungsentgelten — das 4,8-Fache des Jahresumsatzes. Ob eine feste Abnahmepflicht besteht, lässt der Geschäftsbericht offen; zum 28. September 2026 hatten Lieferung und Zahlungen noch nicht begonnen.
- Kontrolle und Governance negativ
- Zwei Personen halten über B-Aktien mit je 20 Stimmen 94,8 Prozent der Stimmrechte. Der Bericht meldet wesentliche Schwächen der internen Kontrolle; 0,5 Millionen US-Dollar SAFE-Geld nahm ein Mitarbeiter im Namen der Firma entgegen, die im 10-K genannte Stimmenzahl der B-Aktien (680.880.000) passt nicht zur Aktienzahl. Seit dem 27. August 2026 gab es drei Finanzchefs.
- Bilanz nach dem Zusammenschluss neutral
- Mit der Umwandlung aller SAFEs entfiel zum Abschluss eine Verbindlichkeit von 29,1 Millionen US-Dollar; aus −25,2 Millionen Eigenkapital (30. Juni 2026) werden pro forma +15,3 Millionen. Bankschulden bestehen nicht. Gleichzeitig verlieh Exascale im Juli 2026 1,5 Millionen als wandelbares Darlehen an einen ungenannten Dritten.
Exascale Labs ist ein junges, echtes Geschäft mit echtem Wachstum: 14,8 Millionen US-Dollar geprüfter Umsatz im Geschäftsjahr bis 30. Juni 2026, mehr als doppelt so viel wie im Vorjahr, bei 91 Prozent Auslastung. Das Modell ist aber das eines Wiederverkäufers fremder Rechenleistung — 16,3 Prozent Rohertrag, 4,8 Millionen Betriebsverlust, hohe Lieferanten- und Kundenkonzentration. Die Fortführungszweifel aus dem Geschäftsbericht wurden mit rund 11,8 Millionen aus einem SPAC ausgeräumt, dessen Anleger zu 95,9 Prozent ausstiegen; ein Einkaufsvertrag über rund 71 Millionen mit offener Abnahmepflicht steht dagegen. Börsenaktionäre haben über die A-Aktie keine Mitsprache. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil die Substanzfrage im eigenen Geschäftsbericht steht und noch nicht durch einen zweiten Bericht beantwortet ist. Der 10-K für das Geschäftsjahr 2026 nennt erhebliche Zweifel an der Fortführung; ausgeräumt sind sie nur durch die Prognose des Managements und rund 11,8 Millionen US-Dollar aus einem SPAC, dessen Anleger zu 95,9 Prozent ausstiegen. Dem steht ein Einkaufsvertrag über rund 71 Millionen gegenüber — rund das Fünffache der Pro-forma-Kasse —, dessen Abnahmepflicht der Bericht offenlässt, bei einem Geschäft mit 16,3 Prozent Rohertrag, 4,8 Millionen Betriebsverlust und gemeldeten wesentlichen Kontrollschwächen. Zwischen Gelb und Rot gilt nach unserer Regel die vorsichtigere Stufe. Ausdrücklich nicht ampelrelevant sind der Kurssprung im Oktober 2026, das Kurs-Umsatz-Verhältnis von rund 13 und der kleine Streubesitz — das sind Preisargumente. Zur Fairness gehört: Der Umsatz ist geprüft und hat sich verdoppelt, die Auslastung liegt bei 91 Prozent, Bankschulden gibt es keine. Gelb käme in Betracht, sobald ein Quartalsbericht zeigt, dass der 71-Millionen-Vertrag keine ungedeckte Abnahmepflicht ist und die Kasse bei mehr als vier Quartalen Reichweite bleibt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Exascale Labs über den Reddit-Hype-Scanner (Stand 20. Oktober 2026), nicht über einen Qualitäts- oder Bewertungsfilter. Der Anlass war der Kaufvertrag mit Sunon Inc. (8-K vom 15. Oktober 2026), nach dem der Kurs binnen drei Handelstagen von 0,91 auf 3,06 US-Dollar stieg.
- Datenbasis ist der erste Geschäftsbericht (10-K) vom 28. September 2026 mit dem geprüften Abschluss der operativen Exascale Labs Inc. für die Geschäftsjahre bis 30. Juni 2025 und 2026; der Zusammenschluss vom 27. August 2026 ist darin noch nicht verbucht, seine Wirkung zeigt die Pro-forma-Bilanz im 8-K/A vom selben Tag. Ein Quartalsbericht (10-Q) liegt noch nicht vor. Kennzahlen aus dem Datenfeed, die auf Rumpfperioden vor dem Börsengang beruhen, haben wir nicht verwendet.
- Börsenwert: Wir rechnen mit allen 64.334.789 Aktien beider Gattungen (Deckblatt 10-K, Stand 25.09.2026), weil A- und B-Aktien bei Dividenden und Liquidation gleichrangig sind. Ein Feed-Wert von 151 Millionen US-Dollar passte weder zu dieser Rechnung (rund 197 Millionen bei 3,06 US-Dollar) noch zu den A-Aktien allein (rund 103 Millionen) und wurde deshalb nicht verwendet.
- Verwechslungsgefahr: Exascale Labs hat nichts mit dem gleichnamigen Begriff „Exascale“ für Supercomputer der Trillionen-Rechenoperationen-Klasse zu tun. Der Börsenmantel hieß bis zum 27. August 2026 D. Boral ARC Merger Corporation, die SPAC-Hülle D. Boral ARC Acquisition I Corp. (Ticker BCAR).
Aktien-Wächter
Diese Analyse ist Stand 20. Oktober 2026. Was sich seitdem bei XLAB geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Exascale Labs Holdings Inc. (XLAB) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Exascale Labs Holdings Inc. (Nasdaq: XLAB) aus Houston vermietet Rechenleistung auf Grafikprozessoren (GPU) an KI-Firmen — für das Training von KI-Modellen und deren Betrieb. Die Chips gehören nicht Exascale: Die Firma mietet GPU-Kapazität bei fremden Rechenzentren an und vermietet sie mit eigener Steuerungssoftware weiter. Im Geschäftsjahr bis 30. Juni 2026 kamen 98,9 Prozent des Umsatzes von 14,8 Millionen US-Dollar aus diesem Geschäft.
Über eine SPAC-Hülle: Am 27. August 2026 schloss sich Exascale Labs Inc. mit der börsennotierten D. Boral ARC Acquisition I Corp. (BCAR) zusammen; die Holding hieß vorher D. Boral ARC Merger Corporation. Seit dem 28. August 2026 notieren die A-Aktie unter XLAB und die Optionsscheine unter XLABW an der Nasdaq. Die Halter von 95,9 Prozent der öffentlichen SPAC-Aktien holten sich dabei ihr Geld zurück.
Nein. Im Geschäftsjahr bis 30. Juni 2026 stand bei 14,8 Millionen US-Dollar Umsatz ein Betriebsverlust von 4,8 Millionen und ein Nettoverlust von 12,2 Millionen; davon gingen 7,4 Millionen auf die Neubewertung der SAFE-Vorfinanzierung zurück. Der Rohertrag lag bei 16,3 Prozent, der operative Mittelabfluss bei 2,8 Millionen. Seit der Gründung im Jahr 2022 hat die Firma keinen Gewinn ausgewiesen.
Zum 30. Juni 2026, also vor dem Zusammenschluss, hatte Exascale 2,7 Millionen US-Dollar Kasse und 2,2 Millionen in der Kryptowährung USDC. Aus dem Zusammenschluss blieben laut Unternehmen rund 11,8 Millionen; die Pro-forma-Bilanz nennt 14,0 Millionen Kasse. Im Juli 2026 kamen 1,0 Millionen aus einer weiteren SAFE-Vorfinanzierung hinzu, gleichzeitig verlieh Exascale 1,5 Millionen als wandelbares Darlehen an einen Dritten.
Weil Exascale zwei Aktiengattungen hat. Die börsennotierten A-Aktien tragen je eine Stimme, die 30.645.739 nicht notierten B-Aktien je zwanzig. Laut Pflichtmeldung zum Abschluss hält Verwaltungsratschefin Wenying Jia damit 79,3 Prozent und Vorstandschef Hoansoo Lee 15,5 Prozent der Stimmen. Selbst wenn alle 260 Millionen genehmigten A-Aktien ausgegeben wären, hätten die B-Aktionäre laut Geschäftsbericht noch die Mehrheit.
Am 15. Juli 2026 schloss Exascale mit einem ungenannten Dritten einen Dreijahresvertrag über GPU-Rechenleistung von rund 4.000 PFLOPS, mit Leistungsentgelten von insgesamt rund 71 Millionen US-Dollar. Exascale ist dabei der Käufer. Zum 28. September 2026 hatten Lieferung und Zahlungen noch nicht begonnen. Ob eine feste Abnahmepflicht besteht, sagt der Geschäftsbericht nicht; das sollte der erste Quartalsbericht klären.
Die Sperrvereinbarungen der früheren Exascale-Aktionäre und SAFE-Inhaber laufen laut 8-K vom 2. September 2026 in der Regel sechs Monate nach dem Abschluss vom 27. August 2026 aus, also am 27. Februar 2027. Betroffen sind bis zu 18.964.761 A-Aktien, 56,3 Prozent der Gattung. Zusätzlich muss Exascale die rund 12,2 Millionen Aktien des SPAC-Sponsors und seiner Partner (davon 12,0 Millionen Gründeraktien) zum Weiterverkauf registrieren.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.